
Taille et part du marché des stimulateurs musculaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.03 Milliards de dollars |
| Taille du Marché (2032) | 1.22 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.46 % |
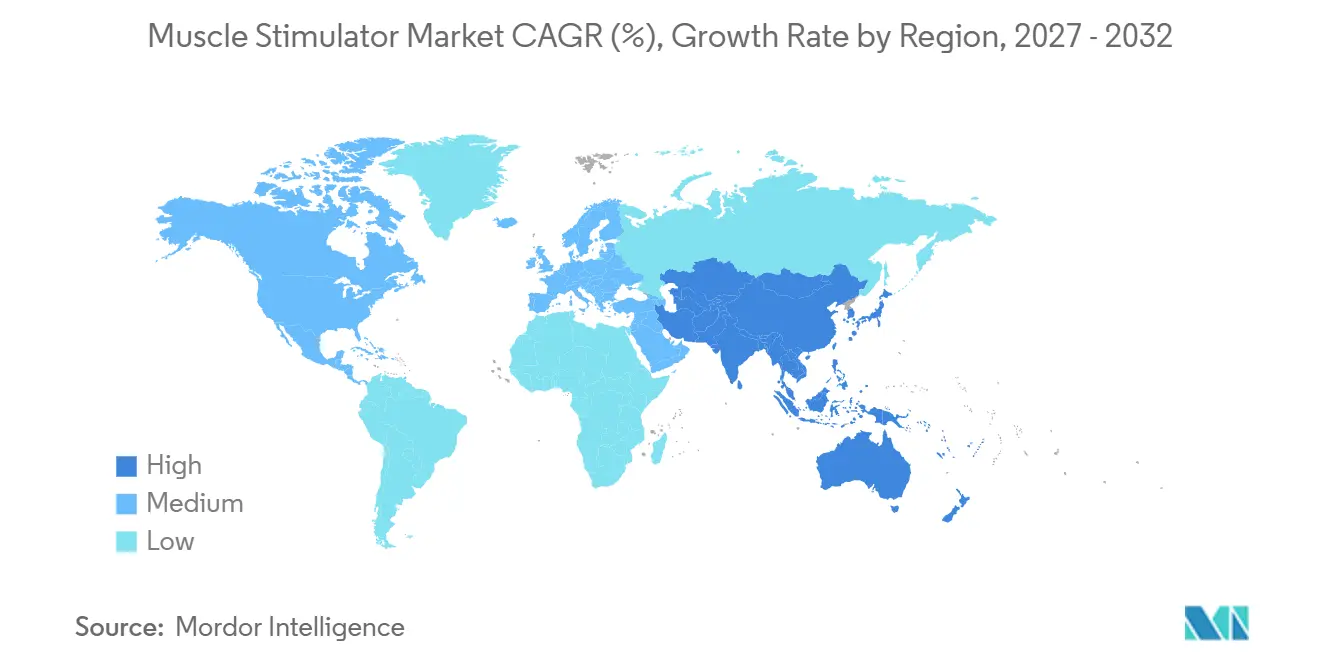
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
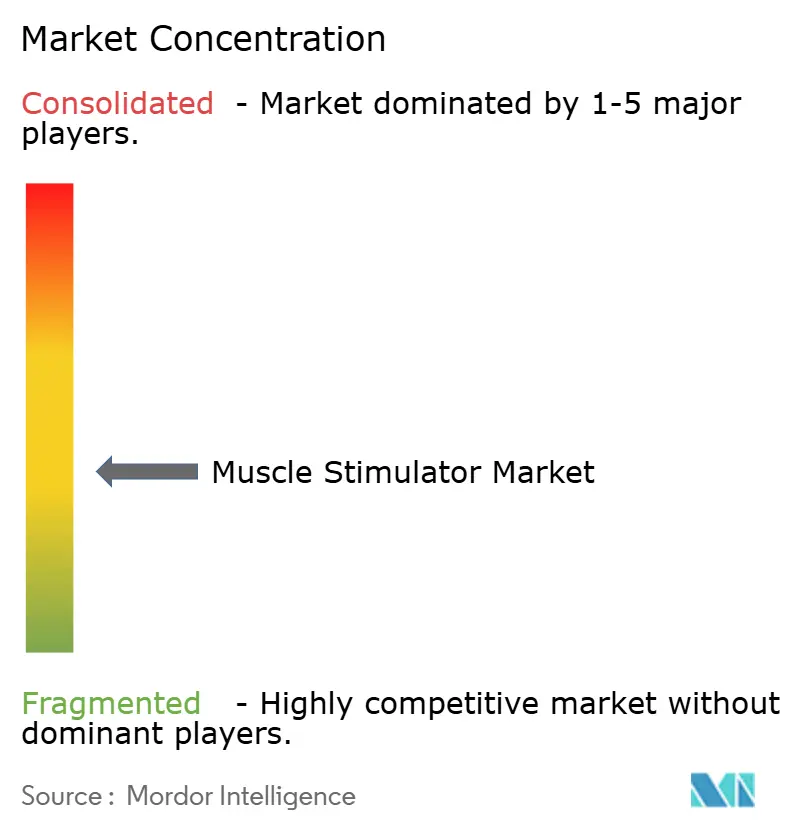
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des stimulateurs musculaires par Mordor Intelligence
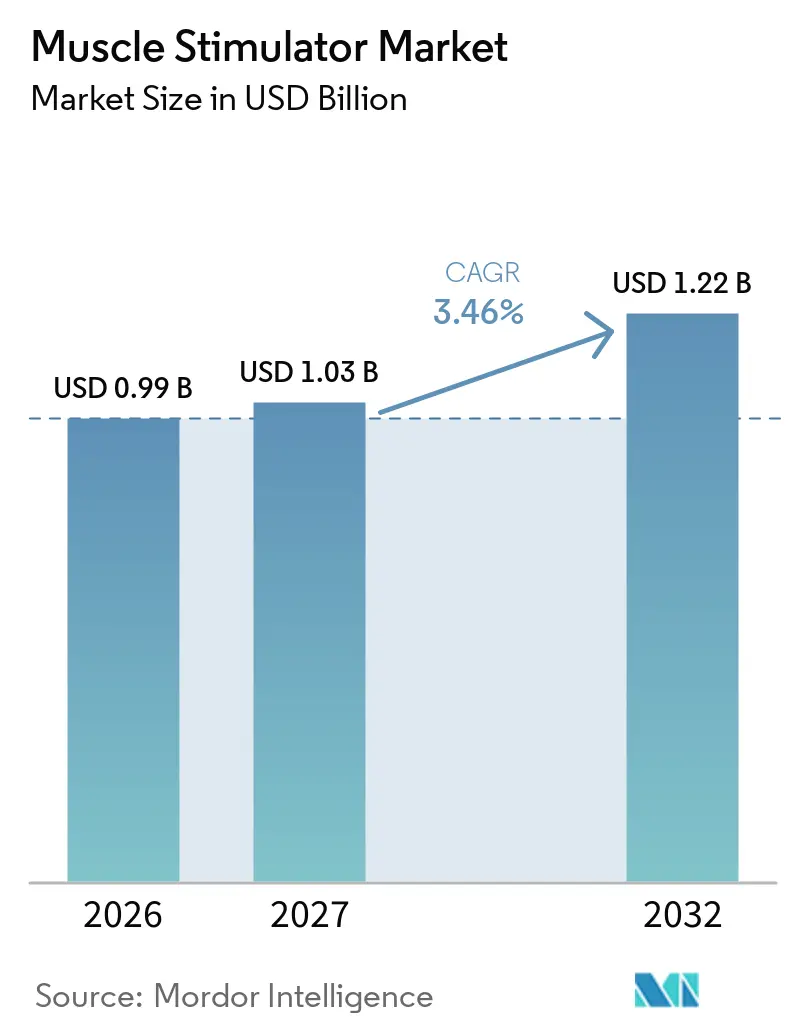
La taille du marché des stimulateurs musculaires devrait croître de 0,99 milliard USD en 2026 à 1,03 milliard USD en 2027 et devrait atteindre 1,22 milliard USD d'ici 2032, à un CAGR de 3,46 % sur la période 2027-2032. Cette expansion mesurée reflète une transition des équipements centrés sur les cliniques vers des dispositifs connectés orientés consommateurs, rendus possibles par l'électronique miniaturisée, les micro-batteries à longue durée de vie et les interfaces basées sur des applications. La demande est renforcée par la hausse mondiale des douleurs chroniques, la préférence croissante pour les soins non pharmacologiques et l'intégration croissante d'électrodes intelligentes avec des plateformes cloud permettant aux cliniciens d'ajuster les paramètres à distance. La croissance reste modérée car les règles de remboursement varient considérablement selon les pays, tandis que les procédures réglementaires en plusieurs étapes allongent le délai de mise sur le marché des nouveaux systèmes en boucle fermée et bioabsorbables. La dynamique concurrentielle s'intensifie à mesure que les marques d'électronique grand public entrent dans ce secteur, obligeant les fabricants de dispositifs établis à se différencier par des services numériques et des matériaux avancés.
Points clés du rapport
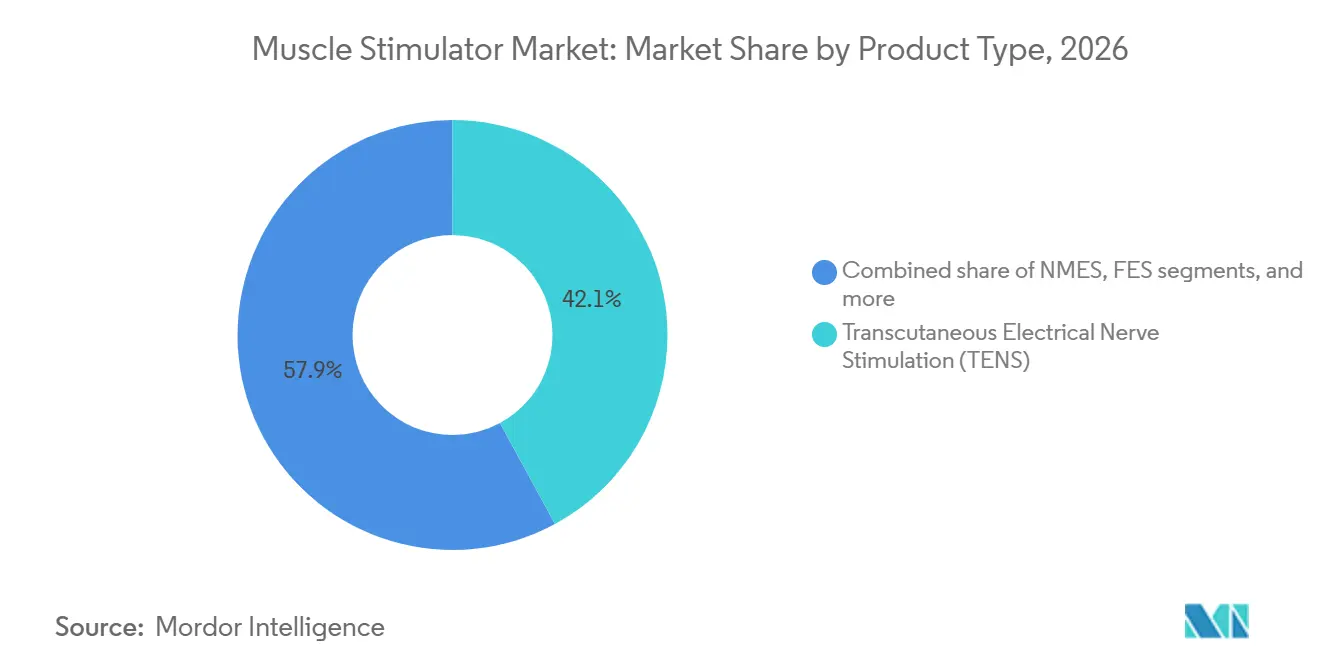
- Par type de produit, la Stimulation Électrique Nerveuse Transcutanée (TENS) a dominé avec une part de revenus de 42,10 % du marché des stimulateurs musculaires en 2026 ; la Stimulation Électrique Fonctionnelle (FES) devrait croître à un CAGR de 4,93 % jusqu'en 2032.
- Par modalité, les systèmes portables/de table ont détenu une part dominante de 63,70 % du marché des stimulateurs musculaires en 2026, tandis que les appareils portatifs devraient se développer à un CAGR de 4,12 % de 2027 à 2032.
- Par application, la gestion de la douleur a capté 58,05 % de la taille du marché des stimulateurs musculaires en 2026 ; la rééducation neurologique est positionnée pour le CAGR le plus élevé de 4,61 % jusqu'en 2032.
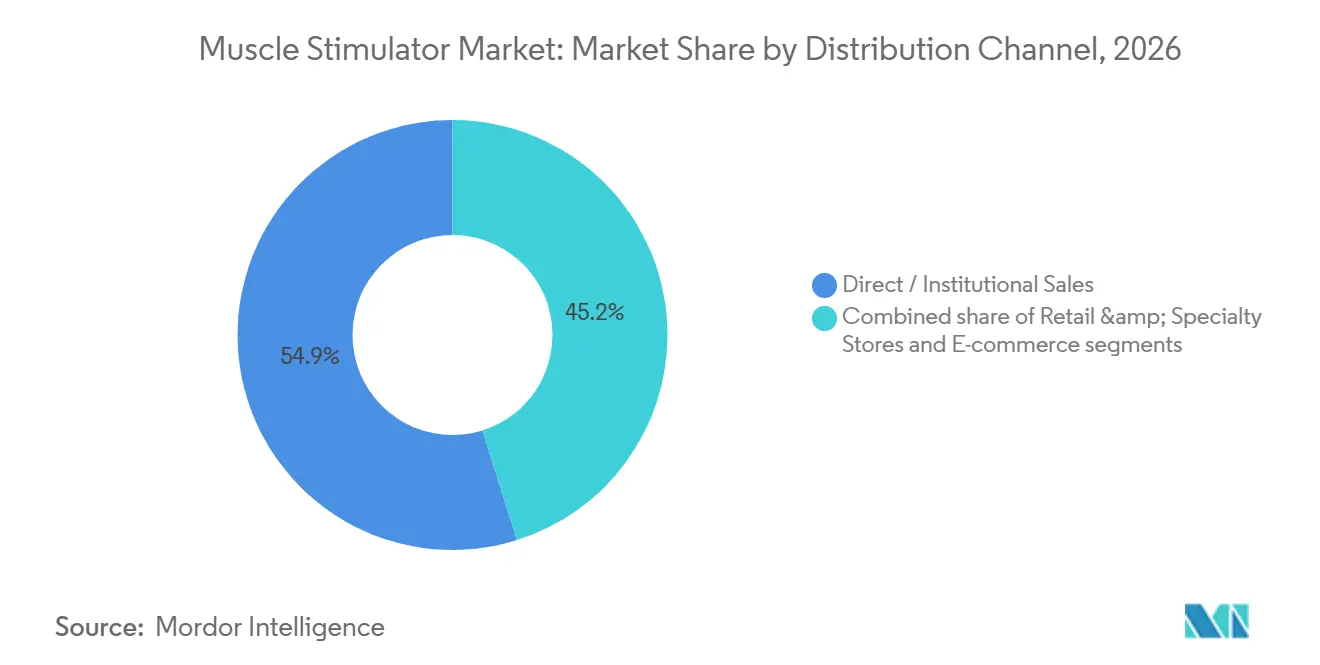
- Par canal de distribution, les ventes directes ou institutionnelles ont représenté 54,85 % des revenus de 2026, tandis que le commerce électronique devrait afficher un CAGR de 5,21 %.
- Par utilisateur final, les hôpitaux ont contribué à hauteur de 47,30 % de la demande de 2026 ; les environnements de soins à domicile progresseront à un CAGR de 5,09 % entre 2027 et 2032.
- Par géographie, l'Amérique du Nord a dominé avec 41,25 % des revenus de 2026 ; l'Asie-Pacifique enregistrera le CAGR le plus élevé de 4,68 % sur la période de prévision.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché des stimulateurs musculaires*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption des appareils à usage domestique à technologie numérique | 1.1% | Mondial, avec une pénétration plus forte en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Prévalence des douleurs chroniques liées à l'âge | 0.9% | Mondial, avec un impact plus élevé dans les régions à population vieillissante (Japon, Europe, Amérique du Nord) | Long terme (≥ 4 ans) |
| Intégration à la médecine du sport | 0.7% | Amérique du Nord, Europe et pays d'Asie-Pacifique à revenu élevé | Moyen terme (2-4 ans) |
| Protocoles thérapeutiques personnalisés pilotés par l'IA | 0.7% | Amérique du Nord, Europe et pays d'Asie-Pacifique à revenu élevé | Moyen terme (2-4 ans) |
| Compatibilité avec les objets connectés portables | 0.6% | Amérique du Nord, Europe et centres urbains en Asie-Pacifique | Court terme (≤ 2 ans) |
| Innovation en matière de batteries miniaturisées | 0.4% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption des appareils à usage domestique à technologie numérique
Les stimulateurs couplés aux smartphones, les tableaux de bord cloud et les protocoles supervisés à distance déplacent le traitement vers le domicile. Un essai a rapporté un taux d'adhésion de 84,17 %[1] parmi les survivants d'un AVC utilisant un programme de stimulation électrique fonctionnelle guidé par application, bien au-dessus des régimes en clinique uniquement. Des interfaces conviviales abaissent les barrières techniques, tandis que les projets pilotes de remboursement pour la physiothérapie à distance encouragent les assureurs à couvrir les appareils connectés. À mesure que les flux de données s'accumulent, les ajustements de dosage pilotés par algorithme personnalisent davantage la thérapie et réduisent les visites en clinique, renforçant la demande sur le marché des stimulateurs musculaires.
Prévalence des douleurs chroniques liées à l'âge
Les populations âgées de 65 ans et plus représentent désormais plus de 60 % des cas de douleurs chroniques, et les solutions non médicamenteuses sont de plus en plus privilégiées pour minimiser l'exposition aux opioïdes. La stimulation médullaire à haute fréquence a permis d'obtenir un soulagement de la douleur incrémental de 26,1 % pour les patients souffrant du COVID long[2], validant les modalités électriques dans les syndromes complexes. Le fardeau économique de la douleur — mesuré en dépenses de santé et en perte de productivité — pousse les payeurs publics et privés à soutenir la neuromodulation rentable, soutenant l'expansion régulière du marché des stimulateurs musculaires.
Intégration à la médecine du sport
Les équipes d'élite et les centres de rééducation intègrent la stimulation électrique neuromusculaire dans les programmes de prévention des blessures, de récupération de force post-chirurgicale et de performance. Des recherches financées par les Instituts nationaux de la santé[3] ont montré des gains substantiels de force quadricipitale après arthroplastie totale du genou lorsque la stimulation électrique neuromusculaire (NMES) était complétée par une rééducation standard. Les protocoles spécifiques au sport migrent vers les athlètes amateurs et les amateurs de fitness, élargissant la base de clientèle du marché des stimulateurs musculaires et incitant les fabricants d'appareils à affiner les facteurs de forme pour une utilisation pendant l'entraînement.
Compatibilité avec les objets connectés portables
L'intégration avec les objets connectés biométriques permet aux stimulateurs de s'auto-ajuster en utilisant la variabilité de la fréquence cardiaque, la saturation en oxygène musculaire ou l'impédance cutanée. Les conceptions en boucle fermée[4] réduisent les incidents de surstimulation qui affectent 58 % des utilisateurs d'appareils de stimulation médullaire (SCS) en boucle ouverte, prolongeant le confort des séances. Les objets connectés grand public intégrant des modules de stimulation étendent la portée au-delà des canaux cliniques et génèrent de grands ensembles de données qui alimentent l'amélioration future des algorithmes.
Analyse de l'impact des freins sur le marché des stimulateurs musculaires*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Preuves d'efficacité à long terme limitées | -0.6% | Mondial | Moyen terme (2-4 ans) |
| Risque de brûlures cutanées et d'irritation | -0.4% | Mondial | Court terme (≤ 2 ans) |
| Coût en capital élevé de la stimulation électrique fonctionnelle avancée | -0.3% | Marchés émergents en Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud | Moyen terme (2-4 ans) |
| Retards d'approbation réglementaire | -0.3% | Mondial, avec un impact plus élevé en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Preuves d'efficacité à long terme limitées
Les essais randomisés avec suivi pluriannuel restent rares, en particulier pour les plateformes plus récentes à modulation de largeur d'impulsion ou bioabsorbables. Une revue de 16 études sur le cyclisme avec stimulation électrique fonctionnelle pour les lésions de la moelle épinière a rapporté des résultats incohérents sur la spasticité, soulignant les lacunes méthodologiques. Sans preuves durables, les payeurs qualifient souvent les nouvelles indications d'expérimentales, freinant la demande à court terme malgré les autorisations de la FDA.
Risque de brûlures cutanées et d'irritation
Les électrodes transcutanées peuvent provoquer des irritations chez jusqu'à 25 % des utilisateurs. Les textiles secs à base de carbone et les hydrogels infusés à l'aloès atténuent les réactions, et les algorithmes intelligents de distribution du courant cartographient l'impédance cutanée pour éviter les points chauds, mais les utilisateurs à domicile à long terme restent méfiants. La sélection d'appareils pour les populations sensibles exige donc une surveillance clinicienne attentive, tempérant l'auto-administration généralisée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché des stimulateurs musculaires
Par type de produit :
la TENS maintient le leadership tandis que la FES s'accélèreLe segment TENS a généré 42,10 % des revenus de 2026 et bénéficie de décennies de familiarité clinique dans le soulagement de la douleur. Les protocoles à très haute fréquence prolongent désormais l'analgésie post-séance pour les douleurs neuropathiques, améliorant la satisfaction des patients. La FES, en expansion à un CAGR de 4,93 %, exploite la recherche sur la neuroplasticité pour restaurer les fonctions après un accident vasculaire cérébral et une lésion de la moelle épinière, favorisant la commercialisation dans les systèmes des membres supérieurs et inférieurs. La NMES reste essentielle dans le conditionnement musculaire, tandis que les appareils interférentiels maintiennent une niche pour le traitement des tissus profonds. Les stimulateurs à microcourant, bien que moins volumineux, suscitent de l'intérêt pour les applications de cicatrisation et de régénération cellulaire. La largeur d'impulsion optimisée par l'IA qui module la profondeur d'activation, avec une variance pouvant atteindre 21 fois, illustre la différenciation des produits au-delà du prix, soutenant une croissance à long terme au sein du marché des stimulateurs musculaires.
Les dynamiques d'adoption illustrent que les services de rééducation hospitaliers continuent d'acquérir des consoles multi-protocoles, tandis que les consommateurs se tournent vers des pads à usage unique intégrés à des applications de coaching mobile. Les fournisseurs segmentent donc leurs portefeuilles : une gamme cible la neuroréhabilitation à haute acuité avec détection en boucle fermée, et une autre se concentre sur le bien-être en vente libre. À mesure que les sutures méchanoélectriques bioabsorbables progressent dans les études précliniques, les fabricants anticipent des indications post-chirurgicales disruptives qui pourraient remodeler l'ordre concurrentiel du secteur des stimulateurs musculaires.

Par modalité :
les systèmes portables ancrent l'accès, les appareils portatifs se multiplientLes consoles portables de table ont détenu une part de revenus de 63,70 % en 2026, appréciées pour leurs sorties multicanaux adaptées aux services ambulatoires et aux cliniques satellites. La connectivité cloud télécharge les journaux d'utilisation vers les dossiers médicaux électroniques, aidant les prestataires à valider l'observance thérapeutique. Les réductions de facteur de forme de 30 à 40 % obtenues grâce à l'électronique de puissance compacte et aux dissipateurs thermiques efficaces facilitent le repositionnement de ces équipements dans les services, réduisant les temps d'inactivité et améliorant le retour sur capital.
Les stimulateurs portatifs, dont la progression est prévue à un CAGR de 4,12 %, étendent la thérapie aux salles de sport, aux domiciles et aux terrains sportifs. Les batteries à semi-conducteurs à longue durée de vie et les patchs à récupération d'énergie répondent aux frustrations passées liées à la recharge, tandis que la programmation Bluetooth réduit la complexité de la configuration. La recherche sur les systèmes piézoélectriques autoalimentés qui convertissent le mouvement biomécanique en courants thérapeutiques laisse entrevoir de futurs dispositifs sans fil. À mesure que ces innovations arrivent à maturité, elles élargissent la taille du marché des stimulateurs musculaires adressable pour les canaux de soins de proximité et grand public.
Par application :
la gestion de la douleur domine, la neuro-rééducation progresse fortementLa gestion de la douleur a capté 58,05 % de la demande de 2026, les cliniciens recherchant des modalités permettant de réduire le recours aux opioïdes. L'efficacité du TENS dans les douleurs post-opératoires, neuropathiques et liées au COVID long est de plus en plus documentée, incitant à des mises à jour des recommandations dans les sociétés de physiothérapie. La rééducation musculo-squelettique reste un sous-nœud de revenus majeur, les cliniques sportives intégrant la NMES pour accélérer les délais de retour au jeu. La stimulation couplée à la réalité virtuelle améliore l'engagement dans la thérapie de l'épaule et de la main, un facteur de différenciation émergent parmi les gammes de dispositifs.
La rééducation neurologique devrait afficher le CAGR le plus élevé de 4,61 % jusqu'en 2032. Les systèmes de marche FES adaptatifs qui ajustent le timing des impulsions en fonction des données de pression plantaire en temps réel améliorent la symétrie chez les survivants d'AVC, ouvrant un remboursement plus large pour l'assistance à la déambulation. La combinaison de la réalité virtuelle avec la FES améliore également la motivation et les gains neuroplastiques dans les protocoles des membres supérieurs. La croissance de ces indications fondées sur des preuves renforce la profondeur et la résilience du marché des stimulateurs musculaires.
Par canal de distribution :
les ventes institutionnelles prévalent, le commerce électronique s'accélèreLes achats institutionnels directs ont représenté 54,85 % des revenus de 2026. Les hôpitaux et les centres de rééducation préfèrent les formations groupées, les contrats de service et la tarification basée sur les volumes. Les récentes orientations du CMS remboursant la taVNS pour les douleurs lombaires chroniques ont soutenu les budgets d'investissement pour les gammes de neuromodulation dans les réseaux de soins intégrés. De plus, les paiements d'assurance par étapes, tels que 15 420 USD pour un dispositif de neuromodulation, signalent un renforcement de la confiance dans le remboursement, préservant la domination institutionnelle.
Les ventes en ligne, cependant, sont positionnées pour un CAGR de 5,21 %. Les consultations de télésanté autorisent désormais les stimulateurs sur ordonnance via des portails en ligne sécurisés, raccourcissant les délais de livraison et élargissant la portée vers les zones rurales. Les avis et le contenu généré par les utilisateurs renforcent la confiance des consommateurs, tandis que les abonnements d'électrodes et les applications mobiles créent des modèles de revenus récurrents. Les pharmacies de détail et les magasins spécialisés en sport continuent de servir les primo-acheteurs qui apprécient les essais en main propre, équilibrant le mix de canaux au sein du marché des stimulateurs musculaires.
Par utilisateur final :
les hôpitaux en tête, les soins à domicile en forte expansionLes hôpitaux ont généré 47,30 % des revenus de 2026, tirant parti d'une utilisation multispécialité, de l'anesthésiologie à l'orthopédie, pour justifier des consoles haut de gamme. Les modèles de rémunération à la performance encouragent la mobilisation précoce, et la stimulation électrique est intégrée dans les parcours chirurgicaux accélérés pour réduire la durée de séjour. Les données collectées en milieu hospitalier alimentent également des études de registre qui étayent les dossiers des payeurs, renforçant le volume en hospitalisation.
Les soins à domicile, le segment d'utilisateurs finaux à la croissance la plus rapide avec un CAGR de 5,09 %, bénéficient des évolutions politiques favorisant la récupération en ambulatoire et l'autogestion des patients. Des enquêtes révèlent que les personnes souffrant de lésions de la moelle épinière accordent la priorité au soulagement de la spasticité et au contrôle de la vessie, des résultats bien pris en charge par des unités FES à domicile adaptées. Les centres de physiothérapie restent essentiels pour les régimes à forte intensité de compétences, tandis que les cliniques sportives développent des offres premium intégrant la stimulation d'échauffement pré-événement et de récupération post-événement. Les segments plus petits tels que les établissements de soins de longue durée adoptent des dispositifs combinant stimulation et analyses de prévention des chutes, élargissant le marché global des stimulateurs musculaires.
Analyse géographique
Marché des stimulateurs musculaires en Amérique du Nord
L'Amérique du Nord a dominé avec 41,25 % des revenus de 2026, grâce à une couverture d'assurance étendue, une prévalence élevée des douleurs chroniques et une adoption rapide des stimulateurs médullaires en boucle fermée. Aux États-Unis, les premiers paiements d'assurance pour les dispositifs de neuromodulation portables établissent des références de remboursement qui se répercutent sur les assureurs privés. Le système universel du Canada soutient l'adoption en clinique, tandis que le Mexique tire parti du tourisme médical transfrontalier pour les procédures de traitement de la douleur, renforçant collectivement le marché des stimulateurs musculaires.
Marché des stimulateurs musculaires en Asie-Pacifique
L'Asie-Pacifique devrait afficher le CAGR le plus rapide de 4,68 % jusqu'en 2032, portée par les investissements dans les infrastructures et le vieillissement démographique. La Chine et l'Inde accordent la priorité aux soins non pharmacologiques de la douleur dans les directives nationales, stimulant les achats par les hôpitaux publics et les chaînes de bien-être privées. Le Japon est en tête de l'adoption des dispositifs de neuroréhabilitation, les assureurs couvrant la FES avancée pour la mobilité post-AVC. Les fabricants sous contrat de Corée du Sud approvisionnent les marques mondiales, tandis que les entreprises nationales lancent des dispositifs portables discrets pour l'usage gériatrique à domicile, élargissant la taille du marché des stimulateurs musculaires dans toute la région.
Marché des stimulateurs musculaires en EMEA et en Amérique du Sud
L'Europe maintient une part robuste grâce à des achats rigoureux fondés sur des données probantes en Allemagne, au Royaume-Uni et dans les pays nordiques. La réglementation paneuropéenne sur les dispositifs médicaux exige une surveillance rigoureuse après commercialisation, poussant les fournisseurs à mettre en place des registres paneuropéens qui valident les résultats. Les pays d'Europe centrale et orientale mobilisent les fonds structurels de l'UE pour moderniser les centres de rééducation, élargissant ainsi les bases d'installation. Par ailleurs, le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud progressent à partir de niveaux de départ faibles, avec des CAGR projetés respectivement à 3,98 % et 3,75 %. Les cliniques orthopédiques du Brésil adoptent la stimulation neuromusculaire électrique pour la rééducation post-arthroplastie, tandis que les hôpitaux du Conseil de coopération du Golfe déploient des unités de neurostimulation haut de gamme dans le cadre d'initiatives de tourisme médical. Les centres urbains émergents de ces régions continuent d'apporter des volumes supplémentaires au marché mondial des stimulateurs musculaires.
Paysage réglementaire
Aux États-Unis, les stimulateurs musculaires électriques destinés à un usage médical sont réglementés par la FDA en tant que dispositifs de Classe II en vertu du 21 CFR 890.5850, et ils suivent généralement la voie du 510(k). Les normes consensuelles reconnues par la FDA pour la sécurité électrique et la performance essentielle incluent la norme IEC 60601-2-10 Édition 2.2 (2023-01), la FDA autorisant les déclarations de conformité à l'Édition 2.1 (2016-04) jusqu'au 2 juillet 2028, ce qui permet des mises à jour progressives des dossiers techniques sur les lignes de produits déjà installées.
Paysage concurrentiel
Le marché des stimulateurs musculaires est modérément fragmenté, avec des fournisseurs médico-techniques diversifiés à l'échelle mondiale, des spécialistes de niche en neuro-stimulation et des entreprises d'électronique grand public agiles qui se disputent des parts. Les acteurs de premier plan se concentrent sur des plateformes complètes couvrant la douleur, la neuro-rééducation et l'incontinence, associant souvent le matériel à des tableaux de bord d'analyse basés sur l'abonnement. Les innovateurs de niveau intermédiaire poursuivent la personnalisation des formes d'onde améliorée par l'IA, tandis que les start-ups exploitent les électrodes imprimées flexibles et les matériaux biodégradables pour se différencier.
Les partenariats stratégiques foisonnent : les sociétés d'appareils s'associent à des prestataires de télésanté pour regrouper le coaching virtuel ; les développeurs de batteries co-conçoivent des cellules ultra-minces pour les vêtements intelligents ; les franchises sportives pilotent des flux de données de performance dans l'application pour affiner les algorithmes d'entraînement. Les lancements de stimulateurs médullaires en boucle fermée marquent un changement pivot vers des systèmes autonomes réactifs aux patients, répondant aux résultats d'enquêtes indiquant que 58 % des utilisateurs en boucle ouverte font face à une surstimulation. Les fibres méchanoélectriques bioabsorbables capables de convertir le mouvement en thérapie électrique au site chirurgical illustrent la convergence entre la science des matériaux et la neuromodulation, ouvrant des indications de niche dans la récupération chirurgicale.
Les barrières à l'entrée sur le marché s'assouplissent dans les segments grand public, mais les voies de qualité clinique restent exigeantes en raison des exigences de sécurité et de données. Par conséquent, des portefeuilles à double marque émergent : une unité médicale homologuée de classe II pour les douleurs chroniques, et un coussin de récupération musculaire en vente libre pour le fitness. Les entreprises établies exploitent leur échelle pour sécuriser l'approvisionnement en composants et l'expertise réglementaire, tandis que les nouveaux entrants s'appuient sur le financement participatif et le marketing d'influence pour toucher directement les consommateurs. À mesure que les preuves s'accumulent et que les payeurs récompensent les soins basés sur les résultats, l'avantage concurrentiel dépendra de plus en plus d'écosystèmes intégrés combinant un matériel adaptatif, des analyses en temps réel et une conception centrée sur l'utilisateur à travers le marché des stimulateurs musculaires.
Leaders du secteur des stimulateurs musculaires
-
Beurer
-
EMS Physio Ltd
-
Enovis (DJO, LLC)
-
NeuroMetrix, Inc
-
Zynex Medical
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Stimulateurs Musculaires Entreprises couvertes dans ce rapport
- Abbott Laboratories
- AxioBionics
- Beurer
- BioMedical Life Systems
- BTL
- Chattanooga (DJO)
- Compex
- EMS Physio
- Enovis Corporation
- GAMA Healthcare
- Globus Corporation
- Ito Physiotherapy & Rehabilitation
- Liberate Medical
- Mettler Electronics
- NeuroMetrix
- OG Wellness Technologies
- OMRON
- Restorative Therapies
- RS Medical
- Tone-A-Matic
- Zimmer MedizinSysteme
- Zynex Medical
Opportunités de marché et perspectives d'avenir
La neuroréhabilitation se distingue comme un espace vierge pour des systèmes de stimulation externe différenciés associant preuves cliniques et administration à domicile, notamment pour les déficits fonctionnels liés à la marche et à l'accident vasculaire cérébral. En juin 2026, Bioness Medical a obtenu l'autorisation 510(k) de la FDA pour son système PoNS destiné au déficit dynamique de la marche dû aux séquelles chroniques d'un AVC, appuyée par un programme clinique portant sur 159 patients répartis dans 10 centres d'excellence. Cela indique l'existence d'une voie réglementaire active pour des revendications de neuromodulation spécifiques à une indication, allant au-delà de la simple TENS analgésique de masse.
Les feuilles de route technologiques laissent également place à des modalités de stimulation miniaturisées, alimentées sans fil et dissolvables, réduisant les contraintes de câblage et les procédures de retrait après usage. En 2026, des chercheurs ont présenté un système de stimulation électrique bioresorbable et alimenté sans fil qui se dissout après le traitement, tandis que des travaux connexes ont décrit des patchs sans batterie, alimentés par ultrasons, destinés à la rééducation des membres, ainsi que des concepts biodégradables et autoalimentés pour la réparation musculaire. Ensemble, ces avancées élargissent les possibilités de suivi à distance et de suivi de l'observance pour la stimulation musculaire externe.
Développements récents du secteur sur le marché des stimulateurs musculaires
- Mars 2026 : Beurer a élargi l'accès aux États-Unis à sa gamme de soulagement de la douleur sans médicament conçue en Allemagne, couvrant les dispositifs TENS et EMS, renforçant ainsi la portée des canaux grand public pour l'électrothérapie à domicile. Cette initiative a consolidé la disponibilité de solutions de stimulation de marque sur un marché où l'adoption du commerce électronique et de la vente au détail progresse parallèlement à la préférence pour les soins non pharmacologiques.
- Avril 2025 : Abbott a lancé un système d'administration de nouvelle génération pour son neurostimulateur DRG Proclaim, conçu pour améliorer la précision du placement des électrodes dans le traitement du syndrome douloureux régional complexe. Cette amélioration favorise la constance procédurale et peut renforcer l'adoption par les cliniciens dans les parcours de douleur à forte acuité, où la performance des dispositifs et le flux de travail sont des critères d'achat déterminants.
- Avril 2024 : Medtronic a obtenu l'approbation de la FDA pour Inceptiv, son premier stimulateur de la moelle épinière rechargeable en boucle fermée, capable de détecter les PCEA et d'ajuster automatiquement la thérapie en temps réel. La capacité en boucle fermée différencie les plateformes de neuromodulation haut de gamme, alors que les payeurs et les prestataires examinent de près les résultats cliniques et les problèmes de confort liés à la surstimulation.
Marché des Stimulateurs Musculaires Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché couvre les dispositifs de stimulation musculaire externes alimentés électriquement qui délivrent un courant contrôlé via des électrodes pour activer les muscles squelettiques ou les nerfs associés à des fins de soulagement de la douleur, de rééducation ou de soutien à la performance dans des environnements cliniques et à domicile.
Exclusions du périmètre : Nous excluons les neurostimulateurs implantables, les systèmes d'ablation par radiofréquence et les dispositifs EMS purement cosmétiques.
Aperçu de la Segmentation
- Par type de produit
- Stimulation électrique neuromusculaire (NMES)
- Stimulation électrique fonctionnelle (FES)
- Stimulation électrique transcutanée des nerfs (TENS)
- Interférentielle (IF)
- Stimulateur électrique neuromusculaire à microcourant
- Autres produits
- Par modalité
- Appareils portatifs
- Systèmes portables/de table
- Par application
- Gestion de la douleur
- Troubles musculosquelettiques
- Rééducation neurologique
- Autres applications
- Par canal de distribution
- Ventes directes/institutionnelles
- Vente au détail et magasins spécialisés
- Commerce électronique
- Par utilisateur final
- Hôpitaux
- Centres de physiothérapie et de rééducation
- Cliniques sportives
- Soins à domicile
- Autres utilisateurs finaux
- Par géographie (valeur)
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour construire la structure de base du modèle et maintenir la cohérence des hypothèses entre les régions. Nous nous sommes principalement appuyés sur des statistiques de santé publique et des sources de contexte pour les dispositifs médicaux, telles que les indicateurs de santé du CDC/NCHS, la littérature clinique des NIH et de PubMed, et les références sur la charge de morbidité de l'OMS, afin de comprendre les signaux de demande lis aux besoins en matière de douleur et de rééducation.
Pour ancrer le côté offre, nous avons examiné des sources telles que les bases de données de dispositifs de la FDA américaine et les communications de sécurité, ainsi que le contexte commercial et des expéditions en utilisant les statistiques douanières et commerciales là où cela était pertinent. Nous avons également utilisé des rapports annuels d'entreprises, des présentations aux investisseurs et des publications réputées pour saisir les changements de positionnement des produits, les évolutions de distribution et les orientations tarifaires. Dans quelques cas, nous avons utilisé des données financières d'entreprises payantes, des abonnements à des services de renseignement et une base de données de brevets pour confirmer les changements de propriété et le calendrier des tendances technologiques. Les sources documentaires listées ici sont uniquement illustratives, et de nombreuses autres références publiques ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les entretiens primaires se sont concentrés sur la validation de ce que les sources documentaires ne pouvaient pas répondre pleinement, notamment la manière dont les dispositifs sont utilisés et achetés dans différents contextes de soins. Nous avons échangé avec un panel équilibré de cliniciens, de professionnels de la physiothérapie et de la rééducation, de contacts côté distribution et de spécialistes produits dans les principales régions pour confirmer les schémas d'adoption, les fourchettes de prix typiques et la façon dont la demande évolue entre l'usage en clinique et l'usage à domicile.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux : 17 % | APAC : 44 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 33 % |
| Acteurs plus petits : 17 % | Managers : 44 % | Amériques : 23 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante du bassin de demande qui relie l'utilisation en rééducation et en gestion de la douleur à la base installée adressable de points de prestation de soins et à l'adoption des soins à domicile. À partir de là, nous avons converti l'activité en valeur en appliquant un mix de dispositifs réaliste et des fourchettes de prix de vente moyens (ASP), qui ont été testés sous contrainte à l'aide des retours d'entretiens.
Les données utilisées dans le modèle comprennent la part des parcours thérapeutiques où l'électrostimulation est couramment prescrite, la répartition entre la consommation en clinique et à domicile, les cycles de remplacement moyens pour les appareils portables et les accessoires, les schémas de remboursement régionaux ou de paiement direct qui influencent le comportement d'achat, et les fourchettes de prix par facteur de forme (portatif, portable et de table). Lorsque les données publiques étaient insuffisantes, les lacunes ont été traitées avec des fourchettes conservatrices, puis réduites par triangulation de plusieurs points de vue issus des entretiens.
Pour les prévisions, une analyse de scénarios a été utilisée afin que les perspectives reflètent comment les évolutions des préférences de traitement, la pénétration des soins à domicile et la progression des prix pourraient évoluer conjointement dans le temps. Les résultats ont été corroborés par des approximations ascendantes sélectives, telles que l'ASP échantillonné multiplié par les volumes unitaires estimés issus des vérifications des canaux, et un examen de la vraisemblance côté fournisseur pour s'assurer que les totaux restaient pratiques.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée par étapes afin que les chiffres finaux ne soient pas déterminés par une seule hypothèse. Nous comparons les résultats avec des signaux indépendants tels que l'activité réglementaire des dispositifs, la direction de l'adoption clinique discutée par les experts, et des vérifications de cohérence entre les régions et les contextes de soins, puis les sauts inhabituels sont examinés avant validation.
Lorsqu'un écart est trop important pour être expliqué par les données d'entrée, nous revérifions les facteurs sous-jacents et, si nécessaire, recontactons les sources pour confirmer si un changement de prix ou d'adoption est réel. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des changements de politique majeurs ou des transitions technologiques notables. Avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vue la plus actuelle basée sur les derniers signaux disponibles.
Estimation du Marché des Stimulateurs Musculaires par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les chiffres de marché publiés pour les stimulateurs musculaires peuvent différer même lorsqu'ils semblent couvrir la même catégorie de dispositifs. L'écart provient généralement de ce qui est inclus dans le périmètre du produit, de l'année traitée comme base et de la façon dont les prix et l'adoption sont traduits en revenus.
Les principaux facteurs à l'origine des écarts sont généralement de savoir si les systèmes de stimulation implantables sont intégrés dans le total, si les dispositifs EMS de bien-être sont comptabilisés, et comment les achats cliniques par rapport aux achats à usage domestique sont pondérés. Des différences apparaissent également lorsqu'une estimation applique une courbe d'ASP mondiale unique, ou lorsque le calendrier de conversion des devises et la cadence de mise à jour ne sont pas alignés sur les récentes évolutions tarifaires.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 0,96 milliard USD (2025) | |
| Cabinet de Conseil Mondial A | 0,79 milliard USD (2023) | Cette estimation est ancrée à une année de base antérieure et peut être inférieure si elle applique des moyennes historiques plus larges pour les prix, et si elle ne reflète pas pleinement le récent changement de mix vers les appareils portables à usage domestique dans certaines régions. |
| Éditeur Sectoriel B | 0,71 milliard USD (2024) | Le total peut être réduit lorsque le périmètre est limité aux dispositifs de stimulation thérapeutique de base et à une couverture de canaux plus étroite, et lorsque la demande de remplacement liée aux accessoires n'est pas explicitement modélisée dans la construction des revenus. |
Le tableau montre une fourchette claire autour du milieu des années 2020. Dans le modèle Mordor Intelligence, les revenus sont comptabilisés uniquement pour les dispositifs de stimulation externes utilisés pour le soulagement de la douleur, la rééducation ou le soutien à la performance, les neurostimulateurs implantables et les dispositifs EMS purement cosmétiques étant maintenus hors périmètre. Cette séparation ancre l'estimation à un bassin de demande observable et à une logique de tarification reproductible.
Questions clés auxquelles le rapport répond
Comment la miniaturisation façonne-t-elle les stimulateurs musculaires de nouvelle génération ?
Les avancées en matière de batteries compactes et d'électronique basse consommation permettent des conceptions plus légères et portables que les patients peuvent utiliser lors des activités quotidiennes ou de l'entraînement sportif sans supervision clinique.
Pourquoi les programmes de médecine sportive intègrent-ils de plus en plus la stimulation électrique neuromusculaire ?
Les entraîneurs sportifs déploient des protocoles de stimulation pour accélérer la récupération musculaire après une blessure et maintenir la condition musculaire pendant l'immobilisation, raccourcissant ainsi les délais de retour au jeu.
Comment les politiques de remboursement évoluent-elles pour les dispositifs de stimulation électrique à usage domestique ?
Les assureurs commencent à émettre des couvertures spécifiques aux indications, comme pour les douleurs lombaires chroniques, une fois que les fabricants fournissent des preuves de bénéfice clinique et des garanties de télésurveillance.
Quel obstacle technologique limite encore l'adoption grand public des stimulateurs transcutanés ?
L'irritation cutanée et le risque de brûlure liés aux électrodes en hydrogel conventionnelles continuent de décourager l'utilisation à long terme, incitant la R&D à développer des électrodes sèches intégrées dans des textiles et des algorithmes adaptatifs de distribution du courant.
Comment les données générées par les stimulateurs connectés bénéficient-elles aux cliniciens ?
Les journaux d'utilisation synchronisés dans le cloud et les scores de symptômes donnent aux thérapeutes un aperçu objectif de l'observance et de la réponse, permettant un ajustement rapide des formes d'onde et de la fréquence des séances pour chaque patient.
Comment les données générées par les stimulateurs connectés bénéficient-elles aux cliniciens ?
Les journaux d'utilisation synchronisés dans le cloud et les scores de symptômes donnent aux thérapeutes un aperçu objectif de l'adhésion et de la réponse, permettant un ajustement rapide des formes d'onde et de la fréquence des séances pour chaque patient.