
Taille et part du marché du gaming MMORPG
Analyse du marché du gaming MMORPG par Mordor Intelligence
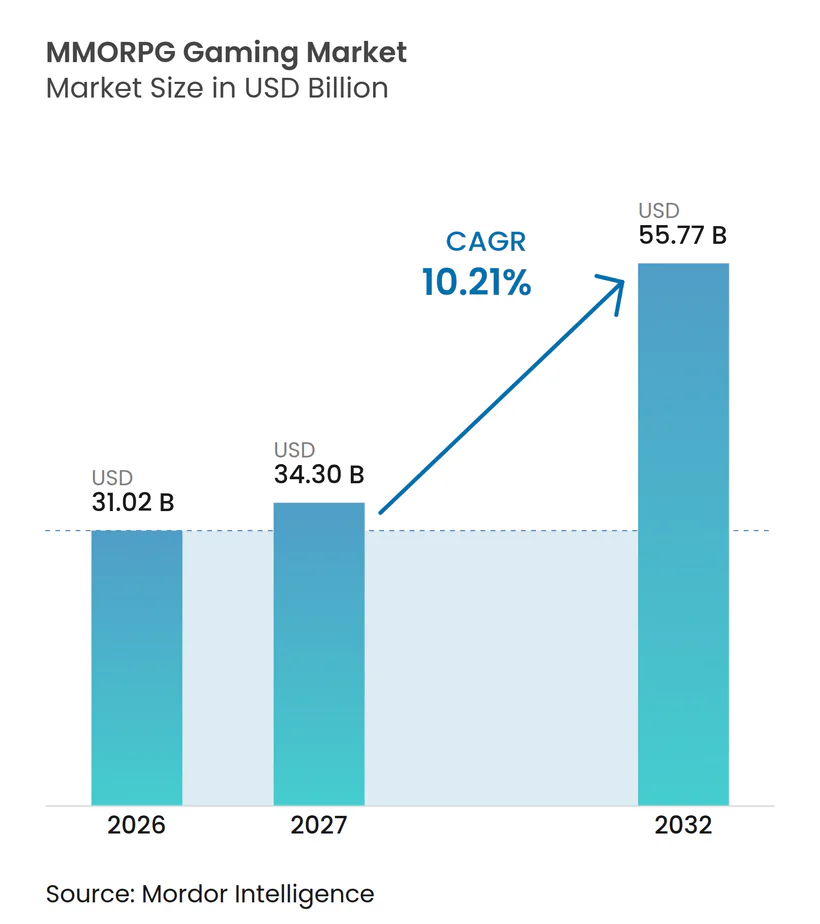
La taille du marché du jeu MMORPG devrait s'étendre de 31,02 milliards USD en 2026 et 34,3 milliards USD en 2027 à 55,77 milliards USD d'ici 2032, enregistrant un CAGR de 10,21 % entre 2027 et 2032.
L'amélioration de l'accès à Internet en Indonésie et la disponibilité des jeux mobiles élargissent l'audience potentielle, tandis que les services multiplateformes préservent la continuité entre les appareils. Les éditeurs renouvellent les franchises connues et proposent des contenus saisonniers optionnels pour donner aux audiences de nouvelles raisons de participer et de payer. L'avantage commercial provient de l'extension de la durée de vie utile d'un univers tout en proposant des achats distincts en son sein. Les engagements de production de contenu et la fraude peuvent néanmoins raccourcir la période pendant laquelle les éditeurs récupèrent leur investissement dans chaque univers. L'expansion dépend donc de la conversion d'un accès plus large en participation payante répétée, sans permettre aux coûts de service ou aux économies de jeu perturbées d'absorber les revenus supplémentaires.
Principaux enseignements du rapport
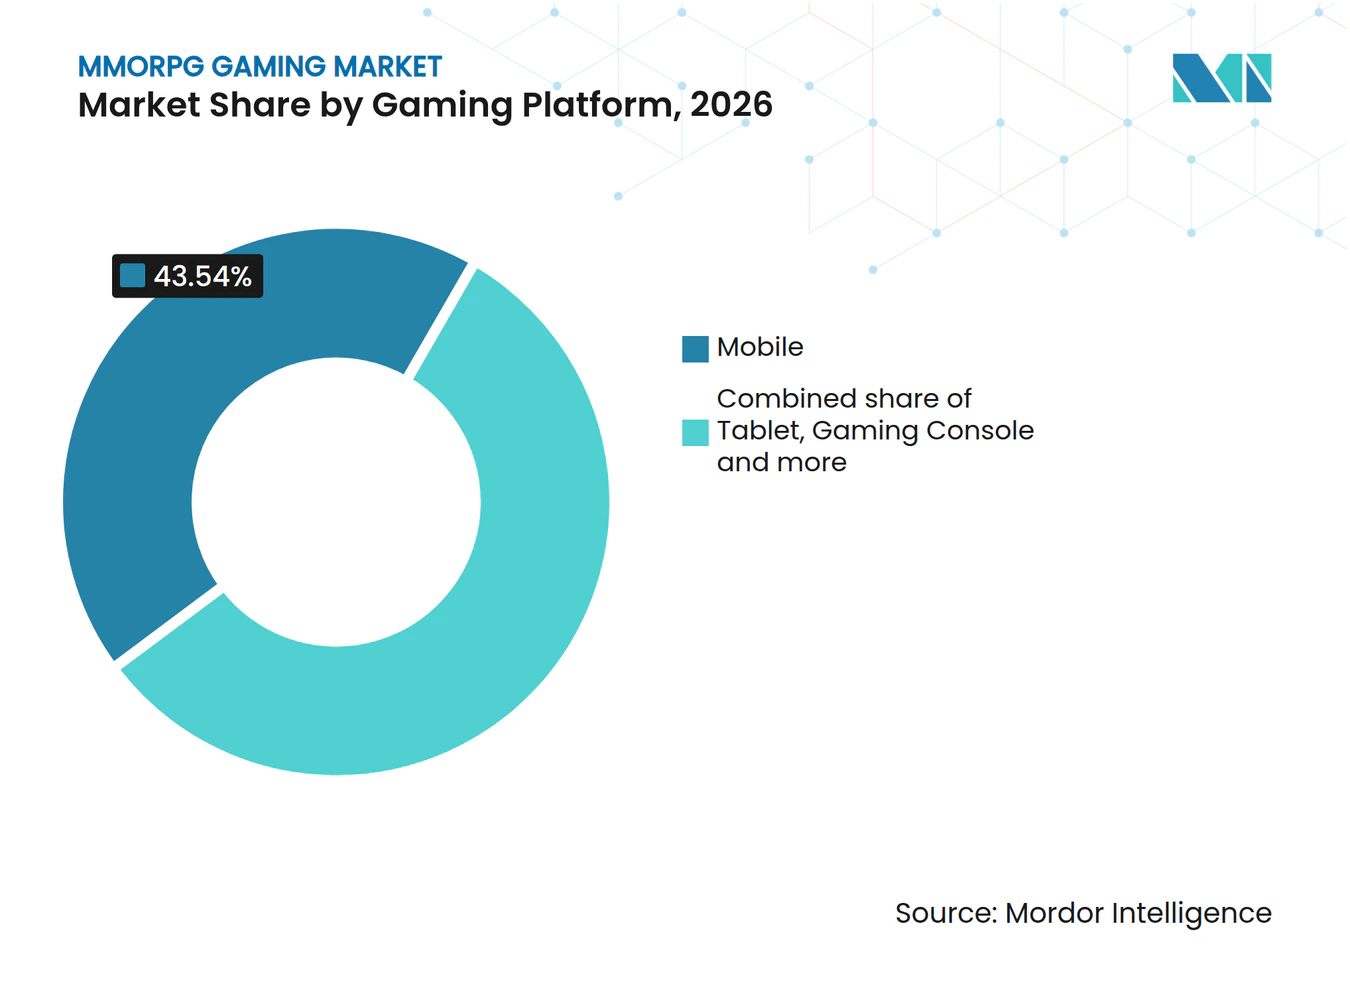
- Par plateforme de jeu, le mobile a dominé avec une part de marché du jeu MMORPG de 43,54 % en 2026 et devrait connaître la croissance la plus rapide, avec un CAGR de 10,86 % entre 2027 et 2032.
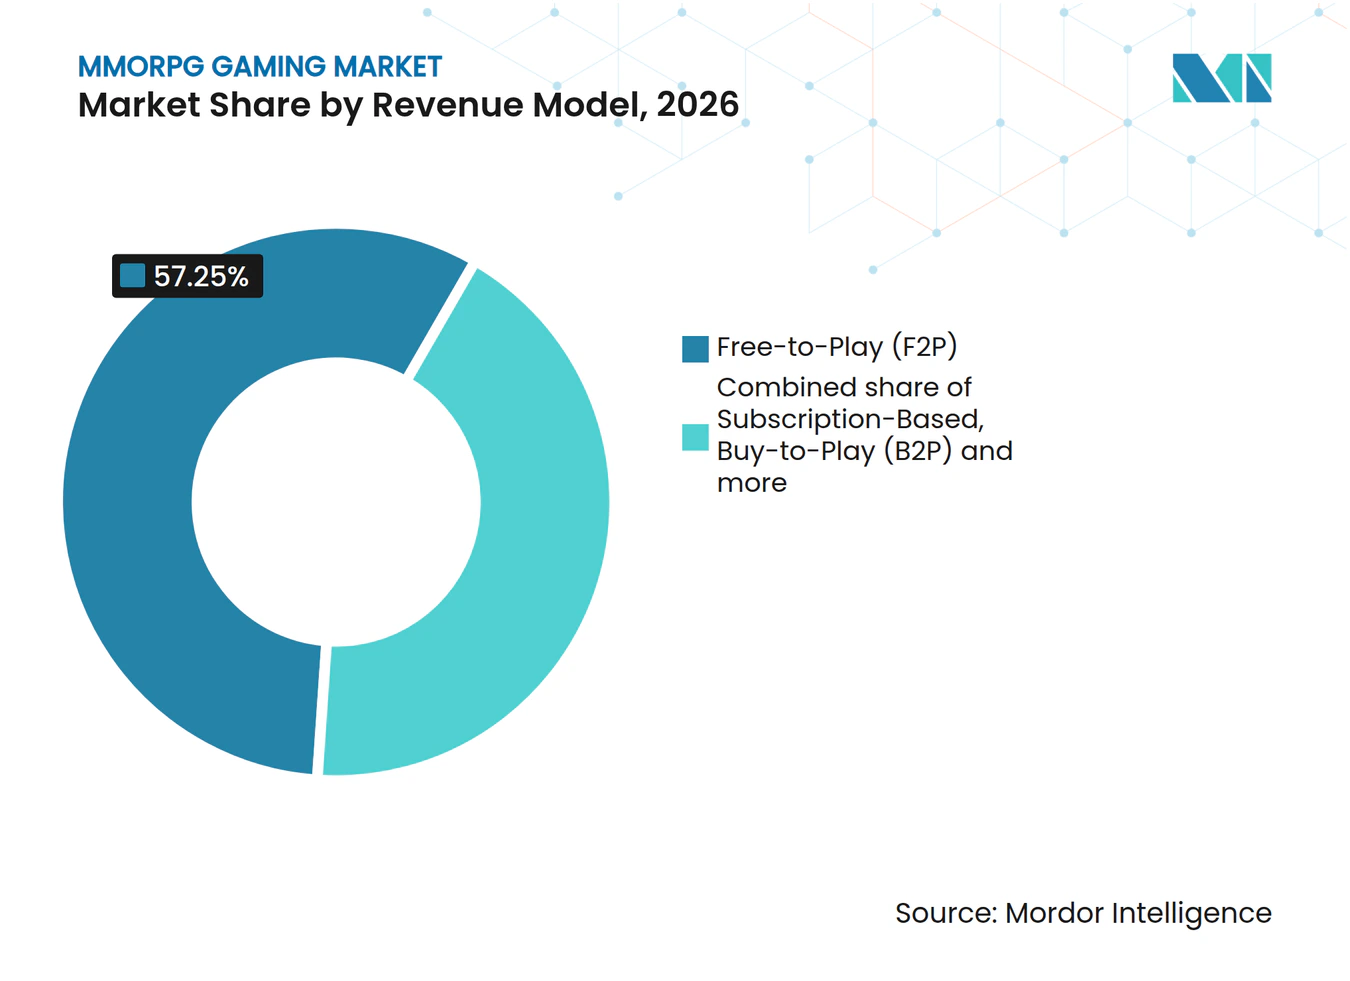
- Parmi les modèles de revenus, les jeux free-to-play (F2P) ont dominé avec une part de 57,25 % de la taille du marché du jeu MMORPG en 2026, tandis que le segment hybride et season pass devrait connaître la croissance la plus rapide, avec un CAGR de 11 % entre 2027 et 2032.
- Parmi les types de jeux, les jeux de type parc à thème / axés sur les quêtes ont dominé avec une part de 41,24 % en 2026, et les jeux centrés sur le PvP devraient connaître la croissance la plus rapide, avec un CAGR de 10,4 % entre 2027 et 2032.
- Par groupe d'âge, les joueurs âgés de 18 à 34 ans détenaient la plus grande part à 48,04 % en 2026, tandis que ceux de moins de 18 ans devraient connaître la croissance la plus rapide, avec un CAGR de 10,8 % entre 2027 et 2032.
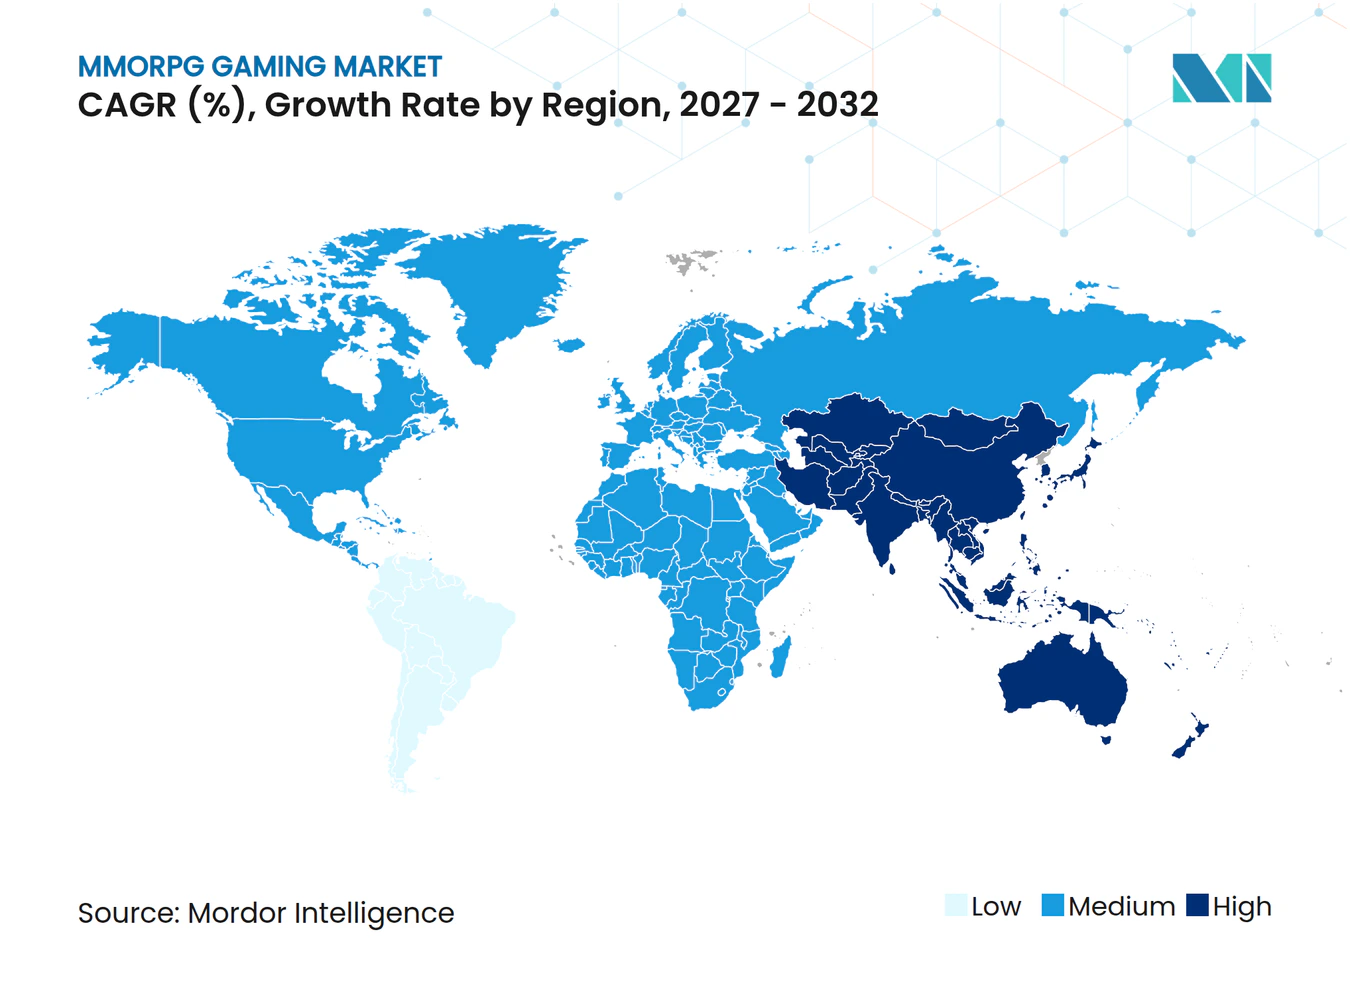
- Sur le plan géographique, l'Amérique du Nord a dominé avec une part de 39,09 % en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide, avec un CAGR de 10,6 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénétration rapide des smartphones et d'Internet dans les marchés émergents | +4.5% | Indonésie, Thaïlande, Philippines, Malaisie et Singapour | Moyen terme (2-4 ans) |
| Avancées technologiques dans le cloud gaming et la 5G | +1.2% | Amérique du Nord, Europe et Brésil | Moyen terme (2-4 ans) |
| Succès de la monétisation en jeu et des micro-transactions | +4.2% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Jeu multiplateforme et connectivité sociale | +3.1% | Amérique du Nord, Europe, Brésil et Australie | Court terme (≤ 2 ans) |
| Économies virtuelles appartenant aux joueurs basées sur la blockchain | +0.3% | Amérique du Nord et Amérique latine | Moyen terme (2-4 ans) |
| Programmes de développement de l'esports soutenus par les gouvernements | +0.2% | Amérique du Nord et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénétration rapide des smartphones et d'internet dans les marchés émergents
L'expansion d'Internet peut créer une demande pour les MMORPG lorsque les joueurs nouvellement connectés disposent d'un service de jeu commercial disponible sur leur territoire. L'association des fournisseurs de services Internet d'Indonésie, APJII, a rapporté que la pénétration d'Internet est passée de 79,5 % en 2024 à 81,72 % en 2026.[1] NCV Games a lancé Lineage2M pour mobile et PC en Indonésie, en Thaïlande, aux Philippines, en Malaisie et à Singapour le 20 mai 2025. NCSOFT Corporation a développé le jeu, et VNGGames en était le partenaire régional. Une population connectée en expansion offre aux éditeurs un plus grand vivier à adresser, tandis que les lancements régionaux fournissent des univers réels dans lesquels ces utilisateurs peuvent entrer. La couverture territoriale des lancements importe donc autant que la pénétration globale d'Internet, car un joueur nouvellement connecté ne devient client que là où un éditeur a lancé le jeu.
Avancées technologiques dans le cloud gaming et la 5G
La diffusion en nuage peut élargir l'accès aux MMORPG lorsque les exigences d'installation locale restreignent les appareils qu'un joueur peut utiliser. En mars 2025, WEMADE Next a conclu un accord avec NVIDIA pour apporter MIR5, un MMORPG PC en monde ouvert alors en développement, sur GeForce NOW.[2] WEMADE Next est une filiale de WEMADE, tandis que NVIDIA fournit la plateforme de diffusion en continu. L'accord couvrait également le marketing conjoint, notamment la publicité et les promotions de récompenses, reliant la coopération en matière de distribution aux efforts pour atteindre les joueurs du monde entier. Dans le cadre de cet accord, la diffusion en continu étendrait l'accès potentiel aux joueurs dont les appareils ne peuvent pas installer le MMORPG PC, faisant du service de NVIDIA la voie d'entrée plutôt que l'installation locale.
Succès de la monétisation en jeu et des micro-transactions
La monétisation en jeu élargit les revenus des MMORPG en donnant aux opérateurs davantage de décisions relatives au contenu payant au sein d'un même univers persistant. Pour un service free-to-play, les leviers commerciaux sont la fraction des joueurs qui paient, la fréquence de leurs achats et la valeur de chaque transaction. Une audience non payante plus large crée des clients potentiels, mais elle ne génère aucun revenu de jeu comptabilisé tant qu'un achat n'a pas lieu. Les éditeurs peuvent donc développer des offres pour différents niveaux d'engagement tout en maintenant les joueurs ensemble dans le même univers de jeu. L'opportunité est la plus forte lorsque du contenu payant supplémentaire crée une raison d'acheter à nouveau sans que la participation sociale ne dépende de l'achat du même forfait par chaque joueur.
Jeu multiplateforme et connectivité sociale
Les univers partagés deviennent plus accessibles commercialement lorsque le changement d'appareil ou de serveur ne nécessite pas d'abandonner les connexions sociales établies. Sandbox Interactive a lancé Albion Online sur Xbox Series X|S le 21 avril 2026, étendant le jeu sur serveur partagé à Xbox, PC et mobile.[3] Les joueurs existants pouvaient passer à la console sans perdre la progression de leur personnage. Par ailleurs, Silkroad Origin Mobile a ajouté des groupes inter-serveurs en septembre 2025, permettant aux joueurs de différents serveurs de se regrouper lors de l'entrée dans une carte inter-serveurs. Ces changements répondent à des obstacles distincts, l'un préservant l'accès entre les appareils et l'autre élargissant le vivier de coéquipiers potentiels. Les éditeurs peuvent donc construire des opportunités de contenu payant autour de relations continues, faisant de la continuité sociale une capacité produit plutôt que d'exiger que chaque joueur utilise la même voie d'accès.
Analyse d'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts élevés de développement et de maintenance | -1.6% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Fraude en ligne, piratage de comptes et utilisation de bots | -0.9% | Japon et Taïwan | Court terme (≤ 2 ans) |
| Contrôle réglementaire sur les loot boxes et la monétisation | -0.6% | Corée du Sud et pays de l'Union européenne | Court terme (≤ 2 ans) |
| Réaction contre la consommation d'énergie des serveurs toujours actifs | -0.2% | États membres de l'Union européenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de développement et de maintenance
La production de contenu devient une contrainte de la demande lorsque le coût de renouvellement d'un univers en ligne dépasse sa durée de vie utile de jeu. En 2026, le vétéran des MMO Raph Koster a décrit une zone statique illustrative nécessitant des dépenses de l'ordre de plusieurs millions USD et 9 mois de production. Les joueurs pouvaient consommer ce contenu en 3 mois dans son exemple, soit un tiers des 9 mois nécessaires à sa construction. Pour un studio envisageant un MMORPG riche en contenu, l'obstacle commercial consiste donc à financer des ajouts répétés plutôt que de simplement compléter l'univers initial. Récupérer des millions de dollars sur 3 mois de jeu, contre 9 mois de production, concentre 3 fois plus de coûts dans chaque mois de consommation.
Fraude en ligne, piratage de comptes et utilisation de bots
La fraude et l'utilisation de bots peuvent affaiblir à la fois les revenus réalisés et la base de joueurs qui soutient les dépenses futures en contenu. Dans son dépôt fiscal 2025, Gravity a signalé que des utilisateurs acquéraient de l'argent ou des objets de jeu via des téléphones mobiles clonés et revendaient les biens obtenus illégalement. La société a lié cette activité à un écart entre les ventes totales et les revenus réels des jeux mobiles. Elle a également signalé des programmes de déplacement automatique accumulant des points dans les jeux en ligne et mobiles, provoquant le départ d'autres joueurs et raccourcissant les cycles de vie des jeux concernés. Pour les opérateurs de MMORPG, l'intégrité des paiements et un univers peuplé représentent donc des expositions commerciales distinctes. Une durée de service plus courte peut réduire le temps disponible pour récupérer l'investissement en contenu, même lorsque les transactions enregistrées suggèrent une activité plus importante.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par plateforme de jeu :
la distribution mobile étend la portée des franchisesLe mobile était le segment le plus important, avec une part de 43,54 % des revenus du marché en 2026, et est le segment à la croissance la plus rapide, avec un CAGR projeté de 10,86 % entre 2027 et 2032. Gravity a lancé Ragnarok M: Classic, un MMORPG pour mobile et PC, en Corée le 16 juillet 2026. Le lancement offre aux joueurs un point d'entrée mobile dans la franchise aux côtés de l'accès PC, de sorte que le mobile s'inscrit dans la portée initiale de la franchise plutôt qu'une édition de bureau étant la seule voie d'accès à l'univers.
La croissance prévue du mobile fait suite à une période de contraction des dépenses récentes. L'analyse par Naavik des données de Sensor Tower a révélé que les revenus mondiaux des MMORPG mobiles ont chuté de 27 % d'une année sur l'autre entre janvier et septembre 2026, hors revenus directs aux consommateurs, Android en Chine et publicité. Convertir l'accès en dépenses est donc la tâche commerciale pour les lancements mobiles, même lorsque des franchises établies fournissent le point d'entrée. Le lancement de Palia sur console de jeu a atteint PlayStation 5 et Xbox Series X|S le 13 mai 2025, avec le jeu multiplateforme et la progression multiplateforme reliant PC, Nintendo Switch, PlayStation 5 et Xbox Series X|S. Le segment des consoles de jeu offre donc une voie supplémentaire vers un univers partagé tout en préservant la progression sur les appareils pris en charge.



Par modèle de revenus :
l'entrée gratuite et les offres saisonnières répondent à différents niveaux d'engagementLes jeux free-to-play (F2P) représentaient une part de 57,25 % de la taille du marché du jeu MMORPG en 2026. Kakao Games a rapporté plus de 20 millions de téléchargements cumulés pour Odin: Valhalla Rising au 29 mai 2025, suite à ses lancements coréen et international. Pour le segment le plus important, cette portée au niveau du titre illustre le nombre de contacts initiaux pouvant s'accumuler avant que l'éditeur ne transforme l'entrée gratuite en participation continue. L'accès gratuit déplace la ressource commerciale rare du premier téléchargement vers une relation de jeu continue, car un téléchargement seul ne constitue pas un paiement comptabilisé.
Le segment hybride et season pass est le segment à la croissance la plus rapide, avec un CAGR projeté de 11 % entre 2027 et 2032. ZeniMax Online Studios LLC a lancé la Saison Un de The Elder Scrolls Online le 8 juillet 2026, avec des options gratuites et premium payantes optionnelles Tamriel Tome. La saison était programmée jusqu'au 21 octobre 2026, sur PC/Mac, Xbox et PlayStation. Les options gratuites et premium permettent à l'opérateur de proposer un achat supplémentaire dans un cycle de contenu saisonnier partagé. Cela donne au pass une fenêtre commerciale définie, faisant du calendrier d'une offre premium une partie de sa valeur tout en préservant le caractère optionnel du paiement.

Par type de jeu :
la portée axée sur les quêtes et la compétition répétée façonnent l'engagementLe segment parc à thème / axé sur les quêtes représentait une part de marché du jeu MMORPG de 41,24 % en 2026. Square Enix Ltd. a rapporté plus de 30 millions de comptes enregistrés au total pour FINAL FANTASY XIV Online le 24 juillet 2025, illustrant la portée accumulée d'un titre axé sur les quêtes. Pour les opérateurs du segment le plus important, cette audience cumulée crée une distinction commerciale entre attirer une nouvelle inscription et donner à un inscrit précédent une autre raison de participer. Un univers narratif reconnaissable peut soutenir la seconde décision grâce à du contenu d'histoire supplémentaire, faisant de la participation renouvelée une opportunité aux côtés de l'acquisition de nouveaux joueurs entièrement.
Les jeux centrés sur le PvP sont le segment à la croissance la plus rapide, avec un CAGR projeté de 10,4 % entre 2027 et 2032. Les joueurs de THRONE AND LIBERTY ont enregistré plus de 300 millions de kills PvP au cours de la première année suivant son lancement mondial le 1er octobre 2024 hors Corée du Sud. NCSOFT a ajouté un champ de bataille le 6 avril 2026, où jusqu'à 24 joueurs s'affrontent sur 7 points de contrôle. Cela associe un historique mesuré d'activité compétitive à un investissement supplémentaire dans les rencontres en équipe, offrant aux éditeurs une proposition d'engagement centrée sur des affrontements répétés. L'argument commercial pour les jeux centrés sur le PvP repose donc sur ce que les joueurs achètent autour de chaque affrontement plutôt que sur l'affrontement lui-même.
Par groupe d'âge :
portée des jeunes adultes et décisions d'achat distinctesLes joueurs âgés de 18 à 34 ans constituaient le segment le plus important, représentant une part de 48,04 % en 2026. Une enquête en ligne auprès de 539 joueurs vietnamiens de MMORPG, collectée de décembre 2024 à février 2025, a révélé que 75,2 % des répondants avaient entre 18 et 34 ans. L'échantillonnage par convenance et par boule de neige a atteint des joueurs dans les régions Nord, Centre et Sud du Vietnam. Sur l'ensemble de l'échantillon, 323 répondants, soit 59,9 %, ont déclaré avoir déjà acheté des biens virtuels. Les répondants restants n'avaient pas acheté de biens virtuels, de sorte que gagner un premier achat est une tâche commerciale différente de la vente de contenu supplémentaire aux joueurs qui dépensent déjà.
Les joueurs de moins de 18 ans constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 10,8 % entre 2027 et 2032. Un service pour les jeunes joueurs peut séparer la progression et la participation sociale de l'autorisation des achats de contenu optionnel. Cette séparation laisse place à une conception dans laquelle le joueur sélectionne l'expérience tandis qu'un parent ou tuteur contrôle un paiement supplémentaire. Des distinctions claires entre la participation gratuite et les ajouts achetés peuvent donner à l'adulte un choix d'achat défini tout en laissant au joueur une expérience de jeu cohérente. L'opportunité de revenus dépend donc d'une proposition d'achat pouvant obtenir une autorisation séparément des fonctionnalités qui maintiennent l'engagement du jeune joueur.
Analyse géographique
Marché des Jeux MMORPG en Amérique du Nord
L'Amérique du Nord représentait une part de 39,09 % de la taille du marché du jeu MMORPG en 2026, ce qui en fait la plus grande géographie. Les consommateurs des États-Unis ont dépensé 52,4 milliards USD en contenu de jeux vidéo en 2025, établissant une économie de contenu payant environnante substantielle. Netmarble a inclus l'Amérique du Nord dans son lancement de RAVEN2 le 22 octobre 2025, un MMORPG de dark fantasy disponible sur mobile et PC. Avec cette base de dépenses déjà établie, un lancement tel que RAVEN2 est en concurrence pour l'allocation entre les univers persistants individuels, et il ajoute une option de dark fantasy supplémentaire pour les joueurs régionaux.
Marché du jeu MMORPG en Asie-Pacifique
L'Asie-Pacifique est la géographie à la croissance la plus rapide, avec un CAGR projeté de 10,6 % entre 2027 et 2032. GRAVITY Interactive, Inc. a lancé le MMORPG mobile Ragnarok M: Classic en Asie du Sud-Est le 14 février 2025. Le jeu était une version renouvelée de Ragnarok M: Eternal Love, faisant du déploiement un exemple de rafraîchissement d'une franchise existante pour un public régional. Cette approche offre aux éditeurs un moyen de développer la demande grâce à une proposition de service renouvelée plutôt que de s'appuyer exclusivement sur une propriété intellectuelle inconnue. Comme le lancement était un service mobile, sa portée en Asie du Sud-Est dépend de l'accès aux smartphones, ce qui lie la franchise renouvelée au public mobile de la région.
En Amérique du Sud, Gravity a lancé Ragnarok Online América Latina en free-to-play le 28 mai 2025, desservant directement près de 20 pays d'Amérique latine en portugais, espagnol et anglais, avec des pré-inscrits brésiliens. Sa filiale entièrement détenue à Hong Kong, GRAVITY Game Vision, Ltd., a lancé le MMORPG mobile et PC Ragnarok Origin Classic au Chili, en Colombie et au Pérou le 23 juillet 2026. En Europe, Ragnarok X: Next Generation a atteint le Portugal, l'Espagne et l'Irlande le 8 mai 2025, puis la France, l'Italie et l'Allemagne via Gravity Game Hub, filiale entièrement détenue par Gravity, le 14 janvier 2026. Au Moyen-Orient et en Afrique, ce déploiement mobile et PC a atteint le Moyen-Orient, l'Égypte et l'Algérie, le jeu prenant en charge au total 10 langues dont l'arabe. La distribution mobile utilise Google Play, l'App Store d'Apple, Huawei App Gallery et Xiaomi GetApps, tandis que l'accès PC utilise le site officiel et Steam, faisant de la couverture des vitrines un autre engagement opérationnel.
Cadre réglementaire et perspectives
Certaines juridictions sont comparées du point de vue d'un opérateur de MMORPG servant des enfants ou des adolescents. Leurs règles affectent différentes parties du service, notamment l'autorisation des données personnelles, la conception des articles payants, les temps de jeu autorisés et la protection contre les contenus nuisibles. En fonction de son audience et de son modèle d'articles payants, un opérateur international peut avoir besoin de plusieurs conceptions d'accès et de monétisation spécifiques à chaque pays.
Tableau réglementaire
| Facteur de décision | États-Unis | Brésil | Allemagne | Chine |
|---|---|---|---|---|
| Autorité principale | Commission fédérale du commerce | ANPD pour l'administration numérique pertinente de l'ECA | Autorités médiatiques des États fédéraux allemands | Administration nationale de la presse et des publications |
| Instruments ou orientations clés | Règle COPPA amendée pour les services destinés aux enfants ou les opérateurs ayant une connaissance effective de la collecte d'informations personnelles d'enfants de moins de 13 ans | ECA numérique pour les jeux destinés aux enfants et adolescents ou susceptibles d'être consultés par eux, selon la classification par âge | Cadre de protection de la jeunesse JMStV pour les médias électroniques | Avis de l'NPPA sur la lutte contre la dépendance aux jeux en ligne et l'enregistrement sous le vrai nom |
| Effet commercial | Consentement parental vérifiable avant la collecte, l'utilisation ou la divulgation des informations personnelles des enfants concernés | Loot boxes interdites pour les audiences de jeux concernées | Surveillance de la protection de la jeunesse pour les offres Internet concernées | Les mineurs sont limités à une heure de 20h à 21h les vendredis, samedis, dimanches et jours fériés légaux ; enregistrement sous le vrai nom et connexion pour tous les utilisateurs |
| Attractivité actuelle de la politique | Moyen | Faible | Moyen | Faible |
| Orientation future de l'attractivité de la politique | Sans changement | Durcissement | Durcissement | Sans changement |
| Source: Mordor Intelligence | ||||
Les États-Unis soutiennent la continuité après la principale échéance de conformité du cadre de consentement amendé d'avril 2026, avec des exigences d'autorisation définies sous-tendant sa note Moyen. Le Brésil combine son interdiction des loot boxes pour les audiences concernées avec l'adaptation programmée de l'ANPD jusqu'en novembre 2026 et les réglementations d'application mises à jour à partir de ce mois, soutenant une attractivité Faible et un Durcissement. Les fenêtres d'accès restrictives pour les mineurs en Chine et les vérifications d'identité universelles soutiennent une attractivité Faible, avec une continuité fondée sur l'avis opérationnel maintenant ces conditions de service. Le JMStV allemand, en vigueur depuis le 1er décembre 2025, soutient une attractivité Moyen, le Durcissement reflétant la proposition de l'UE de septembre 2026 pour des protections des jeux en ligne pour les mineurs, en attente d'un accord législatif avec une application proposée 6 mois après l'entrée en vigueur.
Étapes de la chaîne de valeur
La chaîne de valeur ci-dessous compare la création et l'édition de jeux, la distribution numérique et l'infrastructure soutenant un univers en direct. Square Enix développe et publie FINAL FANTASY XIV Online, dont les éditions hors de l'essai gratuit nécessitent un abonnement payant actif. Dans ce modèle opérationnel, les paiements d'accès à l'éditeur coexistent avec des capacités distinctes de vitrine et d'infrastructure, plaçant différents mécanismes de revenus autour du même type de service en ligne.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Création de jeux et édition avec accès payant | Développeurs et éditeurs intégrés tels que Square Enix | Abonnements à accès payant hors de l'essai gratuit | Délai de développement à la génération de revenus | Aligner les jalons de contenu avec l'activation de l'accès payant |
| Distribution via vitrine numérique | Opérateurs de vitrines numériques tels que Valve via Steam | Frais d'intégration de nouvelles applications avec récupération conditionnelle basée sur les revenus | Dépendance aux conditions d'accès spécifiques à la plateforme | Développer des voies de distribution alternatives |
| Infrastructure de l'univers en direct | Fournisseurs d'infrastructure cloud tels qu'Amazon Web Services | Frais de service cloud basés sur l'utilisation | Continuité du service de l'univers persistant | Tester la récupération du service et préserver les sauvegardes de l'état du jeu |
| Source: Mordor Intelligence | ||||
Pour les nouvelles applications, Valve facture des frais Steam Direct de 100 USD, récupérables lors d'un paiement ultérieur après au moins 1 000 USD de revenus bruts ajustés provenant du Steam Store ou des achats intégrés. Cela crée un paiement d'entrée et un point de récupération conditionnel, distinct des revenus d'accès continus disponibles pour un éditeur par abonnement. Lorsqu'un éditeur utilise une infrastructure externe, un accès interrompu à l'univers peut mettre ses revenus d'abonnement en danger même si le service technique est fourni ailleurs.
Paysage concurrentiel
Concentration du Marché
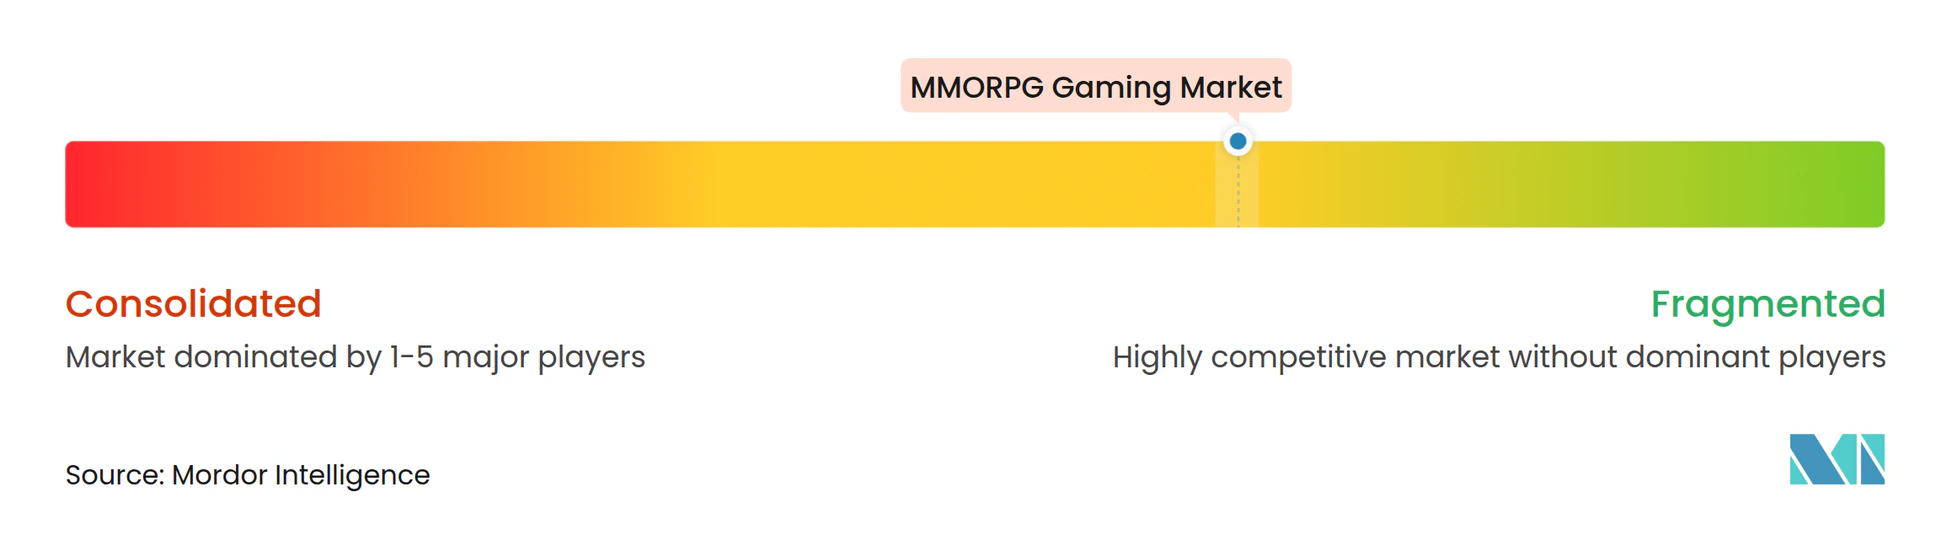
Activision Blizzard Inc., acquis par Microsoft le 13 octobre 2023, publie la franchise World of Warcraft. En février 2026, Microsoft a décrit près de 40 studios répartis entre Xbox, Bethesda, Activision Blizzard et King, plaçant cette franchise au sein d'une organisation d'édition plus large. Electronic Arts Inc. et Ubisoft Entertainment SA sont également des acteurs majeurs, aux côtés de Nexon Co., Ltd., éditeur de MABINOGI MOBILE, et de Tencent Holdings Ltd. L'exploitation de Star Wars: The Old Republic par Broadsword ajoute un rôle d'opérateur distinct à cette structure de groupe d'éditeurs. Un concurrent de World of Warcraft ou de Mabinogi fait donc face à une proposition de franchise ainsi qu'à une organisation d'édition, rendant l'attrait de l'univers individuel distinct de l'échelle qui le soutient.
Blizzard Entertainment a lancé l'extension World of Warcraft: Midnight dans le monde entier le 2 mars 2026. Nexon a lancé MABINOGI MOBILE, développé par devCAT Studio, pour PC et mobile en Corée du Sud en mars 2025, et ses résultats du quatrième trimestre 2025 décrivaient le jeu comme apportant une contribution significative à la franchise Mabinogi. L'extension et le nouveau titre de franchise illustrent différentes façons de vendre une participation supplémentaire dans une famille de jeux établie. Le compte rendu de Nexon montre un acteur établi étendant une franchise via un nouveau point d'entrée, tandis que l'extension de Blizzard ajoute du contenu pour les joueurs déjà dans l'univers.
Broadsword a étendu les Rencontres Dynamiques à des planètes supplémentaires dans Star Wars: The Old Republic avec la mise à jour de jeu 7.7 au printemps 2025. Le jeu est l'un des MMORPG répertoriés par Electronic Arts, tandis que Broadsword opère et étend l'univers existant. La mise à jour de jeu 7.7 montre un opérateur étendant un univers de longue date avec de nouvelles activités au lieu de demander aux joueurs de passer à un titre successeur. La loi coréenne sur la promotion de l'industrie du jeu, telle qu'en vigueur le 23 octobre 2025, exige que les producteurs, distributeurs et fournisseurs de produits de jeu concernés divulguent les types d'articles probabilistes et les probabilités d'approvisionnement pour chaque jeu, sur son site Web et dans la publicité. Pour les offres concernées, la concurrence sur le contenu payant doit donc tenir compte des probabilités d'approvisionnement visibles aux côtés de l'attrait des articles.
Leaders de l'industrie du gaming MMORPG
-
Activision Blizzard Inc.
-
Electronic Arts Inc.
-
Ubisoft Entertainment SA
-
Nexon Co., Ltd.
-
Tencent Holdings Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du MMORPG Gaming Entreprises couvertes dans ce rapport
- Activision Blizzard Inc.
- Electronic Arts Inc.
- Ubisoft Entertainment SA
- NCSOFT Corporation
- Tencent Holdings Ltd.
- NetEase Inc.
- Amazon Games LLC
- Nexon Co., Ltd.
- Jagex Ltd.
- Daybreak Game Company LLC
- Fenris Creations UK Ltd.
- Giant Network Group Co., Ltd.
- Gravity Co., Ltd.
- Square Enix Holdings Co., Ltd.
- Pearl Abyss Corp.
- Kakao Games Corp.
- ZeniMax Online Studios LLC
- Smilegate, Inc., Megaport Branch
- Gamigo AG
- Perfect World Co., Ltd.
Opportunités clés pour les acteurs du marché
Les opportunités ci-dessous comparent le nouvel accès aux plateformes, la réactivation par les extensions et les nouvelles propositions de franchise PC comme voies vers des dépenses MMORPG supplémentaires. Chaque voie répond à une décision différente du joueur, qu'il s'agisse d'essayer une franchise familière sur console ou de revenir pour un autre cycle de contenu. La réactivation par les extensions peut s'appuyer sur la connaissance préalable de la franchise par un joueur, tandis qu'une première entrée sur console doit également rendre les systèmes de l'univers accessibles sur un autre appareil.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Segment acheteur / principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Accès console pour une franchise PC établie | Guild Wars 3 annoncé en juin 2026 pour une sortie mondiale sur PC, Steam et PlayStation 5, avec une première bêta prévue à l'automne 2027 | Joueurs MMORPG sur PlayStation 5 et adeptes de Guild Wars | Développer une intégration console qui présente les systèmes de la franchise sans supposer une familiarité avec le PC | Offrir une expérience prête pour la console au-delà de la première bêta | Le développeur ArenaNet et l'éditeur NCSOFT |
| Conversion des joueurs de retour par les extensions | Square Enix a annoncé Evercold, la sixième extension de FINAL FANTASY XIV Online, pour un lancement en janvier 2027 | Joueurs actuels et de retour de FINAL FANTASY XIV | Associer l'accès à l'extension à une progression claire pour les joueurs de retour et des conseils sur le contenu | Convertir un achat de contenu en participation payante soutenue | Square Enix |
| Participation renouvelée à une franchise historique sur PC | Kakao Games a indiqué que XL Games développait ArcheAge S: Strait of Freedom pour une sortie mondiale ciblée au deuxième trimestre 2027 centrée sur Steam | Joueurs MMORPG PC intéressés par la franchise ArcheAge | Rendre la proposition de franchise renouvelée suffisamment spécifique pour justifier un nouvel engagement | Livrer un jeu différencié dans le calendrier ciblé | L'éditeur Kakao Games et le développeur XL Games |
| Source: Mordor Intelligence | |||||
L'ouverture datée la plus proche est une proposition ciblée pour les joueurs de retour construite autour de la prochaine extension d'un jeu établi. Cette approche peut relier un achat de contenu défini à une participation renouvelée sans exiger d'un joueur qu'il adopte une franchise inconnue. Le lancement prévu d'Evercold en janvier 2027 précède l'objectif du deuxième trimestre 2027 d'ArcheAge S et la bêta de l'automne 2027 de Guild Wars 3, offrant aux joueurs actuels de FINAL FANTASY XIV la fenêtre d'extension définie la plus précoce.
Développements industriels récents dans Marché du MMORPG Gaming
- Oct 2026 : NCSOFT a lancé le MMORPG PC AION 2 dans le monde entier via Steam et PURPLE le 5 octobre.
- Juil 2026 : Gravity a lancé Ragnarok M: Classic, un MMORPG pour mobile et PC, en Corée le 16 juillet.
- Juil 2026 : ZeniMax Online Studios LLC a lancé la Saison Un de The Elder Scrolls Online le 8 juillet, avec des options gratuites et premium payantes optionnelles Tamriel Tome jusqu'au 21 octobre.
Marché du MMORPG Gaming Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché mondial du jeu MMORPG mesure les dépenses annuelles des joueurs dans le monde entier pour l'accès aux jeux de rôle en ligne massivement multijoueurs et le contenu payant associé. Les revenus provenant des achats de jeux, des abonnements et des dépenses en jeu sont classés par plateforme de jeu, modèle de revenus, type de jeu, groupe d'âge des joueurs et région.
Exclusions du périmètre : les jeux de rôle hors ligne, les titres RPG uniquement en solo, les titres MMO non-RPG où la progression de jeu de rôle n'est pas une boucle centrale, ainsi que les appareils de jeu et l'accès réseau ou cloud vendus séparément d'un jeu sont exclus.
Aperçu de la segmentation
- Par plateforme de jeu
- Mobile
- Tablette
- Console de jeu
- PC
- Par modèle de revenus
- Free-to-play (F2P)
- Basé sur abonnement
- Achat du jeu (B2P)
- Hybride et passe de saison
- Par type de jeu
- Bac à sable / Monde ouvert
- Parc à thème / Quête guidée
- Centré sur le PvP
- Centré sur le PvE
- Par groupe d'âge
- Moins de 18 ans
- 18-34 ans
- 35-49 ans
- 50 ans et plus
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Amérique du Sud
- Brésil
- Mexique
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie Saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les preuves publiques telles que les rapports Essential Facts de l'Entertainment Software Association, les communiqués de connectivité APJII d'Indonésie, l'analyse de l'OCDE sur les mondes virtuels et les divulgations des éditeurs telles que l'annonce MIR5 de WEMADE et NVIDIA aident à établir la portée des joueurs, les catégories de dépenses en contenu, les conditions d'accès et les changements de plateforme. Ces sources sont utilisées pour cadrer les moteurs du marché et fournir un contexte pour les hypothèses relatives aux plateformes, aux âges, à la monétisation et aux régions, tandis que la publication de dépenses 2025 de l'ESA aide à distinguer les achats de contenu de jeux du matériel et des accessoires.
Les rapports annuels des entreprises et les documents destinés aux investisseurs peuvent clarifier la reconnaissance des achats de jeux, des abonnements et des articles virtuels, tandis que la couverture de presse réputée peut corroborer le calendrier des lancements et les développements du marché. Les sources nommées sont illustratives et non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens structurés avec des responsables commerciaux d'éditeurs et de développeurs, des spécialistes des opérations en direct et de la monétisation, des responsables de plateformes et de distribution, et des praticiens régionaux du secteur peuvent tester la façon dont les dépenses déclarées des joueurs correspondent aux achats spécifiques aux MMORPG. Une enquête cohérente peut vérifier les parts de plateforme et de modèle de revenus, la répartition régionale, les profils d'âge des joueurs et les hypothèses utilisées pour séparer le contenu de jeu du matériel ou des services d'accès. Les analystes rapprochent les différences avec les informations publiées par les entreprises et les signaux du marché, documentent les lacunes non résolues et triangulent les estimations avant de porter les résultats étayés dans le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 20 % | APAC : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Petits acteurs : 20 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
Le modèle commence de haut en bas avec les dépenses mondiales des joueurs pour l'accès aux MMORPG et le contenu payant, puis répartit le total entre les plateformes, les modèles de revenus, les types de jeux, les groupes d'âge et les régions en utilisant les classifications de transactions de la frontière du marché. Une régression multivariée peut relier les revenus aux audiences payantes actives, à la portée mobile et haut débit, à l'intensité du contenu payant et à l'adoption des abonnements ou des season passes, tandis que les dépôts d'entreprises et les indicateurs de dépenses publics aident à définir et à vérifier les données d'entrée. Les parts de segment sont construites à partir des preuves pour chaque classification et rapprochées de sorte que chaque ensemble de catégories totalise le marché global, et les prévisions de valeur utilisent les tendances de revenus étayées, avec une analyse de scénarios pour les changements incertains en matière de connectivité, de monétisation et d'accès multiplateforme. Des vérifications ascendantes sélectives peuvent comparer les revenus d'un titre ou d'un éditeur échantillonné avec l'exposition MMORPG déclarée, et tester les hypothèses de canal ou régionales par rapport aux divulgations publiques des entreprises. Lorsque les revenus au niveau du titre ou les répartitions régionales ne sont pas disponibles, les analystes utilisent des mesures divulguées comparables et des plages documentées, conservent l'écart pour examen et évitent d'extrapoler un seul titre à l'ensemble du marché. Les experts primaires peuvent examiner la logique et la direction des prévisions au niveau des variables, signaler les données d'entrée implausibles et identifier les changements de marché manquants pour une vérification ultérieure.
Cycle de validation des données et de mise à jour
Les analystes triangulent les divulgations des éditeurs, les preuves de dépenses des joueurs, les signaux des plateformes et le modèle de marché, puis vérifient que les indicateurs indépendants soutiennent la même direction. Ils enquêtent sur les mouvements inhabituels, rapprochent les différences de devises et de périodes, et examinent les formules, les liens vers les sources et les totaux des segments à travers plusieurs passages d'analystes avant la validation finale. Une variance inexpliquée importante ou une hypothèse opérationnelle modifiée déclenche une vérification des sources et, le cas échéant, un nouveau contact avec les répondants. Le modèle est actualisé annuellement, réexaminé entre les cycles après des événements de marché importants et fait l'objet d'un nouvel examen avant livraison.
Estimation du marché du jeu MMORPG de Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données d'entrée utilisées pour modéliser la demande. Le marché mondial du jeu MMORPG mesure les dépenses annuelles des joueurs dans le monde entier pour l'accès aux jeux de rôle en ligne massivement multijoueurs et le contenu payant associé.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Une régression multivariée peut relier les revenus aux audiences payantes actives, à la portée mobile et haut débit, à l'intensité du contenu payant et à l'adoption des abonnements ou des season passes, tandis que les dépôts d'entreprises et les indicateurs de dépenses publics aident à définir et à vérifier les données d'entrée.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 34,3 milliards USD (2027) | |
| Cabinet de conseil mondial A | 14,1 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 58,9 % à la valeur 2027 de ce rapport de 34,3 milliards USD, 2 ans plus tard. Ses prévisions publiées utilisent un rythme de croissance plus lent, ce qui peut contribuer à une comparaison plus faible pour les années ultérieures. |
| Cabinet de conseil mondial B | 15 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 56,3 % à la valeur 2027 de ce rapport de 34,3 milliards USD, 2 ans plus tard. Ses prévisions publiées utilisent un rythme de croissance plus lent, ce qui peut contribuer à une comparaison plus faible pour les années ultérieures. |
Pour Mordor Intelligence, ils enquêtent sur les mouvements inhabituels, rapprochent les différences de devises et de périodes, et examinent les formules, les liens vers les sources et les totaux des segments à travers plusieurs passages d'analystes avant la validation finale.
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché du jeu MMORPG et son taux de croissance ?
La taille devrait passer de 34,3 milliards USD en 2027 à 55,77 milliards USD d'ici 2032, avec un CAGR de 10,21 % entre 2027 et 2032.
Qu'est-ce qui stimule la demande de jeux de rôle en ligne massivement multijoueurs ?
Un accès Internet plus large en Indonésie et des services multiplateformes, tels qu'Albion Online de Sandbox Interactive, élargissent la base de joueurs potentiels.
Quelle plateforme de jeu domine les dépenses MMORPG ?
Le mobile détenait la plus grande part à 43,54 % en 2026.
Quelles entreprises sont les principaux concurrents dans les MMORPG ?
Les principaux acteurs comprennent Activision Blizzard Inc., Electronic Arts Inc., Ubisoft Entertainment SA, Nexon Co., Ltd. et Tencent Holdings Ltd.
Quel est le principal défi pour les opérateurs de MMORPG ?
La production de contenu peut prendre plus de temps que la période pendant laquelle les joueurs le consomment. Dans une illustration de 2026, Raph Koster a décrit 9 mois de production de zone statique contre 3 mois de consommation par les joueurs.
Quelles régions dominent les dépenses et la croissance des MMORPG ?
L'Amérique du Nord détenait une part de 39,09 % en 2026, et l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 10,6 % entre 2027 et 2032.