
Taille et part de marché des jeux de course en ligne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 13.69 Milliards de dollars |
| Taille du Marché (2031) | 17.92 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.54 % |
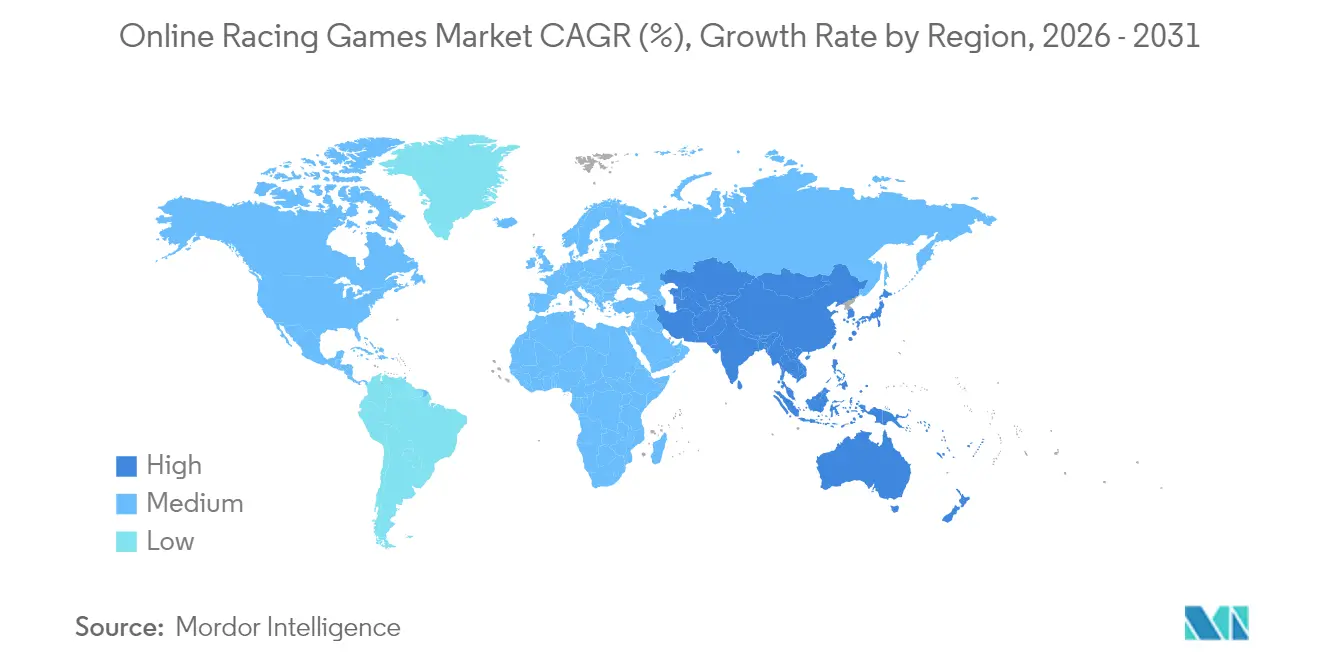
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des jeux de course en ligne par Mordor Intelligence
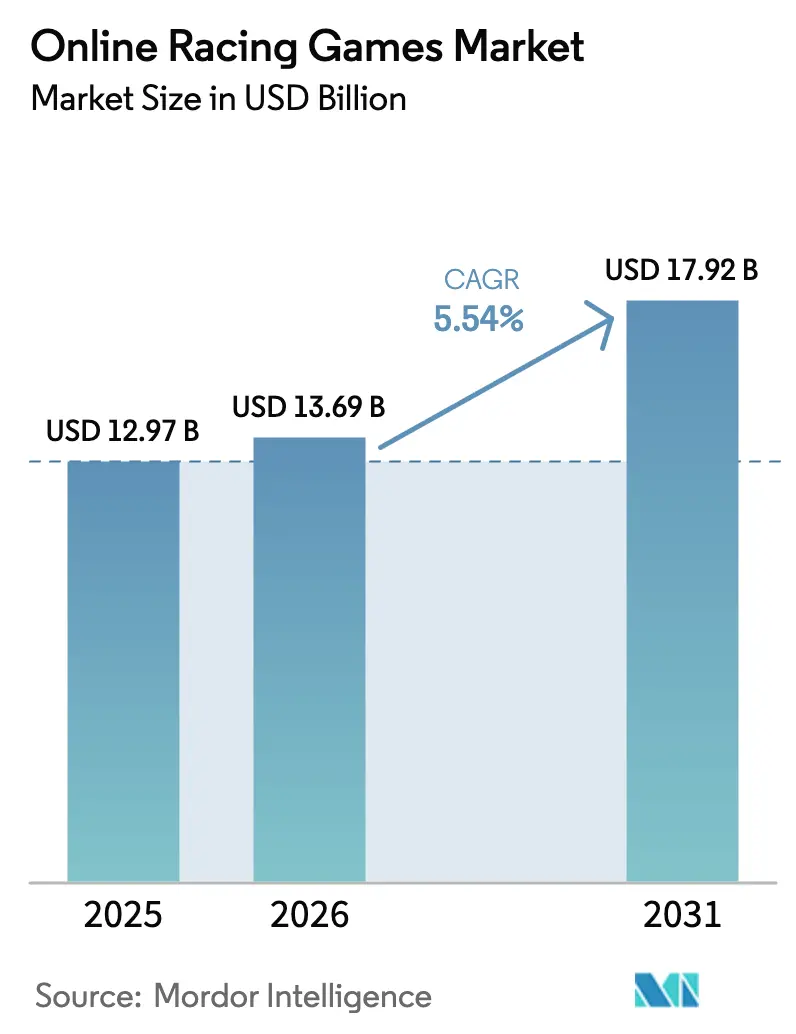
La taille du marché mondial des jeux de course en ligne était évaluée à 12,97 milliards USD en 2025 et devrait croître de 13,69 milliards USD en 2026 pour atteindre 17,92 milliards USD d'ici 2031, à un TCAC de 5,54 % pendant la période de prévision (2026-2031). La progression de la pénétration de la 5G, la distribution native dans le cloud et la génération de contenu pilotée par l'IA continuent de redéfinir les frontières concurrentielles, déplaçant la croissance des écosystèmes centrés sur les consoles vers des expériences multiplateformes optimisées pour les smartphones et les réseaux à faible latence. Les nœuds d'informatique en périphérie hébergés par plus de 500 points de présence métropolitains réduisent les temps d'aller-retour à des millisecondes à un seul chiffre, permettant des visuels de qualité console sur les appareils mobiles et élargissant la base adressable pour le marché des jeux de course en ligne.[1]Phil Spencer, "Extension du cloud et de la périphérie pour Xbox Gaming," Blog Microsoft, microsoft.com Les partenariats esports, les partenariats avec des équipements premium et la génération procédurale de circuits diversifient davantage les sources de revenus et prolongent les cycles de vie des contenus sans coûts de développement proportionnels, tandis que les vents contraires liés à l'acquisition d'utilisateurs axée sur la confidentialité et les budgets AAA en hausse tempèrent les marges des studios de niveau intermédiaire.
Principaux enseignements du rapport
- Par plateforme, le mobile représentait 52,10 % de la part de marché des jeux de course en ligne en 2025, tandis que les clients de diffusion en streaming dans le cloud progressent à un TCAC de 6,78 % jusqu'en 2031.
- Par type de jeu, la course simulation était en tête avec 38,15 % de part de revenus en 2025 sur le marché des jeux de course en ligne ; la course en monde ouvert en milieu urbain devrait croître à un TCAC de 6,18 % jusqu'en 2031.
- Par modèle de revenus, les achats intégrés à l'application représentaient 46,10 % de la taille du marché des jeux de course en ligne en 2025, tandis que les abonnements et les passes de saison progressent à un TCAC de 6,64 % jusqu'en 2031.
- Par niveau d'engagement des joueurs, les utilisateurs compétitifs mid-core détenaient 42,30 % de part en 2025 sur le marché des jeux de course en ligne, tandis que l'engagement basé sur le cloud augmente à un TCAC de 6,29 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord conservait 37,40 % de part en 2025 sur le marché des jeux de course en ligne ; l'Asie-Pacifique est en voie d'afficher un TCAC de 6,18 % jusqu'en 2031, portée par les cultures de jeu axées sur le mobile et les déploiements de la 5G en milieu urbain
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La pénétration des smartphones et de la 5G élargit le jeu à faible latence | +1.5% | Mondial, avec l'APAC et le Moyen-Orient en tête du déploiement | Moyen terme (2 à 4 ans) |
| Le cloud gaming abaisse les barrières matérielles | +1.2% | Adoption précoce en Amérique du Nord et en UE, marché de masse en APAC | Long terme (≥ 4 ans) |
| L'intégration esports stimule l'engagement et les dépenses | +0.8% | Mondial, concentré dans les pôles de jeux urbains | Court terme (≤ 2 ans) |
| Les circuits générés par l'IA réduisent les coûts de contenu et les cycles d'actualisation | +0.9% | Mondial, avec adoption précoce dans les marchés développés | Moyen terme (2 à 4 ans) |
| Les haptiques de réalité virtuelle créent des dépenses d'immersion premium | +1.1% | Segments premium d'Amérique du Nord et d'UE | Long terme (≥ 4 ans) |
| Les placements de marques OEM en jeu ajoutent des sources de revenus | +0.4% | Marchés automobiles mondiaux | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La pénétration des smartphones et de la 5G élargit le jeu à faible latence
Les titres de course axés sur le mobile exploitent désormais des latences radio inférieures à 20 ms qui permettent une parité multijoueur en temps réel avec les lobbies console, éliminant les désavantages de décalage qui décourageaient autrefois les pools multiplateformes.[2]Communications d'entreprise, "Mise à jour des performances du réseau 5G," T-Mobile US, t-mobile.com Le déploiement L4S de T-Mobile a réduit la latence perçue de 40 % supplémentaires, tandis que les 50 centres de données de jeux de Microsoft acheminent le calcul à portée métropolitaine, permettant aux conducteurs mobiles de rivaliser avec les utilisateurs de PC équipés de simulateurs sans désynchronisation physique. La hausse résultante de l'intégrité compétitive convertit les utilisateurs mobiles occasionnels en acheteurs récurrents d'articles cosmétiques et de niveaux de passe de combat, renforçant les revenus récurrents pour le marché des jeux de course en ligne. Les éditeurs intègrent également le rendu assisté par le cloud qui décharge la physique vers les nœuds périphériques, améliorant la stabilité des images sur les appareils de milieu de gamme et réduisant le renouvellement du matériel. Les opérateurs réciproquent par des promotions de tarification nulle qui suppriment les frais de données pour les titres partenaires, abaissant davantage les barrières d'entrée dans les économies sensibles aux prix.
Le cloud gaming abaisse les barrières matérielles
La diffusion en streaming supprime la dépense de 500 à 800 USD pour une console, autrefois indispensable pour des expériences de simulation authentiques, élargissant la demande sur les marchés émergents et élevant la valeur à vie par joueur pour le marché des jeux de course en ligne.[3]Andrew Fear, "NVIDIA présente GeForce NOW pour l'inférence d'IA dans les jeux," Blog des développeurs NVIDIA, nvidia.com NVIDIA GeForce Now achemine désormais des visuels de niveau RTX 4080 vers les utilisateurs de Chromebook, tandis que le coût mensuel d'infrastructure par abonné actif est en moyenne de 4,20 EUR, permettant aux marges brutes de rester positives une fois que l'adoption dépasse 1 million d'utilisateurs par région. Les détenteurs de plateformes consolident leur portée en intégrant des boutons de jeu cloud dans les boutiques numériques, illustrés par l'intégration de la boutique Xbox de Microsoft qui fait passer les sessions installées localement vers le cloud en un seul clic. Les détenteurs de licences, à leur tour, réemballent les titres d'archives à des niveaux d'abonnement, monétisant les catalogues de fond sans frais de portage. Étant donné que le rendu s'effectue côté serveur, les développeurs découplent les mises à jour de contenu des cycles de génération des consoles, raccourcissant le délai de mise sur le marché pour les extensions saisonnières et les événements d'opérations en direct.
L'intégration esports stimule l'engagement et les dépenses
Des dotations dépassant 500 000 USD pour les championnats phares ont repositionné la course automobile, la faisant passer d'un sport pour spectateurs de niche à un pilier de la vaste économie esports. Les retransmissions d'événements intègrent des superpositions de télémétrie en temps réel permettant aux spectateurs de suivre l'usure des pneus et la consommation de carburant, ajoutant une profondeur stratégique qui stimule les minutes visionnées et donc la valeur des sponsors. Les compétitions fantasy adossées aux ligues officielles permettent aux fans occasionnels de former des brackets de prédiction, une boucle d'engagement qui maintient le marché des jeux de course en ligne en tête de liste pendant les périodes creuses hors-saison. Les éditeurs enregistrent des améliorations notables du revenu moyen par utilisateur payant (ARPPU) une fois que les réinitialisations du classement coïncident avec les grands tournois esports, convertissant les pics d'audience en dépenses en jeu sur des livrées commémoratives et des cartes de pilotes. Les marques de distribution se font la promotion croisée via des offres groupées à durée limitée, réduisant les coûts d'acquisition qui ont fortement augmenté après les réformes de confidentialité iOS.
Les circuits générés par l'IA réduisent les coûts de contenu et les cycles d'actualisation
Les pipelines d'apprentissage automatique synthétisent désormais des circuits photoréalistes en quelques heures plutôt qu'en neuf à douze mois de construction d'actifs courants avant 2024, réduisant de 2 à 5 millions USD les dépenses par circuit. Les configurations adaptatives ajustent la complexité au niveau de compétence des joueurs, améliorant la rétention en offrant un défi renouvelé sans intervention manuelle des concepteurs. Le rendu neuronal comprime les charges de texture de 60 %, maintenant les frais d'émission cloud stables même à mesure que la variété des cartes se multiplie. Les studios canalisent ces économies vers le marketing et la gestion communautaire, des domaines où l'efficacité des dépenses a diminué après les changements de confidentialité. Pour le marché des jeux de course en ligne, le résultat est un rythme de correctifs plus rapide, une nouveauté continue et des lignes de revenus d'abonnement plus stables.
Analyse de l'impact des facteurs limitants*
| Facteur limitant | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Les coûts d'acquisition d'utilisateurs augmentent après les changements de confidentialité | -0.7% | Marchés dominés par iOS (Amérique du Nord, UE, Japon) | Court terme (≤ 2 ans) |
| Les budgets de développement de jeux de course AAA s'accroissent | -0.6% | Mondial, concentré dans les segments de marché premium | Moyen terme (2 à 4 ans) |
| Le gameplay sensible à la latence augmente les coûts des serveurs régionaux | -0.5% | Marchés émergents APAC, zones rurales/périurbaines à l'échelle mondiale | Moyen terme (2 à 4 ans) |
| Fragmentation des droits de propriété intellectuelle/licences pour les voitures et les circuits | -0.4% | Marchés automobiles mondiaux, concentrés dans les segments de course premium | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les coûts d'acquisition d'utilisateurs augmentent après les changements de confidentialité
La politique de transparence du suivi des applications d'Apple a supprimé les identifiants tiers sur lesquels les éditeurs s'appuyaient pour modéliser la valeur à vie, portant le coût par installation iOS pour les genres sportifs et de course à 3,50 USD, contre 2,50 USD sur Android.[4]Relations avec les développeurs, "Présentation de la transparence du suivi des applications," Développeur Apple, apple.com En réponse, les studios se tournent vers la télémétrie propriétaire et les achats publicitaires contextuels, mais les délais de montée en charge gonflent les frais généraux de marketing pour les nouvelles sorties. Les modèles d'abonnement atténuent la volatilité mais exigent des livraisons continues de contenu pour limiter le taux d'attrition. La conformité au RGPD accentue la complexité en Europe, car les portes de consentement explicite freinent la personnalisation basée sur les données qui pourrait compenser les inefficacités d'acquisition d'utilisateurs, retranchant 70 points de base de la projection du TCAC du marché des jeux de course en ligne jusqu'en 2030.
Les budgets de développement de jeux de course AAA s'accroissent
Le photoréalisme, les reflets tracés par rayon et les foules complètes en bord de piste font passer les budgets par titre au-delà de 400 millions USD, des sommes durables uniquement pour les plateformes disposant d'un revenu annuel de service en direct à neuf chiffres. L'acquisition de Codemasters pour 1,2 milliard USD par Electronic Arts souligne les pressions de consolidation liées à l'inflation des coûts. Les équipements de capture de mouvement, les physiciens des modèles de pneus et les spécialistes des conditions météorologiques volumétriques prolongent les cycles de développement à plus de quatre ans, retardant la réalisation des revenus et élevant les seuils de rentabilité. Les studios de niveau intermédiaire cherchent un soulagement dans les pipelines natifs cloud et les actifs procéduraux, mais la reconversion et les frais de serveur érodent les économies initiales. Cette pression sur le capital retranche 0,6 point de pourcentage du TCAC projeté du marché des jeux de course en ligne pendant 2025-2030.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de revenus :
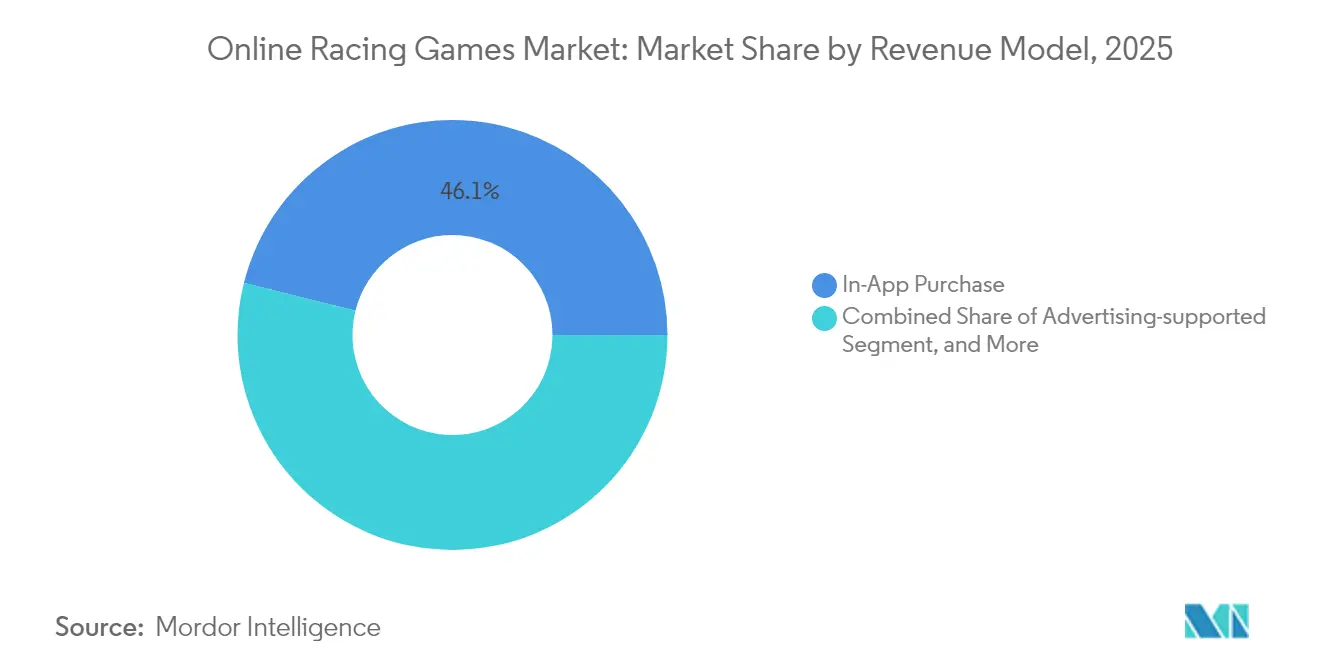
les abonnements remodèlent les stratégies de monétisationEn 2025, les achats intégrés à l'application détenaient 46,10 % de la taille du marché des jeux de course en ligne, portés par les skins cosmétiques et les pièces de performance qui préservent l'équilibre compétitif tout en générant des revenus fiables de microtransactions. Les abonnements et les passes de saison progressent de 6,64 % annuellement, soutenant des flux de trésorerie prévisibles qui maintiennent les équipes de contenu d'opérations en direct et les fonctions d'analyse. Les formats financés par la publicité restent viables dans les régions à faible pénétration des cartes, mais les limites de confidentialité réduisent les CPM, incitant les éditeurs vers des partenariats de marques et des défis sponsorisés.
L'évolution des segments montre comment la valeur se déplace des ventes ponctuelles vers un accès récurrent. Le Marketplace Pass de Minecraft illustre que la valeur des abonnements dépend d'un rythme régulier de circuits et de véhicules générés par les utilisateurs. Pour les inconditionnels de la simulation, les achats premium définitifs coexistent avec des modules de télémétrie optionnels et des abonnements de coaching, reflétant une pile hybride de monétisation adaptée à la profondeur d'engagement. À mesure que les sensibilités au taux d'attrition augmentent, les studios investissent dans des bots d'analyse de sentiment qui surveillent Discord et Reddit pour détecter les premiers indicateurs d'attrition, affinant les livraisons de contenu qui stabilisent les revenus récurrents au sein du marché des jeux de course en ligne.


Par plateforme :
la domination du mobile face à la perturbation du cloudLe mobile représentait 52,10 % des revenus de 2025, consolidant sa primauté sur le marché des jeux de course en ligne. L'amélioration de l'efficacité des SoC permet aux jeux de course arcade à 120 fps de fonctionner sur des appareils à 200 USD, tandis que la direction gyroscopique facilite l'intégration pour les publics occasionnels. Parallèlement, les clients de diffusion en streaming dans le cloud devraient croître à un TCAC de 6,78 %, passant de l'expérimentation au grand public d'ici 2031. Les postes PC préservent la fidélité à la simulation car les cockpits à triple écran et les pédales à cellule de charge restent inégalés en termes de fidélité.
Les fabricants de consoles contrent l'attrition avec des droits multi-génération et des modes de performance à 120 Hz, mais se tournent de plus en plus vers des API cloud qui étendent leurs boutiques aux téléviseurs intelligents. Les casques de réalité virtuelle et de réalité augmentée ajoutent une strate premium ; bien que les volumes soient encore naissants, le taux d'attachement pour les contenus téléchargeables haut de gamme double celui des cohortes sur écran plat. La pollinisation croisée du rendu local pour l'interface utilisateur et des calculs physiques en streaming optimise l'autonomie de la batterie sur mobile, rendant la parité de performance crédible et élargissant les entonnoirs d'abonnés pour le marché des jeux de course en ligne.
Par type de jeu :
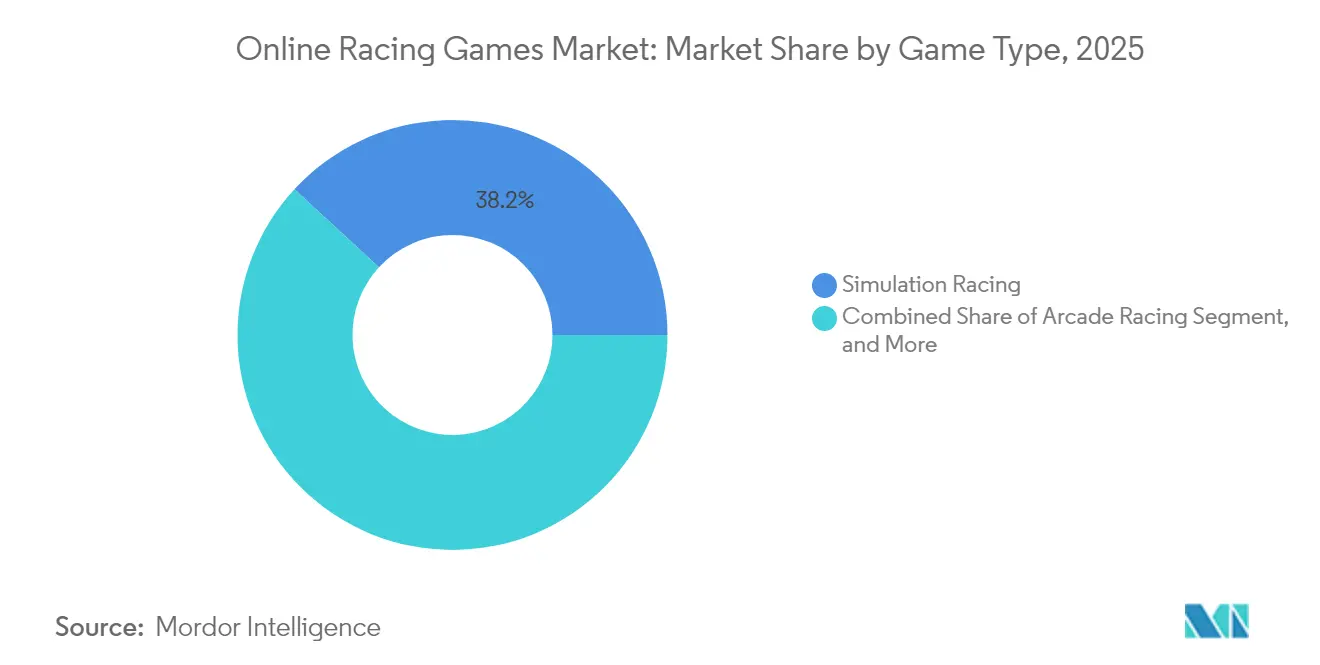
la course en monde ouvert prend de l'élanLes titres de simulation ont capturé 38,15 % des revenus de 2025, les avalisations esports et les écosystèmes de volants tactiles approfondissant l'investissement des utilisateurs. Les jeux de course en monde ouvert en milieu urbain devraient cependant progresser à un TCAC de 6,18 % jusqu'en 2031, portés par des paysages urbains procéduraux, des hubs sociaux et des modes photo propices au partage par les influenceurs. Les jeux de course arcade conservent un attrait de masse mais s'appuient sur la monétisation publicitaire, un modèle affecté par les changements de confidentialité ATT.
Les pipelines de contenu font désormais tourner des événements saisonniers synchronisés avec les calendriers de la compétition automobile réelle, galvanisant le réengagement à l'image des sorties Équipe de la Semaine de FIFA. Les événements multijoueurs à l'échelle MILE exploitent les serveurs cloud pour organiser des courses d'endurance de 500 voitures, produisant des clips viraux qui favorisent les installations organiques. Les sous-genres de kart utilisent des propriétés intellectuelles croisées pour séduire les familles et diversifier le mix de portefeuille, tandis que les simulations de rallye rassemblent des micro-communautés passionnées qui paient pour des étapes scannées au laser et des packs de voitures historiques, soutenant collectivement la diversité des revenus au sein du marché des jeux de course en ligne.
Par niveau d'engagement des joueurs :
le compétitif mid-core domineLes compétiteurs mid-core représentaient 42,30 % des heures d'utilisation en 2025, alliant des commandes accessibles à des classements par niveau qui encouragent la progression des compétences et stimulent la rétention. Les tuteurs IA analysent les vitesses de sortie de virage et offrent des replays de fantômes, raccourcissant la courbe d'apprentissage et améliorant la conversion vers les niveaux payants. Les simracers hardcore investissent dans des ensembles de pédales à 1 000 USD et des tableaux de bord de télémétrie, offrant des multiples d'ARPPU par rapport aux cohortes occasionnelles.
Parallèlement, l'engagement basé sur le cloud progresse à un TCAC de 6,29 % alors que les comptes indépendants des appareils permettent aux joueurs de reprendre des courses lors de trajets en métro et sur des téléviseurs de salon. Les publics occasionnels entrent encore via des sessions hyper-courtes financées par la publicité mais font face à la concurrence de jeux culturellement localisés, incitant les studios de jeux de course à intégrer des festivals régionaux et des skins de véhicules. Les entonnoirs de cohortes fusionnent de plus en plus ; les nouveaux venus dans l'arcade migrent vers des listes de lecture sim-lite à mesure que leurs compétences progressent, augmentant la valeur à vie et fortifiant le marché des jeux de course en ligne contre la lassitude du genre.
Analyse géographique
Marché des Jeux de Course en Ligne en Amérique du Nord
L'Amérique du Nord a conservé une part de 37,40 % en 2025, portée par une culture console bien ancrée et les premiers déploiements de la 5G qui soutiennent le jeu croisé à faible latence. Les éditeurs tirent parti d'un ARPPU favorable et de l'adoption des services en direct, 83 % des 1,67 milliard USD de revenus du premier trimestre de l'exercice 26 d'Electronic Arts Inc. provenant de contenus récurrents. La passion des Canadiens pour le hockey électronique rejoint le domaine de la course automobile grâce à des promotions croisées, et l'adoption du mobile au Mexique s'accélère via des forfaits 5G prépayés.
Marché des Jeux de Course en Ligne en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 6,18 % jusqu'en 2031 ; les jeux mobiles en Chine ont atteint 86,6 milliards USD en 2024 et la course automobile fait preuve de résilience malgré un ralentissement général des téléchargements. L'ARPU de 21 USD au Japon incite à lancer des titres premium dotés de retours haptiques, tandis que la culture des PC-bang en Corée du Sud accueille des ligues de simulation sous licence. L'Inde se distingue par son volume avec 8,45 milliards de téléchargements, mais accuse un retard en matière de monétisation, ce qui pousse les studios à intégrer des scénarios régionalisés et des niveaux cosmétiques à faible référence tarifaire adaptés aux habitudes de paiement locales.
Marché des Jeux de Course en Ligne en EMEA
L'Europe concilie rigueur en matière de protection de la vie privée et dépenses premium ; la conformité au RGPD renforce la confiance des utilisateurs, ce qui soutient l'adoption des abonnements. La forte densité de constructeurs automobiles en Allemagne, en Italie et au Royaume-Uni alimente des alliances de contenus de marque, tandis que les circuits d'esports paneuropéens ajoutent de la valeur aux diffusions. Le Moyen-Orient et l'Afrique connaissent une adoption mobile rapide ; les jeunes populations et l'amélioration des infrastructures fintech ouvrent de nouvelles cohortes de payeurs, bien qu'avec des exigences de localisation portant sur la conception des livrées et le calendrier des événements afin de respecter les normes culturelles. Ces dynamiques façonnent collectivement les trajectoires de revenus régionales du marché des jeux de course en ligne.

Paysage réglementaire
En 2026, l'Inde a mis en œuvre les Promotion and Regulation of Online Gaming Rules, 2026 par l'intermédiaire du Ministry of Electronics and Information Technology le 22 avril 2026, avec effet au 1er mai 2026, parallèlement à la pleine opérationnalisation du Promotion and Regulation of Online Gaming Act, 2025. L'Online Gaming Authority of India (OGAI) supervisera l'enregistrement, le traitement des plaintes et les exigences de conformité pour les éditeurs exploitant des formats d'esport, de jeux sociaux et liés à l'argent.
En Chine, la Cyberspace Administration a publié un document de politique en 2026 entrant en vigueur le 1er avril 2026, définissant les critères des plateformes ayant une influence significative sur les mineurs. Le Ministry of Public Security a également publié la norme GA 1277.17-2026, une norme de gestion de la sécurité pour les services de jeux en ligne, effective au 1er juillet 2026. Ensemble, ces mesures renforcent l'accent mis sur des contrôles de sécurité robustes et des protections adaptées à l'âge pour les services de course multijoueurs et les comptes multiplateformes.
Paysage concurrentiel
Le marché des jeux de course en ligne reflète une concentration modérée. Electronic Arts exploite Need for Speed et la série F1 sous licence officielle pour ancrer des partenariats cross-médias, notamment l'intégration du film F1 de 2025 qui propose des modes histoire exclusifs. Tencent exploite la domination de la plateforme mobile et une solide technologie de backend pour syndiquer des titres de course dans des super-applications comme WeChat. Le moteur physique spécialisé de Codemasters reste un avantage concurrentiel, et son appartenance à EA lui assure une portée marketing.
Des challengers natifs cloud tels que Velocima Games construisent des moteurs de rendu côté serveur qui se mettent à l'échelle sur Kubernetes, réduisant de moitié le temps de déploiement des contenus par rapport aux pipelines traditionnels de consoles. Ces jeunes pousses bénéficient d'une intensité capitalistique moindre mais font face à des obstacles en matière de notoriété de marque et d'accès aux licences. L'intégration verticale s'intensifie : l'acquisition de Fanatec pour 110 millions USD par Corsair fusionne les écosystèmes matériel et logiciel, visant à fidéliser les passionnés à des périphériques propriétaires qui se synergisent avec les contenus téléchargeables premium.
Les fusions-acquisitions ont totalisé 6,6 milliards USD au premier trimestre 2025, signalant une consolidation continue alors que les exigences d'infrastructure et les coûts d'acquisition d'utilisateurs favorisent les acteurs bien capitalisés. Les portefeuilles de brevets autour de l'IA adaptative et de la télémétrie haptique renforcent davantage les acteurs établis ; les nouveaux entrants doivent naviguer dans des champs de mines de licences ou adopter des piles open-source. L'examen réglementaire se concentre sur les mécanismes de loot box, contraignant les éditeurs à se tourner vers des passes de saison transparents, mais les leaders du marché s'adaptent rapidement, maintenant leur avantage au sein du marché des jeux de course en ligne.
Leaders du secteur des jeux de course en ligne
Electronic Arts Inc.
Microsoft Corporation
Gameloft SE
Aquiris Game Studio SA
THQ Nordic GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Jeux de Course en Ligne
- Electronic Arts Inc.
- Codemasters Software Company Ltd.
- Tencent Holdings Ltd.
- Microsoft Corporation
- Sony Interactive Entertainment LLC
- Ubisoft Entertainment SA
- Nintendo Co. Ltd.
- Nexon Co. Ltd.
- NetEase Inc.
- Take-Two Interactive Software Inc.
- Motorsport Games Inc.
- Polyphony Digital Inc.
- Playground Games Ltd.
- THQ Nordic GmbH
- Sumo Digital Ltd.
- Gameloft SE
- Fingersoft Oy
- Boss Alien Ltd.
- NaturalMotion Ltd.
- Slightly Mad Studios Ltd.
- Vector Unit Inc.
- Aquiris Game Studio SA
- Bongfish GmbH
- iRacing.com Motorsport Simulations LLC

Opportunités de marché et perspectives d'avenir
Un espace blanc émerge là où les écosystèmes du sport automobile professionnel, les événements en direct et les plateformes de jeux convergent vers une programmation compétitive permanente. Formula 1 a lancé le 2026 Sim Racing World Championship à DreamHack Birmingham et a déplacé des manches dans un studio dédié au Media and Technology Centre à Biggin Hill, renforçant le sim racing comme format de diffusion permanent plutôt que comme une série de tournois ponctuels.
Un second groupe d'opportunités se concentre sur l'immersion haute fidélité offerte par l'informatique spatiale et les optimisations VR. iRacing a annoncé un travail avec Apple et NVIDIA pour porter iRacing sur Apple Vision Pro en utilisant le streaming CloudXR et le rendu fovéal, tandis que KUNOS Simulazioni a ajouté des améliorations de rendu fovéal dans les mises à jour d'Assetto Corsa EVO, alignant les expériences de simulation premium avec les nouvelles piles d'affichage et d'entrée. Cette combinaison maintient l'attention sur des architectures multijoueurs optimisées à faible latence, une identité inter-appareils, l'anti-triche et les pipelines de rendu.
Recent Industry Developments in Marché des Jeux de Course en Ligne
- Juillet 2026 : Playground Games a déployé la mise à jour Italian Exotics pour Forza Horizon 6, ajoutant de nouveaux modèles Ferrari et Lamborghini ainsi que des corrections de comportement de l'IA et une nouvelle liste d'événements. Cet ajout de contenu soutient la rétention en live-ops tout en maintenant le titre aligné avec les partenariats de marques automobiles qui aident à compenser les difficultés d'acquisition d'utilisateurs dans les marchés contraints en matière de confidentialité.
- Juin 2026 : Electronic Arts a lancé le F1 25: 2026 Season Pack sur PlayStation 5, Xbox Series X|S et PC. La commercialisation des règles 2026 et d'un contenu aligné sur la saison sous forme de pack payant renforce le virage de la franchise vers une monétisation saisonnière récurrente et des arcs de service en direct plus longs entre les principales sorties annuelles.
- Octobre 2024 : NVIDIA a lancé le GeForce Developer Network (GDN) pour soutenir les développeurs qui optimisent les jeux pour les flux de travail de rendu et de streaming en nuage. Pour les titres de course en ligne, ces outils aident à réduire les barrières liées aux appareils tout en maintenant les objectifs de latence et de qualité visuelle requis pour les courses multijoueurs.


Marché des Jeux de Course en Ligne Portée du rapport et méthodologie de recherche
Définition et portée du marché
Ce marché couvre les revenus générés par les jeux vidéo de course en ligne, où le gameplay et la monétisation se déroulent via une expérience connectée à Internet sur différents appareils et boutiques.
Exclusions de portée : les jeux de course exclusivement hors ligne qui ne nécessitent aucune connectivité en ligne pour le jeu principal et la monétisation sont exclus.
Aperçu de la segmentation
- Par modèle de revenus
- Financé par la publicité
- Achat intégré à l'application (microtransactions)
- Achat premium (application payante / jeu complet)
- Abonnement / Passe de saison
- Par plateforme
- Smartphones et tablettes mobiles
- PC
- Consoles de jeux
- Clients de diffusion en streaming dans le cloud
- Casques de réalité virtuelle / réalité augmentée
- Par type de jeu
- Course arcade
- Course simulation
- Course en kart et jeu de fête
- Course en monde ouvert / en milieu urbain
- Événements de masse de style MILE
- Par niveau d'engagement des joueurs
- Casual / Hyper-casual
- Compétitif mid-core
- Simulation hardcore / Esports
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie de la manière dont les revenus des jeux de course en ligne sont générés et enregistrés, puis les fait correspondre aux signaux de données publiques les plus proches que nous pouvons suivre au fil du temps. Nous nous appuyons sur des sources publiques et officielles telles que les statistiques de connectivité de l'ITU, les indicateurs de revenu et de population de la World Bank, les jeux de données sur l'économie numérique de l'OECD, et les régulateurs de télécommunications gouvernementaux pour le contexte de déploiement 4G et 5G. Nous utilisons également des notes de politique des magasins d'applications, la documentation des plateformes, les dépôts d'entreprises, les présentations aux investisseurs et une presse fiable pour comprendre les évolutions de la monétisation telles que les abonnements et les achats intégrés.
Une fois la cartographie du marché établie, nous convertissons les données secondaires en facteurs de dimensionnement et vérifions les hypothèses par rapport aux tendances historiques. Un abonnement payant pour les données financières et l'actualité des entreprises aide à suivre l'exposition régionale, les commentaires sur le mix produit et les principales actions d'entreprise pouvant affecter les revenus de jeu déclarés. Nous consultons de manière sélective une base de données de brevets payante pour valider la direction des fonctionnalités qui influencent l'engagement, par exemple le matchmaking, la simulation physique et la réduction de la latence. Ces sources ne sont pas exhaustives, et nous avons également utilisé d'autres documents publics et tableaux de données pour la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour confirmer quelle part des revenus des jeux de course doit être comptée comme en ligne, et comment les modèles de revenus se comportent sur les clients mobile, PC, console et cloud. Nous avons échangé avec un ensemble d'éditeurs, de développeurs, d'équipes de live-ops, de partenaires de distribution et de conseillers du secteur dans les principales régions afin que les écarts en matière de tarification, de taux de commission et d'hypothèses d'engagement puissent être combléspar des apports pratiques.
Répartition des répondants aux travaux de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Cadres dirigeants (CXO) : 13 % | APAC : 49 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 43 % | EMEA : 29 % |
| Acteurs plus petits : 19 % | Managers : 44 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
Le marché est dimensionné une fois selon une approche descendante, où le bassin de demande est reconstitué à partir des tendances de la base de joueurs connectés, du mix de plateformes et de l'intensité de monétisation pour les titres de course, puis filtré selon la part qui est véritablement en ligne. Pour que les totaux restent réalistes, nous corroborons les résultats avec des approximations ascendantes sélectives telles que des fourchettes de revenus échantillonnées au niveau des titres, des vérifications de canaux sur l'adoption des achats intégrés et des abonnements, et une vérification de type ASP des dépenses par utilisateur actif par plateforme.
Les intrants du modèle incluent la pénétration des smartphones et du haut débit, le temps passé dans les genres de course, le taux de participation multijoueur en ligne, la part des revenus provenant des achats intégrés et des pass saisonniers, et la direction régionale de l'ARPU liée au revenu disponible. Comme les courses en ligne sont sensibles à la qualité du réseau, nous soumettons le modèle à des tests de stress à l'aide de signaux de latence et de disponibilité 5G pour éviter de surestimer l'adoption dans les zones à couverture plus faible. Pour les prévisions, nous effectuons une analyse de scénarios autour de facteurs tels que l'adoption du streaming en nuage, le regroupement d'abonnements et les changements de monétisation liés à la réglementation, puis nous alignons la trajectoire choisie sur les avis d'experts issus des entretiens. Lorsque les vérifications ascendantes sont incomplètes pour les titres plus petits ou les régions émergentes, nous traitons les écarts au moyen de ratios de proxy basés sur la part de plateforme et la répartition de l'engagement, puis nous revérifions ces proxys lors de la validation.
Validation des données et cycle de mise à jour
La validation se fait par triangulation des résultats du modèle avec des signaux indépendants, notamment les évolutions du mix de plateformes, les changements de modèle de monétisation et les indicateurs de connectivité et de dépenses au niveau régional. Les écarts importants sont signalés, et les hypothèses sont revues avant validation finale, avec des relances déclenchées lorsqu'un facteur évolue d'une manière que le modèle ne peut pas expliquer clairement. Un second examen par un analyste est réalisé pour confirmer les formules, la cohérence des unités et l'alignement des années, puis une dernière vérification est effectuée juste avant la livraison afin de refléter les événements de marché tardifs.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des changements majeurs de tarification, des changements de politique affectant les achats intégrés, ou un choc de la demande lié au lancement de nouvelles plateformes.
Estimation de Mordor Intelligence du marché mondial des jeux de course en ligne comparée à d'autres estimations publiées
Les tailles de marché publiées pour les jeux de course en ligne peuvent sembler très éloignées les unes des autres car les équipes comptabilisent différents ensembles de revenus et appliquent des hypothèses différentes quant à ce que signifie « en ligne » au point de vente. En pratique, les plus grands écarts proviennent généralement des inclusions de périmètre, de l'année utilisée pour la conversion des devises, et de la vitesse à laquelle l'ARPU est supposé croître dans les régions à forte utilisation mobile.
Les revenus des jeux de course exclusivement hors ligne se situent hors du périmètre de Mordor Intelligence, ce qui explique pourquoi certaines estimations plus larges de « jeux de course » peuvent apparaître plus basses ou plus élevées selon la manière dont elles mélangent les ventes unitaires hors ligne avec la monétisation en ligne. Un autre facteur est de savoir si les revenus de l'esport et du live-ops sont comptés uniquement lorsqu'ils sont liés à des titres de course, et si les abonnements sont mesurés en dépenses brutes ou nettes après les frais de magasin et de plateforme. Enfin, le calendrier d'actualisation compte, car les nouvelles structures de pass saisonniers et l'expansion du streaming en nuage peuvent modifier rapidement le rythme d'exécution au sein d'une même année.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 13,69 milliards USD (2026) | |
| Éditeur de rapports sectoriels A | 8,70 milliards USD (2024) | Utilise une année de référence plus ancienne et une capture de revenus plus restreinte qui semble sous-estimer les abonnements et le live-ops dans les marchés matures, et peut appliquer une progression conservatrice de l'ARPU pour les régions à dominante mobile. |
| Éditeur de recherche sur les jeux B | 12,13 milliards USD (2025) | Semble couvrir un ensemble plus large de jeux de course où les qualificatifs en ligne ne sont pas appliqués de manière cohérente, et l'estimation peut varier selon que les ventes unitaires hors ligne et les revenus d'abonnement groupés sont traités comme relevant du périmètre. |
En examinant les trois chiffres, l'écart s'explique principalement par ce qui est comptabilisé comme revenu en ligne et par la manière dont les abonnements et le live-ops sont traités dans le total. Notre dimensionnement reste traçable car les facteurs sont rattachés au mix de plateformes, aux parts de monétisation et aux signaux de connectivité et de dépenses au niveau régional, puis revérifiés à l'aide de tests de réalité basés sur des entretiens avant que le chiffre final ne soit établi.


Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché mondial des jeux de course en ligne d'ici 2031 ?
Le marché mondial devrait atteindre 17,92 milliards USD d'ici 2031, avec une croissance à un TCAC de 5,54 %.
À quelle vitesse le segment des clients de diffusion en streaming dans le cloud se développe-t-il ?
Les clients de diffusion en streaming dans le cloud sont en voie d'atteindre un TCAC de 6,78 % jusqu'en 2031, le plus rapide parmi les plateformes de distribution.
Quel modèle de revenus prend le plus d'élan ?
Les abonnements et les passes de saison progressent à un TCAC de 6,64 % alors que les éditeurs se tournent vers des revenus prévisibles et récurrents.
Pourquoi l'Asie-Pacifique est-elle considérée comme la région à la croissance la plus rapide ?
Les cultures de jeu axées sur le mobile et les déploiements rapides de la 5G propulsent l'Asie-Pacifique à un TCAC de 6,18 % jusqu'en 2031.
Quelle part les plateformes mobiles détiennent-elles dans les jeux de course en ligne ?
Les smartphones et tablettes représentaient 52,10 % des revenus mondiaux en 2025, en faisant le point d'accès dominant.
Dernière mise à jour de la page le:



