
Taille et part du marché des jeux de société en ligne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
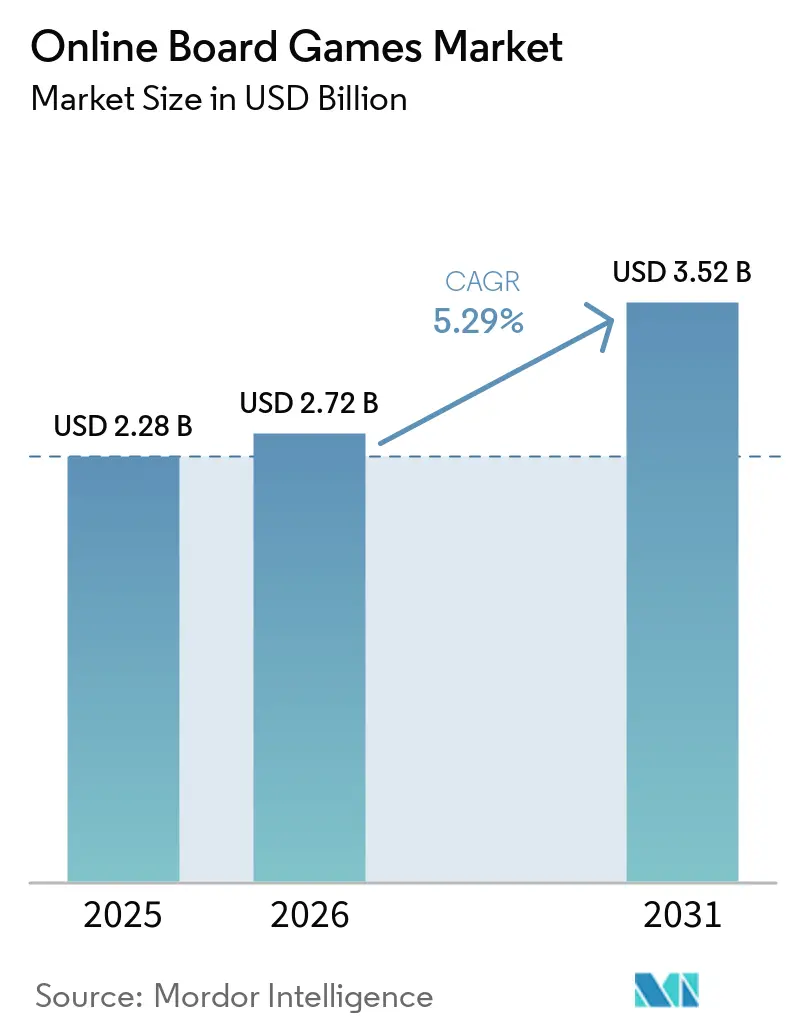
| Taille du Marché (2026) | 2.72 Milliards de dollars |
| Taille du Marché (2031) | 3.52 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.29 % |
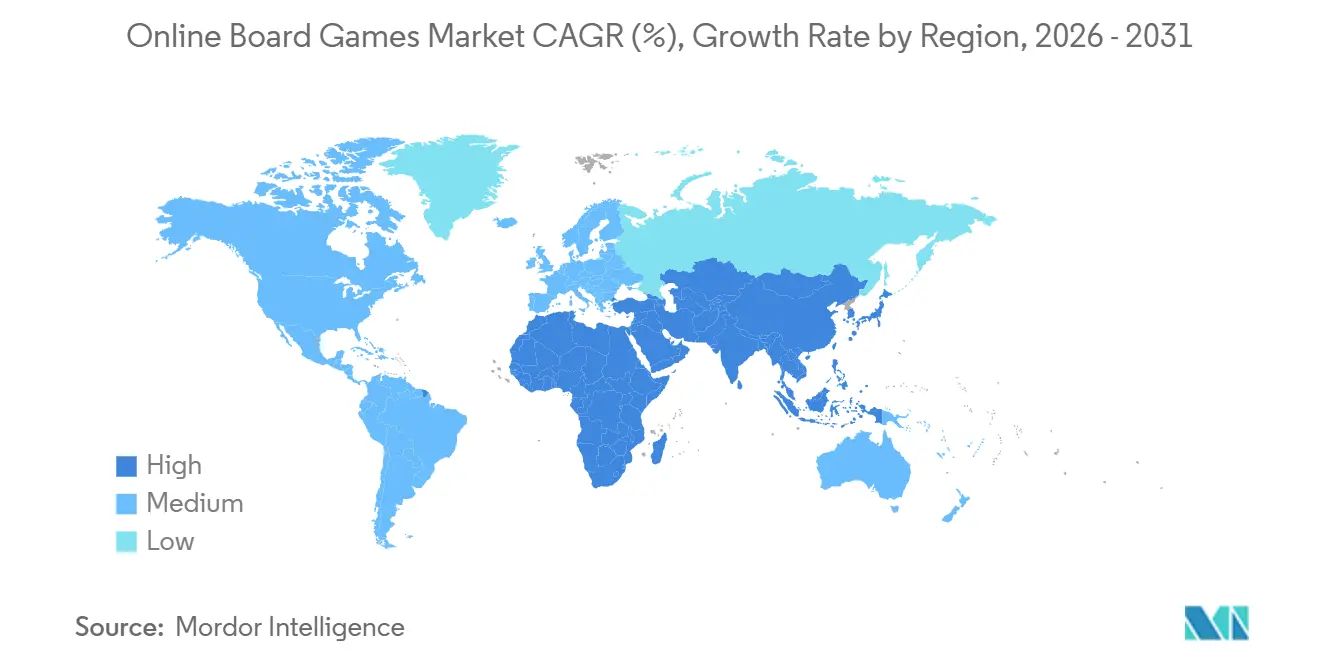
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Asie-Pacifique |
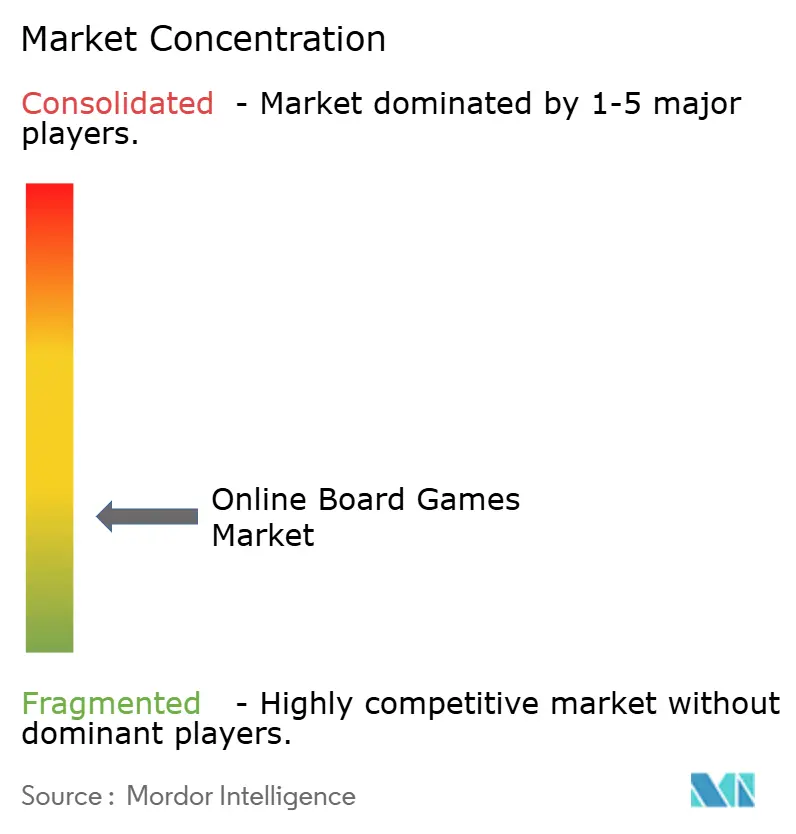
| Concentration du Marché | Faible |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des jeux de société en ligne par Mordor Intelligence
La taille du marché des jeux de société en ligne devrait progresser de 2,28 milliards USD en 2025 et 2,72 milliards USD en 2026 pour atteindre 3,52 milliards USD d'ici 2031, enregistrant un TCAC de 5,29 % entre 2026 et 2031. Le jeu en connexion permanente, la création de scénarios par intelligence artificielle générative et la propriété sur blockchain à empreinte carbone neutre déplacent la base de revenus des ventes ponctuelles vers les abonnements et les redevances sur le marché secondaire. Les campagnes procédurales infinies réduisent les coûts de production de contenu et prolongent l'engagement des utilisateurs, incitant les éditeurs à regrouper l'accès continu dans des formules mensuelles prévisibles. Les protocoles de preuve d'enjeu à faible empreinte carbone permettent aux pièces et plateaux adossés à des NFT de s'échanger en pair à pair avec des frais réduits, générant des revenus de redevances perpétuelles. L'Asie-Pacifique est en tête de l'adoption, soutenue par la pénétration des smartphones et des politiques nationales qui privilégient la propriété intellectuelle locale, tandis que les fonds d'investissement du Moyen-Orient accélèrent les acquisitions d'infrastructures et de studios. Les détenteurs de plateformes tels que Netflix et Amazon intègrent des titres compatibles avec les manettes sur les écrans de salon, élargissant le public adressable au-delà du mobile.
Principaux enseignements du rapport
- Par plateforme, le mobile a capté 70,63 % de la part du marché des jeux de société en ligne en 2025 ; les déploiements sur console et smart-TV progressent à un TCAC de 5,84 % jusqu'en 2031.
- Par modèle de monétisation, les achats intégrés ont représenté 45,72 % des revenus en 2025, tandis que les modèles d'abonnement et de passe de saison se développent à un TCAC de 5,57 % jusqu'en 2031.
- Par genre, les titres famille et classique ont représenté 27,57 % des revenus en 2025, tandis que les adaptations RPG et aventure devraient afficher le TCAC le plus rapide à 6,01 %.
- Par mode de jeu, le multijoueur a représenté 63,81 % des revenus en 2025 et devrait croître à un TCAC de 6,17 %, le plus rapide parmi les segments de mode.
- Par géographie, l'Asie-Pacifique a conservé 34,53 % des revenus de 2025, et le Moyen-Orient est positionné pour la croissance régionale la plus élevée avec un TCAC de 5,98 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (+) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intégration de modules de maître de donjon par intelligence artificielle générative créant des scénarios de jeux de société infiniment rejouables | +0.9% | Mondial, avec adoption précoce en Amérique du Nord et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Propriété adossée à des NFT d'actifs de jeux de société numériques ouvrant des flux de monétisation sur le marché secondaire | +0.7% | Amérique du Nord, Europe, Moyen-Orient | Long terme (≥ 4 ans) |
| Adoption du jeu à commande vocale par les utilisateurs malvoyants élargissant le marché total adressable | +0.4% | Mondial, particulièrement en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Mash-ups de propriétés intellectuelles croisées mettant en vedette des franchises de séries en streaming dans des événements de jeux de société à durée limitée | +0.8% | Mondial, avec l'impact le plus élevé en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Protocoles blockchain à empreinte carbone neutre atténuant les préoccupations environnementales liées aux jeux de société sur chaîne | +0.5% | Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Réduction de la latence par la 5G permettant le multijoueur synchrone en déplacement | +1.0% | Cœur Asie-Pacifique, extension vers le Moyen-Orient et l'Afrique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Intégration de modules de maître de donjon par intelligence artificielle générative créant des scénarios infiniment rejouables
Les grands modèles de langage génèrent désormais à la demande des récits de plateau cohérents, réduisant le travail de conception d'environ 60 % et transformant des campagnes finies en services pérennes. Les éditeurs qui expédiaient auparavant 20 à 30 niveaux scriptés déploient maintenant des moteurs génératifs produisant des millions de permutations, convertissant les jeux de société de produits finis en services infinis. Ce changement favorise la monétisation par abonnement plutôt que les achats uniques, les joueurs percevant une valeur continue grâce à un contenu actualisé de manière algorithmique. Les studios plus petits atteignent la parité, car la profondeur narrative s'adapte désormais à la puissance de calcul plutôt qu'à la masse salariale. Le champ concurrentiel s'élargit donc, même si les questions de conformité autour de la propriété intellectuelle générée par l'IA restent non résolues.[1]Microsoft Research, "WHAM : Modèle Mondial pour les Modèles d'Action Hiérarchiques," microsoft.com
Propriété adossée à des NFT d'actifs de jeux de société numériques ouvrant la monétisation sur le marché secondaire
Les protocoles de couche 2 à empreinte carbone neutre frappent et échangent des pièces de jeux de société avec des frais négligeables, permettant aux joueurs de capturer la valeur de revente et accordant aux éditeurs une redevance de 5 % à 10 % sur chaque vente secondaire. Cependant, le contrôle réglementaire s'intensifie ; le règlement de l'Union européenne sur les marchés des crypto-actifs impose la divulgation de l'impact environnemental et des garanties de protection des consommateurs, augmentant les coûts de conformité pour les développeurs plus petits. Immutable X a traité plus de 50 millions de telles transactions en 2024 sans frais de gaz, illustrant l'échelle possible lorsque les coûts énergétiques et les objections environnementales disparaissent.[2]Immutable X, "Transactions NFT à empreinte carbone neutre," immutable.com
Le jeu à commande vocale élargissant l'accès aux joueurs malvoyants
Les interfaces en langage naturel narrent les états du plateau, acceptent les mouvements vocaux et clarifient les règles, ouvrant le jeu à environ 2,2 milliards de personnes souffrant de déficience visuelle. Une étude de 2024 publiée dans la Conférence ACM sur les facteurs humains dans les systèmes informatiques a révélé que les interfaces d'échecs à commande vocale amélioraient la précision des mouvements de 40 % chez les participants malvoyants par rapport aux plateaux tactiles.[3]Actes de la conférence ACM, "Interfaces d'échecs à commande vocale pour les utilisateurs malvoyants," dl.acm.orgLes éditeurs intégrant ces outils sont également éligibles aux subventions d'accessibilité et aux marchés publics exigeant la conformité à la Section 508. Le coût de développement supplémentaire est modeste — généralement inférieur à 50 000 USD pour l'intégration d'une API vocale — mais l'adoption reste inégale, car de nombreux studios privilégient les fonctionnalités qui séduisent la majorité des utilisateurs voyants.
La réduction de la latence par la 5G permettant le multijoueur synchrone en déplacement
La 5G autonome a réduit les temps d'aller-retour en dessous de 10 millisecondes lors d'essais opérateurs en conditions réelles, rendant les tours de jeux de société synchrones réalisables pendant les trajets. SoftBank et Ericsson ont enregistré une réduction de latence de 90 % par rapport à la 4G, tandis que le déploiement américain de T-Mobile a affiché des chiffres similaires. Les développeurs qui optimisent pour le jeu à une main en mode portrait atteignent désormais les navetteurs urbains qui se tournaient auparavant vers les titres asynchrones. Les éditeurs repensent les interfaces utilisateur pour accommoder le jeu à une main et l'orientation portrait, en optimisant pour les usagers du métro qui ne peuvent pas déployer de tablettes. Les implications concurrentielles sont nettes : les développeurs qui ne parviennent pas à optimiser pour la 5G céderont des parts de marché aux studios axés sur le mobile qui traitent la connectivité cellulaire comme le principal canal de distribution.
Analyse de l'impact des freins*
| Frein | (-) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Répression réglementaire des mécaniques de loot box les assimilant aux lois sur les jeux d'argent | -0.6% | Europe (Belgique, Pays-Bas, Royaume-Uni), avec extension à l'Amérique du Nord | Court terme (≤ 2 ans) |
| Politiques de limitation de bande passante sur le trafic financé par la publicité dans les marchés émergents réduisant la qualité du jeu | -0.4% | Asie-Pacifique (Inde, Indonésie), Afrique | Moyen terme (2 à 4 ans) |
| Augmentation des incidents de cyberharcèlement dans les salles multijoueurs de jeux de société déclenchant une réaction parentale | -0.3% | Mondial, avec l'impact le plus élevé en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Les intelligences artificielles de jeux de société open source cannibalisant les titres de puzzle premium via une distribution gratuite sur GitHub | -0.5% | Mondial, particulièrement en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Répression réglementaire des loot boxes
La Belgique et les Pays-Bas interdisent déjà les récompenses aléatoires, et le Royaume-Uni élabore des règles similaires imposant la divulgation des probabilités et des plafonds de dépenses. Les éditeurs se tournent vers des passes de saison déterministes, mais le revenu moyen par utilisateur payant chute de 15 % à 25 % à mesure que la boucle de renforcement à ratio variable disparaît. Les studios plus petits ne disposant pas des ressources nécessaires pour repenser leurs systèmes de monétisation font face à un risque existentiel, tandis que des acteurs établis comme Electronic Arts et Activision Blizzard ont absorbé les coûts de conformité et repositionné les loot boxes comme des « mécaniques surprises » dans les juridictions aux statuts ambigus. La trajectoire réglementaire suggère que les interdictions de loot boxes s'étendront à d'autres marchés, comprimant les marges dans l'ensemble du secteur.
Politiques de limitation de bande passante sur le trafic financé par la publicité
Les régulateurs des télécommunications en Inde et en Indonésie permettent aux opérateurs de facturer le routage prioritaire, reléguant les publicités vidéo en accès gratuit dans des voies plus lentes. Les interruptions de session pendant la lecture des publicités entraînent des désinstallations et augmentent les coûts d'acquisition de clients. Les développeurs compressent les créations ou pré-mettent en cache les vidéos mais font toujours face à des dépenses d'exploitation 10 % à 20 % plus élevées.[4]Autorité de régulation des télécommunications de l'Inde, "Cadres de tarification différentielle 2024," trai.gov.in La solution à long terme pourrait impliquer une monétisation hybride combinant des publicités légères et des microtransactions, mais cette approche risque d'aliéner les utilisateurs sensibles aux prix qui se tournent vers les modèles financés par la publicité précisément parce qu'ils évitent les paiements initiaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de monétisation :
les abonnements redéfinissent la prévisibilité des revenusLes achats intégrés ont généré 45,72 % des revenus de 2025, mais les plans d'abonnement et de passe de saison devraient se développer à un TCAC de 5,57 %, le plus rapide parmi les modèles. Le passe numérique de Warmachine a converti 22 % de sa base lors de la première année, démontrant que les avantages groupés et l'actualisation constante du contenu font passer les dépenses d'épisodiques à récurrentes. Flick Solitaire a lancé un système de passe de saison à trois niveaux en 2025 — gratuit, premium à 4,99 USD par mois et ultime à 9,99 USD par mois — qui réserve des dos de cartes exclusifs et des défis quotidiens derrière des paywalls, générant une valeur vie 35 % plus élevée que les acheteurs ponctuels.
Les règles de confidentialité d'Apple ont réduit la précision du ciblage publicitaire, faisant baisser l'eCPM et encombrant les écrans de davantage de publicités, de sorte que la diversification des flux de revenus couvre désormais la volatilité. Les applications payantes d'emblée végètent dans les chiffres à un seul chiffre car les essais freemium dominent la découverte. L'inclusion par Netflix de titres de jeux de société dans son abonnement vidéo signale que l'accès récurrent, et non les ventes de références individuelles, ancrera la croissance future du marché des jeux de société en ligne.
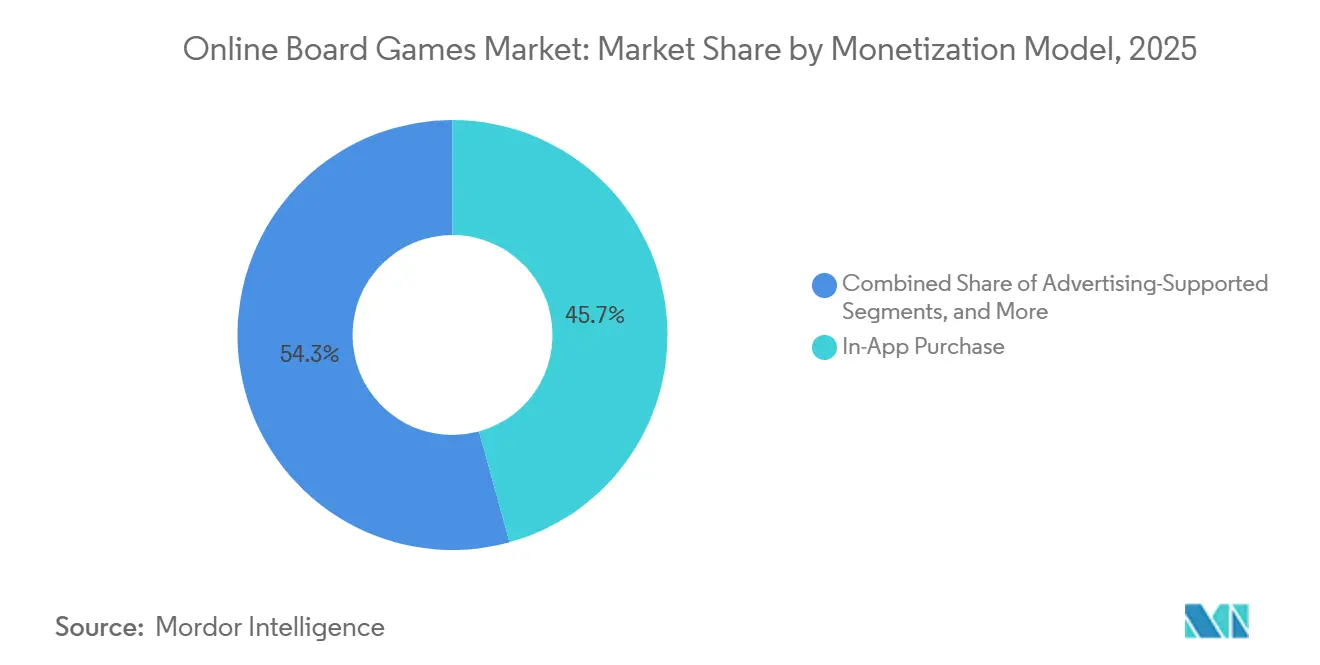
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par plateforme :
les déploiements sur console et smart-TV s'accélèrentLe mobile représentait 70,63 % des dépenses de 2025, mais les formats console et smart-TV progresseront à un TCAC de 5,84 % à mesure que les foyers se tournent vers le jeu en salon. Netflix a lancé 40 jeux mobiles en 2024 et a étendu ses interfaces smart-TV en 2025, intégrant des titres comme Oxenfree et Into the Breach dans son application de streaming pour maintenir l'engagement des abonnés entre les sorties de contenu — Lettre aux investisseurs Netflix T4 2024. Amazon's Fire TV a intégré Xbox Cloud Gaming en 2024, permettant aux abonnés de jouer à des adaptations de jeux de société comme Catan et Ticket to Ride sur des écrans de télévision sans acheter de consoles dédiées.
Les tablettes revendiquent une part à deux chiffres moyens pour les soirées de jeux en famille. Pendant ce temps, les PC servent les amateurs de stratégie approfondie, bien que leur croissance soit en retard par rapport au glissement vers les sessions casual sur appareils portables et grands écrans. La progression multiplateforme, où les joueurs commencent sur téléphone et terminent sur TV, émerge comme une fonctionnalité de rétention centrale malgré une augmentation des dépenses d'assurance qualité pouvant atteindre 40 %.
Par genre de jeu :
les adaptations RPG mènent la renaissance du jeu de plateauLes classiques familiaux tels que Monopoly, Scrabble et Ludo représentaient 27,57 % des revenus de 2025, soulignant l'attrait de la nostalgie. Cependant, les adaptations de jeux de plateau RPG et aventure se développent à un TCAC de 6,01 % jusqu'en 2031, le taux le plus rapide parmi les segments de genre, car le succès de Baldur's Gate 3 — qui s'est vendu à 15 millions d'exemplaires et a remporté le titre de Jeu de l'année en 2023 — a validé la demande pour des expériences de jeu de plateau numérique à règles complexes.
Les titres de stratégie et abstraits restent pérennes grâce aux classements compétitifs, tandis que les jeux de cartes et de dés s'appuient sur des tournois événementiels et des ventes cosmétiques. La fragmentation des genres reflète des motivations divergentes des joueurs : les jeux familiaux privilégient l'accessibilité et la nostalgie, les adaptations RPG s'adressent aux optimisateurs, et les titres de stratégie récompensent la reconnaissance de schémas et la planification à long terme.
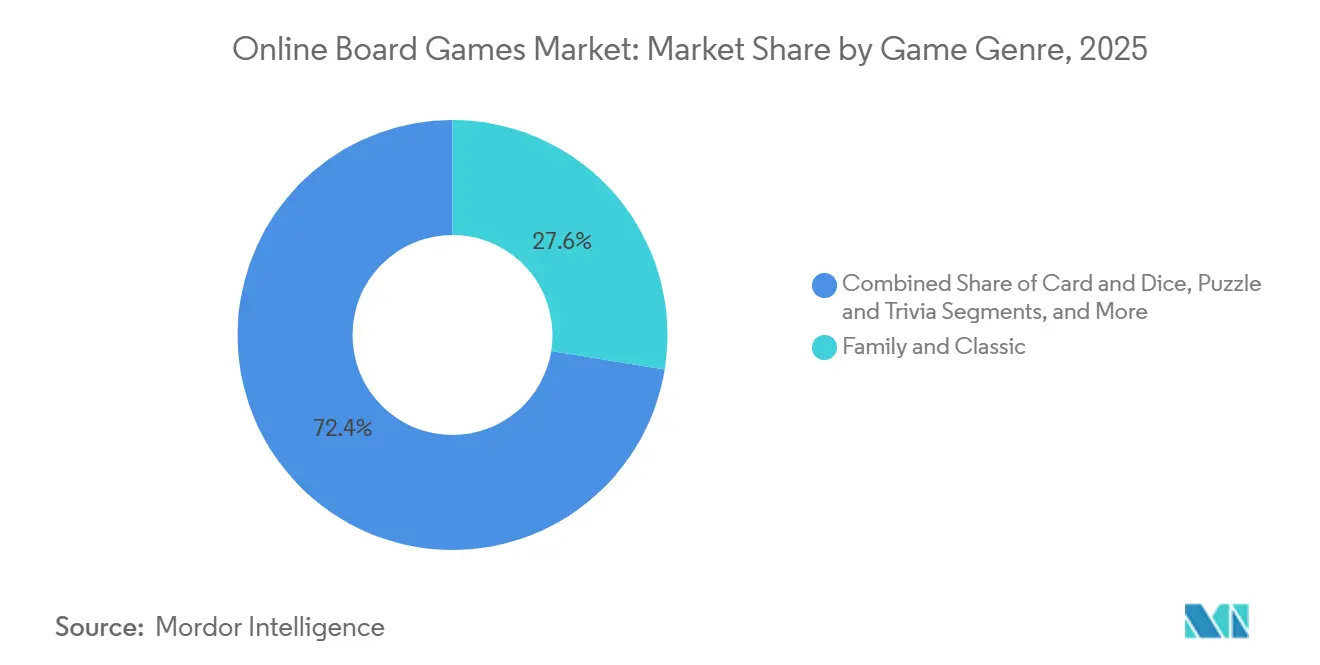
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par mode de jeu :
la domination du multijoueur reflète l'impératif socialLe multijoueur a capté 63,81 % des dépenses de 2025 et progressera à un TCAC de 6,17 % à mesure que le jeu synchrone cimente la fidélité communautaire. Le chat vocal, les classements et les salles multiappareils approfondissent l'engagement. Les formats joueur contre joueur dominent les genres compétitifs comme les échecs et les jeux de cartes, où les classements et les tableaux de scores fournissent une motivation extrinsèque, tandis que les modes coopératifs et en équipe séduisent les foyers en quête d'expériences de divertissement partagées.
Les modes solo avec intelligence artificielle servent l'intégration et les niches à faible bande passante, mais font face à la concurrence gratuite de l'open source comme Stockfish et Leela Chess Zero. Les boucles asynchrones au tour par tour s'adressent aux adultes actifs en quête de durées de session flexibles, préservant la pertinence au sein du secteur des jeux de société en ligne.
Analyse géographique
Marché des Jeux de Société en Ligne en Asie-Pacifique
L'Asie-Pacifique a généré 34,53 % des revenus de 2025, portée par la préférence de la Chine pour les propriétés intellectuelles locales, la culture du jeu en déplacement au Japon et la base de 400 millions de joueurs en Inde soutenue par des smartphones à moins de 100 USD. Tencent a respecté les nouvelles limites de temps de jeu par vérification biométrique pour les mineurs et l'enregistrement sous vrai nom, maintenant ainsi sa portée au sein du marché des jeux de sociét en ligne. La limitation de bande passante nuit toutefois aux modèles financés par la publicité en Inde et en Indonésie.
Marché des Jeux de Société en Ligne en Amérique du Nord
L'Amérique du Nord a représenté environ 28 % des dépenses de 2025 grâce à un revenu moyen par utilisateur élevé et à l'adoption croisée console-mobile. La fragmentation réglementaire au niveau des États concernant les règles relatives aux loot boxes complique la mise en conformité, mais un revenu discrétionnaire conséquent soutient néanmoins une demande robuste en biens virtuels. La localisation obligatoire en français pour le Québec au Canada alourdit les budgets de production, mais ouvre l'accès à un segment bilingue lucratif.
Marché des Jeux de Société en Ligne en EMEA et en Amérique du Sud
L'Europe a fourni environ 22 % des revenus. Le RGPD limite la publicité comportementale et accélère l'adoption des abonnements, tandis que la Belgique et les Pays-Bas imposent des interdictions totales sur les loot boxes. Le Moyen-Orient, porté par le programme Savvy Games Group de l'Arabie saoudite d'une valeur de 38 milliards USD, est le territoire à la croissance la plus rapide, avec un CAGR de 5,98 %, alors que la région développe des studios et des salles d'esports. L'Afrique reste un marché naissant en raison de vitesses moyennes inférieures à 10 Mbps, mais la monnaie mobile M-Pesa au Kenya et en Afrique du Sud permet les microtransactions là où les cartes de crédit sont rares. L'Amérique du Sud représente une part faible à un chiffre ; la volatilité macroéconomique du Brésil freine la croissance libellée en dollars même si le nombre de joueurs augmente.

Paysage réglementaire
La réglementation des jeux de plateau en ligne est de plus en plus façonnée par des règles qui traitent les mécanismes de monétisation, les contrôles de sécurité et les obligations des services intermédiaires comme des piliers de conformité. Dans l'Union européenne, le Digital Services Act (en vigueur depuis le 17 février 2024) impose des obligations aux services dotés de fonctionnalités interactives telles que le chat en jeu et le contenu généré par les utilisateurs, poussant les studios vers des processus de notification et d'action renforcés et, pour les fournisseurs non européens, la nomination d'un représentant légal dans l'UE.
L'Inde s'est dotée d'une structure de gouvernance dédiée aux jeux en ligne avec les Promotion and Regulation of Online Gaming Rules, 2026, notifiées par le Ministry of Electronics and Information Technology (MeitY) le 22 avril 2026 et entrées en vigueur le 1er mai 2026. Ces règles instituent l'Online Gaming Authority of India en tant qu'organe rattaché au MeitY chargé de superviser l'enregistrement et la classification, ce qui accroît les exigences de conformité pour les éditeurs distribuant des titres monétisés dans l'un des plus grands marchés mobile-first au monde.
Analyse de la chaîne de valeur
La chaîne de valeur commence avec les détenteurs de propriété intellectuelle et les éditeurs (y compris les concédants de licences pour jeux de plateau physiques) qui définissent le périmètre du jeu, la monétisation et la cadence des opérations en direct, puis se déplace vers les studios tiers et les développeurs indépendants qui traduisent les règles en moteurs de règles numériques déterministes. Les intrants essentiels comprennent les piles de développement (Unity et frameworks web), les frameworks de règles tels que boardgame.io, et les composants back-end pour le jeu en temps réel (stockage d'état, matchmaking et services de synchronisation).
De plus en plus, des plateformes de création et de publication telles que Board Game Arena fournissent des outils aux studios, tandis que des services de création sans code ou assistée (Boardible, Board.fun, Boardcade) réduisent le délai de mise sur le marché grâce à des modèles, une infrastructure partagée et un conditionnement prêt à la distribution. La distribution s'effectue ensuite via les boutiques d'applications mobiles, Steam et les portails basés sur navigateur, la monétisation étant gérée via les paiements de plateforme et le commerce en jeu. Les goulets d'étranglement opérationnels restent centrés sur la fiabilité du multijoueur (validation d'état faisant autorité, gestion de la reconnexion et mise à l'échelle des websockets), la résistance à la triche et la cohérence de l'interface utilisateur multiplateforme, ce qui augmente conjointement les coûts d'infrastructure et d'assurance qualité continus ; les éditeurs qui réutilisent des schémas de synchronisation et des back-ends de plateforme éprouvés peuvent réorienter leurs dépenses vers les mises à jour de contenu, les événements liés à la propriété intellectuelle et les fonctionnalités communautaires favorisant les abonnements et les achats intégrés.
Paysage concurrentiel
Le marché des jeux de société en ligne reste fragmenté ; les cinq premiers éditeurs — Zynga, Tencent, Scopely, Hasbro et Nintendo — contrôlaient environ 35 % des revenus de 2025. Zynga fait la promotion croisée de Words With Friends et Poker pour réduire les coûts d'acquisition de 40 %. Tencent intègre des mini-jeux de société dans WeChat, contournant les frais des boutiques d'applications et atteignant 600 millions de joueurs mensuels. Monopoly GO! de Scopely a dépassé 3 milliards USD de revenus cumulés en alignant des plateaux à durée limitée sur les fêtes du monde réel.
Les grands acteurs établis s'appuient sur les licences de franchises pour exploiter des bases de fans intégrées, tandis que les indépendants mettent l'accent sur l'accessibilité et le contenu procédural. Universes Beyond de Hasbro intègre Magic : The Gathering et Warhammer dans des scénarios numériques de Donjons et Dragons pour croiser les communautés. Les startups d'interface vocale ciblent les joueurs malvoyants, et les studios natifs blockchain monétisent les redevances perpétuelles sur les échanges secondaires. Le brevet de Microsoft de 2024 pour l'ajustement de la difficulté en temps réel laisse entrevoir l'intelligence artificielle adaptative comme prochain avantage concurrentiel.
Les moteurs d'échecs à intelligence artificielle open source érodent les revenus premium en solo, de sorte que la différenciation se concentre désormais sur les fonctionnalités sociales, les cosmétiques et la commodité multiappareils. L'agilité en matière de conformité façonne également l'avantage concurrentiel à mesure que les éditeurs naviguent entre des politiques divergentes sur les loot boxes, des mandats de confidentialité des données et des obligations de divulgation en matière de durabilité selon les régions.
Leaders du secteur des jeux de société en ligne
-
Zynga Inc.
-
Tencent Holdings Ltd.
-
Scopely (MONOPOLY GO!)
-
Supercell OY
-
PLR Worldwide Sales Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Jeux de Société en Ligne
- Zynga Inc.
- Tencent Holdings Ltd.
- Scopely (MONOPOLY GO!)
- Marmalade Game Studio
- Asmodee Digital
- Nintendo Co., Ltd.
- GungHo Online Entertainment
- Chess.com
- Mattel163
- Hasbro Inc.
- Versus Evil, LLC
- PLR Worldwide Sales Limited
- Supercell OY
- Ravensburger Digital
- SciPlay (Playtika)
- King Digital Entertainment
- Games24x7
- Moonfrog Labs
- SubZero Entertainment Pvt. Ltd.
- Jam City
- Niantic Inc.

Opportunités de marché et perspectives d'avenir
Les opportunités liées aux produits et aux plateformes s'élargissent autour des outils de création, de l'accès sans friction et des formats de jeu hybrides reliant les sessions physiques et numériques. En juin 2026, Board a levé 20 millions USD lors d'un tour de financement de série A mené par Union Square Ventures, associé à Board Studio, un flux de travail de création assisté par IA permettant de construire des jeux personnalisés via des invites en langage naturel. Ce financement et ce flux de travail témoignent d'un intérêt renouvelé pour le contenu de jeux de plateau généré par les utilisateurs et pour des expériences matérielles hybrides haut de gamme. Parallèlement, les portails basés sur navigateur sans téléchargement et les piles web légères abaissent les barrières d'installation et peuvent élargir la portée sur les marchés où les contraintes de stockage et la variabilité des appareils limitent la conversion sur des clients natifs plus lourds.
Les opportunités de monétisation et d'engagement dépendent de plus en plus d'alternatives déterministes aux mécaniques basées sur le hasard et de pipelines de contenu de live-ops évolutifs. Les formules d'abonnement et de pass saisonnier s'adaptent bien au renouvellement de contenu génératif et à la progression multiplateforme, tandis que les événements pilotés par la propriété intellectuelle restent un levier de rétention reproductible lorsque les coûts d'acquisition sont élevés. Le Web3 et les actifs numériques échangeables offrent un revenu incrémental via les redevances de marché secondaire, mais leur adoption dépend d'informations claires en matière de protection des consommateurs et d'une préparation à la conformité régionale, y compris les obligations de l'UE relatives aux crypto-actifs et services et les classifications locales des règles de jeu dans des marchés comme l'Inde.
Recent Industry Developments in Marché des Jeux de Société en Ligne
- Juin 2026 : Scopely a lancé la collaboration The Simpsons dans MONOPOLY GO! (du 3 juin au 29 juillet 2026) avec des événements et des objets à collectionner sur le thème. L'ampleur et la durée de ce crossover ont renforcé la stratégie de service en direct du jeu, fondée sur des saisons pilotées par la propriété intellectuelle pour soutenir l'engagement et monétiser des boucles de progression limitées dans le temps.
- Décembre 2025 : Scopely a déployé une collaboration Harry Potter pour MONOPOLY GO! à partir du 10 décembre 2025. Ce partenariat a prolongé la cadence des collaborations de franchise du titre, qui renouvellent le contenu sans reconstruire les systèmes de gameplay fondamentaux.
- Décembre 2024 : Netflix a étendu son catalogue de jeux aux plateformes de télévision connectée dans environ 50 pays et a introduit un gameplay compatible avec les manettes. Cette initiative a élargi l'empreinte adressable du salon pour les titres de jeux de plateau et de type soirée jeux numériques distribués au sein d'un abonnement vidéo.


Marché des Jeux de Société en Ligne Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour ce rapport, le marché couvre les revenus générés par la pratique de jeux de société via des formats numériques en ligne ou connectés. Ici, le gameplay est délivré sur internet via des applications ou des plateformes basées sur navigateur, et les revenus sont reconnus à partir des achats, des abonnements, des publicités ou des dépenses intégrées à l'application.
Exclusions du périmètre : Nous excluons les ventes de jeux de société physiques en boîte qui ne comportent pas de composante de jeu en ligne.
Aperçu de la Segmentation
-
Par modèle de monétisation
- Financé par la publicité
- Achat intégré (biens virtuels/boosters)
- Achat d'application payante (premium)
- Abonnement/passe de saison
-
Par plateforme
- Mobile (smartphone)
- Tablette
- PC / Navigateur
- Console et smart-TV
-
Par genre de jeu
- Stratégie et abstrait (échecs, go, xiangqi)
- Cartes et dés (Uno, Yahtzee, Poker)
- Famille et classique (Monopoly, Scrabble, Ludo)
- Puzzle et trivia
- Adaptations RPG et aventure de jeux de plateau
-
Par mode de jeu
-
Multijoueur (temps réel/au tour par tour)
- JcJ
- Coopératif/en équipe
- Solo (intelligence artificielle)
-
Multijoueur (temps réel/au tour par tour)
-
Par géographie
-
Amérique du Nord
- États-Unis
- Canada
-
Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
-
Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
-
Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
-
Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Reste du Moyen-Orient
-
Afrique
- Afrique du Sud
- Kenya
- Reste de l'Afrique
-
Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire a commencé par la clarification de ce qui constitue un jeu de société en ligne et de la manière dont la reconnaissance des revenus doit être traitée, certaines sources mélangeant ces titres dans des catégories de jeux occasionnels plus larges. Nous avons consulté des sources publiques telles que les indicateurs de connectivité de l'UIT, les séries macroéconomiques de la Banque mondiale sur les revenus et l'accès à internet, les publications de l'OCDE sur l'économie numérique, ainsi que les pages de politique des places de marché d'applications couvrant les règles de paiement et de monétisation, ces dernières ayant une incidence sur la manière dont les dépenses sont enregistrées.
Pour étayer les hypothèses, nous avons également utilisé les dépôts de documents d'entreprise et les présentations aux investisseurs d'éditeurs cotés et d'opérateurs de plateformes, ainsi que les sites web d'associations et la couverture de presse réputée sur l'engagement dans les jeux et les dépenses des consommateurs. Pour les vérifications ponctuelles de l'activité de brevets liée aux fonctionnalités de gameplay numérique et aux mécaniques de monétisation, nous avons utilisé une base de données de brevets payante, et pour le suivi des données financières des entreprises et des actualités, nous avons eu recours à un abonnement payant à un service de renseignement financier. Ces exemples ne sont pas exhaustifs, et d'autres sources publiques et payantes ont été utilisées pour collecter les données, les valider et résoudre les questions en suspens.
Entretiens Primaires et Enquêtes
Les discussions primaires ont été utilisées pour tester sous pression les répartitions de monétisation, les points de prix typiques et la proportion de jeu sur mobile par rapport au navigateur ou au PC, étant donné que la composition des plateformes peut modifier le total des revenus. Nous avons échangé avec des éditeurs, des opérateurs de plateformes et des experts du côté des canaux de distribution dans les principales régions afin de valider les tendances d'adoption, les hypothèses de conversion des payeurs et le rythme auquel les abonnements et les achats intégrés remplacent les téléchargements payants uniques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 12 % | APAC : 48 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 34 % |
| Acteurs plus petits : 14 % | Managers : 56 % | Amériques : 18 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit en combinant des approches descendante et ascendante. La voie principale reconstruit la demande en reliant la participation aux jeux en ligne au comportement des payeurs, puis en la traduisant en revenus par plateforme et par modèle de monétisation. Concrètement, nous sommes partis des bases d'utilisateurs en ligne régionaux et des signaux de participation aux jeux, avons appliqué la part des jeux de société et les données de conversion des payeurs, puis avons utilisé le revenu moyen par utilisateur payant et les hypothèses de rendement publicitaire pour aboutir à la valeur totale.
Pour maintenir le modèle connecté à des signaux observables, les données d'entrée ont été ajustées à l'aide de variables telles que la pénétration des smartphones et du haut débit, le temps passé sur les applications de jeux, la composition entre le comportement de téléchargement gratuit et payant, l'adoption des abonnements aux bibliothques de jeux et les échelles de prix typiques des achats intégrés. Le cas échéant, des vérifications ascendantes sélectives ont été utilisées, notamment des points de prix au niveau des titres échantillonnés, des divulgations de revenus d'éditeurs lorsqu'elles étaient disponibles, et des vérifications de canaux sur la manière dont les revenus sont répartis entre les boutiques mobiles et le jeu basé sur navigateur. Lorsque les divulgations publiques étaient insuffisantes, les lacunes ont été comblées en utilisant des fourchettes proxy issues de catalogues de jeux de société numériques adjacents, puis en les affinant grâce aux retours d'experts.
Pour les prévisions, nous avons utilisé une analyse de scénarios étayée par des retours primaires, car la croissance dépend de l'évolution de la monétisation (abonnements, publicités et achats intégrés) autant que de la croissance des utilisateurs. Les scénarios ont été ancrés autour du rythme d'adoption en Asie-Pacifique, des évolutions réglementaires ayant un impact sur les paiements numériques, et des changements attendus dans les structures de frais des boutiques d'applications et les dynamiques de promotion.
Cycle de Validation des Données et de Mise à Jour
Les résultats ont été recoupés avec des signaux indépendants tels que les classements des catégories d'applications, les évolutions de l'utilisation mobile par rapport au navigateur, et la vérification que les dépenses implicites par payeur restaient réalistes par région. Toute hausse ou baisse marquée a été examinée, et les hypothèses ont été revérifiées lors d'appels de suivi lorsque les chiffres ne pouvaient pas être expliqués par des événements connus.
Avant la validation finale, le modèle passe par un processus d'examen analytique en plusieurs étapes afin que l'arithmétique, les définitions et les évolutions d'une année à l'autre restent cohérentes. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des changements majeurs de politique de plateforme ou des évolutions significatives de la monétisation. Juste avant la livraison, nous effectuons une révision finale afin que les clients reçoivent la vue la plus actuelle disponible.
Comparaison du Dimensionnement du Marché Mondial des Jeux de Société en Ligne par Mordor Intelligence avec d'Autres Estimations Publiées
Les chiffres publiés pour les jeux de société en ligne diffèrent souvent parce que les sources ne traitent pas toujours le jeu en ligne, la monétisation et la couverture des plateformes de la mme manière, et ces différences s'amplifient lorsqu'elles sont projetées vers l'avenir. Il est également courant de voir des années de base différentes, des calendriers de conversion de devises différents et des hypothèses différentes pour la conversion des payeurs et la monétisation publicitaire.
Le tableau indique un écart étroit autour de la fourchette basse de 2 milliards USD, et l'écart le plus important provient généralement de ce qui est comptabilisé comme un jeu de société en ligne par rapport à ce qui est intégré dans les jeux de société et de cartes numériques plus larges. Dans le périmètre de Mordor Intelligence, les ventes de jeux de société physiques en boîte sont exclues et les revenus ne sont comptabilisés que lorsque le jeu est délivré via des applications connectées ou des plateformes navigateur avec une livraison et une monétisation en ligne, ce qui évite de gonfler les totaux avec le commerce de détail hors ligne et les dépenses adjacentes liées aux jeux de plateau.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 2,28 milliards USD (2025) | |
| Société de Recherche Sectorielle A | 2,30 milliards USD (2024) | Utilise une année de base différente et tend à traiter la catégorie comme un total unique sans séparer clairement le jeu en ligne basé sur navigateur des revenus plus larges des jeux de plateau et de cartes numériques, ce qui peut modifier les limites d'inclusion. |
| Cabinet de Conseil Régional B | 2,30 milliards USD (2024) | Fournit une estimation ponctuelle autour de 2,3 milliards USD mais offre une clarté limitée sur la question de savoir si le jeu financé par la publicité et les abonnements sont pleinement pris en compte, et sur la manière dont le calendrier de conversion des devises régionales est géré. |
Sur les trois chiffres, la majeure partie de la variance s'explique par les limites du périmètre (revenus exclusivement en ligne par rapport aux jeux de plateau numériques plus larges) et par la manière dont la monétisation est normalisée entre les régions et les années. En maintenant le modèle ancré à des données d'adoption et de monétisation observables, le chiffre final reste traçable à des étapes reproductibles plutôt que d'être guidé par une hypothèse générale unique.


Questions clés auxquelles répond le rapport
À quelle vitesse les revenus des abonnements vont-ils croître ?
Les plans d'abonnement et de passe de saison sont en voie de progresser à un TCAC de 5,57 % entre 2026 et 2031, le rythme le plus rapide parmi les modèles de monétisation.
Quelle région connaît la croissance la plus rapide ?
Le Moyen-Orient devrait enregistrer un TCAC de 5,98 % jusqu'en 2031, dépassant tous les autres territoires grâce à des investissements souverains à grande échelle.
Pourquoi les adaptations de jeux de plateau RPG sont-elles en plein essor ?
Des adaptations numériques réussies telles que les campagnes de Donjons et Dragons démontrent une demande refoulée pour des règles complexes, portant le genre à une perspective de TCAC de 6,01 %.
Les interdictions de loot boxes vont-elles réduire les dépenses globales ?
Des baisses de revenus à court terme de 15 % à 25 % sont attendues là où les récompenses aléatoires sont restreintes, mais les éditeurs compensent avec des passes de saison déterministes et des cosmétiques.
Quelle est la part du multijoueur aujourd'hui ?
Les modes multijoueurs représentaient 63,81 % des revenus de 2025 et affichent la trajectoire de croissance la plus forte avec un TCAC de 6,17 % jusqu'en 2031.
Dernière mise à jour de la page le:



