
Taille et part du marché des jeux de stratégie en ligne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 23.45 Milliards de dollars |
| Taille du Marché (2031) | 36.74 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.39 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des jeux de stratégie en ligne par Mordor Intelligence
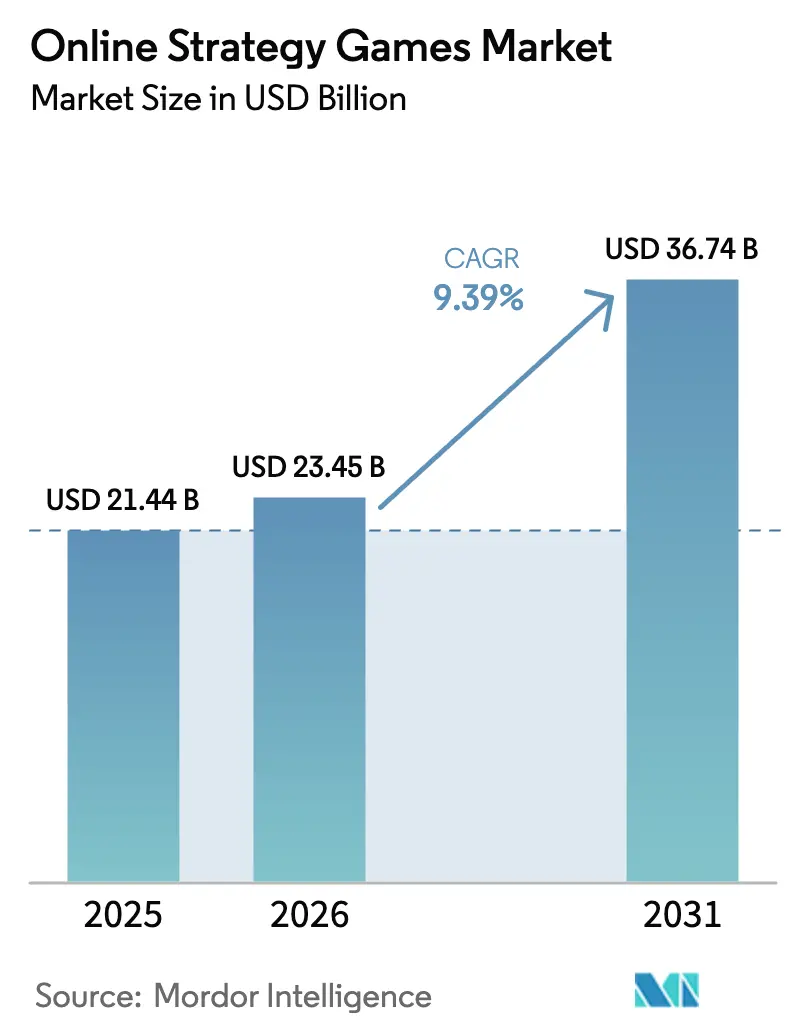
La taille du marché des jeux de stratégie en ligne était évaluée à 21,44 milliards USD en 2025 et devrait progresser de 23,45 milliards USD en 2026 pour atteindre 36,74 milliards USD d'ici 2031, à un TCAC de 9,39 % durant la période de prévision (2026-2031). Cette croissance reflète la transition des sorties centrées sur le PC vers des titres natifs au cloud, enrichis par l'IA, qui exploitent la connectivité 5G, l'informatique en périphérie et les moteurs multiplateformes. La consolidation stratégique, illustrée par l'acquisition d'Activision Blizzard par Microsoft pour 69 milliards USD, a reconfiguré la dynamique concurrentielle, tandis que des conglomérats du divertissement tels que Disney injectent de nouveaux capitaux dans les plateformes de jeux. La distribution en nuage réduit les coûts d'infrastructure initiaux pour les développeurs, tandis que le déploiement de la 5G soutient le jeu de stratégie en temps réel mobile à faible latence, élargissant ainsi l'engagement mobile.[1]Département de recherche de Huawei, « L'IA à l'ère 5G-A : scénarios, technologies clés et tendances d'évolution », Huawei, huawei.com Les outils d'IA générative réduisent les coûts de mise à jour des contenus, soutenant des cycles d'itération plus rapides et des expériences personnalisées qui améliorent la rétention. Ces forces positionnent collectivement le marché des jeux de stratégie en ligne pour une expansion durable portée par la technologie, malgré la pression sur les marges exercée par la hausse des coûts d'acquisition d'utilisateurs et des frais de plateforme.
Principaux enseignements du rapport
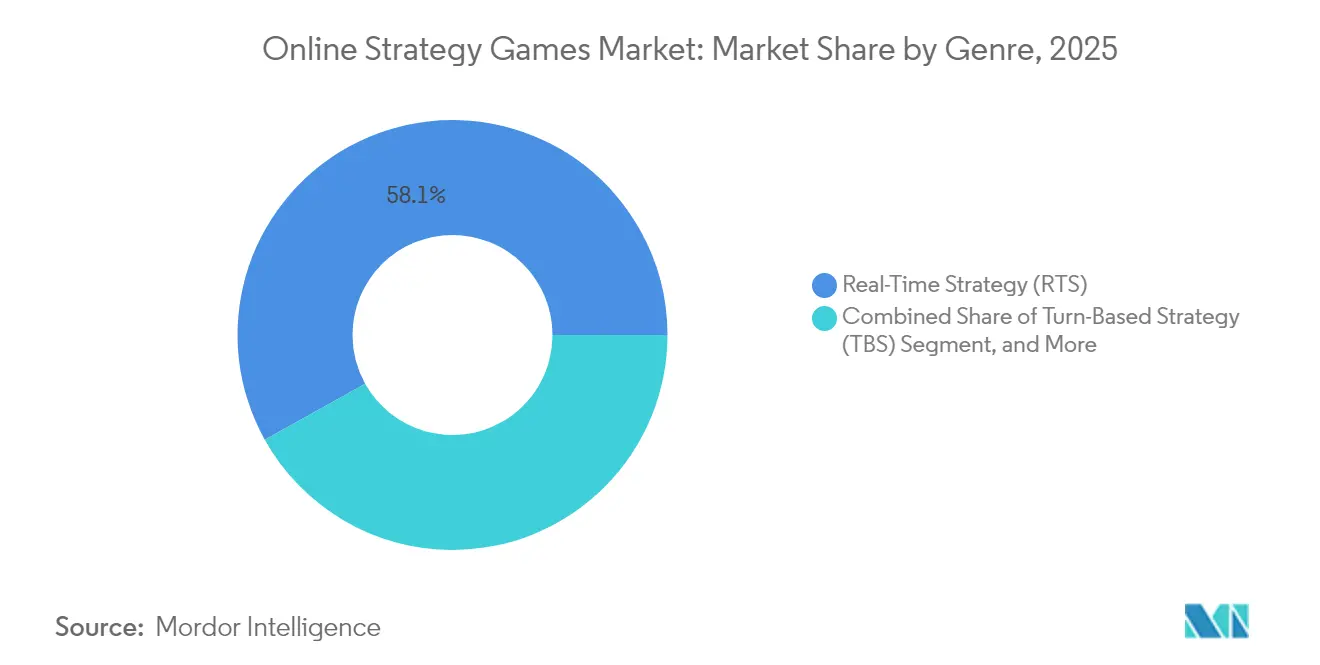
- Par genre, la stratégie en temps réel a représenté 58,10 % des revenus en 2025 sur le marché des jeux de stratégie en ligne, tandis que l'auto-battler devrait progresser à un TCAC de 10,36 % jusqu'en 2031.
- Par plateforme, le mobile a représenté 47,10 % du total 2025 sur le marché des jeux de stratégie en ligne, tandis que le jeu en nuage devrait afficher la croissance la plus rapide avec un TCAC de 10,21 % à mesure que l'infrastructure arrive à maturité.
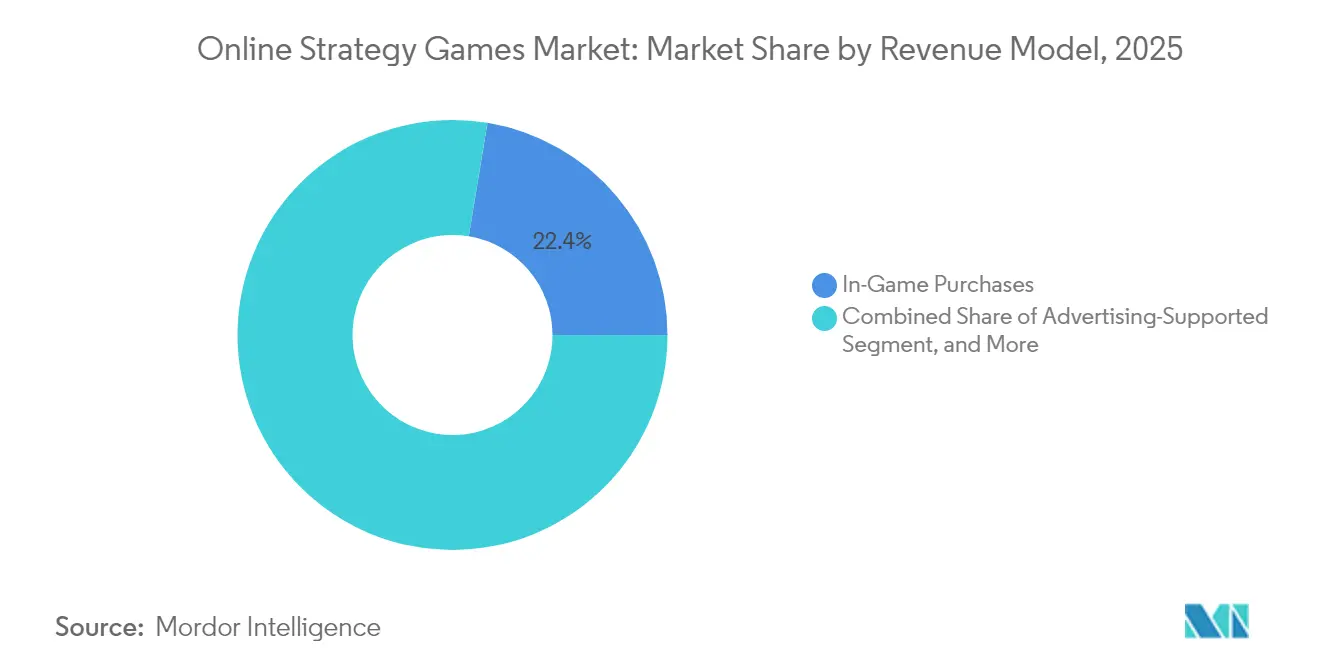
- Par modèle de revenus, les achats intégrés ont capté 22,40 % en 2025 sur le marché des jeux de stratégie en ligne ; les abonnements devraient progresser à un TCAC de 9,82 % jusqu'en 2031.
- Par mode joueur, les titres MMO/4X ont représenté 40,20 % en 2025 sur le marché des jeux de stratégie en ligne, tandis que les sorties axées sur l'esport devraient progresser à un TCAC de 10,11 % jusqu'en 2031.
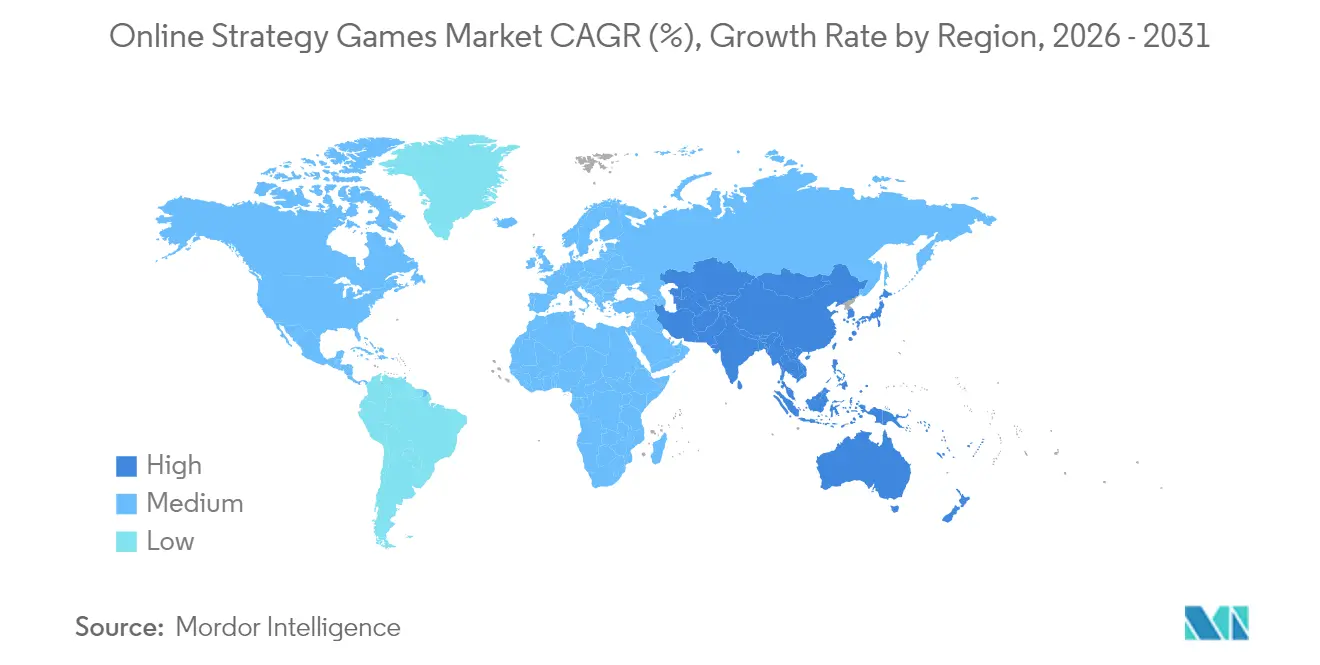
- Par géographie, l'Amérique du Nord a conservé 39,30 % des ventes 2025 sur le marché des jeux de stratégie en ligne, mais l'Asie-Pacifique est positionnée pour un TCAC de 9,95 %, dépassant toutes les autres régions.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Distribution native au cloud réduisant les barrières à l'entrée | +1.8% | Mondial, avec un impact plus fort en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Déploiements 5G permettant la stratégie en temps réel mobile à faible latence | +2.1% | Cœur Asie-Pacifique, extension vers l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Monétisation de l'esport élargissant l'audience de la stratégie en temps réel | +1.4% | Mondial, concentré en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Outils d'IA générative réduisant les coûts de mise à jour des contenus | +1.9% | Mondial, adoption précoce en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Moteurs multiplateformes élargissant la base adressable | +1.3% | Mondial, avec un accent sur l'intégration mobile-PC | Moyen terme (2 à 4 ans) |
| Financement croissant par capital-risque pour les titres de stratégie mobile mid-core | +1.1% | Amérique du Nord et Europe principalement, en expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Distribution native au cloud réduisant les barrières à l'entrée
La distribution en nuage supprime les contraintes matérielles et de vente au détail, permettant l'émergence d'un grand nombre de nouveaux titres et offrant aux studios indépendants la possibilité d'atteindre des audiences mondiales sans présence physique.[2]Gcore, « Comment l'IA transforme les expériences de jeu », Gcore, gcore.com Plus de 15 000 jeux de stratégie sur navigateur ont été lancés au premier semestre 2025, soit une multiplication par 4,9 par rapport au premier semestre 2023, illustrant comment la faiblesse des coûts d'entrée stimule la concurrence créative. La part de 55 % de Unity dans le développement sur navigateur souligne le rôle des intergiciels dans l'accélération des cycles de lancement. Des fournisseurs de plateformes tels qu'Amazon GameLift Streams proposent des services dorsaux évolutifs, permettant aux développeurs de prioriser l'innovation en matière de gameplay plutôt que la maintenance des serveurs. La fragmentation réglementaire implique toutefois que les exigences de conformité varient considérablement, imposant une vigilance juridique dans toutes les juridictions.
Déploiements 5G permettant la stratégie en temps réel mobile à faible latence
Les déploiements commerciaux de la 5G ont réduit la latence de bout en bout à 70–100 ms, tandis que les réseaux de test 5G-A affichent une latence radio de 5 à 10 ms et un potentiel de débit descendant de 100 Mbps. Ces paramètres permettent des expériences de stratégie en temps réel de qualité console sur smartphones et tablettes, en particulier en Asie-Pacifique où l'adoption prioritaire du mobile domine. Les infrastructures périphériques raccourcissent les chemins de données, préservant l'intégrité de la synchronisation d'images pour le jeu compétitif. Ce bond de performance élargit les segments démographiques adressables parmi les utilisateurs ne disposant pas de PC haut de gamme, même si les opérateurs doivent encore gérer la variabilité de la couverture intérieure et les tarifs de données qui influencent la durée des sessions.
Monétisation de l'esport élargissant l'audience de la stratégie en temps réel
Les sources de revenus de l'esport couvrent désormais la billetterie, les parrainages, les ventes d'articles dans le client et les droits médias, réduisant la dépendance aux ligues gérées par les éditeurs. Des marques telles que Mercedes-Benz et Mastercard parrainent des tournois, élargissant l'exposition des titres de stratégie. Les recettes de Fnatic provenant des objets numériques en 2023 s'élevaient à 5,91 millions EUR, en hausse de 121 % en glissement annuel, démontrant des canaux de revenus évolutifs et à forte marge. Les API de tournoi permettent aux développeurs d'automatiser la gestion des tableaux, tandis que les actifs Web3 ouvrent de futures voies d'engagement des fans, sous réserve d'une clarification réglementaire.
Outils d'IA générative réduisant les coûts de mise à jour des contenus
Le modèle Muse de Microsoft illustre la capacité de l'IA à générer à la demande des agencements de cartes contextuels et des scripts de missions. Les enquêtes sectorielles indiquent que 49 % des studios adoptent l'IA générative, citant des boucles de pipeline artistique plus courtes et des récits personnalisés qui maintiennent les utilisateurs actifs quotidiens. Les solutions d'inférence en périphérie proposées par des fournisseurs tels que Gcore atteignent une réponse inférieure à 50 ms, permettant une adaptation de l'IA en temps réel lors des matches compétitifs. La protection de la propriété intellectuelle demeure essentielle ; les studios mettent donc en place des contrôles de processus pour éviter la contamination des ensembles de données et atténuer l'exposition juridique dans le cadre des régimes émergents de politique mondiale en matière d'IA.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Hausse des CPM d'acquisition d'utilisateurs (AU) après les modifications de confidentialité IDFA | -1.6% | Mondial, impact concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Frais de politique des boutiques d'applications comprimant les marges des développeurs | -1.2% | Mondial, affectant particulièrement les développeurs prioritairement mobiles | Moyen terme (2 à 4 ans) |
| Limitation de la bande passante du jeu en nuage dans les marchés émergents | -0.8% | Marchés émergents en Amérique du Sud, Afrique-Moyen-Orient, et régions rurales d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Risques liés aux hypertrucages et aux bots nuisant à l'intégrité compétitive | -0.7% | Mondial, avec un impact accru sur les marchés axés sur l'esport | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des CPM d'acquisition d'utilisateurs après les modifications de confidentialité IDFA
La suppression de l'identifiant publicitaire d'Apple a entraîné une hausse des CPM et une dilution de la précision du ciblage, compliquant la récupération des valeurs vie à longue traîne prévalentes dans les genres de stratégie. Les studios répondent en renforçant la collecte de données first-party, via la télémétrie de gameplay optionnelle, et en adoptant des placements publicitaires contextuels ancrés à l'affinité de genre. L'échelle reste essentielle ; sans de grandes cohortes d'utilisateurs, la puissance statistique de ces approches alternatives diminue, maintenant les coûts d'acquisition élevés à court terme.
Frais de politique des boutiques d'applications comprimant les marges des développeurs
Les commissions standard de 30 % sur les paiements intégrés érodent la rentabilité, en particulier pour les titres free-to-play reposant sur des micro-transactions à haute fréquence. L'examen législatif dans le cadre du règlement sur les marchés numériques de l'UE a initié des débats sur la réduction des frais, mais un allègement concret pourrait ne se matérialiser qu'en 2026 ou plus tard. Pour atténuer l'exposition, les éditeurs testent la distribution par applications web progressives et les passerelles de jeu en nuage, mais les frictions lors de l'intégration des utilisateurs en dehors des boutiques centralisées limitent encore la portée à court terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par genre :
la domination de la stratégie en temps réel face à la dynamique de l'auto-battlerLes titres de stratégie en temps réel représentaient 58,10 % des revenus de 2025, une surperformance ancrée par des franchises pérennes et des écosystèmes esport propices aux spectateurs. L'innovation dans l'auto-battler attire cependant de nouveaux profils démographiques grâce à des mécaniques accessibles et des boucles de parties plus courtes, conférant à cette sous-catégorie un TCAC prévu de 10,36 %. Les joueurs migrent fluidement entre les genres, incitant les développeurs à mélanger des boucles de décision en temps réel avec des modules de combat auto-résolu qui préservent le temps de session sans sacrifier la profondeur. Les hybrides réussis peuvent toucher à la fois les publics hardcore et casual, élargissant la valeur vie et diversifiant les métas compétitifs. Le marché des jeux de stratégie en ligne assiste donc à une convergence expérimentale des genres tandis que les studios appliquent des systèmes procéduraux pilotés par l'IA pour prototyper rapidement de nouveaux archétypes, renforçant l'agilité du pipeline tout en atténuant les risques budgétaires.
Les effets de second ordre incluent un marché secondaire d'e-commerce croissant pour les actifs cosmétiques qui transcendent les genres individuels, renforçant la monétisation via des skins et des avatars interopérables. Les éditeurs de stratégie en temps réel exploitent quant à eux la progression croisée entre les plateformes PC et en nuage pour ancrer leurs bases installées. Les startups d'auto-battler exploitent des versions mobiles légères pour atteindre les économies émergentes, en utilisant des empreintes à faible bande passante et des packs de langues régionales pour accélérer l'adoption. À condition que les garde-fous réglementaires sur les boîtes à butin restent stables, les deux segments s'attendent à ce que les dépenses incrémentielles par utilisateur payant se maintiennent au-dessus de niveaux à un chiffre moyen en USD jusqu'en 2030.


Par plateforme :
l'échelle mobile face à l'accélération du jeu en nuageLe mobile a capté 47,10 % en 2025, porté par un fort taux de pénétration des smartphones et des commandes tactiles intuitives, confirmant la position de l'appareil comme principale porte d'entrée du marché des jeux de stratégie en ligne. Pourtant, le TCAC prévu de 10,21 % du jeu en nuage indique l'évolution des économies d'infrastructure : les appareils peu puissants accèdent à des titres haute fidélité sans GPU dédié. Les opérateurs combinent le streaming à débit adaptatif avec la gestion d'état à reprise instantanée pour supprimer les téléchargements de correctifs, réduisant le taux de désabonnement associé aux frictions lors du premier lancement. Les développeurs créent des couches d'abstraction de schéma de contrôle pour prendre en charge simultanément le contrôleur, le clavier-souris et la saisie gestuelle, renforçant la viabilité du jeu multiplateforme.
Les jeux sur navigateur, alimentés par WebAssembly et WebGPU, ont cumulé plus de 15 000 lancements au premier semestre 2025 ; ils illustrent comment l'accès sans installation contourne les frais des boutiques d'applications tout en favorisant la portée mondiale. Le PC et la console restent des incontournables pour les classements compétitifs qui exigent des saisies précises, les superpositions de données sur plusieurs moniteurs offrant aux joueurs de haut niveau des avantages marginaux. La composition des plateformes est donc fluide : la fidélité des consommateurs se fragmente entre les appareils, mettant les éditeurs au défi d'optimiser les graphes sociaux, les classements et la synchronisation de l'économie virtuelle en quasi temps réel.
Par modèle de revenus :
les abonnements progressent dans un contexte de domination des achats intégrésLes achats intégrés représentaient 22,40 % en 2025, consolidant leur statut d'épine dorsale économique des modèles free-to-play. Les abonnements, dont on prévoit une progression à un TCAC de 9,82 %, séduisent les joueurs soucieux des coûts qui apprécient des dépenses prévisibles et des bibliothèques de contenus groupés. L'objectif de revenus de 5,5 milliards USD pour 2025 de Xbox Game Pass illustre comment des niveaux d'adhésion échelonnés peuvent financer le développement AAA tout en répartissant le risque sur plusieurs sorties. La monétisation hybride prévaut ; les opérateurs intègrent des passes de combat et des boutiques d'articles dans des cadres d'abonnement, captant à la fois les grands dépensiers et les dépensiers intermédiaires.
Le soutien publicitaire s'intensifie au sein des jeux de stratégie mobile mid-core via des vidéos récompensées et des publicités jouables qui préservent l'immersion. Les modèles premium à paiement unique persistent principalement parmi les publics de niche 4X et de grande stratégie qui valorisent le support des mods et le jeu hors ligne. L'enquête réglementaire sur les tables de butin aléatoires continue d'encourager des mécaniques de vente directe transparentes, poussant les studios à divulguer les cotes de rareté et à plafonner les dépenses pour rester en conformité.
Par mode joueur :
la stabilité des MMO face à l'essor de l'esportLes modes MMO/4X ont maintenu une part de 40,20 % en 2025, tirant parti de mondes persistants qui favorisent la rétention à long terme via des structures de guildes et des compétitions territoriales. Les formats axés sur l'esport visent un TCAC de 10,11 %, portés par des améliorations d'infrastructure telles que l'anti-triche automatisé et les serveurs de spectateurs mondiaux. Les développeurs intègrent des API de tournoi dès le lancement, permettant aux organisateurs communautaires d'accueillir des circuits saisonniers sans intervention de l'éditeur.
Le jeu multiplateforme élargit les bassins de joueurs, réduit les temps d'attente et améliore la précision du matchmaking, mais nécessite des correctifs d'équilibrage identiques sur tous les clients, ce qui augmente la charge de coordination. Parallèlement, les campagnes solo exploitent des compagnons IA pour offrir des arcs narratifs dynamiques, améliorant la valeur perçue pour les utilisateurs disposant de peu de temps. Le multijoueur asynchrone reste attractif sur les marchés à bande passante limitée, offrant une profondeur stratégique sans exigences de simultanéité.
Analyse géographique
Marché des Jeux de Stratégie en Ligne en Amérique du Nord
Le leadership de l'Amérique du Nord sur le marché des jeux de stratégie en ligne découle de systèmes de paiement sophistiqués qui prennent en charge diverses formes de monétisation, des achats premium aux abonnements récurrents, tandis que les arènes d'esports de Los Angeles et de Dallas servent de centres de diffusion pour les tournois mondiaux. La possession d'infrastructures cloud par les hyperscalers américains offre aux développeurs un accès direct à des clusters GPU évolutifs, accélérant les cycles itératifs de live-ops. L'attention réglementaire portée aux questions d'antitrust au sein des boutiques numériques laisse entrevoir un possible allègement des commissions, mais introduit une incertitude juridique susceptible de retarder les décisions d'investissement.
Marché des Jeux de Stratégie en Ligne en Asie-Pacifique
L'accélération de l'Asie-Pacifique reflète une convergence de facteurs : la stabilisation réglementaire en Chine après les précédents gels de licences, la popularité des titres de stratégie axés sur le mobile, et l'expansion des infrastructures d'esports soutenues par l'État. Les studios nationaux affinent la localisation culturelle, permettant aux titres de trouver un écho en Asie du Sud-Est tout en préservant les mécanismes de monétisation optimisés pour WeChat Pay et Alipay. Les éditeurs japonais s'appuient sur de solides propriétés intellectuelles de personnages et des partenariats transmédias pour se différencier face à une concurrence nationale croissante, tandis que les entreprises sud-coréennes sont pionnières dans les sorties cloud natives 5G avec des incrustations de diffusion intégrées.
Marché des Jeux de Stratégie en Ligne en EMEA et en Amérique du Sud
Les développeurs européens naviguent dans les restrictions du RGPD en déployant des analyses sur l'appareil et des flux de consentement explicites. Les communautés de modding PC bien établies en Allemagne et en Pologne cultivent un engagement à long terme pour les titres de grande stratégie. Les fonds souverains du Moyen-Orient investissent dans des salles d'esports en visant des retombées touristiques, tandis que les opérateurs de télécommunications africains proposent des forfaits de données à faible coût pour les jeux mobiles. Les marchés dominants d'Amérique du Sud, tels que le Brésil, observent un potentiel d'exportation croissant pour les contenus de stratégie à thématique locale, bien que les droits d'importation élevés sur le matériel de jeu freinent l'adoption des consoles.

Paysage réglementaire
La réglementation touchant les jeux de stratégie en ligne continue de se concentrer sur la sécurité des joueurs, la gouvernance des données et la transparence de la monétisation, les juridictions distinguant de plus en plus les titres de divertissement et d'esport des jeux d'argent réel de type pari. Aux États-Unis, le H.R. 6265 (Safer GAMING Act) a été introduit en novembre 2025 pour exiger des garde-fous parentaux renforcés pour les mineurs dans les jeux vidéo interactifs en ligne, et le non-respect est considéré comme une pratique déloyale ou trompeuse relevant de la compétence de la FTC. Cette orientation renforce les attentes de conformité concernant les contrôles de compte et la conception adaptée à l'âge.
En avril 2026, l'Inde a notifié les Promotion and Regulation of Online Gaming Rules, 2026 (en vigueur à partir du 1er mai 2026), créant l'Online Gaming Authority of India et formalisant l'enregistrement et la surveillance, ce qui peut affecter la manière dont les éditeurs gèrent l'esport et les jeux sociaux parallèlement aux autres catégories de jeux en ligne. Au Brésil, la Lei 14.852 (mai 2024) a établi un cadre légal pour les jeux électroniques couvrant la fabrication, l'importation, le développement et l'usage commercial, renforçant la nécessité pour les éditeurs et distributeurs de gérer une conformité spécifique à chaque pays en matière de classification des produits et de commercialisation.
Analyse de la chaîne de valeur
La chaîne de valeur des jeux de stratégie en ligne commence par la création et la conception de la propriété intellectuelle (studios, moteurs, prestataires d'art et de son), puis se poursuit par la construction et les tests, y compris les outils de live-ops et l'anti-triche. Ensuite, les jeux passent à la distribution et à la monétisation via les magasins d'applications mobiles, les plateformes de vente PC, les navigateurs et les passerelles de cloud gaming. Les back-ends cloud, incluant le matchmaking, la télémétrie, la persistance et les paiements, ainsi que les couches communautaires telles que les systèmes de guildes, les opérations de tournois esport et les écosystèmes de créateurs, influencent la rétention, tandis que les politiques des plateformes et les contraintes en matière de confidentialité affectent l'acquisition d'utilisateurs et la mesure.
Les partenariats relient de plus en plus les développeurs à des nœuds spécialisés de mise à l'échelle et de distribution. Immutable s'est associé à MetaGravity en janvier 2025 pour intégrer la franchise Edge of Chaos à l'écosystème Immutable en utilisant le HyperScale Engine, ce qui souligne l'importance croissante des fournisseurs d'infrastructure pour les expériences de stratégie à sessions longues ou à forte concurrence. La distribution passe également par des réseaux communautaires, par exemple Anichess d'Animoca Brands, qui a lancé une alpha publique et s'est associé à Yield Guild Games en octobre 2024 pour étendre sa portée en Asie du Sud-Est. Les écosystèmes compétitifs sont également renforcés par des partenaires esport et médias, comme NIP Group s'associant à The9 Limited (via China Crown Technology) en novembre 2024 pour développer MIR M en un titre esport compétitif.
Paysage concurrentiel
Le marché des jeux de stratégie en ligne présente une concentration modérée, les conglomérats technologiques poursuivant une intégration verticale tandis que les studios indépendants gagnent en influence grâce à la distribution en nuage. Le portefeuille post-fusion de Microsoft couvre désormais l'infrastructure de serveurs, la distribution par abonnement et les franchises phares ; son objectif de revenus de 5,5 milliards USD pour Game Pass en 2025 illustre une monétisation diversifiée. La participation de Disney à hauteur de 1,5 milliard USD dans Epic Games souligne la convergence divertissement-jeux qui menace les gardiens traditionnels des éditeurs.
L'adoption de l'IA différencie les concurrents en réduisant les temps de cycle de développement ; les studios qui intègrent des pipelines modèle-en-tant-que-service accélèrent les sorties de contenu et maintiennent des pics de rétention. Les nouvelles venues natives au cloud contournent les contraintes des moteurs hérités, publiant des mises à jour de saison itératives sans téléchargements clients. En revanche, les éditeurs établis disposent de grandes équipes de conformité qui traitent les lois mondiales sur la classification par âge, la confidentialité et les boîtes à butin, maintenant un avantage dans les régions réglementées.
Les acteurs sur navigateur capitalisent sur de faibles coûts d'acquisition, tirant parti de la viralité des médias sociaux plutôt que des installations payantes. Néanmoins, les effets de réseau favorisent les acteurs établis qui exploitent des méta-plateformes multi-propriétés intellectuelles offrant des services d'identité et de portefeuille unifiés. Le paysage concurrentiel récompensera donc les entreprises capables de synchroniser les écosystèmes de contenu, d'infrastructure et de communauté tout en gérant des exigences réglementaires multiculturelles.
Leaders du secteur des jeux de stratégie en ligne
Mircosoft Coroporation
Paradox Interactive AB (publ)
Take-Two Interactive Software, Inc.
Relic Entertainment Inc.
Amplitude Studios SAS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché des Jeux de Stratégie en Ligne
- Microsoft Corporation
- Tencent Holdings Ltd.
- NetEase Inc.
- Electronic Arts Inc.
- Activision Blizzard, Inc.
- Take-Two Interactive Software, Inc.
- Paradox Interactive AB (publ)
- Relic Entertainment Inc.
- Firaxis Games, Inc.
- Riot Games, Inc.
- SEGA Corporation
- Square Enix Holdings Co., Ltd.
- Supercell Oy
- Amplitude Studios SAS
- FunPlus International AG
- Lilith Games Co., Ltd.
- IGG Inc.
- KIXEYE Inc.
- Goodgame Studios GmbH
- Wargaming Group Limited
- Subset Games LLC
- Madruga Works Ltd.
- A Sharp LLC
Lire l’analyse des entreprises de jeux de stratégie en ligne

Opportunités de marché et perspectives d'avenir
Des opportunités se forment autour d'une production économiquement efficace et d'une portée multiplateforme, à mesure que les éditeurs s'adaptent à une friction accrue dans l'acquisition d'utilisateurs et aux frais des plateformes. La diffusion basée sur le navigateur et le cloud offre des voies alternatives de mise sur le marché qui réduisent la dépendance à l'économie des magasins d'applications, comme le confirment les données citées dans le contexte du marché sur la prolifération rapide des titres basés sur navigateur (plus de 15 000 jeux de stratégie basés sur navigateur lancés au premier semestre 2025) et le mouvement plus large vers des opérations natives dans le cloud.
La disponibilité de capitaux et l'activité de portefeuille façonnent également les espaces blancs dans les outils, l'infrastructure de live-ops et la technologie de monétisation, et pas seulement l'acquisition de nouveaux titres. Drake Star Partners a rapporté que le deuxième trimestre 2026 a vu 2,5 milliards USD levés à travers 96 tours de financement privés, ce qui indique des conditions de financement actives pour les studios et les technologies habilitantes pouvant soutenir les pipelines de jeux de stratégie, notamment les flux de contenu assistés par l'IA, la scalabilité des back-ends et l'optimisation de l'ad-tech. Dans le même temps, PocketGamer.biz a rapporté des revenus de la stratégie mobile de 9,1 milliards USD au premier semestre 2026, en baisse d'une année sur l'autre, ce qui accentue l'accent mis sur la monétisation axée sur la rétention, telle que les abonnements, les battle passes et le contenu de type pass d'extension, ainsi que l'efficacité opérationnelle rendue possible par les live-ops assistés par l'IA générative plutôt que la dépendance principale à la croissance payante.
Recent Industry Developments in Marché des Jeux de Stratégie en Ligne
- Juillet 2026 : Relic Entertainment a lancé Company of Heroes 3: Final Stand en tant qu'expérience autonome de roguelite à vagues de défense pour PC. La sortie étend la monétisation via un nouveau contenu jouable autour d'une franchise de stratégie établie, soutenant un engagement durable en dehors du cycle de vie du jeu de base.
- Juin 2026 : Paradox Interactive a lancé l'extension Nomads accompagnée de la mise à jour 4.4 Pegasus pour Stellaris. La cadence continue d'extensions payantes combinées à des mises à jour gratuites renforce le modèle de DLC de type service en direct de Paradox dans ses franchises de stratégie majeures et maintient la base de joueurs actifs alignée pour le multijoueur et les écosystèmes de mods.
- Mai 2024 : Relic Entertainment s'est associé à la société d'investissement britannique Emona Capital pour opérer en tant que développeur indépendant après sa séparation de Sega. Cette évolution a remodelé le modèle opérationnel et le soutien financier de Relic, favorisant le développement continu de sa propriété intellectuelle de stratégie tout en conservant une flexibilité pour d'importants partenariats d'édition.


Marché des Jeux de Stratégie en Ligne Portée du rapport et méthodologie de recherche
Définition et portée du marché
Le marché des jeux de stratégie en ligne est mesuré comme les revenus générés par les jeux vidéo de stratégie joués sur Internet, sur PC, console et mobile. Les revenus sont comptabilisés à partir des ventes de jeux complets, des abonnements et des achats intégrés directement liés à ces titres.
Exclusions de portée : Nous excluons les jeux de stratégie exclusivement hors ligne et le matériel de jeu en général. Nous excluons également les droits médias esport et les paris, sauf s'ils sont comptabilisés comme revenus intégrés au jeu ou par abonnement pour des titres de stratégie.
Aperçu de la segmentation
- Par genre
- Stratégie en temps réel (STR)
- Stratégie au tour par tour (STT)
- 4X / Grande stratégie
- Défense de tour et auto-battler
- Par plateforme
- PC
- Mobile
- Console
- Navigateur
- Jeu en nuage
- Par modèle de revenus
- Achats intégrés
- Publicité
- Abonnement / Passe de combat
- Premium (téléchargement payant)
- Hybride
- Par mode joueur
- Solo
- Multijoueur asynchrone
- Multijoueur en temps réel
- Jeu massivement multijoueur en ligne (MMO/4X)
- Axé sur l'esport
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Europe
- Allemagne
- Royaume-Uni
- France
- Pays-Bas
- Espagne
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Mexique
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la cartographie des conditions d'accès qui rendent le jeu en ligne possible, puis relie ces conditions à la manière dont les titres de stratégie sont monétisés. Nous avons examiné des statistiques et publications publiques telles que celles de l'Union internationale des télécommunications concernant l'adoption du haut débit, les indicateurs de la Banque mondiale sur les tendances de revenu et de population, et les régulateurs télécoms nationaux pour les signaux de qualité et de tarification d'Internet.
Pour convertir ces indicateurs macroéconomiques en une vision spécifique aux jeux, nous avons utilisé des sources telles que l'Entertainment Software Association, les pages de transparence des magasins d'applications, et les notes de politique des plateformes qui expliquent les structures d'abonnement et les règles d'achat intégré. Nous avons également examiné les dépôts d'entreprises, les transcriptions d'appels de résultats, les présentations aux investisseurs et une couverture presse réputée pour suivre les lancements de services en direct, la cadence de contenu et les changements de tarification. Le cas échéant, des bases de données payantes ont été utilisées pour les données financières des entreprises et le criblage d'actualités, ainsi que des bases de données de brevets pour confirmer des thèmes tels que le cloud gaming et l'optimisation réseau. Ces sources documentaires sont illustratives plutôt qu'exhaustives, et nous avons utilisé d'autres références publiques pour les vérifications croisées et les clarifications.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la vérification de la manière dont les revenus sont réellement générés par les titres de stratégie à travers les régions, et sur la manière dont la monétisation diffère selon la plateforme et le mode de jeu. Nous nous sommes entretenus avec des éditeurs, développeurs, partenaires de distribution et responsables communautaires ou produits, puis avons utilisé des enquêtes pour valider les fourchettes typiques d'ARPPU, les modèles d'attrition et le calendrier des mises à jour de contenu à travers l'APAC, l'EMEA et les Amériques.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39 % | Dirigeants (CXO) : 13 % | APAC : 41 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 37 % |
| Acteurs plus petits : 15 % | Managers : 56 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit en utilisant une logique descendante et ascendante qui se rejoignent au milieu. Du côté descendant, le pool de revenus est reconstruit en partant des dépenses de jeu numérique, puis en appliquant la part du genre stratégie et la pénétration du jeu en ligne, et en testant le résultat sous pression à l'aide du mix de plateformes. Nous corroborons ensuite les totaux en utilisant des approximations ascendantes sélectives telles que des fourchettes de revenus de titres échantillonnés, des points de prix observés, et des proxys de volume issus des classements d'engagement et d'installation.
Les principales données utilisées dans le modèle comprennent la base de joueurs actifs par plateforme, les taux d'attachement aux achats intégrés, la participation aux abonnements, les dépenses mensuelles moyennes par payeur, et la cadence des mises à jour de contenu majeures qui augmente généralement les revenus à court terme. Nous suivons également les tendances de qualité Internet régionale et de capacité des appareils, car elles affectent la stabilité des matchs et la durée des sessions pour les formats en temps réel. Lorsqu'une donnée directe manque pour une géographie plus petite ou un sous-genre de niche, nous combinons les écarts en utilisant des ratios de marchés comparables, puis vérifions à nouveau le résultat avec les retours d'entretiens.
Pour les prévisions, une analyse de scénarios est appliquée autour des variables de monétisation et d'accès, y compris les changements de tarification, la réglementation sur les mécaniques de type loot, et les évolutions des frais de plateforme, puis nous utilisons un lissage exponentiel pour la saisonnalité à court terme autour des mises à jour majeures et des périodes de vacances. Les hypothèses sont maintenues simples et révisées uniquement lorsque plusieurs sources convergent vers la même direction.
Validation des données et cycle de mise à jour
La validation est effectuée par plusieurs vérifications afin que les chiffres restent liés à des signaux de marché observables. Nous comparons les résultats du modèle à des indicateurs indépendants tels que les divulgations de revenus des plateformes, les jalons de performance des titres majeurs référencés dans les dépôts, et les tendances de connectivité régionale qui peuvent expliquer des changements soudains de la demande.
Les valeurs aberrantes sont examinées par un second analyste qui revérifie les données d'entrée, les conversions de devises et l'alignement des années. Si nécessaire, nous soumettons à nouveau les hypothèses discutables aux répondants. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, notamment des changements majeurs de politique, de grandes acquisitions, ou des évolutions du modèle de monétisation. Avant la livraison, une relecture finale par un analyste est réalisée afin que les clients reçoivent la vision alignée la plus récente.
Estimation du marché des jeux de stratégie en ligne de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les jeux de stratégie en ligne peuvent sembler très divergentes car le terme stratégie est interprété différemment, et certaines études combinent le jeu en ligne et hors ligne sans rendre la frontière claire. Les différences proviennent également de la manière dont les revenus sont comptabilisés, car certains chiffres reflètent les dépenses des consommateurs tandis que d'autres utilisent le revenu net de l'éditeur après les frais de plateforme.
Les revenus des tournois esport et la publicité de streaming sont des ajouts courants dans certaines estimations, mais ceux-ci sont hors du périmètre de Mordor Intelligence pour ce titre. Cela maintient le modèle lié uniquement aux revenus de jeu et aide à éviter le double comptage entre médias. Un autre facteur est la manière dont le mobile est traité, car certaines sources incluent des catégories de stratégie casual plus larges, puis gonflent les totaux en utilisant une croissance agressive des payeurs et une expansion rapide de l'ARPPU. Le calendrier des devises compte également, car les régions à évolution rapide peuvent faire varier les totaux lorsque les taux de change sont pris sur un seul mois plutôt que sur des moyennes annuelles.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 21,44 milliards USD (2025) | |
| Revue professionnelle A | 19,60 milliards USD (2025) | Utilise une définition plus étroite centrée sur la stratégie PC et console, et traite la stratégie mobile comme majoritairement du jeu casual, ce qui réduit le pool de revenus comptabilisé. |
| Blog sectoriel B | 28,90 milliards USD (2025) | Inclut largement des catégories adjacentes comme les MOBA et une partie de la monétisation esport et streaming, et applique une croissance optimiste des payeurs sans vérifications claires par rapport à la politique des plateformes et au traitement des frais. |
L'écart reflète principalement les frontières de catégories et la comptabilisation des revenus, et non de simples différences de calcul. Lorsque le périmètre est limité aux titres de stratégie en ligne et aux lignes de revenus qui peuvent être rattachées à la monétisation du jeu, le chiffre final devient plus facile à expliquer, à reproduire et à mettre à jour à mesure que le marché évolue.


Questions clés traitées dans le rapport
Quelle est la taille du marché des jeux de stratégie en ligne en 2026 ?
La taille du marché des jeux de stratégie en ligne a atteint 23,45 milliards USD en 2026 et devrait atteindre 36,74 milliards USD d'ici 2031 à un TCAC de 9,39 %.
Quel genre génère le plus de revenus parmi les titres de stratégie en ligne ?
La stratégie en temps réel a maintenu une part de 58,10 % en 2025, demeurant le genre le plus important.
Quelle plateforme connaît la croissance la plus rapide pour les jeux de stratégie ?
Le jeu en nuage devrait progresser à un TCAC de 10,21 % jusqu'en 2031, dépassant toutes les autres plateformes.
Quel modèle de revenus gagne en popularité ?
Les abonnements représentent le modèle de monétisation à la croissance la plus rapide, avec une progression attendue à un TCAC de 9,82 %.
Quelle région ajoutera le plus de nouvelles dépenses d'ici 2031 ?
L'Asie-Pacifique est prévue pour un TCAC de 9,95 %, la positionnant comme le principal contributeur aux revenus incrémentiels.
Dernière mise à jour de la page le:



