
Taille et part du marché de la microfinance
Analyse du marché de la microfinance par Mordor Intelligence
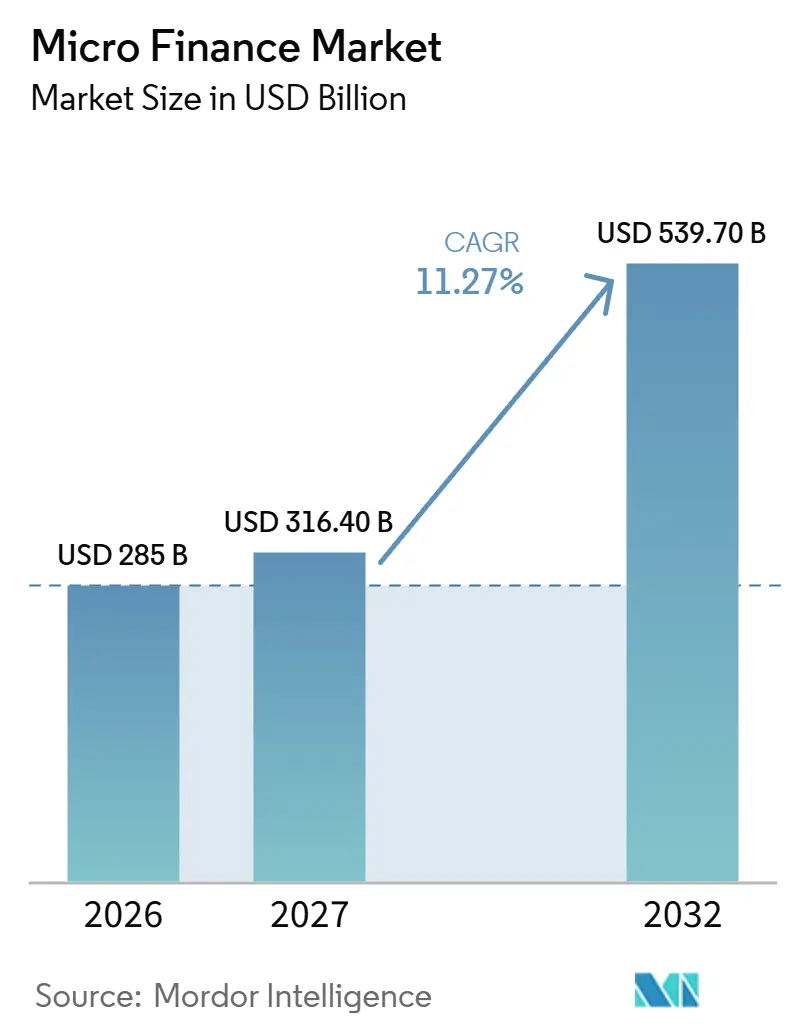
La taille du marché du Micro Finance devrait s'étendre de 285 milliards USD en 2026 et 316,4 milliards USD en 2027 à 539,7 milliards USD d'ici 2032, enregistrant un CAGR de 11,27 % entre 2027 et 2032.
Les canaux de crédit de groupe soutenus par le gouvernement en Inde et les besoins non satisfaits en financement des entreprises soutiennent la demande de petits prêts, mais la capacité de remboursement des ménages limite la rapidité à laquelle les prestataires peuvent se développer. Le service numérique peut rendre les petites transactions répétées plus économiques grâce à une numérisation à l'échelle de l'institution qui étend un système d'exploitation commun aux dossiers clients et aux agents de crédit de première ligne. Les prêteurs peuvent se démarquer en ajoutant des options de remboursement numérique et en resserrant la sélection des emprunteurs, en associant un service de compte plus facile à des critères d'approbation plus stricts. Le financement adossé à des créances peut libérer des capitaux pour de nouveaux micro-prêts, tandis que la distribution d'assurances ajoute des produits de protection via les relations existantes avec les emprunteurs. La croissance favorise donc les prestataires dont la souscription préserve la capacité des ménages à emprunter à nouveau, car le surendettement limite les prêts répétés même lorsque les besoins de financement persistent.
Points clés du rapport
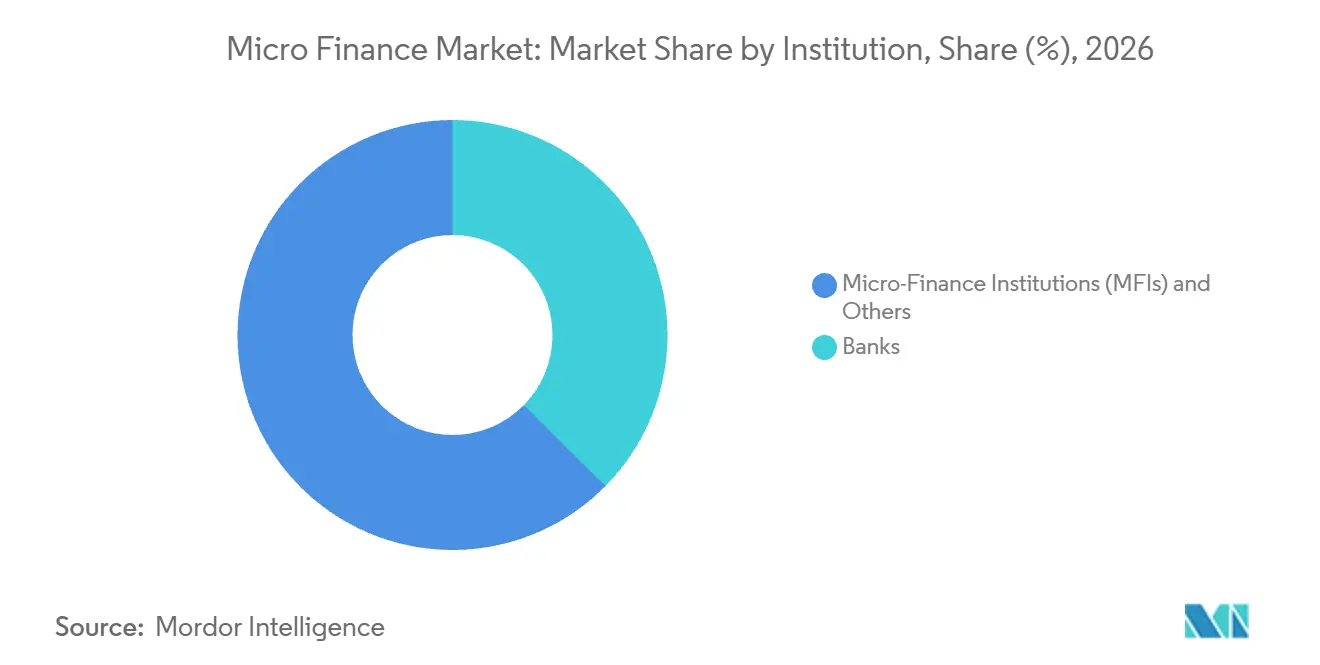
- Par institution, les institutions de micro-finance (IMF) et autres ont détenu une part de marché du Micro Finance de 62,61 % en 2026 et devraient connaître la croissance la plus rapide avec un CAGR de 12,94 % entre 2027 et 2032.
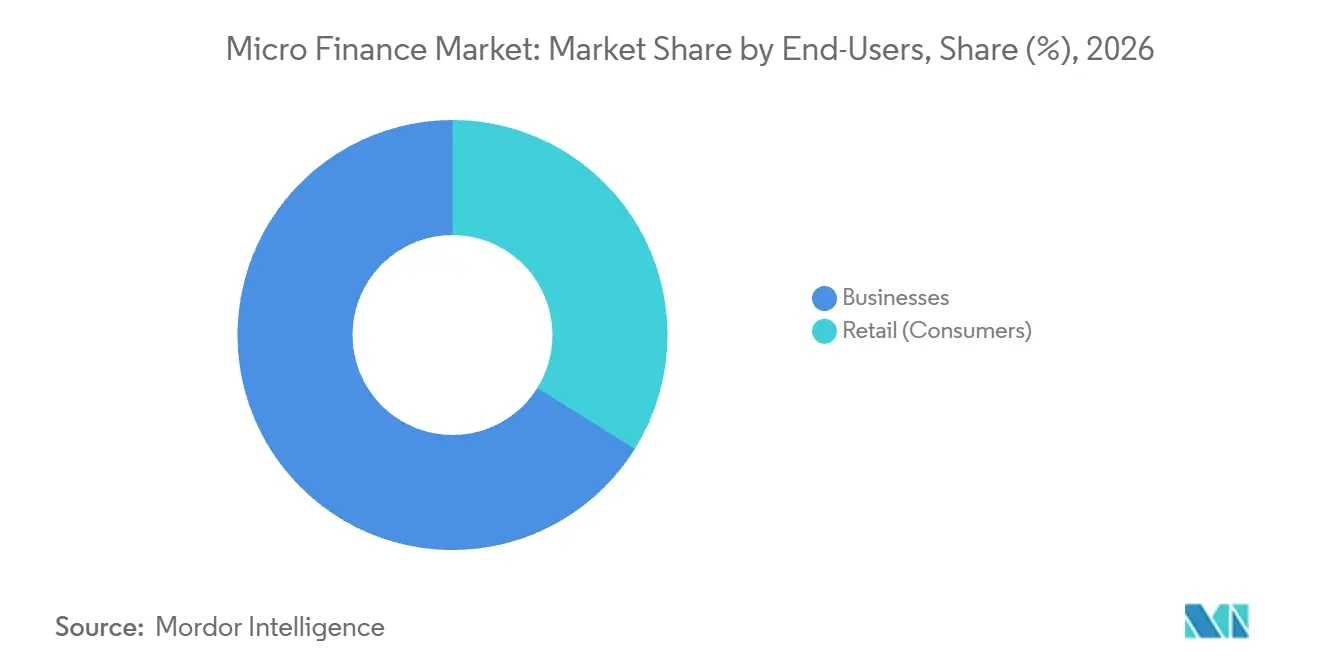
- Les utilisateurs finaux professionnels ont représenté une part de 66,11 % de la taille du marché du Micro Finance en 2026, tandis que les consommateurs particuliers devraient connaître la croissance la plus rapide avec un CAGR de 11,81 % entre 2027 et 2032.
- Parmi les offres, les micro-prêts ont dominé avec 91,59 % de la valeur du marché en 2026, et la micro-assurance devrait se développer le plus rapidement avec un CAGR de 14,72 % entre 2027 et 2032.
- Par canal, la distribution hors ligne a représenté 67,19 % de la valeur du marché en 2026, tandis que la distribution en ligne devrait connaître la croissance la plus rapide avec un CAGR de 15,58 % entre 2027 et 2032.
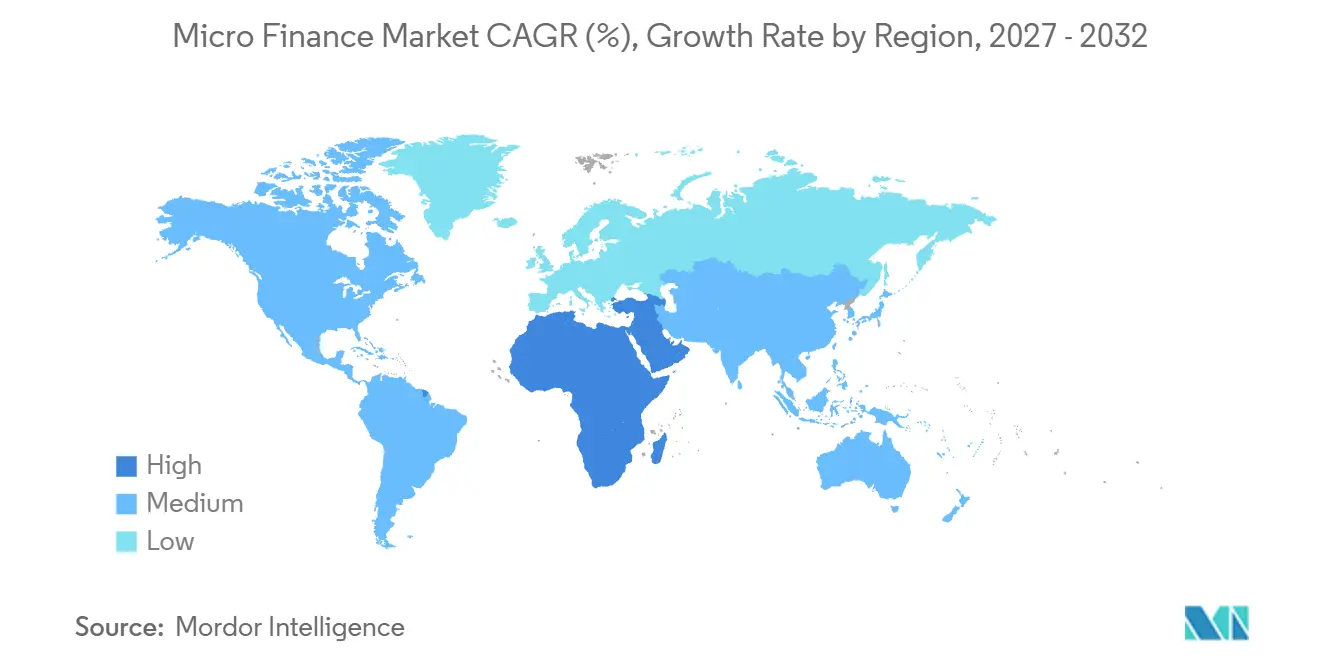
- Par géographie, l'Asie-Pacifique a détenu 44,8 % de la valeur du marché en 2026, tandis que le Moyen-Orient et l'Afrique devrait connaître la croissance la plus rapide avec un CAGR de 13,46 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Programmes d'inclusion financière menés par les gouvernements | +3.4% | Districts ruraux à travers l'Inde | Moyen terme (2 à 4 ans) |
| Pénétration du numérique et du mobile réduisant les coûts de service | +3.1% | Zones de service de microfinance en Tanzanie | Moyen terme (2 à 4 ans) |
| Demande non satisfaite croissante de crédit pour les MPME | +4.2% | Centres manufacturiers et commerciaux de l'Inde | Long terme (≥ 4 ans) |
| Afflux de titrisation et d'investissement à impact dans les actifs de micro-prêts | +2.5% | Centres financiers en Inde | Moyen terme (2 à 4 ans) |
| Finance intégrée via les plateformes de commerce B2B | +1.1% | Centres d'affaires des États-Unis | Court terme (≤ 2 ans) |
| Produits de microfinance verte et de résilience climatique | +0.7% | Zones de service de microfinance au Cambodge | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Programmes d'inclusion financière menés par les gouvernements
Les programmes publics d'inclusion peuvent rendre le crédit de groupe rural plus viable en alignant la tarification concessionnelle pour les emprunteurs avec une compensation pour les banques participantes. En juillet 2026, 9,2 millions de groupes d'entraide féminins étaient répertoriés sur la plateforme gouvernementale indienne de la Mission nationale pour les moyens de subsistance ruraux, qui suit leur accès au crédit bancaire.[1] Pour l'exercice 2025-26, le programme a fixé un taux d'intérêt annuel concessionnel de 7 % pour les emprunteurs et a prévu une bonification d'intérêt bancaire annuelle de 4,5 % sur les crédits éligibles des groupes d'entraide féminins ruraux dans les limites de prêt et de solde fixées. La bonification n'était payable que tant que les comptes restaient dans la catégorie standard. Cela lie la concession de prix accordée à l'emprunteur à une incitation bancaire liée à la performance du compte. Les relations de crédit de groupe performantes donnent aux banques accès à la bonification, liant l'attrait commercial du programme d'inclusion à la performance des prêts.
Pénétration du numérique et du mobile réduisant les coûts de service
ASA Microfinance Tanzania, filiale d'ASA International, a mis en service le système bancaire central du groupe et les services financiers numériques le 17 mars 2026. La migration a transféré 313 000 clients vers le nouveau système bancaire central, portant la couverture cumulée à environ la moitié de la base totale de clients du groupe. À cette étape, 1 100 agents de crédit tanzaniens utilisaient la plateforme de services financiers numériques dans leurs opérations quotidiennes. L'extension des systèmes numériques aux dossiers clients et au personnel de première ligne peut rendre le service répété de petits soldes plus économique. Un effort de service moindre par compte supplémentaire peut élargir la gamme de petits prêts qu'un prestataire peut offrir de manière économique.
Demande de crédit non satisfaite des MPME en hausse
Pour les micro, petites et moyennes entreprises (MPME), une offre de crédit globale plus importante ne comble pas nécessairement l'écart de financement. Dans un rapport de mai 2025, la Banque de développement des petites industries de l'Inde a identifié l'accès au crédit en temps opportun et de manière adéquate comme un défi majeur et a signalé une demande non satisfaite persistante. Les conclusions s'appuyaient sur 2 097 MPME indiennes dans les secteurs manufacturier, des services et du commerce. Le même rapport a noté que l'offre globale de crédit aux MPME avait augmenté, laissant un écart dans ce que les canaux existants fournissaient. Pour les prestataires de microfinance, l'accent mis par l'enquête sur le crédit en temps opportun favorise les prêteurs capables d'approuver et de décaisser rapidement de petits prêts pour un usage professionnel défini. La demande non satisfaite persistante offre un volume de prêts supplémentaire aux prestataires capables de proposer cette offre.
Afflux de titrisation et d'investissement à impact dans les actifs de micro-prêts
La titrisation crée une voie de financement potentielle en présentant les créances de micro-prêts sous forme de titres que les investisseurs peuvent évaluer indépendamment des demandes individuelles d'emprunteurs. Muthoot Microfin a initié la transaction MFI Locarno 2025 en Inde, avec des certificats de transfert de série A1 adossés à des créances de prêts de microfinance. Ces certificats ont obtenu une notation finale Crisil AA (SO) en mars 2026. Cette structure peut connecter de petits prêts sous-jacents à des décisions d'investissement prises autour d'un portefeuille défini et noté. Un prêteur qui place ces titres peut transformer des créances existantes en financement pour de nouveaux prêts, ajoutant une capacité de prêt là où la demande des emprunteurs existe déjà.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Taux d'intérêt effectifs élevés et surendettement des emprunteurs | -1.8% | Régions de prêt de microfinance en Inde | Court terme (≤ 2 ans) |
| Exigences réglementaires complexes et évolutives en matière de conformité | -1% | Régions de prêt réglementées en Inde | Moyen terme (2 à 4 ans) |
| Resserrement du financement de gros des banques traditionnelles après la COVID | -0.6% | Zones d'exploitation des petites IMF en Inde | Court terme (≤ 2 ans) |
| Préoccupations relatives à la confidentialité des données et à la cybersécurité dans les canaux numériques | -0.3% | Kenya, Tanzanie et Ouganda | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Taux d'intérêt effectifs élevés et surendettement des emprunteurs
La pression de la dette sur les emprunteurs peut restreindre les prêts répétés même lorsque les ménages continuent de chercher de petits prêts, car un crédit supplémentaire ajoute également des obligations de remboursement. Dans son rapport pour l'exercice 2025-26, Sa-Dhan a indiqué que l'encours des prêts de microfinance en Inde avait chuté de 11 % en glissement annuel en raison du surendettement des emprunteurs, d'une souscription plus stricte et d'une nouvelle distribution prudente, à la suite d'une faiblesse antérieure des remboursements et d'un stress de la qualité des actifs lié aux emprunts multiples. CreditAccess Grameen Limited a déclaré un taux d'intérêt moyen pondéré de microfinance de 22,71 % pour le troisième trimestre de l'exercice 2025-26, illustrant la composante coût des intérêts de l'emprunt. Sa-Dhan a également signalé une croissance séquentielle du portefeuille et une amélioration de la qualité du crédit au quatrième trimestre de l'exercice 2025-26. Les prêteurs ont donc besoin d'une évaluation de la dette pour distinguer les demandes de crédit supplémentaire de la capacité à le rembourser. La contrainte résiduelle est la charge de remboursement qu'un ménage peut supporter, ce qui limite l'expansion sûre par des prêts répétés aux clients existants.
Exigences réglementaires complexes et évolutives en matière de conformité
Les règles d'accessibilité financière au niveau des ménages font dépendre la décision d'octroi d'un micro-prêt des engagements financiers au-delà du prêt particulier proposé. Dans le cadre de microfinance de la Banque de réserve de l'Inde (RBI), en vigueur depuis le 1er avril 2022, les prêteurs réglementés en Inde doivent refuser de nouveaux prêts aux ménages à faibles revenus couverts dont les remboursements mensuels de prêts dépassent 50 % du revenu mensuel du ménage. Le calcul inclut les prêts de microfinance et autres prêts ménagers garantis, ainsi que le prêt proposé. Les prêts existants au-dessus de la limite peuvent arriver à échéance, mais les nouveaux prêts doivent attendre que le ménage soit en conformité. Pour les opérateurs, l'évaluation d'une petite demande nécessite donc une vue d'ensemble des obligations de crédit combinées du ménage. Un emprunteur consentant peut faire face à un délai d'origination même lorsque le micro-prêt demandé seul semble abordable.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par institution :
l'échelle spécialisée et le crédit de groupe façonnent la distributionLes institutions de micro-finance (IMF) et autres ont représenté une part de 62,61 % de la taille du marché du Micro Finance en 2026 en tant que segment le plus important et devraient être le segment à la croissance la plus rapide, avec un CAGR de 12,94 % entre 2027 et 2032. ASA International Group plc a déclaré un portefeuille de prêts brut en cours de 603,9 millions USD au 30 juin 2026.[2] Ce solde au niveau de l'entreprise illustre l'échelle de prêt qu'une institution spécialisée peut maintenir dans ses opérations en Asie et en Afrique. ASA a signalé une expansion du portefeuille malgré des circonstances difficiles sur de nombreux marchés, montrant que la croissance au niveau du groupe peut coexister avec des conditions d'exploitation difficiles.
Les banques, l'autre segment institutionnel, ont utilisé le Programme de liaison SHG-Banque de l'Inde pour décaisser de nouveaux prêts à 5,35 millions de groupes d'entraide au cours de l'exercice 2025-26. Ces prêts bancaires ont particulièrement soutenu les activités de subsistance menées par des femmes, selon la Banque nationale pour l'agriculture et le développement rural. ASA International a attribué sa croissance de portefeuille déclarée au premier semestre 2026 principalement au Pakistan, en Ouganda et au Kenya. Étant donné que le Programme de liaison SHG-Banque comptabilise les groupes plutôt que les emprunteurs individuels, la portée des prêts bancaires dans ce canal est mesurée par le nombre de groupes servis.

Par utilisateurs finaux :
le financement des entreprises domine tandis que les usages des ménages se diversifientLes entreprises ont représenté une part de marché du Micro Finance de 66,11 % en 2026. Une enquête du Conseil national de recherche économique appliquée de 2025 portant sur 10 342 emprunteurs dans 10 États indiens, 50 districts, 300 codes postaux et 19 entités réglementées a révélé que 75,4 % utilisaient des prêts de microfinance pour des activités commerciales. Pour ce segment le plus important, l'activité financée par le prêt est centrale pour évaluer son objectif commercial. Parmi tous les emprunteurs interrogés, 48,1 % ont investi dans des entreprises existantes, indiquant que la plupart des emprunteurs à usage professionnel ont financé des entreprises déjà en activité.
Les consommateurs particuliers constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 11,81 % entre 2027 et 2032. Dans son rapport d'impact mondial 2025, Tala a décrit des entretiens avec 281 emprunteurs philippins et a indiqué que beaucoup utilisaient des prêts pour des factures urgentes, des courses alimentaires ou des frais de scolarité. Ces usages pointent vers un problème de conception de produit centré sur le calendrier des obligations des ménages, où un petit prêt peut combler un besoin de paiement spécifique. Les conditions de remboursement doivent donc s'adapter aux ressources du ménage après le règlement de ces factures, car le financement d'une dépense urgente ne génère pas en soi les recettes commerciales qui pourraient rembourser un prêt aux entreprises.
Par offre :
l'échelle du crédit crée une base pour la protection financièreLes micro-prêts constituaient le segment le plus important, représentant 91,59 % de la valeur du marché en 2026. En 2025, les clients financiers de la Société financière internationale ont accordé 44,6 millions de prêts aux microentreprises, pour un total de 75,8 milliards USD. Cette combinaison de nombreux prêts et d'un financement agrégé substantiel illustre comment le crédit aux petites entreprises peut atteindre une échelle significative via les institutions financières. Répartis sur ces prêts, 75,8 milliards USD représentent en moyenne environ 1 700 USD par prêt, de sorte que l'échelle des micro-prêts provient de nombreux petits montants plutôt que de grands.
La micro-assurance est le segment à la croissance la plus rapide, avec un CAGR prévu de 14,72 % entre 2027 et 2032. Les institutions de microfinance indiennes déclarantes ont facilité des services d'assurance vie, santé et non-vie hors prêt pour 14,35 millions de clients dans le cadre d'activités de crédit-plus au cours de l'exercice 2025-26, avec des bénéficiaires potentiellement en chevauchement. Le partenariat de micro-assurance d'ASA International avec Turaco a lancé ASA LifeCare en Zambie et au Pakistan au cours du premier semestre 2026 et couvrait des clients dans 5 marchés. Ces exemples soutiennent une voie d'expansion fondée sur la distribution de protection via les relations de microfinance, avec l'étendue des services et la portée géographique contribuant toutes deux à l'opportunité. La protection contre des risques spécifiés ajoute une source de demande au-delà du prêt lui-même, élargissant l'objectif commercial de la relation client.
Par canal :
la portée physique et le remboursement numérique répondent à des besoins différentsLa distribution hors ligne constituait le segment le plus important, avec une part de 67,19 % en 2026. Les 693 institutions de microfinance agréées du Bangladesh opéraient via 27 113 agences et servaient plus de 43,98 millions de clients au cours de l'exercice 2025. Ce réseau physique offre aux prêteurs agréés une voie établie pour atteindre les clients à travers le pays. Les chiffres impliquent environ 1 600 clients par agence, illustrant l'échelle des relations soutenues par les points de service physiques. La portée déclarée fait des agences un canal de service substantiel en soi, indépendamment de la manière dont les clients effectuent leurs paiements ultérieurs.
La distribution en ligne est le segment à la croissance la plus rapide, avec un CAGR prévu de 15,58 % entre 2027 et 2032. Au cours de l'exercice 2025-26, 45 % des remboursements de prêts de micro-banque d'Ujjivan Small Finance Bank en Inde ont été effectués par voie numérique. L'adoption du remboursement numérique offre aux prestataires un moyen d'étendre l'utilisation numérique tout au long de la relation de prêt en cours, car le service se répète après la demande initiale et le décaissement. Pour les emprunteurs, la décision pratique peut donc concerner la manière d'effectuer le prochain paiement, créant des opportunités répétées d'utiliser un canal numérique.
Analyse géographique
Marché du Micro Finance en Asie-Pacifique
L'Asie-Pacifique a détenu une part de 44,8 % de la taille du marché du Micro Finance en 2026, ce qui en fait la plus grande géographie. En 2025, le Programme de microfinance de la Banque asiatique de développement a canalisé 433 millions USD, dont 217 millions USD mobilisés, vers des institutions de microfinance et des institutions financières partenaires, soutenant plus de 800 000 bénéficiaires.[3] Son réseau de partenaires comprenait l'Inde et les Philippines aux côtés du Bangladesh, du Népal et du Pakistan, offrant au programme un canal de financement dans plusieurs environnements de prêt nationaux distincts. Étant donné que le programme canalise son financement via des institutions de microfinance et des institutions financières partenaires, les bénéficiaires dans ces pays sont atteints par l'intermédiaire de prêteurs locaux.
Marché du Micro Finance au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique est la géographie à la croissance la plus rapide, avec un CAGR prévu de 13,46 % entre 2027 et 2032. Les institutions de microfinance des 8 pays de l'Union monétaire ouest-africaine ont servi environ 20,38 millions de clients en décembre 2025, en hausse de 6,6 % par rapport à décembre 2024. Les estimations s'appuyaient sur 190 institutions représentant plus de 90 % des opérations de dépôt et de crédit de l'union. L'encours du crédit a augmenté de 9 % sur la même année, plus rapidement que la base de clients. L'encours moyen du crédit par client a donc augmenté parallèlement à la portée clientèle, donnant aux prêteurs une plus grande exposition au service par relation ainsi que davantage de clients à servir.
En Amérique du Nord, Grameen America, basée aux États-Unis, a investi plus de 1 milliard USD en capital de prêt auprès d'entrepreneurs et de leurs petites entreprises en 2025. En Amérique du Sud, les femmes représentaient 52 % des micro-entrepreneurs servis par les institutions membres d'Asomicrofinanzas en Colombie en juin 2025. L'Europe comprend l'ADIE en France, qui a émis 30 971 microcrédits professionnels en 2025 et finance des entrepreneurs sans accès au crédit bancaire traditionnel. Ces activités montrent le crédit aux entreprises porté par des prêteurs spécialisés et des membres d'associations dans les 3 régions. L'accès au crédit bancaire traditionnel définit la contrainte à laquelle l'ADIE répond, rendant l'éligibilité des emprunteurs plus spécifique que le seul statut d'entreprise.
Cadre réglementaire et perspectives
Cette comparaison examine des juridictions sélectionnées du point de vue des prêteurs de microfinance agréés envisageant une expansion dans les prêts aux entreprises et aux consommateurs. La règle des actifs éligibles de l'Inde s'applique aux institutions de microfinance de sociétés financières non bancaires (NBFC-MFI), tandis que la règle américaine sur les transferts de paiement s'applique aux prêts à la consommation couverts de type payday, aux prêts sur titre de véhicule et à certains prêts à tempérament à coût élevé. Le Programme national brésilien de microcrédit productif orienté (PNMPO) dispose de son propre cadre d'enregistrement et de suivi. Ces distinctions font de la classe de prestataire et de la couverture des produits des éléments centraux pour juger de l'effet commercial de chaque cadre.
Tableau réglementaire
| Facteur de décision | États-Unis | Brésil | France | Inde | Nigéria |
|---|---|---|---|---|---|
| Autorité principale | Bureau de protection financière des consommateurs | Ministère du Travail et de l'Emploi | Autorité de contrôle prudentiel et de résolution (ACPR) | Banque de réserve de l'Inde | Banque centrale du Nigéria |
| Instruments clés ou orientation | 12 CFR Partie 1041 pour les prêts à la consommation couverts définis | PNMPO et amendement de microfinance de mars 2026 | Code monétaire et financier R. 518-57 ; réformes du crédit à la consommation en vigueur le 20 novembre 2026 | Minimum d'actifs éligibles NBFC-MFI de 60 % du total des actifs nets des actifs incorporels | Loi de 2020 sur les banques et autres institutions financières pour les banques de microfinance |
| Effet commercial | Nouveaux transferts interdits après 2 échecs consécutifs depuis le même compte, sous réserve d'exceptions d'autorisation | Les entités PNMPO autorisées peuvent allouer une microfinance supplémentaire jusqu'à 20 % de la limite de solde de microcrédit productif orienté combiné de l'emprunteur auprès de la même entité | Autorisation pour certains prêts d'associations à but non lucratif et de fondations d'intérêt public ; les règles du crédit à la consommation s'étendent à certains crédits de faible valeur en novembre 2026 | Approcher la Banque de réserve de l'Inde avec un plan de remédiation après 4 trimestres consécutifs en dessous du minimum | La solvabilité et le capital minimum non altéré par les pertes conditionnent l'exploitation sous licence |
| Attractivité actuelle de la politique | Moyen | Élevé | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Assouplissement | Assouplissement | Durcissement | Sans changement | Sans changement |
| Source: Mordor Intelligence | |||||
Les notes Moyen et les orientations Sans changement en Inde et au Nigéria reflètent les obligations opérationnelles de portefeuille et d'exploitation sous licence, la révocation en juillet 2026 de 46 licences de banques de microfinance au Nigéria illustrant les conséquences du non-respect. La note Moyen et l'orientation Assouplissement des États-Unis reflètent la déclaration du Bureau de protection financière des consommateurs du 28 mars 2025 selon laquelle il ne prioriserait pas les pénalités liées aux dispositions de paiement pour les prêts à la consommation couverts de type payday, les prêts sur titre de véhicule et certains prêts à tempérament à coût élevé, ainsi que son plan de l'Agenda unifié 2026 visant à reconsidérer les dispositions restantes, tandis que la restriction de transfert codifiée, avec ses exceptions d'autorisation, reste en vigueur. La note Élevé et l'orientation Assouplissement du Brésil reflètent l'allocation de microfinance supplémentaire de l'amendement du 26 mars 2026, qui donne aux opérateurs de programme autorisés plus de marge pour servir leurs emprunteurs. La note Moyen et l'orientation Durcissement de la France combinent l'autorisation établie pour les prêteurs à but non lucratif éligibles avec l'extension du 20 novembre 2026 des règles du crédit à la consommation à certains prêts de faible valeur.
Étapes de la chaîne de valeur
La comparaison suit l'engagement des emprunteurs, la fourniture de prêts et le service continu aux clients dans un modèle de prêt de microfinance intégré. ASA International exploite des agences communautaires où les agents de crédit rencontrent régulièrement les clients en groupe. En 2025, le groupe a déclaré 299,9 millions USD de revenus d'intérêts et revenus similaires, incluant les intérêts sur les prêts de microfinance aux clients, les soldes bancaires et les dépôts à terme. Étant donné que les intérêts sur les prêts aux clients soutiennent à la fois l'origination et le service dans ce modèle, le travail de service supplémentaire doit être couvert par les revenus de la même relation de prêt.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Engagement des emprunteurs | Prêteurs de microfinance à base d'agences tels qu'ASA International | Intérêts sur les prêts aux clients dans le cadre du prêt intégré | Convertir le contact de groupe en demandes appropriées | Connecter l'engagement de groupe à l'évaluation des emprunteurs |
| Fourniture de prêts | Prêteurs de microfinance intégrés tels qu'ASA International | Intérêts sur les prêts de microfinance aux clients | Équilibrer les nouvelles avances avec l'exposition du portefeuille | Échelonner les avances dans les limites du risque de portefeuille |
| Service continu aux clients | Opérations d'agences et d'agents de crédit tels qu'ASA International | Intérêts sur les prêts aux clients dans le cadre de la relation de prêt continue | Maintenir un contact régulier à mesure que les comptes augmentent | Coordonner les charges de travail des agences et les calendriers de réunions clients |
| Source: Mordor Intelligence | ||||
VisionFund MFI en Éthiopie fournit des services financiers via des agences, la banque USSD et une application mobile. La combinaison d'un accès physique et numérique peut donner à un prêteur plus de moyens d'allouer les transactions et le contact client à travers son modèle opérationnel. VisionFund offre un accès par agence, USSD et application en tant qu'institution agréée unique, de sorte que ses canaux numériques étendent la portée du même prêteur qui détient l'exposition au crédit.
Paysage concurrentiel
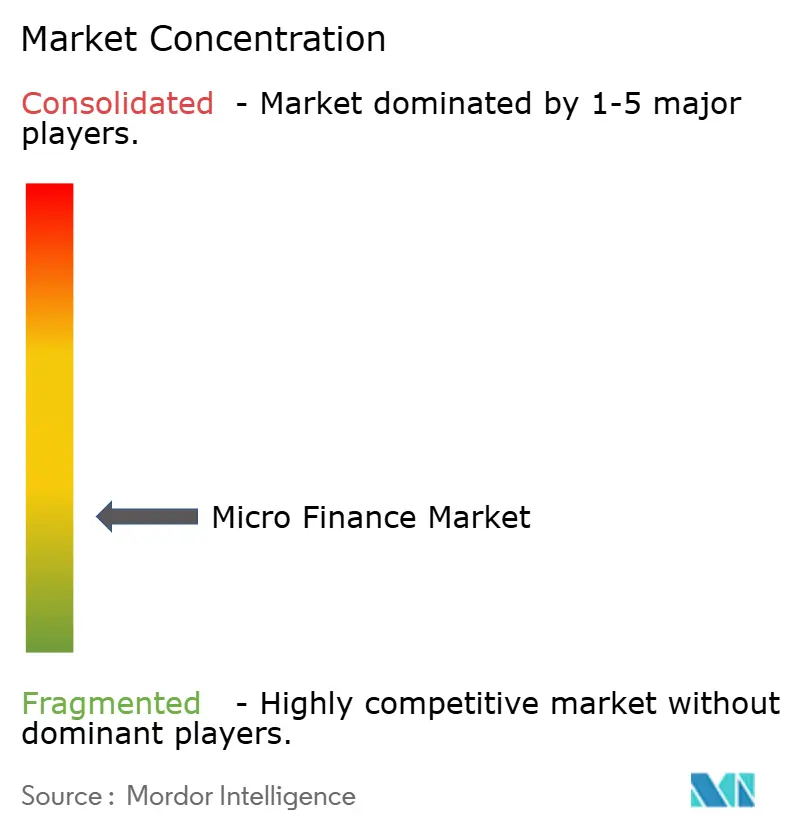
La concurrence est dispersée entre des prêteurs spécialisés et des banques, avec des différences dans la portée institutionnelle et la sélection des clients façonnant les prestataires capables de servir des emprunteurs particuliers. Annapurna Finance, BSS Microfinance Limited, Asirvad Microfinance Limited, Bandhan Bank et CreditAccess Grameen Limited participent à ce champ concurrentiel. CreditAccess Grameen a déclaré une base à l'échelle de l'entreprise de 4,42 millions d'emprunteurs actifs au 31 mars 2026, illustrant l'échelle disponible pour un opérateur établi. Face à une base de cette taille, un challenger dispose de moins de marge pour concurrencer sur la portée et davantage sur la manière dont il choisit et sert les emprunteurs.
Au cours de l'exercice 2024-25, Asirvad Microfinance Limited, filiale de Manappuram Finance, a restreint les décaissements aux centres dont le portefeuille à risque était inférieur à 2 %. Elle a également introduit la vérification biométrique et un tableau de bord de revenus amélioré et a suspendu les agences à haut risque au cours de l'exercice 2024-25. Bandhan Bank a mis en œuvre ses propres garde-fous de microfinance au cours de l'exercice 2024-25, limitant le nombre de prêteurs et l'exposition des emprunteurs et restreignant les prêts aux clients présentant 60 jours ou plus de retard auprès des prêteurs de microfinance. Ces mesures placent la sélection des clients et les conditions d'extension du crédit au cœur de la stratégie concurrentielle. Les emprunteurs confrontés à ces contrôles peuvent rencontrer des critères d'approbation différents chez différents prêteurs, même lorsque les institutions proposent des produits de petits prêts similaires.
Au deuxième trimestre de l'exercice 2026, Bandhan Bank a introduit des codes QR uniques pour ses clients Emerging Entrepreneurs Business et les a intégrés au Système de paiement de factures Bharat. Cette initiative ajoute une dimension de canal de remboursement à la concurrence, offrant aux prêteurs un moyen de différencier l'interaction qui suit l'origination du prêt. Pour les challengers, une proposition comparable devrait connecter la conception des paiements orientée client aux contrôles utilisés pour sélectionner et servir les emprunteurs. Le canal de remboursement par QR de Bandhan concurrence sur le service après approbation plutôt que sur qui est approuvé.
Leaders du secteur de la microfinance
-
Annapurna Finance
-
BSS Microfinance Limited
-
Asirvad Microfinance Limited
-
Bandhan Bank
-
CreditAccess Grameen Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Microfinance Entreprises couvertes dans ce rapport
- Annapurna Finance
- BSS Microfinance Limited
- Asirvad Microfinance Limited
- Bandhan Bank
- CreditAccess Grameen Limited
- Grameen Bank
- Compartamos Banco
- Kiva
- Accion International
- ASA International
- Ujjivan Small Finance Bank
- Spandana Sphoorty Financial
- Bharat Financial Inclusion (SKS)
- BancoSol
- VisionFund International
- FINCA International
- BRAC Microfinance
- GoTyme Bank
- Kaleidofin
- Tala
Opportunités clés pour les acteurs du marché
La comparaison examine 3 applications potentielles de prêt de petits montants dans le cadre de l'appel à garantie de la Société financière internationale pour la reprise post-séisme en Colombie. L'appel 2026 priorise les femmes, le financement agricole et le prêt durable aux MPME et exige que les prêteurs localement autorisés passent des examens financiers, environnementaux et sociaux, d'intégrité, d'impact et de capacité opérationnelle. Sa date limite de candidature déclarée est le 5 novembre 2026, que la Société financière internationale peut raccourcir ou prolonger. La Société financière internationale peut sélectionner plusieurs prestataires ou aucun, et tout accord de garantie dépend de la diligence raisonnable et de l'approbation.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Micro-prêts de reprise pour les femmes entrepreneurs | Les femmes sont une priorité du financement de la reprise | Femmes micro-entrepreneurs en Colombie | Construire des propositions de petits prêts autour de besoins de reprise définis | Examens de capacité financière et d'impact de la Société financière internationale | Prêteurs locaux potentiels tels que Banco W, sous réserve de qualification |
| Prêts de reprise pour les microentreprises agricoles | Le financement agricole est une priorité de l'appel | Microentreprises agricoles en Colombie | Adapter la structure du prêt au plan de reprise de l'emprunteur | Diligence raisonnable sur la capacité opérationnelle de la Société financière internationale | Prêteurs de microfinance qualifiés et microentreprises agricoles |
| Prêts de reconstruction durable pour les microentreprises | Le prêt durable aux MPME est priorisé | Microentreprises entreprenant une reconstruction durable | Traduire les objectifs de reconstruction éligibles en prêts de petits montants | Examen des risques environnementaux et sociaux | Prêteurs locaux potentiels tels que Fundación delamujer, sous réserve de qualification |
| Source: Mordor Intelligence | |||||
Une ligne de reprise Bancóldex distincte introduite le 29 septembre 2026 comprend un mécanisme de microfinance plafonné pour les MPME affectées dans les départements éligibles, notamment Antioquia et Caldas. Elle exclut l'agriculture et exige des emprunteurs une certification d'impact sismique et un certificat valide de la Chambre de commerce. Les intermédiaires financiers évaluent les demandes et transmettent la certification requise à Bancóldex. La priorité agricole de la Société financière internationale offre donc une voie complémentaire pour le prêt de reprise aux microentreprises là où cette ligne de crédit public distincte exclut le segment d'acheteurs.
Développements industriels récents dans Marché de la Microfinance
- Septembre 2026 : Gojo & Company a augmenté sa participation dans l'institution de microfinance Renesans en Ouzbékistan de 9,8 % à 19,8 %, combinant un investissement en capital primaire pour Renesans avec une transaction secondaire offrant une sortie partielle à ses fondateurs.
- Septembre 2026 : Bancóldex et le Ministère du Commerce, de l'Industrie et du Tourisme de Colombie ont introduit une ligne de crédit de reprise avec un canal de microfinance plafonné pour les MPME affectées par le séisme dans les départements éligibles, notamment Antioquia et Caldas, à l'exclusion de l'agriculture. Les demandes passent par des intermédiaires financiers et nécessitent une certification d'impact sismique et un certificat valide de la Chambre de commerce.
- Juillet 2026 : La Banque centrale du Nigéria a révoqué les licences d'exploitation de 46 banques de microfinance après qu'elles n'ont pas satisfait aux exigences de poursuite d'activité.
Marché de la Microfinance Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché du Micro Finance mesure les dépenses annuelles mondiales en services de microfinance. Les banques, les institutions de micro-finance et autres prestataires fournissent des micro-prêts, de la micro-assurance et d'autres offres financières aux emprunteurs professionnels et particuliers via des canaux en ligne et hors ligne.
Exclusions du périmètre : les prêts purement informels entre particuliers et les prêts communautaires non enregistrés qui ne transitent pas par une institution réglementée ou traçable, le crédit commercial ou à la consommation ordinaire qui ne constitue pas une offre de microfinance, les transactions de financement de gros et de titrisation autonomes impliquant des actifs de micro-prêts, et les services autonomes d'identité numérique, de rail de paiement ou de plateforme de commerce vendus aux prestataires sont exclus.
Aperçu de la segmentation
- Par institution
- Banques
- Institutions de microfinance (IMF) et autres
- Par utilisateurs finaux
- Entreprises
- Particuliers (consommateurs)
- Par offre
- Micro-prêts
- Micro-assurance
- Autres offres
- Par canal
- En ligne
- Hors ligne
- Par région
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Colombie
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- Benelux (Belgique, Pays-Bas et Luxembourg)
- Pays nordiques (Suède, Norvège, Danemark, Finlande et Islande)
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Asie du Sud-Est (Singapour, Indonésie, Malaisie, Thaïlande, Vietnam et Philippines)
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigeria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les documents du CGAP, tels que sa définition de la microfinance et ses projets pilotes mondiaux de numérisation de la microfinance, peuvent définir les limites des prestataires et des services et éclairer les hypothèses relatives aux canaux numériques. Le Global Findex de la Banque mondiale suit l'utilisation du crédit, de l'épargne, des paiements et de la résilience financière par pays, région et groupe de revenus, tandis que les données probantes de la Société financière internationale sur le financement des MPME, y compris les totaux de prêts déclarés par les clients financiers, peuvent ancrer la couverture du crédit aux entreprises et remettre en question les hypothèses sur l'échelle des prêts aux entreprises.
Les rapports annuels des prestataires, les dépôts bancaires et non bancaires, les présentations aux investisseurs, les données de supervision et la presse financière réputée complètent ces séries avec des portefeuilles, de nouveaux prêts, des prix, la portée auprès des emprunteurs et les changements de distribution, et servent de contre-vérifications pour les estimations au niveau du marché. Ces sources ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens cibleraient des dirigeants et des responsables fonctionnels dans des banques, des institutions de micro-finance, des prestataires de finance communautaire, des partenaires de micro-assurance et des entreprises de distribution numérique en Asie-Pacifique, en Europe, Moyen-Orient et Afrique et dans les Amériques, avec des représentants du côté des emprunteurs le cas échéant pour tester l'utilisation des services et les distinctions entre canaux. Des questions structurées et des discussions de suivi vérifieraient les résultats secondaires sur les offres, les rôles des prestataires, les prix, la distribution et la demande régionale, puis réconcilieraient les réponses contradictoires avec les rapports publics et les signaux du marché. Les analystes documenteraient les lacunes, chercheraient des clarifications auprès des répondants concernés lorsque les définitions ou les délais sont en conflit, et éviteraient d'étendre les données probantes d'un seul pays à l'ensemble du marché mondial sans corroboration.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux et assimilés : 18 % | Asie-Pacifique : 48 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 36 % | Europe, Moyen-Orient et Afrique : 30 % |
| Acteurs plus petits : 20 % | Responsables : 46 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
Les analystes construisent une estimation descendante des dépenses annuelles mondiales des utilisateurs finaux en micro-prêts, micro-assurance et autres offres de microfinance, puis développent des vues par institution, utilisateur final, offre, canal et région à partir des parts publiques des prestataires et des régions. Les données d'entrée comprennent les originations de micro-prêts et les soldes de prêts, les primes de micro-assurance, les indicateurs d'utilisation du crédit par les emprunteurs et les entreprises, l'activité dans d'autres offres financières comptabilisées et la portée des canaux numériques, chacun indiquant l'échelle du pool de services ou la capacité à le fournir. L'analyse de scénarios intègre la demande de crédit aux entreprises, l'expansion de l'inclusion financière, la portée des services numériques, la disponibilité du financement et les limites réglementaires dans les prévisions, tandis que les données probantes publiées sur la composition des services et les prestataires guident les parts de segment. Les analystes comparent les agrégats sélectionnés de prestataires et les valeurs de service échantillonnées multipliées par les volumes avec les totaux descendants, suppriment les transactions en double et enregistrent la couverture et la période derrière chaque vérification. Lorsque les données sont manquantes, les analystes utilisent la tendance de pays ou de service comparable la plus proche et conservent une fourchette jusqu'à ce que les données probantes soutiennent une estimation ponctuelle. Des spécialistes sectoriels et des répondants primaires vérifient les trajectoires au niveau des variables et remettent en question les hypothèses sur l'utilisation des produits, le changement de canal et la capacité de remboursement, avec des révisions étayées répercutées sur les estimations totales et de segment.
Cycle de validation et de mise à jour des données
Les analystes triangulent l'estimation du marché par rapport aux dépôts indépendants des prestataires, aux données de supervision et d'association, aux indicateurs d'utilisation par les emprunteurs et aux rapports de marché, puis réconcilent les différences de couverture et d'année de mesure. Un second analyste vérifie les totaux, les parts de segment, les mouvements d'une année sur l'autre et les valeurs aberrantes par rapport aux documents sources, et un réviseur senior résout les écarts signalés avant la validation finale. Les répondants sont recontactés lorsque les définitions, les délais ou les changements opérationnels sont en conflit avec les données probantes, et le modèle est actualisé annuellement, mis à jour entre les cycles après des événements réglementaires ou de marché importants, puis réexaminé par rapport aux sources nouvellement disponibles lors d'une nouvelle passe préalable à la livraison.
Taille du marché du Micro Finance de Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données d'entrée utilisées pour modéliser la demande. Le marché du Micro Finance mesure les dépenses annuelles mondiales en services de microfinance.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les données d'entrée comprennent les originations de micro-prêts et les soldes de prêts, les primes de micro-assurance, les indicateurs d'utilisation du crédit par les emprunteurs et les entreprises, l'activité dans d'autres offres financières comptabilisées et la portée des canaux numériques, chacun indiquant l'échelle du pool de services ou la capacité à le fournir.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 316,4 milliards USD (2027) | |
| Cabinet de conseil mondial A | 239,09 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 24,4 % à la valeur de ce rapport pour 2027 de 316,4 milliards USD, 2 ans plus tard. L'estimation utilise une année de base antérieure dans une prévision en expansion, la plaçant en dessous de l'année de comparaison ultérieure. |
| Cabinet de conseil mondial B | 139 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 56,1 % à la valeur de ce rapport pour 2027 de 316,4 milliards USD, 2 ans plus tard. Sa valorisation de 2025 précède l'année de comparaison sur la prévision à la hausse déclarée par l'éditeur. |
Les analystes de Mordor Intelligence triangulent l'estimation du marché par rapport aux dépôts indépendants des prestataires, aux données de supervision et d'association, aux indicateurs d'utilisation par les emprunteurs et aux rapports de marché, puis réconcilent les différences de couverture et d'année de mesure.
Questions clés traitées dans le rapport
Quelle est la taille du marché du Micro Finance et ses perspectives de croissance ?
Le secteur devrait croître de 316,4 milliards USD en 2027 à 539,7 milliards USD d'ici 2032, enregistrant un CAGR de 11,27 % entre 2027 et 2032.
Qu'est-ce qui soutient la demande de financement de petits montants ?
Le crédit de groupe soutenu par le gouvernement en Inde et les besoins persistants de financement des MPME soutiennent la demande. La plateforme indienne pour les moyens de subsistance ruraux avait répertorié 9,2 millions de groupes d'entraide féminins en juillet 2026.
Quelle offre représente la plus grande part de la microfinance ?
Les micro-prêts détenaient 91,59 % de la valeur du marché en 2026. La micro-assurance devrait connaître la croissance la plus rapide avec un CAGR de 14,72 % entre 2027 et 2032.
Quelles entreprises sont en concurrence dans les services de microfinance ?
Annapurna Finance, BSS Microfinance Limited, Asirvad Microfinance Limited, Bandhan Bank et CreditAccess Grameen Limited font partie des prestataires.
Quelle limite de remboursement des ménages contraint les nouveaux micro-prêts en Inde ?
En Inde, le surendettement des emprunteurs peut limiter les prêts répétés. Les prêteurs réglementés doivent refuser de nouveaux prêts aux ménages à faibles revenus couverts dont les remboursements mensuels de prêts dépassent 50 % du revenu mensuel du ménage jusqu'à ce qu'ils soient en conformité.
Quelles régions mènent l'activité de microfinance et la croissance prévue ?
L'Asie-Pacifique a dominé avec une part de 44,8 % en 2026. Le Moyen-Orient et l'Afrique devrait connaître la croissance la plus rapide avec un CAGR de 13,46 % entre 2027 et 2032.