
Taille et part du marché des services bancaires privés aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
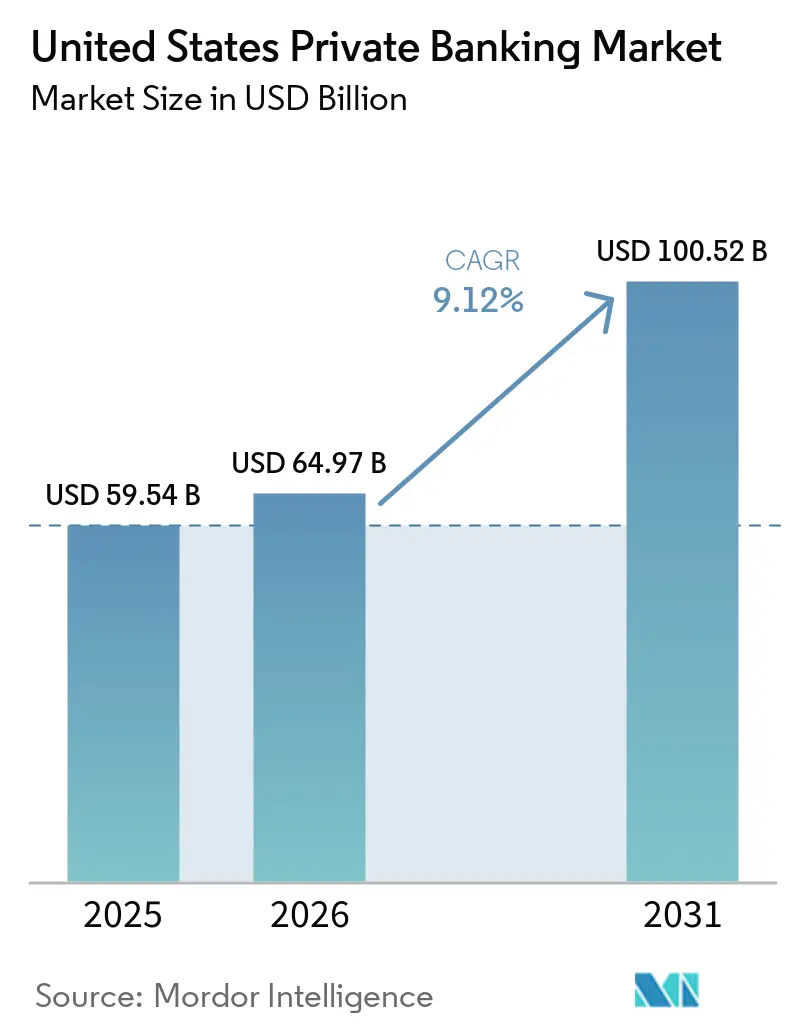
| Taille du marché de l'année de base (2025) | 59.54 Milliards de dollars |
| Taille du Marché (2026) | 64.97 Milliards de dollars |
| Taille du Marché (2031) | 100.52 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.12 % |
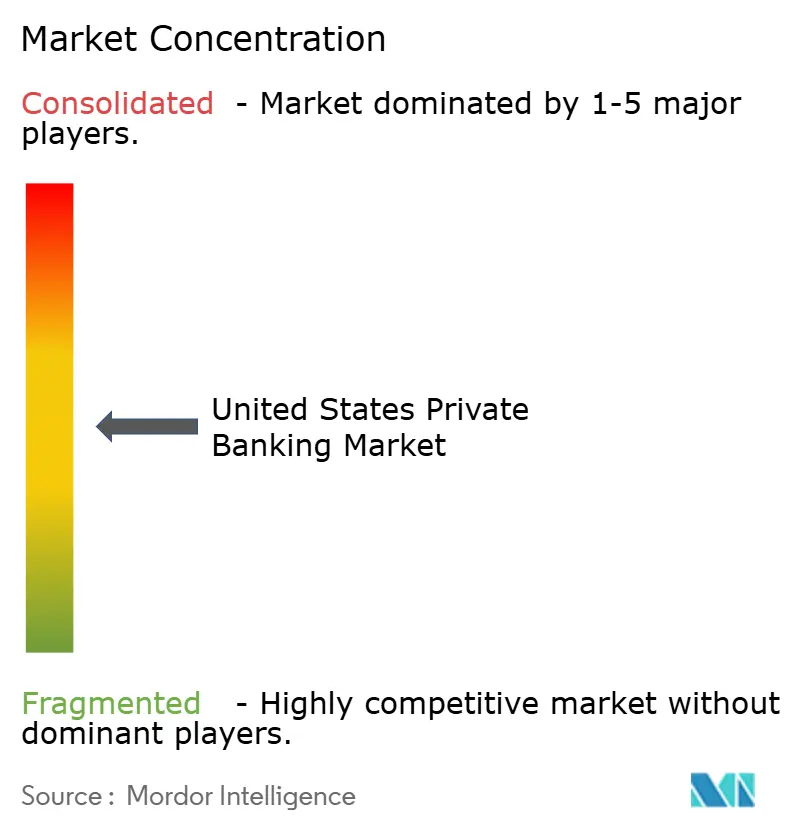
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services bancaires privés aux États-Unis par Mordor Intelligence
La taille du marché des services bancaires privés aux États-Unis devrait passer de 59,54 milliards USD en 2025 à 64,97 milliards USD en 2026, et les prévisions indiquent qu'elle atteindra 100,52 milliards USD d'ici 2031, à un TCAC de 9,12 % sur la période 2026-2031. L'expansion est alimentée par une création de richesse démographique robuste, par le déploiement des incitations au transfert de fonds prévues par la loi SECURE Act 2.0 qui convertissent les épargnants en retraite en relations de conseil basées sur des honoraires, et par une numérisation rapide qui associe des conseils de haute qualité à une échelle facilitée par l'IA. L'appétit des clients pour les actifs alternatifs, notamment le crédit privé et l'exposition directe à l'immobilier, fait croître les réservoirs de commissions à mesure que les banques privées intègrent des tables de produits spécialisés au sein des plateformes de conseil principales. Parallèlement, la migration des patrimoines vers des États à fiscalité avantageuse et des pôles technologiques remodèle la dynamique concurrentielle régionale, incitant les banques à étendre leurs réseaux d'agences tout en renforçant la prestation de services numériques. Les exigences réglementaires au titre de la réglementation BI (Reg BI) et les normes de cybersécurité renforcées font augmenter les coûts fixes, offrant aux acteurs établis bénéficiant d'avantages d'échelle la possibilité d'élargir leurs fossés opérationnels, tout en contraignant les prestataires de niche à se différencier par des services de type family office et une expertise locale.
Points clés du rapport
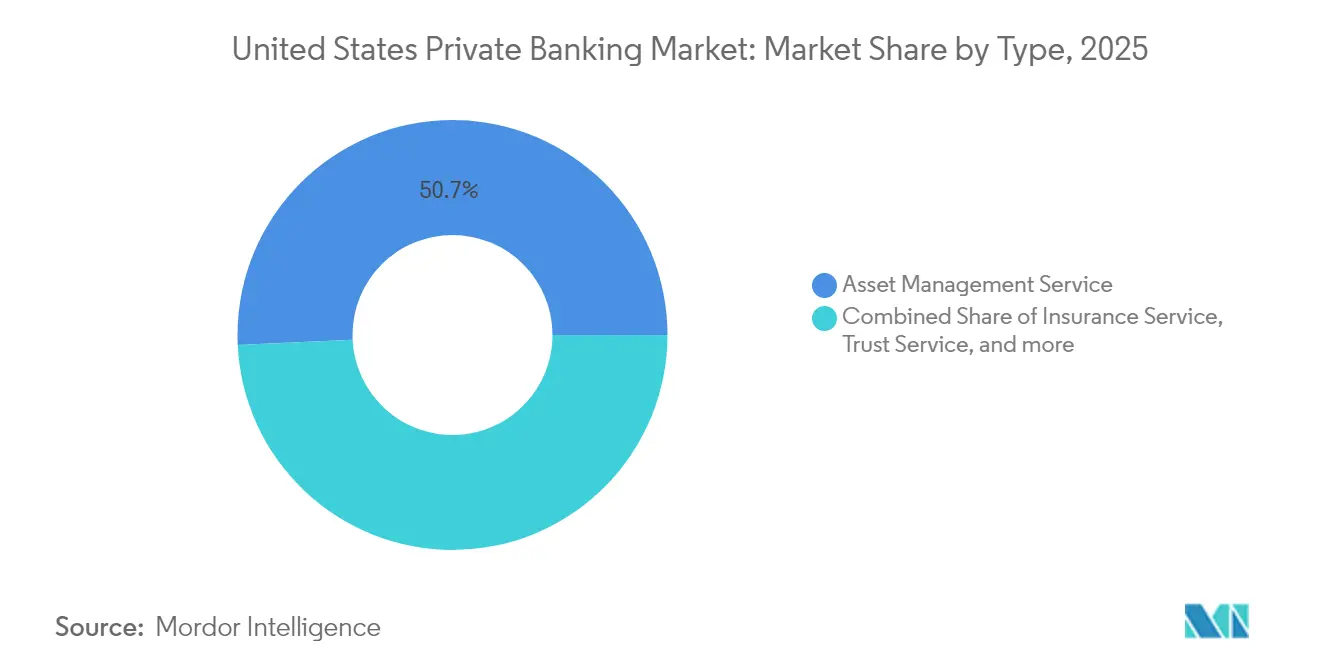
- Par type de service, la gestion d'actifs détenait 50,74 % de la part de marché de la banque privée aux États-Unis en 2025, tandis que le conseil immobilier devrait croître à un CAGR de 9,94 % jusqu'en 2031.
- Par application, la banque personnelle représentait 72,15 % de la taille du marché de la banque privée aux États-Unis en 2025, tandis que les services aux entreprises progressent à un CAGR de 9,28 % jusqu'en 2031.
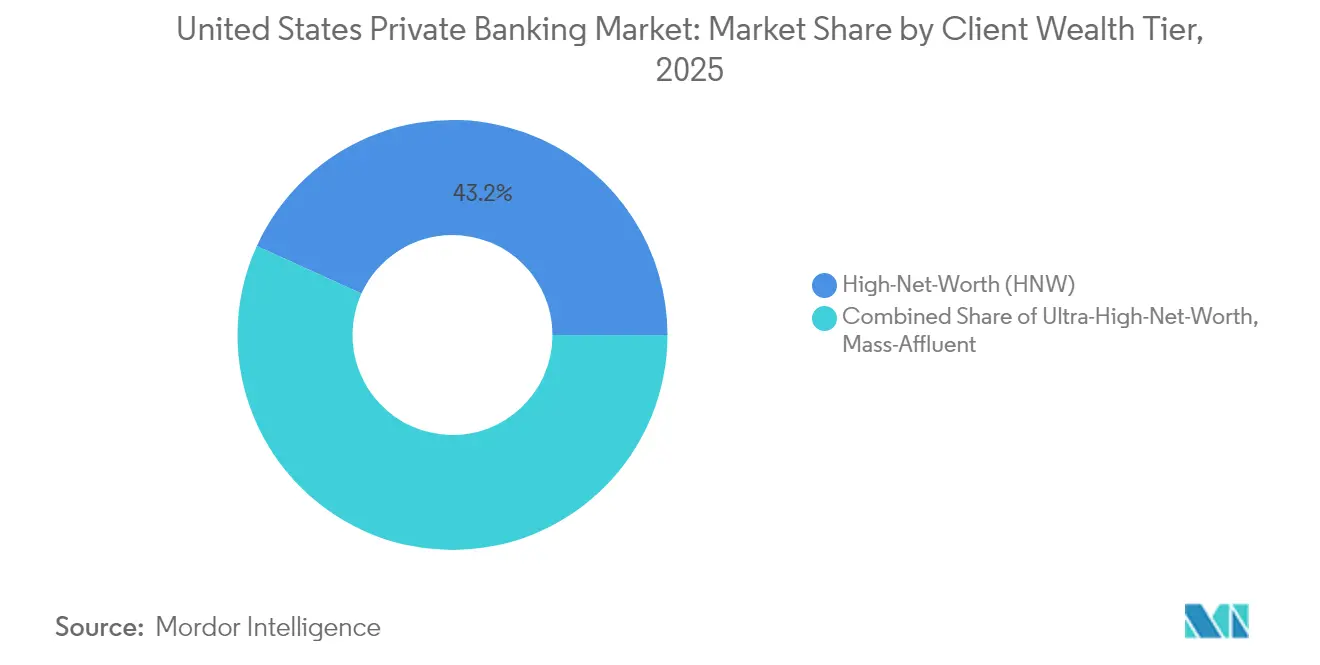
- Par tranche de patrimoine client, les clients à haute valeur nette représentaient 43,21 % de la taille du marché de la banque privée aux États-Unis en 2025 ; le segment ultra-haute valeur nette se développe à un CAGR de 9,39 % sur la période 2026-2031.
- Par zone géographique, le Nord-Est était en tête avec 35,12 % de la part de marché de la banque privée aux États-Unis en 2025, tandis que l'Ouest devrait enregistrer le CAGR le plus rapide, à 10,74 %, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des services bancaires privés aux États-Unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la population à haute valeur nette (HNW) et des actifs investissables | +2.8% | Mondial, concentré dans le Nord-Est, l'Ouest et le Sud | Long terme (≥ 4 ans) |
| Demande accrue de planification globale et de services de type family office | +2.1% | National, plus prononcé dans le Nord-Est et l'Ouest | Moyen terme (2-4 ans) |
| Adoption en forte hausse du conseil digital-first et hybride | +1.9% | National, porté par les pôles d'innovation de la côte Ouest | Court terme (≤ 2 ans) |
| Appétit pour les produits alternatifs et les marchés privés | +1.6% | National, ultra-haute valeur nette (UHNW) concentré dans le Nord-Est et l'Ouest | Moyen terme (2-4 ans) |
| Les partenariats de distribution de crédit privé des banques élargissent les réservoirs de commissions | +0.8% | National, plus prononcé dans les centres financiers | Moyen terme (2-4 ans) |
| Les incitations au transfert de fonds de la loi SECURE Act 2.0 convertissent les épargnants en retraite en relations de conseil | +0.5% | National, concentré dans les régions à hauts revenus | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance de la population à haute valeur nette (HNW) et ultra-haute valeur nette (UHNW)
Les États-Unis comptent plus de 23 millions de millionnaires en 2025, soit une hausse de 7 % par rapport à 2024, la poursuite de l'appréciation des actions et de l'immobilier accélérant la formation de capital parmi les entrepreneurs et les fondateurs de sociétés technologiques[2]. Les ménages ultra-haute valeur nette (UHNW) affichent en moyenne 2,7 milliards USD de patrimoine net, alimentant la demande de services de conciergerie tels que le sourcing d'investissements directs, la structuration philanthropique et la planification successorale multi-juridictionnelle. Les programmes d'attraction de patrimoines entrants — notamment le visa investisseur EB-5 — continuent d'orienter des capitaux étrangers vers les circuits de banque privée américains, consolidant la base de clients dans les centres de richesse côtiers. Les banques privées disposant d'une expertise avérée en matière fiscale transfrontalière et d'une infrastructure de type family office captent une part de portefeuille disproportionnée à mesure que de nouveaux entrants UHNW recherchent une gouvernance de niveau institutionnel. Le vent démographique favorable reste prononcé jusqu'en 2030 à mesure que le transfert intergénérationnel de patrimoine s'accélère, garantissant un afflux constant d'actifs sous gestion.
Demande accrue de planification globale et de services de type family office
Une enquête sectorielle de 2025 révèle que 91 % des clients aisés souhaitent des conseils intégrés en matière fiscale, successorale et philanthropique, mais moins de 25 % déclarent en bénéficier aujourd'hui[3]. Cet écart pousse les banques à recruter des avocats spécialisés en trusts, des experts-comptables internes et des consultants immobiliers capables de regrouper des services traditionnellement cloisonnés au sein d'une relation unique. Les actifs sous administration des family offices en Amérique du Nord sont en passe de passer de 3 100 milliards USD en 2024 à près de 5 400 milliards USD d'ici 2030, ce qui met en lumière l'opportunité latente pour les institutions capables de déployer une attention de niveau boutique sans éroder leurs marges. Les détenteurs de patrimoine plus jeunes privilégient le filtrage ESG et l'investissement à impact, incitant les banques à intégrer des analyses de durabilité dans les outils de proposition et les processus de recherche de gestionnaires. La demande de gestion globale du patrimoine élargit également les revenus à caractère annuitaire, améliorant la visibilité des résultats face aux fluctuations cycliques des marchés.
Adoption du conseil digital-first et hybride
L'IA générative a atteint le déploiement grand public en janvier 2025, lorsque Goldman Sachs a lancé un assistant rédigeant des synthèses de recherche, des e-mails clients et automatisant les recommandations de transactions[4]. Les grandes banques emboîtent le pas, combinant les analyses générées par machine avec la supervision humaine pour offrir des portefeuilles personnalisés à grande échelle. Les modèles hybrides qui associent l'intégration virtuelle à des revues stratégiques périodiques en présentiel réduisent les coûts de prestation de services jusqu'à 35 %, tout en préservant la composante de confiance cruciale pour les relations à haute valeur. Les clients attendent désormais un accès omnicanal transparent — messagerie mobile, coffres-forts documentaires sécurisés et consultations vidéo — ce qui entraîne des feuilles de route de modernisation des plateformes dans l'ensemble du secteur. Les institutions dépourvues de systèmes technologiques modernes risquent une érosion de leur part de marché à mesure que des concurrents nés dans le numérique séduisent les clients de patrimoine intermédiaire avec des frais plus bas et des interfaces sans friction. Toutefois, les premiers adoptants signalent une augmentation des dépenses de conformité et de gouvernance des données, renforçant l'avantage détenu par les acteurs établis disposant d'un bilan solide.
La persistance de faibles rendements sur les portefeuilles obligataires traditionnels a réorienté les flux de patrimoine vers le crédit privé, les fonds de capital-investissement secondaires et les syndications immobilières. U.S. Bank a développé sa plateforme de crédit privé de 40 % en glissement annuel en 2025 grâce à des accords de distribution qui fractionnent des fonds de qualité institutionnelle en minimums de 250 000 USD pour les acheteurs qualifiés. Des acteurs plus importants tels que Bank of America supervisent désormais plus de 13 milliards USD en actifs de niche, un indicateur qui inclut les terres forestières, les terres agricoles et les droits miniers. Les services immobiliers directs gagnent en popularité : les clients demandent des prestations de diligence raisonnable au niveau du marché, le suivi de la commercialisation des baux et l'exécution des échanges 1031, ce qui propulse le conseil immobilier au rang de TCAC le plus rapide parmi les lignes de service. Pour les banques, les actifs alternatifs améliorent les marges de commissions et renforcent la fidélisation, mais augmentent les exigences de diligence raisonnable, favorisant les institutions dotées de cadres robustes de sélection de gestionnaires et de protocoles d'atténuation des conflits d'intérêts.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Compression des commissions liée aux conseils robotisés et aux produits passifs | -1.4% | À l'échelle nationale, particulièrement aiguë pour le patrimoine intermédiaire | Court terme (≤ 2 ans) |
| Intensification du contrôle réglementaire | -0.9% | Principaux centres financiers | Moyen terme (2-4 ans) |
| La guerre des talents pour les conseillers fait grimper la rémunération et le risque de rotation | -1.1% | Principaux centres urbains de patrimoine | Moyen terme (2–4 ans) |
| Hausse des coûts de conformité en matière de cybersécurité et de fuites de données | -0.8% | À l'échelle nationale, avec des implications transfrontalières | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Compression des commissions liée aux conseils robotisés et aux produits passifs
Les actifs gérés par les plateformes automatisées ont dépassé 1 000 milliards USD en 2025, Vanguard contrôlant à lui seul 312 milliards USD de mandats de conseil numérique. À mesure que les ETF passifs prolifèrent avec des frais inférieurs à 10 points de base, la sensibilité aux prix se répercute sur les relations faisant appel à des conseillers humains, notamment pour les portefeuilles de moins de 1 million USD. Les banques répondent en intégrant des modules d'allocation robotisée au sein des mandats de service complet, proposant une tarification par paliers qui préserve les marges tout en signalant la transparence de la valeur. Certains premiers entrants ont fermé leurs outils robotisés autonomes après avoir constaté une économie peu rentable, soulignant que le conseil fondé sur la confiance — plutôt que le leadership par les prix — reste le principal levier de rétention pour les ménages à hauts soldes. Néanmoins, la tendance séculaire à la compression des commissions impose des améliorations continues de l'efficacité, notamment l'ouverture de compte en traitement direct et les contrôles de conformité pilotés par l'IA, afin de maintenir les ratios coût/revenu sous contrôle.
Intensification du contrôle réglementaire
Les examens au titre de la réglementation BI (Reg BI) portent désormais sur les divulgations détaillées des frais, l'adéquation des produits et l'atténuation des conflits pour les double-statuts, faisant grimper les budgets de conformité de 8 % en 2025 par rapport à 2024. Les règles du Département du Travail régissant les conseils en matière de transferts de fonds ajoutent une couche de surveillance supplémentaire, affectant directement les pipelines de conversion de la loi SECURE Act 2.0 que de nombreuses banques ciblent pour leur croissance. Parallèlement, les directives du Trésor sur la gestion des risques liés à l'IA contraignent les entreprises à documenter la gouvernance des modèles, les contrôles des biais et les plans de réponse aux incidents, relevant les barrières pour les concurrents de plus petite taille. La pression réglementaire cumulée comprime les marges et allonge les délais de lancement des produits, mais les plus performants tirent parti de l'excellence en matière de conformité comme vecteur de confiance lorsqu'ils cherchent à attirer de nouveaux actifs sous gestion.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : la gestion d'actifs ancre les flux de revenus
La gestion d'actifs représentait 50,74 % de la part de marché de la banque privée aux États-Unis en 2025, soulignant sa centralité dans la rentabilité des relations clients. La volatilité persistante des marchés de capitaux accroît la dépendance des clients à l'égard de l'allocation tactique, de la sélection de gérants et de la récolte des pertes fiscales, renforçant la résilience des honoraires des mandats discrétionnaires. Le conseil immobilier devrait afficher un CAGR de 9,94 % jusqu'en 2031, ce qui en fait le moteur de croissance par ligne de service, à mesure que les clients allouent des capitaux vers des biens générateurs de revenus, des échanges 1031 et des opérations commerciales fractionnées. Le conseil en fiducie et en fiscalité continue de se développer régulièrement à mesure que le transfert de patrimoine s'accélère et que les politiques fiscales des États divergent, incitant les ménages aisés à rechercher une optimisation juridictionnelle. L'assurance, bien que représentant la plus petite catégorie, sert de passerelle vers la liquidité successorale, la planification des soins de longue durée et la couverture de responsabilité civile, enrichissant la densité de vente croisée tout au long du cycle de vie du client.
L'intégration plus large des plateformes permet aux banques de faire migrer les clients depuis des points d'entrée à service unique vers des engagements complets, augmentant ainsi le revenu moyen par relation. Les établissements associent des lignes de capital-call à des souscriptions d'investissements alternatifs, combinant revenus de prêt et honoraires de gestion d'actifs. Cette pollinisation croisée défend la part de portefeuille face aux acteurs fintech mono-ligne. Cette tendance alimente également les indicateurs d'efficacité du capital : les clients disposant de quatre lignes de produits ou plus génèrent jusqu'à 2,5 fois plus de valeur vie que ceux limités aux services de conservation et de négociation. La complexité réglementaire dans des lignes d'activité diversifiées augmente les charges opérationnelles, mais les économies d'échelle en matière de technologie et de conformité compensent largement le coût marginal, en particulier pour les banques de premier rang.

Par application : les services bancaires aux particuliers dominent, mais la demande des entreprises augmente
Les applications personnelles représentaient 72,15 % de la taille du marché de la banque privée aux États-Unis en 2025, reflétant l'héritage du secteur en matière de gestion de portefeuille individualisée. Les investisseurs de la clientèle aisée et à haute valeur nette continuent de privilégier les banques qui combinent conseils personnalisés, accès mobile aux comptes, sécurité biométrique et places de marché d'investissements alternatifs sélectionnés. Les services aux entreprises, en croissance à un CAGR de 9,28 %, bénéficient du vent porteur des événements de liquidité des sociétés non cotées, de la planification des stock-options pour les dirigeants et des mandats de gestion de trésorerie pour les partenariats professionnels. Les banques qui unifient les tableaux de bord professionnels et personnels permettent des instantanés en temps réel des positions de trésorerie aux côtés des bilans des ménages, offrant ainsi un discours consultatif différencié.
Les architectures de services hybrides minimisent les frictions : un fondateur peut exécuter la paie via un portail d'entreprise le matin et transférer les liquidités excédentaires vers une stratégie obligataire échelonnée l'après-midi, le tout orchestré par un seul chargé de relation. L'intégration atténue également le risque de concentration en répartissant les revenus entre les prêts aux entreprises, le change et les lignes de patrimoine personnel. Les obstacles réglementaires persistent ; les conseillers doivent naviguer entre les réglementations chevauchantes de la FINRA, de la SEC et des États, en particulier lors de recommandations de titres à des sociétés à actionnariat restreint. Pourtant, cette même complexité décourage les challengers fintech spécialisés, permettant aux banques à service complet de maintenir une tarification premium pour la valeur groupée.
Par niveau de patrimoine client : la croissance ultra-haute valeur nette dépasse les autres segments
Les clients à haute valeur nette détenaient 43,21 % des actifs de 2025, ancrant la rentabilité principale via des mandats diversifiés allant du prêt à la structuration philanthropique. La cohorte ultra-haute valeur nette (UHNW), bien que moins nombreuse, affiche le TCAC le plus rapide à 9,39 % à mesure que les positions concentrées en actions issues d'introductions en bourse, de sorties via SPAC et de transactions de fusions-acquisitions gonflent les bilans personnels. La demande de co-investissements directs en capital-investissement privé, de véhicules immobiliers de niche et de couvertures sur dérivés sur mesure génère un revenu par client bien supérieur aux moyennes du segment de patrimoine intermédiaire. Les bureaux de services de type family office — fournissant une supervision budgétaire similaire à celle d'un directeur financier, des conseils en location d'aéronefs et une planification de résidence mondiale — différencient les acteurs établis dans un contexte de concurrence intense pour les relations emblématiques.
Les ménages de patrimoine intermédiaire restent stratégiquement importants en tant que vivier futur de clients à haute valeur nette. Les banques déploient des offres numériques à plusieurs niveaux avec des portefeuilles à cœur robotisé, des sessions de conseil en option et des retraits automatisés optimisant la fiscalité pour servir ce segment de manière rentable. De tels modules évolutifs préservent le levier opérationnel tout en instillant une fidélité à la marque qui facilite la conversion vers le statut de banque privée à part entière à mesure que les actifs croissent. Néanmoins, la hausse des coûts d'acquisition des clients et la minceur des commissions accentuent l'urgence d'un scoring de prospects piloté par l'IA et d'analyses marketing pour identifier les prospects à fort potentiel.
Analyse géographique
Le Nord-Est a conservé 35,12 % de part de marché en 2025, ancré par le corridor financier de New York, la richesse issue des biotechnologies de Boston et les flux continus de capitaux mondiaux en quête d'une exposition au dollar américain. Malgré sa suprématie, les tendances de migration intérieure nette se sont orientées vers le sud, incitant les banques à établir des bureaux de gestion de patrimoine satellites en Floride, en Caroline du Nord et en Géorgie pour suivre les déplacements de leur clientèle. Les équipes de conseil immobilier notent une accélération des achats de condominiums et de maisons individuelles dans les comtés de Miami-Dade et de Palm Beach, reflétant un mouvement plus large vers les juridictions sans impôt sur le revenu des États. L'Ouest devrait enregistrer un CAGR de 10,74 % jusqu'en 2031, le plus rapide parmi les régions, à mesure que les retombées des introductions en bourse technologiques, les distributions de capital-risque et les packages de rémunération en actions gonflent les actifs investissables des ménages. La Silicon Valley reste le noyau des actifs sous gestion, mais des pôles secondaires tels qu'Austin et Denver se développent rapidement, soutenus par des relocalisations d'entreprises et des environnements économiques favorables. Les banques privées s'implantent dans ces métropoles via des acquisitions de boutiques et des espaces clients de type co-working qui résonnent avec les fondateurs technologiques. La demande d'actifs réels se déplace également vers l'ouest, les clients acquérant des ensembles résidentiels collectifs à Phoenix et Seattle, incitant les banques à renforcer leurs équipes de prêts commerciaux spécialisées dans le financement de la construction.
Le Sud bénéficie d'une vague de migration de patrimoine de 100 milliards USD entre 2024 et 2025, les ménages aisés recherchant une fiscalité allégée et un climat plus clément. Les banques intensifient le recrutement de conseillers bilingues au Texas et en Floride pour servir les clients entrants d'Amérique latine en quête de sécurité libellée en dollars. L'adoption des services aux entreprises s'accélère parmi les entreprises familiales dans les secteurs de l'énergie, de la logistique et de la santé, ce qui suscite des solutions de prêt sur mesure telles que des lignes adossées à des actifs garanties par des créances. Miami devient un pôle de gestion de patrimoine transfrontalier, canalisant les investissements vers les marchés immobiliers américains et caribéens et diversifiant les sources d'honoraires. Le patrimoine du Midwest reste stable, ancré dans les dividendes industriels, la valorisation des terres agricoles et un regain d'activité dans les startups de mobilité et de technologies propres autour de Detroit et Chicago. La croissance est en retrait par rapport aux régions côtières, mais offre des marges de prêt stables et des bases de dépôts fidèles. Les banques s'appuient sur leurs liens communautaires en parrainant des initiatives culturelles locales qui renforcent la confiance envers leur marque.
Paysage réglementaire
Le marché de la banque privée aux États-Unis fonctionne dans un cadre multi-régulateurs dirigé par la SEC et la FINRA pour la conduite en matière de courtage et de conseil en investissement, aux côtés de la Réserve fédérale, de l'OCC et de la FDIC pour la surveillance prudentielle bancaire, la FinCEN se chargeant de la conformité BSA/AML. Dans les programmes réglementaires de 2026, les priorités mettaient l'accent sur l'intégration des actifs numériques et sur les attentes de supervision associées, y compris des chantiers portant sur la mise en œuvre de la politique relative aux stablecoins et sur le traitement des actifs tokenisés au sein des cadres de valeurs mobilières existants. Ces exigences façonnent directement la manière dont les banques privées distribuent des actifs alternatifs et de nouveaux véhicules numériques aux clients HNW et UHNW.
La supervision et l'élaboration de règles continuent également de remodeler les modèles opérationnels et les coûts fixes. Les examens de la Reg BI ont mis l'accent sur la divulgation des frais, l'adéquation et l'atténuation des conflits pour les doubles inscrits, les conseils en matière de transfert restant également un point d'attention compte tenu du flux généré par le SECURE Act 2.0 vers les relations de conseil. Sur le plan prudentiel, l'OCC a proposé en décembre 2025 de relever le seuil des normes renforcées de gouvernance des risques de 50 milliards USD à 700 milliards USD d'actifs consolidés totaux, un changement susceptible de modifier la charge de conformité des institutions de taille moyenne et d'influencer l'intensité concurrentielle des stratégies bancaires axées sur la gestion de patrimoine.
Analyse de la chaîne de valeur
La chaîne de valeur de la banque privée aux États-Unis commence par l'acquisition et l'intégration des clients, en s'appuyant sur des gestionnaires de relation, des réseaux de recommandation et la génération de leads numériques. Elle se poursuit avec le conseil et la planification, incluant la planification financière, la coordination fiscale et successorale, et des services de type family office, avant d'évoluer vers la fabrication et l'approvisionnement de produits tels que la gestion d'actifs interne, les fonds de tiers, et les actifs alternatifs comme le crédit privé et les syndications immobilières. La mise en œuvre du portefeuille suit ensuite via la garde, la négociation et le reporting.
Les services de prêt et bancaires, incluant le prêt sur titres, les prêts hypothécaires, les lignes de liquidité et la gestion de trésorerie, se placent aux côtés du conseil en investissement comme piliers clés de la relation, tandis que le service continu repose sur des canaux hybrides combinant engagement en agence et flux de travail numériques sécurisés. La distribution est de plus en plus pilotée par des plateformes, les banques intégrant leurs unités de gestion de patrimoine à la banque commerciale et d'investissement pour offrir des solutions globales aux entrepreneurs et dirigeants, tant sur le plan personnel que professionnel. La distribution combine les équipes traditionnelles de banque privée et les modèles de wirehouse avec des réseaux de conseillers indépendants, tandis que des partenaires spécialisés soutiennent l'administration de trusts, la diligence raisonnable sur les actifs alternatifs, et les technologies habilitantes telles que l'intégration, les portails clients et l'analytique. Les outils dotés d'IA déplacent une partie de la recherche, de la communication et des contrôles opérationnels vers l'automatisation, ce qui peut accroître les exigences de gouvernance des données et de supervision au sein de la chaîne opérationnelle.
Paysage concurrentiel
Le marché des services bancaires privés aux États-Unis affiche une concentration modérée, les plus grands acteurs gérant une part significative de l'ensemble des actifs clients. Les institutions leaders telles que JPMorgan Private Bank et Bank of America Private Bank s'appuient sur leurs modèles de banque universelle pour offrir une gamme intégrée de services, combinant des solutions de prêt, d'investissement et de conservation. Leur avantage d'échelle est encore renforcé par des investissements technologiques substantiels visant à améliorer la productivité des conseillers et l'expérience client. Par exemple, la prochaine mise à niveau de la plateforme de JPMorgan intègre des recommandations de transactions pilotées par l'IA dans les processus de travail des conseillers, tandis que Goldman Sachs utilise l'IA générative pour rationaliser le traitement des documents. Ces innovations réduisent les frictions opérationnelles et permettent aux conseillers de se concentrer davantage sur la planification stratégique du patrimoine.
Les banques régionales et de taille intermédiaire adoptent des stratégies de spécialisation pour rester compétitives dans un marché en évolution. Commerce Bancshares a étendu son empreinte dans le Sud-Est grâce à une acquisition clé, apportant de nouveaux actifs fiduciaires et permettant la vente croisée d'offres de niche telles que le financement de l'aviation privée et des yachts. De même, l'acquisition de TowneBank à Richmond renforce son positionnement sur les propriétaires d'entreprises du marché intermédiaire à la recherche de solutions financières personnelles et d'entreprise coordonnées. Ces mouvements régionaux illustrent la valeur de la concentration des ressources dans des marchés à forte croissance et à l'attrait démographique élevé. Le regroupement géographique stratégique, combiné à des offres de services sur mesure, permet aux acteurs plus modestes de défendre et de développer leur part de marché malgré des ressources limitées.
Les challengers fintech continuent de cibler des segments spécifiques de la chaîne de valeur de la gestion de patrimoine, notamment les investissements alternatifs, les stratégies fiscales et les outils numériques de planification successorale. Cependant, leur manque d'infrastructure bancaire de base et l'intensification du contrôle réglementaire posent des limites à leur compétitivité à long terme. Les banques traditionnelles ont répondu en s'associant à des solutions fintech ou en les absorbant, offrant des services numériques améliorés sans renoncer au contrôle sur les relations clients. En conséquence, le champ de bataille concurrentiel s'est déplacé de la pure innovation vers l'exécution — en particulier dans la prestation d'expériences hybrides digital-humain, le maintien de plateformes de produits robustes et le respect de la conformité réglementaire. Les institutions qui maîtrisent ces éléments sont les mieux placées pour attirer et fidéliser des clients à haute valeur dans un contexte économique en mutation.
Leaders du secteur des services bancaires privés aux États-Unis
-
JPMorgan Private Bank
-
Bank of America Private Bank
-
Morgan Stanley Private Wealth Management
-
Wells Fargo The Private Bank
-
UBS Wealth Management USA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
La tokenisation et l'infrastructure plus large des actifs numériques créent un espace de conception de produits pour que les banques privées offrent un accès et une administration plus granulaires des expositions aux marchés privés, tout en restant dans le cadre de la surveillance des valeurs mobilières et bancaire américaine. Les régulateurs ont fait progresser des cadres pour l'intégration des actifs tokenisés dans les régimes de valeurs mobilières existants, et les programmes réglementaires de 2026 des principales agences ont mis en avant l'intégration des actifs numériques comme priorité. Cet accent soutient le développement continu de processus conformes d'émission, de garde, de reporting et d'adéquation au sein des plateformes de banque privée.
L'hyper-personnalisation portée par l'IA générative est un autre domaine d'opportunité concret, soutenu par son adoption au sein des grandes banques et par la pression économique liée à la compression des frais et à la hausse des coûts de conformité. Goldman Sachs a déployé un assistant d'IA générative en janvier 2025 pour soutenir la synthèse de la recherche et les communications avec les clients, tandis que les modèles de conseil hybrides ont été cités comme réduisant les coûts de service tout en préservant une relation de confiance à haut degré de contact personnel. Les signaux de performance du début de 2026 renforcent l'idée que l'échelle des plateformes peut se traduire par un effet de levier d'exécution et opérationnel, Morgan Stanley Wealth Management, UBS Global Wealth Management et Bank of America GWIM ayant été cités parmi les leaders en revenus du T1 2026, et JPMorgan Asset and Wealth Management ayant déclaré une marge avant impôts de 35 % au T1 2026.
Développements récents du secteur
- Juillet 2026 : JPMorgan a déposé une plainte fédérale à Chicago demandant une ordonnance restrictive temporaire contre un ancien conseiller de clientèle privée ayant rejoint une filiale de LPL Financial, Genesis Wealth. L'affaire met en lumière le risque de litige et le mouvement des conseillers, susceptibles d'affecter la fidélisation des clients et la dynamique des actifs sous gestion dans l'écosystème de la banque privée.
- Mai 2026 : Wells Fargo a annoncé l'ajout de trois équipes de conseillers issues de Morgan Stanley et d'UBS, gérant plus de 9 milliards USD d'actifs clients au total. Cette expansion augmente la part de Wells Fargo dans les actifs des clients fortunés et élargit les capacités de conseil interentreprises.
- Avril 2026 : Merrill Lynch (division Bank of America Private Bank) a recruté un banquier privé de JPMorgan gérant 2,2 milliards USD à San Francisco. Ce recrutement souligne l'intensification de la pression de recrutement et un possible transfert d'actifs clients entre les principales banques privées.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché de la banque privée aux États-Unis est défini comme les revenus générés par les services de banque privée et de gestion de patrimoine privé fournis aux clients aisés et à haute valeur nette par des banques et des établissements financiers réglementés similaires.
Exclusions du périmètre : sont exclus les frais bancaires de détail destinés au grand public, les activités de courtage pur, et les services de conciergerie non financiers qui ne sont pas directement liés aux relations de banque privée.
Aperçu de la segmentation
- Par type
- Service de gestion d'actifs
- Service d'assurance
- Service fiduciaire
- Conseil fiscal
- Conseil immobilier
- Par application
- Particuliers
- Entreprises
- Par niveau de patrimoine client
- Patrimoine intermédiaire
- Haute valeur nette
- Ultra-haute valeur nette
- Par géographie
- Nord-Est
- Midwest
- Sud
- Ouest
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir les frontières du marché, ancrer les hypothèses macroéconomiques et définir la manière dont les pools de revenus de la banque privée évoluent généralement en fonction du patrimoine, des taux d'intérêt et de l'activité des clients. Nous nous sommes appuyés sur des sources publiques américaines telles que les publications de la Réserve fédérale (y compris les tableaux sur le patrimoine et les bilans), les documents réglementaires et destinés aux investisseurs de la SEC et de la FINRA, les statistiques bancaires de la FDIC et les séries macroéconomiques du Bureau of Economic Analysis des États-Unis, ce qui contribue à maintenir le modèle aligné sur l'économie sous-jacente.
Pour traduire ces signaux en une vision opérationnelle du marché, des données complémentaires ont été tirées des formulaires 10-K des banques, des présentations aux investisseurs et des rapports annuels, suivis des mises à jour des associations et de la couverture presse de référence sur les tendances patrimoniales et la tarification des services de conseil. Le cas échéant, des abonnements payants pour les données financières et le renseignement sur les entreprises, les actualités et les données financières, ainsi que les bases de données de brevets ont été utilisés pour recouper les lancements de produits et les thématiques technologiques bancaires influençant la prestation de services. Les exemples cités ci-dessus sont fournis à titre illustratif uniquement, et de nombreuses autres sources ont également été consultées pour la collecte, la clarification et la validation des données.
Entretiens primaires et enquêtes
Les travaux primaires se sont concentrés sur la validation de ce qui est comptabilisé comme revenu de banque privée en pratique, et sur la manière dont la tarification et la composition de la clientèle varient selon la région et le type de banque. Nous avons échangé avec des équipes de gestion de la relation client, des spécialistes produits et des responsables opérationnels pour confirmer les facteurs de frais tels que la tarification des services de conseil, les mandats discrétionnaires et les revenus liés aux prêts, puis nous avons confronté ces informations aux hypothèses documentaires.
Ce marché étant exclusivement américain, nous avons équilibré les contributions terrain entre les principaux corridors de patrimoine et les pôles secondaires afin que les différences régionales en matière de comportement des clients et de modèles de service puissent être représentées sans surajustement du modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 39 % | Directeurs généraux (CXO) : 14 % |
| Rang intermédiaire : 41 % | Responsables fonctionnels/d'unité : 41 % |
| Acteurs de plus petite taille : 20 % | Managers : 45 % |
Dimensionnement du marché et prévisions
La taille du marché est construite selon une logique combinant approche descendante et approche ascendante. Du côté descendant, nous reconstituons le pool d'honoraires adressable en reliant les signaux américains de patrimoine et d'allocation d'actifs à la pénétration des services de banque privée, puis nous appliquons des fourchettes de tarification réalistes pour les services de conseil, de fiducie et de planification.
Pour ancrer les résultats dans la réalité, nous utilisons des vérifications ascendantes sélectives, telles que l'agrégation des lignes de revenus de banque privée échantillonnées à partir de documents publics, la comparaison du revenu implicite par client ou par conseiller, et la vérification de cohérence des résultats par rapport aux empreintes régionales. Lorsque des écarts existent — par exemple lorsque les entreprises ne détaillent pas clairement la banque privée — nous appliquons des ventilations par approximation basées sur les informations communiquées par les pairs, puis nous les retestons via les retours d'experts.
Pour les prévisions, une analyse de scénarios est appliquée afin que le modèle puisse refléter différentes trajectoires pour les taux d'intérêt, les rendements de marché et l'activité des clients sans imposer une tendance linéaire unique. Les variables les plus déterminantes comprennent la croissance de la population et du patrimoine des clients à haute valeur nette et ultra-haute valeur nette, la performance des marchés actions et obligataires, la composition des comptes gérés, l'adoption des investissements alternatifs, la demande de prêts liée aux emprunts adossés à des titres, et la productivité des équipes de conseil.
Cycle de validation des données et de mise à jour
Les résultats sont validés en plusieurs étapes afin que le chiffre final ne soit pas déterminé par une seule hypothèse. Nous comparons les résultats à des signaux indépendants tels que les niveaux de patrimoine aux États-Unis, les informations communiquées par les banques sur les revenus de gestion de patrimoine et les évolutions observées de la tarification des services de conseil, puis nous examinons les valeurs aberrantes avant validation finale.
Si un écart significatif apparaît par région, tranche de clientèle ou ligne de service, les hypothèses sont réexaminées et certains répondants sont recontactés pour confirmer ce qui a changé et pourquoi. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs susceptibles de modifier les pools d'honoraires, la réglementation ou le comportement des clients surviennent. Avant la livraison, un analyste effectue une révision finale afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché de la banque privée aux États-Unis selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour la banque privée aux États-Unis varient souvent parce que le périmètre des services n'est pas uniforme d'une entreprise à l'autre, et les définitions des revenus varient entre honoraires de conseil, revenus fiduciaires et revenus liés aux prêts. Les différences proviennent également de la manière dont chaque étude traite les tranches de clientèle, de la prise en compte ou non des services aux entreprises, et du calendrier des hypothèses de change et de taux utilisées pour l'année de référence.
En suivant les postes d'honoraires et les seuils de tranche de patrimoine client, Mordor Intelligence maintient l'estimation ancrée dans les revenus de banque privée qui peuvent être réconciliés avec les informations communiquées et les vérifications par entretiens, ce qui réduit l'inflation provenant des produits de courtage adjacents et de gestion de patrimoine pour la clientèle aisée.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 59,54 milliards USD (2025) | |
| Éditeur de données sectorielles A | 128,70 milliards USD (2026) | Utilise une vision des revenus sectoriels qui peut intégrer une gestion de patrimoine plus large, des revenus d'intérêts et des activités de sociétés fiduciaires, ce qui élargit le périmètre au-delà des pools d'honoraires de banque privée et décale également l'année de référence vers un cycle de taux plus élevé. |
| Lettre d'information conseil B | 112,50 milliards USD (2024) | Souvent présentée sous forme de fourchette de valeur actuelle arrondie avec une clarté limitée sur l'inclusion ou non des services aux entreprises, des programmes de gestion de patrimoine pour la clientèle aisée ou des revenus de type conservation, ce qui peut gonfler les totaux par rapport à un périmètre de banque privée plus strict. |
L'écart dans le tableau s'explique principalement par ce qui est comptabilisé comme banque privée par rapport à l'écosystème plus large de gestion de patrimoine et de fiducie bancaire, et par les lignes de revenus traitées comme relevant du périmètre. Lorsque le périmètre est maintenu cohérent et que les facteurs sont reliés à des signaux observables tels que les niveaux de patrimoine, la tarification et les vérifications basées sur les informations communiquées, le chiffre de marché devient plus facile à reproduire et à utiliser dans la planification.
Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du secteur des services bancaires privés aux États-Unis ?
La taille du marché des services bancaires privés aux États-Unis est de 64,97 milliards USD en 2026.
À quel rythme le marché des services bancaires privés aux États-Unis devrait-il croître ?
Il devrait se développer à un TCAC de 9,12 %, pour atteindre 100,52 milliards USD d'ici 2031.
Quelle ligne de service détient la plus grande part dans les services bancaires privés ?
La gestion d'actifs occupe la première place avec 50,74 % de part de marché en 2025.
Quelle région américaine affiche la croissance la plus rapide dans les services bancaires privés ?
L'Ouest devrait afficher un TCAC de 6,74 % jusqu'en 2031.
Pourquoi les investissements alternatifs sont-ils importants pour les banques privées ?
La demande des clients pour le crédit privé et l'immobilier stimule les revenus de commissions et différencie les offres de conseil.