
Taille et parts du marché des cartes de crédit
Analyse du marché des cartes de crédit par Mordor Intelligence
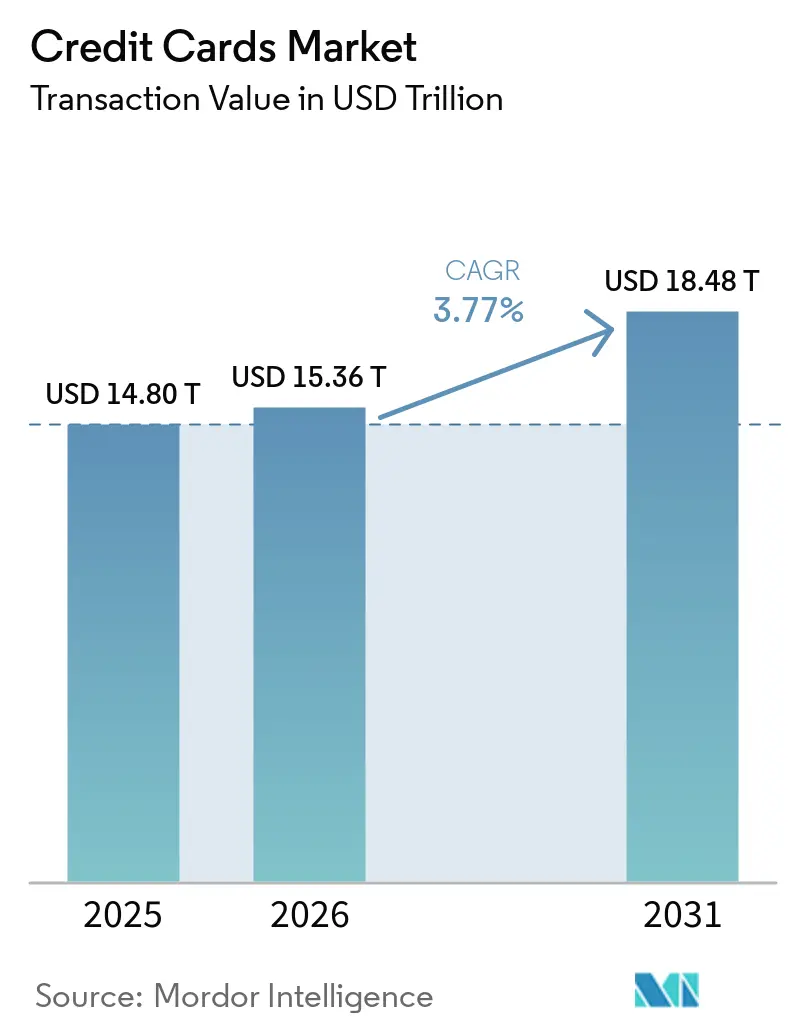
La taille du marché des cartes de crédit est estimée à 15,36 trillions USD en 2026 et devrait atteindre 15,94 trillions USD en 2027, pour atteindre 19,33 trillions USD d'ici 2032, avec une croissance à un CAGR de 3,93 % de 2027 à 2032.
L'acceptation sans contact et les identifiants enregistrés élargissent les occasions de paiement qu'une relation de crédit peut couvrir, y compris les dépenses courantes à Singapour. Les cartes commerciales numériques ajoutent une proposition qui relie l'administration des paiements à la capacité d'emprunt pour les acheteurs professionnels. Les acteurs établis élargissent leurs portefeuilles premium et co-brandés, augmentant la spécificité qu'un challenger doit offrir pour proposer une alternative utile. Les plafonds de frais et les conditions de crédit plus strictes tempèrent l'avantage commercial d'une acceptation plus large, faisant de l'utilisation continue pour les achats et du crédit durable les éléments centraux d'une proposition de carte viable.
Points clés du rapport
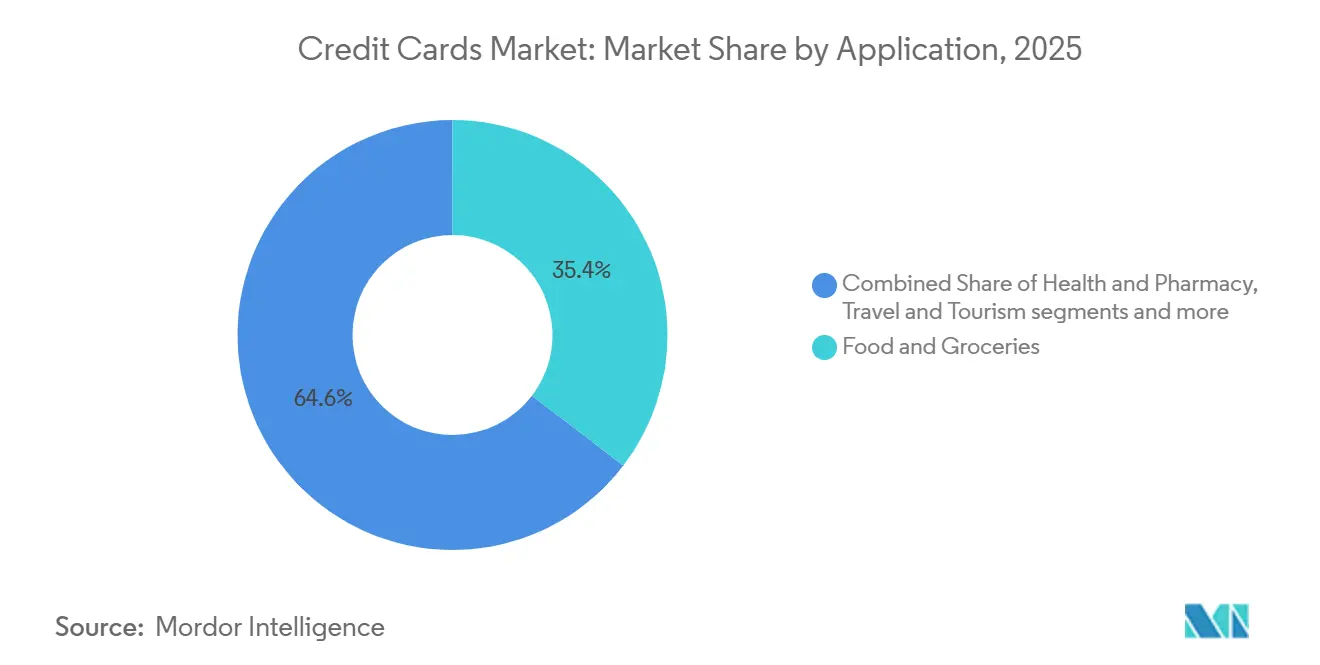
- Par application, l'alimentation et l'épicerie ont représenté une part de marché des cartes de crédit de 35,18 % en 2026, tandis que le voyage et le tourisme devrait connaître la croissance la plus rapide avec un CAGR de 6,25 % de 2027 à 2032.
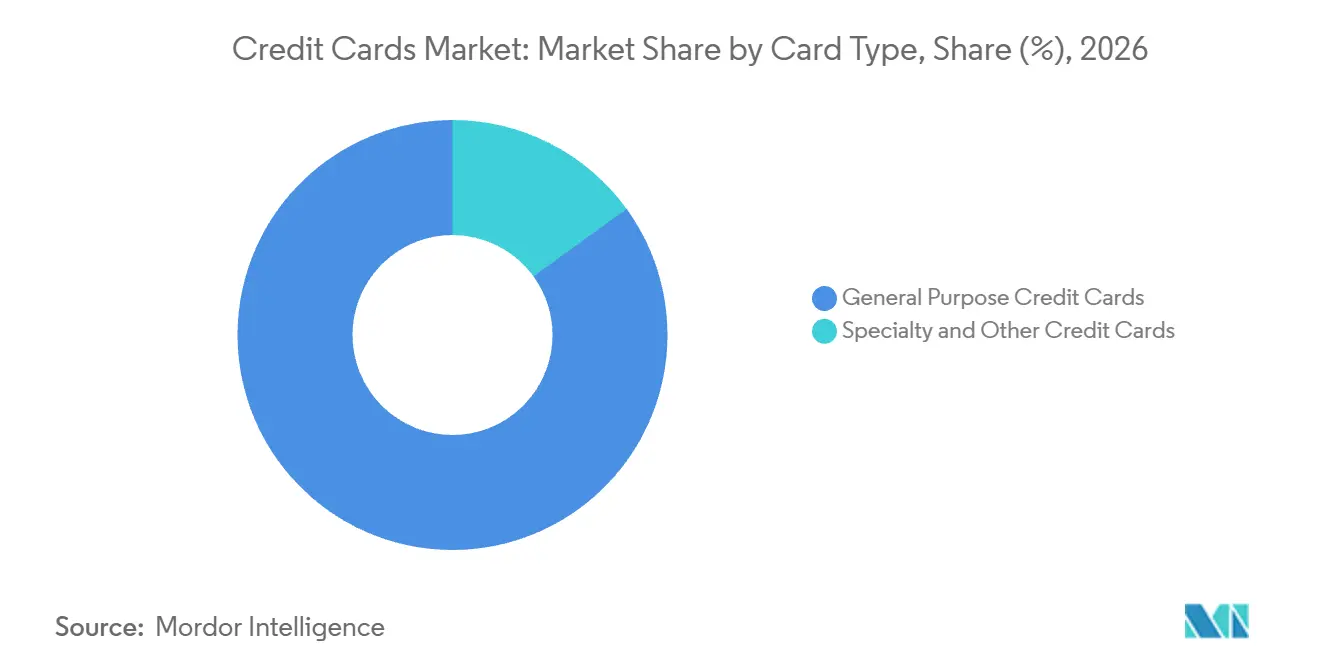
- Les cartes de crédit à usage général ont dominé la répartition par type de carte avec une part de 84,98 % de la taille du marché des cartes de crédit en 2026, tandis que les cartes de crédit spécialisées et autres devraient se développer le plus rapidement avec un CAGR de 4,5 % de 2027 à 2032.
- Parmi les formats de carte, les cartes physiques ont représenté une part de 89,83 % en 2026, les cartes numériques devant croître le plus rapidement avec un CAGR de 6,95 % de 2027 à 2032.
- Par fournisseur, la part de 52,08 % de Visa en 2026 a dominé la catégorie, tandis que les autres fournisseurs devraient croître le plus rapidement avec un CAGR de 5,2 % de 2027 à 2032.
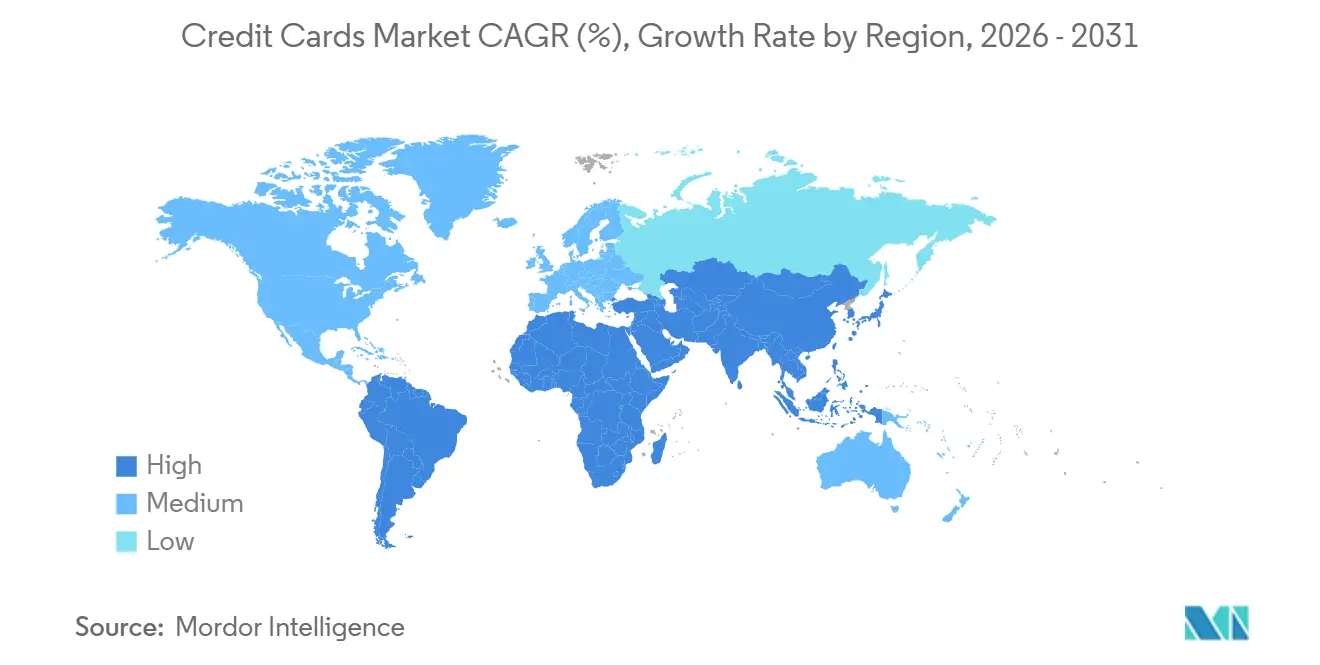
- Géographiquement, l'Amérique du Nord a dominé avec une part de 45,54 % en 2026, et l'Asie-Pacifique devrait être la géographie à la croissance la plus rapide avec un CAGR de 4,42 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| L'omniprésence du sans contact stimule les dépenses en présence de la carte (pénétration du paiement par contact, transports en commun, commerce de détail) | +1.2% | États-Unis et Singapour | Court terme (≤ 2 ans) |
| La tokenisation réseau et les clés d'accès améliorent les taux d'autorisation et réduisent la fraude sans présentation de carte | +1.3% | Europe et Asie-Pacifique à l'exclusion du Bangladesh, du Bhoutan, de l'Inde et du Népal | Court terme (≤ 2 ans) |
| Les portefeuilles et abonnements financés par carte élargissent les volumes de carte enregistrée | +1.1% | États-Unis et Europe hors Russie | Moyen terme (2-4 ans) |
| Le commerce électronique transfrontalier et la reprise du tourisme soutiennent les transactions à fort rendement | +1% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Les versements sur carte (BNPL émetteur/réseau) récupèrent les volumes de paiement différé | +0.6% | Qatar | Moyen terme (2-4 ans) |
| SoftPOS/Tap to Pay sur iPhone élargit l'acceptation par les PME dans les niches à forte utilisation d'espèces | +0.4% | Estonie, Lettonie, Lituanie, Monaco et Norvège | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'omniprésence du sans contact stimule les dépenses en présence de la carte (pénétration du paiement par contact, transports en commun, commerce de détail)
L'acceptation dans les transports en commun peut transformer une carte de paiement en titre de transport sans solde de valeur stockée séparé. Visa a indiqué que la pénétration du paiement par contact avait dépassé 80 % des transactions en face-à-face domestiques de son réseau dans le monde au cours du premier trimestre fiscal 2026, tous produits cartes confondus. À partir du 15 mai 2025, la Land Transport Authority de Singapour a permis aux voyageurs d'utiliser les cartes American Express éligibles pour payer les tarifs des transports publics.[1] Les produits éligibles comprenaient les cartes de crédit, de débit et prépayées émises par American Express ou ses partenaires dans le monde entier. Les voyageurs pouvaient payer sans préenregistrer leurs cartes ni recharger une carte de voyage séparée, les frais étant imputés comme des transactions de commerce de détail. Le paiement par contact représentant la majorité des transactions Visa en face-à-face domestiques au premier trimestre fiscal 2026, l'acceptation dans les transports en commun relie ce mode de paiement établi aux trajets quotidiens pour les titulaires de cartes éligibles.
La tokenisation réseau et les clés d'accès améliorent les taux d'autorisation et réduisent la fraude sans présentation de carte
Les commerçants en ligne bénéficient lorsque des identifiants sécurisés peuvent aboutir à une décision d'autorisation sans rejet inutile lors du paiement. Les données VisaNet ont montré des taux d'autorisation supérieurs de 4,8 % pour les identifiants tokenisés par rapport aux identifiants de numéro de compte principal dans les transactions mondiales de cartes de crédit et de débit sans présentation de carte de janvier à décembre 2025. À partir du 18 avril 2026, Visa a exigé la prise en charge par les émetteurs des transactions par clé d'accès de paiement, y compris les inscriptions initiées par les commerçants, en Europe et dans sa région Asie-Pacifique à l'exclusion du Bangladesh, du Bhoutan, de l'Inde et du Népal. Les émetteurs ne doivent pas refuser systématiquement ces demandes, sous réserve d'une évaluation transaction par transaction. Ensemble, la protection des identifiants et le soutien des émetteurs peuvent aider les commerants à convertir une tentative d'achat existante en un paiement par carte autorisé.
Les portefeuilles et abonnements financés par carte élargissent les volumes de carte enregistrée
Les factures récurrentes rendent la relation de paiement enregistrée commercialement pertinente au-delà d'un seul achat en ligne. L'enquête 2025 de KUBRA sponsorisée par American Express a révélé que 59 % des répondants identifiaient les abonnements tels que le streaming parmi les factures les plus fréquemment payées par carte de crédit. L'enquête en ligne a échantillonné aléatoirement 1 028 adultes américains de plus de 18 ans se déclarant responsables des factures et des paiements hypothécaires. En septembre 2025, le paiement par carte enregistrée et par bouton de portefeuille représentait ensemble 84 % des transactions de commerce électronique sans présentation de carte approuvées traitées par Visa, tous produits cartes confondus, à l'exclusion de la Russie, de la Chine et de Visa Direct au Pérou. La carte enregistrée couvrait les identifiants tokenisés et non tokenisés. L'opportunité concurrentielle de l'émetteur est de conserver l'identifiant de financement enregistré même lorsqu'un portefeuille fournit le paiement visible.
Le commerce électronique transfrontalier et la reprise du tourisme soutiennent les transactions à fort rendement
Les achats transfrontaliers offrent aux émetteurs une voie de croissance liée aux dépenses internationales plutôt qu'à la seule distribution nationale de cartes. Visa a signalé une croissance de 13 % en glissement annuel du volume transfrontalier en dollars constants au cours des 3 mois clos le 30 juin 2026. La mesure incluait les cartes de crédit, de débit et autres formes de paiement de marque Visa, avec une croissance de 12 % hors transactions intra-Europe. La base en dollars constants rend la hausse pertinente pour l'activité de dépenses sous-jacente plutôt que pour la seule conversion des taux de change. La croissance du volume transfrontalier a dépassé la croissance de 10 % du volume total des paiements du réseau sur la même base en dollars constants, faisant de l'utilisation internationale la partie à la croissance la plus rapide du volume du réseau au cours du trimestre.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Les plafonds d'interchange et la réglementation des frais de réseau compriment l'économie des émetteurs | -0.5% | Australie | Court terme (≤ 2 ans) |
| La hausse des impayés et des pertes sur créances resserre les critères de souscription et les lignes de crédit | -0.7% | États-Unis | Court terme (≤ 2 ans) |
| Les frictions d'authentification (SCA/3DS2.2) réduisent la conversion du commerce électronique dans certains marchés | -0.3% | Allemagne | Moyen terme (2-4 ans) |
| Le paiement de compte à compte/par virement bancaire déplace les cartes dans le paiement de factures et certains secteurs | -0.2% | Royaume-Uni | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les plafonds d'interchange et la réglementation des frais de réseau compriment l'économie des émetteurs
La réglementation des frais peut contraindre à la fois les recettes d'interchange et les avantages pour les titulaires de cartes soutenus par une proposition de carte. À partir du 1er octobre 2026, la Reserve Bank of Australia (RBA) a abaissé le plafond d'interchange des cartes de crédit personnelles de 0,8 % à 0,3 % sur les transactions nationales.[2] Bendigo Bank a annoncé une réduction des points Qantas gagnés sur les achats éligibles avec la carte Qantas Platinum Rewards Credit Card à partir du 23 novembre 2026, citant les modifications des frais de paiement de la RBA. Le plafond de 20 000 points par période de relevé restera en vigueur. L'annonce relie la réglementation des frais au choix de l'émetteur en matière d'incitations à l'achat, au-delà des frais perçus sur une transaction individuelle. Le coût commercial peut donc s'étendre des recettes de frais de l'émetteur à la capacité de la carte à attirer des dépenses d'achat éligibles.
La hausse des impayés et des pertes sur créances resserre les critères de souscription et les lignes de crédit
La disponibilité du crédit peut contraindre les dépenses par carte même lorsque l'acceptation du paiement ne présente aucun obstacle pour le ménage. Au deuxième trimestre 2026, 3 des 45 banques américaines interrogées ont signalé un resserrement quelque peu des critères d'approbation des cartes de crédit à la consommation.[3] Par ailleurs, 2 des 45 répondants ont signalé un resserrement quelque peu des limites de crédit sur les comptes de cartes de crédit à la consommation nouveaux ou existants. La première restriction réduit l'accès lors de la demande, tandis que la seconde peut réduire la marge disponible pour les achats après approbation. Ce sont des contraintes distinctes pour les émetteurs cherchant à développer les transactions, car l'acquisition d'un client éligible ne fournit pas en soi une capacité d'emprunt supplémentaire. Lorsqu'une banque abaisse la limite d'un compte, le plafond s'applique aux achats chez tous les commerçants, quelle que soit la largeur d'acceptation de la carte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
dépenses alimentaires et demande de voyageL'alimentation et l'épicerie ont représenté une part de 35,18 % de la taille du marché des cartes de crédit en 2026, ce qui en fait le segment le plus important. Visa a signalé des dépenses alimentaires et d'épicerie environ 25 % plus élevées en Égypte du 13 au 18 février 2026 que du 7 au 12 février. Visa Consulting & Analytics a construit son Retail Spend Monitor à partir d'un sous-ensemble de données VisaNet complété par des estimations basées sur des enquêtes pour d'autres modes de paiement. Une telle hausse saisonnière de courte durée illustre comment une application de commerce de détail établie peut concentrer la demande de paiement dans une fenêtre calendaire étroite. Pour les émetteurs de cartes au service des acheteurs d'épicerie égyptiens, la capture d'une telle pointe de dépenses de courte durée dépend de la disponibilité de comptes utilisables avant l'ouverture de la fenêtre saisonnière.
Le voyage et le tourisme devraient être le segment à la croissance la plus rapide, avec un CAGR de 6,25 % de 2027 à 2032. Visa a signalé une augmentation des dépenses des visiteurs internationaux sur ses cartes premium aux Émirats arabes unis en décembre 2025. Mastercard Economics Institute a également constaté que 5 des 10 destinations présentant le glissement le plus marqué de 2024 à 2025 vers les voyages d'affaires par rapport aux loisirs se trouvaient en Asie-Pacifique. Son indice combinait les variations des parts des voyages d'affaires dans les dépenses hôtelières et de restauration et dans les réservations aériennes, identifiant une évolution du mix de voyages. Ces canaux créent de la place pour des cartes orientées voyage qui s'adressent aux dépenses des visiteurs et aux déplacements professionnels à travers différentes occasions d'achat.

Par type de carte :
utilité large et économie partenarialeLes cartes de crédit à usage général représentaient une part de marché des cartes de crédit de 84,98 % en 2026, ce qui en fait le segment le plus important. Les cartes de crédit à usage général émises aux États-Unis ont généré 6,512 trillions USD de volume d'achats en 2025, en hausse de 6,1 % par rapport à 2024. Leur objectif économique est de placer une relation de crédit réutilisable derrière les achats auprès de commerçants non liés, permettant à plusieurs besoins de dépenses d'être satisfaits via un seul compte. Cette largeur relie la décision de prêt de l'émetteur à la relation globale avec le client plutôt qu'à un seul achat chez un commerçant ou à un partenariat marketing. Parce qu'une carte à usage général peut servir des commerçants non liés sur un seul réseau, les émetteurs peuvent se différencier par les conditions de crédit et les récompenses dans plusieurs catégories de dépenses.
Les cartes de crédit spécialisées et autres devraient être le segment à la croissance la plus rapide, avec un CAGR de 4,5 % de 2027 à 2032. ICICI Bank émet sa carte de crédit Amazon Pay en association avec Amazon et Visa. La base d'utilisateurs de la carte a augmenté de 15 % en glissement annuel lors des premiers jours de l'Amazon Great Indian Festival 2026 en Inde. Aux États-Unis, la rémunération du portefeuille co-brandé d'Alaska a augmenté de 10 % en 2025, portée par Atmos Rewards et la carte premium Summit Visa Infinite. Les co-marques de commerce de détail peuvent atteindre les acheteurs lors d'événements d'achat concentrés, tandis que les programmes de compagnies aériennes peuvent relier l'économie de la carte à une relation de fidélité continue.
Par format de carte :
continuité physique et flux de travail numériquesLes cartes physiques ont représenté une part de 89,83 % en 2026, ce qui en fait le segment le plus important. Parmi les résidents irlandais, 1,62 million de cartes de crédit physiques étaient en circulation en décembre 2025, en hausse de 2,21 % par rapport à décembre 2024. Le stock irlandais croissant maintient donc la production et la distribution de cartes pertinentes pour les opérations des émetteurs. Dans son dépôt de février 2026, l'émetteur américain Synchrony a indiqué que son organisation de solutions de prestation de services supervisait la personnalisation, la distribution et la livraison des cartes de crédit, Fiserv fournissant ces services de production. L'externalisation de ces activités sépare la production de la supervision de l'émetteur, faisant de la relation avec le fournisseur spécialisé une partie intégrante du maintien de la livraison de cartes physiques.
Les cartes numériques devraient être le segment à la croissance la plus rapide, avec un CAGR de 6,95 % de 2027 à 2032. Le 9 octobre 2025, Citizens a lancé Citizens Edge, une carte de crédit commerciale américaine pour les entreprises en phase de croissance et les entreprises du marché intermédiaire, en partenariat avec Mastercard. L'offre combinait des limites de crédit flexibles, des options de carte virtuelle sécurisée et une gestion intégrée des voyages et des dépenses. Pour les acheteurs professionnels, cette combinaison peut relier la capacité d'emprunt à l'administration des paiements de l'entreprise via la même proposition de carte.
Par fournisseur :
échelle du réseau et propositions de cartes distinctesVisa a détenu une part de 52,08 % en 2026, ce qui en fait le segment le plus important. Les programmes de crédit Visa ont enregistré 7,47 trillions USD de volume d'achats mondial au cours des 12 mois clos le 30 juin 2026, hors volume co-badgé en Europe. Les clients institutions financières proposent des programmes de crédit de marque Visa, reliant les propositions de produits au niveau bancaire à un réseau de paiement partagé. Cette structure permet aux relations avec les émetteurs de compléter l'échelle des transactions au niveau du réseau plutôt que d'exiger que chaque banque crée un réseau de paiement indépendant. Une banque envisageant un autre réseau doit donc mettre en balance la proposition distinctive de ce réseau avec l'accès à un flux établi d'achats par carte.
Les autres fournisseurs devraient être le segment à la croissance la plus rapide, avec un CAGR de 5,2 % de 2027 à 2032. JCB, dont l'activité comprend les opérations de cartes de crédit et les services connexes, a déclaré 181,9 millions de membres de carte en mars 2026, y compris d'autres produits liés au paiement. Cette franchise client offre une plateforme pour le développement ultérieur de programmes de cartes, faisant de l'engagement client un atout concurrentiel aux côtés du réseau lui-même. Mastercard a mis son niveau de carte de crédit grand public World Legend à la disposition des banques du monde entier le 15 juillet 2025, avec des avantages en matière de restauration, de divertissement et de voyage. La sélection du fournisseur peut donc impliquer différentes combinaisons de la franchise client plus large d'un opérateur et d'une architecture d'avantages spécifique.
Analyse géographique
Marché des Cartes de Crédit en Amérique du Nord
L'Amérique du Nord a détenu une part de marché des cartes de crédit de 45,54 % en 2026, ce qui en fait la géographie la plus importante. Au Canada, les cartes de crédit ont dominé les types de paiement par volume de transactions en 2025, avec 11,6 milliards de transactions, en hausse de 7 % en glissement annuel. Visa a déclaré 3,58 trillions USD de volume d'achats du programme de crédit américain pour les 12 mois clos le 30 juin 2026, en hausse de 8,9 % par rapport aux 12 mois précédents, sur la base des rapports de traitement réseau et des clients institutions financières. Le nombre élevé de transactions au Canada rend l'échelle de traitement centrale, tandis que le flux d'achats Visa aux États-Unis montre la valeur en dollars que les programmes de crédit portent dans la région.
Marché des Cartes de Crédit en Asie-Pacifique
L'Asie-Pacifique devrait être la géographie à la croissance la plus rapide, avec un CAGR de 4,42 % de 2027 à 2032. Le volume provisoire des paiements par carte de crédit domestiques en Inde est passé de 486,2 millions de transactions en juillet 2025 à 605,3 millions en juillet 2026. La série de la RBI ne comptabilise que les transactions financières domestiques, de sorte que la hausse reflète l'utilisation des cartes en Inde plutôt que les voyages à l'étranger. Une proposition construite autour d'un crédit domestique utilisable peut donc s'adresser directement à ce flux, tandis qu'une offre dépendant uniquement des voyages à l'étranger servirait un objectif de paiement plus étroit.
En Amérique du Sud, Itaú Unibanco a déclaré un volume de transactions par carte de crédit plus élevé dans ses activités d'émission de cartes en 2025 qu'en 2024. L'activité d'émission en Europe comprenait Hanseatic Bank, basée en Allemagne, dont le chiffre d'affaires des produits de cartes de crédit en 2025 a augmenté de 11,4 % pour atteindre 3,33 milliards EUR (3,76 milliards USD). Au Moyen-Orient et en Afrique, les banques sud-africaines ont traité 950,365 millions d'achats par carte de crédit en 2025. Itaú a lié la hausse des revenus d'émission au volume des transactions, tandis que les cartes exclusivement à crédit de Hanseatic font de la capacité de prêt un élément intégral de son modèle spécialisé allemand. La filiale de la Banque centrale des Émirats arabes unis, Al Etihad Payments, a annoncé en février 2025 que l'infrastructure du programme domestique Jaywan des Émirats arabes unis était prête à être activée, avec des variantes de cartes de crédit prévues pour les distributeurs automatiques de billets, les points de vente et le commerce électronique.
Cadre réglementaire et perspectives
Cette comparaison examine certaines juridictions du point de vue des émetteurs de cartes de crédit à la consommation agréés. La question opérationnelle est de savoir quelle liberté un émetteur conserve pour accorder du crédit, maintenir des relations avec les clients et tirer des revenus de l'utilisation des comptes. Les obligations de surveillance continue et de frais de financement peuvent affecter une proposition de carte ainsi que le travail nécessaire à son administration.
Tableau réglementaire
| Facteur de décision | États-Unis | Brésil | Royaume-Uni | Inde | Émirats arabes unis |
|---|---|---|---|---|---|
| Autorité principale | Consumer Financial Protection Bureau (CFPB) | Conselho Monetário Nacional (CMN) et Banco Central do Brasil | Financial Conduct Authority | Reserve Bank of India | Banque centrale des Émirats arabes unis |
| Instruments ou orientations clés | Regulation Z, 12 CFR 1026.51, pour le crédit à la consommation ouvert non garanti par un bien immobilier ; exigences supplémentaires pour les demandeurs de moins de 21 ans | Loi 14 690, article 28 ; soumissions annuelles d'autorégulation des plafonds de frais pour les soldes de cartes renouvelables et à tempérament dans des arrangements ouverts ou fermés | Obligations de surveillance CONC 6.7.3AR ; proposition de simplification des promotions d'avril 2026 maintenant le Consumer Duty | Les directives de choix de réseau excluent les émetteurs de réseaux autorisés propres ; l'obligation de choix du client exempte également les émetteurs disposant d'un million de cartes actives ou moins | Normes de protection des consommateurs, clauses 2.1.3.20 et 7.1.5.14 |
| Effet commercial | Prendre en compte les revenus ou les actifs et les obligations actuelles avant d'ouvrir des comptes ou d'augmenter les limites ; maintenir des politiques écrites raisonnables | Soumettre des plafonds de frais de financement annuels motivés pour approbation du CMN via le Banco Central do Brasil | Surveiller le remboursement et les informations pertinentes ; agir de manière appropriée en cas de signes de difficultés financières réelles ou possibles | Les émetteurs concernés ne peuvent pas accepter d'accords de réseau restrictifs ; offrir aux nouveaux clients éligibles un choix de réseau et peuvent offrir aux titulaires de cartes existants un choix lors du prochain renouvellement | Expliquer les coûts du solde ; pas d'intérêts ni de frais de financement lorsque le nouveau solde du relevé est payé intégralement à la date d'échéance, à l'exclusion des avances de fonds |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Élevé | Moyen |
| Orientation future de l'attractivité de la politique | Aucun changement | Durcissement | Aucun changement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | |||||
Les jugements Moyen et Aucun changement pour les États-Unis équilibrent les obligations de capacité de remboursement avec le programme de déréglementation de janvier 2026 du CFPB. La note Moyen du Brésil et son orientation Durcissement reflètent les soumissions annuelles de plafonds de frais et le mandat provisoire de crédit responsable plus large du 25 septembre 2026, en cours d'examen parlementaire le 20 octobre 2026. Les jugements Moyen et Aucun changement du Royaume-Uni reflètent les obligations de surveillance des cartes, tandis que la proposition de simplification des promotions d'avril 2026 maintiendrait les obligations du Consumer Duty. La note Élevé de l'Inde reflète le choix de l'émetteur parmi les réseaux, et la note Moyen des Émirats arabes unis reflète les protections des coûts de solde, avec des orientations Aucun changement ancrées dans leurs cadres de choix de réseau et de protection des consommateurs.
Étapes de la chaîne de valeur
Cette comparaison suit l'émission de cartes de crédit, le traitement des transactions commerçants et l'exécution réseau, en séparant l'activité de chaque participant de ses revenus. Dans le flux de frais typique des cartes de crédit américaines, la banque du commerçant ou l'acquéreur verse l'interchange à l'émetteur, tandis que les processeurs ou acquéreurs reçoivent des frais pour des services incluant le routage des transactions. Le modèle de transaction par carte plus large de Visa place l'autorisation, la compensation et le règlement entre les consommateurs, les institutions émettrices et acquéreuses, et les vendeurs. Ces distinctions sont importantes car un seul achat peut soutenir plusieurs relations de service sans que le réseau soit le prêteur.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Émission de cartes de crédit et relation de compte | Émetteurs de cartes américains tels que JPMorgan Chase et Wells Fargo & Co. | Recettes d'interchange de l'émetteur provenant de l'acquéreur du commerçant | La provision de crédit doit correspondre à la capacité de remboursement du compte | Aligner les limites de compte sur l'évaluation du remboursement |
| Traitement des transactions commerçants et acquisition | Processeurs tels que Global Payments ; acquéreurs commerçants intégrés tels que American Express | Frais de processeur ou d'acquéreur pour le routage et les services connexes | Les exceptions de transaction peuvent interrompre l'administration des paiements commerçants | Maintenir la gestion des exceptions et la capacité de résolution des rétrofacturations |
| Autorisation, compensation et règlement réseau | Réseaux de paiement tels que Visa | Peut percevoir des revenus de service, de traitement des données, de transactions internationales ou autres sur les transactions de marque Visa | Coordination entre les points de terminaison d'émission, d'acquisition et de commerçant | Surveiller les transferts de transactions et rapprocher les enregistrements de règlement |
| Source: Mordor Intelligence | ||||
Les revenus des fournisseurs dépendent donc de différentes capacités, de la provision de crédit à la gestion des exceptions et à la coordination réseau. Le travail de traitement de Global Payments comprend la résolution des rétrofacturations, donnant aux services de back-office un rôle aux côtés de l'autorisation initiale. Dans le modèle de Visa, l'acquéreur paie au vendeur le montant de l'achat moins la commission commerçant, reliant l'exécution des transactions au règlement commerçant.
Paysage Concurrentiel
La concurrence présente une couche réseau concentrée et un ensemble plus large de franchises d'émission, rendant le modèle économique aussi pertinent que l'échelle. Wells Fargo & Co., JPMorgan Chase, Citigroup, American Express et Bank of America se font concurrence à travers des activités de cartes établies. Les revenus des cartes de crédit de Wells Fargo ont augmenté de 8 % en 2025, avec 186 milliards USD de volume d'achats et 52,9 milliards USD de soldes moyens de prêts. American Express a combiné les activités d'émission de cartes et de réseau sur les produits de crédit et de débit et a déclaré 455,8 milliards USD d'activité facturée au deuxième trimestre 2026, en hausse de 9 % en glissement annuel. Ce mix offre aux émetteurs différentes façons de soutenir les relations avec les titulaires de cartes, l'échelle de prêt et une franchise de transaction intégrée offrant des bases concurrentielles distinctes.
L'étendue du portefeuille donne aux acteurs établis un moyen de contester plusieurs besoins des titulaires de cartes avant qu'un challenger puisse établir une spécialité étroite. Les actions de JPMorgan Chase en 2025 comprenaient le rafraîchissement des cartes Sapphire Reserve, United et Southwest et le lancement de Sapphire Reserve for Business. Citi a annoncé Strata Elite pour les voyages et la restauration premium le 28 juillet 2025, et a lancé une carte de crédit à récompenses de voyage de milieu de gamme avec American Airlines et Mastercard le 19 octobre 2025. Les introductions premium et milieu de gamme de Citi placent différents niveaux de récompenses de voyage au sein du portefeuille d'un seul émetteur, rendant le choix du niveau d'avantages d'un concurrent aussi pertinent que son choix de partenaire aérien.
La concurrence dans les cartes de crédit dépend également de la marge ajustée au risque, mesurée comme le revenu après charges d'intérêts et pertes nettes sur créances par rapport aux prêts moyens. Bank of America a déclaré 377,8 milliards USD de volume d'achats par carte de crédit en 2025 dans ses portefeuilles de consommateurs de la Banque de détail et de la Gestion de patrimoine et d'investissement mondial. Sa marge ajustée au risque sur les cartes a augmenté de 8 points de base en 2025, principalement grâce à une marge nette d'intérêt plus élevée et à des pertes nettes sur créances plus faibles, partiellement compensées par une baisse des revenus de frais. Des volumes d'achats plus élevés peuvent élargir une franchise, mais les pertes sur créances et la compression des frais déterminent dans quelle mesure cette activité soutient des revenus durables pour l'émetteur. Là où les régulateurs plafonnent l'interchange, comme l'Australie l'a fait pour les cartes de crédit à la consommation domestiques, la marge d'un émetteur repose davantage sur la performance du crédit que sur les revenus de frais.
Leaders du Secteur des Cartes de Crédit
-
Wells Fargo & Co.
-
JPMorgan Chase
-
Citigroup
-
American Express
-
Bank of America
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
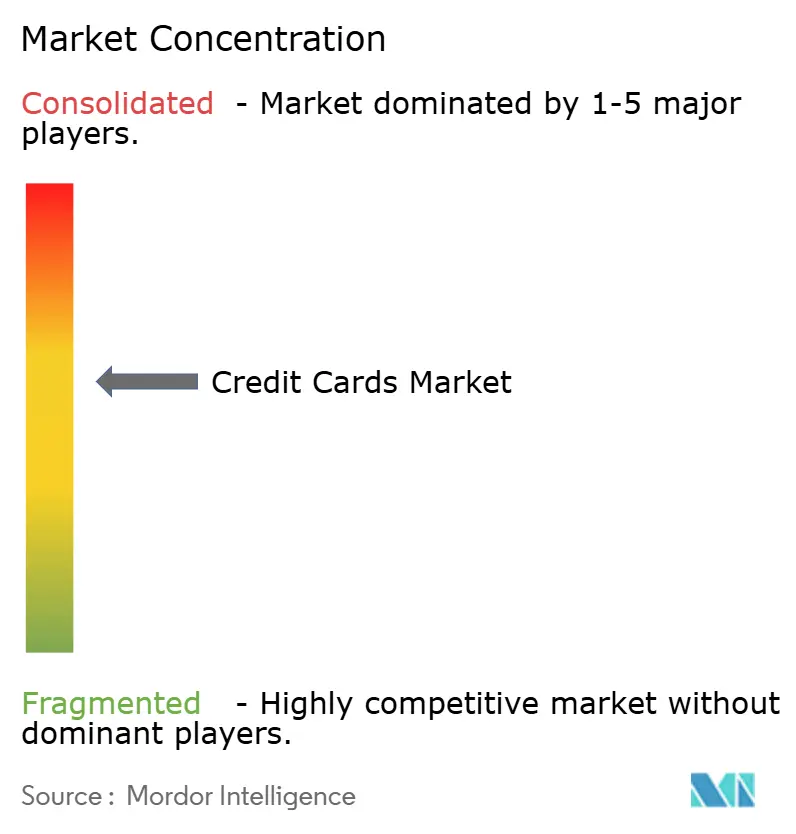
Marché des Cartes de Crédit Entreprises couvertes dans ce rapport
- Visa
- Mastercard
- American Express
- Discover
- China UnionPay
- JPMorgan Chase
- Citigroup
- Bank of America
- Capital One
- Barclays
- HSBC
- Wells Fargo & Co.
- ICBC
- HDFC Bank
- SBI Cards and Payment Services
- Rakuten Card
- Nubank
- Itaú Unibanco
- Banco Santander
- Emirates NBD
Opportunités Clés pour les Acteurs du Marché
Cette comparaison examine la distribution liée au commerce de détail, l'accès sélectif à la première carte et l'utilisation plus large des cartes à usage général parmi les acheteurs américains. Synchrony a lancé un programme de cartes de crédit à usage général et à marque privée avec OnePay chez Walmart en septembre 2025, agissant en tant qu'émetteur tandis que Mastercard fournissait le réseau à usage général. La carte à marque privée complémentaire était limitée aux achats chez Walmart. En 2025, 46 % des adultes américains avec un revenu familial inférieur à 25 000 USD possédaient une carte de crédit, contre 97 % de ceux avec un revenu familial de 100 000 USD ou plus.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Segment acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Distribution fintech liée au commerce de détail pour les cartes à usage général | Un modèle émetteur-fintech-détaillant est devenu opérationnel en 2025 | Acheteurs en commerce de détail cherchant une relation de paiement à usage général | Développer des programmes avec des partenaires supplémentaires en commerce de détail et fintech | Sécuriser des partenariats de distribution et une proposition de carte utile | Émetteurs de cartes, partenaires fintech et réseaux à usage général |
| Accès sélectif à la première carte | L'écart de possession de 2025 identifie un public potentiel aux côtés du modèle de distribution en commerce de détail | Demandeurs solvables dans les ménages américains à revenus plus faibles | Adapter les limites de crédit initiales et les conditions à la capacité de remboursement évaluée | Établir l'éligibilité individuelle et l'accessibilité financière | Émetteurs capables d'évaluer et de servir les demandeurs de première carte |
| Utilisation plus large au-delà du passage en caisse | Le programme de 2025 a associé une option à usage général à une distribution liée à un détaillant | Demandeurs de cartes à usage général liées à un détaillant | Concevoir et expliquer des avantages utiles chez plusieurs commerçants | Créer une valeur continue au-delà d'un seul détaillant | Émetteurs à usage général et leurs partenaires réseau |
| Source: Mordor Intelligence | |||||
Le groupe à faible possession est un public potentiel pour des demandes soigneusement évaluées et des conditions de carte adaptées à la capacité de remboursement. La distribution liée au commerce de détail peut rendre cette proposition accessible via une relation d'achat identifiable. Une relation de carte à usage général doit rester utile au-delà du passage en caisse du partenaire pour transformer la distribution en commerce de détail en activité d'achat continue.
Développements industriels récents dans Marché des Cartes de Crédit
- Oct 2026 : Chase et IHG Hotels & Resorts ont annoncé la carte de crédit IHG One Rewards Premier Select et des mises à jour de 3 cartes IHG One Rewards existantes aux États-Unis.
- Sep 2026 : Citi a lancé Citi Commerce Media, une plateforme reliant les marques aux clients de cartes de crédit américains via l'écosystème numérique de Citi.
- Août 2026 : American Airlines, Citi et Mastercard ont annoncé des avantages améliorés en matière de voyage premium et de style de vie pour la Citi / AAdvantage Executive World Legend Mastercard aux États-Unis.
Marché des Cartes de Crédit Portée du rapport et méthodologie de recherche
Définition du marché et couverture
Le marché des cartes de crédit mesure la valeur annuelle des achats imputés aux cartes de crédit renouvelables utilisées par les titulaires de cartes grand public et commerciaux dans le monde entier. Il couvre les achats réglés via des réseaux de cartes de crédit en boucle ouverte, y compris les cartes physiques et les identifiants numériques.
Exclusions du périmètre : Les cartes de fidélité à marque privée, les cartes de débit sans facilité de crédit renouvelable, les cartes de débit, les cartes prépayées, les paiements de compte à compte, les intérêts et frais des émetteurs, ainsi que les frais de réseau, d'acquéreur ou de processeur sont exclus.
Aperçu de la segmentation
- Par application
- Alimentation et épicerie
- Santé et pharmacie
- Restaurants et bars
- Électronique grand public
- Médias et divertissement
- Voyage et tourisme
- Autres applications
- Par type de carte
- Cartes de crédit à usage général
- Cartes de crédit spécialisées et autres
- Par format de carte
- Physique
- Numérique
- Par fournisseur
- Visa
- Mastercard
- Autres fournisseurs
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX
- NORDICS
- Reste de l'Europe
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les statistiques publiques telles que l'étude sur les paiements de la Réserve fédérale, les statistiques de paiement de la Banque centrale européenne, les statistiques de paiement de la BRI et l'enquête Global Findex de la Banque mondiale soutiennent les vérifications au niveau national de l'activité des cartes, des tendances de paiement, des valeurs et volumes de transactions et des schémas d'adoption. La Réserve fédérale fournit les volumes et valeurs de transactions pour l'activité des cartes aux États-Unis, la Banque centrale européenne publie les valeurs des paiements par carte et leur utilisation par période, les statistiques de la BRI définissent les indicateurs de paiement de détail transfrontaliers, et Global Findex suit l'utilisation des cartes et le comportement de paiement numérique dans les économies, fournissant un contexte pour l'adoption et les différences géographiques.
Les dépôts des émetteurs et des réseaux, les rapports annuels, les documents destinés aux investisseurs et la presse financière réputée peuvent compléter les statistiques de paiement publiques avec l'activité d'achat, les tendances des comptes, les conditions de crédit et les changements de programme, chaque mesure étant vérifiée par rapport à sa population et sa base déclarées. Ces sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Lorsque les preuves secondaires laissent des questions sur l'activité d'achat, la couverture des produits ou les différences régionales, des entretiens ou des enquêtes structurées avec des émetteurs de cartes, des responsables des opérations réseau et de paiement, et des spécialistes des catégories de commerçants peuvent tester leur interprétation. Lorsque les analystes identifient des données manquantes ou contradictoires, ils peuvent utiliser les retours des répondants pour vérifier les hypothèses clés et réconcilier ces lacunes avec les données de transactions publiques, les divulgations des entreprises et les indicateurs de marché indépendants.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | APAC : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 32 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 28 % |
Dimensionnement du marché et prévisions
En utilisant les totaux de paiement publiés, l'activité d'achat des réseaux de cartes et des émetteurs, et les indicateurs au niveau national, les analystes peuvent construire une estimation mondiale descendante de la valeur annuelle éligible des achats par carte, puis la vérifier sélectivement avec les récapitulatifs de volume d'achats des émetteurs ou des réseaux et les volumes de transactions échantillonnés multipliés par les montants moyens d'achat. Lorsque les analystes évaluent l'utilisation active des cartes, la fréquence des paiements par carte, la valeur moyenne des transactions, l'accès au crédit des consommateurs et des entreprises, et les schémas de dépenses des commerçants, ces indicateurs aident à établir le niveau et la direction de l'activité d'achat, tandis que les parts géographiques, par type de carte, format de carte, fournisseur et application commerçant peuvent ensuite être dérivées de divulgations cohérentes de paiement et d'entreprise, chaque achat étant comptabilisé une seule fois selon les axes de classification. L'analyse de scénarios peut projeter ces indicateurs sur la période de prévision, les répondants à la recherche primaire vérifiant la plausibilité des trajectoires au niveau des variables et les analystes réconciliant les données incomplètes de pays ou de segments par rapport aux périodes adjacentes, aux marchés comparables et aux totaux publiés des réseaux ou des émetteurs.
Cycle de validation des données et de mise à jour
Les analystes triangulent les divulgations des émetteurs et des réseaux avec des statistiques de paiement indépendantes, des enquêtes sur l'utilisation par les consommateurs et des indicateurs réglementaires ou économiques, vérifiant que chaque série correspond à la frontière du marché, à la géographie, à l'unité et à l'année. Les mouvements inhabituels ou les différences entre les sources sont retracés jusqu'aux définitions, à la couverture, au calendrier ou aux révisions des données avant validation, les analystes examinant les réconciliations et recontactant les répondants concernés lorsqu'une donnée reste peu claire ou qu'une divergence matérielle persiste. Les données et hypothèses sont actualisées annuellement, réexaminées entre les cycles lorsqu'un événement de marché ou réglementaire important se produit, et révisées lors d'une nouvelle passe préalable à la livraison.
Taille du Marché Mondial des Cartes de Crédit de Mordor Intelligence Comparée aux Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché des cartes de crédit mesure la valeur annuelle des achats imputés aux cartes de crédit renouvelables utilisées par les titulaires de cartes grand public et commerciaux dans le monde entier.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Lorsque les analystes évaluent l'utilisation active des cartes, la fréquence des paiements par carte, la valeur moyenne des transactions, l'accès au crédit des consommateurs et des entreprises, et les schémas de dépenses des commerçants, ces indicateurs aident à établir le niveau et la direction de l'activité d'achat, tandis que les parts géographiques, par type de carte, format de carte, fournisseur et application commerçant peuvent ensuite être dérivées de divulgations cohérentes de paiement et d'entreprise, chaque achat étant comptabilisé une seule fois selon les axes de classification.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 15,94 T USD (2027) | |
| Société de recherche sectorielle A | 623 G USD (2025) | Sur la base de 2025, cette estimation est inférieure de 96,1 % à la valeur 2027 de ce rapport de 15,94 T USD, 2 ans plus tard. Le total publié est présenté comme un chiffre d'affaires du marché, tandis que cette étude comptabilise le montant total des achats imputés aux cartes éligibles. |
| Société de recherche sectorielle B | 733 G USD (2025) | Sur la base de 2025, cette estimation est inférieure de 95,4 % à la valeur 2027 de ce rapport de 15,94 T USD, 2 ans plus tard. La page déclare expressément des revenus, tandis que cette étude mesure la valeur des achats éligibles plutôt que les revenus de l'activité de paiement par carte. |
Les analystes de Mordor Intelligence triangulent les divulgations des émetteurs et des réseaux avec des statistiques de paiement indépendantes, des enquêtes sur l'utilisation par les consommateurs et des indicateurs réglementaires ou économiques, vérifiant que chaque série correspond à la frontière du marché, à la géographie, à l'unité et à l'année.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des cartes de crédit et ses perspectives de croissance ?
La taille est projetée à 15,94 trillions USD en 2027 et 19,33 trillions USD d'ici 2032, avec un CAGR de 3,93 % de 2027 à 2032.
Comment les paiements sans contact soutiennent-ils l'utilisation des cartes de crédit ?
Singapour a activé les cartes American Express éligibles pour les tarifs des transports publics à partir du 15 mai 2025, ajoutant un cas d'utilisation de paiement courant.
Quelle application de dépenses domine la demande de cartes de crédit ?
L'alimentation et l'épicerie ont représenté la plus grande part d'application avec 35,18 % en 2026.
Quelles entreprises sont prominentes dans la concurrence des cartes de crédit ?
Wells Fargo & Co., JPMorgan Chase, Citigroup, American Express et Bank of America sont des acteurs importants dans le domaine des cartes.
Quelle contrainte affecte l'économie des émetteurs de cartes de crédit ?
L'Australie a abaissé son plafond d'interchange des cartes de crédit personnelles domestiques de 0,8 % à 0,3 % à compter du 1er octobre 2026, réduisant le flux de frais soutenant les propositions des émetteurs.
Quelle région domine l'activité des cartes de crédit et laquelle croît le plus rapidement ?
L'Amérique du Nord a dominé avec une part de 45,54 % en 2026, et l'Asie-Pacifique devrait croître le plus rapidement avec un CAGR de 4,42 % de 2027 à 2032.