
Taille et part du marché du financement alternatif
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.42 Trillions de dollars américains |
| Taille du Marché (2031) | 2.27 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 9.84 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
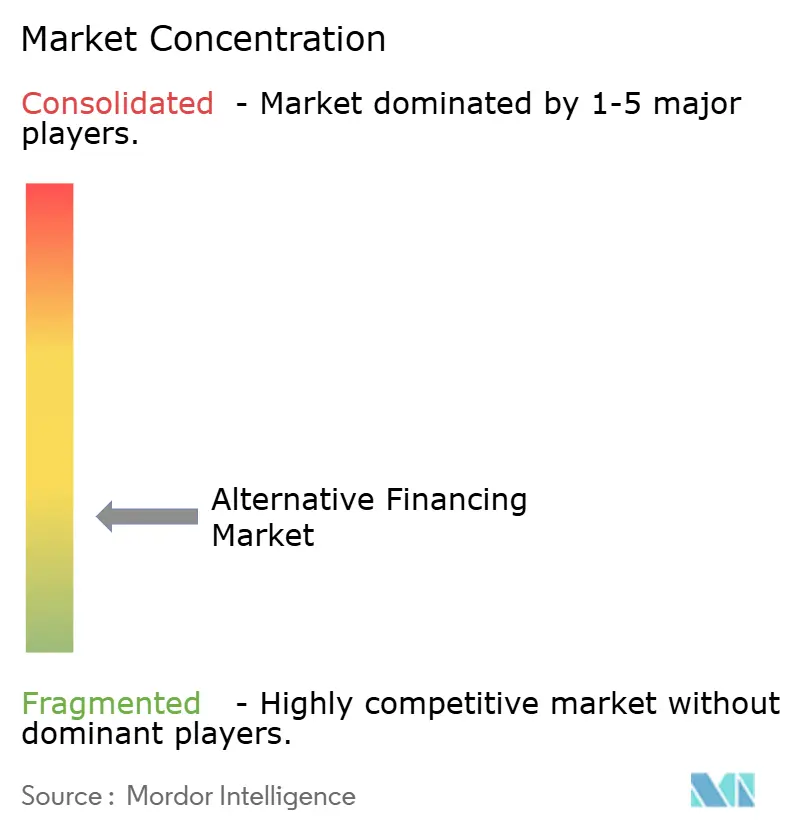
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du financement alternatif par Mordor Intelligence
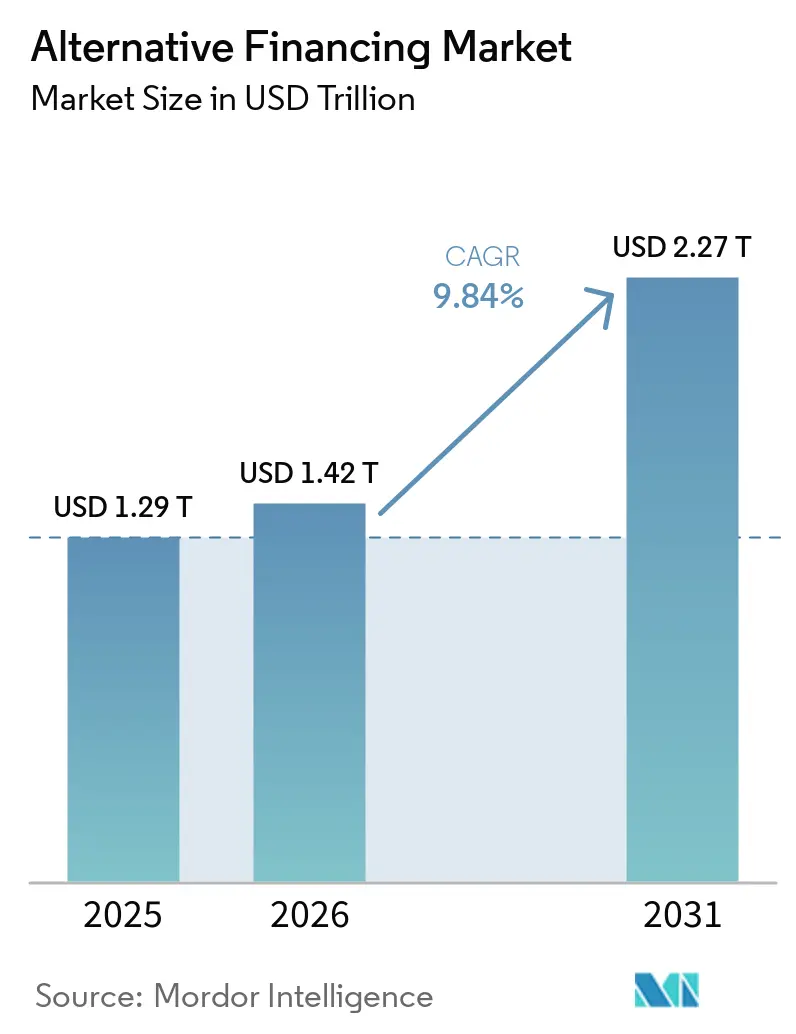
La taille du marché du financement alternatif était évaluée à 1,29 billion USD en 2025 et devrait croître de 1,42 billion USD en 2026 pour atteindre 2,27 billions USD d'ici 2031, à un TCAC de 9,84 % au cours de la période de prévision (2026-2031).
La croissance rapide découle du fait que les emprunteurs et les investisseurs contournent les banques traditionnelles, dont les règles de fonds propres Bâle III et Bâle IV ont augmenté le coût de détention de certains prêts, créant un déficit de financement considérable que les prêteurs non bancaires comblent désormais. La législation sur les données ouvertes (open banking) — notamment la règle de l'article 1033 du Bureau de protection financière des consommateurs (CFPB) des États-Unis — a standardisé la portabilité des données, permettant aux plateformes fintech de souscrire les risques avec des informations en temps réel plus riches et d'atteindre des segments mal desservis. Des innovations parallèles en matière de titrisation ont débloqué des capitaux institutionnels : l'émission de titres adossés à des actifs (ABS) de prêts sur les marchés a doublé depuis la crise financière mondiale pour atteindre environ 330 milliards USD, offrant aux plateformes une rotation efficace du bilan et des produits à rendement attractif pour les investisseurs [1]RBC Capital Markets, "Perspectives sur les prêts sur les marchés et les ABS 2025," rbccm.com .
Principaux enseignements du rapport
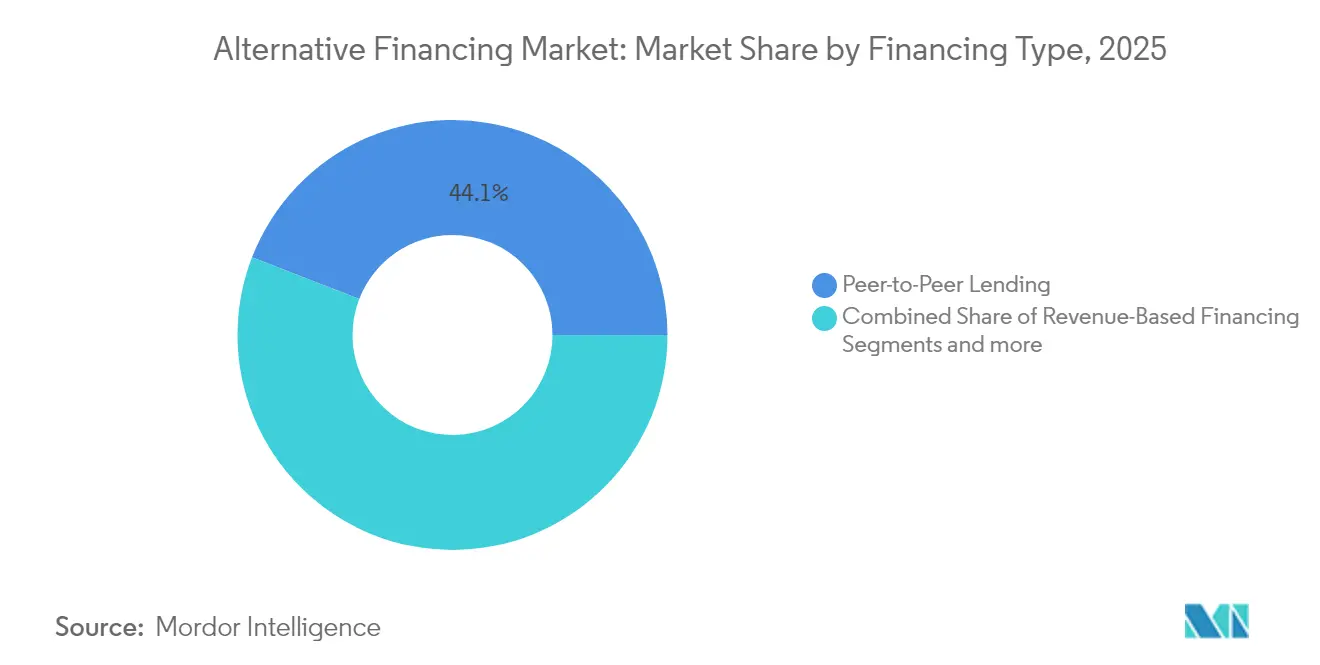
- Par type de financement, le prêt entre particuliers a dominé avec 44,12 % de la part du marché du financement alternatif en 2025, tandis que le financement basé sur les revenus devrait se développer à un TCAC de 27,26 % jusqu'en 2031.
- Par utilisateur final, les petites et moyennes entreprises ont détenu 55,12 % de la taille du marché du financement alternatif en 2025 ; les consommateurs individuels devraient croître à un TCAC de 21,25 % jusqu'en 2031.
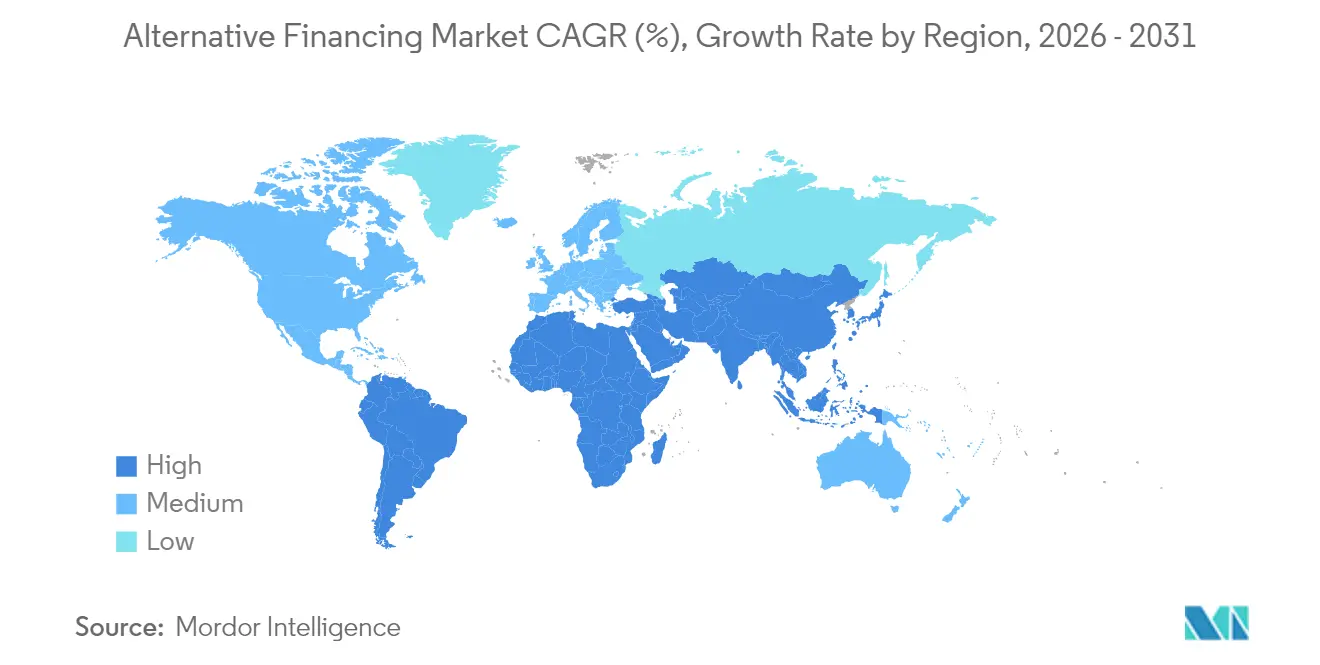
- Par géographie, l'Amérique du Nord a représenté 34,20 % des revenus du marché du financement alternatif en 2025 ; l'Asie-Pacifique progresse à un TCAC de 14,23 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion du déficit de crédit des PME axées sur le numérique | +2.5% | Mondial, accent sur l'APAC et l'Europe | Moyen terme (2 à 4 ans) |
| Dynamique de « recherche de rendement » des investisseurs particuliers | +1.6% | Amérique du Nord, marchés principaux de l'UE | Court terme (≤ 2 ans) |
| Législation sur les données ouvertes et dispositions du JOBS Act | +1.2% | Amérique du Nord et UE ; répercussions sur l'APAC | Long terme (≥ 4 ans) |
| Titrisation institutionnelle des dettes sur les marchés | +1.80% | Mondial, porté par l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Tokenisation des actifs du monde réel | +0.90% | Mondial, adoption précoce dans les économies développées | Long terme (≥ 4 ans) |
| Durcissement des règles de fonds propres bancaires | +2.0% | Mondial, plus fort dans l'UE et en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion du déficit de crédit des PME axées sur le numérique
Les PME constituent 99 % des entreprises dans les économies de l'OCDE. Cependant, elles font face à un déficit de financement mondial significatif que les banques traditionnelles peinent à combler en raison d'exigences de garanties restrictives et des coûts élevés associés aux processus d'intégration manuels. Les prêteurs fintech utilisent des systèmes de gestion de prêts basés sur le cloud et des systèmes de notation par intelligence artificielle pour automatiser la majeure partie des demandes, réduisant les délais d'approbation à quelques minutes tout en abaissant le coût marginal par dollar accordé. Les fournisseurs de finance intégrée intègrent le crédit directement dans les plateformes de comptabilité, de commerce électronique et de paie, créant une boucle de données continue qui améliore la visibilité du crédit et la fidélisation des clients. L'origination numérique permet également aux prêteurs de syndiquer rapidement les expositions via des ABS sur les marchés ou des ventes de prêts entiers, transformant les prêts en fonds de roulement en actifs négociables qui satisfont les institutions en quête de rendement. Collectivement, ces forces élargissent la base d'emprunteurs adressable et augmentent le débit des plateformes, contribuant à une hausse prévisionnelle de +2,8 % du TCAC global.
Dynamique de « recherche de rendement » des investisseurs particuliers
Après plusieurs années consécutives de taux directeurs bas, les investisseurs particuliers et accrédités se sont orientés vers des instruments de crédit privé à rendement plus élevé, alimentant un pool mondial d'actifs de crédit privé de 1,7 trillion USD en 2025. Les campagnes de financement participatif en capital et par récompense ont affiché des rendements nets à deux chiffres, validant la demande des particuliers pour une exposition directe aux projets entrepreneuriaux. Les plateformes regroupent des créances à la consommation de courte durée en billets réglementés, offrant des calendriers d'amortissement prévisibles qui rivalisent avec les obligations de qualité investissement tout en générant des spreads supérieurs. Les allocateurs institutionnels reproduisent ce comportement en acquérant des ABS de prts sur marketplace et des obligations de fonds collatéralisées, élargissant la liquidité du marché secondaire qui attire davantage les chercheurs de rendement. La dynamique devrait ajouter près de deux points de pourcentage au CAGR du secteur d'ici 2027.
Législation sur les données ouvertes et dispositions du JOBS Act
La règle finale de l'article 1033 du CFPB impose aux banques américaines détenant plus de 850 millions USD d'actifs de fournir des données autorisées par les consommateurs à des tiers d'ici avril 2026, brisant de longues asymétries d'information [2]CFPB, "Règle sur les droits aux données financières personnelles," consumerfinance.gov . Des directives similaires sont en cours à Singapour et en Australie, étendant la couverture mondiale. L'accès démocratisé aux données de flux de trésorerie et d'historique de compte améliore la précision de la souscription pour les emprunteurs à faible historique de crédit et réduit la fraude. Les plafonds d'investissement au détail en vertu du JOBS Act américain ont été relevés en fonction des seuils de revenus, élargissant la base d'investisseurs pour les offres de financement participatif réglementé, qui ont atteint 623 millions USD d'émissions en 2024. Ces mesures combinées créent des catalyseurs à long terme pour le volume des plateformes et l'innovation produit.
Titrisation institutionnelle des prêts sur les marchés
Les obligations de prêts collatéralisées et les ABS de prêts sur les marchés ont dépassé 250 milliards USD en 2024, reflétant l'appétit des investisseurs institutionnels pour les créances à la consommation et des PME conditionnées avec des déclencheurs de rehaussement de crédit [3]SIFMA, "Bilan des produits titrisés américains 2024," sifma.org . Les originateurs sur les marchés utilisent des lignes de crédit d'entrepôt auprès de banques régionales et de gestionnaires d'actifs pour agréger les prêts avant la titrisation à terme, libérant des capitaux pour une origination continue. L'acceptation par les agences de notation — les tranches de qualité investissement sécurisées sur étagère de LendingClub en 2024 — attire les allocations des fonds de pension et des assureurs en quête d'une exposition à taux variable. Les avancées dans les registres blockchain réduisent les délais de reporting, permettant la vérification des garanties en temps réel et abaissant les coûts de structuration. Collectivement, les canaux de titrisation évolutifs devraient injecter +2,1 % dans le TCAC sur cinq ans.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Régimes réglementaires mondiaux fragmentés et plafonds de licences | −1.8% | Mondial ; plus aigu dans les marchés multi-États de l'UE et les marchés émergents | Long terme (≥ 4 ans) |
| Hausse du risque de défaut et de fraude en période de ralentissement macroéconomique | −2.1% | Mondial ; accentué dans le crédit à la consommation non garanti | Court terme (≤ 2 ans) |
| Coût du capital plus élevé par rapport aux banques financées par les dépôts | −1.4% | Mondial ; affecte les prêteurs non bancaires dépourvus de dépôts bon marché | Moyen terme (2 à 4 ans) |
| Tensions de liquidité dans les entrepôts ABS pour les prêteurs non bancaires | −1.2% | Marchés ABS principaux d'Amérique du Nord et de l'UE | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Régimes réglementaires mondiaux fragmentés et plafonds de licences
Les licences de prêt spécifiques à chaque pays, les lois de divulgation État par État et les calendriers divergents d'adoption de Bâle IV augmentent les budgets de conformité, en particulier pour les entreprises en expansion transfrontalière. Aux États-Unis, plus de la moitié des États exigent désormais des divulgations de coûts de type TAEG pour les prêts commerciaux, créant des flux de travail personnalisés que les petites plateformes ont du mal à gérer. Les lignes directrices de l'Autorité bancaire européenne sur le transfert significatif de risques ajoutent des couches d'approbation opération par opération pour les banques achetant des portefeuilles originés par des fintechs, retardant les cycles de financement. Par ailleurs, les statuts de transmission de fonds dans les marchés émergents obligent souvent à la création d'entités locales et à des dépôts de capital minimum, ralentissant les déploiements géographiques. Le manque d'harmonisation réglementaire devrait amputer de 1,8 point de pourcentage la croissance globale sur la décennie.
Hausse du risque de défaut et de fraude en période de ralentissement économique
Des effondrements très médiatisés tels que celui de Greensill Capital ont mis en évidence des vulnérabilités dans la vérification du financement de la chaîne d'approvisionnement, incitant les investisseurs à renforcer leurs filtres de diligence raisonnable. Les pertes nettes sur créances à la consommation ont augmenté tout au long de 2024, l'inflation ayant réduit les revenus discrétionnaires, et les opérateurs d'achat immédiat avec paiement différé relèvent désormais d'une supervision renforcée du CFPB similaire à celle des émetteurs de cartes. Les réseaux de fraude exploitent l'intégration numérique en déployant des identités synthétiques ; les données du secteur montrent une augmentation de 35 % d'une année sur l'autre des demandes de prêt suspectes à identité synthétique au premier trimestre 2025 [4]TransUnion, "Prévisions de crédit à la consommation 2025," transunion.com . Les plateformes répondent en intégrant la biométrie comportementale et l'analyse des graphes d'appareils, mais l'efficacité des modèles reste non testée à travers une récession complète. Ces pressions soustraient environ 2,1 points de pourcentage à la croissance projetée jusqu'à la stabilisation des conditions macroéconomiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de financement :
les modèles basés sur les revenus reconfigurent l'accès au capitalLe financement basé sur les revenus, bien qu'il ne représente qu'une modeste part des originations de 2025, surpasse toutes les autres catégories avec un CAGR de 27,26 %, les éditeurs de logiciels en tant que service et les marques de grande consommation préférant un remboursement indexé sur les ventes mensuelles plutôt que des calendriers d'amortissement fixes. Ce mouvement a gagné en crédibilité lorsque la société de capital-risque General Catalyst a alloué des capitaux récurrents pour financer jusqu'à 80 % des budgets marketing de ses clients, signalant une acceptation institutionnelle. Le prêt entre particuliers détient toujours la plus grande part, soit 44,12 % des volumes globaux en 2025, mais la catégorie s'est transformée en origination sur marché financée par des institutionnels ; LendingClub seul a traité 2 milliards USD de prêts au premier trimestre 2025, pour la plupart acquis par des gestionnaires d'actifs en quête de crédit à la consommation éprouvé. La titrisation permet désormais aux plateformes de prêt entre particuliers de recycler leurs capitaux en 45 jours, maintenant leurs parts de marché même à mesure que de nouveaux modèles émergent.
L'efficacité opérationnelle différencie les segments : la prise de décision pilotée par l'IA chez Upstart automatise 92 % des approbations de prêts personnels. Les volumes d'achat immédiat avec paiement différé continuent de progresser fortement ; le dernier entrepôt de 4 milliards USD d'Affirm élargit sa capacité de prêt pour souscrire plus de 20 milliards USD sur trois ans, témoignant d'une profonde liquidité de crédit privé. Les plateformes de financement de factures et de financement de la chaîne d'approvisionnement intègrent la blockchain pour des pistes d'audit immuables, réduisant les délais de versement de plusieurs semaines à quelques jours et limitant la fraude. Les fournisseurs d'avances de trésorerie aux commerçants font face, quant à eux, à des plafonds plus stricts au niveau des États après des allégations d'abus liés aux confessions de jugement, poussant le segment vers des conditions de remboursement transparentes basées sur le partage des revenus. Les filtres environnementaux, sociaux et de gouvernance (ESG) influencent de plus en plus la conception des produits, les prêteurs offrant des réductions de taux aux emprunteurs certifiés pour leurs pratiques durables, ajoutant une dimension qualitative à la notation de crédit.


Par utilisateur final :
la domination des PME rencontre l'innovation pour les consommateursLes PME ont capté 55,12 % des originations de 2025, reflétant leur sous-représentation dans les portefeuilles bancaires traditionnels et le besoin pressant de fonds de roulement pour soutenir la résilience de la chaîne d'approvisionnement et l'expansion du commerce électronique. Les prêteurs alternatifs exploitent les données de facturation en direct, de point de vente et de logistique pour noter les candidats précédemment considérés comme ayant un « faible historique de crédit », réduisant les taux de rejet et augmentant la valeur à vie des clients. Portée par les incitations continues de Bâle en matière de fonds propres qui découragent les banques de s'engager dans ce segment, la part du marché du financement alternatif pour les PME devrait rester solide jusqu'en 2031. Les consommateurs individuels, cependant, affichent la trajectoire de croissance la plus forte à un TCAC de 21,25 %, grâce aux algorithmes de financement automobile par intelligence artificielle qui couvrent 90 % des acheteurs de voitures américains et à l'adoption de l'achat immédiat avec paiement différé parmi les cohortes de la génération Z qui préfèrent les versements sans intérêt. Les fonds d'impact social liés aux critères ESG ont doublé l'émission d'obligations sociales en Asie-Pacifique sur trois ans, signalant l'appétit des investisseurs pour des produits qui prêtent aux micro-entrepreneurs et aux emprunteurs ruraux.
À l'extrémité entreprise du spectre, les grandes entreprises utilisent le financement alternatif de manière tactique — souvent par le biais de la titrisation des créances — pour optimiser les cycles de fonds de roulement sans dépasser les marges de manœuvre des clauses restrictives. Les organisations à but non lucratif exploitent des portails de financement participatif à vocation sociale pour des projets d'infrastructure communautaire, alignant l'intention des donateurs avec des rapports transparents sur la chaîne. Les prêteurs de toutes les catégories d'utilisateurs intègrent des tableaux de bord de durabilité ; les plateformes permettent désormais aux emprunteurs de visualiser l'intensité des émissions de carbone par rapport aux coûts de financement, favorisant des changements de comportement. Enfin, les API de finance intégrée intégrées dans les suites de comptabilité et de progiciels de gestion intégrés ont réduit les frictions d'intégration pour les micro-entreprises, contribuant à des ajouts de clients à deux chiffres mois après mois chez plusieurs fournisseurs régionaux et renforçant la domination des PME.
Analyse géographique
Marché du financement alternatif en Amérique du Nord
La part de 34,20 % des revenus de l'Amérique du Nord en 2025 découle d'une convergence entre la réglementation sur les données ouvertes et une liquidité de titrisation profonde. La préemption fédérale de certaines limites d'usure étatiques a favorisé l'émergence d'un marché national uniforme pour les prêts à tempérament à haut rendement, bien que les nouvelles lois de divulgation en matière de financement commercial dans des États comme la Californie et le Missouri génèrent des contraintes de conformité pour les plateformes de plus petite taille. Le cadre fédéral canadien de supervision des paiements de détail, qui entrera en vigueur en 2026, étendra les obligations de licence aux prestataires de services de paiement non bancaires, incitant les plateformes transfrontalières à harmoniser leurs contrôles des risques. La loi fintech mexicaine continue d'attirer des start-ups spécialisées dans les paiements et le crédit, cherchant à s'établir dans un cadre réglementé au sein de la deuxième économie d'Amérique latine, renforçant ainsi l'empreinte de la région.
Marché du financement alternatif en Asie-Pacifique
L'Asie-Pacifique est le bloc à la croissance la plus rapide, avec un CAGR de 14,23 % entre 2026 et 2031, porté par une explosion des volumes de paiements numériques et des agendas d'open banking soutenus par les gouvernements. Les revenus fintech devraient passer de 245 milliards USD en 2021 à 1,5 billion USD d'ici 2030, l'Inde et l'Indonésie générant les plus grands volumes supplémentaires. La loi sur les services de paiement de la MAS de Singapour offre des licences de monnaie électronique passeportables, simplifiant l'expansion multi-marchés pour les prêteurs régionaux. Ant Group de Chine continentale s'est scindé en unités indépendantes pour se conformer aux exigences prudentielles nationales, tout en utilisant Alipay+ pour exporter sa technologie — connectant 1,5 milliard de portefeuilles de consommateurs à 88 millions de commerçants dans 57 pays — canalisant ainsi les flux de crédit transfrontaliers. L'Asie développée (Australie, Nouvelle-Zélande, Japon) voit des fonds de crédit privé combler les lacunes de financement du marché intermédiaire laissées par le désengagement bancaire, l'Australie hébergeant 60 milliards USD de réserves de crédit privé engagées à fin 2024.
Marché du financement alternatif en EMEA et en Amérique latine
L'Europe offre une opportunité équilibrée, soutenue par la DSP3, la directive sur les paiements instantanés et la pression de l'Autorité bancaire européenne en faveur de titrifications à transfert de risque significatif permettant aux banques de partager le risque de crédit avec des investisseurs institutionnels. La refonte de la loi britannique sur le crédit à la consommation vise à simplifier les règles applicables aux plans de paiement à tempérament de faible montant, susceptible d'accélérer la pénétration du BNPL. Les acteurs continentaux font face à une incertitude quant au « passeport » de licence post-Brexit, poussant certaines plateformes à créer des entités parallèles à Dublin et Amsterdam pour conserver l'accès au marché de l'UE. Au Moyen-Orient et en Afrique, les régulateurs des zones franches des Émirats arabes unis et d'Arabie saoudite accordent désormais des chartes de banque numérique en 90 jours, stimulant l'expansion transfrontalière des prêteurs axés sur les paiements. L'Amérique latine reste fortement dépendante du capital-risque : les fintechs ont reçu plus de 40 % des dollars de capital-risque régionaux malgré un ralentissement en 2024, l'adoption du crédit intégré au Brésil et en Colombie compensant la volatilité des cycles de financement.

Paysage réglementaire
Le financement alternatif opère sur des périmètres qui se recoupent entre la banque, les valeurs mobilières, les paiements et le crédit à la consommation, ce qui oblige les plateformes à gérer une mosaïque d'exigences en matière de licences et de divulgation. Aux États-Unis, les modèles de marketplace et de prêt entre particuliers (P2P) sont couramment soumis à la surveillance de la SEC lorsque les titres destinés aux investisseurs sont traités comme des valeurs mobilières, tandis que l'origination et le service du crédit sous-jacent continuent d'être encadrés par les réglementations étatiques sur le prêt et le courtage. Parallèlement, la règle finale de la Section 1033 du CFPB standardise l'accès aux données autorisé par le consommateur, avec une mise en conformité progressive débutant en avril 2026 pour les institutions concernées, en particulier les banques dépassant le seuil d'actifs fixé par la règle. Ensemble, ces règles favorisent une portabilité des données plus large pour la souscription, mais la conformité reste multicouche à travers les régimes fédéraux et étatiques.
En Europe, le règlement européen sur les prestataires de services de financement participatif (ECSPR), en vigueur depuis novembre 2021, crée une voie d'autorisation unique pour le financement participatif et certaines activités de P2P afin d'opérer de manière transfrontalière au sein de l'UE, avec un plafond d'offre de 5 millions d'EUR par projet sur 12 mois. Au Royaume-Uni, le financement participatif basé sur des prêts continue de relever du cadre d'autorisation de la Financial Conduct Authority (FCA), avec des exigences de conduite et de reporting et des caractéristiques limitées de protection des investisseurs, telles que l'absence de couverture automatique du FSCS pour l'activité type des plateformes. En Inde, la Reserve Bank of India a publié les Non-Banking Financial Companies, Peer to Peer Lending Platform Directions (2025), formalisant les exigences d'enregistrement et d'exploitation pour les entités NBFC-P2P tout en renforçant les attentes en matière de gouvernance et de reporting pour les intermédiaires de prêt numérique.
Analyse de la chaîne de valeur
La chaîne de valeur du financement alternatif commence par l'acquisition des emprunteurs et la capture de données, souvent à l'aide d'intégrations d'open banking et de finance intégrée, suivies d'une souscription, d'une tarification et d'une décision automatisées pour les modèles de crédit pilotés par plateforme. Le financement provient ensuite d'un mélange de participation des particuliers pour certaines structures de financement participatif et de notes de plateforme, et de plus en plus de canaux institutionnels tels que les accords de flux à terme (forward-flow), les lignes d'entreposage (warehouse lines) et les sorties de titrisation. Après l'origination, le service des prêts, le recouvrement et le support client constituent la couche opérationnelle qui protège la performance du portefeuille et les résultats des investisseurs.
Des facilitateurs spécialisés sont devenus des nœuds clés tout au long de la chaîne. Il s'agit notamment des fournisseurs KYC/AML et anti-fraude, des processeurs de paiements et des partenaires de mouvement de fonds, ainsi que des conseillers juridiques et de conformité qui aident les plateformes à naviguer dans les exigences de licences et de divulgation propres à chaque pays. L'infrastructure des marchés de capitaux constitue un autre pilier, où arrangeurs, agences de notation, fiduciaires et dépositaires soutiennent les structures ABS de prêts de marketplace et les structures connexes utilisées pour la rotation de bilan et la gestion du coût de financement. Les bacs à sable réglementaires et les pôles d'innovation associés à la FCA britannique influencent également la chaîne en façonnant la manière dont les nouveaux produits sont testés, documentés et surveillés avant leur mise à l'échelle, ce qui pousse les plateformes vers une gouvernance, un reporting et des contrôles opérationnels plus solides.
Paysage concurrentiel
Le marché du financement alternatif présente une structure fragmentée, les cinq premiers acteurs détenant une part relativement faible du chiffre d'affaires total. Ce faible niveau de concentration favorise les opportunités d'innovation tant dans les offres de produits que dans l'expansion géographique. Les avantages d'échelle se manifestent par l'accès aux marchés de capitaux : LendingClub réduit ses coûts de financement en titrant des prêts à la consommation via des étagères de qualité investissement, offrant un avantage de coût par rapport aux ventes de prêts entiers. Parallèlement, Upstart utilise l'automatisation pilotée par l'intelligence artificielle pour maintenir efficacement un faible ratio de dépenses de traitement des prêts. Les banques recherchent des participations au capital ou des acquisitions directes de plateformes riches en technologie — les banques régionales américaines ont acquis des positions minoritaires dans des fournisseurs d'achat immédiat avec paiement différé pour capter les flux de dépôts des millennials — et les fintechs, en retour, demandent des chartes bancaires à usage limité pour obtenir des avances moins coûteuses de la Banque fédérale de prêts immobiliers. La tokenisation d'actifs du monde réel sur blockchain reconfigure la dynamique concurrentielle ; les premiers adoptants tels que Figure Technologies originent et règlent des titres adossés à des créances hypothécaires entièrement sur des registres distribués, accélérant le financement post-clôture et fournissant aux investisseurs des pistes d'audit immuables.
Les opportunités d'espaces blancs abondent dans les créances transfrontalières des PME et le financement de la chaîne d'approvisionnement de la santé. Ant International rapporte que les services d'acquisition marchande activés par l'intelligence artificielle ont triplé le débit des paiements en 2024, tandis que les délais de règlement transfrontaliers sont tombés à moins d'une heure pour de nombreux corridors. Le financement des infrastructures durables gagne du terrain ; les plateformes s'associent avec des fabricants de panneaux solaires pour offrir des prêts au point de vente qui correspondent au cycle de vie des équipements à la durée de remboursement, attirant les acheteurs d'obligations vertes. Les fournisseurs de technologie réglementaire (RegTech) capitalisent sur la fragmentation de la conformité en proposant une gestion des licences prête à l'emploi, de plus en plus associée à des moteurs d'orchestration de connaissance du client. Les règles de marketing ont également évolué ; l'Autorité de régulation du secteur financier américaine (FINRA) permet désormais des projections de performance prospectives dans les documents institutionnels en vertu de la règle 2210, permettant aux prêteurs sur les marchés de fournir des divulgations de courbes de pertes plus granulaires aux investisseurs professionnels.
Leaders du secteur du financement alternatif
LendingClub
Funding Circle
GoFundMe
Kickstarter
Indiegogo
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Financement Alternatif
- LendingClub
- Funding Circle
- GoFundMe
- Kickstarter
- Indiegogo
- Prosper
- Kiva
- OnDeck
- CAN Capital
- LendingTree
- Fundbox
- Avant
- Upstart
- Lendio
- Mercado Credito (MercadoLibre)
- Ant Group
- WeBank
- Auxmoney
- RateSetter
- Zopa
- Klarna

Opportunités de marché et perspectives d'avenir
Une opportunité à court terme consiste à développer des partenariats de financement institutionnel qui transforment les originations numériques en liquidités reproductibles et hors bilan grâce à des structures de flux à terme et connexes. Funding Circle en fournit une preuve actuelle, en déclarant 900 millions de GBP de nouveaux accords de flux à terme signés au premier semestre 2026, aux côtés de 1,05 milliard de GBP d'originations de prêts à terme pour PME, et une croissance des actifs sous gestion à 3,0 milliards de GBP. Ces chiffres indiquent que le capital institutionnel est structuré pour soutenir le débit des plateformes et la diversité des produits, y compris les propositions de type carte et paiement différé telles que FlexiPay, et ils créent également de la place pour les plateformes capables de combiner performance du crédit et reporting prêt pour les marchés de capitaux, en particulier dans le fonds de roulement des PME où le retrait des banques et les coûts de conformité restent un facteur persistant.
La finance intégrée et le prêt spécifique à des secteurs verticaux présentent également un espace blanc exploitable, en particulier lorsque les plateformes peuvent tarifer le risque à l'aide de données de flux de trésorerie plus riches et de signaux au point de vente. LendingClub a commencé à souscrire et à originer des prêts pour l'amélioration de l'habitat via un partenariat avec Wisetack en avril 2026, ce qui montre comment les prêteurs alternatifs utilisent des canaux partenaires pour se développer dans des catégories de crédit à la consommation adjacentes au-delà de l'acquisition directe. À mesure que les régimes d'open banking se développent et que la portabilité des données devient plus standardisée, les plateformes dotées de pipelines de données consentis intégrés, de contrôles anti-fraude plus solides et de divulgations standardisées peuvent se différencier par la rapidité, la personnalisation et le suivi de portefeuille dans des géographies où les conditions réglementaires varient encore sensiblement.
Recent Industry Developments in Marché du Financement Alternatif
- Juin 2026 : Funding Circle Holdings plc a renouvelé un accord de flux à terme de 200 millions de livres sterling avec Deutsche Bank pour soutenir le prêt aux petites entreprises britanniques. L'accord renforce le pipeline de prêts aux PME britanniques et améliore l'efficacité du capital. Il renforce la position de liquidité de Funding Circle et sa capacité à développer les originations.
- Avril 2026 : LendingClub Corporation a lancé le financement de l'amélioration de l'habitat et a commencé à souscrire et à originer des prêts via un premier partenariat avec Wisetack. Cette initiative élargit le segment du prêt pour l'amélioration de l'habitat et intègre LendingClub dans l'écosystème de l'amélioration de l'habitat des consommateurs. Elle élargit la verticale produit grâce à des partenariats stratégiques pour atteindre les propriétaires et les fournisseurs.
- Février 2026 : Funding Circle Holdings plc a annoncé un nouvel engagement de flux à terme de 700 millions de livres sterling sur deux ans avec Waterfall Asset Management, avec un financement senior de Citi. Cette facilité augmente la capacité de prêt et diversifie les sources de financement. Elle témoigne d'un engagement accru avec le capital institutionnel pour soutenir la croissance.


Marché du Financement Alternatif Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché couvre les financements non bancaires levés et déployés via des modèles numériques et pilotés par des plateformes, notamment le prêt entre particuliers et le financement participatif, et il est mesuré en valeur en USD dans les principales économies.
Exclusions du périmètre : les prêts bancaires traditionnels, les émissions standard sur les marchés de capitaux et les revenus de traitement de paiements purs sont exclus lorsqu'ils ne représentent pas des produits de financement alternatif.
Aperçu de la Segmentation
- Par type de financement
- Prêt entre particuliers
- Financement participatif (actions, récompense/don)
- Financement basé sur les revenus
- Avance de trésorerie aux commerçants
- Financement de factures et de la chaîne d'approvisionnement
- Autres (achat immédiat avec paiement différé, microcrédit, financement d'équipement)
- Par utilisateur final
- Consommateurs individuels
- Petites et moyennes entreprises (PME)
- Grandes entreprises
- Organisations à but non lucratif et à impact social
- Par géographie
- Amérique du Nord
- Canada
- États-Unis
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas, Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège, Suède)
- Reste de l'Europe
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir des frontières de marché claires et pour construire la première version des indicateurs d'offre et de demande pouvant être vérifiés pays par pays. Nous nous sommes appuyés sur des séries de données publiques et des publications officielles, notamment les indicateurs d'inclusion financière de la Banque mondiale, les statistiques financières du FMI, les données de financement de l'OCDE, les publications de la BRI sur les marchés du crédit, et les dépôts auprès de la SEC pour les plateformes et intermédiaires cotés.
Pour ancrer le modèle dans la réalité, nous avons également examiné les communiqués des banques centrales sur les conditions de crédit, les mises à jour gouvernementales sur le financement des PME, et la couverture de presse réputée sur les évolutions réglementaires et les performances des plateformes. Lorsque des lacunes de couverture sont apparues dans les divulgations des entreprises privées, nous avons eu recours à des abonnements payants pour les données financières et le renseignement sur les entreprises, les actualités et données financières, ainsi que les bases de données de brevets afin de valider l'échelle des activités et les activités produits. Les sources listées ici sont données à titre illustratif uniquement, et de nombreuses autres références ont été utilisées pour collecter, valider et clarifier les points de données tout au long du processus de recherche.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur des entretiens et des enquêtes structurées auprès d'opérateurs de plateformes, d'investisseurs, d'équipes de gestion des risques et de souscription, ainsi que d'utilisateurs côté emprunteur dans les régions clés, afin de tester les hypothèses d'adoption et les comportements de tarification par rapport aux pratiques réelles de reporting et de souscription. Ces discussions nous ont aidés à confirmer quels produits sont activement comptabilisés comme financement alternatif dans chaque marché, et ont également permis d'affiner les données d'entrée telles que les taux d'approbation, les montants des tickets et la répartition des finalités de financement lorsque les sources documentaires n'étaient pas suffisamment détaillées.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39 % | Directeurs généraux (CXO) : 12 % | APAC : 52 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 29 % |
| Acteurs de plus petite taille : 16 % | Managers : 56 % | Amériques : 19 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante dans laquelle l'activité des plateformes est reconstituée à partir de signaux d'adoption au niveau national, du contexte de la demande de crédit et des flux de financement observés, puis répartie entre les produits de financement alternatif inclus. Une fois ce premier total établi, des vérifications ascendantes sélectives sont utilisées pour le calibrer, notamment en échantillonnant les volumes de transactions publiés, en appliquant les tailles moyennes de tickets observées et en testant les pools de revenus ou de commissions implicites par rapport aux informations financières disponibles.
Les principaux paramètres suivis dans le modèle comprennent la pénétration des emprunteurs numériques, la direction de l'écart de crédit des PME, les volumes d'origination ou de financement des plateformes, les tendances de la taille moyenne des tickets de transactions ou de prêts, les anticipations de défaut et de délinquance affectant la continuité du financement, ainsi que les évolutions réglementaires majeures qui élargissent ou contraignent les opérations des plateformes. Les prévisions utilisent une analyse de scénarios soutenue par un lissage exponentiel sur des indicateurs à haute fréquence, avec des hypothèses affinées en fonction des attentes des experts concernant les conditions de taux d'intérêt, l'appétit pour le risque des investisseurs et les évolutions de la composition des produits. Lorsque des proxies ascendants faisaient défaut pour les marchés plus petits, les lacunes ont été comblées par des analogies avec des marchés pairs, qui ont ensuite été soumises à des tests de résistance lors des entretiens primaires.
Validation des Données et Cycle de Mise à Jour
Les résultats sont validés par plusieurs vérifications afin que les sauts extrêmes soient examinés avant la finalisation des résultats. Les totaux du modèle sont comparés à des signaux indépendants tels que les volumes de plateformes déclarés, l'activité des tours de financement et les indicateurs macro de crédit, puis les écarts sont examinés par un autre analyste pour en évaluer le caractère raisonnable.
Lorsque les écarts sont significatifs, nous revérifions les définitions, les conversions de devises et l'alignement temporel, puis nous recontactons certains répondants pour confirmer si une limite de produit ou une réglementation locale a causé le changement. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires si un changement de politique majeur, une perturbation du marché ou une forte variation de la demande rend les hypothèses antérieures obsolètes. Avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vue la plus actuelle disponible au moment de la publication.
Comparaison du Dimensionnement du Marché du Financement Alternatif par Mordor Intelligence avec d'Autres Estimations Publiées
Les valeurs de marché publiées pour le financement alternatif peuvent varier considérablement car les équipes ne comptabilisent pas toujours les mêmes produits de financement, appliquent des calendriers de conversion de devises différents et peuvent traiter les flux de plateformes et les revenus comme une seule et même chose. Des différences apparaissent également lorsqu'une estimation est ancrée à un ensemble restreint de géographies, tandis qu'une autre mélange des régions présentant des maturités d'adoption très différentes.
En suivant les mesures d'origination des plateformes et de flux de financement et en actualisant la logique de périmètre annuellement, Mordor Intelligence maintient le total lié aux produits levés via les modèles de financement alternatif inclus, au lieu de mélanger des crédits à la consommation plus larges ou des revenus fintech adjacents qui gonflent les totaux. Un autre facteur est le style de prévision, où certaines sources s'appuient sur des hypothèses de croissance agressives autour de la participation des investisseurs, tandis que nos scénarios sont contraints par les conditions de taux, les anticipations de défaut et la progression observée de la taille des tickets à partir des entretiens.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,29 billion USD (2025) | |
| Journal Professionnel A | 260,65 milliards USD (2024) | Utilise une année de base différente et semble couvrir une définition plus étroite du financement alternatif, avec des hypothèses de croissance plus rapides et moins de clarté sur la question de savoir si les flux, les revenus, ou les deux sont comptabilisés. |
| Note Sectorielle B | 64,30 milliards USD (2028) | Rapporte une croissance incrémentale sur une période plutôt qu'une taille de marché à un instant donné, ce qui peut être mal interprété comme la valeur totale du marché, et le périmètre est sensible à l'inclusion des produits et des géographies. |
La comparaison montre que le calendrier, ce qui est mesuré (flux versus revenus) et ce qui est inclus dans le périmètre sont les principales raisons de l'écart. L'utilisation d'entrées reproductibles telles que les volumes de financement, la direction de la taille des tickets et les signaux d'adoption rend le chiffre final plus facile à tracer et à revérifier lorsque de nouvelles données arrivent, ce qui aide les décideurs à planifier avec moins de surprises.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du financement alternatif ?
La taille du marché du financement alternatif a atteint 1,42 billion USD en 2026 et devrait atteindre 2,27 billions USD d'ici 2031 à un TCAC de 9,84 %.
Quel type de financement connaît la croissance la plus rapide ?
Le financement basé sur les revenus se développe à un TCAC de 27,26 % car les remboursements s'adaptent aux ventes mensuelles, le rendant attractif pour les entreprises à flux de trésorerie volatils.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
Le comportement des consommateurs axé sur le numérique, les licences favorables dans des pôles comme Singapour et les revenus attendus des fintechs atteignant 1,5 billion USD d'ici 2030 alimentent un TCAC de 14,23 % en Asie-Pacifique.
Quel est le degré de fragmentation du paysage concurrentiel ?
Les cinq premiers acteurs représentent une part limitée des revenus, ce qui se traduit par un score de concentration du marché modéré et crée des opportunités pour les entrants de niche de s'établir.
Quelle tendance réglementaire bénéficie le plus au secteur ?
Les mandats d'open banking tels que la règle de l'article 1033 du CFPB et la DSP3 européenne fournissent des normes uniformes de partage de données qui améliorent la précision de la souscription et élargissent l'inclusion des emprunteurs.
Quel développement récent signale l'acceptation institutionnelle du financement alternatif ?
L'émission d'ABS de prêts sur les marchés a pris de l'élan, les tranches de titrisation de qualité investissement de LendingClub reflétant une forte acceptation au sein des marchés de capitaux traditionnels.
Dernière mise à jour de la page le:



