
Taille et part du marché des accélérateurs linéaires médicaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
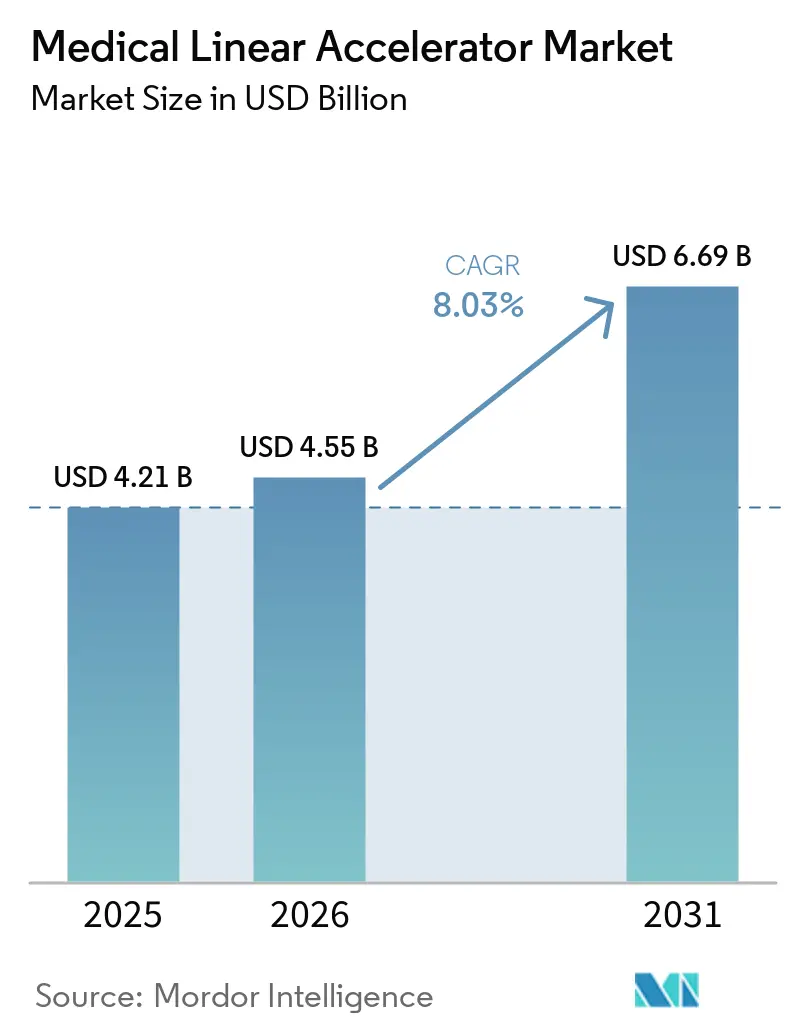
| Taille du Marché (2026) | 4.55 Milliards de dollars |
| Taille du Marché (2031) | 6.69 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.03 % |
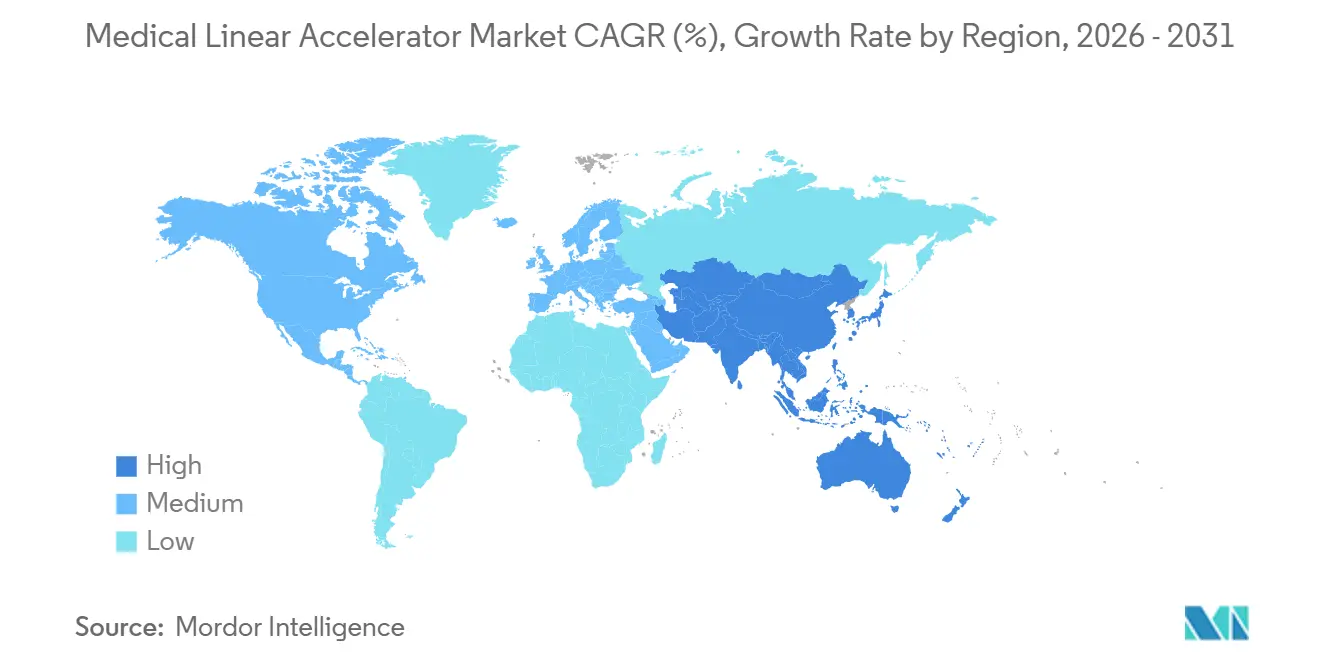
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des accélérateurs linéaires médicaux par Mordor Intelligence
La taille du marché des accélérateurs linéaires médicaux était évaluée à 4,21 milliards USD en 2025 et devrait croître de 4,55 milliards USD en 2026 pour atteindre 6,69 milliards USD d'ici 2031, à un CAGR de 8,03 % au cours de la période de prévision (2026-2031). L'adoption accélérée de la FLASH-RT, des systèmes adaptatifs pilotés par l'IA et des plateformes guidées par IRM redéfinit la précision des traitements, raccourcit les parcours de soins et élargit le bassin de patients adressables. La hausse mondiale de l'incidence du cancer, les programmes structurés de remplacement des équipements par les gouvernements et la commercialisation des LINAC de nouvelle génération continuent d'attirer des capitaux sur le marché des accélérateurs linéaires médicaux, tandis que des acteurs disruptifs tels que les fournisseurs de radiothérapie guidée par la biologie créent une tension concurrentielle. Parallèlement, les contraintes d'approvisionnement au niveau des composants et les pénuries de main-d'œuvre tempèrent les taux d'installation à court terme, poussant les fournisseurs à automatiser les flux de travail et à intégrer la résilience des services. Les opportunités de croissance se manifestent le plus visiblement en Asie-Pacifique, où les installations sur sites vierges dépassent les cycles de remplacement des marchés matures, et dans les réseaux de soins décentralisés où les LINAC compacts apportent une thérapie de pointe dans les environnements communautaires.
Principaux enseignements du rapport
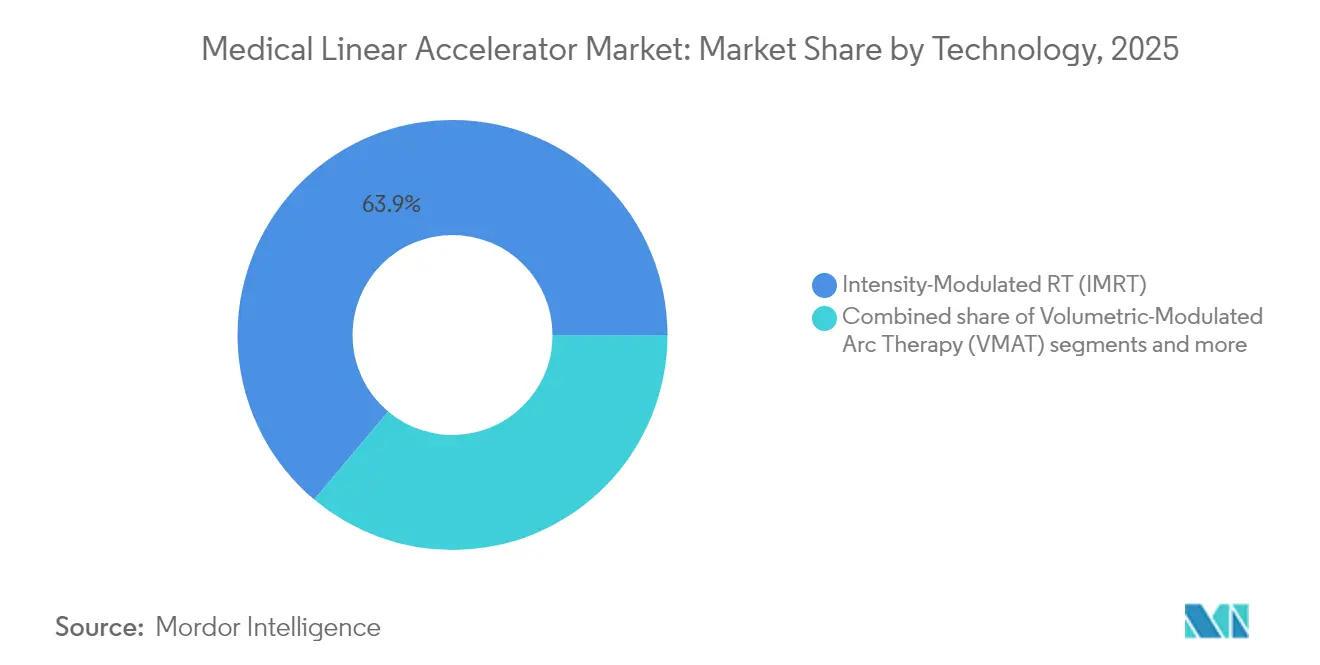
- Par technologie, la radiothérapie à modulation d'intensité détenait 63,9 % de la part de marché des accélérateurs linéaires médicaux en 2025, tandis que la radiothérapie par arcthérapie volumétrique modulée progresse à un CAGR de 8,10 % jusqu'en 2031.
- Par application, le cancer du sein a capté 82,19 % de la taille du marché des accélérateurs linéaires médicaux en 2025, tandis que le cancer du poumon devrait se développer à un CAGR de 8,69 % entre 2025 et 2031.
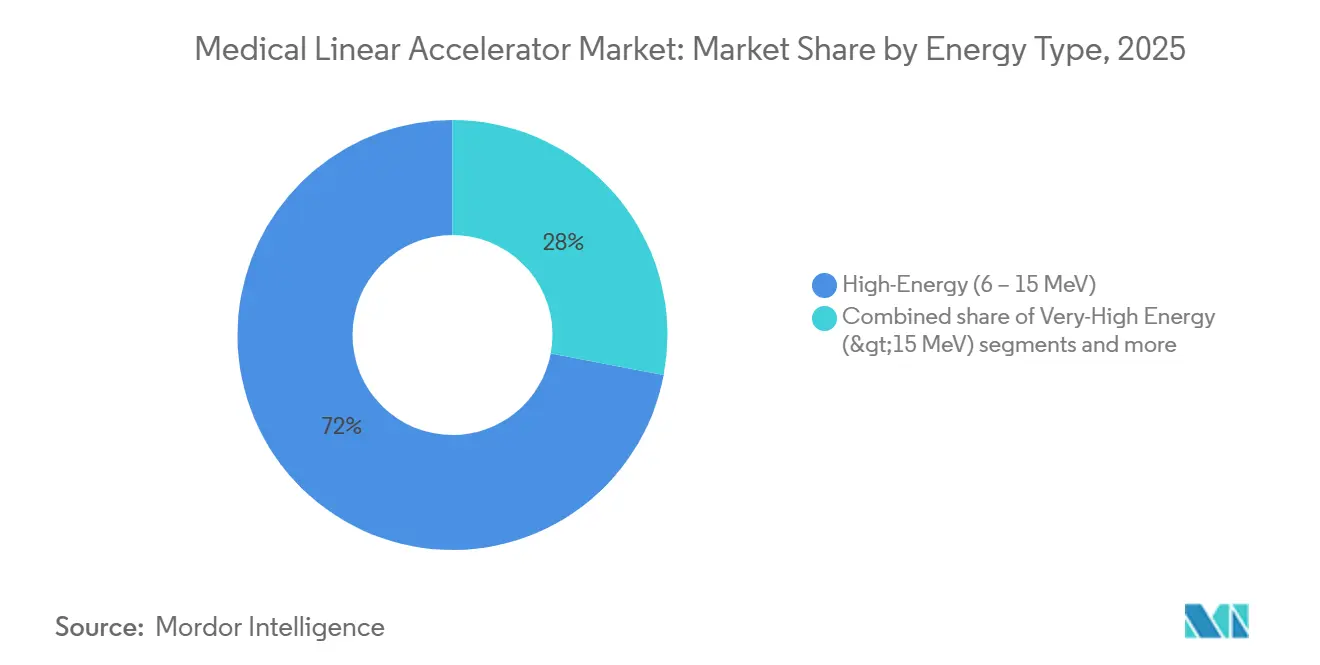
- Par type d'énergie, les systèmes haute énergie (6-15 MeV) représentaient 72,02 % de la taille du marché des accélérateurs linéaires médicaux en 2025 ; les plateformes à très haute énergie devraient croître à un CAGR de 8,88 % jusqu'en 2031.
- Par modalité, les accélérateurs linéaires à base de photons représentaient 70,75 % de la part de marché des accélérateurs linéaires médicaux en 2025, tandis que les systèmes guidés par IRM progressent à un CAGR de 8,84 % jusqu'en 2031.
- L'Amérique du Nord était en tête avec une contribution aux revenus de 38,88 % en 2025 ; l'Asie-Pacifique enregistre le CAGR régional le plus rapide à 9,08 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Hausse mondiale de l'incidence du cancer | +1.8% | Mondial, avec l'impact le plus élevé en Asie-Pacifique et dans les marchés émergents | Long terme (≥ 4 ans) |
| Adoption rapide de la radiothérapie adaptative pilotée par l'IA | +1.2% | Amérique du Nord et UE, en expansion vers l'APAC | Moyen terme (2-4 ans) |
| Financement gouvernemental et cycles de remplacement des équipements | +1.5% | Mondial, avec un impact concentré au Royaume-Uni, en Australie et au Canada | Court terme (≤ 2 ans) |
| Expansion de la capacité de radiothérapie dans les économies émergentes | +1.0% | Cœur de l'APAC, avec des retombées vers le Moyen-Orient et l'Afrique et l'Amérique latine | Long terme (≥ 4 ans) |
| Commercialisation des plateformes LINAC prêtes pour la FLASH-RT | +0.9% | Amérique du Nord et UE, centres d'adoption précoce | Moyen terme (2-4 ans) |
| Croissance des LINAC compacts pour les soins oncologiques décentralisés | +0.7% | Mondial, avec un accent sur les régions rurales et mal desservies | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse mondiale de l'incidence du cancer
Les cas de cancer mondiaux devraient augmenter de 42 % d'ici 2040, avec 70 % survenant dans les pays à revenu faible et intermédiaire où l'accès à la radiothérapie reste gravement limité. La pénétration actuelle s'établit à environ 380 LINAC pour 1,2 milliard d'Africains contre près de 4 000 unités pour 331 millions d'Américains, soulignant l'inégalité qui alimente une demande soutenue sur le marché des accélérateurs linéaires médicaux. Les agences internationales encadrent désormais les équipements de radiothérapie comme une intervention essentielle, réorientant les priorités d'investissement dans les économies émergentes du remplacement vers l'installation sur sites vierges. Cette pression démographique sous-tend le profil d'expansion à long terme du marché des accélérateurs linéaires médicaux.
Adoption rapide de la radiothérapie adaptative pilotée par l'IA
L'IA automatise désormais le contourage, la planification et l'adaptation sur table, réduisant les temps de planification jusqu'à 70 % et contribuant à combler les lacunes en matière de main-d'œuvre. Des systèmes tels que le CT-LINAC adaptatif d'Elekta ajustent les paramètres du faisceau en temps réel aux changements anatomiques, améliorant la conformité de la dose et préservant les tissus sains. Ces gains de performance alimentent des mises à niveau à prix premium et renforcent la proposition de valeur des plateformes de nouvelle génération au sein du marché des accélérateurs linéaires médicaux.
Financement gouvernemental et cycles de remplacement des équipements
Des programmes de financement ciblés accélèrent la modernisation. Le Fonds de modernisation de la radiothérapie du Royaume-Uni, doté de 130 millions GBP, a remplacé plus de 100 systèmes vieillissants et a permis d'économiser 17,1 millions GBP grâce aux achats groupés. Le programme australien rembourse jusqu'à 3 millions USD par LINAC sur 8 à 10 ans, garantissant une demande prévisible du marché. Ces politiques stabilisent les cycles de commande et stimulent l'adoption précoce de capacités telles que le guidage par IRM et la préparation à la FLASH.
Expansion de la capacité de radiothérapie dans les économies émergentes
Le plan chinois 2021-2035 sur les isotopes médicaux vise à doubler l'échelle nationale, en orientant le budget vers l'acquisition de LINAC et la production d'isotopes. Taïwan accueille désormais huit centres de protonthérapie pour 23 millions d'habitants, illustrant l'adoption de technologies avancées tout en mettant en évidence les pressions résiduelles des listes d'attente. Des déficits similaires en Inde et en Afrique subsaharienne propulsent des perspectives de croissance pluriannuelles pour le marché des accélérateurs linéaires médicaux
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coûts d'investissement et de maintenance élevés | -1.4% | Mondial, avec l'impact le plus élevé dans les marchés émergents et les petits établissements | Long terme (≥ 4 ans) |
| Pénurie de personnel formé en radio-oncologie | -1.1% | Mondial, avec des pénuries aiguës en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Délais réglementaires et d'approbation des remboursements prolongés | -0.8% | Amérique du Nord et UE, avec des effets de débordement à l'échelle mondiale | Moyen terme (2-4 ans) |
| Perturbations de la chaîne d'approvisionnement en composants RF pour les klystrons | -0.6% | Mondial, avec un impact concentré sur les systèmes haute énergie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement et de maintenance élevés
Les prix d'achat dépassent 4 millions USD et les services annuels peuvent atteindre 10 % des dépenses en capital, avec un pic vers la septième année. Ces données économiques limitent l'appétit pour le remplacement précoce et compliquent l'adoption dans les environnements à faibles ressources, freinant le marché des accélérateurs linéaires médicaux malgré un besoin clinique démontrable.
Pénurie de personnel formé en radio-oncologie
Les taux de postes vacants parmi les radiothérapeutes ont atteint 10,7 % en 2022 et devraient s'aggraver, tandis que les pénuries de dosimétristes pourraient atteindre 50 par an d'ici 2035. La rareté des compétences crée des goulots d'étranglement même là où les équipements en capital sont disponibles, plafonnant l'expansion des capacités au sein du marché des accélérateurs linéaires médicaux
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
la domination de l'IMRT face à l'accélération de la VMATLa radiothérapie à modulation d'intensité a dominé la part de marché des accélérateurs linéaires médicaux à 63,9 % en 2025. Ce segment bénéficie de cadres de remboursement bien établis et de solides données cliniques, assurant une utilisation courante dans les protocoles de traitement du sein, de la prostate et de la tête et du cou. Toutefois, la position de la radiothérapie à modulation d'intensité est progressivement érodée par l'arcthérapie volumétrique modulée, dont l'administration rotationnelle de la dose réduit la durée du traitement à 2 à 4 minutes, allégeant ainsi les contraintes de débit. L'arcthérapie volumétrique modulée affiche une perspective de CAGR de 8,10 % jusqu'en 2031, dépassant l'ensemble du marché des accélérateurs linéaires médicaux.
Les sous-technologies émergentes, notamment la radiothérapie guidée par l'image et la radiochirurgie stéréotaxique/radiothérapie stéréotaxique extracranienne, se développent grâce aux schémas d'hypofractionnement qui s'alignent sur la commodité des patients et l'optimisation des effectifs. Les progrès rapides de la radiothérapie FLASH et des systèmes guidés par la biologie représentent la prochaine évolution, mais les obstacles réglementaires et probatoires maintiennent leur part de revenus agrégée en dessous de 3 % jusqu'en 2025. Les portefeuilles des fournisseurs chevauchent ainsi les volumes historiques de la radiothérapie à modulation d'intensité tout en investissant dans les mises à niveau logicielles de l'arcthérapie volumétrique modulée et les flux de travail adaptatifs.



Par application :
le leadership du cancer du sein remis en question par l'innovation dans le cancer du poumonLa thérapie du cancer du sein représentait 82,19 % de la part de marché des accélérateurs linéaires médicaux en 2025, portée par la forte prévalence de la maladie et les schémas de fractionnement standardisés. Les techniques d'apnée inspiratoire profonde, désormais intégrées dans les logiciels des accélérateurs linéaires, renforcent encore davantage l'adoption. Néanmoins, les revenus liés au cancer du poumon progressent le plus rapidement à un CAGR de 8,69 %, portés par la nécessité d'une sculpture de dose ultra-précise autour des structures thoraciques mobiles.
La radiothérapie guidée par la biologie, autorisée pour les applications pulmonaires et osseuses, synchronise l'administration du faisceau avec les émissions TEP de la tumeur, élargissant les indications de réirradiation et de stade IV. Les protocoles de traitement de la prostate exploitent le guidage par IRM pour préserver les organes environnants, la planification adaptative réduisant la toxicité. Les traitements colorectaux et de la tête et du cou continuent d'être adoptés régulièrement à mesure que les modèles d'hypofractionnement gagnent l'acceptation des payeurs. Dans toutes les catégories, l'alignement des remboursements valorise de plus en plus les technologies qui réduisent le nombre total de fractions, une tendance qui profite au marché des accélérateurs linéaires médicaux.
Par type d'énergie :
les systèmes haute énergie face à la disruption de la très haute énergieLes configurations haute énergie (6-15 MeV) conservent 72,02 % de la part de marché des accélérateurs linéaires médicaux, préférées pour leur polyvalence dans les tumeurs profondes sans contamination neutronique excessive. Cependant, la recherche sur les électrons à très haute énergie (VHEE) démontre des profils dose-profondeur supérieurs pour la FLASH, et les prototypes commerciaux au-dessus de 15 MeV projettent un CAGR de 8,88 %.
Les fabricants proposent désormais des têtes multi-énergie dans des portiques uniques, offrant aux établissements une voie pérenne à mesure que les protocoles de traitement évoluent. Les unités basse énergie (<6 MeV) persistent pour les lésions superficielles et les contextes peropératoires, bien que leur part de revenus diminue légèrement. Dans l'ensemble, la flexibilité énergétique devient un argument de vente, notamment dans les systèmes de santé à contraintes de capital recherchant de longues durées de vie des actifs au sein du marché des accélérateurs linéaires médicaux.

Par modalité :
la domination des photons face à l'innovation guidée par IRMLes systèmes à base de photons représentaient 70,75 % des revenus de 2025, couvrant le spectre le plus large de sites de traitement et soutenant des processus d'assurance qualité établis. Les LINAC guidés par IRM ont cependant affiché un CAGR de 8,84 %, gagnant en dynamique grâce à l'imagerie en temps réel qui élimine les marges de positionnement par TDM et permet une adaptation quotidienne.
Les machines à électrons répondent à des utilisations de niche telles que la thérapie cutanée totale, tandis que les suites de radiothérapie adaptative intègrent des moteurs d'IA avec la TDM à faisceau conique pour approcher les performances de l'IRM à moindre coût. Les conceptions prêtes pour la FLASH émergent à mesure que les fournisseurs modernisent les assemblages de canons et les lignes de faisceau pour atteindre des débits de dose supérieurs à 40 Gy/s. Les établissements évaluent désormais le coût incrémental des bobines IRM et du blindage par rapport aux réductions de toxicité, façonnant les critères d'acquisition sur l'ensemble du marché des accélérateurs linéaires médicaux.
Analyse géographique
Marché des Accélérateurs Linéaires Médicaux en Europe, Amérique du Nord et APAC
L'Amérique du Nord maintient une part de marché de 38,88 % en 2025, soutenue par une infrastructure de santé solide, des cadres de remboursement favorables et l'adoption précoce de technologies de rupture, notamment les systèmes adaptatifs alimentés par l'intelligence artificielle et la radiothérapie guidée par la biologie. La région bénéficie d'investissements publics substantiels, illustrés par le programme britannique d'équipements de radiothérapie doté de 70 millions GBP et les initiatives canadiennes de remplacement d'équipements qui modernisent les parcs vieillissants d'accélérateurs linéaires tout en élargissant la capacité de traitement. Cependant, l'Asie-Pacifique émerge comme la région à la croissance la plus rapide avec un CAGR de 9,08 % jusqu'en 2031, portée par l'expansion des infrastructures de santé, la hausse de l'incidence du cancer et les programmes d'adoption technologique soutenus par les gouvernements.
Marché des Accélérateurs Linéaires Médicaux en EMEA, Amérique du Sud et APAC
L'Europe affiche une croissance régulière grâce à des programmes coordonnés de modernisation des soins de santé et à des initiatives d'harmonisation réglementaire qui facilitent l'adoption des technologies dans les États membres. L'accent mis par la région sur les systèmes guidés par IRM et la radiothérapie adaptative reflète son leadership dans la recherche en oncologie de précision et sa mise en œuvre clinique. L'Amérique du Sud révèle un potentiel émergent grâce à des investissements ciblés dans les infrastructures de soins oncologiques, tandis que les régions du Moyen-Orient et d'Afrique connaissent une croissance portée par le développement des systèmes de santé et les programmes internationaux de transfert de technologies. L'expansion de la médecine nucléaire en Chine, soutenue par le plan de développement 2021-2035 visant à doubler l'échelle de l'industrie, illustre l'engagement de l'Asie-Pacifique en faveur de capacités avancées de traitement du cancer. La réalisation par Taïwan de la plus haute densité mondiale d'installations de thérapie par particules témoigne de la sophistication technologique de la région, bien que les défis opérationnels, notamment les listes d'attente des patients, soulignent la nécessité de poursuivre l'expansion des capacités pour répondre à une demande croissante.
Paysage réglementaire
Les accélérateurs linéaires médicaux sont réglementés en tant que dispositifs de radiothérapie à haut risque, l'accès au marché étant généralement conditionné par la classification de la FDA américaine et les voies de mise sur le marché, ainsi que par le règlement européen sur les dispositifs médicaux (MDR 2017/745). Aux États-Unis, les accélérateurs linéaires médicaux relèvent de la classification des dispositifs de la FDA (21 CFR 892.5050, code produit IWK) et sont généralement autorisés via la procédure 510(k), ce qui renforce une charge documentaire et de tests importante pour les nouvelles plateformes et les mises à jour logicielles majeures.
Les normes de consensus internationales et les évaluations de conformité spécifiques à chaque juridiction façonnent les exigences de conception et de vérification. La norme IEC 60601-2-1:2020 est une norme particulière largement utilisée pour les accélérateurs d'électrons destinés à la radiothérapie, tandis que le MDR européen relève le niveau d'exigence en matière de preuves cliniques, de surveillance post-commercialisation et de contrôles du cycle de vie des logiciels par rapport au précédent cadre MDD. Les autorisations récentes illustrent le rythme réglementaire pour les systèmes de nouvelle génération : en janvier 2026, Elekta a annoncé l'obtention de l'autorisation FDA 510(k) pour l'Elekta Evo CT-Linac, et Varian a obtenu l'autorisation FDA 510(k) pour Halcyon et le système de radiothérapie Ethos version 5.0 ; en décembre 2025, Shinva a annoncé la certification CE MDR de ses systèmes XHA600E et XHA1400, signalant une capacité de conformité croissante parmi les fabricants basés en Chine.
Analyse de la chaîne de valeur
La chaîne de valeur des accélérateurs linéaires médicaux débute avec des composants et matériaux amont spécialisés, notamment les sources d'alimentation RF (klystrons et magnétrons), les structures accélératrices et guides d'ondes, les matériaux de mise en forme de faisceau à haut numéro atomique (par exemple les lames de collimateur en tungstène), ainsi que les sous-systèmes de précision pour le mouvement et l'imagerie destinés aux flux modernes d'IGRT et de radiothérapie adaptative. Ces intrants se caractérisent par des tolérances serrées, une traçabilité de niveau réglementaire et des bases de fournisseurs concentrées pour certains sous-systèmes, ce qui place la stratégie d'approvisionnement et les cycles de qualification au cœur des délais de livraison, en particulier pour les configurations à haute énergie.
Les activités intermédiaires portent sur l'ingénierie des plateformes, l'intégration du portique et de la ligne de faisceau, le développement logiciel (planification, reconstruction d'imagerie, fonctions adaptatives), ainsi que des tests étendus d'assurance qualité et de réception conformes aux exigences de la CEI et aux réglementations locales. Les fournisseurs internalisent de plus en plus les étapes de fabrication critiques afin de maîtriser les délais et la qualité, comme l'illustre la mise en œuvre par Siemens Healthineers d'une ligne de production entièrement automatisée et numérisée pour les lames de collimateur en tungstène sur son site de Kemnath en février 2025. En aval, la chaîne est dominée par les ventes directes aux hôpitaux et centres de cancérologie, les services de préparation des bunkers et d'installation, le support à la mise en service, ainsi que les contrats de service et de logiciel à long terme ; la logistique des pièces détachées et la couverture du service sur site influencent directement le taux de disponibilité, tandis que la production et l'assemblage localisés ont gagné en importance en Chine, les fournisseurs nationaux tels que United Imaging et Shinva élargissant leur présence aux côtés des acteurs établis mondiaux.
Paysage concurrentiel
Concentration du Marché
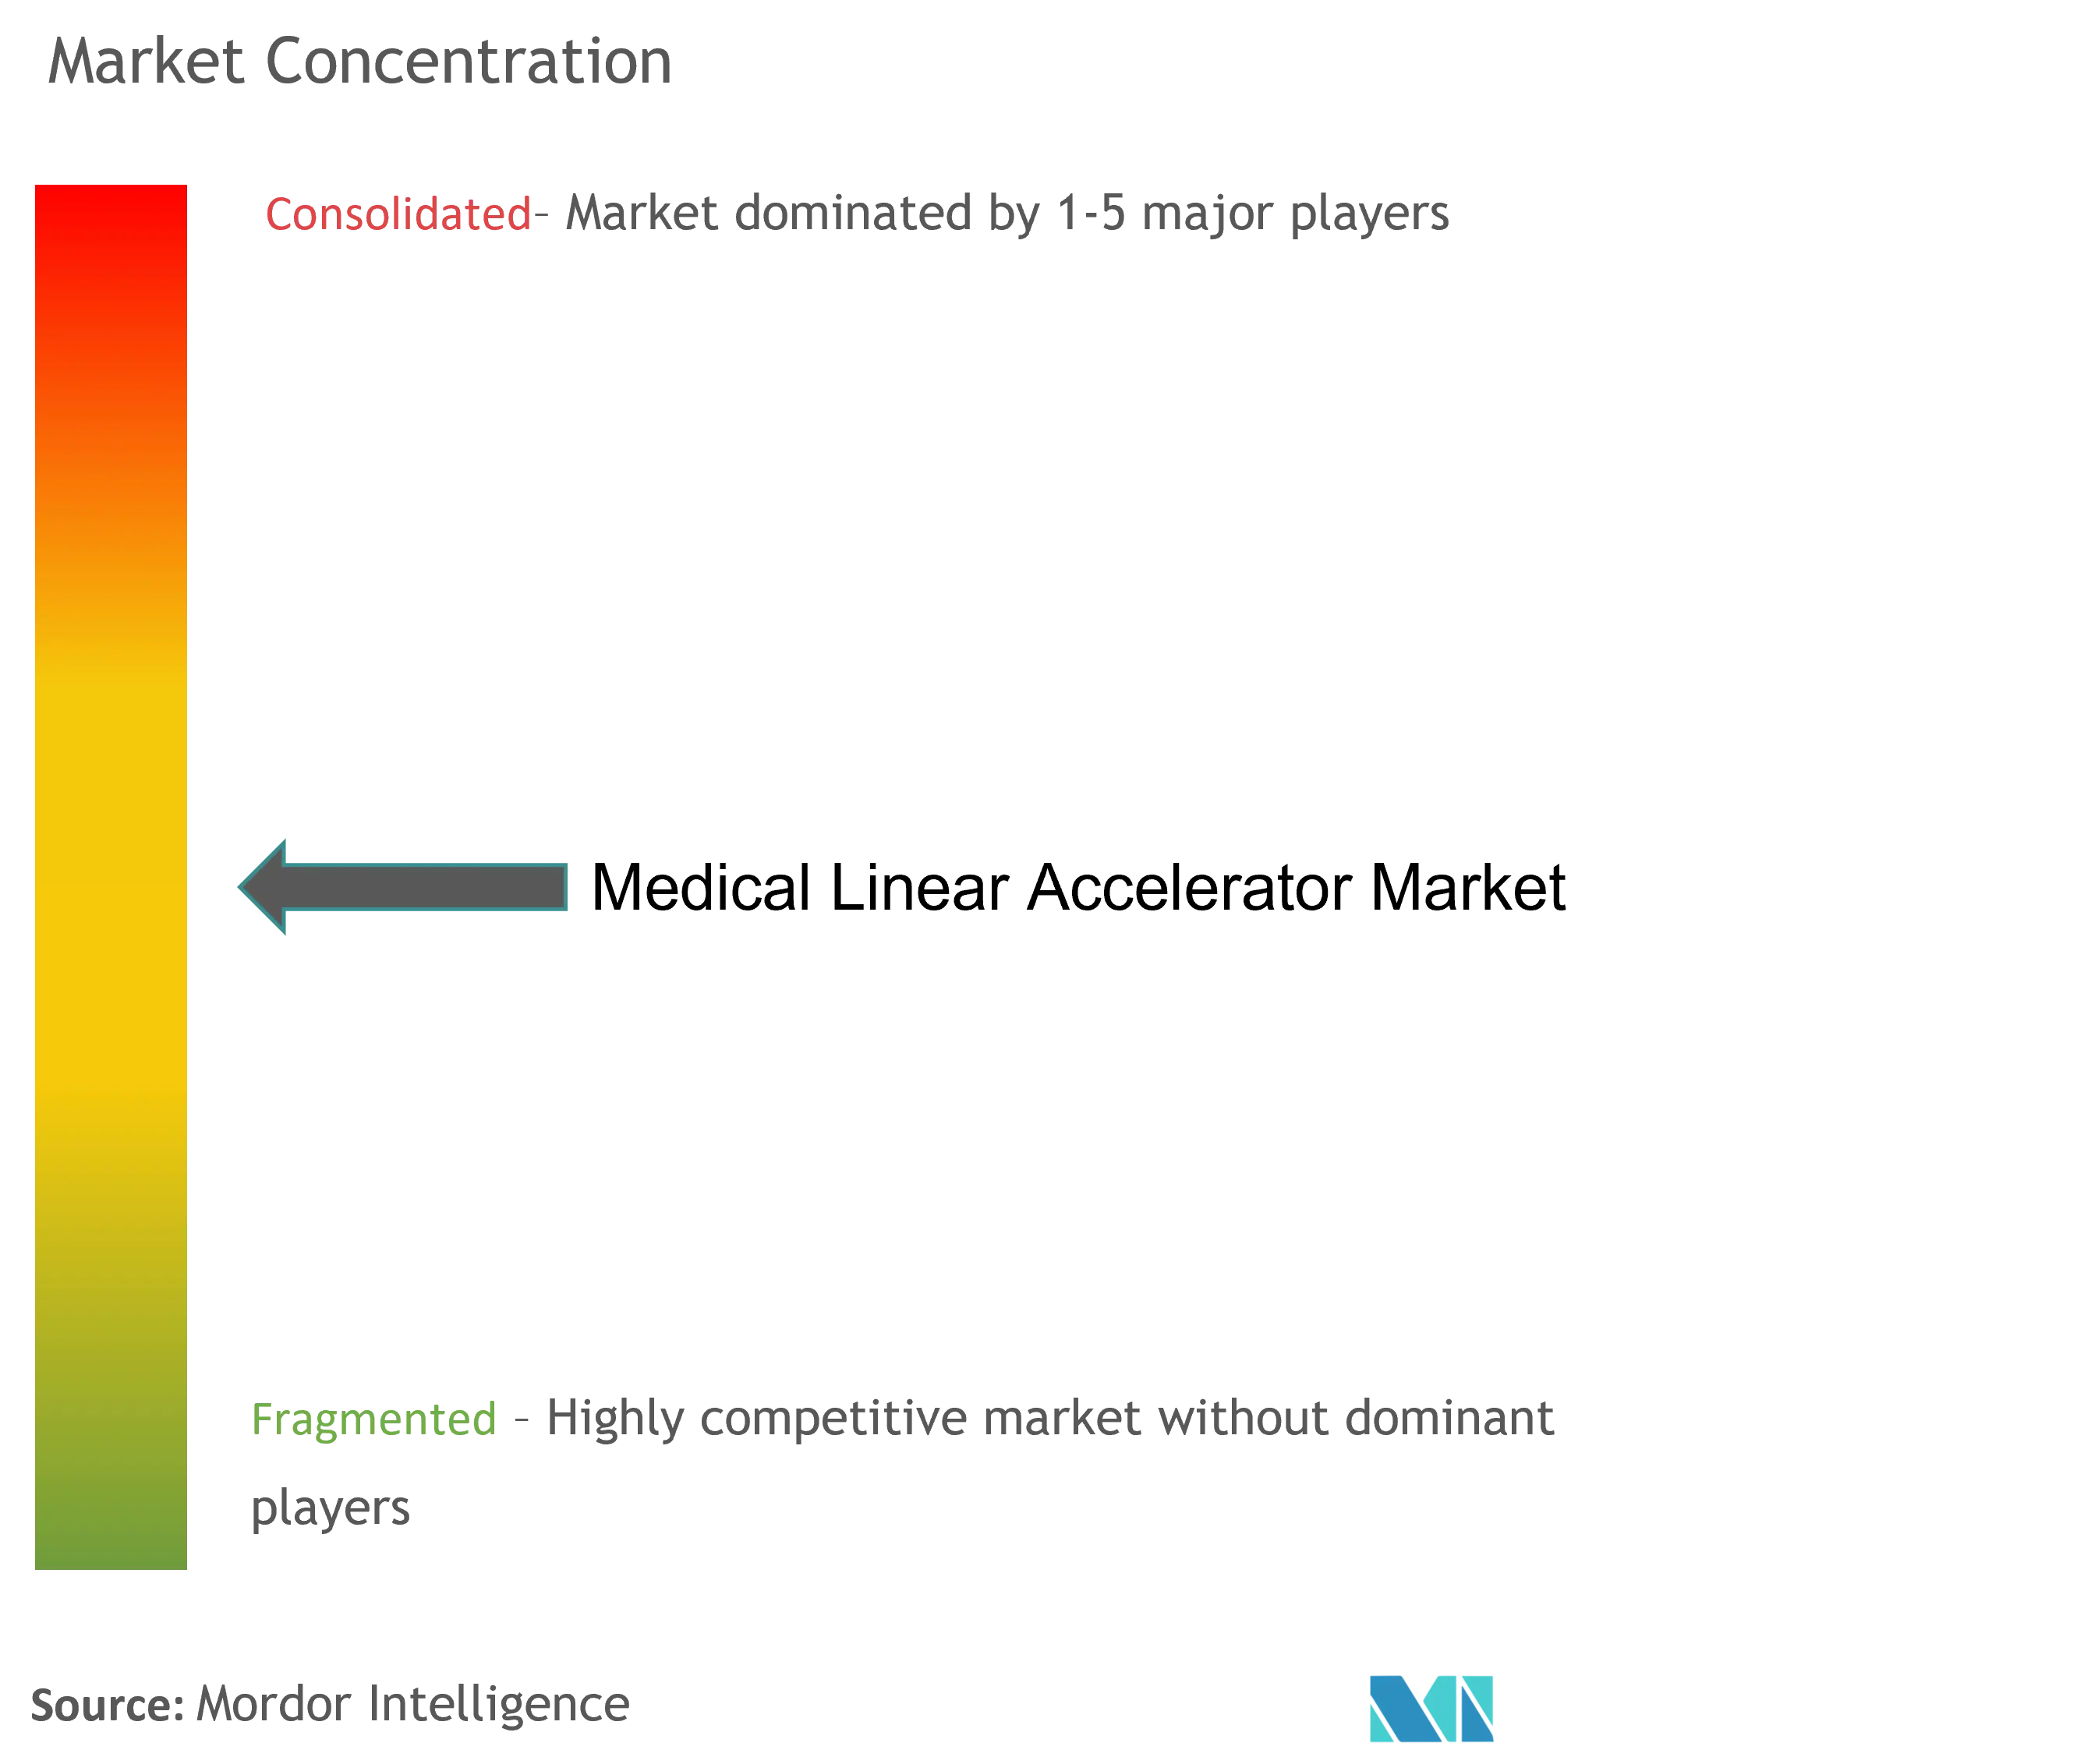
Les cinq premiers fournisseurs représentent la moitié des revenus mondiaux, donnant un profil de concentration modéré au sein du marché des accélérateurs linéaires médicaux. L'acquisition de Varian par Siemens Healthineers en 2024 a créé un portefeuille allant des LINAC conventionnels à la protonthérapie, débloquant 300 millions EUR de synergies annuelles et renforçant les offres de services intégrés. Elekta répond par des innovations en matière de CT-LINAC adaptatif alimenté par l'IA et d'importants appels d'offres sur les marchés émergents, tandis qu'Accuray exploite une stratégie ciblée autour des plateformes de radiochirurgie stéréotaxique de précision.
RefleXion introduit la radiothérapie guidée par la biologie, obtenant l'autorisation de la FDA et levant 105 millions USD pour augmenter la production. Le mode SCINTIX de la start-up remet en question les paradigmes hérités en liant la délivrance de dose à la biologie tumorale plutôt qu'à l'anatomie. La faillite de ViewRay illustre les obstacles liés à l'intensité du capital ; cependant, sa propriété intellectuelle pourrait catalyser une consolidation à mesure que les acteurs plus importants recherchent des compétences en IRM. La résilience de la chaîne d'approvisionnement, notamment pour les klystrons et les roulements de haute précision, influence de plus en plus la sélection des fournisseurs, avec la double source d'approvisionnement et la maintenance prédictive qui émergent comme des facteurs de différenciation.
Les critères d'achat des clients se concentrent autour de l'adaptabilité, de l'automatisation par l'IA et de la disponibilité des services. Les fournisseurs regroupent les licences logicielles et la formation pour compenser les lacunes en matière de main-d'œuvre, tandis que les services d'équipements gérés convertissent les dépenses en capital en dépenses opérationnelles. Dans les marchés en développement, les unités compactes associées à des solutions de bunker clés en main séduisent les réseaux hospitaliers qui s'étendent au-delà des villes de premier rang. Dans l'ensemble, la concurrence se concentre sur la fourniture d'efficacité clinique, d'efficience opérationnelle et de flexibilité économique au sein du marché des accélérateurs linéaires médicaux.
Leaders du secteur des accélérateurs linéaires médicaux
-
Accuray Inc.
-
Shinva Medical Instruments Co. Ltd.
-
Elekta
-
ViewRay, Inc.
-
Panacea Medical Technologies Pvt. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des accélérateurs linéaires médicaux Entreprises couvertes dans ce rapport
- Varian Medical Systems
- Elekta
- Accuray
- ViewRay Inc.
- United Imaging Healthcare Co. Ltd.
- Shinva Medical Instrument
- RefleXion Medical Inc.
- Xstrahl Ltd.
- Hitachi
- GE HealthCare Technologies Inc.
- Sumitomo Heavy Industries Ltd.
- Mevion Medical Systems Inc.
- Advanced Oncotherapy plc
- Panacea Medical Technologies
- Neusoft Medical Systems Co. Ltd.
- TAE Life Sciences LLC
Opportunités de marché et perspectives d'avenir
Un large espace blanc à court terme se situe dans l'élargissement de l'accès à la radiothérapie et la modernisation des flottes installées dans des contextes à capital limité, où l'écart entre la charge de morbidité et la capacité de traitement reste visible. Le contexte de R&D met en évidence la rareté des équipements dans certaines régions d'Afrique par rapport aux États-Unis, tandis que les programmes de remplacement gouvernementaux sur des marchés tels que le Royaume-Uni et l'Australie formalisent la traction en matière d'approvisionnement et créent des ouvertures pour les fournisseurs capables d'offrir un débit prévisible, une formation et une résilience de service en complément du matériel.
Les opportunités portées par la technologie se concentrent autour de systèmes qui réduisent les exigences d'infrastructure et l'intensité en personnel tout en maintenant une délivrance de haute précision. L'activité de nouveaux produits en 2026 souligne cette orientation : United Imaging a présenté un uRT-linac 506c marqué CE, doté d'un scanner CT de qualité diagnostique intégré sur une plateforme unique lors de l'ESTRO 2026, favorisant un guidage par imagerie et des flux adaptatifs simplifiés, et Mevion a introduit le système de protonthérapie S250-FIT conçu pour les casemates LINAC standard après une installation en avril 2026 à Stanford Medicine, renforçant la demande pour des solutions adaptées aux installations existantes. Parallèlement, les fournisseurs alignent leurs feuilles de route avec les tests de réception et les efforts de normalisation, comme le reflètent les directives de l'AAPM sur les tests de réception des LINAC conventionnels, soutenant les institutions qui visent à réduire les cycles de mise en service et la charge de mesure manuelle grâce à l'automatisation.
Développements industriels récents dans Marché des accélérateurs linéaires médicaux
- Mai 2026 : Une deuxième ordonnance omnibus dans le cadre de la liquidation de ViewRay fait avancer le démantèlement d'un ancien acteur de la radiothérapie guidée par IRM, façonnant la cession d'actifs et les obligations de service pour les systèmes installés et orientant les transitions concurrentielles.
- Mars 2026 : Un accord d'approvisionnement à Bangkok impliquant Shinva Medical Instruments Co. Ltd. fait progresser son expansion en Asie du Sud-Est, un hôpital ayant signé pour acquérir trois modèles d'accélérateurs Shinva, signalant un site de référence hors de Chine pour les appels d'offres concurrentiels.
- Décembre 2025 : La certification CE MDR a été obtenue pour les accélérateurs linéaires médicaux XHA600E et XHA1400, permettant des offres destinées à l'Europe et accroissant la pression concurrentielle sur les fournisseurs établis.
Marché des accélérateurs linéaires médicaux Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par les accélérateurs linéaires médicaux utilisés pour administrer la radiothérapie externe dans les hôpitaux et les centres de traitement du cancer, y compris les principales configurations de systèmes vendues pour un usage clinique courant dans toutes les régions.
Exclusions du périmètre : les systèmes de curiethérapie, les équipements de protonthérapie et les dispositifs de radiothérapie dédiés uniquement à l'imagerie sont exclus de ce dimensionnement, sauf s'ils sont vendus dans le cadre d'une plateforme de traitement pilotée par un accélérateur linéaire.
Aperçu de la segmentation
-
Par technologie (valeur, millions USD)
- Radiothérapie à modulation d'intensité (IMRT)
- Arcthérapie volumétrique modulée (VMAT)
- Radiothérapie guidée par l'image (IGRT)
- Radiochirurgie stéréotaxique/radiothérapie stéréotaxique corporelle
- Autres
-
Par application (valeur, millions USD)
- Cancer du sein
- Cancer du poumon
- Cancer de la prostate
- Cancer colorectal
- Cancer de la tête et du cou
- Autres cancers
-
Par type d'énergie (valeur, millions USD)
- Basse énergie (<6 MeV)
- Haute énergie (6–15 MeV)
- Très haute énergie (>15 MeV)
-
Par modalité (valeur, millions USD)
- LINAC à base de photons
- LINAC à base d'électrons
- LINAC guidé par IRM
- Systèmes de radiothérapie adaptative
- LINAC prêt pour la FLASH
-
Par géographie (valeur, millions USD)
-
Amérique du Nord
- États-Unis
- Canada
-
Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
-
Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
-
Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
-
Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
-
Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la cartographie du bassin de demande en équipements de radiothérapie et la dynamique de la base installée, étant donné que les cycles de remplacement stimulent souvent les achats autant que les nouvelles additions de capacité. Nous nous appuyons sur des sources publiques telles que les statistiques sur le cancer de l'Organisation mondiale de la santé, les données sur les ressources en radiothérapie de la base de données DIRAC de l'Agence internationale de l'énergie atomique, la série de statistiques de santé de l'OCDE, ainsi que les publications des programmes des Centres pour le contrôle et la prévention des maladies et de l'Institut national du cancer pour établir le contexte de référence en matière d'incidence et d'accès aux traitements.
Du côté de l'offre, nous examinons les rapports annuels, les présentations aux investisseurs, les manuels de produits, les bases de données réglementaires et d'autorisation telles que la FDA et les organismes de réglementation nationaux similaires, ainsi que les revues cliniques à comité de lecture qui indiquent l'adoption de techniques telles que la radiothérapie à modulation d'intensité, l'arcthérapie volumétrique modulée, la radiothérapie guidée par l'image, la radiochirurgie stéréotaxique et la radiothérapie stéréotaxique extracranienne. Pour les recoupements, nous référençons également des abonnements payants pour les données financières et le renseignement sur les entreprises, des bases de données de brevets et une base de données d'importations-exportations au niveau des expéditions sur les marchés où la visibilité des échanges d'équipements est significative. Cette liste est illustrative, et nous avons examiné de nombreuses sources publiques et propriétaires supplémentaires pour combler les lacunes, valider les hypothèses et clarifier les points de données peu clairs.
Entretiens primaires et enquêtes
Les travaux primaires sont utilisés pour confirmer la manière dont les décisions d'approvisionnement sont prises, comment les budgets de remplacement sont approuvés et comment les mises à niveau technologiques sont tarifées dans les appels d'offres réels. Nous nous entretenons avec un ensemble d'experts côté fabricants d'équipements d'origine et côté distribution, des responsables des achats hospitaliers et de la direction en oncologie radiologique, ainsi que des parties prenantes des services et de la maintenance en Asie-Pacifique, en Europe, Moyen-Orient et Afrique, et dans les Amériques, afin que nos hypothèses sur l'évolution du prix de vente moyen, les délais de déploiement et les schémas d'utilisation soient bien fondées.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux : 15 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 42 % | Europe, Moyen-Orient et Afrique : 36 % |
| Acteurs de plus petite taille : 20 % | Responsables : 43 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Notre modèle est principalement construit selon une approche descendante dans laquelle l'incidence du cancer, l'éligibilité à la radiothérapie, la composition des cycles de traitement et les objectifs de densité des accélérateurs linéaires sont utilisés pour reconstituer la demande en équipements par région, puis convertis en valeur à l'aide des fourchettes de prix observées. Pour maintenir des totaux réalistes, nous corroborons les résultats par des vérifications ascendantes sélectives telles que le prix de vente moyen échantillonné par configuration, les vérifications des canaux sur les volumes d'appels d'offres et un récapitulatif de vraisemblance utilisant la base installée et le calendrier de remplacement.
Les données qui influencent matériellement l'estimation comprennent la base installée et le profil d'âge des accélérateurs linéaires, la durée du cycle de remplacement, la part des techniques avancées adoptées (par exemple la radiothérapie à modulation d'intensité et l'arcthérapie volumétrique modulée), les délais typiques de construction des salles de traitement, les taux d'attachement des services et des logiciels, ainsi que les signaux régionaux de remboursement et de budget qui influencent le rythme des achats. Les prévisions sont réalisées à l'aide d'une analyse de scénarios étayée par des avis d'experts, avec des cas de base, de remplacement accéléré et de dépenses d'investissement plus lentes soumis à des tests de résistance avant de sélectionner la courbe finale. Lorsque les données sont insuffisantes dans les pays de plus petite taille, les lacunes sont comblées en utilisant des taux de pénétration de référence liés à des indicateurs comparables de capacité du système de santé, puis revérifiés avec les retours d'entretiens avant d'être intégrés dans les prévisions.
Validation des données et cycle de mise à jour
La validation est effectuée par le biais de multiples vérifications afin que le chiffre final ne dépende pas d'une seule hypothèse. Les analystes comparent les résultats avec des signaux indépendants tels que le nombre de centres de radiothérapie, les programmes de remplacement connus et l'activité d'expédition et d'appels d'offres cohérente avec la direction, puis examinent les écarts lorsqu'une région semble hors norme.
Avant la validation finale, le fichier fait l'objet d'une révision interne par les pairs, avec des déclencheurs de recontact lorsque les prix, le calendrier de remplacement ou les parts d'adoption dépassent une fourchette raisonnable. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements de politique, des lancements majeurs de produits ou des contraintes d'approvisionnement susceptibles de modifier les calendriers de livraison. Juste avant la livraison, une nouvelle analyse par un analyste est effectuée afin que les clients reçoivent la vue mise à jour la plus récente disponible à ce moment-là.
Estimation du marché des accélérateurs linéaires médicaux par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les accélérateurs linéaires médicaux peuvent varier même lorsque le sujet semble identique, car le périmètre de produits inclus et l'année choisie comme base peuvent rapidement modifier les calculs. Les différences proviennent également de la manière dont les services, les logiciels et les mises à niveau sont traités, ainsi que de la façon dont la conversion des devises et l'inflation sont appliquées d'une région à l'autre.
En suivant le calendrier de remplacement de la base installée et les fourchettes de prix de vente moyen par configuration, puis en actualisant les hypothèses par des revérifications lors d'entretiens, Mordor Intelligence maintient la valeur ancrée dans les réalités du déploiement clinique plutôt que de mélanger les catégories d'équipements de radiothérapie adjacentes. Certaines publications semblent utiliser des années de base plus anciennes, ou elles élargissent le périmètre pour inclure davantage de composants de délivrance et de planification du traitement, ce qui peut augmenter les totaux même si la demande en unités est similaire.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,55 milliards USD (2026) | |
| Éditeur sectoriel A | 4,10 milliards USD (2024) | Utilise une année de base antérieure, et son périmètre déclaré semble intégrer un ensemble plus large de composants et de catégories technologiques, ce qui peut modifier la valeur même lorsque la demande en systèmes d'accélérateurs linéaires de base est stable. |
| Éditeur sectoriel B | 3,90 milliards USD (2024) | Affiche une valeur de base inférieure et une présentation incohérente de la base par rapport aux prévisions, ce qui suggère une gestion différente des limites entre les revenus des systèmes et les services, ainsi qu'une construction année par année moins transparente. |
Le tableau met en évidence que le choix de l'année de base et ce qui est comptabilisé autour du système d'accélérateur linéaire, tel que le contenu logiciel, de service et de mise à niveau, expliquent la majeure partie de l'écart. Avec une année de base clairement définie et un ensemble reproductible d'indicateurs de demande, nous pouvons réconcilier ces différences et maintenir le chiffre final traçable par rapport aux comportements pratiques d'achat et de remplacement.
Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des accélérateurs linéaires médicaux ?
La taille du marché des accélérateurs linéaires médicaux est de 4,55 milliards USD en 2026.
À quelle vitesse le marché devrait-il croître jusqu'en 2031 ?
Les revenus devraient augmenter à un CAGR de 8,03 %, atteignant 6,69 milliards USD d'ici 2031.
Quel segment technologique connaît la croissance la plus rapide ?
L'arcthérapie volumétrique modulée devrait se développer à un CAGR de 8,10 % jusqu'en 2031.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
La hausse de l'incidence du cancer, les investissements gouvernementaux dans l'infrastructure de traitement et les programmes d'achats groupés alimentent un CAGR de 9,08 % dans les installations en Asie-Pacifique.
Quels goulots d'étranglement pourraient limiter l'adoption de nouveaux LINAC ?
Les coûts en capital élevés, les contraintes de la chaîne d'approvisionnement en klystrons et les pénuries de professionnels formés en radio-oncologie peuvent ralentir le déploiement malgré une forte demande.
Comment les fournisseurs font-ils face aux pénuries de main-d'œuvre ?
Les fournisseurs intègrent une planification adaptative pilotée par l'IA et des offres de services qui automatisent les tâches routinières, réduisent le temps de planification et fournissent un support à distance pour compenser les lacunes en matière de personnel.