
Tamanho e Participação do Mercado de Aceleradores Lineares Médicos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
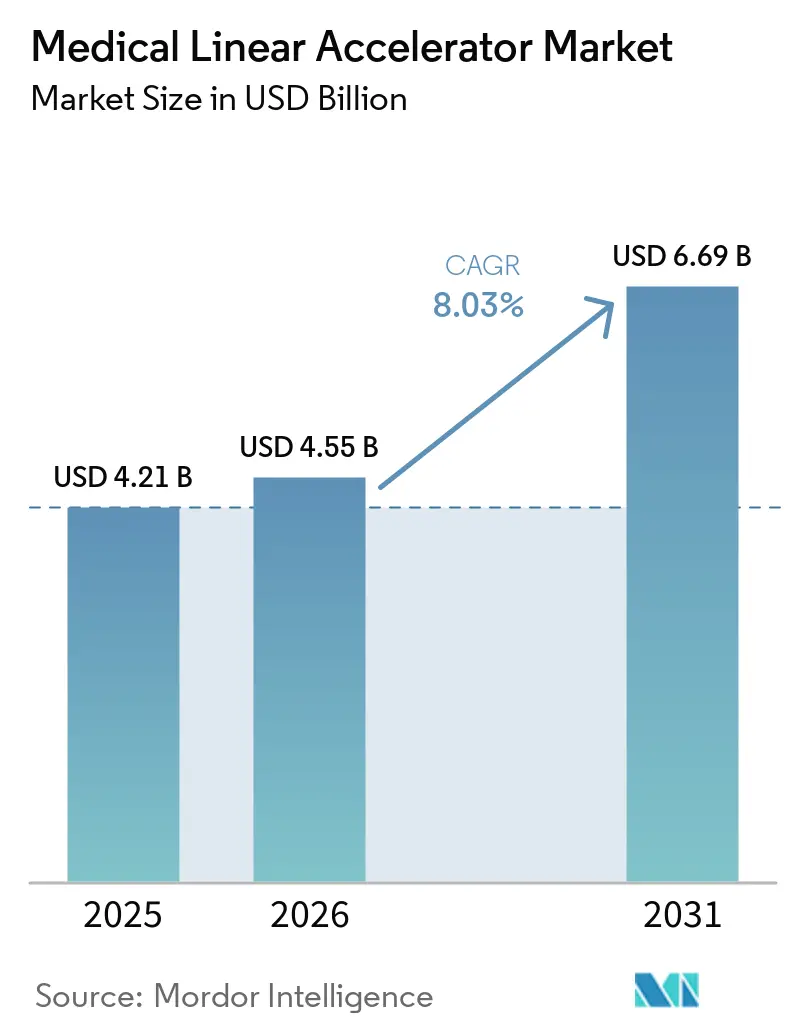
| Tamanho do Mercado (2026) | 4.55 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.69 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.03 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Aceleradores Lineares Médicos por Mordor Intelligence
O tamanho do mercado de aceleradores lineares médicos foi avaliado em USD 4,21 bilhões em 2025 e estima-se que cresça de USD 4,55 bilhões em 2026 para atingir USD 6,69 bilhões até 2031, a um CAGR de 8,03% durante o período de previsão (2026-2031). A adoção acelerada de FLASH-RT, sistemas adaptativos baseados em inteligência artificial e plataformas guiadas por ressonância magnética está redefinindo a precisão do tratamento, encurtando os percursos de cuidado e ampliando o conjunto de pacientes endereçável. O aumento global da incidência de câncer, os programas estruturados de substituição de equipamentos por parte dos governos e a comercialização de LINACs de próxima geração continuam a atrair capital para o mercado de aceleradores lineares médicos, enquanto novos entrantes disruptivos, como fornecedores de radioterapia guiada por biologia, criam tensão competitiva. Ao mesmo tempo, restrições no fornecimento de componentes e escassez de mão de obra moderam as taxas de instalação no curto prazo, levando os fornecedores a automatizar fluxos de trabalho e integrar resiliência nos serviços. As oportunidades de crescimento surgem de forma mais visível na Ásia-Pacífico, onde as instalações em novos locais superam os ciclos de substituição em mercados maduros, e em redes de cuidado descentralizadas, onde LINACs compactos levam terapias de alto nível a ambientes comunitários.
Principais Conclusões do Relatório
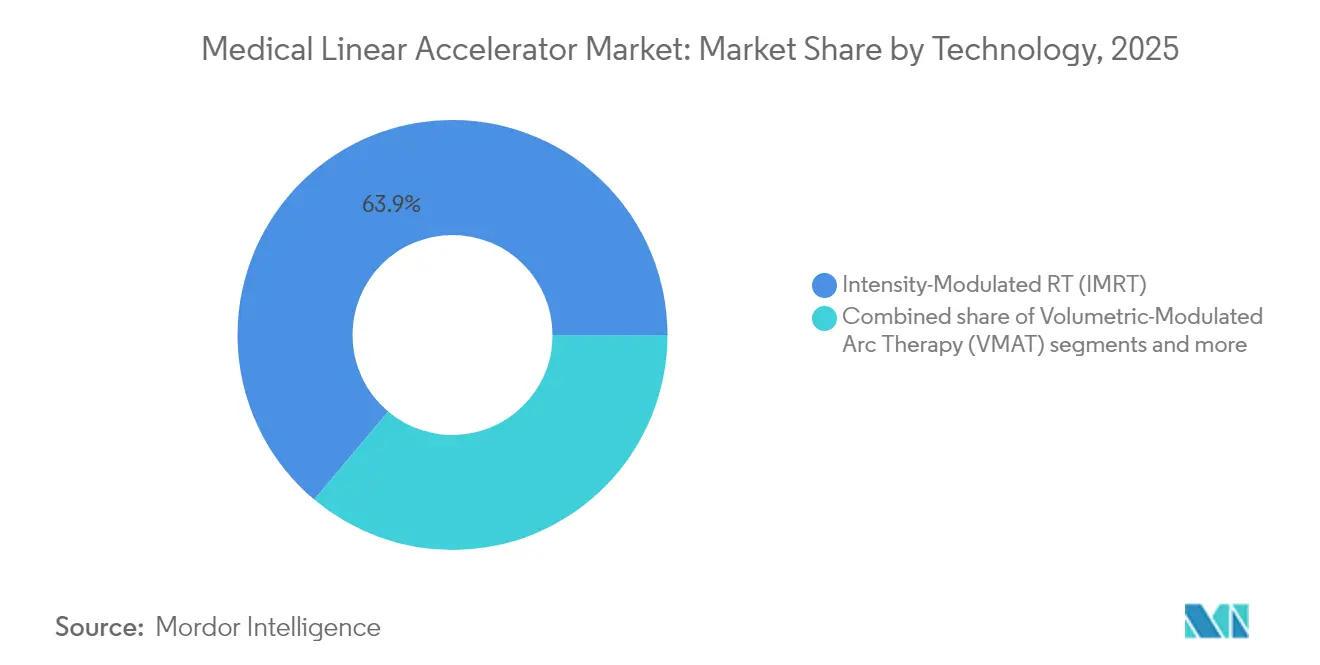
- Por tecnologia, a Radioterapia com Intensidade Modulada deteve 63,9% da participação do mercado de aceleradores lineares médicos em 2025, enquanto a Terapia de Arco com Modulação Volumétrica avança a um CAGR de 8,10% até 2031.
- Por aplicação, o câncer de mama capturou 82,19% da participação do tamanho do mercado de aceleradores lineares médicos em 2025, enquanto o câncer de pulmão deve expandir a um CAGR de 8,69% entre 2025 e 2031.
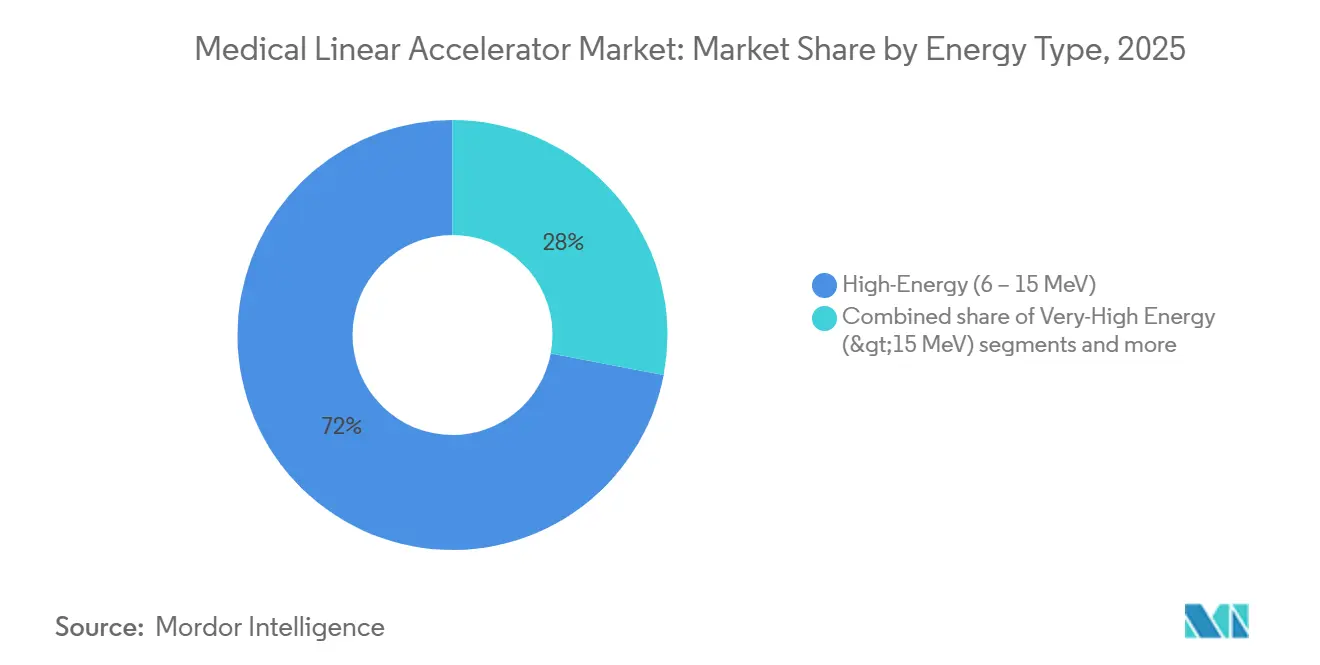
- Por tipo de energia, os sistemas de Alta Energia (6-15 MeV) comandaram 72,02% da participação do tamanho do mercado de aceleradores lineares médicos em 2025; as plataformas de Energia Muito Alta estão definidas para crescer a um CAGR de 8,88% até 2031.
- Por modalidade, os LINACs baseados em Fótons representaram 70,75% da participação do mercado de aceleradores lineares médicos em 2025, enquanto os sistemas guiados por ressonância magnética avançam a um CAGR de 8,84% até 2031.
- A América do Norte liderou com 39,88% de contribuição de receita em 2025; a Ásia-Pacífico registra o CAGR regional mais rápido, de 9,08%, até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento global da incidência de câncer | +1.8% | Global, com maior impacto na Ásia-Pacífico e mercados emergentes | Longo prazo (≥ 4 anos) |
| Adoção rápida de radioterapia adaptativa habilitada por inteligência artificial | +1.2% | América do Norte e União Europeia, expandindo-se para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Financiamento governamental e ciclos de substituição de equipamentos | +1.5% | Global, com impacto concentrado no Reino Unido, Austrália e Canadá | Curto prazo (≤ 2 anos) |
| Expansão da capacidade de radioterapia em economias emergentes | +1.0% | Núcleo da Ásia-Pacífico, com transbordamento para o Oriente Médio e África e América Latina | Longo prazo (≥ 4 anos) |
| Comercialização de plataformas LINAC prontas para FLASH-RT | +0.9% | América do Norte e União Europeia, centros de adoção precoce | Médio prazo (2-4 anos) |
| Crescimento de LINACs compactos para cuidado oncológico descentralizado | +0.7% | Global, com ênfase em regiões rurais e carentes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento Global da Incidência de Câncer
Os casos globais de câncer estão previstos para aumentar 42% até 2040, com 70% ocorrendo em nações de baixa e média renda, onde o acesso à radioterapia permanece severamente restrito. A penetração atual está em aproximadamente 380 LINACs para 1,2 bilhão de africanos versus quase 4.000 unidades para 331 milhões de americanos, evidenciando a desigualdade que impulsiona a demanda sustentada no mercado de aceleradores lineares médicos. Agências internacionais agora enquadram os equipamentos de radioterapia como uma intervenção central, redirecionando as prioridades de investimento em economias emergentes da substituição para a instalação em novos locais. Essa pressão demográfica sustenta o perfil de expansão de longo prazo do mercado de aceleradores lineares médicos.
Adoção Rápida de Radioterapia Adaptativa Habilitada por Inteligência Artificial
A inteligência artificial agora automatiza o contorno, o planejamento e a adaptação na mesa de tratamento, reduzindo os tempos de planejamento em até 70% e ajudando a compensar as lacunas de mão de obra. Sistemas como o LINAC-CT adaptativo da Elekta ajustam os parâmetros do feixe em tempo real às mudanças anatômicas, aumentando a conformidade da dose e poupando tecido saudável. Esses ganhos de desempenho impulsionam atualizações com preços premium e reforçam a proposta de valor das plataformas de próxima geração no mercado de aceleradores lineares médicos.
Financiamento Governamental e Ciclos de Substituição de Equipamentos
Programas de financiamento direcionados aceleram a modernização. O Fundo de Modernização da Radioterapia do Reino Unido, no valor de GBP 130 milhões, substituiu mais de 100 sistemas obsoletos e economizou GBP 17,1 milhões por meio de compras em volume. O programa da Austrália reembolsa até USD 3 milhões por LINAC ao longo de 8 a 10 anos, garantindo uma demanda de mercado previsível. Essas políticas estabilizam os ciclos de pedidos e estimulam a adoção precoce de capacidades como orientação por ressonância magnética e prontidão para FLASH.
Expansão da Capacidade de Radioterapia em Economias Emergentes
O plano de isótopos médicos da China para 2021-2035 visa dobrar a escala doméstica, canalizando orçamento para a aquisição de LINACs e produção de isótopos. Taiwan agora abriga oito centros de terapia de prótons para 23 milhões de habitantes, ilustrando a adoção de tecnologia avançada, mas destacando as pressões residuais de listas de espera. Déficits semelhantes na Índia e na África Subsaariana impulsionam perspectivas de crescimento plurianuais para o mercado de aceleradores lineares médicos
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de capital e manutenção | -1.4% | Global, com maior impacto em mercados emergentes e instalações de menor porte | Longo prazo (≥ 4 anos) |
| Escassez de mão de obra treinada em oncologia radioterápica | -1.1% | Global, com escassez aguda na América do Norte e Europa | Médio prazo (2-4 anos) |
| Longos prazos de aprovação regulatória e de reembolso | -0.8% | América do Norte e União Europeia, com efeitos de transbordamento globais | Médio prazo (2-4 anos) |
| Interrupções na cadeia de suprimentos de componentes de radiofrequência para clístrons | -0.6% | Global, com impacto concentrado em sistemas de alta energia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital e Manutenção
Os preços de compra superam USD 4 milhões e o serviço anual pode ultrapassar 10% do desembolso de capital, atingindo o pico próximo ao sétimo ano. Essa economia limita o apetite por substituição antecipada e complica a adoção em ambientes com poucos recursos, restringindo o mercado de aceleradores lineares médicos apesar da necessidade clínica demonstrável.
Escassez de Mão de Obra Treinada em Oncologia Radioterápica
As taxas de vagas entre os terapeutas de radiação subiram para 10,7% em 2022 e estão projetadas para piorar, enquanto a escassez de dosimetristas pode chegar a 50 por ano até 2035. A escassez de competências cria gargalos mesmo onde o equipamento de capital está disponível, limitando a expansão da capacidade no mercado de aceleradores lineares médicos
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
A Dominância da Radioterapia de Intensidade Modulada Enfrenta a Aceleração da Terapia de Arco Volumétrico ModuladoA Radioterapia com Intensidade Modulada liderou a participação do mercado de aceleradores lineares médicos com 63,9% em 2025. O segmento se beneficia de estruturas de reembolso consolidadas e de robustas evidências clínicas, garantindo uso rotineiro em protocolos de mama, próstata e cabeça e pescoço. No entanto, a posição da IMRT é gradualmente erodida pela VMAT, cuja entrega de dose rotacional reduz o tempo de tratamento para 2 a 4 minutos, aliviando as pressões de fluxo. A VMAT registrou uma perspectiva de CAGR de 8,10% até 2031, superando o mercado geral de aceleradores lineares médicos.
Subtecnologias emergentes, incluindo a radioterapia guiada por imagem e a SRS/SBRT estereotáxica, crescem com base em regimes de hipofração que se alinham à conveniência do paciente e à otimização da força de trabalho. O rápido progresso na FLASH-RT e nos sistemas guiados por biologia representa a próxima curva, mas os obstáculos regulatórios e de evidências mantêm sua participação de receita agregada abaixo de 3% até 2025. Os portfólios dos fornecedores, portanto, equilibram volumes legados da IMRT enquanto investem em atualizações de software VMAT e fluxos de trabalho adaptativos.



Por Aplicação:
A Liderança do Câncer de Mama é Desafiada pela Inovação no Câncer de PulmãoA terapia do câncer de mama representou 82,19% da participação do mercado de aceleradores lineares médicos em 2025, impulsionada pela alta prevalência da doença e pelos cronogramas de fracionamento padronizados. As técnicas de retenção de respiração com inspiração profunda, agora integradas ao software LINAC, reforçam ainda mais a adoção. No entanto, as receitas do câncer de pulmão crescem mais rapidamente, a um CAGR de 8,69%, impulsionadas pela necessidade de escultura de dose ultraprecisa em torno de estruturas torácicas móveis.
A radioterapia guiada por biologia, aprovada para aplicações em pulmão e osso, sincroniza a entrega do feixe às emissões de PET do tumor, expandindo as indicações de reirradiação e de Estágio IV. Os fluxos de trabalho para próstata utilizam a orientação por ressonância magnética para poupar os órgãos circundantes, com o planejamento adaptativo reduzindo a toxicidade. Os tratamentos colorretais e de cabeça e pescoço continuam com adoção constante à medida que os modelos de hipofração ganham aceitação dos pagadores. Em todas as categorias, o alinhamento do reembolso valoriza cada vez mais as tecnologias que reduzem o total de frações, uma tendência que beneficia o mercado de aceleradores lineares médicos.
Por Tipo de Energia:
Sistemas de Alta Energia Enfrentam Disrupção de Energia Muito AltaAs configurações de Alta Energia (6-15 MeV) retêm 72,02% da participação do mercado de aceleradores lineares médicos, preferidas por sua versatilidade em tumores de localização profunda sem contaminação excessiva por nêutrons. No entanto, a pesquisa com Elétrons de Energia Muito Alta demonstra perfis de dose-profundidade superiores para FLASH, e os protótipos comerciais acima de 15 MeV projetam um CAGR de 8,88%.
Os fabricantes agora oferecem cabeçotes de múltiplas energias em gantries únicos, proporcionando às instituições um caminho à prova de futuro à medida que os protocolos de tratamento evoluem. As unidades de Baixa Energia (<6 MeV) persistem para lesões superficiais e ambientes intraoperatórios, embora sua participação de receita diminua gradualmente. No geral, a flexibilidade de energia torna-se um diferencial de venda, especialmente em sistemas de saúde com restrições de capital que buscam longos períodos de vida útil dos ativos no mercado de aceleradores lineares médicos.

Por Modalidade:
A Dominância dos Fótons Encontra a Inovação Guiada por Ressonância MagnéticaOs sistemas baseados em fótons comandaram 70,75% da receita de 2025, cobrindo o espectro mais amplo de locais de tratamento e suportando processos estabelecidos de garantia de qualidade. Os LINACs guiados por ressonância magnética, no entanto, entregaram um CAGR de 8,84%, ganhando impulso por meio de imagens em tempo real que eliminam as margens de configuração por tomografia computadorizada e permitem adaptação diária.
As máquinas de elétrons atendem a usos de nicho, como a terapia de pele total, enquanto as suítes de radioterapia adaptativa integram motores de inteligência artificial com tomografia computadorizada de feixe cônico para aproximar o desempenho da ressonância magnética a um custo menor. Os designs prontos para FLASH emergem à medida que os fornecedores adaptam conjuntos de canhões e linhas de feixe para atingir taxas de dose acima de 40 Gy/s. As instituições agora avaliam o custo incremental das bobinas e blindagem de ressonância magnética em relação às reduções de toxicidade, moldando os critérios de aquisição em todo o mercado de aceleradores lineares médicos.
Análise Geográfica
Mercado de Aceleradores Lineares Médicos na Europa, América do Norte e APAC
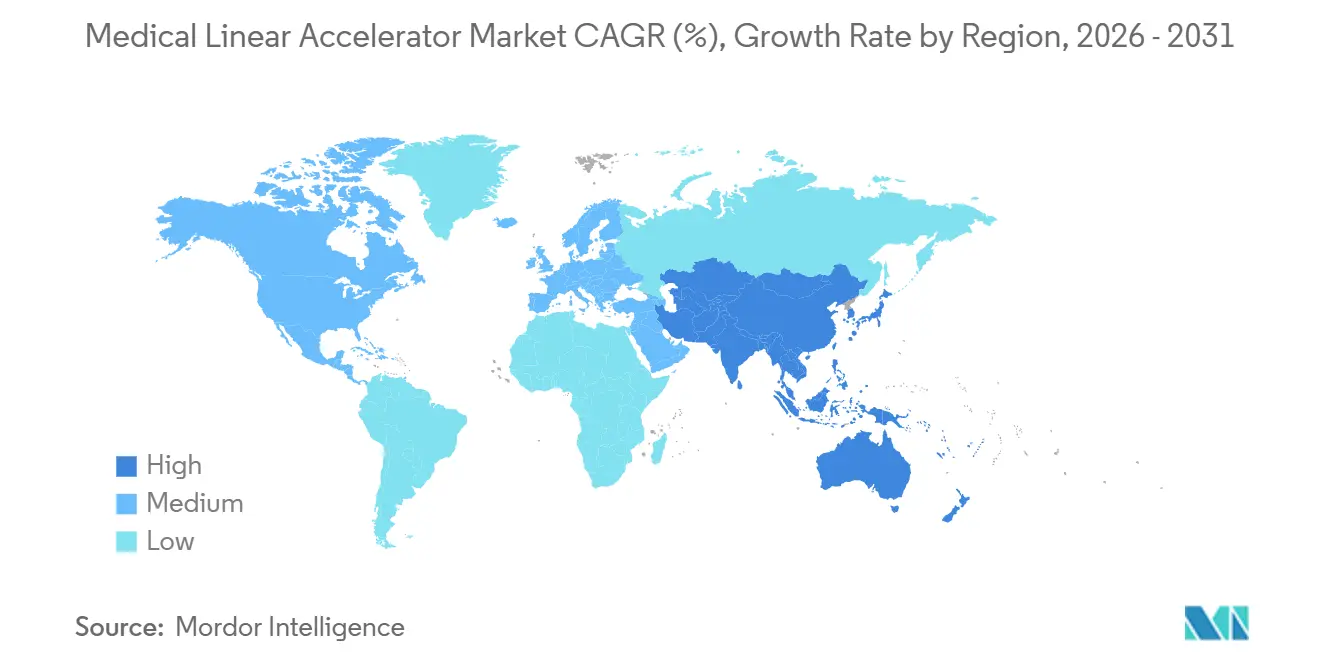
A América do Norte mantém 38,88% de participação de mercado em 2025, apoiada por uma robusta infraestrutura de saúde, estruturas de reembolso favoráveis e adoção antecipada de tecnologias inovadoras, incluindo sistemas adaptativos com inteligência artificial e radioterapia guiada por biologia. A região se beneficia de investimentos governamentais substanciais, exemplificados pelo programa de equipamentos de radioterapia de 70 milhões de libras esterlinas do Reino Unido e pelas iniciativas de substituição de equipamentos do Canadá, que modernizam as frotas de LINACs envelhecidas enquanto expandem a capacidade de tratamento. No entanto, a Ásia-Pacífico emerge como a região de crescimento mais rápido, com um CAGR de 9,08% até 2031, impulsionada pela expansão da infraestrutura de saúde, pelo aumento da incidência de câncer e por programas de adoção de tecnologia apoiados pelo governo.
Mercado de Aceleradores Lineares Médicos na EMEA, América do Sul e APAC
A Europa demonstra crescimento constante por meio de programas coordenados de modernização da saúde e iniciativas de harmonização regulatória que facilitam a adoção de tecnologias nos estados membros. A ênfase da região em sistemas guiados por ressonância magnética e radioterapia adaptativa reflete sua liderança na pesquisa e implementação clínica de oncologia de precisão. A América do Sul apresenta potencial emergente por meio de investimentos direcionados à infraestrutura de cuidados oncológicos, enquanto as regiões do Oriente Médio e da África experimentam crescimento impulsionado pelo desenvolvimento dos sistemas de saúde e por programas internacionais de transferência de tecnologia. A expansão da medicina nuclear na China, apoiada pelo plano de desenvolvimento 2021-2035 que visa dobrar a escala do setor, exemplifica o compromisso da Ásia-Pacífico com capacidades avançadas de tratamento do câncer. A conquista de Taiwan da maior densidade mundial de instalações de terapia de partículas demonstra a sofisticação tecnológica da região, embora desafios operacionais, incluindo listas de espera de pacientes, evidenciem a necessidade de expansão contínua da capacidade para atender à crescente demanda.
Panorama regulatório
Os aceleradores lineares médicos são regulamentados como dispositivos de radiação terapêutica de alto risco, com o acesso ao mercado geralmente condicionado pela classificação e pelas vias de pré-comercialização da FDA dos EUA e pelo Regulamento de Dispositivos Médicos da UE (MDR 2017/745). Nos Estados Unidos, os aceleradores lineares médicos se enquadram na classificação de dispositivos da FDA (21 CFR 892.5050, código de produto IWK) e normalmente são liberados via 510(k), o que reforça um ônus substancial de documentação e testes para novas plataformas e atualizações importantes de software.
Normas de consenso internacional e avaliações de conformidade específicas de cada jurisdição moldam os requisitos de projeto e verificação. A IEC 60601-2-1:2020 é uma norma particular amplamente utilizada para aceleradores de elétrons para radioterapia, enquanto o MDR da UE eleva o padrão de evidências clínicas, vigilância pós-comercialização e controles do ciclo de vida de software em comparação com a estrutura anterior da MDD. Aprovações recentes destacam o ritmo regulatório para sistemas de próxima geração: em janeiro de 2026, a Elekta anunciou a liberação FDA 510(k) para o Elekta Evo CT-Linac, e a Varian obteve a liberação FDA 510(k) para o Halcyon e o Ethos Radiotherapy System versão 5.0; em dezembro de 2025, a Shinva reportou a certificação MDR CE para seus sistemas XHA600E e XHA1400, sinalizando uma capacidade de conformidade cada vez maior entre os fabricantes sediados na China.
Análise da cadeia de valor
A cadeia de valor dos aceleradores lineares médicos começa com componentes e materiais upstream especializados, incluindo fontes de energia de RF (klystrons e magnetrons), estruturas aceleradoras e guias de onda, materiais de conformação de feixe de alto Z (por exemplo, lâminas de colimador de tungstênio) e subsistemas de precisão de movimento e imagem para fluxos de trabalho modernos de IGRT e adaptativos. Esses insumos são caracterizados por tolerâncias rígidas, rastreabilidade de nível regulatório e bases de fornecedores concentradas para determinados subsistemas, tornando a estratégia de aquisição e os ciclos de qualificação centrais para os prazos de entrega, particularmente para configurações de alta energia.
As atividades de midstream centram-se na engenharia de plataforma, integração de gantry e linha de feixe, desenvolvimento de software (planejamento, reconstrução de imagens, funções adaptativas) e extensos testes de garantia de qualidade e aceitação alinhados aos requisitos da IEC e regulatórios locais. Os fornecedores estão internalizando cada vez mais etapas críticas de fabricação para controlar prazos de entrega e qualidade, como exemplificado pela Siemens Healthineers ao implementar uma linha de produção totalmente automatizada e digitalizada para lâminas de colimador de tungstênio em sua unidade de Kemnath em fevereiro de 2025. No downstream, a cadeia é dominada por vendas diretas a hospitais e centros de tratamento de câncer, serviços de preparação de bunkers e instalação, suporte de comissionamento e contratos de serviço e software de longo prazo; a logística de peças de reposição e a cobertura de assistência técnica em campo influenciam diretamente o tempo de atividade, enquanto a produção e montagem localizadas ganharam destaque na China, com fornecedores nacionais como United Imaging e Shinva expandindo sua presença junto a fornecedores globais já estabelecidos.
Cenário Competitivo
Concentração do Mercado
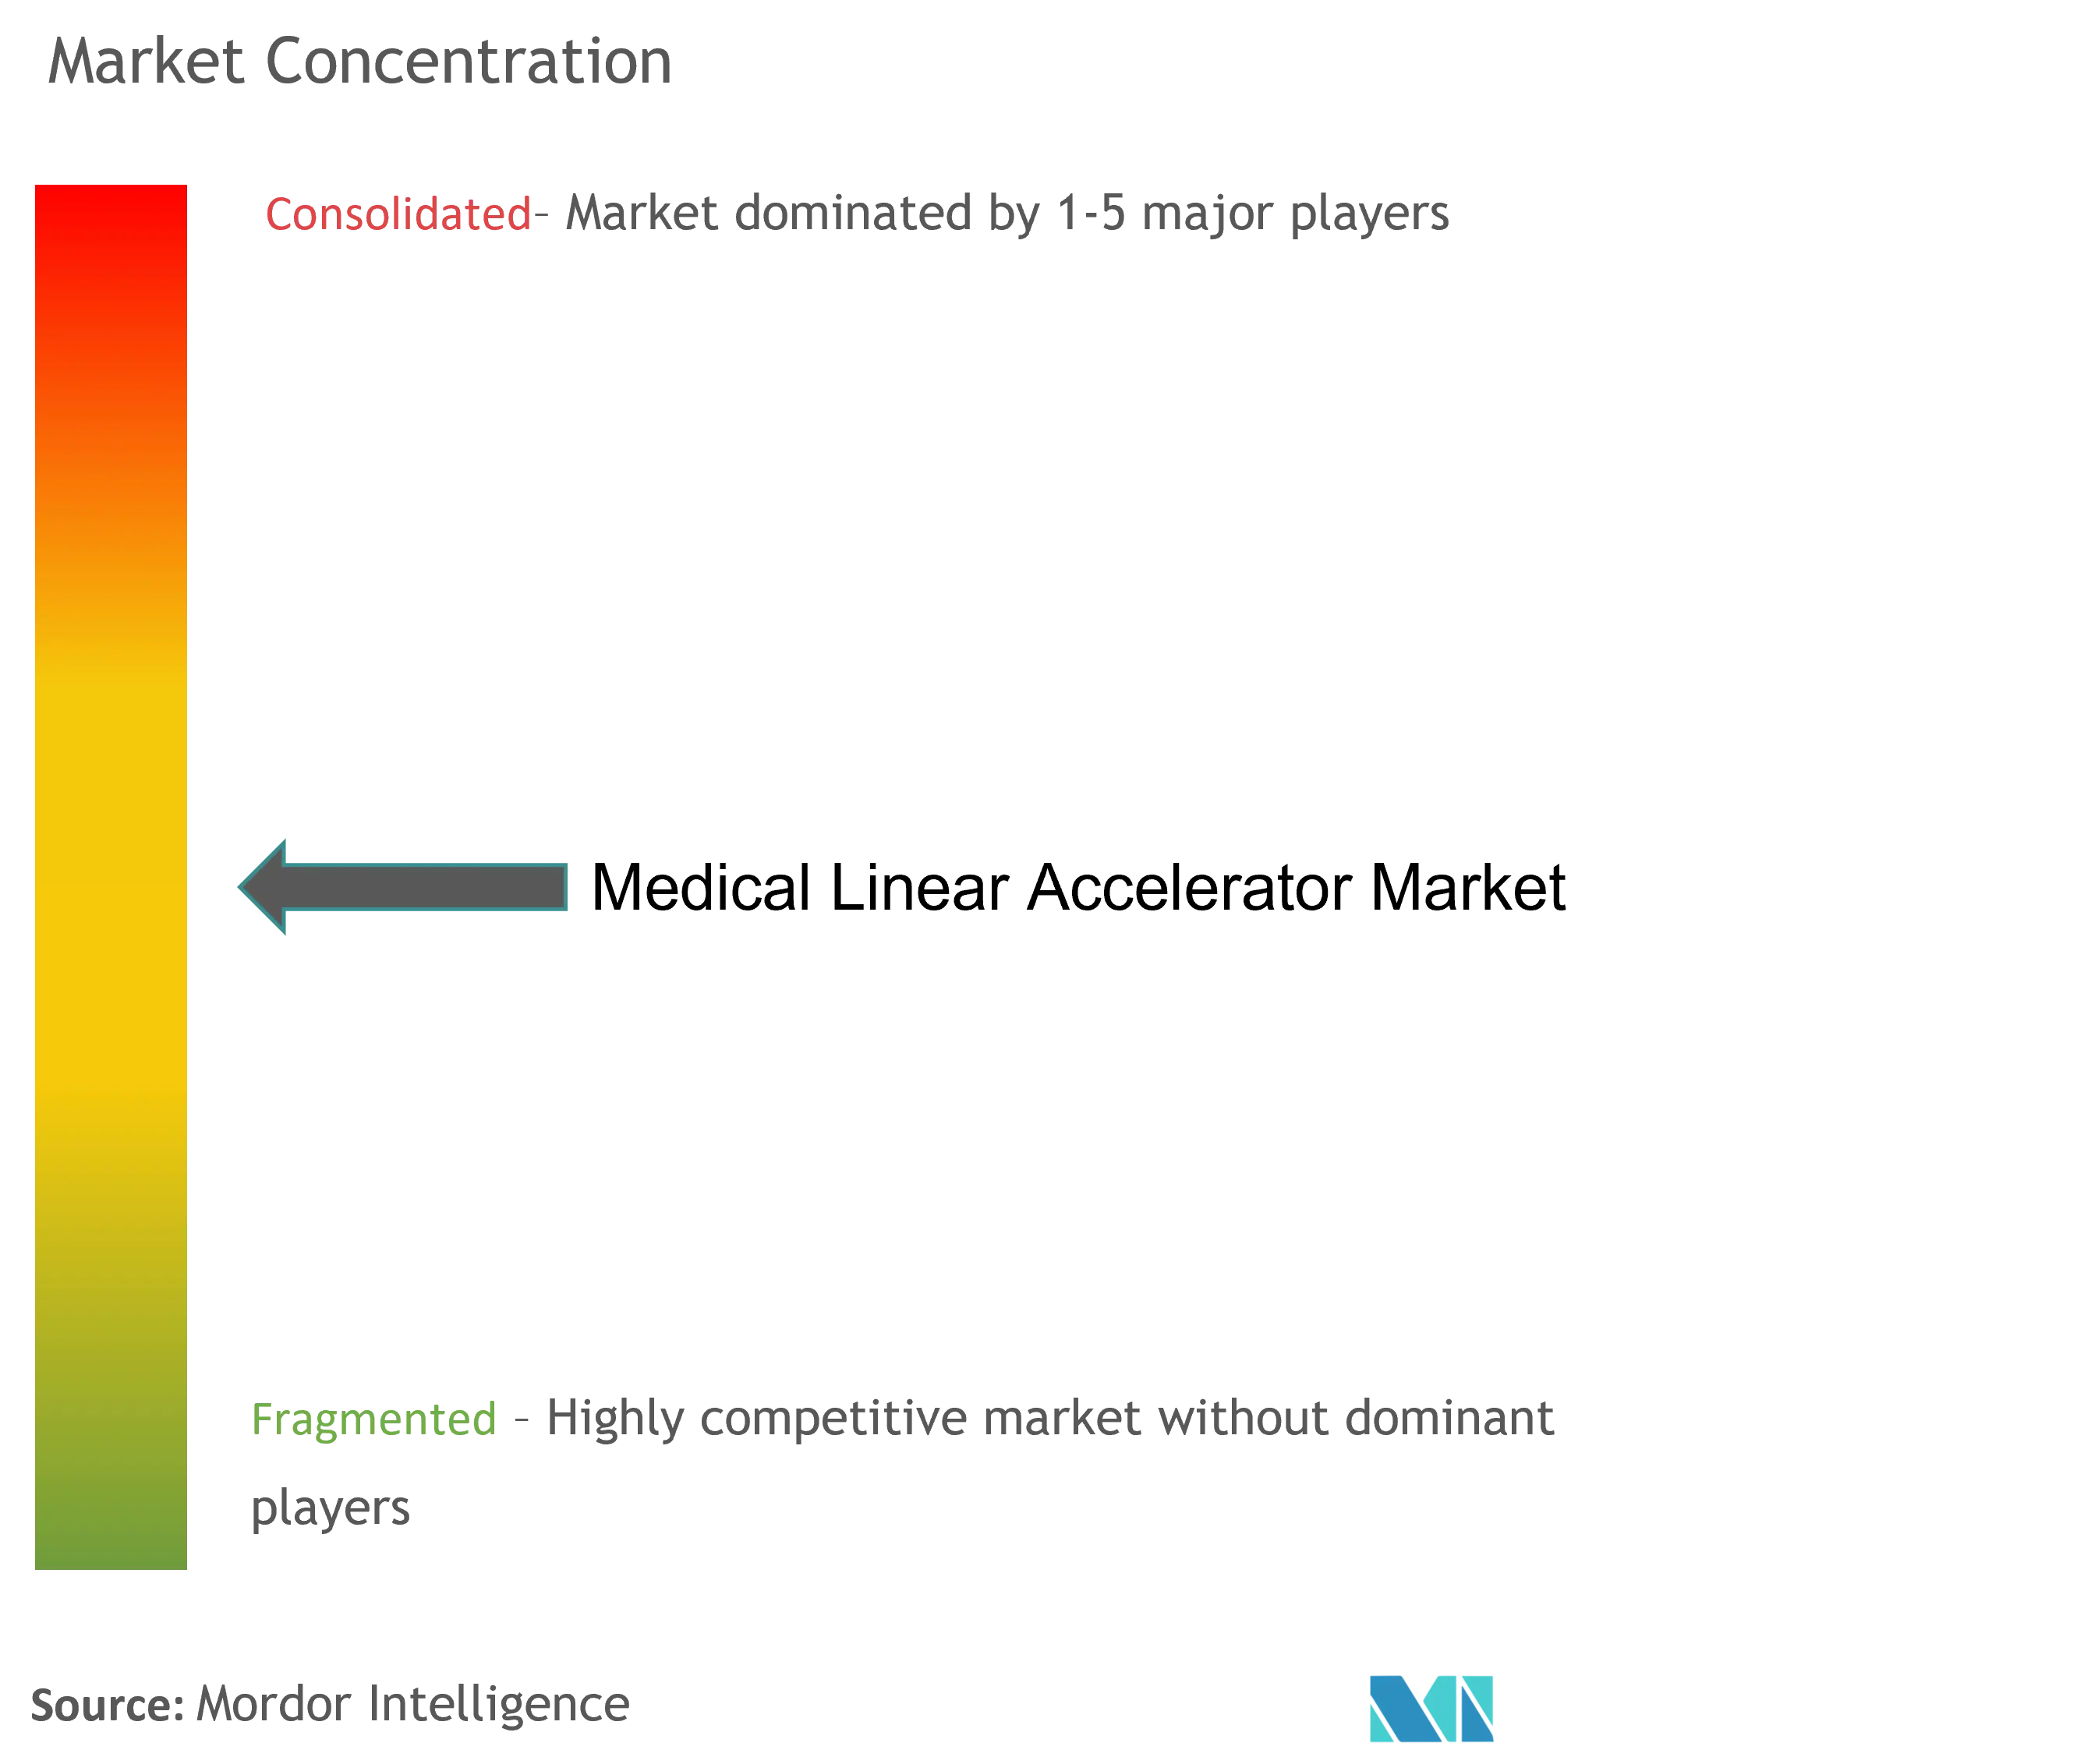
Os cinco principais fornecedores respondem por metade da receita global, resultando em um perfil de concentração moderada no mercado de aceleradores lineares médicos. A aquisição da Varian pela Siemens Healthineers em 2024 criou um portfólio que abrange desde LINACs convencionais até terapia de prótons, desbloqueando EUR 300 milhões em sinergias anuais e fortalecendo as ofertas de serviços integrados. A Elekta responde por meio de inovações em LINAC-CT adaptativo baseado em inteligência artificial e licitações expressivas em mercados emergentes, enquanto a Accuray explora uma estratégia focada em plataformas de radiocirurgia estereotáxica de precisão.
A RefleXion introduz a radioterapia guiada por biologia, obtendo aprovação da Agência de Alimentos e Medicamentos dos Estados Unidos e captando USD 105 milhões para escalar a produção. O modo SCINTIX da startup desafia os paradigmas legados ao vincular a entrega de dose à biologia do tumor em vez da anatomia. A falência da ViewRay ilustra os obstáculos de intensidade de capital; no entanto, sua propriedade intelectual pode catalisar a consolidação à medida que players maiores buscam competências em ressonância magnética. A resiliência da cadeia de suprimentos, especialmente para clístrons e rolamentos de alta precisão, influencia cada vez mais a seleção de fornecedores, com o fornecimento duplo e a manutenção preditiva emergindo como diferenciais.
Os critérios de compra dos clientes convergem em torno de adaptabilidade, automação por inteligência artificial e tempo de atividade dos serviços. Os fornecedores agrupam licenças de software e treinamento para compensar as lacunas de mão de obra, enquanto os serviços gerenciados de equipamentos convertem despesas de capital em despesas operacionais. Em mercados em desenvolvimento, unidades compactas combinadas com soluções de bunker completas atraem redes hospitalares que se expandem para fora das cidades de primeiro nível. No geral, a competição se concentra em oferecer eficácia clínica, eficiência operacional e flexibilidade econômica no mercado de aceleradores lineares médicos.
Líderes do Setor de Aceleradores Lineares Médicos
-
Accuray Inc.
-
Shinva Medical Instruments Co. Ltd.
-
Elekta
-
ViewRay, Inc.
-
Panacea Medical Technologies Pvt. Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aceleradores Lineares Médicos Empresas cobertas neste relatório
- Varian Medical Systems
- Elekta
- Accuray
- ViewRay Inc.
- United Imaging Healthcare Co. Ltd.
- Shinva Medical Instrument
- RefleXion Medical Inc.
- Xstrahl Ltd.
- Hitachi
- GE HealthCare Technologies Inc.
- Sumitomo Heavy Industries Ltd.
- Mevion Medical Systems Inc.
- Advanced Oncotherapy plc
- Panacea Medical Technologies
- Neusoft Medical Systems Co. Ltd.
- TAE Life Sciences LLC
Oportunidades de mercado e perspectivas futuras
Um grande espaço em branco de curto prazo está na expansão do acesso à radioterapia e na modernização das frotas instaladas em ambientes com restrições de capital, onde a lacuna entre a carga de doença e a capacidade de tratamento permanece visível. O contexto de RD destaca a escassez de equipamentos em partes da África em relação aos Estados Unidos, enquanto programas governamentais de substituição em mercados como Reino Unido e Austrália formalizam a demanda de aquisição e criam oportunidades para fornecedores capazes de entregar throughput previsível, treinamento e resiliência de serviço junto com o hardware.
A oportunidade impulsionada pela tecnologia está se concentrando em sistemas que reduzem os requisitos de infraestrutura e a intensidade de pessoal, mantendo a entrega de alta precisão. A atividade de novos produtos em 2026 reforça essa direção: a United Imaging apresentou um uRT-linac 506c com marcação CE, com uma TC de qualidade diagnóstica integrada em uma única plataforma, na ESTRO 2026, apoiando a orientação de imagem simplificada e fluxos de trabalho adaptativos, e a Mevion introduziu o sistema de terapia com prótons S250-FIT, projetado para caixas-fortes de LINAC padrão, após uma instalação em abril de 2026 na Stanford Medicine, reforçando a demanda por soluções que se adaptam às instalações existentes. Paralelamente, os fornecedores estão alinhando seus roteiros com testes de aceitação e esforços de padronização, conforme refletido nas diretrizes da AAPM sobre testes de aceitação de LINAC convencionais, apoiando instituições que buscam reduzir os ciclos de comissionamento e a carga de medições manuais por meio da automação.
Desenvolvimentos industriais recentes em Mercado de Aceleradores Lineares Médicos
- Maio de 2026: uma segunda ordem omnibus na liquidação da ViewRay avança na dissolução de um antigo player de radioterapia guiada por RM, moldando a disposição de ativos e as obrigações de serviço para sistemas instalados e orientando transições competitivas.
- Março de 2026: um acordo de aquisição em Bangkok envolvendo a Shinva Medical Instruments Co. Ltd. avança sua expansão no Sudeste Asiático, com um hospital assinando contrato para adquirir três modelos de aceleradores Shinva, sinalizando um site de referência fora da China para licitações competitivas.
- Dezembro de 2025: a certificação MDR CE foi obtida para os aceleradores lineares médicos XHA600E e XHA1400, permitindo propostas destinadas à Europa e aumentando a pressão competitiva sobre fornecedores estabelecidos.
Mercado de Aceleradores Lineares Médicos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange as receitas geradas por aceleradores lineares médicos utilizados para administrar radioterapia de feixe externo em hospitais e ambientes de tratamento oncológico, incluindo as principais configurações de sistemas comercializadas para uso clínico rotineiro em todas as regiões.
Exclusões do escopo: Sistemas de braquiterapia, equipamentos de terapia de prótons e dispositivos de radioterapia exclusivamente de imagem são excluídos deste dimensionamento, a menos que sejam vendidos como parte de uma plataforma de tratamento liderada por LINAC.
Visão Geral da Segmentação
-
Por Tecnologia (Valor, USD Milhões)
- Radioterapia de Intensidade Modulada (IMRT)
- Terapia de Arco Volumétrico Modulado (VMAT)
- Radioterapia Guiada por Imagem (IGRT)
- Radiocirurgia Estereotáxica/Radioterapia Estereotáxica Corporal
- Outros
-
Por Aplicação (Valor, USD Milhões)
- Câncer de Mama
- Câncer de Pulmão
- Câncer de Próstata
- Câncer Colorretal
- Câncer de Cabeça e Pescoço
- Outros Cânceres
-
Por Tipo de Energia (Valor, USD Milhões)
- Baixa Energia (<6 MeV)
- Alta Energia (6–15 MeV)
- Energia Muito Alta (>15 MeV)
-
Por Modalidade (Valor, USD Milhões)
- LINAC Baseado em Fótons
- LINAC Baseado em Elétrons
- LINAC Guiado por Ressonância Magnética
- Sistemas de Radioterapia Adaptativa
- LINAC Pronto para FLASH
-
Por Geografia (Valor, USD Milhões)
-
América do Norte
- Estados Unidos
- Canadá
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
-
Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
Oriente Médio e África
- Conselho de Cooperação do Golfo
- África do Sul
- Restante do Oriente Médio e África
-
América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começa pelo mapeamento do conjunto de demanda por equipamentos de radioterapia e pela dinâmica da base instalada, uma vez que os ciclos de substituição frequentemente impulsionam as compras tanto quanto as adições de nova capacidade. Recorremos a fontes públicas como as estatísticas de câncer da Organização Mundial da Saúde, os dados de recursos de radioterapia do DIRAC da AIEA, a série de Estatísticas de Saúde da OCDE e as publicações dos programas do CDC e do NCI para estabelecer o contexto de linha de base de incidência e acesso ao tratamento.
No lado da oferta, revisamos relatórios anuais, apresentações para investidores, manuais de produtos, bancos de dados regulatórios e de aprovação, como o FDA e reguladores similares de outros países, e periódicos clínicos revisados por pares que indicam a adoção de técnicas como IMRT, VMAT, IGRT, SRS e SBRT. Para verificações cruzadas, também consultamos assinaturas pagas de dados financeiros e de inteligência de empresas, bancos de dados de patentes e um banco de dados de importação e exportação em nível de remessa em mercados onde a visibilidade do comércio de equipamentos é relevante. Esta lista é ilustrativa, e revisamos muitas outras fontes públicas e proprietárias para preencher lacunas, validar premissas e esclarecer pontos de dados pouco claros.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para confirmar como as decisões de aquisição são tomadas, como os orçamentos de substituição são aprovados e como as atualizações tecnológicas são precificadas em licitações reais. Conversamos com uma combinação de especialistas do lado dos fabricantes de equipamentos originais e dos canais de distribuição, lideranças de aquisição hospitalar e de oncologia radioterápica, e partes interessadas em serviços e manutenção na Ásia-Pacífico, EMEA e nas Américas, de modo que nossas premissas sobre movimentação de preço médio de venda, cronogramas de implantação e padrões de utilização sejam fundamentadas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | Diretores executivos: 15% | Ásia-Pacífico: 40% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 42% | EMEA: 36% |
| Participantes menores: 20% | Gerentes: 43% | Américas: 24% |
Dimensionamento do Mercado e Previsões
Nosso modelo é construído principalmente por meio de uma abordagem de cima para baixo, na qual a incidência de câncer, a elegibilidade para radioterapia, o mix de cursos de tratamento e as metas de densidade de LINACs são utilizados para reconstruir a demanda por equipamentos por região, convertida em valor com base em faixas de preço observadas. Para manter os totais realistas, corroboramos os resultados com verificações seletivas de baixo para cima, como o preço médio de venda amostrado por configuração, verificações de canal sobre volumes de licitação e uma consolidação de razoabilidade utilizando a base instalada e o cronograma de substituição.
Os insumos que movem materialmente a estimativa incluem a base instalada e o perfil de idade dos LINACs, a duração do ciclo de substituição, a participação de técnicas avançadas adotadas (por exemplo, IMRT e VMAT), os cronogramas típicos de construção de salas de tratamento, as taxas de adesão a serviços e software, e os sinais regionais de reembolso e orçamento que influenciam o ritmo de aquisição. As previsões são executadas por meio de análise de cenários apoiada por opiniões de especialistas, com casos de base, substituição mais rápida e despesas de capital mais lentas sendo testados sob pressão antes da seleção da curva final. Onde os dados são escassos em países menores, as lacunas são tratadas utilizando taxas de penetração por proxy vinculadas a indicadores comparáveis de capacidade do sistema de saúde, verificadas novamente com o feedback das entrevistas antes de serem incorporadas à previsão.
Validação de Dados e Ciclo de Atualização
A validação é realizada por meio de múltiplas verificações para que o número final não dependa de uma única premissa. Os analistas comparam os resultados com sinais independentes, como contagens de centros de radioterapia, programas de substituição conhecidos e atividades de remessa e licitação consistentes em termos direcionais, e investigam as variações quando alguma região parece fora do padrão.
Antes da aprovação final, o arquivo passa por revisão interna por pares, com gatilhos de recontato quando os preços, o cronograma de substituição ou as participações de adoção se desviam além de uma faixa razoável. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como mudanças de política, grandes lançamentos de produtos ou restrições de fornecimento que podem afetar os cronogramas de entrega. Logo antes da entrega, uma nova revisão analítica é concluída para que os clientes recebam a visão atualizada mais recente disponível naquele momento.
Estimativa do Mercado de Aceleradores Lineares Médicos da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para aceleradores lineares médicos podem variar mesmo quando o tema parece idêntico, porque o limite de produto incluído e o ano escolhido como base podem alterar rapidamente os cálculos. As diferenças também decorrem de como os serviços, o software e as atualizações são tratados, além da forma como a conversão de moeda e a inflação são aplicadas entre as regiões.
Ao acompanhar o cronograma de substituição da base instalada e as faixas de preço médio de venda por configuração, e ao atualizar as premissas por meio de reverificações em entrevistas, a Mordor Intelligence mantém o valor vinculado às realidades de implantação clínica, em vez de misturar categorias adjacentes de equipamentos de radioterapia. Algumas publicações parecem utilizar anos-base mais antigos, ou ampliam o escopo para incluir mais componentes de entrega de tratamento e planejamento, o que pode elevar os totais mesmo quando a demanda por unidades é semelhante.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,55 bilhões de USD (2026) | |
| Publicador do Setor A | 4,10 bilhões de USD (2024) | Utiliza um ano-base anterior, e seu escopo relatado parece incorporar um conjunto mais amplo de componentes e categorias tecnológicas, o que pode deslocar o valor mesmo quando a demanda pelo sistema LINAC principal é estável. |
| Publicador do Setor B | 3,90 bilhões de USD (2024) | Apresenta um valor-base mais baixo e uma apresentação inconsistente da base versus a previsão, o que sugere um tratamento diferente dos limites para a receita do sistema versus os serviços, e uma construção ano a ano menos transparente. |
A tabela destaca que a escolha do ano-base e o que é contabilizado em torno do sistema LINAC — como software, serviço e conteúdo de atualização — explicam a maior parte da variação. Com um ano-base claramente definido e um conjunto reproduzível de indicadores de demanda, podemos reconciliar essas diferenças e manter o número final rastreável ao comportamento prático de compra e substituição.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de aceleradores lineares médicos?
O tamanho do mercado de aceleradores lineares médicos é de USD 4,55 bilhões em 2026.
Com que velocidade o mercado deve crescer até 2031?
A receita está projetada para crescer a um CAGR de 8,03%, atingindo USD 6,69 bilhões até 2031.
Qual segmento de tecnologia está crescendo mais rapidamente?
A Terapia de Arco Volumétrico Modulado está prevista para expandir a um CAGR de 8,10% até 2031.
Por que a Ásia-Pacífico é a região de crescimento mais rápido?
O aumento da incidência de câncer, o investimento governamental em infraestrutura de tratamento e os programas de aquisição em volume impulsionam um CAGR de 9,08% nas instalações da Ásia-Pacífico.
Quais gargalos podem limitar a adoção de novos LINACs?
Os altos custos de capital, as restrições na cadeia de suprimentos de clístrons e a escassez de profissionais treinados em oncologia radioterápica podem retardar a implantação apesar da forte demanda.
Como os fornecedores estão abordando a escassez de mão de obra?
Os fornecedores integram planejamento adaptativo habilitado por inteligência artificial e pacotes de serviços que automatizam tarefas rotineiras, reduzem o tempo de planejamento e fornecem suporte remoto para compensar as lacunas de pessoal.