
医療用リニアアクセラレーター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 4.55 十億米ドル |
| 市場規模 (2031) | 6.69 十億米ドル |
| 成長率 (2026 - 2031) | 8.03 % |
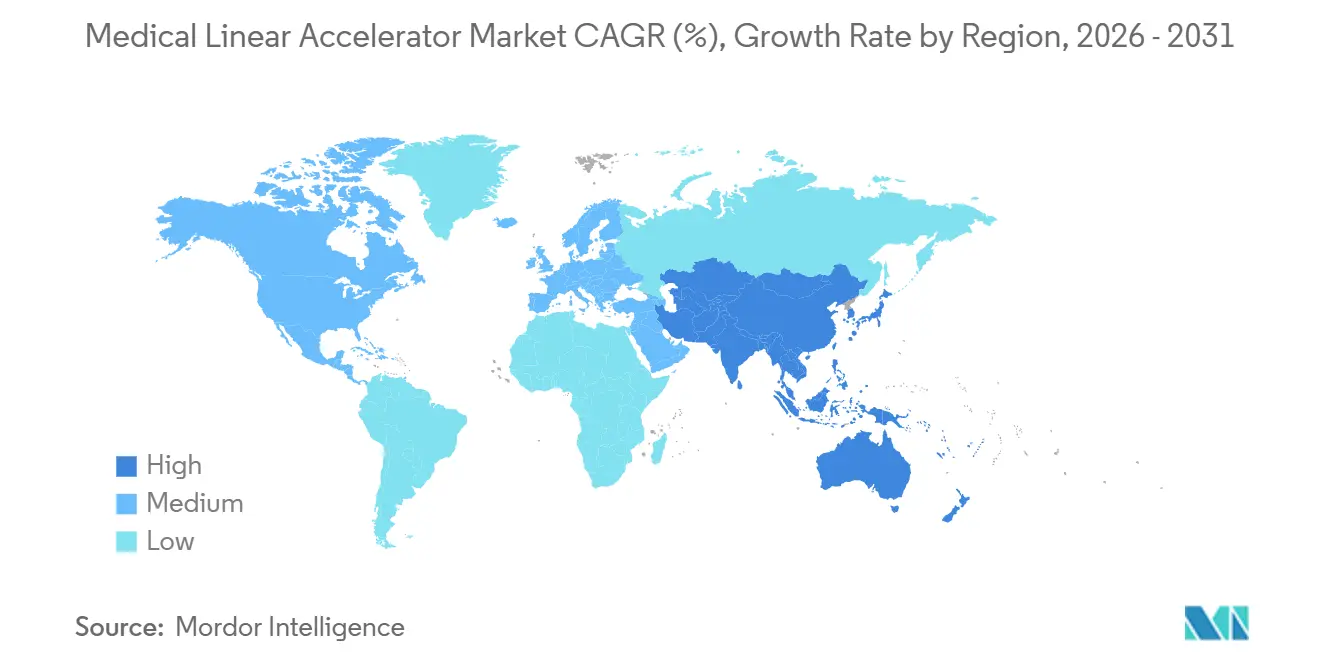
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医療用リニアアクセラレーター市場分析
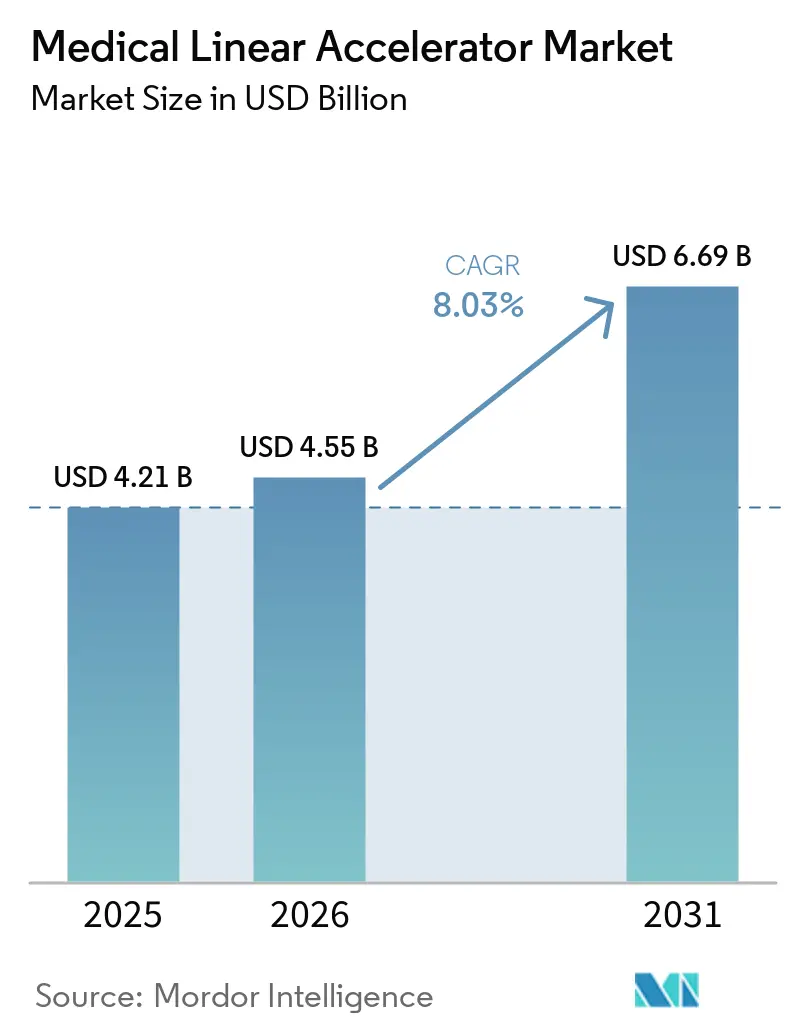
医療用リニアアクセラレーター市場規模は2025年に42億1,000万米ドルと評価され、2026年の45億5,000万米ドルから2031年には66億9,000万米ドルに達すると推定されており、予測期間(2026〜2031年)中のCAGRは8.03%です。FLASH放射線治療の急速な普及、AI駆動型適応システム、MRIガイドプラットフォームが治療精度を再定義し、ケアの経路を短縮し、対象患者層を拡大しています。世界的ながん罹患率の上昇、政府による体系的な機器更新プログラム、次世代リニアアクセラレーターの商業化が医療用リニアアクセラレーター市場への資本流入を継続的に促進する一方、生物学的誘導放射線治療ベンダーなどの破壊的参入者が競争上の緊張を生み出しています。同時に、部品レベルの供給制約と人材不足が近期の設置率を抑制し、ベンダーはワークフローの自動化とサービスの回復力強化を迫られています。成長機会は、グリーンフィールド設置が成熟市場の更新サイクルを上回るアジア太平洋地域、およびコンパクトなリニアアクセラレーターが地域医療施設に高度な治療をもたらす分散型ケアネットワークにおいて最も顕著に現れています。
レポートの主要ポイント
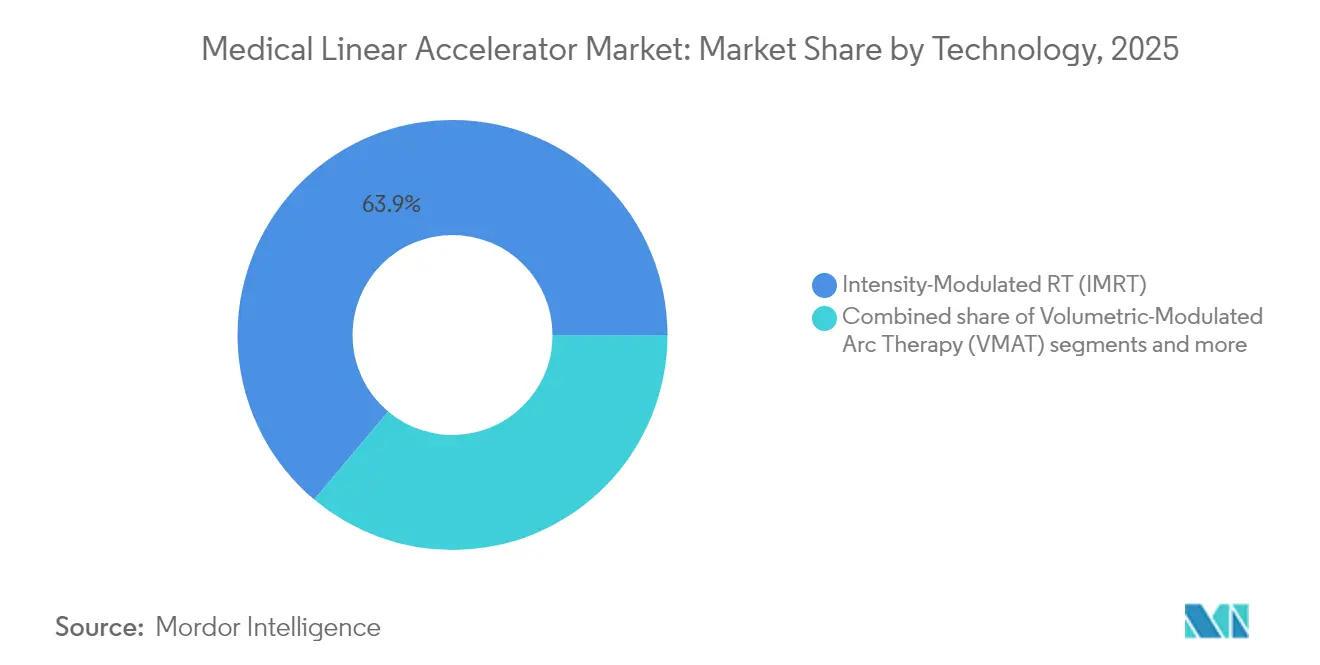
- 技術別では、強度変調放射線治療(IMRT)が2025年の医療用リニアック市場シェアの63.9%を占め、一方で強度変調回転放射線治療(VMAT)は2031年にかけて8.10%のCAGRで進展しています。
- 適応症別では、乳がんが2025年の医療用リニアック市場規模の82.19%のシェアを獲得し、肺がんは2025年から2031年にかけて8.69%のCAGRで拡大すると予測されています。
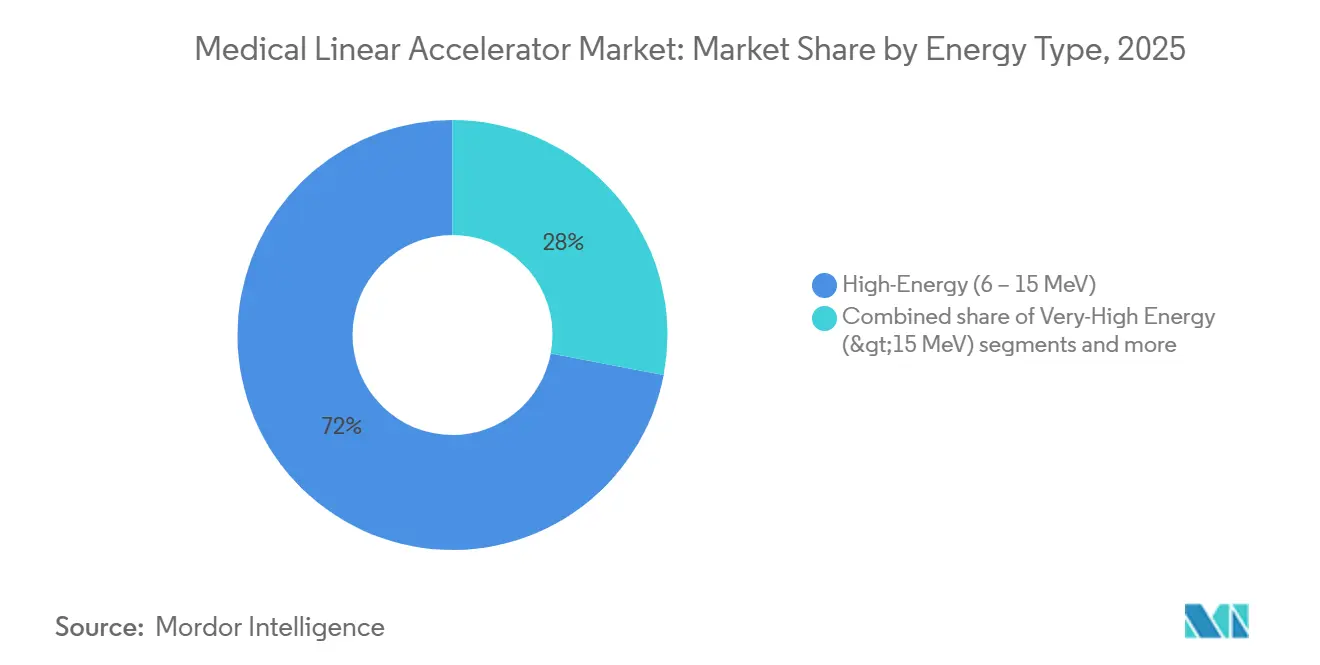
- エネルギータイプ別では、高エネルギーシステム(6〜15 MeV)が2025年の医療用リニアック市場規模の72.02%のシェアを占め、超高エネルギープラットフォームは2031年にかけて8.88%のCAGRで成長する見込みです。
- モダリティ別では、光子線ベースのリニアックが2025年の医療用リニアック市場シェアの70.75%を占め、MRIガイド下システムは2031年にかけて8.84%のCAGRで先行しています。
- 北米が2025年に38.88%の収益貢献で首位を維持し、アジア太平洋地域は2031年にかけて9.08%の最速地域CAGRを記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的ながん罹患率の上昇 | +1.8% | 世界全体、特にアジア太平洋地域および新興市場への影響が最大 | 長期(4年以上) |
| AI対応適応放射線治療の急速な普及 | +1.2% | 北米および欧州連合、アジア太平洋地域へ拡大中 | 中期(2〜4年) |
| 政府の資金援助と機器更新サイクル | +1.5% | 世界全体、英国・オーストラリア・カナダへの集中的影響 | 短期(2年以内) |
| 新興経済圏における放射線治療能力の拡大 | +1.0% | アジア太平洋地域中心、中東・アフリカおよびラテンアメリカへの波及 | 長期(4年以上) |
| FLASH放射線治療対応リニアアクセラレータープラットフォームの商業化 | +0.9% | 北米および欧州連合、早期採用センター | 中期(2〜4年) |
| 分散型がんケア向けコンパクトリニアアクセラレーターの成長 | +0.7% | 世界全体、農村部および医療過疎地域を重視 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界的ながん罹患率の上昇
世界のがん症例は2040年までに42%増加すると予測されており、その70%は放射線治療へのアクセスが依然として深刻に制限されている低・中所得国で発生します。現在の普及率は、アフリカの12億人に対して約380台のリニアアクセラレーターであるのに対し、3億3,100万人の米国人に対しては約4,000台と、医療用リニアアクセラレーター市場における持続的な需要を牽引する格差を浮き彫りにしています。国際機関は現在、放射線治療機器を中核的な介入手段として位置づけ、新興経済圏における投資優先事項を更新から新規設置へと転換しています。この人口動態的な圧力が医療用リニアアクセラレーター市場の長期的な拡大プロファイルを支えています。
AI対応適応放射線治療の急速な普及
AIは現在、輪郭描出、計画立案、治療台上での適応を自動化し、計画時間を最大70%短縮するとともに、人材不足の解消を支援しています。ElektaのAI対応CT-リニアアクセラレーターなどのシステムは、解剖学的変化に応じてビームパラメーターをリアルタイムで調整し、線量適合性を高め、正常組織を温存します。これらの性能向上が、医療用リニアアクセラレーター市場における次世代プラットフォームのプレミアム価格帯へのアップグレードを促進し、価値提案を強化しています。
政府の資金援助と機器更新サイクル
目的を絞った資金援助プログラムが近代化を加速しています。英国の1億3,000万ポンドの放射線治療近代化基金は100台以上の老朽化したシステムを更新し、一括購入により1,710万ポンドを節約しました。オーストラリアのスキームは8〜10年にわたりリニアアクセラレーター1台あたり最大300万米ドルを償還し、予測可能な市場需要を確保しています。これらの政策は発注サイクルを安定させ、MRIガイダンスやFLASH対応などの機能の早期採用を促進しています。
新興経済圏における放射線治療能力の拡大
中国の2021〜2035年医療用同位体計画は国内規模の倍増を目指し、リニアアクセラレーターの調達と同位体生産に向けた予算を投入しています。台湾は現在、2,300万人の住民に対して8つの陽子線治療センターを有しており、先進技術の普及を示す一方で、残存する待機リストの課題を浮き彫りにしています。インドおよびサハラ以南のアフリカにおける同様の不足が、医療用リニアアクセラレーター市場の複数年にわたる成長見通しを後押ししています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストおよびメンテナンスコスト | -1.4% | 世界全体、特に新興市場および小規模施設への影響が最大 | 長期(4年以上) |
| 訓練を受けた放射線腫瘍学人材の不足 | -1.1% | 世界全体、北米および欧州での深刻な不足 | 中期(2〜4年) |
| 長期にわたる規制・償還承認のタイムライン | -0.8% | 北米および欧州連合、世界的な波及効果あり | 中期(2〜4年) |
| クライストロン向けRF部品のサプライチェーン混乱 | -0.6% | 世界全体、高エネルギーシステムへの集中的影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い資本コストおよびメンテナンスコスト
購入価格は400万米ドルを超え、年間サービスコストは資本支出の10%を上回ることがあり、7年目前後にピークを迎えます。これらの経済的要因は早期更新意欲を制限し、低資源環境での普及を複雑にし、明確な臨床的ニーズにもかかわらず医療用リニアアクセラレーター市場を抑制しています。
訓練を受けた放射線腫瘍学人材の不足
放射線治療士の欠員率は2022年に10.7%に上昇し、さらに悪化すると予測されており、線量測定士の不足は2035年までに年間50人に達する可能性があります。資本設備が利用可能な場合でも、技能不足がボトルネックを生み出し、医療用リニアアクセラレーター市場における能力拡大を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
IMRT優位性がVMAT加速に直面強度変調放射線治療(IMRT)は2025年に医療用リニアック市場シェアの63.9%をリードしました。同セグメントは確立された償還制度と強固な臨床エビデンスの恩恵を受け、乳がん、前立腺がん、頭頸部がんのプロトコルにわたって日常的な使用が定着しています。しかし、IMRTの地位は回転線量照射により治療時間を2〜4分に短縮し、スループット上の課題を緩和するVMATによって徐々に侵食されています。VMATは2031年にかけて8.10%のCAGR見通しを示し、医療用リニアック市場全体を上回るペースで成長しています。
画像誘導放射線治療(IGRT)や定位放射線手術(SRS)・体幹部定位放射線治療(SBRT)を含む新興サブ技術は、患者の利便性と人員最適化に合致した寡分割照射レジメンの強みを背景に成長しています。FLASH放射線治療および生物学的誘導システムの急速な進歩は次の転換点を示していますが、規制上および臨床エビデンス上のハードルにより、2025年を通じた合計収益シェアは3%未満にとどまっています。そのため、ベンダーのポートフォリオはIMRTからの既存ボリュームを維持しながら、VMATソフトウェアのアップグレードおよびアダプティブワークフローへの投資を並行して進めています。


注記: 各セグメントのシェアはレポート購入後に入手可能
用途別:
乳がんのリーダーシップが肺がんのイノベーションに挑戦される乳がん治療は2025年の医療用リニアック市場において82.19%のシェアを占め、高い疾患有病率と標準化された分割照射スケジュールによって牽引されています。現在リニアックソフトウェアに統合されている深吸気息止め技術が採用をさらに定着させています。一方、肺がんの収益は8.69%のCAGRで最も速く伸びており、移動する胸部構造周辺への超精密な線量形成の必要性によって推進されています。
肺および骨への適応が承認された生物学的誘導放射線治療は、腫瘍のPET放射線に同期してビーム照射を行い、再照射およびステージIVの適応症を拡大しています。前立腺のワークフローはMRIガイダンスを活用して周囲臓器を温存し、アダプティブプランニングにより毒性を低減しています。大腸がんおよび頭頸部がんの治療は、寡分割照射モデルが支払者に受け入れられるにつれて着実に普及が進んでいます。各カテゴリーにわたり、償還の整合性は総分割数を削減する技術をますます重視しており、この傾向は医療用リニアック市場に恩恵をもたらしています。
エネルギータイプ別:
高エネルギーシステムが超高エネルギーの破壊に直面高エネルギー(6〜15MeV)構成は医療用リニアアクセラレーター市場シェアの72.02%を維持しており、過剰な中性子汚染なしに深部腫瘍に対する汎用性で好まれています。しかし、超高エネルギー電子(VHEE)研究はFLASHに対して優れた深度線量プロファイルを示しており、15MeV超の商業プロトタイプはCAGR 8.88%を見込んでいます。
メーカーは現在、単一ガントリー内に多エネルギーヘッドを提供しており、治療プロトコルの進化に伴い施設に将来性のある経路を提供しています。低エネルギーユニット(6MeV未満)は表在性病変および術中設定に対して存続していますが、その収益シェアはわずかに低下しています。全体として、エネルギーの柔軟性は特に長い資産寿命を求める資本制約のある医療システムにおいて、医療用リニアアクセラレーター市場内での販売ポイントとなっています。

注記: 各セグメントのシェアはレポート購入後に入手可能
モダリティ別:
光子優位性がMRIガイドイノベーションに直面光子ベースのシステムは2025年収益の70.75%を占め、最も広範な治療部位をカバーし、確立された品質保証プロセスをサポートしています。しかし、MRIガイドリニアアクセラレーターはCAGR 8.84%を達成し、CTセットアップマージンを排除してデイリー適応を可能にするリアルタイムイメージングによって勢いを増しています。
電子線装置は全皮膚治療などのニッチな用途に対応し、適応放射線治療スイートはコーンビームCTにAIエンジンを統合してより低コストでMRIの性能に近づいています。FLASH対応設計は、ベンダーが毎秒40Gy以上の線量率を達成するためにガン組立体とビームラインを改造するにつれて登場しています。施設は現在、MRIコイルとシールドの追加コストを毒性低減と比較検討しており、医療用リニアアクセラレーター市場全体の調達基準を形成しています。
地域分析
ヨーロッパ、北米およびアジア太平洋地域の医療用リニアアクセラレーター市場
北米は2025年に38.88%の市場シェアを維持しており、強固な医療インフラ、有利な償還制度、およびAI搭載アダプティブシステムや生物学的誘導放射線治療を含む革新的技術の早期採用によって支えられています。同地域は、英国の7,000万ポンドの放射線治療機器プログラムやカナダの機器更新イニシアチブに代表される多額の政府投資の恩恵を受けており、老朽化したリニアックフリートを近代化しながら治療能力を拡大しています。一方、アジア太平洋地域は医療インフラの拡充、がん罹患率の上昇、および政府支援による技術採用プログラムに牽引され、2031年にかけて9.08%のCAGRで最も成長の速い地域として台頭しています。
欧州・中東・アフリカ、南米およびアジア太平洋地域の医療用リニアアクセラレーター市場
ヨーロッパは、加盟国全体での技術導入を促進する協調的な医療近代化プログラムおよび規制調和イニシアチブを通じて着実な成長を示しています。同地域がMRIガイド下システムおよびアダプティブ放射線治療を重視していることは、精密腫瘍学研究および臨床実装における同地域のリーダーシップを反映しています。南米は、がん医療インフラへの重点的な投資を通じて新興の潜在力を示しており、中東およびアフリカ地域は医療システムの発展および国際的な技術移転プログラムによって成長を遂げています。2021年から2035年の発展計画において産業規模の倍増を目標とする中国の核医学拡大は、先進的ながん治療能力に対するアジア太平洋地域のコミットメントを示す好例です。台湾が世界最高密度の粒子線治療施設を達成したことは、同地域の技術的高さを示していますが、患者の待機リストを含む運営上の課題は、増大する需要に応えるための継続的な能力拡大の必要性を浮き彫りにしています。
規制環境
医療用リニアック(線形加速器)は高リスクの治療用放射線装置として規制されており、市場アクセスは通常、米国FDAの分類および上市前手続きと、EU医療機器規則(MDR 2017/745)によって制限されている。米国では、医療用リニアックはFDAの機器分類(21 CFR 892.5050、製品コードIWK)に該当し、通常は510(k)を通じて承認され、新しいプラットフォームや主要なソフトウェア更新に対して大きな文書化・試験負担を強いる。
国際的な合意規格および法域ごとの適合性評価が、設計および検証要件を形作っている。IEC 60601-2-1:2020は放射線治療用電子加速器に広く用いられる個別規格であり、EU MDRは以前のMDD枠組みと比較して、臨床的証拠、市販後調査、ソフトウェアライフサイクル管理の基準を引き上げている。最近の承認は次世代システムに対する規制対応のペースを示している:2026年1月、ElektaはElekta Evo CT-LinacについてFDA 510(k)承認を発表し、VarianはHalcyonおよびEthos Radiotherapy Systemバージョン5.0についてFDA 510(k)承認を確保した。2025年12月には、ShinvaがXHA600EおよびXHA1400システムのMDR CE認証を報告し、中国拠点メーカーの間で法令遵守能力が向上していることを示した。
バリューチェーン分析
医療用リニアックのバリューチェーンは、RF電力源(クライストロンおよびマグネトロン)、加速構造および導波管、高Z線ビーム整形材料(例:タングステンコリメーターリーフ)、そして現代のIGRTおよびアダプティブワークフローのための精密な動作・画像サブシステムを含む、専門的な上流部品・材料から始まる。これらの入力は厳しい許容範囲、規制水準のトレーサビリティ、および特定サブシステムにおける集中したサプライヤー基盤によって特徴づけられ、調達戦略と適格性評価サイクルが、特に高エネルギー構成において供給スケジュールの中心となる。
中流の活動は、プラットフォームエンジニアリング、ガントリーおよびビームライン統合、ソフトウェア開発(計画、画像再構成、アダプティブ機能)、そしてIECおよび現地規制要件に整合した広範な品質保証・受入試験を中心としている。ベンダーは、リードタイムと品質を管理するため、重要な製造工程を内部化する傾向が強まっており、Siemens Healthineersが2025年2月にKemnath拠点でタングステンコリメーターリーフの完全自動化・デジタル化された生産ラインを導入した例が挙げられる。下流では、病院やがん治療センターへの直接販売、バンカー(照射室)準備・設置サービス、コミッショニング支援、そして長期にわたる保守・ソフトウェア契約がチェーンの中心を占める。予備部品の物流と現場サービス網は稼働率に直接影響し、中国ではUnited ImagingやShinvaのような国内サプライヤーがグローバル大手企業と並んで存在感を拡大する中、現地生産・組立が重要性を高めている。
競合環境
市場集中度
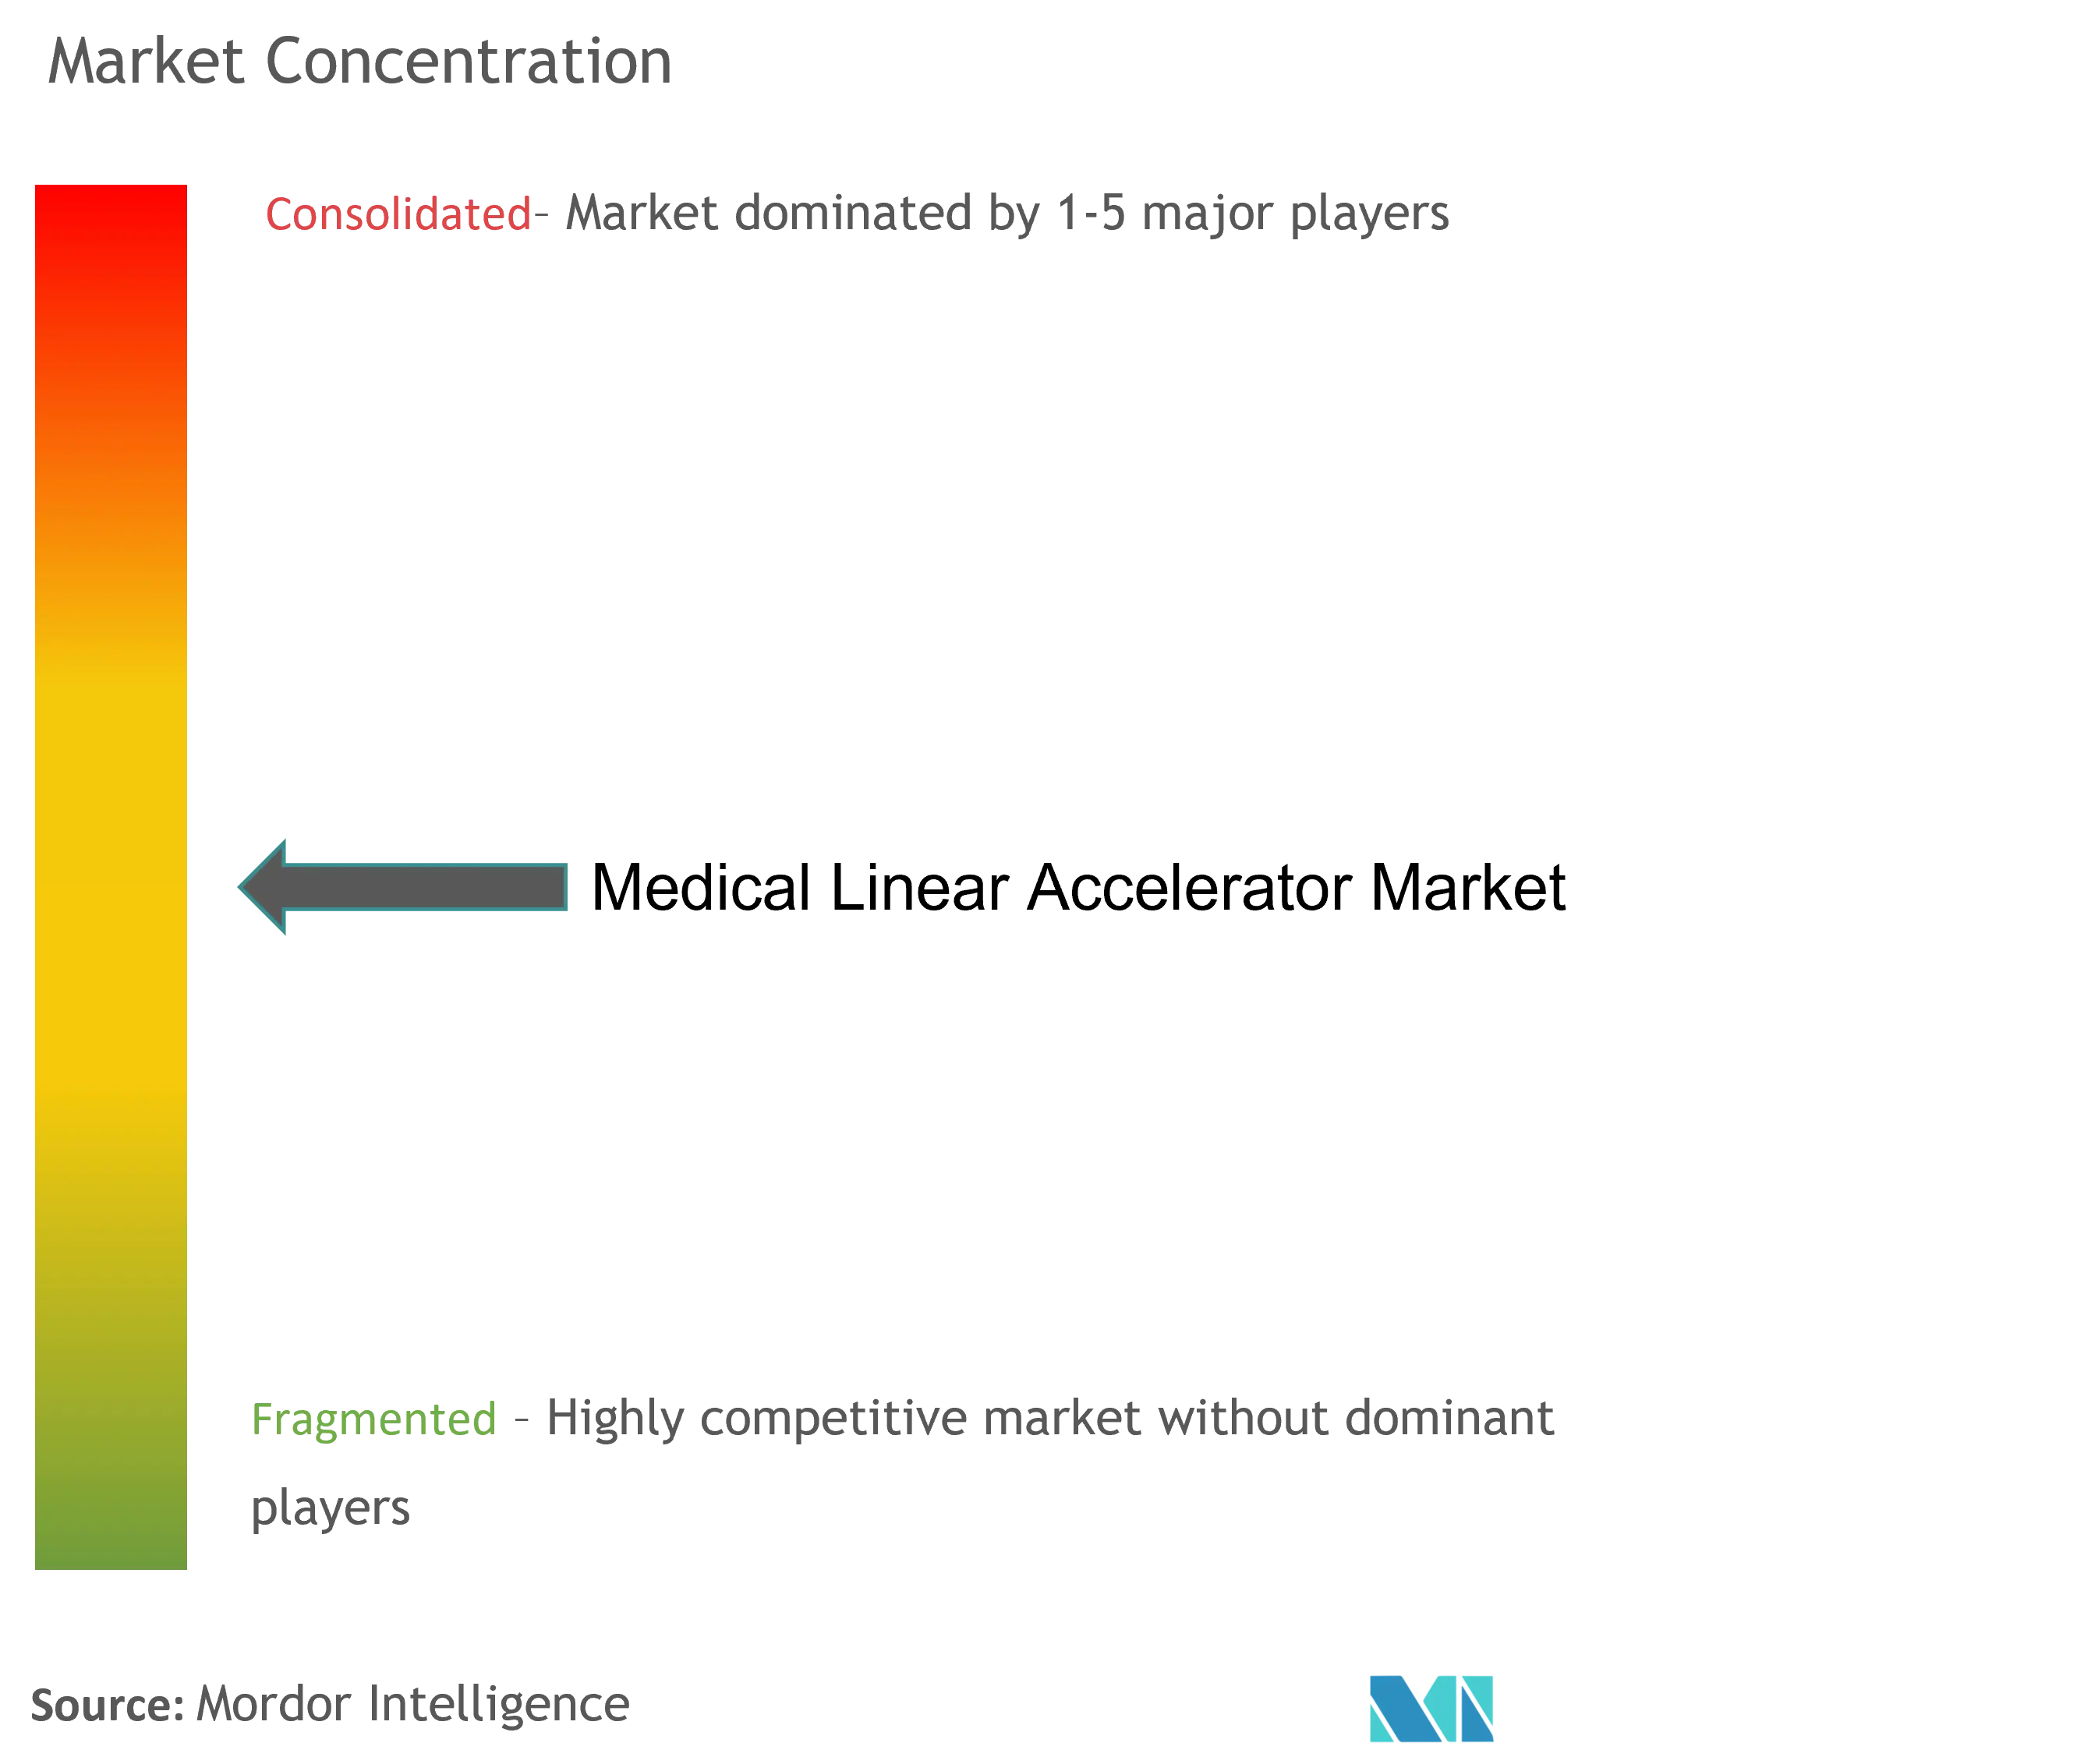
上位5社が世界収益の半分を占め、医療用リニアアクセラレーター市場内で中程度の集中プロファイルをもたらしています。Siemens HealthineersによるVarianの2024年買収は、従来型リニアアクセラレーターから陽子線治療に至るポートフォリオを生み出し、年間3億ユーロのシナジーを解放し、統合サービス提供を強化しました。ElektaはAI搭載適応CT-リニアアクセラレーターのイノベーションと大規模な新興市場入札で対抗し、AccurayはSRS精密プラットフォームを中心とした集中戦略を活用しています。
RefleXionは生物学的誘導放射線治療を導入し、FDA承認を獲得して生産拡大のために1億500万米ドルを調達しました。このスタートアップのSCINTIXモードは、解剖学ではなく腫瘍生物学に線量照射を結びつけることで従来のパラダイムに挑戦しています。ViewRayの破産は資本集約的なハードルを示していますが、そのIPは大手プレーヤーがMRI能力を求めるにつれて統合を触媒する可能性があります。特にクライストロンと高精度ベアリングのサプライチェーン回復力が、デュアルソーシングと予測保全が差別化要因として台頭する中、ベンダー選定にますます影響を与えています。
顧客の購買基準は適応性、AI自動化、サービス稼働率を中心に収束しています。ベンダーはソフトウェアライセンスとトレーニングをバンドルして人材不足を補い、マネージド機器サービスが資本支出を運営費に転換しています。発展途上市場では、ターンキーバンカーソリューションと組み合わせたコンパクトユニットが、一線都市以外に拡大する病院ネットワークに訴求しています。全体として、競争は医療用リニアアクセラレーター市場内で臨床的有効性、運営効率、経済的柔軟性の提供を中心に展開しています。
医療用リニアアクセラレーター産業リーダー
-
Accuray Inc.
-
Shinva Medical Instruments Co. Ltd.
-
Elekta
-
ViewRay, Inc.
-
Panacea Medical Technologies Pvt. Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
医療用リニアック市場 このレポートでカバーされる企業
- Varian Medical Systems
- Elekta
- Accuray
- ViewRay Inc.
- United Imaging Healthcare Co. Ltd.
- Shinva Medical Instrument
- RefleXion Medical Inc.
- Xstrahl Ltd.
- Hitachi
- GE HealthCare Technologies Inc.
- Sumitomo Heavy Industries Ltd.
- Mevion Medical Systems Inc.
- Advanced Oncotherapy plc
- Panacea Medical Technologies
- Neusoft Medical Systems Co. Ltd.
- TAE Life Sciences LLC
市場機会と将来展望
資本制約のある環境において放射線治療へのアクセスを拡大し、既存機器群を更新することに大きな近未来の空白地帯が存在し、疾病負担と治療能力の間の差は依然として明白である。RDの文脈では、米国と比較してアフリカの一部地域における機器不足が浮き彫りになっており、英国やオーストラリアなどの市場における政府の更新プログラムは調達需要を制度化し、ハードウェアとともに予測可能な処理能力、トレーニング、サービスの耐久性を提供できるベンダーに機会を生み出している。
技術主導の機会は、高精度な照射を維持しつつ、インフラ要件と人員配置の集中度を圧縮するシステムを中心に集まっている。2026年の新製品動向はこの方向性を裏付けている:United Imagingは2026年のESTROにおいて、単一プラットフォームに統合された診断品質のCTを備えたCEマーク付きuRT-linac 506cを展示し、簡素化された画像誘導とアダプティブワークフローを支援した。Mevionは、2026年4月のStanford Medicineへの設置後、標準的なLINACバンカーに適合するよう設計されたS250-FIT陽子線治療システムを発表し、既存施設に適合する解決策への需要を強化した。同時に、ベンダーは受入試験と標準化の取り組みにロードマップを合わせつつあり、従来型LINACの受入試験に関するAAPMの指針にそれが反映されている。これは、コミッショニングサイクルの短縮と自動化による手動測定負担の軽減を目指す機関を支援するものである。
最近の産業開発事情 医療用リニアック市場
- 2026年5月:ViewRayの清算手続きにおける2回目のオムニバス命令が、以前のMRI誘導放射線治療プレイヤーの整理を進め、導入済みシステムの資産処分とサービス義務を形作り、競争環境の移行を導いている。
- 2026年3月:Shinva Medical Instruments Co. Ltd.が関与するバンコクでの調達契約が同社の東南アジア展開を進め、ある病院が3台のShinva加速器モデルを調達することで契約を締結し、中国国外での競争入札のための参照拠点となることを示した。
- 2025年12月:XHA600EおよびXHA1400医療用リニアックについてMDR CE認証が取得され、欧州向け入札を可能にし、既存ベンダーへの競争圧力を高めた。
医療用リニアック市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、病院およびがん治療施設において体外照射放射線治療を提供するために使用される医療用リニアックから生じる収益を対象としており、各地域における日常的な臨床使用向けに販売される主要なシステム構成を含みます。
対象外の範囲:小線源治療システム、陽子線治療機器、および単独の画像診断専用放射線治療装置は、リニアック主導の治療プラットフォームの一部として販売される場合を除き、本市場規模の算定から除外されます。
セグメンテーション概要
- 技術別(金額、百万米ドル)
- 強度変調放射線治療(IMRT)
- 体積変調アーク治療(VMAT)
- 画像誘導放射線治療(IGRT)
- 定位放射線手術・定位体幹部放射線治療
- その他
- 用途別(金額、百万米ドル)
- 乳がん
- 肺がん
- 前立腺がん
- 大腸がん
- 頭頸部がん
- その他のがん
- エネルギータイプ別(金額、百万米ドル)
- 低エネルギー(6MeV未満)
- 高エネルギー(6〜15MeV)
- 超高エネルギー(15MeV超)
- モダリティ別(金額、百万米ドル)
- 光子ベースのリニアアクセラレーター
- 電子ベースのリニアアクセラレーター
- MRIガイドリニアアクセラレーター
- 適応放射線治療システム
- FLASH対応リニアアクセラレーター
- 地域別(金額、百万米ドル)
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、放射線治療機器の需要プールと導入済み機器ベースのダイナミクスをマッピングすることから始まります。これは、新規能力増強と様に更新サイクルが購入を促進することが多いためです。世界保健機関(WHO)のがん統計、国際原子力機関(IAEA)のDIRAC放射線治療リソースデータ、OECDヘルス統計シリーズ、ならびに疾病予防管理センター(CDC)および国立がん研究所(NCI)のプログラム刊行物などの公開情報源を活用して、基準となる罹患率および治療アクセスの文脈を設定しています。
供給側については、年次報告書、投資家向けプレゼンテーション、製品マニュアル、米国食品医薬品局(FDA)および各国規制当局などの規制・承認データベース、ならびにIMRT、VMAT、IGRT、SRSおよびSBRTなどの技術採用を示す査読済み臨床ジャーナルを精査しています。クロスチェックのため、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および機器貿易の可視性が有意義な市場における出荷レベルの輸出入データベースも参照しています。このリストは例示的なものであり、ギャップを埋め、前提を検証し、不明確なデータポイントを明確にするために、多数の追加的な公開・独自情報源を精査しました。
一次イタビューおよびサーベイ
一次調査は、調達意思決定がどのように行われるか、更新予算がどのように承認されるか、および技術アップグレードが実際の入札においてどのように価格設定されるかを確認するために活用されます。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカにわたって、OEMおよびチャネル側の専門家、病院の調達および放射線腫瘍科のリーダーシップ、ならびにサービス・保守の関係者と幅広く対話することで、平均販売価格(ASP)の動向、導入タイムライン、および稼働率パターンに関する前提が実態に即したものとなっています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | 最高経営幹部(CXO):15% | アジア太平洋地域:40% |
| 中位層:48% | 部門・ユニットリーダー:42% | 欧州・中東・アフリカ地域:36% |
| 中小規模プレイヤー:20% | マネージャー:43% | 南北アメリカ:24% |
市場規模算定と予測
本モデルは主にトップダウンアプローチで構築されており、がん罹患率、放射線治療適格性、治療コース構成、およびリニアック密度目標を用いて地域別の機器需要を再構築し、観察された価格帯を用いて金額に換算しています。合計値の妥当性を確保するため、構成別のサンプルASP、入札ボリュームのチャネルチェック、および導入済み機器ベースと更新タイミングを用いた合理性の積み上げ確認など、選択的なボトムアップチェックによって結果を裏付けています。
推計値を大きく左右するインプットには、リニアックの導入済み機器ベースと経年プロファイル、更新サイクルの長さ、採用された高度技術(例:IMRTおよびVMAT)のシェア、標準的な治療室の建設タイムライン、サービスおよびソフトウェアのアタッチメント率、ならびに調達ペースに影響する地域の償還・予算シグナルが含まれます。予測は専門家の見解に裏付けられたシナリオ分析を用いて実施され、最終的な曲線を選択する前に、基本ケース、更新加速ケース、および設備投資減速ケースについてストレステストを行っています。小規模国でデータが乏しい場合、ギャップは比較可能な医療システム能力指標に紐付けたプロキシ普率を用いて処理し、予測に組み込む前にインタビューのフィードバックで再確認しています。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、最終値が単一の前提に依存しないようにしています。アナリストは、放射線治療センター数、既知の更新プログラム、および方向性の一致する出荷・入札活動などの独立したシグナルと出力を比較し、いずれかの地域が乖離して見える場合は差異を調査します。
承認前に、ファイルは内部ピアレビューを経て、価格、更新タイミング、または採用シェアが合理的な範囲を超えて変動した場合に再コンタクトのトリガーが設定されます。レポートは年次で更新され、政策変更、主要製品ローンチ、または納期スケジュールを変動させる可能性のある供給制約などの重要なイベントが発生した場合には中間更新が行われます。納品直前に、クライアントがその時点で利用可能な最新の更新済み見解を受け取れるよう、アナリストによる最終確認が完了します。
Mordor Intelligenceの医療用リニアック市場推計と他の公表推計との比較
医療用リニアックの公表市場規模は、トピックが同一に見えても、含まれる製品の境界と基準年の選択によって計算結果が大きく変わるため、差異が生じることがあります。また、サービス、ソフトウェア、およびアップグレードの取り扱い方、ならびに地域間での通貨換算とインフレの適用方法によっても差異が生じます。
構成別の導入済み機器ベースの更新タイミングとASP帯を追跡し、インタビューの再確認を通じて前提を更新することで、Mordor Intelligenceは隣接する放射線治療機器カテゴリーを混在させることなく、臨床導入の実態に即した値を維持しています。一部の刊行物は古い基準年を使用しているか、より多くの治療提供・計画コンポーネントを含むよう範囲を拡大しているように見受けられ、コア機器需要が類似していても合計値が高くなる可能性があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 4.55 ビリオン 米ドル(2026年) | |
| 業界出版社A | 4.10 ビリオン 米ドル(2024年) | より古い基準年を使用しており、報告された範囲はより広範なコンポネントおよび技術バケットを含んでいるように見受けられ、コアリニアックシステム需要が安定していても金額が変動する可能性があります。 |
| 業界出版社B | 3.90 ビリオン 米ドル(2024年) | より低い基準値を示しており、基準年と予測の提示が一貫していないことから、システム収益とサービスの境界処理が異なること、および年次積み上げの透明性が低いことが示唆されます。 |
この表は、基準年の選択とリニアックシステム周辺で何がカウントされるか(ソフトウェア、サービス、アップグレードコンテンツなど)が、差異の大部分を説明していることを示しています。明確に定義された基準年と再現可能な需要指標のセットにより、これらの差異を調整し、最終値を実際の購入・更新行動に追跡可能な形で維持することができます。
レポートで回答される主要な質問
医療用リニアアクセラレーター市場の現在の価値はいくらですか?
医療用リニアアクセラレーター市場規模は2026年に45億5,000万米ドルです。
市場は2031年までにどのくらいの速さで成長すると予想されますか?
収益はCAGR 8.03%で増加し、2031年までに66億9,000万米ドルに達すると予測されています。
最も速く成長している技術セグメントはどれですか?
体積変調アーク治療は2031年までCAGR 8.10%で拡大すると予測されています。
なぜアジア太平洋地域が最も速く成長している地域なのですか?
がん罹患率の上昇、治療インフラへの政府投資、一括調達プログラムがアジア太平洋地域の設置においてCAGR 9.08%を牽引しています。
新しいリニアアクセラレーターの採用を制限する可能性のあるボトルネックは何ですか?
高い資本コスト、クライストロンのサプライチェーン制約、訓練を受けた放射線腫瘍学専門家の不足が、強い需要にもかかわらず展開を遅らせる可能性があります。
ベンダーはどのように人材不足に対処していますか?
ベンダーはAI対応適応計画とサービスバンドルを統合して日常業務を自動化し、計画時間を短縮し、人員不足を補うためのリモートサポートを提供しています。