
Marktgröße und Marktanteil für medizinische Linearbeschleuniger
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
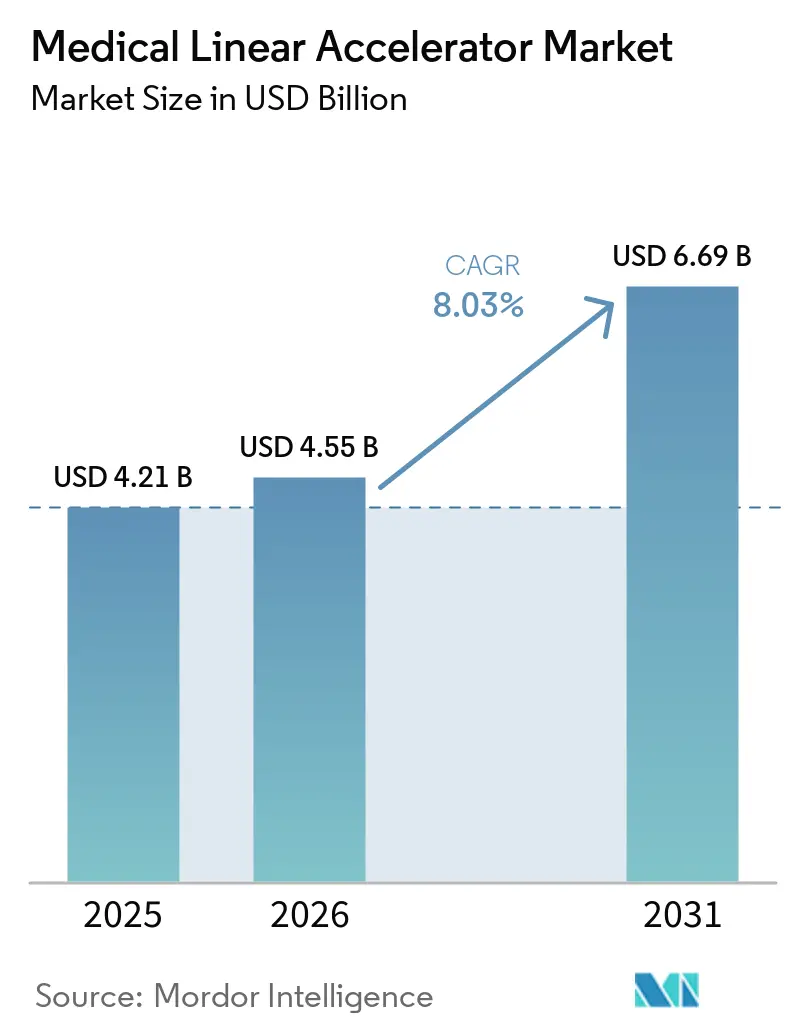
| Marktgröße (2026) | 4.55 Milliarden US-Dollar |
| Marktgröße (2031) | 6.69 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.03 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für medizinische Linearbeschleuniger von Mordor Intelligence
Die Marktgröße für medizinische Linearbeschleuniger wurde im Jahr 2025 auf USD 4,21 Milliarden geschätzt und soll von USD 4,55 Milliarden im Jahr 2026 auf USD 6,69 Milliarden bis 2031 wachsen, bei einer CAGR von 8,03 % während des Prognosezeitraums (2026–2031). Die beschleunigte Einführung von FLASH-RT, KI-gesteuerten adaptiven Systemen und MRT-geführten Plattformen definiert die Behandlungspräzision neu, verkürzt Versorgungswege und erweitert den adressierbaren Patientenpool. Die weltweit steigende Krebsinzidenz, strukturierte staatliche Ersatzprogramme und die Kommerzialisierung der nächsten Generation von Linearbeschleunigern ziehen weiterhin Kapital in den Markt für medizinische Linearbeschleuniger, während disruptive Marktteilnehmer wie Anbieter biologiegeführter Strahlentherapie für Wettbewerbsdruck sorgen. Gleichzeitig dämpfen Engpässe auf Komponentenebene und Arbeitskräftemangel die kurzfristigen Installationsraten und veranlassen Anbieter, Arbeitsabläufe zu automatisieren und die Serviceresilienz zu integrieren. Wachstumschancen zeigen sich am deutlichsten im asiatisch-pazifischen Raum, wo Neuinstallationen die Ersatzzyklen in reifen Märkten übertreffen, sowie in dezentralisierten Versorgungsnetzwerken, in denen kompakte Linearbeschleuniger hochwertige Therapien in die ambulante Versorgung bringen.
Wichtigste Erkenntnisse des Berichts
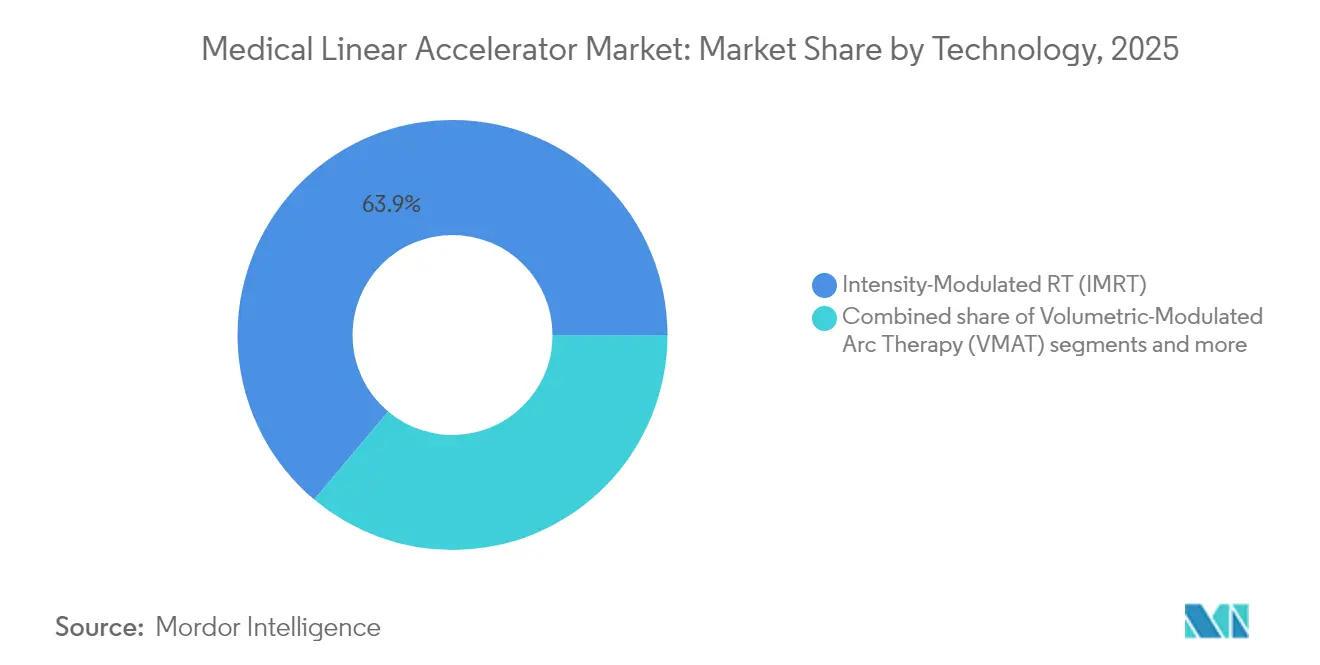
- Nach Technologie hielt die intensitätsmodulierte Strahlentherapie 2025 einen Marktanteil von 63,9 % am Markt für medizinische Linearbeschleuniger, während die volumetrisch-modulierte Bogentherapie bis 2031 mit einer CAGR von 8,10 % voranschreitet.
- Nach Anwendung entfiel auf Brustkrebs 2025 ein Anteil von 82,19 % an der Marktgröße für medizinische Linearbeschleuniger, während Lungenkrebs zwischen 2025 und 2031 voraussichtlich mit einer CAGR von 8,69 % wachsen wird.
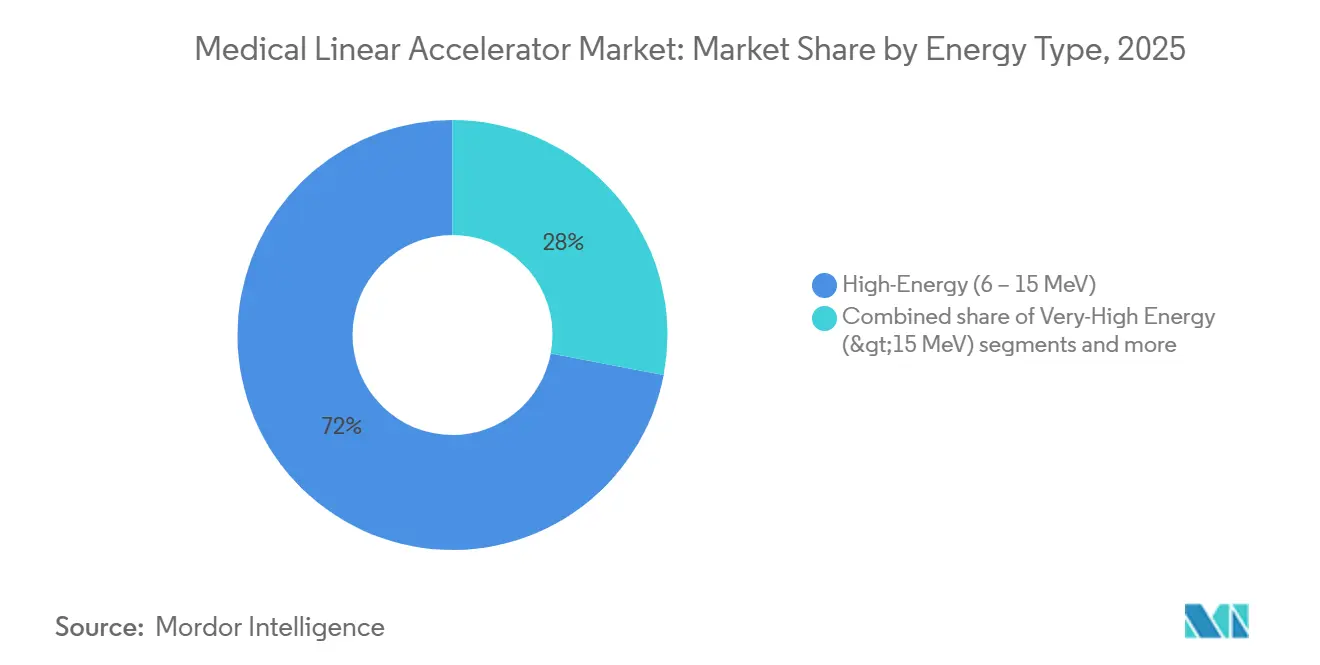
- Nach Energietyp dominierten Hochenergiesysteme (6–15 MeV) 2025 mit einem Anteil von 72,02 % an der Marktgröße für medizinische Linearbeschleuniger; Sehr-Hochenergie-Plattformen sollen bis 2031 mit einer CAGR von 8,88 % wachsen.
- Nach Modalität entfielen auf photonenbasierte Linearbeschleuniger 2025 ein Marktanteil von 70,75 % am Markt für medizinische Linearbeschleuniger, während MRT-geführte Systeme mit einer CAGR von 8,84 % bis 2031 voranschreiten.
- Nordamerika führte 2025 mit einem Umsatzanteil von 38,88 %; der asiatisch-pazifische Raum verzeichnet mit 9,08 % CAGR bis 2031 das schnellste regionale Wachstum.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende weltweite Krebsinzidenz | +1.8% | Global, mit höchster Auswirkung im asiatisch-pazifischen Raum und in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Schnelle Einführung KI-gesteuerter adaptiver Strahlentherapie | +1.2% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Staatliche Finanzierung und Geräteersatzzyklen | +1.5% | Global, mit konzentrierter Auswirkung in Großbritannien, Australien und Kanada | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Strahlentherapiekapazitäten in Schwellenländern | +1.0% | Kern asiatisch-pazifischer Raum, Ausstrahlungseffekte auf den Nahen Osten und Afrika sowie Lateinamerika | Langfristig (≥ 4 Jahre) |
| Kommerzialisierung FLASH-RT-fähiger Linearbeschleuniger-Plattformen | +0.9% | Nordamerika und EU, frühe Adoptionszentren | Mittelfristig (2–4 Jahre) |
| Wachstum kompakter Linearbeschleuniger für dezentralisierte Krebsversorgung | +0.7% | Global, mit Schwerpunkt auf ländlichen und unterversorgten Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende weltweite Krebsinzidenz
Die weltweiten Krebsfälle sollen bis 2040 um 42 % steigen, wobei 70 % in Ländern mit niedrigem und mittlerem Einkommen auftreten werden, wo der Zugang zur Strahlentherapie nach wie vor stark eingeschränkt ist. Die aktuelle Durchdringung liegt bei etwa 380 Linearbeschleunigern für 1,2 Milliarden Afrikaner gegenüber fast 4.000 Geräten für 331 Millionen Amerikaner, was die Ungleichheit verdeutlicht, die die anhaltende Nachfrage im Markt für medizinische Linearbeschleuniger antreibt. Internationale Organisationen betrachten Strahlentherapiegeräte nun als zentrale Intervention und verlagern die Investitionsprioritäten in Schwellenländern von der Ersatzbeschaffung hin zu Neuinstallationen. Dieser demografische Druck bildet das Fundament des langfristigen Expansionsprofils des Marktes für medizinische Linearbeschleuniger.
Schnelle Einführung KI-gesteuerter adaptiver Strahlentherapie
KI automatisiert nun die Konturierung, Planung und Tischadaption, verkürzt die Planungszeiten um bis zu 70 % und hilft, Arbeitskräftemangel auszugleichen. Systeme wie Elektas adaptiver CT-Linearbeschleuniger passen die Strahlparameter in Echtzeit an anatomische Veränderungen an, verbessern die Dosiskonformität und schonen gesundes Gewebe. Diese Leistungsgewinne fördern Upgrades im Premiumsegment und stärken das Wertversprechen der nächsten Generation von Plattformen im Markt für medizinische Linearbeschleuniger.
Staatliche Finanzierung und Geräteersatzzyklen
Gezielte Förderprogramme beschleunigen die Modernisierung. Der britische Modernisierungsfonds für Strahlentherapie in Höhe von 130 Millionen GBP ersetzte mehr als 100 veraltete Systeme und erzielte durch Sammelbestellungen Einsparungen von 17,1 Millionen GBP. Das australische Programm erstattet bis zu USD 3 Millionen pro Linearbeschleuniger über 8–10 Jahre und sorgt für eine planbare Marktnachfrage. Diese Maßnahmen stabilisieren Bestellzyklen und stimulieren die frühzeitige Einführung von Funktionen wie MRT-Führung und FLASH-Bereitschaft.
Ausbau der Strahlentherapiekapazitäten in Schwellenländern
Chinas Medizinisotopenplan 2021–2035 zielt darauf ab, die inländische Kapazität zu verdoppeln und Mittel für die Beschaffung von Linearbeschleunigern und die Isotopenproduktion bereitzustellen. Taiwan beherbergt nun acht Protonentherapiezentren für 23 Millionen Einwohner, was die Einführung fortschrittlicher Technologien verdeutlicht, aber auch den verbleibenden Wartelistendruck hervorhebt. Ähnliche Defizite in Indien und im subsaharischen Afrika treiben die mehrjährigen Wachstumsaussichten für den Markt für medizinische Linearbeschleuniger voran.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Wartungskosten | -1.4% | Global, mit höchster Auswirkung in Schwellenländern und kleineren Einrichtungen | Langfristig (≥ 4 Jahre) |
| Mangel an ausgebildetem Fachpersonal in der Strahlenonkologie | -1.1% | Global, mit akutem Mangel in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Lange regulatorische und erstattungsrechtliche Genehmigungsfristen | -0.8% | Nordamerika und EU, mit globalen Ausstrahlungseffekten | Mittelfristig (2–4 Jahre) |
| Störungen in der Lieferkette für HF-Komponenten bei Klystrons | -0.6% | Global, mit konzentrierter Auswirkung auf Hochenergiesysteme | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Wartungskosten
Die Anschaffungspreise übersteigen USD 4 Millionen, und der jährliche Service kann bis zu 10 % des Kapitalaufwands betragen, mit einem Höchstwert um das siebte Jahr. Diese wirtschaftlichen Rahmenbedingungen begrenzen die Bereitschaft zu frühzeitigem Ersatz und erschweren die Einführung in ressourcenarmen Umgebungen, was den Markt für medizinische Linearbeschleuniger trotz nachgewiesenem klinischen Bedarf hemmt.
Mangel an ausgebildetem Fachpersonal in der Strahlenonkologie
Die Vakanzquoten unter Strahlentherapeuten stiegen im Jahr 2022 auf 10,7 % und sollen sich weiter verschlechtern, während der Mangel an Dosimetristen bis 2035 möglicherweise 50 pro Jahr erreichen wird. Der Fachkräftemangel schafft Engpässe selbst dort, wo Kapitalausstattung vorhanden ist, und begrenzt die Kapazitätserweiterung im Markt für medizinische Linearbeschleuniger.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Dominanz der Intensitätsmodulierten Strahlentherapie steht der Beschleunigung der Volumetrischen Bogentherapie gegenüberDie intensitätsmodulierte Strahlentherapie führte 2025 mit einem Marktanteil von 63,9 % im Markt für medizinische Linearbeschleuniger. Das Segment profitiert von etablierten Erstattungsrahmen und robusten klinischen Belegen, die den routinemäßigen Einsatz in Brust-, Prostata- und Kopf-Hals-Protokollen sichern. Dennoch wird die Position der intensitätsmodulierten Strahlentherapie schrittweise durch die volumetrisch-modulierte Bogentherapie verdrängt, deren rotative Dosisabgabe die Behandlungszeit auf 2–4 Minuten verkürzt und den Durchsatzdruck mindert. Die volumetrisch-modulierte Bogentherapie verzeichnete eine CAGR-Prognose von 8,10 % bis 2031 und übertrifft damit den Gesamtmarkt für medizinische Linearbeschleuniger.
Aufkommende Subtechnologien, darunter bildgeführte Strahlentherapie und stereotaktische Radiochirurgie sowie stereotaktische Körperstrahlentherapie, wachsen auf der Grundlage hypofraktionierter Regime, die auf Patientenkomfort und Personaloptimierung ausgerichtet sind. Rasche Fortschritte bei der FLASH-Strahlentherapie und biologisch geführten Systemen stellen die nächste Entwicklungsstufe dar, doch regulatorische und evidenzbasierte Hürden halten ihren kumulierten Umsatzanteil bis 2025 unter 3 %. Die Anbieterportfolios umspannen daher sowohl das Bestandsvolumen der intensitätsmodulierten Strahlentherapie als auch Investitionen in Software-Upgrades für die volumetrisch-modulierte Bogentherapie und adaptive Arbeitsabläufe.



Nach Anwendung:
Führungsposition von Brustkrebs wird durch Innovationen bei Lungenkrebs herausgefordertDie Brustkrebstherapie repräsentierte 2025 einen Anteil von 82,19 % am Markt für medizinische Linearbeschleuniger, angetrieben durch eine hohe Krankheitsprävalenz und standardisierte Fraktionierungspläne. Techniken zur tiefen Inspirationsatemanhaltung, die nun in die Linearbeschleuniger-Software integriert sind, festigen die Akzeptanz weiter. Dennoch wächst der Umsatz bei Lungenkrebs am schnellsten mit einer CAGR von 8,69 %, angetrieben durch den Bedarf an ultrapräziser Dosisformung um mobile thorakale Strukturen.
Die biologisch geführte Strahlentherapie, die für Lungen- und Knochenanwendungen zugelassen ist, synchronisiert die Strahlabgabe mit den PET-Emissionen des Tumors und erweitert die Indikationen für die Wiederbestrahlung und Stadium-IV-Fälle. Prostata-Workflows nutzen die MRT-Führung zur Schonung umliegender Organe, wobei adaptive Planung die Toxizität reduziert. Kolorektal- und Kopf-Hals-Behandlungen verzeichnen weiterhin eine stetige Akzeptanz, da Hypofraktionierungsmodelle bei Kostenträgern Anerkennung finden. Über alle Kategorien hinweg priorisiert die Erstattungsanpassung zunehmend Technologien, die die Gesamtzahl der Fraktionen reduzieren – ein Trend, der dem Markt für medizinische Linearbeschleuniger zugute kommt.
Nach Energietyp:
Hochenergiesysteme stehen vor Disruption durch Sehr-Hochenergie-SystemeHochenergie-Konfigurationen (6–15 MeV) halten 72,02 % des Marktanteils für medizinische Linearbeschleuniger und werden wegen ihrer Vielseitigkeit bei tief sitzenden Tumoren ohne übermäßige Neutronenkontamination bevorzugt. Dennoch zeigt die Forschung zu Sehr-Hochenergie-Elektronen überlegene Tiefendosisprofile für FLASH, und kommerzielle Prototypen über 15 MeV prognostizieren eine CAGR von 8,88 %.
Hersteller bieten nun Mehrenergie-Köpfe innerhalb einzelner Gantries an und bieten Einrichtungen einen zukunftssicheren Weg, da sich Behandlungsprotokolle weiterentwickeln. Niedrigenergie-Einheiten (<6 MeV) bleiben für oberflächliche Läsionen und intraoperative Umgebungen bestehen, obwohl ihr Umsatzanteil leicht zurückgeht. Insgesamt wird Energieflexibilität zu einem Verkaufsargument, insbesondere in kapitalknappen Gesundheitssystemen, die lange Anlagelaufzeiten im Markt für medizinische Linearbeschleuniger anstreben.

Nach Modalität:
Photonendominianz trifft auf MRT-geführte InnovationPhotonenbasierte Systeme erzielten 70,75 % des Umsatzes im Jahr 2025 und decken das breiteste Spektrum an Behandlungsstandorten ab, wobei sie etablierte Qualitätssicherungsprozesse unterstützen. MRT-geführte Linearbeschleuniger verzeichneten jedoch eine CAGR von 8,84 % und gewinnen durch Echtzeit-Bildgebung an Dynamik, die CT-Einrichtungsmargen eliminiert und tägliche Adaptation ermöglicht.
Elektronenmaschinen adressieren Nischenanwendungen wie die Ganzkörperhauttherapie, während adaptive Strahlentherapie-Suiten KI-Engines mit Kegelstrahl-CT integrieren, um MRT-Leistung zu geringeren Kosten anzunähern. FLASH-fähige Designs entstehen, wenn Anbieter Elektronenkanonen und Strahlenführungen nachrüsten, um Dosisraten über 40 Gy/s zu erreichen. Einrichtungen wägen nun die inkrementellen Kosten für MRT-Spulen und Abschirmung gegen Toxizitätsreduktionen ab, was die Beschaffungskriterien im Markt für medizinische Linearbeschleuniger prägt.
Geografische Analyse
Markt für medizinische Linearbeschleuniger in Europa, Nordamerika und dem asiatisch-pazifischen Raum
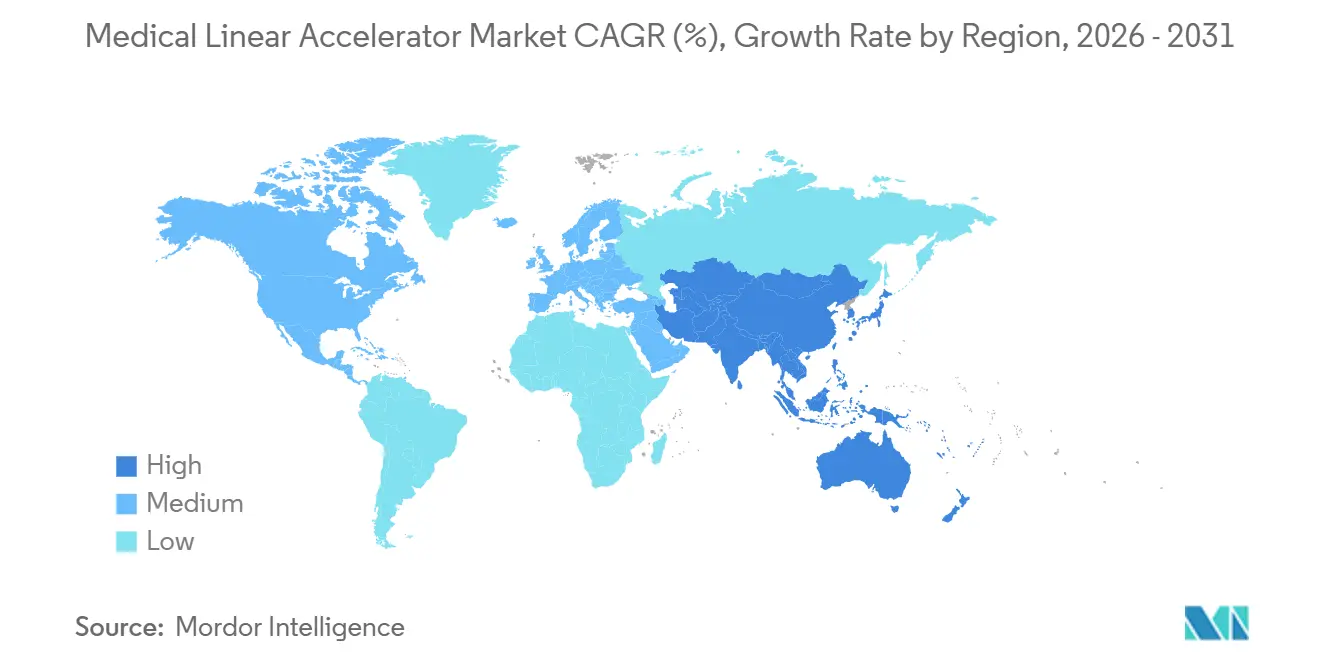
Nordamerika hält 2025 einen Marktanteil von 38,88 %, gestützt durch eine robuste Gesundheitsinfrastruktur, günstige Erstattungsrahmen und die frühe Einführung von Durchbruchstechnologien, darunter KI-gestützte adaptive Systeme und biologisch geführte Strahlentherapie. Die Region profitiert von erheblichen staatlichen Investitionen, wie etwa dem britischen Programm zur Finanzierung von Strahlentherapiegeräten in Höhe von 70 Millionen GBP und den kanadischen Initiativen zum Geräteaustausch, die veraltete Linearbeschleuniger-Flotten modernisieren und gleichzeitig die Behandlungskapazität erweitern. Der asiatisch-pazifische Raum entwickelt sich jedoch mit einer CAGR von 9,08 % bis 2031 zur am schnellsten wachsenden Region, angetrieben durch den Ausbau der Gesundheitsinfrastruktur, steigende Krebsinzidenz und staatlich geförderte Programme zur Technologieeinführung.
Markt für medizinische Linearbeschleuniger in EMEA, Südamerika und dem asiatisch-pazifischen Raum
Europa verzeichnet ein stetiges Wachstum durch koordinierte Programme zur Modernisierung des Gesundheitswesens und Initiativen zur regulatorischen Harmonisierung, die die Technologieeinführung in den Mitgliedstaaten erleichtern. Der Schwerpunkt der Region auf MRT-geführten Systemen und adaptiver Strahlentherapie spiegelt ihre Führungsrolle in der Präzisionsonkologieforschung und klinischen Umsetzung wider. Südamerika zeigt aufstrebendes Potenzial durch gezielte Investitionen in die Infrastruktur der Krebsversorgung, während die Regionen Naher Osten und Afrika ein Wachstum verzeichnen, das durch die Entwicklung des Gesundheitssystems und internationale Technologietransferprogramme angetrieben wird. Chinas Expansion in der Nuklearmedizin, unterstützt durch den Entwicklungsplan 2021–2035 mit dem Ziel einer Verdopplung des Branchenumfangs, verdeutlicht das Engagement des asiatisch-pazifischen Raums für fortschrittliche Krebsbehandlungskapazitäten. Taiwans Erreichung der weltweit höchsten Dichte an Partikeltherapieeinrichtungen belegt die technologische Reife der Region, wenngleich betriebliche Herausforderungen wie Wartelisten für Patienten den Bedarf an einem weiteren Kapazitätsausbau zur Deckung der wachsenden Nachfrage unterstreichen.
Regulatorisches Umfeld
Medizinische Linearbeschleuniger werden als Hochrisiko-Therapiegeräte mit Strahlung reguliert, wobei der Marktzugang üblicherweise durch die FDA-Klassifizierung und Zulassungspfade in den USA sowie durch die EU-Medizinprodukteverordnung (MDR 2017/745) gesteuert wird. In den Vereinigten Staaten fallen medizinische Linearbeschleuniger unter die FDA-Geräteklassifizierung (21 CFR 892.5050, Produktcode IWK) und werden typischerweise über 510(k) freigegeben, was einen erheblichen Dokumentations- und Prüfaufwand für neue Plattformen und größere Software-Updates mit sich bringt.
Internationale Konsensnormen und länderspezifische Konformitätsbewertungen prägen die Anforderungen an Design und Verifizierung. IEC 60601-2-1:2020 ist eine weit verbreitete Sondernorm für Elektronenbeschleuniger für die Strahlentherapie, während die EU-MDR im Vergleich zum vorherigen MDD-Rahmenwerk höhere Anforderungen an klinische Nachweise, Marktüberwachung nach Inverkehrbringen und Software-Lebenszyklus-Kontrollen stellt. Jüngste Zulassungen verdeutlichen den regulatorischen Rhythmus für Systeme der nächsten Generation: Im Januar 2026 gab Elekta die FDA-510(k)-Zulassung für den Elekta Evo CT-Linac bekannt, und Varian erhielt die FDA-510(k)-Zulassung für Halcyon und das Ethos Radiotherapy System Version 5.0; im Dezember 2025 meldete Shinva die MDR-CE-Zertifizierung für seine Systeme XHA600E und XHA1400, was auf zunehmende Compliance-Fähigkeiten unter chinesischen Herstellern hindeutet.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für medizinische Linearbeschleuniger beginnt mit spezialisierten vorgelagerten Komponenten und Materialien, darunter HF-Leistungsquellen (Klystrons und Magnetrons), Beschleunigungsstrukturen und Wellenleiter, hoch-Z-Materialien zur Strahlformung (zum Beispiel Wolfram-Kollimatorblätter) sowie Präzisionsbewegungs- und Bildgebungssubsysteme für moderne IGRT- und adaptive Arbeitsabläufe. Diese Eingangsmaterialien zeichnen sich durch enge Toleranzen, regulatorisch konforme Rückverfolgbarkeit und konzentrierte Lieferantenbasen für bestimmte Subsysteme aus, wodurch Beschaffungsstrategie und Qualifizierungszyklen für Lieferzeitpläne zentral werden, insbesondere bei Hochenergie-Konfigurationen.
Die vorgelagerten Aktivitäten in der Mittelstufe konzentrieren sich auf Plattformengineering, Integration von Gantry und Strahlengang, Softwareentwicklung (Planung, Bildrekonstruktion, adaptive Funktionen) sowie umfangreiche Qualitätssicherung und Abnahmeprüfungen gemäß IEC- und lokalen regulatorischen Anforderungen. Anbieter verlagern zunehmend kritische Fertigungsschritte ins eigene Haus, um Lieferzeiten und Qualität zu kontrollieren, wie am Beispiel von Siemens Healthineers zu sehen, das im Februar 2025 an seinem Standort Kemnath eine vollautomatisierte, digitalisierte Produktionslinie für Wolfram-Kollimatorblätter einführte. Nachgelagert wird die Kette dominiert von Direktverkäufen an Krankenhäuser und Krebszentren, Bunkervorbereitungs- und Installationsdienstleistungen, Inbetriebnahmeunterstützung sowie langfristigen Service- und Softwareverträgen; Ersatzteillogistik und Vor-Ort-Servicedeckung beeinflussen die Betriebszeit direkt, während lokalisierte Produktion und Montage in China an Bedeutung gewonnen haben, da inländische Anbieter wie United Imaging und Shinva ihre Präsenz neben globalen etablierten Anbietern ausbauen.
Wettbewerbslandschaft
Marktkonzentration
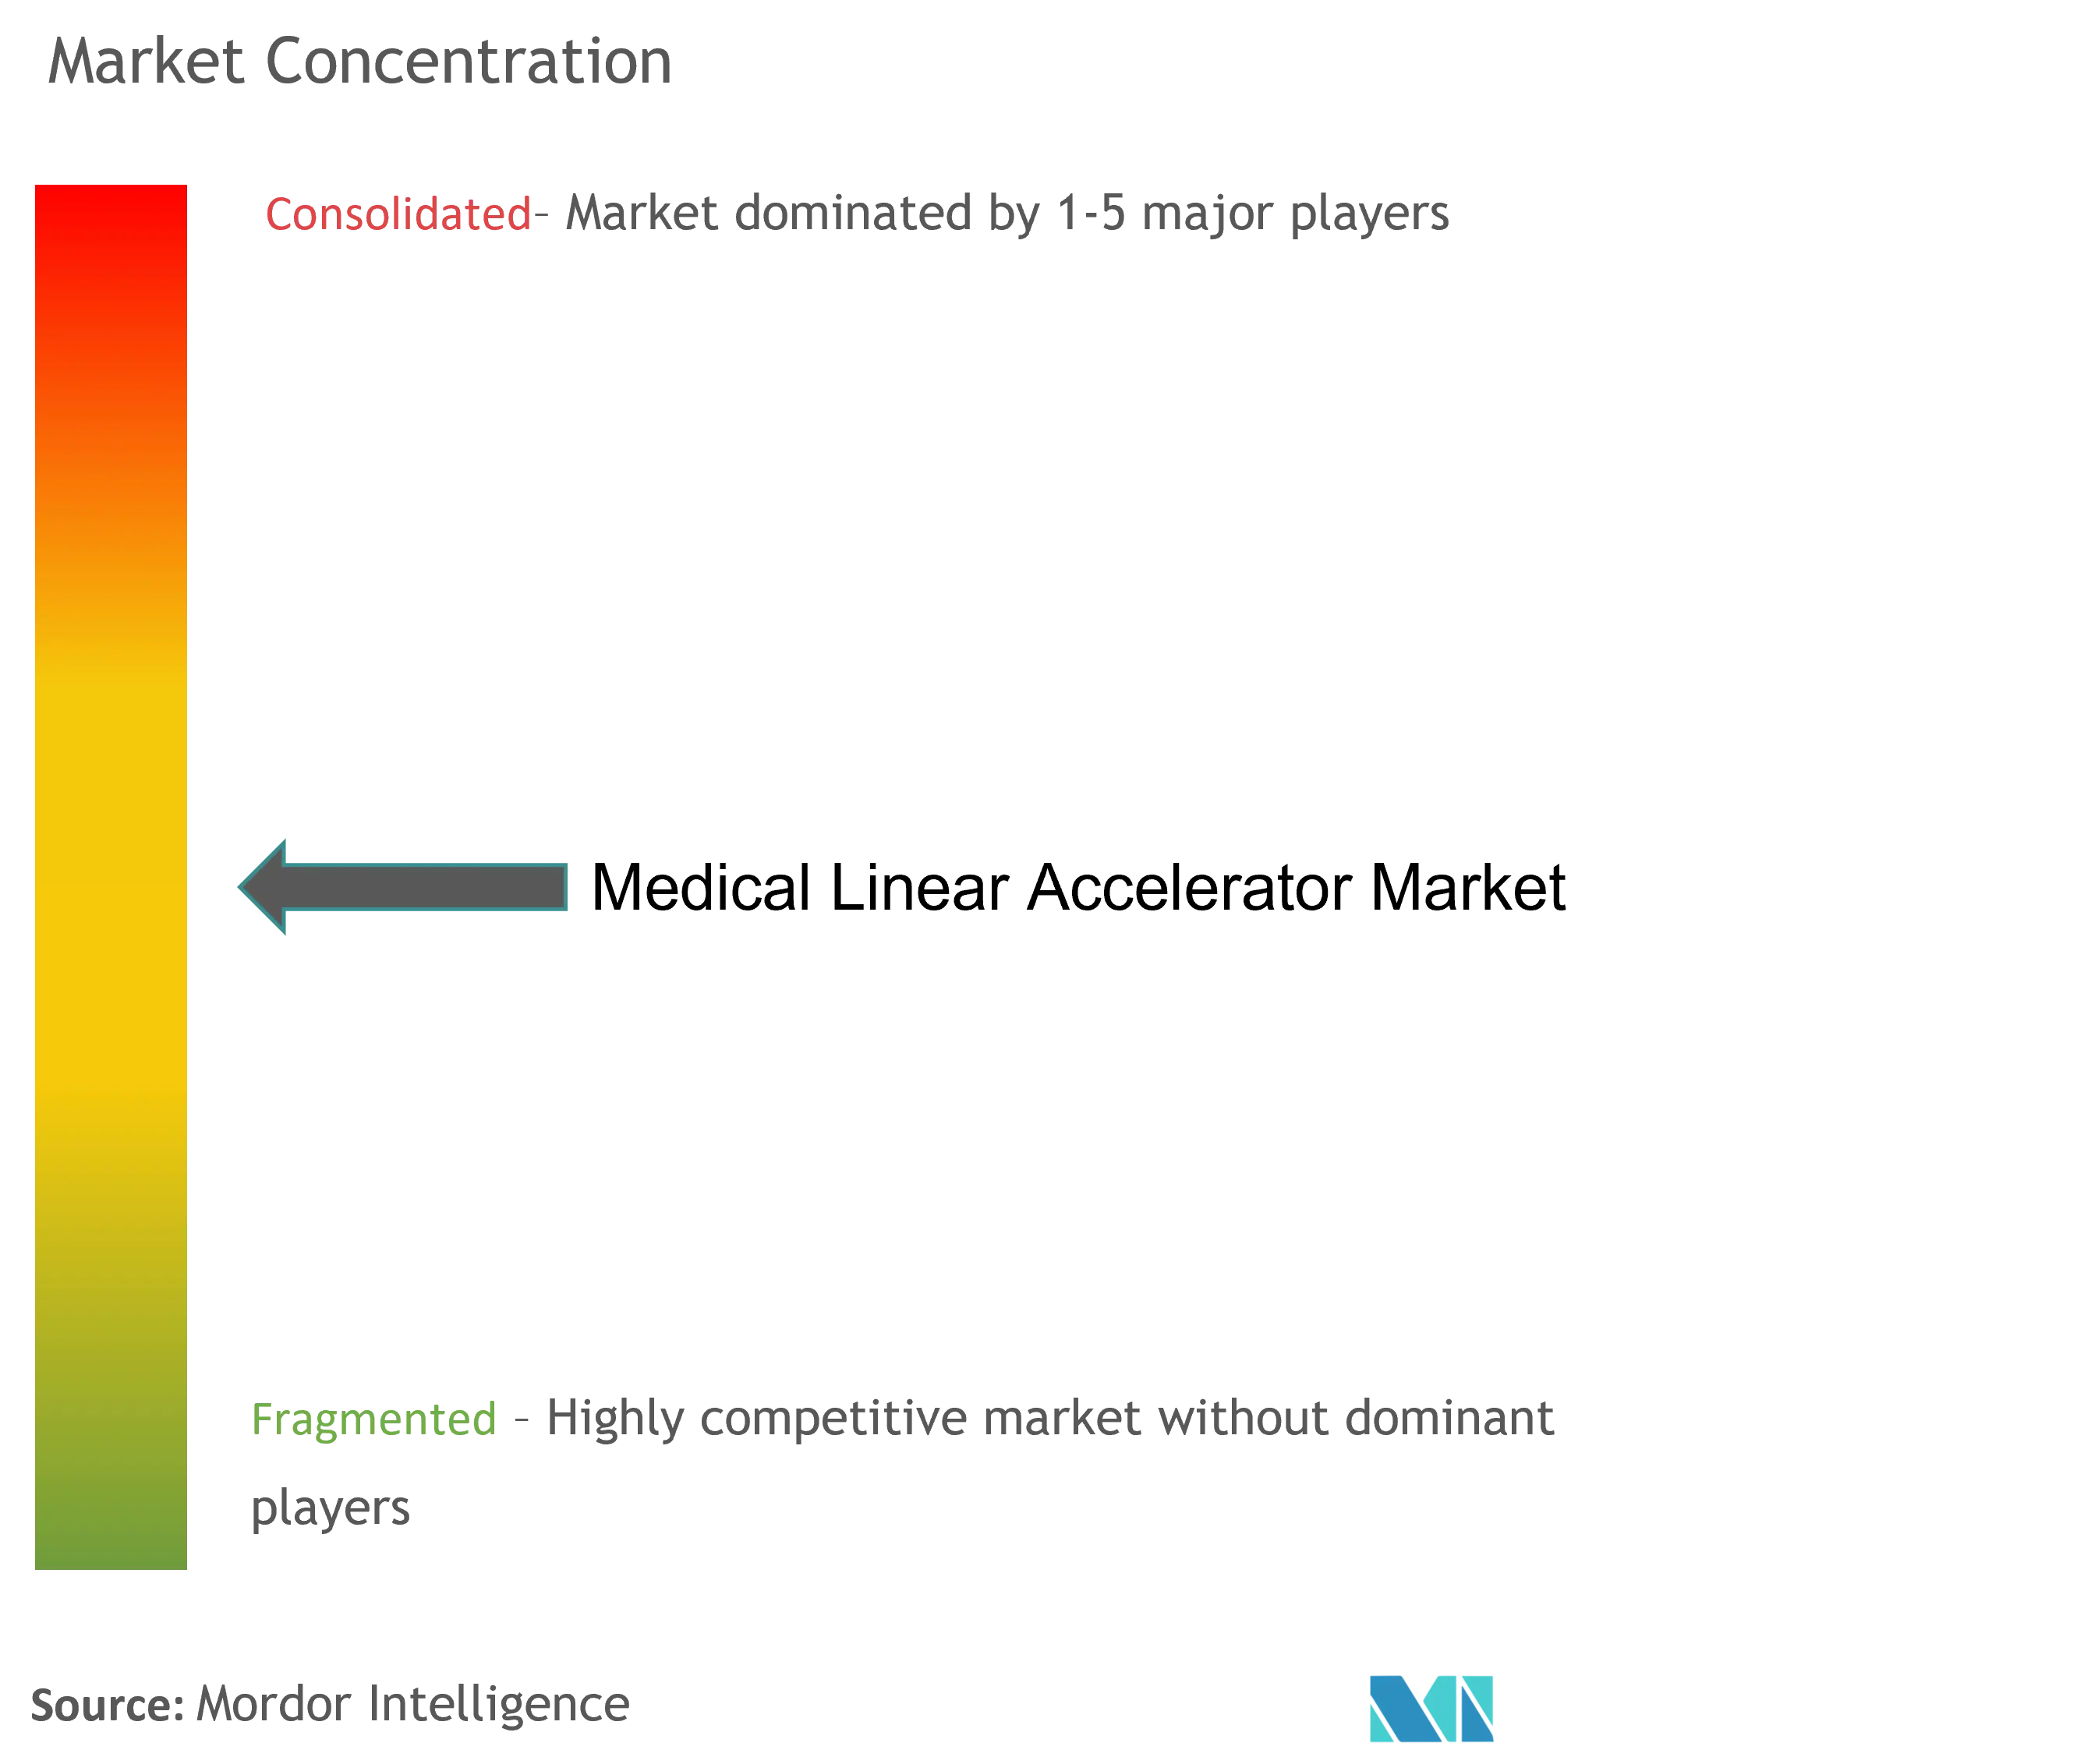
Die fünf größten Anbieter vereinen die Hälfte des globalen Umsatzes auf sich, was ein moderates Konzentrationsprofile im Markt für medizinische Linearbeschleuniger ergibt. Die Übernahme von Varian durch Siemens Healthineers im Jahr 2024 schuf ein Portfolio, das von konventionellen Linearbeschleunigern bis zur Protonentherapie reicht, erschloss jährliche Synergien von 300 Millionen EUR und stärkte das integrierte Serviceangebot. Elekta antwortet mit KI-gestützten adaptiven CT-Linearbeschleuniger-Innovationen und bedeutenden Ausschreibungen in Schwellenmärkten, während Accuray eine fokussierte Strategie rund um präzise Radiochirurgie-Plattformen verfolgt.
RefleXion führt biologiegeführte Strahlentherapie ein, erhielt die FDA-Zulassung und sammelte USD 105 Millionen zur Skalierung der Produktion ein. Der SCINTIX-Modus des Start-ups stellt etablierte Paradigmen in Frage, indem er die Dosisabgabe an die Tumorbiologie statt an die Anatomie knüpft. ViewRays Insolvenz verdeutlicht die Hürden der Kapitalintensität; dennoch könnte sein geistiges Eigentum eine Konsolidierung katalysieren, da größere Akteure MRT-Kompetenzen anstreben. Die Resilienz der Lieferkette, insbesondere für Klystrons und hochpräzise Lager, beeinflusst zunehmend die Anbieterauswahl, wobei Dual-Sourcing und vorausschauende Wartung zu Differenzierungsmerkmalen werden.
Die Kaufkriterien der Kunden konzentrieren sich auf Anpassungsfähigkeit, KI-Automatisierung und Service-Verfügbarkeit. Anbieter bündeln Softwarelizenzen und Schulungen, um Arbeitskräftemangel auszugleichen, während Managed-Equipment-Services Investitionsausgaben in Betriebsausgaben umwandeln. In Entwicklungsmärkten sprechen kompakte Einheiten in Kombination mit schlüsselfertigen Bunkerlösungen Krankenhausnetzwerke an, die außerhalb der Großstädte expandieren. Insgesamt dreht sich der Wettbewerb darum, klinische Wirksamkeit, betriebliche Effizienz und wirtschaftliche Flexibilität im Markt für medizinische Linearbeschleuniger zu liefern.
Marktführer im Bereich medizinische Linearbeschleuniger
-
Accuray Inc.
-
Shinva Medical Instruments Co. Ltd.
-
Elekta
-
ViewRay, Inc.
-
Panacea Medical Technologies Pvt. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für medizinische Linearbeschleuniger Unternehmen in diesem Bericht
- Varian Medical Systems
- Elekta
- Accuray
- ViewRay Inc.
- United Imaging Healthcare Co. Ltd.
- Shinva Medical Instrument
- RefleXion Medical Inc.
- Xstrahl Ltd.
- Hitachi
- GE HealthCare Technologies Inc.
- Sumitomo Heavy Industries Ltd.
- Mevion Medical Systems Inc.
- Advanced Oncotherapy plc
- Panacea Medical Technologies
- Neusoft Medical Systems Co. Ltd.
- TAE Life Sciences LLC
Marktchancen und Zukunftsaussichten
Ein großer kurzfristiger Handlungsspielraum liegt im Ausbau des Zugangs zur Strahlentherapie und der Modernisierung installierter Flotten in kapitalbeschränkten Umgebungen, wo die Lücke zwischen Krankheitslast und Behandlungskapazität weiterhin sichtbar bleibt. Der RD-Kontext hebt die Geräteknappheit in Teilen Afrikas im Vergleich zu den Vereinigten Staaten hervor, während staatliche Ersatzprogramme in Märkten wie dem Vereinigten Königreich und Australien den Beschaffungsdruck formalisieren und Möglichkeiten für Anbieter schaffen, die neben der Hardware auch vorhersehbaren Durchsatz, Schulung und Serviceresilienz liefern können.
Technologiegetriebene Chancen bündeln sich um Systeme, die Infrastrukturanforderungen und Personalintensität reduzieren und dabei eine hochpräzise Behandlung gewährleisten. Neue Produktaktivitäten im Jahr 2026 unterstreichen diese Richtung: United Imaging präsentierte auf der ESTRO 2026 einen CE-gekennzeichneten uRT-linac 506c mit integriertem CT in diagnostischer Qualität auf einer einzigen Plattform, was optimierte Bildführung und adaptive Arbeitsabläufe unterstützt, und Mevion stellte das für standardmäßige LINAC-Bunker konzipierte Protonentherapiesystem S250-FIT nach einer Installation im April 2026 bei Stanford Medicine vor, was die Nachfrage nach Lösungen bestärkt, die zu bestehenden Einrichtungen passen. Parallel dazu richten Anbieter ihre Roadmaps an Abnahmeprüfungen und Standardisierungsbemühungen aus, wie die AAPM-Leitlinie zur Abnahmeprüfung konventioneller LINACs zeigt, was Einrichtungen unterstützt, die Inbetriebnahmezyklen verkürzen und den manuellen Messaufwand durch Automatisierung reduzieren wollen.
Neueste Industrielle Entwicklungen in Markt für medizinische Linearbeschleuniger
- Mai 2026: Eine zweite Sammelverfügung in der ViewRay-Liquidation treibt die Abwicklung eines früheren Anbieters MRT-geführter Strahlentherapie voran und beeinflusst die Vermögensveräußerung und Serviceverpflichtungen für installierte Systeme sowie den Wettbewerbsübergang.
- März 2026: Ein Beschaffungsgeschäft in Bangkok mit Shinva Medical Instruments Co. Ltd. treibt dessen Expansion in Südostasien voran, da ein Krankenhaus einen Vertrag zum Erwerb von drei Shinva-Beschleunigermodellen unterzeichnet, was auf einen Referenzstandort außerhalb Chinas für Wettbewerbsausschreibungen hindeutet.
- Dezember 2025: Die MDR-CE-Zertifizierung wurde für die medizinischen Linearbeschleuniger XHA600E und XHA1400 erreicht, was Angebote für den europäischen Markt ermöglicht und den Wettbewerbsdruck auf etablierte Anbieter erhöht.
Markt für medizinische Linearbeschleuniger Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus medizinischen Linearbeschleunigern, die zur Durchführung externer Strahlentherapie in Krankenhäusern und Krebsbehandlungseinrichtungen eingesetzt werden, einschließlich der wichtigsten Systemkonfigurationen, die für den routinemäßigen klinischen Einsatz in verschiedenen Regionen verkauft werden.
Ausschlüsse aus dem Umfang: Brachytherapiesysteme, Protonentherapiegeräte und eigenständige, ausschließlich bildgebende Strahlentherapiegeräte sind von dieser Größenbestimmung ausgeschlossen, sofern sie nicht als Teil einer linearbeschleuniger-geführten Behandlungsplattform verkauft werden.
Segmentierungsübersicht
-
Nach Technologie (Wert, USD Millionen)
- Intensitätsmodulierte Strahlentherapie (IMRT)
- Volumetrische Bogentherapie (VMAT)
- Bildgeführte Strahlentherapie (IGRT)
- Stereotaktische Radiochirurgie/Stereotaktische Körperstrahlentherapie
- Sonstige
-
Nach Anwendung (Wert, USD Millionen)
- Brustkrebs
- Lungenkrebs
- Prostatakrebs
- Kolorektalkarzinom
- Kopf-Hals-Krebs
- Sonstige Krebsarten
-
Nach Energietyp (Wert, USD Millionen)
- Niedrigenergie (<6 MeV)
- Hochenergie (6–15 MeV)
- Sehr-Hochenergie (>15 MeV)
-
Nach Modalität (Wert, USD Millionen)
- Photonenbasierter Linearbeschleuniger
- Elektronenbasierter Linearbeschleuniger
- MRT-geführter Linearbeschleuniger
- Adaptive Strahlentherapiesysteme
- FLASH-fähiger Linearbeschleuniger
-
Nach Geografie (Wert, USD Millionen)
-
Nordamerika
- Vereinigte Staaten
- Kanada
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
-
Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
-
Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
-
Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Erfassung des Nachfragepools für Strahlentherapiegeräte und der Dynamik des installierten Bestands, da Ersatzzyklen Käufe oft ebenso stark antreiben wie neue Kapazitätserweiterungen. Wir stützen uns auf öffentliche Quellen wie die Krebsstatistiken der Weltgesundheitsorganisation, die DIRAC-Strahlentherapieressourcendaten der Internationalen Atomenergiebehörde, die OECD-Gesundheitsstatistikreihe sowie Veröffentlichungen der Zentren für Krankheitskontrolle und -prävention und des Nationalen Krebsinstituts, um den Basiskontext für Inzidenz und Behandlungszugang zu ermitteln.
Auf der Angebotsseite prüfen wir Geschäftsberichte, Investorenpräsentationen, Produkthandbücher, Regulierungs- und Zulassungsdatenbanken wie die der US-amerikanischen Lebensmittel- und Arzneimittelbehörde und vergleichbarer Länderbehörden sowie begutachtete klinische Fachzeitschriften, die die Einführung von Techniken wie intensitätsmodulierter Strahlentherapie, volumetrisch-modulierter Bogentherapie, bildgeführter Strahlentherapie sowie stereotaktischer Radiochirurgie und stereotaktischer Körperstrahlentherapie belegen. Zur Gegenprüfung greifen wir auch auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken und eine sendungsbasierte Import-Export-Datenbank in Märkten zurück, in denen die Transparenz des Gerätehandels bedeutsam ist. Diese Liste ist illustrativ; wir haben viele weitere öffentliche und proprietäre Quellen gesichtet, um Lücken zu schließen, Annahmen zu validieren und unklare Datenpunkte zu klären.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um zu bestätigen, wie Beschaffungsentscheidungen getroffen werden, wie Ersatzbudgets genehmigt werden und wie Technologie-Upgrades in realen Ausschreibungen bepreist werden. Wir sprechen mit einer Mischung aus Experten auf OEM- und Kanalseite, Leitungspersonen aus Krankenhausbeschaffung und Strahlenonkologie sowie Stakeholdern aus Service und Wartung in der Region Asien-Pazifik, Europa, Naher Osten und Afrika sowie den Amerikas, damit unsere Annahmen zu Durchschnittsverkaufspreisbewegungen, Einsatzzeitplänen und Auslastungsmustern fundiert sind.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | Führungskräfte der obersten Ebene: 15 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 42 % | Europa, Naher Osten und Afrika: 36 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 43 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Unser Modell basiert hauptsächlich auf einem Top-down-Ansatz, bei dem Krebsinzidenz, Strahlentherapieberechtigung, Behandlungskursmix und Linearbeschleuniger-Dichteziele verwendet werden, um die Geräteanfrage nach Region zu rekonstruieren und anschließend anhand beobachteter Preisbänder in Werte umzurechnen. Um die Gesamtwerte realistisch zu halten, gleichen wir die Ergebnisse mit selektiven Bottom-up-Prüfungen ab, wie z. B. Stichproben des Durchschnittsverkaufspreises nach Konfiguration, Kanalprüfungen zu Ausschreibungsvolumina und einer Plausibilitätszusammenführung anhand des installierten Bestands und der Ersatzzeitpunkte.
Zu den Eingangsgrößen, die die Schätzung wesentlich beeinflussen, gehören der installierte Bestand und das Altersprofil der Linearbeschleuniger, die Länge des Ersatzzyklus, der Anteil der eingesetzten fortschrittlichen Techniken (z. B. intensitätsmodulierte Strahlentherapie und volumetrisch-modulierte Bogentherapie), typische Zeitpläne für den Aufbau von Behandlungsräumen, Service- und Software-Bindungsraten sowie regionale Erstattungs- und Budgetsignale, die das Beschaffungstempo beeinflussen. Prognosen werden mithilfe von Szenarioanalysen erstellt, die durch Expertenmeinungen gestützt werden, wobei Basis-, schnellerer Ersatz- und langsamerer Investitionsszenarien vor der Auswahl der endgültigen Kurve einem Stresstest unterzogen werden. Wo die Datenlage in kleineren Ländern dünn ist, werden Lücken durch die Verwendung von Proxy-Durchdringungsraten geschlossen, die an vergleichbare Kapazitätsindikatoren des Gesundheitssystems geknüpft sind, und dann vor der Aufnahme in die Prognose anhand von Interviewfeedback überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültige Zahl nicht von einer einzigen Annahme abhängt. Analysten vergleichen Ergebnisse mit unabhängigen Signalen wie der Anzahl von Strahlentherapiezentren, bekannten Ersatzprogrammen und richtungsweisend konsistenter Versand- und Ausschreibungsaktivität und untersuchen dann Abweichungen, wenn eine Region auerhalb der Norm erscheint.
Vor der Freigabe durchläuft die Datei eine interne Begutachtung durch Fachkollegen, mit Rückkontakttriggern, wenn Preise, Ersatzzeitpunkte oder Einführungsanteile über ein vertretbares Band hinaus abweichen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. politische Änderungen, wichtige Produkteinführungen oder Lieferengpässe, die Lieferpläne verschieben können. Unmittelbar vor der Auslieferung wird ein abschließender Analysedurchlauf durchgeführt, damit Kunden die aktuellste verfügbare Ansicht erhalten.
Vergleich der Schätzung von Mordor Intelligence für den Markt für medizinische Linearbeschleuniger mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für medizinische Linearbeschleuniger können variieren, selbst wenn das Thema identisch erscheint, da die einbezogene Produktgrenze und das als Basis gewählte Jahr die Berechnung schnell verändern können. Unterschiede entstehen auch dadurch, wie Dienstleistungen, Software und Upgrades behandelt werden, sowie durch die Art und Weise, wie Währungsumrechnung und Inflation über Regionen hinweg angewendet werden.
Durch die Verfolgung des Ersatzzeitpunkts des installierten Bestands und der Durchschnittsverkaufspreisbänder nach Konfiguration sowie die Aktualisierung der Annahmen durch erneute Interviewprüfungen hält Mordor Intelligence den Wert an klinischen Einsatzrealitäten fest, anstatt benachbarte Strahlentherapiegerätekategorien zu vermischen. Einige Veröffentlichungen scheinen ältere Basisjahre zu verwenden oder erweitern den Umfang auf mehr Behandlungsabgabe- und Planungskomponenten, was die Gesamtwerte anheben kann, selbst wenn die Stückgerätenachfrage ähnlich ist.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,55 Milliarden USD (2026) | |
| Branchenpublikation A | 4,10 Milliarden USD (2024) | Verwendet ein früheres Basisjahr, und der berichtete Umfang scheint eine breitere Palette von Komponenten und Technologiebereichen einzuschließen, was den Wert verschieben kann, selbst wenn die Kernnachfrage nach Linearbeschleunigersystemen stabil ist. |
| Branchenpublikation B | 3,90 Milliarden USD (2024) | Zeigt einen niedrigeren Basiswert und eine inkonsistente Darstellung von Basis- gegenüber Prognosewert, was auf eine unterschiedliche Abgrenzung von Systemumsatz gegenüber Dienstleistungen und einen weniger transparenten Jahresaufbau hindeutet. |
Die Tabelle verdeutlicht, dass die Wahl des Basisjahres und was rund um das Linearbeschleunigersystem gezählt wird – wie Software, Service und Upgrade-Inhalte – den Großteil der Streuung erklärt. Mit einem klar angegebenen Basisjahr und einem wiederholbaren Satz von Nachfrageindikatoren können wir diese Unterschiede ausgleichen und die endgültige Zahl auf praktisches Kauf- und Ersatzverhalten zurückführen.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für medizinische Linearbeschleuniger?
Die Marktgröße für medizinische Linearbeschleuniger beträgt im Jahr 2026 USD 4,55 Milliarden.
Wie schnell wird der Markt voraussichtlich bis 2031 wachsen?
Der Umsatz soll mit einer CAGR von 8,03 % steigen und bis 2031 USD 6,69 Milliarden erreichen.
Welches Technologiesegment wächst am schnellsten?
Die Volumetrische Bogentherapie soll bis 2031 mit einer CAGR von 8,10 % wachsen.
Warum ist der asiatisch-pazifische Raum die am schnellsten wachsende Region?
Steigende Krebsinzidenz, staatliche Investitionen in die Behandlungsinfrastruktur und Sammelbestellungsprogramme treiben eine CAGR von 9,08 % bei Installationen im asiatisch-pazifischen Raum an.
Welche Engpässe könnten die Einführung neuer Linearbeschleuniger begrenzen?
Hohe Kapitalkosten, Engpässe in der Klystron-Lieferkette und Mangel an ausgebildetem Fachpersonal in der Strahlenonkologie können die Einführung trotz starker Nachfrage verlangsamen.
Wie gehen Anbieter mit dem Arbeitskräftemangel um?
Anbieter integrieren KI-gestützte adaptive Planung und Servicepakete, die Routineaufgaben automatisieren, die Planungszeit verkürzen und Fernunterstützung bieten, um Personalengpässe auszugleichen.