
Tamaño y Cuota del Mercado de Aceleradores Lineales Médicos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
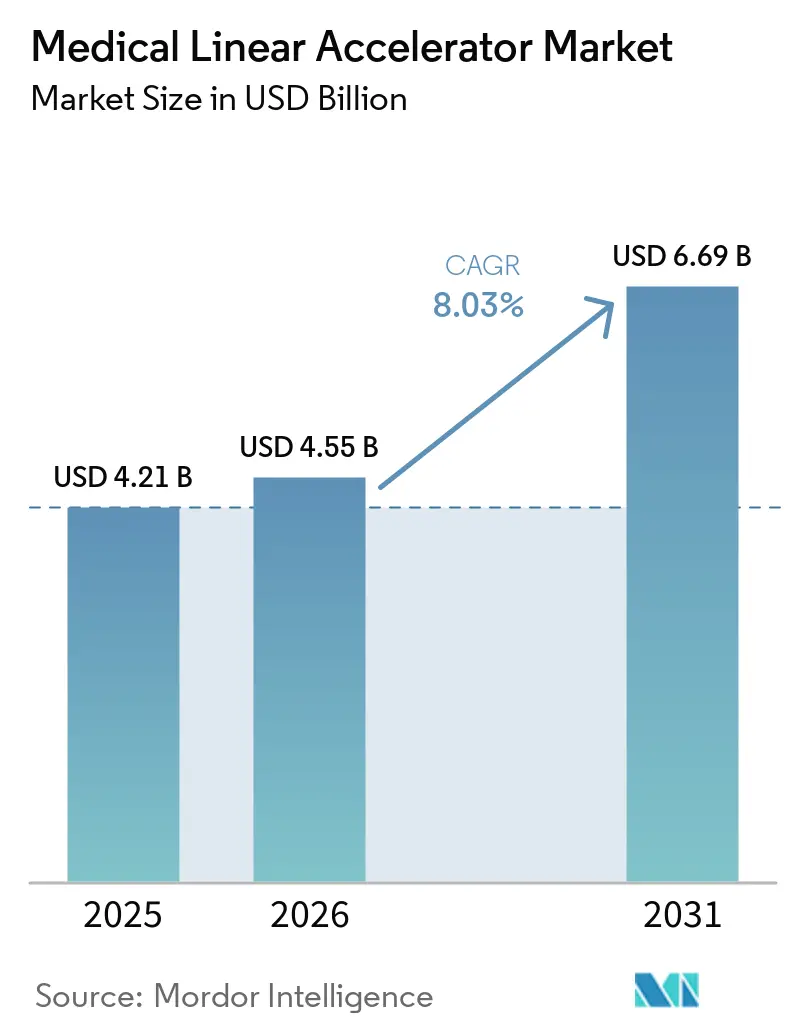
| Tamaño del Mercado (2026) | 4.55 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.69 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.03 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Aceleradores Lineales Médicos por Mordor Intelligence
El tamaño del mercado de aceleradores lineales médicos fue valorado en USD 4.210 millones en 2025 y se estima que crecerá desde USD 4.550 millones en 2026 hasta alcanzar USD 6.690 millones en 2031, a una CAGR del 8,03% durante el período de previsión (2026-2031). La adopción acelerada de la radioterapia FLASH, los sistemas adaptativos impulsados por inteligencia artificial y las plataformas guiadas por resonancia magnética está redefiniendo la precisión del tratamiento, acortando las vías de atención y ampliando el grupo de pacientes potenciales. El aumento de la incidencia mundial del cáncer, los programas estructurados de reemplazo de equipos por parte de los gobiernos y la comercialización de LINACs de próxima generación continúan atrayendo capital hacia el mercado de aceleradores lineales médicos, mientras que los nuevos participantes disruptivos, como los proveedores de radioterapia guiada por biología, generan tensión competitiva. Al mismo tiempo, las restricciones en la cadena de suministro a nivel de componentes y la escasez de mano de obra moderan las tasas de instalación a corto plazo, lo que impulsa a los proveedores a automatizar los flujos de trabajo e integrar la resiliencia del servicio. Las oportunidades de crecimiento son más visibles en Asia-Pacífico, donde las instalaciones en nuevos emplazamientos superan los ciclos de reemplazo de los mercados maduros, y en las redes de atención descentralizada, donde los LINACs compactos llevan la terapia de alto nivel a entornos comunitarios.
Conclusiones Clave del Informe
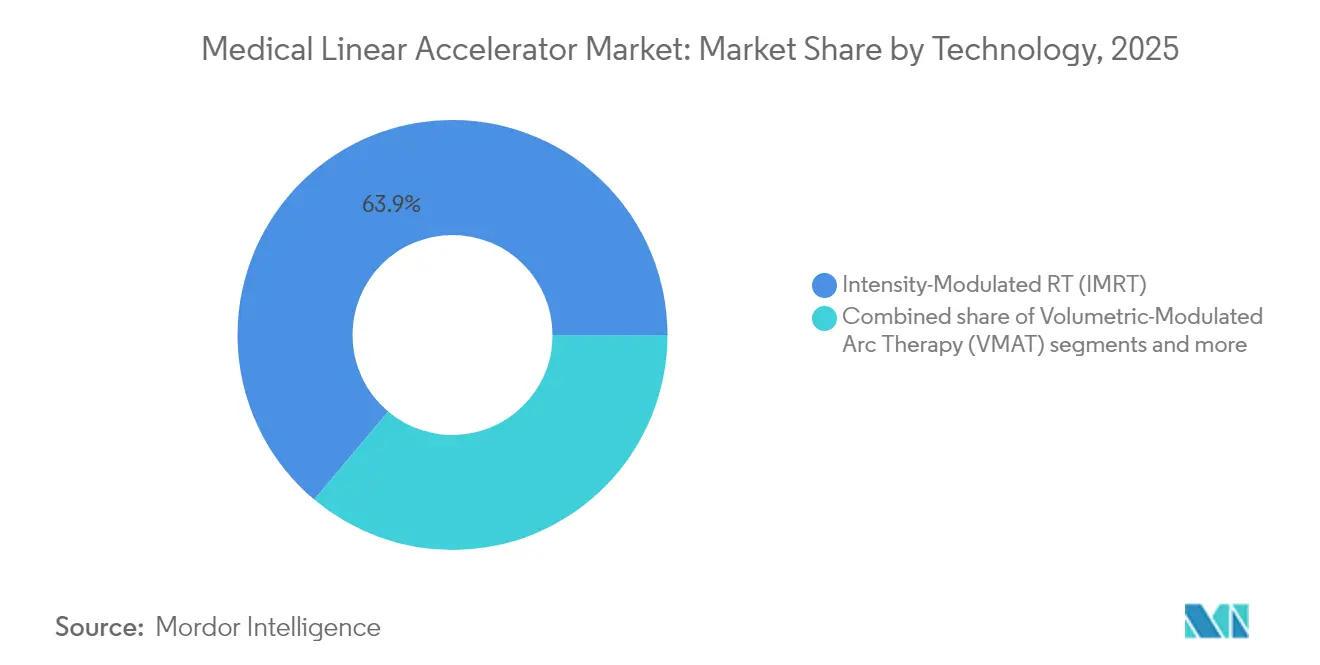
- Por tecnología, la Radioterapia de Intensidad Modulada representó el 63,9% de la cuota del mercado de aceleradores lineales médicos en 2025, mientras que la Terapia de Arco Modulado Volumétricamente avanza a una CAGR del 8,10% hasta 2031.
- Por aplicación, el cáncer de mama capturó el 82,19% de la cuota del tamaño del mercado de aceleradores lineales médicos en 2025, mientras que se proyecta que el cáncer de pulmón se expanda a una CAGR del 8,69% entre 2025 y 2031.
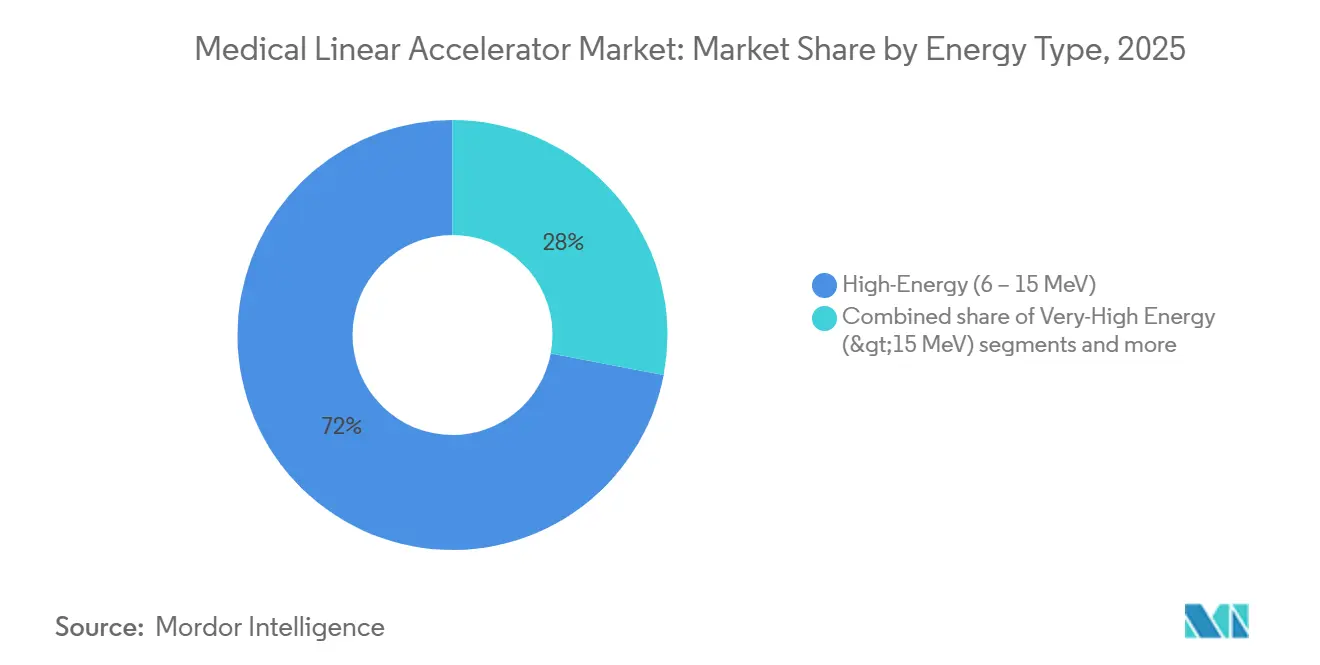
- Por tipo de energía, los sistemas de Alta Energía (6-15 MeV) comandaron el 72,02% de la cuota del tamaño del mercado de aceleradores lineales médicos en 2025; las plataformas de Muy Alta Energía están configuradas para crecer a una CAGR del 8,88% hasta 2031.
- Por modalidad, los LINACs basados en fotones representaron el 70,75% de la cuota del mercado de aceleradores lineales médicos en 2025, mientras que los sistemas guiados por IRM avanzan a una CAGR del 8,84% hasta 2031.
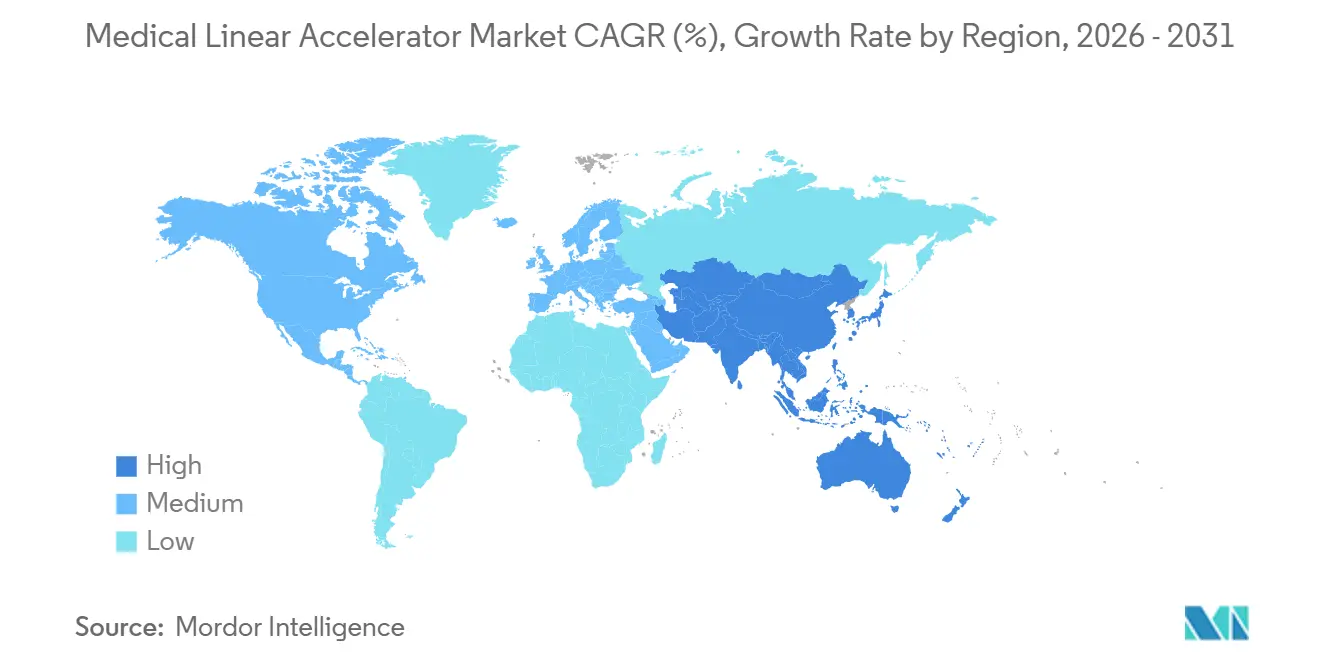
- América del Norte lideró con una contribución de ingresos del 38,88% en 2025; Asia-Pacífico registra la CAGR regional más rápida del 9,08% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la incidencia mundial del cáncer | +1.8% | Global, con mayor impacto en Asia-Pacífico y mercados emergentes | Largo plazo (≥ 4 años) |
| Adopción rápida de radioterapia adaptativa habilitada por inteligencia artificial | +1.2% | América del Norte y la Unión Europea, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Financiamiento gubernamental y ciclos de reemplazo de equipos | +1.5% | Global, con impacto concentrado en el Reino Unido, Australia y Canadá | Corto plazo (≤ 2 años) |
| Expansión de la capacidad de radioterapia en economías emergentes | +1.0% | Núcleo de Asia-Pacífico, con extensión a Oriente Medio y África y América Latina | Largo plazo (≥ 4 años) |
| Comercialización de plataformas LINAC preparadas para radioterapia FLASH | +0.9% | América del Norte y la Unión Europea, centros de adopción temprana | Mediano plazo (2-4 años) |
| Crecimiento de LINACs compactos para la atención oncológica descentralizada | +0.7% | Global, con énfasis en regiones rurales y con escasos recursos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Incidencia Mundial del Cáncer
Se prevé que los casos mundiales de cáncer aumenten un 42% para 2040, con el 70% ocurriendo en naciones de ingresos bajos y medios donde el acceso a la radioterapia sigue siendo gravemente limitado. La penetración actual se sitúa en aproximadamente 380 LINACs para 1.200 millones de africanos frente a casi 4.000 unidades para 331 millones de estadounidenses, lo que subraya la inequidad que impulsa la demanda sostenida en el mercado de aceleradores lineales médicos. Los organismos internacionales enmarcan ahora los equipos de radioterapia como una intervención central, reorientando las prioridades de inversión en las economías emergentes desde el reemplazo hacia la instalación en nuevos emplazamientos. Esta presión demográfica sustenta el perfil de expansión a largo plazo del mercado de aceleradores lineales médicos.
Adopción Rápida de la Radioterapia Adaptativa Habilitada por Inteligencia Artificial
La inteligencia artificial automatiza ahora el contorneo, la planificación y la adaptación en mesa, reduciendo los tiempos de planificación hasta en un 70% y contribuyendo a compensar las brechas de personal. Sistemas como el LINAC-TC adaptativo de Elekta ajustan los parámetros del haz en tiempo real a los cambios anatómicos, mejorando la conformidad de la dosis y preservando el tejido sano. Estas mejoras de rendimiento impulsan las actualizaciones de precio premium y refuerzan la propuesta de valor de las plataformas de próxima generación dentro del mercado de aceleradores lineales médicos.
Financiamiento Gubernamental y Ciclos de Reemplazo de Equipos
Los programas de financiamiento específicos aceleran la modernización. El Fondo de Modernización de la Radioterapia del Reino Unido, dotado con 130 millones de libras esterlinas, reemplazó más de 100 sistemas obsoletos y generó un ahorro de 17,1 millones de libras esterlinas mediante compras al por mayor. El programa de Australia reembolsa hasta USD 3 millones por LINAC a lo largo de 8-10 años, garantizando una demanda de mercado predecible. Estas políticas estabilizan los ciclos de pedidos y estimulan la adopción temprana de capacidades como la guía por resonancia magnética y la preparación para la radioterapia FLASH.
Expansión de la Capacidad de Radioterapia en Economías Emergentes
El plan de isótopos médicos de China para 2021-2035 tiene como objetivo duplicar la escala nacional, canalizando el presupuesto hacia la adquisición de LINACs y la producción de isótopos. Taiwán alberga actualmente ocho centros de terapia de protones para 23 millones de habitantes, lo que ilustra la adopción de tecnología avanzada, aunque pone de relieve las presiones residuales de las listas de espera. Déficits similares en India y el África subsahariana impulsan perspectivas de crecimiento plurianuales para el mercado de aceleradores lineales médicos
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevados costos de capital y mantenimiento | -1.4% | Global, con mayor impacto en mercados emergentes e instalaciones más pequeñas | Largo plazo (≥ 4 años) |
| Escasez de personal capacitado en oncología radioterápica | -1.1% | Global, con escasez aguda en América del Norte y Europa | Mediano plazo (2-4 años) |
| Largos plazos de aprobación regulatoria y de reembolso | -0.8% | América del Norte y la Unión Europea, con efectos secundarios a nivel global | Mediano plazo (2-4 años) |
| Interrupciones en la cadena de suministro de componentes de radiofrecuencia para klystrones | -0.6% | Global, con impacto concentrado en sistemas de alta energía | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Elevados Costos de Capital y Mantenimiento
Los precios de compra superan los USD 4 millones y el servicio anual puede alcanzar el 10% del desembolso de capital, con un pico cercano al séptimo año. Estos factores económicos limitan el apetito por el reemplazo anticipado y complican la adopción en entornos con escasos recursos, restringiendo el mercado de aceleradores lineales médicos a pesar de la demanda clínica demostrable.
Escasez de Personal Capacitado en Oncología Radioterápica
Las tasas de vacantes entre los terapeutas de radiación aumentaron al 10,7% en 2022 y se proyecta que empeoren, mientras que la escasez de dosimetristas podría alcanzar 50 por año para 2035. La escasez de competencias crea cuellos de botella incluso donde el equipo de capital está disponible, limitando la expansión de la capacidad dentro del mercado de aceleradores lineales médicos
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
El Dominio de la Radioterapia de Intensidad Modulada se Enfrenta a la Aceleración de la Terapia de Arco Modulado VolumétricamenteLa Radioterapia de Intensidad Modulada lideró la cuota del mercado de aceleradores lineales médicos con un 63,9% en 2025. El segmento se beneficia de marcos de reembolso consolidados y sólida evidencia clínica, asegurando su uso rutinario en protocolos de mama, próstata y cabeza y cuello. Sin embargo, la posición de la IMRT es gradualmente erosionada por la VMAT, cuya administración de dosis rotacional reduce el tiempo de tratamiento a 2–4 minutos, aliviando las presiones de rendimiento. La VMAT registró una perspectiva de CAGR del 8,10% hasta 2031, superando al mercado general de aceleradores lineales médicos.
Las subtecnologías emergentes, incluidas la radioterapia guiada por imagen y la SRS/SBRT estereotáctica, crecen gracias a los regímenes hipofraccionados que se alinean con la conveniencia del paciente y la optimización de la fuerza laboral. El rápido progreso en la FLASH-RT y los sistemas guiados por biología representa la próxima curva, pero los obstáculos regulatorios y de evidencia mantienen su cuota de ingresos agregada por debajo del 3% hasta 2025. Las carteras de proveedores, por tanto, equilibran los volúmenes heredados de la IMRT mientras invierten en actualizaciones de software de VMAT y flujos de trabajo adaptativos.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Aplicación:
El Liderazgo del Cáncer de Mama es Desafiado por la Innovación en Cáncer de PulmónLa terapia del cáncer de mama representó el 82,19% de la cuota del mercado de aceleradores lineales médicos en 2025, impulsada por la alta prevalencia de la enfermedad y los esquemas de fraccionamiento estandarizados. Las técnicas de contención de respiración con inspiración profunda, ahora integradas en el software de los LINACs, refuerzan aún más la adopción. No obstante, los ingresos por cáncer de pulmón crecen más rápido a una CAGR del 8,69%, impulsados por la necesidad de una escultura de dosis ultraprecisa alrededor de estructuras torácicas móviles.
La radioterapia guiada por biología, autorizada para aplicaciones pulmonares y óseas, sincroniza la administración del haz con las emisiones PET del tumor, ampliando las indicaciones de reirradiación y de Estadio IV. Los flujos de trabajo de próstata aprovechan la guía por IRM para preservar los órganos circundantes, con la planificación adaptativa reduciendo la toxicidad. Los tratamientos colorectales y de cabeza y cuello continúan con una adopción constante a medida que los modelos de hipofraccionamiento ganan aceptación por parte de los pagadores. En todas las categorías, la alineación del reembolso premia cada vez más las tecnologías que reducen el total de fracciones, una tendencia que beneficia al mercado de aceleradores lineales médicos.
Por Tipo de Energía:
Los Sistemas de Alta Energía se Enfrentan a la Disrupción de la Muy Alta EnergíaLas configuraciones de Alta Energía (6-15 MeV) retienen el 72,02% de la cuota del mercado de aceleradores lineales médicos, preferidas por su versatilidad en tumores de localización profunda sin contaminación excesiva de neutrones. Sin embargo, la investigación en Electrones de Muy Alta Energía demuestra perfiles de dosis-profundidad superiores para la radioterapia FLASH, y los prototipos comerciales por encima de 15 MeV proyectan una CAGR del 8,88%.
Los fabricantes ofrecen ahora cabezales multienergía dentro de un único gantrí, proporcionando a las instituciones una vía preparada para el futuro a medida que evolucionan los protocolos de tratamiento. Las unidades de Baja Energía (<6 MeV) persisten para lesiones superficiales y entornos intraoperatorios, aunque su cuota de ingresos disminuye gradualmente. En general, la flexibilidad energética se convierte en un argumento de venta, especialmente en sistemas de salud con restricciones de capital que buscan una larga vida útil de los activos dentro del mercado de aceleradores lineales médicos.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Modalidad:
El Dominio de los Fotones se Encuentra con la Innovación Guiada por Resonancia MagnéticaLos sistemas basados en fotones representaron el 70,75% de los ingresos de 2025, cubriendo el espectro más amplio de sitios de tratamiento y respaldando los procesos de garantía de calidad establecidos. Sin embargo, los LINACs guiados por resonancia magnética registraron una CAGR del 8,84%, acumulando impulso a través de la imagen en tiempo real que elimina los márgenes de configuración por tomografía computarizada y permite la adaptación diaria.
Las máquinas de electrones abordan usos especializados como la terapia de piel total, mientras que las suites de radioterapia adaptativa integran motores de inteligencia artificial con tomografía computarizada de haz cónico para aproximar el rendimiento de la resonancia magnética a menor costo. Los diseños preparados para la radioterapia FLASH emergen a medida que los proveedores adaptan los ensamblajes de cañones y las líneas de haz para alcanzar tasas de dosis superiores a 40 Gy/s. Las instituciones ahora sopesan el costo incremental de las bobinas de resonancia magnética y el blindaje frente a las reducciones de toxicidad, configurando los criterios de adquisición en todo el mercado de aceleradores lineales médicos.
Análisis Geográfico
Mercado de Aceleradores Lineales Médicos en Europa, América del Norte y Asia-Pacífico
América del Norte mantiene el 38,88% de la cuota de mercado en 2025, respaldada por una sólida infraestructura sanitaria, marcos de reembolso favorables y la adopción temprana de tecnologías innovadoras, incluidos los sistemas adaptativos impulsados por inteligencia artificial y la radioterapia guiada por biología. La región se beneficia de sustanciales inversiones gubernamentales, ejemplificadas por el programa de equipos de radioterapia de 70 millones de GBP del Reino Unido y las iniciativas de reemplazo de equipos de Canadá que modernizan las flotas de LINACs envejecidas mientras amplían la capacidad de tratamiento. Sin embargo, Asia-Pacífico emerge como la región de más rápido crecimiento con una CAGR del 9,08% hasta 2031, impulsada por la expansión de la infraestructura sanitaria, el aumento de la incidencia del cáncer y los programas de adopción tecnológica respaldados por el gobierno.
Mercado de Aceleradores Lineales Médicos en EMEA, América del Sur y Asia-Pacífico
Europa demuestra un crecimiento sostenido a través de programas coordinados de modernización sanitaria e iniciativas de armonización regulatoria que facilitan la adopción de tecnología en los estados miembros. El énfasis de la región en los sistemas guiados por resonancia magnética y la radioterapia adaptativa refleja su liderazgo en la investigación oncológica de precisión y su implementación clínica. América del Sur muestra un potencial emergente a través de inversiones específicas en infraestructura de atención oncológica, mientras que las regiones de Oriente Medio y África experimentan un crecimiento impulsado por el desarrollo de los sistemas de salud y los programas internacionales de transferencia tecnológica. La expansión de la medicina nuclear en China, respaldada por el plan de desarrollo 2021-2035 que tiene como objetivo duplicar la escala de la industria, ejemplifica el compromiso de Asia-Pacífico con las capacidades avanzadas de tratamiento del cáncer. El logro de Taiwán de alcanzar la mayor densidad de instalaciones de terapia de partículas del mundo demuestra la sofisticación tecnológica de la región, aunque los desafíos operativos, incluidas las listas de espera de pacientes, ponen de relieve la necesidad de una expansión continua de la capacidad para satisfacer la creciente demanda.
Panorama regulatorio
Los aceleradores lineales médicos se regulan como dispositivos de radiación terapéutica de alto riesgo, con acceso al mercado condicionado habitualmente por la clasificación de la FDA de EE. UU. y las vías de comercialización previas, así como por el Reglamento de Dispositivos Médicos de la UE (MDR 2017/745). En Estados Unidos, los aceleradores lineales médicos se encuadran en la clasificación de dispositivos de la FDA (21 CFR 892.5050, código de producto IWK) y suelen obtener autorización mediante 510(k), lo que refuerza una carga considerable de documentación y pruebas para nuevas plataformas y actualizaciones importantes de software.
Las normas de consenso internacional y las evaluaciones de conformidad específicas de cada jurisdicción determinan los requisitos de diseño y verificación. IEC 60601-2-1:2020 es una norma particular ampliamente utilizada para aceleradores de electrones en radioterapia, mientras que el MDR de la UE eleva el nivel exigido en evidencia clínica, vigilancia posterior a la comercialización y controles del ciclo de vida del software en comparación con el marco anterior de la MDD. Las autorizaciones recientes ponen de relieve el ritmo regulatorio para los sistemas de nueva generación: en enero de 2026, Elekta anunció la autorización 510(k) de la FDA para el Elekta Evo CT-Linac, y Varian obtuvo la autorización 510(k) de la FDA para Halcyon y el sistema Ethos Radiotherapy System versión 5.0; en diciembre de 2025, Shinva informó de la certificación CE conforme al MDR para sus sistemas XHA600E y XHA1400, lo que señala una creciente capacidad de cumplimiento entre los fabricantes con sede en China.
Análisis de la cadena de valor
La cadena de valor de los aceleradores lineales médicos comienza con componentes y materiales especializados en las etapas iniciales, incluidas las fuentes de energía de RF (klistrones y magnetrones), estructuras aceleradoras y guías de onda, materiales de alto número atómico para conformación del haz (por ejemplo, láminas de colimador de tungsteno) y subsistemas de movimiento e imagen de precisión para flujos de trabajo modernos de IGRT y radioterapia adaptativa. Estos insumos se caracterizan por tolerancias estrictas, trazabilidad de nivel regulatorio y bases de proveedores concentradas para determinados subsistemas, lo que convierte la estrategia de adquisición y los ciclos de cualificación en factores centrales de los plazos de entrega, particularmente en configuraciones de alta energía.
Las actividades intermedias se centran en la ingeniería de plataformas, la integración del gantry y la línea de haz, el desarrollo de software (planificación, reconstrucción de imágenes, funciones adaptativas) y amplias pruebas de garantía de calidad y aceptación conforme a los requisitos de IEC y las normativas locales. Los proveedores internalizan cada vez más los pasos de fabricación críticos para controlar los plazos de entrega y la calidad, como ejemplifica Siemens Healthineers al implementar una línea de producción totalmente automatizada y digitalizada para láminas de colimador de tungsteno en su planta de Kemnath en febrero de 2025. En la etapa final, la cadena está dominada por las ventas directas a hospitales y centros oncológicos, los servicios de preparación de búnkeres e instalación, el apoyo a la puesta en marcha y los contratos de servicio y software de larga duración; la logística de repuestos y la cobertura de servicio en campo influyen directamente en el tiempo de actividad, mientras que la producción y el ensamblaje localizados han cobrado relevancia en China a medida que proveedores nacionales como United Imaging y Shinva amplían su presencia junto a los actores globales establecidos.
Panorama Competitivo
Concentración del Mercado
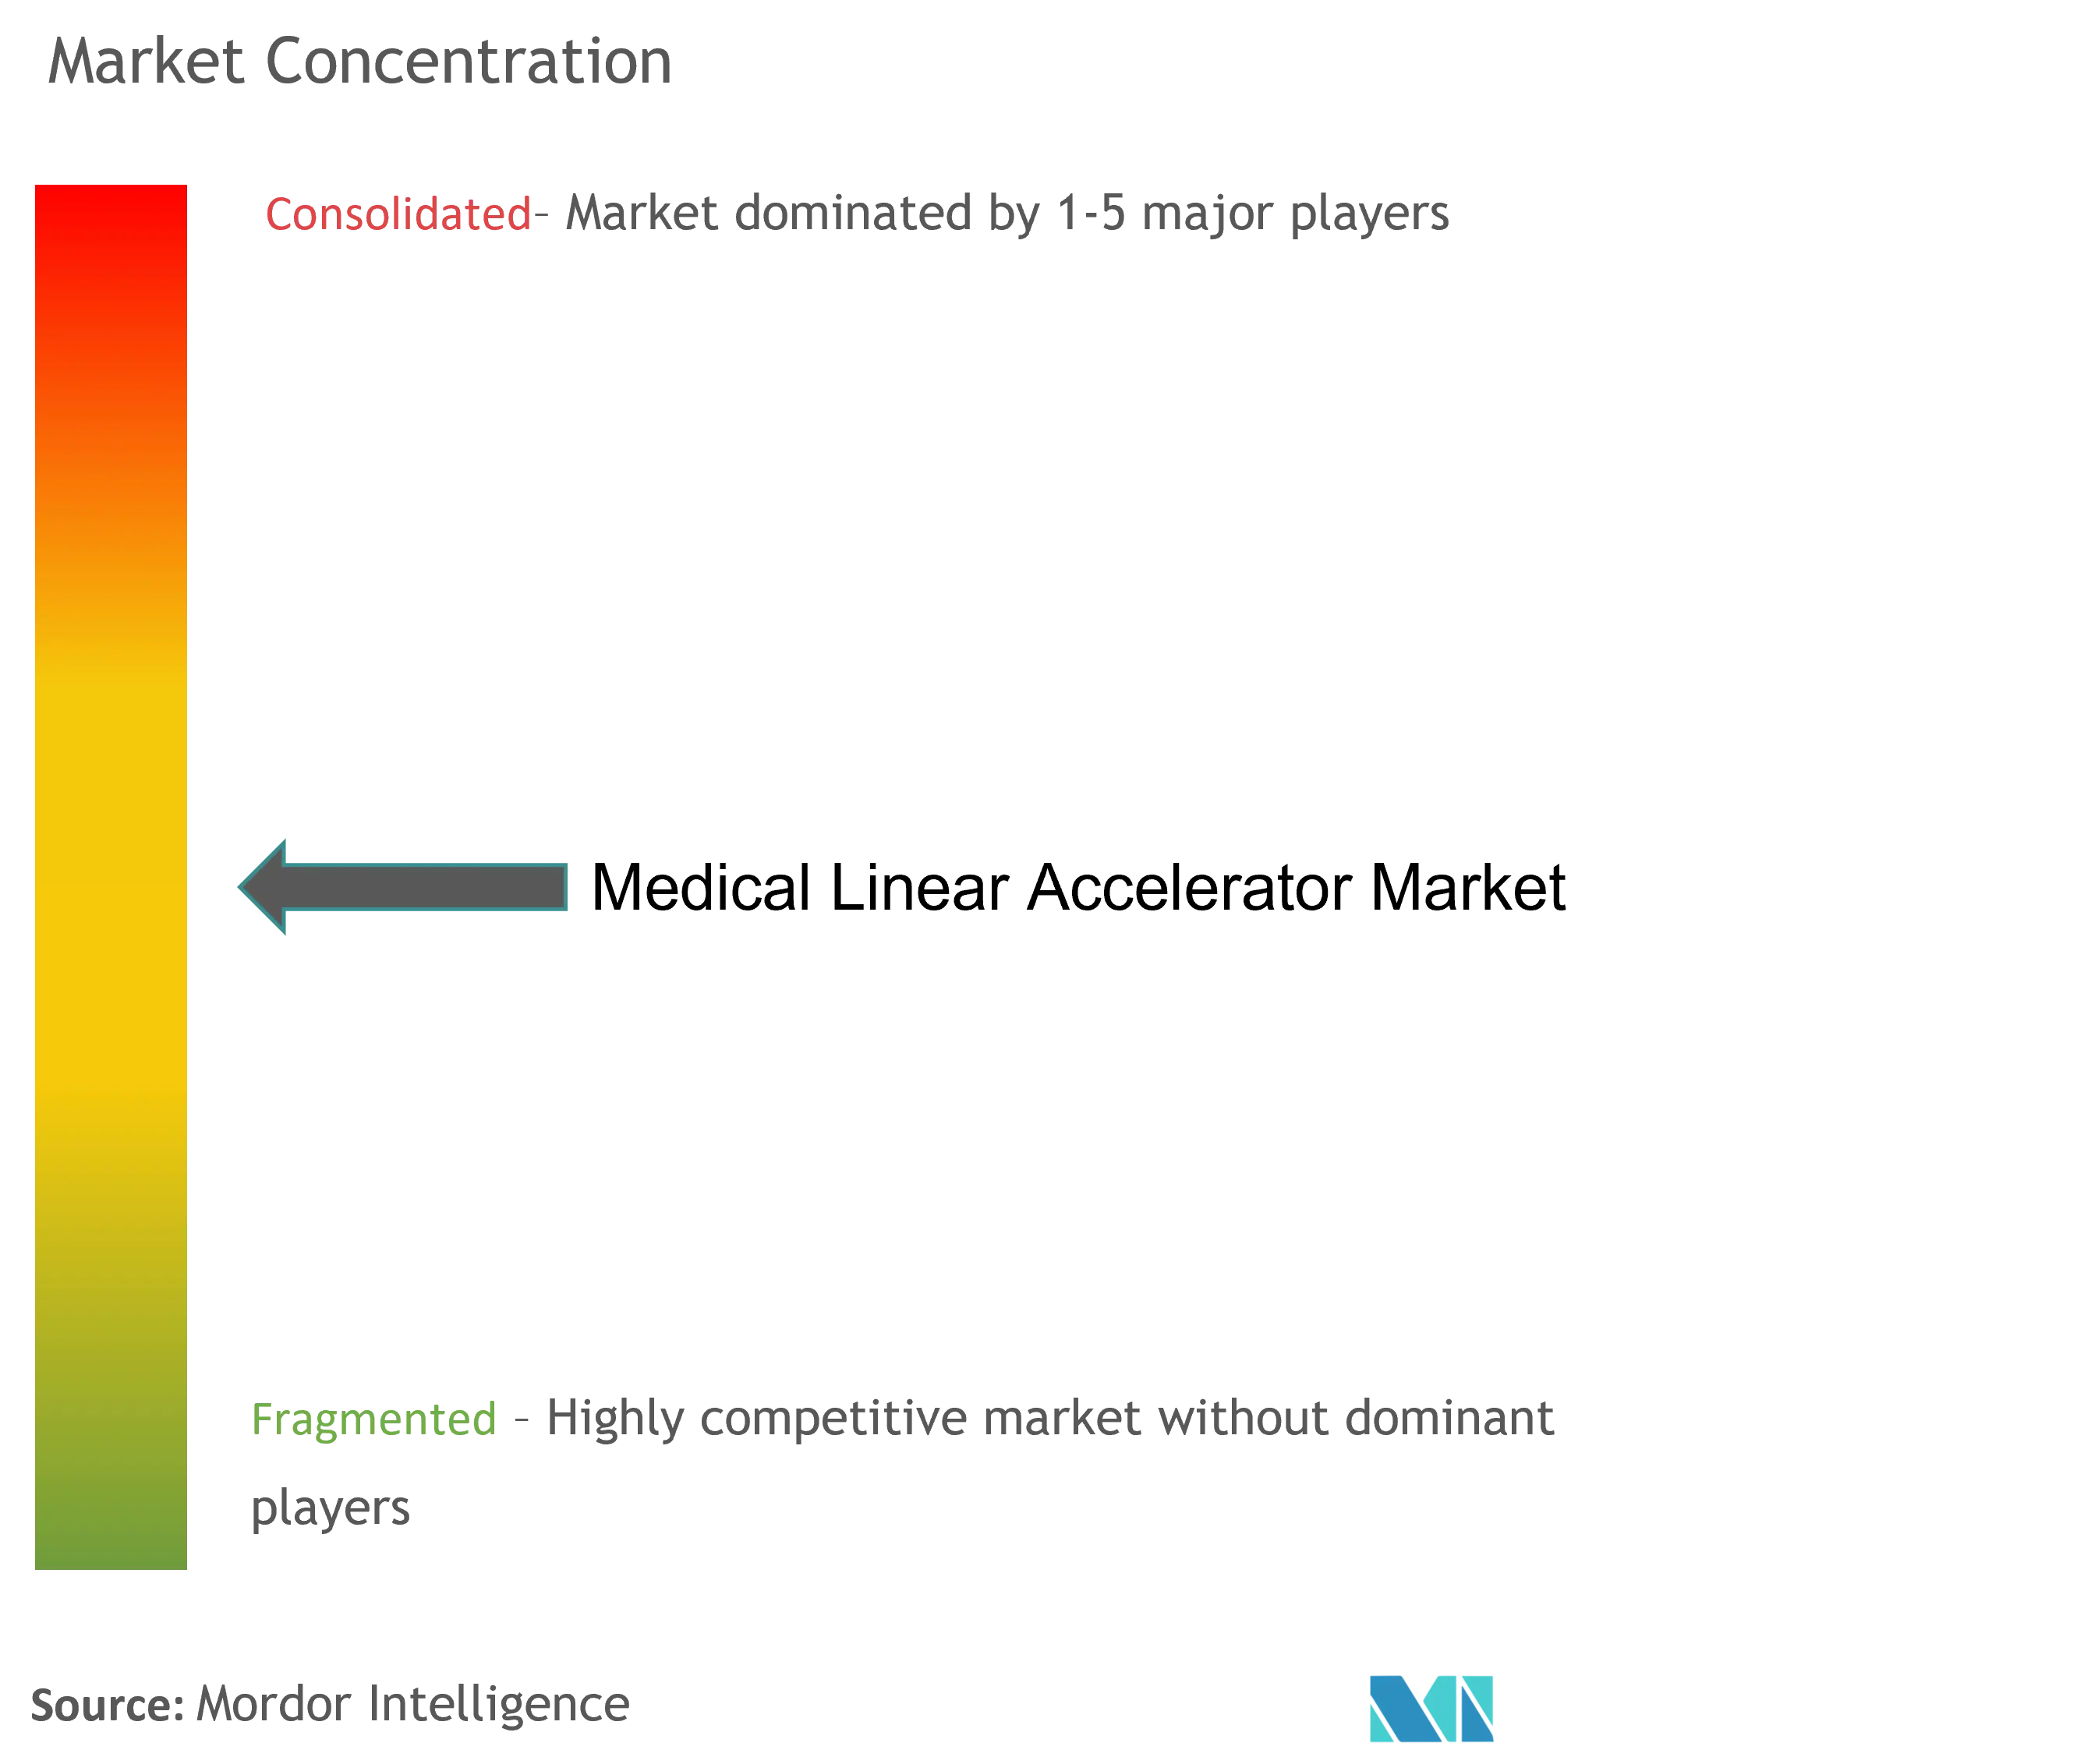
Los cinco principales proveedores representan la mitad de los ingresos globales, lo que genera un perfil de concentración moderada dentro del mercado de aceleradores lineales médicos. La adquisición de Varian por parte de Siemens Healthineers en 2024 creó una cartera que abarca desde LINACs convencionales hasta la terapia de protones, desbloqueando 300 millones de euros en sinergias anuales y fortaleciendo las ofertas de servicios integrados. Elekta responde mediante innovaciones en LINACs adaptativos de tomografía computarizada impulsados por inteligencia artificial y licitaciones considerables en mercados emergentes, mientras que Accuray explota una estrategia enfocada en plataformas de radiocirugía estereotáctica de precisión.
RefleXion introduce la radioterapia guiada por biología, obteniendo la autorización de la Administración de Alimentos y Medicamentos y recaudando USD 105 millones para escalar la producción. El modo SCINTIX de la empresa emergente desafía los paradigmas heredados al vincular la administración de dosis a la biología del tumor en lugar de a la anatomía. La quiebra de ViewRay ilustra los obstáculos de la intensidad de capital; sin embargo, su propiedad intelectual podría catalizar la consolidación a medida que los actores más grandes buscan competencias en resonancia magnética. La resiliencia de la cadena de suministro, especialmente para klystrones y rodamientos de alta precisión, influye cada vez más en la selección de proveedores, con el abastecimiento dual y el mantenimiento predictivo emergiendo como factores diferenciadores.
Los criterios de compra de los clientes convergen en torno a la adaptabilidad, la automatización mediante inteligencia artificial y el tiempo de actividad del servicio. Los proveedores agrupan licencias de software y formación para compensar las brechas de personal, mientras que los servicios de equipos gestionados convierten el gasto de capital en gasto operativo. En los mercados en desarrollo, las unidades compactas combinadas con soluciones de búnker llave en mano resultan atractivas para las redes hospitalarias que se expanden fuera de las ciudades de primer nivel. En general, la competencia se centra en ofrecer eficacia clínica, eficiencia operativa y flexibilidad económica dentro del mercado de aceleradores lineales médicos.
Líderes de la Industria de Aceleradores Lineales Médicos
-
Accuray Inc.
-
Shinva Medical Instruments Co. Ltd.
-
Elekta
-
ViewRay, Inc.
-
Panacea Medical Technologies Pvt. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aceleradores Lineales Médicos Empresas cubiertas en este informe
- Varian Medical Systems
- Elekta
- Accuray
- ViewRay Inc.
- United Imaging Healthcare Co. Ltd.
- Shinva Medical Instrument
- RefleXion Medical Inc.
- Xstrahl Ltd.
- Hitachi
- GE HealthCare Technologies Inc.
- Sumitomo Heavy Industries Ltd.
- Mevion Medical Systems Inc.
- Advanced Oncotherapy plc
- Panacea Medical Technologies
- Neusoft Medical Systems Co. Ltd.
- TAE Life Sciences LLC
Oportunidades de mercado y perspectivas futuras
Un amplio espacio de oportunidad a corto plazo se encuentra en la expansión del acceso a la radioterapia y la modernización de las flotas instaladas en entornos con restricciones de capital, donde la brecha entre la carga de enfermedad y la capacidad de tratamiento sigue siendo visible. El contexto de I+D pone de relieve la escasez de equipos en algunas zonas de África en comparación con Estados Unidos, mientras que los programas de reemplazo gubernamentales en mercados como el Reino Unido y Australia formalizan el tirón de la adquisición y crean aperturas para los proveedores capaces de ofrecer rendimiento predecible, formación y resiliencia de servicio junto con el hardware.
La oportunidad impulsada por la tecnología se concentra en sistemas que reducen los requisitos de infraestructura y la intensidad de personal manteniendo una entrega de alta precisión. La actividad de nuevos productos en 2026 subraya esta dirección: United Imaging presentó un uRT-linac 506c con marcado CE que integra una TC de calidad diagnóstica en una sola plataforma en ESTRO 2026, lo que favorece flujos de trabajo optimizados de guiado por imagen y adaptativos, y Mevion introdujo el sistema de terapia de protones S250-FIT, diseñado para búnkeres estándar de LINAC, tras una instalación en abril de 2026 en Stanford Medicine, lo que refuerza la demanda de soluciones que se adapten a las instalaciones existentes. En paralelo, los proveedores están alineando sus hojas de ruta con las pruebas de aceptación y los esfuerzos de estandarización, como refleja la guía de la AAPM sobre pruebas de aceptación de LINAC convencionales, apoyando a las instituciones que buscan acortar los ciclos de puesta en marcha y reducir la carga de mediciones manuales mediante la automatización.
Desarrollos recientes de la industria en Mercado de Aceleradores Lineales Médicos
- Mayo de 2026: una segunda orden ómnibus en la liquidación de ViewRay avanza en el cierre de un actor previo de radioterapia guiada por RM, moldeando la disposición de activos y las obligaciones de servicio para los sistemas instalados y orientando las transiciones competitivas.
- Marzo de 2026: un acuerdo de adquisición en Bangkok que involucra a Shinva Medical Instruments Co. Ltd. avanza en su expansión en el sudeste asiático, ya que un hospital firma la compra de tres modelos de aceleradores Shinva, lo que señala un sitio de referencia fuera de China para licitaciones competitivas.
- Diciembre de 2025: se logró la certificación CE conforme al MDR para los aceleradores lineales médicos XHA600E y XHA1400, lo que habilita ofertas orientadas a Europa y aumenta la presión competitiva sobre los proveedores establecidos.
Mercado de Aceleradores Lineales Médicos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado cubre los ingresos generados por los aceleradores lineales médicos utilizados para administrar radioterapia de haz externo en hospitales y entornos de tratamiento del cáncer, incluidas las principales configuraciones de sistemas vendidas para uso clínico rutinario en todas las regiones.
Exclusiones del alcance: Los sistemas de braquiterapia, los equipos de terapia de protones y los dispositivos de radioterapia exclusivamente de imagen independientes están excluidos de este dimensionamiento, a menos que se vendan como parte de una plataforma de tratamiento liderada por LINAC.
Descripción General de la Segmentación
-
Por Tecnología (Valor, USD Millones)
- Radioterapia de Intensidad Modulada
- Terapia de Arco Modulado Volumétricamente
- Radioterapia Guiada por Imagen
- Radiocirugía Estereotáctica / Radioterapia Estereotáctica Corporal
- Otros
-
Por Aplicación (Valor, USD Millones)
- Cáncer de Mama
- Cáncer de Pulmón
- Cáncer de Próstata
- Cáncer Colorrectal
- Cáncer de Cabeza y Cuello
- Otros Tipos de Cáncer
-
Por Tipo de Energía (Valor, USD Millones)
- Baja Energía (<6 MeV)
- Alta Energía (6–15 MeV)
- Muy Alta Energía (>15 MeV)
-
Por Modalidad (Valor, USD Millones)
- LINAC basado en Fotones
- LINAC basado en Electrones
- LINAC guiado por Resonancia Magnética
- Sistemas de Radioterapia Adaptativa
- LINAC preparado para Radioterapia FLASH
-
Por Geografía (Valor, USD Millones)
-
América del Norte
- Estados Unidos
- Canadá
-
Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
-
Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
-
América del Sur
- Brasil
- Argentina
- Resto de América del Sur
-
Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
-
América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza mapeando el conjunto de demanda de equipos de radioterapia y la dinámica de la base instalada, ya que los ciclos de reemplazo a menudo impulsan las compras tanto como las nuevas adiciones de capacidad. Nos apoyamos en fuentes públicas como las estadísticas de cáncer de la Organización Mundial de la Salud, los datos de recursos de radioterapia del DIRAC del OIEA, la serie de Estadísticas de Salud de la OCDE, y las publicaciones de programas de los CDC y el NCI para establecer el contexto de referencia de incidencia y acceso al tratamiento.
En el lado de la oferta, revisamos informes anuales, presentaciones para inversores, manuales de productos, bases de datos regulatorias y de autorización como la FDA y reguladores similares de otros países, y revistas clínicas revisadas por pares que indican la adopción de técnicas como IMRT, VMAT, IGRT, y SRS y SBRT. Para verificaciones cruzadas, también consultamos suscripciones de pago para información financiera e inteligencia empresarial de compañías, bases de datos de patentes y una base de datos de importaciones y exportaciones a nivel de envíos en mercados donde la visibilidad del comercio de equipos es significativa. Esta lista es ilustrativa, y revisamos muchas fuentes públicas y propietarias adicionales para llenar vacíos, validar supuestos y aclarar puntos de datos poco claros.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para confirmar cómo se toman las decisiones de adquisición, cómo se aprueban los presupuestos de reemplazo y cómo se valoran las actualizaciones tecnológicas en licitaciones reales. Hablamos con una combinación de expertos del lado de los fabricantes de equipos originales y de los canales de distribución, liderazgo de adquisiciones hospitalarias y oncología radioterápica, y partes interesadas en servicios y mantenimiento en Asia-Pacífico, EMEA y las Américas, de modo que nuestros supuestos sobre el movimiento del precio de venta promedio, los plazos de implementación y los patrones de utilización estén fundamentados.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos: 15% | Asia-Pacífico: 40% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 42% | EMEA: 36% |
| Actores más pequeños: 20% | Gerentes: 43% | Américas: 24% |
Dimensionamiento del Mercado y Pronósticos
Nuestro modelo se construye principalmente mediante un enfoque de arriba hacia abajo, donde la incidencia del cáncer, la elegibilidad para radioterapia, la combinación de cursos de tratamiento y los objetivos de densidad de LINACs se utilizan para reconstruir la demanda de equipos por región, que luego se convierte en valor utilizando bandas de precios observadas. Para mantener los totales realistas, corroboramos los resultados con verificaciones selectivas de abajo hacia arriba, como el precio de venta promedio muestreado por configuración, verificaciones de canal sobre volúmenes de licitación y una consolidación de razonabilidad utilizando la base instalada y el momento de reemplazo.
Los insumos que mueven materialmente la estimación incluyen la base instalada y el perfil de antigüedad de los LINACs, la duración del ciclo de reemplazo, la proporción de técnicas avanzadas adoptadas (por ejemplo, IMRT y VMAT), los plazos típicos de construcción de salas de tratamiento, las tasas de incorporación de servicios y software, y las señales regionales de reembolso y presupuesto que influyen en el ritmo de adquisición. Los pronósticos se ejecutan utilizando análisis de escenarios respaldados por opiniones de expertos, con casos base, de reemplazo más rápido y de gasto de capital más lento sometidos a pruebas de estrés antes de seleccionar la curva final. Donde los datos son escasos en países más pequeños, las brechas se manejan utilizando tasas de penetración proxy vinculadas a indicadores comparables de capacidad del sistema de salud, que luego se verifican con retroalimentación de entrevistas antes de incorporarse al pronóstico.
Validación de Datos y Ciclo de Actualización
La validación se realiza mediante múltiples verificaciones para que el número final no dependa de un único supuesto. Los analistas comparan los resultados con señales independientes como el recuento de centros de radioterapia, los programas de reemplazo conocidos y la actividad de envíos y licitaciones direccionalmente consistente, e investigan la varianza cuando alguna región parece fuera de línea.
Antes de la aprobación final, el archivo pasa por una revisión interna entre pares, con activadores de recontacto cuando los precios, el momento de reemplazo o las cuotas de adopción se desplazan más allá de una banda razonable. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales como cambios de política, lanzamientos importantes de productos o restricciones de suministro que pueden afectar los calendarios de entrega. Justo antes de la entrega, se completa un nuevo análisis por parte del analista para que los clientes reciban la vista actualizada más reciente disponible en ese momento.
Estimación del Mercado de Aceleradores Lineales Médicos de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los aceleradores lineales médicos pueden variar incluso cuando el tema parece idéntico, porque el límite del producto incluido y el año elegido como base pueden cambiar rápidamente los cálculos. Las diferencias también provienen de cómo se tratan los servicios, el software y las actualizaciones, además de la forma en que se aplican la conversión de divisas y la inflación en todas las regiones.
Al rastrear el momento de reemplazo de la base instalada y las bandas de precio de venta promedio por configuración, y luego actualizar los supuestos mediante reverificaciones en entrevistas, Mordor Intelligence mantiene el valor vinculado a las realidades del despliegue clínico en lugar de mezclar categorías de equipos de radioterapia adyacentes. Algunas publicaciones parecen utilizar años base más antiguos, o amplían el alcance para incluir más componentes de administración de tratamiento y planificación, lo que puede elevar los totales incluso si la demanda de unidades es similar.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,55 mil millones de USD (2026) | |
| Editor del Sector A | 4,10 mil millones de USD (2024) | Utiliza un año base anterior, y su alcance reportado parece incorporar un conjunto más amplio de componentes y categorías tecnológicas, lo que puede desplazar el valor incluso cuando la demanda del sistema LINAC central es estable. |
| Editor del Sector B | 3,90 mil millones de USD (2024) | Muestra un valor base más bajo y una presentación inconsistente del año base frente al pronóstico, lo que sugiere un manejo diferente de los límites para los ingresos del sistema frente a los servicios, y una construcción año por año menos transparente. |
La tabla destaca que la elección del año base y lo que se contabiliza alrededor del sistema LINAC, como el contenido de software, servicio y actualizaciones, explican la mayor parte de la dispersión. Con un año base claramente establecido y un conjunto repetible de indicadores de demanda, podemos reconciliar estas diferencias y mantener el número final rastreable hasta el comportamiento práctico de compra y reemplazo.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de aceleradores lineales médicos?
El tamaño del mercado de aceleradores lineales médicos es de USD 4.550 millones en 2026.
¿A qué velocidad se espera que crezca el mercado hasta 2031?
Se proyecta que los ingresos aumenten a una CAGR del 8,03%, alcanzando USD 6.690 millones para 2031.
¿Qué segmento tecnológico crece más rápidamente?
Se prevé que la Terapia de Arco Modulado Volumétricamente se expanda a una CAGR del 8,10% hasta 2031.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
El aumento de la incidencia del cáncer, la inversión gubernamental en infraestructura de tratamiento y los programas de adquisición masiva impulsan una CAGR del 9,08% en las instalaciones de Asia-Pacífico.
¿Qué cuellos de botella podrían limitar la adopción de nuevos LINACs?
Los elevados costos de capital, las restricciones en la cadena de suministro de klystrones y la escasez de profesionales capacitados en oncología radioterápica pueden ralentizar el despliegue a pesar de la fuerte demanda.
¿Cómo están abordando los proveedores la escasez de personal?
Los proveedores integran planificación adaptativa habilitada por inteligencia artificial y paquetes de servicio que automatizan las tareas rutinarias, reducen el tiempo de planificación y proporcionan soporte remoto para compensar las brechas de personal.