
Taille et part du marché de la mousse médicale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
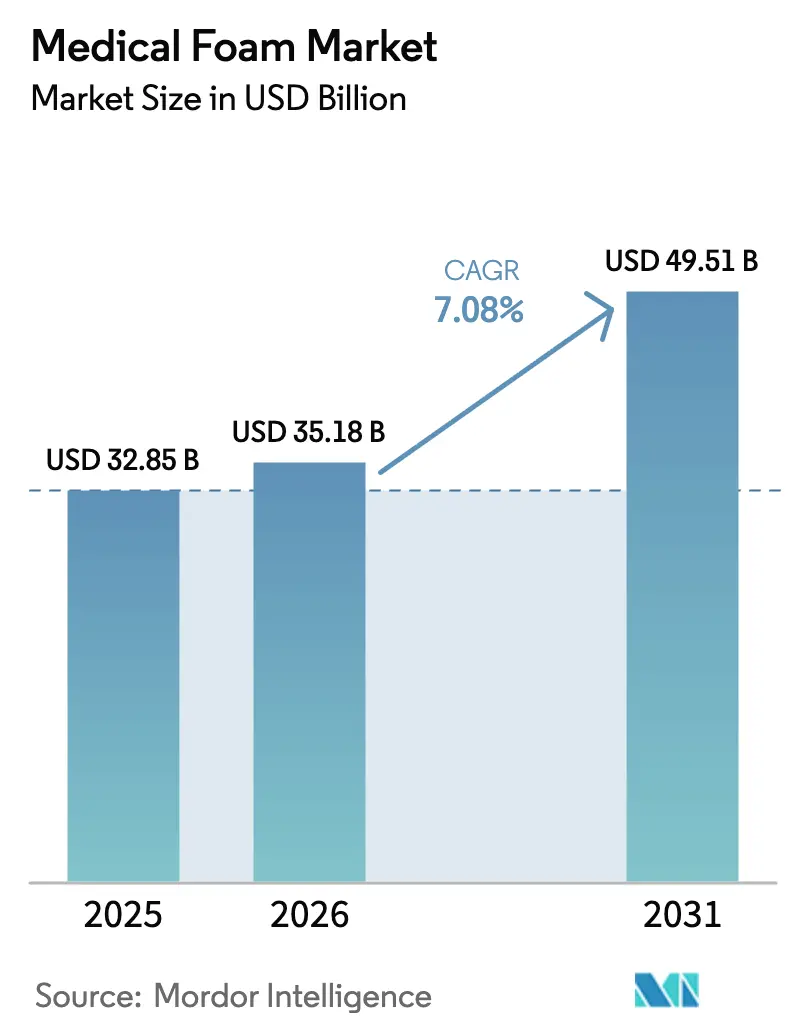
| Taille du Marché (2026) | 35.18 Milliards de dollars |
| Taille du Marché (2031) | 49.51 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.08 % |
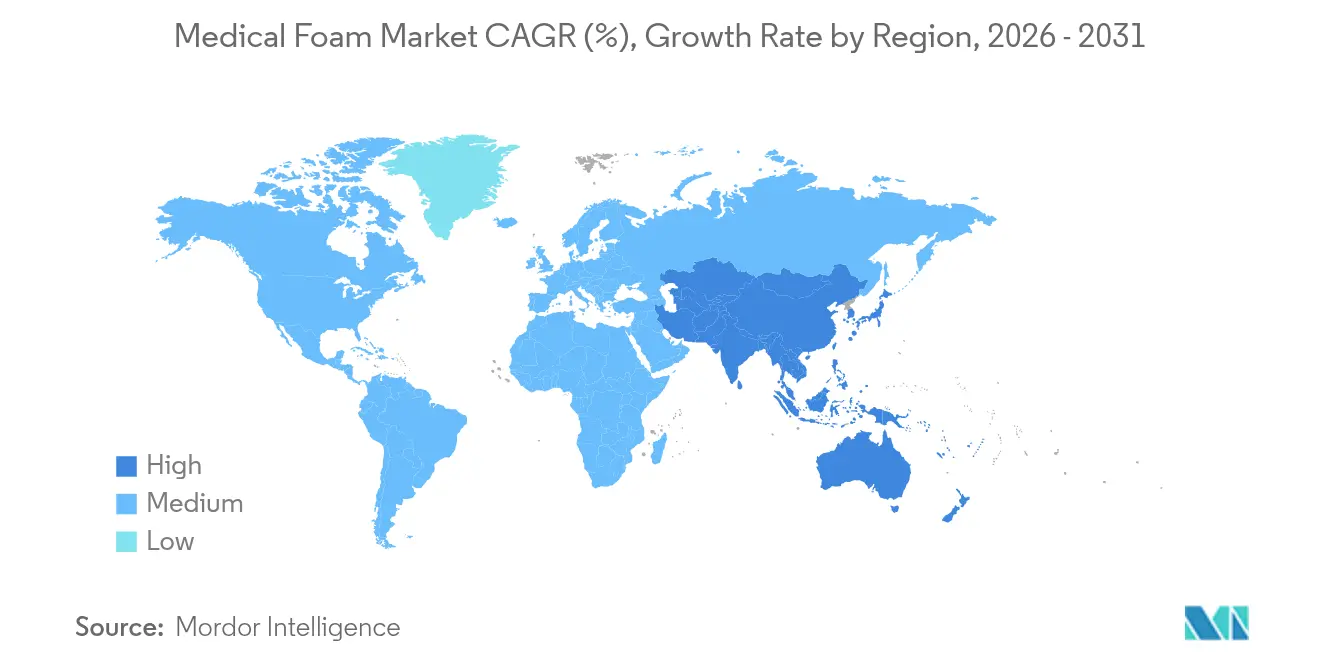
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
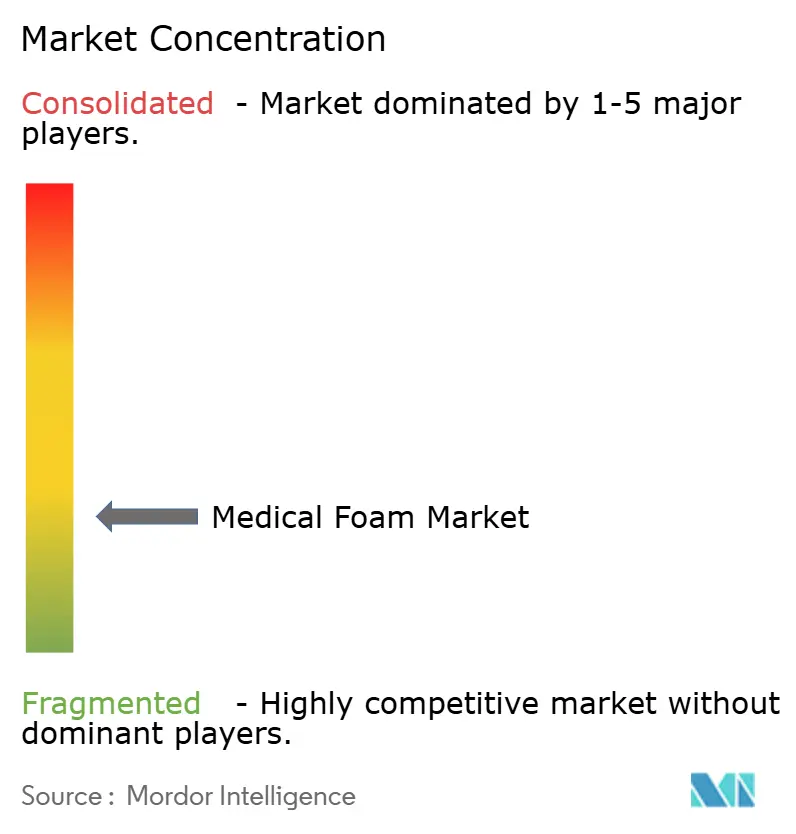
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la mousse médicale par Mordor Intelligence
La taille du marché de la mousse médicale était évaluée à 32,85 milliards USD en 2025 et devrait croître de 35,18 milliards USD en 2026 pour atteindre 49,51 milliards USD d'ici 2031, à un TCAC de 7,08 % au cours de la période de prévision (2026-2031).
Une dynamique de demande résiliente sous-tend cette trajectoire, portée par les grades de polyuréthane qui ont représenté 59,66 % du chiffre d'affaires 2024, tandis que les grades de polyoléfine progressent à un TCAC de 10,12 % dans le sillage des initiatives d'économie circulaire. Le vieillissement démographique continue d'élargir la base d'utilisateurs pour la literie à redistribution de pression, les pansements avancés pour plaies et les systèmes de rembourrage qui s'appuient sur des mousses haute performance. Les formulations flexibles dominent les besoins quotidiens des hôpitaux et des établissements de soins de longue durée, tandis que les technologies de mousse projetée ont ouvert des opportunités de conception sur mesure en prothèse et orthèse. Les incitations réglementaires en matière de contrôle des infections, conjuguées à la distribution pharmaceutique en température contrôlée, maintiennent à un niveau élevé la demande de mousses d'emballage stériles et isolantes.
Points clés du rapport
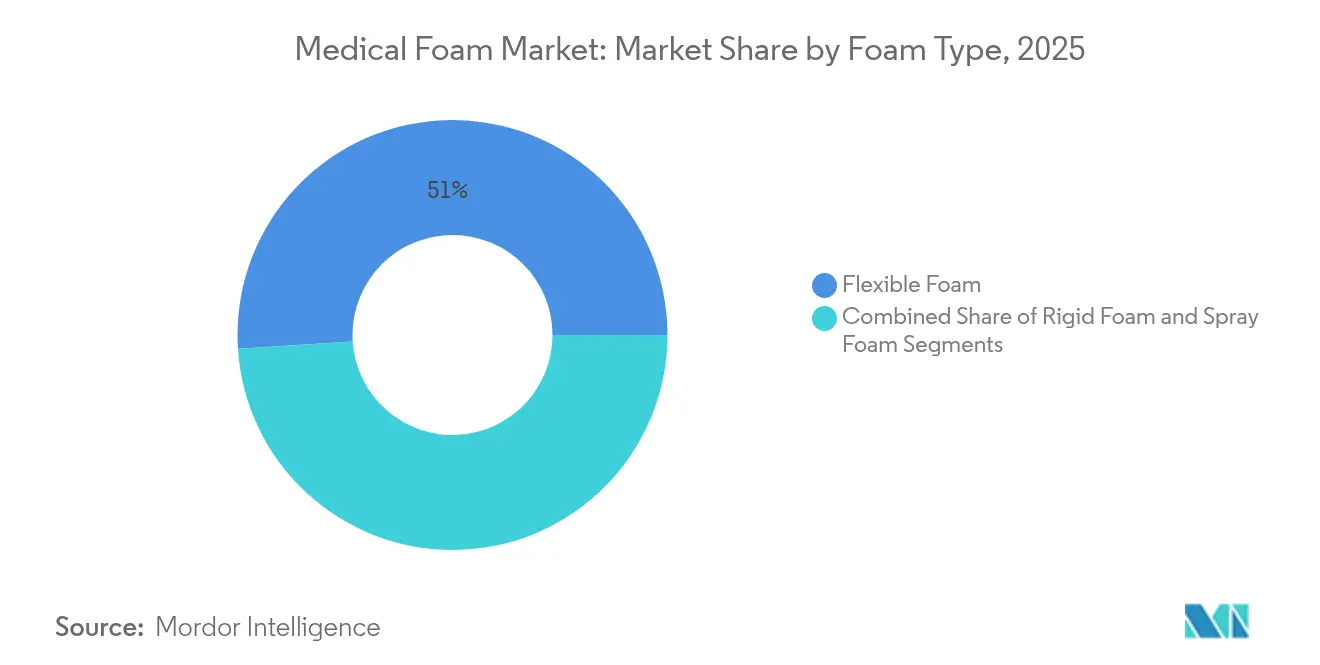
- Par type de mousse, les mousses flexibles ont représenté 51,02 % de la part du marché de la mousse médicale en 2025, tandis que les mousses projetées devraient enregistrer un TCAC de 8,62 % d'ici 2031.
- Par produit, le polyuréthane a capté 59,05 % de la taille du marché de la mousse médicale en 2025 ; les grades de polyoléfine sont prévisionnels à un TCAC de 9,71 % entre 2026 et 2031.
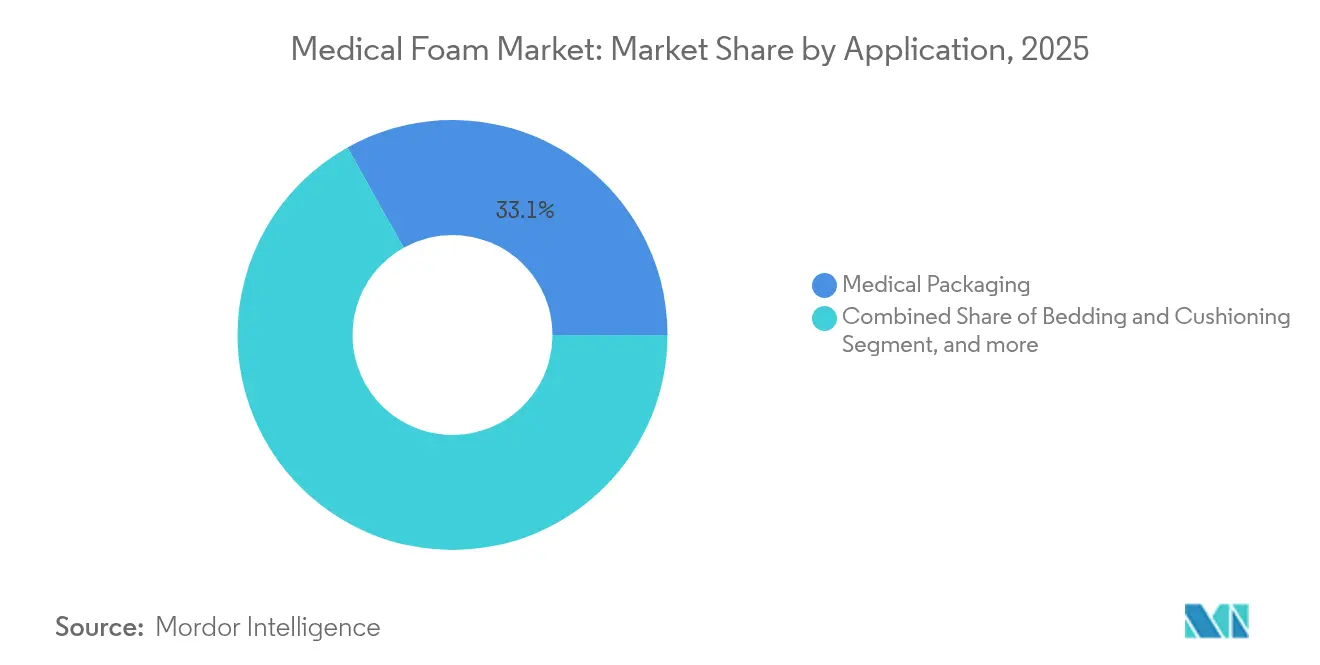
- Par application, l'emballage médical a détenu 33,12 % de la part de chiffre d'affaires en 2025 et la prothèse & les soins de plaies progressent à un TCAC de 11,74 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a commandé 33,21 % du chiffre d'affaires 2025, tandis que l'Asie-Pacifique affiche le rythme de croissance le plus rapide à un TCAC de 9,28 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché de la mousse médicale*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Croissance de la population gériatrique et prévalence des maladies chroniques | +1.8% | Mondial, avec l'impact le plus élevé en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Adoption rapide des mousses de qualité médicale dans l'emballage stérile | +1.2% | Mondial, piloté par l'Amérique du Nord et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Essor des soins à domicile stimulant la demande de literie à soulagement de pression | +1.5% | Amérique du Nord et Europe, avec extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Incitations gouvernementales en faveur des matériaux avancés pour le soin des plaies | +0.9% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Conception guidée par l'IA des microstructures cellulaires de mousse pour les prothèses personnalisées | +0.7% | Amérique du Nord, Europe, marchés sélectionnés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Obligations de chaîne du froid pharmaceutique pour les conteneurs cryogéniques réutilisables en mousse | +0.6% | Mondial, avec accent sur les marchés développés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la population gériatrique et prévalence des maladies chroniques
Les pansements en polyuréthane réduisent l'incidence des escarres de 35 % par rapport à la gaze conventionnelle, diminuant ainsi la durée d'hospitalisation et les coûts de soins post-opératoires. Les patients âgés présentent des taux d'escarres de 10 à 25 %, ce qui incite les hôpitaux et les prestataires de soins à domicile à privilégier des matelas redistribuant efficacement la pression. Les déterminations de couverture Medicare L38902 et L37166 remboursent les pansements avancés en mousse, renforçant l'adoption dans les établissements de soins de longue durée et ambulatoires.[1]Centers for Medicare & Medicaid Services, « Détermination de couverture locale des pansements chirurgicaux L38902 », cms.gov Le vieillissement démographique crée donc une trajectoire de volumes pluriannuelle pour les fournisseurs de produits de protection pour lit, siège et talon dans l'ensemble des environnements de soins.
Adoption rapide des mousses de qualité médicale dans l'emballage stérile
La norme ISO 11607-1:2019 prescrit que les matériaux doivent protéger les dispositifs stérilisés en phase terminale jusqu'au point d'utilisation, favorisant les mousses à cellules fermées dotées de performances de barrière microbienne reproductibles.[2]ISO, « ISO 11607-1:2019 Emballages pour dispositifs médicaux stérilisés en phase terminale », iso.org Les réseaux de chaîne du froid pharmaceutique ont simultanément besoin d'une isolation maintenant des profils de 2-8 °C. La solution TailorTemp de DS Smith maintient les plages de température pendant 36 heures tout en réduisant les émissions de CO₂ de 40 % par rapport au polystyrène expansé, démontrant comment la conception peut concilier performance et durabilité dssmith.com. La demande s'étend des implants orthopédiques aux kits de cardiologie où l'amortissement des vibrations, la résistance à la perforation et la facilité de stérilisation sont essentiels.
Essor des soins à domicile stimulant la demande de literie à soulagement de pression
Les politiques de maîtrise des coûts favorisent le transfert de la convalescence au domicile, où les équipements médicaux durables doivent répondre aux normes de sécurité hospitalières. Les noyaux multicouches en mousse à mémoire de forme soulagent la pression d'interface, tandis que les couches supérieures respirantes maintiennent le confort microclimatique. Les mousses intégrant des capteurs permettent la cartographie de la pression en temps réel ; des recherches montrent que des emboîtures prothétiques adaptatives auto-ajustables via des applications smartphone améliorent la tolérance au port quotidien.[3]Yun Lee et al., « Systèmes de pression d'emboîture adaptatifs pour les prothèses de membre inférieur », Nature Publishing, nature.com Les cadres de remboursement classifient ces surfaces comme médicalement nécessaires lorsque les facteurs de risque atteignent les scores seuils, pérennisant un cycle d'achat parmi les prestataires de soins à domicile.
Incitations gouvernementales en faveur des matériaux avancés pour le soin des plaies
Les déterminations de couverture locale et le barème des honoraires des médecins remboursent les pansements chirurgicaux démontrant une efficacité clinique, incitant à l'achat de composites modernes en polyuréthane. Les voies d'examen de dispositifs de la FDA restent claires : EXEM FOAM a récemment obtenu la détermination de la période d'examen réglementaire, illustrant des voies d'entrée sur le marché prévisibles. Les programmes de qualité hospitalière visant à réduire les taux d'infection mettent désormais l'accent sur les pansements en mousse non adhérente à usage unique qui gèrent l'exsudat et minimisent les changements de pansements.
Analyse de l'impact des freins sur le marché de la mousse médicale*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix de l'isocyanate et du polyol | -1.1% | Mondial, avec l'impact le plus élevé dans les régions manufacturières | Court terme (≤ 2 ans) |
| Réglementations strictes sur les émissions de COV et de phtalates | -0.8% | Amérique du Nord et Europe, avec extension mondiale | Moyen terme (2-4 ans) |
| Scrutin sur les additifs fluorés de mousse « polluants éternels » PFAS | -0.6% | Amérique du Nord et Europe, avec répercussions réglementaires mondiales | Moyen terme (2-4 ans) |
| Goulets d'étranglement du recyclage pour les mousses médicales multi-matériaux | -0.4% | Mondial, avec accent sur les marchés développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de l'isocyanate et du polyol
Le diisocyanate de toluène et le diisocyanate de diphénylméthane constituent la base de la plupart des mousses médicales en polyuréthane et suivent les fluctuations du prix du pétrole, comprimant les marges lorsque les prix contractuels sont en retard sur l'inflation des matières premières. Les fabricants couvrent ce risque par des stratégies de double approvisionnement et des initiatives à contenu biosourcé qui diversifient les matières premières loin des intrants d'origine fossile.
Réglementations strictes sur les émissions de COV et de phtalates
L'Agence danoise de protection de l'environnement a détecté du diméthylformamide et des composés apparentés dans des mousses grand public à des niveaux justifiant des limites plus strictes. Les réglementations sur les produits de consommation de Californie imposent des plafonds de COV et éliminent progressivement les additifs toxiques, poussant les formulateurs vers des systèmes expansés à l'eau ou au CO₂. Les tests d'émission chimique ASTM D8142-17e1 ajoutent des coûts de laboratoire et allongent les cycles de développement des produits. Collectivement, ces règles augmentent les dépenses de conformité mais favorisent des conditions d'utilisation finale plus sûres.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché de la mousse médicale
Par type de mousse :
domination flexible et dynamique du segment des mousses projetéesLes grades flexibles ont représenté 51,02 % du chiffre d'affaires 2025, reflétant leur utilisation généralisée dans les matelas hospitaliers, les coussins de table opératoire et les pansements pour plaies où la conformité aux contours est primordiale. La demande croissante en soins à domicile ancre des volumes stables, tandis que les gains progressifs proviennent de la tendance à l'intégration de capteurs dans les coussins de nouvelle génération. Les technologies de mousse projetée représentaient une base plus modeste mais devraient afficher un TCAC de 8,62 % grâce à des applicateurs portables et des chimies à deux composants permettant aux cliniciens de réaliser des emboîtures sur mesure et des doublures in situ. La familiarisation croissante des praticiens, la polymérisation plus rapide et les variantes à faibles émissions de composés volatils accélèrent leur pénétration dans les laboratoires d'orthèse et les équipements au point de soins.
Les cycles d'innovation favorisent les mousses projetées contenant des systèmes à isocyanate bloqué qui éliminent les risques professionnels et permettent le contact cutané à température ambiante. L'investissement des fournisseurs de matières premières dans la formation à l'équipement élargit la base des installateurs, soutenant l'entrée sur le marché dans les centres ambulatoires. Pendant ce temps, les mousses rigides restent indispensables là où la stabilité dimensionnelle prime sur la flexibilité, par exemple dans les boîtiers d'équipements d'imagerie ou les palettes expéditrices de chaîne du froid. La croissance des volumes, cependant, suit la production globale de dispositifs médicaux plutôt que de montrer une expansion marquée.


Par produit :
suprématie du polyuréthane avec potentiel de durabilité des polyoléfinesLe polyuréthane a conservé 59,05 % du contrôle du chiffre d'affaires en 2025, confirmant son rôle de matrice polymère de référence pour les mousses de soins de santé flexibles et rigides. La gamme Baymedix de Covestro illustre comment une chimie de l'isocyanate sur mesure offre à la fois des films de support respirants et des noyaux de coussinets hydrophiles accélérant l'absorption de l'exsudat. La grande familiarité réglementaire, la facilité de stérilisation et les grades de dureté finement ajustés ancrent les préférences de formulation parmi les fabricants d'équipements d'origine (OEM).
Les mousses de polyoléfine, cependant, progressent à un TCAC de 9,71 %. L'absence de plastifiants, la recyclabilité intrinsèque et le potentiel de réduction de densité s'alignent sur les chartes de durabilité hospitalière. Les nouveaux procédés de moussage en lot peuvent désormais atteindre une propreté de qualité médicale sans stratifiés post-moussage, ouvrant la voie à l'adoption dans les inserts d'emballage stérile et les aides au positionnement pédiatrique. Le polystyrène et le PVC conservent des rôles de niche là où la rigidité ou la clarté est indispensable, bien que les perspectives de volume restent modestes compte tenu du contrôle environnemental.
Par application :
envergure de l'emballage et accélération des prothèsesLa logistique stérile et à température contrôlée a maintenu la part de l'emballage à 33,12 % en 2025. Les exigences strictes en matière de barrière, de particules et de choc thermique ancrent une demande récurrente pour les inserts découpés à l'emporte-pièce, les séparateurs de flacons et les conteneurs d'expédition de vaccins. La croissance se modère en ligne avec la production pharmaceutique globale, mais les itérations de produits combinant recyclabilité et résilience aux tests de chute maintiennent la réalisation de valeur.
À l'inverse, les prothèses et les soins de plaies mènent l'expansion à un TCAC de 11,74 % alors que les solutions spécifiques aux patients gagnent du terrain. Les mousses multi-zones permettent aux prothésistes de moduler le duromètre dans les emboîtures, améliorant le confort du moignon. Dans la gestion des plaies, le polyuréthane à cellules ouvertes imprégné d'argent ionique contrôle la charge biocontaminante tout en maintenant la transmission de vapeur d'humidité, permettant des intervalles de port prolongés qui réduisent la charge de travail infirmière. Ces résultats renforcent la transition des cliniciens de la gaze traditionnelle vers les mousses avancées, alimentant un cycle de remplacement robuste.
Analyse géographique
Marché de la mousse médicale en Amérique du Nord
L'Amérique du Nord détient une avance de 33,21 % en termes de revenus, grâce à des chaînes d'approvisionnement chimiques intégrées, des pôles de fabrication de dispositifs médicaux et des mécanismes de remboursement qui récompensent l'efficacité clinique. La couverture Medicare pour les pansements avancés et les matelas thérapeutiques soutient des budgets d'achat prévisibles. Les multinationales exploitent des sites de fabrication aux États-Unis et au Canada, garantissant une exécution rapide et une conformité réglementaire.
Marché de la mousse médicale en Europe
L'Europe reflète l'Amérique du Nord en matière de normes techniques, mais la surpasse en intensité de politique environnementale. Le futur règlement sur les emballages et les déchets d'emballages oblige les fabricants de dispositifs médicaux à intégrer la recyclabilité dans les cycles de vie des produits, une évolution qui élargit les opportunités pour les solutions polyoléfiniques à faible densité. Les systèmes de santé régionaux privilégient les études coût-efficacité ; ainsi, les fournisseurs qui documentent une réduction de la fréquence des changements de pansements ou des délais de rééducation plus courts bénéficient d'avantages lors des appels d'offres.
Marché de la mousse médicale en Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud
L'Asie-Pacifique progresse à un CAGR de 9,28 %, portée par des expansions de capacité dans les usines régionales de polyuréthane qui raccourcissent les délais de livraison et réduisent les coûts d'importation. Les programmes de modernisation des hôpitaux publics en Chine et en Inde orientent les investissements vers les literies de prévention des escarres et les kits de thérapie par pression négative des plaies, deux catégories à forte intensité de mousse. Les gouvernements encouragent simultanément l'approvisionnement local pour renforcer la résilience des chaînes d'approvisionnement, incitant les fournisseurs de matières premières à établir des usines de propylène-glycol et de polyols dans la région dow.com. Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud restent des marchés naissants mais prometteurs, avec des programmes de construction hospitalière et des réformes réglementaires qui posent les bases d'une adoption plus rapide des matériaux de soins avancés au cours de la prochaine décennie.

Paysage réglementaire
Les mousses médicales utilisées dans les dispositifs, les pansements et les emballages de protection relèvent des régimes de qualité et de validation des dispositifs médicaux plutôt que d'être réglementées comme une catégorie de matériaux distincte. Un point d'ancrage clé est le règlement sur le système de gestion de la qualité (QMSR) de la FDA américaine au titre du 21 CFR Part 820, entré en vigueur le 2 février 2026, qui harmonise les attentes du système qualité américain avec la norme ISO 13485:2016. Le périmètre couvre les activités de conception, de fabrication, d'emballage, d'étiquetage, de stockage, d'installation et de maintenance qui affectent les composants et assemblages en mousse.
Parallèlement, les qualifications d'OEM à l'échelle mondiale et les audits de fournisseurs font couramment référence à la norme ISO 13485:2016, ce qui renforce les exigences en matière de documentation et de contrôle des processus pour les transformateurs de mousse et les spécialistes de la fabrication en salle blanche desservant les inserts d'emballage médical, les coussins de dispositifs et les pièces en mousse en contact avec le patient. Cet alignement accentue l'importance de la traçabilité, de la validation des processus et du contrôle des changements pour les formulations de mousse et les étapes de transformation, telles que la réticulation, le laminage et la découpe à la presse. Par conséquent, les fournisseurs sont bien positionnés pour industrialiser des chimies à plus faible teneur en COV et des qualités orientées vers la durabilité, tout en conservant des performances validées pour les applications de barrière stérile et d'usage clinique.
Paysage concurrentiel
Le secteur présente une fragmentation modérée, les cinq premiers fournisseurs contrôlant une part significative du chiffre d'affaires mondial. BASF, Dow et Covestro disposent de chaînes de matières premières intégrées en amont qui assurent la stabilité des coûts, tandis que des convertisseurs spécialisés tels que UFP Technologies captent de la valeur dans des assemblages à haute complexité. 3M a séparé ses actifs de soins de santé dans Solventum en 2024, permettant une concentration plus nette sur les technologies de soins de plaies et de stérilisation. L'accord de DuPont en 2024 pour acquérir Donatelle Plastics a élargi sa portée en fabrication sous contrat dans les dispositifs d'administration de médicaments.
Le leadership technologique repose sur le couplage de la science des mousses avec les compétences en détection et en conception numérique. La collaboration académique a produit des capteurs piézorésistifs à grille offrant des sensibilités de 2,24 kPa⁻¹, permettant aux matelas d'alerter les soignants sur l'accumulation de forces de cisaillement. Covestro et Huntsman avancent des voies à contenu biosourcé qui réduisent les empreintes de gaz à effet de serre sans compromettre la résistance à la traction ou à la déformation permanente à la compression.
La concurrence par les prix caractérise les segments de literie et d'emballage de commodité, mais les coûts de qualification OEM et les obstacles de validation de stérilité protègent les marges dans les composants de dispositifs médicaux. Les fournisseurs qui proposent des services clés en main de matériaux, de conception et de conversion en salle blanche bénéficient de relations clients plus fidèles et de barrières de changement plus élevées.
Leaders du secteur de la mousse médicale
American Excelsior Company
American Foam Products
Heubach Corporation
UFP Technologies, Inc.
Rogers Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises couvertes dans ce rapport sur le marché de la mousse médicale
- American Excelsior Company
- American Foam Products
- Heubach Corporation
- General Plastics Manufacturing Company Inc.
- UFP Technologies Inc.
- FXI
- Rogers Corporation
- Dow
- Huntsman International LLC
- 3M
- Rempac Foam LLC
- VPC Group
- Recticel NV
- Sekisui Chemical Co. Ltd.
- BASF
- Covestro
- Carpenter Co.
- Armacell International
- Foamtec Medical
- ConvaTec Group plc
- Smiths Group

Opportunités de marché et perspectives d'avenir
Un espace blanc à court terme émerge autour de l'aide aux chaînes d'approvisionnement des dispositifs et des emballages pour simplifier la conformité mondiale et la qualification des fournisseurs selon des attentes qualité harmonisées, ancrées par le QMSR de la FDA entrant en vigueur en février 2026 et son alignement avec la norme ISO 13485:2016. Les fournisseurs capables de proposer des matériaux en mousse de qualité médicale accompagnés d'une transformation documentée et prête pour l'audit, incluant des contrôles validés de découpe, de laminage, de nettoyage et d'emballage, disposent d'une voie plus claire pour s'intégrer dans les listes de fournisseurs approuvés des OEM, en particulier lorsque la mousse fait partie d'un assemblage fini à risque plus élevé comme les kits stériles, l'emballage de protection des dispositifs ou les coussins en contact avec le patient.
Les exigences de durabilité et de circularité entraînent également une redéfinition des spécifications dans les produits d'emballage médical et de soutien aux patients, où les acheteurs pèsent les COV, les additifs et les options de fin de vie en même temps que la performance. L'accent public d'American Foam Products sur des solutions d'emballage durables, incluant des polyols biosourcés et des mousses à base d'amidon pour les cas d'usage de coussinage sanitaire et de résistance thermique (juin 2026), renforce cette optique d'approvisionnement. Sur le plan des capacités et des délais, l'investissement d'American Excelsior Company dans le moulage automatisé de mousse d'uréthane à son site de Sheboygan, Wisconsin, pour augmenter la production moulée (janvier 2026), soutient les opportunités de composants médicaux à délai plus rapide, de manutention sécurisée des patients et de programmes de coussinage personnalisés qui nécessitent un moulage répétable et un approvisionnement fiable.
Développements récents dans le secteur du marché de la mousse médicale
- Juin 2026 : American Foam Products, Inc. a annoncé une initiative stratégique visant à faire progresser les solutions d'emballage durables avec des polyols biosourcés et des mousses à base d'amidon pour les applications de santé et de dispositifs médicaux. Ce changement renforce la demande d'emballages plus écologiques dans les dispositifs médicaux et pourrait influencer les spécifications d'emballage et la qualification des fournisseurs.
- Avril 2026 : American Excelsior Company a mis en avant la mousse souple pour le confort des patients et les applications de solutions médicales via une publication sur LinkedIn. Cela signale un accent continu sur les produits pour les mousses médicales axées sur le confort et une accélération potentielle de la demande.
- Janvier 2026 : American Excelsior Company a investi 2,0 millions USD dans une ligne de moulage automatisée de mousse d'uréthane à son site de Sheboygan, triplant la capacité de sa division moulage. Cela renforce la disponibilité de l'approvisionnement et réduit les délais pour les composants en mousse médicale.


Marché de la mousse médicale Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette méthodologie, le marché de la mousse médicale inclut les matériaux en mousse vendus pour des usages sanitaires et médicaux, où la performance est liée au contact avec le patient, à l'hygiène, au coussinage, à l'emballage ou aux besoins liés aux dispositifs dans divers cadres de soins.
Exclusions de périmètre : nous excluons les mousses grand public non médicales et les mousses industrielles générales qui ne sont pas achetées pour un usage final orienté vers la santé.
Aperçu de la segmentation
- Par type de mousse
- Mousse flexible
- Mousse rigide
- Mousse projetée
- Par produit
- Polyuréthane (PU)
- Polystyrène (PS)
- Polyoléfine
- Polychlorure de vinyle (PVC)
- Autres produits
- Par application
- Literie et rembourrage
- Emballage médical
- Dispositifs médicaux et composants
- Prothèses et soins de plaies
- Autres applications
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la construction d'une cartographie claire de la demande pour les usages médicaux finaux, puis relie celle-ci aux chaînes d'approvisionnement en mousse et au contexte des matières premières. Nous utilisons principalement des séries de données publiques qui expliquent l'activité sanitaire et les fondamentaux de la transformation des plastiques, ce qui aide à garder les hypothèses ancrées dans la réalité.
Les sources utilisées comprennent, à titre d'exemples, la FDA américaine pour le contexte des dispositifs et emballages, le US Census Bureau et la US International Trade Commission pour les signaux commerciaux et manufacturiers, Eurostat pour les indicateurs de production industrielle régionale, et les statistiques de santé de l'OCDE pour l'orientation des dépenses et de l'utilisation des soins de santé. Nous examinons également les dépôts d'entreprises et les présentations aux investisseurs, les publications d'associations et d'organismes de normalisation, ainsi que la couverture de presse réputée pour les commentaires sur les prix et les changements de capacité. Des abonnements payants pour les données financières et l'intelligence économique des entreprises sont utilisés de manière sélective, ainsi que des bases de données de brevets et des relevés d'importation et d'exportation au niveau des expéditions, pour valider l'exposition des entreprises et vérifier les volumes liés au commerce. Cette liste n'est pas exhaustive, et de nombreuses autres sources ont également été référencées pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour confirmer ce qui est réellement compté comme mousse médicale dans la pratique, et où la demande évolue à travers les usages finaux tels que l'emballage médical, la literie et le coussinage, les soins des plaies et les composants de dispositifs. Nous avons échangé avec des transformateurs de mousse, des fournisseurs de matériaux et des acheteurs en aval, puis avons utilisé ces contributions pour tester les fourchettes de prix, les évolutions de mix et les schémas d'adoption régionaux, afin que le modèle reflète la manière dont le marché fonctionne réellement.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | Dirigeants (CXO) : 19 % | APAC : 43 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 33 % |
| Acteurs plus petits : 19 % | Managers : 50 % | Amériques : 24 % |
Dimensionnement et prévision du marché
Le dimensionnement est construit selon une approche descendante où les signaux de fabrication sanitaire et médicale sont traduits en bassins de demande de mousse, puis répartis selon la part des solutions à base de mousse utilisées dans chaque usage final. Pour garder ce résultat réaliste, les totaux sont corroborés par des vérifications ascendantes sélectives, telles que le prix de vente moyen échantillonné multiplié par le volume pour les principaux types de mousse et des vérifications de canaux sur la production de transformation, qui sont ensuite utilisées pour ajuster les valeurs aberrantes.
Les intrants varient selon la géographie et le cas d'usage, et nous nous appuyons sur des empreintes de marché récurrentes. Celles-ci incluent le mix par type de mousse (souple, rigide et projetée), le mix produit (tel que polyuréthane, polystyrène, polyoléfine et PVC), et la répartition par application (telle que l'emballage médical et la literie et le coussinage), car chacun présente une intensité de volume et un comportement de prix différents. Nous suivons également les tendances de production de dispositifs médicaux, l'orientation de l'utilisation hospitalière et des soins de longue durée, ainsi que l'évolution des coûts liée aux résines qui a tendance à se répercuter sur les prix de la mousse avec un décalage.
Pour la prévision, une analyse de scénarios est utilisée afin de pouvoir moduler l'adoption et les prix autour de conditions de demande réalistes, puis les aligner avec ce que les répondants primaires attendent en matière de croissance régionale. Lorsque des indices ascendants manquent pour des applications plus petites, les lacunes sont traitées en appliquant des fourchettes de parts conservatrices, puis en vérifiant que l'usage implicite par habitant et par procédure reste raisonnable.
Validation des données et cycle de mise à jour
La validation se fait par couches afin que les chiffres finaux ne soient pas déterminés par une seule source de données ou une seule hypothèse. Nous comparons les résultats du modèle avec des signaux indépendants tels que l'orientation commerciale, les tendances d'utilisation des soins de santé et les changements dans le mix des types de mousse, puis nous examinons les écarts inhabituels avant validation finale.
Une seconde revue par analyste est effectuée pour tester la sensibilité autour des prix, du mix et des pondérations régionales, suivie de recontacts ciblés lorsque les écarts semblent élevés ou lorsque de nouvelles capacités ou mises à jour réglementaires apparaissent. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements significatifs, et une nouvelle passe pré-livraison est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du marché de la mousse médicale de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la mousse médicale peuvent sembler très éloignées les unes des autres, car les entreprises ne comptabilisent pas toujours les mêmes usages finaux, et elles appliquent souvent une logique de progression des prix et un calendrier de devises différents. Des différences apparaissent également lorsqu'une estimation s'appuie davantage sur des données larges relatives aux polymères, tandis qu'une autre tente de tracer la demande médicale de manière plus directe.
L'écart principal provient du fait que la literie et le coussinage médicaux vendus via des canaux de type grand public soient comptabilisés ou non comme demande médicale, et Mordor Intelligence traite cela comme inclus dans le périmètre uniquement lorsque l'intention d'achat et les exigences de conformité sont liées à un usage sanitaire, ce qui exclut du total la mousse de confort adjacente.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 32,85 milliards USD (2025) | |
| Publication commerciale A | 28,52 milliards USD (2024) | Utilise une année de référence antérieure et applique une trajectoire de croissance plus faible, et la couverture tend à être plus resserrée autour des canaux médicaux principaux, ce qui peut sous-estimer la demande de report dans l'emballage et la literie institutionnelle. |
| Fil d'actualité sectoriel B | 34,06 milliards USD (2024) | Rapporte un total à court terme plus élevé, ce qui peut refléter une inclusion plus large de la mousse vendue dans des usages grand public et industriels adjacents, et l'hypothèse de TCAC plus rapide peut inflater le niveau de l'année en cours lorsqu'elle est recalculée rétroactivement. |
L'écart dans le tableau s'explique principalement par la mesure dans laquelle chaque publicateur relie la demande de mousse à un achat qualifié pour la santé, ainsi que par la manière dont ils mettent à jour les hypothèses de prix et de devises par année. En gardant des règles de périmètre explicites et en vérifiant les totaux par rapport à des signaux de demande observables, la taille de marché résultante reste traçable à des intrants reproductibles plutôt qu'à de larges totaux matériels seuls.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché de la mousse médicale ?
Le marché de la mousse médicale est évalué à 35,18 milliards USD en 2026 et devrait atteindre 49,51 milliards USD d'ici 2031.
Comment les réglementations influencent-elles le développement des produits ?
La norme ISO 11607 et les règles sur les émissions de COV exigent que les matériaux offrent des barrières stériles et de faibles émissions de composés volatils, poussant les fabricants vers des chimies plus propres et des formulations à contenu biosourcé.
Quel type de mousse domine les applications hospitalières et de soins de longue durée ?
Les mousses flexibles de polyuréthane sont en tête avec 51,02 % de part de chiffre d'affaires en raison de leurs caractéristiques de redistribution de la pression et de conformabilité.
Pourquoi les mousses de polyoléfine gagnent-elles du terrain dans l'emballage de soins de santé ?
Les grades de polyoléfine combinent recyclabilité et faible densité, s'alignant sur les nouvelles réglementations d'emballage qui privilégient les performances d'économie circulaire.
Quel segment d'application connaît la croissance la plus rapide ?
Les prothèses et les soins de plaies progressent à un TCAC de 11,74 % en raison des tendances de la médecine personnalisée et de l'adoption des pansements avancés pour plaies.
Quelle région devrait être le marché à la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait progresser à un TCAC de 9,28 %, soutenue par des investissements dans les infrastructures de santé et une capacité locale élargie en polyuréthane.
Dernière mise à jour de la page le:



