
Taille et part du marché des équipements de protection médicale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
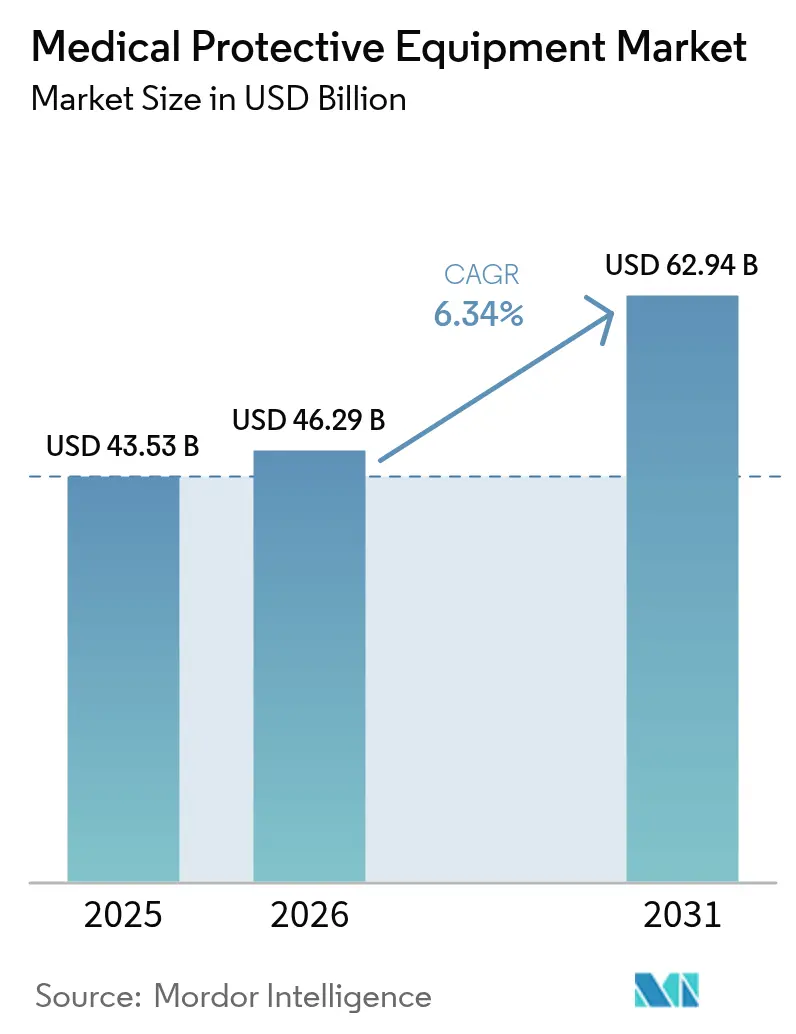
| Taille du Marché (2026) | 46.29 Milliards de dollars |
| Taille du Marché (2031) | 62.94 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.34 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de protection médicale par Mordor Intelligence
La taille du marché des équipements de protection médicale individuelle devrait croître de 43,53 milliards USD en 2025 à 46,29 milliards USD en 2026, et devrait atteindre 62,94 milliards USD d'ici 2031, avec un TCAC de 6,34 % sur la période 2026-2031. Les normes de sécurité renforcées, institutionnalisées après la COVID-19, ont transformé les pics de demande épisodiques en une hausse structurelle de la consommation de base, notamment dans les blocs opératoires, les laboratoires et les environnements de soins à domicile. L'augmentation des volumes de chirurgie ambulatoire, les tests d'ajustement obligatoires et l'évolution axée sur la durabilité vers les textiles réutilisables soutiennent davantage la croissance. L'Amérique du Nord conserve son leadership en matière d'approvisionnement grâce à la surveillance stricte de la FDA, tandis que l'Asie-Pacifique accélère grâce à l'expansion de sa capacité de fabrication. Les stratégies de chaîne d'approvisionnement mettent désormais l'accent sur le double sourcing et la production nationale pour amortir les fluctuations des prix du nitrile et du polypropylène, et la science des matériaux avancée ouvre la voie à des tissus plus légers et plus respirants qui améliorent la conformité des porteurs sans sacrifier la protection. L'examen environnemental accru pousse simultanément les fabricants à intégrer des principes de conception circulaire, stimulant la recherche sur les résines biodégradables et les systèmes de barrière à usages multiples.
Principaux points à retenir du rapport
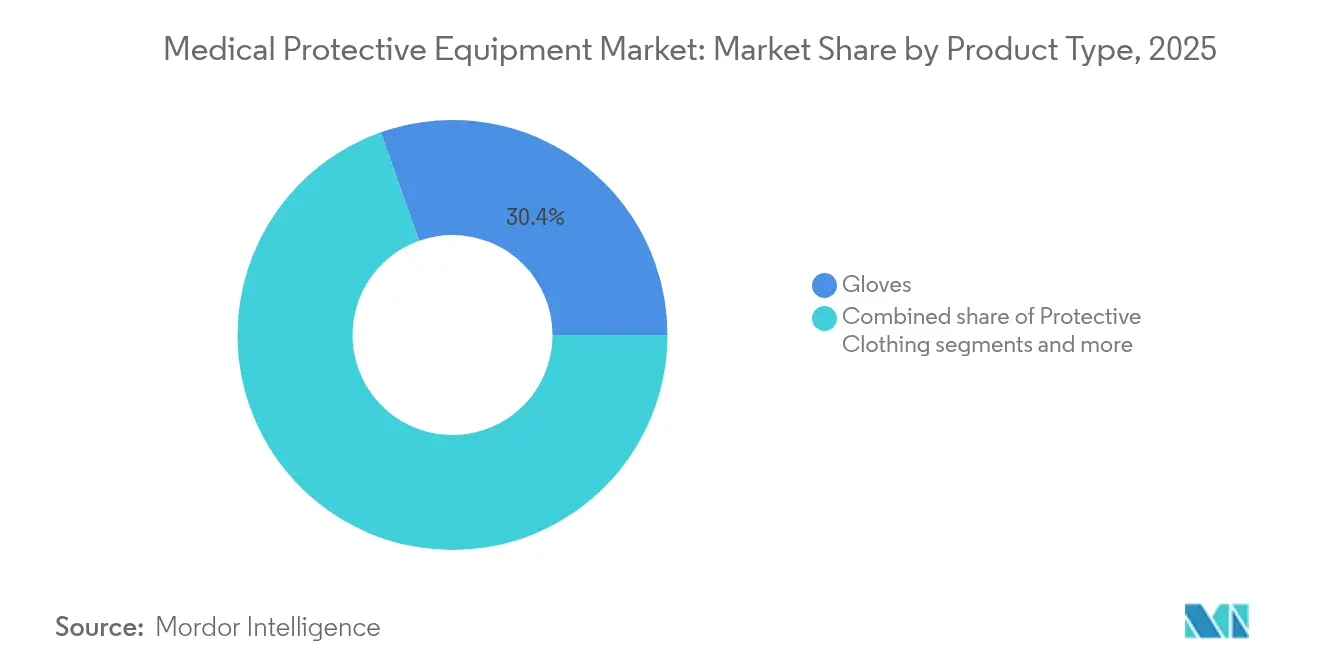
- Par type de produit, les gants ont représenté 30,42 % de la part du marché des équipements de protection médicale individuelle en 2025, tandis que les vêtements de protection devraient se développer à un TCAC de 6,75 % jusqu'en 2031.
- Par matériau, le caoutchouc nitrile a représenté 37,63 % de la taille du marché des équipements de protection médicale individuelle en 2025, et le caoutchouc naturel/latex progresse à un TCAC de 6,98 % jusqu'en 2031.
- Par utilisabilité, les variantes jetables ont capturé 69,05 % de la taille du marché des équipements de protection médicale individuelle en 2025, tandis que les options réutilisables enregistrent le TCAC projeté le plus élevé à 7,10 % jusqu'en 2031.
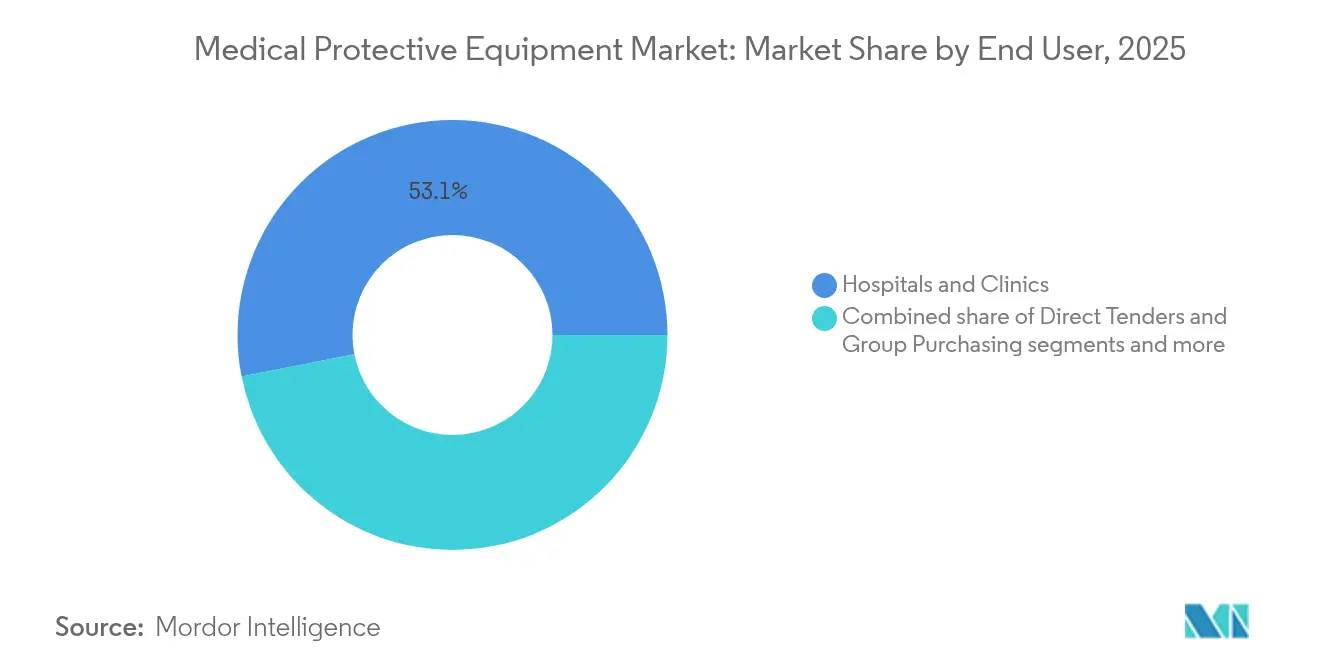
- Par utilisateur final, les hôpitaux et cliniques ont détenu 53,10 % de la part du marché des équipements de protection médicale individuelle en 2025 ; les laboratoires de diagnostic devraient croître à un TCAC de 7,32 % jusqu'en 2031.
- Par canal de distribution, les pharmacies hospitalières ont contrôlé 57,95 % de la taille du marché des équipements de protection médicale individuelle en 2025, tandis que les appels d'offres directs et les achats groupés devraient augmenter à un TCAC de 7,52 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a dominé avec 41,65 % du chiffre d'affaires en 2025, et l'Asie-Pacifique enregistre le TCAC régional le plus rapide à 7,85 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Augmentation des volumes de procédures chirurgicales | +1.2% | Mondial, avec concentration en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Mandats renforcés de prévention des infections post-COVID-19 | +1.8% | Mondial, plus fort dans les systèmes de santé développés | Court terme (≤ 2 ans) |
| Transition vers des équipements de protection individuelle réutilisables pour réduire les déchets et les coûts | +0.9% | Amérique du Nord et Europe en tête, expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Science des matériaux avancée permettant des tissus barrières plus légers | +0.7% | Mondial, avec des centres de R&D en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Impression 3D sur site de respirateurs personnalisés | +0.4% | Amérique du Nord et Europe, programmes pilotes en Asie-Pacifique | Long terme (≥ 4 ans) |
| Détection de la demande pilotée par l'IA améliorant la rotation des stocks des distributeurs | +0.3% | Mondial, avec une adoption précoce dans les marchés développés | Moyen terme |
| Source: Mordor Intelligence | |||
Augmentation des volumes de procédures chirurgicales
L'accumulation croissante des procédures électives différées et le vieillissement des populations poussent à la hausse le nombre annuel mondial d'interventions chirurgicales, notamment dans les centres de chirurgie ambulatoire où les volumes devraient augmenter de 12 % dans les cinq prochaines années. Chaque intervention nécessite plusieurs changements de gants, des blouses résistantes aux liquides et des écrans de protection contre les projections, ce qui accroît directement le marché des équipements de protection médicale individuelle. Les centres ambulatoires fonctionnent avec des stocks réduits, de sorte que les fournisseurs capables de garantir des livraisons fréquentes en petits lots sont privilégiés. Les procédures invasives minimales complexes nécessitent désormais des respirateurs spécialisés et des champs barrières de précision, élargissant encore l'éventail des produits. À mesure que les volumes ambulatoires augmentent, les modèles d'approvisionnement intègrent des points de réapprovisionnement automatisés liés aux plannings de procédures, renforçant la collaboration entre distributeurs et prestataires.
Mandats renforcés de prévention des infections post-COVID-19
Les nouvelles directives des CDC (Centers for Disease Control and Prevention) contraignent désormais même les environnements à faible acuité — tels que les cliniques de soins primaires et les visites de soins à domicile — à maintenir des stocks de base d'équipements de protection individuelle, ancrant une demande durable dans le marché des équipements de protection médicale individuelle. Les laboratoires cliniques doivent documenter les évaluations des risques de biosécurité pour chaque instrument, entraînant des exigences plus élevées en matière de gants et de lunettes de protection. Les audits de tests d'ajustement révèlent qu'un membre du personnel sur cinq ne peut pas obtenir un ajustement étanche avec les respirateurs existants, ce qui stimule la demande de solutions en tailles inclusives et à ajustement personnalisé. Les organismes d'accréditation hospitalière lient le remboursement au respect de ces normes, incitant au réapprovisionnement continu des stocks. Les régulateurs renforcent également la surveillance des dates de péremption, poussant les établissements vers des logiciels de détection de la demande qui minimisent les périmés sans risquer de ruptures de stock.
Transition vers des équipements de protection individuelle réutilisables pour réduire les déchets et les coûts
Les hôpitaux qui ont remplacé les blouses jetables par des textiles réutilisables ont réduit leurs flux de déchets solides jusqu'à 93 % et leurs dépenses en blouses à 60 % des niveaux antérieurs. University Health Network (Réseau universitaire de santé) lave désormais 120 000 blouses par semaine, démontrant la viabilité à grande échelle. Les Académies nationales des sciences, de l'ingénierie et de la médecine indiquent que les tissus barrières modernes résistent à 75 cycles de lavage tout en conservant leur résistance aux liquides. Les décideurs politiques des États débattent de quotas imposant 50 % d'adoption de produits réutilisables, ce qui orienterait les achats vers des contrats de service à long terme couvrant le lavage, les contrôles de qualité et la traçabilité par RFID. Cela dirige inévitablement les investissements vers les infrastructures de lavage, les revêtements antimicrobiens et les programmes de reprise en boucle fermée, remodelant les flux de revenus des fournisseurs de matériaux et des prestataires de services.
Science des matériaux avancée permettant des tissus barrières plus légers
Le coton infusé de nanoparticules bloque désormais 99 % d'E. coli et de S. aureus tout en restant respirant. Les sprays d'oxyde de graphène offrent des performances antivirales sans entraver la circulation de l'air, et le placage d'argent par voie chimique neutralise le SRAS-CoV-2 en 60 minutes. Les textiles intelligents peuvent capturer les données biométriques du porteur et récupérer l'énergie cinétique pour des capteurs intégrés, laissant entrevoir des blouses qui alertent le personnel en cas de brèche ou de pic de température. Ces innovations améliorent le confort des utilisateurs — un attribut étroitement lié à la conformité — élargissant ainsi l'adoption dans des environnements qui résistaient historiquement aux tenues à barrière complète.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Volatilité des prix des matières premières (nitrile et polypropylène) | -1.4% | Mondial | Court terme (≤ 2 ans) |
| Pression environnementale contre les plastiques à usage unique | -0.8% | Europe, Amérique du Nord | Moyen terme (2 à 4 ans) |
| Schémas de certification contrefaits érodant la confiance des acheteurs | -0.5% | Marchés émergents | Moyen terme (2 à 4 ans) |
| Chirurgie « sans contact » assistée par la robotique réduisant l'intensité d'utilisation des équipements de protection individuelle | -0.3% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières (nitrile et polypropylène)
Les coûts du caoutchouc butadiène-nitrile peuvent fluctuer à deux chiffres en un trimestre, les discussions sur les droits de douane de 2025 ajoutant une nouvelle incertitude. Seulement 15 % des besoins en gants de la TSA (Transportation Security Administration) sont approvisionnés sur le marché intérieur, soulignant l'exposition aux chocs géopolitiques. Les fabricants de gants se couvrent via le double sourcing et les contrats dérivés, mais les hôpitaux font toujours face à des révisions trimestrielles des prix des catalogues. Le polypropylène suit une volatilité similaire, car les arrêts de raffinage se répercutent sur la disponibilité des tissus soufflés en fusion. Ces fluctuations compriment les marges des contrats à prix fixe et peuvent retarder les mises à niveau des investissements lorsque le fonds de roulement est détourné vers des tampons de stock.
Pression environnementale contre les plastiques à usage unique
La directive de l'UE sur les plastiques à usage unique et les futures interdictions des SPFA (substances perfluoroalkylées et polyfluoroalkylées) ont incité les équipes d'approvisionnement à auditer les produits jetables et à favoriser les options circulaires. Le NHS (National Health Service) estime des économies annuelles de 11 millions USD grâce aux initiatives de réduction des déchets, renforçant les arguments économiques en faveur de la réutilisation. Les fabricants doivent rapidement certifier de nouveaux polymères biosourcés sans compromettre les performances de la barrière, une démarche de R&D coûteuse que les petites entreprises peinent à financer.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse par segment
Par type de produit :
les gants maintiennent leur volume, les vêtements de protection gagnent du terrainLes gants ont généré 13,24 milliards USD, soit 30,42 % du marché des équipements de protection médicale individuelle en 2025, soutenus par leur utilisation universelle dans les procédures et leur rotation rapide. Les substituts nitrile aux allergies au latex ancrent l'indispensabilité des gants dans les soins d'urgence et électifs. L'innovation porte sur les revêtements de détection tactile qui permettent aux cliniciens de maintenir la sensation des instruments tout en ajoutant des alertes de perforation. Les vêtements de protection, portés par un TCAC de 6,75 %, bénéficient de l'élargissement des protocoles d'isolement et des nouveaux mélanges de matériaux incorporant des fibres de polypropylène recyclées. Le tissu Respunsible® de RadiciGroup illustre l'élan vers une chaîne d'approvisionnement en boucle fermée. Les fils de capteurs intégrés qui enregistrent la durée de port indiquent quand les blouses doivent être remplacées, ajoutant des revenus logiciels après-vente.
Les catégories de second rang telles que les masques et respirateurs se stabilisent après les pics pandémiques, mais restent essentielles là où la conformité aux tests d'ajustement impose des UGS de spécification supérieure. Les protections du visage et des yeux connaissent une croissance progressive liée aux directives sur les projections, tandis que les couvre-chaussures maintiennent leur pertinence dans les salles blanches. Collectivement, ces niches assurent la diversification des produits pour les fournisseurs cherchant à se protéger contre les cycles de prix des gants, renforçant l'intensité concurrentielle au sein du marché des équipements de protection médicale individuelle.


Par matériau :
le nitrile maintient sa position de leader, le caoutchouc naturel reprend de la vigueurLe caoutchouc nitrile a conservé une part de revenus de 37,63 % en 2025 grâce à sa forte résistance chimique et son acceptation sans latex, soutenant l'expansion de la taille du marché des équipements de protection médicale individuelle. Cependant, les chocs d'approvisionnement pendant la COVID-19 ont déclenché des pivots stratégiques d'approvisionnement vers le caoutchouc naturel, portant les gants en latex à un TCAC de 6,98 %. La Thaïlande prévoit une progression régulière de ses exportations de latex à mesure que le débit des soins de santé augmente avec le vieillissement des populations. Les composites hybrides qui mélangent du nitrile côté patient avec des couches biodégradables côté extérieur cherchent à équilibrer coût, confort et durabilité. Le polypropylène reste fondamental dans les masques en tissu soufflé en fusion et les blouses SMS, bien que les pourcentages de matières recyclées augmentent légèrement chaque année. Le coton tissé à nanoparticules d'argent entre en phase pilote pour les blouses réutilisables, se taillant une part croissante de la demande de spécialité.
Par utilisabilité :
les articles jetables dominent, les réutilisables s'accélèrentLes articles à usage unique représentent encore 69,05 % de la part du marché des équipements de protection médicale individuelle, portés par les garanties de stérilité et le biais historique des directives. Cependant, les systèmes réutilisables affichent un TCAC de 7,10 % à mesure que des analyses de cycle de vie convaincantes démontrent des avantages en termes de coûts et de déchets. Les économies d'énergie de 28 % réalisées par UCLA Health grâce aux blouses réutilisables soulignent la valeur opérationnelle. Les tissus barrières résistent désormais à 75 cycles d'autoclave, et les étiquettes RFID suivent l'historique de lavage pour assurer l'intégrité. Les modèles de revenus des fournisseurs évoluent vers des services par abonnement regroupant textiles, bacs de collecte et audits de désinfection — un flux de rentes qui amortit la volatilité des matières premières typique des produits jetables.
Par utilisateur final :
les hôpitaux constituent l'ancrage, les laboratoires connaissent une croissance rapideLes hôpitaux et cliniques ont représenté 53,10 % du chiffre d'affaires de 2025, mais les laboratoires de diagnostic affichent un TCAC soutenu de 7,32 % qui élargit la taille du marché des équipements de protection médicale individuelle. Les directives de biosécurité des CDC (Centers for Disease Control and Prevention) obligent les directeurs de laboratoire à faire correspondre les niveaux d'équipements de protection individuelle aux risques liés aux agents — passant des gants de base aux protocoles de triple gantage et de respirateurs à ventilation assistée. La croissance des analyses contractuelles en génomique et en oncologie élargit encore l'empreinte des laboratoires. Les centres de chirurgie ambulatoire continuent de dépasser les blocs hospitaliers, exigeant un stockage compact des équipements de protection individuelle et une gestion des stocks par le fournisseur. Les soins infirmiers à domicile s'appuient sur des kits légers intégrant masques, gants et couvre-chaussures dans des sachets scellés individuels, une niche attirant les fournisseurs de marques de distributeur.
Par canal de distribution :
les pharmacies hospitalières dominent, les appels d'offres directs progressentLes pharmacies hospitalières orchestrent 57,95 % de la distribution, tirant parti de portails de commande centralisés liés aux dossiers médicaux électroniques (DME) qui alimentent automatiquement le réapprovisionnement en fonction de l'utilisation réelle, maintenant la fluidité du marché des équipements de protection médicale individuelle. Les appels d'offres directs et les groupements d'achats progressent à un TCAC de 7,52 % à mesure que les systèmes contournent les redistributeurs tiers pour verrouiller les garanties de capacité. La participation de 20 % de Premier Inc. dans Prestige Ameritech illustre les partenariats verticalement intégrés sécurisant les lignes de gants nationales. Les plateformes en ligne, boostées par les API de catalogues électroniques, gèrent les articles de dépenses marginales pour les petites cliniques, offrant une livraison directe consolidée pour réduire les frais de transport. Les pharmacies de détail conservent une part de niche en desservant les sites de vaccination à guichet ouvert et les chaînes de soins urgents.
Analyse géographique
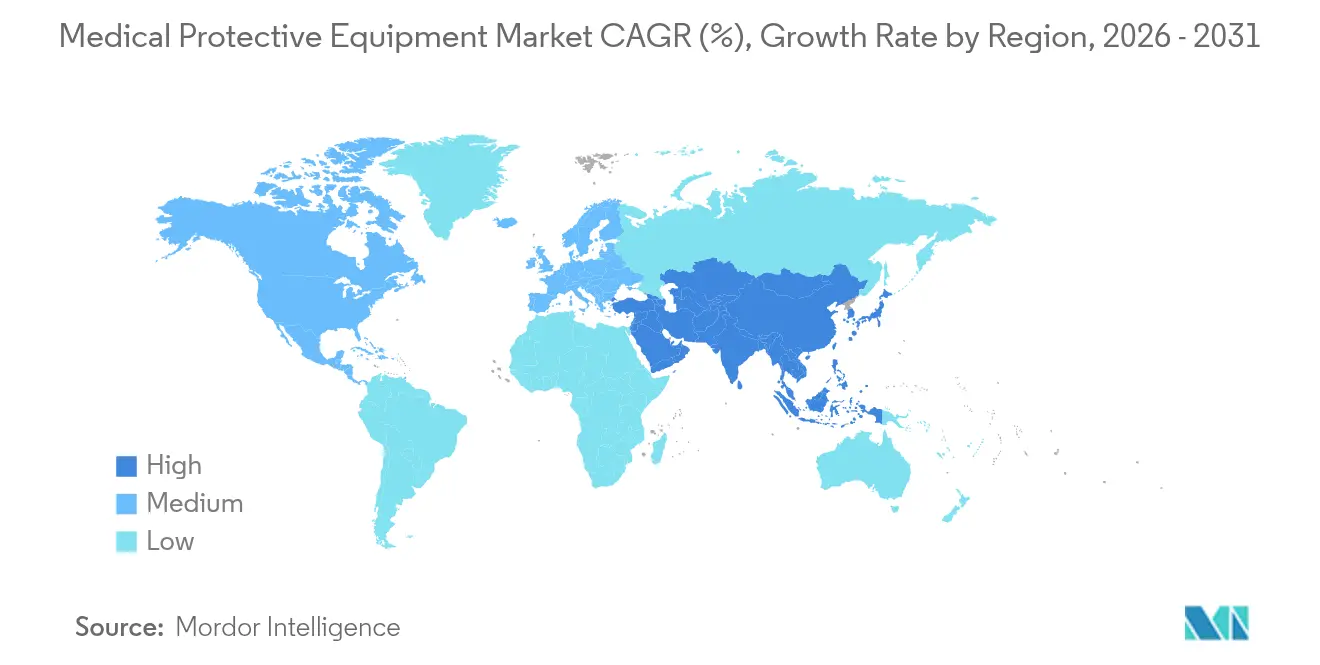
Marché des équipements de protection médicale en Amérique du Nord
L'Amérique du Nord a généré 41,65 % des ventes de 2025, l'alignement de la FDA sur la norme ISO 13485 exigeant une qualité élevée et ayant stimulé des initiatives de relocalisation nationale, notamment l'allocation de 510 millions USD pour renforcer la production régionale. Le marché des équipements de protection individuelle médicale bénéficie de systèmes de santé intégrés capables de s'engager sur des contrats d'achat pluriannuels qui réduisent le risque lié aux dépenses d'investissement dans des lignes de soufflage par fusion avancées. Les campagnes de sensibilisation autour des blouses réutilisables s'inscrivent dans l'agenda climatique américain, incitant les comités d'achat hospitaliers à se tourner vers des références durables.
Marché des équipements de protection médicale en Asie-Pacifique
L'Asie-Pacifique devrait afficher un CAGR de 7,85 % d'ici 2031, les gouvernements renforçant les capacités de soins de santé et les équipementiers développant des usines de gants en nitrile. Les incitations tarifaires de la Malaisie et les parcs de textiles techniques pour équipements de protection individuelle en Inde ancrent l'approvisionnement régional, tandis que l'harmonisation réglementaire via la Directive sur les dispositifs médicaux de l'ASEAN accélère l'enregistrement des entrants étrangers. La hausse des dépenses de santé de la classe moyenne en expansion stimule les volumes chirurgicaux, élargissant la demande adressable et incitant les marques multinationales à créer des coentreprises pour des tests d'ajustement localisés.
Marché des équipements de protection médicale en EMEA et en Amérique du Sud
L'Europe progresse régulièrement sous l'égide du Règlement relatif aux dispositifs médicaux, qui couvre désormais les équipements de protection individuelle. L'extension du marquage CE au Royaume-Uni atténue l'incertitude post-Brexit et préserve les flux commerciaux intra-européens. Les impératifs de durabilité, incarnés par le Pacte vert, privilégient les produits réutilisables, poussant les hôpitaux à expérimenter des respirateurs stérilisables. L'Amérique du Sud et le Moyen-Orient et l'Afrique sont en retrait en valeur absolue, mais enregistrent des poches de croissance là où les hôpitaux privés renforcent leurs normes de contrôle des infections, signalant de futurs corridors d'expansion pour le marché des équipements de protection individuelle médicale.

Paysage réglementaire
Aux États-Unis, les évolutions des politiques réglementaires et d'approvisionnement renforcent les exigences en matière de systèmes de qualité et de sourcing qui façonnent l'offre d'EPI dans le secteur de la santé. La réglementation FDA sur le système de gestion de la qualité (QMSR) est entrée en vigueur le 2 février 2026, alignant plus étroitement les exigences de qualité des dispositifs sur les attentes de la norme ISO 13485 et relevant le niveau de conformité exigé des fabricants fournissant des produits de protection réglementés aux établissements de santé.
Les règles fédérales d'achat renforcent également l'approvisionnement national en EPI. En mai 2026, le Département des Anciens Combattants des États-Unis (US Department of Veterans Affairs) a publié une déviation de classe mettant en œuvre le Make PPE in America Act au titre des VAAR 825 et 852, intégrant des exigences de certification Made in America dans les appels d'offres et les conditions d'attribution du VA. En Europe, les EPI continuent d'être régis par le règlement (UE) 2016/425, et la Commission européenne a mis à jour la liste des normes harmonisées via la décision d'exécution (UE) 2026/1279 (16 juin 2026), qui affecte les voies de présomption de conformité utilisées par les fabricants et les organismes notifiés.
Analyse de la chaîne de valeur
La chaîne de valeur débute avec les matières premières et matériaux spécialisés en amont, notamment le caoutchouc nitrile-butadiène et le polypropylène non tissé pour les gants, masques et blouses, ainsi que les additifs, composants élastiques et emballages. Les fabricants transforment ces intrants par trempage (gants), conversion non tissée par voie fondue soufflée et spunbond, confection de vêtements, et contrôles finaux de stérilisation ou de propreté selon l'usage final. L'assurance qualité, les laboratoires d'essai et les organismes de certification constituent des nœuds clés, car tout changement de matière première qualifiée ou de site de production peut déclencher de longs cycles de revalidation et de certification qui limitent les changements rapides de fournisseurs, même en cas de variation des prix des intrants.
En aval, la chaîne passe par des prestataires logistiques mondiaux et des distributeurs médicaux vers les hôpitaux, cliniques, laboratoires et circuits d'achats groupés et d'appels d'offres, où la visibilité des stocks et la documentation de conformité influencent de plus en plus la sélection des fournisseurs. L'incertitude commerciale et tarifaire constitue une contrainte opérationnelle persistante, illustrée par l'ouverture par le Bureau of Industry and Security du Département du Commerce des États-Unis d'une enquête de sécurité nationale au titre de la Section 232 sur les importations d'EPI et de consommables médicaux en septembre 2025. Les fournisseurs équilibrent donc double sourcing, empreintes de production régionalisées et stocks de sécurité plus élevés pour préserver les niveaux de service, tout en maintenant des réseaux de fabrication mondiaux pour préserver leur compétitivité en termes de coûts.
Paysage concurrentiel
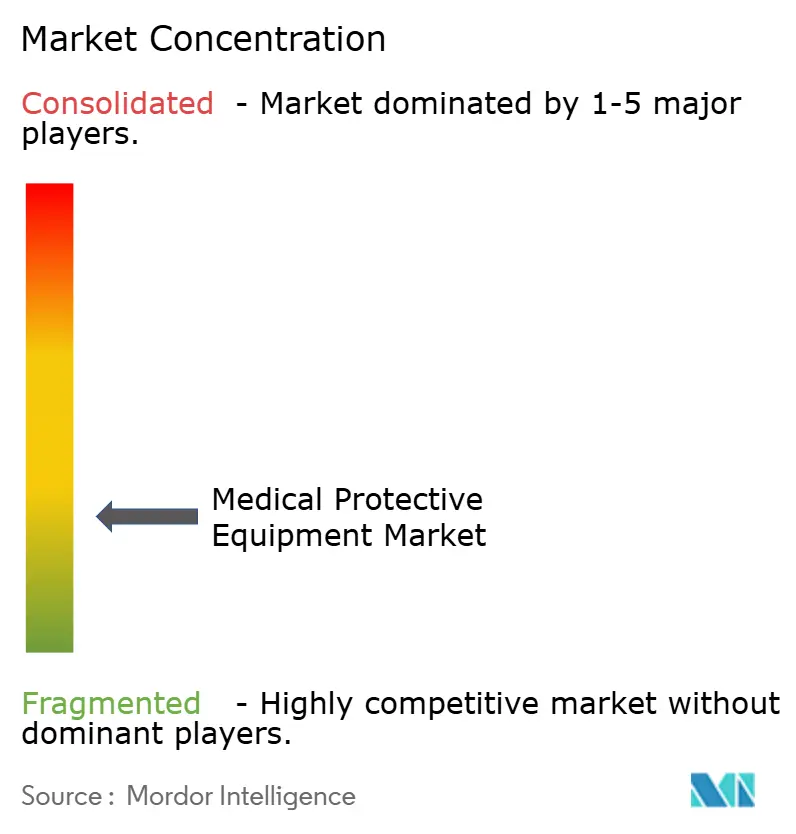
Le secteur reste modérément fragmenté ; les cinq premiers fournisseurs détiennent environ la moitié des revenus, laissant de la place aux acteurs régionaux agiles. La cession par Honeywell de ses activités d'équipements de protection individuelle pour 1,325 milliard USD illustre la stratégie des conglomérats qui affûtent leur focus sur les segments verticaux principaux, tandis que les entreprises spécialisées poursuivent des économies d'échelle. L'acquisition par Ansell des activités d'équipements de protection individuelle de Kimberly-Clark pour 640 millions USD approfondit son portefeuille de gants de santé et intègre des programmes de recyclage, reflétant un pari stratégique sur les offres en boucle fermée.
La technologie est un facteur de différenciation décisif. GORE-TEX applique l'IA pour affiner les géométries des respirateurs afin de s'adapter à un plus grand nombre de types de visages, réduisant les taux d'échec et le délai de mise sur le marché. Le casque de communication solaire de 3M combine la récupération d'énergie et la protection auditive, élargissant les opportunités de ventes croisées vers la sécurité industrielle. Les challengers régionaux se positionnent sur la rapidité, se présentant comme des alternatives « de proximité » capables de réapprovisionner les hôpitaux en jours plutôt qu'en semaines. Alors que la tarification avec remises comprime les marges, les entreprises pivotent vers des contrats basés sur les résultats regroupant formation, logiciels de surveillance des stocks et reprise des déchets — approfondissant leur ancrage dans le marché des équipements de protection médicale individuelle.
L'agilité réglementaire façonne également les classements. Les entreprises dotées de systèmes qualité conformes aux normes ISO sont déjà en conformité avec la règle finale QMSR de la FDA pour 2026, évitant ainsi des mesures correctives coûteuses. Les concurrents plus petits doivent investir ou s'associer, ce qui devrait déclencher une deuxième vague de consolidation d'ici 2027.
Leaders du secteur des équipements de protection médicale
Ansell Limited
Top Glove Corporation Bhd
DuPont de Nemours, Inc.
3M Company
Kimberly-Clark Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements de protection médicale
- 3M
- DuPont
- Ansell
- Cardinal Health
- Medline Industries
- Lakeland Industries, Inc.
- MSA Safety Incorporated
- Molnlycke Health Care
- Top Glove
- Supermax
- Hartalega Holdings
- Alpha Pro Tech, Ltd.
- Medtecs International Corp.
- Owens & Minor, Inc.
- Steris plc
- Dynarex

Opportunités de marché et perspectives d'avenir
Les programmes d'approvisionnement national et les initiatives de résilience de la chaîne d'approvisionnement créent des espaces de croissance pour les fabricants capables de documenter l'origine, la traçabilité et la performance qualité à grande échelle. Aux États-Unis, le CMS a ouvert en janvier 2026 un processus de consultation publique sur les politiques visant à renforcer la fabrication nationale d'EPI et de médicaments essentiels, et le VA a mis en œuvre en mai 2026 les exigences du Make PPE in America Act via une déviation de classe affectant les achats d'EPI. Ces actions relèvent le niveau d'exigence pour un approvisionnement conforme et auditable, et favorisent les fournisseurs disposant de systèmes qualité établis et d'une documentation prête pour les achats.
Les ajouts de capacité et les pôles régionaux offrent également des voies à court terme pour gagner des parts de marché dans les gants et autres consommables à haut débit, en particulier lorsque l'automatisation compense des coûts de main-d'œuvre plus élevés. Fulflex a finalisé en juillet 2026 l'acquisition d'une installation automatisée de fabrication de produits médicaux de 300 000 pieds carrés à Jacksonville, au Texas, illustrant la poursuite des investissements dans les empreintes de production nord-américaines. En Asie, Mallcom India Limited a annoncé en juin 2026 un investissement de 100 crores de roupies pour étendre la fabrication d'EPI dans son site de Sanand, au Gujarat, incluant une nouvelle ligne de trempage NBR pour gants revêtus de PU. Par ailleurs, Molnlycke Health Care a annoncé une coentreprise avec Zhende Medical en mai 2026 en Chine, illustrant comment des partenariats localisés peuvent soutenir l'accès au portefeuille et la portée des canaux sur les marchés de santé réglementés.
Recent Industry Developments in Marché des équipements de protection médicale
- Juin 2026 : DuPont a lancé Tyvek APX sur le marché de l'ASEAN, élargissant la disponibilité de son tissu pour vêtements de protection jetables destiné aux applications nécessitant une protection barrière respirante. Ce déploiement renforce la position de DuPont dans les matériaux de vêtements de protection haute performance et soutient les partenaires de distribution répondant aux besoins de contrôle des infections dans les secteurs industriel et connexes à la santé.
- Mars 2025 : Ansell a élargi son portefeuille d'équipements de santé et de protection via des mises à jour de produits et de gammes communiquées dans des communiqués de l'entreprise, ciblant des cas d'usage à plus haute spécification et des acheteurs sensibles à la conformité. Ces ajouts soutiennent la vente croisée dans les hôpitaux et cliniques, où la standardisation et la consolidation des fournisseurs influencent les résultats des appels d'offres.
- Juillet 2024 : Ansell a finalisé l'acquisition de l'activité Équipements de Protection Individuelle (KCPPE) de Kimberly-Clark pour 640 millions USD, ajoutant à son portefeuille des marques telles que Kimtech et KleenGuard. Cette intégration a élargi la présence d'Ansell dans les segments de la santé, des salles blanches et de l'industrie, et a accru sa capacité à regrouper des produits et des programmes de durabilité dans le cadre de grands contrats institutionnels.


Marché des équipements de protection médicale Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les équipements de protection médicale utilisés dans les établissements de santé pour réduire l'exposition aux agents infectieux et aux fluides corporels, dans le cadre des soins courants, des procédures et des travaux de laboratoire, comptabilisés au point de vente de l'équipement.
Exclusions de périmètre : les articles tels que les EPI industriels non médicaux utilisés pour la construction ou la sécurité générale au travail sont exclus de cette évaluation du marché.
Aperçu de la segmentation
- Par type de produit
- Vêtements de protection
- Masques et respirateurs
- Gants
- Protection du visage, des yeux et de la tête
- Couvre-pieds et couvre-chaussures
- Autres
- Par matériau
- Polypropylène non tissé
- Caoutchouc nitrile
- Caoutchouc naturel/latex
- Polyéthylène et autres plastiques
- Par utilisabilité
- Jetable
- Réutilisable
- Par utilisateur final
- Hôpitaux et cliniques
- Centres de chirurgie ambulatoire
- Laboratoires de diagnostic
- Soins de santé à domicile
- Instituts de recherche et académiques
- Autres
- Par canal de distribution
- Pharmacies hospitalières
- Pharmacies de détail et drogueries
- Appels d'offres directs et achats groupés
- Plateformes en ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- CCG (Conseil de coopération du Golfe)
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour construire la structure initiale du modèle et pour vérifier si les signaux de demande sont cohérents avec l'activité de santé. Nous avons examiné des sources publiques telles que les communications produits et sécurité de la FDA américaine, les recommandations de prévention des infections du CDC américain, les orientations techniques de l'OMS pour l'utilisation des EPI, et les séries de données commerciales publiées par UN Comtrade pour les codes SH pertinents qui correspondent souvent aux masques, gants et vêtements de protection.
Pour ancrer les hypothèses, nous avons également consulté des sources telles que les statistiques sanitaires nationales pour les volumes de procédures, les indicateurs d'utilisation hospitalière, et les portails de marchés publics où le libellé des appels d'offres clarifie les évolutions de spécifications, par exemple, les exigences de certification pour les respirateurs. Les documents d'entreprise, présentations aux investisseurs et la presse fiable ont été utilisés pour comprendre les ajouts de capacité, la normalisation des prix et le mix de canaux, appuyés par des abonnements payants pour les données financières d'entreprise et une base de données d'expéditions import-export au niveau détaillé lorsque la validation était nécessaire. Ces sources documentaires sont illustratives, et de nombreuses autres références publiques ont été utilisées pour la collecte de données, les vérifications croisées et la clarification au cours de l'analyse.
Entretiens et enquêtes primaires
Les travaux primaires ont permis de confirmer ce qui est acheté, la fréquence de remplacement, et l'évolution des prix et des pénuries selon les types de produits, avec des contributions recueillies auprès de fabricants, distributeurs, acheteurs groupés, et responsables des achats de santé et du contrôle des infections. Pour éviter tout double comptage, nous avons également interrogé des experts dans les principales régions afin de comparer les schémas d'utilisation dans les hôpitaux, cliniques, laboratoires et centres ambulatoires, et de réconcilier les totaux finaux avec les signaux de demande issus de la recherche documentaire.
Répartition des répondants aux enquêtes de terrain primaires
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 32 % | Dirigeants (CXO) : 13 % | APAC : 37 % |
| Rang intermédiaire : 53 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 37 % |
| Acteurs plus petits : 15 % | Managers : 58 % | Amériques : 26 % |
Dimensionnement et prévision du marché
Le modèle central est construit à partir d'un pool de demande descendant, où les volumes de procédures, les visites hospitalières et ambulatoires, et l'activité des tests de laboratoire sont convertis en utilisation de produits à l'aide de taux de consommation typiques et de cycles de remplacement par cadre de soins. Une fois le pool de demande formé, la valeur est calculée en utilisant des prix de vente moyens ajustés en fonction des évolutions du mix produit, par exemple, les évolutions entre masques chirurgicaux et respirateurs, ou blouses jetables et réutilisables.
Pour garder les résultats réalistes, nous corroborons les totaux à l'aide d'approximations ascendantes sélectives, telles que des ventilations de revenus échantillonnées de fournisseurs et de distributeurs, des vérifications de canaux sur la demande institutionnelle par rapport à la demande de détail, et des vérifications de cohérence prix moyen de vente x volume pour les articles à fort volume comme les gants. Lorsque des écarts apparaissent dans les vérifications ascendantes, les hypothèses sont affinées à l'aide de fourchettes issues des entretiens et en les reliant à des indicateurs observables comme les spécifications des appels d'offres, l'intensité des importations, et la substitution de produits induite par la certification. Pour les prévisions, une analyse de scénarios est appliquée autour de l'intensité du contrôle des infections, de la croissance des procédures électives, et de la normalisation de la capacité d'approvisionnement, et la trajectoire finale est revue par rapport aux attentes des experts en matière de prix et d'utilisation par région.
Validation des données et cycle de mise à jour
La validation s'effectue en plusieurs passes afin que la taille finale du marché ne repose pas sur une seule source de données. Nous comparons les résultats du modèle avec des signaux indépendants tels que les tendances des procédures, les schémas d'occupation hospitalière, les flux commerciaux, et l'activité des marchés publics, puis nous examinons les écarts avant validation finale.
Si une hypothèse évolue de manière significative, comme des variations soudaines des prix des gants ou un changement d'utilisation des respirateurs induit par la réglementation, les analystes recontactent les sources pour confirmer la direction et l'ampleur du changement. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires lorsque des événements majeurs affectent la demande ou l'offre, et une revue finale avant livraison est effectuée afin que la vision la plus récente du marché soit reflétée dans les chiffres publiés.
Comparaison de la taille du marché des équipements de protection médicale de Mordor Intelligence avec d'autres estimations publiées
Les chiffres publiés pour les équipements de protection médicale peuvent sembler très éloignés même lorsqu'ils portent apparemment sur le même sujet, car les familles de produits incluses et les contextes d'usage final ne sont pas toujours cohérents. Les différences dans le calendrier de l'année de base, la manière dont les prix sont normalisés après des périodes de choc, et le fait que les estimations soient ou non vérifiées par rapport aux signaux d'activité hospitalière sont également des facteurs courants de divergence.
Les principaux facteurs d'écart sont généralement liés à ce qui est comptabilisé comme protection de grade médical et au moment où il est comptabilisé. Certaines études intègrent des EPI professionnels plus larges ou de la protection de détail grand public, tandis que d'autres limitent le périmètre aux seuls articles certifiés pour la santé, ce qui modifie rapidement le pool de revenus pour des catégories à fort volume comme les gants et les masques. Le traitement des prix a également son importance, car des hypothèses agressives de reversion des prix peuvent tirer vers le bas les valeurs à court terme, tandis qu'une normalisation plus lente peut les gonfler.
Comparaison des références
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 46,29 milliards USD (2026) | |
| Éditeur sectoriel A | 27,90 milliards USD (2026) | Utilise un pool de revenus d'EPI de santé plus restreint et semble exclure plusieurs catégories de protection médicale adjacentes achetées dans le cadre des soins courants, ce qui réduit le volume comptabilisé et compresse la valeur totale pour la même année. |
| Éditeur sectoriel B | 26,18 milliards USD (2025) | Ancre le modèle sur une année de base différente et utilise une valeur de marché de départ plus faible, ce qui peut se produire lorsque l'on suppose une normalisation plus rapide des prix et de l'utilisation post-pic, et lorsque certaines parties de l'utilisation ambulatoire et de laboratoire sont saisies avec une intensité plus légère. |
Les vêtements de protection de grade industriel se situent hors du périmètre de Mordor Intelligence, ce qui contribue à expliquer pourquoi certaines études d'équipements de sécurité plus larges peuvent aboutir à des totaux différents, avant même de comparer les hypothèses de prévision. Dans l'ensemble, l'écart entre les valeurs publiées s'explique principalement par l'inclusion des produits, l'alignement de l'année de base, et la manière dont les prix de vente moyens sont projetés à l'aide de signaux de demande observables et de fourchettes vérifiées par entretiens.


Questions clés traitées dans le rapport
Quelle est la taille du marché des équipements de protection médicale ?
La taille du marché des équipements de protection médicale devrait atteindre 46,29 milliards USD en 2026 et croître à un TCAC de 6,34 % pour atteindre 62,94 milliards USD d'ici 2031.
Quelle est la taille actuelle du marché des équipements de protection médicale ?
En 2026, la taille du marché des équipements de protection médicale devrait atteindre 46,29 milliards USD.
Qui sont les acteurs clés du marché des équipements de protection médicale ?
Ansell Limited, Top Glove Corporation Bhd, DuPont de Nemours, Inc., 3M Company et Kimberly-Clark Corporation sont les principales entreprises opérant sur le marché des équipements de protection médicale.
Quelle est la région à la croissance la plus rapide sur le marché des équipements de protection médicale ?
L'Asie-Pacifique devrait afficher le TCAC le plus élevé sur la période de prévision (2026-2031).
Quelle région détient la plus grande part sur le marché des équipements de protection médicale ?
En 2026, l'Amérique du Nord représente la plus grande part de marché sur le marché des équipements de protection médicale.
Quelles années couvre ce rapport sur le marché des équipements de protection médicale, et quelle était la taille du marché en 2025 ?
En 2025, la taille du marché des équipements de protection médicale était estimée à 46,29 milliards USD. Le rapport couvre la taille historique du marché des équipements de protection médicale pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché des équipements de protection médicale pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Dernière mise à jour de la page le:



