
Taille et part de marché de l'emballage de viande, de volaille et de fruits de mer
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 34.92 Milliards de dollars |
| Taille du Marché (2031) | 44.82 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'emballage de viande, de volaille et de fruits de mer par Mordor Intelligence
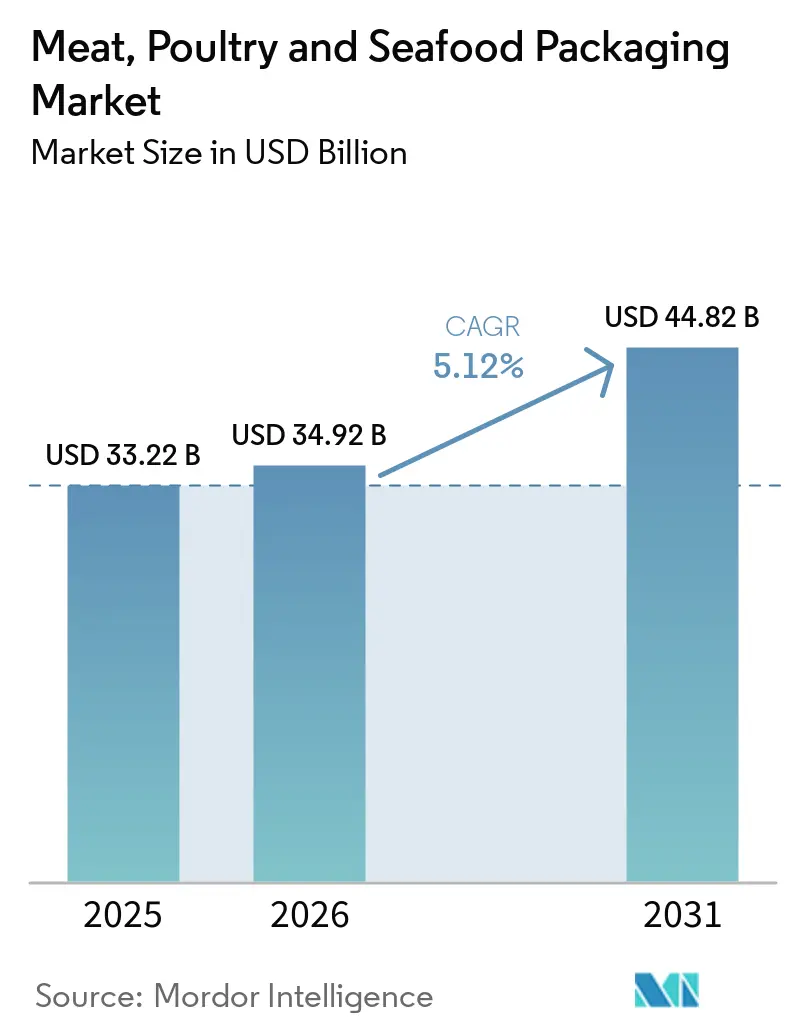
La taille du marché de l'emballage de viande, de volaille et de fruits de mer était évaluée à 33,22 milliards USD en 2025 et devrait croître de 34,92 milliards USD en 2026 pour atteindre 44,82 milliards USD d'ici 2031, à un TCAC de 5,12 % au cours de la période de prévision (2026-2031). L'appétit mondial pour les protéines animales ne cesse d'augmenter, et les transformateurs se tournent vers des matériaux avancés et l'automatisation pour protéger leurs marges tout en se conformant à des règles de sécurité alimentaire et environnementales de plus en plus strictes. Les formats flexibles, les développements en matériaux mono-matière et les étiquettes intelligentes sont désormais des considérations standard lors de chaque rénovation d'usine ou projet sur site vierge. Les pénuries de main-d'œuvre intensifient les dépenses d'investissement en robotique, et la convergence réglementaire au sein de l'Union européenne, du Japon et de l'Amérique du Nord encourage des conceptions harmonisées qui franchissent aisément les frontières. Les ambitions en matière de durabilité orientent les achats à l'écart des stratifiés multicouches vers des constructions recyclables ou compostables, mais la volatilité des coûts des polymères et des métaux continue de comprimer la rentabilité des transformateurs et des propriétaires de marques.
Points clés du rapport
- Par type d'emballage, les solutions flexibles détenaient 42,35 % de la part de marché de l'emballage de viande, de volaille et de fruits de mer en 2025, tandis que les alternatives rigides étaient en retrait mais restaient essentielles pour les unités de gestion des stocks à portions contrôlées.
- Par type de produit, les films enduits représentaient 36,12 % du chiffre d'affaires en 2025 ; les sachets et poches prêts à l'emploi devraient se développer à un TCAC de 4,73 % jusqu'en 2031.
- Par type de matériau, le polypropylène représentait 50,85 % de la taille du marché de l'emballage de viande, de volaille et de fruits de mer en 2025, tandis que le polyester est positionné pour le TCAC le plus rapide à 5,41 % jusqu'en 2031.
- Par application, les produits frais et surgelés représentaient 48,62 % de la demande en 2025 ; les formats prêts à consommer progressent à un TCAC de 5,19 %.
- Par technologie, les formats à atmosphère modifiée étaient en tête avec 44,30 % de part de chiffre d'affaires en 2025, et les formats actifs ou intelligents devraient croître à 5,22 % jusqu'en 2031.
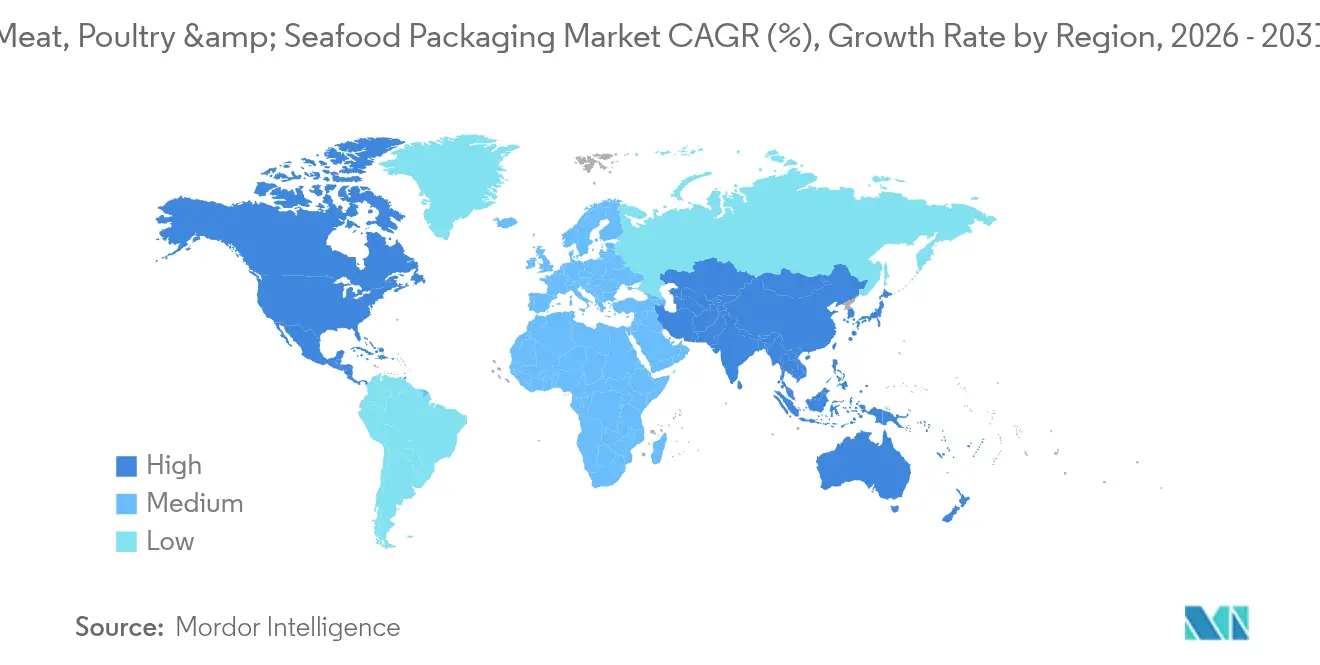
- Par géographie, l'Asie-Pacifique a capturé 34,32 % de part de marché en 2025 et devrait progresser à un TCAC de 5,92 % grâce à l'essor du commerce électronique et à la hausse des revenus disponibles.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse de la consommation mondiale de protéines par habitant | +1.2% | Mondial, avec l'Asie-Pacifique en tête de la croissance | Moyen terme (2 à 4 ans) |
| Renforcement des exigences en matière de sécurité alimentaire et de législation sur l'étiquetage | +0.8% | Amérique du Nord et UE, en expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Migration de la distribution vers des systèmes de plateaux prêts à la vente et à haut débit | +0.9% | Amérique du Nord et Europe principalement | Moyen terme (2 à 4 ans) |
| Essor des circuits de commerce électronique de repas réfrigérés en vente directe aux consommateurs | +0.7% | Centres urbains mondiaux, accélération en Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption de films mono-matière pour atteindre les objectifs de recyclabilité | +0.6% | UE en tête, Amérique du Nord en suiveur | Long terme (≥ 4 ans) |
| Demande d'automatisation des usines de transformation de viande en manque de main-d'œuvre | +1.1% | Amérique du Nord et Europe principalement | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Hausse mondiale de la consommation de protéines par habitant
La croissance rapide des revenus en Asie et l'urbanisation en Afrique maintiennent une demande élevée en viande, volaille et fruits de mer, même si les protéines alternatives entrent dans le débat grand public. Une plus grande pénétration de la chaîne du froid permet aux détaillants d'étendre leur distribution vers des arrière-pays autrefois inaccessibles, amplifiant les volumes unitaires d'emballage. Les transformateurs s'empressent de sécuriser des matériaux qui préviennent la perte de jus et le changement de couleur, car les défauts de qualité se traduisent directement par une érosion de la marque. Parallèlement, la premiumisation sur les marchés matures incite les détaillants à spécifier des formats sous vide haute clarté qui mettent en valeur le persillage et la fraîcheur. À mesure que la consommation s'accélère, le marché de l'emballage de viande, de volaille et de fruits de mer doit équilibrer le débit et la performance en termes de durée de conservation, et les fournisseurs capables de valider rapidement les propriétés barrières remportent les appels d'offres.
Renforcement des exigences en matière de sécurité alimentaire et de législation sur l'étiquetage
Le système de liste positive du Japon, en vigueur depuis juin 2025, restreint les résines acceptables à 21 familles et 827 additifs, obligeant les transformateurs à valider chaque intrant par rapport à une bibliothèque mondiale commune. En Europe, le règlement sur les emballages et les déchets d'emballages interdit les substances perfluoroalkylées et polyfluoroalkylées (PFAS) et impose la recyclabilité d'ici 2030, reconfigurant les feuilles de route matériaux des fournisseurs mondiaux. Les détaillants nord-américains alignent préventivement leurs unités de gestion des stocks sur ces mêmes critères pour éviter des révisions d'emballages coûteuses ultérieurement. Des règles uniformes réduisent également la duplication des tests, permettant aux multinationales de déployer une seule structure conforme sur plusieurs continents. Le marché de l'emballage de viande, de volaille et de fruits de mer connaît donc des déploiements plus rapides de solutions mono-matière à mesure que l'incertitude juridique se dissipe.
Migration de la distribution vers des systèmes de plateaux prêts à la vente et à haut débit
Les supermarchés éliminent de plus en plus la boucherie en magasin pour réduire les coûts de main-d'œuvre et les risques de contamination croisée. Les lignes prêtes à la vente utilisent des plateaux à atmosphère modifiée et des films de couvercle qui prolongent la durée de conservation jusqu'à sept jours par rapport aux options au comptoir[1]. Les jeunes consommateurs acceptent les emballages à code-barres qui assurent la traçabilité et permettent le passage en caisse automatique. Les thermoscelleuses de plateaux dépassent désormais 120 emballages par minute, stimulant la demande de films aux tolérances d'épaisseur précises et de joints faciles à décoller qui résistent aux chocs de distribution. Cette tendance élargit le marché de l'emballage de viande, de volaille et de fruits de mer, car chaque pièce primaire peut être divisée en davantage de portions individuelles, augmentant ainsi le nombre d'emballages.
Demande d'automatisation des usines de transformation de viande en manque de main-d'œuvre
Cinquante-six pour cent des transformateurs peinent encore à recruter du personnel, de sorte que les robots collaboratifs effectuent désormais des tâches répétitives telles que le placement, la pesée et le scellage. Pour éviter les blocages des machines, les propriétés de friction et de résistance à la flexion des films font l'objet d'un examen sans précédent lors de la spécification. JBS Prepared Foods a investi 200 millions USD dans un site au Missouri qui utilise des véhicules à guidage automatique et des convoyeurs intelligents, validant ainsi le modèle économique de l'automatisation de bout en bout. À mesure que le débit augmente, les capteurs de maintenance prédictive sur les mâchoires de scellage alertent les opérateurs avant que les pannes ne provoquent des temps d'arrêt. Les fournisseurs capables de regrouper films, équipements et services sur site gagnent des parts au sein du marché de l'emballage de viande, de volaille et de fruits de mer.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix des polymères et de l'aluminium en tant qu'intrants | -0.9% | Mondial, avec l'Amérique du Nord la plus exposée | Court terme (≤ 2 ans) |
| Obstacles à la conformité au contact alimentaire pour les plastiques recyclés | -0.5% | UE et Amérique du Nord principalement | Moyen terme (2 à 4 ans) |
| Accélération des interdictions du polystyrène expansé et des stratifiés multicouches | -0.4% | UE en tête, expansion mondiale | Long terme (≥ 4 ans) |
| Risque volumique à long terme lié à la pénétration des protéines alternatives | -0.3% | Marchés développés principalement | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des polymères et de l'aluminium en tant qu'intrants
Les droits de douane sur les résines prévus pour 2025 pourraient augmenter les coûts du polypropylène et du polyéthylène en Amérique du Nord de 12 à 20 %, obligeant les transformateurs à répercuter les suppléments ou à reconcevoir les emballages. Les primes sur l'aluminium pourraient doubler pour atteindre 50 %, mettant sous pression les fournisseurs de couvercles en feuille d'aluminium et de boîtes de conserve rétortables. Les clauses de tarification dynamique deviennent standard dans les contrats des transformateurs, signalant une volatilité structurelle plutôt que temporaire. Les petites entreprises régionales sans instruments de couverture font face à une érosion des marges qui conduit à une consolidation. Cette turbulence des coûts plafonne la rentabilité à court terme du marché de l'emballage de viande, de volaille et de fruits de mer et tempère les dépenses d'investissement sur de nouvelles lignes.
Obstacles à la conformité au contact alimentaire pour les plastiques recyclés
Les engagements en faveur de l'économie circulaire reposent sur un contenu recyclé de qualité alimentaire, mais les protocoles de migration nécessitent des tests de défi exhaustifs pouvant dépasser six mois par unité de gestion des stocks. Les approbations sont plus lentes pour les stratifiés multicouches, poussant les fournisseurs vers des films à polymère unique adaptés aux processus de désinfection existants. Les premiers adoptants doivent financer des volumes d'échantillonnage élevés, ajoutant des dépenses initiales avant que les avantages d'échelle n'émergent. Tant que les pipelines de validation des matières recyclées ne s'accélèrent pas, les résines vierges resteront dominantes, limitant la réduction immédiate des émissions de CO₂ au sein du marché de l'emballage de viande, de volaille et de fruits de mer.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'emballage :
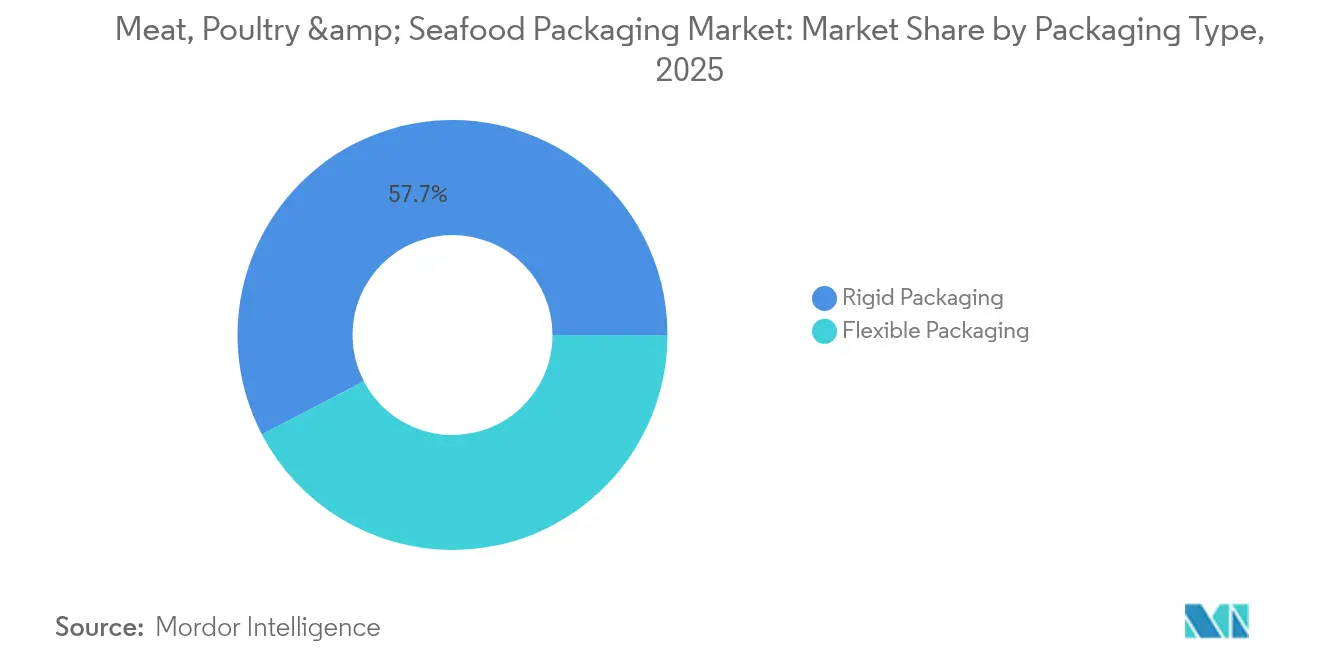
les solutions flexibles stimulent l'intégration de l'automatisationLes formats souples ont contribué à hauteur de 14 068,67 millions USD à la taille du marché de l'emballage de viande, volaille et fruits de mer en 2025 et devraient progresser à un CAGR de 4,22 % jusqu'en 2031. Les formats plastiques représentaient 41,23 % de la part du marché de l'emballage de viande en 2025 et, selon les trajectoires actuelles, afficheront un CAGR de 3,56 % jusqu'en 2031. Les films d'emballage à flux barrière imprimés en héliogravure protègent la volaille fraîche sur les lignes à grande vitesse tout en réduisant le poids de l'emballage jusqu'à 75 % par rapport aux barquettes rigides. Les transformateurs apprécient l'efficacité volumétrique qui permet d'augmenter le nombre d'emballages par palette, allégeant ainsi la pression sur les coûts de fret. Les études sur les préférences des consommateurs révèlent également que les sachets transparents à fond plat permettent aux acheteurs de vérifier rapidement la qualité du produit, renforçant ainsi la confiance au point de vente.
Les barquettes et bacs rigides dominent encore les formats en vrac pour les clubs de distribution car ils s'empilent bien lors de la distribution, mais les prochaines interdictions du polystyrène expansé accélèrent les essais d'alternatives biosourcées telles que la pulpe moulée à base de canne à sucre. La barquette compostable de Sealed Air maintient la rigidité nécessaire à la préhension robotisée tout en répondant aux exigences de la norme ASTM D6400. La résilience du segment dépend donc de la mise à jour des formulations de matériaux plutôt que de la défense de substrats obsolètes. D'ici 2031, les barquettes barrières multi-matériaux migreront probablement vers leurs équivalents mono-PET, compatibles avec les systèmes de consigne en Europe, ancrant ainsi leur pertinence au sein du marché plus large de l'emballage de viande, volaille et fruits de mer.



Par type de produit :
les solutions prêtes à l'emploi accélèrent la croissanceLes films enduits ont généré la plus grande part du marché de l'emballage de viande, de volaille et de fruits de mer à 36,12 % en 2025, soutenant les emballages sous atmosphère modifiée et sous vide qui apparaissent dans les vitrines réfrigérées du monde entier. Ces films intègrent des couches d'EVOH ou d'oxyde de silicium pour limiter l'ingress d'oxygène en dessous de 0,1 cc/m²/jour, préservant la rétention de couleur des entrecôtes de bœuf jusqu'à 28 jours. La hausse des volumes du commerce électronique fait cependant pencher la dynamique vers les sachets et poches prêts à l'emploi, dont le TCAC le plus rapide est prévu à 4,73 % jusqu'en 2031.
Les préparateurs d'entrepôt préfèrent les pochettes souffletées car leur forme uniforme évite les erreurs de comptage lors de l'induction automatisée. Les propriétaires de marques exploitent la plus grande surface imprimable pour relayer les instructions de cuisson et les codes QR qui tracent les exploitations d'origine. Les boîtes de conserve alimentaires, bien que matures, bénéficient d'un regain d'intérêt dans les kits d'urgence, et les contenants restent essentiels dans la restauration collective. Dans tous les formats, les variables de conception des emballages, notamment le taux de transmission d'oxygène, la résistance aux micro-ondes et les lignes de déchirement faciles à ouvrir, déterminent le choix des matériaux, ancrant la différenciation au sein du marché de l'emballage de viande, de volaille et de fruits de mer.
Par type de matériau :
le polyester gagne en dynamismeLa part de 50,85 % du polypropylène dans la taille du marché de l'emballage de viande, de volaille et de fruits de mer en 2025 découle de son rapport rigidité/poids favorable et de son scellage hermétique sur les lignes de formage-remplissage-scellage vertical. Les transformateurs apprécient la haute température de déflexion thermique de la résine, qui tolère le réchauffage au micro-ondes sans déformation. Néanmoins, les films polyester s'accélèrent à un TCAC de 5,41 % car leurs propriétés barrières intrinsèques et leur bilan de recyclage s'alignent sur les nouvelles règles de la Commission européenne.
Les recycleurs acceptent désormais les mono-structures PET/PE qui contournent les étapes de délaminage, raccourcissant les cycles de retraitement et réduisant les émissions de portée 3. En revanche, l'utilisation du polystyrène diminue car les calendriers législatifs en France, en Espagne et en Allemagne prévoient des interdictions explicites des plateaux en mousse pour la viande. Les co-extrusions PVC/PET de qualité thermoformable persistent pour les extensions de saumon fumé haut de gamme nécessitant des fenêtres cristal-claires. Le couvercle en aluminium occupe une part de niche pour les salades de thon à longue durée de conservation qui empruntent de longs itinéraires d'exportation. Les résines biosourcées PLA et PHA font leurs débuts dans les emballages de charcuterie à faible acidité, laissant entrevoir une diversification future mais sans encore atteindre une échelle significative au sein du marché de l'emballage de viande, de volaille et de fruits de mer.
Par application :
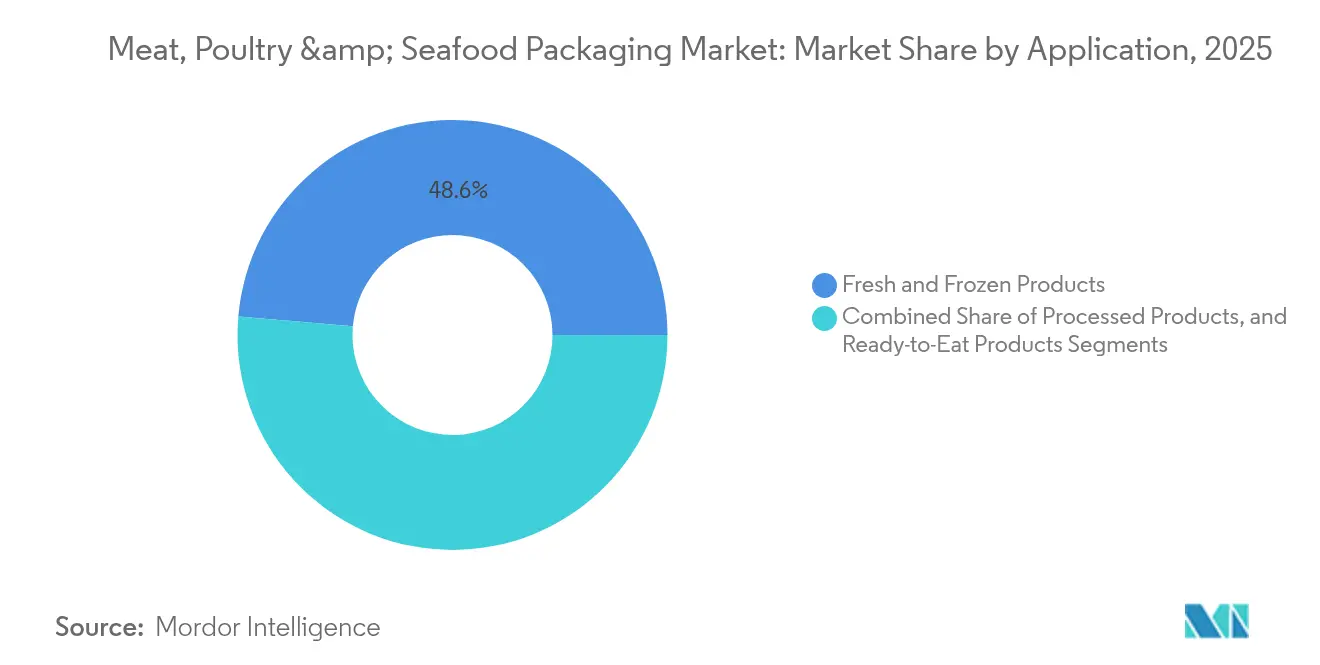
le segment prêt à consommer s'accélèreLes protéines fraîches et surgelées, couvrant les blancs de poulet réfrigérés, les dindes entières et les crevettes surgelées individuellement, représentent 48,62 % de la demande, reflétant les habitudes alimentaires traditionnelles. Leurs volumes unitaires restent importants, mais la croissance plafonne à mesure que les consommateurs se tournent vers des produits prêts à consommer qui suppriment le temps de préparation en cuisine. Le segment de la commodité devrait se développer à 5,19 % jusqu'en 2031, ce qui en fait le public cible à la croissance la plus rapide pour les concepteurs d'emballages.
Les plateaux individuels avec coussinets absorbants intégrés atteignent désormais les cantines scolaires et les cafétérias d'entreprise, réduisant le gaspillage alimentaire tout en respectant les directives de contrôle des portions. Les viandes transformées, telles que les tranches de dinde de charcuterie, maintiennent une traction régulière grâce à la culture du sandwich en Amérique du Nord et en Europe. Dans chaque sous-application, les variables de conception des emballages, notamment le taux de transmission d'oxygène, la résistance aux micro-ondes et les lignes de déchirement faciles à ouvrir, déterminent le choix des matériaux, ancrant la différenciation au sein du marché de l'emballage de viande, de volaille et de fruits de mer.

Par technologie d'emballage :
l'intégration de l'intelligence progresseLes formats à atmosphère modifiée ont sécurisé 44,30 % du chiffre d'affaires du secteur en 2025, en exploitant des mélanges d'azote et de dioxyde de carbone pour ralentir la croissance microbienne. Les emballages de volaille sous gaz prolongent la durée de conservation à 14 jours, permettant aux détaillants d'économiser sur les pertes liées aux dates de péremption. Les technologies sous vide et sous vide peau se situent juste derrière, appréciées pour leur esthétique de boucher artisanal et leur espace de tête négligeable.
Les systèmes actifs et intelligents devraient surpasser tous leurs pairs à un TCAC de 5,22 %. Les indicateurs temps-température coûtent désormais moins de 0,02 USD par unité et s'intègrent dans le stock d'étiquettes, permettant aux partenaires de la chaîne d'approvisionnement de rejeter les cartons compromis avant que les réclamations des clients ne surviennent. Les étiquettes NFC sur les filets de saumon alimentent les logiciels de gestion des stocks en temps réel, améliorant la planification de la demande. Ces couches intelligentes transforment le marché de l'emballage de viande, de volaille et de fruits de mer d'un simple conditionnement passif en une assurance qualité pilotée par les données.
Analyse géographique
Marché de l'emballage de viande, de volaille et de fruits de mer en Asie-Pacifique
L'Asie-Pacifique a dominé avec une part de 34,32 % du marché de l'emballage de viande, de volaille et de fruits de mer en 2025 et affiche les perspectives de CAGR les plus élevées à 5,92 % jusqu'en 2031. La hausse des revenus de la classe moyenne en Chine et en Asie du Sud-Est stimule la consommation de viande par habitant, et le commerce omnicanal connaît un essor dans les agglomérations urbaines où la livraison réfrigérée le jour même exige des emballages robustes. Les laboratoires soutenus par l'État chinois expérimentent déjà des échafaudages à base de riz pour la viande cultivée, ce qui nécessite des sachets à très faible migration satisfaisant à la fois les normes de pureté biotechnologique et les attentes sensorielles des consommateurs.
Marché de l'emballage de viande, de volaille et de fruits de mer en Amérique du Nord
L'Amérique du Nord reste un indicateur technologique de référence, même si la croissance se modère. Les droits de douane sur les résines et les métaux pourraient faire augmenter sensiblement les coûts des intrants, ce qui pousse les transformateurs à explorer des films allégés pour préserver leurs marges brutes. Le cluster croissant d'usines de conditionnement flexible au Mexique approvisionne à la fois les épiceries américaines et les supermarchés locaux, en tirant parti de stratégies de délocalisation de proximité qui réduisent les émissions liées au transport. Les transformateurs régionaux répondent également aux pénuries de main-d'œuvre en associant des robots collaboratifs à des operculeurs de barquettes guidés par vision, ce qui renforce les achats liés aux équipements sur le marché de l'emballage de viande, de volaille et de fruits de mer.
Marché de l'emballage de viande, de volaille et de fruits de mer en EMEA et en Amérique du Sud
L'Europe repousse les limites de la durabilité grâce au règlement sur les emballages et les déchets d'emballages, qui interdit les PFAS et exige la recyclabilité. Des multinationales pilotent des barrières en polyamide recyclé chimiquement pour les sachets haute barrière destinés au bœuf haché, un projet mené par Südpack, BASF et Werz. Des systèmes de consigne pour les barquettes en PET seront lancés en Allemagne en 2026, incitant les exportateurs souhaitant maintenir leur présence en rayon à concevoir des emballages adaptés au recyclage. Le Moyen-Orient, l'Afrique et l'Amérique du Sud enregistrent une consommation croissante de protéines, mais les lacunes infrastructurelles limitent la pénétration de la chaîne du froid. Les investissements dans les corridors de la chaîne du froid réduisent toutefois ce déficit, signalant un potentiel de croissance pour les fournisseurs d'emballages prêts à accorder des crédits aux transformateurs locaux sur le marché de l'emballage de viande, de volaille et de fruits de mer.
Paysage réglementaire
La conformité au contact alimentaire pour les emballages de viande, de volaille et de produits de la mer se durcit sur les principaux marchés, l'Union européenne fixant le rythme en matière d'exigences de sécurité chimique affectant les films, revêtements, plateaux et couvercles. Dans l'UE, le cadre relatif aux matériaux en contact avec les denrées alimentaires prévu par le règlement (CE) n° 1935/2004 et les règles relatives aux plastiques prévues par le règlement (UE) n° 10/2011 établissent des obligations de base en matière de migration et de traçabilité, tandis que le règlement sur les emballages et les déchets d'emballages (UE) 2025/40 (PPWR) entre en vigueur en 2025 et s'applique à compter du 12 août 2026, y compris des limites de concentration en PFAS pour les emballages en contact alimentaire.
Analyse de la chaîne de valeur
La chaîne de valeur part des matières premières pétrochimiques et biosourcées (PP, PE, PET et formulations spécialisées de barrière/revêtement) pour passer par l'extrusion de films et de feuilles, la transformation (impression, lamination/revêtement, thermoformage et fabrication de sachets) et l'intégration d'équipements pour les formats MAP, VP et VSP, avant de rejoindre la distribution sous chaîne du froid ou à température ambiante. Pour la viande, la volaille et les produits de la mer, les exigences de performance des emballages telles que l'intégrité du scellage, la résistance à la perforation, la gestion de l'humidité et le contrôle de l'oxygène relient les décisions des transformateurs aux cadences de ligne des industriels et aux spécifications des enseignes de distribution pour les produits « case-ready », maintenant les fabricants d'équipements d'origine et les techniciens de service proches des fournisseurs de matériaux.
En aval, les propriétaires de marques et les transformateurs testent les structures au regard des règles de contact alimentaire et de l'acceptation par la distribution, tout en absorbant la volatilité des coûts des polymères et des métaux. Cette pression accélère les initiatives de redesign vers des formats mono-matériau et à base de fibres capables de passer les contrôles de recyclabilité. Le thon longue conservation de Thai Union dans un sachet mono-matériau PP recyclable pour les circuits de distribution du Royaume-Uni et de l'Irlande (John West Stir & Serve), ainsi que les alternatives en papier aux boîtes de conserve, comme Tetra Recart pour le thon, illustrent cette évolution multi-acteurs à chaque étape de la chaîne. Avec la date d'application du PPWR de l'UE fixée au 12 août 2026, la sélection des matériaux, les essais de qualification et les audits fournisseurs sont de plus en plus planifiés autour des échéances réglementaires tout au long de la chaîne.
Paysage concurrentiel
Concentration du Marché
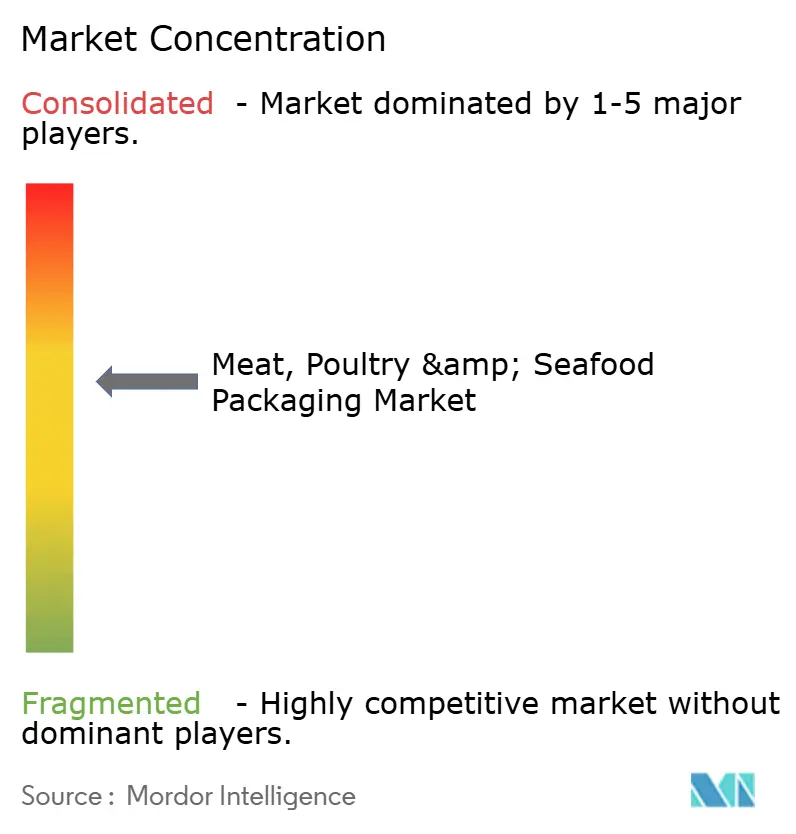
Le marché de l'emballage de viande, de volaille et de fruits de mer présente une concentration modérée. Sealed Air, Amcor, Mondi et Sonoco détiennent toutes des parts notables grâce à des portefeuilles intégrés de matériaux et d'équipements. Ces entreprises se différencient en associant des techniciens sur site aux déploiements de films, un service de plus en plus valorisé à mesure que l'automatisation réduit les fenêtres de tolérance. Sealed Air propose une validation de ligne complète qui réduit les délais de mise en service de 20 %, offrant aux transformateurs un retour sur investissement plus rapide lorsque la main-d'œuvre est rare.
La consolidation s'accélère. La fusion en cours entre Amcor et Berry Global, entièrement en actions, créerait un géant aux empreintes complémentaires en Amérique du Nord, en Europe et en Asie, réduisant les kilomètres de fret des réseaux clients multipoints. L'acquisition par Sonoco d'Eviosys pour 3,9 milliards USD apporte une expertise en emballage métallique à son portefeuille plus large, élargissant les opportunités de vente croisée aux conserveurs de fruits de mer. Coveris se concentre sur les pochettes PE/EVOH mono-matière, tandis que Tetra Pak adapte les cartons rétortables pour les soupes stables à température ambiante contenant du poulet effiloché, indiquant la tendance des challengers de niche à se diriger vers des créneaux spécialisés pour des opportunités accrues.
La technologie reste le champ de bataille le plus acharné. Mondi a mis à l'échelle des bandes thermoformables à base de papier qui revendiquent une teneur en fibres de 70 % tout en scellant aux vitesses de ligne existantes, répondant aux épiceries qui souhaitent réduire le plastique sans perte de débit. Graphic Packaging investit dans des cartons barrières résistants aux graisses pour les ailes de poulet prêtes à cuire au four. L'emballage piloté par les données gagne également du terrain, les fournisseurs du marché tels que WestRock, via sa plateforme EverGrow, intégrant des capteurs qui surveillent l'accumulation de CO₂, alertant les distributeurs avant la détérioration. L'intensité concurrentielle découle donc de la capacité à fournir une durabilité vérifiable associée à l'efficacité des lignes, positionnant les innovateurs intégrés pour capter les volumes croissants au sein du marché de l'emballage de viande, de volaille et de fruits de mer.
Leaders de l'industrie de l'emballage de viande, de volaille et de fruits de mer
-
Berry Global
-
Mondi Group
-
Sealed Air
-
Amcor
-
Sonoco
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'emballage de viande, de volaille et de fruits de mer Entreprises couvertes dans ce rapport
- Amcor PLC
- Berry Global Group, Inc.
- Mondi PLC
- Sealed Air Corporation
- Sonoco Products Company
- Smurfit Kappa Group PLC
- DS Smith PLC
- WestRock Company
- Stora Enso Oyj
- Crown Holdings, Inc.
- Can-Pack SA
- Winpak Ltd.
- Huhtamaki Oyj
- Graphic Packaging Holding Co.
- Coveris Holdings S.A.
- Tetra Pak International S.A.
- Klöckner Pentaplast Group
- Silgan Holdings Inc.
- Bemis Company LLC
- Ardagh Group S.A.
Lire l’analyse des entreprises de emballage de viande, de volaille et de fruits de mer
Opportunités de marché et perspectives d'avenir
Les programmes de substitution de matériaux liés aux règles de contact alimentaire et de déchets d'emballages créent un espace pour les fournisseurs capables de proposer des structures barrières mono-matériau recyclables et de les valider rapidement pour des lignes protéinées à haut débit. La date d'application du PPWR de l'UE fixée au 12 août 2026, ainsi que les mises à jour de l'UE sur le contact alimentaire publiées en février 2026 (règlements (UE) 2026/245 et (UE) 2026/250) et les détails associés de la transition liée au bisphénol, poussent les redesigns à s'éloigner des constructions multi-matériaux dépendantes des PFAS ou difficiles à recycler, vers des structures mono-PP/mono-PE et des structures à base de PET recyclable amélioré qui répondent toujours aux exigences de durée de conservation et de scellage.
Les ajouts de capacité et l'innovation dans les formats fournissent également des indicateurs directs de l'endroit où la demande se forme. TC Transcontinental Packaging a annoncé une nouvelle ligne d'extrusion pour thermoformage dans son usine de Tulsa, Oklahoma, visant à plus que doubler la capacité de film thermoformé pour les applications protéinées, alors que les transformateurs et les industriels s'orientent vers des films performants et prêts au recyclage. Amcor a également entamé une extension de son usine d'emballage flexible à Dongguan, en Chine, comprenant un projet de construction de 7 000 mètres carrés, soutenant l'approvisionnement régional pour les clients d'emballage protéiné et renforçant le rôle de l'Asie-Pacifique dans la montée en échelle des formats flexibles et des matériaux compatibles avec l'automatisation. Du côté des marchés finaux, le lancement par Thai Union d'un sachet mono-matériau PP recyclable pour le thon longue conservation montre l'acceptation par la distribution des formats flexibles recyclables dans les produits de la mer, renforçant le remplacement des emballages rigides ou multi-matériaux traditionnels lorsque les exigences de barrière, de résistance à la chaleur et de logistique peuvent être satisfaites.
Développements industriels récents dans Marché de l'emballage de viande, de volaille et de fruits de mer
- Juillet 2026 : Thai Union a étendu son emballage de thon longue conservation en sachet mono-matériau PP recyclable auprès des distributeurs du Royaume-Uni et d'Irlande, notamment Sainsbury, Waitrose, Asda et Ocado. Cette extension montre la dynamique commerciale des formats flexibles recyclables dans les produits de la mer et soutient un remplacement plus large des emballages multi-matériaux traditionnels.
- Septembre 2025 : Sealed Air a installé son 4 000ᵉ système d'emballage sous vide en chambre rotative CRYOVAC dans une usine de Cargill à Dodge City, Kansas. Cette étape souligne l'investissement continu dans l'automatisation de l'emballage sous vide pour les opérations de protéines fraîches, renforçant la demande de films et de scellés conçus pour une disponibilité élevée et une intégrité constante des emballages à grande échelle.
- Février 2024 : Sealed Air a présenté un plateau biosourcé et compostable industriellement pour l'emballage de protéines lors de l'IPPE 2024. Ce lancement a élargi les options de substrats pour les transformateurs et distributeurs confrontés aux restrictions sur le polystyrène expansé, tout en maintenant la rigidité du plateau et la compatibilité avec les lignes comme critères clés d'adoption.
Marché de l'emballage de viande, de volaille et de fruits de mer Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les produits et solutions d'emballage utilisés pour conditionner la viande, la volaille et les fruits de mer via les circuits de distribution au détail et de restauration collective, pour les formats frais et surgelés, transformés et prêts à consommer. Il inclut les formats et matériaux d'emballage qui sont directement en contact avec le produit ou qui le protègent tout au long de la chaîne d'approvisionnement.
Exclusions du périmètre : Nous excluons les opérations de transformation de la viande en amont ainsi que les services de chaîne du froid, et nous ne comptabilisons pas les emballages alimentaires non protéinés qui ne sont pas utilisés pour la viande, la volaille ou les fruits de mer.
Aperçu de la segmentation
- Par type d'emballage
- Emballage rigide
- Emballage flexible
- Par type de produit
- Contenants
- Sachets et poches prêts à l'emploi
- Boîtes de conserve alimentaires
- Films enduits
- Autres types de produits
- Par type de matériau
- Polypropylène (PP)
- Polystyrène (PS)
- Polyester (PET)
- PVC/PET thermoformable
- Aluminium
- Autres types de matériaux
- Par application
- Produits frais et surgelés
- Produits transformés
- Produits prêts à consommer
- Par technologie d'emballage
- Emballage sous vide (VP)
- Emballage sous atmosphère modifiée (MAP)
- Emballage sous vide peau (VSP)
- Emballage actif et intelligent
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Pays nordiques
- Reste de l'Europe
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- ASEAN
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir la structure du modèle et ancrer les plages de données pouvant faire l'objet de recoupements. Nous nous sommes appuyés sur des sources publiques telles que les statistiques de l'USDA et de la NOAA sur les fruits de mer, les ensembles de données de la FAO sur l'alimentation et la pêche, les flux commerciaux d'UN Comtrade pour les matériaux et formats d'emballage pertinents, ainsi que les indicateurs d'Eurostat relatifs à l'approvisionnement alimentaire et à l'emballage. Lorsque les politiques ou la conformité réglementaire influencent les formats d'emballage, nous avons également examiné les orientations de la FDA en matière de contact alimentaire et les publications similaires des régulateurs sur les principaux marchés.
Par ailleurs, nous avons analysé les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse afin de comprendre les évolutions du mix d'emballage, les ajouts de capacité et les engagements en matière de durabilité qui influencent la substitution des matériaux. Nous avons également utilisé des abonnements payants pour les données financières et le renseignement sur les entreprises, des bases de données de brevets, ainsi qu'une base de données d'expéditions à l'import/export pour valider les empreintes des fabricants et les schémas commerciaux des intrants d'emballage. Les sources mentionnées ici sont données à titre illustratif uniquement ; nous avons eu recours à des références publiques et payantes supplémentaires pour la vérification croisée et la clarification.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour tester les hypothèses difficiles à observer à partir de données publiques, notamment en ce qui concerne la part des formats d'emballage, le prix moyen par format et le rythme des évolutions de matériaux (du plastique vers le papier, les tendances mono-matériau et l'allègement). Nous avons échangé avec des convertisseurs d'emballage, des fournisseurs de matériaux, des transformateurs de protéines et des acheteurs d'emballages pour la distribution au détail ou la restauration collective en Asie-Pacifique, en EMEA et dans les Amériques, afin que les schémas de consommation régionaux et les différences réglementaires soient reflétés dans la vision finale.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 13 % | Asie-Pacifique : 37 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 37 % |
| Acteurs de plus petite taille : 19 % | Managers : 46 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Le marché est dimensionné à l'aide d'une approche descendante qui part de la demande en viande, volaille et fruits de mer emballés par région, puis reconstitue le gisement de valeur de l'emballage à travers les facteurs d'intensité par type d'emballage et par matériau. Pour chaque région, nous avons cartographié les répartitions de la consommation entre frais et surgelé, transformé et prêt à consommer, puis appliqué les taux d'utilisation des emballages pour les formats souples et rigides (films, sachets préformés, contenants, boîtes de conserve et films enduits).
Les principaux paramètres utilisés dans le modèle comprennent les tendances de production et de consommation de protéines, la pénétration du surgelé par rapport au réfrigéré, le mix distribution au détail/restauration collective, l'adoption des formats d'emballage (y compris l'utilisation du vide et de l'atmosphère modifiée), la substitution des matériaux vers des structures recyclables, et les fourchettes de prix de vente moyens observés par format et par résine ou substrat. Lorsque les données documentaires présentaient des lacunes, nous avons utilisé les retours des travaux primaires pour définir des plages réalistes et éviter la surestimation des formats premium sur les marchés sensibles aux prix. Les résultats ont ensuite été corroborés par des approximations ascendantes sélectives, telles que les revenus échantillonnés des convertisseurs, les indicateurs de capacité et d'utilisation, et les vérifications de terrain sur la tarification au niveau des formats, afin d'ajuster les totaux si nécessaire.
Les prévisions ont été produites à l'aide d'une analyse de scénarios, les moteurs de la demande et les anticipations de prix étant soumis séparément à des tests de résistance pour les cas de base, conservateur et de croissance. La trajectoire finale a été alignée sur les attentes des experts concernant le débit de protéines, l'expansion de la chaîne du froid et la pression réglementaire en faveur de la durabilité, puis revérifiée pour s'assurer que les dépenses d'emballage implicites par kilogramme restaient dans des limites pratiques.
Cycle de validation des données et de mise à jour
La validation est assurée par des recoupements répétés plutôt que par une vérification unique. Les résultats du modèle sont comparés à des signaux indépendants tels que les tendances du débit de protéines, les flux commerciaux de matériaux d'emballage et les évolutions du mix d'emballage rapportées dans les communications publiques des entreprises ; tout écart important est examiné avant validation. Si une hypothèse entraîne un changement disproportionné, nous recontactons les participants concernés pour confirmer s'il s'agit d'une véritable évolution du marché ou d'un artefact de modélisation.
Avant la publication, les données et les calculs font l'objet de révisions analytiques en plusieurs étapes, comprenant des vérifications d'anomalies au niveau régional et par format, suivies de contrôles de cohérence sur les séries temporelles. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lors de la survenance d'événements majeurs, tels que des changements réglementaires, des chocs sur les prix des résines ou des expansions de capacité significatives. Juste avant la livraison, nous effectuons une révision finale afin que les clients reçoivent la vision la plus à jour.
Estimation du marché de l'emballage de viande, volaille et fruits de mer par Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour ce secteur diffèrent souvent parce que les entreprises ne comptabilisent pas toujours les mêmes éléments d'emballage, et les hypothèses relatives à l'année de base et aux prix peuvent également faire varier le total. Dans le domaine de l'emballage, de petits choix de périmètre ont de l'importance, comme l'inclusion ou non des emballages secondaires, le traitement des emballages prêts à consommer, et si la valeur est rapportée au niveau du fabricant ou via les prix de détail.
Certains totaux publiés élargissent le périmètre en intégrant un ensemble plus large d'adjacences dans l'emballage alimentaire et les emballages secondaires utilisés autour des protéines. Pour Mordor Intelligence, le total est limité aux formats et matériaux d'emballage utilisés directement pour la viande, la volaille et les fruits de mer, pour les catégories frais et surgelé, transformé et prêt à consommer, et les valeurs sont maintenues au niveau du marché de l'emballage avec des vérifications par format et par matériau afin d'éviter les doubles comptages.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 34,92 milliards USD (2026) | |
| Éditeur sectoriel A | 25,16 milliards USD (2024) | Utilise une année de base antérieure et une trajectoire de croissance plus lente ; la description du périmètre au niveau de la page est suffisamment large pour que certaines technologies d'emballage et certains formats à plus haute valeur ajoutée puissent être sous-représentés, ce qui tire le total vers le bas. |
| Éditeur sectoriel B | 40,40 milliards USD (2024) | Rapporte un total 2024 plus élevé qui semble refléter une inclusion plus large ou des prix de vente moyens supposés plus élevés selon les formats et les régions, ce qui peut augmenter la valeur même si les volumes de protéines sous-jacents sont similaires. |
L'écart entre les estimations s'explique principalement par l'alignement des années, les couches d'emballage comptabilisées et la manière dont la tarification au niveau des formats est traitée selon les régions. En ancrant le modèle aux signaux de la demande en protéines, puis en vérifiant les hypothèses relatives aux formats et aux matériaux grâce aux retours de terrain, le dimensionnement reste traçable et reproductible même lorsque les données publiques sont inégales.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché de l'emballage de viande, de volaille et de fruits de mer ?
Le marché est évalué à 34 920,86 millions USD en 2026.
À quelle vitesse le marché de l'emballage de viande, de volaille et de fruits de mer devrait-il croître ?
Il est prévu qu'il se développe à un TCAC de 5,12 %, atteignant 44 824,21 millions USD d'ici 2031.
Quel type d'emballage détient la plus grande part ?
Les formats flexibles sont en tête avec 42,35 % de part de marché, soutenus par leur compatibilité avec les lignes à grande vitesse.
Quelle région présente les perspectives de croissance les plus solides ?
L'Asie-Pacifique affiche le TCAC le plus élevé à 5,92 % jusqu'en 2031 grâce à la hausse de la demande en protéines et à la pénétration du commerce électronique.