
Taille et part du marché de l'emballage des aliments pour animaux de compagnie aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
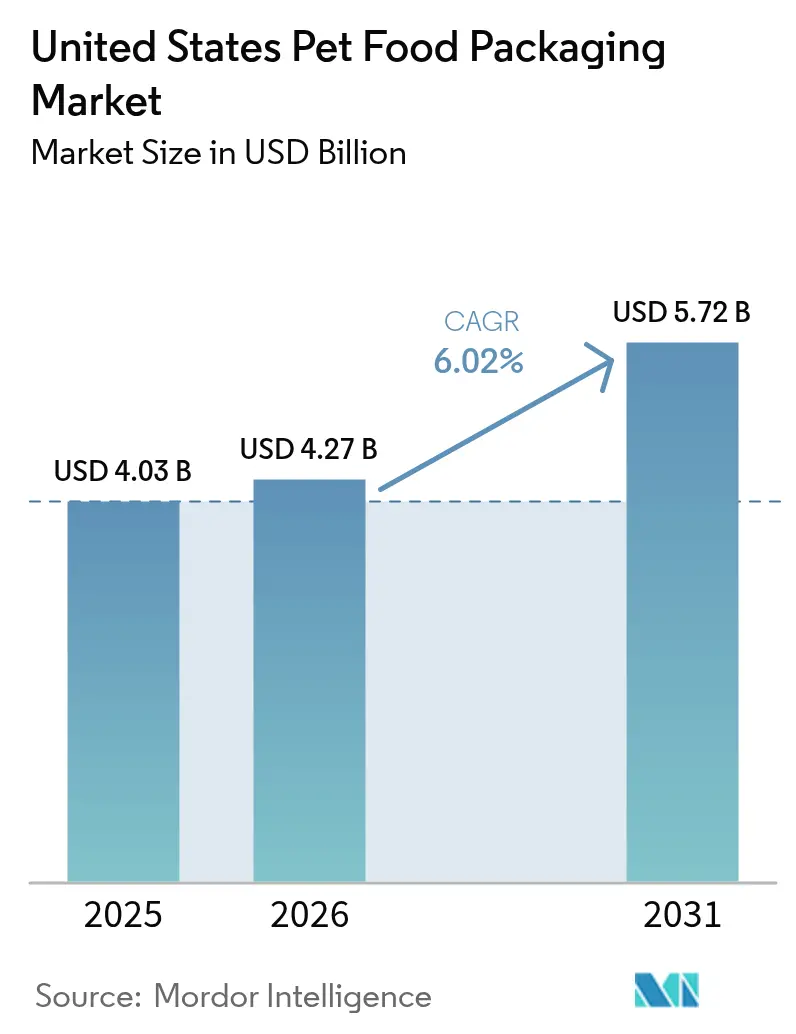
| Taille du marché de l'année de base (2025) | 4.03 Milliards de dollars |
| Taille du Marché (2026) | 4.27 Milliards de dollars |
| Taille du Marché (2031) | 5.72 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.02 % |
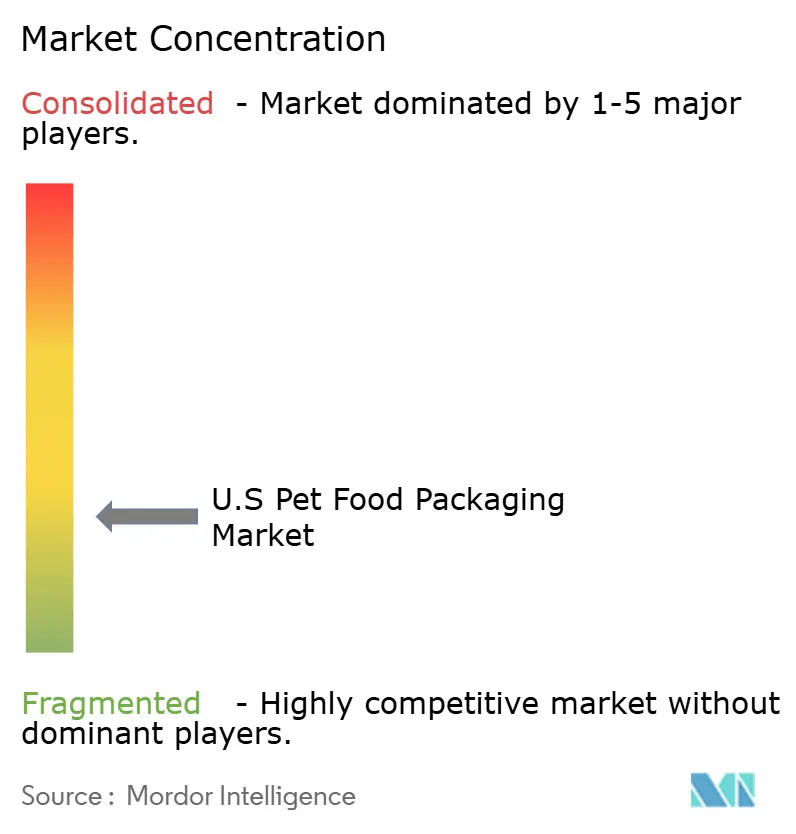
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'emballage des aliments pour animaux de compagnie aux États-Unis par Mordor Intelligence
La taille du marché de l'emballage des aliments pour animaux de compagnie aux États-Unis était évaluée à 4,03 milliards USD en 2025 et devrait croître de 4,27 milliards USD en 2026 pour atteindre 5,72 milliards USD d'ici 2031, à un TCAC de 6,02 % durant la période de prévision (2026-2031). La persistance des contrôles réglementaires, la hausse des attentes en matière de durabilité et la concurrence des marques haut de gamme orientent les investissements vers des formats recyclables à barrière renforcée. La prolongation de 30 mois accordée par la FDA pour la règle de traçabilité alimentaire (Food Traceability Rule) laisse aux fabricants le temps d'intégrer des codes intelligents et des identifiants sérialisés, tandis que les interdictions étatiques des PFAS accélèrent les changements de matériaux vers des films barrières sans fluor.[1]FDA, "La FDA entend prolonger la date de conformité de la règle de traçabilité alimentaire," fda.gov La croissance du commerce électronique intensifie la demande d'emballages légers capables de résister aux contraintes de livraison par colis sans sacrifier la durée de conservation. Simultanément, les hausses des coûts des matières premières — le polyéthylène en hausse de 5 ¢/lb en janvier 2025 et le carton ondulé en hausse de 70 USD par tonne — contraignent les transformateurs à adopter l'amincissement des matériaux, les solutions mono-matériaux et l'intégration verticale pour protéger leurs marges.
Principaux enseignements du rapport
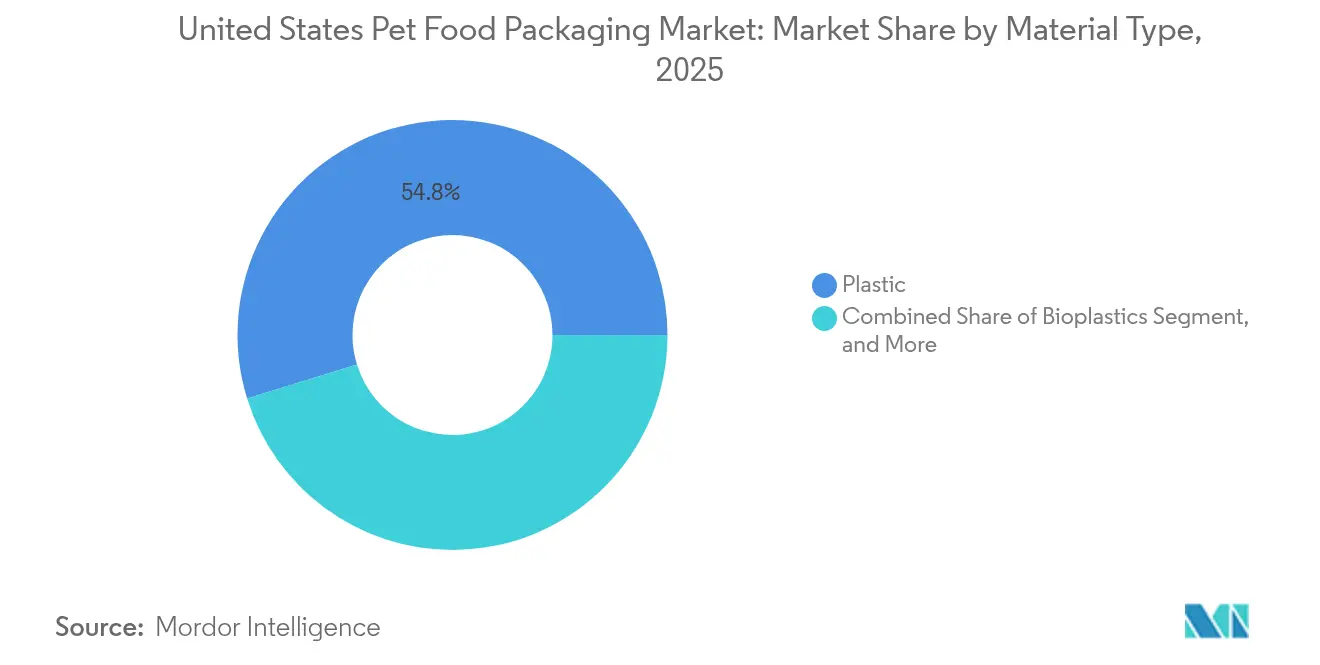
- Par type de matériau, le plastique détenait 54,78 % de la part du marché de l'emballage des aliments pour animaux de compagnie aux États-Unis en 2025, tandis que les bioplastiques devraient croître à un TCAC de 9,05 % jusqu'en 2031.
- Par type de produit, les pochettes représentaient 35,10 % de la taille du marché de l'emballage des aliments pour animaux de compagnie aux États-Unis en 2025 et progressent à un TCAC de 8,11 % jusqu'en 2031.
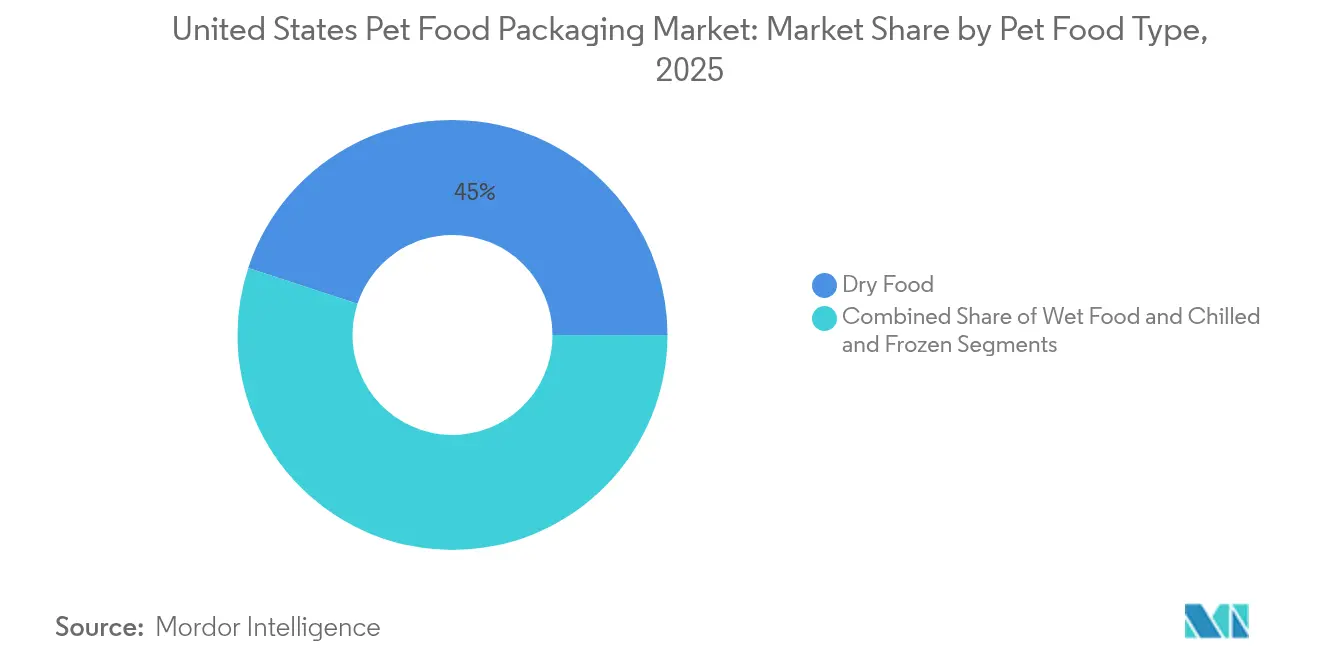
- Par type d'aliments pour animaux de compagnie, les aliments secs représentaient 44,95 % de la part du marché de l'emballage des aliments pour animaux de compagnie aux États-Unis en 2025 ; les aliments humides devraient s'étendre à un TCAC de 9,02 % jusqu'en 2031.
- Par type d'animal de compagnie, les aliments pour chiens dominaient avec une part de revenus de 54,74 % en 2025, tandis que les aliments pour chats connaissent la plus forte progression avec un TCAC de 8,86 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de l'emballage des aliments pour animaux de compagnie aux États-Unis
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | ( ~ ) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accent des marques haut de gamme sur la différenciation des emballages | +1.2% | National, concentré dans les marchés urbains | Moyen terme (2-4 ans) |
| Les aliments fonctionnels/enrichis nécessitent des emballages à haute barrière | +0.8% | National, avec accent sur le segment premium | Long terme (≥ 4 ans) |
| Le commerce électronique stimule les formats durables et légers | +1.5% | National, accéléré dans les zones suburbaines/rurales | Court terme (≤ 2 ans) |
| La règle de traçabilité alimentaire de la FDA pousse vers les emballages intelligents | +0.9% | National, mise en œuvre progressive | Moyen terme (2-4 ans) |
| Les engagements en matière de durabilité stimulent les films mono-matériaux | +1.1% | National, porté par les engagements des entreprises | Long terme (≥ 4 ans) |
| Essor des abonnements aux repas frais/congelés | +0.7% | National, concentré dans les zones métropolitaines | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Accent des marques haut de gamme sur la différenciation des emballages
Les spécialistes du marketing haut de gamme repensent leurs emballages pour défendre leurs prix et renforcer leur visibilité en rayon. La refonte réalisée par Merrick Pet Care en 2024 a remplacé les graphismes sobres par de la photographie d'ingrédients, des fermetures coulissantes refermables et des soufflets entièrement imprimables, ce qui a amélioré la reconnaissance en rayon et traduit la transparence nutritionnelle. Les marques passent à des stratifications à vernis mat combinant 40 % de contenu recyclé post-consommateur (PCR) avec des fenêtres transparentes permettant aux propriétaires d'animaux d'inspecter la fraîcheur des croquettes. Avec 70 % des propriétaires préoccupés par la hausse des prix, les indices visuels et les fermetures fonctionnelles deviennent des signaux de valeur déterminants. Le positionnement haut de gamme justifie également le coût supplémentaire des structures multicouches qui compensent une hausse de 28 % des prix des matières premières depuis 2021. Le marché de l'emballage des aliments pour animaux de compagnie aux États-Unis observe donc une tendance notable à la montée en gamme qui favorise les transformateurs innovants proposant des finitions premium.
Les aliments fonctionnels/enrichis nécessitent des emballages à haute barrière
Les recettes enrichies contenant des probiotiques, des huiles oméga et des vitamines thermosensibles nécessitent des taux de transmission d'oxygène inférieurs à 0,3 cc/m²/jour, ce qui pousse les producteurs à migrer des coextrusions standard vers des films métallisés sous vide et des flexibles rétortables. La gamme Goodlands de Rhodes Pet Science a adopté un stratifié Smart Trace Technology qui protège les ingrédients actifs tout en permettant la traçabilité par QR code spécifique au lot tout au long de la distribution. L'adoption de hautes barrières accroît la complexité de la transformation et crée des effets de fossé pour les fournisseurs ayant une capacité approfondie en extrusion-stratification. À mesure que les références fonctionnelles atteignent des marges plus élevées, les propriétaires de marques acceptent le coût supplémentaire de l'emballage, renforçant une boucle de premiumisation au sein du marché de l'emballage des aliments pour animaux de compagnie aux États-Unis.
Le commerce électronique stimule les formats durables et légers
La livraison par colis expose les emballages à des contraintes de compression, de chute et de vibration dépassant les normes ISTA 6, ce qui pousse à la refonte vers des joints renforcés et des mélanges PE/PA à faible épaisseur. TC Transcontinental fait état de réductions de coûts de 40 % lors de l'utilisation de films rétractables exclusifs qui maintiennent l'intégrité des pochettes sous l'automatisation des centres de distribution. Les laboratoires d'Amcor testent désormais les flexibles selon les protocoles SIOC d'Amazon, constatant que de nombreux emballages conçus pour les rayons de magasin échouent après trois chutes.[2]Amcor, "L'importance croissante de l'emballage recyclable des aliments pour animaux de compagnie," amcor.com Les modèles d'abonnement favorisent les pochettes à fond plat avec des marquages de contrôle des portions et des encoches de déchirure facile. Le marché de l'emballage des aliments pour animaux de compagnie aux États-Unis oriente donc ses fonds de R&D vers la résistance aux chocs et l'efficacité volumique pour le commerce omnicanal.
La règle de traçabilité alimentaire de la FDA pousse vers les emballages intelligents
Bien que les aliments pour animaux de compagnie ne figurent pas sur la liste de traçabilité alimentaire de la FDA, les fabricants intègrent préventivement des codes QR GS1 Digital Link pour se préparer et satisfaire les scorecards des détaillants. Le pilote de BL.INK a démontré une sérialisation à la cadence de production de 600 emballages par minute sans goulots d'étranglement, fournissant une traçabilité de la récolte au bol en quelques secondes lors des exercices de rappel. Les codes intelligents servent également de portails d'engagement consommateurs, proposant des guides d'alimentation et des instructions de recyclage — des fonctionnalités qui trouvent un écho auprès des propriétaires d'animaux avertis du numérique. À mesure que les délais de conformité approchent, la capacité d'impression intelligente devient un levier concurrentiel au sein du marché de l'emballage des aliments pour animaux de compagnie aux États-Unis.
Analyse de l'impact des freins à la croissance*
| Frein à la croissance | ( ~ ) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Compromis entre durabilité et durée de conservation | -0.8% | National, affectant les segments premium | Moyen terme (2-4 ans) |
| Volatilité des prix des résines et des intrants métalliques | -1.3% | National, dépendant de la chaîne d'approvisionnement | Court terme (≤ 2 ans) |
| Interdictions étatiques des PFAS dans les emballages | -0.6% | Spécifique à certains États, en expansion nationale | Court terme (≤ 2 ans) |
| Infrastructure de recyclage des films flexible insuffisante | -0.4% | National, zones rurales les plus affectées | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Compromis entre durabilité et durée de conservation
Les pochettes mono-matériau en PE sont bien accueillies par les recycleurs mais compromettent souvent les barrières aux graisses et à l'oxygène essentielles pour les formules à base de viande. L'EPA estime que 36,5 à 43,4 milliards USD sont nécessaires pour moderniser l'infrastructure de recyclage aux États-Unis, soulignant un déficit systémique qui ralentit l'adoption d'une conception écologique. La pochette rétortable recyclable d'Amcor a nécessité des années de R&D en thermoscellage pour égaler les performances du papier d'aluminium traditionnel. Entre-temps, 300 millions de livres de déchets flexibles issus des aliments pour animaux de compagnie sont envoyés en décharge chaque année, alimentant la pression des ONG en faveur d'un changement rapide. Les propriétaires de marques naviguent entre ajustements de formulation, revêtements barrières additifs et suppléments de coût qui pèsent sur les perspectives de croissance du marché de l'emballage des aliments pour animaux de compagnie aux États-Unis.
Volatilité des prix des résines et des intrants métalliques
En janvier 2025, le polyéthylène haute densité a bondi de 5 ¢/lb, tandis que les cotations de feuilles d'aluminium ont augmenté de 15 à 20 % en raison de nouveaux droits de douane. Le carton ondulé a grimpé de 70 USD/tonne, fragilisant les budgets d'emballages secondaires. Les transformateurs réagissent par l'allégement des matériaux, l'intégration de contenu recyclé et des couvertures à long terme sur les résines, mais la volatilité détourne des capitaux des budgets d'innovation. Les renégociations fréquentes des prix perturbent les relations entre marques et transformateurs, introduisant une incertitude de prévision à travers le marché de l'emballage des aliments pour animaux de compagnie aux États-Unis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau : la domination du plastique face à la disruption des bioplastiques
Le plastique représentait 54,78 % du marché de l'emballage des aliments pour animaux de compagnie aux États-Unis en 2025, porté par les stratifications PE et PP prisées pour leur rapport coût-performance barrière. Les bioplastiques, cependant, connaissent la plus forte croissance à un TCAC de 9,05 %, les marques s'alignant sur les engagements zéro carbone et les délais de sortie des PFAS. La démonstration par Coca-Cola d'un bio-PET à 100 % illustre l'élan en amont susceptible d'influencer la disponibilité des résines dans le secteur des animaux de compagnie. Le système d'encres mono-PE résistantes aux huiles de Siegwerk élimine le besoin de couches aluminisées, s'alignant sur les critères de collecte en bordure de trottoir. La taille du marché de l'emballage des aliments pour animaux de compagnie aux États-Unis pour les bioplastiques devrait combler l'écart de coût à mesure que les rendements de fermentation s'améliorent et que les subventions aux crédits carbone s'élargissent.
Les vents contraires réglementaires accélèrent les changements de matériaux. Onze États restreignent désormais les PFAS, obligeant les transformateurs à tester la silice nanoporeuse, l'EVOH et le OPP métallisé comme barrières de substitution. Bien que les films multi-matériaux dominants dominent encore les lignes d'aliments humides, les dépenses de R&D s'orientent vers des mono-structures recyclables anticipées pour répondre aux objectifs de durabilité d'entreprise fixés pour 2027. La résilience de la chaîne d'approvisionnement valide en outre les accords d'approvisionnement intérieurs en PET et en PCR, réduisant l'exposition à la volatilité du fret en provenance d'Asie.


Par type de produit : les pochettes mènent l'innovation et la croissance
Les pochettes détenaient 35,10 % de la taille du marché de l'emballage des aliments pour animaux de compagnie aux États-Unis en 2025 et enregistrent un TCAC de 8,11 % jusqu'en 2031 en raison de leur équilibre entre protection barrière, impact en rayon et coût logistique réduit. Les formats à quatre joints et à fond plat offrent un espace d'affichage pour les allégations nutritionnelles tout en maintenant l'efficacité volumique. La gamme vieVERTe de TC Transcontinental intègre 30 % de PCR et répond aux exigences How2Recycle « Dépôt en magasin ». Les sacs et sachets restent essentiels pour les aliments secs en vrac orientés valeur, mais leur TCAC traîne à de faibles chiffres à un chiffre.
Les formats de pochettes soutiennent également les abonnements directs aux consommateurs, permettant le contrôle des portions et les joints de fraîcheur essentiels au positionnement premium. Les encres thermochromiques de ProAmpac alertent les propriétaires sur les abus de température lors de la livraison, tandis que les absorbeurs d'humidité intégrés prolongent le croustillant des croquettes. À mesure que les ventes omnicanales se développent, les boîtes rigides cèdent des parts sauf là où les exigences de chaleur rétortable persistent. Le marché de l'emballage des aliments pour animaux de compagnie aux États-Unis récompense donc les transformateurs maîtrisant à la fois la conception flexible et la validation de fin de vie.
Par type d'aliments pour animaux de compagnie : la croissance des aliments humides dépasse la domination des aliments secs
Les aliments secs représentaient encore 44,95 % de la part de marché en 2025, bénéficiant de lignes d'extrusion bien établies et d'une logistique de stockage en conditions ambiantes. Les aliments humides, bien que plus restreints, s'étendent à un TCAC de 9,02 % à mesure que les propriétaires recherchent des régimes à plus forte teneur en humidité imitant l'alimentation ancestrale. Les cartons Tetra Recart réduisent les émissions de fret en empilant 10 fois plus d'emballages vides par palette que les boîtes tout en réduisant l'empreinte carbone de 72 %. Les formulations humides exigent des barrières à l'oxygène et à la lumière, orientant les emballages vers des pochettes rétortables et des boîtes en acier laqué.
Les repas réfrigérés et congelés représentent la plus petite part mais affichent une croissance à deux chiffres parallèlement aux abonnements à des aliments frais. The Farmer's Dog expédie des cartons d'expédition recyclables avec une isolation hydrosoluble et des emballages barrières sans BPA répondant aux exigences de durabilité de la livraison à domicile. Les exigences d'intégrité de la chaîne du froid stimulent l'innovation dans les emballages sous vide pelliculé et les bio-doublures compostables, offrant de nouveaux nœuds de revenus au sein du marché de l'emballage des aliments pour animaux de compagnie aux États-Unis.
Par type d'animal de compagnie : la croissance des aliments pour chats défie le leadership des aliments pour chiens
Les aliments pour chiens dominaient avec une part de 54,74 % en 2025 en raison de volumes de consommation plus élevés par animal et d'une distribution au détail dense. Pourtant, les aliments pour chats s'accélèrent à un TCAC de 8,86 % avec la hausse de la possession de félins dans les appartements urbains et les propriétaires qui montent en gamme vers des formules fonctionnelles. L'enquête d'Amcor a révélé que 90 % des propriétaires d'animaux de compagnie sont prêts à payer davantage pour des emballages durables, les chats étant à l'origine de la plus forte intention de changement. Les pochettes à portion contrôlée et à déchirure facile conviennent aux portions quotidiennes plus petites, tandis que les plateaux en aluminium avec couvercle pelable créent des expériences de repas individuels premium.
Les catégories oiseaux, poissons et petits animaux restent des niches mais nécessitent des sachets barrières à l'humidité et des étiquettes piégeuses d'oxygène pour maintenir la fraîcheur des graines et des flocons. Ces lignes spécialisées offrent une valeur ajoutée aux conditionneurs à façon capables d'accommoder des séries plus courtes, élargissant ainsi le paysage global des opportunités sur le marché de l'emballage des aliments pour animaux de compagnie aux États-Unis.
Analyse géographique
Les empreintes de fabrication se concentrent autour des ceintures céréalières et des corridors intermodaux dans le Midwest et le Sud-Est. L'usine de Mattoon, Illinois de Mars Petcare reste le plus grand site de production d'aliments secs du continent, tandis que le site de 450 millions USD de Nestlé Purina à Eden, en Caroline du Nord, a ajouté 1,3 million de pieds carrés de capacité automatisée en 2024. Quarante-trois grands producteurs ancrent leurs opérations dans un rayon de 600 miles des approvisionnements en maïs et soja, réduisant le fret entrant et soutenant les livraisons de films en flux tendu.
La diversité réglementaire façonne les décisions d'emballage. La loi AB 1200 de Californie interdit les PFAS dans les emballages alimentaires, poussant à la refonte nationale des emballages car les marques nationales évitent les doubles références. L'État de Washington adopte une approche progressive d'alternatives plus sûres, signalant un probable resserrement des chimies de barrière autorisées. Le marché de l'emballage des aliments pour animaux de compagnie aux États-Unis converge donc vers des solutions répondant aux mandats étatiques les plus stricts pour préserver les économies d'échelle.
La stratégie de distribution évolue. L'entrepôt de 730 000 pieds carrés de Blue Buffalo à Olathe, Kansas, centralise les stocks pour une livraison en deux jours auprès de 85 % de la population. La croissance du commerce électronique dans le Sud-Est et le Sud-Ouest déclenche la construction de centres de distribution régionaux, incitant au développement de capacités locales d'impression de pochettes pour raccourcir les délais. Ces schémas géographiques renforcent un réseau d'approvisionnement résilient qui soutient la croissance à long terme du marché de l'emballage des aliments pour animaux de compagnie aux États-Unis.
Paysage réglementaire
Aux États-Unis, l'emballage des aliments pour animaux de compagnie est réglementé en grande partie selon le même cadre fédéral que celui applicable aux matériaux en contact avec les aliments destinés à la consommation humaine. La supervision de la FDA couvre les substances en contact avec les aliments (additifs indirects) au titre des 21 CFR Parts 174-179, et les exigences d'étiquetage des aliments pour animaux de compagnie au titre du 21 CFR Part 501, qui fixe les éléments obligatoires de l'étiquette tels que les déclarations d'ingrédients et autres mentions requises devant figurer correctement sur les emballages primaires, les couvercles et les étiquettes.
Les réglementations types de l'AAFCO façonnent la cohérence interétatique dans la mesure où elles sont adoptées au niveau des États. Le programme de Modernisation de l'Étiquetage des Aliments pour Animaux (PFLM) de l'AAFCO oriente le secteur vers un étiquetage normalisé de type Pet Nutrition Facts, avec une transition pluriannuelle en cours et une mise en œuvre complète du secteur visée pour janvier 2030. Cela accroît les exigences en matière d'exactitude des données, de planification de l'espace d'étiquetage et de contrôle des visuels sur l'ensemble des portefeuilles de références produits. Pour les aliments pour animaux de compagnie importés contenant des matières d'origine animale, les exigences des Services vétérinaires de l'USDA APHIS (y compris les permis et la documentation sanitaire animale de certaines régions) ajoutent une couche de conformité supplémentaire pouvant affecter les processus d'emballage et d'étiquetage pour les chaînes d'approvisionnement transfrontalières.
Paysage concurrentiel
Le marché reste modérément fragmenté, les transformateurs se disputant le leadership en matière d'innovation tout en poursuivant une consolidation pour sécuriser un levier de volume. L'acquisition d'Eviosys par Sonoco pour 3,9 milliards USD en 2024 a créé la plus grande plateforme mondiale de boîtes métalliques alimentaires, permettant la vente croisée aux clients de rétort pour animaux de compagnie et générant 100 millions USD de synergies attendues.[3]Sonoco Products Company, "Sonoco acquiert Eviosys," sonoco.com Crown Holdings a répondu en installant des lignes de boîtes à grande vitesse dans le Minnesota et en Pennsylvanie dédiées aux clients d'aliments pour animaux de compagnie, visant à réduire les délais de six semaines.
Les investissements technologiques différencient les acteurs. L'acquisition par TOPPAN Holdings de l'activité d'emballages thermoformés et flexibles de Sonoco pour 1,8 milliard USD donne accès à la propriété intellectuelle mono-matériau riche en PCR et à une position en Amérique du Nord dans les comptes d'aliments pour animaux de compagnie. Le nouveau PDG de Huhtamaki a promis une augmentation des dépenses de R&D sur les films barrières recyclables et des services de conseil en conception pour le recyclage. Des spécialistes du conditionnement à façon tels que le groupe PurPak ajoutent des lignes de lyophilisation avec pochettage intégré pour séduire les marques premium de niche.
Les start-ups ciblent les espaces blancs de la durabilité. Les nouveaux entrants dans les films flexibles promeuvent des revêtements barrières hydrosolubles et des bio-résines compostables certifiées pour le contact avec les aliments pour animaux de compagnie, pariant sur les mandats des détaillants pour des emballages recyclables d'ici 2027. Les acteurs historiques ripostent avec des pilotes de recyclage internes et un approvisionnement en PCR à bilan massique. L'intensité concurrentielle pivote donc sur la capacité à concilier coût, intégrité barrière et recyclabilité dans le cadre des règles évolutives du marché de l'emballage des aliments pour animaux de compagnie aux États-Unis.
Leaders du secteur de l'emballage des aliments pour animaux de compagnie aux États-Unis
Amcor Plc.
Sonoco Products Company
Mondi Group
Huhtamaki Oyj
Smurfit WestRock
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La premiumisation, les exigences de durabilité liées au commerce électronique et les contraintes de durabilité créent des espaces vacants pour les transformateurs capables de soutenir la performance barrière dans des structures recyclables tout en gérant la traçabilité et la complexité des étiquettes. La pression au niveau des États sur les chimies fluorées accélère la qualification de barrières sans fluor et de conceptions mono-matériau. Parallèlement, les marques adoptent des codes intelligents (comme les implémentations de QR codes de type GS1 Digital Link) pour renforcer la préparation aux rappels et les tableaux de conformité des détaillants, même dans les cas où les aliments pour animaux de compagnie ne figurent pas sur la FDA Food Traceability List.
Les ajouts de capacité côté demande et les programmes de localisation de la chaîne d'approvisionnement élargissent le bassin adressable pour l'approvisionnement en emballages, le co-emballage et l'optimisation des emballages secondaires à travers les États-Unis. Nestlé Purina PetCare a annoncé une nouvelle usine d'aliments pour animaux de compagnie de 550 millions d'USD à Batavia, Ohio (avec une inauguration prévue en août 2026), Kalmbach Feeds a annoncé une expansion de campus dans l'Ohio de 125 millions d'USD pour sa gamme K9 and Kin Brands, et The J.M. Smucker Co. a rapporté une expansion de 20,5 millions d'USD à Topeka, Kansas. Ces expansions augmentent le débit qui doit être soutenu par des poches flexibles, des sacs et des sachets, des emballages rigides pour friandises et des emballages secondaires adaptés au commerce électronique. La réutilisation et la logistique circulaire émergent également comme une opportunité, avec le partenariat d'Ollie avec Tosca pour utiliser des contenants plastiques réutilisables pour la distribution d'aliments frais pour animaux de compagnie afin de réduire les déchets d'emballages en carton ondulé.
Développements récents du secteur
- Juin 2026 : Amcor a mis en avant la manière dont les contenants en aluminium peuvent répondre aux besoins de conformité en matière d'emballage pour les aliments pour animaux de compagnie, positionnant les formats métalliques aux côtés des solutions flexibles pour les compromis entre performance barrière et recyclabilité. Ce message renforce l'investissement dans des substrats alternatifs et peut influencer les discussions de refonte d'emballage au niveau des marques dans les marchés évaluant des exigences accrues en matière de contenu recyclé et de recyclabilité.
- Avril 2025 : Berry Global et Nestlé Purina PetCare ont lancé des boîtes à friandises fabriquées à partir de 100 % de PET recyclé pour Friskies Party Mix. Ce lancement élargit l'utilisation de contenu recyclé de qualité alimentaire dans les emballages rigides de friandises pour animaux de compagnie et rehausse les attentes en matière de clarté, de résistance et d'adhérence des étiquettes pour les formats à forte teneur en PCR.
- Juillet 2024 : Mondi a lancé FlexiBag Reinforced, une gamme d'emballages mono-PE recyclables pour aliments pour animaux de compagnie intégrant du contenu recyclé post-consommation. Elle ajoute une option positionnée commercialement pour l'allègement et la recyclabilité tout en conservant la résistance à la manipulation nécessaire pour la distribution d'aliments secs pour animaux de compagnie et l'expédition en commerce électronique.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Nous définissons le marché de l'emballage des aliments pour animaux de compagnie aux États-Unis comme la valeur des emballages utilisés pour contenir, protéger et distribuer les aliments pour animaux de compagnie vendus dans le pays, à travers les formats flexibles et rigides et les matériaux courants en contact avec les aliments.
Exclusions du périmètre : Le dimensionnement exclut les emballages utilisés pour les produits non alimentaires pour animaux de compagnie (tels que les compléments, jouets et litières) et exclut les contenants réutilisables de stockage domestique d'aliments pour animaux de compagnie.
Aperçu de la segmentation
- Par type de matériau
- Papier et carton
- Plastique
- Métal
- Bioplastiques
- Par type de produit
- Pochettes
- Sacs et sachets
- Boîtes métalliques
- Autres types de produits
- Par type d'aliments pour animaux de compagnie
- Aliments secs
- Aliments humides
- Aliments réfrigérés et congelés
- Par type d'animal de compagnie
- Aliments pour chiens
- Aliments pour chats
- Aliments pour oiseaux
- Aliments pour poissons
- Autres types d'animaux de compagnie
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la cartographie du bassin de demande d'aliments pour animaux de compagnie aux États-Unis, puis par sa mise en relation avec les besoins d'emballage par format et matériau. Nous nous sommes appuyés sur des références publiques telles que le US Census Bureau (séries manufacturières et commerciales), le portail de données de la US International Trade Commission pour le contexte d'import-export, et la FDA pour les règles relatives au contact alimentaire et à la traçabilité affectant les choix d'emballage.
Pour garder des hypothèses réalistes, nous avons également examiné des sources telles que l'EPA pour les signaux de durabilité et de déchets, des organismes associatifs et normatifs tels que la Flexible Packaging Association et AMERIPEN pour les tendances d'emballage, ainsi que des revues à comité de lecture traitant de la performance barrière et des contraintes de recyclage. Les rapports annuels d'entreprises, les présentations aux investisseurs et la presse réputée ont été utilisés pour vérifier les ajouts de capacité, l'exposition aux résines et les évolutions du mix d'emballage. Dans quelques cas, nous avons également utilisé un abonnement payant pour les données financières d'entreprises et une base de données de brevets pour vérifier l'intensité d'innovation, et les sources mentionnées ci-dessus ne sont pas exhaustives car de nombreuses autres références ont été utilisées pour valider et clarifier les points de données.
Entretiens et enquêtes primaires
Les données primaires ont été constituées par des entretiens et des enquêtes auprès de transformateurs d'emballage, de fournisseurs de matériaux, d'équipes de marques et de fabrication sous contrat, ainsi que de parties prenantes de la distribution et du commerce de détail, afin de confronter ce qui était observé dans les données publiques aux habitudes d'achat quotidiennes. Nous avons également vérifié les points de vue sur les évolutions de taille des emballages, les exigences d'expédition liées au commerce électronique et le rythme d'adoption des formats mono-matériau et recyclables à travers les États-Unis, puis nous avons utilisé ces échanges pour affiner les hypothèses de prix et de mix.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 26 % | Cadres dirigeants : 13 % |
| Rang intermédiaire : 57 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs plus petits : 17 % | Managers : 55 % |
Dimensionnement du marché et prévisions
Le dimensionnement a utilisé conjointement les approches descendante et ascendante, en partant du bassin de demande d'aliments pour animaux de compagnie aux États-Unis, puis en le traduisant en valeur d'emballage grâce à des facteurs d'intensité par format et matériau (c'est là que le mix de types d'emballage compte réellement). La construction descendante s'est appuyée sur les signaux de production et de consommation d'aliments pour animaux de compagnie, qui ont ensuite été convertis en demande d'emballage en reliant la part sec/humide, la taille moyenne des emballages, et la répartition entre sacs, poches, boîtes et autres emballages.
Pour ancrer les résultats, les totaux ont été corroborés par des approximations ascendantes sélectives telles que les parts de revenus des transformateurs liées à l'usage pour aliments pour animaux de compagnie, des fourchettes de prix par unité échantillonnées par format, et des vérifications de canaux sur l'ampleur de la demande d'emballage secondaire protecteur en commerce électronique. Les principales données d'entrée du modèle comprenaient la pénétration flexible/rigide, l'orientation des prix des résines et du carton, les tendances d'allègement et de réduction d'épaisseur, les besoins de durée de conservation et de barrière selon le type d'aliment, ainsi que les effets de premiumisation qui poussent généralement vers des emballages à plus forte valeur. Lorsque les divulgations d'entreprises étaient incomplètes, les lacunes ont été traitées par des fourchettes de groupes de référence, puis ajustées après que les retours primaires ont confirmé un mix et un prix réalistes.
Les prévisions ont été construites à l'aide d'une analyse de scénarios, où des variables telles que la croissance du volume d'aliments pour animaux de compagnie, la substitution de formats (par exemple, des boîtes vers des poches lorsque cela est faisable) et les évolutions de matériaux liées aux objectifs de recyclabilité ont été variées puis affinées à l'aide d'un consensus d'experts issu des entretiens. Les chiffres finaux ont été maintenus traçables à un petit ensemble de facteurs afin que la logique puisse être reproduite et mise à jour à mesure que de nouveaux signaux émergent.
Validation des données et cycle de mise à jour
La validation s'est déroulée en plusieurs étapes, où les résultats du modèle ont été comparés à des signaux indépendants tels que les tendances d'expédition des matériaux d'emballage, l'orientation des mouvements commerciaux et le rythme rapporté des évolutions du mix d'aliments pour animaux de compagnie. Lorsqu'un résultat de segment paraissait inhabituel, les hypothèses étaient rouvertes, les valeurs aberrantes vérifiées, et des appels de suivi étaient déclenchés pour confirmer si le changement provenait du prix, du mix ou du volume.
Avant validation finale, un second examen par un analyste est réalisé pour garantir la cohérence arithmétique et l'alignement des facteurs avec le comportement observé du marché. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs se produisent (tels que des chocs de prix des résines, des évolutions réglementaires majeures sur les matériaux en contact avec les aliments, ou des changements marqués dans l'adoption des formats d'emballage). Juste avant la livraison, nous effectuons une dernière vérification afin que les clients reçoivent la vision la plus récente actualisée.
Taille du marché de l'emballage des aliments pour animaux de compagnie aux États-Unis selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour l'emballage des aliments pour animaux de compagnie aux États-Unis peuvent varier même lorsqu'elles semblent porter sur le même usage final, car les couches d'emballage comptabilisées et l'ensemble de produits inclus ne sont pas toujours cohérents. Des différences apparaissent également lorsqu'un éditeur utilise une année de base de prix différente, ou lorsque le mix d'emballage est supposé évoluer plus rapidement que ce que les acheteurs et transformateurs jugent réaliste.
L'écart principal provient du fait que l'emballage secondaire d'expédition et de présentation autour des aliments pour animaux de compagnie est comptabilisé ou non avec les emballages primaires, Mordor Intelligence maintenant le périmètre lié aux formats d'emballage utilisés pour les aliments pour animaux de compagnie par matériau et type d'emballage, et évitant d'ajouter des emballages adjacents non alimentaires pour animaux de compagnie ou des emballages logistiques généraux non spécifiques à la catégorie.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,27 milliards d'USD (2026) | |
| Étude sectorielle A | 3,50 milliards d'USD (2024) | Utilise une année de base antérieure et mélange souvent les aliments pour animaux de compagnie avec les friandises et certaines couches d'emballage secondaire sélectionnées, ce qui peut modifier les totaux lorsque l'inflation de la taille des emballages et le mix de formats sont traités différemment. |
| Note sectorielle sur l'emballage B | 4,00 milliards d'USD (2028) | Présente un point d'année future qui peut intégrer une hypothèse plus agressive de substitution de formats et de progression des prix, et le périmètre n'est pas toujours explicite quant à l'inclusion des seuls emballages d'aliments pour animaux de compagnie ou de composants d'expédition supplémentaires. |
Le tableau montre que le périmètre et le calendrier expliquent une grande partie de l'écart, pas seulement le calcul. En maintenant les données d'entrée ancrées au mix par type d'aliment, à l'intensité des formats d'emballage et à des fourchettes de prix pratiques validées auprès de contacts du secteur, nous obtenons une valeur plus facile à retracer jusqu'à des facteurs clairs et à mettre à jour année après année.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché de l'emballage des aliments pour animaux de compagnie aux États-Unis ?
Le marché est évalué à 4,27 milliards USD en 2026 et devrait atteindre 5,72 milliards USD d'ici 2031 à un TCAC de 6,02 %.
Quel format d'emballage connaît la croissance la plus rapide ?
Les pochettes s'étendent à un TCAC de 8,11 % car elles offrent une protection barrière, la praticité et la durabilité pour le commerce électronique.
Comment les interdictions des PFAS influencent-elles le choix des matériaux ?
Les restrictions étatiques sur les PFAS poussent les transformateurs vers des technologies barrières sans fluor telles que les films revêtus d'EVOH et les structures mono-PE recyclables.
Pourquoi l'emballage des aliments pour chats croît-il plus vite que celui des aliments pour chiens ?
La possession de félins augmente dans les zones urbaines et les propriétaires préfèrent des formats humides premium à portion individuelle nécessitant un emballage à haute barrière et à portion contrôlée.
Quel rôle joue la règle de traçabilité de la FDA dans l'emballage ?
Bien que les aliments pour animaux de compagnie ne figurent pas encore sur la liste obligatoire, les marques adoptent des codes intelligents pour préparer la conformité future et améliorer la préparation aux rappels.
Comment les fluctuations des prix des matières premières affectent-elles l'innovation ?
La volatilité des coûts des résines et des métaux détourne les capitaux de la R&D, incitant les transformateurs à privilégier l'allégement des matériaux et l'utilisation de PCR pour compenser la pression sur les marges.
Dernière mise à jour de la page le:



