
Taille et part du marché de la construction de centres de données en Malaisie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Taille du Marché (2026) | 3.71 Milliards de dollars |
| Taille du Marché (2031) | 7.74 Milliards de dollars |
| Growth Rate (2026 - 2031) | 15.88 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |

Analyse du marché de la construction de centres de données en Malaisie par Mordor Intelligence
La taille du marché de la construction de centres de données en Malaisie a atteint 3,71 milliards USD en 2026 et devrait atteindre 7,74 milliards USD d'ici 2031, reflétant un TCAC robuste de 15,88 % sur l'horizon de prévision. La croissance est alimentée par le débordement de la demande hyperscale en provenance de Singapour, un généreux régime d'exonération fiscale de 10 ans pour les constructions éligibles, et une augmentation multi-térabits de la connectivité mondiale grâce aux atterrissages de câbles MIST, Apricot et Bifrost en 2024. Les opérateurs qui s'empressent de sécuriser des parcelles à Johor et Cyberjaya bénéficient de coûts fonciers inférieurs jusqu'à 60 % à ceux de Singapour, tandis que les nouvelles dispositions en matière d'énergie renouvelable dans le cadre du Programme d'approvisionnement en énergie renouvelable pour les entreprises compriment les coûts d'exploitation et améliorent les critères ESG. L'intensité concurrentielle s'est accrue, au moins 12 fournisseurs mondiaux et régionaux ayant annoncé des projets de construction ex nihilo ou d'expansion d'une valeur supérieure à 15 milliards USD depuis 2024, positionnant la Malaisie pour passer d'une zone de disponibilité cloud secondaire à une zone primaire en Asie du Sud-Est.
Principaux enseignements du rapport
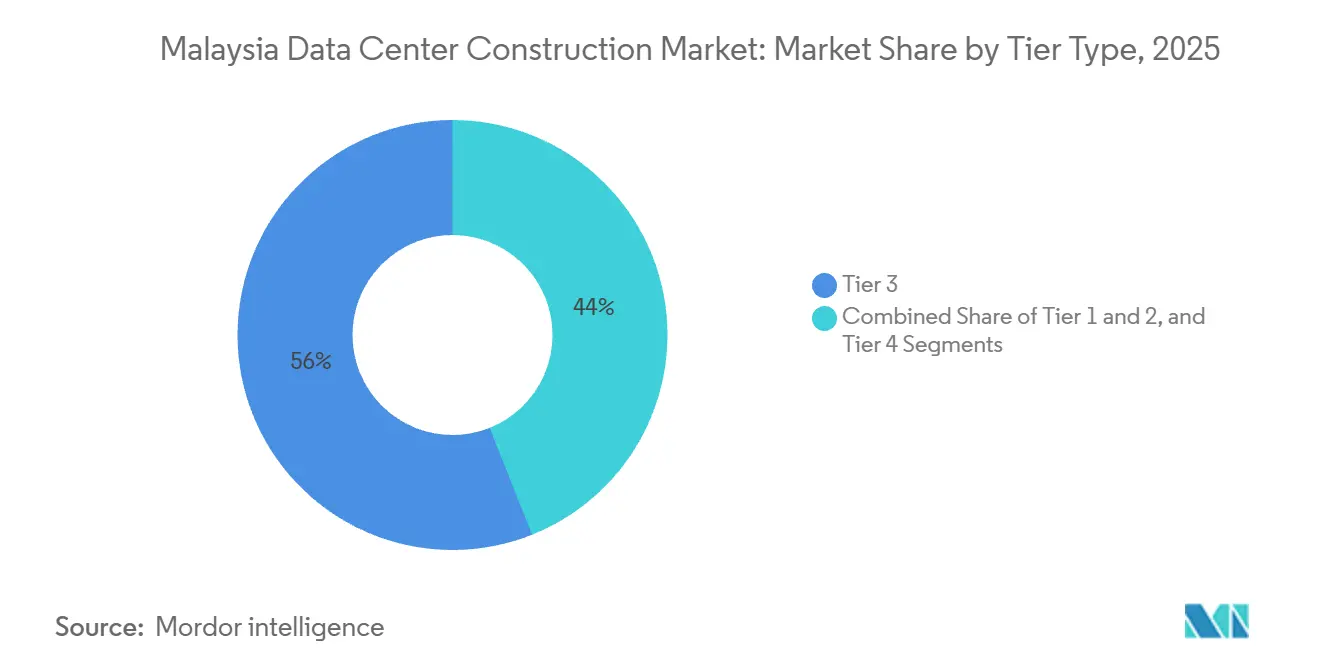
- Par type de niveau, les installations de Niveau 3 ont représenté 56,04 % de la part du marché de la construction de centres de données en Malaisie en 2025, tandis que les constructions de Niveau 4 devraient progresser à un TCAC de 16,87 % jusqu'en 2031.
- Par taille de centre de données, les grandes installations ont dominé avec 55,46 % de la part du marché de la construction de centres de données en Malaisie en 2025, et les campus hyperscale devraient se développer à un TCAC de 16,34 % jusqu'en 2031.
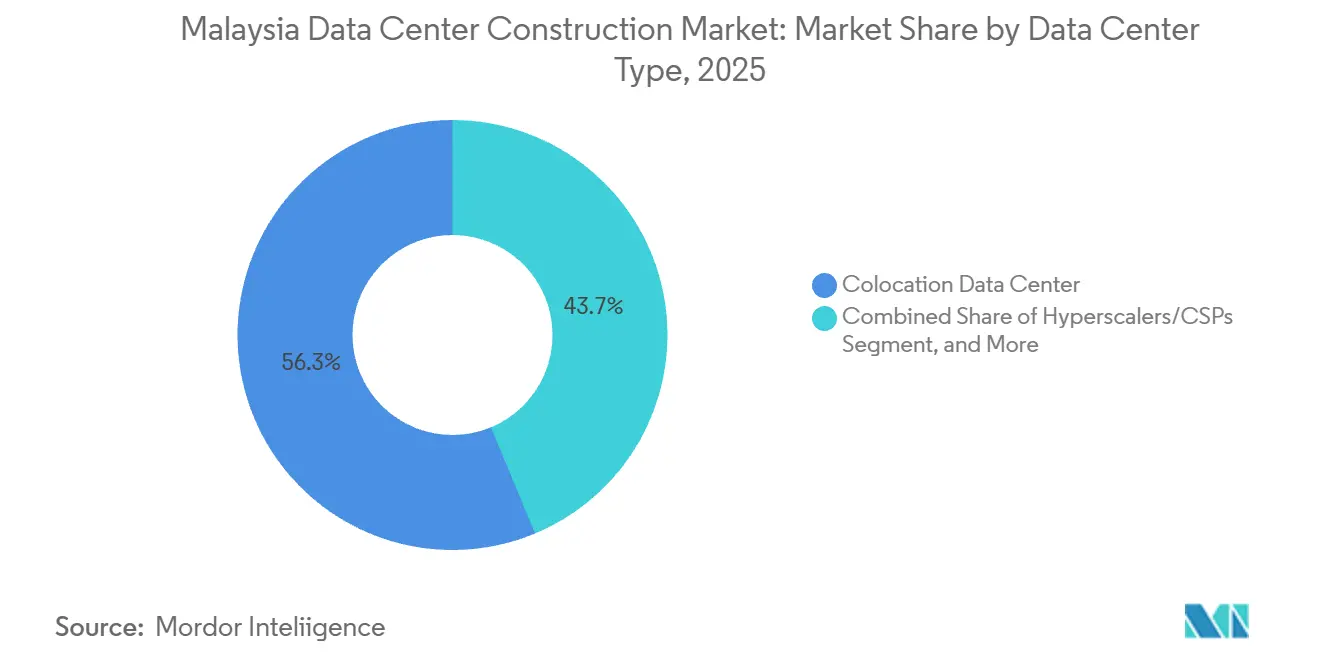
- Par type de centre de données, la colocation a capté 56,28 % de la part du marché de la construction de centres de données en Malaisie en 2025, tandis que les hyperscaleurs et les fournisseurs de services cloud devraient croître à un TCAC de 16,58 % sur la même période.
- Par catégorie d'infrastructure, les systèmes électriques ont représenté 40,22 % des dépenses de 2025 et les systèmes mécaniques devraient afficher le TCAC le plus rapide de 16,79 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la construction de centres de données en Malaisie
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande de débordement due au moratoire de Singapour | +3.2% | Johor, gains secondaires à Cyberjaya et Penang | Moyen terme (2-4 ans) |
| Déploiements hyperscale dans le cloud et l'IA | +4.1% | National, concentré à Johor et Selangor | Long terme (≥ 4 ans) |
| Régimes fiscaux et d'incitation numérique en Malaisie | +2.8% | National, adoption précoce à Iskandar Malaisie | Court terme (≤ 2 ans) |
| Foncier et énergie abordables à Johor et Cyberjaya | +2.3% | Johor et Cyberjaya | Moyen terme (2-4 ans) |
| Programme d'approvisionnement en énergie renouvelable pour les entreprises | +1.6% | National, projets pilotes à Johor et Selangor | Long terme (≥ 4 ans) |
| Atterrissages de câbles sous-marins améliorant la connectivité | +2.4% | Stations d'atterrissage de Melaka, Kuantan et Penang | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande de débordement due au moratoire de Singapour
Le gel des nouveaux permis à Singapour en 2019 a déporté 200 à 300 mégawatts de demande hyperscale non satisfaite de l'autre côté de la chaussée, permettant aux opérateurs de Johor de fournir une latence inférieure à 2 millisecondes vers Singapour à des prix fonciers inférieurs de 40 à 60 % à ceux du détroit. L'acquisition par Vantage Data Centers d'un campus de 300 mégawatts pour 1,6 milliard USD en novembre 2025 et l'accord de raccordement au réseau de 400 mégawatts de Bridge Data Centres l'année précédente illustrent un pré-positionnement en vue d'un débordement continu.[1]Vantage Data Centers, "Vantage Data Centers pose la première pierre du campus KUL2 à Cyberjaya," vantage-dc.com L'Autorité de développement des investissements de Malaisie a enregistré 20 milliards RM d'investissements directs étrangers dans les centres de données en 2024, soit une multiplication par cinq par rapport à 2022, confirmant la réallocation structurelle de la capacité régionale.
Déploiements hyperscale dans le cloud et l'IA
Microsoft s'est engagé à hauteur de 2,2 milliards USD en mai 2024 pour des campus multi-sites et des programmes de développement de la main-d'œuvre, tandis que Google a réservé 2 milliards USD pour sa première région cloud malaisienne le même mois. ByteDance a suivi avec un hub d'IA de 10 milliards RM (2,1 milliards USD) ancré sur le site MY06 de Bridge Data Centres, signifiant l'élévation de la Malaisie au rang de zone de disponibilité primaire. Le parc Green DC de YTL Power de 500 mégawatts intègre des racks Nvidia GB200 NVL72 et du solaire sur site pour atteindre un PUE de 1,3, établissant une référence régionale en matière de durabilité optimisée pour l'IA.
Régimes fiscaux et d'incitation numérique en Malaisie
L'incitation fiscale numérique de 2024 accorde une décennie d'exonération d'impôt sur le revenu ainsi que des exonérations de droits de douane sur les serveurs, les équipements de refroidissement et d'alimentation électrique pour les investissements éligibles, réduisant les cycles de retour sur investissement de près de deux ans. Les opérateurs atteignant les seuils de 100 millions RM pour le Niveau 3 ou de 300 millions RM pour le Niveau 4 bénéficient également d'approbations à guichet unique via le Bureau d'investissement numérique, qui a réduit la durée moyenne d'obtention des permis de 14 à 8 mois dans les zones numériques désignées.
Atterrissages de câbles sous-marins améliorant la connectivité
L'activation en 2024 des systèmes MIST, Apricot et Bifrost a apporté entre 18 et 190 Tbps de nouvelle capacité et réduit la latence vers Chennai, Tokyo et Jakarta. Le campus NTT à Johor ajoutera une station d'atterrissage neutre vis-à-vis des opérateurs, cimentant le rôle de la Malaisie en tant que point d'échange transrégional.[2]NTT Global Data Centers, "NTT acquiert 68,5 acres à Johor pour un campus de centres de données de 290 MW," global.ntt La réduction de la latence élargit la base adressable pour les charges de travail fintech, de jeux vidéo et de médias sensibles à la latence, agrandissant ainsi davantage le marché de la construction de centres de données en Malaisie.
Analyse de l'impact des contraintes*
| Contrainte | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Saturation du réseau électrique et escalade des tarifs de pointe | -2.9% | Zones industrielles de Johor, Cyberjaya | Court terme (≤ 2 ans) |
| Pénurie de techniciens certifiés en centres de données | -1.8% | National, aiguë à Johor et Selangor | Moyen terme (2-4 ans) |
| Approbations fragmentées d'utilisation des sols à plusieurs niveaux | -1.2% | National, plus lentes en dehors des zones économiques spéciales | Court terme (≤ 2 ans) |
| Risque croissant de stress hydrique dans le couloir de refroidissement de Johor | -0.9% | Johor, en particulier Iskandar Malaisie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Saturation du réseau électrique et escalade des tarifs de pointe
Tenaga Nasional Berhad a relevé les tarifs commerciaux de 14 % en juillet 2025 pour financer des mises à niveau de sous-stations, augmentant la facture d'électricité annuelle d'une installation de 10 mégawatts d'environ 200 000 USD. Les opérateurs couvrent leur exposition par le biais de contrats d'achat d'énergie solaire de 20 ans dans le cadre de C-RESS ; le contrat d'achat d'énergie solaire virtuel de 30 mégawatts de Vantage avec ib vogt illustre cette évolution.
Pénurie de techniciens certifiés en centres de données
La Malaisie comptait moins de 1 500 techniciens certifiés de Niveau 3 et Niveau 4 en 2024, même si la capacité annoncée nécessitera environ 3 000 techniciens d'ici 2027. La pénurie qui en résulte a allongé les cycles de mise en service de 8 à 12 semaines et a fait augmenter les coûts de main-d'œuvre des contractants de 20 à 30 % à Johor et Cyberjaya. AIMS Data Centre a recruté 200 membres du personnel en 2025 et créé un programme de certification interne aligné sur les normes Uptime pour combler le déficit de compétences. Entre-temps, MBOT et MDEC ont lancé un programme national en 2024 visant à diplômer 1 000 techniciens en centres de données par an à partir de fin 2026.[3]"MBOT et MDEC lancent un programme national pour former 1 000 techniciens en centres de données par an," Malaysia Digital Economy Corporation, mdec.my Les fournisseurs offrent désormais des primes salariales allant jusqu'à 40 % au-dessus des normes régionales pour sécuriser du personnel qualifié, ce qui érode davantage les marges des opérateurs de plus petite taille.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de niveau : les constructions de Niveau 4 répondent aux besoins de disponibilité liés à l'IA
Les installations de Niveau 3 ont contrôlé 56,04 % du chiffre d'affaires de 2025, mais la capacité de Niveau 4 devrait afficher un TCAC de 16,87 %, surpassant toutes les autres catégories. La taille du marché de la construction de centres de données en Malaisie pour les projets de Niveau 4 devrait donc augmenter fortement à mesure que les hyperscaleurs déploient des chaînes d'alimentation électrique et de refroidissement à maintenance simultanée. Equinix ajoutera 2 225 baies avec des alimentations électriques 2N sur son campus JH2 en 2027.
Les sites de Niveau 1 et Niveau 2 restent pertinents pour les charges de travail de périphérie et de reprise après sinistre, mais la part de la formation et de l'inférence IA est passée de moins de 10 % à près de 25 % des nouvelles réservations entre 2023 et 2025. Le campus NTT à Johor prévoit des alimentations doubles depuis le réseau public et une autonomie en carburant de 72 heures pour respecter les mandats de continuité d'activité. Ce changement de cap reflète l'intolérance des utilisateurs finaux à l'égard des moindres variations thermiques ou électriques, poussant le marché de la construction de centres de données en Malaisie vers des constructions à spécifications plus élevées.


Par taille de centre de données : les campus hyperscale dominent le pipeline
Les grandes installations détenaient 55,46 % de la part de marché en 2025 ; néanmoins, les campus hyperscale, définis comme des constructions sur un seul site dépassant 100 mégawatts, devraient se développer à un TCAC de 16,34 %. La part du marché de la construction de centres de données en Malaisie pour les sites hyperscale est donc appelée à croître à mesure que le KUL2 de 256 mégawatts de Vantage et l'accord d'électricité de 400 mégawatts de Bridge Data Centres entrent en service.
Les modèles de campus améliorent l'acquisition foncière, la négociation des services publics et la livraison par phases. Le JHB1 de 300 mégawatts de Vantage permet des montées en charge locataires sur plusieurs années, tandis que le MY07 de Bridge réserve des superficies pour 200 mégawatts supplémentaires. Les installations moyennes et petites continuent de soutenir les fournisseurs de services gérés et la mise en cache de périphérie, mais elles captent une part décroissante du marché de la construction de centres de données en Malaisie.
Par type de centre de données : les hyperscaleurs accélèrent les constructions dédiées
La colocation représentait 56,28 % du chiffre d'affaires de 2025, au service des entreprises nécessitant un espace neutre vis-à-vis des opérateurs. Cependant, les constructions des hyperscaleurs et des fournisseurs cloud devraient croître à un TCAC de 16,58 % à mesure que Microsoft, Google et ByteDance passent de la location à la possession des installations. La taille du marché de la construction de centres de données en Malaisie pour les campus hyperscale pourrait dépasser 4 milliards USD d'ici 2031, reflétant les pipelines engagés.
La conception multi-sites de Microsoft offre une latence inférieure à 5 millisecondes vers Kuala Lumpur, tandis que le campus Elmina de Google intègre des TPU personnalisés. Les architectures hybrides d'entreprise persistent, mais le centre de gravité se déplace vers des complexes hyperscale dédiés optimisés pour les charges de travail denses en IA.
Par catégorie d'infrastructure : le refroidissement liquide stimule les dépenses mécaniques
Les systèmes électriques ont représenté 40,22 % des dépenses de construction de 2025, mais les systèmes mécaniques enregistreront la croissance la plus rapide avec un TCAC de 16,79 % à mesure que le refroidissement direct à la puce se généralise. La taille du marché de la construction de centres de données en Malaisie pour les équipements mécaniques devrait donc pratiquement doubler d'ici 2031. Le parc Green DC de YTL Power est refroidi par liquide à 80 %, réduisant l'énergie de refroidissement de 40 %.
La solution de refroidissement liquide sans ventilateur de HPE a été déployée sur plusieurs sites malaisiens au cours de la période 2024-2025. Les mises à niveau électriques se poursuivent, avec des systèmes de stockage d'énergie par batterie lithium-ion remplaçant les groupes électrogènes diesel de secours et permettant d'atteindre les objectifs carbone des entreprises. La construction générale et les services professionnels complètent les dépenses, mais aucun des deux ne correspond au rythme de croissance du refroidissement de nouvelle génération.
Analyse géographique
Johor a capté près de 60 % de la capacité annoncée en 2024-2025, bénéficiant de la proximité de Singapour, de grandes parcelles industrielles et d'un groupe de travail en 2024 qui a réduit les délais d'approbation de 14 à 8 mois. Selangor, ancré par l'écosystème mature d'hôtels opérateurs de Cyberjaya, a attiré environ 30 % des engagements, les opérateurs cherchant à servir les clients dans les pôles financiers et médiatiques de Kuala Lumpur. La taille du marché de la construction de centres de données en Malaisie à Johor devrait donc rester dominante jusqu'en 2031, mais Selangor conserve une importance stratégique pour les charges de travail d'entreprise sensibles à la latence.
Les deux routes en fibre optique de Cyberjaya vers Singapour et son historique d'exploitation de 25 ans en font le choix par défaut pour le trading financier, l'analytique en temps réel et l'interconnexion. Equinix a acheté 10 acres en vue d'une expansion future en juillet 2024, tandis que Vantage a posé la première pierre du campus KUL2 de 256 mégawatts le mois suivant. AIMS a ajouté 12 mégawatts via le Bloc 3 en juillet 2025, portant son empreinte dans la ville dépassant 100 mégawatts.
Des pôles secondaires émergent. Penang offre des atterrissages de câbles diversifiés et un régime d'exonération de taxe foncière de 10 ans pour les constructions dépassant 200 millions RM, tandis que Melaka accueille la station d'atterrissage MIST. Aucun de ces États n'a encore attiré de projets hyperscale, mais tous deux pourraient capter des charges de travail nécessitant une redondance géographique une fois que les réseaux électriques de Johor et Selangor approcheront de la saturation. Globalement, les décisions géographiques dans le marché de la construction de centres de données en Malaisie équilibrent la latence, le coût foncier, la capacité du réseau électrique et la rapidité d'obtention des permis.
Paysage réglementaire
La Malaisie a renforcé la surveillance des nouvelles constructions de centres de données en liant les approbations à la disponibilité des ressources et à la performance en matière de durabilité. En 2025, le gouvernement a engagé la mise en place d'un cadre complet pour les centres de données afin de rationaliser les politiques sous l'égide du Ministère de l'Investissement, du Commerce et de l'Industrie (MITI), avec la participation de l'Autorité malaisienne de développement des investissements (MIDA) pour la coordination et la facilitation des investissements. Le MITI a également publié des Lignes directrices sur les centres de données durables exigeant des opérateurs qu'ils divulguent des indicateurs clés d'efficacité tels que le Power Usage Effectiveness (PUE) et le Water Usage Effectiveness (WUE), ce qui pousse les projets vers une gestion plus transparente de l'énergie et de l'eau.
Les autorisations de projet passent de plus en plus par un processus centralisé et conditionné aux ressources. La Data Centre Task Force (DCTF) évalue les nouvelles demandes en fonction de la disponibilité confirmée de l'approvisionnement en énergie et en eau, et les approbations peuvent être conditionnelles lorsque les régulateurs privilégient les besoins résidentiels et industriels locaux en électricité et en eau avant d'allouer de la capacité aux centres de données. Concernant les incitations, le dispositif Digital Ecosystem Acceleration (DESAC) offre un soutien fiscal aux projets admissibles répondant à des critères de durabilité, avec une disponibilité mentionnée jusqu'au 31 décembre 2027, ce qui influence les choix de conception concernant l'approvisionnement en énergies renouvelables, les stratégies de refroidissement et le reporting d'efficacité.
Paysage concurrentiel
Le champ concurrentiel est modérément fragmenté, avec Equinix, Vantage Data Centers, NTT Global Data Centers et d'autres acteurs. Chacun s'appuie sur des stratégies différenciées. Equinix se concentre sur l'interconnexion neutre vis-à-vis des opérateurs, Vantage fait évoluer des campus de plusieurs centaines de mégawatts, et NTT intègre des actifs de réseau mondiaux. La constitution de réserves foncières de Bridge à Johor et la base d'entreprises établie de longue date d'AIMS façonnent également le paysage concurrentiel.
La durabilité est devenue un prérequis incontournable. Le campus solaire intégré de 500 mégawatts de YTL Power et le contrat d'achat d'énergie solaire virtuel de Vantage illustrent la prime accordée à l'énergie décarbonée. Le refroidissement liquide est le prochain terrain de bataille ; le JHB1 d'AirTrunk a ouvert avec 20 mégawatts de capacité de refroidissement direct à la puce, et AIMS propose des boucles de refroidissement liquide optionnelles à Cyberjaya. Ces caractéristiques attirent les clients IA qui dépassent régulièrement 50 kilowatts par baie.
Les opportunités de périphérie dans les villes secondaires restent largement inexploitées. Telekom Malaysia et Exabytes exploitent des installations de moins de 5 mégawatts à Penang, Ipoh et Kuching, mais aucun acteur hyperscale ne s'est engagé en dehors de Johor ou Selangor. La consolidation du marché est probable à mesure que les petites entreprises peinent avec l'intensité capitalistique des constructions de Niveau 4 et la hausse des coûts salariaux. Les fournisseurs qui pré-sécurisent la capacité électrique et les contrats d'achat d'énergie renouvelable dans le cadre de C-RESS sont les mieux positionnés pour capter la prochaine vague de croissance du marché de la construction de centres de données en Malaisie.
Leaders du secteur de la construction de centres de données en Malaisie
Gamuda Bhd
YTL Power International Bhd
Equinix Inc.
Vantage Data Centers LLC
Bridge Data Centres Malaysia Sdn Bhd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Une opportunité majeure à court terme consiste à aligner les projets de conception et les lots de construction avec l'orientation gouvernementale vers des infrastructures numériques à plus forte valeur ajoutée, y compris la capacité orientée IA. Le pipeline évolue vers des constructions plus vastes, prêtes pour l'IA, avec des exigences plus élevées telles que des densités de racks plus importantes, le refroidissement liquide et une redondance électrique plus robuste. Parallèlement, les projets intègrent les exigences de reporting sur la durabilité du MITI, notamment le PUE et le WUE.
Les récentes annonces de projets renforcent cette orientation. La collaboration de MRCB avec Perintis Akal sur une installation prête pour l'IA de 65 MW à Bukit Jalil, Kuala Lumpur, et l'annonce par Equinix d'une nouvelle installation IBX construite sur mesure à Kuala Lumpur sont toutes deux liées à la demande de travaux de construction de niveau Tier 3 et Tier 4, de services de mise en service et de systèmes mécaniques avancés. Il existe également un espace vacant dans les capacités d'approvisionnement et de livraison localisées en Malaisie pour les composants et services de cycle de vie des centres de données, à mesure que les constructions s'étendent au-delà des travaux civils purs. Des programmes tels que DESAC et les lignes directrices nationales sur la durabilité récompensent les projets capables de démontrer une utilisation efficace de l'eau et de l'énergie, ce qui augmente la demande adressable pour des entrepreneurs et fournisseurs spécialisés dans le refroidissement liquide, les chaînes d'alimentation à haute efficacité, la surveillance et les contrôles, ainsi que les solutions de gestion de l'eau. Johor et la Klang Valley continuent d'attirer l'activité hyperscale et de colocation, tandis que l'accent mis sur la disponibilité vérifiée de l'énergie et de l'eau accroît la valeur des travaux en phase précoce liés à la coordination des services publics, à la contractualisation énergétique (y compris les dispositifs renouvelables) et à la sélection de sites réduisant les risques liés aux permis et au raccordement au réseau.
Développements récents du secteur
- Juin 2026 : Malaysian Resources Corp Bhd (MRCB) et Perintis Akal Sdn Bhd ont annoncé des projets de développement d'un centre de données prêt pour l'IA à Bukit Jalil, Kuala Lumpur, avec un coût de développement brut de 2,1 milliards de RM et une charge informatique de 65 MW. L'annonce indique une participation plus profonde des promoteurs nationaux dans la réalisation d'infrastructures numériques à grande échelle et ajoute une nouvelle demande de construction dans la Klang Valley, au-delà du cluster établi de Cyberjaya.
- Mai 2026 : Equinix a annoncé le développement d'un nouveau centre de données IBX construit sur mesure à Kuala Lumpur (KL2), visant la livraison de plus de 2 200 armoires et soutenu par un investissement de plus de 190 millions USD. Le projet étend la capacité neutre en matière d'opérateurs et relève le niveau d'exigence en matière de spécifications et de conformité, soutenant des périmètres de construction électrique et mécanique plus complexes adaptés aux charges de travail IA et cloud.
- Avril 2026 : AirTrunk a annoncé un investissement de 12 milliards MYR (3 milliards USD) pour développer deux nouveaux campus hyperscale, JHB3 et JHB4, à Johor Bahru, ajoutant 280 MW de charge informatique. Cette décision renforce le rôle de Johor comme principal corridor de construction hyperscale lié à la connectivité avec Singapour et accroît la demande de travaux civils pour grands campus, d'infrastructures de distribution électrique et de systèmes de refroidissement à haute capacité.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Dans le cadre de cette étude, le marché couvre la valeur des travaux de construction réalisés pour bâtir ou agrandir des centres de données en Malaisie, y compris la structure civile principale et les principaux systèmes mécaniques, électriques et de plomberie nécessaires pour rendre le site opérationnel.
Exclusions du périmètre : les achats de matériel informatique pur, les logiciels et les revenus récurrents de colocation ou de services cloud sont exclus de ce marché de la construction.
Aperçu de la segmentation
- Par type de niveau
- Niveau 1 et 2
- Niveau 3
- Niveau 4
- Par taille de centre de données
- Petit
- Moyen
- Grand
- Hyperscale
- Par type de centre de données
- Centre de données de colocation
- Hyperscaleurs/Fournisseurs de services cloud (FSC)
- Centre de données d'entreprise et de périphérie
- Par infrastructure
- Infrastructure électrique
- Solution de distribution d'énergie
- Solutions de secours électrique
- Infrastructure mécanique
- Systèmes de refroidissement
- Racks et baies
- Serveurs et stockage
- Autre infrastructure mécanique
- Construction générale
- Services - Conception et conseil, Intégration, Support et maintenance
- Infrastructure électrique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par des références publiques qui aident à établir le contexte de la demande et à confirmer ce qui est construit, où cela est construit et ce que cela devrait coûter à un niveau raisonnable. Les intrants courants comprennent les annonces officielles d'investissement et industrielles d'agences telles que MIDA, les mises à jour sur l'énergie et le réseau issues des divulgations de Tenaga Nasional Berhad, et les signaux de planification des autorités locales et des organismes de développement étatiques.
Pour façonner les hypothèses sur la capacité et le rythme de livraison, nous utilisons également des signaux d'infrastructure et de connectivité non soumis à un paywall, tels que les mises à jour publiques sur les atterrissages de câbles sous-marins, les publications de politique numérique nationale et les publications ouvertes d'organismes de normalisation et de revues d'ingénierie. Sur le plan des prix et de l'activité, nous examinons les dépôts d'entreprises, les présentations aux investisseurs, les communiqués de presse et les actualités économiques réputées, puis nous complétons le jeu de données avec des abonnements payants pour les données financières et de renseignement d'entreprises, des vérifications au niveau des expéditions d'importation et d'exportation pour certains équipements, ainsi que des bases de données de brevets lorsque pertinent. Les sources listées ici sont illustratives, et d'autres références ont été utilisées pour collecter des données, vérifier les incohérences et clarifier les hypothèses.
Entretiens primaires et enquêtes
Nos estimations ont été soumises à des tests de robustesse par des entretiens et des enquêtes structurées auprès d'entrepreneurs, de spécialistes de l'ingénierie et de la mise en service, de promoteurs, ainsi que de responsables des achats et des installations qui influencent les calendriers de projet et le comportement des devis quantitatifs. La couverture s'est concentrée sur les principaux corridors de développement en Malaisie, et elle a été utilisée pour valider les fourchettes de coût par MW, l'intensité typique des aménagements et les facteurs de retard non visibles dans les documents publics.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 29 % | Cadres dirigeants : 15 % |
| Rang intermédiaire : 53 % | Responsables fonctionnels/d'unité : 28 % |
| Acteurs plus modestes : 18 % | Managers : 57 % |
Dimensionnement et prévision du marché
Le dimensionnement est construit selon une logique descendante et ascendante de manière pratique. D'abord, une reconstruction descendante est réalisée à partir du pipeline de capacité active et planifiée en Malaisie, puis convertie en valeur de construction annuelle à l'aide d'un coût réaliste par MW et d'un calendrier de projet typique. Ensuite, nous appliquons des vérifications ascendantes sélectives à l'aide d'annonces de projets échantillonnées, de commentaires sur les carnets de commandes des entrepreneurs et de répartitions approximatives des dépenses entre les travaux civils et les lots MEP. Ces vérifications sont ensuite utilisées pour ajuster les totaux lorsque la vision descendante semble trop optimiste ou trop retardée.
Les principaux intrants utilisés dans le modèle comprennent les ajouts de capacité annoncés et autorisés (MW), le coût de construction moyen par MW selon le type d'installation, la part des projets en terrain vierge par rapport aux projets d'extension, l'évolution des coûts locaux de main-d'œuvre et de matériaux, la disponibilité de l'énergie et les délais de raccordement, ainsi que les durées de construction rapportées pour des projets comparables. Pour les prévisions, nous menons des analyses de scénarios car les débuts de projet peuvent varier en fonction de la préparation du réseau, de la clarté des incitations et des engagements de grands locataires. Nous réconcilions ensuite les scénarios avec la vision la plus communément partagée par les répondants du secteur. Lorsque des lacunes de données existent sur des sites spécifiques, nous appliquons des décalages temporels et des fourchettes de coûts prudents, puis nous revérifions les totaux implicites par rapport à ce que l'écosystème des entrepreneurs peut réalistement livrer en une année.
Validation des données et cycle de mise à jour
Les résultats du modèle sont validés par plusieurs contrôles afin que les pics ou baisses inhabituels puissent être expliqués. Nous comparons les résultats à des signaux indépendants tels que les pipelines de capacité annoncés, l'avancement des raccordements électriques, l'activité majeure des appels d'offres et les changements observés du coût par MW, puis l'écart est examiné par un second analyste avant validation finale.
Si des incohérences persistent, les répondants sont recontactés et les hypothèses sont affinées, notamment concernant les glissements de calendrier, la dérive du périmètre MEP et les délais de livraison des équipements importés. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs modifient le pipeline de construction, et une revue finale avant livraison est effectuée pour que les clients reçoivent la vision la plus actuelle.
Comparaison de l'estimation de Mordor Intelligence sur le marché de la construction de centres de données en Malaisie avec d'autres estimations publiées
Les valeurs de marché publiées pour la construction de centres de données en Malaisie ne correspondent pas toujours, car les éléments sous-jacents comptabilisés ne sont pas les mêmes, et la fenêtre temporelle utilisée pour capturer les débuts de projet peut également différer. Les écarts apparaissent généralement autour de ce qui est traité comme dépense de construction par opposition à dépense informatique, de la manière dont les coûts sont convertis entre devises, et de la rapidité avec laquelle les pipelines de projets sont actualisés.
Les racks et serveurs informatiques se situent hors du périmètre de Mordor Intelligence, ce qui explique en grande partie pourquoi notre valeur de 2026 ne correspond pas aux sources combinant les dépenses de construction d'infrastructure avec des totaux plus larges d'équipements de centres de données ou de capex des opérateurs.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,71 milliards USD (2026) | |
| Note de banque d'investissement A | 3,52 milliards USD (2026) | Souvent présenté comme des attributions de contrats à court terme plutôt que comme une valeur de construction annuelle complète, ce qui peut occulter le phasage pluriannuel lorsque de grands campus sont divisés en étapes. |
| Cabinet de conseil immobilier B | 4,10 milliards USD (2026) | Convertit généralement le pipeline en MW en valeur à l'aide d'une seule hypothèse de coût par MW et peut anticiper des projets encore en attente de calendriers de raccordement électrique ou de permis définitifs. |
Dans l'ensemble, l'écart s'explique principalement par le fait que l'estimation suit les travaux de construction contractés, le pipeline à risque, ou une vision complète de la valeur de construction alignée sur l'exécution annuelle. Notre approche reste traçable aux ajouts de capacité, au calendrier et aux intrants de coût par MW, ce qui rend le total plus facile à reproduire et à mettre à jour lorsque les calendriers de projet évoluent.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché de la construction de centres de données en Malaisie en 2026 et quel taux de croissance est attendu ?
Il est évalué à 3,71 milliards USD en 2026 et devrait croître à un TCAC de 15,88 % pour atteindre 7,74 milliards USD d'ici 2031.
Pourquoi les hyperscaleurs investissent-ils directement plutôt que de louer de l'espace ?
Les campus dédiés permettent aux hyperscaleurs d'optimiser la densité d'alimentation, le refroidissement et l'architecture réseau pour les charges de travail IA, tout en sécurisant des contrats d'achat d'énergie renouvelable pour leurs objectifs de durabilité.
Quel État malaisien attire le plus de nouvelle capacité en centres de données ?
Johor est en tête avec environ 60 % des engagements du pipeline grâce à la disponibilité du foncier, la proximité de Singapour et la rationalisation des procédures d'approbation.
Qu'est-ce qui rend les installations de Niveau 4 de plus en plus populaires ?
La formation et l'inférence IA nécessitent une alimentation électrique et un refroidissement à maintenance simultanée, stimulant la demande de redondance de Niveau 4 et des garanties de disponibilité supérieures à 99,995 %.
Comment les opérateurs atténuent-ils la hausse des tarifs d'électricité ?
La plupart sécurisent des contrats d'achat d'énergie solaire ou éolienne de 20 ans dans le cadre du Programme d'approvisionnement en énergie renouvelable pour les entreprises pour couvrir le risque tarifaire et atteindre leurs objectifs ESG.
Où se situent les principaux goulots d'étranglement dans l'exécution des projets ?
Les files d'attente de raccordement au réseau électrique et la pénurie de techniciens certifiés de Niveau 3/Niveau 4 allongent jusqu'à 12 semaines les délais de mise en service.
Dernière mise à jour de la page le:
- Marché de la construction de centres de données
- Marché de la construction de centres de données en Thaïlande
- Marché de la construction de data centers en Australie
- Marché de la construction de centres de données au Canada
- Marché de la construction de data centers au Vietnam
- Marché de la construction de data centers aux Philippines
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA dans toutes les régions, réparties par type d'installation, composant et niveau.
- Marché de l'Alimentation des Centres de Données Demande mondiale de systèmes d'alimentation, répartie par composant, niveau (tier) et taille d'installation.
- Marché de l'alimentation électrique des centres de données en Corée du Sud Systèmes d'alimentation en Corée du Sud, répartis par taille d'installation et niveau (tier).
- Marché des centres de données hyperscale en Asie-Pacifique Sites hyperscale en Asie-Pacifique, répartis par type de centre de données, composant et niveau (tier).
- Marché de l'alimentation des data centers en Thaïlande Demande de systèmes d'alimentation en Thaïlande, couvrant le composant, le type d'installation et la taille de l'installation.
- Marché de l'Alimentation des Centres de Données en Australie Systèmes d'alimentation en Australie, répartis par composant, type d'installation et taille d'installation.


