
Taille et part du marché de l'encapsulation de cellules vivantes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
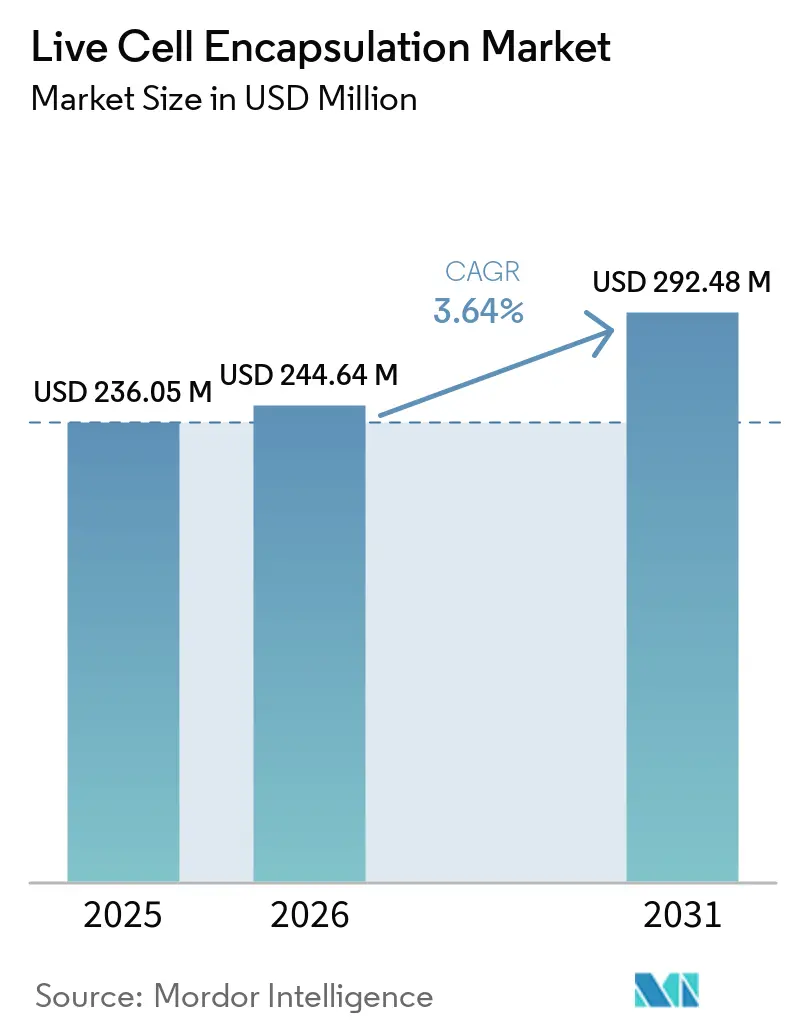
| Taille du Marché (2026) | 244.64 Millions de dollars américains |
| Taille du Marché (2031) | 292.48 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 3.64 % |
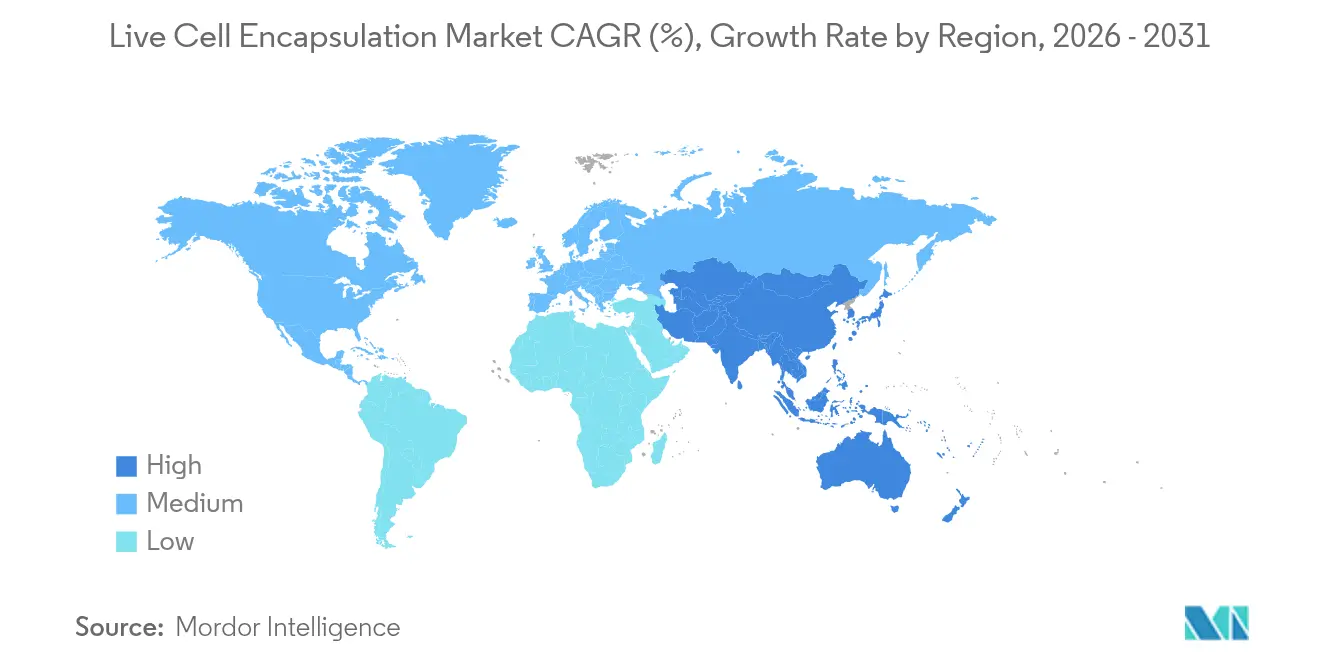
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
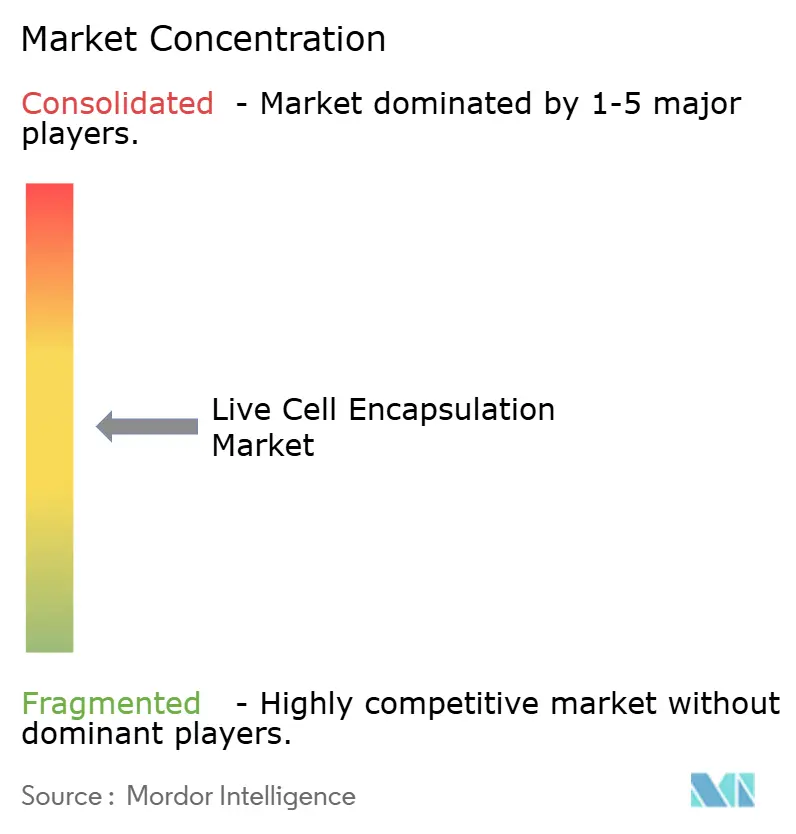
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'encapsulation de cellules vivantes par Mordor Intelligence
La taille du marché de l'encapsulation de cellules vivantes devrait croître de 236,05 millions USD en 2025 à 244,64 millions USD en 2026 et devrait atteindre 292,48 millions USD d'ici 2031, à un CAGR de 3,64 % sur la période 2026-2031. Cette expansion régulière témoigne de la transition du domaine, passant des expériences en laboratoire à des produits commerciaux réglementés, portée par des approbations marquantes telles que celle du NT-501 d'Encelto pour la télangiectasie maculaire en 2024 et la progression continue du VX-880 pour le diabète de type 1 en essais de phase III. La dynamique provient également de la demande des consommateurs pour des aliments fonctionnels portant des allégations de santé prouvées, conjuguée à l'acceptation réglementaire des probiotiques encapsulés au Japon, dans l'Union européenne et en Amérique du Nord. Les investissements biopharma dans des lignes de production microfluidiques automatisées réduisent désormais les coûts par dose de 30 à 40 %, permettant aux entreprises de dépasser les phases pilotes et de servir des populations de patients plus importantes. Par ailleurs, le capital-risque et les financements stratégiques continuent d'affluer vers des start-ups qui affinent les biomatériaux, améliorent l'uniformité des capsules ou intègrent des capteurs de contrôle qualité en temps réel. Tous ces facteurs renforcent la confiance des investisseurs et signalent que le marché de l'encapsulation de cellules vivantes est en bonne voie pour occuper une niche stable au sein des secteurs thérapeutique et nutritionnel.
Les principales opportunités s'articulent autour de la prévalence des maladies chroniques, de l'élargissement des indications cliniques et des avancées dans les polymères durables. Les États-Unis, le Canada, l'Allemagne et le Japon bénéficient de cadres réglementaires établis qui raccourcissent les délais d'approbation pour les produits de thérapie avancée, tandis que la Chine et la Corée du Sud s'appuient sur une fabrication rentable et des incitations fiscales pour accélérer le débit des essais cliniques. Les barrières du marché persistent sous la forme d'une offre limitée de matières premières de qualité BPF et de coûts fixes élevés dans la fabrication stérile, mais l'essor de l'externalisation atténue progressivement ces contraintes. Les plateformes d'encapsulation automatisées équipées d'une surveillance optique en ligne atteignent désormais des efficacités de capture unicellulaire dépassant 79 %, se traduisant par des résultats thérapeutiques plus prévisibles et des taux d'échec de lot plus faibles. Dans le même temps, les multinationales de l'alimentation et des boissons élargissent leurs gammes de produits premium en incorporant des probiotiques encapsulés qui restent viables après pasteurisation, établissant ainsi une nouvelle source de demande récurrente pour le marché de l'encapsulation de cellules vivantes.
Principaux enseignements du rapport
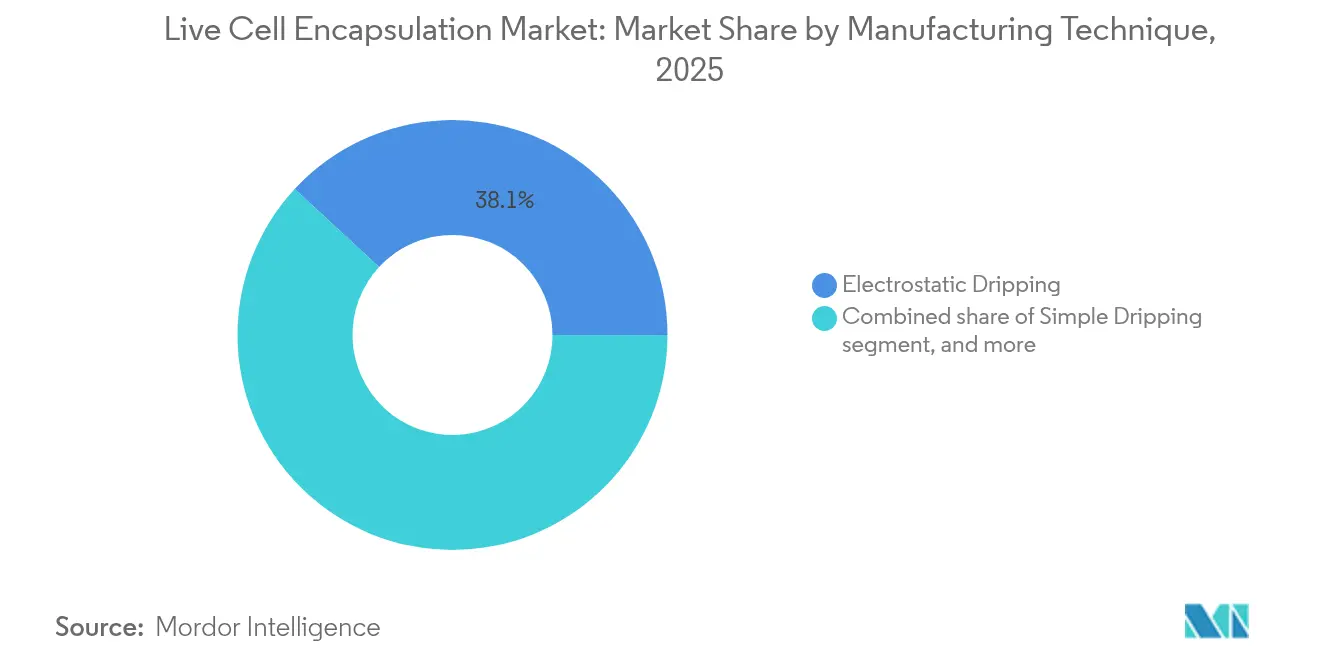
- Par technique de fabrication, le goutte à goutte électrostatique détenait une part de revenus de 38,12 % en 2025, tandis que l'atomisation par disque rotatif devrait progresser à un CAGR de 5,12 % jusqu'en 2031.
- Par type de polymère, l'alginate contrôlait 42,05 % de la part du marché de l'encapsulation de cellules vivantes en 2025 ; le sulfate de cellulose est en passe de croître à un CAGR de 6,39 % jusqu'en 2031.
- Par application, l'administration de médicaments représentait 45,88 % de la taille du marché de l'encapsulation de cellules vivantes en 2025, tandis que les probiotiques et les aliments fonctionnels devraient afficher un CAGR de 6,42 % jusqu'en 2031.
- Par source cellulaire, les cellules allogéniques représentaient 38,21 % de la part de marché en 2025, mais les programmes xénogéniques progressent le plus rapidement avec un CAGR de 5,78 % jusqu'en 2031.
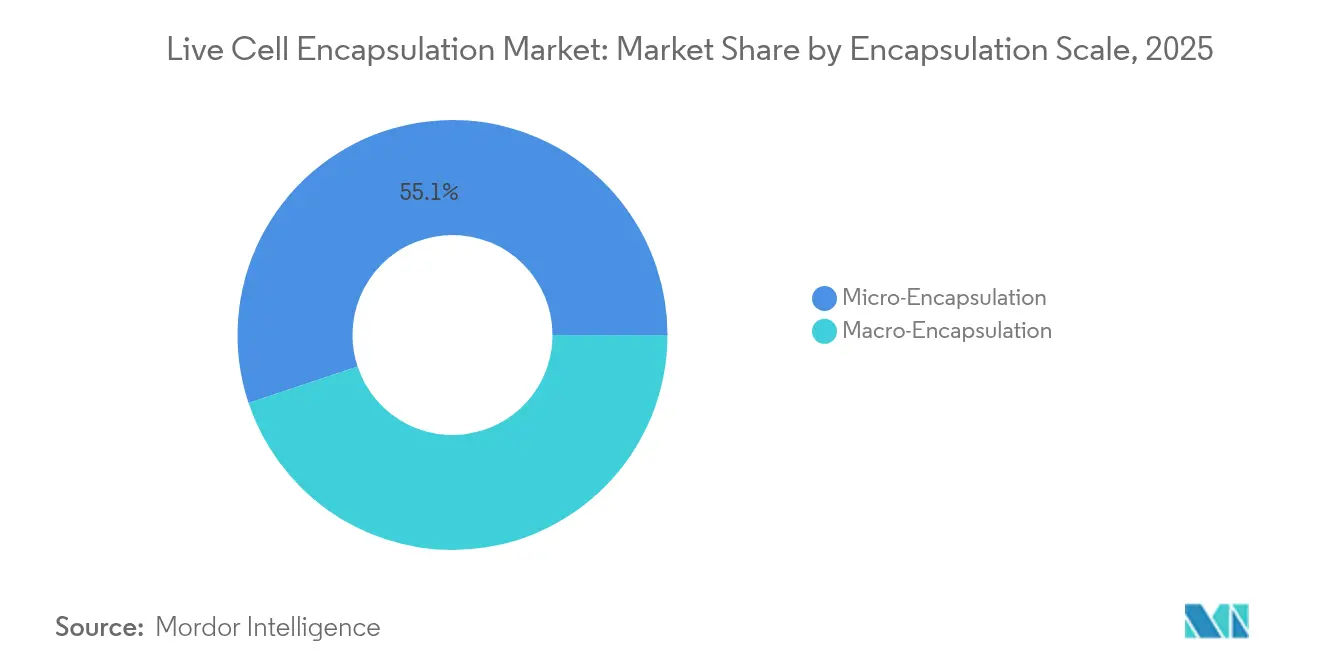
- Par échelle d'encapsulation, la micro-encapsulation représentait 55,12 % de la part de marché en 2025, mais la macro-encapsulation progresse le plus rapidement avec un CAGR de 5,06 % jusqu'en 2031.
- Les entreprises biopharma et biotech ont ensemble généré 42,95 % de la demande des utilisateurs finaux en 2025, bien que les ORC et les CDMO affichent les meilleures perspectives de croissance à un CAGR de 6,11 % dans le sillage des tendances d'externalisation.
- Par géographie, l'Amérique du Nord dominait les revenus à 43,12 % en 2025 ; l'Asie-Pacifique est la région en expansion la plus rapide, affichant un CAGR de 4,55 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Croissance des investissements public-privé dans la recherche en biotechnologie | +1.2% | Amérique du Nord, Europe, répercussions sur l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Charge croissante des maladies chroniques et dégénératives | +0.8% | Mondial, intensifié dans les économies vieillissantes | Long terme (≥ 4 ans) |
| Avancées dans les biomatériaux et les technologies d'encapsulation | +0.7% | Amérique du Nord, Europe, expansion en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Voies réglementaires favorables aux thérapies cellulaires avancées | +0.6% | Amérique du Nord, Europe, émergence en Asie-Pacifique | Court terme (≤ 2 ans) |
| Incorporation de probiotiques encapsulés dans les aliments et boissons fonctionnels | +0.4% | Mondial, porté par les marchés de consommation d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Intégration de cellules encapsulées avec des dispositifs d'administration implantables ou portables | +0.3% | Amérique du Nord, Europe, phase d'adoption précoce | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance des investissements public-privé dans la recherche en biotechnologie
Les capitaux de capital-risque et stratégiques continuent d'affluer vers les plateformes à base de cellules. Formation Bio a levé 372 millions USD lors d'un tour de table de série D en 2024, et Vertex a conclu une licence avec TreeFrog Therapeutics comportant jusqu'à 215 millions USD en jalons potentiels[1]. Cet afflux de fonds aide les entreprises à passer de la preuve de concept à l'exécution clinique, comme en témoignent les 15 nouveaux programmes de thérapie cellulaire encapsulée entrés en phase I en 2024, renforçant la dynamique d'investissement sur l'ensemble du marché de l'encapsulation de cellules vivantes. Les désignations accélérées de la FDA rduisent les cycles de développement de 8 à 10 ans à environ 5 à 7 ans, diminuant le risque et attirant davantage de capitaux. Les subventions Horizon Europe complètent les fonds privés, tandis que les pays d'Asie-Pacifique renforcent l'attractivité avec des remises fiscales et des espaces de laboratoire subventionnés. Prises ensemble, ces initiatives élargissent le marché de l'encapsulation de cellules vivantes en alimentant les pipelines de R&D et en développant les capacités de fabrication sur plusieurs continents.
Charge croissante des maladies chroniques et dégénératives
Plus de 1,1 million d'Américains vivent avec le diabète de type 1, créant une forte justification pour des solutions de remplacement des cellules bêta qui tirent parti de capsules à protection immunitaire[2]. La dégénérescence maculaire liée à l'âge touche déjà 196 millions de personnes dans le monde, soulignant le besoin non satisfait auquel NT-501 répond désormais. Les dépenses de soins chroniques dépassent 3,8 milliards USD annuellement dans les pays à revenus élevés, de sorte que les systèmes de santé évaluent de plus en plus les thérapies cellulaires susceptibles d'offrir une administration unique ou peu fréquente en lieu et place de traitements à vie. Le vieillissement démographique et les changements de mode de vie amplifient ces pressions, élargissant les populations cibles pour les produits à cellules encapsulées destinés aux indications endocriniennes, ophtalmiques et neurodégénératives, et créant de nouvelles opportunités sur le marché de l'encapsulation de cellules vivantes. À mesure que la prévalence des maladies augmente, la volonté des payeurs de rembourser des thérapies promettant des résultats durables ou curatifs s'accroît également, élargissant ainsi l'horizon de revenus du marché de l'encapsulation de cellules vivantes.
Avancées dans les biomatériaux et les technologies d'encapsulation
La microfluidique en gouttelettes atteint désormais des taux d'encapsulation unicellulaire supérieurs à 79 %, améliorant l'homogénéité des doses et réduisant les pertes[3]. Des fibres optiques intégrées mesurent l'oxygène et le pH en temps réel, permettant de prévenir les échecs de lots dès le début du processus. Des mélanges d'alginate modifié et des nanocristaux de cellulose améliorent la résistance mécanique, prolongeant la persistance thérapeutique de quelques semaines à plusieurs mois, tandis que le FibGel d'UPM Biomedicals offre une option d'hydrogel de nanocellulose injectable. L'automatisation de la fabrication réduit le coût par dose jusqu'à 40 %, permettant des installations à grande échelle capables de traiter des millions de capsules par heure. Ces améliorations combinées transforment ce qui était autrefois une procédure artisanale de laboratoire en une plateforme de niveau industriel, élargissant la base de clients du marché de l'encapsulation de cellules vivantes dans les domaines médical et nutritionnel.
Voies réglementaires favorables aux thérapies cellulaires avancées
L'approbation par la FDA de CASGEVY, la première thérapie éditée par CRISPR, établit des précédents pour des produits biologiques hautement complexes. Les efforts d'harmonisation entre la FDA, l'EMA et la MHRA réduisent désormais les exigences cliniques redondantes, tandis que la loi japonaise sur les produits pharmaceutiques et les dispositifs médicaux permet l'approbation conditionnelle des produits régénératifs dans un délai de 2 à 3 ans après les données pivots. Les désignations Breakthrough et RMAT attirent les financements en capital-risque en raccourcissant le délai de mise sur le marché, et des orientations claires sur la traçabilité des matières premières facilitent la qualification des fournisseurs. À mesure que les règles mûrissent, la conformité réglementaire passe d'un frein à un facteur de différenciation concurrentielle pour les entreprises dotées de systèmes qualité robustes, renforçant la croissance du marché de l'encapsulation de cellules vivantes.
Analyse de l'impact des freins*
| Analyse de l'impact des freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Disponibilité limitée de biomatériaux de qualité pharmaceutique | –0.5% | Mondial, aigu dans les marchés émergents | Court terme (≤ 2 ans) |
| Coûts élevés de développement et de fabrication | –0.4% | Mondial, prononcé dans les régions sensibles aux coûts | Moyen terme (2 à 4 ans) |
| Exigences strictes en matière de conformité réglementaire et qualité | –0.3% | Mondial, plus strict en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Concurrence des alternatives de thérapie cellulaire génétiquement modifiées et allogéniques | –0.2% | Mondial, plus élevé dans les marchés développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Disponibilité limitée de biomatériaux de qualité pharmaceutique
Seule une douzaine de fournisseurs dans le monde répondent aux normes FDA et EMA pour l'alginate ou le chitosane de qualité encapsulation, entraînant des délais de livraison de 6 à 8 semaines et des primes de prix de 15 à 20 %. Les perturbations d'approvisionnement peuvent se répercuter sur l'ensemble du marché de l'encapsulation de cellules vivantes, car les matières premières représentent 25 à 30 % du coût des produits finis. La concentration géographique en Asie-Pacifique ajoute une exposition au fret et aux devises. Pour atténuer le risque, de nombreux développeurs adoptent des stratégies à double source ou investissent dans des lignes de purification internes, mais les nouvelles capacités ne seront pas disponibles rapidement. En attendant, la rareté des matières premières reste un frein à court terme à l'expansion.
Coûts élevés de développement et de fabrication
Amener un produit à cellules encapsulées du concept au marché coûte encore entre 50 et 80 millions USD, avec des constructions d'installations BPF dépassant 20 millions USD et des systèmes électrostatiques spécialisés dont le prix dépasse 500 000 USD par ligne. Les analyses de contrôle qualité consomment jusqu'à 20 % du coût des marchandises, et les techniciens qualifiés perçoivent des primes salariales de 25 à 30 %. Les entreprises compensent ces dépenses en externalisant auprès de CDMO, en adoptant l'automatisation en boucle fermée et en développant la capacité horizontalement plutôt que verticalement. Même ainsi, l'intensité capitalistique ralentit l'entrée sur le marché des acteurs plus petits et tempère le CAGR global du marché de l'encapsulation de cellules vivantes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technique de fabrication :
la domination électrostatique face au défi de l'automatisationLe marché de l'encapsulation de cellules vivantes continue de s'appuyer sur le goutte à goutte électrostatique, qui a capturé 38,12 % des revenus en 2025 grâce à la formation précise de gouttelettes et à une familiarité réglementaire de longue date. Les runs BPF démontrent des plages étroites de diamètre de capsule qui satisfont aux spécifications d'uniformité de dose pour les implants oculaires et endocriniens. Cependant, le débit par buse reste modéré, obligeant les fabricants à déployer des réseaux multi-buses ou à hybrider avec des alimentateurs à disque rotatif pour augmenter le volume. Les dépenses en capital par unité électrostatique de qualité BPF dépassent 500 000 USD, et chaque unité nécessite encore des isolateurs à filtration HEPA et des échanges de milieux automatisés pour maintenir la stérilité.
L'atomisation par disque rotatif, progressant à un CAGR de 5,12 %, offre un débit trois à cinq fois plus élevé, un avantage pour les lignes de probiotiques et d'aliments fonctionnels à grand volume. Les forces centrifuges uniformes produisent des diamètres de capsule inférieurs à 200 µm tout en maintenant une viabilité ≥ 90 %. Les producteurs intègrent une imagerie en ligne pour vérifier la taille des gouttelettes en temps réel, permettant des actions correctives rapides et des taux de rebut plus faibles. Le goutte à goutte simple persiste dans les milieux académiques en raison de la faiblesse des coûts d'équipement, bien que son adoption dans la fabrication clinique reste limitée. Pendant ce temps, les méthodes à flux d'air coaxial et ultrasoniques trouvent leur place là où des souches délicates nécessitent un cisaillement ultra-faible, notamment dans les applications de boissons. La microfluidique, bien que constituant actuellement une niche, promet une précision perturbatrice pour les thérapies personnalisées une fois que l'économie unitaire s'améliorera.

Par type de polymère :
le leadership de l'alginate remis en question par l'innovation de la celluloseL'alginate détenait 42,05 % de part de marché en 2025, soutenu par des décennies de données cliniques et une cinétique de gélification prévisible. La réticulation au calcium rend la validation des procédés simple, et les régulateurs sont à l'aise avec les profils d'impuretés lorsque la purification BPF est documentée. Néanmoins, les lots d'alginate varient selon la récolte d'algues, entraînant des variations de viscosité qui compliquent le contrôle des procédés. Les producteurs emploient désormais des rhéomètres en ligne et ajoutent des stabilisants mécaniques pour réduire la variabilité lot à lot, préservant ainsi la cohérence thérapeutique.
Le sulfate de cellulose est le polymère à la croissance la plus rapide, avec un CAGR de 6,39 %, en raison de sa résistance à la traction supérieure et de sa porosité contrôlable qui prolonge la libération du médicament de quelques semaines à plusieurs mois. Son origine végétale permet un approvisionnement renouvelable, s'alignant sur les objectifs ESG que les grands groupes pharmaceutiques publient dans leurs rapports annuels. Les matrices hybrides combinent l'alginate avec de la nanocellulose ou du chitosane pour adapter les taux de diffusion aux implants pancréatiques ou rétiniens. Les formulations à base de silice — représentant une part modeste — ciblent les environnements de traitement difficiles tels que le séchage par pulvérisation à haute température. Les polymères biodégradables synthétiques occupent également des niches spécialisées où la dégradation contrôlée dans le temps correspond aux points finaux thérapeutiques. Le choix du polymère est donc davantage gouverné par les besoins spécifiques à l'indication que par le coût des matières premières, favorisant un paysage diversifié au sein du marché de l'encapsulation de cellules vivantes.
Par application :
la maturité de l'administration de médicaments contraste avec la croissance des probiotiquesL'administration de médicaments a maintenu une part de revenus de 45,88 % en 2025, soutenue par des voies cliniques validées et des résultats tangibles dans les troubles oculaires, endocriniens et neurologiques. Les hôpitaux privilégient ces produits car les schémas posologiques sont bien compris et souvent remboursés. Cependant, la saturation se profile dans les marchés établis, incitant les développeurs à poursuivre des dispositifs combinés intégrant des capteurs ou des valves à commande à distance pour personnaliser la posologie.
Les probiotiques et les aliments fonctionnels représentent l'application à la croissance la plus rapide à un CAGR de 6,42 %, portés par la mentalité de santé préventive des consommateurs et par des cadres réglementaires tels que le régime japonais des aliments avec allégations fonctionnelles qui légitiment des allégations de santé bien définies. L'encapsulation aide les cultures probiotiques à survivre à la pasteurisation et au transit gastrique acide, permettant aux acteurs du marché alimentaire et des boissons de proposer des références premium à des prix 20 à 30 % plus élevés. Les segments de médecine régénérative et de transplantation cellulaire affichent des pipelines solides dans le diabète, les lésions de la moelle épinière et la réparation cornéenne, mais génèrent des revenus plus modestes aujourd'hui. La diversification du mix d'applications réduit le risque de concentration et établit de multiples axes de croissance pour le marché de l'encapsulation de cellules vivantes.
Par source cellulaire :
la domination allogénique face à l'innovation xénogéniqueLes produits allogéniques ont capturé 38,21 % de part de marché en 2025, tirant parti des efficacités de fabrication en lot et du dépistage standardisé des donneurs qui satisfait les régulateurs. Les banques de cellules cryoconservées facilitent une production reproductible, réduisant les coûts variables par patient. Néanmoins, l'approvisionnement reste limité et les risques de réponse immunitaire persistent malgré l'encapsulation.
Les approches xénogéniques, enregistrant un CAGR de 5,78 %, suscitent de l'intérêt car les matériaux d'encapsulation offrent désormais une immunoisolation efficace. Les cellules d'îlots porcins, par exemple, maintiennent la régulation glycémique dans des modèles animaux pendant six mois sans immunosuppression systémique. Les développeurs voient des opportunités pour pallier les pénuries d'organes, avec plus de 100 000 Américains sur des listes d'attente de transplantation. Les produits autologues continuent de servir des niches de médecine personnalisée mais sont intrinsèquement coûteux et logistiquement complexes. Les lignées cellulaires modifiées étendent la polyvalence en sécrétant des facteurs de croissance ou des anticorps spécifiques sur commande. La palette élargie de sources cellulaires renforce la résilience et élargit le bassin adressable potentiel du marché de l'encapsulation de cellules vivantes.
Par échelle d'encapsulation :
la micro-encapsulation en tête grâce à sa polyvalenceLa micro-encapsulation a capturé 55,12 % des revenus en 2025, grâce à sa compatibilité avec l'administration mini-invasive et ses taux de transfert de masse supérieurs. Les plateformes automatisées atteignent désormais des coefficients de variation inférieurs à 5 % pour le diamètre des capsules, assurant un contrôle précis des doses. Les rapports surface/volume élevés améliorent la diffusion des nutriments, un facteur critique pour les implants denses de cellules bêta visant l'indépendance à l'insuline.
La macro-encapsulation, croissant à un CAGR de 5,06 %, gagne du terrain pour les indications où la récupération du dispositif est valorisée, comme dans les essais de première administration chez l'homme. Les dispositifs en feuille plate ou en poche permettent un chargement cellulaire plus élevé et une surveillance simplifiée, au prix toutefois d'une implantation chirurgicale. Les architectures hybrides placent des microcapsules dans des macro-dispositifs, combinant la capacité de récupération avec la diffusion à l'échelle micro. Le choix de l'échelle s'aligne donc sur les objectifs cliniques plutôt que sur les contraintes techniques, soulignant la flexibilité au sein du marché de l'encapsulation de cellules vivantes.
Par utilisateur final :
le leadership biopharma face à la concurrence des ORCLes entreprises biopharma et biotech ont généré 42,95 % de la demande en 2025, soutenant des pipelines de R&D internes et maintenant souvent une fabrication captive pour protéger la propriété intellectuelle. L'acquisition d'EsoBiotech par AstraZeneca en mars 2025 a élargi sa boîte à outils de thérapie cellulaire in vivo tout en ajoutant des suites conformes aux BPF configurées pour les produits encapsulés. Pourtant, le fardeau financier de la construction d'installations stériles pousse de nombreux commanditaires vers l'externalisation.
Les ORC et les CDMO, en expansion à un CAGR de 6,11 %, bénéficient d'économies d'échelle. L'acquisition par Lonza du site de Vacaville de Genentech pour 1,2 milliard USD convertit une usine de grandes molécules en un campus de thérapie cellulaire multi-suites. ViSync Technologies, une coentreprise de 2025 entre Hovione et iBET, se concentre sur le lavage en aval, le remplissage et la cryoconservation. Les centres académiques restent des foyers d'innovation en matière de polymères, créant des start-ups qui concèdent des licences de technologie aux fabricants. Les entreprises alimentaires et cosmétiques rejoignent le marché en tant que nouveaux entrants, commandant des probiotiques sur mesure ou des produits de régénération dermique, diversifiant davantage la base de clients du marché de l'encapsulation de cellules vivantes.
Analyse géographique
Marché de l'encapsulation de cellules vivantes à Boston, dans la Bay Area et dans le Research Triangle
L'Amérique du Nord a conservé une part de revenus de 43,12 % en 2025. Le solide écosystème de capital-risque de la région canalise des capitaux vers Kendall Square à Boston, la Bay Area de San Francisco et le Research Triangle de Caroline du Nord. Les voies Breakthrough et RMAT de la FDA encouragent l'adoption clinique précoce, tandis que les jalons de remboursement pour NT-501 valident la volonté des payeurs de couvrir les thérapies à base de cellules encapsulées lorsque les résultats cliniques atteignent les critères d'évaluation. Les collaborations interétatiques rationalisent la logistique, les dossiers de lots numériques et les tests de libération en temps réel, réduisant collectivement les délais d'exécution pour les déploiements nationaux.
Marché de l'encapsulation de cellules vivantes en Asie-Pacifique
L'Asie-Pacifique est le territoire à la croissance la plus rapide, avec un CAGR projeté de 4,55 % jusqu'en 2031. La Chine accueille 37 % des essais mondiaux de thérapies cellulaires et géniques grâce à des incitations politiques et des subventions provinciales qui compensent les dépenses cliniques. Les gouvernements locaux financent les infrastructures, tandis que les fabricants sous contrat à Suzhou et Shanghai offrent des coûts de main-d'œuvre plus faibles tout en maintenant les certifications ISO et cGMP. Le régime japonais des aliments à allégations fonctionnelles stimule la demande de probiotiques, et la Corée du Sud oriente ses subventions vers le bioprocédé en système fermé. L'écosystème pharmaceutique indien apporte du volume, en fournissant des composants de milieux de culture et des assemblages à usage unique à des prix compétitifs. Les avantages en termes de coûts et la prévalence croissante des maladies chroniques élargissent collectivement l'empreinte du marché de l'encapsulation de cellules vivantes en Asie-Pacifique.
Marché de l'encapsulation de cellules vivantes en Europe
L'Europe présente un environnement mature mais axé sur l'innovation. L'examen centralisé de l'EMA couvre 27 États membres, bien que la divergence post-Brexit nécessite des dépôts dupliqués pour le Royaume-Uni, entraînant une charge administrative supplémentaire. L'Allemagne, la France et les pays nordiques soutiennent des initiatives de durabilité qui stimulent les matériaux d'encapsulation à base de cellulose, alignant les politiques industrielles sur les facteurs ESG. Les consortiums académico-industriels exploitent le financement d'Horizon Europe pour développer des procédés de fabrication à faible empreinte carbone, reflétant l'accent régional mis sur le bioprocédé vert. Bien que la croissance soit plus lente qu'en Asie-Pacifique, les normes de qualité strictes et le fort pouvoir d'achat de l'Europe maintiennent la rentabilité du marché de l'encapsulation de cellules vivantes.
Marché de l'encapsulation de cellules vivantes au Moyen-Orient, en Afrique et en Amérique du Sud
Par ailleurs, l'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés naissants mais affichent un potentiel de croissance à deux chiffres. Les orientations de l'ANVISA brésilienne sur les thérapies avancées, les investissements dans la santé dans le cadre de la Vision 2030 de l'Arabie saoudite et l'aspiration de l'Afrique du Sud à devenir un pôle de biofabrication laissent tous entrevoir une demande future. Cependant, les infrastructures limitées de chaîne du froid et l'incertitude en matière de remboursement contraignent actuellement les volumes. À moyen terme, les accords de transfert de technologie et le financement multilatéral pourraient débloquer une adoption régionale supplémentaire, contribuant à des revenus supplémentaires au marché mondial de l'encapsulation de cellules vivantes.
Paysage réglementaire
Les produits d'encapsulation de cellules vivantes qui entrent en usage clinique s'inscrivent généralement dans des cadres établis de produits biologiques et de thérapies avancées, avec une conformité couvrant à la fois les contrôles GMP pharmaceutiques et les règles de manipulation des cellules et tissus humains. Aux États-Unis, la surveillance de la FDA combine généralement les exigences du 21 CFR 210/211 pour la fabrication et le contrôle avec les exigences du 21 CFR 1271 relatives à l'admissibilité des donneurs et aux pratiques tissulaires, tandis que dans l'Union européenne, de nombreux produits à base de cellules passent par le cadre des médicaments de thérapie innovante (ATMP) de l'EMA et son approche d'examen basée sur le risque.
Un point d'ancrage réglementaire à court terme est la finalisation par la FDA d'une directive sur les flexibilités de Chimie, Fabrication et Contrôle (CMC) pour les produits de thérapie cellulaire et génique en mai 2026. Cela renforce les attentes en matière de GMP adaptées à la phase et de comparabilité basée sur le risque, qui affectent les changements de procédé, la mise à l'échelle et les stratégies de contrôle analytique des cellules encapsulées. Les normes internationales façonnent également les systèmes qualité et la préparation transfrontalière, notamment l'ISO 13022:2012 (gestion des risques pour le traitement des cellules humaines viables destinées aux produits médicaux) et l'ISO 23033:2021 (exigences techniques pour les tests analytiques des produits de thérapie cellulaire). Ces normes fournissent des points de référence concrets pour le risque, les tests et la traçabilité lorsque les entreprises qualifient les polymères, établissent des spécifications de libération et valident les opérations d'encapsulation aseptique.
Paysage concurrentiel
Le marché de l'encapsulation de cellules vivantes est modérément fragmenté. Aucun acteur unique ne contrôle plus de 10 % des revenus mondiaux, et les cinq premiers représentent probablement 35 à 40 %. La différenciation s'articule autour de polymères propriétaires, de conceptions de puces microfluidiques et de suites de contrôle qualité automatisées. Les dépôts de brevets dépassent désormais 200 par an, mais la plupart couvrent des avancées incrémentielles telles que de nouveaux agents de réticulation ou des algorithmes de détection en ligne plutôt que des percées radicales.
La consolidation s'accélère. L'acquisition d'EsoBiotech par AstraZeneca en mars 2025 ajoute une capacité d'encapsulation in vivo pour l'oncologie, tandis que la participation majoritaire d'Alcon dans Aurion Biotech positionne le géant de l'ophtalmologie dans les thérapies de l'endothélium cornéen. La licence jalonnée de Vertex avec TreeFrog Therapeutics sécurise l'accès à l'encapsulation microfluidique à haut débit pour les programmes diabète, illustrant comment les grands groupes pharmaceutiques optent souvent pour la licence plutôt que le développement interne pour atténuer le risque.
Les CDMO se développent agressivement. L'acquisition de Vacaville par Lonza convertit une usine d'anticorps monoclonaux en acier inoxydable en une installation multi-produits de thérapie cellulaire dotée d'isolateurs fermés et de lignes de remplissage-finition automatisées adaptées aux microcapsules. L'achat de CRYOPDP par DHL renforce la logistique ultra-froide, répondant à un goulot d'étranglement critique pour la distribution mondiale de produits vivants. Des start-ups comme Dolomite et Sphere Fluidics exploitent l'ingénierie de précision pour capturer une part de niche dans l'encapsulation unicellulaire pour l'oncologie personnalisée, tandis qu'UPM Biomedicals entre avec une expertise en polymères renouvelables. Il en résulte une concurrence dynamique, où les grands groupes pharmaceutiques établis, les biotechs agiles et les prestataires de services spécialisés se disputent des positions dans le marché de l'encapsulation de cellules vivantes en expansion.
Leaders du secteur de l'encapsulation de cellules vivantes
-
ViaCyte Inc.
-
Living Cell Technologies Limited.
-
Sigilon Therapeutics Inc.
-
Sernova Corp.
-
PharmaCyte Biotech Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'encapsulation de cellules vivantes Entreprises couvertes dans ce rapport
- ViaCyte Inc.
- Living Cell Technologies Ltd.
- Sigilon Therapeutics Inc.
- Sernova Corp.
- PharmaCyte Biotech
- Neurotech Pharmaceuticals Inc.
- Blacktrace Holdings
- Büchi Labortechnik AG
- Atelerix
- Kadimastem Ltd.
- Austrianova Pte Ltd.
- Stem Cell Therapies Australia Pty
- Microfluidic ChipShop GmbH
- Sphere Fluidics Ltd.
- Merck
- 3P Innovation Ltd.
- BICO Group AB
- Corning
- Lonza Group
- Charles River
Lire l’analyse des entreprises de encapsulation de cellules vivantes
Opportunités de marché et perspectives d'avenir
La simplification de la fabrication et les économies d'échelle restent un domaine d'opportunité central dans l'encapsulation de cellules vivantes, car de nombreux programmes cliniques et commerciaux reposent encore sur des systèmes microfluidiques spécialisés et à forte intensité capitalistique ou des systèmes de gouttelettes de haute précision. Une preuve concrète pour 2026 est le flux de travail d'incorporation dans un gel à matrice d'émulsion (ETE) rapporté par l'Université de Tokyo (juin 2026). Cette approche est décrite comme une méthode sans microfluidique qui utilise des outils de laboratoire simples pour générer plus de 100 000 microcapsules d'hydrogel uniformes en un seul flux de travail, ouvrant la voie à un chemin plus accessible pour le développement de procédés et une itération plus rapide sur l'uniformité et le débit des capsules.
Du côté des applications, le diabète de type 1 et les indications liées à la transplantation continuent de stimuler l'innovation en matière de matériaux et de dispositifs autour de l'immuno-isolation et du transport de l'oxygène, où les contraintes d'hypoxie et de diffusion des nutriments limitent encore la durabilité, en particulier dans les formats de macroencapsulation. Des systèmes d'encapsulation nommés pour la transplantation d'îlots pancréatiques, notamment Adoshell présenté lors d'un événement ADA 2026, ainsi que les recherches en cours sur les matériaux transporteurs d'oxygène et les architectures barrières, soutiennent des opportunités pour les fournisseurs de polymères haute performance, de conceptions perméables à l'oxygène et de packages de tests analytiques adaptés aux attentes CMC évolutives. Parallèlement, des opportunités s'étendent aux aliments fonctionnels réglementés, où l'encapsulation aide à préserver la viabilité pendant la transformation et le transit gastrique, soutenant la demande pour des lignes de micro-encapsulation évolutives et des tests standardisés de viabilité et de stabilité afin d'assurer un positionnement conforme dans les principales régions.
Développements industriels récents dans Marché de l'encapsulation de cellules vivantes
- Mai 2026 : la FDA américaine a finalisé une directive sur les flexibilités CMC pour les produits de thérapie cellulaire et génique, renforçant les approches de GMP adaptées à la phase et de comparabilité basée sur le risque pour les changements de fabrication. Cela influence directement les développeurs de cellules encapsulées lorsqu'ils ajustent les polymères, les étapes de formation des capsules ou les stratégies de mise à l'échelle sans compromettre les progrès cliniques. La mise à jour augmente également la valeur des packages robustes de contrôle analytique et de traçabilité qui peuvent justifier l'évolution des procédés pendant le développement.
- Avril 2025 : Atelerix a signé un accord de distribution exclusif avec MineBio afin d'étendre sa portée en Chine. L'accord renforce l'accès aux canaux pour les solutions de chaîne du froid et de manipulation cellulaire qui soutiennent les flux de travail sur cellules vivantes, y compris les formats encapsulés sensibles aux conditions de transport et de manipulation. Cela reflète également une volonté plus large de localiser les voies de commercialisation en Asie-Pacifique, en parallèle de l'activité croissante de la thérapie cellulaire dans la région.
- Décembre 2024 : Lonza a annoncé une restructuration stratégique visant à quitter le segment des capsules pour se concentrer sur les services de CDMO. En réaffectant ses ressources vers le développement et la fabrication sous contrat, l'entreprise a renforcé l'externalisation comme voie pour les promoteurs confrontés à des coûts fixes élevés dans la production stérile et les opérations de remplissage-finition. Cette évolution soutient un environnement de marché où la capacité, les systèmes qualité et les services de fabrication de bout en bout deviennent des facteurs de différenciation pour faire progresser les programmes de cellules encapsulées au-delà de l'échelle pilote.
Marché de l'encapsulation de cellules vivantes Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché suit les revenus générés par les technologies et les matériaux utilisés pour encapsuler des cellules vivantes dans des structures protectrices à micro-échelle destinées aux flux de travail de recherche et thérapeutiques, où l'encapsulation contribue à la viabilité cellulaire, à la libération contrôlée ou à l'isolation immunitaire.
Exclusions du périmètre : il exclut les consommables généraux de culture cellulaire et les formats d'administration sans encapsulation qui ne forment pas de couche de polymère ou de matériau encapsulant autour des cellules.
Aperçu de la segmentation
- Par technique de fabrication
- Goutte à goutte simple
- Goutte à goutte électrostatique
- Flux d'air coaxial
- Atomisation par disque rotatif
- Autres techniques de fabrication
- Par type de polymère
- Alginate
- Chitosane
- Silice
- Sulfate de cellulose
- Autres types de polymères
- Par application
- Administration de médicaments
- Médecine régénérative
- Transplantation cellulaire
- Probiotiques et aliments fonctionnels
- Autres applications
- Par source cellulaire
- Autologue
- Allogénique
- Xénogénique
- Génétiquement modifié
- Par échelle d'encapsulation
- Micro-encapsulation
- Macro-encapsulation
- Par utilisateur final
- Entreprises biopharma et biotech
- Établissements académiques et de recherche
- ORC et CDMO
- Autres utilisateurs finaux
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par des sources scientifiques et sanitaires publiques qui nous aident à cartographier le bassin de demande et le rythme d'adoption dans le monde réel, telles que les bases de données NIH et PubMed, les approbations de la FDA et de l'EMA ainsi que les registres d'essais cliniques, et les indicateurs de santé et de R&D de l'OCDE et de la Banque mondiale. Nous avons également utilisé des bases de données de brevets et des revues à comité de lecture sélectionnées pour comprendre quelles techniques d'encapsulation et quels biomatériaux passent de l'usage en laboratoire à une fabrication reproductible.
Sur le plan commercial, nous nous sommes appuyés sur les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse pour saisir les lancements de produits, les extensions de capacité et les axes stratégiques liés aux flux de travail d'encapsulation. Nous avons utilisé un abonnement payant pour les données financières et le renseignement sur les entreprises afin de standardiser les indicateurs de revenus et la composition des activités lorsque les rapports publics sont inégaux. Ces sources documentaires sont fournies à titre illustratif uniquement, et de nombreuses autres références publiques et payantes ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Des entretiens et enquêtes primaires ont été menés auprès d'un ensemble de fournisseurs de technologies, de spécialistes en biomatériaux et d'utilisateurs en aval dans les domaines de la médecine régénérative, de la délivrance de médicaments et des programmes de transplantation cellulaire. Les contributions des répondants ont été utilisées pour confirmer les taux d'utilisation typiques par technique, les évolutions attendues vers une production automatisée et microfluidique, et la manière dont les prix évoluent à mesure que les projets passent d'un usage de recherche à un usage réglementé. Ce marché étant mondial, les réponses ont été équilibrées entre les principales régions afin de mettre à l'épreuve les hypothèses trop optimistes ou trop conservatrices.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux (CXO) : 14 % | APAC : 42 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 34 % |
| Acteurs de plus petite taille : 14 % | Managers : 50 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le modèle central utilise une approche descendante dans laquelle les signaux d'activité des procédures et des programmes sont convertis en un bassin de demande réaliste pour les intrants d'encapsulation, puis traduits en valeur à l'aide de fourchettes de prix typiques par technique et type de polymère. Dans le domaine de l'encapsulation de cellules vivantes, les points d'ancrage pratiques comprennent l'activité des essais cliniques et les approbations liées aux thérapies cellulaires, la répartition des applications (délivrance de médicaments, médecine régénérative et transplantation cellulaire), ainsi que la répartition des techniques de fabrication qui génèrent des structures de débit et de coût différentes.
Pour maintenir des totaux fiables, les résultats sont corroborés par des vérifications ascendantes sélectives, telles que l'échantillonnage des prix des produits, l'application d'hypothèses de volume aux flux de travail d'utilisation finale connus, et la vérification de cohérence des indicateurs de revenus des fournisseurs lorsqu'ils sont clairement attribuables. Les principales variables du modèle utilisées comme intrants comprennent les programmes cliniques actifs utilisant des approches de cellules encapsulées, l'adoption de l'alginate et d'autres polymères dans les productions à l'échelle commerciale, les taux de perte de rendement et de reprise attendus dans les étapes d'encapsulation, la progression du prix de vente moyen à mesure que les acheteurs passent des lots de recherche à une production plus contrôlée, et l'intensité du financement au niveau régional pour les thérapies avancées. Lorsqu'une donnée est manquante pour des zones géographiques plus petites ou des techniques de niche, nous comblons les lacunes à l'aide de ratios de substitution issus de marchés similaires, puis nous retestons ces ratios avec les retours d'experts.
Pour les prévisions, une analyse de scénarios est utilisée, puis affinée vers un scénario de base en utilisant la directionnalité partagée par les répondants concernant le calendrier de montée en capacité et les jalons réglementaires à court terme. Ce scénario de base est ensuite vérifié par rapport à des indicateurs macroéconomiques tels que les tendances des dépenses de R&D et la croissance du pipeline thérapeutique, afin que les variations annuelles restent explicables.
Cycle de validation des données et de mise à jour
Les résultats sont validés par plusieurs vérifications afin que les chiffres ne reposent pas sur une seule hypothèse. Nous comparons les totaux modélisés à des signaux indépendants tels que la dynamique des essais et des approbations, les tendances de financement régionales et les fourchettes de prix observées pour les matériaux et flux de travail d'encapsulation, puis les valeurs aberrantes sont examinées avant validation finale. Si un écart important apparaît, nous revérifions la série d'intrants, réexaminons les facteurs de conversion et recontactons certains experts pour confirmer si le changement est structurel ou ponctuel.
Le rapport est actualisé annuellement, et des ajustements intermédiaires sont effectués lorsque des événements significatifs surviennent, tels que des décisions réglementaires importantes, des ajouts majeurs de capacité ou des évolutions marquées de la disponibilité des biomatériaux. Avant la livraison, une révision finale par un analyste est effectuée afin que les clients reçoivent une vue actualisée alignée sur les dernières informations publiques et les retours de terrain.
Comparaison du dimensionnement du marché de l'encapsulation de cellules vivantes par Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour l'encapsulation de cellules vivantes varient souvent parce que le périmètre comptabilisé n'est pas le même d'une étude à l'autre, et la conversion de l'activité scientifique en revenus peut être traitée de différentes manières. Les différences proviennent généralement de ce qui est inclus concernant les biomatériaux et les services, de l'année retenue comme base et de la manière dont les prix sont projetés dans le temps.
Les signaux d'activité des essais cliniques et réglementaires, ainsi que les vérifications d'adoption au niveau des techniques issues des entretiens, constituent les éléments de preuve utilisés pour ancrer l'estimation 2026 de Mordor Intelligence à la demande spécifique à l'encapsulation plutôt qu'à la chaîne d'outils plus large de la thérapie cellulaire. Un autre facteur courant d'écart est le glissement de périmètre, où certaines estimations semblent intégrer des flux de travail de laboratoire adjacents ou des dépenses plus larges de traitement cellulaire, puis appliquent des hypothèses de croissance plus rapide sans retester ces hypothèses par rapport au débit de fabrication réaliste et à l'adoption régionale.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 244,64 millions USD (2026) | |
| Cabinet de conseil mondial A | 382,30 millions USD (2025) | Utilise une capture de revenus plus large qui inclut probablement le traitement cellulaire adjacent et les dépenses en outils habilitants, et reflète également une année de base différente qui peut gonfler les comparaisons lorsque les hypothèses de prix et de volume ne sont pas alignées sur la même période. |
| Éditeur sectoriel B | 320,00 millions USD (2024) | Une année de base antérieure et une segmentation de haut niveau peuvent créer une dépendance aux moyennes mixtes, qui peuvent ne pas séparer les techniques d'encapsulation et les types de polymères présentant des débits et des prix très différents, conduisant à un total agrégé plus élevé. |
L'écart dans le tableau s'explique principalement par les limites du périmètre et l'alignement de l'année de base, suivi de la vitesse à laquelle les prix et l'adoption sont autorisés à augmenter dans les prévisions. Notre approche reste traçable car la logique de dimensionnement est ancrée à des signaux de demande observables, puis vérifiée par des contrôles pratiques de prix et de volume pouvant être répétés à chaque cycle de mise à jour.
Questions clés auxquelles le rapport répond
Quelle est la taille attendue du marché de l'encapsulation de cellules vivantes d'ici 2031 ?
Le marché de l'encapsulation de cellules vivantes devrait atteindre 292,48 millions USD d'ici 2031, avec un CAGR de 3,64 %.
Quelle technique de fabrication domine actuellement le marché de l'encapsulation de cellules vivantes ?
Le goutte à goutte électrostatique détient la plus grande part à 38,12 % grâce à sa scalabilité éprouvée et à sa familiarité réglementaire.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
Des réformes politiques favorables, une activité intensive d'essais cliniques en Chine et le cadre favorable du Japon pour les aliments fonctionnels soutiennent un CAGR régional de 4,55 %.
Quel segment d'application se développe le plus rapidement ?
Les probiotiques et les aliments fonctionnels affichent la croissance la plus forte à un CAGR de 6,42 %, car l'encapsulation améliore la survie des probiotiques et permet des allégations de santé dans le cadre de réglementations alimentaires en évolution.
Comment les coûts de production élevés sont-ils atténués ?
Les acteurs du secteur externalisent de plus en plus vers des CDMO spécialisés, adoptent l'automatisation qui réduit les coûts de lot jusqu'à 40 % et poursuivent l'intégration verticale pour sécuriser les biomatériaux de qualité BPF.
Quels sont les principaux matériaux utilisés dans l'encapsulation aujourd'hui ?
L'alginate reste le polymère dominant, tandis que le sulfate de cellulose et les hydrogels de nanocellulose gagnent en importance en raison de leur résistance mécanique supérieure et de leurs profils de durabilité.