
Taille et part du marché des enrobages de comprimés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
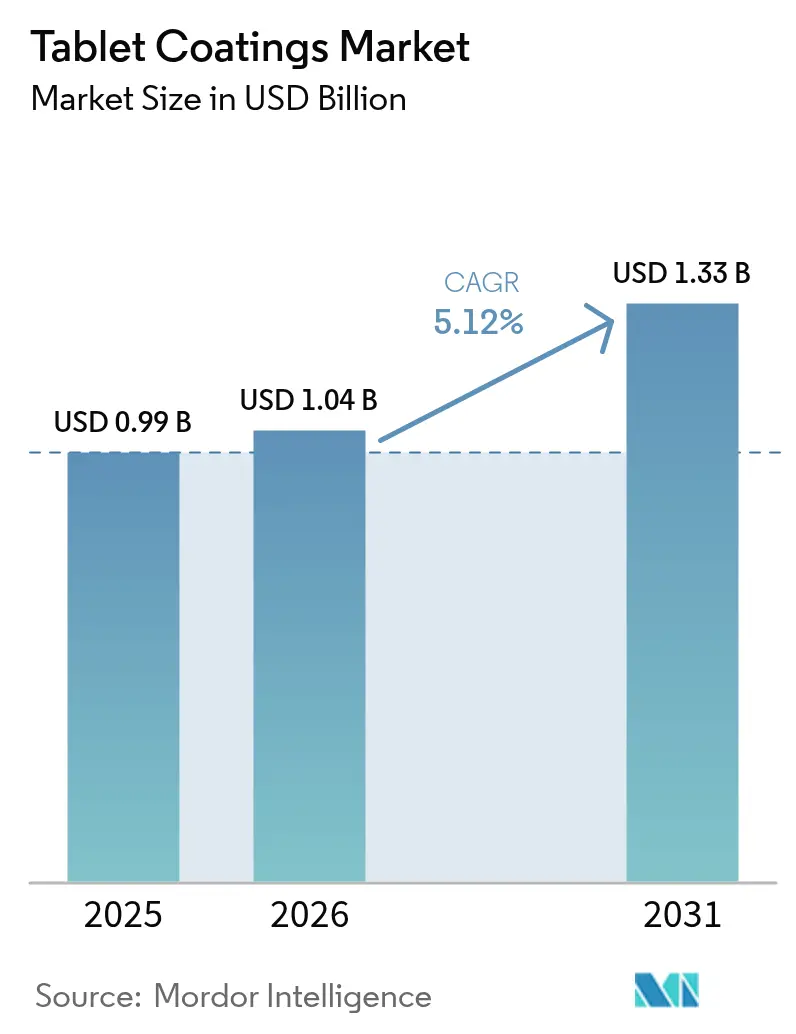
| Taille du Marché (2026) | 1.04 Milliards de dollars |
| Taille du Marché (2031) | 1.33 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
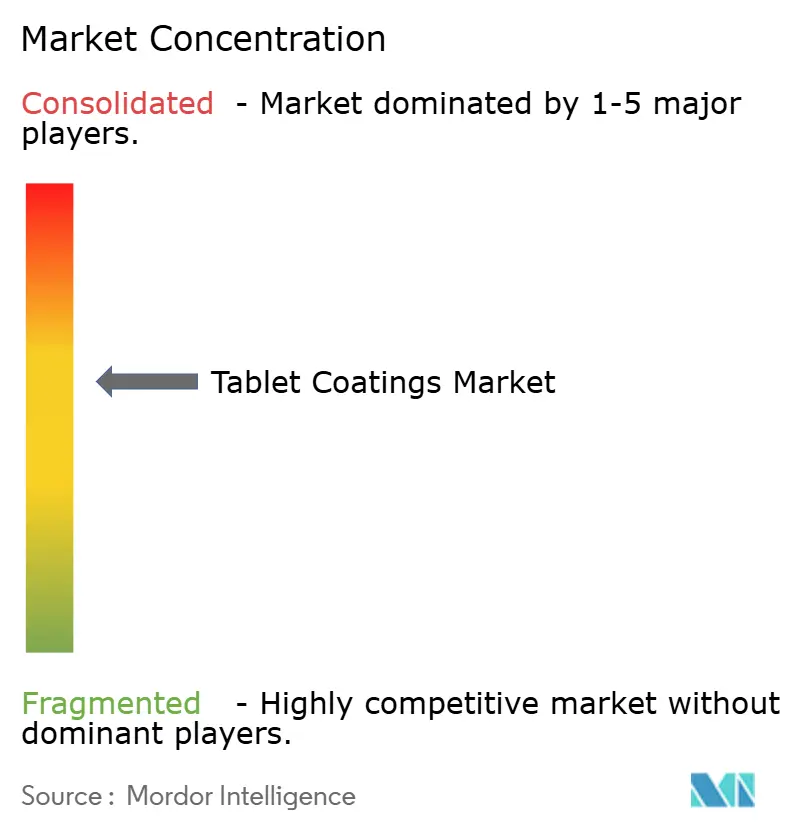
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des enrobages de comprimés par Mordor Intelligence
La taille du marché des enrobages de comprimés en 2026 est estimée à 1,04 milliard USD, en croissance par rapport à la valeur 2025 de 0,986 milliard USD, avec des projections pour 2031 indiquant 1,33 milliard USD, progressant à un TCAC de 5,12 % sur la période 2026-2031. Les dépenses d'investissement soutenues des fabricants de médicaments, le virage vers la fabrication en continu et le renforcement des exigences qualité sont les principales forces à l'origine de cette expansion régulière. Les comprimés à enrobage pelliculaire représentent plus de la moitié de la demande actuelle, tandis que les technologies entériques enregistrent la croissance unitaire la plus rapide, les entreprises recherchant une libération ciblée. La part de l'Asie-Pacifique dépasse déjà un tiers de la valeur mondiale et continue de croître grâce à des ajouts de capacité agressifs en Inde et en Chine. L'examen accru du dioxyde de titane remodèle les stratégies de formulation, mais les autorités réglementaires aux États-Unis, en Europe et en Asie encouragent simultanément l'adoption de systèmes d'enrobage avancés et plus durables. Dans ce contexte, le marché des enrobages de comprimés offre aux fournisseurs une visibilité pluriannuelle pour des volumes incrémentiels ainsi que des opportunités technologiques à valeur ajoutée.
Principaux enseignements du rapport
- Par type d'enrobage, les comprimés à enrobage pelliculaire ont dominé avec une part de revenu de 52,74 % en 2025, tandis que les produits à enrobage entérique devraient afficher le TCAC le plus rapide à 6,73 % jusqu'en 2031.
- Par polymère, les éthers de cellulose ont représenté 38,25 % de la taille du marché des enrobages de comprimés en 2025 ; les polymères d'acide acrylique devraient se développer à un TCAC de 7,86 % jusqu'en 2031.
- Par composant de formulation, les plastifiants ont généré 41,88 % du revenu de 2025, tandis que les colorants sont en passe d'atteindre un TCAC de 6,95 % jusqu'en 2031.
- Par procédé, l'équipement en turbine conventionnelle détenait 40,92 % de la part du marché des enrobages de comprimés en 2025, les systèmes en continu progressant à un TCAC de 7,98 %.
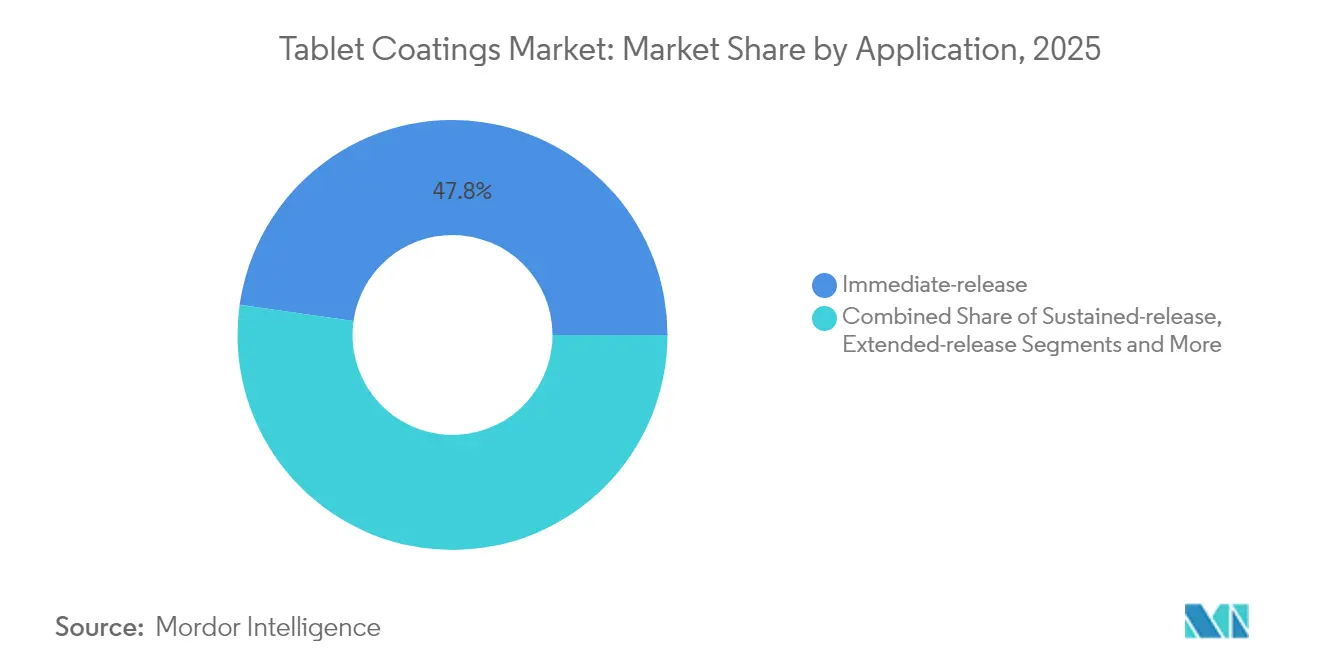
- Par application, les enrobages à libération immédiate représentaient 47,76 % de la valeur 2025 ; les solutions à libération prolongée devraient croître à 7,46 % jusqu'à la fin de la décennie.
- Par utilisateur final, les fabricants pharmaceutiques ont conservé une part de 61,83 % en 2025, mais les CDMO/CMO sont destinés au TCAC le plus élevé à 8,02 %.
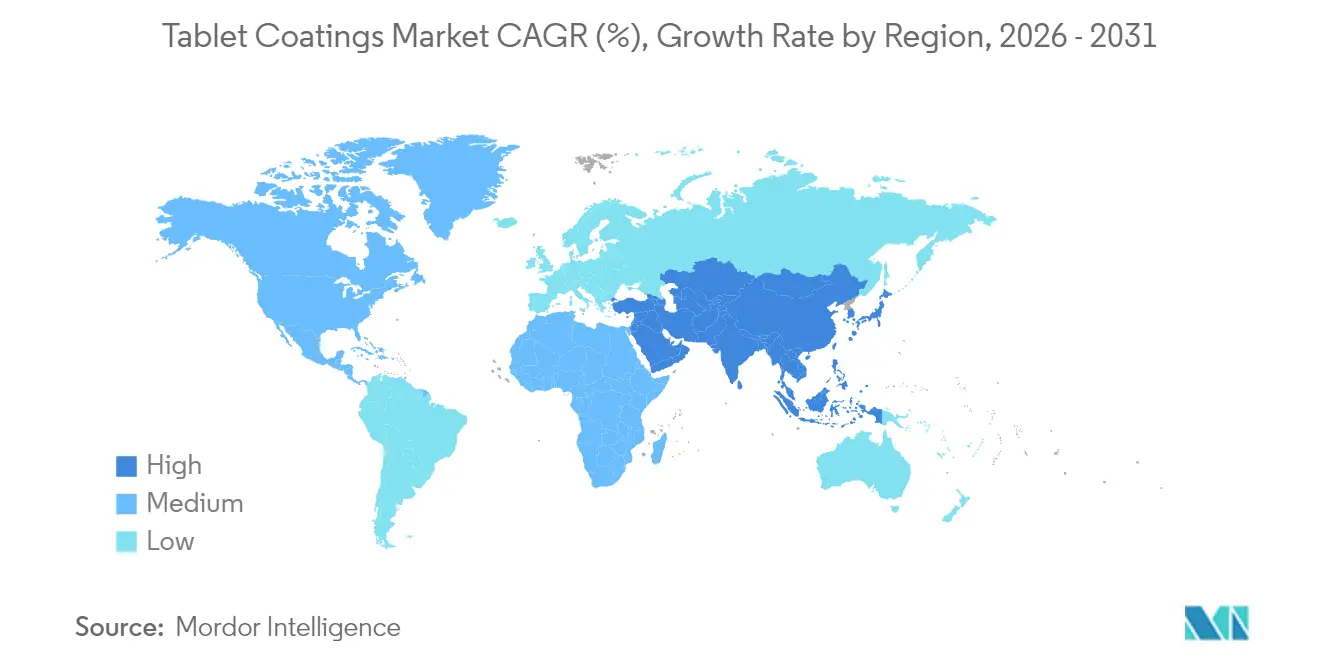
- Par géographie, l'Asie-Pacifique dominait avec une part de 33,67 % en 2025 et constitue simultanément la région à la croissance la plus rapide avec une projection de TCAC de 7,72 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des enrobages de comprimés
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Croissance rapide de la base mondiale de fabrication pharmaceutique | +1.8% | Mondiale (concentration APAC et Amérique du Nord) | Moyen terme (2 à 4 ans) |
| Adoption rapide des médicaments orphelins & nutraceutiques | +1.2% | Mondiale (Amérique du Nord et Europe en tête) | Long terme (≥ 4 ans) |
| Demande croissante pour les enrobages de masquage du goût et esthétiques pour la compliance pédiatrique et gériatrique | +0.9% | Mondiale (marchés développés en premier) | Court terme (≤ 2 ans) |
| Évolution vers la fabrication en continu dans les formulations en formes solides | +0.7% | Amérique du Nord et UE s'étendant à l'APAC | Moyen terme (2 à 4 ans) |
| Médecine personnalisée stimulant la demande de mini-comprimés et de micro-encapsulation | +0.5% | Amérique du Nord et UE, débordement vers l'APAC | Long terme (≥ 4 ans) |
| Approbations réglementaires accélérées raccourcissant le délai de mise sur le marché des comprimés reformulés | +0.4% | Mondiale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance rapide de la base mondiale de fabrication pharmaceutique
Les fabricants de médicaments ont lancé une vague sans précédent d'expansion immobilière. PCI Pharma Services a alloué 365 millions USD à des lignes compatibles avec l'enrobage aux États-Unis et en Europe, tandis que CordenPharma a affecté 900 millions EUR aux peptides qui reposent sur des couches protectrices sophistiquées. En Asie, WuXi STA a activé un campus d'ingrédients actifs de 169 acres et a triplé la capacité de peptides, reflétant l'appétit de la région pour les formes solides complexes. Ces mouvements plurimillionnaires augmentent immédiatement la consommation de base de polymères d'enrobage, de pigments et de plastifiants. Ils stimulent également les investissements en aval, comme le partenariat cellulose de 740 millions USD entre Lotte Fine Chemical et Colorcon, qui vise à sécuriser une position de leadership dans l'approvisionnement en excipients. À mesure que davantage de produits biologiques font le saut vers les formes orales, la demande s'étend au-delà des films barrières conventionnels vers des couches étanches à l'humidité ou entériques conçues pour les principes actifs fragiles. Pour les fournisseurs, l'expansion du parc d'usines se traduit par des volumes de matières premières récurrents, des mises à niveau régulières des turbines vieillissantes et l'adoption de contrôles qualité en ligne qui favorisent les poudres prêtes à l'emploi de qualité supérieure.
Adoption rapide des médicaments orphelins et des nutraceutiques
Les approbations record de médicaments orphelins et le lancement en plein essor de nutraceutiques élargissent la boîte à outils d'enrobage. Vertex, Gilead et leurs pairs ont chacun dépensé plus de 4 milliards USD en 2024 pour sécuriser des candidats aux maladies rares qui nécessitent souvent une libération dépendante du pH ou des principes actifs micro-couches pour une précision de faible dosage. Du côté des compléments alimentaires, Colorcon a lancé Nutrapure, le premier système de film organique aqueux transparent, conçu pour satisfaire les consommateurs à l'étiquette propre sans compromettre la stabilité. La gamme EUDRAGUARD® d'Evonik offre une fonctionnalité entérique adaptée aux probiotiques, montrant comment la science de qualité pharmaceutique migre vers les produits de bien-être. L'accord de Hovione avec Zerion Pharma étend les supports Dispersome à haute surface spécifique aux mélanges vitaminés, soulignant la pollinisation croisée des technologies Rx et OTC. Avec la FDA offrant désormais des règles de notification plus claires pour les nouveaux ingrédients alimentaires, les nouveaux enrobages peuvent atteindre les rayons plus rapidement tout en captant des marges supérieures.
Demande croissante d'enrobages de masquage du goût et esthétiques pour la compliance pédiatrique et gériatrique
Les formes posologiques palatables améliorent significativement l'observance. L'Université de Californie – San Diego a confirmé qu'une seule capsule à libération temporisée enveloppée de couches sensibles au pH pourrait remplacer plusieurs pilules quotidiennes pour les patients souffrant de maladies chroniques.[1]Personnel d'information de l'UCSD, « Une capsule à libération temporisée pourrait remplacer plusieurs pilules », UC San Diego, phys.org Les essais cliniques montrent que l'enrobage in situ améliore la capacité de déglutition chez 87 % des enfants et améliore la perception gustative dans 85 % des cas, quantifiant les avantages concrets. Les formulateurs s'appuient désormais sur l'analyse par langue électronique pour perfectionner les mélanges de polymères, en isolant les variables de sucre, de matières grasses et de pH qui se corrèlent avec les scores sensoriels.[2]George Brown, « Aptitude des capteurs de langue électronique », Springer Nature, link.springer.com L'impression 3D à jet d'encre multimatériaux de l'Université de Nottingham pousse encore plus loin la personnalisation en intégrant le codage couleur et la titration de dose dans un seul travail d'impression. Alors que les autorités réglementaires finalisent les lignes directrices sur les colorants alternatifs, les propriétaires de marques saisissent l'occasion de rafraîchir leur identité visuelle tout en atteignant simultanément les objectifs de conformité.
Évolution vers la fabrication en continu dans les formulations en formes solides
Les pressions sur les coûts et la qualité poussent les lignes de comprimés du traitement par lots vers le flux continu. La directive de fabrication avancée de la FDA de janvier 2025 crée une voie d'examen préférentielle pour des équipements tels que le ConsiGma de GEA, qui intègre le dosage, la granulation, le séchage et l'enrobage pelliculaire dans un seul châssis. Hovione a installé une suite de compression en continu de nouvelle génération à Lisbonne qui réduit de moitié le temps de développement et diminue considérablement l'utilisation de matériaux lors de la montée en échelle. Le Settle Plate Changer de Syntegon automatise la surveillance viable, réduisant les interventions manuelles de 80 % et garantissant des cycles d'enrobage riches en données. Pour les fournisseurs d'excipients, les lignes en continu favorisent les dispersions aqueuses prêtes à l'emploi qui se dissolvent rapidement et présentent des fenêtres de viscosité étroites, renforçant la demande pour les grades haute pureté de qualité supérieure.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Exigences BPF régionales strictes et divergentes | -1.1% | Mondiale (UE-États-Unis-APAC) | Moyen terme (2 à 4 ans) |
| Validation du procédé d'enrobage longue et coûteuse | -0.8% | Mondiale | Court terme (≤ 2 ans) |
| Examen accru de l'utilisation du dioxyde de titane | -0.6% | Impulsé par l'UE, avec un possible effet mondial | Moyen terme (2 à 4 ans) |
| Volatilité de la chaîne d'approvisionnement en polymères spéciaux | -0.4% | Mondiale (pôles de production de polymères) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Exigences BPF régionales strictes et divergentes
Les dédales réglementaires compliquent l'exécution. Le projet de loi européen sur les médicaments de 2024 ajoute des niveaux de traçabilité de la chaîne d'approvisionnement, tandis que la révision de la CFR 211.110 de la FDA impose des plans d'échantillonnage scientifiquement justifiés.[3]Personnel de la Revue pharmaceutique européenne, « Mise à jour BPF 2024/2025 », Académie ECA, gmp-journal.com L'Asie-Pacifique introduit des modules spécifiques à chaque pays malgré l'harmonisation PIC/S, obligeant les fabricants à compiler des dossiers qui se chevauchent pour l'Inde, la Chine et le Japon. Pour les opérateurs d'enrobage, chaque juridiction peut exiger une nouvelle validation de la température d'air entrant, du schéma de pulvérisation et des cycles de nettoyage. La paperasserie supplémentaire alourdit les budgets de lancement et ralentit le déploiement mondial, atténuant une partie des gains de TCAC prévus pour le marché des enrobages de comprimés.
Validation du procédé d'enrobage longue et coûteuse
Chaque nouvelle couche de film nécessite une démonstration d'uniformité, de stabilité et d'innocuité des substances extractibles. Les seuls tests de stabilité peuvent s'étendre sur six à douze mois dans les conditions ICH, retardant la capture des revenus. Les lots à l'échelle pilote consomment des kilogrammes de principe actif, ce qui est particulièrement coûteux pour les produits oncologiques à haute puissance. Les tests de libération en temps réel réduisent une partie de la charge, mais nécessitent encore des modèles multivariés complexes et l'accord des autorités réglementaires. Ces obstacles incitent les entreprises à favoriser les systèmes bien caractérisés et prêts à l'emploi, mais les petites entreprises manquent souvent de fonds pour la validation initiale, limitant l'adoption généralisée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'enrobage : la dominance de l'enrobage pelliculaire stimule l'innovation
Les comprimés à enrobage pelliculaire ont contribué à 52,74 % du revenu de 2025, soulignant comment une seule couche peut combiner protection contre l'humidité, protection UV et couleur de marque en un seul passage économique. La taille du marché des enrobages de comprimés pour les formats à enrobage entérique devrait augmenter à un TCAC de 6,73 % car les principes actifs biologiques et les probiotiques nécessitent une libération dirigée vers l'intestin. Au cours des cinq prochaines années, les formulations à base de film intégreront des pigments à filigrane numérique pour la lutte contre la contrefaçon et des tensioactifs à faible moussage pour soutenir les lignes en continu. Parallèlement, la demande d'enrobage sucré restera une niche, servant principalement les sirops pédiatriques convertis en noyaux à croquer.
Le traitement en continu amplifie les avantages de l'enrobage pelliculaire car le temps de séjour court de l'étape s'aligne bien avec les systèmes aqueux prêts à l'emploi. L'installation de Lisbonne de Hovione relie la granulation en continu à l'enrobage direct en turbine, démontrant des temps de cycle 30 % plus rapides par rapport au traitement par lots. Les acteurs de l'enrobage entérique innovent avec des dispersions acryliques sans plastifiant qui réduisent le temps de préparation de 70 %, menés par l'EUDRAGIT FL 30 D-55 d'Evonik. Les fournisseurs constatent une augmentation des commandes de films fonctionnels combinant des couches à libération retardée et prolongée dans des processus en une seule étape, économisant de l'espace au sol et des heures de validation.


Par polymère : les éthers de cellulose en tête face à l'innovation acrylique
Les éthers de cellulose détenaient 38,25 % de la demande 2025 grâce à un bilan de sécurité de plusieurs décennies et à des inscriptions universelles dans les compendiums. Les acryliques, cependant, affichent un TCAC prospectif de 7,86 %, les positionnant comme la classe de polymères la plus rapide sur le marché des enrobages de comprimés au sens large. Les acheteurs pharmaceutiques valorisent les acryliques pour leur résistance supérieure du film à faible teneur en solides et pour la facilité d'ajustement du pH, deux éléments clés pour la pulvérisation en continu. Le partenariat de Lotte Fine Chemical avec Colorcon vise à augmenter considérablement la production de cellulose, signe que les utilisateurs principaux privilégient encore la sécurité d'approvisionnement pour les grades traditionnels.
Les acryliques de nouvelle génération intègrent des groupes ammonium quaternaire pour le ciblage du côlon, tandis que les celluloses bio-sourcées gagnent de l'élan dans les audits de durabilité. La part de marché des enrobages de comprimés que les acryliques captent bénéficiera également des pressions réglementaires sur le TiO2, car de nombreuses dispersions acryliques masquent la décoloration du noyau sans opacifiants supplémentaires. Les producteurs de polymères investissent dans la récupération de solvants par chimie verte et dans des réacteurs à faible consommation d'énergie pour réduire les émissions de scope 1, en accord avec les mandats ESG des 20 principaux clients pharmaceutiques.
Par composant de formulation : les plastifiants dominent tandis que les colorants accélèrent
Les plastifiants représentaient 41,88 % du revenu en 2025 car presque chaque film nécessite de la flexibilité pour résister à l'écaillage des bords. Pourtant, les colorants, avec un TCAC projeté de 6,95 %, dépasseront tous les autres additifs car les entreprises remettent à jour leur image de marque et leur conformité avec les nouvelles lignes directrices de la FDA sur les couleurs fda.gov. La taille du marché des enrobages de comprimés pour les colorants devrait encore s'élargir à mesure que les outils de traçabilité intègrent des motifs lisibles par QR directement dans les films minces.
Le sorbitol et le citrate de triéthyle restent les principaux plastifiants, mais leur dosage diminue à mesure que la science des polymères progresse vers des structures intrinsèquement souples. Les opacifiants sans dioxyde de titane à base de carbonate de calcium gagnent du terrain, bien que des charges plus élevées soient nécessaires pour atteindre un pouvoir couvrant équivalent, ce qui augmente légèrement la demande en solvants. Les agents anti-collants multifonctionnels qui servent également d'agents améliorant le brillant aident les formulateurs à réduire le nombre d'ingrédients et la charge de validation.
Par procédé/équipement : l'enrobage en turbine conventionnelle en tête face à l'innovation en continu
Les turbines conventionnelles détenaient encore 40,92 % du débit de 2025, reflétant la large base installée dans les usines de génériques. Les lignes en continu, affichant un TCAC prospectif de 7,98 %, sont la principale actualité du marché des enrobages de comprimés. Les premiers utilisateurs rapportent 30 % moins de déchets et des tests de libération en temps réel qui court-circuitent les attentes en laboratoire de plusieurs jours. Le SPC-1000 de Syntegon et le ConsiGma de GEA illustrent des plateformes qui intègrent la surveillance environnementale, la TAP et la validation du nettoyage dans des jumeaux numériques, réduisant les changements de production de plusieurs heures à quelques minutes.
Les turbines perforées sont utilisées lorsque les principes actifs sensibles à la chaleur nécessitent un séchage en douceur, et les lits fluidisés s'épanouissent dans les niches de pellets et de multiparticulaires. Les équipementiers expédient désormais des châssis plug-and-play avec des capteurs prêts pour le cloud afin que les utilisateurs puissent comparer l'uniformité de l'enrobage entre les sites, un élément clé des programmes mondiaux de transfert de technologie.
Par application : la libération immédiate domine tandis que la libération prolongée accélère
Les couches à libération immédiate représentaient 47,76 % des dépenses de 2025 ; le masquage du goût de routine et la coloration de marque maintiennent cette part élevée. Les enrobages à libération prolongée, projetés à un TCAC de 7,46 %, reflètent les réalités des maladies chroniques et la préférence des payeurs pour une prise unique quotidienne. La part de marché des enrobages de comprimés pour les profils à libération étendue croît dans le traitement cardiométabolique où des niveaux plasmatiques stables améliorent les résultats.
Les prototypes imprimés en 3D démontrent une libération pulsatile en empilant des polymères dissemblables en anneaux concentriques. Les conceptions à libération retardée sensibles au pH sont de plus en plus combinées avec des barrières de diffusion temporelles, produisant des systèmes hybrides qui maintiennent une protection acide tout en offrant des pulses médicamenteux l'après-midi. Une telle complexité augmente la valeur des enrobeurs dotés de la technologie d'analyse des procédés, capables de surveiller l'épaisseur des couches en microns.
Par utilisateur final : les fabricants pharmaceutiques en tête tandis que les CDMO accélèrent
Les fabricants de médicaments originaux et génériques ont généré 61,83 % de la demande de 2025, tirant parti du contrôle captif du formulaire pour optimiser les enrobages. Les CDMO/CMO, avec une perspective de TCAC de 8,02 %, se développent le plus rapidement car les grands groupes pharmaceutiques externalisent les molécules plus anciennes et les thérapies de niche. Adare Pharma Solutions a mis à niveau son site italien pour les enrobages à haute puissance, tandis que Serán BioScience a posé la première pierre d'une installation en Oregon de 200 millions USD conçue pour les lignes en continu.
Le modèle industriel des enrobages de comprimés se bifurque ainsi : les grands groupes pharmaceutiques conservent des pipelines stratégiques mais s'appuient sur des partenaires pour la flexibilité des volumes et l'expertise spécialisée en polymères. Les fabricants de nutraceutiques adoptent les normes pharmaceutiques via des systèmes clés en main tels que le ReadiLYCOAT™ à base végétale de Roquette, élargissant encore la diversité des utilisateurs finaux.
Analyse géographique
L'Asie-Pacifique contrôlait 33,67 % du revenu de 2025 et est projetée à un TCAC de 7,72 %, ce qui en fait à la fois la région la plus grande et la plus rapide du marché des enrobages de comprimés. Les opérateurs CRDMO indiens annoncent collectivement des dépenses d'investissement pluriannuelles visant à doubler la production de comprimés enrobés d'ici 2030, soutenues par les incitations gouvernementales à la production. La modernisation de la Chine comprend le complexe de peptides de WuXi STA qui triple la capacité de séchage par atomisation et d'enrobage pelliculaire ; l'acteur coréen SK pharmteco injecte 260 millions USD dans des lignes de petites molécules, soulignant la dynamique régionale. Ces investissements attirent des matières premières d'enrobage allant de l'hydroxypropylméthylcellulose aux mélanges de couleurs spéciaux.
L'Amérique du Nord conserve son avantage en matière d'innovation. La directive de la FDA de 2025 sur la fabrication en continu déclenche de nouvelles commandes d'équipements, tandis que 160 milliards USD de dépenses d'investissement pharmaceutique projetées fournissent un pipeline régulier d'opportunités de modernisation. La mise à niveau de 365 millions USD de PCI Pharma et l'expansion de 170 millions USD de Hovione dans le New Jersey soulignent l'engagement envers des technologies d'enrobage à plus haute valeur ajoutée.
L'Europe se débat avec les incertitudes réglementaires entourant le TiO2 mais compense par le leadership technologique et de grands projets de peptides. L'engagement de 900 millions EUR de CordenPharma souligne la confiance continue, et la restructuration d'Evonik canalise les ressources vers des enrobages de libération de médicaments à forte croissance. L'avis à venir de l'Agence européenne des médicaments sur le TiO2 pourrait catalyser une vague de reformulations, offrant aux fournisseurs d'opacifiants au carbonate de calcium et de blanchissants polymériques de nouveaux flux de revenus.

Paysage réglementaire
Les matériaux et procédés d'enrobage des comprimés relèvent des cadres mondiaux de BPF et de qualité qui traitent de la sécurité des excipients, des contrôles de fabrication et des modifications post-approbation. Aux États-Unis, la base de données FDA Inactive Ingredient Database (IID) est une référence clé pour l'utilisation des excipients dans les produits pharmaceutiques et est mise à jour selon une cadence trimestrielle (janvier, avril, juillet et octobre), ce qui influence la manière dont les polymères d'enrobage, plastifiants, colorants et opacifiants sont justifiés dans les dossiers de soumission et les mises à jour de cycle de vie.
En Europe, les directives qualité de l'EMA renforcent les attentes concernant les excipients utilisés dans les formes pharmaceutiques orales solides. L'EMA a mis en œuvre des exigences de type questions-réponses pour les excipients co-traités (CoPE) dans les formes pharmaceutiques orales solides, effectives à compter du 1er août 2026, introduisant des catégories de risque qui déterminent la profondeur des dossiers et la qualification des fournisseurs. Par ailleurs, la ligne directrice de l'EMA sur les tests de stabilité pour les variations (Révision 3) est entrée en vigueur le 15 janvier 2026, couvrant explicitement les situations où les changements de poids d'enrobage sont critiques pour les mécanismes de libération, augmentant la charge documentaire et de données de stabilité pour les comprimés à libération modifiée et à enrobage entérique. L'ICH Q3D(R2) reste la référence transrégionale pour les évaluations des risques d'impuretés élémentaires appliquées aux excipients et aux produits finis.
Analyse de la chaîne de valeur
La chaîne de valeur des enrobages de comprimés commence par des intrants chimiques et minéraux en amont qui alimentent la fabrication de polymères et d'additifs (éthers de cellulose, polymères acryliques, plastifiants, pigments/opacifiants, agents antiadhérents). Ces intrants sont ensuite convertis par les formulateurs en systèmes d'enrobage prêts à l'emploi (dispersions aqueuses ou mélanges secs), que les fabricants pharmaceutiques et les CDMO/CMO appliquent à l'aide de turbines conventionnelles, de turbines perforées, de lits fluidisés ou d'enrobeuses continues.
Les exigences de qualification et de conformité façonnent les goulets d'étranglement et la différenciation tout au long de la chaîne. Les directives de l'EMA sur l'étiquetage des excipients et les attentes émergentes concernant les excipients co-traités accroissent le contrôle par des audits fournisseurs plus stricts, une documentation plus traçable et une discipline plus rigoureuse en matière de notification des changements, ce qui tend à valoriser les acteurs établis d'excipients et les systèmes validés et prêts à l'emploi. La résilience et la localisation de l'approvisionnement restent des priorités visibles, Ashland ayant annoncé en juin 2026 la pose de la première pierre d'une nouvelle usine de fabrication de revêtements filmiques aquarius à Ambernath, Maharashtra, en Inde. L'innovation visant des solutions sans dioxyde de titane progresse également, BIOGRUND et Seprify ayant lancé en avril 2026 un système d'enrobage d'origine végétale utilisant l'ingrédient à base de cellulose SilvaAlba de Seprify.
Paysage concurrentiel
Le marché des enrobages de comprimés reste modérément concentré. Colorcon domine le classement, consolidant sa position grâce à une alliance de distribution de cellulose de 740 millions USD avec Lotte Fine Chemical. BASF s'appuie sur un large catalogue d'excipients, tandis qu'Evonik se concentre sur les acryliques spéciaux qui réduisent le temps de préparation de 70 %. L'innovation continue est vitale. L'acquisition de Pharmaceutics International par Jabil ajoute 33 445 m² d'espace CDMO, signalant une demande croissante pour des services d'enrobage clés en main. Integer Holdings a acquis Precision Coating pour associer l'expertise en surfaces de dispositifs à l'enrobage pharmaceutique, laissant entrevoir une convergence intersectorielle.
Les partenariats créent de la profondeur technique. Hovione et Zerion Pharma ont formé une coentreprise pour développer les supports Dispersome, tandis que Colorcon lance Nutrapure, ciblant les fabricants de compléments alimentaires à étiquette propre. La durabilité est un autre axe de compétition ; les fournisseurs rivalisent pour proposer des blancs sans TiO2 et des polymères biodégradables en anticipation de mandats potentiels. La numérisation distingue également les leaders, car les entreprises intègrent la TAP, le MES et l'analytique en cloud dans leurs offres d'équipements, réduisant les temps d'arrêt et fournissant des informations de maintenance prédictive à leurs clients.
Leaders du secteur des enrobages de comprimés
Merck KGaA
Kerry Group PLC
Ashland Global Holdings
BASF SE
Evonik Industries AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'opportunité la plus immédiate concerne le soutien à la reformulation et au contrôle des changements, alors que les compositions et poids d'enrobage sont ajustés pour répondre à l'évolution des attentes qualité, en particulier pour les enrobages fonctionnels où la couche est directement liée à la performance de libération. En Europe, la gestion actualisée des variations pour les changements de qualité, effective à la mi-janvier 2026, classe les modifications de poids d'enrobage selon leur criticité pour les mécanismes de libération, élargissant la demande pour les fournisseurs et partenaires de services offrant un savoir-faire d'application, des dossiers de stabilité et des systèmes prêts à la fabrication conçus pour raccourcir les travaux de validation et de comparabilité.
Les mises à niveau d'équipements et de procédés créent un autre espace où les fournisseurs d'enrobage et les OEM peuvent co-développer des systèmes filmiques robustes et compatibles PAT, tant pour les environnements de lots que continus. Le lancement en mai 2026 par Romaco de l'enrobeuse à comprimés Maximus 400, dotée d'un ajustement automatisé de la géométrie des chicanes et d'une technologie de bras de pulvérisation basée sur le radar, illustre l'appétit des utilisateurs pour un meilleur contrôle du point final et une meilleure répétabilité sur des tailles de lots variables. Côté excipients, l'action de l'UE en janvier 2026 autorisant la gomme laque (E 904) comme agent de brillance dans les aliments destinés à des fins médicales spéciales, sous forme de comprimés et de comprimés enrobés, indique un développement continu de produits pour des formats enrobés spécialisés, tandis que l'examen minutieux permanent du dioxyde de titane maintient une voie commerciale ouverte pour l'opacification sans dioxyde de titane et les systèmes d'enrobage d'origine végétale déjà présents sur le marché.
Développements récents du secteur
- Juin 2026 : Ashland a annoncé la pose de la première pierre de sa quatrième usine mondiale et première usine sud-asiatique de fabrication d'enrobages de comprimés à Ambernath, Maharashtra, en Inde, conçue pour produire le portefeuille de revêtements filmiques aquarius. Cet investissement soutient la continuité de l'approvisionnement régional pour les pôles de fabrication de formes solides en forte croissance et vise à améliorer les délais de livraison pour les systèmes d'enrobage nécessitant des contrôles qualité stricts.
- Juillet 2025 : Colorcon a célébré l'inauguration d'une usine de fabrication de revêtements filmiques de 200 000 pieds carrés à Johor, en Malaisie, positionnée comme un centre de production régional pour les clients d'Asie-Pacifique. Cette capacité supplémentaire améliore la disponibilité locale des systèmes de revêtement filmique et réduit la complexité logistique transfrontalière pour les chaînes d'approvisionnement pharmaceutiques multinationales et régionales.
- Avril 2025 : Ashland a achevé une expansion de 10 millions USD de son usine de fabrication pharmaceutique à Cabreuva, au Brésil, ajoutant une capacité pour les enrobages de comprimés Aquarius et améliorant les capacités de protection microbienne au service de son laboratoire de R&D de São Paulo. Cette mise à niveau améliore la résilience de l'approvisionnement pour les Amériques et aligne les capacités de l'usine sur des attentes microbiologiques et qualité plus strictes pour les systèmes d'enrobage aqueux.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché des enrobages de comprimés couvre les matériaux et intrants d'enrobage connexes utilisés pour appliquer des couches protectrices ou fonctionnelles sur des comprimés oraux solides dans la fabrication pharmaceutique et nutraceutique, mesurés en valeur.
Exclusions du périmètre : nous excluons les équipements d'enrobage autonomes, les revenus de fabrication sous contrat et les ventes en aval de médicaments finis, sauf lorsque les matériaux d'enrobage sont explicitement tarifés dans l'offre d'enrobage.
Aperçu de la segmentation
- Par type d'enrobage
- Enrobage pelliculaire
- Enrobage sucré
- Enrobage entérique
- Enrobages fonctionnels
- Autres types d'enrobage
- Par polymère
- Éthers de cellulose
- Polymères d'acide acrylique
- Polymères d'alcool vinylique
- Polyéthylène glycol et dérivés
- Autres polymères
- Par composant de formulation
- Plastifiants
- Colorants
- Solvants / Véhicules
- Opacifiants et agents anti-collants
- Par procédé / équipement
- Enrobage en turbine conventionnelle
- Enrobage en turbine perforée
- Enrobage en lit fluidisé
- Systèmes d'enrobage en continu
- Par application
- Libération immédiate
- Libération prolongée
- Libération étendue
- Libération retardée / entérique
- Par utilisateur final
- Fabricants pharmaceutiques
- Entreprises de nutraceutiques et de compléments alimentaires
- CDMO et CMO
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, établir des hypothèses initiales et vérifier la cohérence des signaux de demande avant la modélisation des chiffres. Nous nous sommes appuyés sur des sources publiques reflétant l'activité des formes orales solides et les tendances d'utilisation des excipients, telles que la base de données de la FDA américaine et ses mises à jour de directives, les publications de l'Agence européenne des médicaments, les normes de la Pharmacopée américaine (USP) et les lignes directrices qualité du Conseil international d'harmonisation (ICH).
Pour relier la demande d'enrobages à la production réelle, nous avons également examiné des sources telles que les statistiques nationales de commerce et de fabrication, les publications douanières et commerciales disponibles, des revues de pharmaceutique évaluées par des pairs pour les tendances des matériaux d'enrobage, et les mises à jour des associations professionnelles liées à la production d'excipients et de nutraceutiques. Les rapports annuels d'entreprises, présentations aux investisseurs et actualités sectorielles fiables ont servi à cartographier les positions des fournisseurs et la logique de tarification habituelle, appuyés par un abonnement payant pour les données financières d'entreprises et un autre pour le suivi des brevets et de l'innovation. Les sources citées ci-dessus sont illustratives, et d'autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires se sont concentrés sur la vérification des moteurs réels de la consommation d'enrobages, celle-ci étant fortement liée aux choix de production de comprimés et aux évolutions de formulation. Nous nous sommes entretenus avec des fournisseurs de matériaux d'enrobage, des distributeurs d'excipients, des scientifiques en formulation, ainsi que des responsables de la fabrication et de la qualité en APAC, EMEA et dans les Amériques afin de confirmer les niveaux d'adoption, les évolutions de prix et l'intensité d'utilisation par application.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 27 % | Cadres dirigeants (CXO) : 15 % | APAC : 47 % |
| Rang intermédiaire : 53 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 34 % |
| Petits acteurs : 20 % | Managers : 52 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une construction descendante qui reconstitue la demande d'enrobage à partir de l'activité des formes orales solides, puis l'a affinée à l'aide d'hypothèses de pénétration de l'enrobage et de taux d'utilisation par application. En pratique, nous avons utilisé une logique de pool de demande liée à des variables telles que la part des comprimés enrobés dans la production totale de comprimés, l'évolution de la répartition entre enrobages filmiques et entériques, la part des systèmes aqueux par rapport aux systèmes solvants, et les plages typiques de gain de poids d'enrobage utilisées pour la protection ou la libération modifiée.
Ces totaux ont été corroborés par des approximations ascendantes sélectives, principalement en agrégeant par région les revenus échantillonnés des fournisseurs, en effectuant des vérifications de canaux sur les fourchettes de prix des matériaux d'enrobage, et en testant la robustesse des volumes via des estimations de prix de vente moyen multipliées par des estimations de consommation. Lorsque la visibilité ascendante était incomplète pour les petits fournisseurs ou les entités privées, les écarts ont été comblés par des hypothèses conservatrices de part d'approvisionnement, hypothèses conservées uniquement après vérification par les retours d'entretiens.
Pour les prévisions, nous avons utilisé l'analyse de scénarios, le marché étant sensible à quelques moteurs visibles pouvant évoluer différemment selon les régions. La vision prospective s'est ancrée sur la croissance attendue de la fabrication pharmaceutique et nutraceutique, les signaux de conversion du pipeline vers la commercialisation, les évolutions réglementaires influençant l'utilisation des solvants, et les mouvements continus de formulation vers des enrobages fonctionnels favorisant la stabilité ou la libération ciblée. Les résultats des scénarios ont ensuite été revus avec des experts afin de maintenir une trajectoire de TCAC réaliste.
Validation des données et cycle de mise à jour
Nous validons les résultats en triangulant les totaux modélisés avec des signaux indépendants, notamment la dynamique de fabrication des formes orales solides, les tendances observées de mix d'enrobage et les fourchettes de mouvement de prix relevées lors des entretiens. Les valeurs aberrantes sont signalées précocement, et les hypothèses sous-jacentes sont revérifiées, suivies d'une seconde revue par un analyste afin que les totaux finaux soient cohérents entre régions et applications.
Les rapports sont actualisés selon un cycle annuel, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements réglementaires liés aux solvants, des mouvements marqués des coûts des matières premières, ou des ajouts de capacité significatifs. Avant livraison, nous effectuons une dernière revue afin que les clients reçoivent une vision actualisée reflétant les dernières publications publiques disponibles et les retours d'experts récents.
Comparaison du dimensionnement du marché des enrobages de comprimés de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les enrobages de comprimés varient souvent, chaque éditeur définissant le périmètre d'une manière légèrement différente, puis appliquant ses propres hypothèses en matière de pénétration de l'enrobage, de tarification et de ce qui constitue un revenu inclus dans le périmètre. Des différences apparaissent également lorsque les années de référence ne correspondent pas, ou lorsque le calendrier de mise à jour manque les évolutions récentes en matière de formulation et de conformité.
Les vérifications liées à la production, telles que l'orientation de la production de formes orales solides, les signaux de mix d'enrobage et les fourchettes de prix confirmées par entretien, constituent les points de preuve qui maintiennent Mordor Intelligence aligné sur un pool de demande reproductible pour les matériaux d'enrobage, plutôt que de comptabiliser des revenus adjacents comme les équipements ou les ventes de formes posologiques finies. Les écarts restants proviennent généralement de la question de savoir si l'utilisation nutraceutique est pleinement incluse, de la manière dont les systèmes aqueux sont tarifés par rapport aux systèmes solvants, et si le modèle utilise une superposition unique de TCAC plutôt que des moteurs et recontacts au niveau régional.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,04 milliard USD (2026) | |
| Revue Professionnelle A | 0,92 milliard USD (2024) | Utilise une année de référence antérieure et ne précise pas clairement le périmètre quant à savoir si les matériaux d'enrobage nutraceutiques et les enrobages fonctionnels issus de la reformulation sont pleinement pris en compte, ce qui peut comprimer la valeur totale. |
| Éditeur Sectoriel B | 0,90 milliard USD (2026) | Semble appliquer une courbe de croissance plus élevée à partir d'un pool de départ plus restreint, avec une transparence limitée sur la manière dont le gain de poids d'enrobage, la répartition film/entérique et la progression des prix aqueux sont modélisés selon les régions. |
Sur les trois valeurs, l'écart s'explique principalement par l'alignement de l'année de référence et le périmètre pratique retenu pour ce qui est comptabilisé comme revenu de matériaux d'enrobage. En ancrant le modèle sur des intrants visibles de fabrication et de formulation, puis en les revérifiant par des entretiens et des examens croisés d'indicateurs, le chiffre final reste traçable et plus facile à reproduire.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des enrobages de comprimés ?
Le marché des enrobages de comprimés est évalué à 1,04 milliard USD en 2026 et devrait atteindre 1,33 milliard USD d'ici 2031.
Quel type d'enrobage génère le revenu le plus élevé ?
Les comprimés à enrobage pelliculaire détiennent 52,74 % du revenu de 2025, ce qui en fait le type d'enrobage dominant.
Pourquoi l'Asie-Pacifique est-elle considérée comme pivot pour la croissance du marché ?
L'Asie-Pacifique commande 33,67 % de la part et affiche le TCAC le plus rapide à 7,72 % grâce à l'expansion agressive de la fabrication pharmaceutique en Inde, en Chine et en Corée du Sud.
Comment les réglementations influencent-elles l'utilisation du dioxyde de titane ?
L'Agence européenne des médicaments évalue l'innocuité du TiO2, et les restrictions potentielles poussent les formulateurs vers des opacifiants à base de carbonate de calcium et des opacifiants polymériques.
Qu'est-ce qui motive la progression de l'adoption de la fabrication en continu ?
Les incitations réglementaires de la FDA, conjuguées à des avantages démontrables en termes de coûts et de qualité, accélèrent le passage de l'enrobage par lots à l'enrobage en continu.
Dernière mise à jour de la page le:



