
Taille et part du marché de la thérapie cellulaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.55 Milliards de dollars |
| Taille du Marché (2031) | 14.56 Milliards de dollars |
| Growth Rate (2026 - 2031) | 17.32 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la thérapie cellulaire par Mordor Intelligence
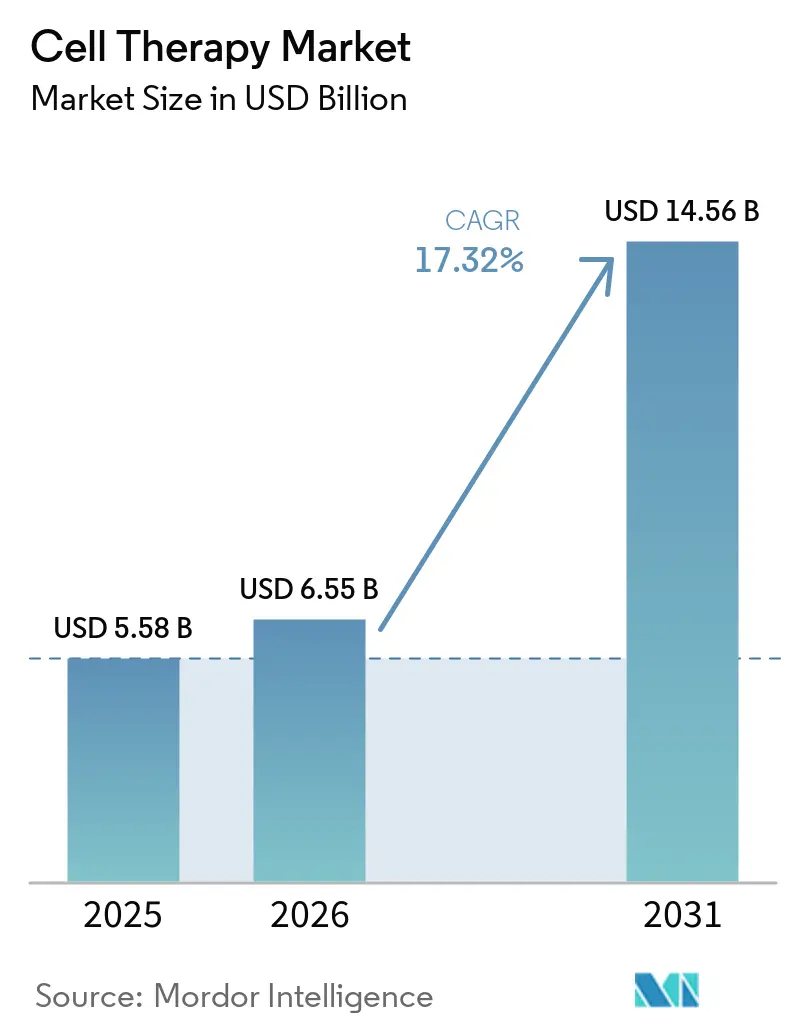
La taille du marché de la thérapie cellulaire devrait passer de 5,58 milliards USD en 2025 à 6,55 milliards USD en 2026 et atteindre 14,56 milliards USD d'ici 2031, avec un CAGR de 17,32 % sur la période 2026-2031.
La multiplication des approbations de produits de lymphocytes T à récepteur antigénique chimérique (CAR-T) autologues, le pivot vers les plateformes allogéniques et les nouvelles voies de remboursement aux États-Unis, en Europe et en Asie-Pacifique élargissent l'accès des patients et raccourcissent les cycles de délai de mise sur le marché. Les organisations de développement et de fabrication sous contrat (CDMO) ont ajouté 180 000 litres de capacité allogénique entre 2024 et 2025, réduisant les délais de production de qualité clinique de 8 semaines à 3 semaines et abaissant significativement les coûts de production. Le programme de paiement supplémentaire pour les nouvelles technologies (NTAP) de Medicare aux États-Unis a réduit l'exposition des hôpitaux en couvrant jusqu'à 65 % des coûts dépassant le tarif du groupe homogène de malades pour 11 thérapies cellulaires, encourageant l'adoption par les prestataires.
Principaux enseignements du rapport
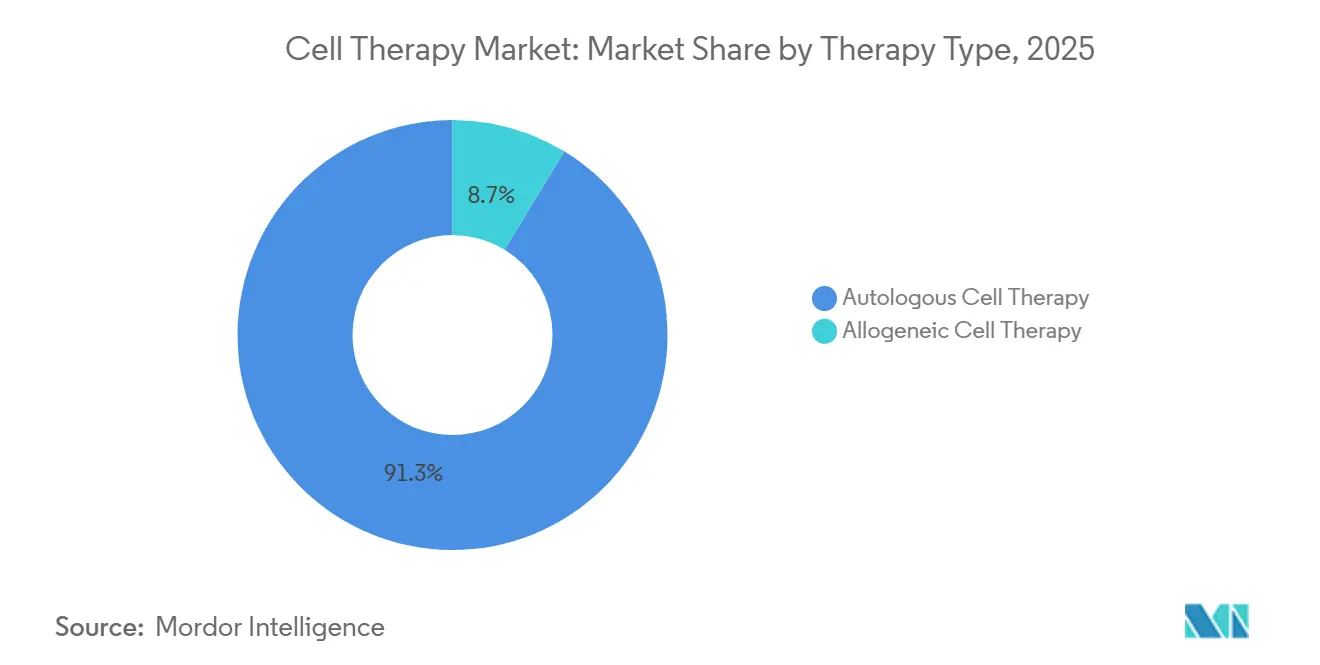
- Par type de thérapie, le CAR-T autologue a maintenu 91,3 % de la part de marché de la thérapie cellulaire en 2025, mais les thérapies allogéniques ont affiché la croissance la plus élevée avec un CAGR de 17,34 % jusqu'en 2031.
- Par type de cellule, les plateformes à cellules immunitaires ont dominé avec 56,1 % des revenus en 2025 ; les produits à base de cellules souches ont enregistré le CAGR le plus rapide à 18,32 % jusqu'en 2031.
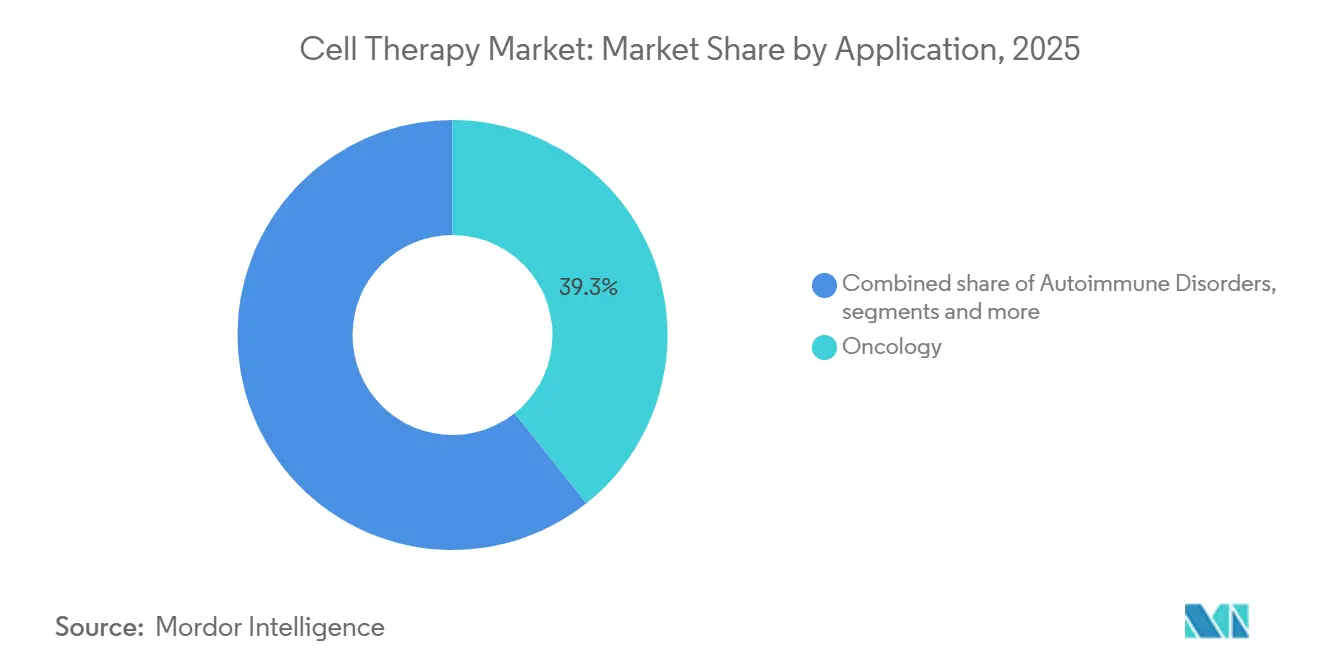
- Par application, l'oncologie a capté 39,3 % des revenus en 2025, tandis que les troubles neurologiques se sont développés à un CAGR de 17,47 % grâce aux programmes en phase avancée pour la maladie de Parkinson.
- Par utilisateur final, les hôpitaux et cliniques ont représenté 65,2 % des dépenses en 2025 ; les centres spécialisés de thérapie cellulaire et génique ont progressé à un CAGR de 18,08 % alors que les payeurs privilégiaient les infrastructures dédiées.
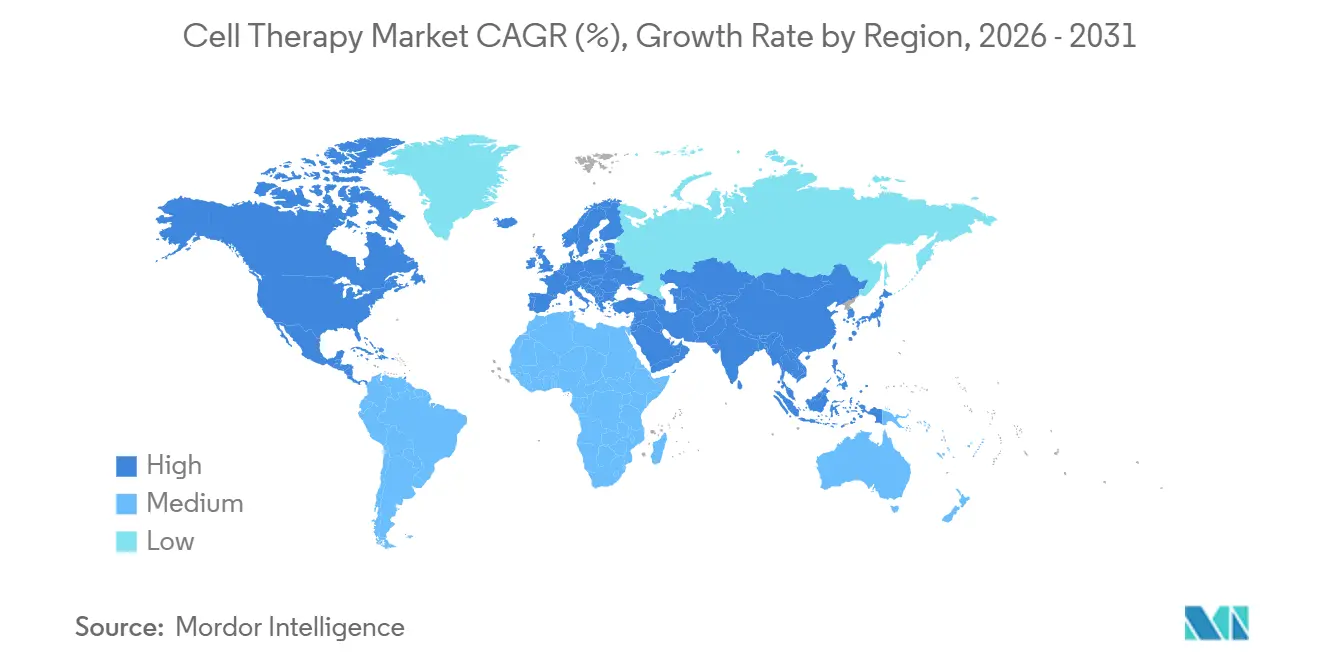
- Par géographie, l'Amérique du Nord détenait 54,2 % de la taille du marché de la thérapie cellulaire en 2025 ; l'Asie-Pacifique a enregistré le CAGR le plus rapide à 17,89 %, porté par quatre approbations domestiques de CAR-T en Chine au cours de 2024.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de la thérapie cellulaire
Analyse de l'impact des moteurs*
| Moteur | Impact (~) (%) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Multiplication des approbations et des lancements commerciaux de thérapies CAR-T autologues | +4.2% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Développement de la capacité mondiale des CDMO pour les pipelines allogéniques | +3.8% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des voies de remboursement nationales | +3.1% | Allemagne, États-Unis, Japon, Corée du Sud | Moyen terme (2-4 ans) |
| Extension des indications au-delà de l'oncologie vers les maladies auto-immunes et cardiovasculaires | +2.9% | Mondial | Long terme (≥ 4 ans) |
| Systèmes de bioréacteurs fermés optimisés par l'IA réduisant les coûts de ≥ 40 % | +2.2% | Principaux pôles de fabrication | Moyen terme (2-4 ans) |
| Intégration d'échafaudages bio-imprimés en 3D permettant des implants combinés | +1.0% | États-Unis, Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Multiplication des approbations et des lancements commerciaux de thérapies CAR-T autologues
L'Agence américaine des produits alimentaires et médicamenteux (FDA) et l'Agence européenne des médicaments (EMA) ont approuvé neuf nouvelles indications de CAR-T entre 2024 et 2025, réduisant le délai médian d'examen de 14 mois à 9 mois [1]U.S. Food and Drug Administration, "Produits de thérapie cellulaire et génique approuvés," fda.gov. Novartis a déclaré 680 millions USD de revenus en 2025 pour Kymriah, reflétant une croissance de 28 % à la suite de l'extension de l'indication au lymphome folliculaire. Les approbations conditionnelles européennes de trois thérapies autologues à récepteur de lymphocytes T en 2025 ont été les premières pour les tumeurs solides, ouvrant un segment adressable de 2,1 milliards USD d'ici 2028. Les payeurs commerciaux américains ont lié 30 à 50 % du remboursement aux taux de réponse complète à six mois pour cinq produits CAR-T en 2024, réduisant le risque initial pour les hôpitaux. La désignation de médecine régénérative à voie rapide du Japon a divisé par deux les délais d'examen pour les candidats présentant des données de Phase 2 montrant ≥ 40 % de réponses objectives.
Développement de la capacité mondiale des CDMO pour les pipelines allogéniques
Les CDMO ont installé 180 000 litres de capacité allogénique de 2024 à 2025, notamment l'installation de 50 000 litres de Lonza à Portsmouth et le site de 40 000 litres de Charles River à Leyde. Les plateformes prêtes à l'emploi génèrent désormais un lot de thérapie en 48 heures, contre 4 à 6 semaines pour les procédés autologues, et le coût des marchandises est passé de 350 000 USD à 75 000 USD par dose. Le candidat ALPHA2 d'Allogene Therapeutics a obtenu 67 % de rémission complète dans le lymphome diffus à grandes cellules B et vise un dépôt de licence biologique aux États-Unis d'ici mi-2026. Vertex et CRISPR Therapeutics ont engagé 420 millions USD dans une usine suisse de lymphocytes T édités par base, visant 100 000 doses annuelles d'ici 2028. L'installation de 300 millions USD de Samsung Biologics à Incheon a obtenu quatre contrats régionaux, signalant la localisation de la chaîne d'approvisionnement en Asie-Pacifique.
Expansion des voies de remboursement nationales
La voie NUB allemande a permis aux hôpitaux de facturer trois candidats allogéniques avant l'évaluation complète des technologies de santé, accélérant la capture des revenus jusqu'à 24 mois. Le programme NTAP de Medicare a ajouté 11 thérapies cellulaires en 2025, avec des suppléments par cas de 80 000 à 200 000 USD qui ont allégé l'économie des prestataires. La voie de remboursement conditionnel du Japon a permis l'inscription au formulaire avec des données de Phase 2 en 2024, sous condition d'une surveillance post-commercialisation de sept ans. La Corée du Sud a fixé le prix de deux CAR-T fabriqués localement à 40 % en dessous des tarifs américains, ouvrant l'accès à 1 200 patients par an. Les orientations définitives de l'Institut national pour l'excellence en santé et en soins (NICE) du Royaume-Uni ont débloqué 120 millions GBP de financement du Service national de santé pour le lymphome diffus à grandes cellules B en deuxième ligne en 2025.
Systèmes de bioréacteurs fermés optimisés par l'IA réduisant les coûts de production de plus de 40 %
La plateforme Cocoon de Lonza a permis une réduction de 42 % du coût par dose pour la production de CAR-T autologue par rapport aux systèmes ouverts, en automatisant les apports en glucose et le contrôle de l'oxygène [2]Lonza Group, "Transcription des résultats du T2 2025," lonza.com. Des algorithmes d'apprentissage automatique entraînés sur 18 000 cycles ont prédit la viabilité cellulaire avec une précision de 94 %, réduisant les taux d'échec des lots à 2 %. Kite Pharma a réduit le délai veine-à-veine pour Yescarta de 27 jours à 16 jours après que quatre sites américains ont adopté des lignes automatisées en 2024. Fate Therapeutics a atteint un coût de production de 50 000 USD par dose pour les cellules NK dérivées de cellules souches pluripotentes induites (iPSC) via une perfusion continue de 21 jours. La FDA a reconnu les bioréacteurs contrôlés par l'IA comme une technologie analytique de procédé conforme en 2025, permettant des mises à jour d'algorithmes post-approbation sans nouveaux dépôts.
Analyse de l'impact des freins*
| Frein | Impact (~) (%) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des marchandises pour les lots autologues personnalisés | -2.8% | Mondial | Court terme (≤ 2 ans) |
| Goulots d'étranglement dans la chaîne d'approvisionnement en vecteurs viraux et en plasmides | -1.9% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Lacunes dans les données d'intégrité génomique à long terme après édition | -1.2% | Mondial | Long terme (≥ 4 ans) |
| Examen ESG des tissus donneurs et de la logistique cryogénique | -0.7% | Europe, Amérique du Nord, Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des marchandises pour les lots autologues personnalisés
La production de CAR-T autologue a atteint en moyenne 350 000 USD par dose en 2025, sous l'effet de l'aphérèse spécifique au patient, de la transduction par vecteur viral et des cycles d'expansion de deux semaines. Le prix de vente moyen de Yescarta a baissé de 18 % entre 2023 et 2025 dans le cadre de contrats basés sur les résultats, réduisant la marge brute de 82 % à 71 %. Les payeurs allemands et français ont introduit des seuils de 100 000 EUR par QALY en 2024, imposant des remises confidentielles de 35 % et comprimant la rentabilité. Les coûts fixes élevés de 12 millions USD par an par suite BPF compromettent l'échelle pour les thérapies s'adressant à moins de 500 patients par an. La faible accessibilité financière dans les pays à revenu intermédiaire, où les dépenses de santé par habitant sont inférieures à 2 000 USD, restreint la diffusion et plafonne le potentiel de croissance des revenus.
Goulots d'étranglement dans la chaîne d'approvisionnement en vecteurs viraux et en plasmides
Les pénuries de vecteurs lentiviraux ont retardé 11 essais cliniques de thérapie cellulaire en Phase 2 en 2024, allongeant les délais de 16 semaines en 2022 à 32 semaines en 2024. Thermo Fisher a signalé un carnet de commandes de services de 1,8 milliard USD au premier trimestre 2025 et a ajouté 20 000 litres de capacité supplémentaire prévus pour le quatrième trimestre 2026 afin d'atténuer les contraintes. Les délais d'approvisionnement en ADN plasmidique ont dépassé 24 semaines en 2024, avec une inflation des prix de 40 % d'une année sur l'autre. Les orientations de la FDA de juillet 2024 ont soutenu les méthodes d'électroporation non virale et de nanoparticules lipidiques pour les essais en phase précoce, et six promoteurs ont adopté ces approches avant la fin de l'année FDA.GOV. Lonza et Catalent ont engagé 1,1 milliard USD dans l'expansion des vecteurs viraux en 2024, mais les analystes prévoient un déficit d'approvisionnement de 30 % jusqu'en 2028.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Type de thérapie : les plateformes allogéniques remodèlent l'économie de la fabrication
Les produits autologues détenaient 91,3 % de la part de marché de la thérapie cellulaire en 2025, soutenus par des franchises CAR-T matures et des voies de remboursement établies. Cependant, le segment allogénique progresse à un CAGR de 17,34 % jusqu'en 2031, la disponibilité prête à l'emploi supprimant l'attente de fabrication de 4 à 6 semaines, abaissant le coût des marchandises à 75 000 USD et simplifiant la logistique.
La confiance des investisseurs s'est renforcée en 2025 lorsque Vertex et CRISPR Therapeutics ont soutenu une usine suisse conçue pour 100 000 doses annuelles, soulignant l'avantage d'évolutivité des plateformes allogéniques. La flexibilité réglementaire, telle que l'acceptation par la FDA de la transfection non virale, a raccourci les délais, tandis que les contrats basés sur les résultats resserrent les marges pour les acteurs autologues. Les candidats allogéniques positionnent donc le marché de la thérapie cellulaire pour une pénétration rentable dans les géographies moins aisées sans sacrifier l'intégrité des marges.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par type de cellule : les cellules souches progressent face aux plateformes immunitaires
Les thérapies à cellules immunitaires ont dominé avec 56,1 % des revenus en 2025, principalement grâce aux programmes CAR-T et de lymphocytes infiltrant les tumeurs soutenus par de solides données en oncologie. Les plateformes à cellules souches se développent à un CAGR de 18,32 % alors que les candidats à base de cellules souches mésenchymateuses et de cellules souches pluripotentes induites (iPSC) démontrent leur efficacité dans les troubles cardiovasculaires et neurologiques.
L'essai de Phase 3 sur l'insuffisance cardiaque de Mesoblast a réduit les événements indésirables majeurs de 34 %, tandis que les cardiomyocytes iPSC de Takeda recrutent des patients ischémiques avec les premiers résultats attendus en 2026. Les avancées dans les technologies d'échafaudage et d'impression 3D renforcent encore l'élan des cellules souches, les positionnant comme le moteur de diversification du marché de la thérapie cellulaire au-delà des tumeurs malignes hématologiques.
Par application : les troubles neurologiques dépassent la croissance de l'oncologie
L'oncologie a généré 39,3 % des revenus en 2025, mais les troubles neurologiques constituent l'application à la croissance la plus rapide, affichant un CAGR de 17,47 % jusqu'en 2031, grâce aux programmes de neurones dopaminergiques dérivés d'iPSC qui ont atteint une amélioration motrice de 32 % sur l'échelle unifiée d'évaluation de la maladie de Parkinson à 12 mois. Les indications auto-immunes ont également gagné du terrain, le lupus érythémateux systémique entrant en évaluation en phase avancée avec 73 % de rémission.
Les segments cardiovasculaire, orthopédique et ophtalmologique émergent comme des opportunités de prochaine vague grâce à la solidité des essais sur les cellules mésenchymateuses, chondrocytaires et rétiniennes. Ces tendances diversifient la base de la taille du marché de la thérapie cellulaire, réduisant la dépendance à l'oncologie et lissant la volatilité des revenus liée à la saturation concurrentielle dans les tumeurs malignes à cellules B.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par utilisateur final : les centres spécialisés progressent plus vite que les hôpitaux
Les hôpitaux et cliniques ont représenté 65,2 % des dépenses de 2025, mais les centres spécialisés en thérapie cellulaire et génique progressent à un CAGR de 18,08 % en standardisant l'aphérèse, la cryoconservation cellulaire et les soins post-perfusion. L'unité de 12 lits de la Mayo Clinic a traité 180 patients au cours de sa première année et a réduit les hospitalisations liées au syndrome de libération des cytokines à 4 %, contre un benchmark national de 12 %.
Les instituts académiques stimulent l'innovation en phases 1-2, tandis que les CDMO fournissent une capacité industrialisée qui soutient la taille du marché de la thérapie cellulaire pour les pipelines allogéniques. Des taux d'utilisation hospitalière élevés de 85 % dans les principaux centres américains créent des goulots d'étranglement, amplifiant la valeur stratégique des établissements dédiés.
Analyse géographique
L'Amérique du Nord a enregistré une part de 54,2 % en 2025, le NTAP couvrant 80 000 à 200 000 USD par cas et cinq assureurs commerciaux américains basculant 30 à 50 % des paiements vers des modèles basés sur les résultats. Les approbations sont passées à neuf indications pour la thérapie CAR-T entre 2024 et 2025, et les revenus de Yescarta ont progressé de 22 % pour atteindre 2,1 milliards USD. Le taux d'utilisation élevé des suites d'aphérèse à 85 % a créé des délais d'attente de 6 à 8 semaines, soulignant les contraintes de capacité.
L'Europe détenait une part de 28 % alors que la voie NUB allemande accélérait la facturation pour trois thérapies allogéniques, tandis que les orientations du NICE libéraient 120 millions GBP de financement au Royaume-Uni. Les approbations conditionnelles pour les récepteurs de lymphocytes T ciblant les tumeurs solides ont ouvert une opportunité européenne de 2,1 milliards USD. Cependant, les seuils de QALY introduits en 2024 exigent en moyenne 35 % de remises, tempérant l'expansion des revenus.
L'Asie-Pacifique a enregistré le CAGR le plus rapide à 17,89 % ; la première approbation domestique de CAR-T en Chine, Carvykti, a traité 2 500 patients atteints de myélome multiple au cours de la première année. La voie de remboursement conditionnel du Japon a accepté des données de Phase 2 avec un suivi obligatoire de sept ans. La Corée du Sud a remboursé deux CAR-T locaux à des prix 40 % inférieurs, servant 1 200 patients en 2025. La localisation de la chaîne d'approvisionnement via Samsung Biologics et la capacité croissante des CDMO consolident la région comme prochain moteur de croissance du marché de la thérapie cellulaire.

Paysage réglementaire
Aux États-Unis, la FDA a continué à formaliser la flexibilité des exigences de chimie, fabrication et contrôles (CMC) qui sont centrales pour la montée en échelle de la thérapie cellulaire. En 2026, l'agence a fait avancer cette position par des activités de directives axées sur les CMC (y compris des directives provisoires et actualisées) et des cadres associés pour les produits de thérapie cellulaire et génique humaine. Cela renforce la tolérance des régulateurs envers les approches fondées sur le risque en phase de développement précoce, tandis que la surveillance post-approbation reste ancrée sur les contrôles de procédés et la comparabilité des produits.
En Europe, les thérapies cellulaires sont réglementées en tant que médicaments de thérapie innovante (ATMP) dans le cadre de l'EMA, avec une activité continue du CAT façonnant les attentes en matière de développement et de gestion du cycle de vie. L'EMA a autorisé des ATMP tout au long de 2025 et jusqu'en 2026, et le retrait d'Alofisel par la Commission européenne en décembre 2024 souligne des actions actives de gestion du cycle de vie post-autorisation parallèlement aux nouvelles approbations. Par ailleurs, les discussions du CAT de l'EMA au début de 2026 ont fait référence à des chantiers de travail tels que la feuille de route IPRP, indiquant des efforts continus vers la convergence réglementaire et la réduction des duplications pour les soumissions mondiales en thérapie génique et cellulaire.
Analyse de la chaîne de valeur
La chaîne de valeur de la thérapie cellulaire commence par l'identification du donneur ou du patient et la collecte clinique, y compris l'aphérèse et le prélèvement de tissus. Elle se poursuit ensuite avec les matières premières critiques (leucopaks, milieux, cytokines, vecteurs viraux, ADN plasmidique) et les consommables utilisés dans la fabrication GMP. La fabrication est réalisée soit en interne, soit via des CDMO, le marché se scindant de plus en plus entre des flux de travail autologues, spécifiques au patient et par lots, et des campagnes allogéniques orientées vers l'échelle.
Les étapes en aval comprennent le remplissage-finition (le cas échéant), la cryoconservation et le stockage contrôlé, ainsi que la documentation de la chaîne d'identité ou de la chaîne de garde. La distribution vers les hôpitaux, cliniques et centres spécialisés en thérapie cellulaire et génique dépend d'une logistique sensible au temps et à la température pour l'administration et le suivi. Des goulots d'étranglement persistent au niveau de la capacité d'aphérèse, de la disponibilité des vecteurs viraux et des plasmides, et de la coordination entre programmes multi-sites, ce qui accroît le risque de veine à veine pour les thérapies autologues. Les réponses du secteur se concentrent sur des modèles opérationnels plus intégrés et de bout en bout, combinant fabrication, biostockage et logistique avec moins de transferts, soutenus par un suivi numérique pour gérer des lots personnalisés en parallèle. Les ajouts de capacité pour la fabrication allogénique, y compris les 180 000 litres ajoutés par les CDMO entre 2024 et 2025, et les expansions logistiques telles que l'ouverture par Cryoport Systems d'un nouveau Global Supply Chain Center en Californie du Sud en mai 2026, reflètent un positionnement axé sur la fiabilité et l'orchestration autant que sur la capacité.
Paysage concurrentiel
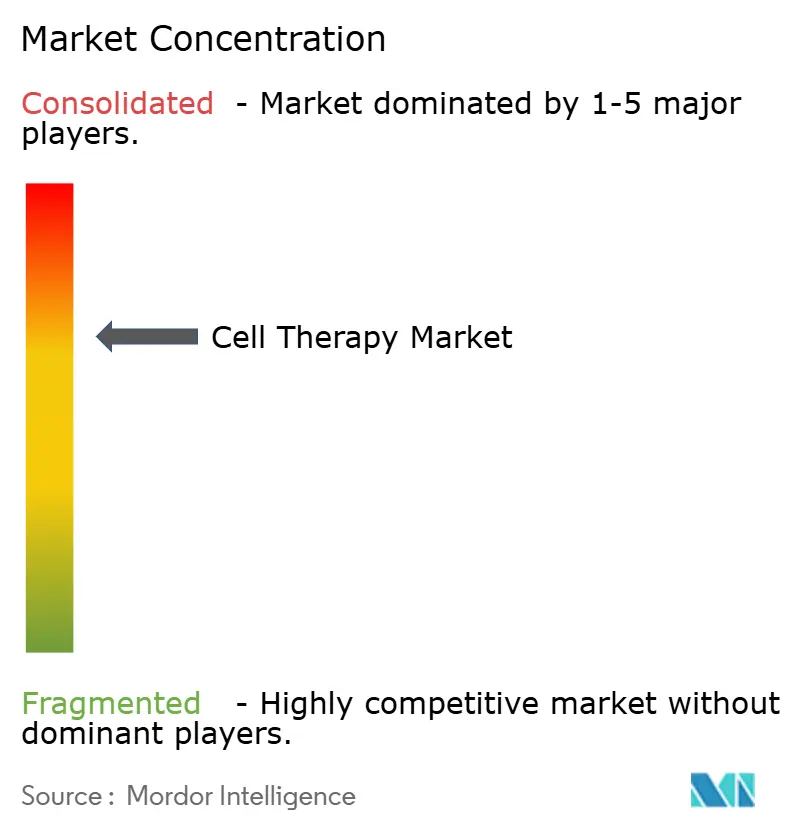
Le marché de la thérapie cellulaire présente une concentration modérée : les cinq premières entreprises, Novartis, Gilead Sciences, Bristol Myers Squibb, Johnson & Johnson et Legend Biotech, ont capté une part significative des revenus de CAR-T autologue en 2025 [3]Novartis AG, "Rapport annuel 2025," novartis.com. Les extensions d'indication et les approbations en oncologie en première ligne soutiennent la défense des acteurs établis, mais les entrants allogéniques et les CDMO redistribuent les parts. L'installation suisse de 420 millions USD de Vertex et CRISPR signale l'échelle de fabrication comme un avantage concurrentiel stratégique, tandis qu'Allogene Therapeutics a affiché 67 % de rémission complète dans les essais pivots.
Des perturbateurs émergents tels que Fate Therapeutics ont atteint un coût de 50 000 USD par dose, et Samsung Biologics a obtenu quatre contrats en Asie-Pacifique, soulignant comment la technologie et la capacité localisée modifient la dynamique concurrentielle. La vélocité des dépôts de brevets est élevée. CRISPR Therapeutics a enregistré 14 brevets d'édition de base entre 2024 et 2025, tandis que les régulateurs imposent un suivi de 15 ans pour les produits édités génétiquement, favorisant les entreprises bien capitalisées. Les technologies de réduction des coûts telles que les bioréacteurs optimisés par l'IA et les échafaudages imprimés en 3D abaissent les barrières à l'entrée, intensifiant la rivalité dans les segments oncologie, auto-immun et neurologique.
Les mouvements stratégiques de 2025 ont inclus l'acquisition d'Amunix par Sanofi pour 1,2 milliard USD, l'installation de 50 000 litres de Lonza à Portsmouth et l'expansion de 40 000 litres de Charles River à Leyde, chacun visant à sécuriser la capacité avant les pics de demande anticipés. À mesure que les modèles de remboursement pivotent vers les résultats et que l'offre s'accroît, l'avantage concurrentiel est de plus en plus défini par l'agilité de fabrication, l'étendue des indications et l'infrastructure de surveillance post-commercialisation.
Leaders du secteur de la thérapie cellulaire
Corestem Inc.
Chiesi Farmaceutici S.p.A.
Tego Science
Allogene Therapeutics Inc.
Takeda Pharmaceuticals
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'expansion de l'empreinte de fabrication et la standardisation menée par l'automatisation créent des espaces vierges en termes de coûts, de débit et d'accès géographique, en particulier pour les plateformes allogéniques et dérivées d'iPSC qui dépendent de processus reproductibles à échelle industrielle. Les preuves de ce cycle d'investissement comprennent l'annonce par Johnson and Johnson d'une installation de fabrication de thérapie cellulaire de nouvelle génération de plus de 1 milliard USD dans le comté de Montgomery, Pennsylvanie (février 2026), l'ouverture par FUJIFILM Cellular Dynamics d'un nouveau siège de développement et de fabrication d'iPSC à Madison, Wisconsin, conçu pour quadrupler la capacité en iPSC (mai 2026), et l'ajout par Orca Bio d'une capacité de fabrication sur la côte Est à Princeton, New Jersey, pour compléter les opérations existantes à Sacramento (juin 2026). Ces mouvements visent des contraintes qui ralentissent le déploiement commercial, notamment les délais de livraison, la résilience de l'approvisionnement régional et la capacité à servir davantage de sites avec un produit cohérent.
Les actions habilitantes réglementaires et de chaîne d'approvisionnement soutiennent également de nouvelles voies d'exécution pour les plateformes et fournisseurs qui réduisent les frictions dans les CMC et les intrants critiques. La FDA a finalisé une directive sur les flexibilités CMC pour les produits de thérapie cellulaire et génique en 2026 et mène des initiatives telles que le Manufacturing PreCheck Pilot Program, qui a inclus Cellares (juin 2026), pour soutenir un alignement plus précoce sur la préparation à la fabrication pour les plateformes avancées et automatisées. Sur le plan des intrants, des expansions telles que l'ouverture par Sartorius Stedim Biotech d'un centre de compétences de 140 millions EUR à Fribourg, en Allemagne, pour des composants critiques de thérapie cellulaire comme les cytokines (mai 2026) et l'expansion par Kincell Bio de son site de Research Triangle Park avec des suites de salles blanches ISO 7 supplémentaires (avril 2026) indiquent un marché adressable croissant pour les matériaux spécialisés, la capacité GMP et les services intégrés qui réduisent le délai entre le développement en phase avancée et l'approvisionnement commercial.
Développements récents du secteur
- Juin 2026 : Chiesi Group et Arbor Biotechnologies ont reçu la désignation de médicament orphelin de la Commission européenne pour ABO-101, une thérapie expérimentale d'édition génique pour l'hyperoxalurie primaire de type 1. Cette désignation renforce les incitations réglementaires et de commercialisation pour les thérapies avancées dans les maladies rares. Elle soutient également l'investissement mené par des partenaires dans le développement clinique et la préparation de la fabrication.
- Décembre 2025 : La FDA a approuvé Waskyra (etuvetidigene autotemcel) pour le syndrome de Wiskott-Aldrich, ajoutant une autre option de thérapie avancée commerciale pour une immunodéficience rare. Cette approbation renforce le rôle des voies réglementaires et de l'exécution des CMC comme différenciateurs clés pour les promoteurs qui font passer des produits biologiques complexes dans les soins de routine.
- Juillet 2024 : La FDA a publié une directive soutenant les approches non virales telles que l'électroporation et les nanoparticules lipidiques pour le développement précoce de thérapies cellulaires et géniques. Ce changement de politique élargit les options techniques pour les développeurs confrontés à des contraintes de vecteurs viraux. Il soutient également des voies de fabrication alternatives pouvant simplifier la planification de l'approvisionnement et les stratégies de comparabilité.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les revenus générés par l'utilisation de cellules humaines viables comme thérapie, où les cellules sont administrées pour réparer, remplacer ou moduler une fonction du patient. Il inclut les thérapies disponibles sur le marché ainsi que les thérapies expérimentales qui progressent activement dans le développement clinique.
Exclusions du périmètre : les thérapies géniques seules (où les cellules ne constituent pas le principe thérapeutique actif) et les échafaudages régénératifs acellulaires sont exclus de ce dimensionnement.
Aperçu de la segmentation
- Par type de thérapie
- Thérapie cellulaire autologue
- Thérapie cellulaire allogénique
- Par type de cellule
- Thérapie par cellules souches
- Cellules souches hématopoïétiques
- Cellules souches mésenchymateuses
- Cellules souches pluripotentes induites
- Thérapie par cellules immunitaires
- Thérapie par lymphocytes T (dont CAR-T, TCR-T)
- Thérapie par cellules NK
- Thérapie par cellules dendritiques
- Thérapies à base de fibroblastes et de chondrocytes
- Thérapie par cellules souches
- Par application
- Oncologie
- Troubles auto-immuns
- Maladies cardiovasculaires
- Orthopédie et musculo-squelettique
- Troubles neurologiques
- Cicatrisation des plaies et dermatologie
- Ophtalmologie
- Par utilisateur final
- Hôpitaux et cliniques
- Centres spécialisés de thérapie cellulaire et génique
- Instituts académiques et de recherche
- Installations de fabrication sous contrat et de recherche sous contrat
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par la cartographie du paysage thérapeutique et du pipeline de développement à partir de sources publiques, puis par l'alignement de ces signaux avec les revenus raisonnablement attribuables aux traitements à base de cellules. Les sources utilisées comprenaient, par exemple, ClinicalTrials.gov et d'autres registres d'essais cliniques, des revues à comité de lecture en médecine régénérative et en oncologie, ainsi que des bases de données publiques d'étiquettes et d'approbations de médicaments gérées par les autorités réglementaires.
Pour ancrer les hypothèses, nous avons également consulté des sources telles que des portails nationaux de statistiques sanitaires, des résumés douaniers et commerciaux pour les biologiques pertinents et les flux de chaîne du froid lorsque disponibles, ainsi que les sites web des principales sociétés professionnelles couvrant l'hématologie, l'oncologie et la médecine régénérative. Les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse ont été utilisés pour comprendre le calendrier de lancement, les notes sur la montée en puissance de la fabrication et les commentaires sur la tarification des thérapies. Dans quelques cas, des abonnements payants résumant les données financières des entreprises, les brevets et les données commerciales au niveau des expéditions ont été utilisés pour combler les lacunes que les sources publiques ne permettaient pas de résoudre clairement. Cette liste n'est pas exhaustive, et de nombreuses autres sources publiques ont été consultées lors de la collecte, de la validation et de la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire a été utilisé pour tester sous pression ce que les données documentaires impliquaient, notamment en ce qui concerne la réalisation des prix, les contraintes de débit des patients et la rapidité avec laquelle les montées en capacité se convertissent en volumes traitables. Nous avons échangé avec un ensemble de développeurs de thérapies, de spécialistes de la fabrication et de la chaîne d'approvisionnement, ainsi que de parties prenantes cliniques dans les régions clés, afin de vérifier les hypothèses dans différents contextes de soins et environnements de remboursement.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs généraux (CXO) : 13 % | APAC : 44 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 34 % |
| Acteurs de plus petite taille : 19 % | Managers : 59 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
Pour le dimensionnement, une approche descendante a été utilisée, dans laquelle les pools de patients traités et la disponibilité des thérapies par indication sont reconstitués à partir de signaux épidémiologiques, de schémas d'adoption clinique, ainsi que du calendrier d'approbation et de lancement, puis convertis en revenus à l'aide d'hypothèses réalistes de prix et de parcours de soins. Une fois ces totaux établis, des vérifications ascendantes sélectives ont été effectuées à partir d'échantillons de revenus de thérapies, de contrôles de canaux régionaux et d'une logique de prix de vente moyen multiplié par le volume lorsque les informations publiques rendaient les données traçables.
Le modèle est sensible à quelques paramètres pratiques, tels que le nombre de thérapies approuvées par région, les fourchettes de prix des thérapies et l'évolution attendue du prix net, la capacité de fabrication et les délais d'exécution susceptibles de plafonner les volumes de patients, ainsi que le rythme d'expansion vers de nouvelles indications dans les pipelines en phase avancée. Étant donné que toutes les thérapies ne font pas l'objet d'une divulgation transparente des ventes chaque année, les lacunes ont été comblées en utilisant des courbes d'adoption par proxy liées à la population couverte par l'autorisation de mise sur le marché et en effectuant des recoupements avec les commentaires sur la montée en puissance de la fabrication issus des documents publics.
Pour les prévisions, une analyse de scénarios a été utilisée, car l'adoption et la montée en puissance des capacités peuvent évoluer rapidement après les approbations, mais peuvent également ralentir si le remboursement ou la préparation des sites prend du retard. Les scénarios ont été ancrés sur le consensus d'experts concernant l'élargissement de l'accès des patients, l'atténuation progressive des goulots d'étranglement en matière de capacité et l'évolution des prix à mesure que la concurrence s'intensifie.
Cycle de validation et de mise à jour des données
La validation est effectuée par étapes afin qu'un seul ensemble de données ne détermine pas à lui seul le chiffre final. Nous comparons les résultats à des signaux indépendants tels que le nombre d'approbations, les tendances de l'activité des essais cliniques et la direction des revenus divulgués, puis nous examinons les écarts avant de finaliser les résultats.
Si une estimation semble hors norme, les hypothèses sont réexaminées et, si nécessaire, les répondants sont recontactés pour confirmer ce qui a changé (par exemple, une contrainte de capacité, une modification du remboursement ou un lancement retardé). Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent dans le pipeline thérapeutique ou le paysage réglementaire. Avant la livraison, un analyste effectue une révision complète afin que les chiffres reflètent les informations publiques les plus récentes et les hypothèses validées.
Taille du marché de la thérapie cellulaire selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour la thérapie cellulaire varient souvent parce que les analystes ne comptabilisent pas toujours le même périmètre thérapeutique, et ils diffèrent également dans la manière dont ils traitent les revenus expérimentaux, la progression des prix et le calendrier des devises. Le tableau permet de mieux visualiser ces écarts et montre également comment différentes bases temporelles peuvent modifier le chiffre principal.
Les principaux facteurs se résument généralement à la question de savoir si les estimations regroupent la thérapie génique ou les biologiques adjacents dans le même ensemble, si les actifs en début de pipeline sont comptabilisés avant l'existence de volumes significatifs de patients, et si les prix sont modélisés sur la base du prix catalogue ou du prix net attendu après remises et limitations d'accès. Une autre raison courante est la fréquence de mise à jour, car les nouvelles approbations et les extensions d'indication peuvent rapidement modifier le pool de demande, ce qui fait évoluer la taille du marché à court terme.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,55 milliards USD (2026) | |
| Consultance mondiale A | 5,89 milliards USD (2024) | Utilise une base temporelle antérieure et une rampe d'adoption différente, ce qui peut sous-estimer les revenus à court terme lorsque les approbations et la préparation des sites s'améliorent au cours des années suivantes. |
| Éditeur sectoriel B | 16,14 milliards USD (2024) | Des inclusions plus larges sont implicites, ce qui peut intégrer des catégories adjacentes et gonfler les totaux si les thérapies géniques seules ou les produits régénératifs non cellulaires sont comptabilisés avec les thérapies cellulaires. |
Le tableau met en évidence un écart important, et dans le modèle de Mordor Intelligence, la valeur est liée aux thérapies où des cellules humaines viables constituent le principe thérapeutique actif et où les revenus sont associés aux volumes traitables et à une réalisation réaliste des prix, plutôt qu'à un large ensemble régénératif. Grâce à des règles d'inclusion claires et à des vérifications reproductibles portant sur les approbations, les pipelines et les contraintes de capacité, le chiffre final reste explicable et peut être mis à jour lorsque les signaux sous-jacents évoluent.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché de la thérapie cellulaire en 2026 ?
La taille du marché de la thérapie cellulaire a atteint 6,55 milliards USD en 2026 et devrait progresser jusqu'à 14,56 milliards USD d'ici 2031.
Quel type de thérapie connaît la croissance la plus rapide ?
Les thérapies allogéniques prêtes à l'emploi sont les plus rapides, progressant à un CAGR de 17,34 % jusqu'en 2031 grâce à des coûts de production inférieurs et des délais de fabrication plus courts.
Quelle région affichera la croissance la plus élevée ?
L'Asie-Pacifique devrait afficher le CAGR régional le plus élevé à 17,89 %, la Chine, le Japon et la Corée du Sud rationalisant les approbations et élargissant le remboursement.
Quel est le principal défi de coût pour le CAR-T autologue ?
La production personnalisée coûte en moyenne 350 000 USD par dose et implique des coûts fixes BPF élevés, pesant sur les marges et l'accessibilité financière.
Comment les fabricants réduisent-ils les coûts ?
Les bioréacteurs fermés optimisés par l'IA, l'expansion des capacités des CDMO et les méthodes de transfert de gènes non virales réduisent significativement les coûts par dose.
Quel segment d'application se développe le plus rapidement ?
Les troubles neurologiques sont en tête avec un CAGR de 17,47 %, portés par des essais en phase avancée sur la maladie de Parkinson utilisant des neurones dérivés d'iPSC.
Dernière mise à jour de la page le:


