
Taille et part du marché du tri cellulaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 376.84 Millions de dollars américains |
| Taille du Marché (2031) | 561.71 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 8.31 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du tri cellulaire par Mordor Intelligence
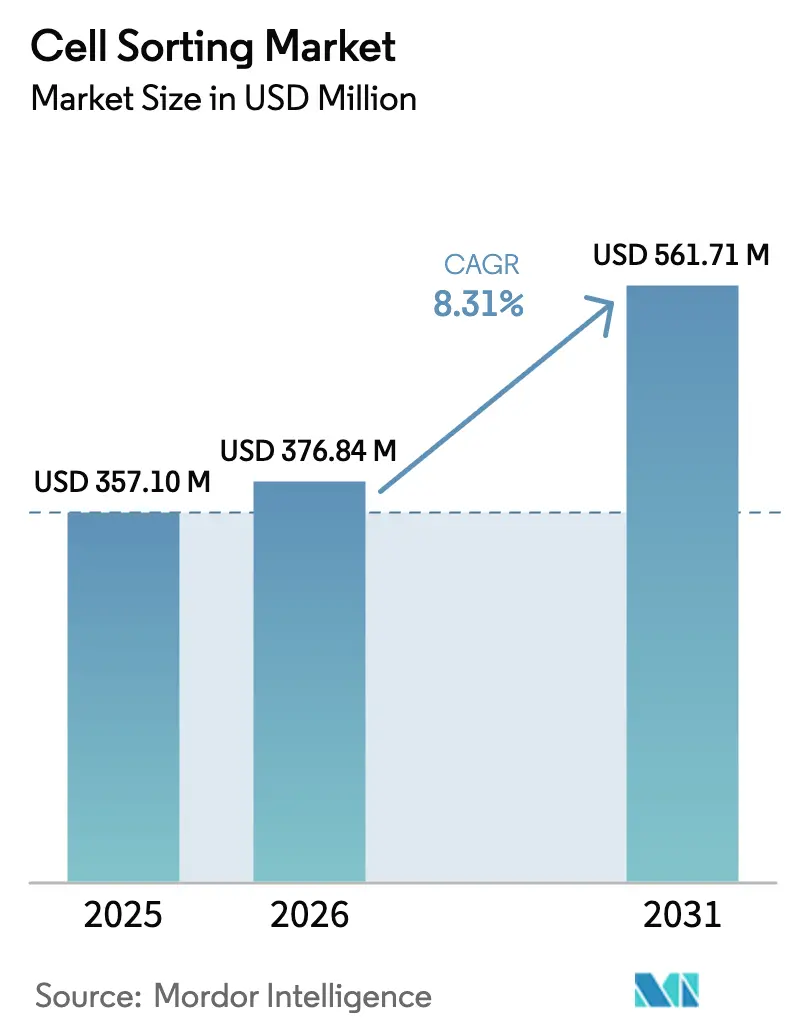
La taille du marché du tri cellulaire devrait s'étendre de 357,10 millions USD en 2025 et 376,84 millions USD en 2026 à 561,71 millions USD d'ici 2031, enregistrant un TCAC de 8,31 % entre 2026 et 2031.
Le marché du tri cellulaire évolue d'une commodité de recherche vers un goulot d'étranglement critique dans la fabrication de thérapies cellulaires et géniques (TCG), modifiant les priorités d'approvisionnement en instruments, réactifs et services. La demande s'amplifie à mesure que les technologies à imagerie activée et spectrales supplantent les systèmes à gouttelettes à base de filtres, tandis que les services de tri sous contrat se développent pour répondre aux exigences des bonnes pratiques de fabrication (BPF). Les vulnérabilités de la chaîne d'approvisionnement — notamment pour les lasers et les puces microfluidiques — confèrent le pouvoir de fixation des prix aux fournisseurs qualifiés, et l'accent réglementaire sur la viabilité post-tri contraint les utilisateurs à adopter des plateformes plus douces à paramètres élevés. Ensemble, ces forces redéfinissent les stratégies d'allocation du capital, stimulent les revenus récurrents liés aux consommables et consolident la capacité de tri au sein des organisations capables de maintenir des opérations 24h/24 et 7j/7.
Points clés du rapport
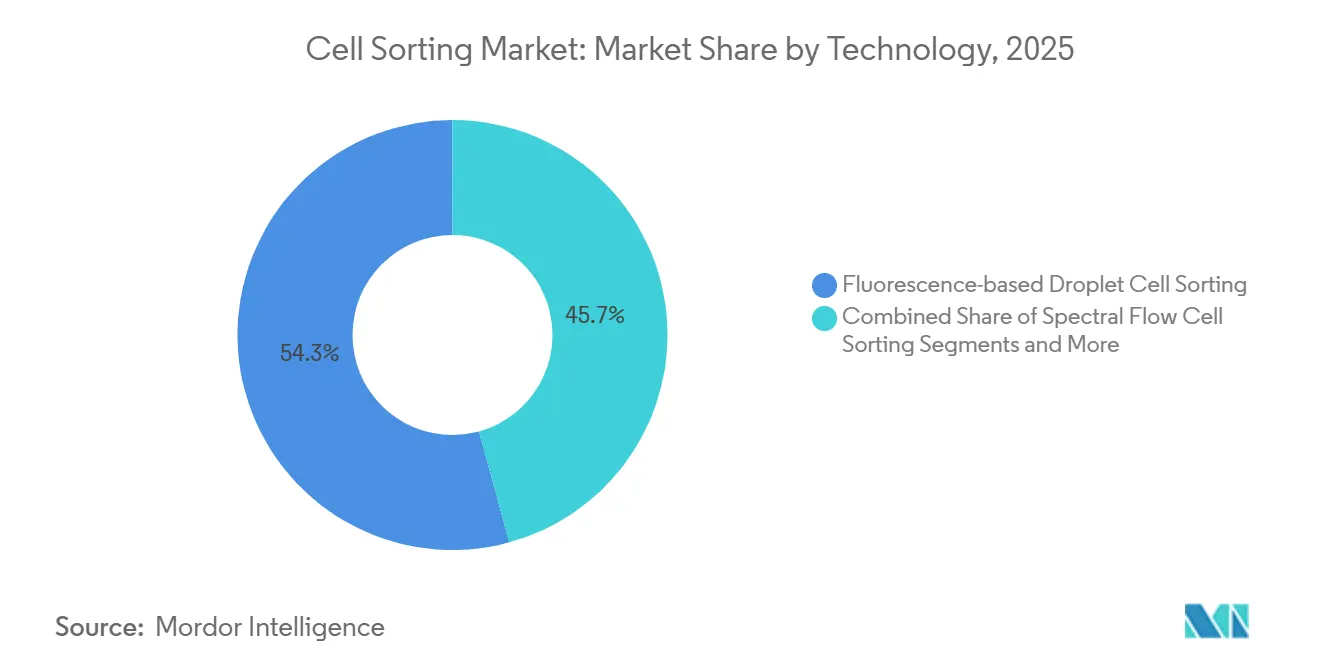
- Par technologie, les systèmes à gouttelettes à base de fluorescence ont représenté 54,26 % de la part du marché du tri cellulaire en 2025, tandis que les plateformes à imagerie activée devraient progresser à un TCAC de 12,35 % jusqu'en 2031.
- Par produit et service, les réactifs et consommables ont représenté 42,63 % de la taille du marché du tri cellulaire en 2025, tandis que les services devraient croître à un TCAC de 11,45 % sur la période de prévision.
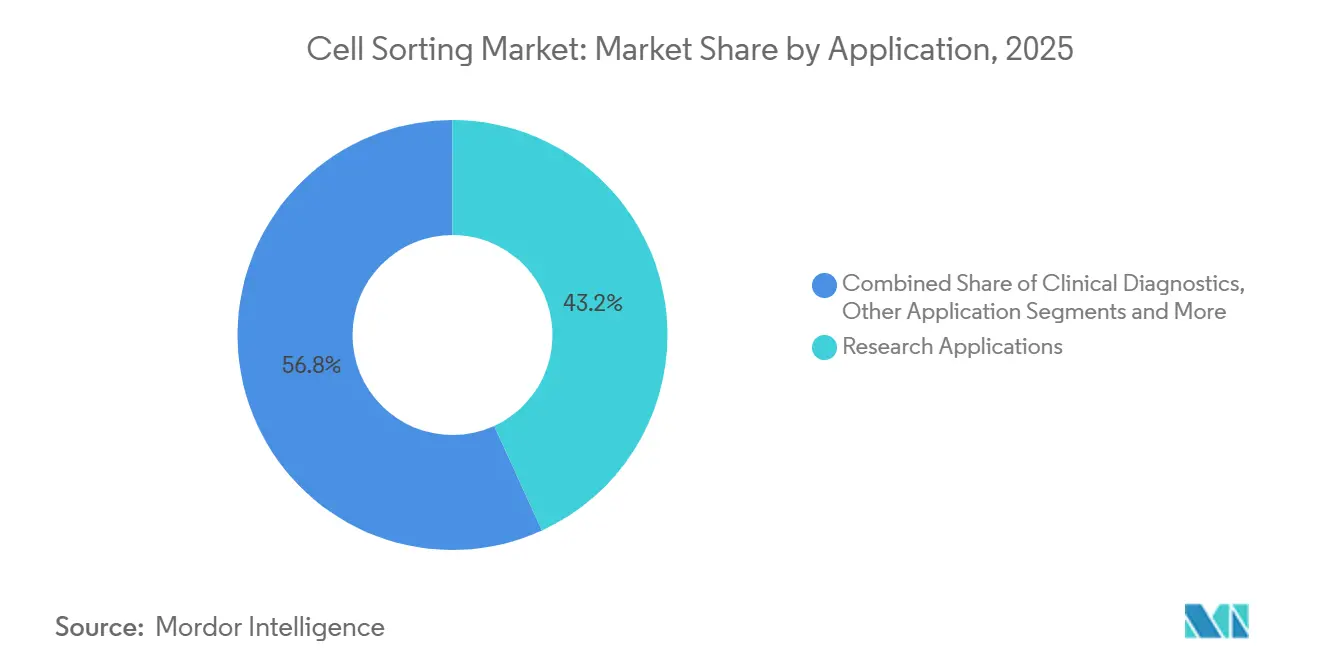
- Par application, la recherche a conservé une part de revenus de 43,16 % en 2025, mais la fabrication de thérapies cellulaires et géniques devrait enregistrer un TCAC de 11,73 % jusqu'en 2031.
- Par type cellulaire, les cellules de mammifères ont dominé avec une part de 71,63 % de la taille du marché du tri cellulaire en 2025, tandis que les exosomes et les vésicules extracellulaires devraient augmenter à un TCAC de 10,32 % jusqu'en 2031.
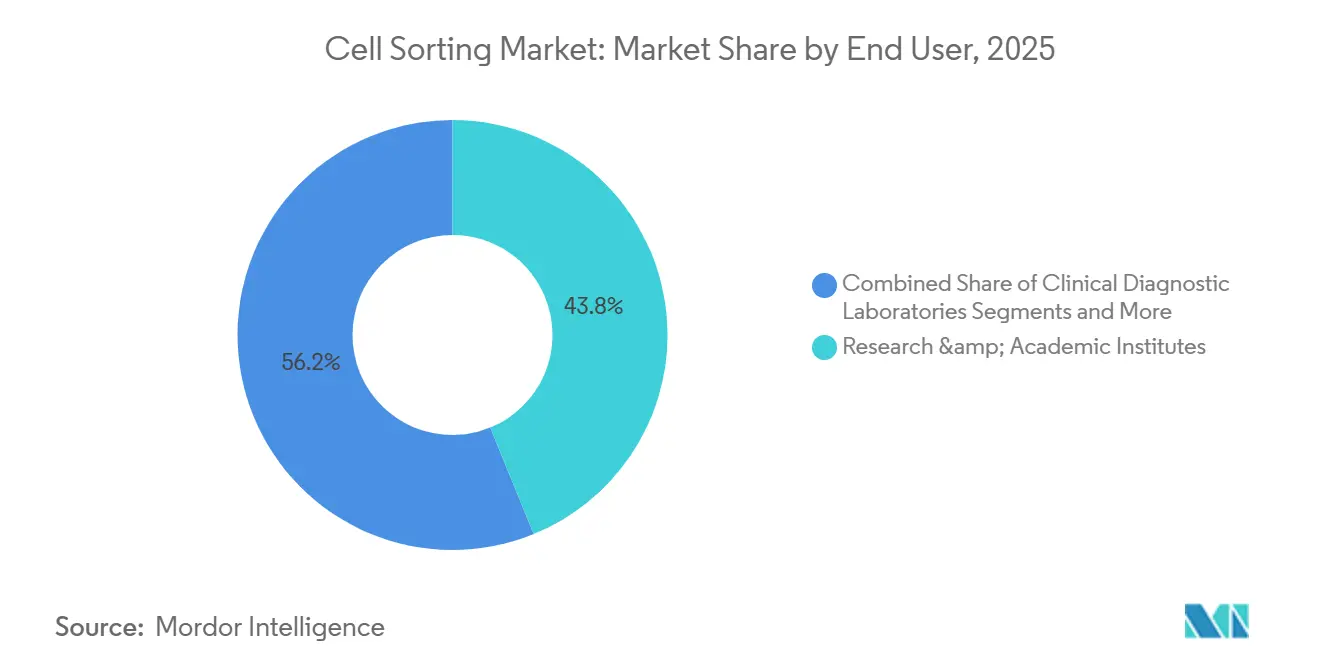
- Par utilisateur final, les instituts de recherche et académiques ont été en tête avec 43,83 % de la part du marché du tri cellulaire en 2025, mais les laboratoires de diagnostic clinique devraient se développer à un TCAC de 10,52 % sur le même horizon.
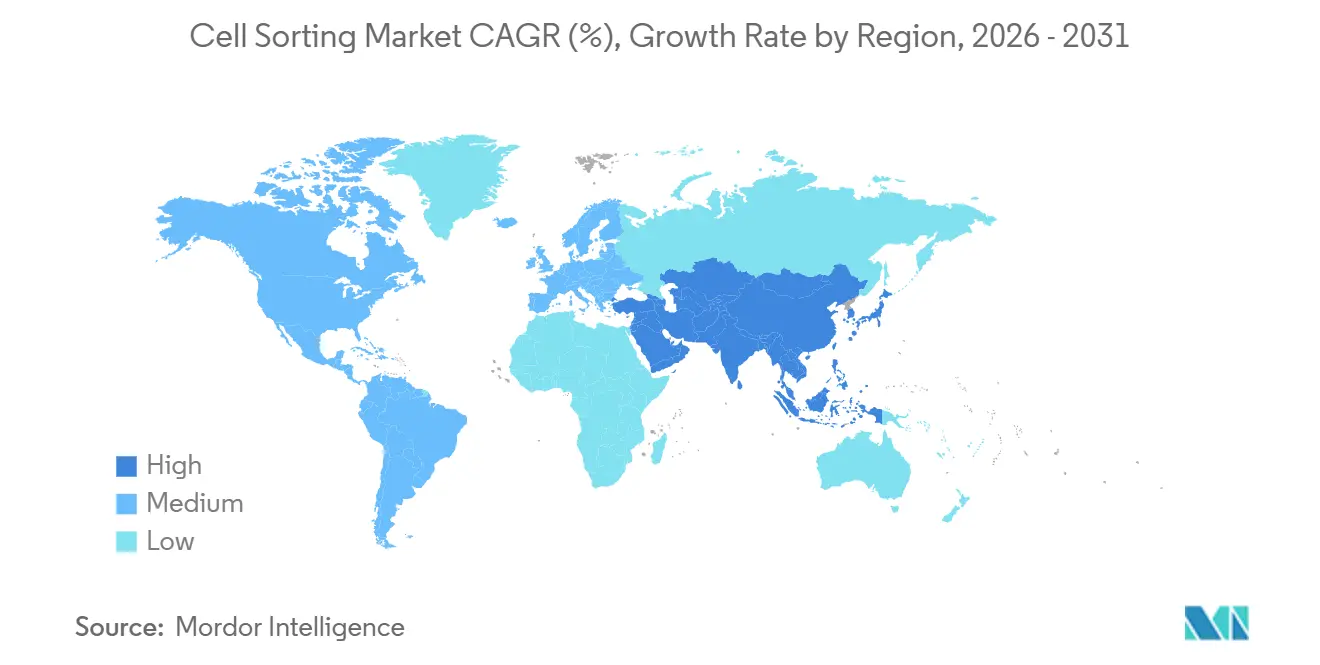
- Par géographie, l'Amérique du Nord a détenu 39,62 % des revenus en 2025, tandis que l'Asie-Pacifique devrait réaliser la croissance régionale la plus rapide à un TCAC de 9,89 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante du cancer, du VIH, des troubles immunitaires | +1.4% | Amérique du Nord, Europe, Asie émergente | Moyen terme (2 à 4 ans) |
| Expansion des pipelines de R&D pharmaceutiques et biotechnologiques | +1.6% | Amérique du Nord, Europe, Chine, Japon, Corée du Sud | Long terme (≥ 4 ans) |
| Innovation rapide des instruments (spectral, imagerie activée) | +1.8% | Mondial, adoption précoce en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Essor des flux de travail multi-omiques à cellule unique | +1.2% | Amérique du Nord, Europe, extension vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Gating morphologique par imagerie activée ouvrant de nouveaux dosages | +1.0% | Amérique du Nord, Europe, Japon | Moyen terme (2 à 4 ans) |
| Essor des essais de TCG centré sur la Chine | +1.3% | Chine avec extension vers l'Asie du Sud-Est | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante du cancer, du VIH et des troubles immunitaires
Plus de 2 millions de nouveaux cas de cancer projetés pour les États-Unis en 2024 soutiennent l'isolation multi-paramétrique des lymphocytes infiltrant les tumeurs et des cellules tumorales circulantes.[1]Personnel de l'American Cancer Society, « Statistiques sur le cancer », American Cancer Society, cancer.org La surveillance du VIH repose encore sur l'énumération des CD4 par cytométrie en flux dans certaines parties de l'Afrique subsaharienne et de l'Asie du Sud-Est, tandis que les études sur les maladies auto-immunes nécessitent des fractions de cellules B et de lymphocytes T régulateurs de haute pureté. Le tri fonctionnel pour l'omique en aval augmente les exigences de débit, favorisant les plateformes spectrales qui résolvent les spectres de fluorescence chevauchants sans compensation complexe. Cette charge de morbidité sous-tend les cycles de renouvellement des instruments et maintient les installations centrales à pleine capacité.
Expansion des pipelines de R&D pharmaceutiques et biotechnologiques
Novartis rapporte que la production de Kymriah implique plusieurs étapes d'enrichissement pour garantir des ratios CD4:CD8 cohérents pour chaque lot. Des protocoles similaires sous-tendent les produits CAR-T approuvés de Bristol Myers Squibb et Gilead. La Chine a autorisé 13 demandes de nouveau médicament expérimental (IND) pour les CAR-T en 2024, contraignant les fabricants sous contrat à installer des trieurs redondants. Le pipeline élargi positionne le marché du tri cellulaire au cœur des calendriers de fabrication commerciale et de la documentation du contrôle qualité.
Innovation rapide des instruments (trieurs spectraux et à imagerie activée)
L'Aurora CS de Cytek Biosciences permet un démélange spectral complet avec des viabilités post-tri supérieures à 95 %.[2]Équipe Cytek Biosciences, « Aurora CS Trieur de cellules spectral », Cytek Biosciences, cytekbio.com Le FACSDiscover S8 de BD intègre une imagerie en temps réel qui distingue la morphologie subcellulaire pour les cellules souches pluripotentes induites fragiles. Les puces MA900 de Sony Biotechnology réduisent le gaspillage d'échantillons de 60 %.[3]Équipe Sony Biotechnology, « MA900 Trieur de cellules multi-applications », Sony Biotechnology, sonybiotechnology.com Ces lancements raccourcissent les délais de développement des dosages et rendent les instruments à gouttelettes vieux de dix ans fonctionnellement obsolètes, encourageant les laboratoires à accélérer les cycles de remplacement.
Essor des flux de travail multi-omiques à cellule unique
10x Genomics note que les clients utilisent fréquemment le tri en amont pour enrichir les populations de cellules rares avant le séquençage, réduisant les coûts par cellule. L'Atlas des cellules humaines et les programmes de biomarqueurs pharmaceutiques reposent sur des intrants de haute pureté, créant un effet d'entraînement qui soutient la demande en réactifs et repousse les limites de débit des instruments. Chaque étape de croissance du volume de séquençage stimule le marché du tri cellulaire, élargissant son influence en aval.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'investissement et de maintenance élevés | -0.9% | Mondial, en particulier dans les marchés émergents | Court terme (≤ 2 ans) |
| Pénurie d'opérateurs hautement qualifiés en cytométrie en flux | -0.7% | Aiguë en Asie-Pacifique et au Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Préoccupation réglementaire concernant les perturbations induites par cisaillement | -0.5% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Risques d'approvisionnement en composants à source unique | -0.4% | Mondial, concentré dans les pôles de fabrication asiatiques | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement et de maintenance élevés des trieurs avancés
Les unités de paillasse d'entrée de gamme approchent 200 000 USD, tandis que les systèmes spectraux à paramètres élevés dépassent 600 000 USD. Les contrats de service annuels ajoutent 12 à 15 % au prix d'achat, et les cartouches à usage unique peuvent coûter entre 50 et 150 USD par utilisation. Ces dépenses concentrent la propriété au sein d'institutions bien financées et poussent les petites entreprises biotechnologiques vers les services sous contrat, retardant l'adoption généralisée des plateformes de nouvelle génération.
Pénurie d'opérateurs hautement qualifiés en cytométrie en flux
Seulement 30 % des nouveaux diplômés de doctorat reçoivent une formation formelle en cytométrie, laissant un vide à mesure que les instruments gagnent en complexité. Les fabricants sous contrat nécessitent plusieurs opérateurs certifiés par suite BPF, mais la concurrence pour les talents entraîne une inflation salariale. L'automatisation atténue mais n'élimine pas les exigences réglementaires de supervision humaine, prolongeant les délais de transfert des dosages et augmentant les risques de contrôle qualité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
les plateformes à imagerie activée et spectrales reconfigurent les flux de travailLes systèmes à gouttelettes à base de fluorescence ont conservé 54,26 % de la part du marché du tri cellulaire en 2025. La domination du segment découle des parcs installés d'unités BD FACSAria et Sony SH800 dans les centres académiques. Pourtant, la croissance la plus rapide se situe désormais dans les trieurs à imagerie activée, projetés à un TCAC de 12,35 % jusqu'en 2031. Les utilisateurs adoptent ces plateformes pour séparer les cellules tumorales circulantes des leucocytes en utilisant des ratios noyau/cytoplasme que la fluorescence seule ne peut pas capturer. La détection spectrale, intégrée dans la catégorie fluorescence, permet des panneaux à 40 paramètres qui résolvent l'autofluorescence dans les biopsies tumorales. En conséquence, les systèmes à base de filtres hérités font face à des calendriers d'amortissement accélérés. Le tri cellulaire par activation magnétique reste la valeur par défaut pour l'enrichissement à grande échelle en CD3 ou CD34 dans les thérapies autologues en raison de la conformité des systèmes fermés, mais sa croissance se modère à mesure que les plateformes spectrales prouvent leur aptitude aux BPF. Les technologies microfluidiques et acoustiques ont une valeur de niche mais stratégique. Le WOLF G2 de NanoCellect Biomedical trie les cellules souches fragiles avec une viabilité post-tri de 98 %, séduisant les acteurs de la médecine régénérative. Les trieurs acoustiques de Bulldog Bio offrent une séparation sans marqueur pour les flux de travail d'organoïdes. Collectivement, ces alternatives élargissent le marché du tri cellulaire en ajoutant des cas d'usage autrefois limités par le stress de cisaillement ou les coûts des anticorps.
Les trajectoires d'adoption varient selon la mission du laboratoire. Les installations centrales à forte utilisation des instruments gravitent vers les mises à niveau spectrales car elles peuvent réutiliser les inventaires d'anticorps existants. Les suites de fabrication pharmaceutique privilégient les systèmes à gouttelettes validés pour la continuité, mais réservent des budgets d'investissement pour les compléments à imagerie activée qui documentent la morphologie cellulaire. Les startups biotechnologiques émergentes, sous pression des coûts, favorisent les instruments microfluidiques qui combinent un prix d'entrée plus bas avec des dépenses en consommables réduites. Les fournisseurs regroupent désormais des logiciels de gating assistés par intelligence artificielle, permettant aux opérateurs novices d'exécuter des panneaux à 30 couleurs avec des flux de travail guidés, réduisant l'écart de compétences. Sur la période de prévision, la fragmentation technologique persistera, mais les plateformes spectrales et à imagerie activée sont prêtes à commander des prix premium, faisant monter les prix de vente moyens et soutenant la croissance des revenus sur le marché du tri cellulaire.


Par produit et service :
les services dépassent le matériel à mesure que l'externalisation BPF progresseLes réactifs et consommables ont généré 42,63 % des revenus de 2025, soulignant la nature de rente des ventes d'anticorps et de cartouches. Les services se développeront à un TCAC de 11,45 % à mesure que les développeurs de TCG externalisent le tri conforme aux BPF. Les ventes d'instruments restent importantes car chaque suite BPF exige des unités redondantes, mais les cycles budgétaires s'allongent lorsque les prix catalogue dépassent 600 000 USD. L'Attune CytPix de Thermo Fisher Scientific intègre la focalisation acoustique et l'imagerie, offrant aux laboratoires de niveau intermédiaire un tremplin vers le territoire spectral.
Les consommables se décomposent en anticorps, billes magnétiques et voies fluidiques à usage unique. BD Biosciences, BioLegend et Miltenyi Biotec se font une concurrence intense sur l'étendue des panneaux d'anticorps, tandis que Miltenyi Biotec domine les flux de travail à billes magnétiques grâce à son système CliniMACS Prodigy. Les cartouches microfluidiques jetables, bien que plus coûteuses par utilisation, réduisent le risque de contamination croisée, un argument de vente essentiel pour les fabricants sous contrat gérant plusieurs campagnes clients. Les prestataires de services tels que Lonza et Charles River proposent des solutions clés en main pour le marché du tri cellulaire, incluant la conception des dosages, le soutien aux dépôts réglementaires et la documentation de la chaîne de custody. Leur essor réalloue les pools de profit du secteur du matériel vers l'expertise et positionne les services à forte valeur ajoutée comme le moteur de revenus le plus rapide au sein du secteur du tri cellulaire.
Par application :
la fabrication de TCG entraîne un changement structurel de la demandeLa recherche a occupé 43,16 % de la demande en 2025, la biologie du cancer et des cellules souches générant un débit d'échantillons. Cependant, la fabrication de TCG suit un TCAC de 11,73 %, prête à éclipser les dépenses de recherche pure d'ici la fin de la décennie. Le diagnostic clinique, notamment les tests de maladie résiduelle minimale de la leucémie, suit de près avec un taux de croissance de 10,52 %. Les hôpitaux remplacent les analyseurs à quatre couleurs par des trieurs à huit couleurs ou spectraux pour se conformer aux directives de l'Association européenne d'hématologie. L'adoption dans la recherche se stabilise ; les budgets de subventions sont stables et les évaluateurs favorisent les propositions translationnelles qui relient les découvertes de paillasse aux résultats pour les patients. La taille du marché du tri cellulaire pour le diagnostic bénéficie de codes de remboursement standardisés qui réduisent le risque des achats d'équipements pour les laboratoires communautaires, étendant la pénétration technologique au-delà des bastions académiques.
Dans les flux de travail de TCG, le tri cellulaire est essentiel. Chaque perfusion autologue de CAR-T nécessite plusieurs cycles de purification dans des conditions stériles et fermées, faisant de la disponibilité du trieur un facteur déterminant pour la planification des patients. Les déviations de processus déclenchent des échecs de lots coûteux, incitant à des réseaux d'instruments redondants et à des contrats de service premium. Les dépôts réglementaires incluent de plus en plus une documentation basée sur l'imagerie des populations triées, renforçant l'argument en faveur des plateformes à imagerie activée. Dans le diagnostic clinique, le débit prime sur le nombre de paramètres, de sorte que les instruments à gouttelettes à vitesse moyenne restent adéquats, mais l'adoption des panneaux spectraux s'accélère à mesure que les laboratoires font face à des pénuries d'anticorps multiplex. Collectivement, ces tendances remodèlent le mix d'applications et élèvent la TCG au segment d'ancrage dictant les feuilles de route technologiques.
Par type cellulaire :
l'isolation des exosomes devient une frontière stratégiqueLes cellules de mammifères ont commandé une part de 71,63 % en 2025, couvrant les cellules T, les cellules B, les cellules tueuses naturelles et les cellules souches pluripotentes induites. Les exosomes et les vésicules extracellulaires se développeront à un TCAC de 10,32 % à mesure que les dosages de biopsie liquide et les plateformes de délivrance de médicaments médiées par les vésicules extracellulaires entrent dans les essais de phase avancée. L'immunocapture à base de fluorescence des vésicules positives au CD63 rivalise désormais avec l'ultracentrifugation en termes de pureté, améliorant la quantification de la charge en ARN dérivée des tumeurs. Les cellules T dominent le volume car chaque lot de CAR-T nécessite plusieurs enrichissements. Les programmes de cellules NK de Fate Therapeutics et Nkarta reposent sur le tri pour éliminer les cellules nourricières et normaliser les marqueurs d'activation. Les pipelines de cellules souches pour les lésions de la moelle épinière et la dégénérescence maculaire ne peuvent pas tolérer le cisaillement par gouttelettes, poussant la demande vers les systèmes acoustiques ou microfluidiques.
Les flux de travail sur les exosomes introduisent une nouvelle catégorie de consommables — des anticorps d'affinité conjugués à des nanobilles magnétiques — ouvrant des angles de vente croisée pour les fournisseurs déjà approvisionnant les panneaux de cellules souches et immunitaires. Le tri microbien reste une niche, mais les entreprises de biologie synthétique utilisent la distribution à grande vitesse pour cloner des milliers de variants de levure chaque jour, élargissant l'étendue du marché. Sur l'horizon de prévision, l'interaction entre la domination des mammifères et l'élan des exosomes stabilisera les prix de vente moyens et élargira les applications adressables, soutenant une croissance régulière du marché du tri cellulaire.
Par utilisateur final :
les laboratoires cliniques accélèrent l'adoption pour les tests de maladie résiduelle minimaleLes instituts de recherche et académiques ont représenté 43,83 % des revenus de 2025, reflétant des parcs bien établis et des taux d'utilisation élevés. Cependant, les laboratoires de diagnostic clinique afficheront un TCAC de 10,52 % à mesure que les départements d'hématologie déploient des trieurs spectraux pour les panneaux de maladie résiduelle minimale de la leucémie myéloïde aiguë. Les entreprises pharmaceutiques et biotechnologiques maintiennent des dépenses significatives, mais adoptent des stratégies partagées. Les grandes entreprises pharmaceutiques construisent des suites BPF internes pour sécuriser les délais, tandis que les biotechs en phase précoce s'appuient sur des organisations de développement et de fabrication sous contrat (CDMO) pour tout, de la conception des protocoles aux audits réglementaires. Les CDMO, à leur tour, constituent la cohorte d'acheteurs à la croissance la plus rapide, installant plusieurs trieurs redondants pour garantir une disponibilité de 100 %.
Les installations centrales des universités de recherche intensive font face à des files d'attente de réservation dépassant 90 % d'utilisation, obligeant les chercheurs à planifier les expériences des mois à l'avance. Cette congestion pousse les institutions à investir dans des unités supplémentaires ou à négocier des remises sur volume avec les fournisseurs. Les laboratoires cliniques en Europe et en Amérique du Nord bénéficient de cadres de remboursement mis à jour qui justifient l'investissement en capital dans les analyseurs spectraux. Collectivement, l'évolution de la dynamique des utilisateurs finaux renforce les services et les consommables comme moteurs de croissance du marché du tri cellulaire.
Analyse géographique
Marché du tri cellulaire en Amérique du Nord et en Asie-Pacifique
L'Amérique du Nord, avec une part de 39,62 % en 2025, demeure l'ancre de revenus du marché du tri cellulaire. La FDA a autorisé six nouvelles thérapies cellulaires et géniques en 2024, chacune nécessitant une documentation de tri validée. Les pôles de médecine régénérative du Canada, à Toronto et à Vancouver, font progresser les applications sur les cellules souches, tandis que les fabricants de vaccins mexicains intègrent des trieurs de paillasse dans leurs flux de travail liés aux maladies infectieuses. La région Asie-Pacifique enregistrera un CAGR de 9,89 % jusqu'en 2031, portée par les 13 approbations IND de CAR-T accordées en Chine en 2024 et par la volonté du pays de localiser les composants de trieurs. Le Japon tire parti de sa voie d'approbation conditionnelle pour mener des essais sur les iPSC dans le cadre de la dégénérescence maculaire, nécessitant des trieurs acoustiques doux installés dans des salles blanches hospitalières. Les organisations de recherche sous contrat en Inde attirent des campagnes de criblage pharmaceutique externalisées, ce qui stimule les volumes de réactifs.
Marché du tri cellulaire en Europe
L'Europe se classe au deuxième rang en termes de revenus régionaux. Les hôpitaux universitaires allemands accueillent des parcs denses de trieurs spectraux dédiés aux études sur le microenvironnement tumoral. Le Royaume-Uni pilote une surveillance nationale de la maladie résiduelle minimale, susceptible de standardiser la cytométrie en flux spectrale dans les hôpitaux publics. La France met l'accent sur le tri cellulaire microbien dans la recherche sur les maladies infectieuses. Les orientations de l'EMA sur les médicaments de thérapie innovante accordent une importance accrue à la cohérence des procédés, ce qui stimule l'adoption de trieurs automatisés. Les laboratoires d'Europe du Sud, contraints par les budgets du secteur public, concluent des accords de partage d'installations pour accéder aux plateformes à paramètres multiples, maintenant ainsi les ventes unitaires à un niveau stable.
Marché du tri cellulaire au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud offrent des bases plus modestes, mais présentent un potentiel stratégique. Les États membres du Conseil de coopération du Golfe importent des trieurs haut de gamme pour peupler les nouveaux parcs biotechnologiques de Dubaï et de Riyad, dans l'objectif de localiser la médecine de précision. Les programmes de lutte contre le VIH en Afrique du Sud maintiennent les unités à gouttelettes traditionnelles en activité, mais les cycles de subventions limitent les mises à niveau. Les instituts vaccinaux du Brésil demandent des trieurs de paillasse pour les projets relatifs à la fièvre jaune et à la dengue, tandis que la volatilité monétaire en Argentine retarde les dépenses d'investissement, poussant les utilisateurs vers le tri à la demande. Ces régions contribuent collectivement à des volumes modestes, mais élargissent l'empreinte de distribution, offrant aux fournisseurs une diversification des risques et une optionnalité de croissance à long terme sur le marché du tri cellulaire.

Paysage réglementaire
Les plateformes de tri cellulaire relèvent à la fois de l'instrumentation des sciences de la vie, de la classification des DIV/dispositifs médicaux et des contrôles GMP lorsqu'elles sont utilisées dans la fabrication de thérapies cellulaires et géniques (TCG). Aux États-Unis, les exigences de la FDA/CBER pour les produits de thérapie cellulaire et génique imposent aux fabricants de décrire les étapes de traitement critiques et les contrôles associés, y compris la méthodologie de tri et les contrôles en cours de processus soutenant l'identité, la pureté et la puissance, dans la documentation habilitant l'IND en vertu des cadres applicables du 21 CFR. Cela accroît les exigences de documentation concernant la viabilité post-tri, les contrôles de stérilité, et les décisions de gating assistées par logiciel.
En Europe, la classification et la qualification des produits qui soutiennent les flux de travail diagnostiques sont encadrées par le règlement (UE) 2017/746 (IVDR) et les orientations connexes. Un trieur peut être régulé comme un DIV, un dispositif médical, un accessoire, ou rester à usage recherche uniquement selon la finalité prévue et les règles de classification des risques. En avril 2026, le Borderline and Classification Working Group (BCWG) de la Commission européenne a publié la version 5 du manuel sur les frontières et la classification des dispositifs médicaux et des DIV, renforçant la nécessité de décisions de qualification cohérentes entre les États membres. Les cadres qualité influencent également l'infrastructure connexe au tri, notamment la norme ISO 20387:2020/A11:2024 relative à la compétence des biobanques, que les biobanques et les installations de recherche avancée utilisent de plus en plus pour formaliser la gestion de la qualité autour de la manipulation des matériaux biologiques et des processus associés.
Analyse de la chaîne de valeur
La chaîne de valeur du tri cellulaire couvre (1) l'approvisionnement amont en composants, notamment les pièces optoélectroniques telles que les diodes laser et les détecteurs (y compris les tubes photomultiplicateurs multicanaux) ainsi que les filtres optiques, et la fabrication de fluidique de précision et de puces microfluidiques, (2) l'intégration OEM des instruments et les logiciels, tels que le démélange spectral, l'imagerie et le gating assisté par IA, (3) les consommables récurrents, notamment les anticorps conjugués à des fluorochromes, les billes et colonnes magnétiques, et les voies fluidiques à usage unique ou cartouches microfluidiques spécifiques à la plateforme, et (4) la distribution en aval, l'installation, la validation et le service, y compris la maintenance assurée par des tiers ou par les fournisseurs, ainsi que le tri en prestation de service. Les contraintes sur les composants critiques, avec des délais observés de 16 à 24 semaines pour les lasers et pièces de détection optique haute fiabilité, peuvent restreindre la disponibilité pour les systèmes à haut nombre de paramètres et accroître l'importance de fournisseurs alternatifs qualifiés.
Pour les usages de qualité clinique et connexes aux TCG, la chaîne s'étend aux activités de qualification et de conformité. Les consommables en contact avec des produits thérapeutiques exigent un contrôle des changements plus strict, et les cycles de qualification des fournisseurs pour les cartouches à usage unique peuvent durer de 12 à 24 mois, ce qui accroît les coûts de changement et renforce la dépendance envers les fournisseurs pour les consommables propriétaires. À la pointe de la technologie, des travaux évalués par des pairs en 2026 ont mis en lumière des approches de séparation microfluidique évolutives pour la fabrication de CAR-T, notamment des plateformes de déplacement latéral déterministe présentant des améliorations rapportées de la récupération des leucocytes par rapport aux approches traditionnelles. Le transfert du monde académique vers les fabricants OEM peut introduire de nouveaux écosystèmes de sous-fournisseurs, tels que les mouleurs de puces et la microfabrication, et déplacer la valeur vers des flux de travail fermés, automatisés et plus doux qui préservent la viabilité post-tri.
Paysage concurrentiel
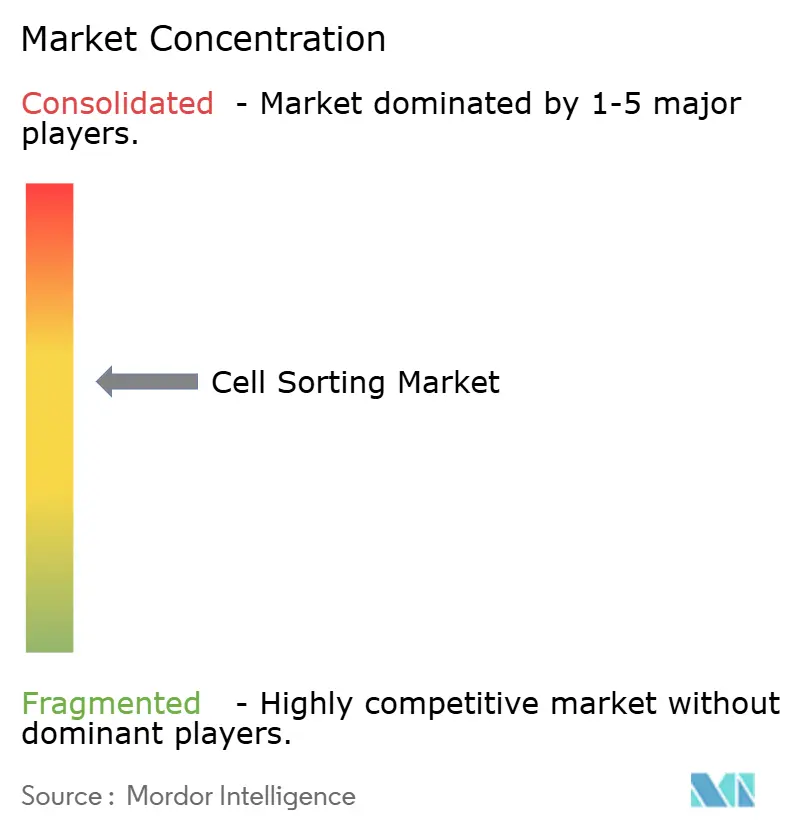
Le secteur du tri cellulaire présente un profil de concentration modéré. Le FACSDiscover S8 de BD commande des prix premium grâce à une détection à 40 paramètres et un contrôle qualité automatisé. Le CytoFLEX SRT de Danaher répond aux besoins de débit intermédiaire, et l'acquisition de Cytek Biosciences par la société en 2024 signale un pari sur la technologie spectrale. Thermo Fisher Scientific capture les utilisateurs du marché intermédiaire avec l'Attune CytPix, en regroupant la focalisation acoustique et l'imagerie pour se différencier des acteurs établis dans les gouttelettes. Les challengers plus petits incluent NanoCellect Biomedical avec des unités microfluidiques, Bulldog Bio avec des plateformes de tri acoustique, et Akadeum Life Sciences avec des kits de déplétion par microbulles.
Les schémas stratégiques divergent. Les fournisseurs intégrés regroupent instruments, réactifs et plans de service, créant un effet de verrouillage pour les grandes entreprises pharmaceutiques. Les fournisseurs à architecture ouverte courtisent les installations centrales cherchant de la flexibilité dans l'approvisionnement en anticorps et les logiciels. L'activité de brevets se concentre sur le gating assisté par intelligence artificielle ; le brevet de BD de février 2024 couvre la classification basée sur la morphologie en temps réel. Les perturbateurs ciblent des niches négligées telles que le criblage d'organoïdes et le tri des exosomes, suggérant que la concurrence future dépendra de la profondeur de l'automatisation, des flux de travail d'intelligence artificielle et de l'expansion vers des types d'échantillons non traditionnels. Ce mix évolutif maintient la tension concurrentielle et stimule l'innovation continue sur le marché du tri cellulaire.
Leaders du secteur du tri cellulaire
Becton, Dickinson and Company
Bio-Rad Laboratories, Inc.
Sony Biotechnology Inc.
Miltenyi Biotec GmbH
Danaher
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du tri cellulaire
- 10x Genomics
- Akadeum Life Sciences
- Becton Dickinson & Co.
- Bio-Rad Laboratories
- Bio-Techne
- Bulldog Bio
- Cell Microsystems
- Cytek Biosciences
- Cytonome/St
- Danaher
- Fluidigm (Standard BioTools)
- Miltenyi Biotec
- NanoCellect Biomedical
- On-Chip Biotechnologies
- Owl Biomedical
- Sony Biotechnology
- Sysmex Partec
- Thermo Fisher Scientific

Opportunités de marché et perspectives d'avenir
Un espace vacant majeur réside dans les étapes de tri ou d'enrichissement alignées sur les normes GMP, fermées et automatisées, qui réduisent la dépendance à l'opérateur tout en préservant la viabilité pour les types cellulaires fragiles utilisés dans les TCG et la médecine régénérative. Cela est renforcé par des signaux d'expansion de la fabrication en 2026, notamment l'annonce par Johnson & Johnson d'un investissement de plus de 1 milliard de USD dans une installation de fabrication de thérapie cellulaire de nouvelle génération en Pennsylvanie, et la mise en service par Fujifilm Cellular Dynamics d'un site de 175 000 pi² à Madison, Wisconsin, conçu pour étendre la capacité de recherche et de fabrication liée aux CSPi. À mesure que de nouvelles unités de TCG entrent en service, la demande de flux de travail validés combinant identification à haut nombre de paramètres et séparation reproductible augmente. Cela soutient les opportunités pour les fournisseurs qui associent des instruments à des logiciels verrouillés, une fluidique à usage unique et des dossiers de documentation adaptés aux environnements réglementés.
L'espace vacant technologique est également visible dans les approches d'enrichissement sans billes et microfluidiques qui visent à réduire le stress de cisaillement, le temps de manipulation et le risque de contamination, tout en améliorant les taux de récupération pour les processus amont. Plusieurs publications académiques et techniques de 2026 ont décrit des microfluidiques électromagnétiques programmables, des approches d'enrichissement microfluidique inertiel pour les flux de travail sur les lymphocytes T, et des plateformes microfluidiques automatisées adaptées à la manipulation cellulaire pertinente pour la fabrication. Sur le plan clinique, l'activité d'approbation de la FDA dans les thérapies avancées continue de relever la barre du contrôle de fabrication cellulaire multi-composants, comme l'illustre l'approbation de Tregzi par Orca Biosystems (30 juin 2026), qui souligne la nécessité d'étapes robustes de caractérisation et de séparation à travers des sous-ensembles immunitaires complexes. Ensemble, ces développements créent des opportunités de produits et de services autour de la conception de panels validée par logiciel, des consommables fermés, et de la capacité de tri en sous-traitance qui soutient les exigences de chaîne de traçabilité et de dossiers de lots.
Recent Industry Developments in Marché du tri cellulaire
- Janvier 2026 : BD a lancé commercialement BD Research Cloud 7.0, ajoutant des capacités assistées par IA telles que BD Horizon Panel Maker pour simplifier la conception de panels pour les flux de travail en immunologie et oncologie. En réduisant le temps d'itération et en standardisant la configuration de panels complexes, cette mise à jour soutient l'adoption du tri à haut nombre de paramètres et accroît la valeur des abonnements logiciels intégrés aux côtés des instruments et des réactifs.
- Août 2025 : Bio-Rad a introduit des options de colorants StarBright supplémentaires pour la conception de panels de cytométrie de flux spectrale, élargissant l'espace de marqueurs utilisable pour les expériences hautement multiplexées. Une disponibilité plus large des colorants renforce l'entraînement des consommables pour les laboratoires passant à des trieurs spectraux et à imagerie, et réduit un goulot d'étranglement courant dans la construction de panels reproductibles à haute densité de couleurs.
- Septembre 2024 : Cellares et Sony ont annoncé une collaboration de développement conjoint visant à intégrer le tri basé sur la cytométrie de flux et l'analyse en ligne dans une plateforme automatisée et à haut débit de fabrication de thérapie cellulaire. Cette collaboration relie directement le tri à l'automatisation de la fabrication, signalant une évolution vers des analyses en ligne et des flux de travail fermés susceptibles de simplifier la validation des processus et de réduire les transferts manuels dans la production de TCG.


Marché du tri cellulaire Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les outils et services utilisés pour séparer les cellules d'un échantillon mixte en fonction de traits mesurables, afin qu'un laboratoire obtienne une population cellulaire ciblée pour la recherche, le diagnostic ou les flux de travail de fabrication.
Exclusions du périmètre : il ne comprend pas les tests de laboratoire en aval effectués après le tri (par exemple, le séquençage ou l'imagerie), sauf s'ils sont vendus dans le cadre d'un service de tri.
Aperçu de la segmentation
- Par technologie
- Tri cellulaire par gouttelettes à base de fluorescence
- Tri cellulaire par flux spectral
- Tri cellulaire par imagerie activée
- Tri cellulaire par activation magnétique (MACS)
- Tri cellulaire microfluidique (MEMS)
- Tri par acoustique et diélectrophorèse
- Par produit et service
- Instruments
- Trieurs de paillasse
- Trieurs spectraux à paramètres élevés
- Distributeurs microfluidiques à cellule unique
- Réactifs et consommables
- Anticorps conjugués à des fluorochromes
- Billes et colonnes magnétiques
- Cartouches microfluidiques jetables
- Tampons et kits de tri
- Services
- Services de tri cellulaire
- Services de tri pour la fabrication de TCG
- Instruments
- Par application
- Applications de recherche
- Recherche sur le cancer
- Immunologie et inflammation
- Biologie des cellules souches et du développement
- Microbiologie et environnement
- Diagnostic clinique
- Surveillance VIH/CD4
- Phénotypage de la leucémie et du lymphome
- Fabrication de thérapies cellulaires et géniques
- Autres applications
- Applications de recherche
- Par type cellulaire
- Cellules de mammifères
- Cellules T
- Cellules B
- Cellules NK
- Cellules souches (cellules souches pluripotentes induites, cellules souches mésenchymateuses)
- Tumeur / cellules tumorales circulantes
- Cellules microbiennes (bactéries, levures)
- Exosomes et vésicules extracellulaires
- Cellules de mammifères
- Par utilisateur final
- Instituts de recherche et académiques
- Entreprises pharmaceutiques et biotechnologiques
- Fabricants sous contrat / CDMO
- Laboratoires de diagnostic clinique
- Autres utilisateurs finaux (organisations de recherche sous contrat, installations centrales)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- France
- Royaume-Uni
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Conseil de coopération du Golfe
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la carte de base du marché et le contexte de la demande avant que toute modélisation ne soit finalisée. Nous nous sommes appuyés sur des sources publiques telles que les bases de données de la FDA américaine pour les usages diagnostiques autorisés ou homologués, les bases de données de subventions du NIH et similaires pour évaluer les travaux financés en cellule unique et en immunologie, et des sources de santé publique telles que les CDC ou équivalents pour comprendre les charges de test pouvant influencer l'activité d'analyse cellulaire.
Pour ancrer les chiffres, des indicateurs commerciaux et macroéconomiques ont également été examinés. Cela incluait UN Comtrade pour les signaux commerciaux relatifs aux instruments et réactifs, les indicateurs de santé et de R&D de l'OCDE et de la Banque mondiale, et des articles évalués par des pairs décrivant les schémas d'adoption du tri basé sur la cytométrie de flux et du tri magnétique dans des laboratoires réels. Nous avons également utilisé les dépôts d'entreprises, les présentations aux investisseurs et la presse réputée pour confirmer l'orientation des produits, la direction des prix, et les lieux d'installation, puis recoupé ces éléments avec des abonnements payants utilisés pour les données financières des entreprises, la couverture des brevets, et les relevés commerciaux au niveau des expéditions lorsque nécessaire. Cette liste est illustrative, et de nombreuses autres sources ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur des entretiens et des enquêtes structurées avec des chefs de produit, des responsables commerciaux, des spécialistes d'application, des responsables de laboratoire, et des contacts d'achat qui achètent ou influencent les systèmes de tri cellulaire et les consommables. Nous avons utilisé ces apports pour confirmer l'adoption par application (recherche, diagnostic clinique, et fabrication de thérapie cellulaire et génique), les cycles de remplacement typiques, l'entraînement des consommables, et la manière dont les revenus de services se manifestent en pratique dans les régions APAC, EMEA et Amériques.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 30 % | Cadres dirigeants : 16 % | APAC : 46 % |
| Rang intermédiaire : 54 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 36 % |
| Acteurs plus petits : 16 % | Managers : 43 % | Amériques : 18 % |
Dimensionnement et prévision du marché
Le dimensionnement a été construit selon une logique descendante et ascendante, en partant d'un bassin de demande descendant reconstruit à partir des niveaux d'activité des laboratoires et du comportement de la base installée, puis vérifié par rapport à des signaux sélectifs de fournisseurs et de canaux. Pour le tri cellulaire, le bassin de demande est façonné par le nombre de laboratoires de recherche et cliniques actifs, la part des flux de travail nécessitant un tri (en particulier l'immunologie, l'oncologie et les travaux sur cellule unique), et la répartition typique entre le revenu des instruments et les réactifs, consommables et services récurrents.
Les principales entrées du modèle comprenaient les prix de vente moyens des instruments principaux, les dépenses annuelles en réactifs et consommables par instrument actif, les taux d'attachement des services, les cycles de remplacement et de mise à niveau, et les schémas d'utilisation régionaux qui évoluent à mesure que le financement et la capacité de fabrication des TCG s'accroissent. Lorsque la couverture ascendante directe était incomplète, les lacunes ont été traitées en utilisant des fourchettes prudentes issues des entretiens pour l'adoption et les dépenses, puis en resserrant la fourchette par des vérifications croisées avec les tendances d'activité commerciale et de brevets.
La prévision a utilisé une analyse de scénarios soutenue par une régression multivariée simple sur un petit ensemble de moteurs que les personnes interrogées associaient systématiquement aux achats. Cela comprenait l'orientation du financement de la R&D en sciences de la vie, la traduction clinique des thérapies cellulaires, et l'investissement dans l'automatisation de laboratoire. La prévision finale n'a été ajustée qu'après que les hypothèses correspondaient à la manière dont les acheteurs décrivent la budgétisation, le calendrier des achats, et le décalage entre les nouveaux programmes de recherche et les achats d'équipement.
Validation des données et cycle de mise à jour
Des étapes de validation ont été appliquées avant que les chiffres ne soient validés, afin que les hausses inhabituelles soient examinées et expliquées plutôt que reportées telles quelles. Nous avons comparé les résultats du modèle à des signaux indépendants tels que les mouvements de prix observables, les annonces majeures d'installation et d'expansion, et les changements d'intensité de financement public susceptibles de modifier les achats des laboratoires au cours d'une année donnée.
Les vérifications d'anomalies ont été suivies d'un examen à plusieurs étapes par des analystes, et les répondants ont été recontactés lorsqu'une hypothèse clé sortait de la fourchette attendue pour une région, une application ou un mix de produits. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs susceptibles d'affecter la demande, les prix ou l'offre se produisent. Avant la livraison, une dernière relecture par un analyste est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du marché du tri cellulaire selon Mordor Intelligence comparée à d'autres estimations publiées
Les différentes tailles de marché publiées pour le tri cellulaire peuvent sembler très éloignées, car les équipes ne comptabilisent pas toujours les mêmes flux de revenus, et elles choisissent également des années de base et des paramètres de croissance différents. L'écart est généralement déterminé par ce qui est considéré comme revenu produit par rapport au revenu de service, la manière dont les consommables récurrents sont liés à la base installée, et la rapidité avec laquelle les prix sont supposés évoluer.
Certaines estimations s'appuient largement sur un revenu de séparation cellulaire au sens large, ou étendent le périmètre à des outils d'analyse cellulaire adjacents qui ne sont pas strictement utilisés pour le tri. Dans le modèle utilisé par Mordor Intelligence, le total est limité aux instruments de tri cellulaire ainsi qu'aux réactifs, consommables et services de tri associés, et il est ensuite testé sous contrainte à l'aide de vérifications de cycles d'utilisation et de remplacement partagées par les laboratoires et les fabricants.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 357,10 millions de USD (2025) | |
| Cabinet de conseil mondial A | 261,10 millions de USD (2024) | Utilise une année de base différente et peut appliquer une vision à court terme plus restrictive des placements d'instruments, ce qui peut sous-estimer l'entraînement des consommables qui suit l'utilisation active des trieurs. |
| Éditeur sectoriel B | 262,30 millions de USD (2024) | S'appuie souvent sur des parts de segments larges et des répartitions régionales qui ne sont pas toujours revérifiées par rapport au comportement de la base installée, ce qui peut modifier les totaux selon la manière dont les services et les consommables sont répartis. |
Dans l'ensemble, le tableau montre que le choix de l'année et ce qui est compté aux côtés des instruments sont les principales raisons pour lesquelles les chiffres ne correspondent pas. Nous maintenons l'estimation traçable en reliant les revenus récurrents à des moteurs d'utilisation pratiques, puis en revalidant le résultat par des entretiens afin que la vision finale reste équilibrée et reproductible.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché du tri cellulaire en 2031 ?
Le marché devrait atteindre 561,71 millions USD d'ici 2031.
Quel segment connaîtra la croissance la plus rapide jusqu'en 2031 ?
Les applications de fabrication de TCG, avec un TCAC de 11,73 %, mènent la croissance.
Quelle est la taille du tri cellulaire par gouttelettes à base de fluorescence au sein du marché ?
Il représentait 54,26 % de la part du marché du tri cellulaire en 2025.
Pourquoi les services dépassent-ils les ventes d'instruments ?
Les entreprises pharmaceutiques et biotechnologiques externalisent le tri conforme aux BPF, entraînant un TCAC de 11,45 % pour les services.
Quelles régions présentent les taux de croissance les plus élevés ?
L'Asie-Pacifique est en tête avec un TCAC projeté de 9,89 %, porté par le pipeline de TCG de la Chine.
Quel est le principal obstacle à une adoption plus large dans les petits laboratoires ?
Les prix élevés des instruments et les contrats de maintenance limitent les achats parmi les institutions aux budgets contraints.
Dernière mise à jour de la page le:



