
Taille et part du marché du verre feuilleté
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
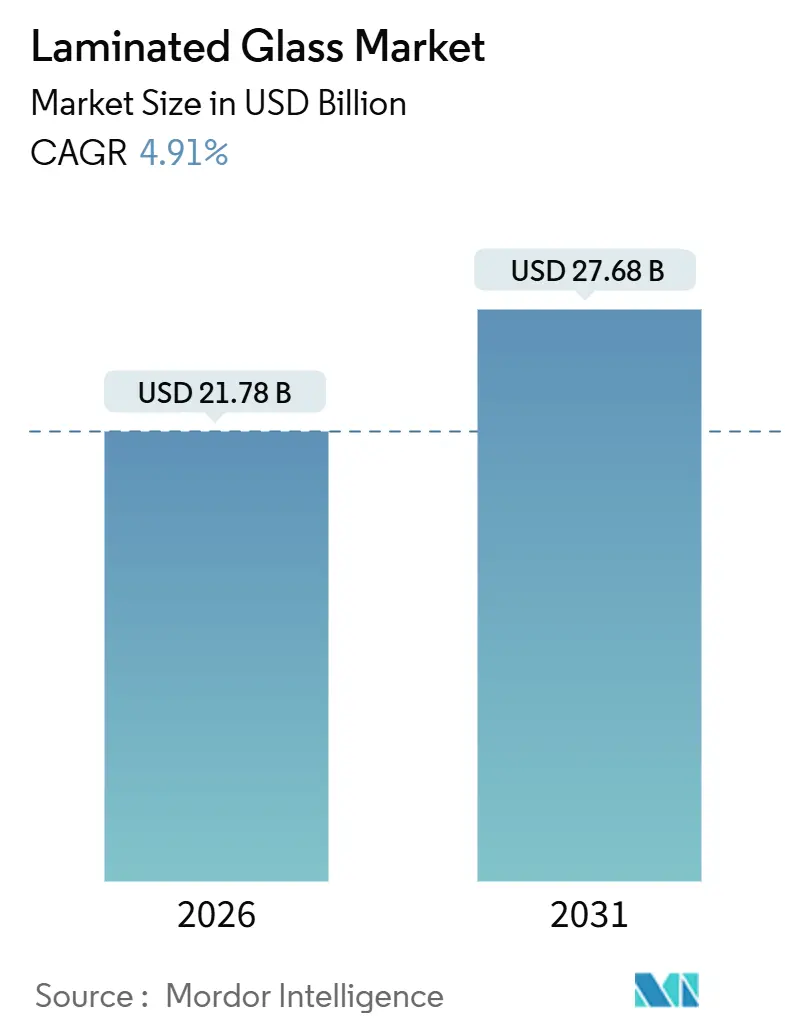
| Taille du Marché (2026) | 21.78 Milliards de dollars |
| Taille du Marché (2031) | 27.68 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.91 % |
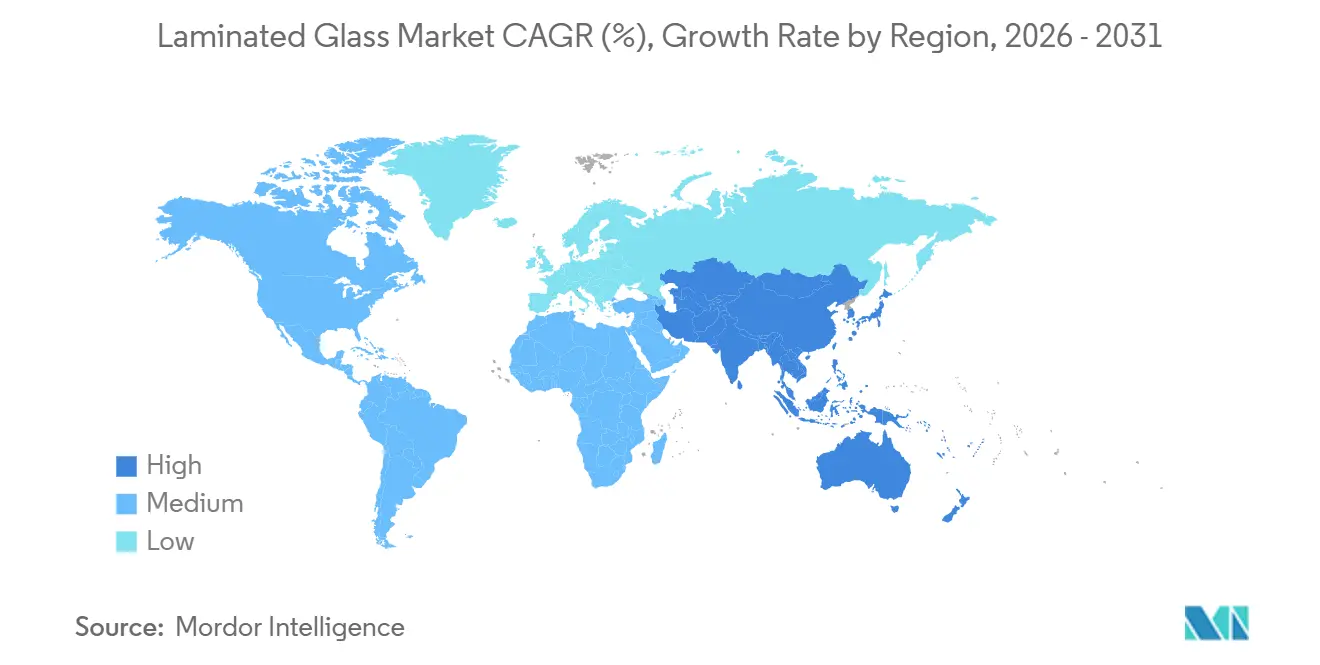
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
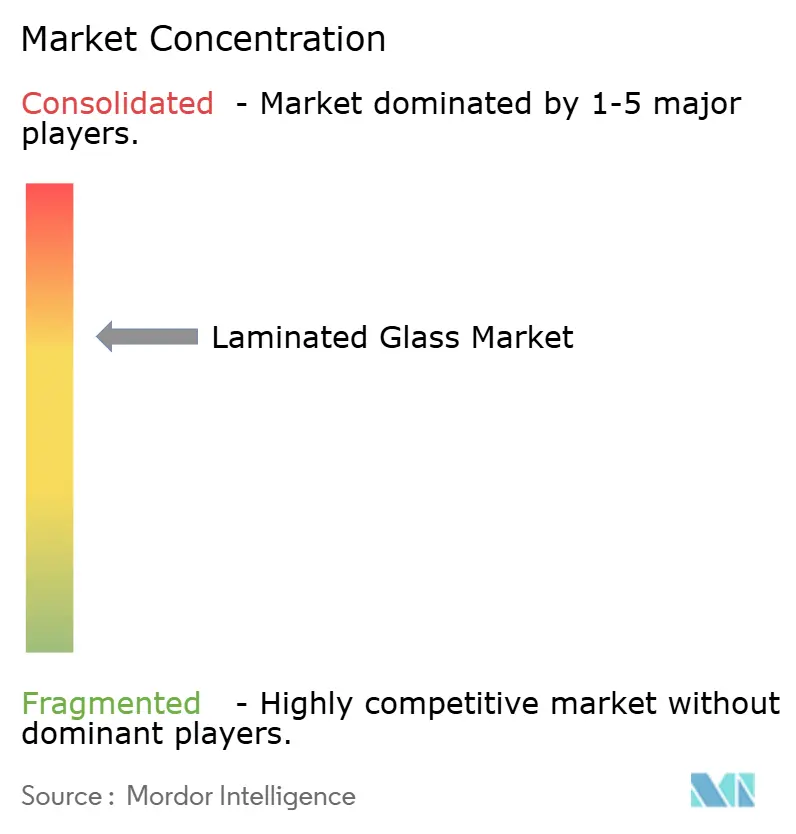
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du verre feuilleté par Mordor Intelligence
La taille du marché du verre feuilleté est estimée à 21,78 milliards USD en 2026 et devrait atteindre 27,68 milliards USD d'ici 2031, avec un TCAC de 4,91 % au cours de la période de prévision (2026-2031). Des réglementations de sécurité strictes, des codes de construction à faible consommation d'énergie et l'essor des véhicules électriques stimulent la demande de verre à intercouche adhésive dans les bâtiments, les véhicules et les façades photovoltaïques. Le polybutyral de vinyle (PVB) a conservé une part de revenus de 53,13 % en 2025, mais les grades ionoplaste connaissent une croissance plus rapide à mesure que les régions exposées aux cyclones imposent des murs-rideaux de résistance aux ouragans. Les panneaux solaires et photovoltaïques intégrés aux bâtiments (BIPV) dépassent désormais les usages traditionnels au rythme où les codes zéro-énergie de la Chine entrent en vigueur. L'attention concurrentielle se déplace vers les intercouches à forte valeur ajoutée, les grands groupes de verre flotté recourant à l'intégration verticale pour protéger leurs marges tandis que des acteurs de niche spécialisés en ionoplaste se taillent des parts sur les marchés côtiers et de défense.
Principaux enseignements du rapport
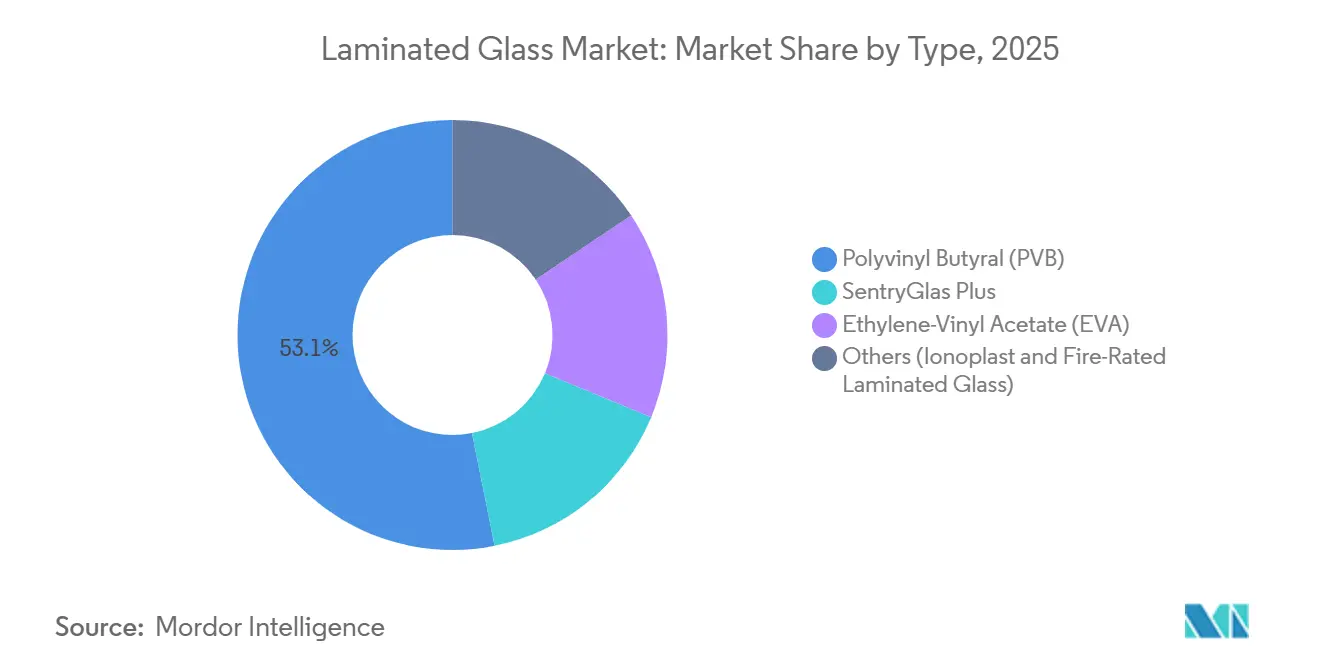
- Par type, le polybutyral de vinyle a conservé 53,13 % de la part du marché du verre feuilleté en 2025, mais le SentryGlas Plus devrait afficher la croissance la plus rapide avec un TCAC de 5,92 % jusqu'en 2031.
- Par application, les intérieurs architecturaux ont représenté 43,13 % des revenus en 2025 ; les modules solaires/BIPV devraient progresser à un TCAC de 8,18 % jusqu'en 2031.
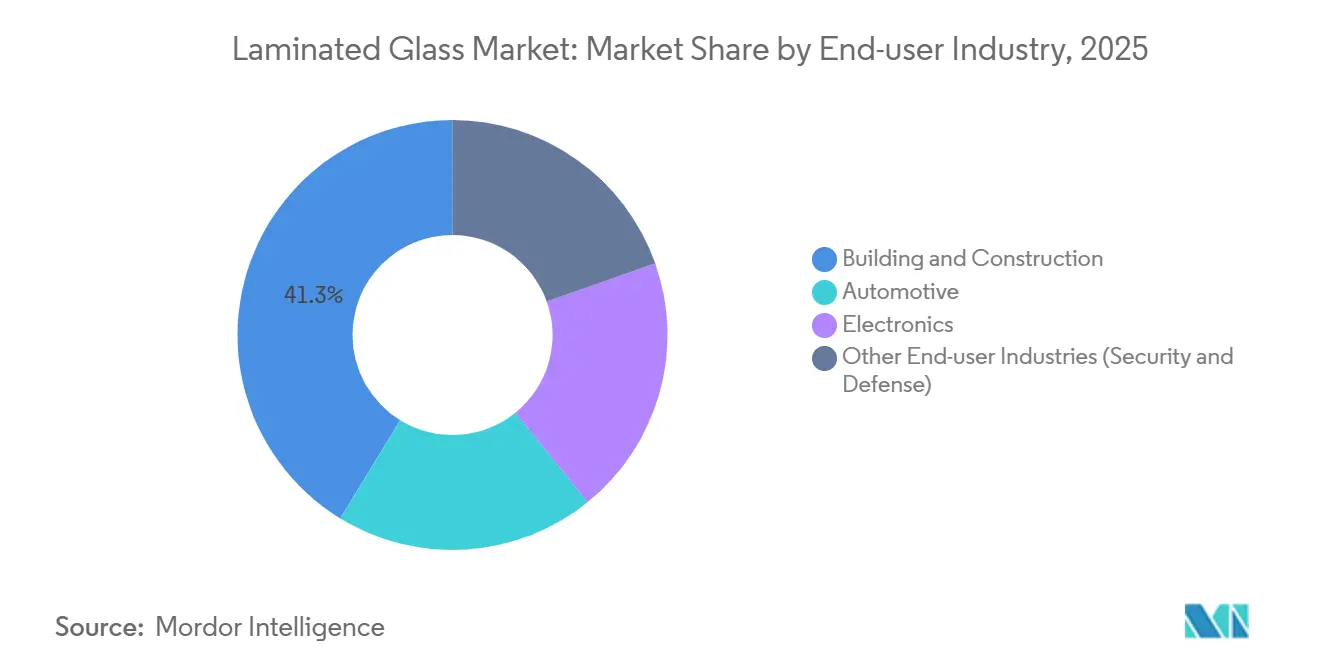
- Par secteur d'utilisation final, le bâtiment et la construction ont représenté 41,26 % de la taille du marché du verre feuilleté en 2025, tandis que l'automobile devrait atteindre un TCAC de 6,72 % entre 2026 et 2031.
- Par région, l'Asie-Pacifique a dominé avec 48,25 % des ventes en 2025 et progresse à un TCAC de 6,03 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Essor des gratte-ciel urbains en Asie-Pacifique exigeant des façades de résistance aux ouragans | +1.2% | Cœur de l'APAC (Chine, Inde, Asie du Sud-Est), débordement vers le Moyen-Orient | Moyen terme (2 à 4 ans) |
| Pare-brise feuilletés compatibles HUD imposés dans les véhicules électriques haut de gamme | +0.9% | Mondial, avec des gains précoces en Amérique du Nord, en Europe et en Chine | Court terme (≤ 2 ans) |
| Vitrage de sécurité obligatoire UE-27 dans les infrastructures publiques | +0.7% | Europe (Allemagne, France, Italie, Espagne, pays nordiques) | Long terme (≥ 4 ans) |
| Exigences BIPV dans les codes « Bâtiment zéro énergie » de la Chine | +1.1% | National chinois, projets pilotes provinciaux au Jiangsu, Guangdong, Zhejiang | Moyen terme (2 à 4 ans) |
| Croissance rapide des logements collectifs ultra-silencieux (laminés acoustiques) | +0.6% | Centres urbains mondiaux, concentrés en APAC et au Moyen-Orient | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Essor des gratte-ciel urbains en Asie-Pacifique exigeant des façades de résistance aux ouragans
Les villes côtières exposées aux cyclones, de Shenzhen à Manille, exigent désormais des laminés résistants aux impacts dans les tours de plus de 50 m afin de réduire les risques de chute de verre. Les intercouches ionoplaste offrent une résistance à la déchirure cinq fois supérieure à celle du PVB standard, ce qui permet aux concepteurs de réduire l'épaisseur des panneaux et de diminuer la charge morte des façades jusqu'à 15 %. La révision du code de construction indien en 2024 a étendu des règles similaires aux bâtiments de plus de 15 étages le long des côtes est et ouest, ajoutant plus de 40 000 nouveaux logements résidentiels par an[1]. Dubaï a suivi ce mouvement dans son Code de sécurité incendie et de protection de la vie 2025, qui impose des balustrades en verre feuilleté pour les balcons dans les zones exposées aux tempêtes de sable. La Thaïlande et le Vietnam ne disposent toujours pas d'extrusion locale d'ionoplaste, ce qui engendre des délais d'importation de 10 à 12 semaines et fait grimper les coûts de 20 à 30 %. En conséquence, des ajouts de capacité régionaux de Kuraray et AGC restent probables jusqu'en 2028.
Pare-brise feuilletés compatibles HUD imposés dans les véhicules électriques haut de gamme
Les fonctions d'affichage tête haute (HUD) dans les voitures électriques de luxe nécessitent des intercouches en forme de coin avec des tolérances de réfraction plus strictes que 0,0005 pour éviter les images doubles. Eastman a combiné l'amortissement acoustique et la précision optique dans son film Saflex DG de 0,76 mm, commercialisé en 2024[2]. La règle européenne ECE R43 amendement 05, en vigueur depuis 2025, impose des pare-brise feuilletés dans tous les véhicules particuliers, supprimant l'option verre trempé dans les modèles d'entrée de gamme. General Motors a adopté le verre compatible HUD sur l'ensemble de sa gamme de véhicules électriques Ultium en 2025, réduisant les réclamations de garantie liées aux fissures de contrainte d'environ 30 %. Les fabricants de second rang dépourvus de calandrage de précision sont désormais confrontés à des obstacles capitalistiques importants, ce qui concentre l'offre autour de AGC, NSG Pilkington et Fuyao.
Vitrage de sécurité obligatoire UE-27 dans les infrastructures publiques
Les mises à jour de l'Eurocode 10 imposent du verre feuilleté ou armé dans les atriums, les cages d'escalier et les vitrages en toiture pour limiter les blessures dues à la rupture spontanée. Les produits classés au feu doivent satisfaire au minimum à la norme EN 13501-2 EI 60, mais la certification prend 18 à 24 mois en raison des essais au four à grande échelle. Saint-Gobain et Schott AG ont investi chacun plus de 25 millions EUR dans des laboratoires internes, leur permettant d'accélérer le cycle des produits et de dominer les appels d'offres. La loi britannique sur la sécurité des bâtiments de 2024 a étendu des règles similaires aux tours résidentielles de plus de 18 m, augmentant la demande de plus d'un million de m² par an. Cependant, les coûts plus élevés des intercouches incitent souvent les projets à budget limité à reporter les mises à niveau jusqu'à l'amélioration des subventions.
Exigences BIPV dans les codes zéro énergie de la Chine
L'amendement 2024 de la GB/T 51350 chinoise exige que les nouveaux bâtiments publics des villes de niveau 1 génèrent 20 % de leur électricité annuelle de manière autonome d'ici 2027. Le verre feuilleté avec encapsulants en EVA protège les cellules cristallines tout en respectant les normes nationales de vitrage de sécurité. Le Jiangsu a lancé des subventions BIPV de 30 % en 2025, déclenchant 15 GW d'ajouts de capacité montés en façade. CSG HOLDING CO.,LTD. et Xinyi Glass Holdings Limited ont répondu en ajoutant des lignes EVA qui réduisent les coûts des modules de 25 % par rapport aux importations. Le vieillissement de l'EVA induit par les UV au-dessus de 85 °C reste un obstacle, poussant les promoteurs vers des orientations ombragées ou des films ionomères plus onéreux.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix de la soude et des matières premières PVB | -0.8% | Mondial, particulièrement aiguë en Asie-Pacifique et en Europe | Court terme (≤ 2 ans) |
| Longs cycles de certification au feu dans l'Union européenne | -0.5% | Europe, impact indirect sur les feuilles de route mondiales des produits | Long terme (≥ 4 ans) |
| Goulets d'étranglement dans le recyclage du verre feuilleté en fin de vie | -0.3% | Europe et Amérique du Nord (pression réglementaire), impact limité en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de la soude et des matières premières PVB
Le prix au comptant de la soude a bondi de 220 USD/t fin 2024 à 260 USD/t début 2025 après que des fermetures environnementales ont mis à l'arrêt 1,5 million de tonnes de capacité chinoise. Le coût de la résine PVB a suivi lorsque les matières premières de butyraldéhyde ont augmenté de 12 % en glissement annuel, obligeant Kuraray et Eastman à relever leurs prix catalogue jusqu'à 10 % en janvier 2025. Les stratifiés sous contrats de construction à prix fixe subissent des baisses de marges de 200 points de base lors du décalage de répercussion. Les variations de change aggravent la situation : la faiblesse de la roupie et du baht a augmenté de 5 % les factures de PVB importé en 2025 pour les transformateurs indiens et thaïlandais.
Longs cycles de certification au feu dans l'Union européenne
Les essais au four selon la norme EN 1363-1 durent 90 à 120 minutes par panneau et coûtent entre 15 000 et 20 000 EUR, créant des files d'attente de 14 mois dans des laboratoires fonctionnant quasi à pleine capacité. Chaque nouvelle intercouche ou épaisseur nécessite de nouveaux essais, de sorte que les petits acteurs ne peuvent pas financer des gammes multi-références. Saint-Gobain, Schott AG et AGC Inc. disposent de fours internes, consolidant une part de 70 % de la capacité certifiée EI-90 en 2025. Les réformes proposées du règlement CPR pourraient réduire les doublons après 2028, mais le calendrier reste incertain.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
l'ionoplaste progresse au rythme du renforcement des codes côtiersLe polybutyral de vinyle a maintenu 53,13 % des revenus de 2025, ancrant le marché du verre feuilleté grâce à son usage établi dans les véhicules et les cloisons de bureaux. Le SentryGlas Plus devrait toutefois afficher un TCAC de 5,92 % et gagner des parts à mesure que les régions côtières imposent des normes antiouragans. La taille du marché du verre feuilleté pour l'ionoplaste pourrait dépasser 5 milliards USD d'ici 2031 si les trajectoires réglementaires actuelles se maintiennent. La résistance à la déchirure de 30 MPa de l'ionoplaste permet d'affiner les façades tout en satisfaisant aux tests d'impact, économisant jusqu'à 15 % d'acier de structure. Les primes de prix de 12 à 15 % se sont réduites en 2025 à mesure que les nouvelles lignes d'extrusion au Guangdong et à Dubaï ont amélioré l'approvisionnement.
L'adoption progresse le plus rapidement en Asie du Sud-Est et dans le Golfe, où les charges dues aux cyclones et aux tempêtes de sable convergent. Les promoteurs privilégient également l'ionoplaste pour sa résistance aux explosions, qui satisfait aux directives des assureurs pour les actifs situés à moins de 500 m du littoral. Les gels classés au feu restent de niche, limités aux infrastructures publiques européennes, tandis que l'EVA domine les modules BIPV en abaissant la température de laminage pour protéger les cellules. D'autres intercouches, telles que le TPU et le polycarbonate, s'appliquent aux toits ouvrants, tandis que le vitrage de sécurité restera spécialisé jusqu'en 2031.

Par application :
les modules solaires dépassent les segments traditionnelsLes intérieurs architecturaux ont représenté 43,13 % du chiffre d'affaires 2025, portés par la croissance du verre sans cadre et du verre trempé dans les bureaux et les hôtels, tandis que les modules solaires et BIPV devraient progresser à un CAGR de 8,18 %. La taille du marché du verre feuilleté liée au BIPV pourrait approcher 7 milliards USD d'ici 2031, soutenue par les objectifs chinois de 20 à 25 % d'énergie produite sur site. Les pertes de transmission de la lumière visible dues aux cellules intégrées ont chuté à 30-32 % en 2025, atténuant les objections esthétiques sur les façades commerciales.
Les normes WELL internationales plafonnent les niveaux sonores, ce qui permet aux cloisons acoustiques de conserver une base solide dans les bureaux. Les pare-brise automobiles représentent près de 30 % des volumes et progressent à mesure que les affichages tête haute (HUD) deviennent standard sur les véhicules électriques haut de gamme, ajoutant 10 USD par vitre. Les murs-rideaux extérieurs détiennent une part de 18 à 20 % mais migrent vers l'ionoplaste haute performance pour satisfaire aux cartes cycloniques en Inde et en Floride. Le vitrage de sécurité représente moins de 5 % du marché, mais affiche des marges trois fois supérieures à celles des intérieurs standard, contribuant à compenser la hausse des coûts énergétiques dans les usines intégrées.
Par secteur d'utilisation final :
l'électrification automobile accélère la demande de verreLe bâtiment et la construction ont représenté 41,26 % de la demande de 2025, mais le secteur automobile est le moteur de croissance avec un TCAC de 6,72 % jusqu'en 2031. Les toits panoramiques de véhicules électriques dépassent désormais 1,5 m² et doivent être feuilletés pour satisfaire aux règles de résistance au retournement, ce qui stimule la consommation en mètres carrés. Les modèles Mercedes EQS et BMW iX ont ajouté plus de 12 kg de verre feuilleté par véhicule en 2025.
Les fabricants d'électronique utilisent des laminés dans les téléphones pliables pour lutter contre la propagation des plis, mais ils ne détiennent qu'une part de 6 à 8 %. Les marchés de la défense, de la marine et de l'aérospatiale restent inférieurs à 5 % en raison des exigences de poids qui favorisent le polycarbonate. Au global, le marché du verre feuilleté s'appuiera sur la construction et l'automobile pour environ 75 % des revenus d'ici 2030, concentrant le pouvoir chez les fournisseurs de premier rang capables de servir les deux canaux.
Analyse géographique
Marché du Verre Feuilleté en Asie-Pacifique
L'Asie-Pacifique a représenté 48,25 % des revenus de 2025 et affiche un CAGR de 6,03 %, ce qui en fait le leader incontesté en termes de volume et de croissance sur le marché du verre feuilleté. La Chine a consommé environ 440 millions de m² en 2025, soutenue par les subventions des provinces du Jiangsu et du Guangdong qui couvrent 30 % des coûts d'investissement des systèmes BIPV. Le plan d'infrastructure de 1 400 milliards USD de l'Inde ajoute 25 millions de m² de murs-rideaux par an, mais la capacité locale de feuilletage accuse un retard de 20 % par rapport à la demande.
Marché du Verre Feuilleté en Amérique du Nord
En Amérique du Nord, la norme FMVSS 205 impose déjà des pare-brise feuilletés, mais l'adoption des systèmes HUD augmente la valeur unitaire du PVB de 8 à 12 USD. Le code canadien de 2025 exige désormais du verre de sécurité en position horizontale dans les espaces publics, générant près de 1 million de m² de besoins annuels supplémentaires. Les usines mexicaines de Vitro et Guardian expédient 20 millions de pare-brise par an vers les chaînes de montage américaines, ancrant ainsi les exportations régionales.
Marché du Verre Feuilleté en Europe, en Amérique du Sud et au Moyen-Orient
En Europe, l'Eurocode 10 a généré 2 millions de m² de demande supplémentaire pour les atriums des bâtiments publics, mais les longs délais de certification freinent les fournisseurs de taille plus modeste. Les pays nordiques affichent la consommation par habitant la plus élevée en raison des unités à triple vitrage dotées de panneaux extérieurs feuilletés qui luttent contre la chute de glace. L'Amérique du Sud et le Moyen-Orient se partagent les 9 % restants, les mégaprojets saoudiens spécifiant des façades en ionoplaste capables de résister à des tempêtes de sable à 100 km/h.
Analyse de la chaîne de valeur
La chaîne de valeur du verre feuilleté commence par des intrants amont tels que le sable siliceux et le carbonate de sodium pour le verre flotté, ainsi que les chimies d'intercalaire, notamment le PVB, l'EVA et l'ionoplaste, associés à des opérations de fusion énergivores. La production de verre flotté est capitalistique, et les transformateurs découpent et finissent ensuite le substrat, préparent les étapes de façonnage des bords et de lavage, disposent l'intercalaire, puis lient les feuilles par traitement à l'autoclave (ou par des procédés plus récents sans autoclave). La phase aval ajoute des revêtements et un contrôle qualité pour répondre aux exigences de sécurité et de tolérance optique demandées par les façades architecturales et les applications HUD automobiles.
En aval, la distribution et la fabrication s'orientent vers les vitriers du bâtiment et les entreprises de façades, les équipementiers automobiles et les fournisseurs de rang, ainsi que les fabricants de modules solaires/BIPV. Les contraintes de manutention pour les grands vitrages lourds façonnent les pratiques logistiques et d'inventaire. Parmi les points de blocage mis en avant pour le cycle actuel figurent la volatilité des matières premières (carbonate de sodium et PVB) et les frictions commerciales, notamment les mesures tarifaires américaines de 2025 sur le verre feuilleté et les intercalaires importés, qui ont entraîné des changements d'approvisionnement régional, une qualification de fournisseurs alternatifs et des stratégies d'inventaire révisées. La traçabilité et un contrôle qualité renforcé prennent également de plus en plus d'importance pour les applications critiques en matière de sécurité, Kuraray ayant notamment mis en place la traçabilité par lots pour ses marques Trosifol et SentryGlas en septembre 2025.
Paysage concurrentiel
Le marché du verre feuilleté est modérément consolidé. Les producteurs intégrés économisent jusqu'à 12 USD par m² en faisant fondre le verre flotté et en calandrant le PVB en interne, un avantage qui protège les marges lors d'une flambée de la soude. Le leadership technologique se concentre sur les intercouches coin compatibles HUD qui nécessitent une précision d'épaisseur de ±0,02 mm. Seuls AGC Inc., Kuraray et Eastman exploitent de telles lignes à grande échelle. Fuyao a ouvert une usine de 250 millions USD dans l'Ohio en 2025 pour approvisionner les plateformes de véhicules électriques de Détroit, réduisant les coûts logistiques de 15 USD par pare-brise par rapport aux importations asiatiques.
Leaders du secteur du verre feuilleté
-
Saint-Gobain
-
AGC Inc.
-
Guardian Industries
-
Nippon Sheet Glass Co., Ltd
-
Xinyi Glass Holdings Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Verre Feuilleté Entreprises couvertes dans ce rapport
- AGC Inc.
- Asahi India Glass Limited
- CARDINAL GLASS INDUSTRIES, INC
- Central Glass Co., Ltd.
- CSG HOLDING CO.,LTD.
- Eastman Chemical Company
- Fuyao Glass Industry Group Co., Ltd.
- Guardian Industries
- Jinjing (Group) Co., Ltd.
- KURARAY CO., LTD.
- Nippon Sheet Glass Co., Ltd
- PGW Auto Glass, LLC
- PPG Industries, Inc.
- Saint-Gobain
- Schott AG
- SEKISUI CHEMICAL CO., LTD.
- Shanghai Shine Glass Co.,Ltd
- Sisecam
- TAIWAN GLASS IND. CORP
- Trulite
- Vitro
- Xinyi Glass Holdings Limited
Opportunités de marché et perspectives d'avenir
Les opportunités à court terme sont liées à la régionalisation et à des configurations feuilletées à plus forte valeur ajoutée combinant sécurité, performance énergétique et empreinte carbone incorporée réduite. Les investissements en capacité et en capabilité dans le verre plat et revêtu créent davantage d'options d'approvisionnement pour les feuilleteurs et les systèmes de façade : en 2026, Sisecam a achevé d'importants investissements dans le verre plat et revêtu, incluant une installation greenfield de 432 000 tonnes par an à Tarsus, en Turquie, ainsi que de nouvelles lignes de verre revêtu en Italie et en Bulgarie. L'Inde renforce également sa résilience en amont, Asahi India Glass ayant annoncé en juillet 2026 un investissement de 2 700 crores INR dans une usine de verre flotté afin de soutenir les chaînes d'approvisionnement automobile. En Amérique du Nord, Stewart Glass a annoncé en mai 2026 une seconde ligne à son site de verre solaire de Logan, dans l'Ohio, visant une augmentation de la capacité journalière à 250 tonnes d'ici juin 2027, alors que l'accent du secteur se déplace vers les feuilletés solaires/BIPV.
L'espace blanc au niveau des produits apparaît le plus clairement dans les solutions feuilletées à faible empreinte carbone et allégées, qui permettent aux projets de répondre au durcissement des exigences de décarbonation des bâtiments sans compromettre la performance de sécurité. Les fabricants associent des substrats de verre à faible empreinte carbone à des intercalaires à contenu recyclé, notamment les offres de PVB à faible empreinte carbone de marque Eastman que les verriers intègrent dans leurs gammes de produits feuilletés. La recherche sur des solutions de verre feuilleté léger et fin validées, telles que ThinLam impliquant Folienwerk Wolfen, SCHOTT et BAUKO, élargit également les options de conception permettant de réduire le poids tout en respectant les normes EN356 et EN12600, ce qui favorise des cas d'usage dans les façades complexes, les projets de rénovation et les applications où les contraintes de charge morte et de manutention influencent les coûts.
Développements industriels récents dans Marché du Verre Feuilleté
- Juillet 2026 : AGC Glass Europe a lancé la gamme de verre feuilleté Low-Carbon Stratobel, associant du verre flotté à faible empreinte carbone à des intercalaires PVB Eastman Saflex LiteCarbon Clear. Elle répond aux exigences de réduction du carbone incorporé dans les spécifications de façade et différencie les produits feuilletés au-delà du vitrage de sécurité de base.
- Octobre 2025 : Khalifa Economic Zones Abu Dhabi a révélé que China Southern Glass (CSG) prévoit d'établir sa première installation de fabrication intelligente à l'étranger aux Émirats arabes unis. Le projet est conçu pour produire plus de 5 millions de mètres carrés par an de verre revêtu, feuilleté et isolant, soutenant le vitrage architectural haut de gamme et réduisant les délais pour les programmes de construction du Golfe.
- Mars 2025 : AGC Glass Europe a introduit Stratobel Mirox, un miroir feuilleté conçu pour les applications intérieures. Le produit combine l'esthétique du miroir avec la performance de sécurité du feuilleté, élargissant l'adoption du verre feuilleté dans les aménagements intérieurs où des exigences de vitrage de sécurité et une finition haut de gamme sont spécifiées.
Marché du Verre Feuilleté Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre la valeur du verre feuilleté nouvellement fabriqué. Le verre feuilleté est produit en assemblant deux couches de verre ou plus avec un intercalaire polymère, puis vendu pour des usages finaux où la sécurité, la protection et la réduction du bruit sont spécifiées.
Exclusions du périmètre : Sont exclus le verre uniquement trempé et le verre uniquement recuit vendus sans intercalaire, ainsi que les films de sécurité de remplacement et les services de réparation ou de remplacement.
Aperçu de la Segmentation
- Par type
- Polybutyral de vinyle (PVB)
- SentryGlas Plus
- Éthylène-acétate de vinyle (EVA)
- Autres (ionoplaste, verre feuilleté classé au feu)
- Par application
- Extérieurs architecturaux (murs-rideaux et façades)
- Intérieurs architecturaux (cloisons et balustrades)
- Pare-brise automobiles
- Toits ouvrants et vitrage de carrosserie automobiles
- Modules solaires / BIPV
- Électronique et appareils intelligents
- Vitrage de sécurité et de défense
- Par secteur d'utilisation final
- Bâtiment et construction
- Automobile
- Électronique
- Autres secteurs d'utilisation final (sécurité et défense)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Thaïlande
- Malaisie
- Indonésie
- Vietnam
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Turquie
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Afrique du Sud
- Nigéria
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par l'établissement d'une base factuelle simple sur la demande dans la construction et le secteur automobile, où le verre feuilleté est généralement spécifié. Nous avons consulté des sources publiques telles que les statistiques minérales et matériaux de l'USGS, les codes commerciaux UN Comtrade pour les produits verriers, les indicateurs liés aux bâtiments de l'Agence internationale de l'énergie, les séries macroéconomiques de la Banque mondiale, ainsi que les organismes de normalisation et de codes de construction où les exigences en matière de vitrage sont publiées.
Pour convertir les signaux de demande en un modèle de marché exploitable, nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse portant sur les extensions de capacité, les commentaires sur le mix produit et les données de chiffre d'affaires régional. Lorsque des lacunes sont apparues concernant les tendances des intercalaires et les usages spécialisés, nous avons effectué des recoupements avec des bases de données de brevets et une base de données d'expéditions import-export au niveau des envois pour une validation directionnelle. Ces sources sont données à titre illustratif uniquement, et nous avons eu recours à de nombreuses autres références publiques pour collecter, valider et clarifier les points de données individuels.
Entretiens Primaires et Enquêtes
Le travail primaire se concentre sur la manière dont le verre feuilleté est réellement commandé et tarifé dans les secteurs de la construction, du vitrage automobile et des applications de sécurité, et sur l'évolution de ce schéma selon les régions et les spécifications. Nous avons changé avec un panel de fabricants, de fournisseurs d'intercalaires, de transformateurs, de distributeurs, de façonniers et de grands acheteurs afin de confirmer les taux d'adoption, les épaisseurs types et les évolutions de prix, puis nous avons vérifié ces mêmes hypothèses en Asie-Pacifique, en EMEA et dans les Amériques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 14 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 33 % |
| Acteurs de plus petite taille : 21 % | Managers : 57 % | Amériques : 27 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit selon une approche descendante dans laquelle les signaux d'activité de construction et de production de véhicules sont traduits en un volume de demande de verre feuilleté, puis valorisés à l'aide de fourchettes de prix adaptées à chaque région. Les principaux paramètres sur lesquels nous nous sommes appuyés comprennent les mises en chantier et l'activité de rénovation, la production de véhicules et les taux d'équipement en pare-brise, l'adoption des codes de sécurité et anticycloniques, l'évolution du mix entre intercalaires PVB et EVA, ainsi que la part des usages à plus haute valeur ajoutée tels que l'acoustique ou le vitrage de sécurité.
Avant de finaliser les totaux, nous les avons corroborés par des approximations ascendantes sélectives, notamment des relevés de débit de transformateurs échantillonnés, des vérifications de canaux sur les tailles de commandes types et des contrôles de prix au mètre carré par épaisseur et classe de performance. Lorsque la visibilité directe était limitée, par exemple dans les projets de sécurité spécialisés, nous avons utilisé des fourchettes de pénétration prudentes issues des entretiens et les avons normalisées par rapport aux flux commerciaux et aux annonces de capacité.
Pour les prévisions, une analyse de scénarios est utilisée afin que les moteurs macroéconomiques et les cycles sectoriels puissent être reflétés sans surparamétrage. Les trajectoires de croissance sont ajustées en tenant compte des anticipations des experts concernant le calendrier de reprise de la construction, les évolutions du mix de vitrage automobile — telles que l'augmentation des vitres latérales feuilletées sur certains modèles — et le rythme des mises à niveau imposées par les codes.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée par des recoupements répétés afin que le chiffre final ne dépende pas d'une seule série de données. Nous comparons les résultats à des signaux indépendants tels que les mouvements commerciaux régionaux du verre, les extensions de capacité annoncées et l'orientation des dépenses de construction, puis nous revérifions tout saut important d'une année sur l'autre avant validation finale.
Un processus de révision en plusieurs étapes est suivi, dans lequel les hypothèses, les prix et les facteurs de conversion sont vérifiés par un autre analyste, puis réconciliés avec les retours d'entretiens les plus pertinents pour l'année dimensionnée. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lors d'événements majeurs, tels qu'une variation importante des coûts énergétiques affectant les prix du verre ou une mise à jour significative des codes influençant l'adoption du verre feuilleté. Avant la livraison, nous effectuons une révision finale afin que les clients reçoivent la vue la plus actualisée.
Taille du Marché du Verre Feuilleté selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Il est normal de constater des chiffres différents sur le marché du verre feuilleté selon les éditeurs, car ils ne comptabilisent pas toujours les mêmes produits, usages finaux et points de prix dans la chaîne de valeur. Les différences proviennent également de l'année de base retenue, du moment de la conversion de devises et du fait que la prévision suppose une évolution régulière ou rapide vers un vitrage de spécification supérieure.
Les films de sécurité de remplacement se situent en dehors du périmètre de Mordor Intelligence, et cette seule exclusion peut faire varier les totaux lorsque d'autres estimations mélangent le verre feuilleté fabriqué en usine avec les couches de remplacement et l'activité de remplacement. L'écart est également influencé par le fait que le verre feuilleté solaire et BIPV est traité comme un segment de demande central, et par la manière dont le mix d'intercalaires est traduit en prix à mesure que les constructions plus épaisses ou acoustiques gagnent des parts.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 21,78 milliards USD (2026) | |
| Éditeur sectoriel A | 21,93 milliards USD (2024) | Utilise une année de base 2024 et ne sépare pas clairement les films de remplacement et l'activité de remplacement pilotée par les services de la valeur du verre feuilleté en première vente, ce qui peut comprimer ou gonfler les comparaisons selon l'intensité des réparations locales. |
| Éditeur sectoriel B | 25,09 milliards USD (2024) | Un périmètre d'utilisation finale plus large est indiqué et la construction de valeur semble s'appuyer sur des prix moyens plus élevés entre les applications, ce qui peut faire monter le total si des spécifications acoustiques et de sécurité haut de gamme sont appliquées trop largement. |
Pris ensemble, le tableau montre que les délimitations du périmètre et la logique de tarification expliquent généralement davantage l'écart que de simples erreurs de calcul. En maintenant les inclusions liées au verre feuilleté fabriqué en usine et en vérifiant l'adoption et les prix avec de véritables données acheteurs et fournisseurs, le chiffre final reste traçable jusqu'aux moteurs de demande clairs et aux étapes reproductibles.
Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché du verre feuilleté ?
La taille du marché du verre feuilleté a atteint 21,78 milliards USD en 2026 et devrait grimper à 27,68 milliards USD d'ici 2031.
Quel type d'intercouche connaît la croissance la plus rapide ?
Les intercouches SentryGlas Plus affichent la progression la plus rapide avec un TCAC de 5,92 % jusqu'en 2031, portées par les codes de façades résistantes aux ouragans et aux explosions.
Pourquoi les panneaux solaires et BIPV sont-ils importants pour la demande de verre feuilleté ?
Les exigences zéro énergie de la Chine et les subventions provinciales poussent les constructeurs vers le photovoltaïque intégré aux façades, augmentant les laminés solaires et BIPV à un TCAC de 8,18 %.
Comment les véhicules électriques vont-ils influencer les volumes de verre feuilleté ?
Les modèles de véhicules électriques haut de gamme nécessitent des pare-brise compatibles HUD et de grands toits panoramiques, stimulant un TCAC de 6,72 % pour le vitrage automobile jusqu'en 2031.
Quelle région est en tête de la croissance de la consommation de verre feuilleté ?
L'Asie-Pacifique est à la fois en tête en termes de part à 48,25 % et affiche la croissance la plus rapide avec un TCAC de 6,03 % grâce aux booms de la construction et aux réglementations BIPV.