
Taille et part du marché du verre ultra-mince
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 15.71 Milliards de dollars |
| Taille du Marché (2031) | 26.87 Milliards de dollars |
| Growth Rate (2026 - 2031) | 11.34 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
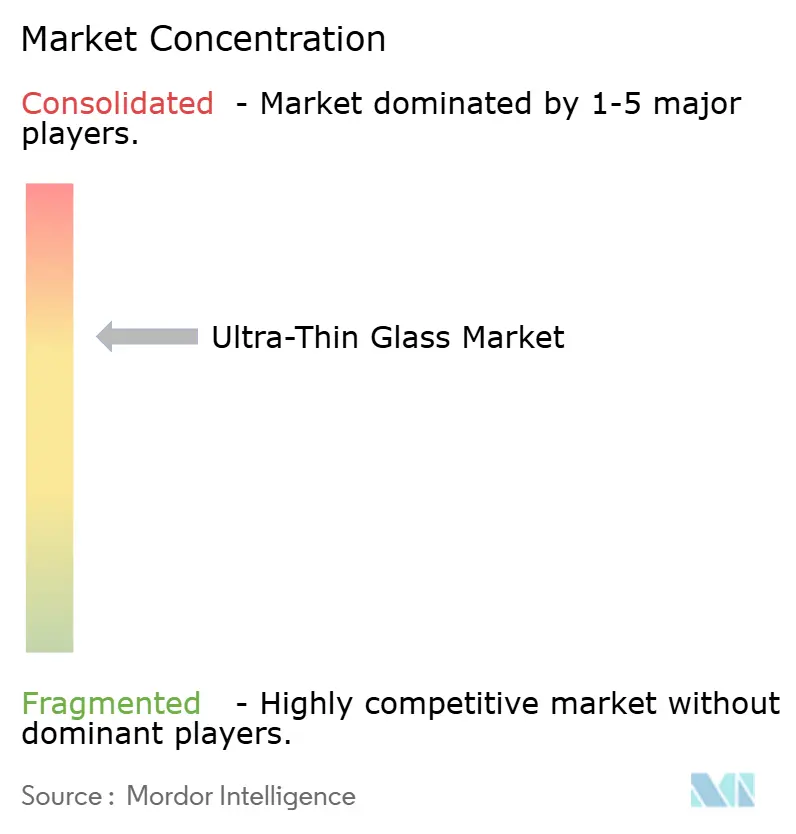
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du verre ultra-mince par Mordor Intelligence
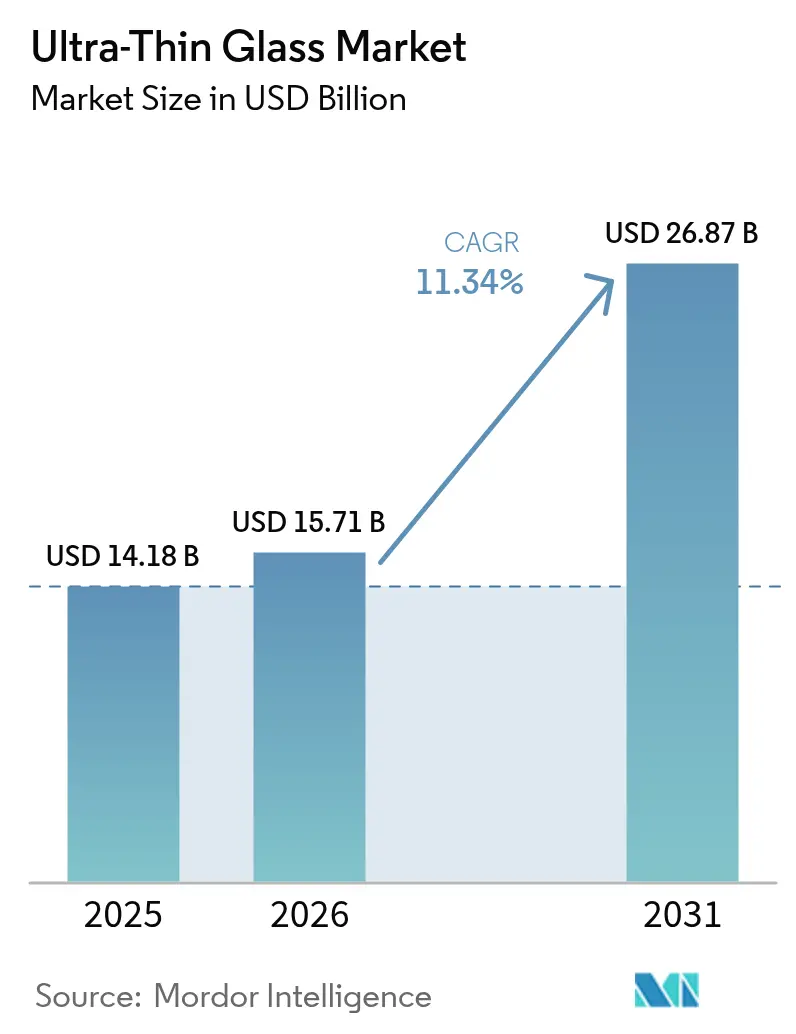
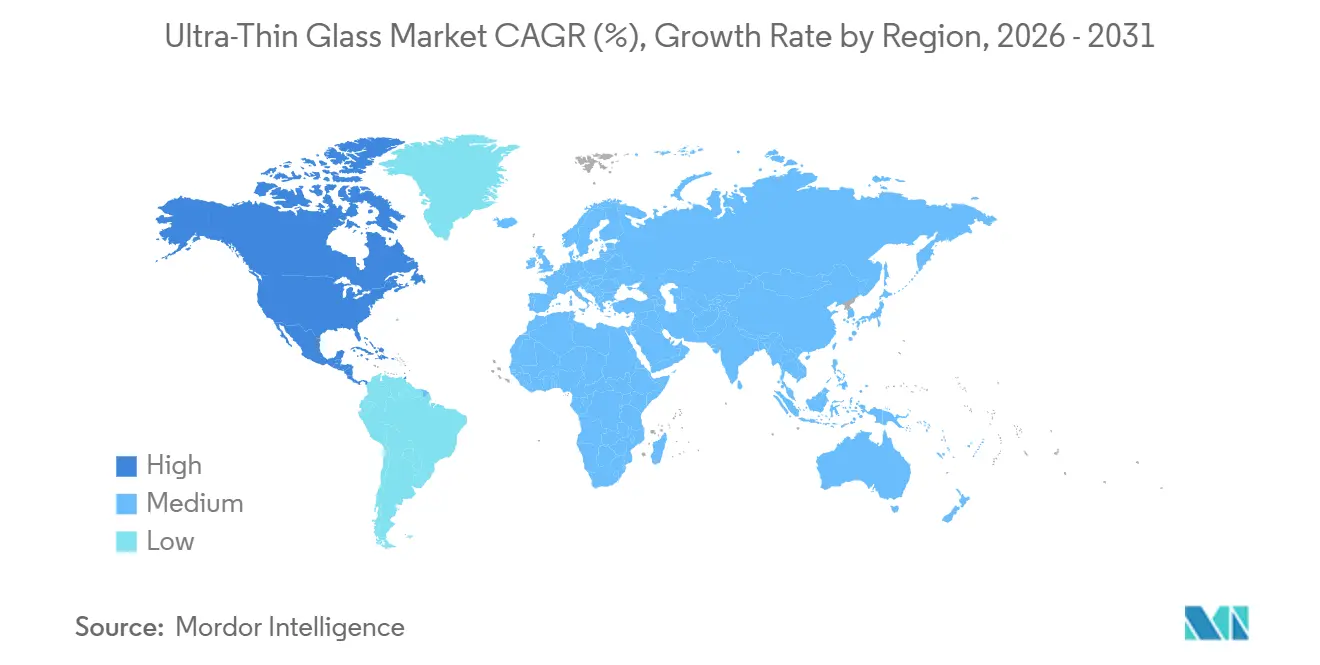
La taille du marché du verre ultra-mince est projetée à 14,18 milliards USD en 2025, 15,71 milliards USD en 2026, et devrait atteindre 26,87 milliards USD d'ici 2031, avec un CAGR de 11,34 % de 2026 à 2031. La demande s'accélère à mesure que les smartphones pliables, les semiconducteurs à base de chiplets et le vitrage automobile soucieux du poids convergent vers des substrats plus minces que 0,5 millimètre. Les écrans à panneau tactile continuent d'ancrer les volumes, tandis que les interposeurs en verre de nouvelle génération pour l'emballage avancé et les affichages tête haute (HUD) courbés ouvrent des débouchés à plus forte marge. La sélection des matériaux s'élargit également : les variantes sodo-calciques dominent les appareils axés sur les coûts, tandis que les compositions aluminosilicate, borosilicate et lithium-aluminosilicate s'imposent dans des niches premium exigeant une faible dilatation thermique ou une compression de surface extrême. Sur le plan régional, l'Asie-Pacifique conserve un avantage d'échelle grâce aux modernisations de microfloat chinoises et aux investissements coréens dans les OLED, mais l'Amérique du Nord émerge comme le nœud à la croissance la plus rapide, le CHIPS Act localisant les chaînes d'approvisionnement en semiconducteurs.
Points clés du rapport
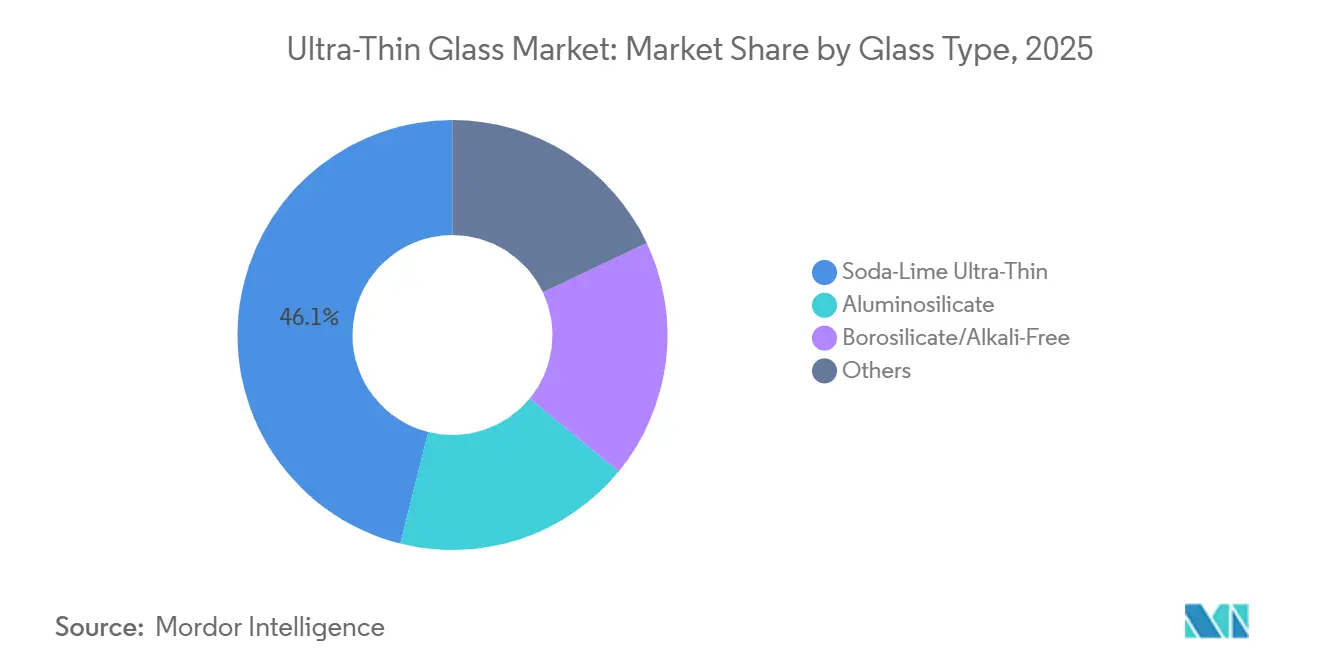
- Par type de verre, le sodo-calcique a représenté 46,09 % de la part du marché du verre ultra-mince en 2025, et le segment devrait afficher un CAGR de 12,10 % jusqu'en 2031.
- Par procédé de fabrication, les lignes de flottage et de microfloat ont détenu 50,68 % de la taille du marché du verre ultra-mince en 2025 et devraient se développer à un CAGR de 12,89 % entre 2026 et 2031.
- Par application, les écrans à panneau tactile ont dominé avec 29,50 % de la part du marché du verre ultra-mince en 2025, tandis que les substrats semiconducteurs devraient enregistrer le CAGR le plus rapide de 12,20 % jusqu'en 2031.
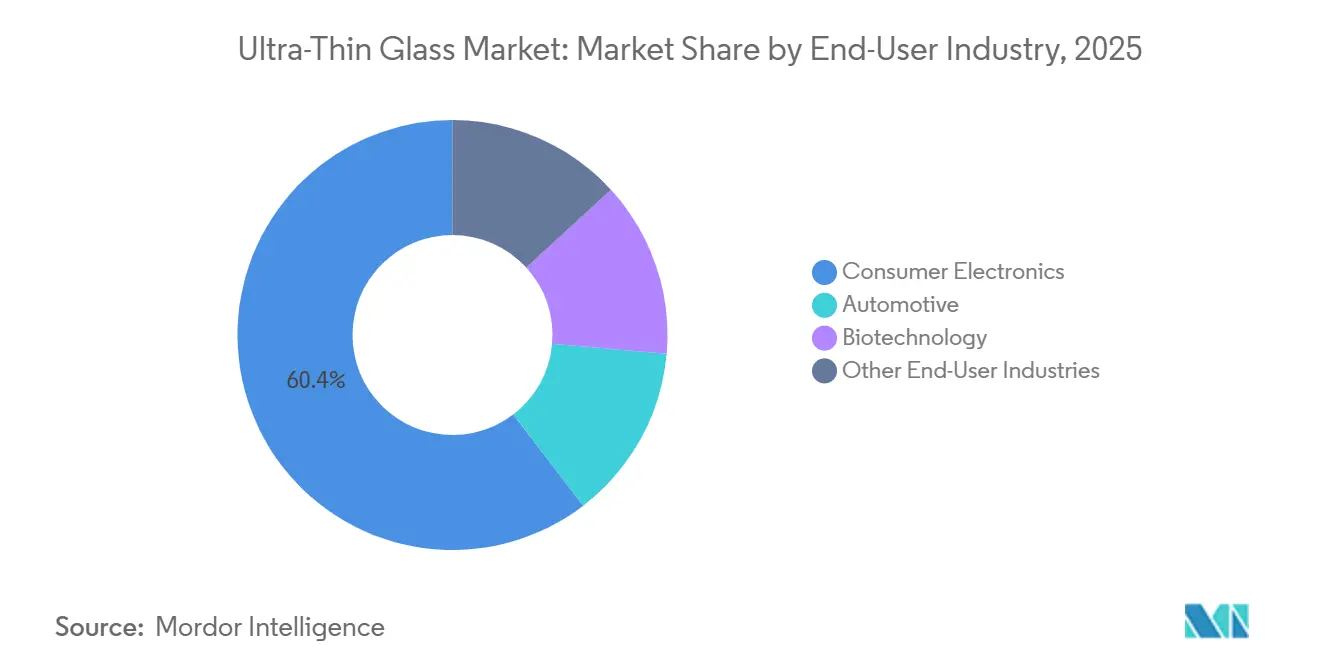
- Par secteur d'utilisation final, l'électronique grand public a représenté 60,41 % du chiffre d'affaires 2025, mais le vitrage automobile devrait croître à un CAGR de 11,99 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a contribué à hauteur de 49,59 % de la valeur 2025, tandis que l'Amérique du Nord enregistrera le CAGR régional le plus élevé de 11,91 % sur la période 2026-2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de l'électronique grand public | +2.8% | Mondial, avec l'Asie-Pacifique comme cœur représentant 49,59 % de part | Moyen terme (2-4 ans) |
| Adoption rapide dans les smartphones pliables et les ordinateurs portables | +2.5% | Asie-Pacifique (Corée du Sud, Chine), Amérique du Nord (chaîne d'approvisionnement Apple) | Court terme (≤ 2 ans) |
| Avancées dans les lignes d'affichage OLED flexibles et micro-LED | +2.1% | Corée du Sud, Chine, Taïwan (pôles de panneaux d'affichage) | Moyen terme (2-4 ans) |
| Besoins de réduction de poids dans le vitrage automobile et les HUD | +1.6% | Amérique du Nord, Europe (clusters d'équipementiers automobiles) | Long terme (≥ 4 ans) |
| Interposeurs en verre pour l'emballage de chiplets | +1.4% | Amérique du Nord, Japon, Corée du Sud (nœuds d'emballage avancé) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de l'électronique grand public
En 2025, l'électronique grand public a représenté une part significative du volume du marché, portée par un cycle de renouvellement robuste vers les capteurs sous-écran et les modules tactiles bord à bord, alimentant une croissance à deux chiffres. Le Galaxy S25 Ultra de Samsung, doté du nouveau Corning Gorilla Armor 2, a réalisé une réduction notable de la réflectance de surface[1]Corning Incorporated, "Corning Gorilla Armor 2," corning.com. Cette innovation a conduit les équipementiers concurrents à rechercher des substrats similaires de 0,4 millimètre. Dans la foulée, les fabricants d'ordinateurs portables adoptent désormais des panneaux en verre ultra-mince, abandonnant les films en polyimide sujets au jaunissement utilisés précédemment. Cependant, la dynamique du segment évolue, les substrats semiconducteurs pour accélérateurs d'IA commençant à capter une part de marché plus importante. Ces applications d'emballage avancé commandent non seulement des prix de vente moyens plus élevés, mais utilisent également des compositions sans alcali. Cela garantit la protection des voies SerDes à 112 Gbps, déplaçant subtilement l'accent des revenus vers ces grades critiques en termes de performance.
Adoption rapide dans les smartphones pliables et les ordinateurs portables
L'économie du verre ultra-mince a été révolutionnée par l'avènement des facteurs de forme pliables. Samsung Display déploie sa ligne OLED de 8e génération et demie, destinée à fournir des panneaux sans pli adaptés à l'iPhone pliable anticipé d'Apple devant faire ses débuts en 2026. Dans le but d'atténuer les risques, les fabricants de panneaux chinois collaborent sur des couvercles sodo-calciques en microfloat. Ces couvercles innovants affichent une endurance impressionnante et présentent un avantage de coût significatif. Pendant ce temps, Corning a conclu un accord, accordant une licence pour son borosilicate rouleau à rouleau Willow, spécialement conçu pour les charnières d'ordinateurs portables à 180 degrés. En conséquence, l'attention du secteur s'est déplacée de la simple garantie de durabilité des charnières vers la maîtrise de la gestion des rendements. Notamment, les lignes de flottage et de microfloat approchent du seuil décisif, un point d'équilibre qui harmonise prix et fiabilité pour le segment des pliables grand public.
Avancées dans les lignes d'affichage OLED flexibles et micro-LED
Les usines d'affichage intègrent désormais directement le verre ultra-mince dans leurs empilements de couches de fond. Le programme CoE de LG Display dépose des filtres RVB sur des couches d'encapsulation en verre, réalisant une réduction de l'épaisseur des panneaux et une diminution de la consommation d'énergie. De plus, à mesure que les initiatives micro-LED prennent de l'ampleur, il existe une demande de verre avec une dilatation thermique inférieure à 3,5 ppm/°C. Le nouveau verre à faibles pertes de SCHOTT, lancé en 2024, répond non seulement à cette exigence, mais affiche également une transmittance élevée de la lumière bleue. En conséquence, tandis que le sodo-calcique continue de servir de choix économique pour les smartphones OLED, le borosilicate et le lithium-aluminosilicate montent en puissance pour les applications micro-LED et automobiles thermiquement sensibles.
Besoins de réduction de poids dans le vitrage automobile et les HUD
Les plateformes de véhicules électriques poursuivent sans relâche chaque kilogramme d'économie de poids. Les pare-brise ultra-minces feuilletés peuvent réduire le poids d'une voiture, se traduisant par une augmentation de l'autonomie pour un véhicule alimenté par une batterie de 75 kWh. Le verre Leoflex d'AGC, devant être qualifié en 2025, adhère non seulement aux normes de durabilité aux chocs thermiques imposées par l'ISO, mais affiche également une réduction de poids significative pour les combineurs HUD courbés. Les données d'approvisionnement révèlent une hausse significative : les équipementiers de rang 1 européens ont émis plusieurs appels d'offres pour des toits panoramiques ultra-minces en 2025, une augmentation notable par rapport à 2023, indiquant une montée en puissance des contrats de conception. De plus, les réglementations européennes sur la recyclabilité amplifient cette tendance, incitant à l'utilisation de matériaux plus légers et plus faciles à documenter.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des matières premières de haute pureté et du traitement de précision | -1.8% | Mondial, aigu en Amérique du Nord et en Europe en raison des coûts énergétiques | Moyen terme (2-4 ans) |
| Fragilité et pertes de rendement lors de la manipulation de grandes surfaces | -1.5% | Pôles de fabrication en Asie-Pacifique (Chine, Corée du Sud, Japon) | Court terme (≤ 2 ans) |
| Filières de recyclage limitées pour les déchets de verre supérieurs à 0,3 mm | -0.9% | Europe (directive sur les véhicules hors d'usage), Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des matières premières de haute pureté et du traitement de précision
Les coûts augmentent à mesure que la silice de qualité électronique, avec une teneur en fer inférieure à 50 ppm, la poudre d'alumine de haute pureté et le matériel de four en platine-rhodium subissent des hausses de prix. En 2025, les prix au comptant de la silice ont bondi, impactant les marges des lignes de flottage, en particulier pour celles sans contrats couverts. Les fours à étirage par fusion, fonctionnant à haute température, nécessitent des remplacements périodiques de creusets. De plus, les techniques d'échange ionique et de structuration laser commandent une prime significative pour les couvercles en aluminosilicate par rapport au sodo-calcique. Les fabricants européens font face à des pressions accrues dues à la flambée des tarifs du gaz naturel. Bien que la modernisation de la fusion électrique de SCHOTT à Mayence offre un certain soulagement, elle ne protège pas entièrement contre les fluctuations des prix de l'énergie.
Fragilité et pertes de rendement lors de la manipulation de grandes surfaces
Les substrats plus minces que 0,3 mm se fracturent sous une contrainte de 20 MPa, un seuil fréquemment dépassé lors des transferts par mandrin à vide. En 2025, les opérateurs de flottage chinois ont signalé un taux de rebut pour les panneaux Gen 8 et plus, diminuant leur avantage de coût[2]CSG Holding, "Display Glass Production," csgglass.com. Bien que les manipulateurs à lévitation ionique de Corning améliorent les rendements, leur prix élevé par outil limite leur utilisation aux lignes de semiconducteurs. Cependant, le revêtement rouleau à rouleau montre un potentiel dans le pilote Glass4Flex de Fraunhofer ; son incapacité à accueillir l'échange ionique confine ses applications aux capteurs non structurels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de verre :
le sodo-calcique domine les volumes sensibles aux coûtsLes produits ultra-minces sodo-calciques ont capté 46,09 % du chiffre d'affaires 2025 et devraient croître à un CAGR de 12,10 %, soutenus par des lignes de microfloat atteignant une épaisseur inférieure à 100 μm avec un rendement élevé. L'aluminosilicate s'impose pour les couvercles d'appareils pliables où une compression de surface supérieure à 800 MPa garantit 200 000 pliages sans fissures. Le borosilicate et le verre sans alcali sous-tendent les substrats semiconducteurs ; leur dilatation inférieure à 3,5 ppm/°C protège les interconnexions à haute vitesse. Le lithium-aluminosilicate reste une niche dans l'optique HUD pour sa dilatation quasi nulle. Les tests de durabilité ISO 12543-4 favorisent le borosilicate dans les stratifiés automobiles, poussant les équipementiers premium vers le haut de gamme malgré des coûts plus élevés. Les opérateurs de flottage chinois font donc monter en puissance le sodo-calcique à des niveaux de production significatifs pour l'électronique de milieu de gamme, tandis que les acteurs établis riches en brevets conservent les niveaux aluminosilicate et borosilicate à forte marge.


Par procédé de fabrication :
les lignes de flottage montent en puissance, l'étirage par fusion préserve la qualitéLes technologies de flottage et de microfloat ont assuré 50,68 % de la production 2025, et les expansions de capacité indiquent un CAGR de 12,89 % jusqu'en 2031. Le coût d'une ligne de microfloat est significativement inférieur à celui d'un étirage par fusion, permettant une période de retour sur investissement plus courte, en supposant un taux d'utilisation optimal. Cependant, certaines applications zéro défaut, telles que les interposeurs en verre et les couvercles pliables, restent tributaires des méthodes d'étirage par fusion et vers le bas. Cette préférence est due au fait que dans ces méthodes, le bain fondu n'entre jamais en contact avec des surfaces réfractaires. Par exemple, le borosilicate par étirage vers le bas de SCHOTT atteint une épaisseur de 20 μm avec une rugosité inférieure à 0,5 nm. Ces métriques sont hors de portée dans la méthode de flottage sur bain d'étain, où le contact entraîne des aspérités d'environ 2 nm. Pendant ce temps, les procédés d'étirage par fente et rouleau à rouleau répondent au marché florissant de l'électronique flexible. Notamment, Corning Willow est pionnier dans l'éclairage OLED courbé, et Fraunhofer revêt des bobines pour des modules photovoltaïques. Par conséquent, le choix du procédé est devenu un exercice d'équilibre entre la densité d'inclusions acceptable et les dépenses d'investissement, conduisant à une segmentation de la base d'approvisionnement.
Par application :
les substrats semiconducteurs s'accélèrentLes panneaux tactiles représentaient 29,50 % du chiffre d'affaires 2025, mais les substrats semiconducteurs afficheront un CAGR de 12,20 % jusqu'en 2031, portés par le passage de l'emballage de chiplets au verre. Les interposeurs en borosilicate d'Intel, capables de supporter des TSV et une densité d'E/S impressionnante, remplacent désormais les stratifiés organiques, qui étaient limités à des densités bien inférieures. Avec des compositions sans alcali, la migration du sodium est efficacement prévenue à des polarisations de tension spécifiques. De plus, le verre à faibles pertes de SCHOTT affiche une perte diélectrique à haute fréquence. Dans le secteur automobile, le vitrage joue un rôle central à la fois dans la réduction de poids et dans l'optique des affichages tête haute en réalité augmentée (AR-HUD). Par exemple, les pare-brise ultra-minces feuilletés peuvent réduire le poids du véhicule, et les combineurs optiques peuvent améliorer le champ de vision en le doublant. Bien que l'éclairage OLED flexible, la microfluidique et les feuilles de couverture solaire représentent actuellement une petite portion du marché, ils sont prêts pour une croissance significative à mesure que les techniques rouleau à rouleau progressent.
Par secteur d'utilisation final :
l'automobile prend de l'élanL'électronique grand public a contribué à hauteur de 60,41 % de la valeur 2025, portée par les ventes de smartphones et d'ordinateurs portables, tous deux dotés de couvercles ultra-minces de pointe, de panneaux tactiles et de capteurs sous-écran innovants. Le vitrage automobile est le secteur en plein essor, croissant à un CAGR de 11,99 % alors que les objectifs d'autonomie des véhicules électriques poussent vers des matériaux légers et que les mandats européens de recyclabilité favorisent les substrats traçables. De plus, les combineurs HUD, utilisant du verre de 0,3 mm, minimisent non seulement les images fantômes mais facilitent également les superpositions en réalité augmentée. Cette innovation a conduit à des commandes projetées dépassant des millions d'unités annuellement d'ici 2028. Sur un front plus de niche, les cartouches biomédicales et les modules énergétiques, bien que de plus petite envergure, sont stratégiquement significatifs. Ils exploitent les propriétés uniques du verre — son imperméabilité et sa biocompatibilité — pour répondre aux normes strictes de la FDA et de l'IEC.
Analyse géographique
Marché du Verre Ultra-Mince dans les Amériques, l'EMEA et l'APAC
L'Asie-Pacifique a généré 49,59 % des revenus de 2025, portée par les investissements coréens dans les OLED et les modernisations de flottage chinoises qui renforcent les économies d'échelle. Le TCAC de 11,91 % de l'Amérique du Nord jusqu'en 2031 est alimenté par les usines de fabrication issues du CHIPS Act et par les obligations de réduction du poids des véhicules. Les principaux acteurs stimulent la demande en matière d'emballage avancé, tandis que l'usine de AGC à Tlaxcala, au Mexique, approvisionne les équipementiers américains. L'Europe, qui détient une part de marché notable, est influencée par les besoins en vitrage automobile et par des réglementations d'écoconception strictes. La modernisation de la fusion électrique par SCHOTT atténue non seulement la volatilité énergétique, mais réduit également les émissions de CO₂. Parallèlement, des équipementiers tels que BMW adoptent des toits ultra-minces afin d'atteindre un objectif de flotte d'ici 2027. Bien que l'Amérique du Sud et les régions MEA soient encore émergentes, elles sont en mesure de bénéficier des initiatives en matière d'énergie solaire, notamment avec un accent sur les couvercles en borosilicate de 100 μm après 2028.

Analyse de la chaîne de valeur
La chaîne amont commence par des matières premières de haute pureté (sable de silice, carbonate de sodium, calcaire, alumine et composés de bore) et s'étend aux actifs de fusion à forte intensité énergétique et matérielle, y compris les composants de four en platine-rhodium pour les chimies haut de gamme. La formation primaire des feuilles ultra-fines se divise entre les procédés propriétaires de fusion-étirage sans contact et d'étirage descendant/overflow (utilisés pour les couvertures pliables premium et les surfaces de qualité semi-conducteur) et les lignes float et microfloat à échelle, qui peuvent être associées à un amincissement chimique ou une gravure en aval pour les volumes axés sur les coûts.
La valeur est créée en milieu de chaîne à travers des étapes de finition et de conversion telles que la découpe de précision, le nettoyage, le revêtement ou la stratification, et le renforcement chimique, généralement par échange d'ions dans du nitrate de potassium fondu. Ces procédés transforment la feuille fine en couvertures pliables, en empilements tactiles ou d'affichage, ou en composants optiques. La gestion du rendement et la manutention, en particulier en dessous de 0,3 mm, restent des goulets d'étranglement pratiques, ce qui pousse les convertisseurs vers des équipements spécialisés et l'automatisation. Du côté de la demande, les fabricants d'équipements d'origine (OEM) de l'électronique grand public et les écosystèmes de modules d'affichage dominent en volume, tandis que l'emballage de semi-conducteurs et les chaînes d'approvisionnement du vitrage automobile ou des affichages tête haute (HUD) gagnent des parts, où les normes de qualification, la traçabilité et les données de durabilité accélérées influencent la sélection des fournisseurs et la voie de mise sur le marché.
Paysage concurrentiel
Le marché du verre ultra-mince est consolidé. Le Gorilla Armor 2 de Corning sous-tend un contrat annuel avec les téléphones phares de Samsung, bloquant les rivaux du segment Android à haute visibilité. Les entreprises chinoises font monter en puissance la capacité de microfloat pour les smartphones et le vitrage latéral axés sur les coûts. La conformité ajoute une nouvelle barrière ; les tests de durabilité ISO 12543-4 et les règles européennes sur le passeport numérique menacent la disqualification des fournisseurs manquant de traçabilité ou de données de vieillissement accéléré.
Leaders du secteur du verre ultra-mince
Corning Incorporated
AGC Inc.
SCHOTT AG
Nippon Electric Glass Co., Ltd.
CSG Holding Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Verre Ultra-Mince
- AGC Inc.
- Central Glass Co., Ltd.
- Changzhou Almaden Co., Ltd.
- Corning Incorporated
- CSG Holding Co., Ltd.
- Emerge Glass
- Fraunhofer
- Irico Group New Energy Company Limited
- Nippon Electric Glass Co., Ltd.
- Nippon Sheet Glass Co., Ltd.
- Nitto Denko Corporation.
- OFILM
- Samsung
- SCHOTT AG
- Taiwan Glass Ind. Corp.
- Tunghsu Optoelectronic Technology
- Xinyi Glass Holdings Limited.

Opportunités de marché et perspectives d'avenir
Les opportunités à court terme se concentrent sur l'expansion des capacités localisées de fourniture et de conversion de verre ultra-fin (UTG) plus proches des pôles de modules d'affichage, avec l'objectif de réduire les délais et de minimiser les pertes de rendement liées à une logistique fragile et à la manutention de grandes surfaces. Cela se reflète dans l'activité des usines au Vietnam ciblant l'approvisionnement en UTG pliable pour les écosystèmes de smartphones, et en Chine où la production en usine intelligente de verre flexible d'environ 0,12 mm a été mise en avant comme un moyen d'augmenter le débit grâce à un traitement assisté par robotique. Ensemble, ces mouvements renforcent la séparation entre le verre issu du microfloat, à volume élevé et axé sur les coûts, et les substrats premium sensibles aux défauts, qui dépendent de la formation sans contact et d'une finition avancée.
Au-delà des couvertures pliables, d'autres poches d'opportunité émergent là où le verre ultra-fin se distingue par son rapport rigidité/épaisseur, sa réponse acoustique, sa stabilité thermique et son imperméabilité. Nippon Electric Glass a introduit la marque Sonarion (25 micromètres à 200 micromètres) pour les diaphragmes de haut-parleurs, en collaboration avec Glass Acoustic Innovations Co., signalant la commercialisation d'usages hors affichage qui nécessitent toujours un contrôle strict de l'épaisseur et un façonnage en aval. Sur le plan des procédés, les formats de grande surface dans les applications architecturales dépendent d'une manutention sans vibration améliorée et d'une réduction de la casse lors de la découpe, du transport et de l'assemblage, créant des opportunités pour les fournisseurs d'équipements et les convertisseurs capables de démontrer des rendements et une fiabilité à des épaisseurs inférieures à 1 mm.
Recent Industry Developments in Marché du Verre Ultra-Mince
- Mai 2026 : Corning et BOE Technology Group ont signé un protocole d'accord de trois ans couvrant des domaines de collaboration incluant les substrats d'emballage à base de verre, le verre pliable, les substrats de verre à base de pérovskite et les applications d'interconnexion optique. Ce périmètre relie le verre ultra-fin aux feuilles de route des appareils pliables ainsi qu'aux besoins émergents en substrats et cœurs de verre dans l'emballage avancé, renforçant les liens entre les fournisseurs de matériaux et les écosystèmes d'appareils à haut volume.
- Avril 2026 : Nippon Electric Glass a annoncé Sonarion comme marque pour son verre ultra-fin destiné aux diaphragmes de haut-parleurs, allant de 25 micromètres à 200 micromètres, développé avec Glass Acoustic Innovations Co. Ce lancement élargit la voie de commercialisation du verre ultra-fin au-delà des affichages vers des composants audio qui dépendent d'un traitement de haute précision et d'une réponse mécanique constante. Il étend la famille de produits de NEG aux applications acoustiques et crée des opportunités potentielles de vente croisée liées aux capacités de NEG en verre d'affichage, tout en indiquant une diversification continue des applications du verre ultra-fin.
- Décembre 2024 : Nippon Electric Glass a entamé le développement de substrats à cœur de verre compatibles avec le traitement laser CO2. Ce travail soutient la fabricabilité des approches à cœur de verre en alignant la conception des matériaux de substrat avec des flux de traitement laser évolutifs utilisés dans l'électronique et l'emballage.


Marché du Verre Ultra-Mince Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par le verre ultra-fin vendu pour un usage industriel et commercial, où l'épaisseur du verre se situe généralement entre 0,1 mm et 1 mm, et où la demande est liée à des applications telles que les affichages, les substrats de semi-conducteurs, les capteurs et le vitrage automobile.
Exclusions de périmètre : le verre plat ordinaire hors de la plage d'épaisseur de 0,1 mm à 1 mm est exclu, et la valeur de vente au détail des appareils en aval est exclue afin d'éviter un double comptage du contenu en verre.
Aperçu de la segmentation
- Par type de verre
- Aluminosilicate (par ex., Gorilla, Dragontrail)
- Borosilicate/sans alcali
- Verre ultra-mince sodo-calcique
- Autres (lithium-aluminosilicate, etc.)
- Par procédé de fabrication
- Étirage par fusion
- Étirage vers le bas/débordement
- Flottage et microfloat
- Étirage par fente/rouleau à rouleau
- Par application
- Substrat semiconducteur
- Écrans à panneau tactile
- Capteurs d'empreintes digitales
- Vitrage automobile
- Autres applications (affichages et vitrage automobiles, etc.)
- Par secteur d'utilisation final
- Électronique grand public
- Automobile
- Biotechnologie
- Autres secteurs d'utilisation final (énergie et puissance, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par ancrer le modèle dans des signaux mesurables qui peuvent être vérifiés d'année en année. Nous nous appuyons sur des références publiques telles que les offices nationaux de statistiques pour les séries de production industrielle, les données douanières d'importation et d'exportation pour les codes de verre et de produits connexes, et les enquêtes énergétiques ou manufacturières qui indiquent les tendances de production.
Pour maintenir des définitions cohérentes, nous examinons également des sources telles que les statistiques commerciales du Centre du commerce international, les indicateurs macroéconomiques de la Banque mondiale (inflation, taux de change et valeur ajoutée manufacturière), ainsi que la littérature technique ouverte et les brevets décrivant les procédés de fabrication du verre ultra-fin et les normes d'épaisseur. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse crédible sont ensuite utilisés pour valider les ajouts de capacité, les cycles de demande en électronique et l'orientation régionale des expéditions. Lorsque nécessaire, des abonnements payants pour les données financières et de renseignement d'entreprises, les bases de données de brevets et les registres commerciaux au niveau des expéditions sont utilisés pour combler les lacunes sans s'appuyer sur des affirmations isolées. Les sources énumérées ici ne sont données qu'à titre indicatif, et de nombreuses autres références publiques ont également été consultées pour la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Les données primaires ont été recueillies par des entretiens avec des experts et des enquêtes structurées à travers la chaîne de valeur, incluant les fabricants de verre, les transformateurs, les acteurs de l'équipement et les grands utilisateurs finaux dans l'électronique et l'automobile. Nous avons utilisé ces entretiens pour confirmer la plage d'épaisseur appliquée dans les contrats, l'évolution typique des prix, les niveaux d'utilisation, et la rapidité avec laquelle les nouvelles applications passent du pilote à la production en volume à travers l'APAC, l'EMEA et les Amériques.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Dirigeants (CXO) : 14 % | APAC : 42 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 31 % |
| Petits acteurs : 19 % | Managers : 51 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante où les signaux de production et de commerce sont utilisés pour reconstituer le bassin de demande adressable de verre ultra-fin par région, avant d'être filtré selon la définition de l'épaisseur et le principal moteur d'application. Une fois cette structure établie, nous la corroborons avec des approximations ascendantes sélectives, telles que le prix échantillonné par mètre carré multiplié par la demande de surface estimée pour les principaux cas d'usage, suivies de vérifications de canaux avec les transformateurs et les distributeurs.
Pour garder le modèle pratique, nous suivons attentivement quelques empreintes de marché, notamment le prix de vente moyen par tranche d'épaisseur, les tendances d'expédition des affichages et des panneaux tactiles, l'activité d'emballage de semi-conducteurs utilisant des substrats en verre, les ajouts de capacité et l'utilisation des lignes de fusion-étirage et d'étirage descendant, ainsi que l'adoption du vitrage automobile dans les modèles premium. Lorsque certaines données ne sont pas disponibles de manière cohérente pour un pays, nous combler l'écart en utilisant des pairs régionaux ayant un mix de production électronique similaire, puis nous ajustons en fonction des retours d'entretiens.
Pour les prévisions, nous utilisons une analyse de scénarios soutenue par des indicateurs de demande à cycle court, car les programmes d'électronique grand public et automobile peuvent évoluer plus rapidement que l'approvisionnement en matières premières. Les hypothèses de croissance sont testées en tenant compte du calendrier de l'inflation et des devises, de la normalisation attendue de l'utilisation, et du rythme auquel les nouveaux programmes d'affichage pliable et avancé passent d'une montée en puissance précoce à des volumes stables.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants avant validation finale. Cela inclut la vérification que la tarification implicite et les volumes implicites ne s'écartent pas de ce que les transformateurs et les utilisateurs finaux décrivent comme réaliste. Les écarts sont examinés en plusieurs étapes, et lorsqu'une région présente un saut anormal, nous revérifions la chaîne de données d'entrée pour détecter des événements de capacité ponctuels, des problèmes de calendrier de conversion de devises, ou une définition d'épaisseur mal appliquée.
Le modèle est examiné en interne, et un nouveau contact est déclenché lorsque les données primaires entrent en conflit avec des annonces publiques de capacité ou lorsque les données commerciales modifient la direction d'un flux régional. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs se produisent, tels qu'une nouvelle montée en puissance d'une ligne de production, un choc de demande en électronique, ou un changement important des coûts des intrants. Avant la livraison, une dernière révision est effectuée pour refléter les informations les plus récentes disponibles.
Comparaison du dimensionnement du marché du verre ultra-fin de Mordor Intelligence avec d'autres estimations publiées
Les différentes tailles de marché publiées pour le verre ultra-fin peuvent paraître très éloignées les unes des autres même lorsque les études portent sur le même matériau général, car l'année, les seuils d'épaisseur et ce qui est comptabilisé comme valeur varient d'une approche à l'autre.
L'écart principal provient de la couverture de l'épaisseur et de l'usage final, où Mordor Intelligence traite le verre ultra-fin comme allant de 0,1 mm à 1 mm et limite la valeur au revenu du verre plutôt qu'à la valeur complète de l'appareil. Cela réduit le double comptage par rapport aux estimations qui mélangent une définition plus large du verre fin ou la valeur de l'électronique en aval.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 15,71 milliards USD (2026) | |
| Cabinet de conseil mondial A | 21,70 milliards USD (2024) | Utilise une année de base différente et peut appliquer une construction de marché plus large qui mélange les rapports de revenus et de volumes, ce qui peut gonfler la valeur comparable lorsque les seuils d'épaisseur et la cartographie des applications ne sont pas maintenus constants. |
| Éditeur sectoriel B | 16,12 milliards USD (2025) | Utilise une vue limitée aux applications sur une plage plus courte avec une année de base différente, et la trajectoire de croissance plus lente suggère une courbe d'adoption plus conservatrice pour les affichages et les substrats de semi-conducteurs, ce qui modifie la valeur du marché en milieu de période. |
Le tableau montre que l'écart s'explique principalement par des choix de définition et de calendrier, plutôt que par un désaccord sur l'existence de la demande. Lorsque les règles d'épaisseur, le calendrier des devises et la logique de tarification sont maintenus cohérents, la valeur de marché obtenue devient plus facile à relier à des moteurs clairs tels que l'utilisation, la production électronique et l'adoption des applications.


Questions clés auxquelles le rapport répond
Quelle est la prévision de chiffre d'affaires pour le verre ultra-mince d'ici 2031 ?
La consommation mondiale est de 15,71 milliards USD en 2026 et devrait atteindre 26,87 milliards USD d'ici 2031, reflétant un CAGR de 11,34 %.
Quelle région connaîtra la croissance la plus rapide d'ici 2031 ?
L'Amérique du Nord devrait afficher le CAGR régional le plus élevé de 11,91 % grâce aux usines de semiconducteurs du CHIPS Act et à la demande de vitrage automobile léger.
Quel segment d'application connaît la croissance la plus rapide ?
Les substrats semiconducteurs devraient croître à un CAGR de 12,20 % à mesure que l'emballage de chiplets migre vers les interposeurs en verre.
Pourquoi le verre sodo-calcique reste-t-il dominant malgré les compositions premium ?
Le sodo-calcique maintient une part de chiffre d'affaires de 46,09 % car les modernisations de microfloat atteignent une épaisseur inférieure à 100 μm avec une intensité capitalistique moindre, maintenant les coûts unitaires attractifs pour les appareils grand public à volume élevé.
Comment les règles de recyclabilité influencent-elles les choix des fournisseurs ?
Les mandats européens sur le passeport numérique et la fin de vie poussent les équipementiers vers des grades de verre ultra-mince traçables et des fournisseurs capables de documenter les voies de reprise.
Dernière mise à jour de la page le:



