
Taille et parts du marché de la construction au Koweït
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 15.47 Milliards de dollars |
| Taille du Marché (2026) | 16.28 Milliards de dollars |
| Taille du Marché (2031) | 21.48 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.70 % |
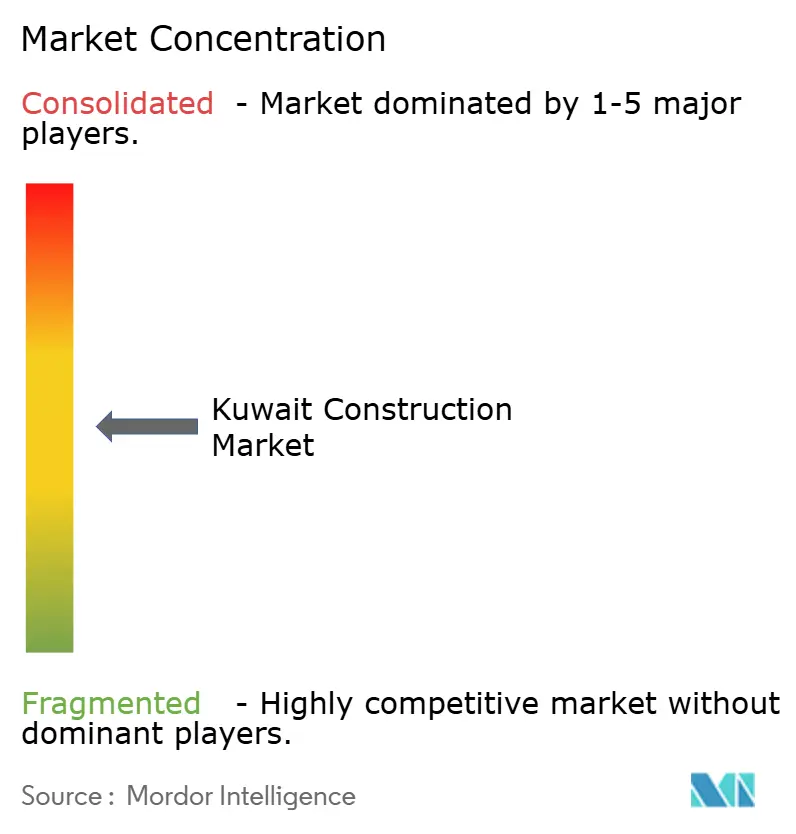
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la construction au Koweït par Mordor Intelligence
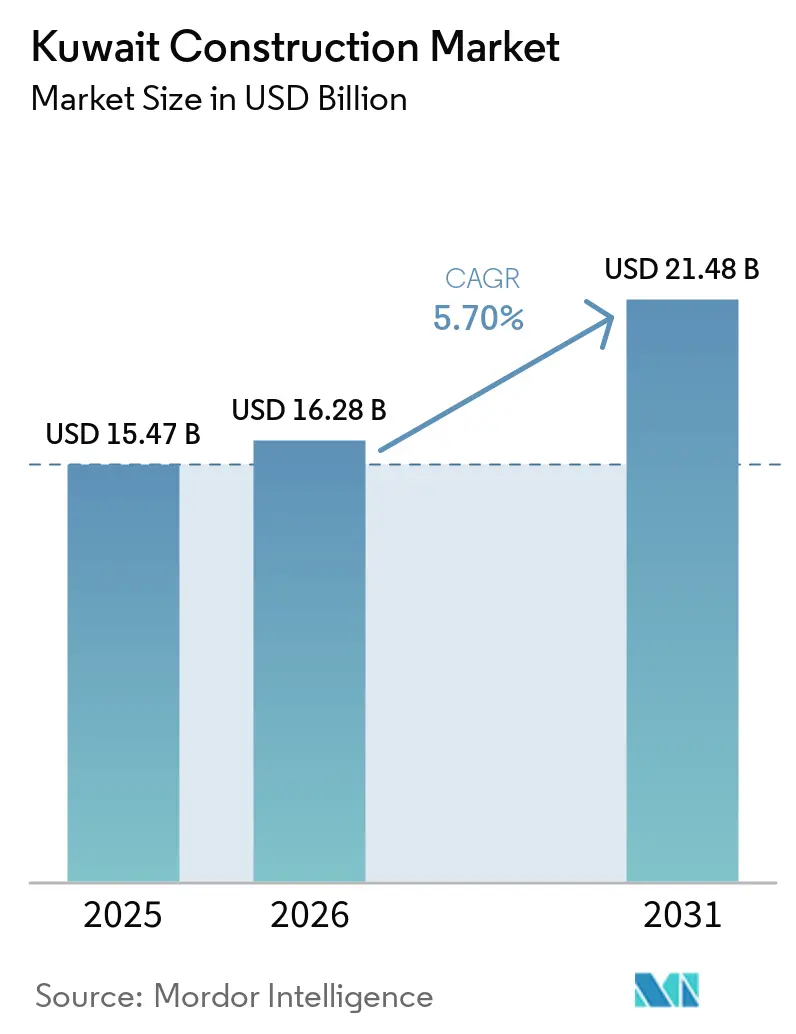
La taille du marché de la construction au Koweït devrait s'étendre de 15,47 milliards USD en 2025 et 16,28 milliards USD en 2026 à 21,48 milliards USD d'ici 2031, enregistrant un TCAC de 5,70 % entre 2026 et 2031.
Les dépenses publiques robustes consacrées aux projets phares de la Vision 2035, la hausse des investissements directs étrangers et l'accélération de la transition vers des méthodes de construction modulaires soutiennent l'élan malgré des plafonds budgétaires plus stricts. La suspension parlementaire de mai 2024 a débloqué des attributions de contrats d'une valeur de 1,9 milliard USD au cours de 2025, quadruplant les niveaux de 2024 et signalant un passage décisif de la planification à l'exécution[1]. L'activité résidentielle domine, le retard en matière de logements sociaux ayant atteint 105 000 demandes en 2025, entraînant un TCAC de 6,93 % qui dépasse tous les autres segments et soutenant des mandats ambitieux pour 30 % de composants modulaires ou imprimés en 3D dans les mises en chantier de logements publics. La participation privée progresse à un TCAC de 6,73 % grâce aux plateformes de co-investissement de la Kuwait Investment Authority qui ont attiré plus de 10 milliards USD pour des mégaprojets à usage mixte tels que Silk City et South Saad Al-Abdullah. Néanmoins, les techniques conventionnelles sur site restent prédominantes, représentant 93,23 % des dépenses de 2025, tandis que les méthodes modernes se développent rapidement à un TCAC de 7,93 % sous l'impulsion des mandats du ministère des Travaux publics en faveur de composants préfabriqués en usine.
Principaux enseignements du rapport
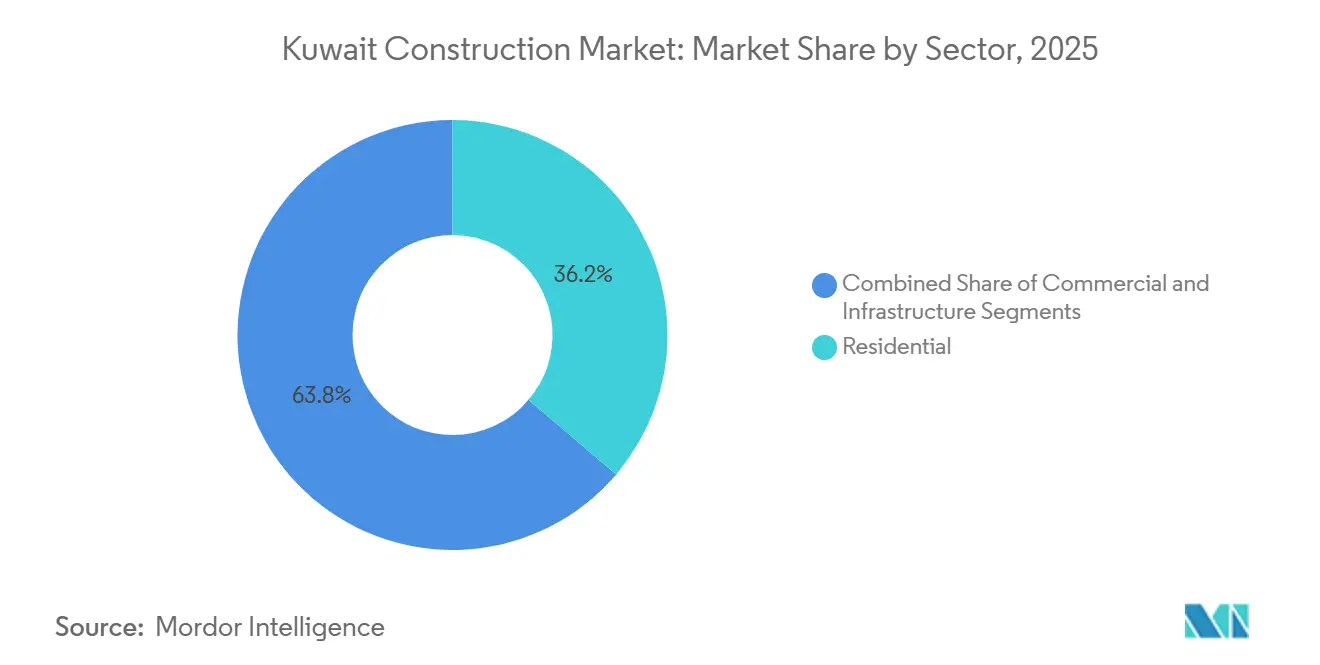
- Par secteur, le résidentiel a dominé avec 36,23 % des parts du marché de la construction au Koweït en 2025 et progresse à un TCAC de 6,93 % jusqu'en 2031.
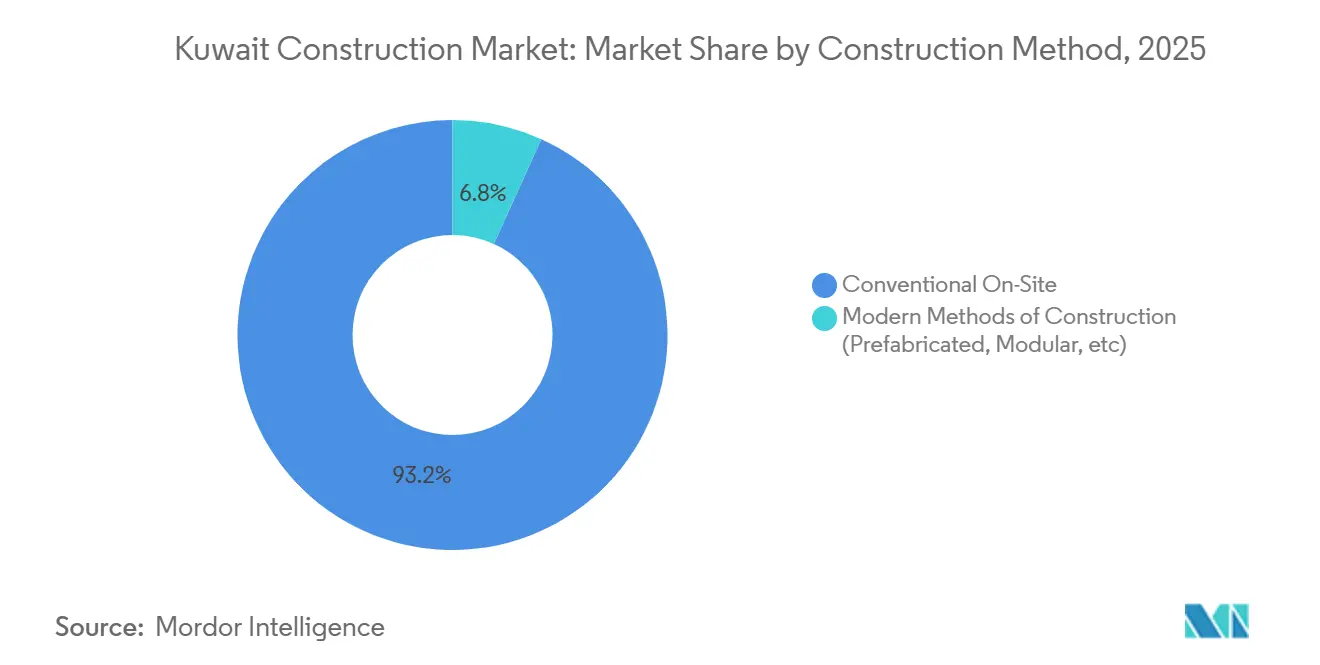
- Par méthode de construction, les techniques conventionnelles sur site représentaient 93,23 % de la taille du marché de la construction au Koweït en 2025, tandis que les méthodes modulaires se développent à un TCAC de 7,93 % jusqu'en 2031.
- Par source d'investissement, les dépenses publiques représentaient 72,23 % des dépenses de 2025, mais l'investissement privé enregistre le TCAC projeté le plus élevé de 6,73 % jusqu'en 2031.
- Par gouvernorat, Kuwait City représentait 37,23 % de la valeur de 2025, tandis que le reste du Koweït connaît la croissance la plus rapide avec un TCAC de 7,13 % jusqu'en 2031.
- Combined Group Contracting, KCPC, MAK, Hyundai E&C et JGC contrôlaient ensemble moins de 40 % des valeurs contractuelles de 2025, soulignant un paysage modérément concentré.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Mégaprojets de la Vision 2035 entrant en phase de construction complète | +1.8% | Kuwait City, Jahra, Al-Zour | Moyen terme (2-4 ans) |
| Co-investissement du fonds souverain débloquant plus de 10 milliards USD d'IDE | +1.2% | Silk City, South Saad Al-Abdullah | Long terme (≥ 4 ans) |
| Accélération du programme de logements modulaires et imprimés en 3D | +1.1% | Jahra, Farwaniya, Mutlaa | Moyen terme (2–4 ans) |
| Code de construction durable 2025 stimulant les rénovations | +0.9% | Kuwait City, Hawalli | Court terme (≤ 2 ans) |
| Mandats de villes intelligentes compatibles 5G | +0.7% | Silk City, South Saad Al-Abdullah | Long terme (≥ 4 ans) |
| Montée en puissance de l'hydrogène bleu/vert et du CCUS à Al-Zour | +0.6% | Al Ahmadi | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mise en œuvre des mégaprojets de la Vision 2035 du Koweït entrant en phase de construction complète
La Vision 2035 est passée de manière décisive du plan directeur à la construction après que la suspension parlementaire de mai 2024 a levé un blocage législatif de 13 ans, déclenchant 1,9 milliard USD d'attributions de contrats en 2025 et comprimant les cycles d'approvisionnement pour Silk City, South Saad Al-Abdullah et l'expansion du port Mubarak Al-Kabeer. Les recettes pétrolières s'établissant en moyenne à 78 USD par baril début 2026 offrent une marge budgétaire, tandis que 300 projets actifs d'une valeur de 115 milliards USD signalent des opportunités durables, même si moins de 60 % ont atteint la clôture financière. L'activité concentrée à Kuwait City, Jahra et Al-Zour remodèle les marchés du travail régionaux, poussant la croissance du PIB hors pétrole à 3,3 % en 2026. Les entrepreneurs font désormais face à des délais de livraison agressifs qui favorisent les entreprises dotées de solides capacités de gestion de projet et de trésorerie.
Plateforme de co-investissement en infrastructure soutenue par le fonds souverain débloquant plus de 10 milliards USD d'IDE à partir de 2025
Le pivot de la Kuwait Investment Authority vers le co-investissement en infrastructure domestique canalise les capitaux étrangers vers des coentreprises accordant 30 % à 40 % de participation en échange d'une expertise en conception et en exploitation. L'infrastructure de la Phase 1 de Silk City est déjà en service, et les tours résidentielles de la Phase 2 entament leur construction fin 2026. South Saad Al-Abdullah reproduit ce modèle avec China Gezhouba à la tête d'une construction de ville intelligente de 4 milliards USD. Les contrats à performance pénalisent les retards de calendrier, rompant avec la norme traditionnelle koweïtienne du coût majoré, et les ventes immobilières ont bondi de 28 % en glissement annuel au premier semestre 2025, portées par la confiance dans les délais des mégaprojets.
Accélération des programmes de logements modulaires et imprimés en 3D pour résorber le retard de 92 000 unités
Les demandes de logements sociaux pourraient atteindre 197 000 d'ici 2035, incitant à des mandats exigeant qu'au moins 30 % des unités utilisent des éléments modulaires ou imprimés en 3D d'ici 2028. Le projet pilote de 3 345 unités à Jahra réduit la main-d'œuvre sur site de 40 % et divise par deux le délai de construction à 18 mois. Avec trois autres villes lançant des appels d'offres pour 40 000 unités modulaires, les investissements dans la chaîne d'approvisionnement en soudage automatisé et en usines d'assemblage locales se développent rapidement.
Mise à jour obligatoire du Code de construction durable du Koweït 2025 stimulant les rénovations écoénergétiques
La révision du code de 2025 oblige chaque bâtiment commercial de plus de 5 000 m² à réduire son intensité énergétique de 25 % d'ici décembre 2027, sous peine d'amendes croissantes, convertissant instantanément 18 millions de m² de bâtiments anciens en cibles de rénovation[2]. Des mesures prescriptives telles que les façades à double vitrage et les toitures prêtes pour le solaire favorisent les entrepreneurs dotés de compétences en gestion de bâtiments et en intégration au réseau, tandis que les inspections trimestrielles à partir de janvier 2026 compriment les délais de livraison. Les propriétaires conformes précoces captent des primes de loyer de 12 % à 18 %.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénuries de main-d'œuvre qualifiée liées aux quotas de koweïtisation 2024 | −0.8% | Kuwait City, Al-Zour | Court terme (≤ 2 ans) |
| Volatilité des coûts de l'acier et du ciment face au MACF de l'UE et aux taxes à l'exportation | −0.6% | National | Moyen terme (2-4 ans) |
| Loi de consolidation budgétaire plafonnant les dépenses en capital | −0.5% | Projets publics à l'échelle nationale | Court terme (≤ 2 ans) |
| Conformité aux normes de rareté de l'eau augmentant les coûts sur site | −0.4% | Sites en développement | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénuries persistantes de main-d'œuvre qualifiée intensifiées par les quotas de koweïtisation
Les non-nationaux occupent encore 78,7 % des emplois, mais les contrats publics doivent désormais employer 70 % à 98 % de nationaux koweïtiens, réduisant la main-d'œuvre expérimentée pour la supervision de chantier, la coordination BIM et l'ingénierie CCUS[3]. L'inflation salariale de 18 % à 25 % depuis 2023 érode les marges sur les contrats à prix fixe, tandis que les programmes de formation professionnelle accusent un retard allant jusqu'à deux ans par rapport aux besoins du secteur.
Volatilité des coûts de l'acier et du ciment face au mécanisme d'ajustement carbone aux frontières de l'UE et aux taxes régionales
Les surtaxes du mécanisme d'ajustement carbone aux frontières de l'UE et les droits d'exportation saoudiens sur le ciment ont augmenté les coûts à l'arrivée de 12 % à 18 % et réduit les volumes entrants de 22 % au premier semestre 2025, fragilisant les contrats signés avant les changements de politique. Les petites entreprises subissent des pressions de liquidité en renégociant les clauses d'indexation des prix ou en absorbant des pertes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur :
le résidentiel mène l'agenda de résorption du déficit d'offre au KoweïtLe résidentiel représentait 36,23 % de la taille du marché de la construction au Koweït en 2025 et croît à un TCAC de 6,93 % jusqu'en 2031, porté par une file d'attente croissante pour les logements sociaux et des mandats de livraison modulaire réduisant les cycles de construction à 18 mois[4]. Les appartements représentent environ 65 % des mises en chantier, reflétant la rareté des terrains et les prix élevés des parcelles urbaines, tandis que la construction de villas se concentre à Jahra et South Sabah Al-Ahmad, où les concessions foncières réduisent les coûts d'entrée. Les premiers adoptants du modulaire, souvent des coentreprises avec des fabricants étrangers, sont bien positionnés pour capter des parts de marché importantes dans la construction au Koweït à mesure que les appels d'offres se multiplient.
Le segment commercial est en retrait tant en termes de parts que de croissance, mais soutient la diversification de la Vision 2035. Les immeubles de bureaux s'orientent vers des rénovations écoénergétiques satisfaisant le code de 2025, et les installations industrielles et logistiques prospèrent dans la zone franche de Silk City et le cluster pétrochimique d'Al-Zour. Les surfaces commerciales se réduisent face à une pénétration du commerce électronique supérieure à 30 %, réorientant les capitaux vers des formats expérientiels.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par type de construction :
les nouvelles constructions dominent, les rénovations progressentLa nouvelle construction a représenté 80,23 % de la valeur 2025, alors que Silk City, South Saad Al-Abdullah et le port Mubarak Al-Kabeer sont entrés dans leurs phases de génie civil lourd. Bien que les capitaux mobilisés en amont faussent les profils de trésorerie, la hausse des prix du pétrole offre un coussin pour l'accélération des appels d'offres, soutenant ainsi la vigueur continue du secteur de la construction au Koweït.
Les dépenses de rénovation, représentant 19,77 % en 2025, progressent au même rythme que la construction neuve avec un CAGR de 6,93 %, grâce à l'obligation de certification énergétique. Environ 18 millions de m² de bâtiments anciens à Koweït City et à Hawalli doivent rénover leurs façades, leurs systèmes CVC et leurs équipements de régulation pour éviter des amendes croissantes, créant ainsi des flux de travail réguliers et des gains de loyers premium.
Par méthode de construction :
le conventionnel prévaut, le modulaire s'accélèreLes pratiques conventionnelles sur site représentent encore 93,23 % des dépenses de 2025, mais les techniques modulaires se développent à un TCAC de 7,93 % sous les objectifs du ministère des Travaux publics visant 30 % de préfabrication dans les logements sociaux. La taille du marché de la construction au Koweït attachée aux offres modulaires est prête à bondir une fois que les normes alignées sur l'ISO 19208 feront leur apparition au troisième trimestre 2026, simplifiant les approbations. Les investissements dans la chaîne d'approvisionnement, les lignes de soudage automatisé et les chantiers d'assemblage locaux réduisent les écarts de tolérance et renforcent le contenu local.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par source d'investissement :
le capital privé s'accélèreLes entités publiques ont financé 72,23 % de la valeur de 2025, mais le capital privé progresse à un TCAC de 6,73 % à mesure que les mandats de co-investissement des fonds souverains attirent les promoteurs mondiaux dans des coentreprises. Le secteur de la construction au Koweït s'adapte entre-temps à des cycles de paiement plus longs et à des plafonds d'endettement plus stricts qui favorisent les entreprises bien capitalisées capables de combler les écarts de trésorerie.
Analyse géographique
La croissance de Kuwait City, portée par les rénovations, s'articule autour d'un retard de 18 millions de m² de bâtiments vieillissants désormais soumis à des mandats de réduction énergétique de 25 %. Les appartements en hauteur dominent la nouvelle offre urbaine, les coûts fonciers de 3 250 USD par m² limitant les villas. Silk City, bien qu'administrativement rattachée à la capitale, fonctionne comme un mégaprojet autonome doté d'une enveloppe de 130 milliards USD intégrant une chaussée de 36 km et cinq îles artificielles.
La vocation industrielle d'Al Ahmadi comprend le projet IWPP d'ACWA Power de 3,3 milliards USD et des projets pilotes d'hydrogène bleu/vert exigeant des compétences EPC spécialisées. Les goulets d'étranglement logistiques pour le transport d'eau par camion à 8 KD par m³ et le manque d'hébergement pour les travailleurs font grimper les coûts de 10 % à 15 % par rapport aux références de Kuwait City. Hawalli offre de denses opportunités de rénovation, tandis que Farwaniya bénéficie de la croissance logistique à proximité de l'aéroport et du débordement du logement de milieu de gamme.
Les gouvernorats du reste du Koweït sont les grands gagnants de la décentralisation. Jahra accueille le projet pilote modulaire de 3 345 unités et des appels d'offres pour 40 000 unités supplémentaires de logements sociaux. Le plan de ville intelligente de 4 milliards USD de South Saad Al-Abdullah, l'infrastructure de 2 milliards USD de Mutlaa City et la mise à niveau des eaux usées de Jahra de 1,2 milliard USD remodèleront collectivement la distribution de la main-d'œuvre et la demande en services publics jusqu'en 2031.
Paysage réglementaire
La Municipalité du Koweït (Baladia) occupe une position centrale dans le dispositif de permis, couvrant les permis de construire, les approbations de zonage et les licences de sécurité pour les bâtiments résidentiels et commerciaux, avec des exigences en matière d'incendie et de sécurité des personnes alignées sur le Kuwait Fire Force Services Manual dans le cadre du processus de licence. Pour les travaux publics, le ministère des Travaux publics (MPW) reste un acteur clé de la normalisation par le biais de ses documents contractuels de construction et de ses références techniques historiques utilisées dans les procédures officielles, tandis que les examens techniques du MPW conditionnent également les approbations pour les soumissions de conception relatives aux routes, au drainage, aux eaux pluviales et aux eaux usées liées aux raccordements aux services publics.
La livraison des villes résidentielles est en train d'être remodelée par l'Autorité publique du bien-être en matière de logement (PAHW) à travers ses exigences de qualification des promoteurs et entrepreneurs, et par de nouveaux modèles de livraison rendus possibles par la loi n° 118 de 2023, qui ouvre des rôles plus importants aux promoteurs privés spécialisés dans la construction et l'exploitation de villes résidentielles. Cette structure fait évoluer la conformité d'un modèle purement axé sur l'exécution par entrepreneur vers des obligations à plus long terme (conception, financement, construction, exploitation et maintenance) sous la supervision de la PAHW, renforçant l'importance de la préqualification et du respect des spécifications techniques dès l'étape d'appel d'offres.
Analyse de la chaîne de valeur
L'origine de la demande reste dominée par les clients du secteur public et les programmes liés à l'État, avec des flux de passation de marchés et de gouvernance passant par des entités telles que l'Agence centrale des appels d'offres publics (CAPT) pour les attributions plus importantes, la PAHW pour le logement social et les villes résidentielles, et le MPW pour la livraison des infrastructures et les approbations techniques. La chaîne en amont commence par la planification directrice et la conception (bureaux d'études architecturaux et d'ingénierie), puis la classification des entrepreneurs et l'appel d'offres, suivis de l'exécution EPC et de l'entreprise générale sur les lots civils, bâtiment, MEP et spécialisés ; les raccordements aux réseaux et la mise en service nécessitent une coordination avec des organismes tels que le ministère de l'Électricité, de l'Eau et des Énergies renouvelables (MEWRE) et d'autres autorités d'infrastructure.
La capacité d'exécution en aval est de plus en plus ancrée par de vastes lots pluriannuels de services publics et d'infrastructures publiques qui font appel à des capacités EPC internationales aux côtés des entrepreneurs locaux et de coentreprises. Le plan 2025-2026 du MPW (66 projets) et les attributions de 2026 dans le traitement des eaux usées et le dessalement illustrent comment les lots de services publics (stations de traitement, canalisations et mises à niveau de réseaux) se traduisent par une demande soutenue pour les fournisseurs d'équipements, les sous-traitants spécialisés et les approches de livraison prêtes pour l'exploitation et la maintenance. Les contraintes liées aux matériaux et à la logistique restent un point de pression concret étant donné la dépendance du Koweït aux intrants importés pour de nombreuses catégories, tandis que les exigences d'enregistrement et de qualification des entrepreneurs auprès de la PAHW et du MPW influencent l'accès aux missions publiques à plus forte valeur.
Paysage concurrentiel
Les cinq premiers entrepreneurs ont sécurisé moins de 40 % des attributions de 2025, confirmant une concentration modérée qui laisse de la place aux spécialistes de taille intermédiaire. Les entreprises locales dominent les travaux de génie civil mais externalisent de plus en plus les périmètres numériques et MEP aux EPC mondiaux. La koweïtisation de la main-d'œuvre augmente les coûts et stimule les investissements dans la formation, mais les taux d'obtention de diplômes restent inférieurs à 40 %, prolongeant les pénuries de main-d'œuvre qualifiée.
La construction modulaire et les rénovations énergétiques sont des espaces blancs émergents. Seulement 32 % des entrepreneurs interrogés ont réalisé des projets pilotes modulaires, mais les mandats de 30 % de préfabrication dans les logements publics feront rapidement monter la demande en puissance. Les précurseurs dotés de processus alignés sur l'ISO 19208 et de capacités de jumeau numérique sont positionnés pour dégager des marges premium. L'intégration technologique, les réseaux 5G, le séquençage piloté par BIM et la préparation à la capture de carbone offrent une différenciation à mesure que les clusters de villes intelligentes et d'hydrogène se multiplient.
Les grands acteurs internationaux tels qu'ACWA Power, Technip Energies, JGC et Fluor captent les périmètres EPC à haute complexité. Les coentreprises combinant l'accès local aux clients et la profondeur d'ingénierie étrangère sont désormais la norme dans les poursuites de mégaprojets, comme en témoignent l'offre VINCI–Van Oord pour le port Mubarak Al-Kabeer et le partenariat de KCPC avec China Gezhouba à South Saad Al-Abdullah.
Leaders du secteur de la construction au Koweït
-
Combined Group Contracting Co.
-
Kuwait Company for Process Plant Construction & Contracting (KCPC)
-
Mushrif Trading & Contracting Co.
-
Mohammed Abdulmohsin Al-Kharafi & Sons (MAK)
-
Hyundai Engineering & Construction Co. Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la construction au Koweït Entreprises couvertes dans ce rapport
- Combined Group Contracting Co.
- Kuwait Company for Process Plant Construction & Contracting (KCPC)
- Mushrif Trading & Contracting Co.
- Mohammed Abdulmohsin Al-Kharafi & Sons (MAK)
- Hyundai Engineering & Construction Co. Ltd
- JGC Corp.
- SNC-Lavalin Group
- Fluor Corp.
- VINCI SA
- Van Oord Dredging & Marine Contractors BV
- China State Construction Engineering Corp.
- Technip Energies
- Daewoo Engineering & Construction Co.
- Larsen & Toubro Ltd - GCC Division
- Orascom Construction PLC
- Bechtel Group Inc.
- Shapoorji Pallonji Mideast LLC
- Marafie Group
- Gulf Dredging & General Contracting Co.
- Sayed Hameed Behbehani & Sons
- Alghanim International
Opportunités de marché et perspectives d'avenir
La participation des promoteurs privés aux grands programmes de villes résidentielles constitue un espace clair lié à l'évolution de la PAHW vers des modèles pilotés par les promoteurs en vertu de la loi n° 118 de 2023, qui permet explicitement à des entreprises spécialisées de construire et de développer des villes résidentielles. Les invitations à préqualification de mai 2026 de la PAHW pour des lots résidentiels majeurs (Al Mutlaa City (M-3), East Saad Al Abdullah City (ESA-1) et West Saad Al Abdullah (WSA-1)) soulignent un pipeline actif pour les promoteurs, entrepreneurs et acteurs de la chaîne d'approvisionnement capables de répondre aux exigences de qualification et de livraison à long horizon de la PAHW.
Les lots de services publics et d'infrastructures constituent un autre domaine d'opportunité visible, soutenu par les plans de dépenses publiques annoncés pour le cycle budgétaire 2026-2027 ciblant les infrastructures aéroportuaires, hydrauliques et électriques, ainsi que par l'activité d'attribution continue dans les domaines du traitement des eaux usées, du dessalement et des réseaux électriques. Parallèlement, les mécanismes de mise en application de la révision 2025 du Kuwait Sustainable Building Code (inspections trimestrielles à partir de janvier 2026 et échéance de conformité de décembre 2027 pour les grands bâtiments commerciaux) élargissent le champ de travaux accessibles en matière de rénovation des façades, de la CVC et des systèmes de contrôle des bâtiments, récompensant les entrepreneurs et intégrateurs capables de livrer des mises à niveau de performance énergétique et une documentation dans des délais imposés par les inspections.
Développements industriels récents dans Marché de la construction au Koweït
- Mai 2026 : Combined Group Contracting a signé un contrat de 77,34 millions de KWD avec Kuwait Oil Company pour la construction de conduites d'écoulement et travaux associés dans le cadre de l'appel d'offres n° RFP-2141028, avec une période d'exécution de 60 mois. Cette attribution renforce le carnet de commandes pluriannuel de la construction civile et mécanique liée à l'énergie et soutient une utilisation soutenue pour les entrepreneurs locaux compétents et leurs écosystèmes de sous-traitants.
- Décembre 2025 : Bechtel a remporté un contrat de services de FEED et de gestion de projet d'une valeur de 1,2 milliard USD pour une usine d'hydrogène vert à Al-Zour. Ce lot met en évidence la manière dont l'ingénierie de phase initiale et la gestion de programme sont attribuées avant les engagements EPC complets dans les projets émergents de transition énergétique.
- Mai 2024 : La suspension parlementaire du Koweït a levé un goulot d'étranglement majeur qui avait ralenti les approbations et les marchés publics pour les grands projets d'État. L'amélioration de l'environnement d'attribution qui a suivi a permis de faire passer plusieurs programmes de la Vision 2035 de la planification à des pipelines d'appels d'offres exécutables.
Marché de la construction au Koweït Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché de la construction au Koweït est défini comme la valeur annuelle de l'activité de construction à travers le Koweït, couvrant les travaux sur site ainsi que les matériaux et services professionnels associés utilisés pour construire, agrandir ou rénover des bâtiments et des infrastructures civiles.
Exclusions du périmètre : la construction de plateformes pétrolières et gazières offshore, les logements informels construits par leurs propriétaires et les installations temporaires de chantier ne sont pas comptabilisés.
Aperçu de la segmentation
- Par secteur
- Résidentiel
- Appartements/Copropriétés
- Villas/Maisons individuelles
- Commercial
- Bureaux
- Commerce de détail
- Industriel et logistique
- Autres
- Infrastructure
- Infrastructure de transport (routes, voies ferrées, voies aériennes, autres)
- Énergie et services publics
- Autres
- Résidentiel
- Par type de construction
- Nouvelle construction
- Rénovation
- Par méthode de construction
- Conventionnel sur site
- Méthodes modernes de construction (préfabriquées, modulaires, etc.)
- Par source d'investissement
- Public
- Privé
- Par gouvernorat
- Kuwait City
- Al Ahmadi
- Hawalli
- Farwaniya
- Reste du Koweït
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par la cartographie du bassin de la demande à l'aide de données publiques indiquant où les dépenses de construction se concentrent réellement. Nous nous sommes appuyés sur des sources telles que les publications du Bureau central des statistiques du Koweït, les documents budgétaires du ministère des Finances, les mises à jour du programme de l'Autorité publique pour le bien-être en matière de logement, ainsi que les publications de la Banque centrale du Koweït pour le contexte macroéconomique et d'investissement.
Pour ancrer le pipeline de projets et leur calendrier, des vérifications complémentaires ont été effectuées à partir d'avis d'appels d'offres accessibles au public, d'annonces de projets émanant des autorités et des municipalités, ainsi que de la couverture de la presse spécialisée dans les publications économiques régionales. Pour le contexte au niveau des entreprises, nous avons consulté les rapports annuels et les présentations aux investisseurs lorsqu'ils étaient disponibles ; nous avons également utilisé un abonnement payant pour les données financières des entreprises et les données d'importation au niveau des expéditions, afin d'évaluer les flux de matériaux qui évoluent généralement de concert avec l'activité de construction. Cette liste est indicative, et de nombreuses autres sources ont été consultées pour la collecte, la validation et la clarification des données au cours des travaux de recherche.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation de ce qui est attribué par rapport à ce qui est exécuté, et sur la rapidité avec laquelle les budgets se transforment en dépenses sur site auprès des principaux acheteurs publics et privés au Koweït. Nous avons échangé avec des entrepreneurs, des consultants, des promoteurs et des parties prenantes liées aux matériaux afin de confirmer les répartitions de coûts types, les délais d'exécution et la manière dont les évolutions de prix se reflètent dans les contrats en cours.
Les retours ont été équilibrés entre les principaux centres de projets du pays et ont été utilisés pour affiner les hypothèses là où les sources documentaires sont lentes à se mettre à jour, notamment en ce qui concerne les dates de démarrage, le rephasage et les clauses d'escalade des prix.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 31 % | Directeurs généraux (CXO) : 18 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 23 % |
| Acteurs de plus petite taille : 20 % | Managers : 59 % |
Dimensionnement du marché et prévisions
La taille du marché a été construite selon une approche descendante dans laquelle les budgets d'investissement public, les signaux d'appels d'offres et les pipelines de projets actifs sont traduits en exécution annuelle probable, puis réconciliés avec ce qui peut être réalistement livré sur le terrain. En pratique, cela a consisté à aligner les travaux planifiés et attribués sur une courbe d'exécution, avant de les convertir en valeur annuelle aux niveaux de prix actuels.
Pour maintenir le modèle ancré dans l'activité réelle, nous avons suivi des indicateurs tels que les décaissements de dépenses d'investissement publiques, les volumes d'attribution de logements, les jalons des programmes d'infrastructure, l'inflation des coûts de construction et les tendances des matériaux de construction importés qui tendent à évoluer avec les travaux sur site. Les totaux ont ensuite été soumis à des tests de résistance à l'aide d'approximations ascendantes sélectives, notamment des valeurs de projets échantillonnées par type, des fourchettes de coût au mètre carré typiques et des vérifications de la composition du chiffre d'affaires des entrepreneurs, afin de vérifier si le bassin de marché implicite est raisonnable.
Pour les prévisions, une analyse de scénarios a été utilisée, car la construction au Koweït est sensible au calendrier budgétaire et au rephasage des projets. Des trajectoires d'exécution de base, accélérée et ralentie ont été créées à partir du même pipeline, et la prévision finale a été retenue après les retours d'experts sur la conversion des attributions, la disponibilité de la main-d'œuvre et l'escalade des coûts attendue. Lorsque les données de projet étaient incomplètes, les lacunes ont été comblées en utilisant des dates de démarrage conservatrices et des taux d'exécution de référence, puis réexaminées lors des appels de validation.
Cycle de validation des données et de mise à jour
La validation a été effectuée en plusieurs passes afin que les sauts inhabituels ne se glissent pas dans les résultats finaux. Nous avons recoupé les résultats avec des signaux indépendants tels que les commentaires sur l'exécution budgétaire, les annonces d'attributions majeures et les évolutions des coûts de construction, puis examiné les écarts importants au niveau des regroupements de projets avant validation finale.
Si une hypothèse clé évoluait, par exemple un programme important remis en appel d'offres ou retardé, les répondants étaient recontactés pour confirmer le nouveau calendrier et les implications tarifaires. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs modifient le tableau d'exécution à court terme. Avant la livraison, un analyste effectue une vérification finale pour s'assurer que les dernières données publiées et les signaux du marché sont bien reflétés.
Estimation du marché de la construction au Koweït par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la construction au Koweït peuvent sembler différentes même lorsqu'elles utilisent la même devise, car chaque éditeur effectue ses mises à jour à des moments différents et traite l'escalade des prix et le calendrier d'exécution à sa propre manière. Dans nos travaux, l'objectif principal était de maintenir la valeur annuelle alignée sur le moment où les dépenses atteignent réellement le chantier, et non simplement sur le moment où les projets sont annoncés.
Les principaux facteurs d'écart sont généralement le moment de la conversion du taux de change utilisé pour la conversion en USD, le fait que l'inflation des coûts soit appliquée comme un facteur annuel unique ou mise à jour en cours d'année, et la manière dont les projets publics suspendus ou rephasés sont traités dans la courbe d'exécution. Une actualisation plus fréquente du statut des projets et des données de prix réduit le risque de comptabiliser des travaux trop tôt ou de conserver des coûts unitaires obsolètes, ce qui peut décaler la valeur d'une année donnée de manière significative.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 15,47 milliards USD (2025) | |
| Éditeur syndiqué A | 14,77 milliards USD (2025) | Cette estimation semble appliquer une hypothèse d'exécution légèrement plus restrictive pour la même année, et il n'est pas toujours clair comment l'escalade des prix en cours d'année et le rephasage des projets sont réintégrés dans le total final en USD. |
| Éditeur sectoriel B | 14,33 milliards USD (2025) | La valeur inférieure est cohérente avec une conversion plus conservatrice du pipeline en dépenses exécutées, et la base de prix ainsi que le calendrier de conversion des devises semblent moins transparents, ce qui peut sous-estimer les années à inflation des coûts plus élevée. |
L'écart entre les valeurs s'explique principalement par les choix de calendrier, notamment le moment auquel les taux de change sont échantillonnés et la rapidité avec laquelle les hypothèses de coût unitaire sont actualisées en fonction des nouveaux signaux de coûts, ce qui explique pourquoi les mises à jour du modèle et les contrôles de validation utilisés par Mordor Intelligence sont les plus déterminants pour l'estimation ponctuelle de 2025.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché de la construction au Koweït ?
Il est évalué à 16,28 milliards USD en 2026 avec une prévision d'atteindre 21,48 milliards USD d'ici 2031.
À quelle vitesse le secteur devrait-il croître ?
Le marché devrait se développer à un TCAC de 5,7 % entre 2026 et 2031.
Quel segment domine les dépenses aujourd'hui ?
La construction résidentielle est en tête avec 36,23 % de la valeur de 2025, portée par la demande en logements sociaux.
Où l'activité de construction connaît-elle la croissance géographique la plus rapide ?
Le reste du Koweït progresse à un TCAC de 7,13 % jusqu'en 2031, porté par les gouvernorats situés en dehors de Kuwait City tels que Jahra.
Quelle est la concentration de la concurrence entre entrepreneurs ?
Les cinq premiers acteurs contrôlent moins de 40 % des attributions de contrats, indiquant une concentration modérée et une place pour les nouveaux entrants.