
Taille et part du marché des équipements de construction en Italie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 5.64 Milliards de dollars |
| Taille du Marché (2026) | 5.88 Milliards de dollars |
| Taille du Marché (2031) | 7.24 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.26 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de construction en Italie par Mordor Intelligence
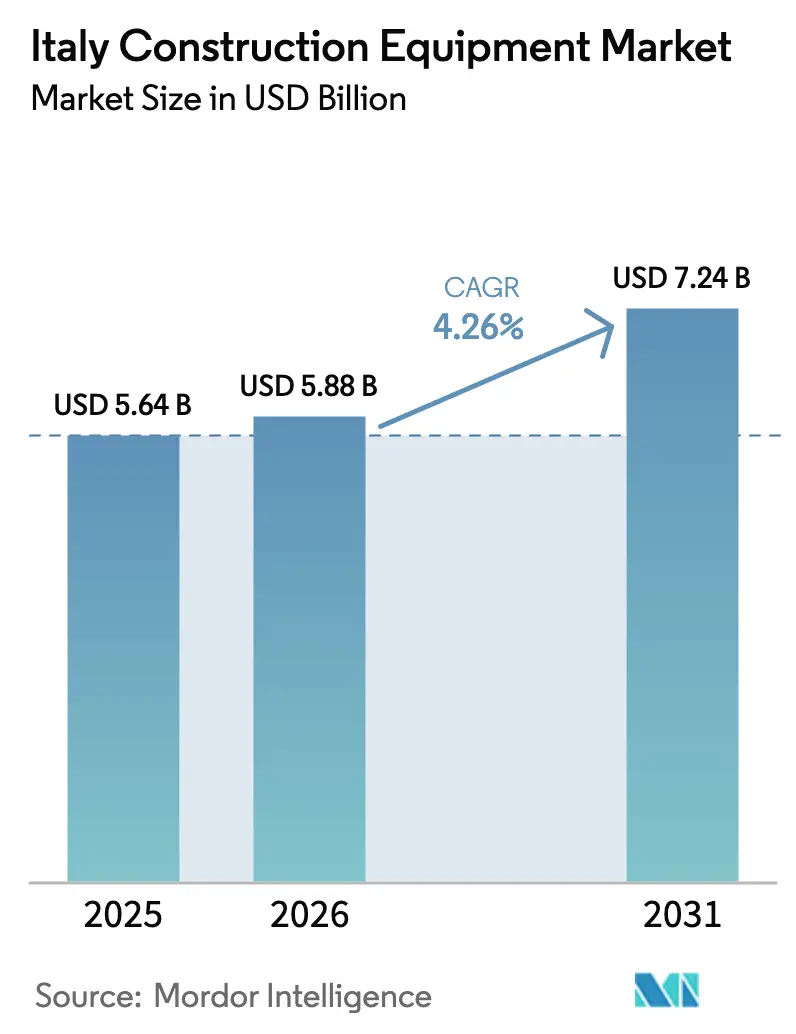
La taille du marché des équipements de construction en Italie en 2026 est estimée à 5,88 milliards USD, en hausse par rapport à la valeur 2025 de 5,64 milliards USD, avec des projections pour 2031 s'établissant à 7,24 milliards USD, progressant à un TCAC de 4,26 % sur la période 2026-2031. La hausse des dépenses publiques d'infrastructure dans le cadre du Plan national de relance et de résilience (PNRR), l'impulsion vers des technologies de propulsion plus écologiques et les procédures obligatoires de construction numérique soutiennent cette expansion régulière[1]"Italia Domani – Accueil," Gouvernement italien, italiadomani.gov.it. La demande bénéficie également de l'impact persistant des incitations à la rénovation résidentielle et d'un rebond des projets industriels privés, tandis que les normes d'émissions Stage V plus strictes accélèrent le renouvellement des flottes. L'intensité concurrentielle reste modérée, permettant aux marques de taille intermédiaire de gagner du terrain grâce à des modèles électrifiés et à des applications de niche. Le rééquilibrage des investissements régionaux et les exigences de l'agriculture de précision élargissent davantage la base adressable pour les équipements spécialisés.
Principaux enseignements du rapport
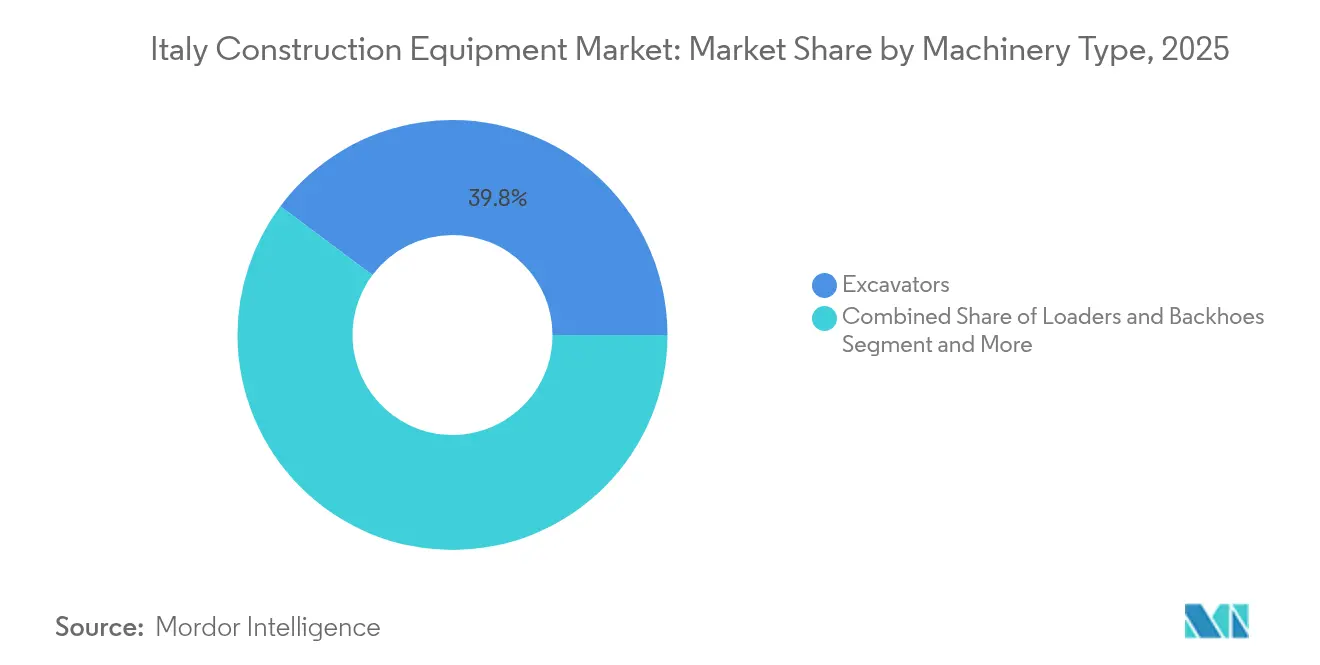
- Par type de machine, les excavatrices ont dominé avec une part de 39,78 % du marché des équipements de construction en Italie en 2025, tandis que les chariots télescopiques devraient se développer à un TCAC de 6,25 % jusqu'en 2031.
- Par propulsion, les unités à combustion interne détenaient 82,61 % de la part du marché des équipements de construction en Italie en 2025 ; les modèles électriques affichent la croissance la plus rapide avec un TCAC de 13,86 % jusqu'en 2031.
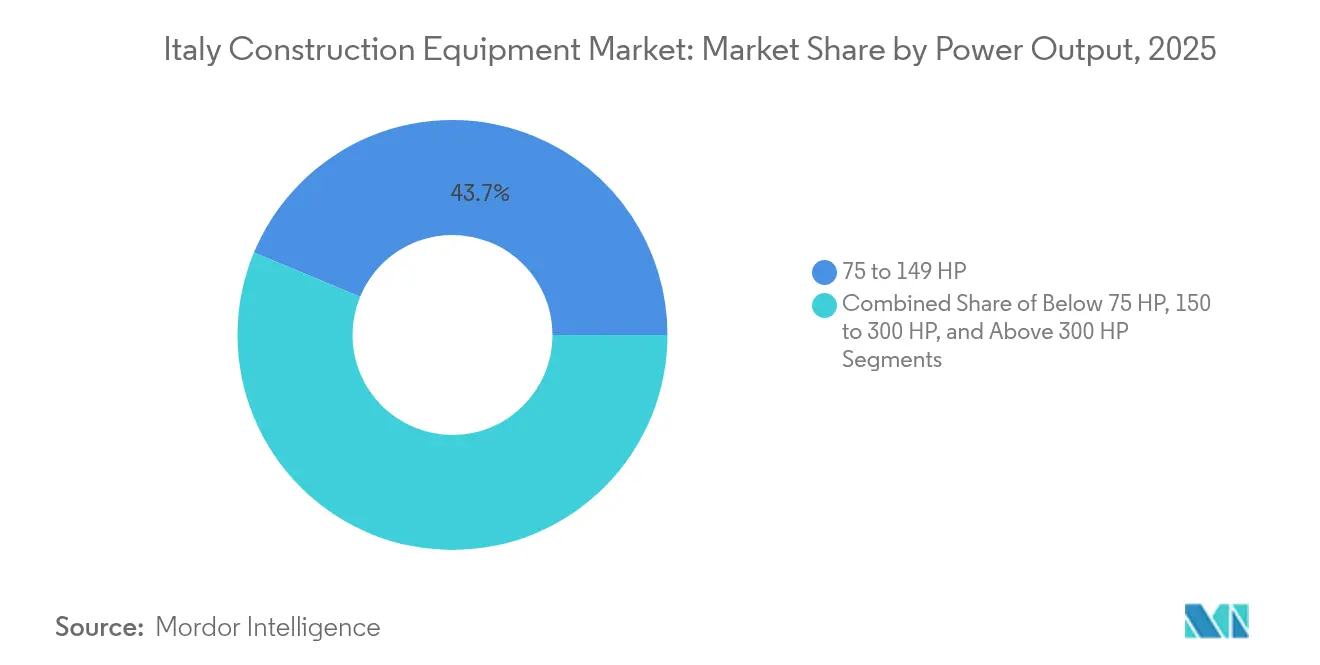
- Par puissance, la tranche 75–149 CV représentait 43,74 % de la taille du marché des équipements de construction en Italie en 2025, tandis que les équipements inférieurs à 75 CV devraient progresser à un TCAC de 15,5 % sur l'horizon de prévision.
- Par application, l'infrastructure représentait 46,62 % de la taille du marché des équipements de construction en Italie en 2025, tandis que l'agriculture et la foresterie progressent à un TCAC de 6,12 % jusqu'en 2031.
- Par région, l'Italie du Nord commandait 52,12 % de la taille du marché des équipements de construction en Italie en 2025 ; l'Italie du Sud et les îles ont progressé à un TCAC de 7,44 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des équipements de construction en Italie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Dépenses du Plan d'infrastructure national et du Fonds de relance européen | +1.8% | Lombardie, Vénétie, Latium, Campanie | Moyen terme (2-4 ans) |
| Incitations à la rénovation résidentielle | +1.2% | Lombardie, Latium, Vénétie, Émilie-Romagne | Court terme (≤ 2 ans) |
| Mandats de numérisation stimulant les machines intelligentes | +0.8% | Lombardie, Piémont, Vénétie, Toscane | Long terme (≥ 4 ans) |
| Feuilles de route d'électrification des équipementiers | +0.6% | Pouilles, Lombardie, Piémont, Vénétie | Long terme (≥ 4 ans) |
| Automatisation des vignobles et vergers | +0.4% | Toscane, Vénétie, Piémont, Sicile | Moyen terme (2-4 ans) |
| Politiques d'économie circulaire | +0.3% | Lombardie, Vénétie, Émilie-Romagne, Latium | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Plan d'infrastructure national et dépenses du Fonds de relance européen
Le PNRR engage 194,4 milliards EUR pour les corridors de transport, d'énergie et numériques, dont 39 % sont réservés à l'action climatique, ce qui en fait le principal catalyseur de la demande en équipements lourds à l'échelle nationale[2]"Plan national de relance et de résilience de l'Italie : dernier état des lieux," Parlement européen, europarl.europa.eu. Les corridors ferroviaires à grande vitesse dépassant 280 km et les mises à niveau des autoroutes stimulent les commandes importantes d'excavatrices, de niveleuses et de foreuses pour tunnels. Les décaissements échelonnés, soit 11 milliards EUR approuvés en 2024 uniquement, créent un pipeline de projets pluriannuel fiable, améliorant la visibilité des revenus pour les concessionnaires et les flottes de location. Comme les projets respectent des critères environnementaux stricts, les contractants privilégient de plus en plus les modèles à faibles émissions, accélérant l'électrification dans le cadre des appels d'offres publics de grande envergure. L'effet multiplicateur des améliorations logistiques réduit également les coûts de la chaîne d'approvisionnement pour les équipementiers et les fournisseurs de pièces, renforçant les empreintes d'assemblage local.
Incitations à la rénovation résidentielle (Superbonus 110 %)
Les déductions fiscales qui avaient culminé à 110 % ont déclenché un boom de rénovation de 219 milliards EUR, entraînant des taux d'utilisation record pour les mini-excavatrices, les chargeuses compactes à direction différentielle et les pompes à béton. Près de 496 000 projets de mise à niveau énergétique enregistrés en mai 2024 ont créé des arriérés de planification qui ont poussé les contractants vers les flottes de location pour respecter les délais de livraison. Bien que le budget 2025 réduise les incitations à 50 % pour les résidences principales, une flambée transitoire persiste alors que les propriétaires se précipitent pour bénéficier de remises plus élevées. Ce pic à court terme stimule les pièces détachées après-vente et les revenus de maintenance, mais incite également les contractants à se repositionner vers les projets d'infrastructure et commerciaux une fois le programme achevé.
Mandats de numérisation (BIM) stimulant les machines intelligentes
À partir de janvier 2025, les marchés publics supérieurs à 1 million EUR doivent adopter la modélisation des données du bâtiment (BIM), transformant les flux de travail sur site et les critères d'acquisition des équipements. Bien que moins de la moitié des agences publiques exploitent actuellement le BIM au-delà de la conception, son utilisation obligatoire élargira la demande d'excavatrices prêtes pour la télématique, de rouleaux compacteurs intelligents et de chargeuses équipées de surveillance de la charge utile. L'intégration du BIM avec des données géographiques, pilotée à l'aéroport de Catane, illustre les gains de productivité qui justifient des prix premium pour les machines intelligentes. Les flux de travail numériques raccourcissent les cycles d'appel d'offres et réduisent les retouches, obligeant les sociétés de location à renouveler leurs flottes avec des unités équipées d'IoT pour rester compétitives.
Feuilles de route d'électrification des équipementiers réduisant le coût total de possession (CTP)
Une nouvelle ligne de production de chargeuses compactes sur roues électriques inaugurée à Lecce souligne le passage du prototype à la fabrication en série. Les équipementiers mettent en avant les économies sur le carburant et la maintenance sur la durée de vie pour compenser les prix d'achat plus élevés, ce qui résonne auprès des contractants opérant dans des centres-villes sensibles au bruit et dans les entrepôts logistiques intérieurs. L'objectif italien d'approvisionnement à hauteur de 39,4 % d'énergie à partir de sources renouvelables d'ici 2030 s'inscrit en cohérence avec les machines silencieuses à zéro émission de gaz d'échappement sur les travaux publics, renforçant l'alignement politique. Les premiers utilisateurs bénéficient également de points bonus liés aux émissions dans les évaluations des appels d'offres, orientant davantage la demande vers les unités alimentées par batterie.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Expansion rapide des équipements de location | -0.9% | Lombardie, Vénétie, Latium, Piémont | Court terme (≤ 2 ans) |
| Normes d'émissions Stage V plus strictes | -0.7% | Lombardie, Piémont, Vénétie, Émilie-Romagne | Moyen terme (2-4 ans) |
| Base de contractants PME fragmentée | -0.5% | Italie du Sud, Sicile, Sardaigne, Calabre | Long terme (≥ 4 ans) |
| Volatilité des prix de l'acier | -0.4% | Lombardie, Piémont, Vénétie, Pouilles | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion rapide du secteur des équipements de location
La croissance à deux chiffres des flottes des sociétés nationales de location offre aux contractants un accès flexible aux nouvelles technologies sans pression sur leur bilan. Pour les équipementiers, cela se traduit par des clients plus importants mais plus concentrés qui négocient plus durement sur les prix et les cycles de renouvellement, comprimant les marges sur les équipements. Les concessionnaires plus petits pivotent vers des packages de services et des programmes d'équipements d'occasion certifiés pour compenser la baisse des volumes de ventes en gros. Bien que les locations stimulent l'utilisation de la télématique avancée, elles retardent l'achat direct dans le segment des PME, modérant les ventes nettes de nouvelles unités à court terme.
Normes d'émissions Stage V plus strictes augmentant les dépenses d'investissement
Le matériel complexe de post-traitement gonfle les prix catalogue, notamment pour les moteurs supérieurs à 130 kW, incitant certains acheteurs à reporter les remplacements ou à se tourner vers le canal de location. Les techniciens de maintenance nécessitent également une requalification, ce qui génère des coûts cachés pour les opérateurs de flottes. La réglementation accélère toutefois l'adoption d'options hybrides et électriques qui contournent les exigences relatives aux filtres à particules diesel, redéfinissant ainsi effectivement la dynamique du mix produit d'ici le milieu de la décennie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de machine : Les excavatrices mènent la modernisation des infrastructures
Les excavatrices ont généré 39,78 % du marché des équipements de construction en Italie en 2025, les grands corridors ferroviaires et routiers ayant nécessité de solides capacités de terrassement. Les variantes sur chenilles dominent les chantiers de génie civil lourd, tandis que les mini-excavatrices prospèrent dans les rénovations denses de centres-villes soutenues par les codes de préservation du patrimoine. Les chariots télescopiques, qui progressent le plus rapidement avec un TCAC de 6,25 %, soutiennent l'automatisation des entrepôts, la logistique agricole et la construction modulaire, reflétant une diversification par rapport aux travaux purement civils. Les chargeuses et les unités rétrocaveuses assurent la maintenance municipale et la manutention des granulats, maintenant une position stable malgré le ralentissement des mises en chantier résidentielles. Les grues connaissent des pics de demande sélectifs dans les projets de grande hauteur à Milan et Rome, mais des cycles de remplacement plus longs limitent leur croissance globale.
Une transition parallèle dans les écosystèmes d'accessoires stimule davantage le renouvellement des excavatrices, les tiltrotateurs, les coupleurs rapides et les kits de contrôle machine 3D devenant des inclusions standard. Les contractants évaluent de plus en plus l'intégration numérique sur le chantier et les aides à la sécurité des opérateurs plutôt que la puissance brute. En conséquence, les modèles haut de gamme avec assistance de nivellement intégrée atteignent un retour sur investissement plus rapide, renforçant la fidélité à la marque et augmentant les barrières pour les challengers à faible coût d'importation.


Par propulsion : La montée en puissance de l'électrique défie la domination des moteurs à combustion interne
Les moteurs à combustion interne représentaient encore 82,61 % du marché des équipements de construction en Italie en 2025, en raison des réseaux de ravitaillement en carburant bien établis et du savoir-faire de service consolidé. Pourtant, les variantes électriques progressent à un TCAC de 13,86 %, ciblant les chargeuses compactes, les mini-excavatrices et les plateformes d'accès où les cycles journaliers s'alignent sur la recharge nocturne. Les améliorations de la densité des batteries et le déploiement de dépôts de recharge rapide sur les grands chantiers réduisent les écarts de productivité par rapport aux homologues diesel.
Les transmissions hybrides constituent une étape intermédiaire, réduisant la consommation de carburant de 15 à 20 % en cycle stop-and-go sans anxiété d'autonomie. Les coûts de conformité Stage V continuent d'éroder la supériorité tarifaire des moteurs à combustion interne, accélérant la parité du coût total de possession dès 2028 sur les projets urbains avec clauses de réduction du ralenti. Les annonces des équipementiers concernant des options dédiées de batteries en tant que service réduisent également les barrières à l'entrée pour les flottes plus petites explorant des déploiements pilotes.
Par puissance : Les équipements compacts entraînent l'évolution du marché
Les machines dans la tranche 75–149 CV ont généré 43,74 % du chiffre d'affaires 2025, équilibrant la polyvalence avec la facilité de transport sur les infrastructures de taille intermédiaire et les constructions commerciales. Les contractants privilégient cette classe pour le creusement de tranchées, le chargement et la préparation de site où les cycles de fonctionnement fluctuent. La tranche inférieure à 75 CV, qui devrait atteindre un TCAC de 15,5 %, s'appuie sur des conceptions légères compatibles avec la propulsion par batterie et une faible pression au sol, idéales pour la rénovation dans les centres historiques médiévaux et les vignobles.
Les fabricants canalisent la R&D dans des batteries modulaires et des systèmes d'échange rapide, permettant des quarts de travail continus avec un temps d'arrêt minimal. À l'inverse, les segments de 150 CV et plus restent essentiels pour les projets de carrières et d'autoroutes, mais présentent un renouvellement plus lent en raison d'un investissement en capital élevé et d'une spécialisation accrue.
Par application : L'investissement dans les infrastructures propulse le leadership du marché
Les travaux d'infrastructure ont représenté 46,62 % de la taille du marché des équipements de construction en Italie en 2025, portés par le ferroviaire à grande vitesse, l'approfondissement des ports et les mises à niveau du réseau électrique. Les longues sections de tunnels et les viaducs élèvent la demande d'excavatrices de fort tonnage, de finisseurs et de sondeuses de fondations. L'agriculture et la foresterie, l'application à la croissance la plus rapide avec un TCAC de 6,12 %, reflètent la mécanisation des vignobles premium et des opérations en verger dans les provinces du centre et du sud. Les moissonneuses à voie étroite spécialisées, les chariots télescopiques à profil bas et les broyeurs élargissent les niches adressables des équipementiers. Les installations commerciales et logistiques soutiennent les volumes de chargeuses et de plateformes d'accès compte tenu du fort débit du commerce électronique, tandis que la rénovation résidentielle plafonne à des taux d'incitation plus faibles mais maintient un plancher pour les machines compactes.
Analyse géographique
L'Italie du Nord a capté 52,12 % du chiffre d'affaires 2025, portée par la ceinture industrielle de Lombardie et les pôles de fabrication orientés à l'exportation de Vénétie. Cette domination découle d'une dépense en capital privée robuste, de réseaux d'autoroutes denses et d'écosystèmes de fabrication avancés qui consomment régulièrement de lourds équipements. La Lombardie, avec Milan comme centre, supervise des nœuds de redéveloppement urbain comprenant des reconstructions de gares ferroviaires et des ensembles à usage mixte qui nécessitent des grues de fort tonnage et des sondeuses de fondations. La Vénétie complète les volumes avec des expansions portuaires et des pôles logistiques desservant les routes commerciales adriatiques, tandis que le Piémont source des équipements pour des projets de tunnels transalpins reliant la France et la Suisse.
L'Italie du Sud et les îles, qui progressent à un TCAC de 7,44 %, bénéficient des stipulations du PNRR allouant au moins 40 % des fonds territoriaux vers le sud. Les parcs d'énergie renouvelable à grande échelle comprenant l'éolien et le solaire dictent des équipements de levage spécialisés, des engins de pose de câbles sur chenilles et des plateformes adaptées aux terrains adaptées aux topographies vallonnées ou côtières. Les contractants régionaux forment de plus en plus des coentreprises avec leurs homologues du nord pour accéder à l'expertise technique, élargissant la base de clients pour les outils avancés de télématique et de maintenance prédictive. Des corridors autoroutiers améliorés et des terminaux intermodaux rattachent davantage la chaîne d'approvisionnement méridionale aux flux de fret européens, renforçant la demande soutenue en machines après 2030.
L'Italie centrale maintient un portefeuille équilibré de bâtiments institutionnels financés par l'État, de liaisons de transport et d'infrastructures touristiques. Les extensions du métro de Rome et la mise à niveau de l'aéroport de Florence soutiennent des commandes régulières de machines d'entretien ferroviaire, d'excavatrices avec châssis route-rail interchangeables et d'équipements de service aéroportuaire à faibles émissions. La restauration de sites patrimoniaux en Ombrie et dans les Marches favorise les mini-chargeurs compacts à vibrations contrôlées qui protègent la maçonnerie fragile.
Paysage réglementaire
La demande en équipements de construction et le renouvellement de parc en Italie sont façonnés par des règles produits et environnementales alignées sur l'UE, ainsi que par des décrets techniques nationaux qui influencent l'utilisation des machines sur les chantiers. Le décret législatif n° 106 du 16 juin 2017 aligne les exigences italiennes sur le cadre européen relatif à la commercialisation des produits de construction, soutenant les attentes de conformité pour les produits de construction liés aux équipements et les matériaux de chantier.
Sur le plan institutionnel, le Ministère des Infrastructures et des Transports (MIT) publie des réglementations techniques affectant la conformité opérationnelle, notamment son décret du 25 novembre 2025 qui fixe des lignes directrices opérationnelles pour les contrôles techniques des tracteurs à roues agricoles et liés à la construction à grande vitesse, effectif à partir du 1er février 2026. Parallèlement, le Ministère des Entreprises et du Made in Italy (MIMIT) supervise l'autorisation des organismes d'essais et de certification pour les produits de construction en vertu du Règlement (UE) n° 305/2011, renforçant les processus de documentation et d'évaluation qui façonnent les pratiques d'approvisionnement dans les projets publics et privés de grande envergure.
Paysage concurrentiel
Le marché réunit des marques mondiales aux côtés de spécialistes locaux. La différenciation repose moins sur la taille que sur l'innovation en matière de propulsion, l'intégration numérique et la qualité du service concessionnaire. Le lancement récent d'une gamme de chargeuses compactes électriques dans les Pouilles illustre la manière dont les acteurs en place ancrent les nouvelles technologies localement pour capter les grappes de demande émergentes et obtenir le soutien gouvernemental. Les concurrents répondent avec des variantes d'excavatrices hybrides, des programmes de garantie prolongée et des tableaux de bord télématiques par abonnement pour favoriser des liens sur l'ensemble du cycle de vie.
Les marques de taille intermédiaire exploitent des niches d'espace blanc — automatisation des vignobles, rénovation urbaine, systèmes de recyclage — pour remporter des contrats où l'agilité et l'ingénierie sur mesure l'emportent sur les achats en volume. Les partenariats entre fabricants d'équipements et fournisseurs d'énergie pour regrouper les infrastructures de recharge avec les ventes de machines illustrent une pensée écosystémique susceptible d'éroder les barrières traditionnelles. Simultanément, les grands acteurs de la location accumulent un pouvoir de négociation en renouvelant leurs flottes tous les quatre ans, obligeant les équipementiers à concevoir des plateformes favorables à la valeur résiduelle et à intégrer des diagnostics à distance qui réduisent les temps d'arrêt liés à la maintenance.
Les prototypes d'exploitation autonome progressent des pilotes en environnement contrôlé aux essais dans des consortiums autoroutiers, avec une commercialisation précoce probable dans le transport en carrière avant un déploiement urbain plus large. Les challengers centrés sur les logiciels entrent via des retrofits de guidage et du géorepérage de zones de sécurité, mais les marques établies s'appuient sur des réseaux de pièces détachées bien implantés et des centres de formation des opérateurs pour conserver la préférence des contractants averse au risque.
Leaders du secteur des équipements de construction en Italie
Liebherr Group
CNH Industrial N.V.
AB Volvo
Caterpillar Inc.
Komatsu Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'exécution des infrastructures publiques dans le cadre du Plan National de Relance et de Résilience (PNRR), ainsi que l'exigence BIM de janvier 2025 pour les marchés publics supérieurs à 1 million EUR, créent des ouvertures claires pour les machines connectées, prêtes pour la télématique, et les services qui s'intègrent dans les flux de travail numériques des chantiers. Cela soutient les offres des OEM et des concessionnaires combinant contrôle de machine, capteurs de productivité et interfaces de données compatibles avec les rapports des entrepreneurs et des clients publics, et cela soutient également la demande de flottes de location capables de fournir des unités connectées à l'IoT pour des contrats de courte durée.
L'électrification et la réactivité de la chaîne d'approvisionnement sont des domaines d'opportunité immédiats en Italie, soutenus par des actions actuelles et nommées. En juin 2026, CNH Industrial a inauguré un écosystème de simulation virtuelle et un entrepôt automatisé AutoStore sur son campus de R&D San Matteo à Modène, dans le cadre d'un investissement de 21 millions EUR visant à accélérer le développement de produits et la livraison de pièces, ce qui renforce la base de capacités locale derrière le déploiement de nouveaux modèles et la performance après-vente. Alors que la pression des coûts liée à la norme Stage V et les contraintes de bruit et d'émissions urbaines resserrent déjà les conditions d'exploitation, le marché offre également des perspectives pour les chargeuses compactes et mini-excavatrices tout électriques à batterie, ainsi que pour des partenariats liés à la recharge. Pour les entrepreneurs et opérateurs de location souhaitant s'aligner sur les exigences de données BIM sans remplacer entièrement leur flotte, les accessoires spécialisés et les kits de numérisation rétrofit constituent une voie d'entrée alternative.
Développements récents du secteur
- Juin 2026 : Liebherr-Components (Groupe Liebherr) a annoncé le début des travaux d'extension de son site de production de Colmar, avec un investissement de plus de 90 millions EUR pour près de doubler la capacité de production de moteurs haute performance d'ici 2030. Cette extension augmente la capacité d'approvisionnement des machines européennes, renforçant la production locale de moteurs et soutenant la demande sur les marchés italien et européen des équipements de construction.
- Juin 2026 : CNH Industrial N.V. a inauguré un écosystème de simulation virtuelle et un entrepôt automatisé AutoStore sur son campus de R&D San Matteo à Modène, en Italie. Cette installation fait progresser le développement de produits et la logistique au service du segment italien des équipements de construction. Elle renforce l'ingénierie numérique et la logistique des pièces afin de raccourcir les cycles d'innovation et d'améliorer la capacité de service du réseau de concessionnaires.
- Juin 2026 : CNH Industrial N.V. a investi 21 millions EUR dans la simulation avancée et la logistique automatisée pour accélérer le développement de produits et la livraison de pièces. Cet investissement améliore la différenciation concurrentielle sur le marché italien des équipements de construction. Il vise également une mise sur le marché plus rapide et une résilience accrue de la chaîne d'approvisionnement pour les opérations italiennes de CNH.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre la valeur des ventes et le volume d'expédition des équipements de construction utilisés dans le bâtiment, les travaux de terrassement, le levage, les travaux routiers et les activités connexes sur site en Italie durant la période d'étude, comptabilisés lorsque l'équipement est vendu dans le pays pour un usage final.
Exclusions du périmètre : nous excluons la revente d'équipements d'occasion entre propriétaires, les pièces de rechange et consommables courants, et les frais de service de location pure non liés à des ventes d'équipements neufs.
Aperçu de la segmentation
- Par type de machine
- Excavatrices
- Excavatrices sur chenilles
- Excavatrices sur roues
- Mini/Excavatrices compactes
- Chargeuses et rétrocaveuses
- Chargeuses sur roues
- Chargeuses compactes à direction différentielle
- Chargeuses-pelleteuses
- Grues
- Grues à tour
- Grues mobiles
- Chariots télescopiques
- Niveleuses
- Finisseurs d'asphalte et compacteurs
- Sondeuses et foreuses de fondations
- Excavatrices
- Par propulsion
- Moteur à combustion interne
- Électrique
- Hybride
- Par puissance
- Moins de 75 CV
- 75 à 149 CV
- 150 à 300 CV
- Supérieur à 300 CV
- Par application
- Construction résidentielle
- Construction commerciale
- Industrie et fabrication
- Infrastructure (routes, voies ferrées, ports, aéroports)
- Mines et carrières
- Agriculture et foresterie
- Par région
- Italie du Nord
- Lombardie
- Vénétie
- Piémont
- Émilie-Romagne
- Italie centrale
- Latium
- Toscane
- Marches
- Ombrie
- Italie du Sud et îles
- Campanie
- Pouilles
- Sicile
- Sardaigne
- Calabre
- Italie du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir la base factuelle du modèle et éviter de construire le marché uniquement sur des hypothèses. Nous commençons généralement par des publications sectorielles publiques et des statistiques de production et de commerce afin de comprendre ce qui est expédié vers l'Italie et ce qui est fabriqué localement. Nous mettons ensuite en correspondance ces signaux d'offre avec la demande issue des travaux de construction et d'infrastructure.
Pour les équipements de construction en Italie, les sources utiles non soumises à abonnement incluent les statistiques officielles de commerce et de douane d'agences telles que l'ISTAT et Eurostat, les séries de production dans la construction de l'Institut National Italien de Statistique et de la Commission européenne, ainsi que les publications d'associations liées aux rapports sur les machines de construction italiennes. Nous utilisons également les rapports annuels d'entreprises et les présentations aux investisseurs, les annonces d'appels d'offres et de projets publics, ainsi que la couverture de presse fiable. Lorsque cela permet de combler des lacunes, des abonnements à des bases de données payantes sont utilisés pour les données financières et de veille des entreprises, les bases de brevets et les vues commerciales au niveau des expéditions. La liste ci-dessus n'est qu'illustrative, et de nombreuses autres sources ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour confirmer ce que les sources documentaires ne peuvent pas entièrement expliquer, comme les mouvements de prix actuels, les schémas de commande par classe d'équipement et le calendrier de renouvellement de parc dans différentes régions d'Italie. Nous nous entretenons avec un mélange d'experts côté OEM, de concessionnaires, d'acteurs du canal de location et de grands utilisateurs finaux (entrepreneurs et acheteurs axés sur les infrastructures). Ceci afin de vérifier les hypothèses relatives à l'utilisation, aux délais de livraison et à la répartition des applications avant la finalisation du modèle.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 32 % | Cadres dirigeants : 14 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 40 % |
| Petits acteurs : 14 % | Managers : 46 % |
Dimensionnement et prévision du marché
Le dimensionnement du marché commence par une approche descendante où l'activité de construction en Italie est traduite en demande d'équipements, puis convertie en valeur à l'aide de points de prix validés. En pratique, le bassin de demande est reconstruit en utilisant des indicateurs tels que les tendances de la production dans la construction, le pipeline attendu de travaux d'infrastructure et l'intensité typique d'équipement observée dans les travaux de terrassement, de levage et de construction routière.
Une fois la logique de demande établie, les totaux sont corroborés à l'aide de vérifications ascendantes sélectives, telles que des volumes d'unités échantillonnés par type d'équipement issus de discussions avec les canaux, et une fourchette de prix unitaire par classe de puissance et type de propulsion. Lorsque la couverture est incomplète, nous gérons les lacunes en appliquant des fourchettes conservatrices aux catégories plus petites, puis en vérifiant les totaux implicites par rapport aux flux commerciaux et aux retours des acheteurs.
Pour les prévisions, nous utilisons une analyse de scénarios appuyée par des méthodes de séries temporelles courtes basées sur les tendances (par exemple, le lissage exponentiel) pour les volumes unitaires et l'évolution des prix. Cela s'explique par le fait que la demande peut évoluer rapidement avec les cycles de financement public et les délais d'autorisation. Les facteurs qui influencent couramment le modèle incluent les cycles de renouvellement d'équipement liés aux réglementations sur les émissions, la part des équipements compacts dans les projets urbains, l'adoption de l'électrification dans les machines de petite taille, et les évolutions du prix de vente moyen liées aux mises à niveau des spécifications et aux conditions de financement.
Validation des données et cycle de mise à jour
La validation est effectuée par plusieurs vérifications afin que les résultats ne dépendent pas d'un seul jeu de données. Les résultats du modèle sont comparés à des signaux indépendants tels que les tendances d'importation et d'exportation, les commentaires sur les ventes unitaires déclarées par les organismes sectoriels, et la relation implicite entre équipement et production dans la construction, puis les valeurs aberrantes sont examinées avant validation finale.
Si un écart important apparaît par type d'équipement ou par année, les hypothèses sont réexaminées et les experts concernés sont recontactés pour confirmer s'il s'agit d'un véritable changement (par exemple, un pic de demande lié à un programme public) ou d'un artefact de modélisation. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque un changement de politique important, un choc macroéconomique ou une perturbation du marché modifie la demande. Avant la livraison, la dernière collecte de données est effectuée afin que les clients reçoivent la vue la plus actuelle disponible à ce moment-là.
Taille du marché italien des équipements de construction selon Mordor Intelligence comparée à d'autres estimations publiées
Les différentes estimations publiées pour les équipements de construction en Italie ne correspondent pas toujours car le périmètre et l'approche de mesure ne sont pas les mêmes selon les sources. Certains chiffres sont plus proches de la valeur de production, d'autres plus proches de la valeur des ventes de nouveaux équipements, et certains sont communiqués principalement en termes d'unités, ce qui peut créer de larges écarts une fois les prix appliqués.
Les signaux de ventes unitaires (par exemple, des commentaires sectoriels indiquant environ 27 300 machines en 2024 et environ 25 500 à 26 000 machines autour de 2025-2026) sont utilisés comme test de vraisemblance. Cela permet de maintenir l'estimation de Mordor Intelligence liée à un bassin de demande d'équipements cohérent avec les expéditions et les schémas de remplacement en Italie.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,88 milliards USD (2026) | |
| Association sectorielle B | 4,40 milliards USD (2025) | Souvent communiqué comme valeur de production du secteur, ce qui peut exclure les équipements importés vendus en Italie et peut également traiter la production fortement orientée vers l'exportation d'une manière qui ne reflète pas la demande d'usage final domestique. |
| Journal professionnel A | 5,10 milliards USD (2024) | Généralement centré sur les attentes de ventes unitaires, et lorsque la valeur est dérivée, elle peut s'appuyer sur une hypothèse de prix mixte unique qui ne sépare pas complètement les différences de prix par classe d'équipement, plage de puissance et type de propulsion. |
L'écart dans le tableau provient principalement du fait que l'estimation est ancrée sur la valeur de production ou sur la valeur des ventes domestiques, et de la manière dont les volumes unitaires sont convertis en dollars. En limitant le périmètre aux équipements vendus pour un usage en Italie, puis en vérifiant les unités et les prix implicites par rapport à des signaux indépendants, le chiffre final reste traçable à des étapes simples qui peuvent être répétées chaque année.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché des équipements de construction en Italie ?
Le marché des équipements de construction en Italie s'élève à 5,88 milliards USD en 2026 et devrait atteindre 7,24 milliards USD d'ici 2031.
Quelle catégorie de machines détient la plus grande part ?
Les excavatrices arrivent en tête avec 39,78 % du chiffre d'affaires 2025, reflétant leur rôle essentiel dans les grands projets ferroviaires et routiers.
À quelle vitesse les équipements électriques progressent-ils en Italie ?
Les modèles électriques enregistrent un TCAC de 13,86 % jusqu'en 2031, le plus rapide parmi les types de propulsion, à mesure que les normes Stage V et les limites d'émissions urbaines gagnent en importance.
Quelle région italienne connaît la croissance la plus rapide en matière de demande d'équipements ?
La région Italie du Sud et îles progresse à un TCAC de 7,44 %, soutenue par les investissements ciblés du PNRR et les programmes de modernisation des ports.
Quel est l'impact des sociétés de location sur les ventes d'équipements ?
L'expansion rapide des flottes de location réduit les ventes d'unités à court terme en offrant aux contractants une flexibilité en charges d'exploitation, réduisant la propriété directe parmi les PME.
Quelles sont les perspectives pour les équipements compacts inférieurs à 75 CV ?
Les machines compactes inférieures à 75 CV devraient progresser à un TCAC de 15,5 %, grâce aux besoins de rénovation urbaine et à leur adéquation avec la propulsion par batterie.
Dernière mise à jour de la page le:



