
Analyse du Marché des Équipements de Construction par Mordor Intelligence
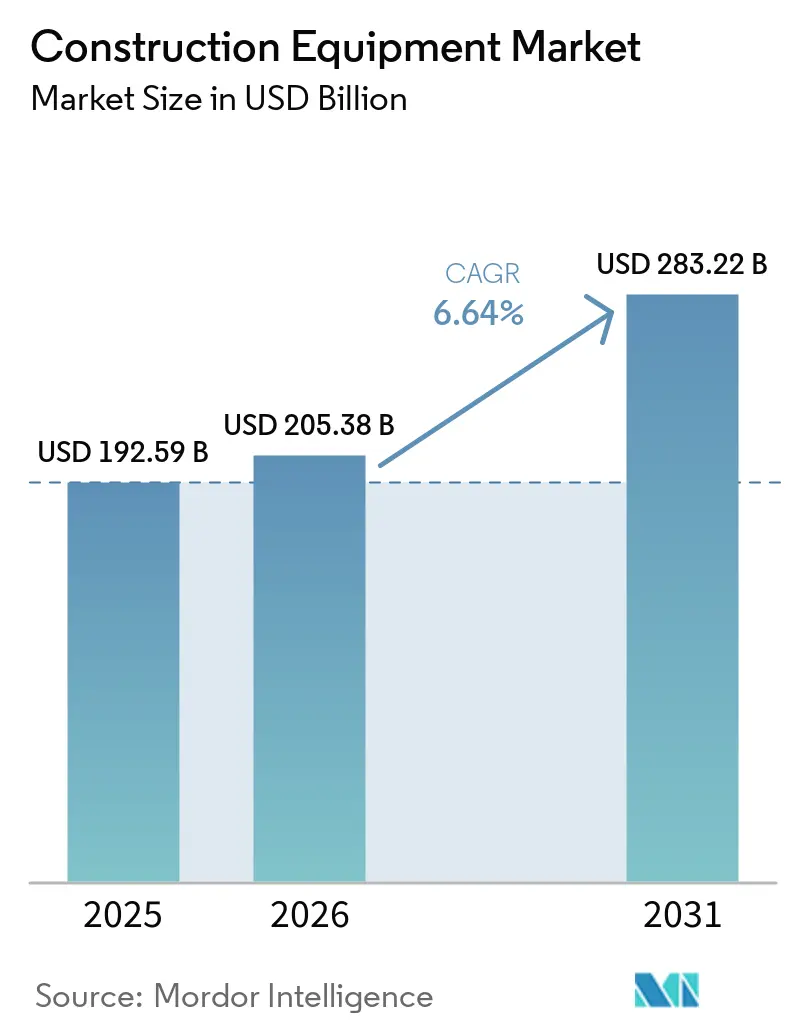
La taille du marché des équipements de construction est estimée à 205,4 milliards USD en 2026 et devrait atteindre 219 milliards USD en 2027, pour atteindre 298 milliards USD d'ici 2032, avec une croissance à un CAGR de 6,35 % de 2027 à 2032. Le volume du marché des équipements de construction est estimé à 1,1 million d'unités en 2026 et devrait atteindre 1,14 million d'unités en 2027, pour atteindre 1,39 million d'unités d'ici 2032, avec une croissance à un CAGR de 4,04 % de 2027 à 2032.
Les programmes d'infrastructure en Asie du Sud-Est et la construction d'usines aux États-Unis génrent des charges de travail que les flottes de location peuvent agréger en demande de nouvelles machines. Les acheteurs de flottes relient les besoins temporaires en équipements des entrepreneurs aux ventes des fabricants. Les chargeuses sur roues électriques élargissent l'offre des fournisseurs, tandis que les risques liés à l'approvisionnement en batteries et aux prix pour les équipements de construction compliquent l'approvisionnement en alternative. Les fabricants doivent donc relier l'argumentaire d'achat du nouveau groupe motopropulseur à la tâche opérationnelle de l'opérateur plutôt que de s'appuyer uniquement sur l'activité de construction.
Principaux Enseignements du Rapport
- Par type d'équipement, les excavatrices détenaient une part de marché des équipements de construction de 51,48 % en 2026 et sont prévues comme le segment à la croissance la plus rapide avec un CAGR de 6,85 % de 2027 à 2032.
- Par type de propulsion, la combustion interne représentait une part de 88,69 % de la taille du marché des équipements de construction en 2026, tandis que les équipements hybrides à batterie électrique sont prévus pour croître le plus rapidement avec un CAGR de 21,8 % de 2027 à 2032.
- Les tailles d'équipements étaient dominées par le segment lourd (au-dessus de 11 tonnes) avec une part de 70,37 % en 2026, tandis que les équipements compacts/mini (moins de 6 tonnes) devraient croître le plus rapidement avec un CAGR de 14,2 % de 2027 à 2032.
- Par puissance, les équipements jusqu'à 250 CV détenaient la plus grande part à 59,96 % en 2026, et le segment 250 - 500 CV est prévu pour croître le plus rapidement avec un CAGR de 9,3 % de 2027 à 2032.
- Parmi les applications, l'infrastructure était en tête avec une part de 73,2 % en 2026, et l'exploitation minière et des carrières est prévue comme le segment à la croissance la plus rapide avec un CAGR de 8,75 % de 2027 à 2032.
- Géographiquement, l'Asie-Pacifique détenait la plus grande part à 46,1 % en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître le plus rapidement avec un CAGR de 8,8 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Équipements de Construction*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Grands Projets d'Infrastructure en Asie Stimulant la Demande en Équipements | +2.2% | Indonésie, Malaisie, Philippines et Brunéi Darussalam | Long terme (≥ 4 ans) |
| Les Lois IRA et CHIPS des États-Unis Accélérant les Achats de Terrassement pour les Projets de Relocalisation Industrielle | +1.7% | Régions manufacturières des États-Unis | Moyen terme (2-4 ans) |
| Passage à une Stratégie d'Achat Axée sur la Location chez les Entrepreneurs de Niveau 2 Élargissant les Taux d'Utilisation | +1.55% | Emplacements des entrepreneurs à travers les États-Unis | Court terme (≤ 2 ans) |
| Les Plafonds d'Émissions de la Norme EU Stage V Forçant un Renouvellement Rapide des Flottes vers les Équipements Hybrides/Électriques | +1.3% | États membres de l'Union européenne | Moyen terme (2-4 ans) |
| La Montée en Puissance des Contrats EPC en Afrique Riche en Minéraux pour l'Extraction de Matières Premières Critiques | +0.85% | Afrique du Sud et Zambie | Long terme (≥ 4 ans) |
| L'Automatisation des Chantiers Assistée par l'IA Améliorant le Retour sur Investissement des Niveleuses et Bulldozers Autonomes | +0.65% | Chantiers de construction à travers les États-Unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Grands Projets d'Infrastructure en Asie Stimulant la Demande en Équipements
La demande en infrastructure peut soutenir les fournisseurs d'équipements sur des projets successifs lorsqu'un programme régional comprend des travaux à diffrents stades de mise en œuvre. En avril 2026, le pipeline d'infrastructure prioritaire BIMP-EAGA en Asie du Sud-Est comprenait 265 projets d'une valeur de 174,6 milliards USD, contre 57 projets en 2017. Sur ce total, 171 projets étaient à différents stades de mise en œuvre et 94 avaient été achevés. Le programme couvrait les transports, l'énergie et l'électricité, les technologies de l'information et de la communication, et la facilitation des échanges. Ses composantes transport et énergie constituent une charge de travail prospective pour les entrepreneurs à mesure que les travaux individuels avancent vers une construction intensive en équipements. La répartition entre mise en œuvre et achèvement fait des phases de construction restantes, plutôt que du nombre total de projets annoncés, la source pertinente de demande en nouvelles machines.
Les Lois IRA et CHIPS des États-Unis Accélèrent les Achats de Machines de Terrassement pour les Projets de Relocalisation Industrielle
La relocalisation industrielle soutient la demande de terrassement le plus directement lorsque les projets de fabrication financés atteignent la phase de construction physique. En janvier 2025, l'IRS a alloué 6 milliards USD de crédits d'impôt IRA 48C de deuxième cycle pour des projets d'énergie avancée, dont environ 2,5 milliards USD pour des communautés énergétiques désignées.[1] Par ailleurs, le projet du Programme CHIPS de Micron à Boise, Idaho, couvre la construction de 2 usines de fabrication DRAM de pointe à haut volume. Micron construisait les deux usines de mémoire sur son campus de Boise en septembre 2026. Un chantier actif représente une charge de travail adressable à plus court terme pour les fournisseurs d'équipements qu'une simple allocation de financement. Les fournisseurs de terrassement peuvent obtenir des marchés à mesure que les usines soutenues entrent en construction, la demande en équipements étant liée à l'exécution du chantier plutôt qu'à la production finale de l'usine.
Le Glissement vers un Approvisionnement Axé sur la Location chez les Entrepreneurs de Niveau 2 Améliore les Taux d'Utilisation
La location peut élargir l'accès aux équipements en séparant le besoin immédiat en machines de l'entrepreneur d'un engagement de propriété à long terme. L'enquête nationale 2025 d'EquipmentWatch auprès des entrepreneurs américains a révélé que les équipements loués représentaient 22 % des flottes moyennes, en hausse de 2 points de pourcentage par rapport à 2024. Cette augmentation était particulièrement visible parmi les entreprises de taille moyenne et grande gérant des charges de travail fluctuantes ou des projets spécialisés. Par ailleurs, 72 % des répondants avaient loué des équipements au cours des 12 mois précédents, contre 69 % lors de l'enquête précédente. Un opérateur de location peut agréger ces besoins intermittents en demande pour une flotte servant des entrepreneurs successifs. Le renouvellement de la flotte de location offre aux fabricants un canal de vente qui combine les besoins à court terme de plusieurs entrepreneurs en une demande d'équipements pour un seul acheteur de flotte.
Les Plafonds d'Émissions Stage V de l'UE Contraignent au Renouvellement Rapide des Flottes vers les Équipements Hybrides/Électriques
Les limites de la norme Stage V s'appliquent aux moteurs couverts mis sur le marché, fixant l'exigence de conformité du moteur pour une machine de remplacement sans déterminer quand son propriétaire la remplace. Le règlement UE 2016/1628 exige que les types et familles de moteurs de machines mobiles non routières couvertes respectent les limites Stage V à partir de leurs dates de mise sur le marché applicables. En septembre 2025, l'entrepreneur espagnol COPSESA a signalé une consommation de carburant réduite grâce au moteur Stage V de son nouvel excavateur Develon DX255LC-7, combiné aux systèmes de contrôle D-Eco Power et SPC3. L'association du moteur et des systèmes de contrôle fait de l'intégration machine une partie de la proposition de réduction de consommation de carburant offerte à un acheteur de remplacement. Une machine de remplacement associant un moteur conforme à des économies de carburant déclarées offre à un propriétaire un argumentaire d'achat au-delà de la seule réglementation sur les émissions.
Analyse de l'Impact des Freins*
| Frein | Impact (~) % sur la Prévision du CAGR | Pertinence Géographique | Horizon Temporel |
|---|---|---|---|
| Pics des Délais de Livraison des Équipementiers en Raison de Pénuries de Composants Hydrauliques | -0.75% | Asie-Pacifique, Europe et Amérique du Nord | Court terme (≤ 2 ans) |
| Risques d'Approvisionnement en Cellules Lithium-ion Menaçant d'Augmenter le Coût Total de Possession des Machines Lourdes Électriques | -0.55% | Suède et États-Unis | Moyen terme (2-4 ans) |
| Déficit de Compétences Persistant Limitant l'Adoption d'Équipements Riches en Télématique en Amérique Latine | -0.35% | Régions de construction au Brésil | Long terme (≥ 4 ans) |
| Règlements Municipaux sur la Limitation du Bruit Restreignant le Fonctionnement Nocturne des Engins Diesel | -0.25% | Portland, Oregon, et New York | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pics des Délais de Livraison des Équipementiers en Raison de Pénuries de Composants Hydrauliques
La pénurie d'une pompe ou d'une vanne hydraulique spécifique peut bloquer la livraison d'une excavatrice ou d'une chargeuse dont la fonction de creusage ou de levage en dépend. Le fabricant a déjà engagé des matériaux et des travaux d'assemblage pour la machine inachevée. L'immobilisation de cet équipement mobilise des ressources de production pendant que l'acheteur attend une capacité utilisable. Étant donné que le marché mesure la vente de nouvelles machines par le fabricant, un seul composant manquant peut différer l'ensemble de la transaction de la machine.
Risques d'Approvisionnement en Cellules Lithium-ion Menaçant d'Augmenter le Coût Total de Possession des Machines Lourdes Électriques
Le coût des batteries peut contraindre l'économie d'exploitation des camions miniers indépendamment du risque d'approvisionnement en batteries d'un fabricant d'équipements de construction. En janvier 2025, Jonas Ranggård, responsable du programme d'électrification de Boliden, a déclaré que les batteries minières coûtaient 4 fois plus cher que les batteries routières. Il a indiqué que les prix des batteries affectaient les ventes de camions miniers et que les dépenses d'exploitation de Boliden augmentaient à mesure qu'elle utilisait davantage ses camions électriques à batterie. Par ailleurs, le rapport 2025 de Komatsu a identifié la difficulté d'approvisionnement en batteries dans un contexte de demande mondiale croissante et de hausse des prix des batteries comme des risques pour les équipements de construction. L'expérience de coûts rapportée par Boliden fait de l'utilisation accrue des camions lourds une dépense supplémentaire plutôt qu'un remède au fardeau du coût des batteries minières.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Équipements de Construction
Par Type d'Équipement :
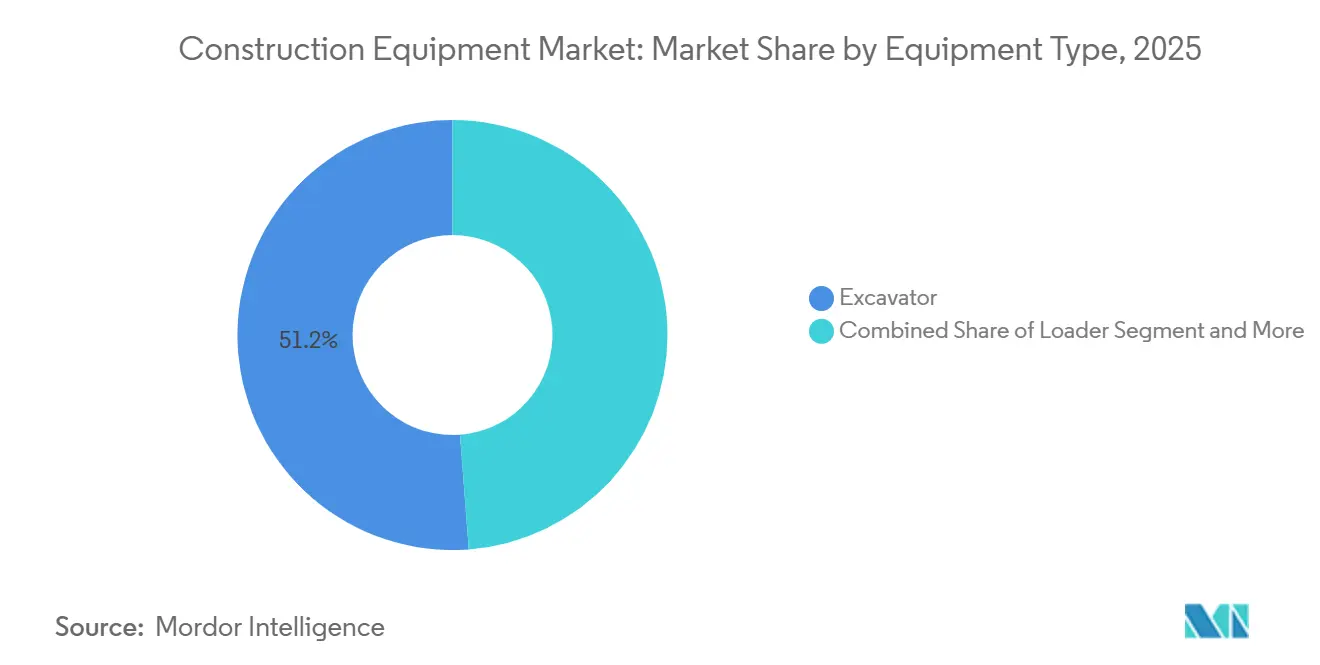
L'Échelle des Excavatrices Soutient Plusieurs Canaux de VenteLes excavatrices représentaient une part de 51,48 % de la taille du marché des équipements de construction en 2026 en tant que plus grand segment et sont prévues comme le segment à la croissance la plus rapide avec un CAGR de 6,85 % de 2027 à 2032. La China Construction Machinery Industry Association (CCMA) a rapporté que les principaux fabricants interrogés ont vendu 214 274 excavatrices de janvier à septembre 2026, incluant les ventes intérieures et les exportations, en hausse de 23,1 % d'une année sur l'autre. La part intérieure de ces ventes comprenait 629 excavatrices électriques, de sorte que les modèles électriques figurent déjà dans le volume déclaré par les fabricants interrogés.
La demande à l'exportation offre aux fournisseurs d'excavatrices une voie au-delà de la clientèle nationale. La CCMA a rapporté 109 744 exportations d'excavatrices de janvier à septembre 2026, en hausse de 30,4 % d'une année sur l'autre et incluant 322 excavatrices électriques. Les ventes intérieures de 104 530 unités ont augmenté de 16,3 % sur la même période. Les exportations représentaient légèrement plus de la moitié des unités recensées, une répartition qui lie les résultats de ces producteurs aux flux de commandes étrangers autant qu'au marché intérieur.



Par Type de Propulsion :
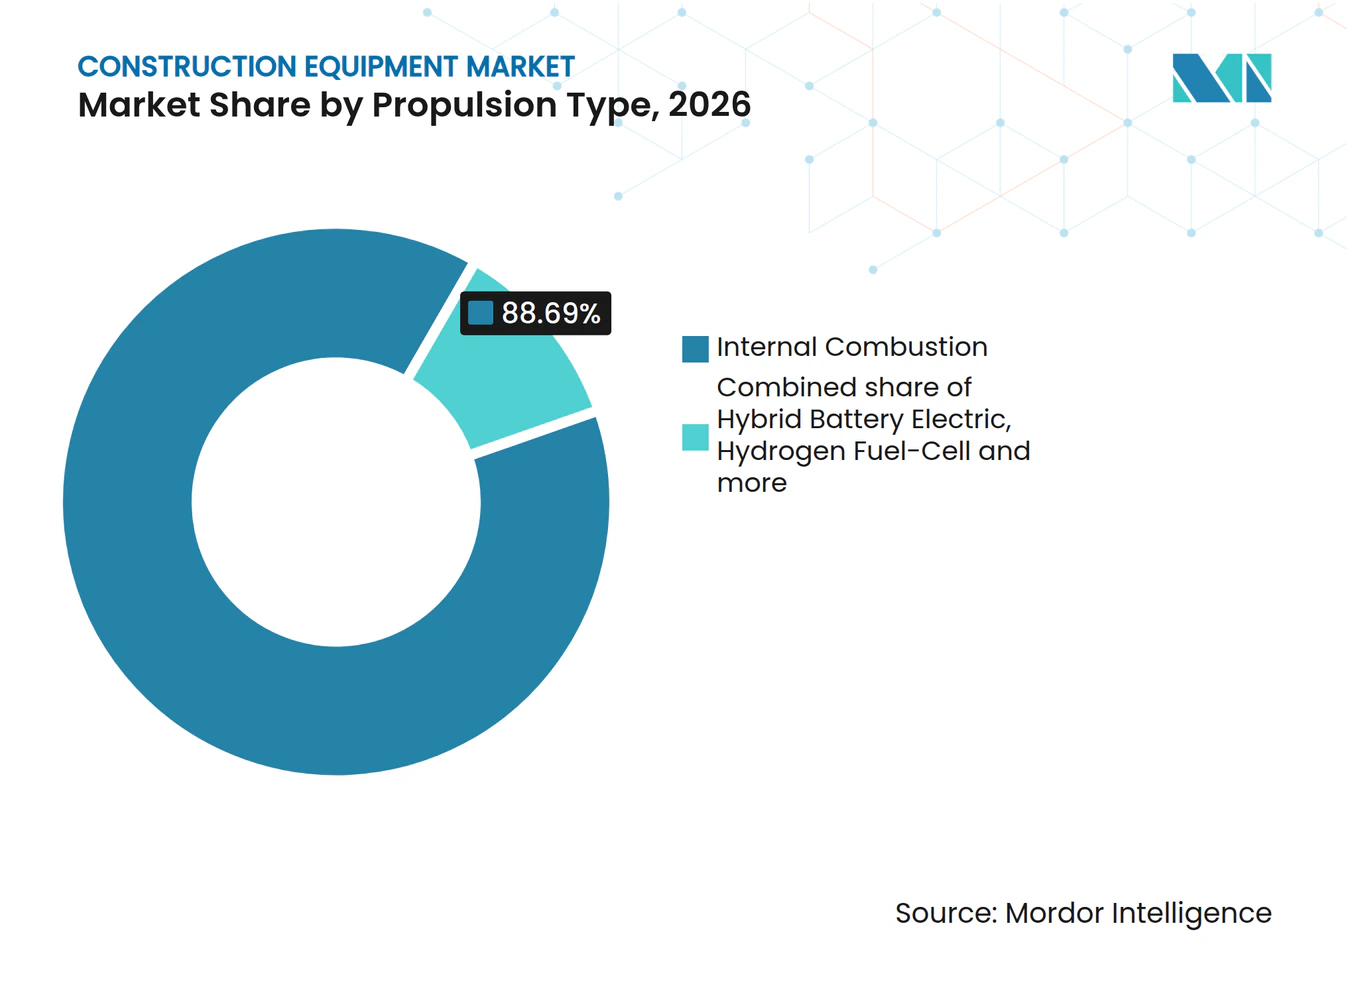
L'Échelle de la Combustion Répond à l'Adoption Hybride Spécifique aux TâchesLa combustion interne représentait une part de marché des équipements de construction de 88,69 % en 2026, ce qui en fait le plus grand segment. La China Internal Combustion Engine Industry Association a rapporté 845 700 ventes de moteurs diesel pour les engins de construction en Chine en 2025. Les ventes de moteurs à cette échelle montrent une grande chaîne d'approvisionnement diesel au service des producteurs chinois d'engins de construction. Gagner la demande de remplacement pour les machines hybrides et électriques peut également rediriger les commandes loin de cette chaîne d'approvisionnement diesel établie, élargissant le défi concurrentiel au-delà de la simple correspondance des performances des machines.
Les équipements hybrides à batterie électrique sont prévus comme le segment à la croissance la plus rapide avec un CAGR de 21,8 % de 2027 à 2032. En 2025, l'entrepreneur allemand A&S Betondemontage GmbH a acheté une excavatrice hybride Komatsu HB365LC, comme rapporté par le concessionnaire Schlüter Baumaschinen. L'entrepreneur a utilisé la machine pour alimenter une installation de concassage et de criblage dans ses opérations de recyclage. Cela offre aux fournisseurs une voie pour vendre des équipements hybrides comme ajout spécifique à une tâche dans une flotte, avec une adoption construite autour de la contribution de la machine à un processus opérationnel.

Par Taille d'Équipement :
Portée de Production des Équipements Lourds aux Côtés de la Croissance des Unités CompactesLes équipements lourds de plus de 11 tonnes constituaient le plus grand segment, avec une part de 70,37 % en 2026. Dans son rapport 2026, Komatsu décrivait la fabrication d'excavateurs hydrauliques de classe 20 tonnes dans 9 usines dans le monde. Une empreinte distribuée peut rapprocher la production de grandes machines de plusieurs régions clientes. Égaler la portée de production de Komatsu nécessiterait qu'un concurrent soutienne plusieurs sites de fabrication plutôt qu'un seul lancement de modèle.
Les équipements compacts/mini pesant moins de 6 tonnes sont prévus comme le segment à la croissance la plus rapide avec un CAGR de 14,2 % de 2027 à 2032. Les équipements de taille moyenne avaient un exemple de canal de financement américain distinct, avec des acheteurs finançant 432 nouveaux excavateurs Komatsu PC88MR-11 en 2025, le financement par prêteur étant ainsi une voie d'achat pour ce modèle. Les ventes de nouveaux mini-excavateurs en Espagne ont atteint 1 049 unités de janvier à juin 2026, en hausse de 25,3 % par rapport à 837 unités sur la période correspondante de 2025. Étant donné que le gain rapporté est un nombre d'unités, il reflète davantage de mini-excavateurs vendus aux acheteurs espagnols plutôt qu'un prix plus élevé par machine.
Par Puissance :
Étendue des Produits Compacts et Marchés Publics de Niveleuses MunicipalesLes équipements jusqu'à 250 CV constituaient le plus grand segment, avec une part de 59,96 % en 2026. Doosan Bobcat Inc. a déclaré 4,77 milliards USD de chiffre d'affaires Compact en 2025, couvrant les chargeuses compactes à direction à glissement, les chargeuses compactes sur chenilles et les mini-excavateurs. Ses spécifications 2025 indiquaient 74 CV pour la chargeuse à direction à glissement S650 et la chargeuse compacte sur chenilles T76, et 24,8 CV pour l'excavateur compact E35. Ces puissances nominales placent des exemples de chaque classe de machine nommée dans la bande de faible puissance. Le chiffre d'affaires Compact était de 4,88 milliards USD en 2024, de sorte que l'étendue du portefeuille compact de ce fournisseur n'a pas empêché une légère baisse du chiffre d'affaires en 2025.
Les équipements de 250 à 500 CV sont prévus comme le segment à la croissance la plus rapide avec un CAGR de 9,3 % de 2027 à 2032. Le 17 décembre 2025, le Conseil municipal de Sandpoint a approuvé un bon de commande à Pape Machinery pour une niveleuse automotrice John Deere 772 G-Tier à transmission intégrale. La fiche technique de John Deere indique une puissance nette de 205 kW (275 CV) pour la 772 G-Tier, avec cette puissance nette aux rapports 7 et 8. Le bon de commande désignait un concessionnaire comme fournisseur, ce qui place la relation avec le client municipal chez Pape Machinery plutôt que directement chez John Deere.
Par Application :
Échelle des Travaux Civils et Achats Miniers au Niveau des ProjetsL'infrastructure constituait le plus grand segment, avec une part de 73,2 % en 2026. Les dépenses américaines de construction de routes et rues publiques étaient estimées à un taux annuel corrigé des variations saisonnières de 150,6 milliards USD en août 2026, sans ajustement de prix. Ce taux annuel était supérieur de 4,4 % au niveau d'août 2025. Étant donné que ces dépenses mesurent la construction mise en place, elles lient l'opportunité américaine pour les niveleuses, les compacteurs et les excavateurs à l'exécution des travaux plutôt qu'aux budgets routiers annoncés.
L'exploitation minière et des carrières est prévue comme le segment à la croissance la plus rapide avec un CAGR de 8,75 % de 2027 à 2032. En juillet 2025, Mesabi Metallics a annoncé un achat de 110 millions USD d'une flotte entièrement nouvelle d'équipements miniers Komatsu, incluant des camions de transport 980E-5, pour sa mine de minerai de fer du Minnesota.[2] Komatsu était le fabricant des équipements et Road Machinery & Supplies Co. était le distributeur. L'engagement d'une mine pour l'ensemble de sa flotte concentre l'opportunité du fabricant et du distributeur dans une seule décision de projet, augmentant leur exposition au calendrier d'équipement de ce projet.
Analyse Géographique
Marché des Équipements de Construction en Asie-Pacifique
L'Asie-Pacifique détenait une part de 46,1 % de la taille du marché des équipements de construction en 2026, ce qui en fait la plus grande zone géographique. La CCMA a rapporté 58 360 ventes intérieures de chargeuses en Chine de janvier à septembre 2026, en hausse de 16,7 % d'une année sur l'autre, auprès des principaux fabricants de chargeuses. L'Inde a enregistré 113 229 ventes unitaires intérieures d'équipements de construction au cours de l'exercice 26, couvrant 2025-26, en baisse de 6,7 % d'une année sur l'autre. L'Indian Construction Equipment Manufacturers Association (ICEMA) a attribué le déclin de l'Inde à un ralentissement de l'exécution des infrastructures, à des prix d'équipements plus élevés après des normes d'émissions plus strictes, à des pressions de financement et à une hausse des coûts des matières premières dans le contexte du conflit en Asie occidentale. Les ventes de chargeuses chinoises ont augmenté tandis que les acheteurs indiens faisaient face à des prix plus élevés après des normes d'émissions plus strictes et des pressions de financement, offrant aux fournisseurs des conditions de demande différentes au sein de la région.
Marché des Équipements de Construction au Moyen-Orient et en Afrique
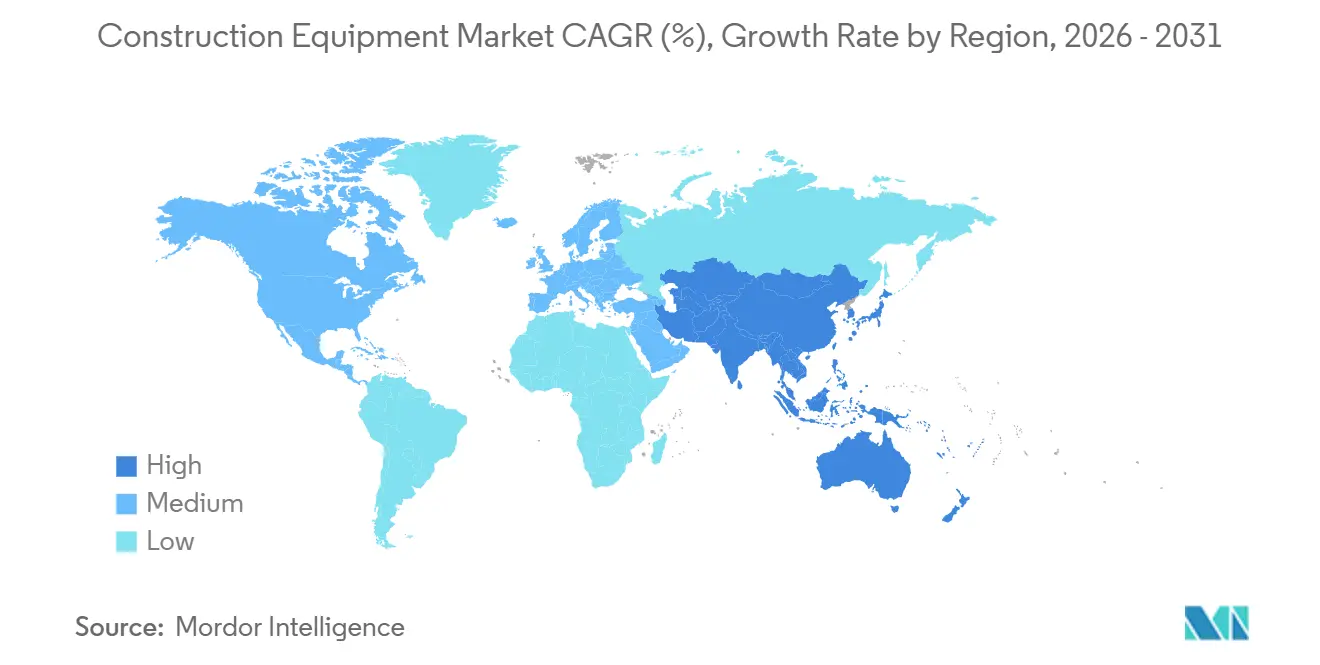
Le Moyen-Orient et l'Afrique sont prévus comme la zone géographique à la croissance la plus rapide avec un CAGR de 8,8 % de 2027 à 2032. HD Hyundai Construction Equipment a reçu des commandes pour 333 unités d'équipements de construction en provenance de pays du Moyen-Orient, dont l'Arabie saoudite, les Émirats arabes unis et le Qatar, en janvier et février 2025. La société a adopté le nom HD Construction Equipment Co., Ltd. (anciennement HD Hyundai Construction Equipment) en janvier 2026. Le 2 mars 2026, Rio Tinto a nommé China Harbour Engineering Company comme entrepreneur EPC pour la construction du projet de mine de maintien Zulti South de Richards Bay Minerals en Afrique du Sud. La demande du Golfe a atteint un fabricant sous forme de commandes unitaires, tandis que le projet sud-africain place la demande prospective en machines auprès de l'entrepreneur de construction nommé par Rio Tinto.
En Amérique du Nord, la société canadienne de location CanLift Equipment Ltd. a ajouté plus de 180 nouvelles unités, dont des élévateurs JLG et des équipements spéciaux, à sa flotte en Ontario en juin 2026 dans le contexte d'une demande liée aux projets d'infrastructure. Hitachi Construction Machinery a établi sa société holding pour l'Amérique latine à Santiago, au Chili, en avril 2025, afin de développer ses opérations dans 32 pays, du Mexique au Chili. En Europe, le Comité pour les Équipements de Construction Européens (CECE) a rapporté une légère expansion des activités des fabricants avec les clients du secteur de la location au premier semestre 2026. Les flottes de location constituent le canal d'achat visible tant en Amérique du Nord qu'en Europe, tandis qu'en Amérique du Sud, la démarche du fabricant consistait à établir une base chilienne pour son activité latino-américaine plus large.
Éditions régionales
Toutes les régions
Cadre Réglementaire et Perspectives
Les juridictions sélectionnées sont comparées du point de vue des fabricants et importateurs mettant de nouveaux engins de construction ou moteurs couverts sur le marché. Le périmètre des produits est important car les exigences d'émissions des moteurs et la certification de sécurité des machines assignent différentes obligations de conformité. Les évaluations pondèrent la voie définie vers le marché ainsi que les travaux de conformité et la direction politique annoncée auxquels font face ces participants.
Tableau Réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil | Arabie saoudite |
|---|---|---|---|---|---|
| Autorité principale | Agence de Protection de l'Environnement | Kraftfahrt-Bundesamt (homologation des moteurs) | Ministère de l'Écologie et de l'Environnement | IBAMA | SASO |
| Instruments clés ou orientation | 40 CFR Partie 1039 pour les nouveaux moteurs à allumage par compression non routiers, avec des exceptions spécifiées | Exigences de la norme Stage V pour les moteurs ; UE 2025/14 pour les nouvelles machines couvertes sur voie publique à partir du 29 janvier 2028 | Code de l'environnement en vigueur depuis le 15 août 2026 ; proposition Stage V de juin 2026 | Licence LCVM PROCONVE-MAR-I ; phase MAR-II proposée | Sécurité des machines Partie 2 ; évaluation de la conformité de type 1a selon ISO/IEC 17067 |
| Effet commercial | Les fabricants de moteurs certifient les familles de moteurs concernées | Homologation des moteurs et conformité aux émissions ; voies d'homologation routière transitoires UE ou nationales | Obligations de conformité pour la production, l'importation et la vente ; l'échec à l'inspection des émissions en usage interdit l'utilisation | Les fabricants et importateurs demandent la LCVM pour les nouvelles machines couvertes, y compris pour usage propre | Le fournisseur mettant sur le marché obtient la certification auprès d'un organisme notifié agréé par la SASO |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement | Durcissement | Durcissement | Sans changement |
| Source: Mordor Intelligence | |||||
Les États-Unis et l'Arabie saoudite reçoivent des évaluations Moyen et Sans changement car leurs voies de certification établies et spécifiques aux produits combinent un chemin d'entrée défini avec des obligations de conformité continues. Les évaluations Moyen et Sans changement de l'Allemagne reflètent les obligations Stage V continues et les choix d'homologation routière transitoires UE ou nationaux dans le cadre applicable à partir du 29 janvier 2028. L'évaluation Moyen de la Chine reflète des exigences de conformité définies, tandis que Durcissement reflète les limites plus strictes de NOx et de PM de la proposition de juin 2026 par rapport à la norme Stage IV dans différentes plages de puissance des moteurs. L'évaluation Moyen du Brésil combine une voie de licence pour les machines couvertes avec des travaux de conformité, tandis que Durcissement reflète les limites MAR-II plus strictes proposées à l'étude technique en septembre 2026.
Étapes de la Chaîne de Valeur
La chaîne de valeur compare la façon dont les fournisseurs génèrent des revenus grâce à la fourniture de composants, à la production de machines, à la distribution et au support après-vente. Le dépôt 2025 de Deere décrivait l'approvisionnement mondial en produits en acier, pièces moulées, pièces forgées, plastiques, composants hydrauliques, composants électroniques et composants prêts à assembler fabriqués selon des spécifications définies. La coordination de ces intrants en une machine commercialisable fait de l'intégration manufacturière une source de valeur distincte, tandis que les rôles de concessionnaire et de service étendent les opportunités de revenus à l'utilisation des équipements.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en composants hydrauliques | Fabricants de composants hydrauliques tels que Parker Hannifin | Ventes de composants hydrauliques | Livraison et qualité des composants spécifiés | Qualifier des sources supplémentaires pour les composants sélectionnés |
| Fabrication et assemblage d'équipements | Fabricants d'équipements de construction tels que Deere & Company | Ventes de nouveaux équipements | Coordination des intrants spécifiés avec les exigences de production | Aligner les engagements sur les composants critiques avec les exigences d'assemblage |
| Distribution et location d'équipements | Concessionnaires d'équipements tels que RDO Equipment Co. | Ventes et locations d'équipements | Atteindre les utilisateurs locaux avec les équipements requis | Combiner les canaux de vente et de location avec la fourniture de support |
| Pièces et service après-vente | Prestataires de support d'équipements tels que RDO Equipment Co. | Ventes de pièces et revenus de service | Maintenir le support pour les équipements en service | Coordonner les pièces de rechange avec le service des équipements |
| Source: Mordor Intelligence | ||||
Le dépôt 2025 de Deere a identifié des risques liés à la capacité, à la qualité et à la livraison des fournisseurs et a décrit un multi-approvisionnement sélectif, des contrats à long terme pour certains composants critiques, une priorisation des allocations et des transporteurs de fret alternatifs. Les engagements à long terme pour certains composants critiques sélectionnés peuvent rendre les ventes des fournisseurs moins dépendantes des commandes au comptant, transférant une partie du risque de demande loin du marché libre. Le dépôt fiscal 2025 de Deere rapportait environ 450 emplacements de concessionnaires indépendants aux États-Unis et au Canada vendant des équipements de construction, de terrassement, de manutention de matériaux, de construction routière, de construction compacte et/ou forestiers. RDO Equipment Co. combine les ventes d'équipements, les locations, les pièces et le service, avec des revenus de location de concessionnaire et de support vendu séparément en dehors du total des ventes de nouvelles machines du fabricant.
Paysage Concurrentiel
Concentration du Marché
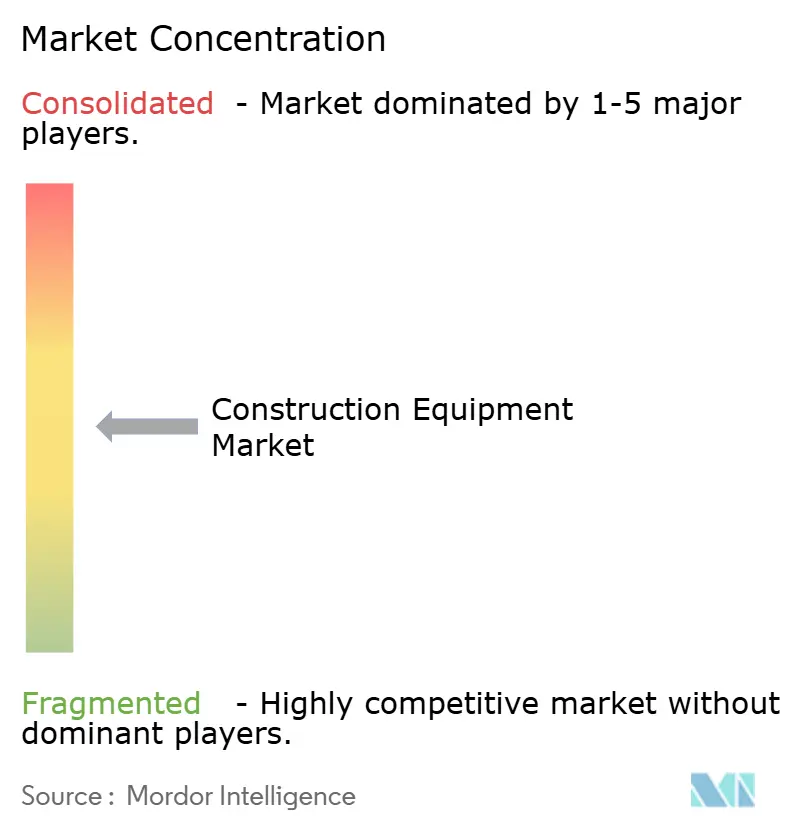
L'industrie est modérément consolidée autour de fabricants établis, le segment Construction Industries de Caterpillar Inc. enregistrant 24,8 milliards USD de ventes externes en 2025, en baisse de 2 % par rapport à 2024. Komatsu Ltd., Volvo Construction Equipment, Deere & Company et Hitachi Construction Machinery Co., Ltd. sont d'autres participants majeurs dans les domaines des engins de construction et des applications d'équipements connexes. Le segment combiné Construction & Foresterie de Deere a déclaré 11,38 milliards USD de ventes nettes pour l'exercice 2025, en baisse de 12 % par rapport à l'exercice 2024. Ces grandes plateformes commerciales créent une présence concurrentielle substantielle, tandis que leurs baisses déclarées montrent que l'échelle établie n'isole pas les fabricants des pressions annuelles sur les ventes.
Les partenariats technologiques peuvent créer un avantage concurrentiel grâce à l'accès aux conditions d'exploitation et aux retours d'expérience avant qu'un nouveau système n'atteigne le déploiement commercial. Le 8 octobre 2025, Hitachi Construction Machinery a signé un accord de développement avec Technological Resources Pty Limited, une filiale de Rio Tinto. L'accord prévoyait un programme de 5 ans pour développer l'assistance à l'opérateur, la téléopération et l'autonomie partielle du creusage et du chargement pour les excavateurs hydrauliques ultra-larges dans les mines de la région de Pilbara en Australie-Occidentale. Les rôles convenus associaient le développement technologique de Hitachi au contexte d'exploitation minière, aux données et aux retours d'expérience de la filiale. Pour les challengers, égaler cette position nécessiterait un partenaire minier fournissant des données de site et des retours d'expérience ainsi qu'une ingénierie des équipements.
Volvo Construction Equipment a livré ses premières chargeuses sur roues L120 Electric à des clients sur des marchés européens et asiatiques sélectionnés au quatrième trimestre 2025.[3] Ces livraisons s'inscrivaient dans le cadre du déploiement continu par Volvo Construction Equipment de sa nouvelle gamme de modèles électriques. En Europe, le règlement UE 2023/1230 exigera des fabricants de machines couvertes, à partir du 20 janvier 2027, de préparer la documentation technique et d'effectuer ou d'organiser l'évaluation de la conformité avant la mise sur le marché de l'UE ou la mise en service. Les challengers introduisant de nouvelles plateformes électriques ou autonomes en Europe seront soumis à cette obligation de documentation et de conformité à partir de cette date, de sorte que la capacité de conformité s'ajoute à la préparation du produit comme barrière à l'entrée.
Leaders de l'Industrie des Équipements de Construction
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Volvo Construction Equipment
-
Deere & Company
-
Hitachi Construction Machinery Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Équipements de Construction Entreprises couvertes dans ce rapport
- Caterpillar Inc.
- Komatsu Ltd.
- Deere & Company
- Hitachi Construction Machinery Co., Ltd.
- Volvo Construction Equipment
- CNH Industrial (CASE, New Holland)
- Liebherr-International AG
- Bobcat Company
- Kobelco Construction Machinery Co., Ltd.
- SANY Group
- Xuzhou Construction Machinery Group Co., Ltd.
- Zoomlion Heavy Industry Science & Technology Co., Ltd.
- JCB Limited
- HD Construction Equipment Co., Ltd.
- Terex Corporation
- Astec Industries, Inc.
- Kubota Corporation
- Sumitomo Heavy Industries Construction Cranes Co., Ltd. (HSC Cranes)
Lire l’analyse des entreprises de Équipements de construction
Opportunités Clés pour les Participants au Marché
Les opportunités comparent les offres d'équipements autonomes par tâche machine et géographie de déploiement. En juillet 2026, Komatsu Ltd., sa filiale EARTHBRAIN Ltd. et AIM Intelligent Machines avaient atteint le déploiement commercial sur des sites clients américains de solutions de bulldozer autonome et d'excavateur hydraulique autonome. Komatsu fournissait les équipements, EARTHBRAIN assurait la gestion numérique de la construction et AIM développait la technologie d'exploitation autonome. Leur annonce de juillet prévoyait également une introduction au Japon à partir de 2027, créant une extension géographique prospective de l'offre commerciale.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Offres d'équipements de bulldozer autonome | Une voie de déploiement commercial américaine établie | Entrepreneurs américains utilisant des bulldozers | Associer la machine à un déploiement autonome spécifique à la tâche | Adapter le contrôle autonome à la séquence de travail de l'entrepreneur | Komatsu Ltd. ; EARTHBRAIN Ltd. ; AIM Intelligent Machines |
| Offres d'équipements d'excavateur hydraulique autonome | Une voie commerciale pour une fonction de machine distincte | Entrepreneurs américains en excavation | Développer une offre d'équipements et de déploiement spécifique aux excavateurs | Intégrer l'exploitation autonome dans le flux de travail d'excavation de l'acheteur | Komatsu Ltd. ; EARTHBRAIN Ltd. ; AIM Intelligent Machines |
| Introduction d'équipements autonomes au Japon | Déploiement géographique planifié à partir de 2027 | Entrepreneurs de construction japonais | Préparer le déploiement local des machines et les responsabilités des partenaires | Exécuter l'introduction planifiée sur les sites clients | Komatsu Ltd. ; EARTHBRAIN Ltd. ; AIM Intelligent Machines |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est une offre coordonnée d'équipements et de déploiement avec des responsabilités claires entre le fabricant et les partenaires technologiques. Une offre de bulldozer et une offre d'excavateur peuvent traiter des tâches différentes sans supposer que leurs flux de travail opérationnels sont interchangeables. Pour le Japon, la valeur dépend du passage de l'introduction annoncée en 2027 à des machines opérant sur des sites clients.
Développements Récents de l'Industrie sur le Marché des Équipements de Construction
- Septembre 2026 : Caterpillar Inc. a annoncé des plans pour investir 1 milliard USD à Sanford, en Caroline du Nord, pour une nouvelle installation de fabrication produisant des chargeuses compactes sur chenilles et des télescopiques.
- Septembre 2026 : Kubota Corporation a annoncé que sa filiale indienne, Escorts Kubota Limited, prévoyait de lancer la chargeuse-pelleteuse BLX75K en Inde en janvier 2027.
- Septembre 2026 : Komatsu Ltd. a lancé les excavateurs hydrauliques de classe 20 tonnes PC200-11M2 et PC210-11M2 pour des marchés incluant l'Asie, avec une introduction échelonnée principalement sur les marchés émergents de la région.
Marché des Équipements de Construction Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Le marché des équipements de construction mesure les ventes annuelles au niveau des fabricants d'équipements de construction dans le monde, valorisées en USD. Il couvre les machines utilisées pour la construction, le terrassement, le levage, le transport, le compactage et les activités connexes sur les chantiers, avec des ventes classées par équipement, propulsion, taille, puissance, application et région.
Exclusions du périmètre : les consommables de chantier autonomes et les outils purement manuels qui ne sont pas classés comme machines d'équipements de construction, les pièces de rechange vendues séparément, les services de réparation et de maintenance, les reventes d'équipements de construction d'occasion et les frais de location d'équipements sont exclus.
Aperçu de la Segmentation
- Par Type d'Équipement
- Excavatrice
- Chargeuse
- Grues Mobiles
- Niveleuses Automotrices
- Bouteurs
- Compacteurs Routiers
- Camions à Benne
- Autres
- Par Type de Propulsion
- Combustion Interne
- Hybride Batterie Électrique
- Pile à Combustible Hydrogène
- Par Taille d'Équipement
- Lourd (Au-dessus de 11 tonnes)
- Moyen (6-11 tonnes)
- Compact/Mini (Moins de 6 tonnes)
- Par Puissance
- Jusqu'à 250 CV
- 250 - 500 CV
- Au-dessus de 500 CV
- Par Application
- Infrastructure
- Construction Résidentielle et Commerciale
- Exploitation Minière et Carrières
- Pétrole et Gaz/Pipelines
- Industrie et Fabrication
- Autres
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Indonésie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats Arabes Unis
- Turquie
- Afrique du Sud
- Nigéria
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Des sources publiques telles que la série Valeur des Travaux de Construction Mis en Place du Bureau du Recensement des États-Unis, la base de données de Participation Privée dans les Infrastructures de la Banque mondiale, les rapports économiques du CECE sur les conditions du marché européen des équipements, et la description publique par l'Association des Fabricants d'Équipements de ses programmes de reporting de parts de marché informent l'activité de construction, le pipeline d'infrastructure, le cycle du marché régional et le filtrage des sources de l'industrie des équipements.
Les analystes peuvent comparer ces indicateurs d'activité et d'industrie avec les dépôts publics des entreprises, les documents destinés aux investisseurs, les annonces de produits et la presse spécialisée réputée pour vérifier les ventes, les prix, la production et les développements des canaux des fabricants. Les sources nommées sont illustratives et non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Un plan structuré d'entretiens et d'enquêtes couvrirait les fabricants d'équipements de construction, les concessionnaires, les entreprises de location, les entrepreneurs et les spécialistes pertinents de l'industrie, avec des questions sur les ventes de nouvelles machines, les prix réalisés, le calendrier des commandes, la propulsion et la composition des applications. Les analystes utiliseraient ces discussions pour vérifier les interprétations des sources secondaires et les données prévisionnelles, enquêter sur les lacunes ou les preuves contradictoires par des relances ciblées, et trianguler les points de vue rapportés par rapport aux divulgations des entreprises, aux indicateurs de l'industrie et aux preuves des canaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | APAC : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 35 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
L'estimation débuterait par un modèle descendant des ventes mondiales de fabricants de nouvelles machines de construction, en utilisant la production de construction et l'investissement en infrastructure pour indiquer la charge de travail, les expéditions d'équipements et les flux commerciaux pour tester l'activité du marché, et les divulgations de revenus des entreprises et les prix des équipements pour ancrer la valeur des ventes. Une régression multivariée peut relier ces indicateurs de demande et d'offre à la valeur du marché et aux ventes unitaires, tandis que l'analyse de scénarios ajuste les prévisions pour le calendrier des projets, le renouvellement des flottes de location, l'électrification et les différences régionales dans l'activité de construction. Le volume unitaire serait construit à partir des preuves d'expédition et des comptages d'échantillons de machines par classe d'équipement et bande de puissance, avec une prévision distincte pour cette série. La valeur du marché serait ancrée dans les divulgations de revenus des entreprises et les prix des équipements dans le modèle descendant et prévue séparément du volume, avec les prix de vente moyens réalisés et la composition des produits par classe d'équipement utilisés pour réconcilier la série de valeurs avec la série unitaire. Les parts de segment seraient dérivées en réconciliant les preuves disponibles d'expédition d'équipements et de composition de produits avec les divulgations des fabricants et les vérifications des canaux, puis en appliquant ces parts au total du marché pertinent. Des vérifications ascendantes sélectionnées consolideraient les ventes déclarées des fournisseurs ou associeraient des volumes de machines échantillonnés à des prix de vente moyens. Lorsqu'une observation de pays, de classe d'équipement ou de prix est manquante, les analystes utiliseraient le proxy régional ou de produit le plus proche disponible, documenteraient l'hypothèse et testeraient son effet par rapport au total. Les experts primaires seraient invités à vérifier les relations au niveau des variables et la logique des prévisions par rapport à leur expérience opérationnelle.
Validation des Données et Cycle de Mise à Jour
Les analystes triangularaient les divulgations des fabricants, les indicateurs de construction et d'infrastructure, les données commerciales et les preuves des canaux, puis enquêteraient sur les valeurs aberrantes, les changements brusques de composition et les différences matérielles entre les signaux indépendants avant la validation. Un deuxième examen par un analyste vérifierait les dates des sources, les unités, la couverture géographique, les calculs, les totaux des segments et les hypothèses de prévision, avec un recontact ciblé des répondants lorsqu'une contradiction matérielle ou un changement inexpliqué persiste. Le modèle serait actualisé annuellement, révisé entre les cycles lorsque des événements matériels modifient l'offre ou la demande d'équipements, et soumis à une nouvelle vérification des sources et des calculs avant la livraison.
Estimation du Marché des Équipements de Construction par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché des équipements de construction mesure les ventes annuelles au niveau des fabricants d'équipements de construction dans le monde, valorisées en USD.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Une régression multivariée peut relier ces indicateurs de demande et d'offre à la valeur du marché et aux ventes unitaires, tandis que l'analyse de scénarios ajuste les prévisions pour le calendrier des projets, le renouvellement des flottes de location, l'électrification et les différences régionales dans l'activité de construction.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | Valeur : 219 milliards USD (2027) / Volume : 1,14 million d'unités (2027) | |
| Cabinet de Conseil Mondial A | 242,2 milliards USD (2025) | Sa couverture de produits identifie séparément les machines de manutention de matériaux et de construction en béton/routes, ce qui peut étendre le total des produits. |
| Cabinet de Conseil Mondial B | 179,9 milliards USD (2025) | Son année de base 2025 est antérieure à l'année de comparaison, permettant à la croissance du marché intervenant de contribuer à la différence. |
Les analystes de Mordor Intelligence triangularaient les divulgations des fabricants, les indicateurs de construction et d'infrastructure, les données commerciales et les preuves des canaux, puis enquêteraient sur les valeurs aberrantes, les changements brusques de composition et les différences matérielles entre les signaux indépendants avant la validation.
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des équipements de construction et ses perspectives de croissance ?
La valeur devrait passer de 219 milliards USD en 2027 à 298 milliards USD en 2032, avec un CAGR de 6,35 % de 2027 à 2032.
Qu'est-ce qui soutient la demande en engins de construction ?
Les programmes d'infrastructure et la construction d'usines sous-tendent la demande. La location facilite également l'accès, les équipements loués représentant 22 % des flottes moyennes dans l'enquête 2025 d'EquipmentWatch auprès des entrepreneurs américains.
Quel type d'équipement de construction est en tête en valeur des ventes ?
Les excavatrices détenaient une part de 51,48 % de la valeur des ventes en 2026 et sont prévues pour croître à un CAGR de 6,85 % de 2027 à 2032.
Quelles entreprises sont les principaux fournisseurs d'engins de construction ?
Caterpillar Inc., Komatsu Ltd., Volvo Construction Equipment, Deere & Company et Hitachi Construction Machinery Co., Ltd. sont des participants majeurs.
Qu'est-ce qui pourrait limiter l'adoption des engins de construction électriques ?
L'approvisionnement en batteries et l'exposition aux coûts peuvent contraindre l'adoption. Le rapport 2025 de Komatsu a identifié la difficulté d'approvisionnement en batteries et la hausse des prix des batteries comme des risques pour les équipements de construction.
Quelle région est en tête en valeur des ventes d'engins de construction, et laquelle est prévue pour croître le plus rapidement ?
L'Asie-Pacifique détenait une part de 46,1 % en 2026. Le Moyen-Orient et l'Afrique sont prévus pour croître le plus rapidement avec un CAGR de 8,8 % de 2027 à 2032.