
Taille et part du marché indien des équipements de construction
Analyse du marché indien des équipements de construction par Mordor Intelligence
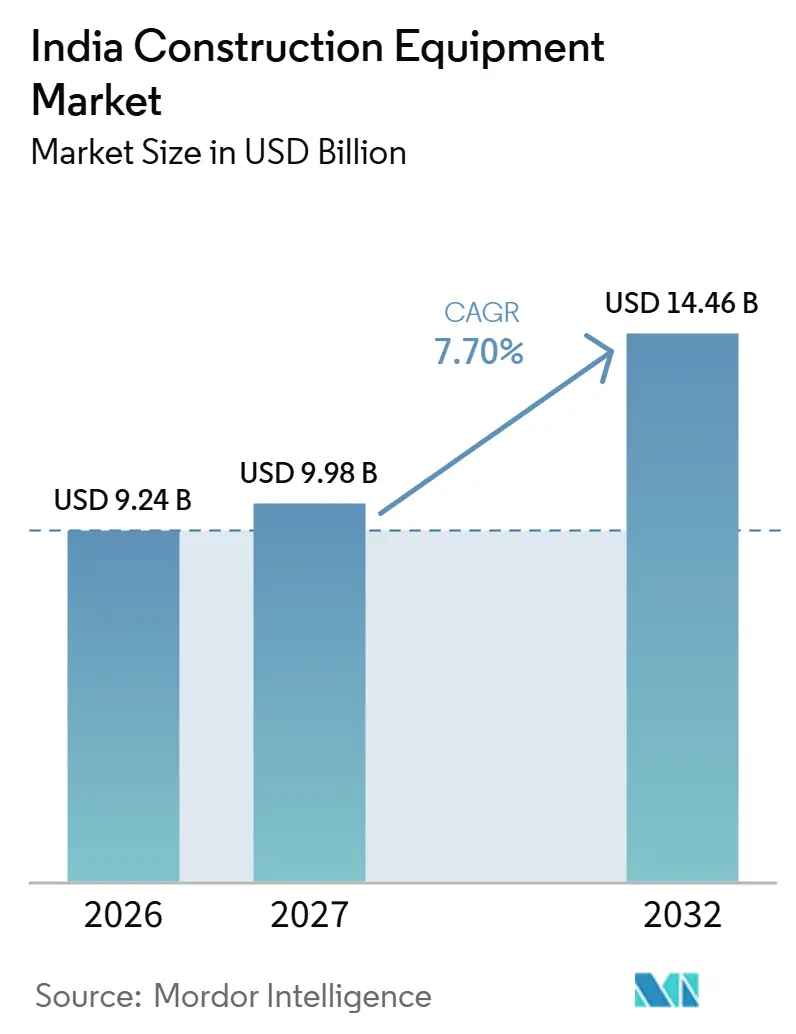
La taille du marché des équipements de construction en Inde devrait augmenter de 9,24 milliards USD en 2026 à 9,98 milliards USD en 2027 et atteindre 14,46 milliards USD d'ici 2032, avec un CAGR de 7,7 % sur la période 2027-2032.
La construction d'infrastructures et de logements en Inde génère une activité pour les équipements, depuis les travaux d'excavation initiaux jusqu'aux phases spécialisées des projets. La demande liée à la construction routière bénéficie de programmes de travaux actifs, tandis que la pression sur les coûts de l'acier et l'indisponibilité des fronts de travaux peuvent empêcher les entrepreneurs d'utiliser des machines supplémentaires. Les modèles économiques fabriqués localement et les équipements adaptés aux chantiers exigeants offrent aux fournisseurs différentes façons de répondre aux exigences de prix et d'exploitation des acheteurs. L'expansion minière dans des États tels que le Jharkhand crée un niveau de demande plus lourd grâce aux excavateurs à haute capacité et aux camions de transport, ce qui récompense les fournisseurs qui se différencient par la tâche plutôt que par le prix seul. La concurrence par les prix seule ne peut pas débloquer les sites retenus par des problèmes d'accès foncier ou des coûts d'intrants de construction plus élevés ; c'est donc le travail exécutable, plutôt que le pipeline de projets, qui détermine quelles offres de machines se concrétisent.
Principaux enseignements du rapport
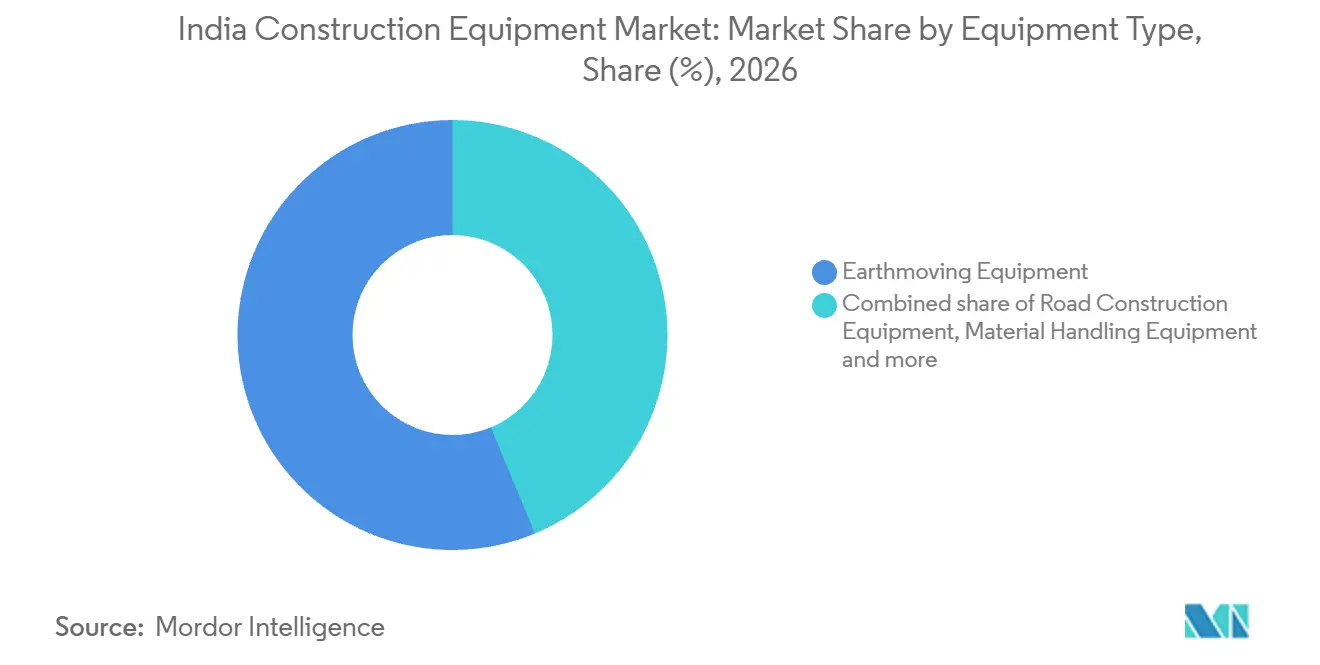
- Par type d'équipement, les équipements de terrassement détenaient une part de marché de 56,26 % sur le marché des équipements de construction en Inde en 2026, tandis que les équipements de construction routière devraient connaître la croissance la plus rapide avec un CAGR de 9,75 % sur la période 2027-2032.
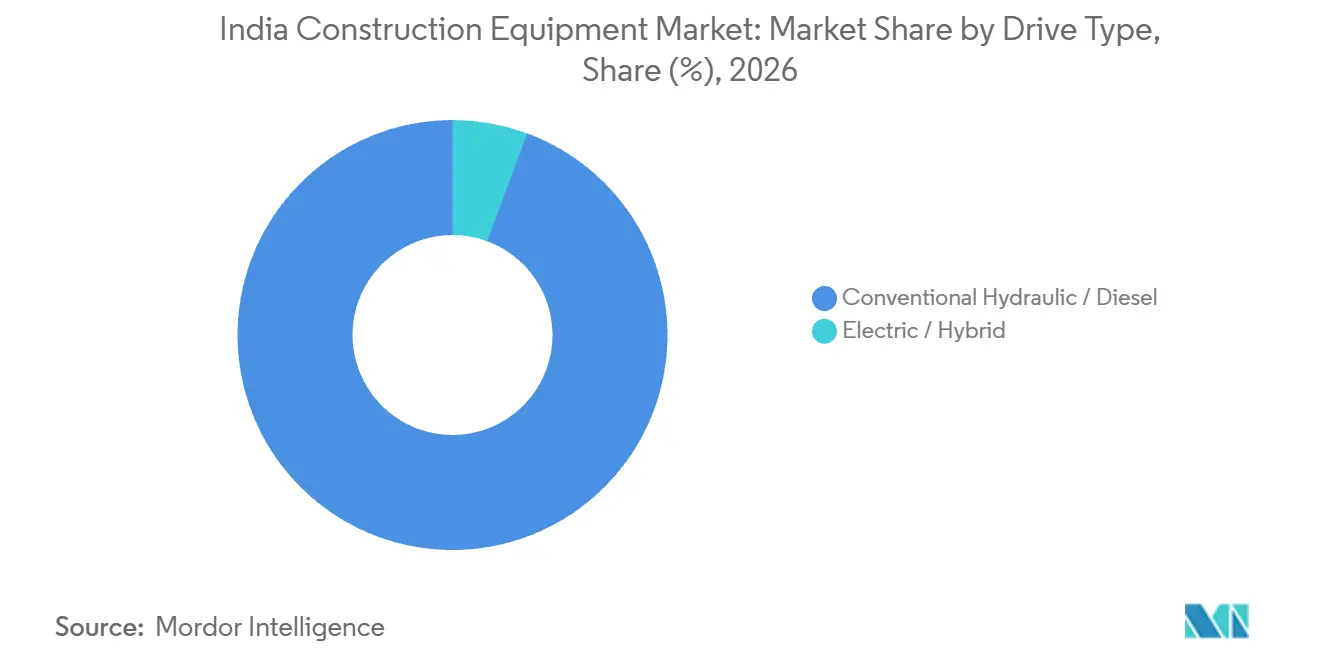
- Par type de motorisation, les équipements hydrauliques conventionnels/diesel représentaient une part de 94,35 % de la taille du marché des équipements de construction en Inde en 2026, et les équipements électriques/hybrides devraient afficher la croissance la plus rapide avec un CAGR de 15,2 % sur la période 2027-2032.
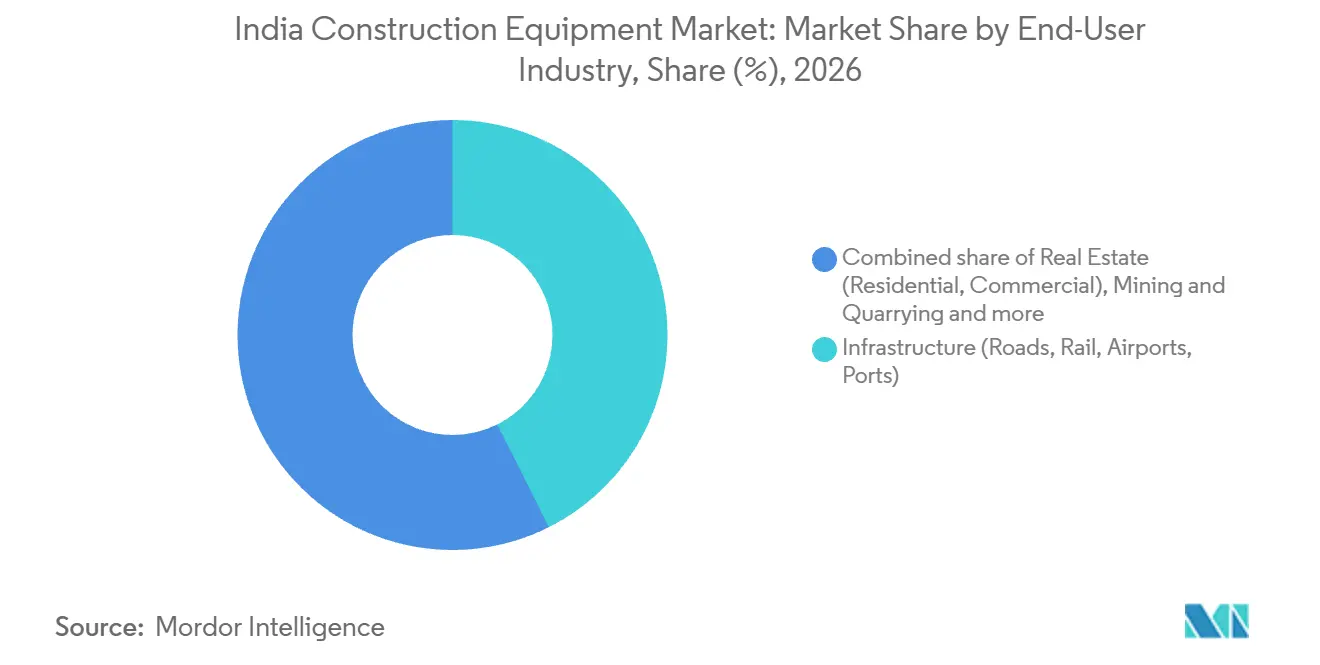
- Par secteur d'utilisation finale, les infrastructures détenaient la plus grande part à 42,6 % en 2026, tandis que l'exploitation minière et les carrières devraient connaître la croissance la plus rapide avec un CAGR de 10,4 % sur la période 2027-2032.
- Par puissance nominale, les équipements de 101-200 CV étaient en tête avec une part de marché de 37,5 % en 2026, les équipements de plus de 400 CV devant connaître la croissance la plus rapide avec un CAGR de 11,3 % sur la période 2027-2032.
- Par modèle de propriété, les équipements appartenant aux entrepreneurs représentaient 70,27 % du marché en 2026, tandis que les parcs de location devraient connaître la croissance la plus rapide avec un CAGR de 12,3 % sur la période 2027-2032.
- Sur le plan géographique, l'Inde du Sud détenait une part de marché de 32,04 % en 2026, et le Nord-Est de l'Inde devrait connaître la croissance la plus rapide avec un CAGR de 12,3 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Les mégaprojets d'infrastructure pilotés par le gouvernement dans le cadre du Programme national d'infrastructure (NIP) stimulent la demande d'équipements | +3% | Ghansoli, Vikhroli, Maharashtra | Long terme (≥ 4 ans) |
| L'urbanisation rapide propulse la construction résidentielle en hauteur dans les villes de rang II et III | +1.8% | Coimbatore, Tamil Nadu | Moyen terme (2-4 ans) |
| L'accélération des réformes du secteur minier accroît la demande d'excavateurs à haute capacité | +1.7% | Pakri Barwadih, Jharkhand | Moyen terme (2-4 ans) |
| L'exécution accélérée des corridors Bharatmala grâce à la planification PM GatiShakti stimule les commandes d'équipements routiers | +2% | À l'échelle nationale | Moyen terme (2-4 ans) |
| La prolifération des plateformes de location d'équipements élargit l'accès pour les entrepreneurs PME | +1% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Investissement des fabricants d'équipements d'origine (OEM) dans la fabrication localisée et l'assemblage CKD réduisant les délais et les coûts | +0.8% | Unité de fabrication de Pune | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les mégaprojets d'infrastructure pilotés par le gouvernement dans le cadre du Programme national d'infrastructure (NIP) stimulent la demande d'équipements
Les mégaprojets menés par le gouvernement soutiennent la demande en équipements à mesure que les lots de construction individuels entrent en phase d'exécution physique. En août 2026, le ministère des Statistiques et de la Mise en œuvre des programmes suivait 1 731 projets d'infrastructure en cours du secteur central relevant de 17 ministères et départements centraux via PAIMANA.[1] Le 19 juillet 2026, un second tunnelier a commencé les travaux d'excavation depuis Sawli à Ghansoli en direction de Vikhroli pour le tunnel souterrain du train à grande vitesse Mumbai-Ahmedabad dans le Maharashtra. Pour les fournisseurs d'équipements de terrassement et de travaux routiers, l'opportunité pertinente réside dans la préparation des sites et les travaux de surface associés aux grands programmes de construction. Ces développements d'infrastructure créent des opportunités de croissance potentielles pour le marché des équipements de construction en Inde, bien que la demande dépende de l'entrée en exécution des lots individuels plutôt que de la traduction automatique du nombre de projets suivis en commandes de machines.
L'urbanisation rapide propulse la construction résidentielle en hauteur dans les villes de rang II et III
La construction de logements en hauteur crée une opportunité pour les équipements de mise en place du béton aux étages supérieurs. Radiance Realty Developers India Ltd. a indiqué que la Coulée 3 de la Tour 2 de son projet d'appartements Riverwoods à Coimbatore a achevé la dalle de toiture du 13e étage en mai 2026. Le guide technique de l'American Concrete Institute traite des pompes à béton montées sur camion et des flèches de distribution séparées, en mettant l'accent sur la planification du positionnement des équipements et du tracé des canalisations. Le projet comprend 2 tours avec sous-sol, rez-de-chaussée surélevé et 13 étages pour un total de 377 appartements, de sorte que les coulées de dalles de ce type se répètent à chaque tour. Le dynamisme croissant de la construction résidentielle crée des opportunités sur le marché des équipements de construction en Inde, notamment pour les fournisseurs couvrant à la fois les équipements de terrassement et les équipements à béton sur les différentes phases de développement successives.
L'accélération des réformes du secteur minier accroît la demande d'excavateurs à haute capacité
L'ampleur de la production charbonnière maintient les besoins en excavation pour les exploitants miniers, créant une base de demande pour les équipements à haute capacité. Les blocs charbonniers captifs et commerciaux de l'Inde ont produit environ 210,46 millions de tonnes métriques au cours de l'exercice 2025-2026, dépassant pour la première fois les 200 millions de tonnes métriques. BEML a remis une nouvelle pelle à câble électrique BRS21 dotée d'un godet de 21 mètres cubes à Northern Coalfields Ltd. à la mine de Nigahi, Singrauli, le 29 avril 2025. La pelle a été conçue pour le décapage des stériles dans les mines à ciel ouvert. L'expansion de l'activité minière soutient la demande en machines à haute capacité sur le marché des équipements de construction en Inde, étendant les besoins en équipements au-delà de la manutention du charbon commercialisable pour inclure le décapage des stériles et le déplacement des matériaux.
L'exécution accélérée des corridors Bharatmala grâce à la planification PM GatiShakti stimule les commandes d'équipements routiers
Les fournisseurs d'équipements routiers font face à une opportunité de construction façonnée par les connexions du réseau ainsi que par la longueur des corridors individuels. En mars 2026, les projets Bharatmala couvrant 26 425 kilomètres avaient été attribués et 22 590 kilomètres avaient été construits. Le 4 février 2026, le Groupe de planification du réseau a évalué 7 projets routiers proposés par le ministère des Transports routiers et des Autoroutes pour leur conformité aux principes PM GatiShakti. Son évaluation a porté sur l'infrastructure multimodale intégrée et la connectivité du dernier kilomètre vers les nœuds économiques et sociaux. Les travaux de raccordement créent des opportunités supplémentaires pour le marché des équipements de construction en Inde au-delà de la construction des corridors principaux, sous réserve que les projets proposés progressent vers l'exécution.
Analyse de l'impact des freins*
| Frein | Impact (%) sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix de l'acier gonflant les coûts de production des OEM et les budgets d'investissement des clients | -1% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Retards persistants dans l'acquisition foncière ralentissant les taux d'utilisation des équipements sur les projets | -0.8% | Fronts de travaux du métro suburbain de Bengaluru | Moyen terme (2-4 ans) |
| Infrastructures de recharge limitées freinant l'adoption des machines électriques et hybrides | -0.3% | Sites miniers à travers l'Inde | Long terme (≥ 4 ans) |
| Incertitude réglementaire autour des normes d'émission CEV Niveau V ajoutant une charge de conformité | -0.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de l'acier gonflant les coûts de production des OEM et les budgets d'investissement des clients
La pression sur les coûts liée à l'acier peut affaiblir la demande d'équipements à travers l'économie des projets qui emploient les machines. En août 2026, Shalabh Chaturvedi, vice-président de l'Association indienne des fabricants d'équipements de construction (ICEMA) et cadre de CASE, a décrit la pression sur les coûts pesant sur les entrepreneurs ayant soumis des offres antérieures. Il a indiqué que la hausse des coûts de l'acier et des intrants de construction avait affaibli l'économie de leurs projets et ralenti l'exécution dans certaines parties du secteur de la construction routière en Inde. La construction routière était l'une des sources les plus importantes de demande d'équipements de construction dans ce contexte. Un ralentissement de l'exécution peut réduire le travail productif immédiat disponible pour les équipements routiers supplémentaires, même lorsque le contrat sous-jacent survit. Pour les entrepreneurs dont les offres étaient antérieures à la hausse des coûts, des machines moins chères ne résoudraient que la dépense en équipements, laissant les coûts d'intrants de construction plus élevés peser sur les marges et l'exécution des travaux routiers attribués.
Retards persistants dans l'acquisition foncière ralentissant les taux d'utilisation des équipements sur les projets
L'accès au foncier peut empêcher un contrat de construction de se traduire en heures productives de machines, même après la mobilisation d'un entrepreneur. Des rapports du 1er août 2025 indiquaient que Larsen & Toubro (L&T), l'entrepreneur du projet, avait résilié son contrat pour le projet de chemin de fer de banlieue de Bengaluru pour les corridors 2 et 4. L'entrepreneur a déclaré que K-RIDE n'avait remis que 8,28 % du front de travail libre d'encombrances depuis août 2022, laissant les machines à l'arrêt.[2] Un contrat attribué peut laisser un entrepreneur supporter des coûts de machines sans avancement correspondant des travaux. L'ajout de machines aggraverait cette exposition tant que l'accès au front de travail demeure la contrainte déterminante.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement :
l'envergure du terrassement de base face à la demande spécialisée en construction routièreLes équipements de terrassement représentaient une part de 56,26 % de la taille du marché des équipements de construction en Inde en 2026, ce qui en fait le segment le plus important. L'ICEMA a enregistré des ventes totales d'équipements de terrassement de 97 236 unités pour l'exercice 2025-26, exportations incluses, en baisse de 2 % d'une année sur l'autre. Cette combinaison distingue l'envergure établie de la catégorie de la direction des expéditions annuelles, de sorte que le leadership n'implique pas que chaque fournisseur bénéficie d'une demande unitaire en expansion. Les fournisseurs d'équipements de terrassement font face à des volumes d'expédition plus faibles sur la base combinée des ventes nationales et à l'exportation, même si la catégorie ancre la valeur du marché intérieur.
Les équipements de construction routière constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 9,75 % sur la période 2027-2032. Le 26 août 2026, L&T Construction & Mining Machinery s'est associé à FAYAT Road Equipment Division India pour commercialiser des fraiseuses routières BOMAG, des stabilisateurs de sol et des épandeurs de ciment. L'accord couvrait également les ventes, le service après-vente et la fourniture de pièces détachées. Pour les entrepreneurs routiers, l'association de machines spécialisées à un canal de support commercial relie l'approvisionnement en machines au support après livraison. Le partenariat étend la relation commerciale à la durée de vie de la machine, faisant de la couverture du support une partie de l'offre pour les travaux routiers spécialisés.



Par type de motorisation :
les plateformes conventionnelles en tête tandis que les chargeurs électriques entrent dans les travaux portuairesLes équipements hydrauliques conventionnels/diesel représentaient une part de marché de 94,35 % sur le marché des équipements de construction en Inde en 2026, ce qui en fait le segment le plus important. L&T Construction & Mining Machinery a franchi le cap des 5 000e ventes cumulées en Inde pour la famille d'excavateurs Komatsu PC210LC/PC210-10M0 au cours de l'exercice 2025-26. Ces modèles sont des excavateurs hydrauliques à moteurs à injection directe et compatibles avec le biodiesel. Cela donne aux équipements à motorisation conventionnelle une base commerciale dans une famille de modèles établie, où le cap atteint reflète l'adoption cumulée plutôt que les achats d'une seule année. La compatibilité avec le biodiesel offre à cette famille de moteurs établie une voie d'adaptation au carburant au sein de la catégorie des motorisations conventionnelles.
Les équipements électriques/hybrides constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 15,2 % sur la période 2027-2032. En février 2025, l'Autorité portuaire de Deendayal a soutenu le déploiement par Swayam Shipping Services Pvt Ltd de 4 chargeurs sur roues électriques SDLG L956HEV à Kandla. Ce déploiement s'inscrivait dans le cadre des Directives Harit Sagar pour les ports verts du gouvernement. Pour les utilisateurs d'équipements portuaires, cela place l'électrification dans le cadre d'une opération portuaire définie, plutôt que de laisser l'offre d'équipements au stade du développement. L'arrangement de Kandla combine le soutien de l'autorité avec le déploiement d'un opérateur privé, offrant à l'électrification une voie institutionnelle vers les travaux portuaires.

Par secteur d'utilisation finale :
les programmes de transport ancrent une opportunité minière plus largeLes infrastructures, couvrant les routes, le rail, les aéroports et les ports, constituaient le segment le plus important avec une part de marché de 42,6 % en 2026. L'Autorité nationale des autoroutes de l'Inde a construit 5 313 kilomètres d'autoroutes nationales au cours de l'exercice 2025-26, soit environ 15 % au-dessus de son objectif de 4 640 kilomètres. Indian Railways comptait 514 projets d'infrastructure sanctionnés couvrant 40 000 kilomètres pour de nouvelles lignes, la conversion d'écartement et le doublement de voies au 1er avril 2026. Ces activités exposent les fournisseurs d'équipements à la fois à la livraison de routes achevées et à un programme de travaux ferroviaires sanctionnés, avec des exigences d'application et des stades de projet différents. Cette diversité peut répartir les opportunités de construction d'un fournisseur entre les systèmes de transport plutôt que de concentrer sa proposition d'équipements sur un seul type de travaux publics.
L'exploitation minière et les carrières constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 10,4 % sur la période 2027-2032. Le Ministère des mines a signalé 30 blocs minéraux mis en exploitation au cours de l'exercice 2025-26, dont du minerai de fer, du calcaire, de la bauxite et du manganèse. NMDC a produit 53,15 millions de tonnes métriques de minerai de fer au cours de l'exercice 2025-26, en hausse de 21 % d'une année sur l'autre. Cela combine des actifs minéraux nouvellement opérationnels avec une production en hausse chez un producteur établi, offrant aux fournisseurs d'équipements plus d'une voie d'accès à la base d'acheteurs miniers. L'ouverture commerciale couvre les développeurs mettant des actifs en exploitation et les exploitants miniers maintenant une production plus élevée, avec des offres d'équipements différenciées selon le stade et l'échelle de chaque site.
Par puissance nominale :
plateformes de gamme intermédiaire et transport à haute capacitéLes équipements de 101-200 CV détenaient la plus grande part, à 37,5 % en 2026. L&T Construction & Mining Machinery a annoncé la 1 000e vente du Komatsu PC205 en Inde au cours de l'exercice 2025-26. Komatsu India spécifie le PC205-10M0 à 148 CV de puissance brute à 2 000 tr/min. La spécification relie un modèle commercial établi à une plage de puissance intermédiaire définie. Le cap du PC205 donne à la planification des services et des pièces une base de ventes définie dans cette plage de puissance.
Les équipements de plus de 400 CV constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 11,3 % sur la période 2027-2032. L&T Construction & Mining Machinery a mis en service un camion-benne Komatsu HD785-7 de 1 200 chevaux pour la mine de minerai de fer de Noamundi de Tata Steel au Jharkhand en 2025. La machine a été remise le 18 août 2025, avec une capacité de charge utile de 100 tonnes métriques. Le modèle combinait un contrôle de puissance variable, un contrôle automatique de vitesse de retenue et la télématique KOMTRAX Plus. La capacité de charge utile, le contrôle de vitesse et la télématique font de la tâche de transport de la mine la comparaison pertinente, la puissance servant d'indicateur de capacité plutôt que de spécification complète.
Par modèle de propriété :
les parcs en propre coexistent avec l'expansion de la locationLes équipements appartenant aux entrepreneurs constituaient le segment le plus important, avec une part de marché de 70,27 % en 2026. H.G. Infra Engineering a déclaré un parc et une base d'équipements de plus de 2 900 unités au cours de l'exercice 2025-26 et a décrit l'exécution des projets comme soutenue par un grand parc d'équipements en propre. Cela relie directement la propriété à la capacité d'exécution de l'entrepreneur, plutôt que de traiter les équipements comme un service fourni séparément pour chaque chantier. La propriété par l'entrepreneur couple le contrôle sur la capacité d'exécution avec une exposition directe aux coûts des machines inactives lorsque l'activité ralentit.
Les parcs de location constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 12,3 % sur la période 2027-2032. Aggcon Equipments International exploitait un parc de location d'équipements de construction de 337 unités dans 27 États indiens et 5 territoires de l'Union au 31 mars 2025. Sanghvi Movers a déployé 76 grues en Inde dans le cadre de son programme d'investissement de l'exercice 2025-26 jusqu'en décembre 2025. Cela combine un opérateur de location multi-catégories avec des ajouts de capacité par un spécialiste des grues, montrant des voies distinctes pour développer les capacités de construction louées. Les ajouts de parcs spécialisés placent l'engagement en capital chez l'opérateur de location, tandis que les entrepreneurs obtiennent l'accès par des arrangements de location.
Analyse géographique
Marché des équipements de construction en Inde du Sud
L'Inde du Sud représentait une part de 32,04 % de la taille du marché des équipements de construction en Inde en 2026, ce qui en fait la plus grande zone géographique. Selon le Ministère du développement rural, le Tamil Nadu a achevé 1 926 kilomètres de routes rurales dans le cadre du Pradhan Mantri Gram Sadak Yojana au cours de l'exercice 2025-26. Le Département pour la promotion de l'industrie et du commerce intérieur a examiné des problèmes liés à 5 projets d'infrastructure au Karnataka, 2 au Kerala et 3 au Telangana en septembre 2025. Ensemble, les routes rurales achevées et les examens de projets multi-États montrent une base de construction répartie dans plusieurs États du Sud, offrant aux fournisseurs d'équipements une exposition au-delà du programme routier d'un seul État.
Marché des équipements de construction en Inde du Nord-Est
L'Inde du Nord-Est est la zone géographique à la croissance la plus rapide, avec un CAGR prévu de 12,3 % sur la période 2027-2032. En mars 2026, l'Autorité nationale des autoroutes de l'Inde a signalé 18 offres pour le projet d'autoroute Kaliabor-Numaligarh en Assam et a programmé son attribution pour l'exercice 2025-26. L'Assam a achevé 131 kilomètres de routes rurales dans le cadre du Pradhan Mantri Gram Sadak Yojana au cours de l'exercice 2025-26, contre 277 kilomètres au cours de l'exercice 2024-25. Le même tableau du programme de l'exercice 2025-26 enregistrait 1 522 kilomètres sanctionnés dans l'État. Le kilométrage achevé plus faible de l'Assam montre que la croissance dans la région dépend de l'avancement des travaux sanctionnés vers la construction, de sorte que les nombres d'offres marquent l'intérêt plutôt que la demande réelle en équipements.
Dans le Nord de l'Inde, le contournement Zirakpur-Panchkula approuvé par le Cabinet à travers le Punjab et l'Haryana a fait l'objet d'un nouveau relevé ordonné par un tribunal en juillet 2026, et la NHAI avait proposé un tracé alternatif d'ici le 17 octobre. Les infrastructures routières de l'Inde de l'Ouest comprenaient la pose de la première pierre en mars 2025 d'un pont à 4 voies sur le canal Narmada du Gujarat sur la NH-147. Dans l'Est de l'Inde, Dilip Buildcon a été nommé développeur et exploitant de la mine de bauxite de Pottangi de NALCO en Odisha le 9 décembre 2025 et a signé l'accord le 20 décembre. Dans le Centre de l'Inde, 1 586 kilomètres de routes Bharatmala Phase I avaient été construits au Madhya Pradesh d'ici février 2025, soutenant un rôle de connectivité autoroutière. Ces régions couvrent des projets routiers conditionnels, des infrastructures liées à des mines sous contrat et des autoroutes achevées, faisant du statut des projets un élément central pour distinguer les travaux potentiels de machines de la construction livrée.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions, le régime national des véhicules de l'Inde et le Tamil Nadu, du point de vue des fabricants et fournisseurs de véhicules d'équipements de construction. Au niveau national, la Règle 115A(10) applique les exigences d'émissions CEV Niveau V à partir du 1er janvier 2025. La Loi 30 de 2023 du Tamil Nadu couvre les véhicules d'équipements de construction spécifiés dans le Premier Annexe, avec une formulation de taxe annuelle ou à vie et des taux à vie dans le Dixième Annexe. Ces cadres affectent différentes décisions commerciales, reliant la conformité des machines aux obligations d'immatriculation et de taxe sur les véhicules d'un acheteur.
Tableau réglementaire
| Facteur de décision | Inde | Tamil Nadu |
|---|---|---|
| Autorité principale | Ministère des transports routiers et des autoroutes | Officier régional des transports ou Officier régional des transports adjoint |
| Instruments ou directives clés | Règles centrales sur les véhicules à moteur, Règle 115A(10) ; G.S.R. 542(E), juin 2026 | Loi 30 de 2023, Premier et Dixième Annexes ; jugement sur la niveleuse de septembre 2025 |
| Effet commercial | Conformité aux émissions CEV Niveau V pour les véhicules d'équipements de construction | Licence fiscale pour les véhicules réglementés ; taxe à vie appliquée à une nouvelle niveleuse |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||
La note nationale Moyenne équilibre une obligation de conformité définie avec la continuité de sa date de mise en œuvre après l'amendement de juin 2026. La note Moyenne du Tamil Nadu reflète une licence fiscale définie aux côtés du traitement à vie appliqué par la Haute Cour de Madras à la nouvelle niveleuse d'un entrepreneur en septembre 2025. Le projet du 19 juin 2026 de l'État portait sur des frais optionnels d'immatriculation anticipée, y compris les dotations gouvernementales pour toute catégorie de véhicule. Cette proposition limitée soutient la continuité de la position fiscale de base, tandis que le jugement de la Haute Cour de Madras de septembre 2025 sur la niveleuse rend le calendrier de paiement commercialement pertinent pour les devis de cet équipement.
Étapes de la chaîne de valeur
La chaîne de valeur compare la fabrication de machines, la distribution régionale et le support après livraison, les fournisseurs capturant de la valeur à différents points du cycle de vie des équipements. JCB India Ltd. fabrique des équipements de terrassement et de construction en Inde pour les marchés domestique et d'exportation, et soutient un réseau de fournisseurs locaux. L&T Construction & Mining Machinery a nommé NuComet Enterprises comme concessionnaire agréé pour le Kerala, tel que rapporté dans son Earthmover News d'avril 2025.[3]
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Fabrication de machines | Fabricants d'équipements tels que JCB India Ltd. et Tata Hitachi Construction Machinery Co. Pvt. Ltd. | Ventes de nouvelles machines | Coordination des approvisionnements fournisseurs avec la production de machines | Aligner les livraisons des fournisseurs locaux avec les calendriers d'usine |
| Ventes et distribution régionales | Concessionnaires agréés tels que NuComet Enterprises et Yantraman Automac | Revenus de ventes et de distribution de machines | Adéquation de la couverture commerciale régionale avec le support client | Développer la couverture des concessionnaires parallèlement aux capacités d'atelier |
| Fourniture de pièces et service des machines | Opérateurs de pièces OEM tels que JCB India Ltd. et prestataires de services tels que SANY India | Ventes de pièces et services de maintenance | Connexion des capacités de réparation avec la disponibilité des pièces | Coordonner les entrepôts, les ateliers et le support mobile |
| Source: Mordor Intelligence | ||||
La capacité des concessionnaires détermine si la portée régionale s'étend au-delà de la vente de nouvelles machines. L'installation de Yantraman Automac à Vadodara a ouvert avec un atelier de 5 baies, un fourgon d'atelier et un fourgon de pièces. Les entrepôts de JCB India approvisionnent ses concessions et points de vente en pièces à travers l'Inde. La combinaison de pièces en stock avec des capacités d'atelier et de support mobile crée une voie vers des revenus de service récurrents et peut réduire la dépendance à une usine distante pour le support.
Paysage concurrentiel
Concentration du Marché
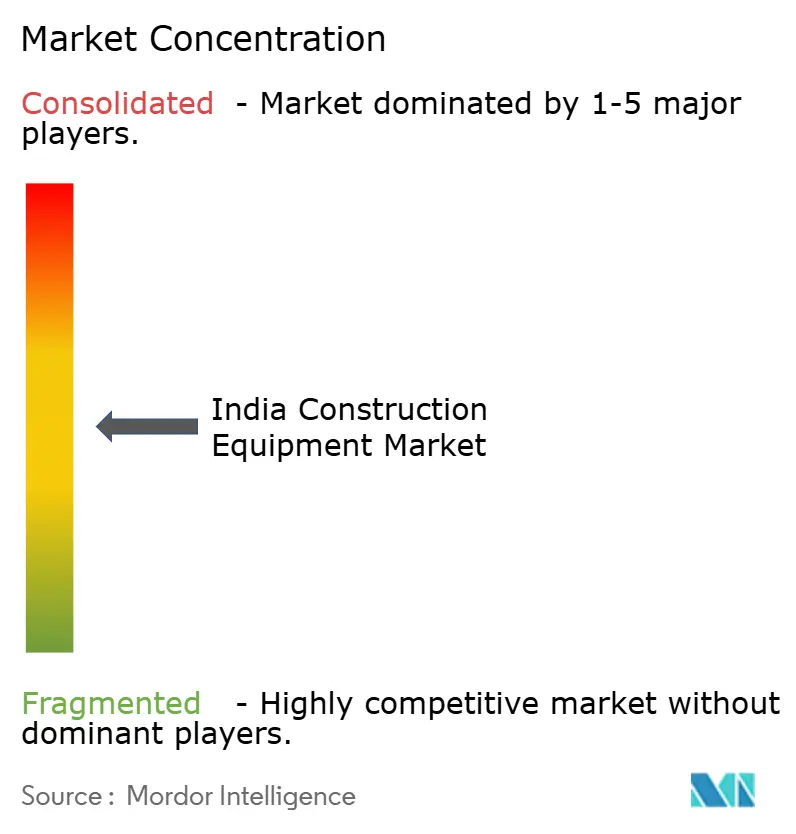
La concurrence se concentre sur les fabricants d'équipements établis et les marques soutenues par des réseaux de concessionnaires, avec des barrières liées aux capacités de production, à la couverture du marché et au service client. Caterpillar Inc., Komatsu India Pvt. Ltd., Volvo Construction Equipment India, Tata Hitachi Construction Machinery Co. Pvt. Ltd. et JCB India Ltd. sont les principaux acteurs. GMMCO s'associe à Caterpillar pour les ventes et le support en Inde, tandis que JCB fabrique pour les clients nationaux et à l'exportation. Le 5 mars 2025, Tata Hitachi a remis 6 machines SHINRAI Prime, 8 excavateurs ZAXIS 220LC Ultra et 2 excavateurs ZAXIS 140H Ultra à Ramalingam Constructions Company. La couverture des concessionnaires et la production nationale déterminent l'accès aux acheteurs indiens, en parallèle de la capacité à fournir plusieurs modèles.
Le lancement en janvier 2025 par Tata Hitachi des ventes de modèles économiques fabriqués en Inde a ajouté 2 modèles d'excavateurs hydrauliques et un modèle de chargeuse-pelleteuse à sa gamme d'équipements premium haute performance. Cela offre aux acheteurs un choix de positionnement en termes de prix et de capacités au sein de la gamme d'un même fabricant, faisant de la production locale un élément d'un portefeuille différencié. Pour un challenger, un prix d'acquisition bas seul offre moins de différenciation lorsque le titulaire vend déjà une gamme économique.
Les exigences d'émissions CEV Stage V s'appliquent à toutes les plages de puissance moteur pour les véhicules d'équipements de construction, établissant une base de conformité commune pour les fabricants. En mars 2025, Volvo Construction Equipment a remis une excavatrice de démolition à grande portée EC380DL UHR à United Saw Services à Jeedimetla, Hyderabad. La machine disposait d'une portée de 23 mètres et était destinée à la démolition planifiée d'un bâtiment de 3 étages de 50 000 pieds carrés endommagé par un incendie. En mai 2026, Vivek Hajela, animateur du panel ICEMA, a déclaré que la transition vers le CEV Stage V avait entraîné une hausse des prix des équipements de construction de 12 à 15 % en moyenne. La conformité au Stage V étant commune à tous les fabricants, la distinction concurrentielle de Volvo réside dans la portée spécifique à la tâche pour la démolition planifiée, tandis que l'estimation de prix de Hajela décrit la moyenne du secteur.
Leaders du secteur des équipements de construction en Inde
-
Caterpillar Inc.
-
Komatsu India Pvt. Ltd.
-
Volvo Construction Equipment India
-
Tata Hitachi Construction Machinery Co. Pvt. Ltd.
-
JCB India Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements de construction en Inde Entreprises couvertes dans ce rapport
- JCB India Ltd.
- Tata Hitachi Construction Machinery Co. Pvt. Ltd.
- Caterpillar Inc.
- Komatsu India Pvt. Ltd.
- Volvo Construction Equipment India
- Larsen & Toubro Construction & Mining Equipment
- SANY Heavy Industry India
- XCMG Construction Machinery Co. Ltd.
- HD Construction Equipment India
- BEML Ltd.
- Action Construction Equipment Ltd.
- Kobelco Construction Equipment India
- CNH Industrial (CASE Construction)
- Doosan Bobcat India
- Zoomlion Heavy Industry Science & Technology
- LiuGong India
- Mahindra Construction Equipment
- Wirtgen India (John Deere)
- Schwing Stetter India
- Putzmeister India
Opportunités clés pour les acteurs du marché
Les opportunités comparent l'approvisionnement en équipements pour les travaux autoroutiers actifs avec un engagement plus précoce autour des blocs charbonniers entièrement et partiellement explorés. Le ministère des routes a signalé 5 580 kilomètres de Corridors nationaux à grande vitesse en cours de mise en œuvre à travers l'Inde le 22 juillet 2026. Le 16e cycle d'enchères du Ministère du charbon a proposé 25 blocs charbonniers le 17 septembre 2026. La distinction commerciale est entre la construction déjà en cours de mise en œuvre et le développement minier qui doit progresser selon un calendrier d'opérationnalisation.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Obstacle principal | Bénéficiaires probables |
|---|---|---|---|---|---|
| Lots de terrassement liés aux projets pour les travaux autoroutiers | Les Corridors nationaux à grande vitesse étaient en cours de mise en œuvre en juillet 2026 | Entrepreneurs en construction autoroutière | Échelonner la livraison des machines en fonction des lots de travaux de construction actifs | Aligner les engagements de parc avec l'exécution des lots de travaux | Fabricants d'équipements de terrassement tels que JCB India Ltd. |
| Lots d'équipements intégrés pour les blocs charbonniers entièrement explorés | Le calendrier 2026 a réduit l'opérationnalisation de 51 à 40 mois | Développeurs de blocs charbonniers entièrement explorés | Regrouper la sélection, la livraison et la mise en service des machines autour des jalons de développement | Coordonner la disponibilité des équipements avec l'opérationnalisation de la mine | Fournisseurs d'équipements miniers et entrepreneurs en développement minier |
| Accès temporaire à la location pour les blocs charbonniers partiellement explorés | Le calendrier 2026 a réduit l'opérationnalisation de 66 à 52 mois | Développeurs de blocs charbonniers partiellement explorés | Louer des équipements pour les travaux initiaux, avec des options d'expansion à mesure que le développement avance | Travaux de développement avant l'utilisation d'un parc opérationnel complet | Opérateurs de location d'équipements et entrepreneurs en phase de développement |
| Source: Mordor Intelligence | |||||
L'ouverture centrale consiste à aligner les engagements en équipements sur l'exposition au développement de l'acheteur. Les travaux autoroutiers actifs soutiennent les offres axées sur le déploiement, tandis que les fenêtres distinctes d'opérationnalisation des mines favorisent un engagement commercial échelonné. Les accords d'équipements peuvent combiner une livraison basée sur des jalons avec un accès temporaire à la location, permettant à un acheteur de séparer les travaux précoces de l'engagement envers un parc opérationnel complet. Cela permet aux fournisseurs de poursuivre le pipeline de développement minier sans que l'ensemble du dossier commercial dépende d'une date de démarrage opérationnel supposée.
Développements industriels récents dans Marché des équipements de construction en Inde
- Août 2026 : L&T Construction & Mining Machinery s'est associé à FAYAT Road Equipment Division India pour commercialiser des fraiseuses routières BOMAG, des stabilisateurs de sol et des épandeurs de ciment en Inde, incluant le service après-vente et la fourniture de pièces détachées.
- Juin 2026 : Le Ministère des transports routiers et des autoroutes a publié le G.S.R. 542(E), daté du 30 juin, réaffirmant le 1er janvier 2025 comme date d'applicabilité du CEV Niveau V pour les véhicules d'équipements de construction en vertu de la Règle 115A(10).
Marché des équipements de construction en Inde Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des équipements de construction en Inde mesure les dépenses annuelles consacrées aux machines de construction neuves, fabriquées en usine et vendues pour une utilisation en Inde. Il couvre les équipements acquis par les propriétaires et les flottes de location à travers l'Inde.
Exclusions du périmètre : Les pièces détachées après-vente vendues séparément, les accessoires vendus séparément, les machines d'occasion, reconditionnées ou remises à neuf, les outils de construction à commande manuelle, ainsi que les frais de service après-vente ou de location d'équipements sont exclus.
Aperçu de la segmentation
- Par type d'équipement
- Équipements de terrassement
- Excavateur
- Chargeuse-pelleteuse
- Chargeuse sur pneus
- Bouteur
- Niveleuse
- Rouleau compacteur
- Équipements de construction routière
- Finisseur et épandeur d'asphalte
- Raboteuses à froid et fraiseuses
- Équipements de manutention de matériaux
- Grues mobiles
- Chariot élévateur et télescopique
- Plateformes de travail en hauteur
- Équipements pour le béton
- Malaxeur à transit
- Pompe à béton
- Centrale à béton
- Équipements de traitement et de concassage de matériaux
- Concasseurs à mâchoires et à cône
- Installations de criblage
- Sondeuses et foreuses pour pieux
- Équipements de terrassement
- Par type de motorisation
- Hydraulique conventionnel / Diesel
- Électrique / Hybride
- Par secteur d'utilisation final
- Infrastructures (routes, voies ferrées, aéroports, ports)
- Immobilier (résidentiel, commercial)
- Exploitation minière et carrières
- Industrie et énergie
- Par puissance nominale
- Inférieur à 100 CV
- 101-200 CV
- 201-400 CV
- Supérieur à 400 CV
- Par modèle de propriété
- Flotte de location
- Flotte appartenant aux entrepreneurs
- Par région
- Nord de l'Inde
- Sud de l'Inde
- Ouest de l'Inde
- Est de l'Inde
- Centre de l'Inde
- Nord-Est de l'Inde
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche publique s'appuie sur des sources telles que l'Enquête économique de l'Inde pour le contexte des investissements en infrastructure, les publications du Budget de l'Union émanant du Bureau d'information de la presse pour les plans de dépenses publiques en capital, le rapport de la commission parlementaire sur le ministère des Industries lourdes pour la politique relative aux équipements de construction, et les données de ventes ICEMA rapportées par NBMCW pour les expéditions annuelles du secteur. Ces sources permettent de distinguer les dépenses planifiées, la politique du secteur des équipements et les expéditions observées lors de l'évaluation de la demande en machines neuves en Inde.
Les rapports annuels des entreprises, les dépôts boursiers, les présentations aux investisseurs et la presse économique et professionnelle réputée fournissent des éléments complémentaires sur les portefeuilles de produits, les capacités, la couverture des concessionnaires et les ventes déclarées, les chiffres contradictoires étant vérifiés par rapport à la publication d'origine lorsque cela est possible. Ces sources ne sont pas exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens planifiés avec des fabricants indiens d'équipements de construction, des concessionnaires agréés, des responsables des achats d'entrepreneurs et de flottes de location, ainsi que des utilisateurs d'équipements d'infrastructure ou miniers permettraient de tester les conclusions secondaires sur le calendrier des achats, l'utilisation, les prix de transaction réalisés et la demande régionale. Lorsque les répondants ou les éléments publiés n'établissent pas une répartition par segment ou par région, les analystes enregistreraient l'écart, compareraient les signaux indépendants d'expédition, de projet et d'entreprise, et utiliseraient la fourchette la plus défendable lors de la construction de l'estimation.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels / d'unité : 35 % | |
| Acteurs de plus petite taille : 20 % | Managers : 45 % |
Dimensionnement du marché et prévisions
Les analystes construisent une estimation descendante du chiffre d'affaires annuel des ventes de machines neuves en Inde, en utilisant les dépenses d'investissement en infrastructure et l'exécution des projets pour évaluer la demande en construction, les expéditions d'équipements et la production minière pour suivre les besoins en machines, et les évolutions des prix de l'acier et des équipements pour évaluer les valeurs de transaction. Une régression multivariée relie ces indicateurs à la valeur historique du marché, tandis que les changements de produits liés au CEV Stage V et le renouvellement des flottes alimentent les prévisions. Les parts de segments sont dérivées des données de ventes d'équipements par type de machine, motorisation, utilisateur final, plage de puissance, modèle de propriété et région indienne. Des agrégations sélectives de fournisseurs et des vérifications par prix de vente moyen échantillonné multiplié par le volume unitaire testent le total et les segments les plus importants, les produits ou régions non appariés étant conservés comme écarts explicites pour des vérifications de sources supplémentaires. Des experts du marché indien et des achats remettraient en question la direction et le calendrier des entrées individuelles des prévisions avant que les analystes ne finalisent le modèle.
Cycle de validation des données et de mise à jour
Les analystes triangulent l'estimation par rapport aux rapports d'expédition indépendants, aux communications des entreprises, à l'exécution des infrastructures et à l'activité minière, puis retracent les écarts significatifs jusqu'aux différences de période, de produit, de prix ou de couverture. Ils examinent les valeurs aberrantes et rapprochent les totaux des segments avant validation, sollicitent des clarifications ou recontactent les répondants lorsqu'un conflit significatif persiste, actualisent le modèle annuellement, le révisent après des changements significatifs de politique ou d'exécution, et effectuent une nouvelle vérification des sources et de la cohérence avant la livraison.
Taille du marché des équipements de construction en Inde selon Mordor Intelligence comparée aux autres estimations publiées
Les estimations publiées peuvent différer selon les transactions et les produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché des équipements de construction en Inde mesure les dépenses annuelles consacrées aux machines de construction neuves, fabriquées en usine et vendues pour une utilisation en Inde.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les analystes construisent une estimation descendante du chiffre d'affaires annuel des ventes de machines neuves en Inde, en utilisant les dépenses d'investissement en infrastructure et l'exécution des projets pour évaluer la demande en construction, les expéditions d'équipements et la production minière pour suivre les besoins en machines, et les évolutions des prix de l'acier et des équipements pour évaluer les valeurs de transaction.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 9,98 milliards USD (2027) | |
| Global Consultancy A | 15,37 milliards USD (2025) | Sur la base de référence 2025, cette estimation est supérieure de 54,0 % à la valeur 2027 de ce rapport de 9,98 milliards USD, 2 ans plus tard. Son total inclut une composante services de 31 %, tandis que ce marché mesure le chiffre d'affaires de première vente pour les machines neuves. |
| Global Consultancy B | 8,5 milliards USD (2023) | Sur la base de référence 2023, cette estimation est inférieure de 14,8 % à la valeur 2027 de ce rapport de 9,98 milliards USD, 4 ans plus tard. Sa base publiée de 2023 précède l'année de comparaison, et ses prévisions supposent une croissance continue du marché. |
Les analystes de Mordor Intelligence triangulent l'estimation par rapport aux rapports d'expédition indépendants, aux communications des entreprises, à l'exécution des infrastructures et à l'activité minière, puis retracent les écarts significatifs jusqu'aux différences de période, de produit, de prix ou de couverture.
Questions clés auxquelles répond le rapport
Quelle est la prévision de taille du marché des équipements de construction en Inde pour 2032 ?
La taille devrait atteindre 14,46 milliards USD d'ici 2032, contre 9,98 milliards USD en 2027, avec un CAGR de 7,7 % sur la période 2027-2032.
Qu'est-ce qui stimule la demande d'équipements de construction en Inde ?
L'activité d'infrastructure est un moteur majeur, avec 1 731 projets du secteur central en cours suivis en août 2026. La construction de logements et les opérations minières soutiennent également l'utilisation des équipements.
Quelle catégorie d'équipements de construction détient la plus grande part en Inde ?
Les équipements de terrassement étaient en tête avec une part de marché de 56,26 % en 2026.
Quelles entreprises sont les principaux fournisseurs d'équipements de construction en Inde ?
Les participants majeurs comprennent Caterpillar Inc., Komatsu India Pvt. Ltd., Volvo Construction Equipment India, Tata Hitachi Construction Machinery Co. Pvt. Ltd. et JCB India Ltd.
Qu'est-ce qui peut contraindre la demande d'équipements de construction en Inde ?
La pression sur les coûts des intrants en acier et l'accès restreint aux terrains peuvent ralentir l'exécution des projets. L&T, agissant en tant qu'entrepreneur du projet, a cité des machines inactives lorsqu'il a résilié son contrat ferroviaire de Bengaluru, comme rapporté le 1er août 2025.
Quelle région indienne est en tête de la demande d'équipements de construction, et où la croissance est-elle la plus rapide ?
L'Inde du Sud détenait 32,04 % du marché en 2026, tandis que l'Inde du Nord-Est devrait connaître la croissance la plus rapide avec un CAGR de 12,3 % sur la période 2027-2032.