
Taille et Part du Marché des Excavateurs et Chargeurs en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 21.73 Milliards de dollars |
| Taille du Marché (2026) | 23.15 Milliards de dollars |
| Taille du Marché (2031) | 31.85 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.58 % |
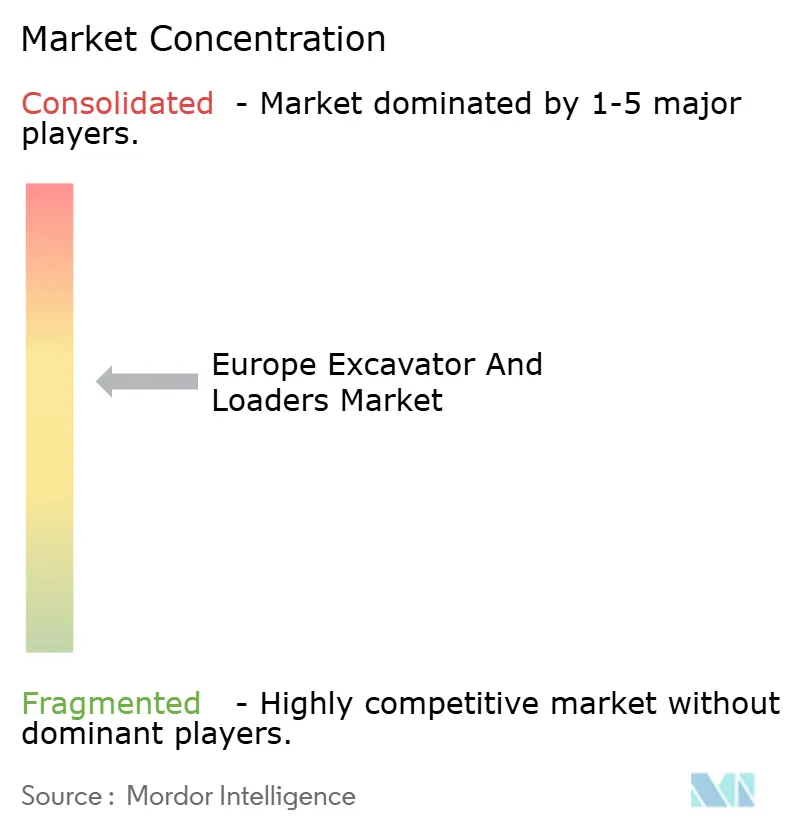
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Excavateurs et Chargeurs en Europe par Mordor Intelligence
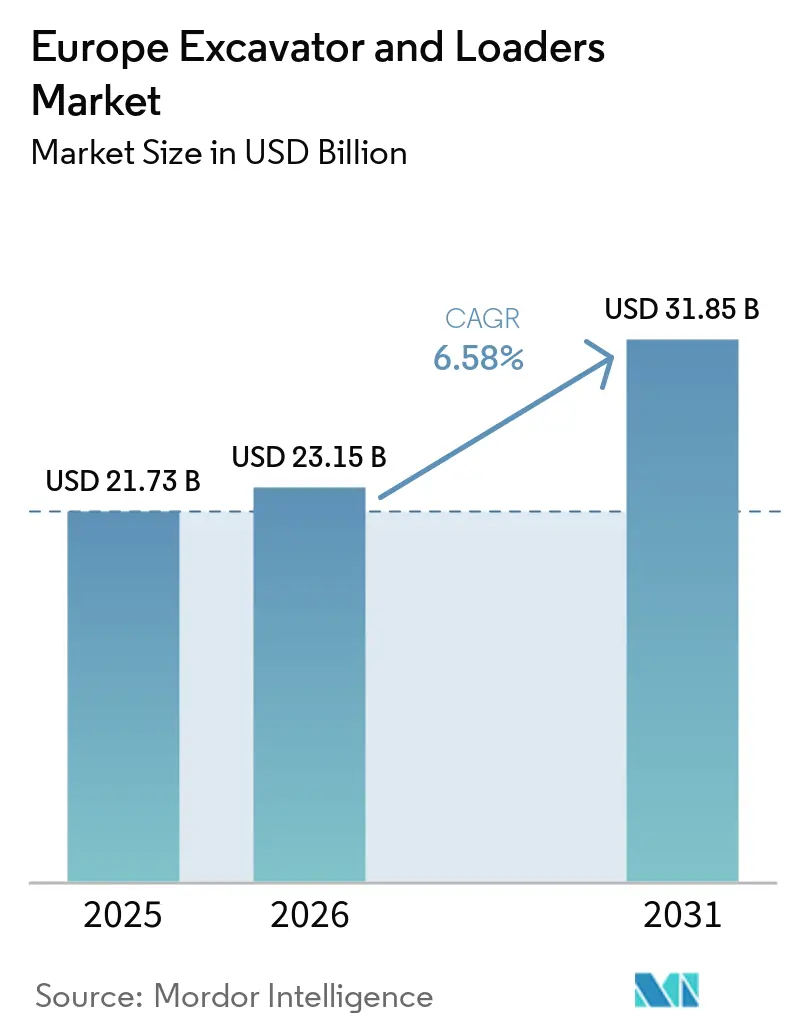
La taille du marché européen des excavateurs et chargeurs est projetée à 21,73 milliards USD en 2025, 23,15 milliards USD en 2026, et devrait atteindre 31,85 milliards USD d'ici 2031, avec un TCAC de 6,58 % de 2026 à 2031. La dynamique de la demande repose sur trois piliers : les mandats d'infrastructure zéro émission nette, le renouvellement des flottes conformes à la norme Stage V, et une tendance urbaine vers les équipements compacts adaptés aux chantiers exigus. Les entrepreneurs évaluent les coûts de modernisation par rapport à la période de retour sur investissement de quatre ans des transmissions électriques, tandis que les groupes de location exploitent des taux d'utilisation élevés pour développer leurs flottes malgré des coûts de financement élevés. L'automatisation par jumeau numérique et les contrats d'équipement en tant que service orientent davantage les préférences vers des machines connectées qui réduisent les temps d'arrêt imprévus et limitent les risques sur les valeurs résiduelles. En conséquence, le marché européen des excavateurs et chargeurs connaît une croissance structurelle, et non cyclique.
Principaux enseignements du rapport
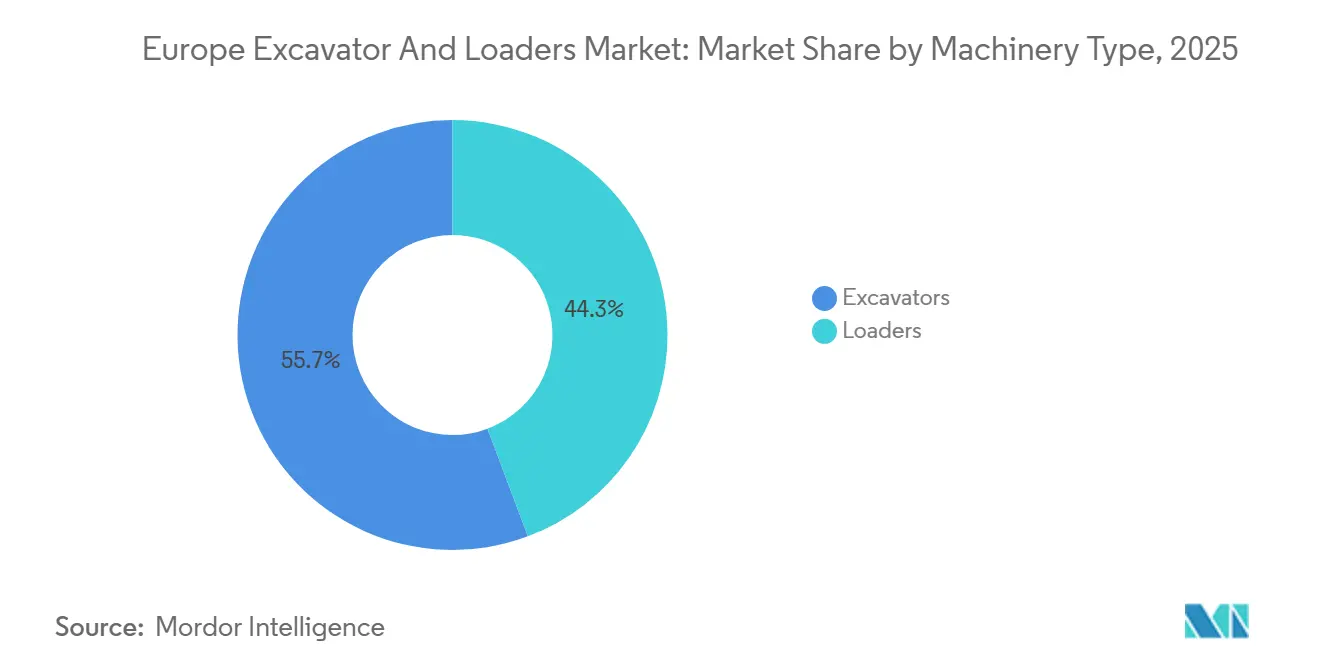
- Par type de machine, les excavateurs ont dominé le marché européen des excavateurs et chargeurs avec une part de marché de 55,71 % en 2025 ; les chargeurs devraient progresser à un TCAC de 6,55 % jusqu'en 2031.
- Par type de motorisation, les systèmes diesel et hydrauliques représentaient 88,15 % de la part de marché en 2025, tandis que les unités électriques progressent à un TCAC de 6,66 % jusqu'en 2031, continuant de remodeler le marché européen des excavateurs et chargeurs.
- Par poids en service, la catégorie 6 à 14 tonnes représentait 38,45 % du marché européen des excavateurs et chargeurs en 2025, tandis que les machines de moins de 6 tonnes progressent à un TCAC de 6,63 % jusqu'en 2031.
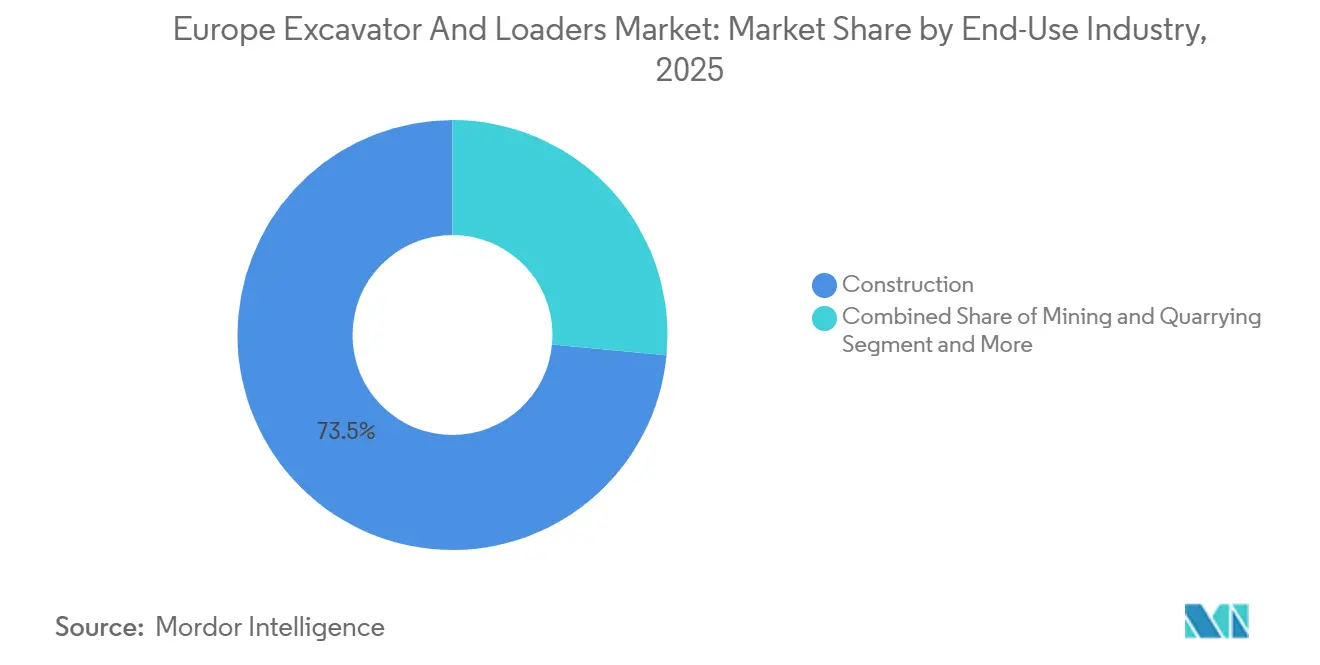
- Par utilisation finale, la construction représentait 73,51 % de la part de marché en 2025. En revanche, les services publics et les infrastructures urbaines affichent la croissance la plus rapide, avec un TCAC de 6,68 % jusqu'en 2031, soulignant la diversification au sein du marché européen des excavateurs et chargeurs.
- Par application, l'excavation et le terrassement représentaient 41,25 % de la part de marché en 2025. La démolition devrait progresser à un TCAC de 6,71 % jusqu'en 2031.
- Par pays, l'Allemagne détenait 24,46 % de la part de marché en 2025 sur le marché européen des excavateurs et chargeurs ; la Norvège affiche le TCAC prévisionnel le plus élevé à 6,73 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Normes d'émission Stage V stimulant le renouvellement des flottes | +1.4% | UE-27, Royaume-Uni, Norvège, Suisse | Moyen terme (2 à 4 ans) |
| Essor du financement des infrastructures dans le cadre du Pacte vert européen | +1.2% | Ensemble de l'Europe, avec une concentration en Allemagne, en France et aux Pays-Bas | Moyen terme (2 à 4 ans) |
| Résorption du retard de construction post-pandémie | +0.9% | France, Italie, Espagne, avec des répercussions en Europe de l'Est | Court terme (≤ 2 ans) |
| Mandats de chantiers zéro émission en Scandinavie | +0.7% | Norvège, Suède, Danemark, avec adoption pilote aux Pays-Bas | Long terme (≥ 4 ans) |
| Modèles économiques d'équipement en tant que service | +0.6% | Royaume-Uni, Allemagne, Benelux, en expansion vers l'Europe du Sud | Moyen terme (2 à 4 ans) |
| Adoption de l'automatisation par jumeau numérique sur les chantiers | +0.5% | Allemagne, Royaume-Uni, France (premiers adoptants dans les infrastructures à grande échelle) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Normes d'émission Stage V stimulant le renouvellement des flottes
Sur le marché européen des équipements de construction, les normes d'émissions Stage V accélèrent le renouvellement des flottes, notamment pour les excavateurs et les chargeurs. De nombreux opérateurs, en particulier les entrepreneurs de petite et moyenne taille, remplacent leurs anciennes machines plus tôt que prévu en raison des coûts élevés de leur mise à niveau avec des systèmes de post-traitement avancés. Parallèlement, les groupes motopropulseurs électriques gagnent du terrain, contournant les coûts de mise à niveau, grâce aux incitations fiscales et aux mandats de durabilité de l'Allemagne. Cette évolution du paysage ne remodèle pas seulement les stratégies d'approvisionnement, mais amplifie également les programmes de crédit-bail et de véhicules d'occasion certifiés. De plus, elle pousse les fabricants d'équipements d'origine (OEM) à intensifier leurs investissements dans l'électrification, l'hybridation et les technologies de batteries de pointe.
Essor du financement des infrastructures dans le cadre du Pacte vert européen
Dans le cadre du Mécanisme pour l'interconnexion en Europe, des financements substantiels sont destinés à affluer vers les corridors de transport et d'énergie au cours des prochaines années. Cette vague d'investissements est susceptible de stimuler la demande d'excavateurs de taille moyenne et de chargeurs sur roues. Notamment, l'Allemagne et la France ont identifié des projets qui nécessiteront une augmentation significative du parc de machines dans la seconde moitié de la décennie. Par ailleurs, avec l'amortissement accéléré des actifs zéro émission, les cycles de location se sont considérablement raccourcis, entraînant une tendance aux remplacements anticipés sur le marché européen des excavateurs et chargeurs.
Résorption du retard de construction post-pandémie
En 2025, l'Europe a connu une forte hausse des locations d'équipements, notamment en Italie, en Espagne et en France. Cette progression a suivi une reprise de la construction post-pandémie, alors que les gouvernements et les entrepreneurs s'attaquaient aux importants retards de projets accumulés lors des confinements et des perturbations des chaînes d'approvisionnement. Les flottes de location, offrant un accès flexible aux machines sans investissements en capital importants, ont principalement absorbé cette demande refoulée. Cette hausse a souligné le rôle central des canaux de location dans la gestion des fluctuations de la demande à court terme, notamment pour les excavateurs et les chargeurs, même si les ventes de nouveaux équipements sont restées stables.
Mandats de chantiers zéro émission en Scandinavie
Les nations scandinaves remodèlent le marché des équipements de construction avec des mandats de chantiers zéro émission. La réglementation à venir en Norvège et l'ambitieuse poussée de la Suède vers des objectifs sans émissions stimulent une transition rapide vers les excavateurs électriques. Ces initiatives motivent fortement les entrepreneurs à abandonner les machines diesel, notamment dans les projets urbains soumis à des contrôles stricts des émissions. Les subventions allègent le fardeau financier des coûts initiaux plus élevés des équipements électriques, accélérant la convergence des coûts et rendant le passage à l'électrification plus réalisable. Cette stratégie élabore un modèle pour les autres pays de l'UE, combinant exigences réglementaires et incitations financières pour favoriser un renouvellement de flotte plus écologique et transformer le marché.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Environnement de taux d'intérêt élevés freinant les dépenses d'investissement | -1.1% | Ensemble de l'Europe, avec une pression aiguë en Europe du Sud et en Europe de l'Est | Moyen terme (2 à 4 ans) |
| Croissance des flottes de location freinant les achats | -0.8% | Royaume-Uni, Allemagne, France, Pays-Bas, avec un impact émergent en Espagne et en Italie | Court terme (≤ 2 ans) |
| Volatilité des coûts des matériaux pour batteries | -0.4% | UE-27, Royaume-Uni (affecte les taux d'adoption des équipements électriques) | Moyen terme (2 à 4 ans) |
| Consolidation du réseau de concessionnaires bloquant les nouveaux entrants | -0.3% | Allemagne, France, Italie, Espagne (limite la pression concurrentielle sur les prix) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Environnement de taux d'intérêt élevés freinant les dépenses d'investissement
À travers l'Europe, les taux d'intérêt élevés freinent les dépenses d'investissement sur le marché des équipements de construction, notamment pour les excavateurs et les chargeurs. En raison de la politique monétaire restrictive de la Banque centrale européenne, les entrepreneurs font face à des coûts de financement plus élevés, rendant les achats directs moins attrayants. En conséquence, de nombreux entrepreneurs prolongent soit les durées de prêt pour alléger les pressions de remboursement, soit optent pour des révisions en milieu de vie afin de prolonger la durée de service de leurs flottes actuelles. Cette stratégie prudente non seulement ralentit le cycle de renouvellement des équipements et diminue la demande de nouvelles machines, mais renforce également l'accent sur les stratégies de maintenance, modifiant les habitudes d'approvisionnement jusqu'à ce que les coûts d'emprunt deviennent plus favorables.
Croissance des flottes de location freinant les achats
Au cours de la période de prévision, la pénétration de la location a considérablement augmenté. Cette hausse a été portée par Ashtead et Loxam, qui ont substantiellement développé leurs flottes. Malgré des taux d'utilisation atteignant des niveaux sans précédent, l'expansion des flottes a limité les expéditions des OEM. Sur le marché européen des excavateurs et chargeurs, les services groupés de maintenance et d'assurance ont réduit le seuil de rentabilité de la propriété, entraînant un ralentissement des ventes directes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de machine :
les excavateurs prennent la tête sur les chantiers urbains compactsLa taille du marché européen des excavateurs et chargeurs a culminé à 55,71 % en 2025. Les mini-excavateurs de moins de 6 tonnes affichent les gains les plus rapides, favorisés par des conceptions à rayon de giration nul qui s'insèrent dans les zones piétonnes exiguës. Les unités midi entre 6 et 14 tonnes représentent une part significative des revenus du segment de poids et ancrent les besoins en fondations et en tranchées. Les chargeurs sont en retrait mais progressent tout de même à 6,55 % car les chargeurs sur roues restent indispensables dans les installations de granulats. Les chargeurs compacts à direction à glissement et les chargeurs compacts sur chenilles gagnent des parts respectivement dans la démolition intérieure et l'agriculture sur sol meuble, reflétant une demande diversifiée sur le marché européen des excavateurs et chargeurs.
Le remplacement des chargeuses-pelleteuses par des mini-excavateurs dédiés et des télescopiques se poursuit, réduisant la part des chargeuses-pelleteuses. Dans le même temps, les petits chargeurs articulés se taillent une place dans le déneigement municipal. La polyvalence des accessoires — les coupleurs rapides permettant des changements d'outils en 90 secondes — améliore l'utilisation, aidant les OEM à fidéliser les revenus de service sur le marché européen des excavateurs et chargeurs.
Par type de motorisation :
l'élan électrique se renforce malgré la domination du dieselLes équipements diesel et hydrauliques représentent 88,15 % de la part de marché, mais leur emprise s'assouplit à mesure que les expéditions d'unités électriques progressent à un TCAC de 6,66 % jusqu'en 2031. La part de marché européen des excavateurs et chargeurs pour les machines électriques augmentera d'ici 2031, portée par des coûts de recharge inférieurs au diesel pour les flottes à forte utilisation horaire. Les transmissions hybrides séduisent là où la recharge est rare.
Les pilotes de piles à combustible à hydrogène restent en dessous de 20 unités, signalant une option à long terme mais un volume négligeable avant 2031. Les excavateurs alimentés par câble prospèrent dans les barrages hydroélectriques norvégiens, où l'accès au réseau est stable. Les mélanges de biodiesel facilitent la conformité mais annulent les garanties sauf approbation de l'OEM, poussant de nombreux entrepreneurs à passer directement à l'alimentation par batterie, une inflexion stratégique pour le marché européen des excavateurs et chargeurs.
Par poids en service :
les machines de moins de 6 tonnes surpassent les classes plus lourdesLe groupe intermédiaire de 6 à 14 tonnes, avec 38,45 % des revenus de 2025, reste le cheval de bataille en volume et ancre les flottes de location. Les unités de moins de 6 tonnes progressent à 6,63 % à mesure que la densification urbaine à Paris, Milan et Bruxelles exige des empreintes inférieures à 1,8 mètre et un bruit inférieur à 95 dB(A).
Les machines pesant plus de 45 tonnes, liées aux carrières et aux projets de barrages, progressent lentement dans un contexte de politiques d'abandon du charbon. Les indicateurs d'utilisation favorisent les modèles compacts, atteignant des taux d'utilisation plus élevés pour les équipements pesant plus de 30 tonnes, renforçant les rendements et consolidant le changement au sein du marché européen des excavateurs et chargeurs.
Par secteur d'utilisation finale :
la construction domine, les services publics progressent fortementLa construction représentait 73,51 % de la demande en 2025, mais les services publics et les infrastructures urbaines ont progressé de 6,68 % annuellement à mesure que le chauffage urbain et le creusement de tranchées pour la fibre optique se développaient. Le déploiement du haut débit en Allemagne nécessite des excavateurs compacts jusqu'en 2027.
L'extraction de granulats et le recyclage des déchets nécessitent des manutentionnaires de matériaux robustes pour augmenter les parts hors construction. Les OEM intègrent la télématique en standard sur les machines destinées à la location, maintenant le temps de fonctionnement au-dessus de 90 % et renforçant la compétitivité sur le marché européen des excavateurs et chargeurs.

Par application :
l'excavation en tête, la démolition prend son essorL'excavation et le terrassement représentent encore 41,25 % de l'activité, mais la démolition affiche le TCAC le plus élevé à 6,71 % alors que les règles d'économie circulaire favorisent la déconstruction des bâtiments et des taux élevés de récupération des matériaux. Les excavateurs de démolition à grande portée ont des capacités de flèche dépassant 30 mètres.
La construction routière représente une part plus faible de l'activité, tandis que le déneigement dépasse son poids lors des locations du premier trimestre sur les marchés alpins. La flexibilité des accessoires et les systèmes de coupleurs rapides augmentent l'utilisation des machines, prolongeant l'arc de revenus sur le marché européen des excavateurs et chargeurs.
Analyse géographique
Marché allemand des excavateurs et chargeurs
L'Allemagne a représenté 24,46 % des revenus de 2025, soutenue par un plan fédéral de transport de 295 milliards USD qui porte l'intensité en machines à 14,2 unités pour 1 000 employés dans la construction. Les équipements électriques ont atteint 11,3 % des nouvelles ventes allemandes grâce à un amortissement de 50 % la première année. Le taux de pénétration de la location a progressé à 34 %, atténuant les commandes directes aux fabricants d'équipements d'origine, tout en maintenant un taux d'utilisation élevé sur le marché européen des excavateurs et chargeurs.
Marché des excavateurs et chargeurs en Europe du Nord
La Norvège enregistre la croissance la plus rapide avec un CAGR de 6,73 % jusqu'en 2031, à la suite de son mandat zéro émission de 2027 et d'un programme de subventions de 18,8 millions USD. L'hydroélectricité bon marché à 0,08 USD par kWh garantit la parité du coût total au-delà de 1 200 heures d'utilisation, ce qui explique pourquoi 42 % des commandes de 2025 dans ce pays étaient électriques. La Suède et les Pays-Bas suivent cette croissance portée par les projets de rénovation urbaine et d'énergie éolienne offshore.
Marché des excavateurs et chargeurs en Europe du Sud et de l'Est
La demande en France est alimentée par un plan France 2030 de 59 milliards USD, tandis que l'Italie et l'Espagne avoisinent les 10 % à mesure que le retard accumulé pendant la pandémie se résorbe [2]. L'Europe de l'Est contribue aux revenus, mais fait face à des coûts d'emprunt plus élevés qui ralentissent le renouvellement du parc, pesant sur les segments localisés de l'Europe.
Paysage réglementaire
Le marché européen des excavatrices et chargeuses fonctionne sous des règles de sécurité et d'accès au marché applicables à l'ensemble de l'UE, ancrées par le Règlement Machines (UE) 2023/1230, qui remplace la Directive 2006/42/CE et devient pleinement applicable à partir du 20 janvier 2027. Le règlement renforce les exigences relatives aux fonctions de sécurité qui dépendent de logiciels, ajoute des considérations explicites de cybersécurité pour les équipements connectés et les mises à jour à distance, et élargit les obligations liées à la « modification substantielle » (qui place certains rénovateurs et reconstructeurs dans un rôle de conformité proche de celui d'un fabricant). Les États membres doivent notifier les régimes de sanctions au plus tard le 20 octobre 2026, ce qui accroît les besoins de planification de conformité à court terme pour les fabricants d'équipement d'origine (OEM), les concessionnaires et les grands remises en état de flottes.
La conformité en matière d'émissions pour les moteurs des engins mobiles non routiers reste régie par la norme Stage V au titre du Règlement (UE) 2016/1628, ce qui soutient la dynamique continue de renouvellement des flottes. Le Règlement (UE) 2025/14 (adopté en décembre 2024) fixe des exigences d'homologation et de surveillance du marché pour les engins mobiles non routiers circulant sur la voie publique, affectant les machines qui se déplacent entre chantiers et renforçant le contrôle de la circulation routière dans certains cas d'usage. À partir du 29 mai 2026, les procédures d'urgence insérées dans le Règlement Machines par le Règlement (UE) 2024/2748 définissent la manière dont les machines désignées comme critiques en cas de crise sont traitées lorsque le mode d'urgence du marché intérieur (IMERA) est activé, ajoutant une couche de contingence à l'accès au marché et à la surveillance pendant les périodes exceptionnelles.
Analyse de la chaîne de valeur
La chaîne de valeur des excavatrices et chargeuses en Europe débute par des intrants en amont tels que les structures en acier, les pièces moulées, les systèmes hydrauliques, les groupes motopropulseurs, l'électronique, les batteries et les logiciels, avant de passer à la conception et à la fabrication par les OEM, à l'assemblage et aux essais. La distribution suit ensuite via des réseaux de concessionnaires captifs et des distributeurs indépendants. Les sites de production et d'assemblage européens restent importants pour les délais de livraison et la disponibilité des pièces, comme l'illustrent des implantations locales établies telles que Hitachi Construction Machinery (Europe) NV, avec la fabrication et l'assemblage d'excavatrices et de chargeuses sur roues aux Pays-Bas (Amsterdam et Oosterhout), appuyés par un centre de pièces détachées européen, et la division minière de Komatsu Germany GmbH, qui conçoit et produit des excavatrices minières hydrauliques à Düsseldorf, en Allemagne.
En aval, la demande se répartit entre les flottes d'entrepreneurs directs et les grandes sociétés de location, l'après-vente (pièces, service, remanufacturation, accessoires et abonnements télématiques) constituant un important réservoir de profit. La concentration des réseaux de concessionnaires affecte l'accès au marché pour les challengers, tandis que des plateformes associatives telles que CECE et VDMA aident à coordonner les positions techniques et les orientations entre OEM et fournisseurs. Les mouvements industriels récents pointent vers une capacité d'assemblage plus régionalisée et un contrôle logistique plus strict, notamment Volvo Construction Equipment qui a choisi Eskilstuna, en Suède, pour un nouveau site d'assemblage d'excavatrices sur chenilles (annoncé en novembre 2025), ce qui favorise des chaînes d'approvisionnement plus courtes et une plus grande réactivité face à une demande mixte de variantes diesel et électriques.
Paysage concurrentiel
En 2025, Caterpillar, Komatsu, Volvo CE et CNH Industrial représentaient collectivement une part significative des revenus européens, indiquant un profil modérément concentré pour le marché européen des excavateurs et chargeurs. Malgré des remises de prix substantielles, les challengers chinois Sany et XCMG détiennent une part de marché combinée limitée. Cela est principalement dû aux clauses d'exclusivité des concessionnaires qui les empêchent d'accéder aux baies de service cruciales.
Les contrats d'équipement en tant que service de Volvo CE et JCB transfèrent le risque de valeur résiduelle sur les OEM. Cette démarche est particulièrement bénéfique pour les entrepreneurs aux bilans plus serrés, facilitant une adoption plus large des machines électriques. Par ailleurs, des systèmes tels que Command for Excavation de Caterpillar, qui utilisent des technologies de jumeau numérique et de contrôle de nivellement autonome, ont démontré des réductions significatives des interventions de l'opérateur et de la consommation de carburant.
À partir de 2027, la directive européenne sur les machines impose l'intégration de mesures de cybersécurité et de mises à jour à distance dans les machines. Cette exigence fait considérablement augmenter les dépenses de R&D par unité. En conséquence, les marques plus petites pourraient soit quitter le marché, soit chercher à se consolider, remodelant la fragmentation actuelle et renforçant la domination des acteurs leaders sur le marché européen des excavateurs et chargeurs.
Leaders du Secteur des Excavateurs et Chargeurs en Europe
-
Caterpillar Inc.
-
Komatsu Corp.
-
Liebherr Group
-
Volvo Construction Equipment
-
JC Bamford Excavators Limited (JCB)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des excavateurs et chargeurs Entreprises couvertes dans ce rapport
- Caterpillar Inc.
- Komatsu Ltd.
- Volvo Construction Equipment
- CNH Industrial N.V. (CASE and New Holland)
- Deere and Company
- Hitachi Construction Machinery
- Liebherr-International Deutschland GmbH
- Doosan Bobcat Co.
- Kobelco Construction Machinery
- Manitou BF SA
- Yanmar Construction Equipment
- JCB Ltd.
- Kubota Corp.
- Sany Europe
- XCMG Europe
- Wacker Neuson SE
- Hyundai Construction Equipment Europe
- Mecalac SAS
- Wirtgen Group (John Deere)
- Avant Tecno Oy
Opportunités de marché et perspectives d'avenir
Les exigences en matière d'émissions nulles et de faible nuisance sonore sur les chantiers en Europe du Nord et de l'Ouest incitent les OEM à des actions spécifiques créant des opportunités dans les excavatrices électriques compactes et de taille moyenne, ainsi que dans les offres de recharge, de service et de gestion de flotte. En 2026, la disponibilité des produits s'est élargie avec des lancements incluant Volvo Construction Equipment introduisant l'excavatrice sur roues électrique EWR150 sur le marché européen, et Komatsu élargissant sa gamme électrique compacte, notamment la mini-excavatrice électrique PC26E-6 pour l'Europe et des évaluations de marché pour les micro-excavatrices. Parallèlement à un taux d'utilisation élevé en location et à la transition vers des équipements compacts pour les chantiers urbains exigus, cela soutient des offres groupées d'électrification axées sur la location (machine, chargeur, service, télématique) et des solutions d'accessoires adaptées aux cycles de travail électriques.
Les investissements dans la fabrication et la chaîne d'approvisionnement en Europe créent également une marge de manœuvre pour un approvisionnement plus localisé, une livraison plus rapide et un soutien après-vente différencié. En 2026, plusieurs OEM ont étendu leur capacité industrielle européenne, notamment Yanmar CE qui a achevé l'extension de son site de Saint-Dizier, en France, avec une nouvelle ligne de production de chargeuses sur roues et un centre logistique, Volvo CE qui a posé la première pierre de son usine d'assemblage d'excavatrices sur chenilles à Eskilstuna, et Liebherr qui a posé la première pierre d'un nouveau site d'assemblage à Nambsheim, en France, pour fabriquer des cabines d'engins de terrassement. Ces initiatives créent des opportunités pour les fournisseurs de rang inférieur (cabines, faisceaux électriques, systèmes thermiques, intégration de batteries, électronique de puissance) et pour les concessionnaires de développer des capacités en matière de préparation à la cybersécurité des machines connectées avant que le Règlement Machines (UE) 2023/1230 ne devienne pleinement applicable en 2027, en particulier pour les flottes adoptant des modèles d'équipement en tant que service et de mise à jour logicielle à distance.
Développements industriels récents dans Marché européen des excavateurs et chargeurs
- Juin 2026 : Volvo Construction Equipment a introduit l'excavatrice sur roues électrique EWR150 sur le marché européen, élargissant sa gamme zéro émission au-delà des modèles compacts sur chenilles. Ce lancement soutient les entrepreneurs travaillant sous contraintes d'émissions et de bruit en milieu urbain et offre aux flottes de location une nouvelle plateforme électrique à forte utilisation autour de laquelle se standardiser.
- Juin 2025 : Fayat Group a acquis Mecalac, renforçant sa position dans les équipements compacts et ajoutant une empreinte de fabrication plus large grâce aux sites de Mecalac. Cette opération élargit la gamme de produits dans les segments axés sur l'urbain où les excavatrices et chargeuses compactes gagnent des parts de marché, et redessine le positionnement concurrentiel pour les concessionnaires et partenaires de location dans plusieurs marchés européens.
- Juillet 2024 : Le Règlement (UE) 2024/2748 a inséré des procédures d'urgence dans le cadre du Règlement Machines de l'UE, créant un processus défini pour les machines critiques en cas de crise lorsque le mode d'urgence du marché intérieur (IMERA) est activé. Cela formalise la manière dont l'accès au marché et la surveillance peuvent être gérés en périodes exceptionnelles, ce qui peut influencer la planification de conformité des OEM et la circulation transfrontalière des équipements en cas de perturbations.
Marché européen des excavateurs et chargeurs Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché est comptabilisé comme le chiffre d'affaires généré par la vente d'excavateurs et de chargeurs en Europe, où les valeurs reflètent les équipements vendus dans les secteurs de la construction, des infrastructures et des activités connexes de terrassement dans la région.
Exclusions du périmètre : Les transactions portant sur des équipements d'occasion, les revenus issus de la location seule et les accessoires vendus séparément sont exclus, sauf s'ils sont groupés et tarifés dans le cadre d'une vente de machine neuve.
Aperçu de la Segmentation
- Par type de machine
- Excavateurs
- Mini (moins de 6 t)
- Midi (6 à 14 t)
- Sur chenilles
- Sur roues
- Amphibie
- Grand (plus de 45 t)
- Chargeurs
- Chargeur sur roues
- Chargeur à direction à glissement
- Chargeur compact sur chenilles
- Chargeuse-pelleteuse
- Petit chargeur articulé
- Excavateurs
- Par type de motorisation
- Diesel / Hydraulique
- Électrique
- Hybride
- Pile à combustible à hydrogène (émergent)
- Câble / Raccordé au réseau
- Par poids en service (t)
- Moins de 6
- 6 à 14
- 14 à 30
- 30 à 45
- Plus de 45
- Par secteur d'utilisation finale
- Construction
- Mines et carrières
- Agriculture et sylviculture
- Déchets et recyclage
- Services publics et infrastructures urbaines
- Sociétés de location
- Par application
- Excavation et terrassement
- Manutention de matériaux
- Démolition
- Aménagement paysager
- Déneigement
- Construction et entretien routiers
- Par pays
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays-Bas
- Suède
- Norvège
- Reste de l'Europe
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Nous commençons par établir la base factuelle autour de l'activité de construction en Europe et des signaux de demande en équipements, puis nous l'alignons avec ce que les fabricants rapportent sur les expéditions et les tendances des commandes. Les sources publiques utilisées comprennent les données de production de la construction d'Eurostat et les séries de prix associées, les publications de la Commission européenne sur le financement des infrastructures, les offices statistiques nationaux des principaux pays, ainsi que les publications du CECE et d'autres organismes professionnels qui traitent de la dynamique des ventes d'équipements. Pour les émissions et le calendrier de conformité, nous consultons les documents réglementaires de l'UE relatifs au Stage V et aux réglementations européennes connexes, afin que les anciennes classes de moteurs ne soient pas intégrées dans les hypothèses de demande prospective.
Du côté de l'offre, nous examinons les rapports annuels des entreprises, les présentations aux investisseurs et les retranscriptions des conférences téléphoniques sur les résultats afin de comprendre la composition des produits, les délais de livraison et l'exposition régionale. Lorsqu'ils sont disponibles, nous utilisons des données financières et des renseignements payants sur les entreprises pour standardiser les répartitions de chiffre d'affaires, ainsi qu'une base de données de brevets pour confirmer l'orientation technologique (par exemple, l'électrification et les motorisations hybrides) lorsque cela a un impact sur les taux d'adoption. Cette liste n'est pas exhaustive, et de nombreuses autres sources publiques ont également été consultées pour collecter des données, valider les données d'entrée et clarifier les questions ouvertes.
Entretiens Primaires et Enquêtes
Pour combler les lacunes que les sources documentaires ne permettent pas de résoudre clairement, nous menons des entretiens avec des experts et des enquêtes structurées auprès des distributeurs travaillant avec les OEM, des propriétaires de flottes et de parcs de location, des grands entrepreneurs et des réseaux de pièces détachées et de services. Ce marché étant régional, nous vérifions également les données d'entrée dans les principaux centres de demande européens et dans les pays plus petits, afin que les hypothèses sur l'utilisation, les cycles de remplacement et les prix ne soient pas dictées par les conditions d'un seul pays.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 14 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs de plus petite taille : 15 % | Managers : 56 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement de base utilise une approche descendante dans laquelle l'activité de construction au niveau national et les indicateurs de demande en équipements sont reconstitués en un bassin de demande adressable, puis convertis en valeur d'excavateurs et de chargeurs à l'aide d'une logique de pénétration et de tarification. Pour maintenir le modèle pratique, nous nous concentrons sur quelques données d'entrée reproductibles, notamment les volumes de ventes de machines neuves (en unités), les prix de vente moyens par classe de poids en service, le calendrier des cycles de remplacement par type de client, la part des projets à forte intensité de terrassement et le rythme de renouvellement des flottes conformes au Stage V.
Une fois le premier total établi, nous le corroborons par des approximations ascendantes sélectives, telles que l'échantillonnage des informations publiées sur les revenus des fournisseurs et des concessionnaires, la vérification des marges des canaux de distribution lorsque cela est pertinent, et la réalisation de contrôles croisés unités-fois-prix de vente moyen pour les principaux pays avant la finalisation des totaux. Lorsque la couverture est insuffisante pour les pays plus petits, nous comblons les lacunes en utilisant des ratios régionaux ancrés à la production de construction et à la densité d'équipements, puis en les corrigeant à l'aide des retours primaires sur l'âge des flottes locales et les comportements d'achat. Pour les prévisions, une analyse de scénarios est utilisée autour de deux facteurs pratiques, la visibilité des dépenses d'infrastructure et la sensibilité aux taux d'intérêt pour les entrepreneurs, et la trajectoire finale est choisie en fonction de ce que les personnes interrogées observent dans les carnets de commandes et les pipelines d'appels d'offres.
Validation des Données et Cycle de Mise à Jour
Nous validons les résultats par triangulation à partir de signaux indépendants, puis effectuons des contrôles de variance au niveau national afin qu'une hypothèse aberrante ne fausse pas le total européen. Si les unités implicites, les prix ou les taux de remplacement d'un pays s'écartent de ce que suggèrent les entretiens et les indicateurs publics, les hypothèses sont réexaminées et, si nécessaire, les répondants sont recontactés pour obtenir des éclaircissements.
Avant la validation finale, le modèle fait l'objet d'examens analytiques en plusieurs étapes, au cours desquels les calculs sont revérifiés et les données d'entrée clés sont soumises à des tests de résistance par rapport aux conditions macroéconomiques récentes et aux évolutions de la construction. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs tels que des changements réglementaires, une forte inflation des prix ou des chocs de demande soudains. Juste avant la livraison, un analyste effectue une dernière révision afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché des Excavateurs et Chargeurs en Europe selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les valeurs de marché publiées pour les excavateurs et les chargeurs en Europe peuvent sembler très éloignées les unes des autres, car le périmètre n'est pas toujours identique et les choix de calendrier peuvent faire varier le chiffre de manière significative. Les différences proviennent généralement de ce qui est comptabilisé comme chiffre d'affaires des équipements neufs, des pays inclus sous l'appellation Europe et de la manière dont l'inflation et la conversion des devises sont appliquées pour l'année indiquée.
En suivant les signaux de demande en unités, en actualisant les étapes de prix de vente moyen par tranche de poids en service et en validant les totaux nationaux par des vérifications sur le terrain, Mordor Intelligence maintient la valeur du marché liée aux ventes de machines neuves plutôt que de mélanger les revenus locatifs ou les catégories d'équipements de construction plus larges.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 21,73 milliards USD (2025) | |
| Salle de Presse Sectorielle A | 6,91 milliards USD (2029) | Cette valeur est présentée comme un montant de croissance sur une fenêtre pluriannuelle pour les équipements de construction en Europe ; il ne s'agit donc pas d'une taille de marché annuelle comparable pour les excavateurs et les chargeurs. |
| Cabinet de Conseil Régional B | 44,67 milliards USD (2024) | Cette estimation porte sur un ensemble d'équipements de construction lourde plus large, qui peut regrouper plusieurs familles d'équipements au-delà des excavateurs et des chargeurs, ce qui fait monter la valeur indiquée par rapport à un périmètre produit plus restreint. |
L'écart s'explique principalement par le périmètre et le cadrage temporel, certaines sources traitant de l'ensemble des équipements de construction ou de la croissance pluriannuelle plutôt que du bassin de chiffre d'affaires spécifique aux excavateurs et chargeurs neufs. Une fois le périmètre maintenu cohérent et la logique unités-prix vérifiée pays par pays, l'estimation devient plus facile à relier aux véritables moteurs de la demande et à reproduire lors des mises à jour annuelles.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché européen des excavateurs et chargeurs et où en sera-t-il d'ici 2031 ?
Il s'établit à 23,15 milliards USD en 2026 et devrait atteindre 31,85 milliards USD d'ici 2031 à un TCAC de 6,58 %.
Quel type de machine détient la plus grande part de revenus ?
Les excavateurs ont dominé avec 55,71 % des revenus de 2025 grâce à leur polyvalence dans l'excavation, la démolition et la manutention de matériaux.
Pourquoi l'adoption électrique s'accélère-t-elle dans cette catégorie d'équipements ?
Les réglementations Stage V, les mandats de chantiers zéro émission et les périodes de retour sur investissement de quatre ans dans les flottes à forte utilisation rendent les unités à batterie de plus en plus économiques.
Quel pays connaîtra la croissance la plus rapide jusqu'en 2031 ?
La Norvège, affichant un TCAC de 6,73 %, est portée par son exigence de travaux publics zéro émission de 2027 et par l'hydroélectricité à faible coût.
Comment les tendances de la location façonnent-elles la demande d'équipements ?
Les flottes de location absorbent la demande tandis que les taux d'intérêt élevés retardent les achats des entrepreneurs, une dynamique susceptible de persister jusqu'aux baisses de taux de la Banque centrale européenne.