
Taille et part du marché de l'assurance IoT
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 68.27 Milliards de dollars |
| Taille du Marché (2031) | 247.58 Milliards de dollars |
| Growth Rate (2026 - 2031) | 29.40 % |
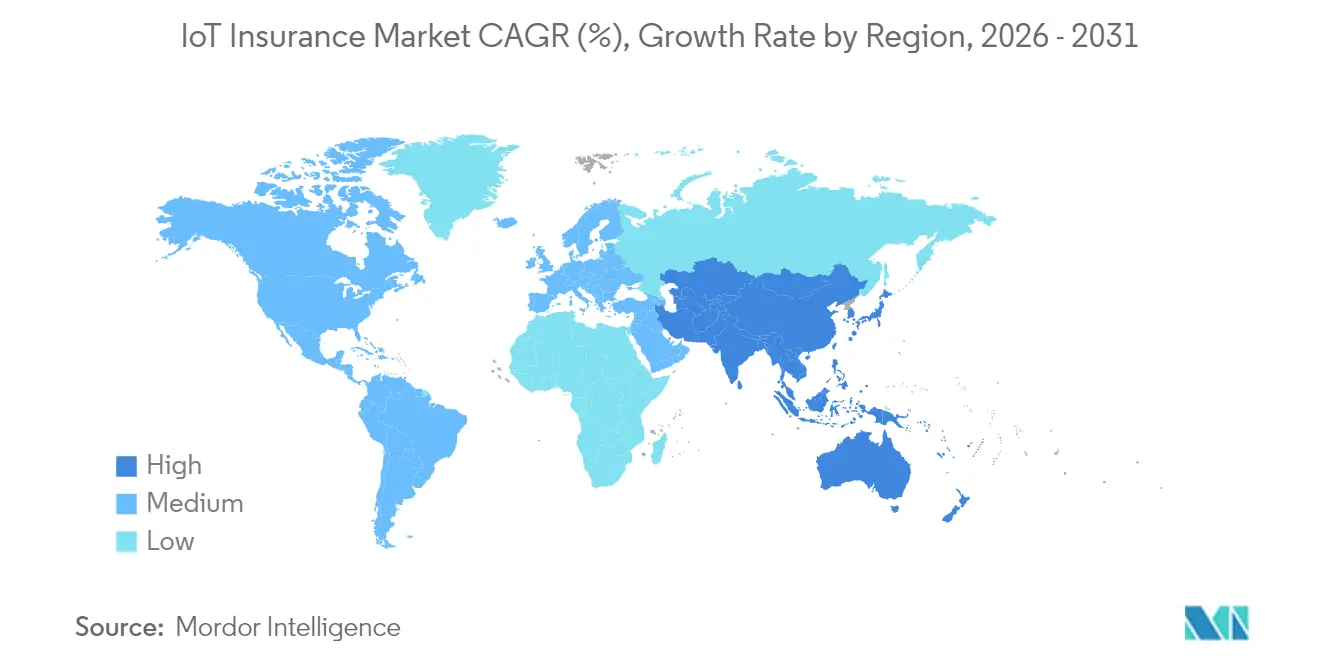
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
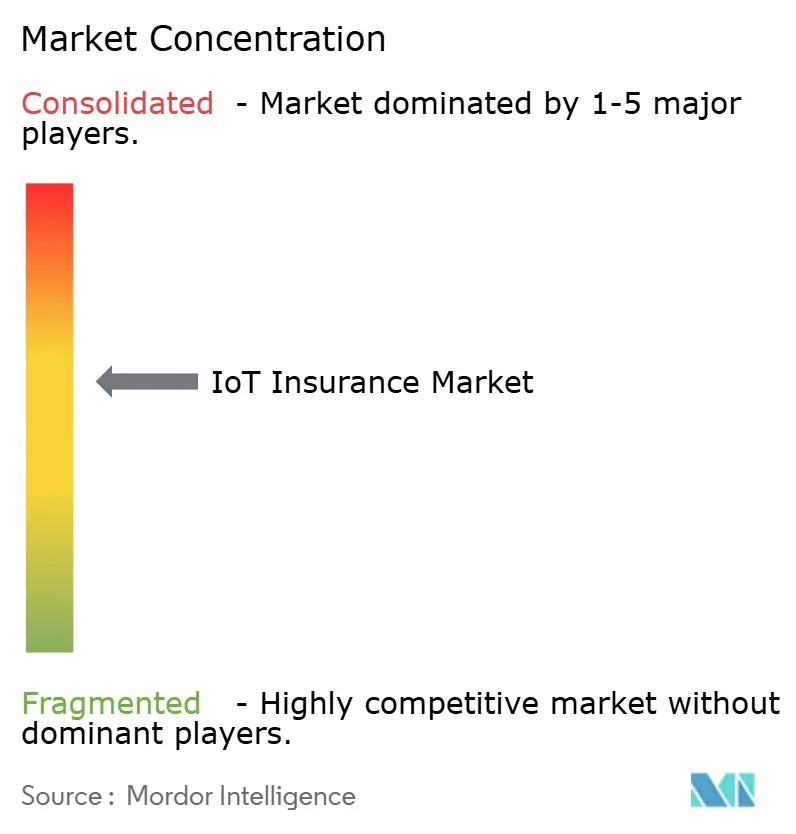
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance IoT par Mordor Intelligence
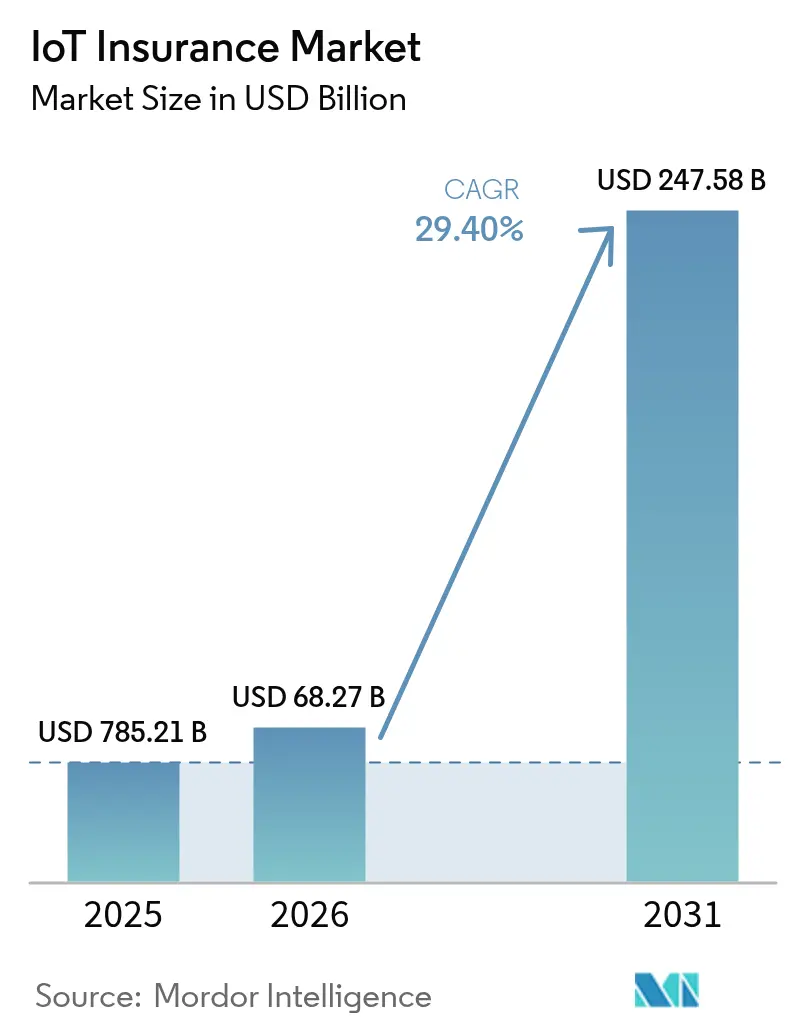
La taille du marché de l'assurance IoT était évaluée à 52,78 milliards USD en 2025 et devrait croître de 68,27 milliards USD en 2026 pour atteindre 247,58 milliards USD d'ici 2031, à un TCAC de 29,40 % au cours de la période de prévision (2026-2031). La télémétrie continue provenant des véhicules connectés, des appareils pour maison connectée, des objets connectés et des capteurs industriels déplace le transfert du risque de l'indemnisation des sinistres vers la prévention des pertes en temps réel. La baisse des prix des capteurs, la couverture cellulaire et LPWAN fiable, ainsi que les mandats de tarification fondée sur les données dans les principales juridictions accélèrent conjointement l'adoption. [1]Telnyx, « L'avenir de la technologie IoT : les tendances à surveiller en 2025 », telnyx.com
Les modèles de déploiement cloud captent 63,7 % de la part du marché de l'assurance IoT en 2024 et progressent à un TCAC de 33,8 % alors que les assureurs privilégient l'informatique élastique plutôt que les centres de données sur site à forte intensité capitalistique. Les produits dommages et responsabilité civile représentent encore 48,3 % du chiffre d'affaires, mais les souscripteurs vie enregistrent le TCAC le plus rapide, soit 35,1 %, en intégrant l'analytique des objets connectés dans la souscription. La télématique des véhicules détient une part de 44,1 %, mais la progression des objets connectés à 34,1 % de croissance confirme que des données biométriques plus riches redéfinissent les modèles actuariels. Sur le plan régional, l'Amérique du Nord est en tête avec 37,8 % du chiffre d'affaires, tandis que le TCAC de 34,5 % de l'Asie-Pacifique signale un changement imminent dans la répartition géographique. L'intensité concurrentielle est modérée ; des acteurs établis tels que Munich Re et Zurich acquièrent des insurtechs centrées sur les données, tandis que de nouveaux entrants ciblés tirent parti de la profondeur analytique pour servir des secteurs de niche. Les obstacles persistants incluent l'exposition à la cybersécurité, l'intégration des systèmes hérités et la dérive des données de capteurs, mais les pionniers dotés d'architectures cloud et de périphérie résilientes bénéficient d'avantages considérables liés à la position de premier entrant.
Principaux enseignements du rapport
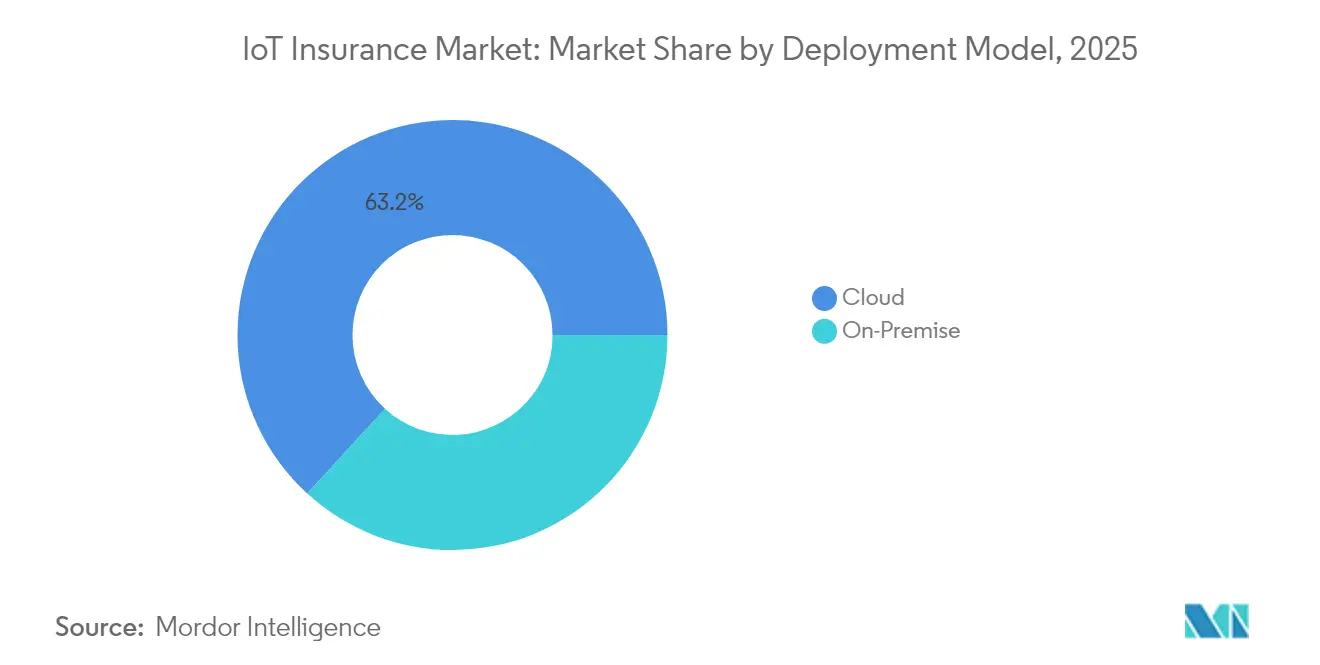
- Par modèle de déploiement, les plateformes cloud ont sécurisé 63,20 % de la part du marché de l'assurance IoT en 2025 ; les déploiements en cloud hybride progressent à un TCAC de 32,60 % jusqu'en 2031.
- Par ligne d'assurance, les dommages et responsabilité civile ont dominé avec 47,80 % du chiffre d'affaires en 2025, tandis que les produits vie devraient progresser à un TCAC de 33,20 % jusqu'en 2031.
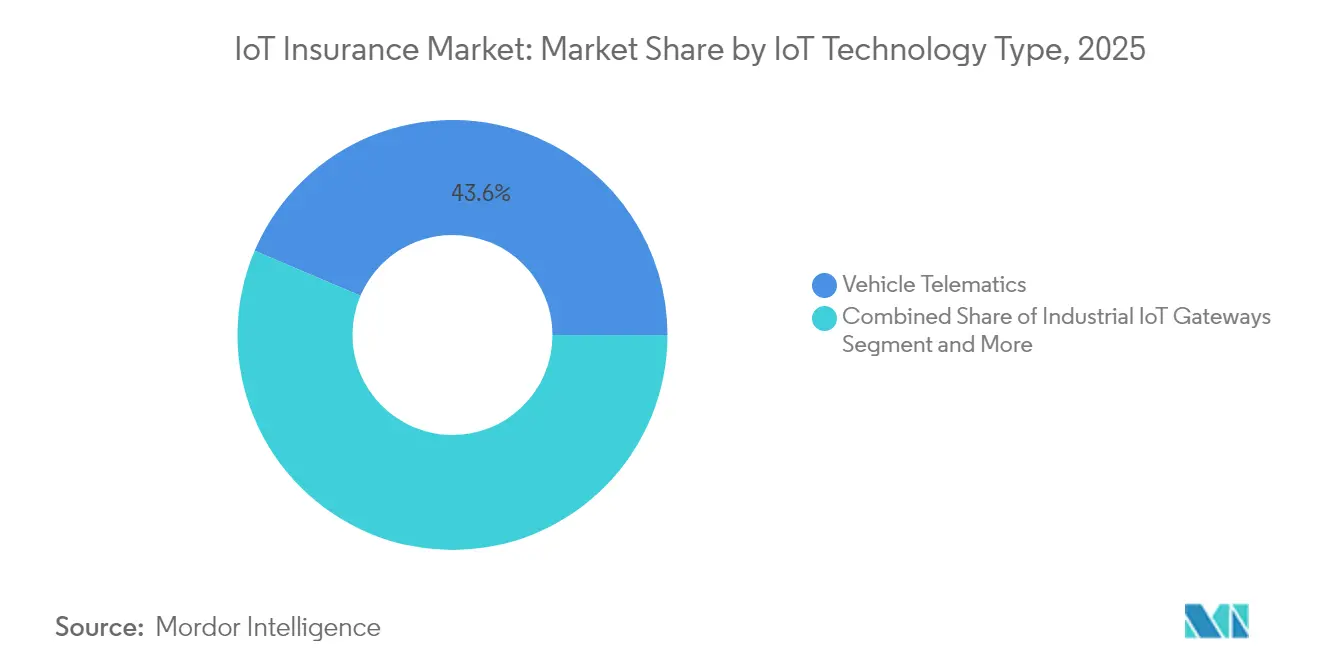
- Par technologie IoT, la télématique des véhicules représentait 43,60 % de la taille du marché de l'assurance IoT en 2025 et fait face à la croissance la plus rapide grâce aux objets connectés, progressant à un TCAC de 32,80 %.
- Par secteur d'utilisateur final, l'automobile a conservé 33,00 % du chiffre d'affaires en 2025 ; la santé devrait croître à un TCAC de 31,60 % grâce à la surveillance continue des indicateurs de santé.
- Par géographie, l'Amérique du Nord était en tête avec 37,20 % du chiffre d'affaires en 2025, tandis que l'Asie-Pacifique devrait afficher un TCAC de 33,00 %, reflétant la numérisation rapide et la libéralisation réglementaire.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché de l'assurance IoT
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prolifération de l'assurance basée sur l'usage (UBI) | +8.2% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Adoption de capteurs pour maison connectée et industriels | +6.8% | Amérique du Nord et UE → Asie-Pacifique | Long terme (≥ 4 ans) |
| Baisse du coût des équipements IoT et de la connectivité | +5.4% | Mondial | Court terme (≤ 2 ans) |
| Pression réglementaire en faveur de la tarification fondée sur les données | +4.1% | UE et certains États américains | Moyen terme (2 à 4 ans) |
| Produits dommages et responsabilité civile paramétriques à déclenchement automatique | +3.7% | Mondial | Long terme (≥ 4 ans) |
| Demande des réassureurs en données de portefeuille en temps réel | +2.8% | Principaux centres de réassurance | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Prolifération de l'assurance basée sur l'usage (UBI)
L'UBI basée sur la télématique redéfinit les primes d'assurance automobile personnelle et commerciale en substituant le comportement réel du conducteur en temps réel aux facteurs démographiques statiques. Progressive a enregistré 6,684 milliards USD de primes nettes en février 2025, soit une hausse de 17 % en glissement annuel, principalement portée par les polices télématiques qui représentent désormais 18 % de son portefeuille. Les exploitants de flottes reproduisent ces gains ; un prestataire de transport de luxe a réduit ses dépenses d'assurance de 15 % après avoir mis en œuvre la suite d'opérations connectées de Samsara, confirmant l'appétit des entreprises pour une notation comportementale granulaire. [2]StockTitan, « Comment la plateforme IA de Samsara a transformé cette flotte de transport de luxe », stocktitan.net La reconnaissance de schémas pilotée par l'IA prédit en outre les manœuvres susceptibles de provoquer des collisions, permettant un coaching proactif qui réduit la fréquence des sinistres et, en fin de compte, les ratios de sinistralité pour les assureurs.
Adoption de capteurs pour maison connectée et industriels
Les fuites d'eau, les incendies et les défaillances d'équipements représentent la majorité des pertes immobilières et industrielles ; les capteurs à faible coût répondent à ces points de douleur en alertant les utilisateurs et les assureurs avant que les dommages ne s'aggravent. State Farm a distribué 2 millions de capteurs Ting de détection d'incendie électrique, signalant une réduction de 80 % des sinistres correspondants sur 700 000 foyers connectés. Dans les environnements commerciaux, la suite analytique Relayr de HSB augmente le chiffre d'affaires des partenaires de maintenance d'ascenseurs de 12 % grâce à une maintenance prédictive qui prévient les interruptions d'activité. Les assureurs compensent ces gains préventifs par des réductions de primes allant de 5 % à 20 % pour encourager une adoption plus large des dispositifs.
Baisse rapide du coût des équipements IoT et de la connectivité
Les abonnements IoT cellulaires mondiaux dépasseront 3 milliards d'ici 2027, grâce aux économies d'échelle et aux puces spécialisées qui réduisent le coût unitaire et la consommation d'énergie. Qualcomm seul a généré plus d'1 milliard USD de revenus issus des puces IoT en 2024, prouvant la maturité commerciale du silicium dédié. Des innovations telles que les eSIM simplifient l'intégration des appareils, tandis que les capteurs sans batterie minimisent la maintenance sur le terrain. Ces courbes de coût ouvrent l'accès aux PME qui, historiquement, ne disposaient pas des capitaux nécessaires pour mettre en œuvre des contrôles de risque télémétrique, élargissant ainsi le marché adressable de l'assurance IoT.
Pression réglementaire en faveur d'une tarification fondée sur les données
La législation impose la transparence dans l'utilisation des données et une cybersécurité robuste comme prérequis à la souscription basée sur l'IoT. La loi européenne sur les données oblige les fabricants à garantir la portabilité des données conviviale à partir de janvier 2024, supprimant un obstacle de longue date aux écosystèmes de capteurs multi-marques. Le SB 354 de Californie codifie le consentement des consommateurs et limite le partage secondaire des données, incitant les assureurs vers une analytique basée sur les autorisations. Des délais stricts concernant la notification des violations et la sécurité des produits incitent à investir dans des équipements et des infrastructures cloud sécurisés dès la conception, accélérant ainsi une croissance fondée sur la confiance.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Confidentialité des données et vulnérabilité cybernétique | -4.3% | Mondial, plus stricte dans l'UE et en Californie | Court terme (≤ 2 ans) |
| Intégration des systèmes hérités | -3.1% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Dérive de la fiabilité des données de capteurs | -2.8% | Utilisation industrielle mondiale | Long terme (≥ 4 ans) |
| Contrôle antitrust des données partagées entre équipementiers et assureurs | -1.9% | Automobile aux États-Unis et dans l'UE | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Exposition à la confidentialité des données et à la cybersécurité
Une panne informatique mondiale en juillet 2024 a touché 8,5 millions de systèmes et causé entre 10 et 15 milliards USD de pertes économiques, soulignant le risque systémique des appareils interconnectés. Zurich classe les cybermenaces parmi les cinq principaux risques auxquels font face les fabricants d'électronique, avertissant qu'un micrologiciel compromis peut déclencher des pertes en cascade tant pour les assureurs que pour les assurés. La conformité à la prochaine loi européenne sur la cyber-résilience peut coûter aux fournisseurs non conformes jusqu'à 15 millions EUR de pénalités, créant des frictions à l'adoption tout en offrant un avantage concurrentiel aux entreprises qui construisent des architectures sécurisées dès le départ.
Complexité de l'intégration des systèmes hérités
De nombreux assureurs mondiaux utilisent encore des systèmes de gestion de polices basés sur COBOL qui ne peuvent pas ingérer des flux de données IoT à haute vélocité. Les projets de modernisation s'étendent souvent sur plusieurs années avec des budgets de plusieurs centaines de millions, créant des lacunes de capacités à court terme entre les nouveaux entrants numériques et les assureurs traditionnels. Des approches hybrides dites de « strangler fig » qui enveloppent les systèmes hérités avec des microservices émergent comme des voies pragmatiques, mais la courbe d'apprentissage continue de retarder les déploiements IoT à grande échelle, en particulier au sein des acteurs établis multiligne.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de déploiement : l'infrastructure cloud domine la transformation numérique
Les environnements cloud contrôlent 63,20 % du marché de l'assurance IoT et progresseront à un TCAC de 30,70 %, portant la taille du marché de l'assurance IoT pour les plateformes cloud à 166,31 milliards USD d'ici 2031. L'informatique élastique, l'ouverture des API et les correctifs de sécurité gérés libèrent les assureurs de la maintenance de centres de données à forte intensité capitalistique. Le cloud d'opérations connectées de Samsara a atteint 1,458 milliard USD de revenus annuels récurrents au quatrième trimestre 2025, illustrant comment des architectures télémétrique évolutives se traduisent en adoption par les entreprises.
Les déploiements sur site persistent dans les juridictions fortement réglementées ou lorsque des lois sur la souveraineté des données interdisent le traitement hors site. Néanmoins, des certifications de sécurité telles que FedRAMP High et ISO 27018 ont réduit le risque perçu des clouds mutualisés, incitant à une migration progressive hors des serveurs locaux. Les nœuds de périphérie sont de plus en plus intégrés dans les infrastructures cloud, garantissant une latence ultra-faible pour la couverture des véhicules autonomes, tandis que l'analytique centralisée affine les algorithmes de tarification. À mesure que les modèles hybrides mûrissent, les assureurs gagnent en flexibilité opérationnelle sans compromettre la supervision actuarielle centralisée.


Par ligne d'assurance : le leadership des dommages et responsabilité civile face à la disruption de la vie
Les lignes dommages et responsabilité civile détiennent 47,80 % du chiffre d'affaires de 2025, représentant la plus grande taille du marché de l'assurance IoT par classe de produit. Les capteurs pour maison connectée et industriels offrent une évitement tangible des pertes, faisant des dommages et responsabilité civile un premier adoptant naturel. Cependant, les souscripteurs vie progressent à un TCAC de 33,20 % ; ils exploitent les données continues des objets connectés pour affiner les hypothèses de mortalité et inciter les comportements sains grâce à des primes dynamiques.
Les lignes commerciales intègrent de plus en plus l'IoT industriel dans l'indemnisation des accidents du travail, où la maintenance prédictive réduit la fréquence des accidents. Le passage d'un ajustement rétrospectif des sinistres à une analytique préventive comprime les ratios combinés et attire les réassureurs à la recherche d'une télémétrie de portefeuille démontrable. À plus long terme, la combinaison inter-lignes – telle que la combinaison des polices vie, automobile et habitation autour d'une seule suite de capteurs – effacera les frontières historiques entre produits et récompensera les plateformes centrées sur les données.
Par type de technologie IoT : maturité de la télématique des véhicules face à l'innovation des objets connectés
La télématique des véhicules a contribué à 43,60 % de la part du marché de l'assurance IoT en 2025 et reste fondamentale pour la tarification basée sur l'usage. Les mandats ELD matures en Amérique du Nord et en Europe ont créé un parc d'appareils robuste, permettant aux assureurs d'appliquer la notation du risque à grande échelle. Pourtant, les objets connectés et les dispositifs de santé affichent un TCAC de 32,80 %, confirmant un pivot vers une souscription pilotée par les données biométriques où la prévention des pertes est directement corrélée à un changement de comportement durable.
Les capteurs pour maison connectée réduisent considérablement les sinistres liés aux fuites d'eau et aux incendies électriques, gagnant du terrain auprès des propriétaires attirés par des alertes instantanées et des réductions de primes. Les passerelles industrielles alimentent les modèles de maintenance prédictive avec des indicateurs d'équipement en temps réel, limitant ainsi les interruptions d'activité. Les capteurs environnementaux sous-tendent la couverture paramétrique ; par exemple, des jauges de crue à distance déclenchent automatiquement des indemnisations pour protéger les PME contre la volatilité des conditions météorologiques extrêmes, renforçant la confiance des clients grâce à un règlement rapide des sinistres.
Par secteur d'utilisateur final : la maturité de l'automobile favorise l'innovation dans la santé
Les flottes automobiles et les lignes personnelles représentaient 33,00 % du chiffre d'affaires en 2025, soutenus par des décennies d'évolution télématique. En 2025, l'assureur japonais Aioi Nissay Dowa a lancé une application télématique orientée tourisme à Okayama pour améliorer la sécurité routière tout en stimulant les voyages régionaux. Cependant, la santé connaît la croissance la plus rapide avec un TCAC de 31,60 % alors que les assureurs exploitent les données continues de glycémie, de fréquence cardiaque et de sommeil pour construire des modèles de mortalité dynamiques et des incitations aux soins préventifs.
Les marchés résidentiels capitalisent sur les remises liées aux capteurs de fuite d'eau et d'incendie, tandis que les installations industrielles déploient des sondes de vibration et de température pour réduire les temps d'arrêt imprévus qui coûtent souvent des millions par incident. Les projets logistiques et d'infrastructure publique exploitent des traceurs de fret et la surveillance de la santé structurelle pour réduire les pertes en transit et prolonger la durée de vie des actifs. L'avantage concurrentiel futur réside dans la synthèse des signaux multi-domaines à travers les actifs automobiles, résidentiels, de santé et commerciaux pour générer un graphe de risque client holistique.
Analyse géographique
La part de 37,20 % du chiffre d'affaires de l'Amérique du Nord en 2025 découle de réglementations télématiques bien établies et d'une large acceptation par les consommateurs. Le déploiement massif de capteurs Ting par State Farm et la croissance de 18 % des polices en vigueur de Progressive illustrent un large mouvement vers des propositions de valeur médiées par les capteurs. Les régulateurs canadiens adaptent les lois sur la vie privée AIDA et LPRPDE pour équilibrer l'innovation et la souveraineté des consommateurs, favorisant une adoption progressive mais régulière des dispositifs.
L'Europe connaît une croissance cohérente grâce à la loi européenne sur les données et à la prochaine loi sur la cyber-résilience, qui standardisent la sécurité des dispositifs et le partage des données dans les 27 États membres. L'AEAPP note que 17 % des assureurs proposent déjà une assurance automobile liée à l'IoT et s'attend à ce que la pénétration augmente à mesure que les cadres de conformité renforcent la confiance des consommateurs. L'Allemagne, la France et le Royaume-Uni sont en tête de l'adoption, tandis que les nouveaux membres de l'UE bénéficient des fonds de cohésion qui étendent la couverture haut débit nécessaire aux déploiements IoT massifs.
L'Asie-Pacifique enregistre un TCAC de 33,00 %, porté par le relèvement du plafond d'investissement direct étranger de l'Inde à 100 % qui attire les capitaux multinationaux, et par les directives de l'ANFR chinoises qui définissent les règles d'IA et de gouvernance des données. Les flottes australiennes et néo-zélandaises passeront de 1,6 million d'unités télématiques en 2023 à 2,7 millions d'ici 2028, cimentant la domination automobile régionale. Le Japon poursuit des pilotes d'IA générative progressifs au sein d'assureurs tels que Mitsui Sumitomo pour compléter des cultures de risque méticuleuses, évitant ainsi des changements opérationnels brusques.
L'Amérique latine et le Moyen-Orient et l'Afrique restent naissants mais prometteurs. L'amélioration de la couverture 5G du Mexique et le régime d'assurance ouverte du Brésil devraient raccourcir le délai d'adoption. Les pays du Conseil de coopération du Golfe investissent dans des mégaprojets de villes intelligentes où des réseaux de capteurs intégrés s'articulent naturellement avec la couverture IoT commerciale pour les infrastructures, les biens immobiliers et les lignes cybernétiques.

Paysage réglementaire
L'assurance IoT se situe à l'intersection de la surveillance des assurances et des règles en constante évolution concernant les appareils, les données et la cybersécurité, qui déterminent de plus en plus les données télémétriques pouvant être collectées, partagées et utilisées dans la souscription. Dans l'Union européenne, le règlement sur la cyber-résilience (règlement (UE) 2024/2847) est entré en vigueur le 10 décembre 2024, établissant des exigences horizontales de cybersécurité pour les produits comportant des éléments numériques qui affectent la posture de sécurité des programmes d'assurance pilotés par capteurs dans les branches auto, habitation et commerciale.
En Amérique du Nord et au Royaume-Uni, les référentiels de sécurité et les orientations d'intégration se durcissent pour l'IoT grand public et professionnel. Le programme FCC IoT Labeling aux États-Unis s'aligne sur des critères de sécurité fondés sur le NIST pour les produits IoT grand public, tandis que le régime britannique Product Security and Telecommunications Infrastructure (PSTI), appliqué par l'Office for Product Safety and Standards (OPSS), impose des exigences de sécurité pour les produits connectés grand public. Le NIST a continué de mettre à jour les orientations de mise en œuvre utilisées par les écosystèmes IoT au service de l'assurance, notamment en publiant le SP 1800-36 en novembre 2025 (intégration de confiance au niveau réseau) et en diffusant le NIST IR 8259r1 en avril 2026 pour les activités fondamentales de cybersécurité des fabricants d'IoT, renforçant l'importance accordée aux contrôles documentés que les assureurs peuvent invoquer lors de la validation du risque lié aux appareils.
Analyse de la chaîne de valeur
La chaîne de valeur de l'assurance IoT s'étend des fabricants d'appareils et de capteurs (télématique, maison intelligente, wearables, passerelles industrielles), aux fournisseurs de connectivité et de gestion des appareils, puis aux plateformes d'ingestion de données et d'analyse, et enfin aux assureurs et réassureurs qui convertissent la télémétrie en décisions de souscription, de prévention et de sinistres. Des preuves commerciales indiquent que les assureurs jouent de plus en plus le rôle de distributeurs ou de partenaires d'orchestration pour le matériel de prévention et la télémétrie embarquée : Nationwide a élargi son initiative avec Whisker Labs en février 2026 pour distribuer à grande échelle les capteurs d'incendie électrique Ting, tandis que Samsung Electronics et Hartford Steam Boiler (HSB) ont annoncé en janvier 2026 une collaboration liée à SmartThings pour des économies d'assurance, associant les capacités de protection des appareils connectés à des crédits de prime.
En aval, les flux de souscription et de gestion des sinistres sont retravaillés pour exploiter des signaux de risque vérifiés et quasi en temps réel plutôt que des questionnaires périodiques. Dans la construction commerciale, Shepherd s'est associé à Brickeye en juin 2026 pour intégrer l'intelligence de risque IoT BuildersRiskIQ dans la souscription autonome, illustrant comment les plateformes de données et les assureurs spécialisés relient la télémétrie de chantier aux conditions de police au moment de la conclusion. Les cadres réglementaires et de responsabilité influencent également la participation et les coûts à travers la chaîne : le règlement européen sur la cyber-résilience et les exigences de sécurité du PSTI britannique poussent les obligations de sécurité dès la conception vers les fabricants de produits et les importateurs, augmentant la dépendance des assureurs envers des appareils conformes et des pratiques de traitement des données auditables pour des programmes évolutifs.
Paysage concurrentiel
Le marché de l'assurance IoT équilibre la profondeur des assureurs traditionnels et l'agilité des insurtechs soutenus par le capital-risque. L'acquisition de Next Insurance par Munich Re intègre la souscription numérique dans sa filiale ERGO et reflète une stratégie plus large des réassureurs visant à sécuriser des flux de données de portefeuille en temps réel. Travelers a finalisé une acquisition de 435 millions USD de Corvus pour renforcer son expertise cybernétique, fusionnant davantage la souscription télématique et cybernétique.
Les partenariats surpassent les fusions-acquisitions directes pour de nombreux assureurs. Allianz Partners s'est associé au fabricant de casques Cosmo Connected pour intégrer la couverture de la micromobilité dans des casques connectés au point de vente. Bamboo Insurance distribue gratuitement les capteurs Ting de Whisker Labs, illustrant comment les subventions aux dispositifs convertissent l'évitement du risque en fidélité. Des startups telles que Descartes Underwriting se concentrent sur des modèles paramétriques qui transfèrent le risque d'inondation via des réseaux de capteurs denses déployés par des partenaires comme Previsico, s'attaquant aux segments PME mal desservis.
La course à la propriété intellectuelle s'intensifie autour de l'ingestion de données de capteurs, de l'analytique prédictive et de l'automatisation instantanée des sinistres. Les dépôts de brevets des assureurs et des fabricants de puces soulignent la valeur stratégique du contrôle d'algorithmes uniques qui traduisent la télémétrie brute en recommandations de tarification et d'évitement des pertes. À mesure que le coût du matériel télémétrique diminue, la différenciation durable pivote de plus en plus sur la profondeur analytique, la portée de l'écosystème et la confiance de la marque.
Leaders du secteur de l'assurance IoT
Octo Telematics S.p.A.
Cambridge Mobile Telematics, Inc.
Geotab Inc.
CalAmp Corp.
Samsara Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité claire réside dans les programmes d'assurance habitation intégrés et axés sur la prévention, où les écosystèmes d'appareils et de capteurs peuvent être liés à des crédits de prime et à une atténuation automatisée, allant au-delà des pilotes limités vers une distribution plus large. Samsung Electronics et Hartford Steam Boiler (HSB) ont élargi Smart Home Savings en janvier 2026, offrant des crédits de prime liés aux appareils Samsung connectés qui détectent des indicateurs précoces tels que les fuites d'eau, renforçant un modèle dans lequel les assureurs extraient des signaux de réduction de risque vérifiés à partir de plateformes IoT grand public plutôt que d'appareils autonomes. Les déploiements à grande échelle de Ting par les assureurs indiquent également un espace inexploité pour regrouper matériel, services et couverture en une seule proposition de valeur client.
Une autre opportunité concerne une télémétrie véhicule et commerciale plus riche, basée sur les OEM et les API, qui soutient une souscription continue et un triage plus rapide des sinistres, en particulier là où les programmes télématiques historiques dépendaient de fenêtres de notation limitées ou d'agrégateurs tiers. En juillet 2026, State Farm et Toyota ont lancé un pipeline de partage de données d'accident pour les véhicules Toyota et Lexus éligibles via Connected Analytic Services vers l'application State Farm, améliorant la fidélité et la rapidité des données post-sinistre utilisées dans les boucles de retour d'information sur les sinistres et les risques. Des tendances similaires apparaissent dans les branches commerciales et spécialisées, l'intelligence de risque IoT étant intégrée directement dans les plateformes de souscription, notamment la collaboration Shepherd et Brickeye de juin 2026, qui permet des conditions de police plus granulaires pour la construction et d'autres secteurs densément équipés de capteurs.
Développements récents du secteur
- Mai 2026 : Octo Telematics et Sedgwick ont annoncé un partenariat stratégique pour intégrer les analyses issues de la télématique dans les flux de gestion des sinistres et des risques. Ce partenariat relie plus directement le comportement de conduite et les données d'événements véhicule au cycle de vie des sinistres, favorisant un triage plus rapide et une évaluation plus cohérente de la responsabilité pour les programmes d'assurance auto reposant sur la télématique.
- Mars 2026 : Cambridge Mobile Telematics a obtenu un investissement stratégique de 350 millions USD mené par TPG et Allianz pour accélérer sa plateforme de sécurité routière pilotée par l'IA. Ce financement renforce la capacité à faire évoluer les analyses télématiques auprès des assureurs auto particuliers et professionnels, et approfondit l'alignement des assureurs avec les stratégies de données basées sur smartphone et véhicule connecté.
- Juillet 2024 : Une panne informatique mondiale a perturbé 8,5 millions de systèmes et causé des pertes économiques estimées entre 10 et 15 milliards USD, mettant en évidence l'exposition cyber systémique à travers des écosystèmes technologiques interconnectés. Pour l'assurance IoT, cet événement a renforcé l'attention de la souscription sur la résilience cyber, les dépendances envers les fournisseurs et le risque d'accumulation lié aux architectures cloud et aux appareils connectés.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Le marché de l'assurance IoT couvre les produits d'assurance et les services de plateforme associés où les données des appareils connectés sont activement utilisées pour tarifer le risque, surveiller l'exposition, prévenir les pertes et soutenir les décisions relatives aux sinistres dans les principales branches d'assurance.
Exclusions du périmètre : nous excluons la numérisation générale de l'assurance qui n'utilise pas les données des appareils IoT comme entrée mesurable pour la souscription ou le suivi des risques.
Aperçu de la segmentation
- Par modèle de déploiement
- Cloud
- Sur site
- Par ligne d'assurance
- Dommages et responsabilité civile
- Vie
- Santé
- Lignes commerciales
- Par type de technologie IoT
- Télématique des véhicules
- Capteurs pour maison connectée
- Objets connectés et dispositifs de santé
- Passerelles IoT industrielles
- Capteurs environnementaux et paramétriques
- Par secteur d'utilisateur final
- Commerce de détail et commercial
- Résidentiel (maisons connectées)
- Automobile
- Industriel
- Santé
- Infrastructure publique
- Logistique et navigation
- Autres secteurs d'utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Singapour
- Malaisie
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier le bassin de demande et fixer des garde-fous réalistes avant la réalisation des entretiens. Des sources publiques telles que les indicateurs d'assurance de l'OCDE, les autorités de contrôle des assurances nationales et les offices statistiques, les statistiques de connectivité de l'UIT, et les publications de la National Highway Traffic Safety Administration relatives à la sécurité routière et à la télématique nous ont aidés à relier l'adoption de l'IoT aux expositions assurables.
Nous avons également examiné les rapports annuels d'entreprises, les dépôts réglementaires, les présentations aux investisseurs et une couverture médiatique fiable pour comprendre comment les assureurs décrivent les produits pilotés par l'IoT, la logique de tarification et les déploiements par zone géographique. En outre, des abonnements payants pour les données financières et de renseignement d'entreprises, l'actualité et les données financières, ainsi que des bases de données de brevets ont été utilisés de manière sélective pour recouper le positionnement produit, l'activité de partenariat et le calendrier des lancements technologiques. Ces sources ne sont qu'illustratives, et de nombreuses autres références ont été utilisées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens primaires et enquêtes
Les travaux primaires se sont concentrés sur des entretiens et de courtes enquêtes auprès d'assureurs, de courtiers, de partenaires de solutions d'appareils connectés et de grands acheteurs d'entreprise influençant la conception des programmes. Pour un marché mondial comme celui-ci, les contributions ont été équilibrées entre l'Asie-Pacifique, l'EMEA et les Amériques afin de pouvoir vérifier les schémas d'adoption régionaux, les pratiques tarifaires et les contraintes réglementaires par rapport au modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 38 % | Dirigeants (CXO) : 18 % | Asie-Pacifique : 45 % |
| Rang intermédiaire : 44 % | Responsables fonctionnels/unités : 29 % | EMEA : 37 % |
| Acteurs plus petits : 18 % | Managers : 53 % | Amériques : 18 % |
Dimensionnement et prévision du marché
La logique de dimensionnement débute par une construction descendante où les bassins de primes d'assurance et les branches distribuées numériquement sont reconstitués, puis filtrés selon la part réalistement influencée par les appareils connectés (par exemple, la télématique dans l'automobile, les capteurs dans les maisons intelligentes et les wearables dans la santé). Une fois ce plafond établi, le modèle est façonné à l'aide d'empreintes de marché qui orientent généralement la valeur de l'assurance IoT dans une direction cohérente.
Les principales données utilisées comprennent le parc de véhicules connectés et la pénétration de la télématique, l'adoption des appareils de maison intelligente dans les foyers assurés, l'utilisation de wearables dans les populations assurées, les tendances de fréquence et de gravité des sinistres pour les risques surveillés par l'IoT, et le rythme d'adoption de la tarification basée sur l'usage ou le comportement dans les principales régions. Les prévisions ont été élaborées à l'aide d'une analyse de scénarios, où un cas de base est d'abord construit puis testé en sensibilité autour des taux d'adoption, des hypothèses de majoration ou de remise de prime, et de la vitesse de déploiement des assureurs. Ces résultats de scénarios ont ensuite été alignés sur le consensus des experts issu des entretiens.
Pour maintenir des totaux ancrés dans la réalité, nous avons utilisé des approximations ascendantes sélectives comme vérifications, telles que la prime échantillonnée par police pour les produits activés par l'IoT multipliée par le nombre estimé de polices actives dans les branches prioritaires, suivies de vérifications par canal sur les lancements de programmes et l'expansion régionale. Lorsque les informations ascendantes étaient fragmentaires, les lacunes ont été traitées à l'aide de ratios proxy régionaux, de courbes de montée en puissance prudentes et de vérifications de cohérence par rapport à la croissance globale de la branche d'assurance afin que le modèle ne surestime pas l'adoption en phase précoce.
Validation des données et cycle de mise à jour
La validation s'effectue par triangulation entre le modèle, les données documentaires et les retours d'entretiens, avec des vérifications de variance aux niveaux régional et par branche d'assurance. Lorsqu'un résultat rompt les relations attendues, par exemple lorsque l'adoption augmente plus rapidement que la pénétration réalisable des appareils ou que la croissance des primes dépasse celle de la branche d'assurance parente, les hypothèses sont revues et les experts sont recontactés pour confirmer ce qui a changé.
Avant validation finale, les résultats passent par des revues d'analystes en plusieurs étapes comprenant des vérifications de cohérence des unités, des vérifications du calendrier de conversion des devises, et des recoupements avec des signaux indépendants tels que les commentaires sur l'adoption des polices et les jalons réglementaires ou de partenariat. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, notamment des changements réglementaires, des lancements de programmes majeurs ou des réinitialisations de tarification. Juste avant la livraison, une nouvelle passe est réalisée afin que les clients reçoivent la vue la plus récente plutôt qu'un instantané ancien.
Taille du marché de l'assurance IoT selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour l'assurance IoT peuvent sembler très divergentes car les entreprises ne comptabilisent pas toujours les mêmes branches d'assurance, limites technologiques et points de revenu, même lorsque le titre semble identique. Le calendrier compte également, certaines estimations s'ancrant sur une année historique tandis que d'autres partent d'une année de base prospective où l'adoption est déjà supposée plus élevée.
En suivant les données de pénétration des appareils et en actualisant le calendrier des devises et les hypothèses d'année de base, Mordor Intelligence maintient le total de l'assurance IoT lié aux programmes de risque connecté actifs plutôt qu'à des revenus d'assurance numérique plus larges qui peuvent ne pas dépendre des données IoT pour la souscription. Un autre facteur d'écart est l'élargissement du périmètre, certaines études mélangeant des catégories adjacentes comme les revenus des plateformes d'insurtech en général, des services d'analyse plus larges, ou la distribution numérique non liée à l'IoT, ce qui peut gonfler les totaux par rapport à une définition fondée sur les données des appareils.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 68,27 milliards USD (2026) | |
| Cabinet de conseil mondial A | 19,25 milliards USD (2024) | Utilise une année de base antérieure et capture souvent des revenus déclarés plus étroits liés à des programmes d'assurance IoT identifiés, ce qui peut sous-estimer la valeur des primes qui augmentent après des phases de déploiement plus larges. |
| Éditeur sectoriel B | 21,53 milliards USD (2025) | Part d'une année de base différente et peut appliquer des règles d'inclusion alternatives pour les branches d'assurance et les revenus de services, ce qui modifie les totaux lorsque les frais de plateforme IoT et l'activité d'assurance numérique plus large sont mélangés. |
La comparaison montre que le choix de l'année et ce qui est comptabilisé comme assurance pilotée par l'IoT constituent les principales raisons de cet écart. Lorsque le périmètre reste lié à une souscription informée par les appareils connectés et validé par rapport aux signaux d'adoption, le chiffre résultant est plus facile à réconcilier et à actualiser au fur et à mesure que les programmes se développent dans les régions.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de l'assurance IoT ?
Le marché de l'assurance IoT est valorisé à 68,27 milliards USD en 2026 et devrait atteindre 247,58 milliards USD d'ici 2031.
Quel modèle de déploiement connaît la croissance la plus rapide ?
Les plateformes cloud sont en tête avec 63,20 % de part en 2025 et un TCAC de 30,70 % car elles permettent le traitement des données en temps réel sans investissement en capital lourd.
Pourquoi l'assurance vie est-elle la ligne à la croissance la plus rapide ?
Les capteurs des objets connectés fournissent des données biométriques continues qui permettent des primes personnalisées, propulsant les produits vie à un TCAC de 33,20 %.
Quelle région offre le plus fort potentiel de croissance ?
L'Asie-Pacifique progresse à un TCAC de 33,00 % en raison de l'adoption numérique rapide et des règles libéralisées en matière d'investissement étranger dans des marchés tels que l'Inde et la Chine.
Comment les appareils connectés réduisent-ils les pertes d'assurance ?
Les capteurs détectent les anomalies – telles que la vitesse excessive, les fuites d'eau ou les défauts électriques – en temps réel, permettant une action préventive qui réduit la fréquence et la gravité des sinistres.
Quels sont les principaux obstacles à l'adoption de l'assurance IoT ?
Les cybermenaces, les lois strictes sur la confidentialité des données et l'intégration complexe avec les systèmes hérités d'administration des polices demeurent les principaux défis.
Dernière mise à jour de la page le:



