
Taille et part du marché des résines échangeuses d'ions
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.48 Milliards de dollars |
| Taille du Marché (2031) | 3.12 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.70 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des résines échangeuses d'ions par Mordor Intelligence
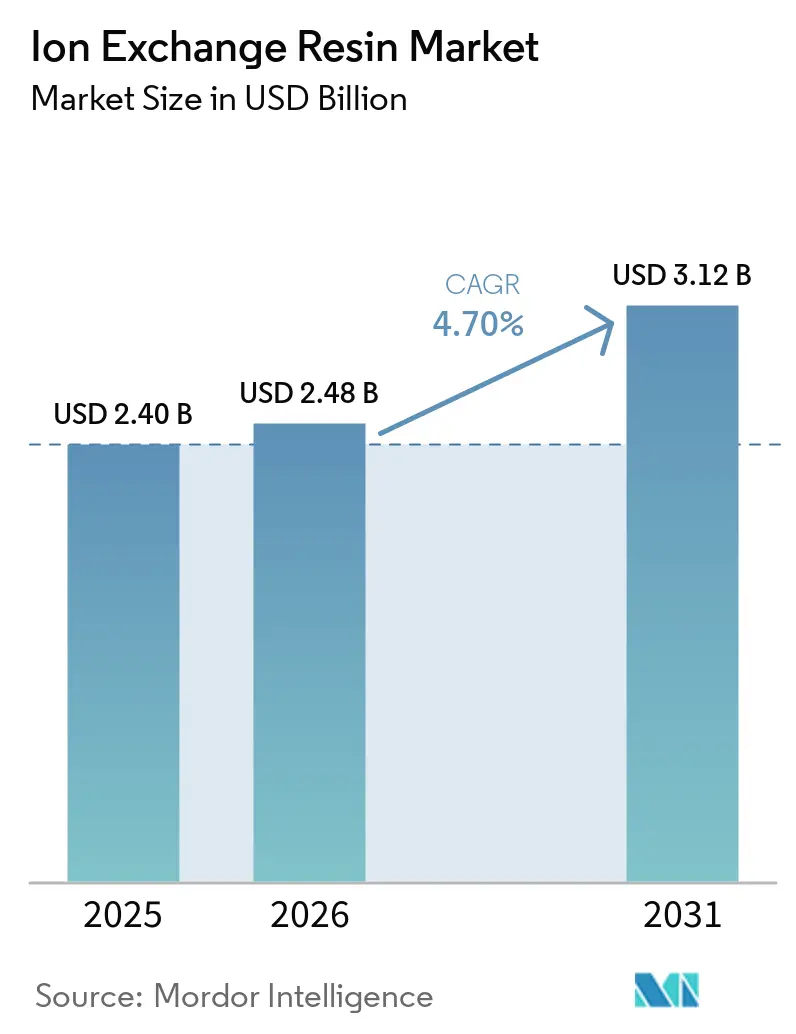
La taille du marché des résines échangeuses d'ions était évaluée à 2,40 milliards USD en 2025 et devrait croître de 2,48 milliards USD en 2026 pour atteindre 3,12 milliards USD d'ici 2031, à un TCAC de 4,70 % au cours de la période de prévision (2026-2031). Le durcissement de la réglementation autour des PFAS, la demande en eau ultrapure de qualité semiconducteur et les projets d'extraction directe du lithium réorientent les capitaux des billes d'adoucissement de base vers des chimies hautement élaborées. Les grades spécialisés affichent des prix premium qui compensent l'inflation des matières premières, tandis que les systèmes à lits mixtes pour la dessalinisation à zéro rejet liquide et les électrolyseurs à membrane échangeuse de protons ouvrent de nouveaux gisements de valeur. L'intensité concurrentielle reste modérée : cinq fournisseurs multinationaux contrôlent encore environ 40 % de la capacité installée, mais les challengers asiatiques érodent le leadership tarifaire dans les segments de base grâce à des coûts en capital plus faibles et une montée en puissance plus rapide.
Principaux enseignements du rapport
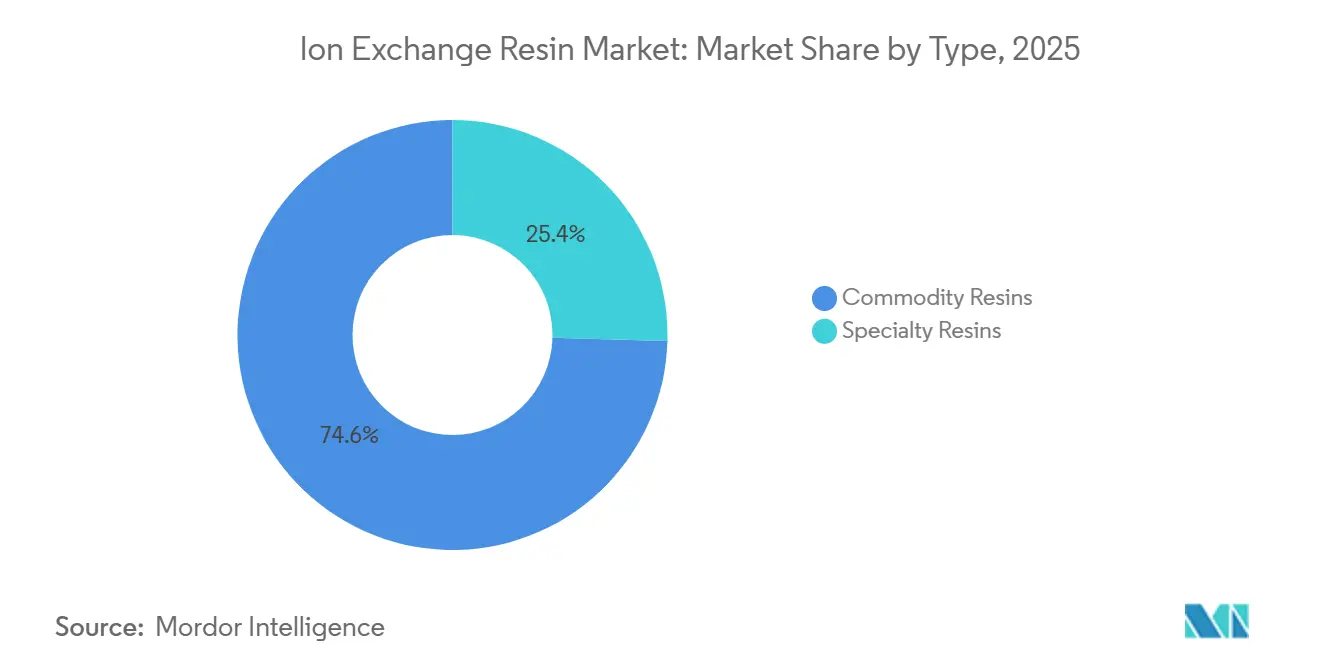
- Par type, les résines de base ont représenté 74,35 % de la part de marché des résines échangeuses d'ions en 2025, tandis que les grades spécialisés progressent à un TCAC de 5,23 % jusqu'en 2031.
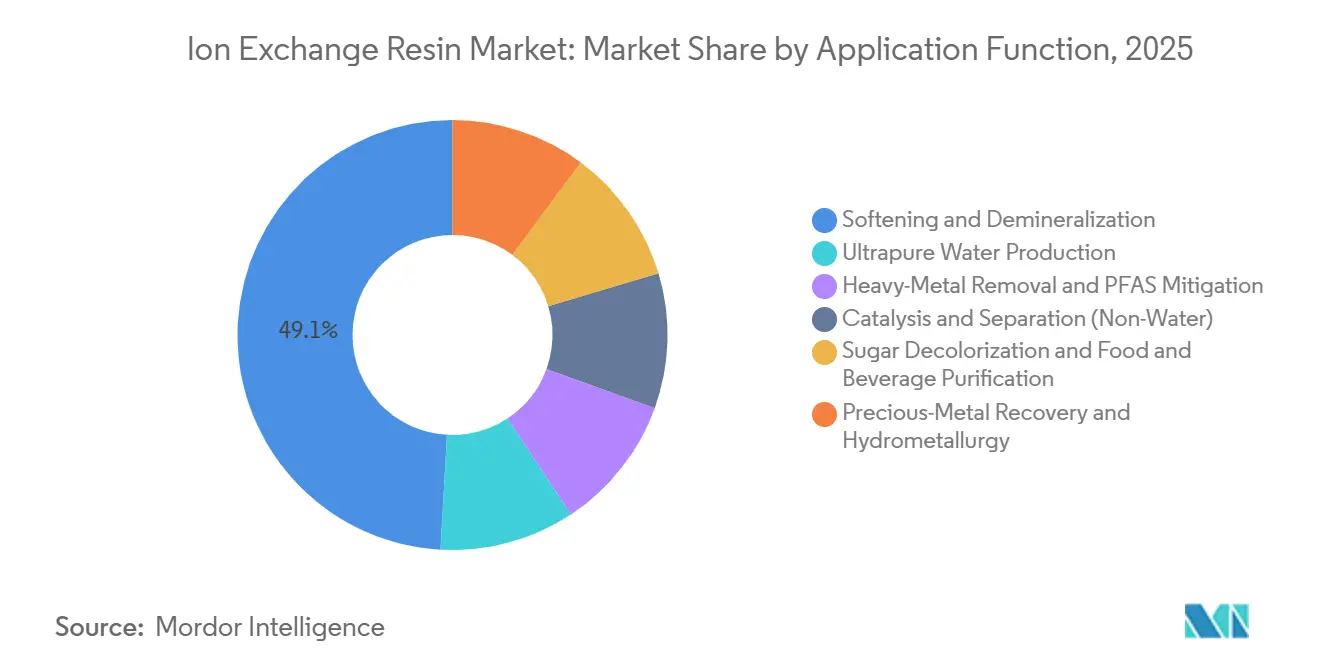
- Par fonction d'application, l'adoucissement et la déminéralisation ont capté 58,42 % du chiffre d'affaires 2025, tandis que la production d'eau ultrapure se développe à un TCAC de 6,09 % jusqu'en 2031.
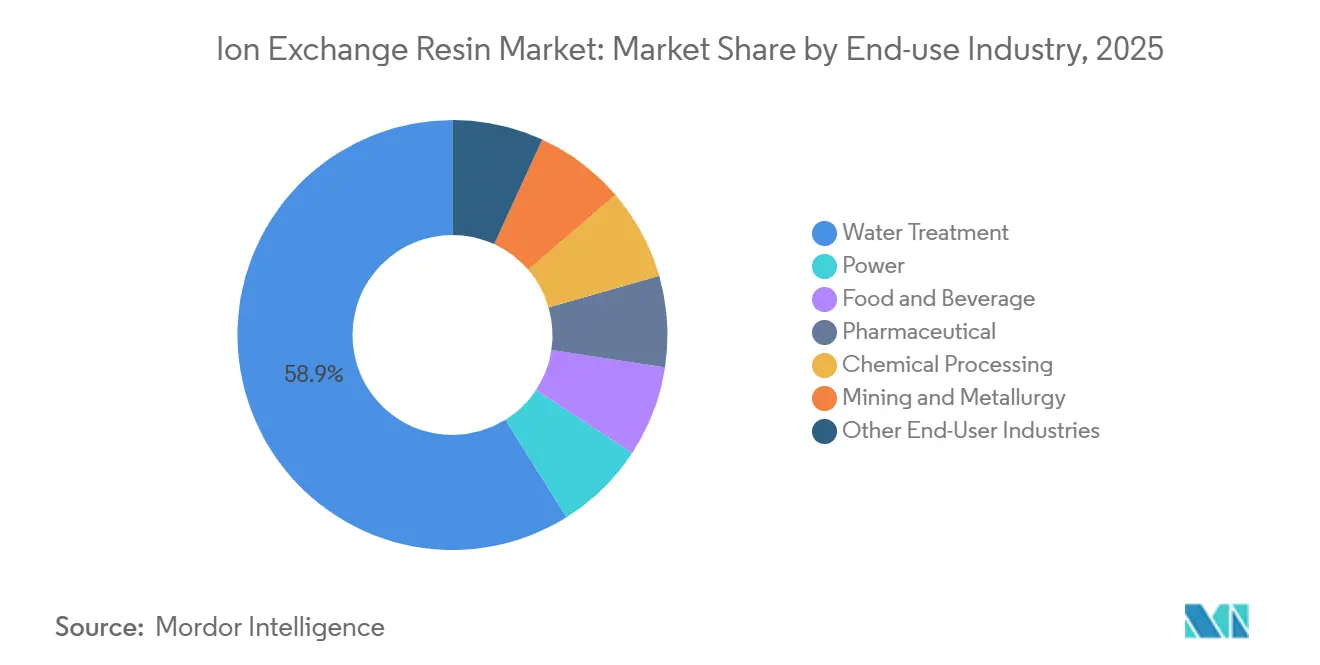
- Par secteur d'utilisation finale, le traitement de l'eau est en tête avec 52,43 % du chiffre d'affaires 2025 ; le segment des semiconducteurs et de l'électronique devrait croître de 6,97 % par an jusqu'en 2031.
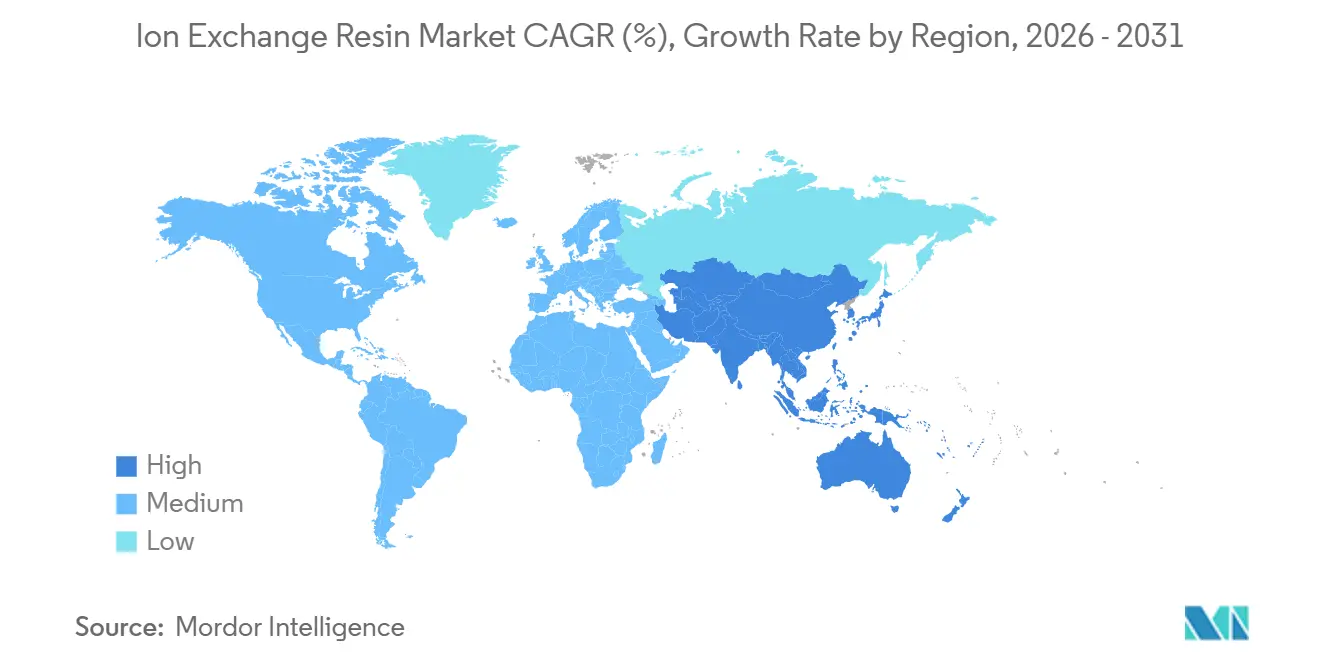
- Par géographie, l'Asie-Pacifique a représenté 34,59 % de la valeur 2025 et devrait progresser à un TCAC de 5,54 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande en eau ultrapure de qualité semiconducteur en Asie-Pacifique | +1.2% | Cœur Asie-Pacifique (Chine, Corée du Sud, Taïwan), extension au Japon | Moyen terme (2-4 ans) |
| Limites de rejet des PFAS et des métaux lourds stimulant les résines chélatantes en Amérique du Nord | +1.0% | Amérique du Nord, Union européenne en secondaire | Court terme (≤ 2 ans) |
| Méga-projets de dessalinisation et de zéro rejet liquide au Moyen-Orient stimulant l'adoption des lits mixtes | +0.8% | Moyen-Orient (Arabie Saoudite, Émirats arabes unis), Afrique du Nord | Moyen terme (2-4 ans) |
| Incitations aux électrolyseurs à hydrogène stimulant les membranes échangeuses d'ions PFSA en Europe | +0.6% | Europe (Allemagne, Pays-Bas, Espagne), Amérique du Nord en secondaire | Long terme (≥ 4 ans) |
| Essor de la décoloration du sucre stimulant les résines alimentaires en Amérique du Sud | +0.5% | Amérique du Sud (Brésil, Argentine) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande en eau ultrapure de qualité semiconducteur en Asie-Pacifique
La fabrication de puces logiques sub-3 nm nécessite une eau dont le carbone organique total est inférieur à 1 ppb et la résistivité supérieure à 18,2 MΩ·cm, une spécification uniquement satisfaite par des résines à lits mixtes de qualité nucléaire. Mitsubishi Chemical a annoncé en avril 2026 une expansion de 15 % de sa capacité Diaion, destinée aux fonderies taïwanaises et sud-coréennes qui lancent actuellement la production en 2 nm. Les normes SEMI imposent des polisseurs à échange d'ions comme barrière finale avant les outils de photolithographie, remplaçant les boucles membranaires autonomes. La Chine a installé plus de 200 systèmes d'eau ultrapure en 2025, chacun consommant 10 à 15 m³ de résine à lits mixtes par gigawatt de capacité de salle blanche, créant un risque de chaîne d'approvisionnement lorsque des typhons retardent les livraisons de styrène à travers l'Asie de l'Est.
Limites de rejet des PFAS et des métaux lourds stimulant les résines chélatantes en Amérique du Nord
L'Agence de protection de l'environnement des États-Unis a finalisé des niveaux de contaminants maximaux de 4 ppt pour le PFOA et 10 ppt pour le PFOS en avril 2024, avec une conformité requise d'ici 2029[1]. Les résines anioniques fortement basiques de type II sont apparues comme la meilleure technologie disponible pour l'élimination simultanée des PFAS historiques et à chaîne courte. Les services publics du Michigan, du New Jersey et de Californie ont attribué des contrats dépassant 300 millions USD en 2025 pour moderniser les systèmes à lits granulaires, même si l'élimination des résines usées reste non résolue. Les mises à jour parallèles du Clean Water Act ont resserré les limites en plomb, cadmium et chrome, accélérant l'adoption des résines à fonctions iminodiacétique et aminophosphonique. Les grades spécialisés se vendent désormais avec des primes de prix de 40 à 60 % par rapport aux billes d'adoucissement de base.
Méga-projets de dessalinisation et de zéro rejet liquide au Moyen-Orient stimulant l'adoption des lits mixtes
Le projet NEOM d'Arabie Saoudite et l'expansion de Taweelah aux Émirats arabes unis prévoient des lignes à zéro rejet liquide combinant osmose inverse, échange d'ions à lits mixtes et cristallisation de saumure. Les unités à lits mixtes abaissent les TDS en dessous de 0,1 mg/L, permettant une récupération d'eau de 98 % et la conformité aux strictes interdictions de rejet. Une étude publiée en 2025 dans Nature Water a estimé le coût du zéro rejet liquide à 2,50-4,00 USD par m³, mais a noté que l'évitement des pénalités d'élimination de saumure compense la prime en 5 à 7 ans dans les régions arides. La durée de vie des résines dans l'eau de mer du Golfe est en moyenne de 3 à 4 ans en raison de la teneur élevée en silice et en matières organiques qui accélère l'encrassement, générant des revenus d'achats récurrents pour les fournisseurs.
Incitations aux électrolyseurs à hydrogène stimulant les membranes PFSA en Europe
Les électrolyseurs à membrane échangeuse de protons utilisent des films d'acide perfluorosulfonique — des membranes échangeuses d'ions qui transportent les protons tout en bloquant le passage des gaz. L'Allemagne a installé 1,2 GW de capacité à membrane échangeuse de protons en 2025, consommant environ 180 000 m² de membrane équivalente Nafion. Le programme Horizon Europe de l'Union européenne finance des alternatives sans PFAS, mais la chimie PFSA existante offre encore une conductivité protonique supérieure à 0,1 S/cm à 80 °C. Les coûts des membranes représentent 12 à 15 % de la pile d'électrolyseur, de sorte que toute avancée en matière de durabilité des ionomères hydrocarbonés pourrait remodeler la courbe des coûts après 2028.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du styrène et des monomères acryliques | -0.7% | Mondial, aigu en Asie-Pacifique et en Europe | Court terme (≤ 2 ans) |
| Adsorbants biosourcés sous-coupant l'économie des résines | -0.4% | Amérique du Nord, marchés pilotes de l'Union européenne | Moyen terme (2-4 ans) |
| Restrictions de l'Union européenne sur la mise en décharge et l'incinération des résines usées | -0.3% | UE-27, Royaume-Uni | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du styrène et des monomères acryliques
Les copolymères styrène-divinylbenzène constituent plus de 80 % de la production mondiale, mais le styrène s'est négocié entre 1 150 et 1 450 USD t⁻¹ en Asie durant 2024-2025, augmentant les coûts des résines finies de 6 à 8 %. Les résines acryliques utilisées dans les lignes pharmaceutiques et alimentaires font face à une volatilité similaire après que les prix de l'acide acrylique européen ont augmenté de 22 % en glissement annuel au premier semestre 2025. Les petits producteurs en Inde et en Chine, dépendants des matières premières au comptant, ont vu leurs marges se comprimer à 7-9 %, forçant la consolidation et des arrêts d'usines occasionnels.
Restrictions de l'Union européenne sur la mise en décharge et l'incinération des résines usées
La directive-cadre révisée de l'Union européenne sur les déchets classe les résines usées contenant des métaux lourds comme dangereuses, portant les coûts d'élimination à 800-1 500 EUR t⁻¹ et introduisant une responsabilité élargie des producteurs[2]. LANXESS et Purolite ont mis en place des programmes de reprise en Allemagne, en France et aux Pays-Bas, mais les petites entreprises manquent d'envergure, ce qui augmente les barrières à l'entrée sur le marché et incite certains utilisateurs finaux à se tourner vers des alternatives membranaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les grades spécialisés progressent grâce aux exigences de conformité et de puretéLes résines de base ont représenté 74,35 % du chiffre d'affaires 2025, ancrées par des systèmes d'adoucissement pour l'alimentation des chaudières tarifés à 8-12 USD L⁻¹. Cependant, les résines spécialisées devraient croître de 5,33 % par an, dépassant l'expansion des résines de base de 63 points de base. Les résines sélectives au lithium lancées par Sunresin et LANXESS en 2024-2025 offrent une sélectivité Mg:Li supérieure à 100:1, permettant l'extraction directe à partir des saumures argentines et chiliennes. Les variantes alimentaires conformes à la norme NSF/ANSI 61 entraînent un coût supplémentaire de 3 à 5 USD L⁻¹, mais préviennent les rappels pour mauvais goût dans les lignes de boissons.
Les billes macroporeuses à porosité permanente dominent désormais la décoloration du sucre et la purification des antibiotiques car elles résistent aux chocs osmotiques, prolongeant la durée de service. La migration continue vers des chimies axées sur la conformité réduira la part de revenus des résines de base d'ici 2031.
Par fonction d'application :
la lutte contre les PFAS remodèle la composition de la demandeL'adoucissement et la déminéralisation ont contribué à 58,42 % du chiffre d'affaires 2025, mais la demande plafonne à mesure que les alternatives membranaires gagnent du terrain dans les appareils résidentiels. Portée par l'expansion rapide des salles blanches de semiconducteurs, la fabrication pharmaceutique stérile et l'assemblage électronique de haute précision, le marché des résines échangeuses d'ions utilisées dans la production d'eau ultrapure devrait croître à un taux d'environ 6,09 % jusqu'en 2031. L'élimination des métaux lourds et la lutte contre les PFAS se développeront à un rythme modéré jusqu'en 2031, sous l'impulsion des limites de rejet de l'Agence de protection de l'environnement des États-Unis et de l'Union européenne. Les lits anioniques peuvent concentrer les PFAS de 10 000 à 50 000 fois, transférant la responsabilité aux gestionnaires de déchets et créant un marché de traitement secondaire. La catalyse et les séparations chromatographiques restent des niches à haute marge, atteignant 60 à 100 USD L⁻¹ pour les résines de récupération d'or fonctionnalisées à la thiourée.

Par secteur d'utilisation finale :
le segment des semiconducteurs et de l'électronique mène la croissanceLe traitement de l'eau a conservé 52,43 % du chiffre d'affaires par utilisation finale en 2025, soutenu par les circuits municipaux, les chaudières industrielles et le traitement des eaux usées. Porté par la miniaturisation des nœuds de fabrication de puces et les exigences strictes de polissage de l'eau ultrapure, le secteur des semiconducteurs et de l'électronique devrait croître à un rythme soutenu, atteignant un TCAC de 6,97 % jusqu'en 2031, soulignant la demande accrue de l'industrie pour le contrôle de la contamination ionique sub-ppb. L'industrie pharmaceutique bénéficie des exigences USP (1231) qui spécifient une conductivité inférieure à 1,3 µS cm⁻¹. Les résines chromatographiques à usage unique tarifées à 8 000-15 000 USD L⁻¹ remplacent les colonnes en acier inoxydable, réduisant la validation du nettoyage et le risque de contamination croisée. La transition de la production d'énergie hors des centrales à charbon à cycle vapeur tempère la demande en résines, limitant la croissance jusqu'en 2031. L'exploitation minière et la métallurgie gagnent progressivement du terrain via l'extraction du lithium et des terres rares, tandis que les volumes alimentaires et des boissons évoluent en tandem avec les cycles de prix du sucre.
Analyse géographique
Marché des Résines Échangeuses d'Ions en Asie-Pacifique
L'Asie-Pacifique détenait 34,59 % des revenus de 2025 et devrait enregistrer un CAGR de 5,54 % jusqu'en 2031, porté par les usines de semi-conducteurs et les projets d'extraction de lithium par saumure. La Chine a ajouté plus de 200 systèmes d'eau ultrapure en 2025, chacun déployant 10 à 15 m³ de résine à lit mixte par gigawatt de capacité. L'essor pharmaceutique de l'Inde et la révision des codes d'eau du Schedule M catalysent les modernisations de lits mixtes, tandis que les marchés de l'ASEAN tels que le Vietnam et la Malaisie attirent des investissements électroniques en site vierge. La volatilité du styrène — matière première ayant connu une variation de prix de 26 % entre son pic et son creux en 2024-2025 — comprime les marges des producteurs sans intégration verticale.
Marché des Résines Échangeuses d'Ions en Amérique du Nord
En Amérique du Nord, les règles de l'EPA sur les PFAS signifient que 6 à 10 % des systèmes d'eau potable publics américains devront être équipés de systèmes d'échange anionique d'ici 2029. Les projets de sables bitumineux du Canada s'appuient sur l'échange ionique pour affiner les eaux produites, mais les réductions de dépenses d'investissement en Alberta freinent la demande incrémentale. L'afflux de délocalisation de proximité au Mexique pousse les lignes de revêtement électronique qui nécessitent de l'eau ultrapure, élargissant ainsi le marché des résines échangeuses d'ions dans le couloir de l'ACEUM.
Marché des Résines Échangeuses d'Ions en EMEA et en Amérique du Sud
L'Europe accuse un retard de croissance en raison des restrictions relatives aux décharges qui augmentent les coûts du cycle de vie, mais le bloc conserve un avantage technologique. Les objectifs européens en matière d'hydrogène, fixés à 40 GW de capacité d'électrolyseur d'ici 2030, impliquent une demande cumulée de membranes échangeuses d'ions PFSA de 6 à 8 millions de m², bien que les projets pilotes AEM pourraient partiellement cannibaliser les volumes PFSA. L'Amérique du Sud se concentre au Brésil et en Argentine, où les projets de raffinage du sucre et d'exploitation minière stimulent l'adoption de résines alimentaires et chélatantes. Le Moyen-Orient et l'Afrique stimulent la demande, les mandats de dessalement et de décharge zéro liquide étant déployés en Arabie saoudite, aux Émirats arabes unis et au Qatar.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les matières premières pétrochimiques, principalement le styrène et le divinylbenzène pour les matrices styrène-DVB, ainsi que les monomères acryliques pour les qualités de niche. Elle se poursuit avec les catalyseurs et les réactifs de fonctionnalisation, suivis de la polymérisation, du calibrage des billes et de la fonctionnalisation chimique, comme la sulfonation pour les résines cationiques et les voies d'amination pour les résines anioniques. Les résines finies sont fournies aux OEM et aux intégrateurs de systèmes, notamment aux skids de traitement de l'eau municipaux et industriels, aux chaînes d'outils UPW pour semi-conducteurs et aux ensembles de traitement des eaux usées industrielles, avant d'atteindre les utilisateurs finaux tels que les services publics, les fabs, les raffineries et les industries de process. Dans le périmètre du rapport, les revenus sont liés aux ventes de nouvelles résines plutôt qu'aux contrats d'exploitation ou aux services d'élimination.
La valeur ajoutée et les points de blocage se concentrent dans les étapes de production de spécialités à haute pureté, notamment la fabrication propre, le contrôle strict de la contamination ionique et la morphologie constante des billes pour les applications à lit mélangé et les applications UPW pour semi-conducteurs. Les actions de capacité des producteurs établis et les lancements de produits dans les niches à plus forte valeur indiquent où les barrières de qualification et les marges sont les plus fortes. Par exemple, Mitsubishi Chemical étend sa production de résines échangeuses d'ions dédiées à l'UPW pour semi-conducteurs sur son site de Kyushu-Fukuoka, avec une mise en service prévue en avril 2026, tandis que le lancement par DuPont d'AmberChrom TQ1 en mai 2025 pour la purification biopharmaceutique illustre en quoi les segments de spécialités diffèrent des billes d'adoucissement de type commodité.
Paysage concurrentiel
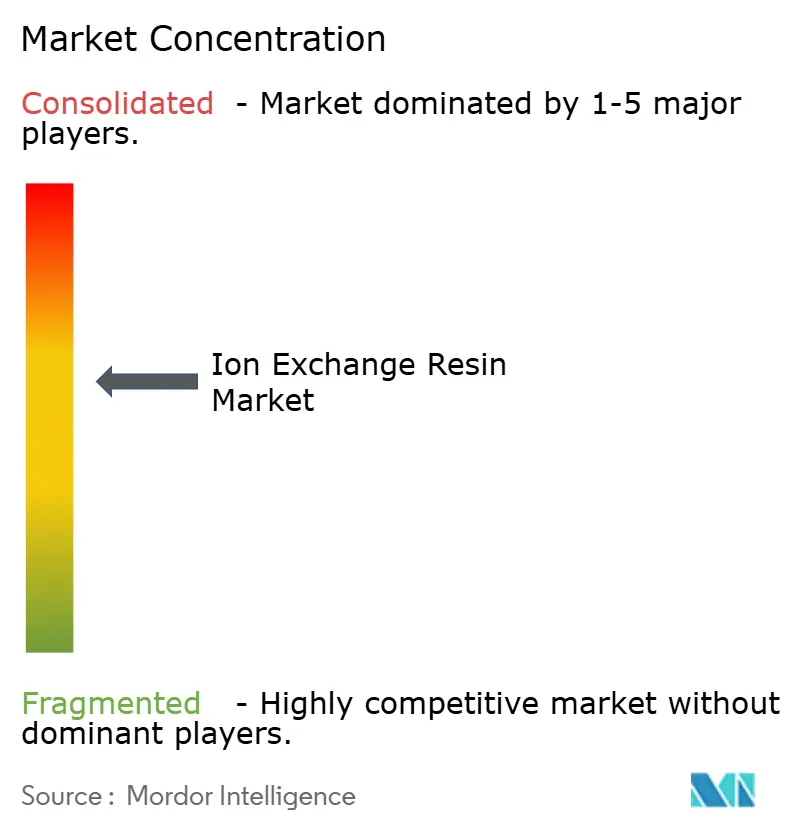
Le secteur des résines échangeuses d'ions présente une concentration modérée, LANXESS, DuPont, Mitsubishi Chemical, Ecolab et Samyang Corporation détenant collectivement environ 55 % de la capacité mondiale. Des challengers chinois tels que Sunresin et Suqing Group développent leur production spécialisée à des coûts en capital inférieurs de 40 à 50 % à ceux de leurs homologues occidentaux, érodant les marges sur les produits de base. DuPont a déposé 14 brevets en 2024-2025 pour des membranes sans PFAS destinées aux applications d'électrolyseurs. LANXESS s'est associé à Veolia en janvier 2026 pour fournir des billes chélatantes Lewatit pour une installation de zéro rejet liquide de Saudi Aramco, illustrant un pivot vers des contrats de service sur le cycle de vie. ResinTech et Eichrom se taillent des niches analytiques, vendant des billes ultra-pures à 200 USD L⁻¹. Les adsorbants biosourcés et les unités d'électrodéionisation constituent des menaces de substitution à long terme, mais les lacunes actuelles en matière de durabilité les confinent aux projets pilotes.
Leaders du secteur des résines échangeuses d'ions
-
DuPont
-
LANXESS
-
Mitsubishi Chemical Group Corporation
-
Ecolab
-
Samyang Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Résines Échangeuses d'Ions Entreprises couvertes dans ce rapport
- Anhui Sanxing Resin Co., Ltd.
- Bio-Rad Laboratories, Inc.
- DOSHION POLYSCIENCE PVT. LTD.
- DuPont
- Ecolab
- Eichrom Technologies, LLC
- IEI
- Jacobi Carbons Group
- LANXESS
- Mitsubishi Chemical Group Corporation
- Polymex
- Pure Resin Co., Ltd.
- ResinTech, Inc.
- Samyang Corporation
- Sunresin New Materials Co., Ltd.
- Suqing Group
- Suzhou Bojie Resin Technology Co., Ltd.
- Thermax Limited
- Xylem
Opportunités de marché et perspectives d'avenir
Le besoin non satisfait se concentre là où les résines échangeuses d'ions résolvent des problèmes que les membranes ou les sorbants conventionnels peinent à traiter au niveau de pureté et de sélectivité requis. Cela inclut le polissage d'eau ultrapure de qualité semi-conducteur, l'élimination industrielle des PFAS (y compris les espèces à chaîne courte), le nettoyage de la boucle primaire de qualité nucléaire et les flux hydrométallurgiques sélectifs. Des preuves récentes vont dans ce sens, avec Mitsubishi Chemical qui met en service une capacité supplémentaire de résines échangeuses d'ions en avril 2026 pour la demande UPW des semi-conducteurs, et LANXESS qui rapporte des performances en usage industriel pour Lewatit MDS TP 108 dans les eaux usées contaminées par les PFAS en mai 2026. Ensemble, ces mises à jour renforcent le passage des billes d'adoucissement de type commodité vers des qualités élaborées nécessitant une qualification et permettant une tarification premium.
Des espaces vacants persistent également dans les offres liées au cycle de vie et à la performance visant à réduire le risque des utilisateurs finaux sans modifier le périmètre du dimensionnement du rapport. Il s'agit notamment de résines anioniques anti-PFAS à sélectivité accrue traitant la percée des chaînes ultracourtes, de conceptions de résines maintenant la cinétique dans des conditions de prétraitement ZLD et de dessalement propices à l'encrassement, et d'initiatives de localisation de qualité nucléaire renforçant la sécurité d'approvisionnement. La validation en réacteur, en juillet 2026, d'une résine échangeuse d'ions de qualité nucléaire produite localement dans la boucle primaire de la centrale nucléaire de Hainan indique comment les voies de qualification s'ouvrent à de nouveaux fournisseurs dans les applications critiques. Parallèlement, la volatilité persistante des matières premières, notamment le styrène et les monomères acryliques, maintient l'attention sur l'efficacité des formulations et les empreintes de fabrication régionales.
Développements industriels récents dans Marché des Résines Échangeuses d'Ions
- Juillet 2026 : Samyang Corporation a annoncé la fourniture des résines à haute valeur TRILITE UPRM300U et TRILITE UPRM400U pour les systèmes d'eau ultrapure destinés aux semi-conducteurs à des fabricants sud-coréens. Cette mise à jour souligne l'accélération de la qualification et de la localisation des supports UPW pour les fabs avancées, soutenant un mix de spécialités plutôt qu'une dépendance aux qualités d'adoucissement de type commodité.
- Octobre 2025 : IEI a inauguré une nouvelle installation de production de résines à Roha, Maharashtra, dans le cadre de sa stratégie d'expansion. L'usine, construite sur un site vierge, est conçue pour une capacité totale de 42 600 m3 par an et a débuté ses opérations avec une capacité de phase initiale de 3 696 m3, renforçant la disponibilité de l'approvisionnement régional pour la demande en eau et industrielle axée sur l'Inde.
- Octobre 2024 : Mitsubishi Chemical Group Corporation a augmenté la capacité de production de résines échangeuses d'ions utilisées dans la production d'eau ultrapure pour les procédés de fabrication de semi-conducteurs sur son site de Kyushu-Fukuoka au Japon. Cette décision a resserré l'offre pour les qualités à lit mélangé de haute pureté et UPW, et reflète un déplacement des dépenses d'investissement vers les chimies de résines liées aux semi-conducteurs.
Marché des Résines Échangeuses d'Ions Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché est comptabilisé comme les revenus provenant des ventes de nouvelles résines échangeuses d'ions synthétiques utilisées pour purifier, séparer ou décontaminer des flux liquides dans des applications municipales et industrielles, les résines cationiques, anioniques et à lit mixte étant traitées comme le support.
Exclusions du périmètre : ce dimensionnement exclut les services de régénération hors site, les contrats d'exploitation sur site, les résines de chromatographie pour le bioprocédé, ainsi que les revenus liés à l'élimination ou à la revente de résines usagées.
Aperçu de la Segmentation
- Par type
- Résines de base
- Résines spécialisées
- Par fonction d'application
- Adoucissement et déminéralisation
- Production d'eau ultrapure
- Élimination des métaux lourds et lutte contre les PFAS
- Catalyse et séparation (hors eau)
- Décoloration du sucre et purification des aliments et boissons
- Récupération des métaux précieux et hydrométallurgie
- Par secteur d'utilisation finale
- Traitement de l'eau
- Énergie
- Alimentation et boissons
- Pharmaceutique
- Traitement chimique
- Exploitation minière et métallurgie
- Autres secteurs d'utilisation finale
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par des données publiques qui nous permettent de cartographier les signaux de demande et la capacité d'approvisionnement réaliste avant que les hypothèses de consommation de résines ne soient établies. Les données couramment utilisées comprennent les statistiques gouvernementales sur l'eau et les eaux usées, telles que les publications de l'US EPA, les données sur l'eau d'Eurostat et les références du CPCB indien, suivies des indicateurs commerciaux et de production provenant de sources telles que UN Comtrade, les résumés douaniers nationaux et les séries de production industrielle.
Pour ancrer le contexte des résines, nous examinons également les normes et la littérature technique, notamment les normes ASTM et les revues à comité de lecture portant sur la déminéralisation, le polissage des condensats et les performances d'élimination des contaminants. Cela est utile pour traduire l'activité des utilisateurs finaux en logique de consommation de résines pour les systèmes cationiques, anioniques et à lit mixte. Les rapports annuels des entreprises, les présentations aux investisseurs et la couverture presse sont ensuite utilisés pour recouper les ajouts de capacité, les commentaires sur l'évolution des prix et la répartition des applications. Dans certains cas, des abonnements payants à des bases de données financières d'entreprises et de brevets sont utilisés pour combler les lacunes concernant la propriété des produits, le positionnement et l'orientation technologique. Ces sources documentaires sont données à titre illustratif uniquement, et de nombreuses autres références publiques sont également consultées pour la collecte de données, la vérification croisée et la clarification.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour mettre à l'épreuve ce que les sources documentaires ne peuvent pas expliquer entièrement, notamment les répartitions de volumes au niveau des applications, les fourchettes de prix par chimie de résine et le rythme de remplacement par rapport aux nouvelles installations. Nous nous entretenons avec des parties prenantes tout au long de la chaîne, notamment des producteurs de résines, des distributeurs, des fournisseurs de solutions EPC et de traitement de l'eau, ainsi que de grands utilisateurs finaux dans les secteurs de l'énergie, de l'eau municipale, de la chimie, de la transformation alimentaire et de l'eau de qualité électronique, puis nous alignons ces points de vue entre l'APAC, l'EMEA et les Amériques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Directeurs généraux (CXO) : 19 % | APAC : 50 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 23 % | EMEA : 30 % |
| Acteurs de plus petite taille : 20 % | Managers : 58 % | Amériques : 20 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante dans laquelle l'activit de traitement de l'eau et de transformation industrielle est traduite en un volume de demande de résines à l'aide d'une logique de pénétration et de remplacement, puis les totaux sont répartis par région et par principaux usages finaux. Une fois le volume de demande constitué, nous le vérifions par rapport aux signaux côté offre en utilisant des approximations ascendantes sélectives, telles qu'un agrégat échantillonné des ventes des producteurs, les retours des canaux de distribution sur la dynamique des expéditions, et des vérifications simples du prix de vente moyen multiplié par le volume pour les principales familles de résines.
Plusieurs données importantes pour ce marché sont suivies de manière cohérente, notamment les ajouts de capacité de traitement de l'eau installée et nouvelle, les cycles de régénération et de remplacement (qui modifient la consommation même lorsque les installations ne se développent pas), les évolutions vers des exigences en eau ultrapure dans l'électronique et l'énergie, ainsi que les mises à niveau liées aux contaminants, comme le traitement lié aux PFAS le cas échéant. Nous surveillons également la pression sur les coûts liée aux matières premières et à l'énergie, car elle peut faire évoluer les prix réalisés, et nous validons les schémas régionaux d'importation et d'exportation pour éviter de comptabiliser deux fois le même volume de résines.
Les prévisions sont produites à l'aide d'une analyse de scénarios soutenue par une légère régression multivariée dans laquelle la demande est liée à un petit ensemble de facteurs tels que les dépenses d'investissement municipales dans l'eau, les indicateurs de production industrielle et les tendances en matière de capacité énergétique. Lorsque les informations ascendantes sont incomplètes pour les géographies de plus petite taille, les lacunes sont comblées en utilisant des facteurs d'intensité par habitant ou par production calibrés, examinés avec les retours des entretiens, puis normalisés de sorte que les totaux régionaux correspondent toujours à la logique globale du volume de demande.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée en comparant les résultats avec des signaux indépendants tels que les flux commerciaux régionaux, les pipelines publiés d'ajouts d'installations et les évolutions de l'activité des utilisateurs finaux qui devraient se refléter dans la demande de résines avec un décalage raisonnable. Si une région affiche un saut que ces vérifications ne permettent pas d'expliquer, les hypothèses sur le taux de remplacement, la progression des prix et la répartition des applications sont réexaminées, puis revérifiées par des contacts d'experts de suivi.
Avant la validation finale, le modèle est examiné en plusieurs étapes afin que les calculs, les conversions d'unités et les évolutions d'une année à l'autre soient cohérents et explicables. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif survient, tel qu'un démarrage majeur de capacité, un changement de demande induit par la réglementation ou un mouvement de prix inhabituel. Juste avant la livraison, une révision finale est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Dimensionnement du Marché des Résines Échangeuses d'Ions par Mordor Intelligence Comparé à d'Autres Estimations Publiées
Les tailles de marché publiées pour les résines échangeuses d'ions peuvent sembler différentes même lorsque le libellé du sujet paraît identique, car les lignes de revenus comptabilisées ne sont pas toujours cohérentes et les choix d'années ne concordent pas. La variation provient également de la manière dont les entreprises gèrent les tendances de prix, qu'elles traitent la demande de remplacement séparément ou non, et de la fréquence à laquelle le modèle est actualisé.
Dans cette étude, l'écart s'explique principalement par ce qui est inclus au-delà des ventes de nouvelles résines, certaines estimations regroupant la régénération et les contrats d'exploitation, ou intégrant des résines de chromatographie pour le bioprocédé qui suivent un cycle de demande et une logique de prix différents. Un autre facteur est le choix de l'année de base, car une valeur de 2025 ne correspondra pas à une valeur de 2026 même sous le même taux de croissance, et l'écart se creuse lorsque le calendrier de conversion des devises et les hypothèses d'escalade des prix sont traités différemment.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 2,48 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 2,96 milliards USD (2025) | Utilise une année de base différente et semble appliquer un rythme de croissance plus rapide ; les notes de périmètre présentées n'indiquent pas d'exclusions pour les services liés à la régénération ou les catégories de résines adjacentes, ce qui peut augmenter le revenu comptabilisé. |
| Éditeur Sectoriel B | 2,04 milliards USD (2025) | S'oriente vers une valeur 2025 plus étroite qui peut résulter d'hypothèses conservatrices en matière de prix et de remplacement ; la description du périmètre disponible ne précise pas si les applications spécialisées à prix de vente moyen plus élevé sont entièrement comptabilisées. |
La comparaison montre que l'alignement des années et des règles d'inclusion claires sont les deux principales raisons de l'écart, suivies de la manière dont l'évolution du prix de vente moyen est modélisée selon les usages finaux. En liant le chiffre aux ventes de nouvelles résines et en excluant explicitement les services de régénération et les résines de chromatographie, le total est maintenu plus proche du volume de demande répétable et des vérifications de prix utilisés par Mordor Intelligence.
Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des résines échangeuses d'ions ?
La taille du marché des résines échangeuses d'ions est de 2,48 milliards USD en 2026 et est en voie d'atteindre 3,12 milliards USD d'ici 2031.
Quelle région mène la croissance de la demande en résines échangeuses d'ions ?
L'Asie-Pacifique est en tête, captant 34,59 % du chiffre d'affaires 2025 et affichant un TCAC prévisionnel de 5,54 % jusqu'en 2031.
Quelle application se développe le plus rapidement ?
La production d'eau ultrapure croît de 6,09 % par an, dépassant toutes les autres fonctions.
Pourquoi les résines spécialisées gagnent-elles des parts de marché ?
Les mandats réglementaires dans les semiconducteurs, le pharmaceutique et la remédiation des PFAS favorisent les chimies hautement pures et sélectives qui commandent des prix premium.