
Taille et part du marché des résines amino
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 12.25 Milliards de dollars |
| Taille du Marché (2031) | 15.24 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.47 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des résines amino par Mordor Intelligence
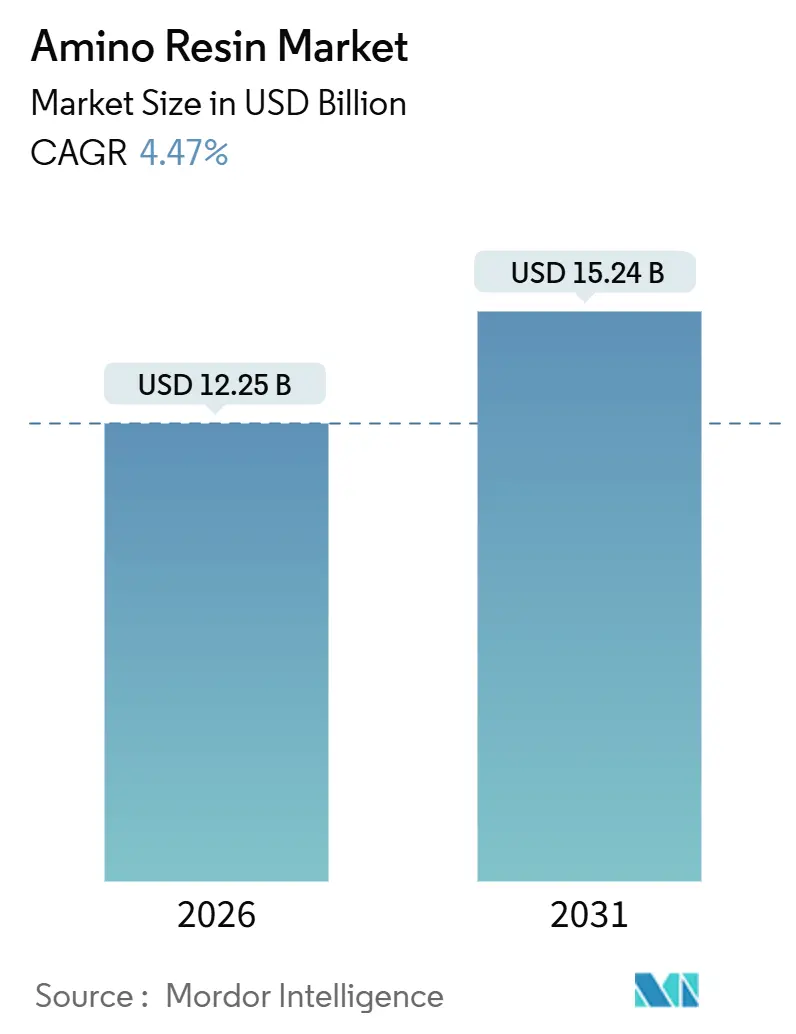
La taille du marché des résines amino est estimée à 12,25 milliards USD en 2026, et devrait atteindre 15,24 milliards USD d'ici 2031, à un TCAC de 4,47 % au cours de la période de prévision (2026-2031). La demande est soutenue par la hausse de la production de panneaux de bois liée à la construction, l'électrification rapide dans les revêtements automobiles, et la pression réglementaire croissante visant à réduire les émissions de formaldéhyde. L'urée-formaldéhyde (UF) conserve son avantage en termes de coût, mais les grades mélamine-formaldéhyde (MF) et mélamine-urée-formaldéhyde (MUF) surpassent l'UF en croissance car ils répondent aux exigences de résistance à l'humidité de grade structurel avec des fenêtres de polymérisation de 120 à 150 °C tout en s'alignant sur les mandats d'émissions faibles. Les fluctuations des prix des matières premières et les droits de douane sur le méthanol, l'urée et la mélamine continuent de comprimer les marges des transformateurs, intensifiant le pivot vers la production de résines captives et les matières premières bas carbone. Le marché des résines amino navigue donc dans une double transformation — vers des chimies plus performantes et vers des alternatives biosourcées ou sans formaldéhyde — tout en restant ancré dans sa principale application, les adhésifs pour panneaux de bois.
Principaux points du rapport
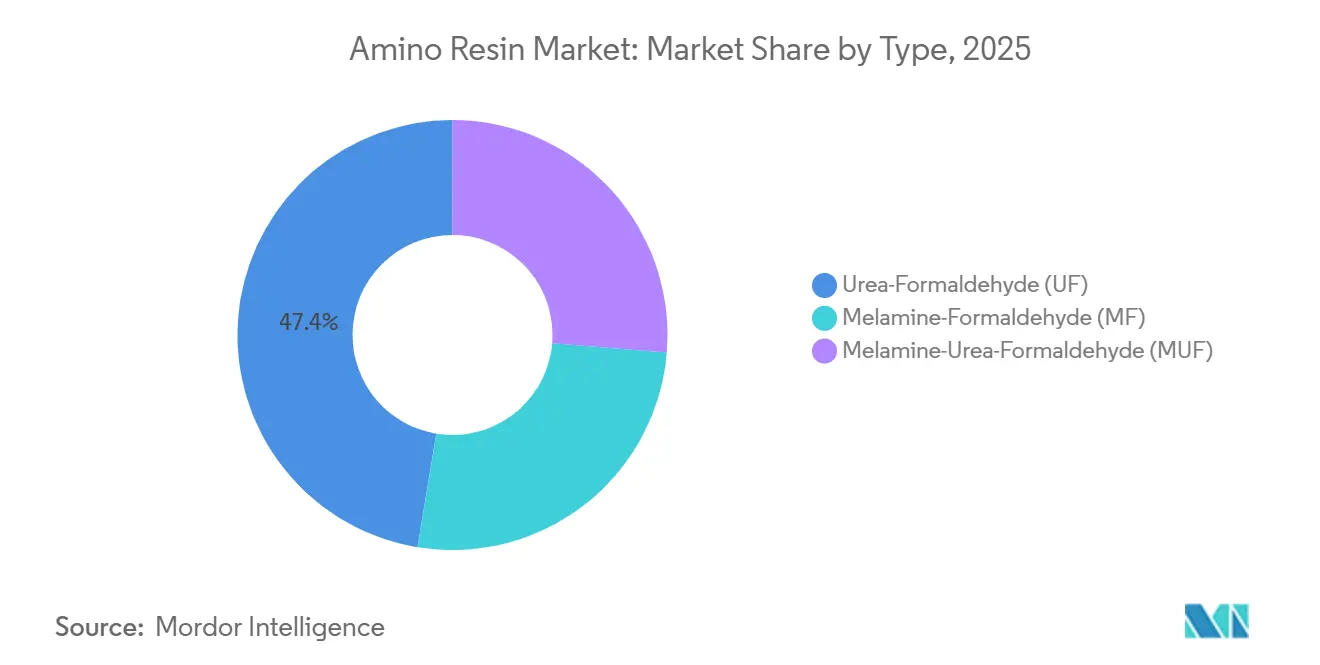
- Par type, l'urée-formaldéhyde détenait 47,41 % de la part de marché des résines amino en 2025, tandis que la mélamine-formaldéhyde devrait croître à un TCAC de 5,22 % jusqu'en 2031.
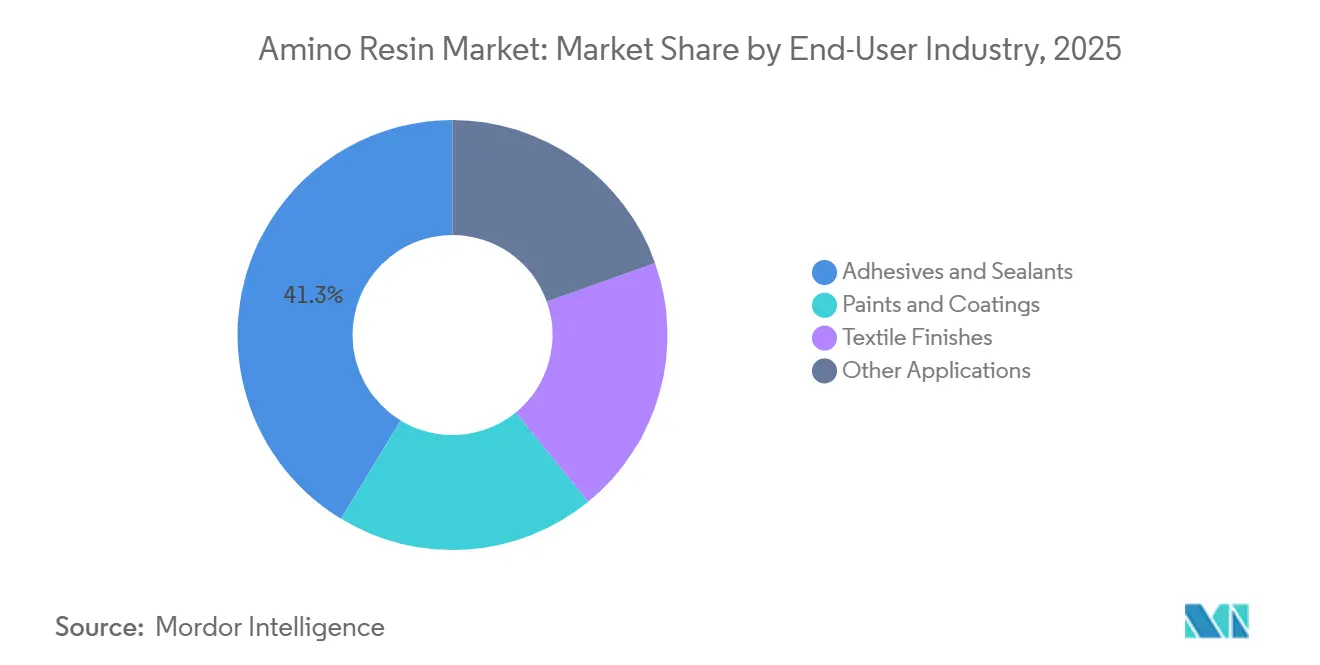
- Par secteur d'utilisation finale, les adhésifs et mastics représentaient 41,33 % du chiffre d'affaires en 2025, tandis que les peintures et revêtements progressent à un TCAC de 5,18 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a capté 52,51 % du chiffre d'affaires en 2025 ; la région Moyen-Orient et Afrique se développe à un TCAC de 5,94 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteurs de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| Demande croissante dans les peintures et revêtements | +0.8% | Mondial, avec l'Asie-Pacifique et l'Amérique du Nord en tête | Moyen terme (2 à 4 ans) |
| Essor des adhésifs pour panneaux de bois dans la construction et l'ameublement | +1.2% | Asie-Pacifique, Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Croissance des revêtements de première monte automobile | +0.6% | Amérique du Nord, Europe, Chine | Moyen terme (2 à 4 ans) |
| Expansion des revêtements de sol stratifiés et des stratifiés | +0.5% | Asie-Pacifique, Europe | Long terme (≥ 4 ans) |
| Adoption des résines à base de glyoxal sans formaldéhyde | +0.4% | Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante dans les peintures et revêtements
Les réticulants à base de mélamine remplacent les isocyanates dans les vernis de finition automobile car ils polymérisent à des températures de four plus basses, réduisent la consommation d'énergie et évitent les particules d'isocyanate dangereuses en suspension dans l'air. Des marques telles que CYMEL et Setamine permettent aux formulateurs d'atteindre des plafonds stricts de COV fixés par le SCAQMD de Californie et la directive européenne sur les émissions industrielles, tout en satisfaisant aux critères de résistance aux rayures et aux agents chimiques dans les revêtements de modules de batterie. Bien que les contractions de la production de véhicules en 2024 et 2025 aient réduit les achats de résines à court terme, le pivot vers les plateformes hydrodispersibles et en poudre génère une trajectoire de croissance durable qui favorise les grades MF hautement méthylés pour une densité de réticulation rapide à 140 °C[1]Allnex, "Résines amino – Réticulants," allnex.com.
Essor des adhésifs pour panneaux de bois dans la construction et l'ameublement
Les panneaux de particules et le MDF consomment ensemble une part majeure de la production d'UF, ce qui rend la demande d'adhésifs étroitement corrélée aux nouveaux aménagements de meubles et de logements. La capacité de production indienne de MDF a progressé en 2025 et affiche une croissance de volumes à deux chiffres, même si l'excédent de capacité retarde le redressement des prix. Les expéditions de résines par train en Europe, notamment la liaison par train-bloc de Kronospan entre Lampertswalde et Wals-Siezenheim, illustrent les économies de coûts et d'émissions carbone qui accompagnent la refonte de la chaîne d'approvisionnement. Pendant ce temps, les exportateurs de bois d'ingénierie chinois acheminent des panneaux vers l'Asie du Sud-Est et l'Afrique, redistribuant ainsi la consommation d'adhésifs au-delà des frontières.
Croissance des revêtements de première monte automobile
La production mondiale de véhicules légers a rebondi en 2024, maintenant l'utilisation de résines amino dans les revêtements extérieurs et intérieurs de finition globalement alignée sur les volumes de véhicules. L'essor des structures de carrosserie en aluminium raccourcit les cycles de cuisson, de sorte que les équipementiers préfèrent les réticulants MF qui atteignent les objectifs de polymérisation en 20 minutes à 140 °C. Les boîtiers de batteries exigent des revêtements ignifuges et diélectriques spécifiés selon la norme ISO 12944, accélérant l'adoption des mélamines isobutylées qui offrent une faible teneur en COV et une faible teneur en formaldéhyde libre.
Expansion des revêtements de sol stratifiés et des stratifiés
En 2024-2025, les expéditions de revêtements de sol stratifiés et de recouvrements décoratifs ont augmenté fortement, portées par les rénovations résidentielles en Amérique du Nord et en Europe. Pendant ce temps, les fabricants de la région Asie-Pacifique ont exporté des volumes substantiels de panneaux finis. Ces recouvrements, qui reposent sur des papiers imprégnés de MF, sont pressés à haute température et affichent des indices d'abrasion supérieurs, conformément aux normes EN 13329. Toutefois, un défi imminent se profile : le Règlement UE 2023/1464, dont l'entrée en vigueur est prévue en août 2026, impose une limite de formaldéhyde. Ce règlement pousse les fournisseurs de résines à proposer soit des grades MF à très faibles émissions, soit à intégrer des additifs capteurs afin de préserver la clarté de leurs recouvrements.
Analyse de l'impact des freins à la croissance*
| Freins à la croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| Polluants atmosphériques dangereux et réglementations sur les émissions | -0.6% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Préférence croissante pour les systèmes de résines biosourcées | -0.3% | Europe, Amérique du Nord | Moyen terme (2 à 4 ans) |
| Volatilité des prix des matières premières (urée/méthanol) et des droits de douane | -0.4% | Mondial, particulièrement aigu en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Polluants atmosphériques dangereux et réglementations sur les émissions
En juillet 2025, le Tribunal général de l'Union européenne a confirmé la désignation de la mélamine en tant que substance extrêmement préoccupante (SVHC), accentuant les incertitudes réglementaires et accélérant la transition vers des chimies sans formaldéhyde. Alors que le Titre VI de la loi américaine TSCA fixe des plafonds d'émissions de formaldéhyde pour les panneaux de particules et le MDF, le Règlement UE 2023/1464 est sur le point de réduire de moitié les émissions autorisées à compter d'août 2026. Ces obligations de conformité poussent les formulateurs soit à réduire le formaldéhyde libre dans les mélanges UF, soit à passer aux systèmes à base de glyoxal, entraînant des coûts supplémentaires pour les essais et les certifications[2]Agence de protection de l'environnement des États-Unis, "Normes d'émissions de formaldéhyde pour les produits en bois composite," epa.gov.
Préférence croissante pour les systèmes de résines biosourcées
L'usine de lignine de Viobond à Riga est sur le point de remplacer une part significative du phénol dans les adhésifs pour contreplaqué d'ici 2027, marquant un passage important du stade pilote au stade industriel pour les liants à base de protéines et de lignine-phénolique. Pendant ce temps, les résines protéiques de GreenBond ont déjà fait leurs débuts commerciaux dans les panneaux de particules européens. Bien que ces résines biosourcées ne rivalisent pas encore avec l'UF en termes de rétention de la résistance à l'état humide, les transformateurs en tirent parti pour obtenir des primes vertes et renforcer leur position de négociation, comprimant ainsi les marges des résines conventionnelles. En réponse, les acteurs établis du secteur introduisent de l'ammoniac et de l'urée à bilan massique de biomasse, réalisant des réductions de leur empreinte carbone.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la mélamine surpasse l'urée sur la résistance à l'humiditéL'urée-formaldéhyde a conservé 47,41 % de la part de marché des résines amino en 2025. Son avantage réside dans un coût par teneur en matières solides inférieur à celui de la mélamine-formaldéhyde (MF) et dans la capacité à polymériser rapidement sur les lignes de panneaux de particules à grande vitesse. Cependant, l'intégrité du collage de l'UF se dégrade lorsque les panneaux atteignent des températures élevées ou sont exposés à une humidité ambiante élevée. Cette vulnérabilité a conduit les transformateurs à privilégier le MF ou la mélamine-urée-formaldéhyde (MUF) pour des applications telles que les panneaux de qualité extérieure, les panneaux à lamelles orientées (OSB) et le contreplaqué de structure. En conséquence, la mélamine-formaldéhyde (MF) devrait croître à un TCAC de 5,22 % jusqu'en 2031. De plus, les mélanges avec de la mélamine atteignent la résistance à l'eau de type ANSI I à une fraction du coût du MF. La gamme EcoBind de Hexion, quant à elle, respecte les normes CARB Phase 2 et les normes de l'Agence de protection de l'environnement des États-Unis sans compromettre l'efficacité de pressage.
Bien que la taille du marché des résines amino pour l'UF reste substantielle, la durabilité accrue du MF est de plus en plus privilégiée pour les spécifications dans les applications de transport, maritimes et de bardage extérieur. Les résines MF hautement méthylées gagnent du terrain dans les revêtements industriels et les finitions textiles infroissables en raison de leur solubilité à teneur élevée en matières solides et de leur réticulation modérée en cuisson. Les systèmes hybrides mélamine-urée-phénol-formaldéhyde visent les certifications OSB 3 européennes, combinant la résistance à l'humidité du MF avec la résistance mécanique des phénoliques. La trajectoire future de chaque résine dépend désormais des réglementations régionales sur le formaldéhyde et de l'introduction sur le marché du MF à base de glyoxal, qui promet d'égaler la vitesse de polymérisation rapide de l'UF.


Par secteur d'utilisation finale :
les revêtements s'accélèrent avec l'électrification automobileLes adhésifs et mastics ont représenté 41,33 % du volume mondial en 2025, principalement portés par leur utilisation dans le collage des panneaux de particules, du MDF et du contreplaqué. Cependant, à mesure que l'électrification automobile s'accélère, les peintures et revêtements progresseront à un TCAC de 5,18 % jusqu'en 2031, se développant régulièrement jusqu'en 2031. Les réticulants à base de mélamine jouent un rôle central dans les revêtements de modules de batterie pour véhicules électriques, les joints de dessous de caisse et les vernis de finition, garantissant leur adhérence même lors de cycles entre −40 °C et 120 °C. Des résines telles que CYMEL, Setamine et Luwipal, qui polymérisent à des températures plus basses, peuvent réduire la consommation d'énergie des fours, un avantage significatif dans les efforts de décarbonation des équipementiers.
Le marché des résines amino dans les revêtements a affiché une croissance régulière, avec des projections indiquant une expansion supplémentaire d'ici 2031. Le diméthyloldihydroxyéthylèneurée, connu pour conférer une haute résistance aux froissures dans les mélanges de coton à des températures de polymérisation spécifiques, ancre une demande stable dans les finitions textiles. Bien que d'autres applications, telles que les promoteurs d'adhérence pour pneumatiques et les agents de résistance à l'état humide pour le papier, offrent des marges diversifiées, le recul du papier graphique freine la croissance globale. Le véritable facteur de changement est la demande croissante pour les batteries : chaque véhicule électrique nécessitant de la résine de mélamine, ce segment pourrait potentiellement débloquer un flux de revenus significatif d'ici 2030.
Analyse géographique
Marché des Résines Aminées en Asie-Pacifique et en Afrique
L'Asie-Pacifique a représenté 52,51 % des revenus mondiaux en 2025, portée par la production de méthanol de la Chine et la capacité régionale de fabrication de panneaux de particules et de MDF. La capacité de MDF de l'Inde a connu une croissance notable. Par ailleurs, les droits antidumping imposés sur les importations de qualité inférieure ont incité les usines à adopter des résines UF et MUF équivalentes aux normes CARB, augmentant ainsi l'intensité en résine par panneau. Malgré un recul des mises en chantier résidentielles en Chine en 2024, les exportations de bois d'ingénierie vers l'Asie du Sud-Est et l'Afrique ont réorienté la demande en adhésifs. Sur les marchés matures tels que le Japon, la Corée et l'Australie, la conformité réglementaire est primordiale, les données carbone sur le cycle de vie influençant de plus en plus les choix de résines. L'expansion de BASF à Nankin, prévue pour octobre 2025, ajoutera des capacités en amines spécialisées, témoignant d'une forte confiance dans la consommation de la région Asie-Pacifique.
Marché des Résines Aminées en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe, qui représentent ensemble une part substantielle de la demande, font face à des pressions sur les coûts liées aux plafonds d'émissions. Dans le cadre du Titre VI du TSCA de l'EPA, les producteurs de panneaux de particules se tournent vers des résines UF à très faibles émissions ou adoptent des substituts MUF et phénoliques. Cependant, les transformateurs résistent aux hausses de prix, ce qui pèse sur les marges des résines marchandes. L'expansion d'Arclin en Virginie-Occidentale, axée sur la méthylamine et le diméthylformamide, renforce la sécurité des matières premières en amont de la révision d'application de l'EPA prévue en 2026. Parallèlement, l'Europe se prépare à des plafonds d'émissions plus stricts et investit dans des systèmes à base de glyoxal et de lignine en raison du statut SVHC de la mélamine. Il convient de noter que l'acquisition complète de Nordalim par Kronospan et la prise de contrôle de GreenBond par Bakelite Synthetics illustrent les stratégies des acteurs en aval visant à se constituer des positions en résines captives ou différenciées, afin de faire face aux défis réglementaires.
Marché des Résines Aminées au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient et l'Afrique enregistreront le CAGR régional le plus élevé, soit 5,94 %, d'ici 2031, portés par les mégaprojets en Arabie Saoudite et aux Émirats arabes unis, ainsi que par les pôles de fabrication de meubles émergents en Afrique du Sud et au Kenya. Les producteurs de résines européens et asiatiques envisagent des coentreprises pour le mélange local de MUF, une démarche visant à contrer les coûts de transport et à garantir des délais d'approvisionnement rapides. Si les fluctuations économiques du Brésil tempèrent la croissance de l'Amérique du Sud, les exportations de MDF à base d'eucalyptus du pays se taillent une niche en tant que pôle de diversification pour les acheteurs nord-américains. À l'avenir, les régimes tarifaires et les politiques industrielles de l'Afrique joueront un rôle déterminant dans la trajectoire de la fabrication locale de panneaux, pouvant potentiellement faire émerger un nouveau nœud de demande pour le marché des résines aminées.


Paysage réglementaire
Les résines aminées font face à des contrôles plus stricts, à la fois sur les émissions liées au procédé et sur les émissions en air intérieur en aval. Aux États-Unis, les sites de fabrication sont régis par les National Emission Standards for Hazardous Air Pollutants for the Manufacture of Amino/Phenolic Resins (40 CFR Part 63, Subpart OOO), tandis que l'EPA TSCA Title VI plafonne les émissions de formaldéhyde des produits en bois composite, ce qui à son tour influence le choix entre UF, MUF et MF dans les chaînes d'approvisionnement des panneaux de particules et de MDF.
En Europe, REACH (CE) n° 1907/2006 impose des obligations d'enregistrement et de conformité pour les substances mises sur le marché à plus de 1 tonne par an, renforçant les exigences de documentation et de gestion responsable dans l'ensemble des portefeuilles de résines aminées et d'intrants. Pour la conformité des applications et le contrôle qualité, les producteurs et utilisateurs s'appuient souvent sur des méthodes d'essai standardisées du formaldéhyde libre telles que l'ASTM D1979-97 et l'EN ISO 11402:2005, et, pour les usages papier et carton, les dispositions applicables du 21 CFR Part 176 relatives aux additifs alimentaires indirects précisent en outre les chimies autorisées.
Analyse de la chaîne de valeur
La chaîne de valeur des résines aminées commence par les intrants en amont, principalement l'urée et la mélamine (composés aminés), et le formaldéhyde (un aldéhyde), le méthanol, le butanol ou l'éthanol étant utilisés pour l'éthérification et l'ajustement des propriétés. La fabrication de résine se déroule généralement en deux étapes réactionnelles principales, l'hydroxyméthylation suivie de la condensation, réalisées dans des cuves agitées contrôlées avec gestion de la température et du pH pour atteindre la viscosité cible, les niveaux de formaldéhyde libre et le comportement de durcissement souhaités ; cela fait de la disponibilité constante du formaldéhyde et des intrants aminés un levier clé de coût et de fiabilité.
Les producteurs distribuent les résines sous forme de concentrés liquides ou de mélanges sur mesure aux formulateurs et transformateurs desservant les adhésifs pour panneaux de bois, les stratifiés/résines d'imprégnation et les agents de réticulation pour peintures, où les essais de performance et de certification sont intégrés aux cycles de qualification. Le contrôle des marges et la différenciation des services dépendent de plus en plus de l'intégration verticale ou d'un approvisionnement sécurisé en méthanol, urée, mélamine et formaldéhyde, ainsi que d'un support technique en aval pour les lignes de panneaux conformes aux normes d'émission et les systèmes de peinture à faible teneur en COV. Des organismes sectoriels tels que la Plastics Industry Association jouent également un rôle de coordination sur les sujets de durabilité et de réglementation pertinents pour les producteurs de résine.
Paysage concurrentiel
Le marché des résines amino est modérément fragmenté. L'innovation est axée sur les chimies bas carbone et biosourcées. L'alliance de Hexion avec Bloom Biorenewables déploie un fractionnement assisté par aldéhyde pour produire de la lignine blanche destinée à des panneaux entièrement biosourcés d'ici 2026. L'avantage concurrentiel passe du prix par teneur en matières solides aux données de cycle de vie, aux matières premières traçables et à la capacité de s'approvisionner en double entre les chimies conventionnelles et vertes. Les producteurs offrant une fourniture intégrée de formaldéhyde, de mélamine et de méthanol — ou des alternatives biosourcées crédibles — sont les mieux positionnés pour saisir la prochaine phase de croissance.
Leaders du secteur des résines amino
BASF SE
Hexion
Prefere Resins Holding GmbH
Georgia-Pacific Chemicals
Dynea AS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché des Résines Aminées
- Acron
- Arclin Inc.
- BASF SE
- Chemique Adhesives & Sealants Ltd
- DIC Corporation
- Dynea AS
- Eastman Chemical Company
- Ercros SA
- Georgia-Pacific Chemicals
- Hexion
- Jiangsu Sanmu Group
- Kronoplus Limited
- LRBG Chemicals Inc.
- Prefere Resins Holding GmbH
- Synpol Products Private Limited
- Uniform Synthetics
- Wanhua Ecoboard Co. Ltd

Opportunités de marché et perspectives d'avenir
Un écart se forme autour des intrants certifiés à faible teneur en carbone et à faibles émissions, qui permettent aux systèmes MF et MUF de respecter des limites de formaldéhyde de plus en plus strictes sans sacrifier la vitesse de durcissement et la résistance à l'humidité dans les panneaux de bois et les revêtements. La collaboration d'avril 2026 entre OCI et Prefere Resins visant à introduire MelaminebyOCI Novo (certifié ISCC PLUS, produit à partir de biogaz) illustre la manière dont des intrants de mélamine certifiés sont positionnés pour aider les fournisseurs de résine et les fabricants de panneaux à documenter une empreinte carbone produit plus faible tout en maintenant les performances MF/MUF établies dans les stratifiés et le bois d'ingénierie.
La sécurité d'approvisionnement en mélamine constitue également une opportunité là où la capacité en résine et en panneaux en aval croît plus vite que la disponibilité locale des intrants. En avril 2026, l'Indonésie a lancé la construction de sa première usine domestique de mélamine dans la zone économique spéciale de Gresik, avec un plan d'investissement annoncé de 600 millions USD et une chaîne intégrée ammoniac-urée-mélamine (capacité de conception de 120 000 tonnes/an de mélamine), créant une nouvelle source régionale destinée à réduire la dépendance aux importations et à soutenir les chaînes de valeur des panneaux de bois, stratifiés et peintures en Asie du Sud-Est.
Recent Industry Developments in Marché des Résines Aminées
- Juillet 2026 : BASF a élargi son portefeuille d'additifs certifiés à bilan biomasse (BMB) selon REDcert2, en ajoutant des produits tels que Dispex AA 4145 MB, Rheovis PU 1333 MB et Rheovis HS 1169 MB. Bien qu'il ne s'agisse pas d'une ligne de résine aminée, cette extension améliore l'accès à des intrants de formulation certifiés et à empreinte réduite, de plus en plus utilisés dans les peintures et le bois d'ingénierie aux côtés des agents de réticulation et liants à base de résine aminée pour répondre aux exigences de durabilité des clients.
- Décembre 2025 : Hexion a finalisé la vente de son activité de formaline sur la côte américaine du Golfe à Ancala, qui a créé Valentra pour exploiter les sites acquis. Cette cession modifie l'accès à un précurseur clé des résines aminées (le formaldéhyde) et indique un déplacement du portefeuille vers des systèmes de résine spécialisés et technologiques plutôt que vers l'intégration chimique de base.
- Mai 2024 : BASF a finalisé la cession de son unité de mélamine de Ludwigshafen (51 000 tonnes/an). Cela a directement affecté la disponibilité de la mélamine en Europe, resserrant le contexte des intrants pour la production de mélamine-formaldéhyde et de MUF, et accroissant l'importance des stratégies de diversification des approvisionnements et d'intégration pour les producteurs de résine.


Marché des Résines Aminées Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché des résines aminées couvre les revenus générés par les matériaux de résine aminée vendus à usage industriel, principalement l'urée-formaldéhyde (UF), la mélamine-formaldéhyde (MF) et la mélamine-urée-formaldéhyde (MUF), pour les principaux usages finaux tels que les adhésifs pour bois, les peintures et le finissage textile, dans toutes les régions.
Exclusions de périmètre : elle exclut la valeur des produits finis en aval (tels que les meubles ou panneaux) et ne comptabilise que la valeur du matériau résine au point de vente.
Aperçu de la segmentation
- Par type
- Urée-formaldéhyde (UF)
- Mélamine-formaldéhyde (MF)
- Mélamine-urée-formaldéhyde (MUF)
- Par secteur d'utilisation finale
- Peintures et revêtements
- Finitions textiles
- Adhésifs et mastics
- Autres applications
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par établir une vue claire de l'endroit où les résines aminées sont consommées et de la manière dont la demande évolue avec l'activité de construction et la production de panneaux de bois. Nous avons utilisé des sources publiques telles que les agences statistiques nationales pour les indicateurs de construction, les statistiques commerciales UN Comtrade pour les flux liés aux résines, l'USGS pour le contexte des matériaux chimiques et industriels, ainsi que les agences douanières et de normalisation pour les règles d'émission de formaldéhyde et les méthodes d'essai.
Pour ancrer le marché dans l'activité des entreprises, les rapports annuels d'entreprises, les documents de type 10-K, les présentations aux investisseurs et les publications d'associations ont été examinés pour les notes de capacité, le positionnement produit et les commentaires sur la demande régionale. Un abonnement payant pour les données financières et l'intelligence d'entreprise a été utilisé de manière sélective pour cartographier l'empreinte des usines et comparer la répartition des revenus par segment, et une base de données de brevets a été consultée pour évaluer où sont développées les formulations à faibles émissions. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été consultées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Des discussions primaires ont été menées avec des participants de toute la chaîne de valeur, incluant les producteurs de résine, les formulateurs, les distributeurs, les fabricants de panneaux de bois et de stratifiés, ainsi que les utilisateurs de peintures et de finitions textiles. Nous avons utilisé ces échanges pour valider les répartitions d'applications typiques, l'orientation des prix régionaux, et la manière dont la réglementation sur les émissions de formaldéhyde affecte les transferts entre UF, MF et MUF, puis avons revérifié tout élément atypique par des relances complémentaires.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 37 % | Cadres dirigeants : 13 % | APAC : 46 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 32 % |
| Acteurs plus petits : 15 % | Managers : 48 % | Amériques : 22 % |
Dimensionnement et prévisions du marché
Le dimensionnement a été construit selon une approche descendante, où l'activité de construction, l'orientation de la production de bois d'ingénierie et de panneaux, et les hypothèses d'intensité de résine ont été utilisées pour reconstituer le bassin de demande adressable par région, puis converties en valeur à l'aide de prix spécifiques à chaque région. Pour garder des totaux réalistes, le modèle a été corroboré par des approximations ascendantes sélectives, telles que des échantillons de répartition des revenus des fournisseurs, des vérifications de canaux sur les fourchettes de prix typiques, et des contrôles de cohérence des volumes par rapport à l'activité connue en usage final.
Quelques intrants pratiques ont été traités comme des leviers clés du modèle, car ils font évoluer le marché plus que de petits ajustements de paramètres. Cela incluait les tendances régionales de production de MDF/panneaux de particules et de stratifiés, les mises en chantier de logements et les indicateurs de rénovation, le durcissement de la réglementation sur les émissions de formaldéhyde et les comportements de substitution, la répartition entre UF, MF et MUF par application, et l'évolution des prix observée liée à la volatilité des intrants. Lorsque les observations directes étaient limitées, les écarts ont été traités en utilisant des indicateurs proxy (comme la croissance de la production de panneaux de bois), puis en ajustant la part de résine implicite sur la base des retours d'experts.
Les prévisions ont été produites à l'aide d'une analyse de scénarios avec une vue multivariée légère des principaux moteurs, car le marché peut évoluer avec le calendrier réglementaire et les cycles de construction. Les hypothèses de croissance et de prix ont été testées à l'aide des observations issues des entretiens, puis la série finale a été lissée pour éviter des variations brusques irréalistes, sauf lorsqu'un événement spécifique le justifiait.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés à travers plusieurs passages, en commençant par des tests de cohérence de base entre les régions, les types et les totaux d'usage final, puis en passant à des vérifications d'écart par rapport à des signaux indépendants tels que l'orientation de la construction, les commentaires sur la production de panneaux de bois et les mouvements commerciaux. Lorsqu'un pays ou un segment semblait incohérent par rapport à ces signaux, nous avons révisé les hypothèses d'entrée et, si nécessaire, recontacté des acteurs du secteur pour confirmer ce qui avait changé.
Avant validation finale, un autre analyste examine la logique du modèle et les hypothèses clés afin d'éviter les erreurs de calcul et les doubles comptages. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements réglementaires majeurs, des perturbations d'approvisionnement ou de fortes variations de prix. Juste avant la livraison, une dernière vérification des données est effectuée afin que les clients reçoivent la vue la plus actuelle disponible.
Taille du marché des résines aminées selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour les résines aminées peuvent varier, même lorsque différentes études ciblent le même secteur, car les choix de périmètre et les hypothèses de calendrier ne sont pas identiques. Les différences proviennent généralement de ce qui est comptabilisé dans le marché (valeur de la résine seule par rapport à une valeur étendue en aval), de l'année de référence utilisée, et de la manière dont les prix sont convertis entre régions.
Le tableau de référence montre une valeur 2026 plus resserrée que certains autres chiffres, et dans le modèle de Mordor Intelligence, le périmètre est maintenu au niveau des revenus des matériaux de résine aminée (UF, MF et MUF) plutôt que d'y intégrer les produits en bois finis ou des familles plus larges de résines à base de formaldéhyde qui peuvent inflater les totaux. En outre, l'écart peut également provenir d'une progression tarifaire supposée plus rapide ou plus lente, du traitement de la substitution motivée par la conformité vers des qualités à faibles émissions, et du fait qu'une étude soit actualisée ou non après des variations majeures du cycle de construction ou des annonces réglementaires.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 12,25 milliards USD (2026) | |
| Cabinet de conseil mondial A | 15,48 milliards USD (2026) | Utilise un regroupement d'applications plus large qui semble inclure davantage de valeur captée en aval dans les panneaux de bois et les stratifiés, et suppose également un niveau de prix de vente moyen plus élevé en 2026 dans toutes les régions. |
| Éditeur sectoriel B | 10,86 milliards USD (2025) | Ancre la série sur une année de référence 2025 et peut sous-estimer 2026 si le rebond de la demande lié à la construction et la normalisation des prix ne sont pas pleinement intégrés dans l'étape de l'année suivante. |
Pris ensemble, l'écart s'explique principalement par les limites de périmètre, le choix de l'année et la manière dont les effets de prix et de substitution sont intégrés dans le modèle. Notre approche reste traçable car le total est construit à partir de moteurs de demande clairs et vérifié par des signaux d'usage final réels, ce qui rend le chiffre plus facile à reproduire et à mettre à jour lorsque de nouvelles informations apparaissent.


Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle du marché des résines amino d'ici 2031 ?
Le marché devrait atteindre 15,24 milliards USD d'ici 2031, reflétant un TCAC de 4,47 % sur la période 2026-2031, contre 12,25 milliards USD en 2026.
Quel type de résine connaît la croissance la plus rapide ?
La mélamine-formaldéhyde croît à un TCAC de 5,22 % car elle répond aux exigences de résistance à l'humidité de grade structurel tout en se conformant à des réglementations d'émissions plus strictes.
Quelle région est en tête de la demande en résines amino ?
L'Asie-Pacifique a représenté 52,51 % du chiffre d'affaires 2025, portée par la capacité de production de méthanol en Chine et l'expansion de la production de panneaux de bois.
Pourquoi les peintures et revêtements gagnent-ils des parts de marché ?
L'électrification automobile et les exigences de polymérisation à basse température poussent les équipementiers à spécifier des réticulants à base de mélamine, générant un TCAC de 5,18 % dans la demande en revêtements.
Comment les réglementations façonnent-elles le développement des produits ?
Le Titre VI de la loi américaine TSCA et le Règlement UE 2023/1464 contraignent les fournisseurs à réduire les taux de formaldéhyde libre ou à déployer des alternatives à base de glyoxal et de lignine, augmentant les coûts de conformité mais stimulant l'innovation.
Dernière mise à jour de la page le:



