
Taille et part du marché des résines phénoliques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Volume du Marché (2026) | 9.49 Millions de tonnes |
| Volume du Marché (2031) | 11.79 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 4.42 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
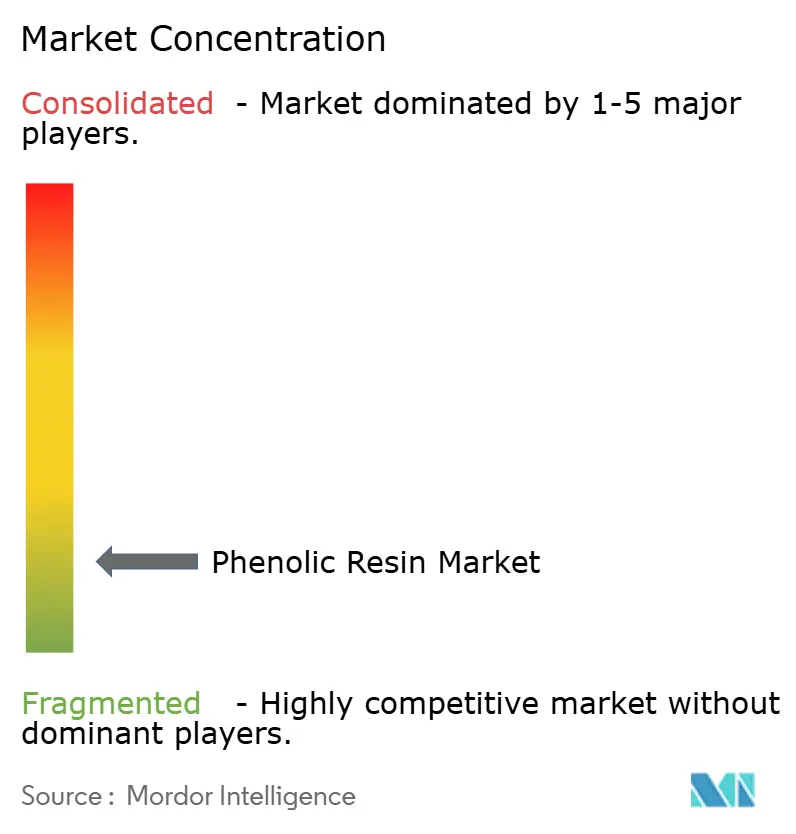
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des résines phénoliques par Mordor Intelligence
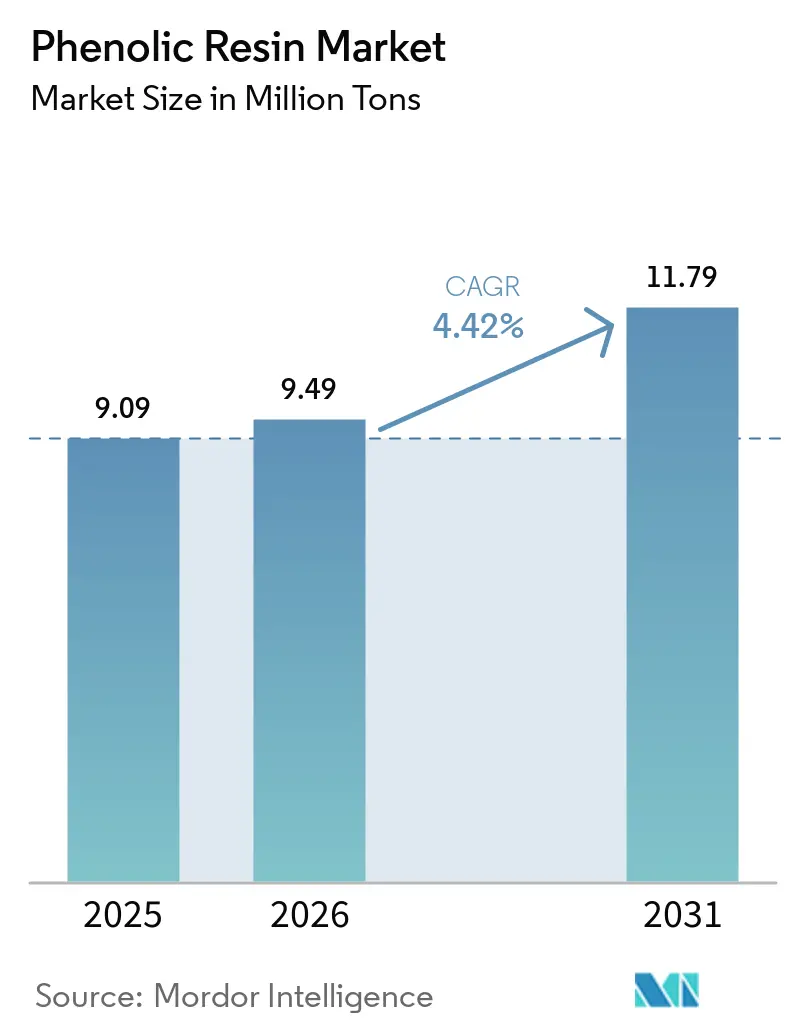
La taille du marché des résines phénoliques devrait passer de 9,09 millions de tonnes en 2025 à 9,49 millions de tonnes en 2026 et devrait atteindre 11,79 millions de tonnes d'ici 2031, avec un CAGR de 4,42 % sur la période 2026-2031. Les investissements dans les composites allégés pour véhicules électriques, la demande croissante d'isolation résistante au feu dans les bâtiments modulaires et le déploiement des infrastructures 5G haute fréquence renforcent la dynamique de consommation. La pression concurrentielle exercée par les formulations biosourcées stimule l'innovation dans les procédés tout en aidant les producteurs établis à défendre leurs marges. Parallèlement, les chaînes d'approvisionnement régionales arrivent à maturité, plusieurs grandes usines asiatiques étant prêtes à exporter vers l'Europe et l'Amérique du Nord une fois leurs besoins intérieurs satisfaits. En conséquence, les acteurs en place se concentrent sur des formulations différenciées répondant à des réglementations sur les émissions plus strictes et offrant des cycles de durcissement plus courts.
Points clés du rapport
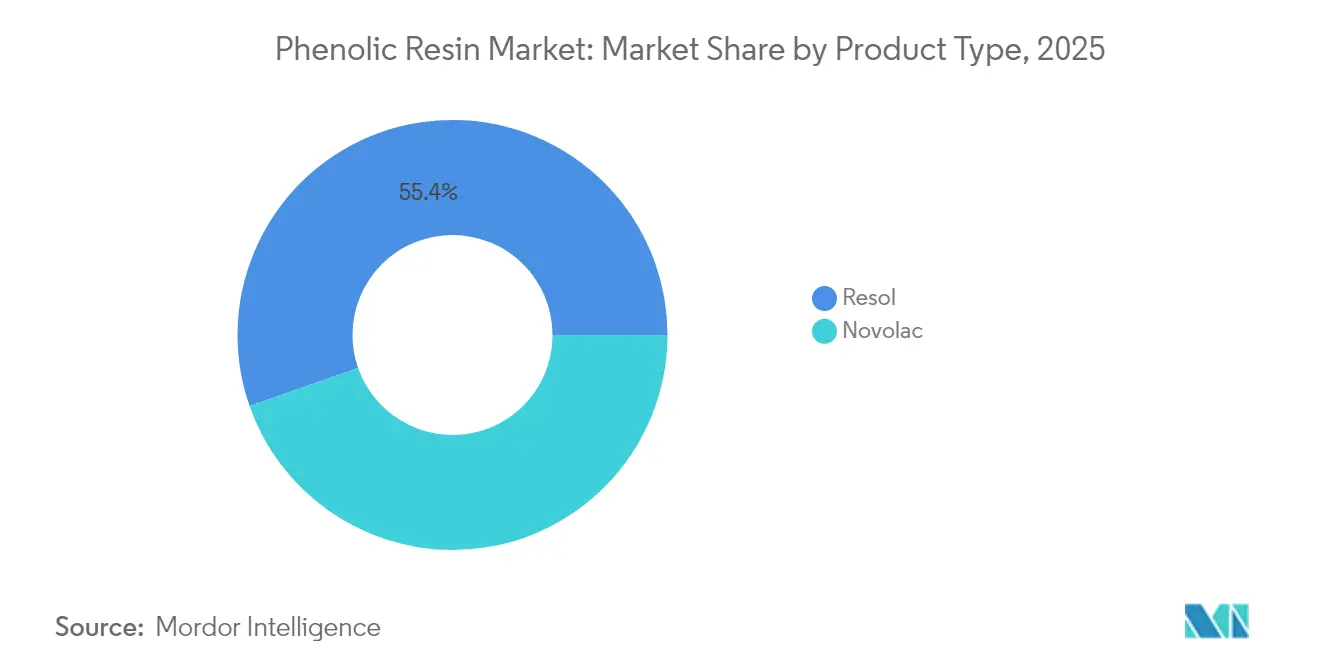
- Par type de produit, les résines phénoliques de type résol représentaient 55,35 % de la part du marché des résines phénoliques en 2025, tandis que les résines novolac affichent la croissance la plus rapide avec un CAGR de 4,87 %.
- Par application, les adhésifs représentaient 53,02 % de la taille du marché des résines phénoliques en 2025 et progressent à un CAGR de 4,96 % jusqu'en 2031.
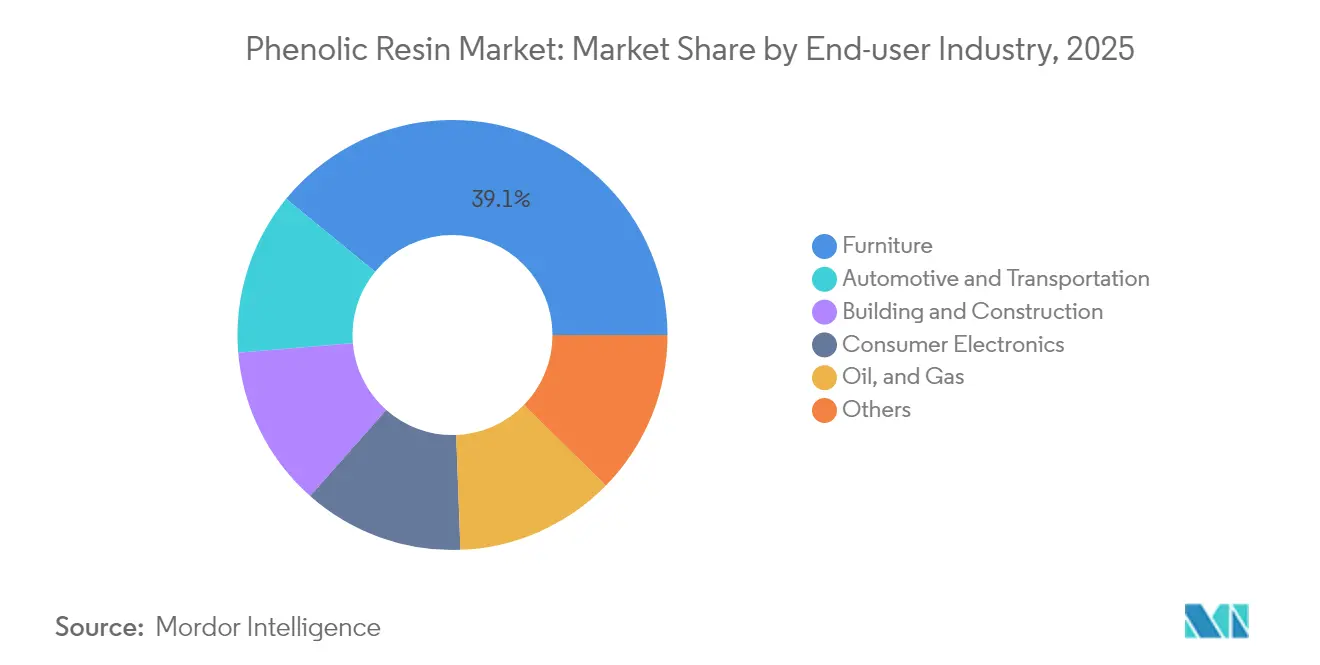
- Par secteur d'utilisation finale, le secteur du mobilier détenait 39,08 % de la taille du marché des résines phénoliques en 2025, tout en enregistrant le CAGR prévisionnel le plus élevé à 5,62 % jusqu'en 2031.
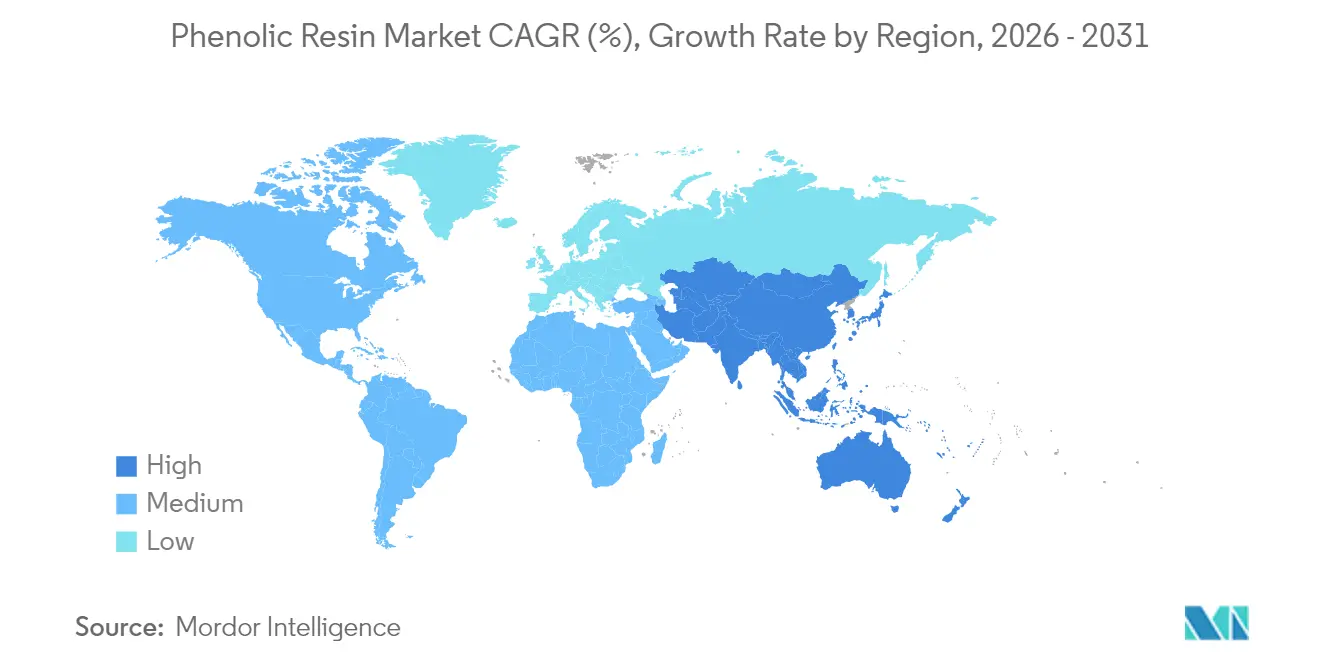
- Par géographie, l'Asie-Pacifique représentait 48,60 % de la part du marché des résines phénoliques en 2025 et progresse à un CAGR de 5,03 % durant la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Composites légers et résistants à la chaleur pour véhicules électriques et à hydrogène | +1.2% | Mondial – plus marqué en Chine, en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Construction modulaire et préfabriquée adoptant l'isolation en mousse phénolique | +0.9% | Amérique du Nord et UE, extension vers l'APAC | Long terme (≥ 4 ans) |
| Reprise de la production de matériaux de friction pour l'automobile | +0.8% | Pôles de fabrication mondiaux | Court terme (≤ 2 ans) |
| Normes de sécurité incendie plus strictes dans les intérieurs des transports en commun | +0.7% | Europe, Amérique du Nord, APAC | Moyen terme (2 à 4 ans) |
| Expansion des stratifiés PCB 5G utilisant des résines phénoliques à faibles pertes | +1.1% | Asie-Pacifique en cœur, extension mondiale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Les composites légers soutiennent la montée en puissance de la mobilité électrique
Les constructeurs automobiles qui cherchent à réduire la masse des véhicules retiennent les composés de moulage en feuille à base de résines phénoliques pour les boîtiers de batteries, les soubassements et les renforts structurels. Le boîtier de batterie multi-matériaux de SABIC a enregistré une réduction de masse de 20 % tout en maintenant le confinement en cas d'emballement thermique jusqu'à 1 100 °C, illustrant la supériorité de ce matériau en termes de résistance à la chaleur et aux flammes[1]SABIC, « Matériaux avancés pour les véhicules électriques et le stockage d'énergie », sabic.com. Les architectures haute tension à 800 V renforcent les exigences en matière d'indice de résistance au cheminement comparatif, un attribut dans lequel les formulations phénoliques surpassent les alternatives époxy et polyester. Les véhicules à pile à combustible à hydrogène élargissent le marché adressable, car les composites phénoliques permettent des tablettes de réservoirs de pression légères et chimiquement inertes ainsi que des boîtiers annexes.
La construction modulaire accélère l'adoption des mousses phénoliques
L'essor des murs préfabriqués en usine et des modules volumétriques profite à la mousse phénolique, dont la faible génération de fumée et le classement de réaction au feu A satisfont à des codes nord-américains et européens plus stricts. Les panneaux de façade préfabriqués équipés de plaques phénoliques de 30 mm offrent des valeurs U inférieures à 0,15 W/m²-K, atteignant les objectifs des bâtiments à énergie quasi nulle sans recourir à de fortes épaisseurs de parois. La rapidité de mise en œuvre constitue un autre atout : les entrepreneurs signalent des économies de main-d'œuvre allant jusqu'à 25 %, car les panneaux de mousse phénolique combinent isolation et barrière coupe-feu en une seule couche[2]FM Approvals, « Norme FM 4880 », fmapprovals.com. Les opérateurs ferroviaires suivent une logique similaire : la conformité à la norme EN 45545-2 favorise l'adoption de panneaux sandwichs phénoliques pour les revêtements intérieurs, réduisant les immobilisations lors des rénovations tout en garantissant la classification R1 HL3.
La reprise des matériaux de friction automobile soutient les commandes de résines
La production mondiale de véhicules légers a retrouvé 91 millions d'unités en 2025, relançant la demande de plaquettes de frein liées aux résines phénoliques. Sumitomo Bakelite a commercialisé des résines novolac modifiées à la lignine qui réduisent les émissions de CO₂ du berceau à la porte de 40 % tout en conservant une résistance à l'évanouissement au-dessus de 480 °C, essentielle pour les étriers haute performance. Le freinage régénératif utilise toujours des plaquettes de friction pour les arrêts d'urgence et à basse vitesse, prolongeant les intervalles d'entretien mais augmentant les cycles de température de pointe. L'électrification des véhicules commerciaux amplifie le potentiel de volume à la hausse, car les bus et les camionnettes de livraison nécessitent des plaquettes surdimensionnées pour gérer des poids à vide plus élevés.
Les réglementations sur la sécurité incendie élargissent les secteurs adressables
Les résines phénoliques forment naturellement un résidu carboné et ne nécessitent pas d'ignifugeants halogénés, un atout qui gagne en faveur dans le cadre du règlement Ecodesign européen et des règles de mobilier SB-1019 de Californie. Dans l'aviation, les panneaux intérieurs conformes à la FAR 25.853 à base de nids d'abeilles phénolique/aramide présentent des taux de dégagement de chaleur inférieurs à 65 kW·min/m² tout en réduisant la masse de 45 % par rapport aux nids d'abeilles en aluminium. Les exploitants de métros à Pékin et à Paris adoptent des revêtements de sol phénoliques pour se conformer aux seuils d'émissions de gaz toxiques, orientant la demande au-delà des panneaux époxy traditionnels.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Volatilité des prix des matières premières phénol et formaldéhyde | –0.6% | Mondial | Court terme (≤ 2 ans) |
| Réglementations plus strictes sur les émissions de formaldéhyde | –0.4% | Europe, Amérique du Nord, déploiement mondial | Long terme (≥ 4 ans) |
| Options limitées de recyclage et de fin de vie | –0.3% | Mondial, plus marqué dans les marchés de l'OCDE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La volatilité des matières premières met à l'épreuve la stabilité des marges
Le phénol représente environ 50 % du coût opérationnel dans la production standard de résol, exposant les fabricants aux fluctuations liées au benzène et au propylène. Les fournisseurs asiatiques bénéficient d'une capacité excédentaire de BPA qui libère du phénol non réagi sur le marché libre, amortissant les chocs de prix régionaux. Les stratégies d'achat à terme et les contrats indexés atténuent en partie le risque, mais les transformateurs de plus petite taille manquent de l'envergure nécessaire pour se couvrir.
Les réglementations sur les émissions alourdissent les budgets de conformité
L'ECHA européenne prépare une restriction pour 2026 qui plafonne le formaldéhyde libre dans les adhésifs pour la menuiserie à 0,1 %, à l'image de la limite Phase 2 de la Californie. Les producteurs doivent équiper leurs réacteurs de colonnes de dégazage sous vide ou adopter des réticulants alternatifs pour rester dans les limites autorisées. Les résols hydrosolubles de Sumitomo Bakelite atteignent déjà 0,05 % de monomère libre, mais leurs coûts sont de 8 à 10 % plus élevés que les qualités standard. Les fabricants de meubles hésitent à absorber cette prime, ce qui risque de retarder l'adoption dans les segments sensibles aux prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les qualités résol ancrent le leadership en volumeLes formulations résol ont généré 55,35 % de la part du marché des résines phénoliques en 2025, grâce à leur comportement auto-durcissant qui élimine le recours aux durcisseurs dans les lignes de production de contreplaqué et de panneaux de lamelles orientées. Les variantes novolac progressent à un CAGR de 4,87 % jusqu'en 2031, surpassant les résols à mesure que les applications de stratifiés électroniques et de matériaux de friction se développent. Environ 68 kt de capacité novolac sont prévues d'entrer en service en Inde et au Viêt Nam d'ici 2027, visant les marchés d'exportation exigeant de faibles teneurs en phénol libre.
Les résols utilisent un rapport F:P supérieur à 1,0, formant des liaisons méthylène qui se figent à 120-140 °C. Ce mécanisme favorise les lignes de presse en continu où le temps de cycle conditionne la rentabilité. En revanche, les résines novolac, synthétisées en milieu acide avec un rapport F:P inférieur à 1,0, nécessitent des agents de durcissement à base d'hexamine mais offrent une topologie de réticulation plus fine, ce qui améliore la stabilité de la viscosité lors d'un stockage prolongé. Les formulateurs de plaquettes de frein préfèrent le novolac car la décomposition thermique commence vers 480 °C, soit 60 °C de plus que les résols classiques, garantissant la résistance au fading. Les fabricants de circuits imprimés haute fréquence choisissent également les hybrides novolac-époxy pour leur faible absorption d'humidité inférieure à 0,2 % à 23 °C/50 % HR, essentielle pour éviter le délaminage lors du brasage par refusion.


Par application :
les adhésifs dominent le profil de consommationLes adhésifs ont contribué à hauteur de 53,02 % à la taille du marché des résines phénoliques en 2025 et devraient croître à un CAGR de 4,96 % jusqu'en 2031. Le contreplaqué de qualité extérieure, le bois lamellé-collé et les lignes de bois lamellé-croisé représentent plus de la moitié de la demande de cette application, tirant parti des liants phénoliques pour satisfaire aux tests d'ébullition. Les applications de moulage sont centrées sur les pièces automobiles sous capot moulées par compression, où la stabilité dimensionnelle à 180 °C est indispensable.
Les usines de contreplaqué à presse chaude consomment 40 à 60 g de solides phénoliques par mètre carré, et la levée continue des goulots d'étranglement des installations de bois lamellé-collé en Finlande et en Chine soutient les volumes de manière régulière. Les composés de moulage par injection, bien que représentant des tonnages moindres, affichent des marges 2 à 3 fois plus élevées, incitant les fournisseurs à développer des qualités phénoliques chargées de fibres de verre courtes.
Par secteur d'utilisation finale :
le mobilier en tête, mais l'automobile gagne du terrainLe secteur du mobilier a absorbé 39,08 % de la demande du marché des résines phénoliques en 2025, soutenu par la pénétration croissante du bois d'ingénierie dans les aménagements résidentiels et de bureaux. Les fabricants de revêtements de sol et d'armoires apprécient la résistance de la résine aux cycles d'humidité, prolongeant la durée de vie des produits dans les climats tropicaux. Les applications automobiles et de transport plus générales sont appelées à progresser avec l'électrification, qui nécessite des composants ignifuges atténuant le risque d'emballement thermique. Le bâtiment et la construction sont portés par les programmes de logements modulaires qui s'appuient sur l'isolation en mousse phénolique pour satisfaire aux enveloppes des maisons passives.
Les utilisateurs du pétrole et gaz et du secteur maritime capitalisent sur les revêtements composites phénoliques qui résistent à la corrosion par le gaz acide et à l'ingression d'eau de mer. Ces applications spécifient souvent des tubes phénoliques bobinés par filament pour les colonnes montantes en mer, un créneau de marché qui devrait se dynamiser une fois que les projets en eaux profondes reportés seront relancés après 2026.
Analyse géographique
Marché des Résines Phénoliques en Asie-Pacifique
L'Asie-Pacifique contrôlait 48,60 % du volume mondial du marché des résines phénoliques en 2025 et se développe à un CAGR de 5,03 % jusqu'en 2031. L'Inde offre la progression incrémentale la plus rapide, les fabricants nationaux de contreplaqué passant des systèmes adhésifs à base d'urée-formaldéhyde aux systèmes adhésifs phénoliques en réponse aux révisions du Bureau des normes indiennes. L'Indonésie et le Vietnam, portés par les investissements directs étrangers dans les pôles de fabrication de meubles, deviennent des acheteurs émergents d'importations de résines liquides.
Marché des Résines Phénoliques en Amérique du Nord
L'Amérique du Nord est ancrée par un solide pipeline de mises en chantier résidentielles et par le rapatriement des chaînes d'approvisionnement des véhicules électriques. Les crédits d'impôt récents de la loi américaine sur la réduction de l'inflation accélèrent la construction d'usines de batteries, créant une demande induite pour les boîtiers de batteries en composites phénoliques et les composants d'isolation.
Marché des Résines Phénoliques en Europe
L'Europe est freinée par une activité de construction atone, mais enregistre des points positifs dans la rénovation ferroviaire et la production de voitures de trains à grande vitesse. Les mises à niveau de la norme EN 45545-2 imposées par plusieurs opérateurs nationaux favorisent l'adoption des panneaux phénoliques.
Marché des Résines Phénoliques au Moyen-Orient et en Afrique
Les acteurs pétrochimiques du Golfe évaluent une intégration phénolique en aval pour valoriser leurs flux de benzène, ce qui pourrait stimuler l'offre locale. L'Afrique du Sud expérimente la mousse phénolique dans la rénovation d'hôpitaux publics afin d'atteindre ses objectifs d'efficacité énergétique, offrant ainsi une tête de pont pour des importations de niche.

Paysage réglementaire
La production et l'utilisation finale des résines phénoliques s'inscrivent dans des cadres d'enregistrement chimique et d'exposition, et les règles d'émission de formaldéhyde applicables aux produits composites en bois orientent les choix de formulation des résines pour les adhésifs. Dans l'Espace économique européen, les substances utilisées pour fabriquer les résines phénoliques telles que le phénol et le formaldéhyde sont soumises aux obligations d'enregistrement REACH pour toute fabrication ou importation supérieure à 1 tonne par an, et les exigences de conformité s'étendent de plus en plus au-delà de l'enregistrement vers des contrôles du cycle de vie mis en avant dans la stratégie de l'UE pour la durabilité des produits chimiques.
En Amérique du Nord, les émissions de formaldéhyde des produits composites en bois sont réglementées par le titre VI du TSCA de l'EPA américaine, et sont en pratique alignées sur les exigences ATCM du California Air Resources Board (CARB), à travers des méthodes d'essai, un contrôle qualité, une tenue de registres et une vérification par un tiers pour les programmes conformes tels que les filières ULEF et NAF. En février 2026, l'EPA américaine a fait avancer les mises à jour des normes d'émission de formaldéhyde pour les produits composites en bois via une mise à jour volontaire des normes consensuelles, renforçant le rôle d'un contrôle qualité validé et de tests d'émissions dans les chaînes d'approvisionnement du contreplaqué, des panneaux de particules et des MDF où les adhésifs phénoliques sont largement utilisés.
Analyse de la chaîne de valeur
La chaîne de valeur des résines phénoliques commence par les matières premières pétrochimiques amont (phénol et formaldéhyde), puis passe par la synthèse des résines (résol et novolaque), la formulation (modificateurs, charges et agents de durcissement tels que l'hexamine pour les novolaques), et la conversion en aval en adhésifs, composés de moulage, stratifiés, matériaux de friction et produits d'isolation. L'exposition aux matières premières reste le principal levier de coût, le phénol et le formaldéhyde représentant ensemble la majorité du coût de production, ce qui rend les prix et les marges sensibles aux mouvements liés au benzène et au propylène ainsi qu'à la disponibilité locale de formaldéhyde marchand.
Les producteurs intermédiaires tels que Hexion, SI Group, BASF, Prefere Resins et Sumitomo Bakelite se différencient par l'intégration, la fiabilité des procédés et le support applicatif auprès des transformateurs dans le bois d'ingénierie, la friction automobile, les stratifiés électroniques et l'isolation pour la construction. La distribution et le mélange à façon comptent pour les qualités spécialisées à plus faible volume et pour servir des clients fragmentés des adhésifs et revêtements ; des actions de renforcement des canaux, telles que l'acquisition de TLC Ingredients par Shrieve Chemical Company en janvier 2026 pour étendre sa portée de distribution aux États-Unis, illustrent également la valeur du stockage régional et du service technique pour améliorer les délais de livraison aux clients. Sur le plan de l'innovation, la substitution biosourcée s'est développée dans des offres commerciales, avec des résines phénoliques modifiées à la lignine introduites par Sumitomo Bakelite ajoutant une source d'intrant amont alternative liée à la biomasse et aux filières adjacentes de la pâte et du papier plutôt qu'au seul phénol pétrochimique.
Paysage concurrentiel
Le marché des résines phénoliques présente une forte fragmentation. L'intégration verticale dans les matières premières phénol et formaldéhyde reste un facteur de différenciation clé, notamment dans un contexte de spreads sur le benzène volatils. Hexion s'appuie sur une IA de maintenance prédictive développée en interne, acquise via Smartech, pour limiter les arrêts non planifiés sur ses réacteurs à résol liquide. Les spécialistes régionaux misent sur la profondeur applicative plutôt que sur l'échelle de volume. Les discours sur la durabilité animent le positionnement concurrentiel. Le nouveau novolac modifié à la lignine de Sumitomo Bakelite permettrait de réduire les émissions de CO₂ du berceau à la porte de 1,2 t/t par rapport aux qualités à base de pétrole conventionnelles.
Leaders du secteur des résines phénoliques
BASF
Prefere Resins Holding GmbH
SI Group
Sumitomo Bakelite Co. Ltd
Hexion Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Résines Phénoliques
- BAKELIGHT SYNTHESIS
- Aica Kogyo Co. Ltd
- ASAHI YUKIZAI CORPORATION
- ASK Chemicals
- BASF
- Capital Resin Corporation
- DIC Corportaion
- Hexcel Corporation
- Hexion Inc.
- Kolon Industries Inc.
- NANPAO RESINS CHEMICAL GROUP
- Plastics Engineering Company (Plenco
- Prefere Resins Holding GmbH
- Romit Resins Pvt. Ltd
- Shandong Laiwu Runda New Material Co. Ltd
- SHENGQUAN GROUP
- SI Group
- Sumitomo Bakelite Co. Ltd
- Sundow Polymers Co. Ltd
- Taiwan PU Corporation
- UPM

Opportunités de marché et perspectives d'avenir
La plus forte opportunité concerne les systèmes phénoliques à très faibles émissions et à faible teneur en monomère libre pour le bois d'ingénierie, soutenue par un renforcement de la conformité et de la rigueur des méthodes d'essai dans des cadres tels que le titre VI du TSCA de l'EPA américaine et les programmes parallèles du CARB. Les actions d'achat des grands fabricants de produits du bois fournissent une validation sur le marché : Weyerhaeuser a conclu un contrat d'approvisionnement pour une résine phénolique résol à faibles émissions auprès de Hexion couvrant les livraisons de 2024 à 2026, indiquant une demande pour des formulations qui aident les producteurs de panneaux composites et structurels en bois à gérer la conformité au formaldéhyde et les contraintes documentaires tout en maintenant la productivité du cycle de presse.
Les intrants de résine biosourcés et à plus faible empreinte carbone offrent un autre espace blanc, avec une traction commerciale et des feuilles de route fournisseurs visibles à travers les filières à base de lignine, de cardanol et de tanin visant à réduire la dépendance au phénol d'origine pétrolière tout en répondant aux contraintes de COV et de formaldéhyde libre. La commercialisation récente de qualités novolaque et résol modifiées à la lignine par Sumitomo Bakelite et sa société de groupe élargit les options pour les liants de fonderie et les adhésifs pour bois. La décarbonation amont d'ingrédients de résine complémentaires est également poursuivie à travers des partenariats tels que celui d'OCI et Prefere Resins utilisant une mélamine à plus faible teneur en carbone pour des résines destinées aux stratifiés et revêtements. Parallèlement, des chocs logistiques et énergétiques périodiques ont maintenu l'attention sur la résilience de l'approvisionnement et la stratégie de stocks, y compris la volatilité des prix aux États-Unis au début de 2026 liée aux perturbations énergétiques et d'expédition, ce qui renforce l'intérêt des acheteurs pour un approvisionnement diversifié, un stockage local et des formulations qui réduisent le coût total appliqué grâce à des cycles de durcissement plus courts ou à des taux d'ajout plus faibles.
Recent Industry Developments in Marché des Résines Phénoliques
- Juin 2026 : OCI et Prefere Resins se sont associés pour utiliser la mélamine à faible teneur en carbone MelaminebyOCI Novo (mélamine produite à partir de biogaz) dans la production de résines pour des secteurs en aval incluant les revêtements, papiers, textiles et stratifiés. Cette initiative élargit l'accès à des intrants à plus faible teneur en carbone pour les formulateurs de résines et soutient le positionnement produit dans un contexte où les clients suivent les émissions intégrées à travers les matériaux.
- Mars 2026 : Sumitomo Bakelite a lancé une nouvelle série de résines phénoliques modifiées spécialisées à forte adhérence pour matériaux composites. Ce lancement élargit le portefeuille de l'entreprise pour le collage composite et les applications structurelles, s'alignant sur la demande de systèmes phénoliques plus performants dans les composants du transport et de l'industrie.
- Octobre 2024 : Sunbake, société du groupe Sumitomo Bakelite, a débuté les ventes commerciales de la série Sumitac PL-700, une résine phénolique de type résol modifiée à la lignine pour adhésifs pour bois. Cette commercialisation a fait progresser la substitution biosourcée dans un usage final à fort volume, offrant aux fabricants d'adhésifs une voie alternative pour réduire la teneur en contenu d'origine fossile tout en conservant les propriétés de performance phénoliques.


Marché des Résines Phénoliques Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché est défini comme la demande de résines phénoliques fabriquées et vendues à des fins industrielles, comptabilisée au point de vente par les producteurs ou les canaux autorisés, et suivie dans les principales régions consommatrices.
Exclusions du périmètre : le dimensionnement exclut la valeur des produits finis en aval (tels que les plaquettes de frein, les stratifiés ou les panneaux d'isolation) et ne comptabilise que la valeur ou le volume du matériau résineux.
Aperçu de la Segmentation
- Par type de produit (volume)
- Novolac
- Résol
- Par application
- Moulage
- Adhésifs
- Isolation
- Autres
- Par secteur d'utilisation finale
- Automobile et transport
- Bâtiment et construction
- Électronique grand public
- Pétrole et gaz
- Mobilier
- Autres
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Thaïlande
- Indonésie
- Viêt Nam
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Turquie
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Nigéria
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par la cartographie des zones de consommation des résines phénoliques et des signaux pouvant être suivis d'une année sur l'autre. Nous utilisons des sources publiques telles que les statistiques commerciales d'UN Comtrade, les ensembles de données manufacturières du Bureau du recensement des États-Unis, les tableaux industriels et commerciaux d'Eurostat, ainsi que les offices statistiques nationaux des principales économies productrices pour le contexte de l'offre et de la demande.
Nous examinons également les rapports annuels des entreprises, les présentations aux investisseurs, les rapports de développement durable, les brevets et la presse sectorielle réputée afin de suivre les ajouts de capacité, les taux de marche des usines et les évolutions d'application (par exemple, l'adoption de l'isolation dans la construction et les besoins d'allègement dans les véhicules). Si nécessaire, des abonnements payants sont utilisés uniquement pour les données financières et le renseignement sur les entreprises, les bases de données de brevets et les vues d'importation-exportation au niveau des expéditions, afin que les hypothèses puissent être vérifiées par rapport aux mouvements observés. Ces sources documentaires sont illustratives, et des références publiques supplémentaires sont utilisées pour la collecte, la validation et la clarification des données au cours de l'étude.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour tester les hypothèses documentaires auprès de personnes qui perçoivent tôt les évolutions de prix et de demande, notamment les producteurs de résines, les formulateurs, les distributeurs, ainsi que les équipes d'approvisionnement ou techniques liées aux principaux secteurs d'utilisation finale. Les entretiens et les enquêtes aident également à confirmer comment la composition des produits évolue entre les grades novolac et résol, et comment la demande varie selon les régions, avant que les totaux définitifs ne soient arrêtés.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 13 % | APAC : 44 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 33 % |
| Acteurs plus petits : 14 % | Managers : 54 % | Amériques : 23 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit selon une approche descendante dans laquelle les données de production, les flux commerciaux et les signaux de consommation par utilisation finale sont utilisés pour reconstituer le bassin de demande de résines phénoliques par région. Le modèle est ensuite corroboré par des vérifications ascendantes sélectives, telles que des vues de revenus échantillonnées auprès de producteurs et de distributeurs, des fourchettes de prix typiques par tonne selon le grade, et une validation des volumes à partir de grands groupes d'applications, avec des totaux ajustés lorsque des écarts apparaissent.
Les principaux intrants comprennent l'orientation des coûts du phénol et du formaldéhyde (en tant qu'ancres en amont), les ajouts et fermetures de capacité déclarés pour les lignes de résines phénoliques, l'activité d'isolation dans la construction et les codes qui favorisent les matériaux ignifuges, les tendances de production automobile et de transport qui influencent les matériaux de friction et les composites, ainsi que les balances commerciales qui indiquent les tensions régionales. Pour les prévisions, une analyse de scénarios est utilisée avec un cas de base qui reflète le consensus des entretiens sur l'utilisation des capacités, la croissance attendue des applications et une progression réaliste des prix ; des cas haut et bas sont ensuite simulés lorsque des fluctuations de coûts ou des cycles de construction sont susceptibles de modifier le comportement d'achat. Lorsqu'un point de données ascendant direct est manquant pour un pays, nous utilisons un proxy commercial plus l'intensité de consommation régionale, puis nous le revérifions par le biais de retours d'experts afin que l'estimation reste pratique et reproductible.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont validés par triangulation entre des signaux indépendants, notamment les tendances de volume, l'orientation des prix et les mouvements régionaux d'importation-exportation, qui sont vérifiés avant la validation interne. Si un écart important apparaît, le facteur déclenchant est d'abord isolé, puis les hypothèses sont réexaminées, avant de recontacter les personnes interrogées concernées lorsque l'écart est significatif.
Chaque rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs surviennent, tels que des changements de capacité importants ou une forte volatilité des matières premières. Avant la livraison, une révision finale par un analyste est effectuée afin que les clients reçoivent la vue la plus actuelle disponible au moment de la publication.
Taille du Marché des Résines Phénoliques selon Mordor Intelligence par rapport aux Autres Estimations Publiées
Les tailles de marché publiées pour les résines phénoliques peuvent différer même lorsqu'elles semblent similaires, car la frontière comptabilisée n'est pas toujours la même et la conversion du volume en valeur est traitée différemment. Les différences proviennent également de la rapidité avec laquelle les hypothèses sont actualisées, et de la vérification croisée des signaux d'offre et de demande avant la finalisation du chiffre.
Les balances commerciales, les commentaires sur l'utilisation des capacités et les fourchettes de prix observées par tonne constituent les vérifications probantes qui ancrent Mordor Intelligence à une base de référence axée sur les volumes de 9,49 millions de t (2026), plutôt qu'à un chiffre uniquement basé sur la valeur qui peut évoluer principalement en raison des hypothèses de prix. Un autre facteur d'écart courant est le périmètre, car certaines estimations intègrent des résines thermodurcissables adjacentes ou incluent des produits formulés en aval, ce qui tend à gonfler le total au-delà de la vision résine seule. Le calendrier des devises et le choix de l'année de base ont également leur importance, car un instantané de valeur 2024 ne s'alignera pas facilement avec une base de volume 2026 à moins que la composition par grade et les prix régionaux ne soient normalisés.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 9,49 M USD (2026) | |
| Éditeur sectoriel A | 15,07 milliards USD (2024) | Utilise une base 2024 axée sur la valeur, et le total peut évoluer de manière significative en fonction du prix de vente moyen supposé par application et par composition de grade, ce qui n'est pas directement comparable à une année de base axée sur les volumes. |
| Éditeur de recherche B | 16,36 milliards USD (2024) | S'appuie sur un dimensionnement par revenus pour 2024 et peut appliquer une inclusion plus large à travers les paniers de produits d'utilisation finale, ce qui peut gonfler le total comptabilisé si les frontières résine seule ne sont pas explicitement appliquées. |
L'écart entre les trois chiffres reflète principalement le choix des unités et des périmètres, suivi du calendrier de l'année de base et des méthodes de normalisation des prix. En maintenant les étapes traçables jusqu'aux signaux de capacité, de commerce et de demande d'utilisation finale, puis en testant sous pression les prix implicites, nous conservons une estimation équilibrée qui peut être expliquée et reproduite avec des intrants pratiques.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché des résines phénoliques ?
La taille du marché des résines phénoliques était de 9,49 millions de tonnes en 2026 et devrait atteindre 11,79 millions de tonnes d'ici 2031, représentant un CAGR de 4,42 %.
Quel segment contribue le plus à la part du marché des résines phénoliques ?
Les applications d'adhésifs arrivent en tête, représentant 53,02 % du volume mondial en 2025 grâce à leur utilisation généralisée dans le contreplaqué et les produits en bois d'ingénierie.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
La région combine une grande capacité installée de résines avec une croissance rapide des utilisations finales dans la construction, l'automobile et l'électronique, se traduisant par un CAGR de 5,03 % jusqu'en 2031.
Comment les véhicules électriques influencent-ils la demande ?
Les boîtiers de batteries de véhicules électriques et les pièces structurelles nécessitent des composites légers et résistants aux flammes, stimulant l'adoption de formulations phénoliques avancées validées par des fournisseurs tels que SABIC et Mitsubishi Chemical.
Quelles tendances de durabilité façonnent le secteur des résines phénoliques ?
Les résines modifiées à la lignine qui réduisent les émissions de CO₂ jusqu'à 40 % et les qualités à très faible teneur en monomère qui répondent aux plafonds d'émissions de plus en plus stricts gagnent une traction commerciale, portées par Sumitomo Bakelite et Stora Enso.
Dernière mise à jour de la page le:



