
Taille et part du marché des résines acryliques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Volume du Marché (2026) | 7.13 Millions de tonnes |
| Volume du Marché (2031) | 8.67 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 3.99 % |
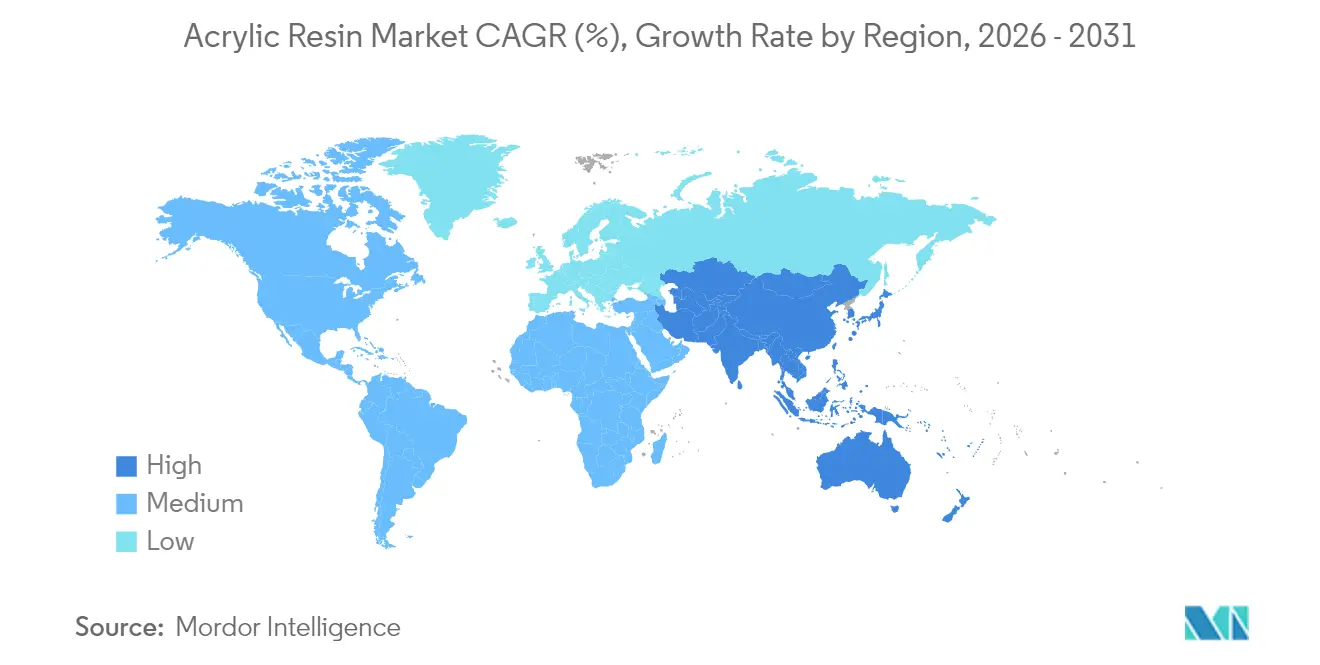
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
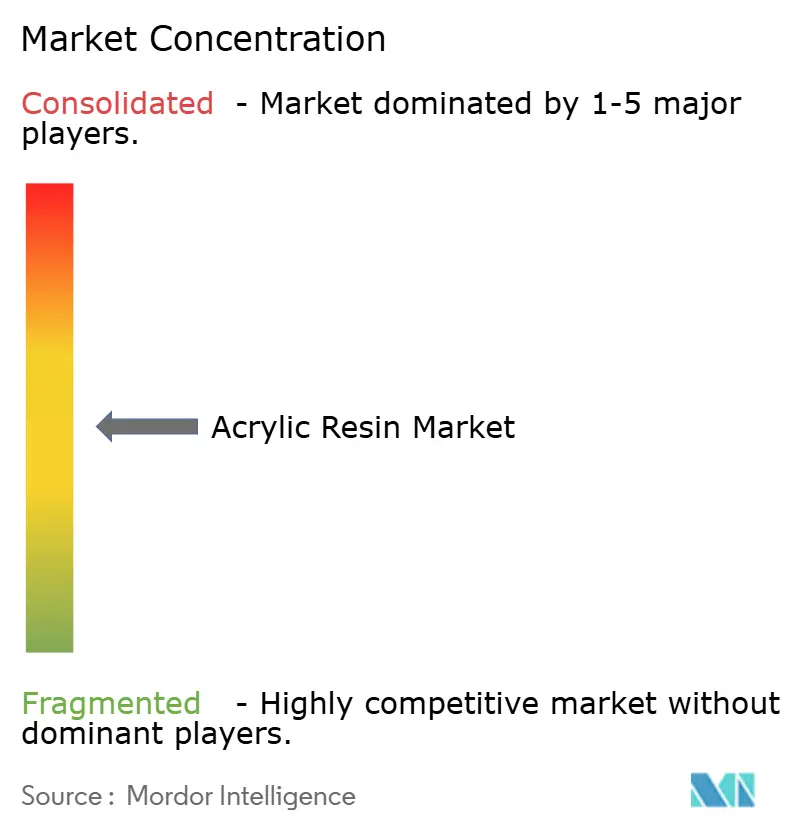
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des résines acryliques par Mordor Intelligence
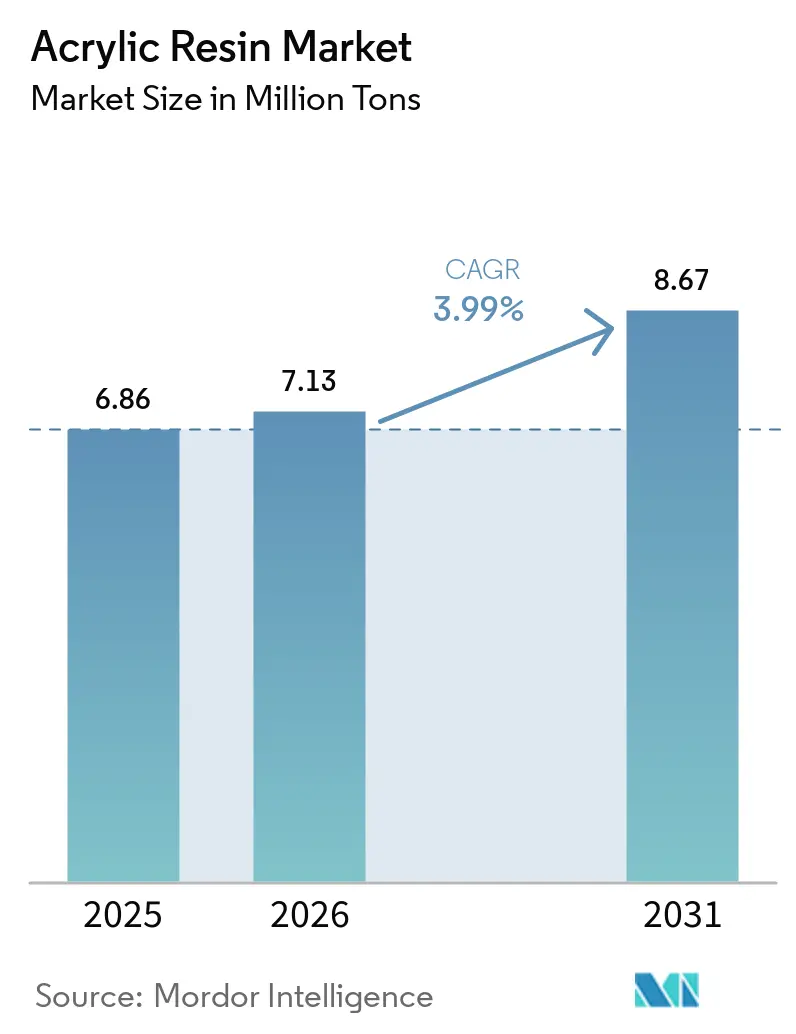
La taille du marché des résines acryliques devrait passer de 6,86 millions de tonnes en 2025 à 7,13 millions de tonnes en 2026 et devrait atteindre 8,67 millions de tonnes d'ici 2031, avec un CAGR de 3,99 % sur la période 2026-2031. Cette expansion régulière reflète le rôle ancré du matériau dans la construction, l'automobile et les environnements industriels diversifiés, où les exigences de performance favorisent de plus en plus les formulations acryliques par rapport aux résines traditionnelles. L'élan est renforcé par le durcissement des réglementations sur les faibles teneurs en COV qui stimulent l'adoption des systèmes à base d'eau, tandis que la demande en résines photopolymères pour l'impression 3D ajoute une couche de croissance premium. Les réponses du côté de l'offre comprennent une intégration en amont vers les matières premières et un pivot vers l'acrylate d'éthyle biosourcé pour couvrir la volatilité des matières premières. L'activité concurrentielle s'intensifie à mesure que les producteurs poursuivent des ajouts de capacité, des acquisitions stratégiques et des initiatives d'économie circulaire pour assurer leur positionnement à long terme.
Principaux enseignements du rapport
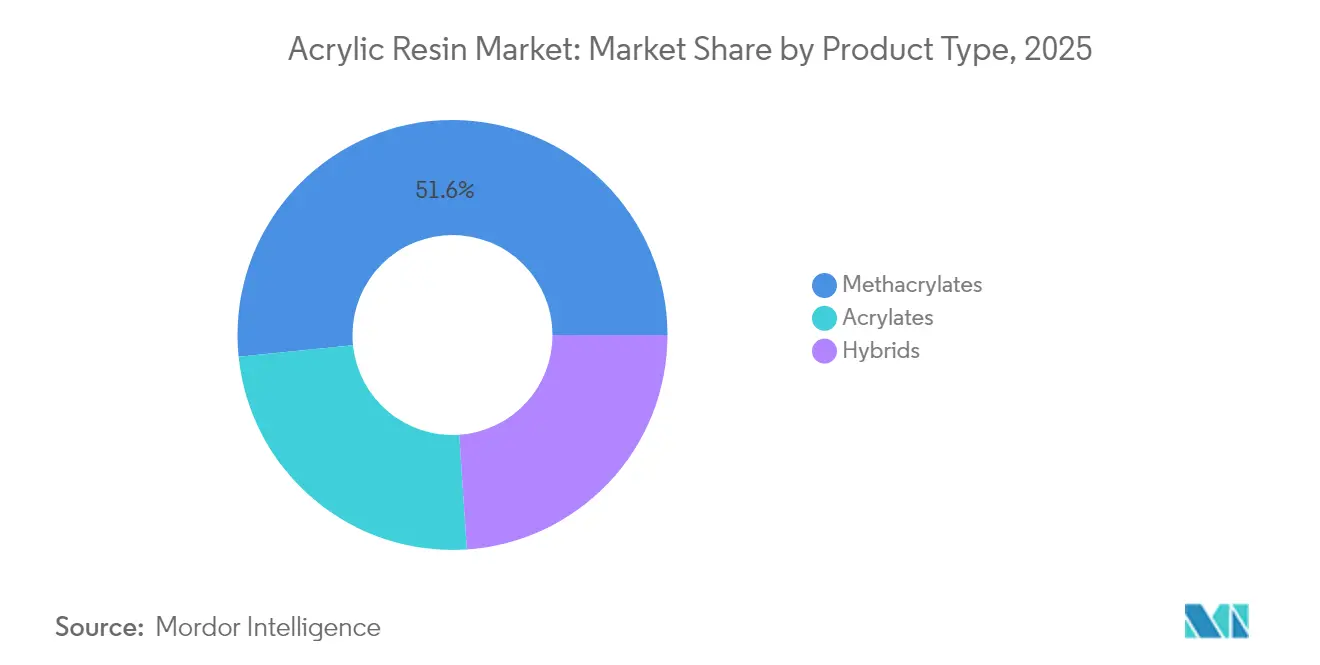
- Par type de produit, les méthacrylates ont dominé avec 51,62 % de la part de marché des résines acryliques en 2025 ; les acrylates devraient se développer à un CAGR de 5,18 % jusqu'en 2031.
- Par application, les peintures et revêtements ont représenté 46,02 % de la taille du marché des résines acryliques en 2025, tandis que les adhésifs et mastics devraient croître à un CAGR de 5,27 % jusqu'en 2031.
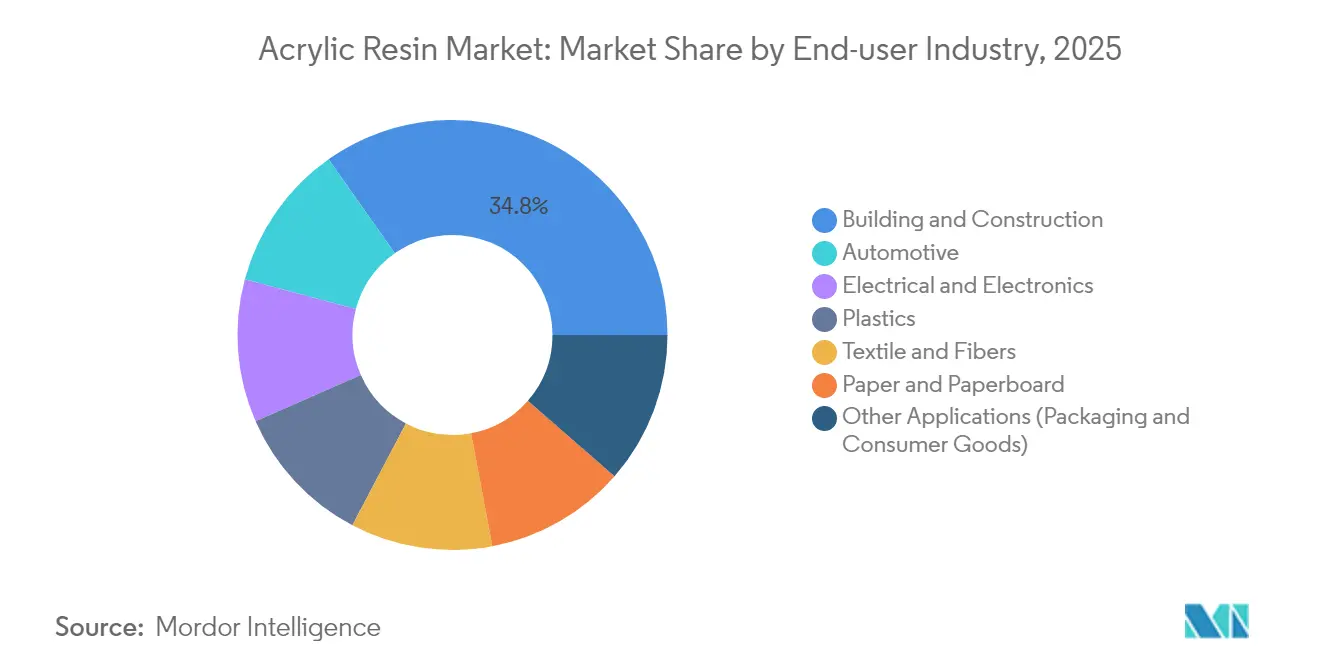
- Par secteur d'utilisation finale, le bâtiment et la construction ont capté 34,78 % de la demande en 2025 ; les applications automobiles progressent à un CAGR de 5,47 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a représenté 50,96 % du marché des résines acryliques en 2025 et se développe à un CAGR de 5,57 % sur la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des activités de construction et d'infrastructure | +1.2% | Mondial, avec un impact concentré en Asie-Pacifique et dans les marchés émergents | Moyen terme (2-4 ans) |
| Demande croissante de composants automobiles légers | +0.8% | Corridors automobiles d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Consommation croissante de revêtements à base d'eau à faible teneur en COV | +0.7% | Zones réglementaires d'Amérique du Nord et de l'UE, en expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption rapide des résines photopolymères pour l'impression 3D | +0.6% | Amérique du Nord, Europe, avec une adoption émergente en Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance des technologies de revêtements intelligents et autoréparants | +0.4% | Mondial, avec une adoption précoce dans les applications aérospatiales et marines | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des activités de construction et d'infrastructure
La reprise mondiale de la construction soutient une croissance régulière du marché des résines acryliques, les programmes d'infrastructure pluriannuels en Chine, en Inde et aux États-Unis se traduisant par une demande croissante en revêtements et en panneaux. Les promoteurs de projets spécifient de plus en plus les revêtements de surface acryliques pour répondre aux critères de construction écologique, ce qui stimule la consommation dans les applications extérieures et intérieures. Les technologies de liants sans formaldéhyde, telles que les systèmes Acrodur de BASF, renforcent davantage l'attrait du marché en s'alignant sur les normes de qualité de l'air intérieur. Dans l'ensemble, les dépenses d'infrastructure assurent un pipeline de demande visible qui ancre le marché des résines acryliques face aux utilisations finales cycliques.
Demande croissante de composants automobiles légers
L'électrification accélère les impératifs d'allègement, et les résines acryliques permettent une réduction de masse dans les vitrages, les panneaux de carrosserie et les boîtiers de batteries. Le développement collaboratif de produits, par exemple les pièces en PMMA pré-colorées de Honda et Mitsubishi Chemical, supprime les étapes de peinture tout en réduisant les émissions de CO₂ sur le cycle de vie de 50 %. Les objectifs réglementaires d'économie de carburant en Europe et aux États-Unis garantissent une demande à long terme pour des polymères à haute résistance et faible densité. Les boîtiers de batteries pour véhicules électriques nécessitent en outre une stabilité thermique et une précision dimensionnelle, des propriétés bien servies par les grades méthacrylates. Associés aux besoins en clarté optique des capteurs pour véhicules autonomes, ces facteurs soutiennent des volumes premium au sein du marché des résines acryliques.
Consommation croissante de revêtements à base d'eau à faible teneur en COV
La réglementation du California Air Resources Board et les limites de COV du Canada pour 2024 accélèrent la reformulation vers les acryliques à base d'eau[1]California Air Resources Board, "Mesure de contrôle suggérée pour les revêtements architecturaux," arb.ca.gov. Les fabricants disposant de portefeuilles conformes gagnent des parts de marché à mesure que les acheteurs industriels se tournent vers des chimies plus sûres. Les systèmes à base d'eau offrent également des avantages en termes de durabilité et de rétention des couleurs, renforçant leur proposition de valeur au-delà de la seule conformité. L'investissement dans des lignes certifiées ISCC+ à l'échelle mondiale permet à des entreprises telles que BASF de commercialiser des acryliques à faible empreinte carbone avec des attributs de traçabilité vérifiés. Le cycle de conversion à court terme positionne le marché des résines acryliques pour des hausses de volume notables jusqu'en 2027, tout en déplaçant définitivement la base concurrentielle vers des offres éco-efficientes.
Adoption rapide des résines photopolymères pour l'impression 3D
Les procédés de polymérisation en cuve à haute résolution dépendent de formules acryliques à durcissement rapide et mécaniquement robustes. La recherche académique sur les résines recyclables à base de lipoate renouvelable démontre les progrès continus vers des photopolymères en circuit fermé. Les techniques à l'échelle de production, telles que la production continue par interface liquide, augmentent le débit de résine, amplifiant les besoins en volume. À mesure que les secteurs aérospatial et médical font migrer les prototypes vers des pièces de production certifiées, ils ouvrent un créneau premium durable au sein du marché des résines acryliques.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risques environnementaux et sanitaires des acrylates | -0.9% | Mondial, avec un contrôle accru en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Volatilité des prix du propylène et des matières premières du MMA | -1.1% | Mondial, avec un impact particulier sur les producteurs intégrés | Moyen terme (2-4 ans) |
| Concurrence des alternatives polymères biosourcées | -0.6% | Europe et Amérique du Nord en tête, expansion mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Risques environnementaux et sanitaires des acrylates
Les régulateurs continuent d'évaluer les risques d'exposition, en resserrant les concentrations de monomères autorisées dans la fabrication et les produits de consommation. L'amélioration de la ventilation, de la surveillance et des équipements de protection individuelle augmente les coûts de conformité dans l'ensemble du secteur des résines acryliques. La sensibilisation des consommateurs aux profils de COV et d'odeurs influence les choix d'achat, en particulier dans les revêtements résidentiels. La différenciation de marque axée sur la sécurité est donc nécessaire mais coûteuse pour les producteurs. Les études toxicologiques en cours visent à établir des seuils d'utilisation sûre, mais les risques de perception persistants limitent l'adoption là où des résines de substitution existent.
Volatilité des prix du propylène et des matières premières du MMA
Les fluctuations des coûts des matières premières entraînent une compression des marges, le propylène américain devant augmenter de 5 cents par livre jusqu'à mi-2025 dans un contexte de capacité de raffinage limitée. Les grands groupes intégrés compensent partiellement la volatilité grâce à la production captive, tandis que les participants indépendants s'appuient sur des outils de couverture qui peuvent être indisponibles ou non économiques. L'imprévisibilité des coûts des intrants ralentit les négociations de contrats avec les clients et peut retarder les approbations de projets, modérant la croissance à court terme du marché des résines acryliques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les méthacrylates dominent tandis que les acrylates s'accélèrentLes méthacrylates ont conservé une part de marché de 51,62 % dans le marché des résines acryliques en 2025 grâce à leur clarté optique et leur résistance aux intempéries, mais les acrylates sont en voie d'atteindre un CAGR de 5,18 % jusqu'en 2031, les chimies biosourcées élargissant leur fenêtre d'utilisation. En termes de volume, les grades méthacrylates servent le vitrage, la signalétique et les revêtements premium, ancrant le niveau supérieur du marché des résines acryliques. Les polymères acrylates, portés par la demande en adhésifs et en revêtements flexibles, capitalisent sur un coût inférieur et une facilité de mise en œuvre accrue, gagnant du terrain dans les applications émergentes. Le déploiement par LG Chem d'acide acrylique entièrement d'origine végétale illustre la manière dont les attributs de durabilité attirent les clients vers les variantes acrylates.
Les initiatives industrielles autour du recyclage chimique réduisent l'écart de performance entre les méthacrylates vierges et recyclés. La dépolymérisation assistée par micro-ondes de PMMA post-consommation en monomère MMA par Mitsubishi Chemical promet une conformité à l'économie circulaire sans sacrifier la qualité du matériau. Les avancées dans les architectures de catalyseurs et la conception des réacteurs améliorent encore le débit et le contrôle des propriétés dans les deux familles de produits, affinant la différenciation concurrentielle.


Par application :
la domination des revêtements est contestée par la croissance des adhésifsLes peintures et revêtements représentaient 46,02 % de la taille du marché des résines acryliques en 2025, restant l'application principale en raison des exigences en matière de rétention des couleurs, de stabilité aux UV et de profils de COV conformes. Les segments architecturaux intérieurs, industriels OEM et de protection marine s'appuient fortement sur les acryliques à base d'eau pour répondre aux normes en évolution. Néanmoins, les adhésifs et mastics dépasseront les revêtements avec un CAGR de 5,27 % jusqu'en 2031, la reprise de la construction, l'emballage du commerce électronique et l'assemblage automobile stimulant la demande d'agents de liaison haute performance. Les adhésifs structuraux acryliques offrent une polymérisation rapide, une durabilité et une polyvalence de substrat, les rendant indispensables dans l'assemblage de composites légers.
Par secteur d'utilisation finale :
leadership de la construction face à l'accélération de l'automobileLe bâtiment et la construction ont conservé 34,78 % de la demande en 2025, portés par les revêtements de toiture, les mastics et les finitions décoratives adaptés aux structures à haute efficacité énergétique. Les mégaprojets d'infrastructure en Asie-Pacifique et les programmes de rénovation soutenus par des plans de relance dans l'Union européenne se combinent pour créer une base de consommation résiliente. L'automobile est le secteur d'utilisation finale à la croissance la plus rapide, avec un CAGR attendu de 5,47 % jusqu'en 2031, à mesure que la production de véhicules électriques s'intensifie et que les pièces composites légères se multiplient. Les grades acryliques trouvent leur place dans les boîtiers de batteries, les unités de vitrage et les garnitures intérieures texturées, remplaçant les métaux et le verre plus lourds.
Le secteur électrique et électronique bénéficie des déploiements de la 5G, où les encapsulants acryliques offrent une isolation associée à une tolérance à la miniaturisation. Les finitions pour textiles et fibres, bien que matures, privilégient de plus en plus les contenus biosourcés ou recyclés, créant une demande incrémentale pour des formulations acryliques plus écologiques. Les revêtements pour papier et carton se stabilisent en raison des volumes d'expédition du commerce électronique qui nécessitent des surfaces résistantes aux rayures et imprimables. Des synergies intersectorielles émergent lorsque les résines automobiles haute température sont transférées vers des panneaux de construction nécessitant une meilleure endurance aux cycles thermiques, soulignant les voies de croissance interconnectées au sein du marché des résines acryliques.
Analyse géographique
Marché des Résines Acryliques en Asie-Pacifique
L'Asie-Pacifique détenait 50,96 % du volume mondial en 2025 et est positionnée pour un CAGR de 5,57 % jusqu'en 2031, reflétant le double rôle de la région en tant que pôle manufacturier et centre de consommation en pleine expansion. La Chine continue de prioriser les investissements dans les méga-infrastructures, stimulant l'adoption des revêtements et des produits d'étanchéité dans les secteurs des transports, de l'énergie et des projets résidentiels. Les pôles automobiles et électroniques avancés du Japon génèrent une demande pour des grades de méthacrylate premium aux tolérances optiques et mécaniques strictes.
Marché des Résines Acryliques en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe jouent un rôle de leaders en matière de technologie et de réglementation. La règle révisée de l'EPA sur les COV des revêtements en aérosol accorde une période de grâce de conformité jusqu'en 2027, tout en maintenant une trajectoire vers des chimies acryliques à faibles émissions. L'industrie européenne canalise ses capitaux vers des projets pilotes de recyclage chimique et des chaînes d'approvisionnement certifiées ISCC+, renforçant la prime accordée aux résines traçables à faible empreinte carbone. Les deux régions s'appuient fortement sur les programmes automobiles allégés, ouvrant des débouchés à forte marge pour les grades spéciaux.
Marché des Résines Acryliques au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud, le Moyen-Orient et l'Afrique sont des marchés naissants mais en plein essor. L'industrialisation, les corridors logistiques et les coentreprises pétrochimiques dans le Golfe favorisent l'augmentation des capacités régionales de production de résines acryliques. Bien que les fluctuations monétaires et l'hétérogénéité réglementaire constituent des obstacles, la proximité des marchés locaux réduit le fret et les droits de douane à l'importation, améliorant ainsi les indicateurs de coût de service.

Analyse de la chaîne de valeur
La chaîne de valeur des résines acryliques débute par des matières premières pétrochimiques en amont, notamment le propylène, qui sont transformées en intermédiaires clés tels que l'acide acrylique et les monomères de méthacrylate (MMA). Ces monomères sont ensuite estérifiés pour produire des monomères acrylates, par exemple l'acrylate de butyle et l'acrylate de 2-éthylhexyle, avant d'être polymérisés en résines acryliques (y compris les émulsions et les qualités spéciales). Les fabricants en aval formulent ensuite ces résines en peintures et revêtements, adhésifs et mastics, plastiques, et autres systèmes d'usage final.
Le coût et la disponibilité sont façonnés par l'intégration et les empreintes de fabrication régionales. Les acteurs intégrés peuvent limiter leur exposition à la volatilité des matières premières et aux chocs logistiques, tandis que les producteurs de résines marchandes et les formulateurs dépendent davantage de la tarification contractuelle et d'un approvisionnement stable en monomères. En 2026, des actions du secteur telles que la mise en avant par Arkema de la pression tarifaire sur les monomères acryliques, ainsi que des investissements consolidant l'approvisionnement de l'amont vers l'aval (par exemple, BASF étendant son modèle Verbund à Zhanjiang), renforcent le rôle de l'intégration verticale amont, des intrants certifiés à bilan massique, et de la proximité avec les principaux centres de demande en peintures et adhésifs à travers l'Asie-Pacifique, l'Amérique du Nord et l'Europe.
Paysage concurrentiel
Le marché des résines acryliques est modérément fragmenté ; les grandes multinationales occupent des positions significatives mais contestables grâce à leur envergure, leur étendue technologique et leur portée géographique. La différenciation technologique est décisive. La fusion d'Allnex avec Nuplex a créé un leader mondial des résines spéciales, permettant la livraison interrégionale d'acryliques à haute teneur en solides et durcissables par rayonnement. Les innovations biosourcées, les certifications de bilan massique ISCC+ et les avancées en matière de recyclage chimique ajoutent des propositions de valeur qui commandent des prix premium et aident les clients à atteindre leurs objectifs de réduction des émissions de carbone. L'intensité concurrentielle devrait donc augmenter à mesure que les acteurs se disputent le leadership dans les sous-marchés de la durabilité et des applications avancées au sein du marché des résines acryliques.
Leaders du secteur des résines acryliques
Arkema
BASF
Dow
Mitsubishi Chemical Group Corporation
Sumitomo Chemical Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Résines Acryliques
- Allnex GMBH
- Arkema
- BASF
- Covestro AG
- DIC Corporation
- Dow
- Evonik Industries AG
- Henkel AG & Co. KGaA
- Mitsubishi Chemical Group Corporation
- Nippon Shokubai Co., Ltd.
- Resonac Holdings Corporation
- Röhm GmbH
- Sumitomo Chemical Co., Ltd.

Opportunités de marché et perspectives d'avenir
Les filières acryliques biosourcées et à empreinte carbone produit réduite créent un espace pratique inexploité tant pour les monomères que pour les résines en aval, en particulier pour les clients du secteur des peintures et des adhésifs répondant à des exigences plus strictes en matière de COV et de durabilité. Les preuves incluent BASF intégrant de nouvelles capacités d'acrylates dans son implantation chinoise sur le site Verbund de Zhanjiang (dont 400 000 tonnes métriques d'acrylate de butyle et 100 000 tonnes d'acrylate de 2-éthylhexyle) et Arkema signalant que plus de 70 % de ses installations de revêtement à l'échelle mondiale avaient obtenu la certification ISCC PLUS en janvier 2026. Ensemble, ces initiatives élargissent le bassin adressable d'intrants certifiés et traçables et favorisent la différenciation des systèmes acryliques aqueux et autres systèmes à faibles émissions grâce à des revendications de chaîne de traçabilité vérifiées.
Une deuxième zone d'opportunité émerge à l'intersection de la sécurité d'approvisionnement régionale et de l'optimisation de portefeuille dans les émulsions et les acryliques spéciaux. Le segment des émulsions acryliques connaît une refonte de portefeuille, notamment l'annonce par Mitsubishi Chemical du transfert de son activité d'émulsions acryliques à Konishi, ce qui indique une spécialisation continue et un potentiel réalignement des fournisseurs pour les clients du secteur des peintures. Avec l'adoption continue des résines acryliques aqueuses en Europe et en Asie-Pacifique dans le cadre de reformulations motivées par les COV, les fabricants peuvent envisager de nouvelles implantations de capacité près des centres de demande, des accords d'approvisionnement à plus long terme pour les intrants certifiés, et des investissements incrémentaux dans des filières de monomères circulaires et adaptées au recyclage pour le PMMA et les flux de méthacrylate connexes.
Recent Industry Developments in Marché des Résines Acryliques
- Mars 2026 : BASF Corporation a lancé l'acrylate de butyle RE et l'acrylate de 2-éthylhexyle RE (Renewable Electricity) produits sur le site de Freeport, au Texas. L'initiative démontre une réduction de l'empreinte carbone grâce à l'électricité renouvelable et à l'approche de bilan massique dans les principaux monomères acryliques. Cette action renforce le positionnement de BASF en matière de durabilité au sein de la chaîne de valeur des résines acryliques et soutient l'acceptation par le marché des offres à faible COV et à base de matières premières biosourcées.
- Février 2026 : Mitsubishi Chemical Corporation a annoncé le transfert de son activité d'émulsions acryliques ainsi que des opérations d'émulsion de résine synthétique de sa filiale, Japan Coating Resin Corporation, à Konishi. Ce transfert consolide les capacités en émulsions acryliques au sein d'une seule entité, pouvant modifier la dynamique d'approvisionnement régionale. Cette consolidation pourrait rationaliser les opérations et améliorer la réactivité régionale pour les clients des marchés des peintures et connexes.
- Juillet 2025 : Arkema a obtenu la certification ISCC PLUS pour les monomères acryliques sur tous ses sites de production mondiaux, y compris Carling (France), Clear Lac (Texas), Taixing (Chine) et Bayport (Texas). Cette certification marque une étape réglementaire importante pour le bilan massique ISCC Plus dans les monomères acryliques. Cette réalisation renforce les qualifications en matière de durabilité et soutient un positionnement premium dans les acryliques biosourcés et à bilan massique.


Marché des Résines Acryliques Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché des résines acryliques est défini comme la demande de résines à base acrylique utilisées comme liants et agents filmogènes dans les principales utilisations manufacturières en aval, suivie à l'échelle mondiale et exprimée en valeur USD pour une année donnée.
Exclusions du périmètre : Nous excluons les produits formulés finis (tels que les peintures prêtes à l'emploi, les revêtements et les adhésifs) dans lesquels la résine ne représente qu'un seul poste de coût.
Aperçu de la Segmentation
- Par type de produit
- Acrylates
- Méthacrylates
- Hybrides
- Par application
- Peintures et revêtements
- Adhésifs et mastics
- Autres applications (dispersion de pigments, élastomères, etc.)
- Par secteur d'utilisation finale
- Bâtiment et construction
- Automobile
- Électrique et électronique
- Plastiques
- Textile et fibres
- Papier et carton
- Autres applications (emballage et biens de consommation)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Thaïlande
- Indonésie
- Viêt Nam
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Turquie
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Afrique du Sud
- Nigéria
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Pour définir les limites et les bassins de demande initiaux, nous avons d'abord utilisé des statistiques publiques et des références techniques montrant où les résines acryliques sont consommées et comment les volumes circulent dans la chaîne. Les exemples incluent les statistiques commerciales d'UN Comtrade, l'USGS et les offices statistiques nationaux pour les indicateurs chimiques et manufacturiers, l'US EPA et l'Agence européenne des produits chimiques pour les orientations réglementaires et relatives aux substances, ainsi que les normes et la littérature technique de groupes tels que l'ASTM et les revues scientifiques spécialisées en polymères.
Nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et la presse spécialisée crédible afin de comprendre les ajouts de capacité, les fermetures et les évolutions de mix vers les systèmes à base aqueuse et durcissables aux UV. Lorsque cela était disponible, nous avons utilisé des abonnements payants pour les données financières et le renseignement sur les entreprises, des vérifications au niveau des expéditions d'importation et d'exportation, ainsi que des bases de données de brevets pour valider l'orientation technologique et le positionnement tarifaire. Les sources documentaires listées ici ne sont pas exhaustives, et nous nous sommes appuyés sur des documents publics supplémentaires pour la collecte de données, la vérification croisée et la clarification.
Entretiens Primaires et Enquêtes
Ensuite, nous avons validé le scénario de demande par des appels d'experts et des enquêtes structurées auprès de producteurs de résines, de distributeurs, de compoundeurs et de grands utilisateurs finaux qui approvisionnent en résines acryliques pour les revêtements, les adhésifs, les plastiques et les applications connexes. Les entretiens ont porté sur les tendances de consommation régionales, les prix typiques des résines par chimie, les tensions d'approvisionnement et la répartition pratique entre les volumes marchands et captifs. Ces contributions ont permis de corriger les hypothèses documentaires trop larges ou trop étroites.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 12 % | APAC : 44 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 32 % |
| Acteurs de plus petite taille : 17 % | Managers : 51 % | Amériques : 24 % |
Dimensionnement du Marché et Prévisions
Le modèle part d'une vue descendante dans laquelle les indicateurs de production en aval et les flux commerciaux sont utilisés pour reconstituer le bassin de demande en résines acryliques par région, puis mappés sur l'intensité en résines dans les utilisations clés telles que les revêtements architecturaux et industriels, les adhésifs et mastics, et la modification des plastiques. À partir de là, nous convertissons la vue volumique validée en valeur en appliquant des prix de vente moyens régionaux spécifiques qui reflètent le mix chimique (acrylates, méthacrylates et hybrides), le calendrier contractuel typique et l'évolution vers les systèmes à base aqueuse et UV.
Pour maintenir des totaux réalistes, les résultats sont corroborés par des approximations ascendantes sélectives, notamment des consolidations d'échantillons de fournisseurs, des vérifications de canaux auprès des distributeurs et des contrôles de cohérence volume multiplié par prix de vente moyen pour une liste restreinte d'utilisations finales à forte consommation. Lorsque le détail ascendant manquait pour les marchés finaux plus petits, nous avons utilisé des indicateurs de substitution tels que l'activité de construction, la production de véhicules et la production industrielle, suivis d'une validation par des experts afin de ne pas surajuster le modèle.
Pour les prévisions, nous avons utilisé une analyse de scénarios soutenue par des indicateurs macroéconomiques à court cycle et des facteurs spécifiques aux résines, notamment l'activité de construction, la production automobile, la production de revêtements, les tendances d'utilisation des capacités et l'orientation des prix liée aux matières premières. Dans les périodes où les mouvements de prix constituaient le principal facteur de variation, la projection s'est davantage appuyée sur les trajectoires de prix de vente moyens, tandis que la croissance des volumes restait liée aux taux de croissance des utilisations finales que les personnes interrogées ont jugés réalisables.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont vérifiés par rapport à des signaux indépendants tels que les changements de capacité déclarés, les soldes régionaux d'importation-exportation et les tendances de production des utilisations finales, puis examinés pour détecter les sauts d'une année à l'autre qui ne correspondent pas au comportement du secteur. Si un écart semble important, nous revérifions les conversions d'unités, les hypothèses de change et le calendrier des prix, puis nous recontactons certains experts pour confirmer si un événement réel du marché explique le changement.
Chaque rapport fait l'objet d'une révision analytique en plusieurs étapes avant validation, et les fichiers du modèle sont conservés de manière traçable afin que les données puissent être auditées rapidement. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et avant la livraison nous effectuons une passe finale afin que les clients reçoivent la vue la plus récente et actualisée.
Estimation du Marché des Résines Acryliques par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les résines acryliques peuvent sembler très éloignées les unes des autres, car certaines études s'ancrent sur le volume tandis que d'autres rapportent la valeur, et parce que la ligne de démarcation entre la résine, les produits formulés et les polymères adjacents n'est pas toujours tracée de la même manière. Les différences proviennent également du moment où les prix sont capturés dans l'année, de la façon dont la conversion des devises est synchronisée et de la question de savoir si les évolutions du mix régional sont mises à jour ou conservées comme hypothèses plus anciennes.
Dans nos travaux, le principal facteur d'écart est généralement la logique des prix de vente moyens et la cadence d'actualisation, étant donné que les prix des résines évoluent avec les conditions des matières premières et les cycles contractuels, et que le mix entre acrylates et méthacrylates modifie également la moyenne. En revalidant les fourchettes régionales de prix de vente moyens et en convertissant les devises à un calendrier cohérent avant de finaliser la valeur annuelle, Mordor Intelligence réduit la dérive qui peut survenir lorsque des points de prix plus anciens ou des prix mixtes larges sont reconduits.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 7,13 millions USD (2026) | |
| Éditeur de Données Sectorielles A | 22,30 milliards USD (2024) | Rapporté en valeur avec un ensemble de segmentation large qui capture vraisemblablement des revenus supplémentaires de systèmes finis ou une définition plus large des résines acryliques, et l'année de référence des prix peut différer du calendrier des contrats de résines. |
| Synthèse de Communiqué de Presse B | 28,55 milliards USD (2030) | Une valeur prévisionnelle à horizon futur sans détail visible sur la tarification de l'année de base, le calendrier de conversion des devises, ni sur la façon dont la résine marchande est séparée des revêtements et adhésifs formulés, ce qui peut gonfler le total rapporté. |
L'écart entre les chiffres reflète principalement des différences dans l'unité de mesure et dans l'endroit où la frontière est fixée entre la résine et les formulations en aval, puis il est amplifié par la façon dont les prix sont mis à jour. Lorsque les mêmes choix de périmètre et de calendrier des prix sont appliqués année après année, la trajectoire du marché devient plus facile à suivre et les hypothèses restent reproductibles pour la planification.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des résines acryliques et à quelle vitesse croît-il ?
La taille du marché des résines acryliques a atteint 7,13 millions de tonnes en 2026 et devrait croître à un CAGR de 3,99 %, atteignant 8,67 millions de tonnes d'ici 2031.
Quelle région contribue le plus à la demande en résines acryliques ?
L'Asie-Pacifique représente 50,96 % du volume mondial en 2025, soutenue par d'importants programmes de construction et une production automobile en hausse.
Quel segment de produit se développe le plus rapidement sur le marché des résines acryliques ?
Les résines à base d'acrylates devraient afficher un CAGR de 5,18 % jusqu'en 2031 en raison de l'adoption des adhésifs et des formulations biosourcées.
Qu'est-ce qui stimule l'utilisation des résines acryliques dans les véhicules électriques ?
Les fabricants de véhicules électriques s'appuient sur des pièces acryliques légères et thermiquement stables pour les boîtiers de batteries, le vitrage et les composants intérieurs, poussant la demande automobile à un CAGR de 5,47 %.
Comment les réglementations environnementales façonnent-elles le développement des produits ?
Les mandats sur les faibles teneurs en COV en Amérique du Nord et en Europe accélèrent la transition vers les acryliques à base d'eau et stimulent les investissements dans les options de résines biosourcées et chimiquement recyclées.
Dernière mise à jour de la page le:



