
Taille et part du marché des résines d'imprégnation
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.95 Milliards de dollars |
| Taille du Marché (2031) | 2.5 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.04 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
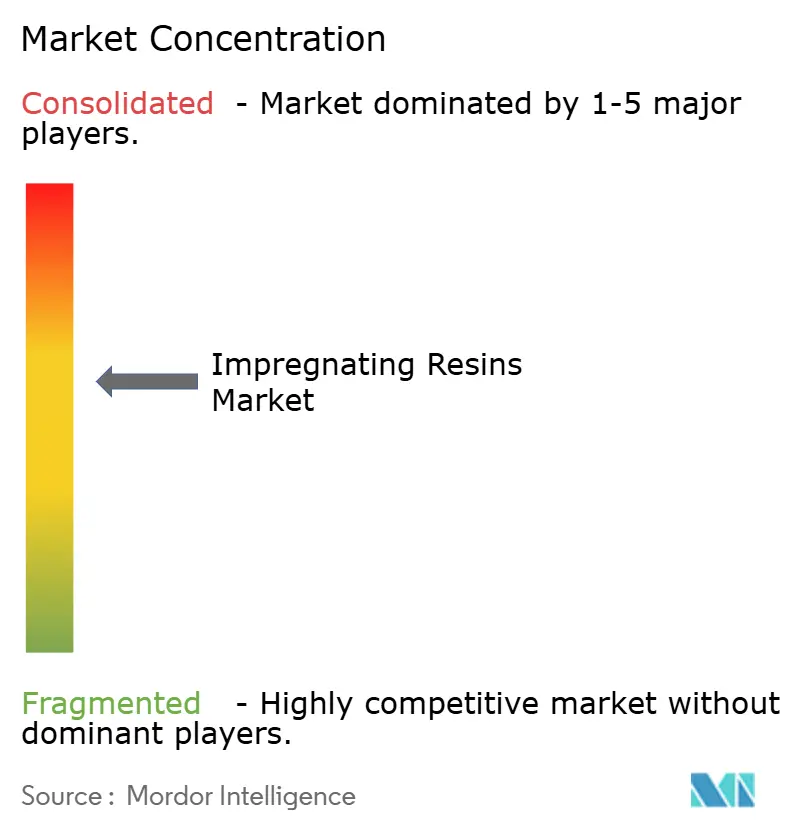
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des résines d'imprégnation par Mordor Intelligence
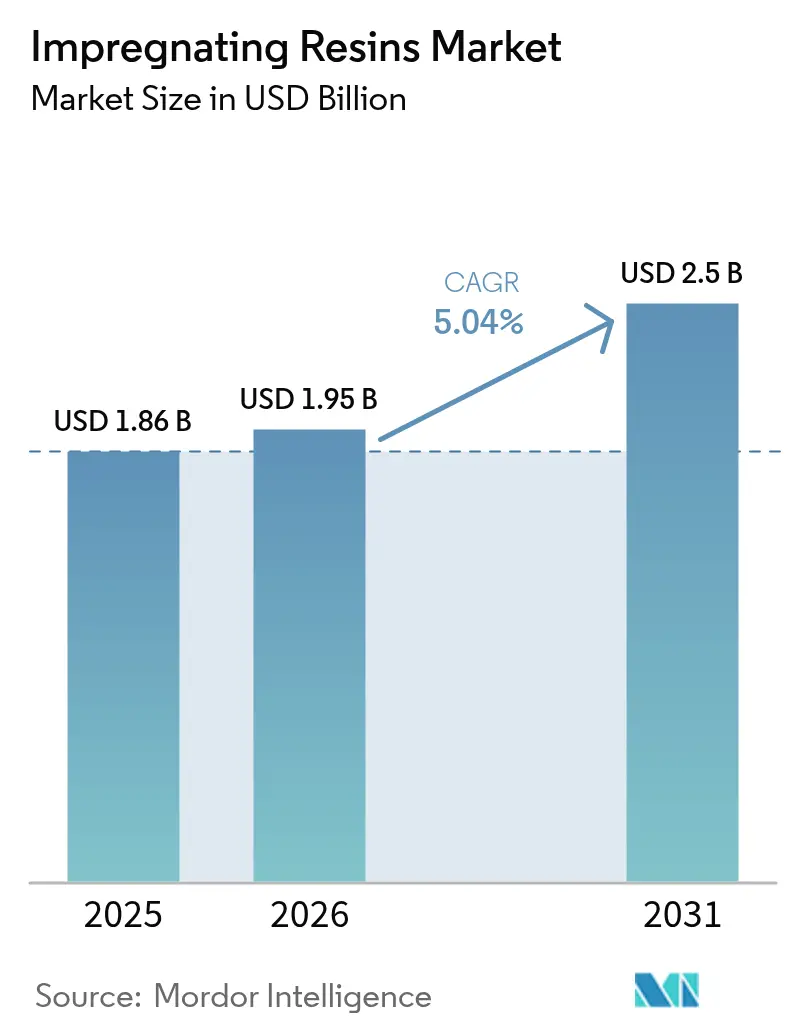
La taille du marché des résines d'imprégnation devrait passer de 1,86 milliard USD en 2025 à 1,95 milliard USD en 2026 et atteindre 2,5 milliards USD d'ici 2031, avec un CAGR de 5,04 % sur la période 2026-2031. Les utilisateurs finaux s'efforcent de respecter des normes d'efficacité des moteurs plus strictes, de développer des lignes de production sans solvant conformes aux plafonds de polluants atmosphériques dangereux, et de localiser les chaînes d'approvisionnement pour les véhicules électrifiés et les usines de semi-conducteurs en Asie-Pacifique. La croissance rapide des moteurs synchrones à aimants permanents, des équipements de refroidissement pour centres de données et des générateurs éoliens offshore stimule la demande pour les systèmes polyester-imide et époxy de classe H et classe C. La limite de HAP métalliques de l'Agence de protection de l'environnement des États-Unis pour les nouvelles installations de revêtement accélère l'élimination progressive des vernis à base de toluène et de xylène, tandis que la réglementation Euro 7 de la Commission européenne pousse les constructeurs automobiles vers une isolation des moteurs de traction à plus haute température. L'intensité capitalistique reste un obstacle — une seule ligne automatisée d'imprégnation sous vide et pression (VPI) dépasse 5 millions USD — mais l'émergence de centres de sous-traitance d'imprégnation en Asie du Sud-Est réduit les barrières à l'entrée pour les petits fabricants.
Principaux enseignements du rapport
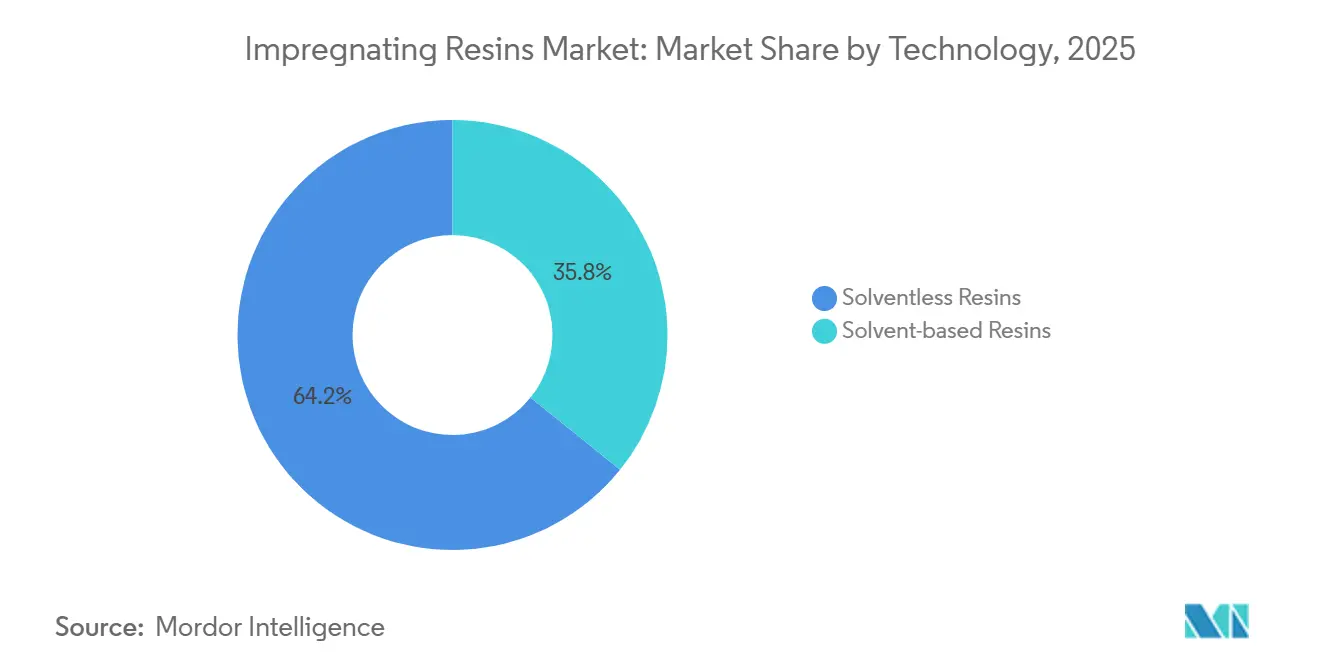
- Par technologie, les formulations sans solvant détenaient 64,23 % de la part du marché des résines d'imprégnation en 2025 et sont en voie d'atteindre un CAGR de 5,15 % d'ici 2031.
- Par type de résine, la catégorie Autres résines représentait 38,67 % de la taille du marché des résines d'imprégnation en 2025, tandis que l'époxy devrait se développer à un CAGR de 5,12 % entre 2026 et 2031.
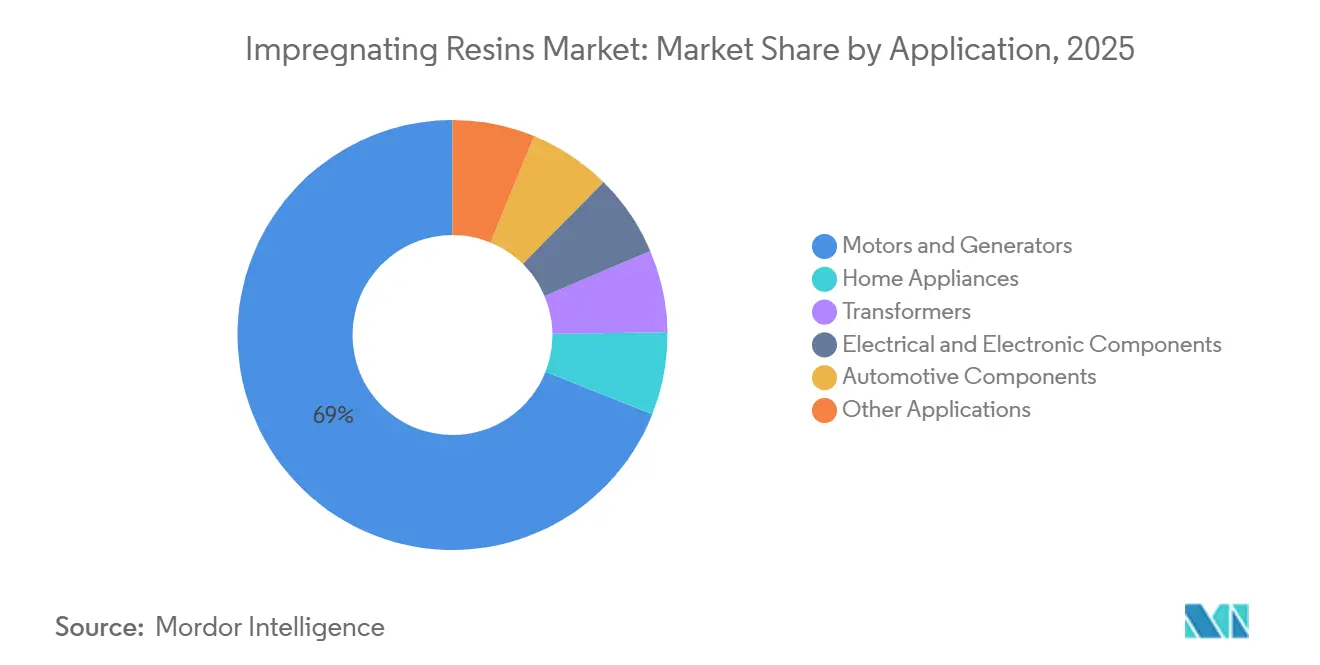
- Par application, les moteurs et générateurs représentaient 68,98 % de la taille du marché des résines d'imprégnation en 2025 et progressent à un CAGR de 5,06 % jusqu'en 2031.
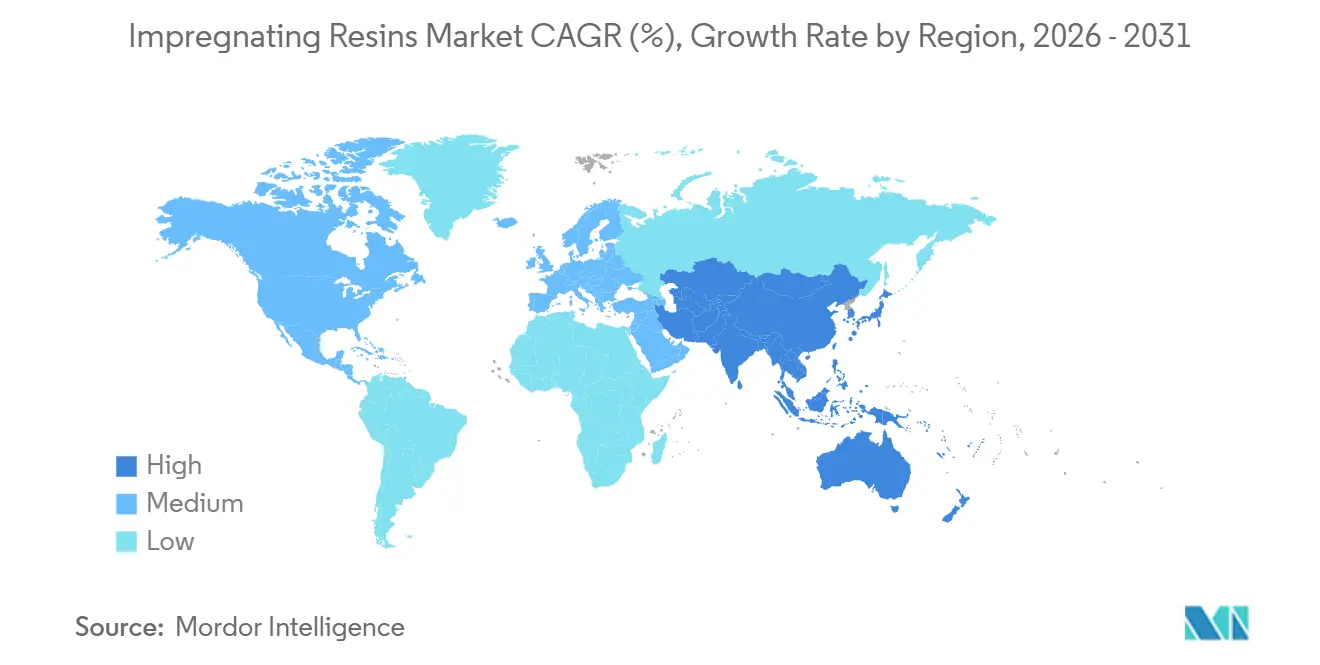
- Par géographie, l'Asie-Pacifique était en tête avec 41,24 % de la part du marché des résines d'imprégnation en 2025 et devrait croître à un CAGR de 5,14 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante de moteurs électriques à haute efficacité | +1.8% | Mondial, notamment UE, Chine, Amérique du Nord | Moyen terme (2-4 ans) |
| Transition des équipementiers vers des processus d'imprégnation sans solvant | +1.3% | Amérique du Nord, UE, extension vers l'APAC | Court terme (≤ 2 ans) |
| Croissance des installations d'éoliennes à l'échelle du réseau | +0.6% | Europe, Amérique du Nord, provinces côtières chinoises | Long terme (≥ 4 ans) |
| Accélération de la production de moteurs de traction pour véhicules électriques | +1.1% | Chine, Corée du Sud, Japon, Amérique du Nord, UE | Moyen terme (2-4 ans) |
| Miniaturisation de l'électronique grand public | +0.5% | Japon, Corée du Sud, Taïwan, Chine, Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de moteurs électriques à haute efficacité
Le renforcement des normes minimales de performance énergétique réduit les pertes admissibles des moteurs et oblige les équipementiers à adopter la VPI pour éliminer les vides qui provoquent des décharges partielles. La directive européenne sur l'écoconception exige une efficacité IE3 pour les moteurs ≥ 0,75 kW, tandis que la norme GB 18613-2020 de la Chine est alignée sur les classes d'efficacité IEC 60034-30-1. Des facteurs de remplissage des encoches supérieurs à 70 % et des points chauds concentrés sur les aimants permanents poussent les performances des résines vers des températures de transition vitreuse de 180 °C. La conformité aux essais de décharges partielles IEC 60034-18-41 intègre la VPI comme prérequis, pérennisant la consommation de résines à long terme à mesure que les parcs mondiaux de moteurs migrent vers les classes IE4 et IE5.
Transition des équipementiers vers des processus d'imprégnation sans solvant
Les plafonds de HAP métalliques de 0,0079 grains par pied cube standard sec pour les nouvelles installations de revêtement aux États-Unis rendent les vernis à base de solvant non rentables sans oxydateurs thermiques. La directive européenne sur les émissions industrielles et le Plan d'action Ciel bleu de la Chine reflètent ces plafonds. Les nouvelles formulations sans solvant réduisent les cycles de durcissement de six heures à moins de quatre-vingt-dix minutes sur des lignes d'imprégnation par ruissellement automatisées. Le produit SILRES H62 C de Wacker Chemie durcit à température ambiante en vingt-quatre heures, supprime les fours de post-cuisson et réduit la consommation d'énergie de l'usine d'environ 40 %.
Croissance des installations d'éoliennes à l'échelle du réseau
Les nouvelles installations éoliennes mondiales ont atteint 117 GW en 2024, et la capacité cumulée devrait dépasser 1 200 GW d'ici 2030. Les générateurs offshore modernes de 8 à 15 MW fonctionnent jusqu'à 6,6 kV, nécessitant une isolation époxy ou polyester-imide de classe H ou classe C. La rénovation des unités terrestres vieilles de 15 à 20 ans en Europe et en Amérique du Nord prolonge leur durée de vie, créant un marché secondaire pour les services d'imprégnation sur site permettant de requalifier les générateurs sans déposer les rotors, accélérant ainsi la demande de résines au-delà des volumes de nouvelles constructions[1]Conseil mondial de l'énergie éolienne, « Rapport mondial sur l'éolien 2025 », gwec.net.
Accélération de la production de moteurs de traction pour véhicules électriques
Les onduleurs à modulation de largeur d'impulsion induisent des surtensions proches de 1 200 V et des fréquences de commutation élevées, intensifiant les contraintes sur l'isolation. Les incitations fédérales prévues par la loi américaine sur la réduction de l'inflation, combinées au système de double crédit de la Chine, favorisent la co-localisation de l'assemblage des moteurs de traction avec les capacités d'imprégnation nationales. Les enroulements distribués qui reposent sur la VPI complète supplantent les conceptions à épingles à cheveux sur plusieurs plateformes de véhicules, consolidant les exigences en résines époxy et polyester-imide pour les performances de classe H.
Analyse de l'impact des freins*
| Freins | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Durcissement de la réglementation sur les COV et les HAP | –0.9% | Amérique du Nord, UE, Chine, Inde | Court terme (≤ 2 ans) |
| Volatilité des prix des matières premières bisphénol-A et styrène | –0.7% | Asie-Pacifique, Europe, marchés spot mondiaux | Moyen terme (2-4 ans) |
| Équipements sous vide et pression à forte intensité capitalistique | –0.4% | Inde, Asie du Sud-Est, Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Durcissement de la réglementation sur les COV et les HAP
La conformité aux normes d'émission mises à jour de l'EPA américaine et de l'UE oblige les installations existantes à installer des oxydateurs coûtant entre 0,8 et 1,5 million USD chacun, comprimant les marges et retardant les expansions. Les petits ateliers de moteurs dépourvus d'expertise interne en formulation font face à des coûts de validation élevés pour passer aux systèmes sans solvant, recourant souvent à la sous-traitance d'imprégnation qui alourdit les coûts unitaires. Les droits antidumping européens allant jusqu'à 40,8 % sur les importations chinoises de résines époxy élèvent davantage les prix des matières premières, ajoutant de la complexité pour les équipementiers régionaux[2]Commission européenne, « Droits antidumping sur les résines époxy », ec.europa.eu.
Volatilité des prix des matières premières bisphénol-A et styrène
Les prix spot du bisphénol-A en Asie ont oscillé de près de 50 % durant 2024-2025, en raison d'une suroffre de phénol combinée à des arrêts dans les installations d'épichlorhydrine. Les prix contractuels du styrène sur la côte du Golfe des États-Unis ont varié de 550 USD par tonne sur la même période. Une telle variabilité peut effacer 150 à 200 points de base de rentabilité pour les équipementiers de moteurs et décourage les accords d'approvisionnement en résines à long terme, retardant l'expansion des capacités.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
les formulations sans solvant renforcent leur leadership en matière de conformitéLes résines sans solvant ont capté 64,23 % de la part du marché des résines d'imprégnation en 2025 et devraient croître à 5,15 % jusqu'en 2031. Leur durcissement exothermique élimine l'évaporation des solvants, raccourcit le temps de cycle et contourne les oxydateurs thermiques à plusieurs millions de dollars imposés par le 40 CFR Partie 63, Sous-partie HHHHH. Les économies d'énergie atteignent 40 % par rapport aux lignes de cuisson et durcissement conventionnelles, rendant les systèmes sans solvant attractifs même dans les zones géographiques à tarifs d'électricité modestes. Les machines d'imprégnation par ruissellement associant la chimie sans solvant à la manutention automatisée des bobinages se répandent des grands équipementiers de moteurs aux ateliers de sous-traitance, comprimant les temps de cycle à moins de quatre-vingt-dix minutes.
Les vernis à base de solvant persistent dans les lignes de rénovation et les marchés en développement où l'application des réglementations sur les émissions est inégale. Un parc installé de cuves et de fours existants, souvent amortis depuis des années, allège les budgets d'exploitation. Cependant, à mesure que les solvants de remplacement importés font face à des contrôles douaniers plus stricts et à des taxes croissantes, les transformateurs budgétisent des investissements pour des mises à niveau sans solvant dans la fenêtre 2027-2029, en alignement avec les changements de modèles de moteurs planifiés.


Par type de résine :
l'époxy en position de croissance la plus rapide grâce à l'essor de l'électroniqueLes volumes d'époxy devraient augmenter à un CAGR de 5,12 %, le plus élevé parmi les types de résines, même si la catégorie Autres résines représentait 38,67 % de la part en 2025. La faible perte diélectrique, la forte adhérence au cuivre et la compatibilité avec la distribution automatisée font de l'époxy le choix privilégié pour les bobinages à pas fin et le sous-remplissage des semi-conducteurs. Les véhicules hybrides légers 48 V émergents amplifient davantage la demande d'isolation époxy de classe H résistant aux surtensions induites par les onduleurs.
Les résines polyester restent bien implantées dans les moteurs d'appareils électroménagers sensibles aux coûts, tandis que les polyester-imides répondent aux cycles de service des éoliennes haute tension et des moteurs de traction. Les systèmes silicone gagnent du terrain dans l'encapsulation des batteries, grâce à leur chimie ignifuge et leur résistance aux cycles thermiques. Les polyuréthanes occupent une niche dans les générateurs extérieurs exposés à l'infiltration d'humidité, offrant une flexibilité qui atténue le délaminage sous choc thermique.
Par application :
les moteurs et générateurs conservent le leadership en volumeLes moteurs et générateurs représentaient 68,98 % de la part du marché des résines d'imprégnation en 2025 et devraient progresser à un CAGR de 5,06 % jusqu'en 2031. Des facteurs de remplissage des encoches plus élevés dans les machines IE4 et IE5, combinés à des entrefers plus étroits, élèvent les températures des bobinages et accélèrent l'adoption des systèmes de classe H et classe C. Les moteurs de traction pour véhicules électriques intensifient ces exigences avec des tensions pilotées par onduleur allant jusqu'à 1 200 V et des fréquences de commutation supérieures à 10 kHz, rendant la VPI complète indispensable.
Les transformateurs, notamment les types secs pour les sous-stations urbaines, représentent une voie de croissance régulière à mesure que les services publics recherchent des alternatives ignifuges aux unités remplies d'huile. Les moteurs d'appareils électroménagers, des compresseurs de réfrigérateurs aux entraînements de machines à laver, continuent de passer de l'imprégnation par trempage et cuisson à l'imprégnation par ruissellement pour satisfaire aux seuils d'efficacité du Département de l'énergie des États-Unis. Les inductances, solénoïdes et autres composants électroniques consomment des grades époxy à faible viscosité capables de pénétrer des espaces inférieurs à 0,1 mm, soutenant la miniaturisation des appareils grand public.

Analyse géographique
Marché des Résines d'Imprégnation en Asie-Pacifique
L'Asie-Pacifique détenait 41,24 % de la part de marché des résines d'imprégnation en 2025 et devrait croître à un TCAC de 5,14 % jusqu'en 2031. La politique de double crédit de la Chine a permis la production de 10,2 millions de véhicules à nouvelle énergie en 2024 et vise un mix de ventes de 50 % de véhicules à nouvelle énergie d'ici 2035, ancrant une demande à grande échelle pour les moteurs de traction. Les programmes d'incitation liés à la production de l'Inde allouent 2,3 milliards USD à l'électronique et 10 milliards USD aux usines de semi-conducteurs, catalysant la consommation locale de grades polyester-imide et époxy. Le programme de subventions du Japon couvre jusqu'à 50 % des coûts de construction des usines, constituant une chaîne d'approvisionnement nationale pour les sous-couches époxy à faible teneur en chlore compatibles avec les emballages avancés. Les fabricants de puces sud-coréens standardisent l'époxy à durcissement rapide pour les modules système-en-boîtier, tandis que la Thaïlande et le Vietnam offrent des exonérations fiscales pluriannuelles qui attirent les prestataires d'imprégnation sous contrat, équilibrant ainsi la capacité régionale.
Marché des Résines d'Imprégnation en Amérique du Nord
L'Amérique du Nord bénéficie de 369 milliards USD d'incitations aux énergies propres dans le cadre de la loi sur la réduction de l'inflation, qui conditionne les crédits d'impôt aux consommateurs à des seuils de contenu national. Les constructeurs automobiles ont annoncé des dizaines de milliards en dépenses d'investissement pour des lignes d'assemblage de moteurs de traction au Michigan, au Kentucky et au Tennessee, toutes spécifiant des formulations époxy sans solvant satisfaisant au plafond HAP de l'Agence de protection de l'environnement des États-Unis. Le Fonds stratégique d'innovation du Canada et les flux d'approvisionnement de proximité du Mexique complètent un corridor régional qui localise l'approvisionnement en résines dans le cadre des règles de valeur régionale à 75 % de l'Accord Canada–États-Unis–Mexique.
Marché des Résines d'Imprégnation en Europe
L'Europe est guidée par l'objectif zéro émission du Pacte vert pour 2035 et les normes Euro 7, accélérant l'isolation des moteurs de traction de classe H en Allemagne, en France et en Italie. Les développements de parcs éoliens offshore en mer du Nord et en mer Baltique stimulent l'adoption de l'époxy de classe C pour les générateurs de 15 MW. Les droits antidumping sur les importations d'époxy asiatiques ouvrent des parts de marché aux formulateurs nationaux, bien que les fermetures récentes d'usines contraignent l'offre à court terme en produits sans solvant. L'Europe de l'Est et la Russie maintiennent une demande en polyester pour les moteurs ferroviaires et pétroliers, malgré les vents contraires géopolitiques.
Marché des Résines d'Imprégnation en Amérique du Sud et au Moyen-Orient et Afrique
La croissance de l'Amérique du Sud est centrée sur la production automobile brésilienne de 2,3 millions d'unités, qui s'oriente vers les hybrides à carburant flexible. Les mines de cuivre électrifiées du Chili et les appels d'offres pour les énergies renouvelables en Colombie introduisent des exigences de classe H pour les générateurs à usage intensif. Le Moyen-Orient et l'Afrique ajoutent une demande incrémentale via des mégaprojets tels que NEOM en Arabie saoudite et la modernisation du réseau électrique en Afrique du Sud, bien que la volatilité des devises affecte l'économie des importations de résines spéciales.

Paysage réglementaire
Les réglementations environnementales et de gestion des produits chimiques se durcissent en ce qui concerne les émissions de solvants et la gestion des risques liés aux substances, ce qui accélère la transition vers l'imprégnation sans solvant et les systèmes d'isolation à performance accrue. Aux États-Unis, l'Agence américaine de protection de l'environnement (EPA) poursuit ses activités d'évaluation des risques au titre du TSCA relatives aux chimies de résine et aux intrants, notamment sa publication de décembre 2024 sur les conditions d'utilisation du formaldéhyde et les éléments prospectifs de l'Agenda unifié 2026 qui orientent la planification de la conformité pour les formulateurs et les utilisateurs en aval.
En Europe, REACH demeure le cadre central pour l'enregistrement, les restrictions et les obligations de communication, avec des travaux politiques en cours incluant l'activité d'examen du SEAC relative aux restrictions PFAS (incluant des cas d'usage pouvant concerner les agents d'imprégnation) et d'autres substances soumises à évaluation de gestion des risques. Parallèlement à la politique chimique, les normes d'essai et de qualification continuent de définir l'accès au marché : la norme IEC 60370:2018 reste une référence clé pour les essais d'endurance thermique des résines et vernis isolants destinés à l'imprégnation, tandis que les méthodes ISO d'essai des liants ont été mises à jour, notamment la norme ISO 11908:2025 (résines aminées) et la publication en janvier 2026 de la norme EN ISO 11909:2026 pour les résines polyisocyanate, qui actualise les pratiques d'essais analytiques.
Analyse de la chaîne de valeur
La chaîne de valeur débute par les matières premières pétrochimiques et de chimie de spécialité (notamment les structures époxy et durcisseurs, les intermédiaires polyester et polyester-imide, les modificateurs silicones, les diluants réactifs et les additifs), suivies par la formulation et la production en réacteur discontinu nécessitant un contrôle rigoureux de la température et de l'assurance qualité pour les propriétés électriques. Les résines d'imprégnation finies sont qualifiées selon les exigences d'isolation et d'endurance (par exemple, les procédures d'essai de la norme IEC 60370:2018 et les attentes de classe thermique IEC 60085 présentes dans de nombreuses spécifications clients), puis fournies soit en vrac par camions-citernes aux grandes usines de moteurs/générateurs, soit en fûts et seaux aux circuits de réparation et de rebobinage et aux ateliers d'imprégnation à façon.
En aval, la demande de résine est portée par la production de moteurs et générateurs des équipementiers, les programmes d'électrification liés aux moteurs de traction et aux entraînements par onduleur, les générateurs éoliens, les transformateurs et les composants électroniques nécessitant une pénétration à faible viscosité et un durcissement contrôlé. La performance de la chaîne d'approvisionnement est contrainte par la gestion de la durée de conservation des qualités sans solvant (généralement 6 à 12 mois) et par les délais de validation des formulations sur mesure ; les qualités standard suivent souvent des délais de plusieurs semaines, tandis que les qualités sur mesure peuvent s'étendre davantage en raison des essais et de la qualification client. La dépendance régionale aux précurseurs importés (notamment les résines époxy et durcisseurs dans certaines régions d'Europe) et la volatilité d'intrants clés tels que le bisphénol A et le styrène peuvent propager des variations de coûts et de disponibilité tout au long de la chaîne, poussant les plus gros acheteurs à utiliser des stocks tampons stratégiques et un double approvisionnement.
Paysage concurrentiel
Le marché des résines d'imprégnation est modérément consolidé. Les pipelines d'innovation se concentrent sur les hybrides époxy-silicone à durcissement ambiant, les silicones ignifuges avec une conductivité thermique supérieure à 1,5 W/m-K pour les batteries de véhicules électriques, et les époxys à ultra-faible viscosité pour les modules d'alimentation 5G. La cohérence de la qualité reste un obstacle pour les entrants à faible coût : une contamination au chlorure supérieure à 100 ppm disqualifie de nombreuses formulations de la qualification automobile. Les droits antidumping européens modifient les avantages de coût mais stimulent également les expansions de capacité locales des acteurs établis.
Leaders du secteur des résines d'imprégnation
ALTANA (ELANTAS)
Von Roll
Axalta Coating Systems, LLC
Henkel AG and Co. KGaA
Huntsman International LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Résines d'Imprégnation
- 3M
- AEV Group
- Axalta Coating Systems, LLC
- BASF
- Börger GmbH
- Chetak Manufacturing Company
- ALTANA (ELANTAS)
- Henkel AG and Co. KGaA
- Huntsman International LLC
- Momentive
- NIPPON RIKA INDUSTRIES CORPORATION
- Resonac Holdings Corporation
- Von Roll
- Wacker Chemie AG

Opportunités de marché et perspectives d'avenir
Un espace blanc net se forme autour des capacités et services localisés qui réduisent les délais pour les utilisateurs finaux fortement électrifiés, tout en respectant les contrôles relatifs aux solvants et aux dangers. L'abandon des vernis à base solvant sous l'effet des contraintes VOC et HAP (y compris la limite américaine de HAP métalliques pour les nouvelles installations de revêtement mentionnée dans le contexte du rapport) crée des opportunités pour les fournisseurs capables de livrer à grande échelle des systèmes époxy sans solvant qualifiés, du polyester-imide et des systèmes hybrides, ainsi que pour les centres d'imprégnation à façon qui aident les petits ateliers de moteurs à effectuer leur transition sans installer de lignes VPI internes complètes (souvent citées comme coûtant plus de 5 millions USD par ligne automatisée).
Les nouveaux ajouts de capacité et les programmes du marché final fournissent des preuves tangibles d'une expansion ciblée dans les chaînes d'approvisionnement d'Asie-Pacifique. En juin 2026, Elantas Beck India (ALTANA/ELANTAS) a approuvé un investissement de 56 crores INR pour agrandir son site d'Ankleshwar, au Gujarat, de 11 000 MTPA (de 35 000 à 46 000 MTPA), en cohérence avec la demande des infrastructures électriques, de la mobilité électrique et de l'électrification industrielle, où les performances d'isolation de classe H et de classe C sont de plus en plus spécifiées. Parallèlement, les programmes nationaux mis en avant dans le contexte du rapport, tels que les incitations indiennes aux semi-conducteurs et à l'électronique et les subventions japonaises aux fonderies, renforcent les opportunités pour les systèmes époxy à faible teneur en chlore et à durcissement rapide utilisés dans les composants électroniques et l'emballage avancé, tandis que la demande de générateurs d'éoliennes soutient des systèmes d'isolation à température plus élevée et des modèles de services d'imprégnation de rénovation sur site.
Recent Industry Developments in Marché des Résines d'Imprégnation
- Juin 2026 : Elantas Beck India a approuvé un investissement de 56 crores INR pour agrandir la capacité de résines d'imprégnation et de matériaux isolants connexes sur son site d'Ankleshwar, au Gujarat, de 11 000 MTPA, portant la capacité totale de 35 000 à 46 000 MTPA, avec un calendrier de projet annoncé de 12 mois. La capacité supplémentaire renforce l'approvisionnement local pour les clients liés à l'électrification qui nécessitent des systèmes d'isolation sans solvant et haute température qualifiés. Elle favorise également des délais régionaux plus courts par rapport à un approvisionnement dépendant des importations pour les équipementiers et les ateliers d'imprégnation à façon.
- Septembre 2024 : Momentive a lancé une résine silicone ignifuge pour l'encapsulation des batteries de véhicules électriques offrant une conductivité thermique supérieure à 1,5 W/m-K et une rigidité diélectrique de 20 kV/mm. Le produit aligne les portefeuilles de résines sur les exigences d'électrification des véhicules électriques, où la gestion thermique et la robustesse diélectrique sont achetées conjointement comme attributs critiques pour la sécurité. Cela élargit la concurrence entre les hybrides silicone et époxy-silicone dans les applications haute tension et haute chaleur adjacentes à l'isolation des moteurs de traction.
- Mai 2024 : Wacker Chemie a introduit SILRES H62 C, un époxy modifié au silicone qui durcit à température ambiante en vingt-quatre heures, supprime les fours de post-cuisson et répond aux exigences de la classe F de la norme IEC 60085. La capacité de durcissement ambiant réduit la consommation d'énergie et les besoins en surface, aidant les usines à respecter les contraintes de solvants et d'émissions tout en améliorant le temps de cycle dans les opérations d'imprégnation. Ce lancement relève également les attentes de performance pour les systèmes sans solvant à cycle rapide utilisés par les équipementiers de moteurs et les ateliers d'imprégnation à façon.


Marché des Résines d'Imprégnation Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché des résines d'imprégnation est défini comme la valeur des systèmes de résine liquide utilisés pour imprégner des composants électriques et industriels poreux afin qu'ils gagnent en isolation, en résistance mécanique et en protection après durcissement, dans l'ensemble des géographies couvertes.
Exclusions de périmètre : Exclut les composés de coulée et d'enrobage à usage général qui ne sont pas vendus ou spécifiés pour des cas d'usage d'imprégnation.
Aperçu de la segmentation
- Par technologie
- Résines sans solvant
- Résines à base de solvant
- Par type de résine
- Époxy
- Polyester
- Polyester-imide
- Autres types de résines (polyuréthane, silicone, etc.)
- Par application
- Moteurs et générateurs
- Appareils électroménagers
- Transformateurs
- Composants électriques et électroniques
- Composants automobiles
- Autres applications
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Thaïlande
- Indonésie
- Viêt Nam
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Afrique du Sud
- Nigéria
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir la structure de base du modèle et ancrer les hypothèses dans ce qui est publiquement observable. Nous avons examiné des sources publiques telles que les données commerciales et manufacturières du Bureau du recensement des États-Unis, les séries de production industrielle d'Eurostat, les données d'importation et d'exportation d'UN Comtrade pour les codes SH liés aux résines, et les indicateurs de l'Agence internationale de l'énergie liés à l'électrification et à l'activité industrielle.
Parallèlement, nous avons utilisé des sources telles que les rapports annuels d'entreprises, les présentations aux investisseurs et la littérature technique publiée dans des revues à comité de lecture couvrant les systèmes d'isolation et les pratiques de bobinage de moteurs. Les bases de données de brevets ont également été consultées pour comprendre l'orientation des systèmes sans solvant, des chimies de durcissement et des besoins de performance en isolation. Les sources documentaires mentionnées sont illustratives et non exhaustives, et d'autres références publiques ont également été utilisées pour la collecte de données, les contrôles de validation et les clarifications de recherche.
Entretiens et enquêtes primaires
Les travaux primaires ont porté sur la validation de ce qui est consommé par les principaux bassins d'application, notamment les moteurs et générateurs, les transformateurs et les composants électriques et électroniques. Les retours des répondants ont permis de clarifier quelles qualités de résine sont traitées comme spécifiques à l'imprégnation dans les achats, et comment les facteurs de conversion et les fourchettes de prix diffèrent entre les systèmes à base solvant et sans solvant. Nous avons échangé avec des participants issus de la fabrication de résines, des formulateurs et des utilisateurs en aval en Asie-Pacifique, en EMEA et dans les Amériques, puis avons aligné ces conclusions avec le modèle documentaire.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 33% | Cadres dirigeants : 16% | Asie-Pacifique : 50% |
| Rang intermédiaire : 51% | Responsables fonctionnels/d'unité : 33% | EMEA : 29% |
| Petits acteurs : 16% | Managers : 51% | Amériques : 21% |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une approche descendante, où la production d'équipements électriques et la demande de remplacement ont été utilisées pour reconstituer le bassin de demande d'imprégnation adressable. À partir de là, des facteurs d'intensité de résine au niveau des applications ont été appliqués pour les cas d'usage courants, suivis de répartitions de mix entre les technologies à base solvant et sans solvant et pour les principales chimies utilisées dans l'imprégnation.
Pour garantir le réalisme des totaux, nous avons corroboré les résultats avec des contrôles ascendants sélectifs, tels que des fourchettes de prix échantillonnées par système de résine et par région, des vérifications de canaux sur les tailles de commande typiques, et des contrôles de cohérence des volumes du côté fournisseur. Les intrants les plus déterminants comprenaient les tendances de production de moteurs et de générateurs, les installations de transformateurs, les cycles de dépenses d'investissement liés à l'électrification, les pressions de conformité liées aux solvants et aux VOC, et la progression typique des prix des systèmes de résine par chimie et complexité de formulation.
Les prévisions ont été produites à l'aide d'une analyse de scénarios, où les perspectives de production du marché final et le rythme de la réglementation en matière d'efficacité ont été variés dans des fourchettes raisonnables, puis examinés avec les répondants du secteur. Là où la visibilité ascendante était plus faible pour les petits pays, l'écart a été traité à l'aide d'indicateurs proxy tels que les indices de production manufacturière et les schémas d'importation, puis normalisé aux totaux régionaux.
Validation des données et cycle de mise à jour
La validation a été effectuée en triangulant les résultats du modèle avec plusieurs signaux indépendants, notamment les flux commerciaux, l'orientation de la production industrielle et les taux de construction par application évoqués par les personnes interrogées. Les valeurs aberrantes ont été signalées au niveau des pays et des applications, puis réexaminées pour confirmer qu'une conversion d'unité, une hypothèse de prix ou une répartition de mix n'était pas à l'origine d'un saut irréaliste.
Avant validation finale, le modèle complet est vérifié par étapes par un analyste, suivi d'un nouvel examen des écarts sur les hypothèses clés. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des mouvements brusques des matières premières, des changements réglementaires affectant les systèmes de solvants, ou un changement majeur dans la production d'équipements électriques.
Comparaison de l'estimation du marché des résines d'imprégnation de Mordor Intelligence avec d'autres estimations publiées
Il est courant de voir des valeurs de marché différentes pour les résines d'imprégnation, même lorsque la même période est étudiée, car les éditeurs ne comptabilisent pas toujours les mêmes périmètres de produits et liens d'usage final. Les écarts proviennent également de la manière dont les prix sont moyennés selon les chimies, du moment de la conversion des devises régionales, et de la prise en compte ou non des derniers changements de production d'équipements électriques.
Les composés de coulée et d'enrobage non spécifiés pour l'imprégnation sont hors du périmètre de Mordor Intelligence, et cette seule différence d'inclusion peut faire augmenter les totaux dans certaines données publiées. Un autre facteur d'écart est la rapidité avec laquelle l'adoption sans solvant est modélisée, car des rampes de pénétration agressives peuvent gonfler les valeurs prospectives si elles ne sont pas vérifiées par rapport aux cycles de qualification des équipements et aux réglementations régionales sur les VOC.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,86 milliard USD (2025) | |
| Cabinet de conseil mondial A | 1,69 milliard USD (2024) | Utilise une année de base antérieure et un cadrage chimique différent qui met l'accent sur les catégories de résines à base de formaldéhyde, ce qui peut modifier ce qui est comptabilisé comme qualité d'imprégnation par rapport aux matériaux d'isolation électrique adjacents. |
| Éditeur sectoriel B | 1,98 milliard USD (2025) | Peut utiliser une cartographie des applications plus large qui peut mélanger les résines d'imprégnation avec des liquides d'isolation électrique voisins, et la courbe d'adoption plus rapide supposée pour les systèmes sans solvant rehausse la valeur de la même année. |
La comparaison montre que la majeure partie de la variation s'explique par les périmètres de produits et d'applications, ainsi que par la manière dont le mix technologique et le prix moyen sont projetés dans le temps. L'utilisation d'ancrages clairs de la demande par application, suivie de la vérification des hypothèses de prix et de mix par rapport à ce que les répondants observent dans les achats et la production, permet de garder l'estimation traçable et reproductible.


Questions clés auxquelles répond le rapport
Quelle est la valeur prévisionnelle du marché des résines d'imprégnation d'ici 2031 ?
Le marché des résines d'imprégnation devrait atteindre 2,50 milliards USD d'ici 2031.
Quel segment technologique domine le marché mondial ?
Les formulations sans solvant ont dominé avec une part de 64,23 % en 2025 et maintiennent les meilleures perspectives de croissance jusqu'en 2031.
Pourquoi les résines époxy croissent-elles plus vite que les autres types ?
La faible perte diélectrique, la forte adhérence au cuivre et la compatibilité avec les lignes de ruissellement automatisées positionnent l'époxy pour le CAGR le plus rapide de 5,12 % jusqu'en 2031.
Comment les réglementations environnementales influencent-elles le choix des résines ?
Les plafonds de COV et de HAP métalliques aux États-Unis, dans l'UE et en Chine obligent effectivement les équipementiers à adopter des résines sans solvant ou à installer des systèmes d'abattement coûteux.
Quelle région devrait contribuer à la plus grande demande incrémentale ?
L'Asie-Pacifique, portée par la Chine, l'Inde et le Japon, devrait ajouter le plus grand volume, soutenue par les mandats sur les véhicules électriques et les investissements dans les semi-conducteurs.
Quel obstacle capitalistique limite les nouveaux entrants ?
Une ligne VPI complète coûte plus de 5 millions USD et nécessite des tests IEC 60085 approfondis, concentrant la capacité parmi les acteurs financièrement solides.
Dernière mise à jour de la page le:



