
Taille et part du marché des capsules de résine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.4 Milliards de dollars |
| Taille du Marché (2031) | 1.74 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.45 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des capsules de résine par Mordor Intelligence
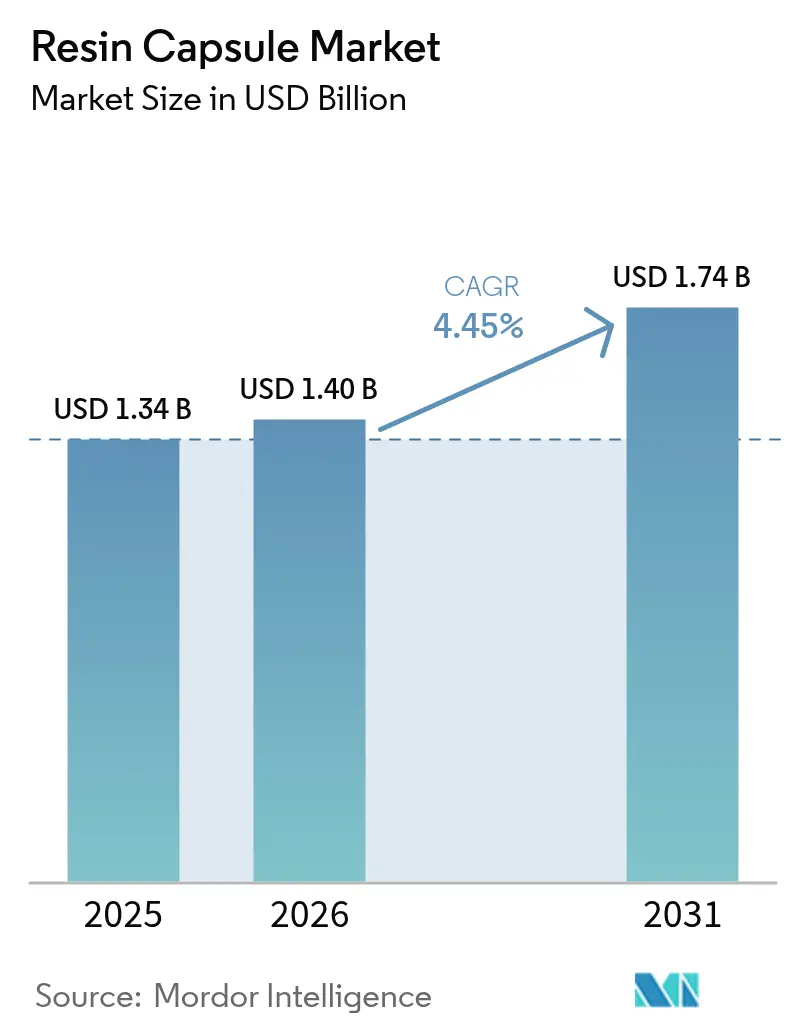
La taille du marché des capsules de résine était évaluée à 1,34 milliard USD en 2025 et devrait croître de 1,4 milliard USD en 2026 pour atteindre 1,74 milliard USD d'ici 2031, à un TCAC de 4,45 % durant la période de prévision (2026-2031). L'essor de l'exploitation minière souterraine mécanisée, la construction rapide de tunnels de métro ferroviaire et le durcissement des normes d'ancrage dans les réhabilitations d'immeubles de grande hauteur continuent d'alimenter l'adoption des boulons d'ancrage rocheux à résine et des armatures post-installées. Les plateformes de forage automatisées, qui imposent des charges dynamiques plus élevées que les opérations manuelles, l'expansion des réseaux de métro en Asie et en Europe, ainsi que le renforcement des codes de conception parasismique consolident ensemble la demande de solutions d'ancrage chimique qui répartissent les contraintes de manière plus homogène que les fixations à expansion. La politique environnementale constitue un levier de croissance supplémentaire, accélérant la transition des capsules à styrène à haute teneur en COV vers des systèmes à base d'eau ou biosourcés. La rivalité concurrentielle s'intensifie à mesure que les multinationales de premier plan consolident les acteurs régionaux pour élargir leurs portefeuilles de produits et leur portée géographique.
Principaux enseignements du rapport
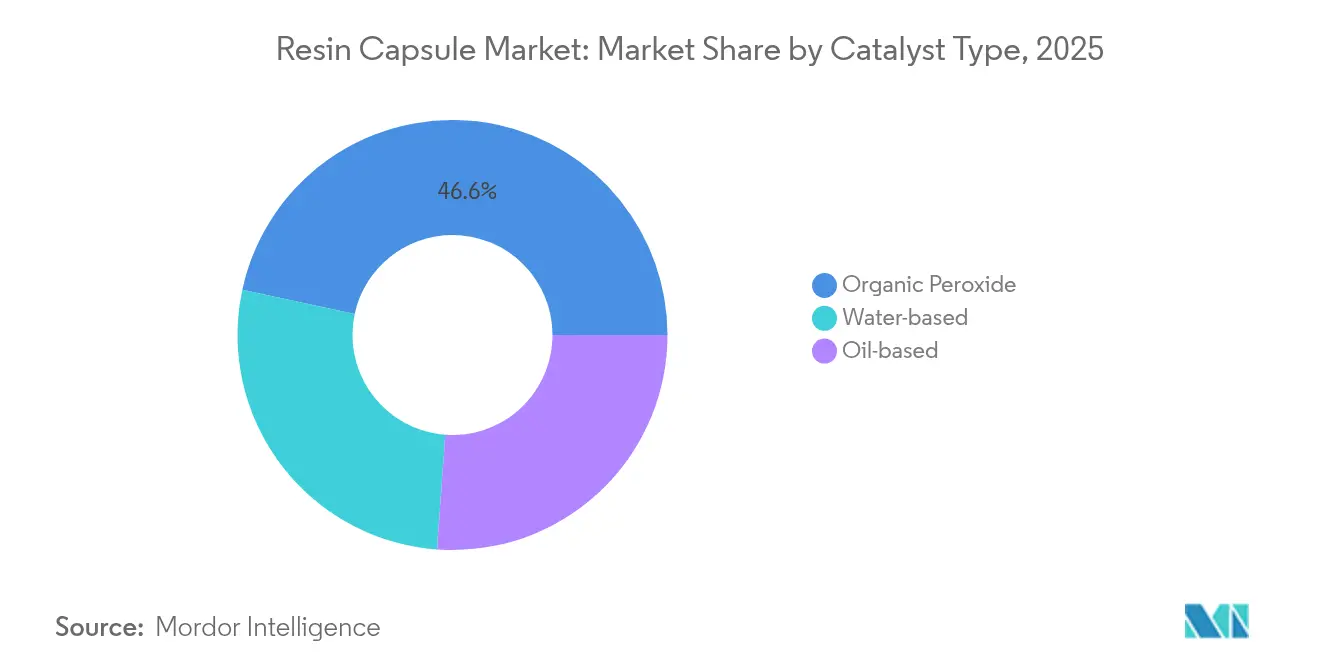
- Par type de catalyseur, les systèmes à peroxyde organique ont conservé une part de 46,62 % en 2025, tandis que les catalyseurs à base d'eau progressent à un TCAC de 4,78 %.
- Par type de résine, le polyester a représenté 39,92 % des revenus en 2025, tandis que les alternatives biosourcées et autres devraient augmenter à un TCAC de 4,83 %.
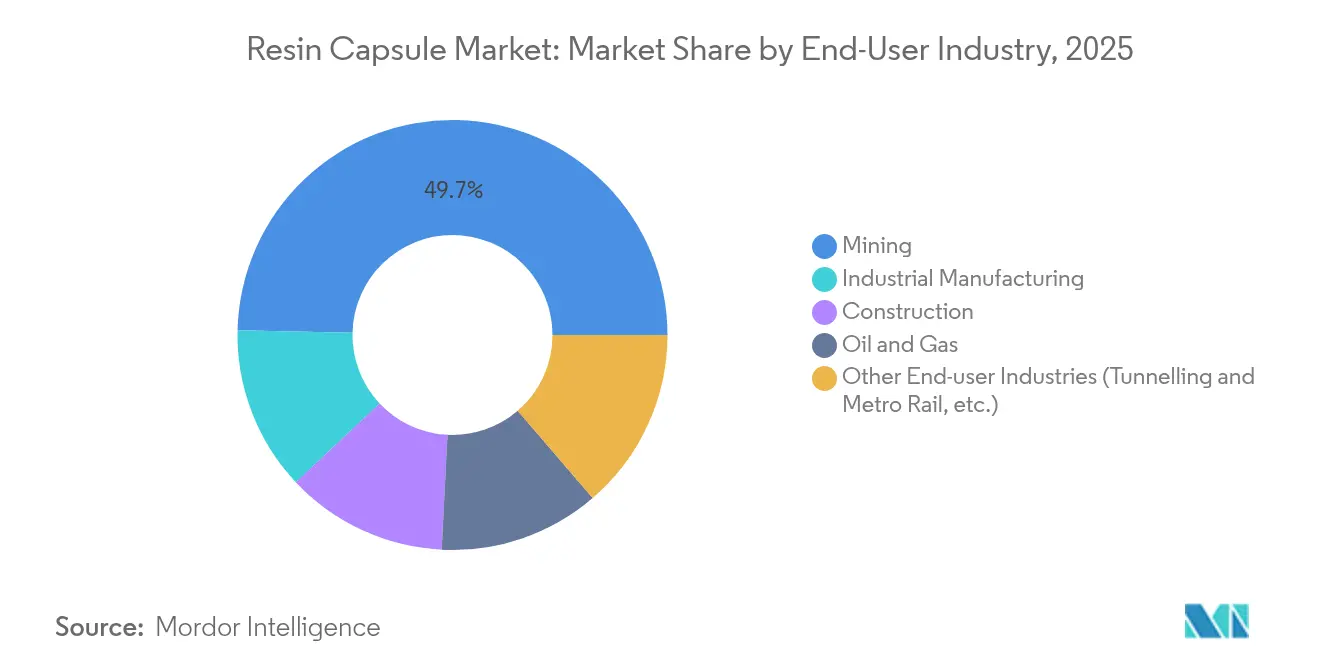
- Par secteur d'utilisateur final, le secteur minier a représenté 49,65 % de la part de marché des capsules de résine en 2025, tandis que le segment des tunnels et du métro ferroviaire devrait se développer à un TCAC de 5,03 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a représenté 45,12 % des revenus en 2025 ; la même région progresse au TCAC le plus rapide de 4,92 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des capsules de résine
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor de l'exploitation minière souterraine mécanisée | +1.2% | Mondial, avec une concentration en Asie-Pacifique et en Amérique du Nord | Moyen terme (2–4 ans) |
| Durcissement des normes d'ancrage dans les réhabilitations d'immeubles de grande hauteur et de ponts | +0.8% | Amérique du Nord et UE, avec extension aux centres urbains d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Construction rapide de tunnels de métro ferroviaire en Asie et en Europe | +0.9% | Cœur de l'Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique et l'Amérique du Sud | Court terme (≤ 2 ans) |
| Planification numérique des mines permettant des conceptions de piliers plus minces | +0.6% | Mondial, adoption précoce dans les régions minières développées | Moyen terme (2–4 ans) |
| Transition vers des catalyseurs biosourcés à faible exotherme réduisant les temps d'arrêt | +0.4% | UE et Amérique du Nord en tête, adoption progressive en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor de l'exploitation minière souterraine mécanisée
Les opérations automatisées dans les mines de charbon, de cuivre et de roche dure s'appuient de plus en plus sur des boulons à ancrage résineux capables de résister à des charges cycliques plus élevées que les alternatives mécaniques. Les foreuses intelligentes à trou long de Sandvik intègrent une surveillance du couple en temps réel, optimisant le positionnement des boulons et l'utilisation des capsules[1]« Sandvik Drills Reach New Depths », Mining Weekly, miningweekly.com . Les chargeuses électriques à batterie resserrent davantage les cycles d'excavation, augmentant les contraintes instantanées sur la toiture que les ancrages chimiques absorbent grâce à des lignes de liaison homogènes. À mesure que les mines à forte intensité de capital visent des gisements plus profonds, les utilisateurs finals privilégient les résines à prise rapide qui minimisent les temps d'arrêt de développement.
Durcissement des normes d'ancrage dans les réhabilitations d'immeubles de grande hauteur et de ponts
Les guides de conception pour armatures post-installées spécifient désormais des connexions adhésives pour la résistance aux charges sismiques et éoliennes, en s'appuyant sur des certifications de durée de vie de 120 ans pour de nombreux systèmes époxy. Les codes de ponts révisés mettent l'accent sur la répartition des charges sur de plus grands volumes de béton, favorisant les ancrages chimiques qui atténuent les défaillances progressives par arrachement. Les autorités réglementaires aux États-Unis et dans l'Union européenne publient des critères d'acceptation qui limitent les fixations à expansion pour les travaux de réhabilitation à enjeux élevés, se traduisant directement par une demande accrue de capsules de résine.
Construction rapide de tunnels de métro ferroviaire en Asie et en Europe
La technique de fonçage de tuyaux de la ligne 6 du métro de Chengdu sous des tunnels au bouclier existants illustre les environnements de chargement complexes qui poussent les prescripteurs de projets vers des capsules de résine capables de durcir dans des trous remplis d'eau. La planification d'alignement assistée par SIG permet une disposition précise des ancrages, maximisant la stabilité des segments avec moins de boulons. Les tunnels urbains européens imposent de plus en plus des capsules sans styrène pour protéger les travailleurs en espace confiné, accélérant l'adoption des systèmes à catalyseur à base d'eau.
Planification numérique des mines permettant des conceptions de piliers plus minces
Les suites modernes de CAO-SIG modélisent la déformation des roches avec une grande précision, permettant aux ingénieurs de réduire la largeur des piliers tout en préservant la sécurité grâce à des grilles de support à ancrage résineux plus denses. Un espacement plus serré des boulons augmente la consommation de capsules par mètre d'avancement, convertissant la sophistication de conception en demande de matériaux. Les systèmes de support robotisés temporaires se coordonnent avec les plans numériques, plaçant les boulons rapidement selon des schémas préprogrammés qui favorisent la cohérence des capsules.
Analyse de l'impact des freins à la croissance*
| Frein à la croissance | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières époxy et polyester | -0.7% | Mondial, avec un impact aigu dans les régions dépendantes des importations | Court terme (≤ 2 ans) |
| Limites strictes de COV sur les capsules à base de styrène | -0.5% | UE et Amérique du Nord, avec extension vers l'Asie-Pacifique | Moyen terme (2–4 ans) |
| Pénurie d'installateurs qualifiés entraînant des défaillances d'ancrage | -0.3% | Mondial, particulièrement aigu sur les marchés développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières époxy et polyester
Les droits antidumping sur les importations de résine époxy asiatique aux États-Unis amplifient les fluctuations de prix et allongent les délais de livraison pour les fabricants de capsules[2]« Epoxy Resin From Korea, Taiwan and Thailand », U.S. International Trade Commission, usitc.gov. Les perturbations des installations pétrochimiques en amont se répercutent sur l'approvisionnement en polyester, incitant les entrepreneurs à constituer des stocks de couverture ou à négocier des clauses d'escalade. Les applicateurs de petite et moyenne taille subissent des tensions de liquidité lorsque les coûts des intrants augmentent brusquement sans répercussion immédiate.
Limites strictes de COV sur les capsules à base de styrène
Les réglementations régionales sur la qualité de l'air plafonnent les émissions de produits chimiques de construction à des seuils progressivement plus bas, éliminant de facto les formulations à haute teneur en styrène dans de nombreux États et nations de l'UE. La conformité exige une reformulation vers des chimies époxy-acrylate ou époxy pures, augmentant les dépenses de R&D. Les installateurs doivent adopter de nouveaux protocoles de manipulation, ajoutant des coûts indirects qui tempèrent l'adoption à court terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de catalyseur : les systèmes à base d'eau gagnent un avantage environnemental
Les produits à peroxyde organique ont conservé 46,62 % des revenus en 2025 grâce à l'adoption héritée dans les applications de roche dure et d'infrastructure. Les catalyseurs à base d'eau, cependant, progressent à un TCAC de 4,78 %, portés par la conformité REACH et les mandats de sécurité en espace confiné. Les mélanges activés à l'argent et au bismuth raccourcissent les cycles de durcissement à plus faible exotherme, soutenant des taux d'avancement plus élevés dans les opérations de tunnelage. Les variantes à base d'huile continuent de servir la construction générale mais affichent un déplacement de part minimal.
L'innovation dans toutes les familles vise à élargir les plages de température et à prolonger la durée de conservation. Les fournisseurs intègrent une traçabilité par code QR reliant les données de production des capsules aux journaux d'installation, s'alignant sur les flux de travail d'assurance qualité numérique.


Par type de résine : les alternatives biosourcées défient la domination du polyester
Le polyester a maintenu 39,92 % des revenus en 2025 grâce à ses avantages de coût dans les applications standard. Cependant, les systèmes époxy et acryliques biosourcés progressent à un TCAC de 4,83 % à mesure que les propriétaires d'actifs appliquent le reporting du carbone incorporé aux achats. Des lancements commerciaux tels que le Henkel LOCTITE HB S ECO réduisent les émissions de CO₂ de 60 % tout en préservant l'intégrité structurelle. Les vitrières dérivés du cardanol ajoutent des avantages d'auto-réparation et de recyclabilité, s'alignant sur les objectifs d'économie circulaire.
L'époxy reste indispensable pour les ancrages à service prolongé en zones marines et sismiques, bien que la volatilité de l'approvisionnement encourage le double approvisionnement avec du vinylester ou des acryliques. Les formulateurs de résines expérimentent des charges biosourcées ignifuges pour élargir les applications dans les tunnels soumis à des codes de protection incendie stricts.
Par secteur d'utilisateur final : le segment du tunnelage accélère au-delà des mines
Le secteur minier a dominé 49,65 % des revenus en 2025, car les opérations profondes de charbon et de métaux nécessitent un support dense à ancrage résineux. Le segment de niche des tunnels et du métro ferroviaire, cependant, progresse à un TCAC de 5,03 % sur un carnet de commandes record en Asie et en Europe. Les excavations complexes au bouclier sous les réseaux d'utilité urbains exigent des capsules qui durcissent dans l'eau et s'adaptent aux vibrations cycliques des trains.
La construction industrielle et le secteur pétrole et gaz demeurent des consommateurs stables, privilégiant les formulations résistantes à la corrosion pour les usines chimiques et les structures offshore. Les économies à forte intensité d'infrastructure orientant les relances vers les métros et les ponts continueront de faire basculer la demande vers les ancrages de tunnelage jusqu'en 2031.
Analyse géographique
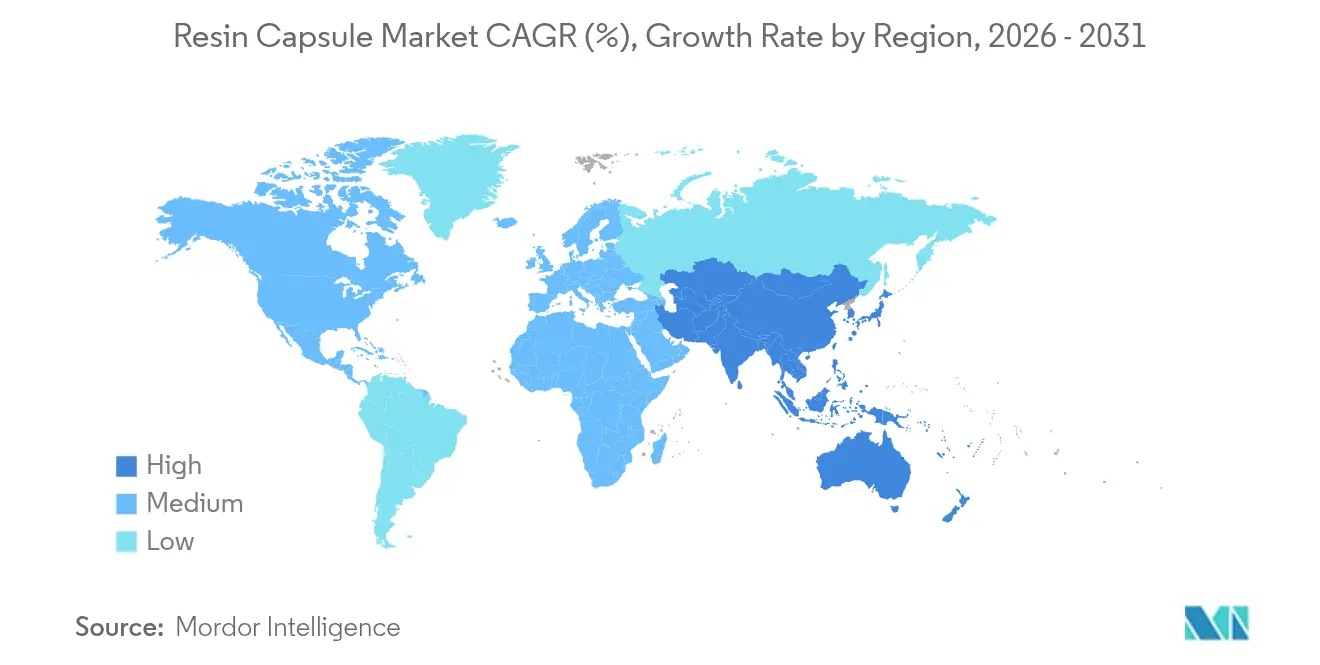
La position dominante de 45,12 % de l'Asie-Pacifique en 2025 reflète les importants pipelines d'infrastructure et la mécanisation rapide dans les mines souterraines chinoises et indiennes. L'adoption de la cartographie géologique 3D permet des dispositions d'ancrage de précision qui optimisent l'utilisation des résines. Les codes de qualité stricts du Japon stimulent une demande de capsules époxy à plus haute valeur ajoutée, tandis que les nations de l'ASEAN représentent une croissance en volume grâce au tunnelage de métro et d'hydroélectricité.
L'Amérique du Nord est un marché mature des capsules de résine, porté par la réhabilitation des ponts et les mises à niveau sismiques des immeubles de grande hauteur, qui valorisent toutes deux les systèmes époxy longue durée certifiés pour 120 ans. La décision antidumping sur les importations de résine époxy asiatique a resserré l'approvisionnement national, faisant monter les prix mais accélérant la R&D dans les chimies de résines alternatives.
L'Europe équilibre la demande de réhabilitation et l'adoption de chimie verte. Les restrictions REACH poussent les entrepreneurs vers des catalyseurs à base d'eau, stimulant l'innovation des fournisseurs. La forte proportion de tunnelage mécanisé sous les centres-villes historiques de la région élève également les volumes de capsules.
L'Amérique du Sud et le Moyen-Orient et l'Afrique affichent des cycles de dépenses irréguliers mais présentent un potentiel de hausse là où une importante activité minière ou de méga-projets coïncide avec un financement international lié à des spécifications d'ancrage basées sur la performance. Le développement local des compétences des installateurs reste une condition préalable à une demande soutenue.

Paysage réglementaire
Le cadre réglementaire applicable aux cartouches de résine se durcit en matière de sécurité chimique, d'émissions et de performance vérifiée des ancrages dans les secteurs de l'exploitation minière et de la construction civile. Dans l'Union européenne, le règlement (UE) 2026/1168 de la Commission a modifié le règlement REACH (règlement (CE) n° 1907/2006) afin de restreindre davantage les microparticules de polymères synthétiques dans les mélanges et produits, renforçant les exigences de formulation et de documentation applicables aux chimies de cartouches et aux additifs. Parallèlement, les ancrages chimiques de génie civil s'appuient souvent sur des agréments de tiers tels que les Évaluations Techniques Européennes (par exemple, ETA-05/0164 et ETA-21/0948 pour des systèmes utilisés dans le béton fissuré et non fissuré), ce qui renforce la traçabilité des lots, un comportement de prise défini et des preuves d'essais normalisées au niveau des spécifications projet.
Les juridictions minières codifient également les exigences relatives au soutènement rocheux ancré par résine à travers des normes nationales et de groupe. La Chine a publié la norme MT/T 146-2025 pour les boulons d'ancrage à résine (entrée en vigueur le 30 décembre 2025), et la norme de groupe T/HEBQIA 530-2026 établit les spécifications techniques des ancrages de boulons de roche à résine pour mines, notamment la composition chimique et les exigences de temps de prise. L'Inde fait référence aux directives de sécurité minière (DGMS) qui utilisent des seuils de performance tels qu'une résistance à la compression supérieure à 40 MPa dans les 24 heures pour l'intégrité du boulonnage de toit, renforçant le rôle des essais certifiés et des contrôles de qualité d'installation en complément de la conformité produit.
Analyse de la chaîne de valeur
La chaîne de valeur des cartouches de résine commence par des intrants pétrochimiques et chimiques spécialisés en amont, principalement des résines polyester, époxy et acryliques, ainsi que des catalyseurs (systèmes à base de peroxyde organique, à base d'huile et à base d'eau) et des additifs de performance qui contrôlent la thixotropie, la plage de température et l'exothermie. Ces matériaux sont formulés en cartouches à deux compartiments (mastic de résine et catalyseur) dans une gaine fragmentable, associées à des matériaux d'emballage externe (généralement du polyéthylène), puis soumises à un contrôle qualité en cours de processus portant sur la viscosité, le taux de remplissage, le temps de gel et la stabilité de conservation.
La production intermédiaire et la livraison en aval sont façonnées par la manipulation de matières dangereuses et la nécessité d'une performance constante sur le terrain lors du boulonnage mécanisé et de la pose de fers à béton post-installés. Les fabricants et fournisseurs de solutions intégrées, y compris les fournisseurs de consommables pour l'exploitation minière et le tunnelage ainsi que les écosystèmes d'équipementiers OEM, distribuent via des contrats directs avec les mines et les grands entrepreneurs d'infrastructure, ainsi que par des distributeurs de circuits de construction pour l'ancrage civil. Les principaux points de blocage incluent la volatilité des prix des matières premières époxy et polyester, ainsi que les contraintes logistiques liées aux produits chimiques réglementés ; c'est pourquoi les implantations de production régionales et les programmes de gestion rigoureuse des stocks sont utilisés pour réduire les risques de délais, en particulier pour les opérations minières à forte rotation et les projets de tunnelage de métro où les fenêtres de prise et la reproductibilité de l'installation sont déterminantes pour les contrats.
Paysage concurrentiel
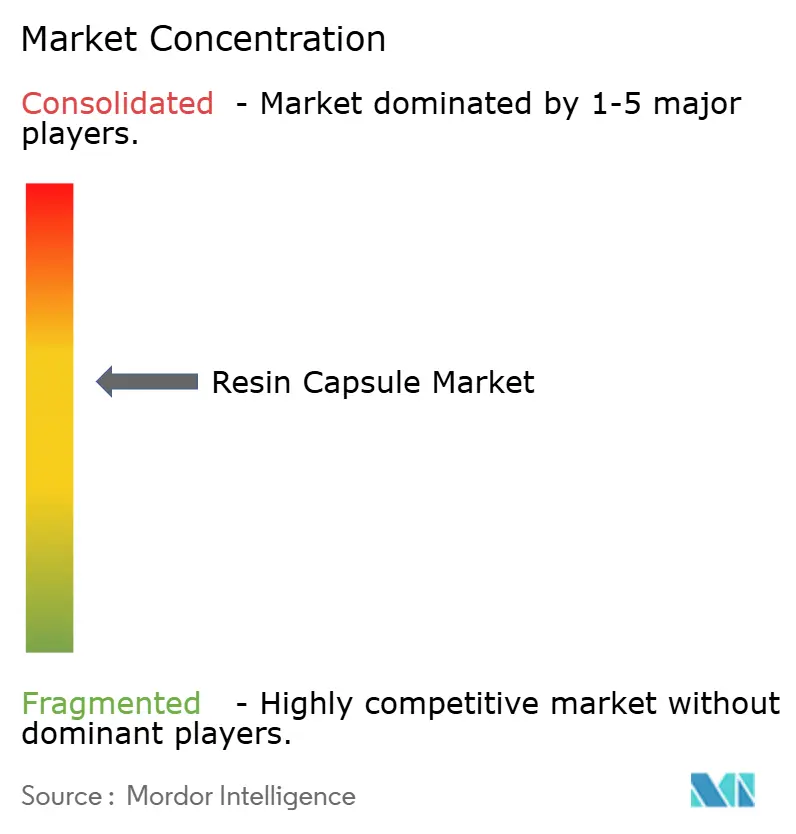
Le marché des capsules de résine est modérément concentré. L'acquisition de MBCC Group par Sika pour 5,5 milliards USD a élargi sa gamme de produits vers les résines souterraines spécialisées et renforcé sa présence en Amérique du Nord et en Asie.
Hilti pousse l'adoption de son système SafeSet, intégrant des calculateurs de volume et des distributeurs intelligents qui réduisent la variabilité d'installation. Sandvik intègre des capteurs de validation d'ancrage dans les cycles de forage, associant les consommables aux équipements pour fidéliser les revenus récurrents. Les fabricants régionaux se différencient par des fenêtres de durcissement personnalisées et des prix plus bas, notamment en Inde et en Chine.
Des partenariats technologiques émergent autour des matières premières biosourcées et des catalyseurs à faible exotherme, avec des universités et des start-ups fournissant de nouveaux polymères. Les barrières à la propriété intellectuelle restent modérées, favorisant de fréquents accords de licence et de développement conjoint.
Leaders du secteur des capsules de résine
Hilti
Koelner Rawlplug IP
Minova
Sandvik AB
Sika AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les espaces vacants de produits se concentrent sur les formulations à faibles émissions et respectueuses de la sécurité des travailleurs, capables de satisfaire les exigences de performance d'ancrage exigeantes dans les espaces confinés et les trous de forage aquifères. Les systèmes catalyseurs sans styrène et à base d'eau s'alignent sur le contrôle chimique induit par REACH et les exigences des chantiers de tunnelage, tout en soutenant des critères d'achat qui exigent de plus en plus une réduction documentée de l'exposition et des preuves d'essais normalisées plutôt qu'une simple auto-déclaration du fournisseur. Des opportunités de différenciation technique se dessinent également dans les formulations conçues pour l'installation mécanisée, notamment les composés thixotropiques pour usage en surplomb et la prise à faible exothermie contrôlée afin de réduire les temps d'arrêt dans les opérations minières à cycle élevé et le tunnelage de métro.
L'automatisation de la fabrication et de l'installation crée un autre niveau d'opportunité, car la constance des cartouches et l'assurance qualité numérique s'inscrivent dans l'évolution vers des plateformes de forage et de boulonnage automatisées. Sandvik a commercialisé des solutions d'automatisation autour de la manipulation et de l'installation de résine (dont l'injection automatique de résine, ainsi que des introductions de cartouches sans styrène), tandis que des fournisseurs tels que Sinostone commercialisent des lignes de production de cartouches de résine entièrement automatiques visant une production normalisée et à haut débit. Dans le même temps, les évolutions des pratiques de réception et d'essais par des tiers pour les fixations structurelles, incluant des protocoles d'essais d'arrachement élargis utilisés dans la supervision des infrastructures de transport, favorisent les fournisseurs capables de fournir des lots traçables, des profils de prise documentés et des agréments spécifiques aux applications pour le béton fissuré, le renforcement sismique et l'ancrage à charges lourdes.
Développements récents du secteur
- Janvier 2026 : Sika a lancé son programme d'investissement et d'efficacité Fast Forward, axé sur l'optimisation du réseau de production et la transformation numérique de la chaîne de valeur, avec un objectif d'économies de 80 millions CHF pour 2026. Cette initiative soutient la compétitivité des portefeuilles d'ancrage chimique et de produits chimiques pour la construction en améliorant l'efficacité de fabrication et en permettant une production et une planification de l'approvisionnement plus normalisées et traçables à travers les régions.
- Mars 2025 : Minova a finalisé l'acquisition de Platipus Anchors, ajoutant un portefeuille comprenant des résines, des coulis et des membranes. Cette combinaison élargit l'offre de soutènement de terrain de Minova et offre un potentiel de vente croisée dans les applications d'ancrage minier et civil où des systèmes de liaison chimique sont spécifiés en complément des solutions d'ancrage mécanique.
- Septembre 2024 : Sandvik a introduit de nouvelles solutions de soutènement de terrain souterrain, notamment la cartouche de résine sans styrène Fasloc SF et un système ARI (Automatic Resin Injection) mis à jour pour l'installation automatisée de cartouches de résine. Le lancement sans styrène répond aux exigences sanitaires liées aux espaces confinés, tandis que la mise à jour de l'ARI renforce le flux de travail équipement-plus-consommables de Sandvik, consolidant la qualité d'installation reproductible dans les opérations minières mécanisées.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché des cartouches de résine couvre les systèmes de résine encapsulés et pré-dosés utilisés pour ancrer des boulons, des fers à béton et des supports similaires dans des trous forés, dans les secteurs de la construction, de l'exploitation minière et des installations industrielles connexes. Le dimensionnement capture la valeur des ventes au niveau du marché à travers les principaux systèmes de résine et de catalyseur utilisés à cette fin.
Exclusions du périmètre : nous excluons les formats d'ancrage chimique non encapsulés (tels que les cartouches en vrac et les coulis d'injection), ainsi que les ancrages mécaniques et les matériaux d'ancrage purement à base de ciment.
Aperçu de la segmentation
- Par type de catalyseur
- Peroxyde organique
- À base d'huile
- À base d'eau
- Par type de résine
- Polyester
- Époxy
- Acrylique
- Autres types de résines (vinylester, biosourcé, etc.)
- Par secteur d'utilisateur final
- Mines
- Fabrication industrielle
- Construction
- Pétrole et gaz
- Autres secteurs d'utilisateurs finals (tunnelage et métro ferroviaire, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'établissement de règles de comptage claires définissant ce qui constitue une vente de cartouche de résine dans chaque usage final, puis par la construction d'une vue de la demande défendable pays par pays. Nous nous appuyons sur des références publiques et officielles, notamment les publications de production minière d'agences telles que l'USGS, les indicateurs de production de la construction provenant de sources telles que la Banque mondiale, les statistiques douanières lorsqu'elles sont disponibles, ainsi que les normes et notes d'orientation d'organismes tels que l'ISO et l'OSHA qui façonnent les pratiques d'ancrage.
Ensuite, nous recoupons la structure du marché à l'aide de rapports annuels d'entreprises, de présentations aux investisseurs, de catalogues de produits et d'une couverture de presse crédible afin de comprendre l'origine de la demande. Pour réduire les angles morts dans les flux transfrontaliers, nous examinons également les registres d'expéditions d'import-export au niveau des envois via un abonnement à une base de données payante, et les bases de données de brevets sont utilisées pour confirmer l'orientation de la chimie des résines et les tendances des systèmes de prise. Ces sources documentaires ne sont fournies qu'à titre illustratif, et de nombreuses autres références ont également été utilisées pour la collecte, la validation et la clarification tout au long des travaux.
Entretiens primaires et enquêtes
Les données primaires ont été recueillies au moyen d'entretiens avec des experts et d'enquêtes structurées auprès de fabricants, distributeurs, entrepreneurs, opérateurs miniers et équipes d'ingénierie qui spécifient les systèmes d'ancrage. La demande étant liée aux cycles de projet, nous avons testé l'utilisation de cartouches par installation auprès de répondants en APAC, en EMEA et dans les Amériques, et nous avons également vérifié les préférences de type de résine ainsi que la manière dont les variations de prix se répercutent sur les acheteurs en aval.
Répartition des répondants aux travaux de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 39 % | Cadres dirigeants : 16 % | APAC : 42 % |
| Rang intermédiaire : 45 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 34 % |
| Acteurs plus petits : 16 % | Managers : 54 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
La logique de dimensionnement de base est construite de manière descendante en reconstituant le bassin de demande à partir de l'activité minière souterraine et de surface, du tunnelage et des extensions de métro, ainsi que de l'intensité d'ancrage dans la construction, puis en appliquant les taux de pénétration des cartouches de résine là où ce format est couramment spécifié. Une fois l'ossature de la demande établie, les totaux sont corroborés par des approximations ascendantes ciblées, notamment un prix échantillonné par cartouche et une consommation par installation, des vérifications des circuits de distribution et des consolidations partielles de fournisseurs dans les pays prioritaires.
Les intrants utilisés dans le modèle incluent les tendances de développement et de production minière, les portefeuilles de projets de tunnelage, l'orientation des dépenses de construction et d'infrastructure, les schémas types d'ancrage de boulons et de fers à béton par application, ainsi que les évolutions de prix observables liées aux systèmes de résine et de catalyseur qui influencent les prix de vente. Lorsqu'un pays présente une visibilité directe limitée, nous combler l'écart à l'aide d'indicateurs proxy tels que le nombre de projets et les compositions de production minière, puis ajustons à l'aide de facteurs de conversion étayés par des entretiens afin que les estimations restent pratiques.
Pour les prévisions, une analyse de scénarios est utilisée autour des cycles de dépenses d'investissement minières et du calendrier des projets d'infrastructure, et elle est combinée à de simples relations de régression entre les indicateurs d'activité et la consommation de cartouches de résine. Les hypothèses de pénétration et de tarification sont actualisées à l'aide de retours primaires afin que les perspectives reflètent l'évolution attendue des spécifications et des comportements d'achat.
Validation des données et cycle de mise à jour
La validation est assurée par de multiples vérifications recherchant la cohérence entre les zones géographiques, les usages finaux et la tarification. Nous comparons les résultats du modèle à des signaux indépendants tels que les tendances de production minière, les principaux portefeuilles de projets de tunnelage et les schémas commerciaux, puis nous examinons les écarts sortant des plages raisonnables avant de finaliser les chiffres.
Une seconde révision par un analyste est effectuée sur les hypothèses clés telles que les taux de pénétration, la répartition par application et l'évolution des prix, afin de détecter rapidement les erreurs de calcul et les ruptures logiques. Les rapports sont actualisés selon un cycle annuel, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des ralentissements miniers majeurs, des mouvements marqués des matières premières résine, ou des changements importants dans les programmes d'infrastructure. Avant la livraison, un analyste effectue une nouvelle revue afin que les clients reçoivent une vision actualisée alignée sur les derniers indicateurs disponibles.
Comparaison de la taille du marché des cartouches de résine de Mordor Intelligence avec d'autres estimations publiées
Il est normal d'observer des tailles de marché différentes pour les cartouches de résine, car les éditeurs ne comptabilisent pas toujours les mêmes formats de produits, usages finaux et périodes de tarification, même lorsque le nom du marché semble identique. Les différences proviennent également de l'année choisie comme référence et du fait que l'estimation privilégie des hypothèses d'adoption conservatrices ou agressives.
Certains chiffres publiés peuvent sembler plus élevés lorsque des formats d'ancrage chimique en vrac ou des adhésifs étroitement liés sont inclus aux côtés des cartouches, ou lorsque la tarification est reportée en utilisant une inflation chimique générale sans vérifications au niveau des applications. Pour Mordor Intelligence, seuls les systèmes de cartouches de résine encapsulées sont comptabilisés, et les valeurs annuelles sont rattachées au développement minier, aux démarrages de tunnelage et à l'activité d'ancrage dans la construction, revérifiés grâce à des entretiens récents.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,34 milliard USD (2025) | |
| Cabinet de conseil mondial A | 1,20 milliard USD (2024) | Utilise une année de référence différente et pourrait ne pas refléter pleinement le changement de 2025 dans le développement minier et les démarrages de tunnelage, ce qui modifie la composition implicite et la tarification réalisée utilisées dans le total. |
| Éditeur sectoriel B | 1,05 milliard USD (2024) | Le total inférieur s'explique par une couverture des usages finaux plus étroite et des hypothèses de pénétration conservatrices pour l'ancrage par cartouche dans les rénovations de construction, ainsi qu'un ajustement limité pour les différences de prix au niveau des applications. |
Dans l'ensemble, l'écart s'explique principalement par l'alignement des années, ce qui est comptabilisé comme une vente de cartouche de résine par rapport aux ancrages chimiques adjacents, et la manière dont l'adoption est traduite de l'activité en volumes. Lorsque ces facteurs sont rendus explicites puis vérifiés au regard des schémas d'utilisation réels, le chiffre final devient plus facile à retracer et à actualiser sans avoir à retravailler l'ensemble du modèle.


Questions clés traitées dans le rapport
Quelle est la taille projetée du marché des capsules de résine d'ici 2031 ?
La taille du marché des capsules de résine devrait atteindre 1,74 milliard USD d'ici 2031.
Quelle région est en tête du marché des capsules de résine tant en termes de part que de croissance ?
L'Asie-Pacifique est en tête avec 45,12 % des revenus en 2025 et affiche le TCAC le plus rapide de 4,92 % jusqu'en 2031.
Pourquoi les systèmes à catalyseur à base d'eau gagnent-ils en popularité dans les capsules de résine ?
Les réglementations environnementales plafonnant les émissions de COV et les exigences de sécurité en espace confiné stimulent l'adoption des catalyseurs à base d'eau progressant à un TCAC de 4,78 %.
Quel segment d'utilisateur final se développe le plus rapidement ?
Les applications de tunnelage et de métro ferroviaire affichent le TCAC le plus élevé de 5,03 % en raison de l'expansion des réseaux de métro urbains.
Dernière mise à jour de la page le:



