
Taille et parts du marché des conteneurs intermédiaires pour vrac
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
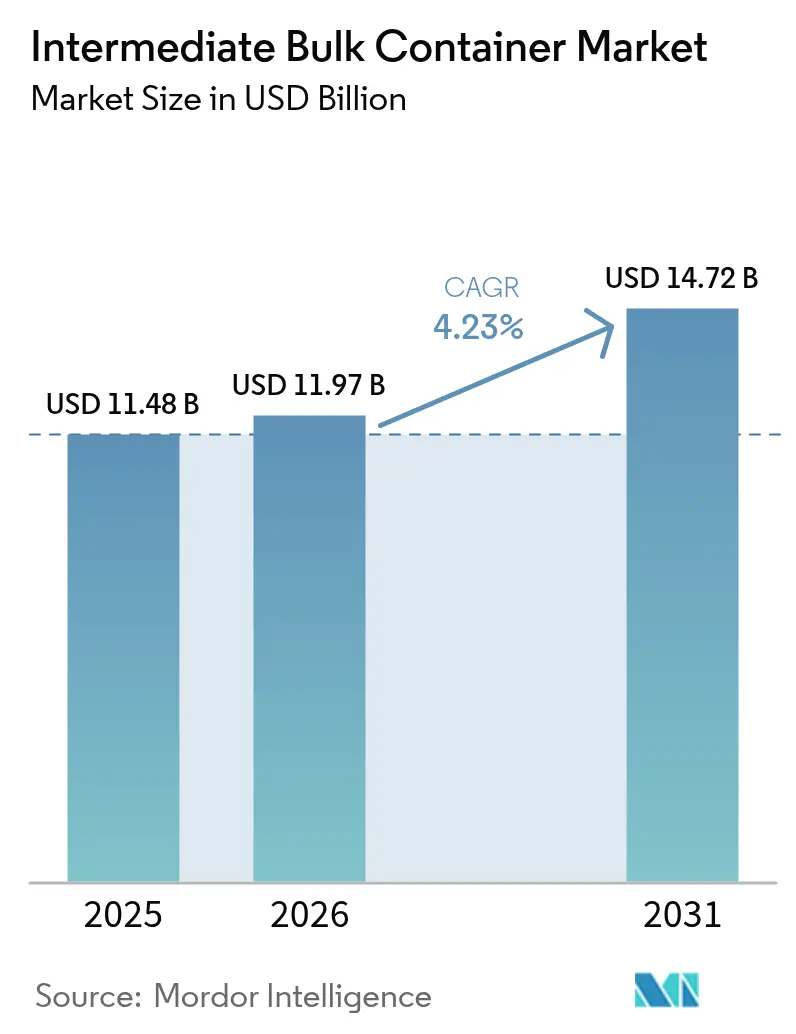
| Taille du Marché (2026) | 11.97 Milliards de dollars |
| Taille du Marché (2031) | 14.72 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.23 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des conteneurs intermédiaires pour vrac par Mordor Intelligence
La taille du marché des conteneurs intermédiaires pour vrac (IBC) était évaluée à 11,48 milliards USD en 2025 et devrait croître de 11,97 milliards USD en 2026 pour atteindre 14,72 milliards USD d'ici 2031, à un TCAC de 4,23 % au cours de la période de prévision (2026-2031). L'adoption accélérée des conteneurs à IoT activé, les mandats stricts de traçabilité dans les chaînes d'approvisionnement mondiales des produits chimiques et pharmaceutiques, ainsi que le renforcement des réglementations sur l'économie circulaire, soutiennent une demande soutenue en solutions avancées de manutention en vrac. La flexibilité de conception, notamment les variantes pliables et rétractables, permet aux expéditeurs de réduire les coûts de retour à vide tout en maintenant l'intégrité de la charge utile, un facteur particulièrement attractif pour les exportateurs d'ingrédients à haute valeur ajoutée. L'expansion parallèle de la production de médicaments biosimilaires et de la capacité en produits chimiques spéciaux en Asie-Pacifique maintient les configurations composites rigides en faveur, même si les formats flexibles affichent une croissance plus rapide.[1]Chemical and Engineering News, "L'expansion de la capacité chimique en Asie," cen.acs.org La consolidation parmi les principaux fournisseurs, avec un accent sur les plateformes intégrées de reconditionnement et de services numériques, renforce la capture de valeur après-vente et intensifie la concurrence à l'extrémité premium du marché des IBC.[2]Greif Inc., "Greif finalise l'acquisition d'Ipackchem Group," greif.com
Principaux points à retenir du rapport
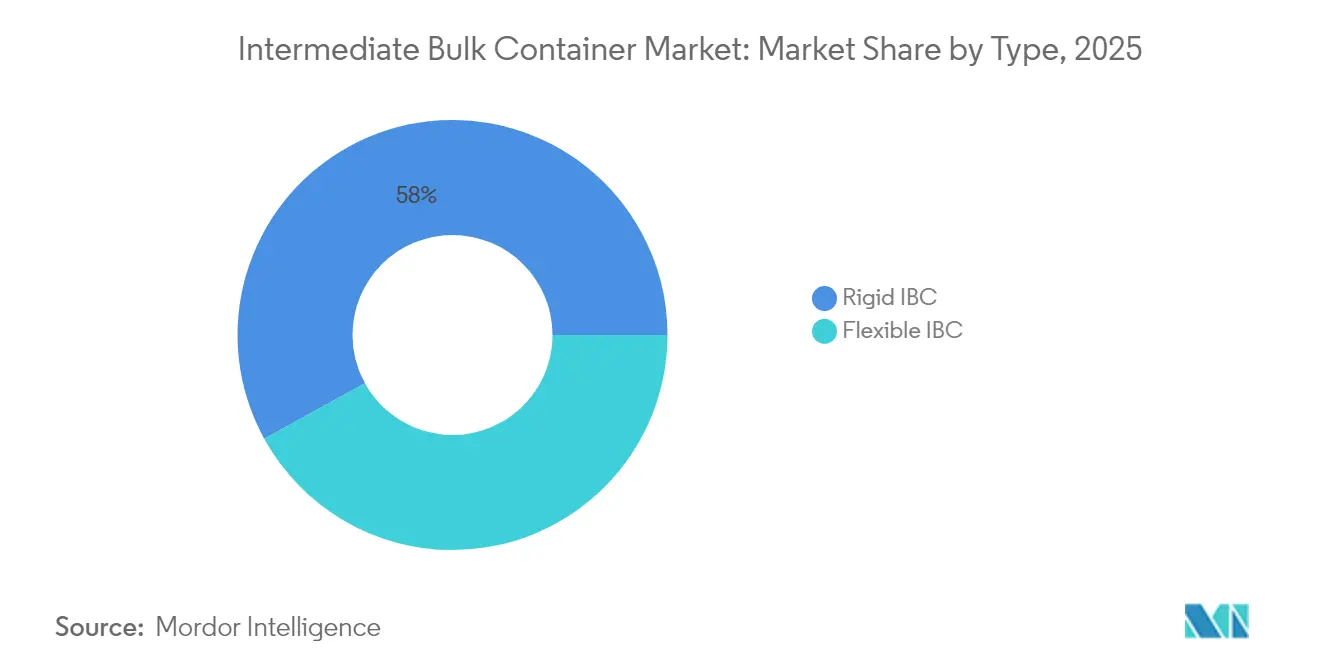
- Par type, les variantes rigides détenaient 58,02 % de la part de marché des IBC en 2025, tandis que les conceptions flexibles devraient se développer à un TCAC de 5,55 % jusqu'en 2031.
- Par matériau, le plastique représentait 39,10 % de la taille du marché des IBC en 2025, tandis que les formats composites devraient croître à un TCAC de 6,55 % jusqu'en 2031.
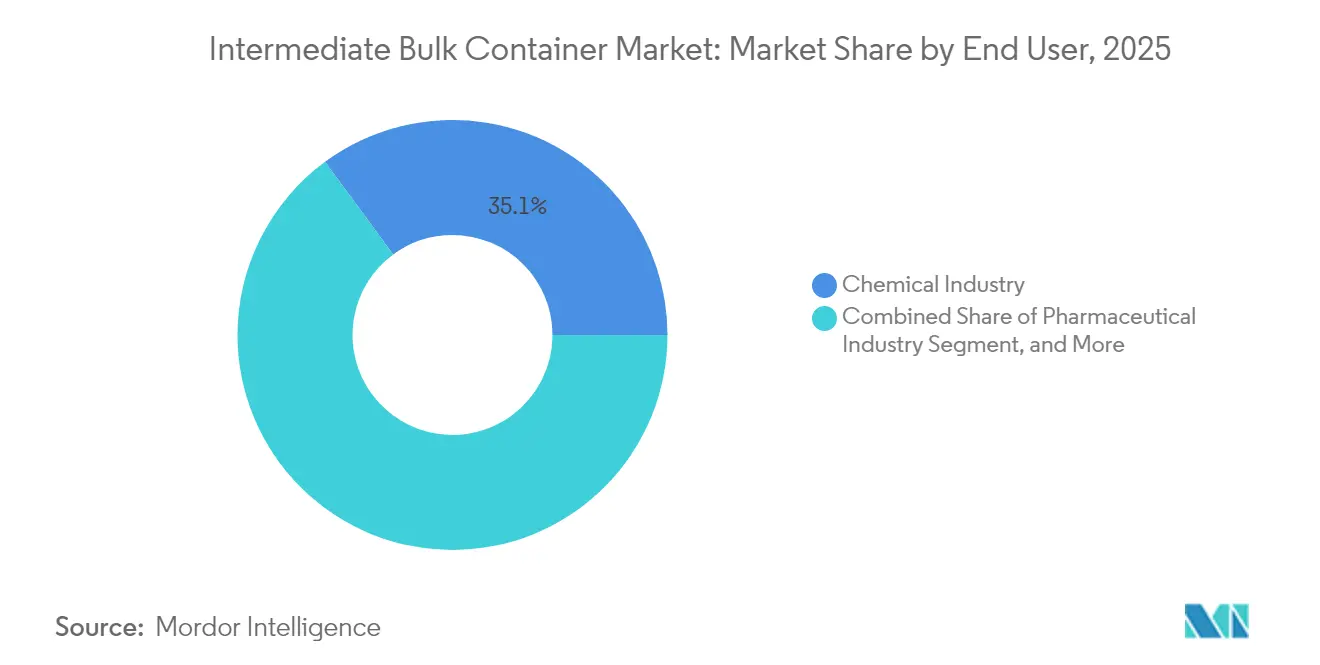
- Par utilisateur final, les applications chimiques ont mené avec une part de revenus de 35,10 % en 2025 ; les usages pharmaceutiques devraient enregistrer un TCAC de 7,02 % jusqu'en 2031.
- Par conception, les conteneurs standard ont conservé 40,95 % de la taille du marché des IBC en 2025, mais les options intelligentes intégrant l'IoT progressent à un TCAC de 7,45 % jusqu'en 2031.
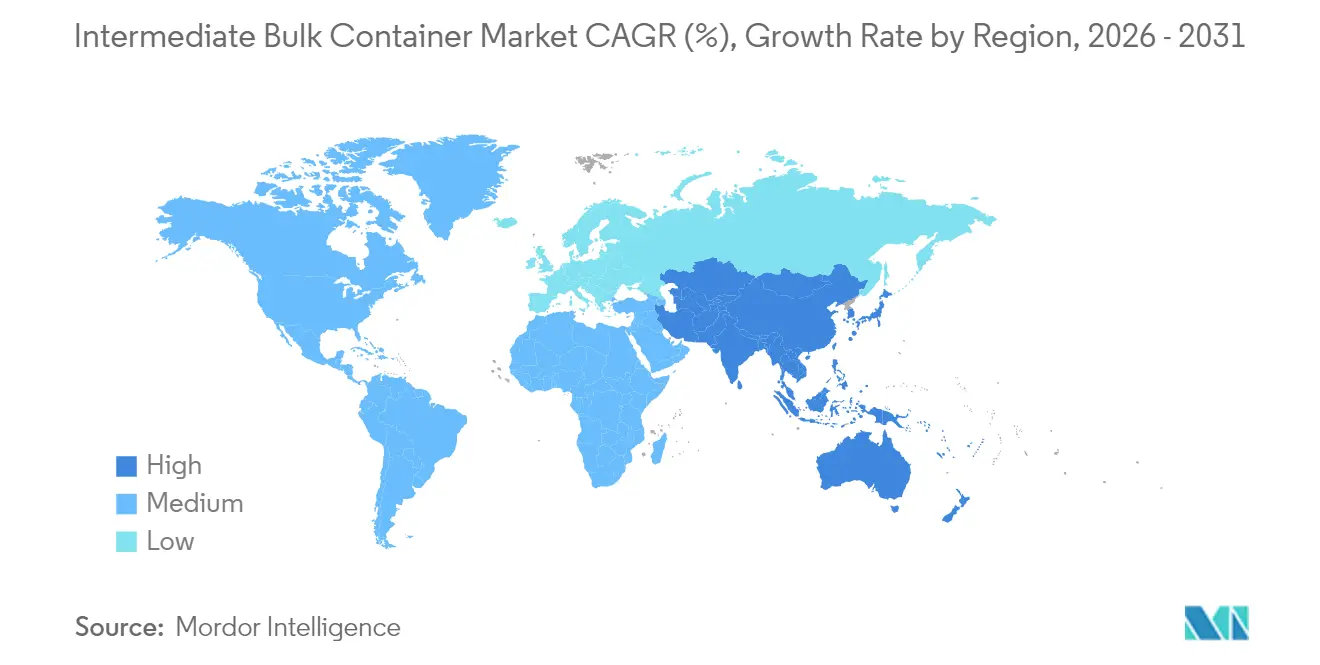
- Par géographie, l'Asie-Pacifique représentait 40,10 % du marché des IBC en 2025 et devrait croître à un TCAC de 6,55 % au cours de l'horizon de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance des exportations de produits conditionnés en IBC | +0.8% | Mondial, APAC et Europe | Moyen terme (2-4 ans) |
| Expansion de la production chimique et pharmaceutique | +1.2% | Cœur APAC, débordement vers l'Amérique du Nord | Long terme (≥4 ans) |
| Passage vers l'emballage industriel réutilisable | +0.6% | Europe et Amérique du Nord, expansion vers l'APAC | Long terme (≥4 ans) |
| Déploiement des IBC intelligents à IoT activé | +0.7% | Amérique du Nord et Europe, APAC en phase précoce | Court terme (≤2 ans) |
| Croissance de la logistique des produits alimentaires et des boissons en vrac | +0.4% | Mondial, fort dans les marchés émergents | Moyen terme (2-4 ans) |
| Les taxes carbone aux frontières stimulent l'emballage circulaire | +0.5% | Europe en tête, partenaires commerciaux | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la production chimique et pharmaceutique
L'Asie-Pacifique a augmenté sa capacité chimique régionale de 12 % en 2024, suscitant une demande soutenue en conteneurs pour les matières premières et les produits finis. Les installations de biosimilaires en plein essor en Inde et les nouveaux complexes de spécialités au Vietnam favorisent les IBC composites standardisés répondant aux critères de résistance à la corrosion. Les lignes de fabrication en continu nécessitent des systèmes de transfert en circuit fermé, favorisant l'adoption de capteurs intelligents pour la vérification de la stérilité. Les fournisseurs qui intègrent la surveillance numérique directement dans les parois des conteneurs bénéficient d'un avantage tarifaire auprès des acheteurs pharmaceutiques. À long terme, ces pôles de production devraient soutenir environ un tiers de la croissance incrémentale du marché des IBC.
Croissance des exportations de produits conditionnés en IBC
Les flux transfrontaliers de produits chimiques liquides ont atteint 2,1 billions USD en 2024, les exportateurs privilégiant les IBC flexibles à poids optimisé pour réduire les coûts de fret. Les itinéraires à température contrôlée pour les principes actifs pharmaceutiques reposent désormais sur des fûts composites isolés équipés de capteurs d'enregistrement de données validant la chaîne de traçabilité. Les durées prolongées des voyages entre l'Asie et l'Europe soulignent davantage l'avantage économique des retours à vide pliables. Alors que la décarbonation maritime incite les transporteurs à examiner la densité de charge utile, les exportateurs adoptant des liners plus légers et munis d'étiquettes RFID sont bien placés pour négocier des tarifs avantageux, renforçant ainsi l'attrait du marché des IBC.
Déploiement des IBC « intelligents » à IoT activé
Les flottes de conteneurs intelligents ont augmenté de 180 % d'une année sur l'autre en 2024, portées par les besoins de conformité pharmaceutique en matière de sérialisation en temps réel. Les capteurs intégrés détectent désormais les variations de pression à ±0,2 bar près, signalant instantanément les défaillances d'étanchéité. Les tableaux de bord en nuage synthétisent les données de température, de géolocalisation et de vibration, réduisant les pertes jusqu'à 25 % grâce à des interventions prédictives. Les précurseurs en Europe et en Amérique du Nord tirent parti de ces analyses pour réduire les coûts de maintenance d'urgence, ramenant le retour sur investissement à quatre cycles de réutilisation. La demande se répand en Asie à mesure que les régulateurs régionaux s'alignent sur les codes de traçabilité européens, soutenant une impulsion à court terme pour le marché des IBC.
Passage vers l'emballage industriel réutilisable
Les engagements de durabilité des entreprises du classement Fortune 500 éliminent les plastiques vierges des bons de commande, accélérant les stratégies de conteneurs multi-rotations. Les IBC réutilisables permettent des économies totales de 40 à 60 % sur dix cycles de vie, surpassant les fûts à usage unique, même avant de prendre en compte les redevances de mise en décharge. Le mandat européen de recyclage à 65 % applicable en 2030 catalyse les investissements dans les coques composites à doublures intérieures détachables. Les marques adoptant une logistique en circuit fermé apposent des accréditations ESG sur les étiquettes produits, dégageant des primes dans les produits chimiques de grande consommation et les ingrédients alimentaires. Les réseaux de reconditionnement évoluent ainsi d'un levier de réduction des coûts à un différenciateur stratégique, renforçant la dynamique positive du marché des IBC.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Utilisation croissante des IBC reconditionnés et recontionnés | -0.9% | Mondial, marchés sensibles aux coûts | Moyen terme (2-4 ans) |
| Examen environnemental des conteneurs en plastique | -0.6% | Europe et Amérique du Nord, diffusion mondiale | Long terme (≥4 ans) |
| La règle EPA SCCAP accroît le risque des sources fixes | -0.3% | États-Unis | Court terme (≤2 ans) |
| Volatilité de la chaîne d'approvisionnement en HDPE recyclé | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Utilisation croissante des IBC reconditionnés et recontionnés
Les reconditioneurs spécialisés atteignent désormais une parité de performance de 95 % avec les unités nouvellement fabriquées, attirant les acheteurs soucieux des coûts vers des alternatives moins onéreuses. Les pressions inflationnistes en 2024 ont amplifié ce phénomène, les expéditeurs de produits chimiques ayant différé leurs cycles de dépenses d'investissement. Les autorités réglementaires certifient de plus en plus les conteneurs reconditionnés pour les matières non pharmaceutiques, transformant ce qui était autrefois une solution de secours en une option d'approvisionnement courante. Les ventes de nouveaux IBC font donc face à un frein structurel, notamment dans les segments banalisés du marché des IBC.
Examen environnemental des conteneurs en plastique
La directive européenne sur les plastiques à usage unique, prévue pour inclure les formats industriels d'ici 2026, intensifie la demande de résines biosourcées et d'hybrides métal-composite recyclables.[3]Commission européenne, "Directive sur les plastiques à usage unique – Proposition d'extension," ec.europa.eu Des conglomérats orientés vers les consommateurs, tels que Nestlé, auditent désormais les empreintes d'emballage en amont, réduisant les volumes d'achats des références à dominante HDPE. La conformité entraîne des coûts de certification et impose des reconceptions qui érodent les marges sur les IBC en plastique traditionnels. Alors que les grandes marques mondiales répercutent ces normes dans leurs réseaux de fournisseurs, cette contrainte devrait amputer la trajectoire de croissance du marché des IBC de 0,6 point de pourcentage.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les solutions rigides dominent malgré la croissance du flexibleLes conteneurs rigides ont conservé 58,02 % de la part de marché des IBC en 2025, en raison de leur haute stabilité mécanique dans les lignes de remplissage chimiques et pharmaceutiques. Les empreintes palettisées standardisées permettent une manutention robotisée à grande vitesse, un atout dans les environnements de production en continu 24 h/24 et 7 j/7. La taille du marché des IBC pour les variantes flexibles devrait augmenter à un TCAC de 5,55 %, soutenue par des économies d'espace de retour à vide de 40 % qui se traduisent par une réduction des émissions de fret. Les expéditeurs d'ingrédients alimentaires privilégient de plus en plus ces liners pour les liquides non dangereux, bien que les équipements IoT restent moins simples à mettre en œuvre que sur les coques rigides. Les principaux producteurs ajoutent des capacités flexibles en Asie du Sud-Est, signalant un rééquilibrage à long terme du marché des IBC.
L'adoption du rigide persiste là où prévalent les classifications UN Groupe II et III, comme les acides et les produits agrochimiques. Les sorties à tube plongeur intégré améliorent le débit des lignes de 12 %, soutenant les modèles de livraison en flux tendu. Les conceptions flexibles, en revanche, se taillent des niches dans les concentrés aromatiques et les huiles d'origine végétale, où le risque de contamination est plus faible et la simplicité d'élimination est primordiale. À mesure que les capteurs se miniaturisent et que les alimentations adhésives arrivent à maturité, l'écart technologique se réduira probablement, déclenchant une infusion plus rapide de fonctionnalités intelligentes dans les offres du marché des IBC flexibles.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par matériau :
le leadership du plastique face au défi du compositeLe plastique détenait 39,10 % de la part de marché des IBC en 2025, grâce à des lignes de moulage par soufflage économiques et une large compatibilité chimique. Les coques composites progressent toutefois à un TCAC de 6,55 % jusqu'en 2031, les expéditeurs privilégiant la résistance à la corrosion face aux solvants de haute pureté. Les structures stratifiées recyclables permettent de remplacer les bouteilles en HDPE internes indépendamment des cages métalliques extérieures, prolongeant la durée de service de 25 %. La volatilité des prix du HDPE recyclé renforce l'attractivité relative du polypropylène renforcé de fibres de verre, positionnant les composites pour grignoter le marché des IBC en plastique établi.
Les fûts métalliques dominent encore les applications à températures extrêmes et à haute pression, tandis que le carton attire les exportateurs de produits biologiques alimentaires nécessitant des conteneurs biodégradables. Les acheteurs pharmaceutiques restent prudents, exigeant des formulations de classe USP que les plastiques satisfont plus aisément, mais l'accent réglementaire croissant sur les déclarations carbone pourrait faire pencher les préférences vers des composites plus légers au cours de la période de prévision. Les innovateurs en matériaux qui fournissent une certification du berceau au berceau sont susceptibles de décrocher des contrats premium sur le marché des IBC en évolution.
Par utilisateur final :
la domination chimique face au dynamisme pharmaceutiqueLes producteurs chimiques représentaient 35,10 % des revenus de 2025, reflétant l'utilisation bien établie d'unités standardisées de 1 000 litres pour les acides, les solvants et les intrants agricoles. Les cycles de rotation prévisibles favorisent les variantes rigides en plastique et en métal aux performances éprouvées dans les circuits en boucle fermée. Les acheteurs pharmaceutiques, bien que représentant une base plus réduite, soutiennent le TCAC le plus rapide de 7,02 % grâce à l'expansion des pipelines de biosimilaires et aux mandats de sérialisation. L'adoption des IBC intelligents s'accélère dans ce secteur, car la journalisation en temps réel soutient la validation des Bonnes Pratiques de Distribution.
Les transformateurs de produits alimentaires et de boissons se développent à un rythme modéré, attirés par l'efficacité des ingrédients en vrac et les liners sanitaires certifiés conformes aux normes FDA 21 CFR. L'agriculture émerge comme un créneau de croissance incrémentale, les engrais à application de précision exigeant des systèmes de dosage calibrés. Les prestataires logistiques regroupent désormais les services de nettoyage, d'inspection et de télémétrie, renforçant la fidélisation de l'écosystème et élargissant les revenus au-delà de la vente de conteneurs physiques, ce qui à son tour élève le contenu en services du marché des IBC.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par conception :
les solutions standard cèdent la place à l'innovation intelligenteLes configurations standard commandaient 40,95 % de la taille du marché des IBC en 2025, car elles répondent aux exigences de base au coût unitaire le plus bas. Néanmoins, les variantes intégrant l'IoT, qui affichent un TCAC de 7,45 %, signalent un virage vers des propositions de valeur riches en données. Les matrices de capteurs échantillonnant la température toutes les 30 secondes préviennent les dépassements thermiques dans les vaccins, garantissant l'autorisation réglementaire des auditeurs de la FDA et de l'EMA. Les formats pliables réduisent l'empreinte en entrepôt de 60 % lorsqu'ils sont vides, idéaux pour les nœuds urbains de micro-fulfillment.
Les serpentins chauffants intégrés dans les parois en acier inoxydable maintiennent les matériaux visqueux au-dessus des seuils de solidification, permettant le traitement en flux tendu des graisses et des résines. Les nouveaux entrants proposant des bouchons de capteurs à rétrofit permettent aux flottes existantes de se numériser sans remplacement intégral, une voie de transition qui accélère la pénétration des flottes intelligentes. À mesure que ces conceptions avancées arrivent à maturité, leurs données agrégées créeront des revenus analytiques secondaires, améliorant les marges au sein du marché des IBC.
Analyse géographique
Marché des Conteneurs Intermédiaires en Vrac en Asie-Pacifique
L'Asie-Pacifique a dominé le marché des conteneurs intermédiaires en vrac avec une part de 40,10 % en 2025 et devrait se développer à un CAGR de 6,55 % jusqu'en 2031. La production chimique de la Chine d'une valeur de 1,7 billiards USD et la hausse de 15 % des exportations pharmaceutiques de l'Inde soutiennent une demande continue en conteneurs pour la logistique des matières premières et des médicaments finis. Les gouvernements locaux offrent des incitations fiscales pour les actifs d'emballages réutilisables, réduisant les délais de retour sur investissement pour les unités composites intelligentes. Les nouveaux pôles émergents de l'ASEAN, notamment le Vietnam et la Thaïlande, installent de nouveaux complexes polymères et aromatiques, incluant chacun des baies de nettoyage dédiées aux conteneurs intermédiaires en vrac afin de maintenir les schémas multi-rotations.
Marché des Conteneurs Intermédiaires en Vrac en Europe
L'Europe présente une demande nuancée, portée par la réglementation, qui s'oriente vers des solutions haut de gamme conformes à l'économie circulaire. Les entreprises pharmaceutiques allemandes et françaises occupent les premières places mondiales en matière de flottes équipées de capteurs, en s'appuyant sur les cadres de l'Industrie 4.0 pour la maintenance prédictive. Les règles de l'UE relatives aux emballages et aux déchets d'emballages imposent des objectifs de recyclage de 65 % d'ici 2030, accélérant l'adoption des systèmes de liner détachables. L'environnement réglementaire prioritaire permet aux fournisseurs d'appliquer des primes de prix de 10 à 15 % pour les offres de marché de conteneurs intermédiaires en vrac certifiées à faible empreinte carbone.
Marché des Conteneurs Intermédiaires en Vrac en Amérique du Nord
L'Amérique du Nord se concentre sur les secteurs pharmaceutiques et chimiques de spécialité à exigences qualitatives élevées. La production chimique des États-Unis, d'une valeur de 553 milliards USD en 2024, se traduit par des volumes de base robustes, notamment pour les matières corrosives de classe 8 ONU transportées par voie ferrée et par camion. La vague de délocalisation de proximité au Mexique stimule une nouvelle demande pour les conteneurs composites rigides à mesure que de nouvelles usines de résine entrent en service. Des réseaux routiers et ferroviaires matures facilitent les plateformes de suivi des actifs qui optimisent la rotation des flottes, renforçant ainsi les revenus des services numériques au sein du marché régional des conteneurs intermédiaires en vrac.

Paysage réglementaire
Les conteneurs intermédiaires pour vrac (IBC) utilisés pour le transport de marchandises dangereuses sont régis par les Recommandations des Nations Unies relatives au transport des marchandises dangereuses (Règlement type, Révision 23), qui fixent des attentes en matière de performance, de marquage et d'agrément auxquelles s'alignent la plupart des réglementations nationales. Aux États-Unis, les exigences relatives aux IBC normalisés par l'ONU sont codifiées dans le 49 CFR Part 178, Subpart N (y compris les exigences d'essais de performance telles que celles du 49 CFR 178.706), tandis que le Canada intègre la norme CAN/CGSB-43.146 dans son cadre relatif au transport des marchandises dangereuses pour la conception, la fabrication et l'utilisation des IBC dans plusieurs classes de marchandises dangereuses.
Les obligations d'inspection et d'essais périodiques, généralement selon des cycles de 2,5 ans et de 5 ans et après réparation ou reconstruction, renforcent l'importance des prestataires de services agréés et des systèmes qualité documentés pour la conformité au quotidien. Les évolutions réglementaires passent également par des amendements ciblés, comme la mise à jour par le Département des Transports des États-Unis des normes relatives aux IBC en plastique rigide en avril 2024, confirmant que les fournisseurs et les reconditionneurs doivent disposer de procédures d'essai, d'une documentation et de contrôles de production actualisés, alignés sur les orientations qualité fondées sur les normes ONU et ISO (y compris l'ISO 16106 et les pratiques alignées sur l'ISO 9001).
Analyse de la chaîne de valeur
La chaîne de valeur des IBC commence par l'approvisionnement en matières premières et en composants, notamment le PEHD pour les flacons intérieurs, l'acier pour les cages et les socles, et l'acier inoxydable tel que le 304/316L pour une compatibilité chimique et une aptitude au nettoyage plus poussées. Elle se poursuit avec la transformation des conteneurs (moulage par soufflage, fabrication des cages et assemblage final avec fermetures et vannes), où les exigences de performance relatives aux marchandises dangereuses peuvent constituer un facteur limitant pour certains usages finaux.
En aval, une part significative de la valeur du cycle de vie se concentre dans les réseaux de mutualisation, de collecte, de lavage, d'inspection, de réparation et de reconditionnement. Des organismes professionnels tels que RIBCA, FIBCA et EFIBCA contribuent à définir les orientations opérationnelles et les pratiques communes. Les exigences réglementaires liées aux règles de transport de l'ONU et aux cadres régionaux, notamment le DOT américain et l'ADR européen, alimentent une demande récurrente en matière d'essais documentés, de marquage et d'historiques de service traçables. En Europe, les règles relatives aux déchets d'emballages (Règlement (UE) 2025/40) influencent également les choix de conception vers une séparabilité et une recyclabilité plus faciles, renforçant le rôle de la sélection des matériaux et des partenaires de fin de vie tout au long de la chaîne.
Paysage concurrentiel
Le marché présente une concentration modérée, avec Greif, Mauser Packaging Solutions et Schuetz ancrant la part mondiale grâce à d'importantes empreintes de fabrication et de reconditionnement. Leur intégration verticale, couvrant le compoundage des résines jusqu'au recyclage en fin de vie, renforce le contrôle des coûts et accélère la réponse aux pics régionaux de la demande. L'acquisition d'Ipackchem par Greif pour 576 millions USD en 2024 a augmenté la capacité en conteneurs flexibles et élargi la clientèle dans les produits chimiques spéciaux. Le lancement de l'usine de Pune par Mauser renforce la résilience de l'approvisionnement en Asie du Sud, s'alignant sur la croissance des pôles pharmaceutiques.
La différenciation technologique s'intensifie. Les innovations composites de Schuetz associent résistance à la corrosion et séparabilité des composants, portant la recyclabilité à 90 %. La plateforme Smartlink de Schoeller Allibert couple des équipements de capteurs avec des tableaux de bord SaaS, monétisant les abonnements aux données et renforçant la fidélisation des clients. Les acteurs disruptifs proposant des kits IoT à rétrofit élargissent l'accès aux flottes de taille intermédiaire, réduisant les écarts technologiques. Le succès repose de plus en plus sur l'association de conteneurs durables à des analyses prédictives et à des réseaux de reconditionnement efficaces, garantissant des revenus récurrents et élevant l'intensité des services au sein du marché des IBC.
Leaders de l'industrie des conteneurs intermédiaires pour vrac
Greif Inc.
Bulk Lift International LLC
Global-Pak LLC
FlexiTuff Ventures International Ltd.
Amcor plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché des Conteneurs Intermédiaires en Vrac
- Greif Inc.
- Bulk Lift International LLC
- International Paper Company (DS Smith)
- Global-Pak LLC
- FlexiTuff Ventures International Ltd.
- LC Packaging International BV
- Plymouth Industries LLC
- Mauser Packaging Solutions Holding Company
- Schoeller Allibert Group BV
- Schuetz GmbH and Co. KGaA
- Amcor plc
- Mondi plc
- Time Technoplast Ltd.
- Snyder Industries LLC
- Hoover Circular Solutions Inc.
- Schfer Werke GmbH
- Thielmann Portinox Spain S.A.
- Goodpack Pte. Ltd.
- Horen Group Co. Ltd.
- Myers Industries Inc.
Lire l’analyse des entreprises de conteneur intermédiaire en vrac

Opportunités de marché et perspectives d'avenir
La traçabilité et la gestion de la réutilisation induites par la conformité réglementaire ouvrent la voie à des couches de services numériques, incluant l'identité des actifs, les registres de rotation, les certificats de reconditionnement et le suivi de l'état, en complément de la vente de conteneurs. Cette évolution est particulièrement pertinente à mesure que l'Europe applique le Règlement (UE) 2025/40, applicable à partir d'août 2026. Les fournisseurs peuvent ainsi associer des configurations d'IBC intelligentes ou traçables à une documentation de reconditionnement, en cohérence avec la tendance du rapport concernant l'adoption croissante des conteneurs connectés à l'IoT dans les chaînes d'approvisionnement chimiques et pharmaceutiques.
La localisation des capacités près des principaux sites chimiques constitue une autre voie d'investissement, soutenue par de récentes annonces d'expansion. L'accord conclu en mars 2026 entre Schuetz et BASF porte sur une installation de production et de stockage d'IBC hautement automatisée sur le site de BASF Ludwigshafen, dont la construction est prévue au T3 2026. Parallèlement, les ajouts de capacité dans les couloirs de consommation à forte croissance peuvent améliorer la disponibilité à court terme des formats rigides et composites utilisés dans la chimie et la pharmacie, comme l'achèvement en mars 2026 par Time Technoplast d'une extension de site existant en phase I à Silvassa, portant la capacité annuelle à 150 000 unités d'IBC.
Recent Industry Developments in Marché des Conteneurs Intermédiaires en Vrac
- Mars 2026 : Schuetz a annoncé un accord avec BASF pour la construction d'une installation de production et de stockage d'IBC hautement automatisée sur le site de BASF Ludwigshafen, dont la construction est prévue au T3 2026. Le projet rapproche la fabrication des conteneurs et la gestion des stocks d'un complexe chimique majeur, améliorant la sécurité d'approvisionnement pour les utilisateurs à fort débit et réduisant les frictions logistiques pour les flux d'emballages réutilisables.
- Mai 2025 : Global-Pak s'est associé à Worry Free Plastics pour intégrer un agent de consommation microbienne régénératif dans les big bags et les liners. Cette collaboration vise à améliorer les arguments de durabilité pour les acheteurs d'emballages en vrac et apporte une différenciation dans les appels d'offres où la gestion de fin de vie et l'empreinte matérielle sont pris en compte au même titre que le coût.
- Septembre 2024 : Greif a ouvert une nouvelle usine de fabrication d'IBC à Pasir Gudang, Johor, Malaisie, ajoutant des capacités de moulage par soufflage et de fabrication de cages. Cette expansion renforce la couverture régionale de l'offre pour les clients chimiques et industriels d'Asie-Pacifique et permet de réduire les délais de livraison pour les configurations d'IBC rigides.


Marché des Conteneurs Intermédiaires en Vrac Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché couvre les conteneurs intermédiaires pour vrac (IBC) utilisés pour stocker et transporter des liquides et des solides en vrac dans les chaînes d'approvisionnement industrielles, la demande étant recensée dans les principaux secteurs d'utilisation finale et régions.
Exclusions du périmètre : les petits formats d'emballage grand public (tels que les bouteilles, les jerricans et les seaux) et les systèmes de vrac non-IBC (tels que les grands conteneurs-citernes ISO et les silos fixes) sont exclus de ce dimensionnement de marché.
Aperçu de la segmentation
- Par type
- IBC rigide
- IBC flexible
- Par matériau
- IBC en plastique
- IBC en métal
- IBC composite
- IBC en carton
- Par utilisateur final
- Industrie chimique
- Industrie pharmaceutique
- Industrie alimentaire et des boissons
- Agriculture
- Transport et logistique
- Autres utilisateurs finaux
- Par conception
- IBC standard
- IBC pliable / rétractable
- IBC chauffé
- IBC intelligent / à IoT activé
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Kenya
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par la cartographie de la chaîne de valeur des IBC et du principal bassin de demande, puis par leur mise en relation avec des signaux mesurables influençant la consommation d'IBC par région. Nous nous sommes appuyés sur des références publiques telles que les recommandations de l'ONU relatives aux emballages de marchandises dangereuses, les statistiques commerciales du US Census Bureau, les tableaux du commerce extérieur d'Eurostat et UN Comtrade pour comprendre les flux transfrontaliers des produits chimiques et biens industriels emballés pertinents qui utilisent couramment des IBC.
Afin de garder les hypothèses ancrées dans la réalité, nous avons également examiné des sources telles que l'EPA américaine et l'ECHA pour le contexte relatif à l'emballage et à la manipulation, ainsi que la littérature évaluée par des pairs sur l'emballage et la logistique couvrant le reconditionnement, les cycles de réutilisation et les évolutions de matériaux. Les rapports annuels d'entreprises, les présentations aux investisseurs et la presse spécialisée réputée ont été utilisés pour confirmer le langage relatif au mix produits et les expansions de capacité. Le cas échéant, des abonnements payants pour les données financières et de renseignement d'entreprise, les actualités et données financières, les bases de données de brevets et les données d'importation-exportation au niveau des expéditions ont été utilisés pour accélérer les vérifications factuelles et combler les lacunes. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources ont été examinées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la validation des mécanismes de création et d'achat de la demande d'IBC dans les secteurs de la chimie, de l'alimentation et des boissons, de la pharmacie et de la logistique, puis sur la vérification approfondie d'éléments clés tels que les cycles de remplacement et les taux de reconditionnement. Nous avons également échangé avec un ensemble de fabricants, distributeurs, reconditionneurs et grands utilisateurs finaux en APAC, EMEA et dans les Amériques, afin que les différences régionales en matière de réglementation, de comportement de réutilisation et de tarification puissent être reflétées dans le modèle final.
Répartition des répondants des travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Acteurs de premier plan : 35 % | Dirigeants (CXO) : 16 % | APAC : 45 % |
| Acteurs intermédiaires : 44 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 29 % |
| Acteurs plus petits : 21 % | Managers : 47 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été élaboré selon une logique descendante (top-down) et ascendante (bottom-up). L'approche descendante reconstruit le bassin de demande en reliant la production industrielle et les schémas commerciaux dans les principaux secteurs utilisateurs d'IBC à l'intensité d'emballage, puis en répartissant le besoin résultant à travers les principales régions avant de le consolider en une valeur mondiale.
Pour garder le modèle opérationnel, un petit ensemble d'intrants reproductibles a été utilisé, puis soumis à des tests de robustesse avec les retours d'entretiens, notamment les tendances de production chimique et pharmaceutique, la dynamique des exportations et importations de biens industriels, les cycles de remplacement de la base installée, la part du reconditionnement et de la réutilisation, ainsi que l'évolution du prix de vente moyen par type et matériau d'IBC courant. Des vérifications ascendantes ont ensuite été appliquées de manière sélective à l'aide d'échantillons de tendances de revenus de fournisseurs, de retours des canaux de distribution sur l'orientation des volumes, et de recoupements simples entre prix de vente moyen et volume pour confirmer les totaux et ajuster les zones où les données publiques sont limitées.
Les prévisions reposent principalement sur une analyse de scénarios, dans laquelle les moteurs de la demande tels que la production industrielle, la reprise du commerce et la pénétration de la réutilisation sont modulés dans des fourchettes réalistes, puis alignés sur les plages de consensus communiquées par les répondants primaires. Lorsqu'un point de donnée ne pouvait être observé directement, nous avons comblé l'écart à l'aide de proxys régionaux, puis vérifié l'impact sur les totaux afin qu'un seul intrant manquant ne fausse pas le chiffre final.
Validation des données et cycle de mise à jour
La validation a été effectuée par plusieurs passes comparant les résultats du modèle à des signaux indépendants, tels que l'orientation de la production en utilisation finale, l'évolution des flux commerciaux et les mouvements de prix observés, avant validation définitive des chiffres. Les valeurs aberrantes sont signalées dès le départ, et lorsqu'un écart ne peut être expliqué par un facteur clair tel qu'une fluctuation de prix à court terme ou un choc de demande, nous recontactons les participants concernés pour confirmer ce qui a changé.
Chaque rapport est actualisé annuellement, avec des mises à jour intermédiaires déclenchées lors d'événements significatifs (par exemple, de nouvelles évolutions réglementaires, des ajouts majeurs de capacité, ou des variations marquées des prix des matières premières). Avant la livraison, le modèle complet est réexaminé et les derniers indicateurs publics sont intégrés afin que les clients reçoivent une vision actualisée plutôt qu'un instantané ancien.
Taille du marché des conteneurs intermédiaires pour vrac selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés sur le marché des IBC diffèrent souvent car l'ensemble de produits inclus, le cycle de réutilisation supposé et la méthode de conversion des prix en USD peuvent varier d'une estimation à l'autre. Des écarts apparaissent également lorsque certaines sources ancrent le marché sur les expéditions, tandis que d'autres l'ancrent sur la consommation en utilisation finale.
Les conteneurs-citernes ISO sont exclus du périmètre de Mordor Intelligence pour ce rapport, et cette seule exclusion peut modifier sensiblement les totaux dans les estimations qui traitent l'équipement logistique de liquides en vrac comme un ensemble combiné unique. Au-delà du périmètre, les écarts proviennent généralement de la manière dont le reconditionnement est traité (comptabilisation des seules ventes de nouveaux IBC par rapport à la comptabilisation des cycles de réutilisation), de la manière dont les prix moyens évoluent entre les formats plastique, composite et métallique, et de la fréquence à laquelle les hypothèses sont actualisées lorsque la production industrielle et les données commerciales évoluent.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 11,97 milliards USD (2026) | |
| Éditeur commercial spécialisé A | 7,35 milliards USD (2024) | Utilise une année de référence antérieure et un périmètre de valeur plus restreint qui semble plus proche des seules ventes de nouveaux conteneurs, avec une visibilité limitée sur les cycles de reconditionnement et un traitement mixte des formats rigides et flexibles. |
| Communiqué de presse B | 9,56 milliards USD (2023) | Ancre la valeur de départ sur une année différente et peut inclure des équipements d'emballage en vrac adjacents dans certaines régions, tout en appliquant une tendance de prix mondiale unique qui ne reflète pas pleinement l'évolution du prix de vente moyen spécifique à chaque matériau. |
L'écart entre les valeurs publiées reflète principalement ce qui est comptabilisé comme un IBC, la manière dont la réutilisation et le reconditionnement sont traduits en valeur de marché, et l'année de référence choisie pour la conversion des devises. En maintenant le périmètre centré sur les formats IBC et en validant les leviers clés tels que les taux de remplacement et l'évolution du prix de vente moyen à l'aide de retours de terrain, l'estimation qui en résulte reste traçable à des moteurs de demande clairs et peut être reproduite selon les mêmes étapes lors des futures mises à jour.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des IBC en 2026 ?
La taille du marché des IBC est de 11,97 milliards USD en 2026 et devrait atteindre 14,72 milliards USD d'ici 2031.
Quelle région est en tête de l'adoption des IBC intelligents ?
L'Europe et l'Amérique du Nord mènent actuellement le déploiement des conteneurs intelligents, avec l'Asie-Pacifique qui rattrape rapidement son retard.
Quel est le type de matériau IBC à la croissance la plus rapide ?
Les conteneurs composites devraient croître à un TCAC de 6,55 %, surpassant les formats en plastique et en métal.
Pourquoi les entreprises pharmaceutiques investissent-elles dans des IBC à IoT activé ?
La surveillance en temps réel garantit l'intégrité de la chaîne du froid et soutient les mandats réglementaires de sérialisation, réduisant ainsi les pertes et les risques de conformité.
Comment les programmes de réutilisation impactent-ils le coût total d'emballage ?
Les IBC réutilisables permettent des économies à vie de 40 à 60 % par rapport aux fûts à usage unique sur des durées de service typiques de dix cycles.
Qu'est-ce qui stimule la demande d'IBC flexibles ?
Les exportateurs privilégient les conceptions flexibles pour leurs économies d'espace de retour à vide de 40 %, qui réduisent les coûts de fret et les émissions.
Dernière mise à jour de la page le:



