
Taille et part du marché nord-américain des conteneurs d'expédition isothermes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
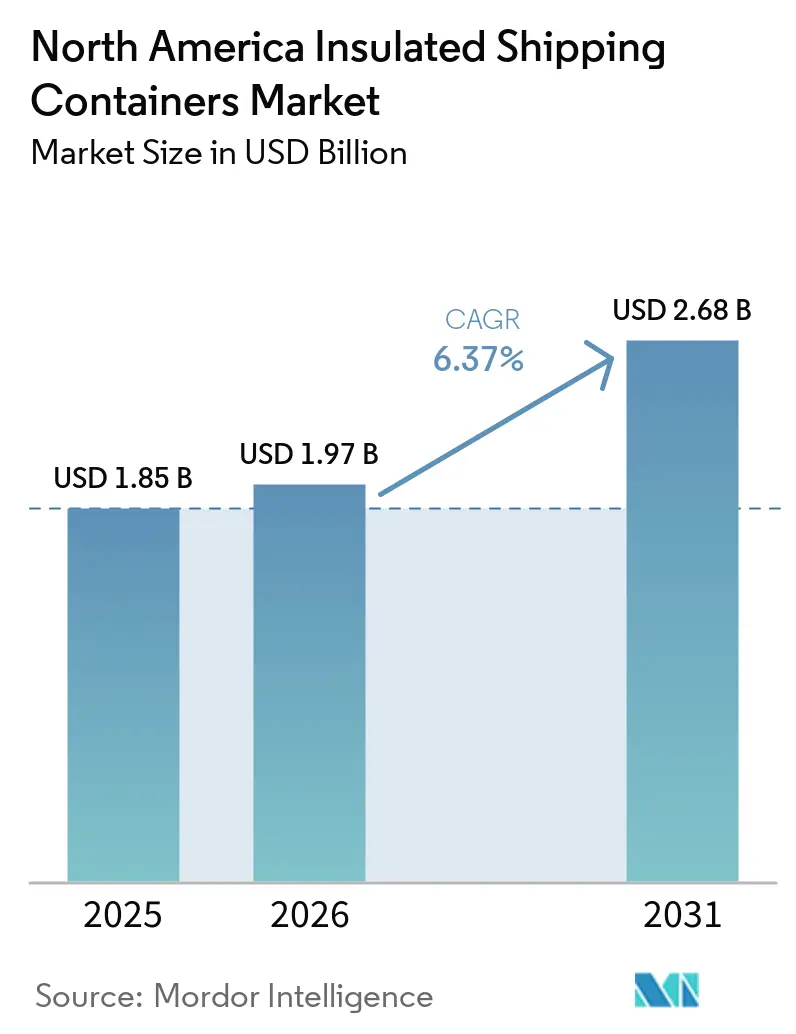
| Taille du marché de l'année de base (2025) | 1.85 Milliards de dollars |
| Taille du Marché (2026) | 1.97 Milliards de dollars |
| Taille du Marché (2031) | 2.68 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.37 % |
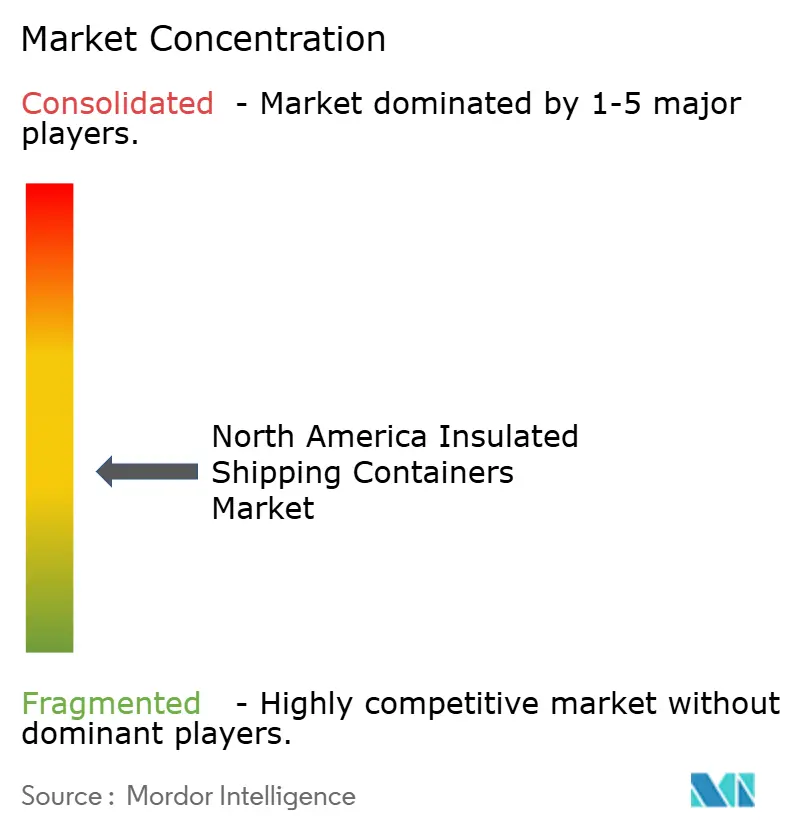
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché nord-américain des conteneurs d'expédition isothermes par Mordor Intelligence
La taille du marché nord-américain des conteneurs d'expédition isothermes en 2026 est estimée à 1,97 milliard USD, en progression par rapport à la valeur de 2025 de 1,85 milliard USD, avec des projections pour 2031 affichant 2,68 milliards USD, croissant à un CAGR de 6,37 % sur la période 2026-2031. Les investissements pharmaceutiques dans la chaîne du froid, l'essor des kits repas sensibles à la température et les mandats de durabilité des détaillants soutiennent une croissance continue. Le polystyrène expansé (EPS) maintient une utilisation répandue en raison de son avantage en termes de coût, tandis que les mousses biodégradables à base d'amidon suscitent un intérêt croissant à mesure que les réglementations en matière de durabilité se renforcent. Les formats de capacité intermédiaire (5-20 L) représentent la demande unitaire la plus élevée, tandis que les petits formats (≤5 L) se développent le plus rapidement en lien avec la médecine personnalisée et la livraison de produits alimentaires directement aux consommateurs. La dynamique concurrentielle reste modérée, les fournisseurs établis tels que Sonoco et TemperPack faisant face à des entrants spécialisés qui mettent l'accent sur les matériaux biosourcés et les systèmes d'emballage intelligents.
Points clés du rapport
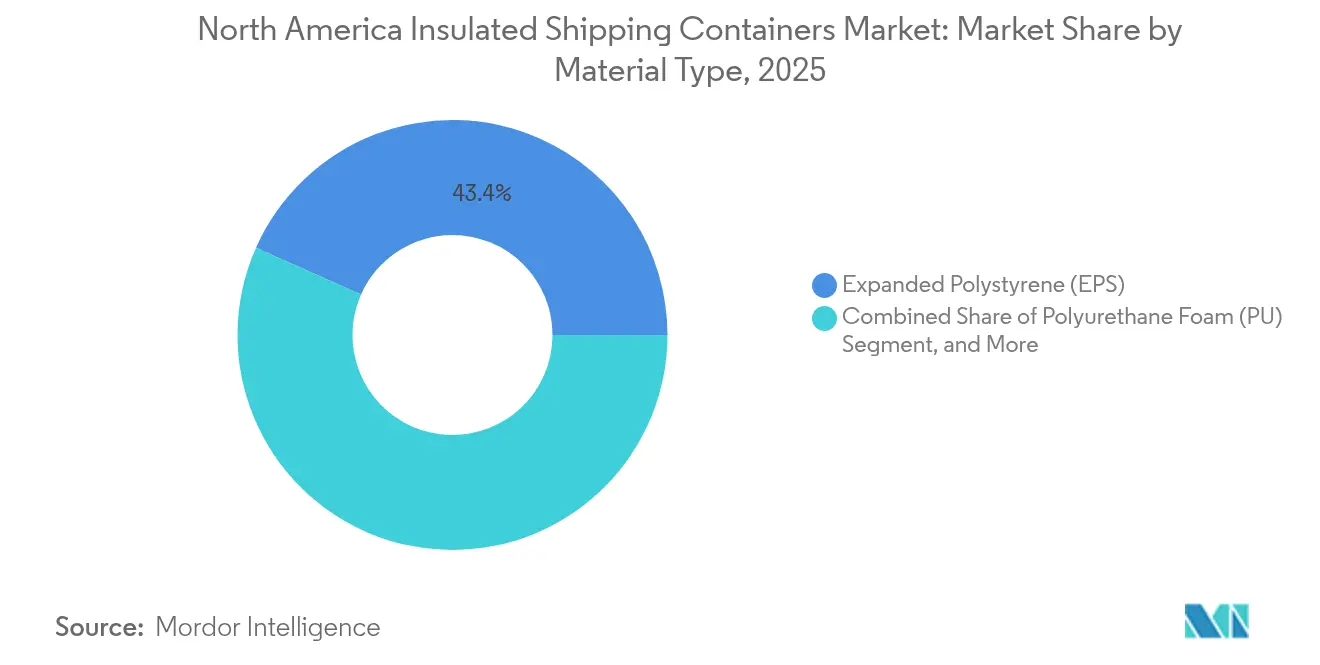
- Par type de matériau, le polystyrène expansé (EPS) a dominé avec une part de 43,35 % du chiffre d'affaires du marché nord-américain des conteneurs d'expédition isothermes en 2025, tandis que les mousses biodégradables à base d'amidon devraient croître à un CAGR de 6,74 % jusqu'en 2031.
- Par application utilisateur final, les sciences de la vie et le secteur pharmaceutique ont représenté une part de 37,45 % de la taille du marché nord-américain des conteneurs d'expédition isothermes en 2025 ; la viande fraîche et les produits de la mer devraient se développer à un CAGR de 6,79 % jusqu'en 2031.
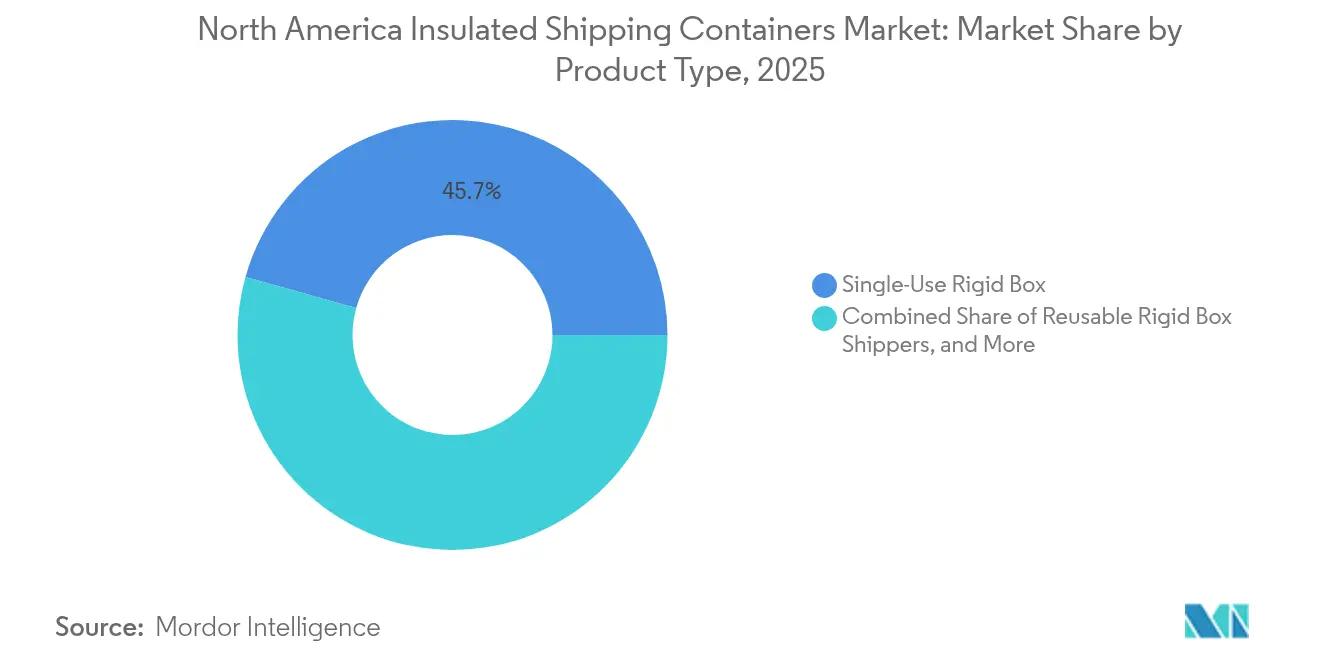
- Par type de produit, les boîtes rigides à usage unique ont capturé 45,65 % de la part du chiffre d'affaires du marché nord-américain des conteneurs d'expédition isothermes en 2025, tandis que les boîtes rigides réutilisables affichaient la projection de CAGR la plus élevée à 6,86 % jusqu'en 2031.
- Par capacité, la plage 5-20 L représentait 32,60 % de la part du marché nord-américain des conteneurs d'expédition isothermes en 2025, tandis que les conteneurs ≤5 L sont positionnés pour une croissance à un CAGR de 6,55 % jusqu'en 2031.
- Par pays, les États-Unis dominaient avec 87,65 % de la part du marché nord-américain des conteneurs d'expédition isothermes en 2025 ; les États-Unis enregistrent une perspective de CAGR de 6,44 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor du commerce électronique dans les kits repas sensibles à la température | +1.2% | États-Unis et Canada, métropoles urbaines | Court terme (≤ 2 ans) |
| Croissance de l'expansion de la chaîne du froid pharmaceutique | +1.4% | Amérique du Nord, pôles pharmaceutiques | Moyen terme (2-4 ans) |
| Renforcement des directives de stabilité des produits biologiques de la FDA américaine | +0.9% | États-Unis, répercussions au Canada | Moyen terme (2-4 ans) |
| Mandats de durabilité des détaillants pour les expéditeurs réutilisables | +0.8% | États-Unis et Canada | Long terme (≥ 4 ans) |
| Subventions de l'USDA pour les programmes de réduction des pertes alimentaires | +0.5% | Zones agricoles des États-Unis | Long terme (≥ 4 ans) |
| Capital-risque dans la logistique directe vers le patient | +0.7% | Pôles de soins de santé des États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Essor du commerce électronique dans les kits repas sensibles à la température
Les services de kits repas sensibles à la température se développent rapidement et nécessitent des emballages compacts et haute performance capables de maintenir des fenêtres de transit de 48 à 72 heures. Des technologies telles que l'emballage actif SeaWell prolongent la durée de conservation et appuient les déclarations de qualité.[1]Aptar, « Technologie d'emballage actif SeaWell », Aptar.com Les opérateurs soucieux des coûts utilisent des conteneurs plus petits et plus légers qui réduisent les frais de fret, et les mousses biodégradables aident les marques à communiquer leurs engagements en matière de durabilité. L'adoption culmine dans un délai de deux ans à mesure que la consolidation réduit le nombre d'opérateurs, mais les volumes installés de petits conteneurs continuent d'augmenter. Le marché nord-américain des conteneurs d'expédition isothermes répond avec des profils de paroi plus minces qui respectent néanmoins les objectifs thermiques du dernier kilomètre.
Croissance de l'expansion de la chaîne du froid pharmaceutique
Les produits biologiques, les thérapies cellulaires et la médecine personnalisée exigent une expédition précise à 2-8 °C, s'étendant au-delà des circuits de distribution habituels des vaccins. L'investissement de Merck de 1,5 milliard USD dans le développement de la chaîne du froid en 2024 souligne la dynamique d'investissement à long terme. Les panneaux à isolation sous vide (PIV) et les matériaux à changement de phase (MCP) protègent les charges utiles lors de transits prolongés et réduisent le risque d'écart de température. La livraison directe au patient alimente le besoin de petits expéditeurs validés dotés de fonctions d'enregistrement des données. À mesure que les réseaux de distribution arrivent à maturité, le marché nord-américain des conteneurs d'expédition isothermes intègre une surveillance en temps réel pour satisfaire aux exigences d'audit transfrontalier.
Renforcement des directives de stabilité des produits biologiques de la FDA américaine
Les directives révisées augmentent la documentation et la surveillance continue des écarts de température. Les acheteurs d'emballages migrent vers des solutions premium intégrant des capteurs et des données sécurisées de chaîne de custody. Les thérapies cellulaires et géniques sont particulièrement vulnérables, ce qui augmente les budgets d'approvisionnement pour des conteneurs éprouvés. Les cycles de validation allongent les décisions d'achat, mais une fois qualifiés, ils créent une demande persistante et des marges plus élevées pour les fournisseurs de conteneurs. L'impact à moyen terme persiste à mesure que les pipelines de lancement de nouveaux produits biologiques restent actifs.
Mandats de durabilité des détaillants pour les expéditeurs réutilisables
Des programmes tels que l'Initiative climatique d'Amazon fixent des seuils clairs pour la réutilisabilité des emballages. Les détaillants favorisent les fournisseurs proposant des alternatives durables au polystyrène expansé, comme le polypropylène expansé (EPP), qui résistent à plusieurs cycles sans perte de performance. Les fournisseurs de conteneurs investissent dans des systèmes de nettoyage et de remise en état automatisés pour boucler la boucle de réutilisation, bien que l'établissement de réseaux de collecte nécessite du temps. À long terme, les formats réutilisables font évoluer les revenus vers des modèles basés sur les services incluant la récupération, la désinfection et le redéploiement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation du coût des résines d'isolation biosourcées | -0.8% | Amérique du Nord, fabricants d'emballages durables | Court terme (≤ 2 ans) |
| Infrastructure de logistique inverse limitée pour les retours | -0.6% | États-Unis et Canada, zones rurales | Moyen terme (2-4 ans) |
| Disponibilité volatile des matières premières d'EPS recyclé | -0.4% | Régions disposant d'installations de recyclage de l'EPS | Court terme (≤ 2 ans) |
| Redevances EPR au niveau des États | -0.5% | États-Unis, selon les États | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation du coût des résines d'isolation biosourcées
Les résines biosourcées coûtent 15 à 25 % de plus que leurs équivalents pétroliers, ce qui érode les marges des transformateurs axés sur l'écologie.[2]Chemical Week, « Analyse du coût des résines biosourcées », ChemicalWeek.com La capacité limitée en matières premières et les fluctuations des prix agricoles amplifient la volatilité. Les petits fournisseurs peinent à absorber les suppléments de prix et doivent les répercuter sur les clients, risquant des reports de commandes. Les courbes d'apprentissage technologiques et les économies d'échelle pourraient réduire l'écart, mais les vents contraires à court terme subsistent, ralentissant le basculement massif vers une alternative à l'EPS.
Infrastructure de logistique inverse limitée pour les retours
Les programmes réutilisables ne réussissent que lorsque les conteneurs sont retournés rapidement pour le nettoyage. Les taux de retour actuels avoisinent 70 %, bien en deçà du seuil de rentabilité pour de nombreux opérateurs. Les itinéraires ruraux et suburbains sont les plus difficiles à desservir en raison des longs intervalles de collecte. La construction de dépôts, de lignes de lavage et de systèmes de suivi nécessite un capital important et une planification sur plusieurs années, tempérant le rythme auquel les formats réutilisables pénètrent le marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
la force du polystyrène expansé face au potentiel des matériaux biodégradablesLe polystyrène expansé détient une part de 43,35 % de la taille du marché nord-américain des conteneurs d'expédition isothermes en 2025, car sa valeur d'isolation par dollar reste inégalée pour les applications alimentaires et pharmaceutiques générales. La mousse de polyuréthane sécurise l'expédition de produits biologiques à haute valeur ajoutée grâce à sa densité réglable, et le polypropylène expansé (EPP) gagne la faveur dans les programmes de réutilisation qui exigent une résistance aux chocs plus élevée. Les mousses biodégradables à base d'amidon, bien qu'à une base modeste, progressent à un CAGR de 6,74 % grâce aux incitations réglementaires et à la responsabilité des marques. Les technologies à panneaux à isolation sous vide (PIV) et aérogel servent les charges utiles premium qui justifient des structures de coûts élevées, soutenant le pool de valeur total du marché nord-américain des conteneurs d'expédition isothermes.
Les normes de performance thermique se renforcent, sous l'impulsion des protocoles de validation de la FDA et des directives de recyclage de l'EPA. Des fournisseurs tels que Sealed Air proposent des panneaux à isolation sous vide plus minces qui réduisent l'encombrement des emballages de 30 % tout en maintenant les durées de maintien en température. Les fournisseurs d'EPS testent des formulations à contenu recyclé pour se conformer aux réglementations étatiques sur les plastiques. Il en résulte une matrice de choix de matériaux de plus en plus segmentée où les acheteurs évaluent les coûts d'acquisition par rapport aux économies de logistique inverse, aux frais d'élimination et aux attentes des clients en matière de durabilité.


Par application utilisateur final :
les produits pharmaceutiques en tête, la livraison de protéines s'accélèreLes sciences de la vie et les produits pharmaceutiques représentent 37,45 % de la part du marché nord-américain des conteneurs d'expédition isothermes en 2025 et spécifient généralement des conteneurs étanches et prêts pour les données, validés pour les circuits à 2-8 °C. Les contraintes de conformité allongent les cycles de vente, mais soutiennent également des prix premium et une cadence de réapprovisionnement prévisible. Les services de protéines directement aux consommateurs stimulent l'expédition de viande fraîche et de produits de la mer, qui croît à un CAGR de 6,79 %, et nécessitent des conteneurs qui équilibrent la masse de blocs de glace avec l'épaisseur des parois de boîte pour respecter les délais de livraison du lendemain.
Les opérateurs de kits repas maintiennent la demande de boîtes en polystyrène expansé de capacité intermédiaire équipées de packs de gel, tandis que les catégories d'aliments surgelés soutiennent une base de référence pour les boîtes rigides capables de transporter de la glace sèche. Des niches spécialisées comme la logistique florale s'appuient sur des doublures résistantes à l'humidité pour atténuer le risque de flétrissement. La domination pharmaceutique est ancrée dans une tolérance aux coûts plus élevée et une validation rigoureuse, même si les secteurs alimentaires diversifiés élargissent le volume total adressable pour le marché nord-américain des conteneurs d'expédition isothermes.
Par type de produit :
l'usage unique domine, la réutilisation gagne du terrainLes boîtes rigides à usage unique représentent 45,65 % de la part de revenus, en s'appuyant sur les flux de traitement des commandes existants qui favorisent les expéditions à sens unique. Les formats pochette et enveloppe étendent la pénétration aux médicaments en échantillon et aux accompagnements de kits repas, en complément des formats Expéditeur Isolé de plus grande taille. Les boîtes rigides réutilisables affichent un CAGR de 6,86 % à mesure que les détaillants appliquent leurs objectifs de réduction des déchets. Les conteneurs connectés à l'IoT de Pelican BioThermal prennent en charge le suivi des actifs et la surveillance des conditions.
L'adoption des conteneurs réutilisables dépend d'un retour sur investissement clairement établi, influencé par le nombre de cycles de vie des conteneurs et le coût de la logistique inverse. Les frais de responsabilité élargie des producteurs incitent les utilisateurs à réévaluer leurs dépenses en emballages à usage unique, mais les risques de contamination dans le secteur pharmaceutique et les contrôles stricts en salle blanche maintiennent les boîtes à usage unique bien ancrées dans de nombreux programmes de produits biologiques. Le marché des conteneurs d'expédition isolés en Amérique du Nord développe donc des portefeuilles hybrides, alignant les formats de conteneurs sur la valeur des expéditions et la tolérance réglementaire.
Par plage de capacité :
les formats de taille intermédiaire maintiennent leur avance, les petits formats progressentLes conteneurs de la gamme 5-20 L représentent 32,60 % des expéditions et s'adaptent aux plateaux standard pour flacons et aux plateaux pour deux repas. Les petits emballages jusqu'à 5 L connaissent la croissance la plus rapide à un CAGR de 6,55 %, parallèlement à la médecine personnalisée et aux services d'abonnement alimentaire. Les grandes boîtes de 20 L à 60 L permettent le réapprovisionnement en pharmacie en vrac et les kits familiaux multi-repas, tandis que les expéditeurs sur palettes gèrent les mouvements au niveau des entrepôts. Les revêtements en aérogel émergents permettent aux petites boîtes d'atteindre des objectifs de stabilité de 72 heures, importants pour les livraisons aux patients à distance.
L'optimisation de l'utilisation des volumes réduit les dépenses de fret et les émissions de gaz à effet de serre. À mesure que l'analyse des données améliore la modélisation thermique spécifique aux circuits, les acheteurs calibrent de plus en plus précisément leurs emballages, renforçant la stratégie de portefeuille multi-capacité qui ancre la résilience des revenus sur l'ensemble du marché nord-américain des conteneurs d'expédition isothermes.
Analyse géographique
Marché des conteneurs d'expédition isothermes aux États-Unis
Les États-Unis constituent le pilier du marché des conteneurs d'expédition isothermes en Amérique du Nord, grâce à des volumes pharmaceutiques inégalés et à une densité de commerce électronique élevée. Les investissements dans la logistique directe au patient élargissent la demande en faible capacité, et les directives de stabilité de la FDA stimulent l'amélioration continue des performances thermiques. La hausse des frais liés à la responsabilité élargie des producteurs incite les détaillants et les fabricants de médicaments à expérimenter des programmes de conteneurs réutilisables, bien que les résultats varient selon les États en raison d'infrastructures de collecte encore inégales.
Marché des conteneurs d'expédition isothermes au Canada
La croissance canadienne, bien que partant d'une base plus modeste, dépasse celle de la région grâce à l'alignement sur les exigences de Santé Canada et à l'essor généralisé de la livraison de produits alimentaires. Les subventions gouvernementales visant à moderniser les circuits de chaîne du froid dans les communautés nordiques accroissent la demande de conteneurs haute performance capables de résister à des gradients de température extrêmes. Les fournisseurs qui s'adressent au marché canadien développent des emballages à double certification, conformes à la fois aux exigences de la FDA et de Santé Canada, simplifiant ainsi les opérations transfrontalières.
Marché des conteneurs d'expédition isothermes en Amérique du Nord
Les extrêmes climatiques régionaux à travers l'Amérique du Nord mettent à l'épreuve l'intégrité des conteneurs, de la chaleur désertique au froid arctique. Cette diversité stimule la recherche et le développement continus de matériaux, notamment dans les milieux à changement de phase et la surveillance active. Les fournisseurs capables de proposer des solutions validées et indépendantes de la géographie se positionnent favorablement pour capter des parts de marché supplémentaires à mesure que les modèles de vente directe aux consommateurs se normalisent.
Paysage réglementaire
La réglementation encadrant les conteneurs d'expédition isothermes en Amérique du Nord repose principalement sur les exigences de la FDA relatives aux systèmes d'emballage pour les médicaments à usage humain et les produits biologiques, où la documentation et la démonstration du maintien de la stabilité du produit sont essentielles à la qualification et aux audits. Pour les substances infectieuses et certains envois dangereux, l'emballage et le transport doivent également répondre aux règles américaines relatives aux matières dangereuses (49 CFR Parts 171-180), y compris des critères de performance liés à un emballage de type ONU. Cela renforce l'importance accordée aux conceptions de shippers validées et aux preuves d'essais traçables.
Les normes de test et de qualification propres au secteur influencent également les achats. Les normes thermiques ISTA, dont la Standard 20 et les profils thermiques associés, sont couramment utilisées par les expéditeurs réglementés par la FDA comme cadre reconnu pour démontrer la performance thermique dans divers environnements de distribution. Les flux transfrontaliers ajoutent une attention supplémentaire en matière de conformité : le processus de révision de l'USMCA en 2026, y compris les appels de l'industrie lancés par la Global Cold Chain Alliance pour moderniser les systèmes SPS, maintient l'attention sur l'harmonisation documentaire et l'interopérabilité pour les mouvements de chaîne du froid entre les États-Unis et le Canada.
Analyse de la chaîne de valeur
La chaîne de valeur commence par des intrants en amont tels que l'EPS, le polyuréthane, l'EPP, les substrats à base de papier, les feuilles métalliques et les matériaux à changement de phase, puis se poursuit avec les panneaux isolants, les composants moulés, les doublures et les shippers assemblés en boîtes et palettes. Les fabricants d'emballages et les intégrateurs valident les conceptions par rapport aux profils de trajets des clients et aux protocoles du secteur, l'ISTA étant utilisée comme norme d'essai de performance qui appuie la qualification pour la distribution de produits alimentaires et pharmaceutiques sensibles à la température.
En aval, les fournisseurs de logistique de la chaîne du froid, les réseaux de colis et de fret, ainsi que les transporteurs spécialisés dans les sciences de la vie influencent les spécifications des shippers à travers les contraintes de manutention, les délais de transit et les exigences de logistique de retour. Pour les boîtes rigides réutilisables, la logistique inverse et la capacité de remise en état deviennent une étape distincte de la chaîne de valeur, l'économie de la collecte, du nettoyage et du redéploiement étant liée aux taux de récupération et à la densité du réseau. Cette structure encourage certains fournisseurs à évoluer vers une intégration verticale et des offres axées sur le service combinant emballage, suivi et opérations de réutilisation.
Paysage concurrentiel
La concurrence est modérée, avec un mélange de grands acteurs établis dans l'emballage et de spécialistes agiles. Sonoco s'est recentrée sur l'emballage à température contrôlée après une cession d'emballages industriels d'une valeur de 1,8 milliard USD, réorientant les capitaux vers les technologies de conteneurs intelligents. TemperPack canalise un financement récent de 12 millions USD vers le développement de lignes de mousses biodégradables pour répondre aux mandats des détaillants. Pendant ce temps, va-Q-tec et Pelican BioThermal mettent l'accent sur les solutions premium à panneaux à isolation sous vide et l'intégration de l'IoT pour les expéditions de produits biologiques.
La technologie constitue un différenciateur principal. Les capteurs IoT et la traçabilité par chaîne de blocs permettent la visibilité des expéditions et la disponibilité des audits, se traduisant par des taux de remportés de contrats plus élevés auprès des clients pharmaceutiques. La consolidation se poursuit à mesure que les entreprises recherchent une intégration verticale allant de la formulation des matériaux à la gestion logistique. Les mousses biosourcées, les systèmes de nettoyage automatisés et l'analyse prédictive représentent des frontières d'innovation actives. Les fournisseurs qui harmonisent la durabilité avec le coût total de possession obtiennent un avantage dans le marché nord-américain des conteneurs d'expédition isothermes.
Leaders du secteur nord-américain des conteneurs d'expédition isothermes
Sonoco Products Company
Polar Tech Industries Inc.
Softbox Systems US LLC
Cryopak Industries Inc.
Insulated Products Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Conteneurs d'Expédition Isolés en Amérique du Nord
- Sonoco Products Company
- TemperPack Technologies Inc.
- Polar Tech Industries Inc.
- Intelsius Ltd. (DGP Intelsius)
- Cascades Inc.
- Sofrigam SA
- Softbox Systems US LLC
- Cold Chain Technologies LLC
- Cryopak Industries Inc.
- Insulated Products Corporation
- KodiaKooler, a division of Airlite Plastics Co.
- Packaging Technology Group Inc.
- Therapak LLC (Avantor, Inc.)
- NanoCool LLC (part of UPS Healthcare)
- Chill-Pak Inc.
- va-Q-tec AG
- Envirotainer AB
- Pelican BioThermal LLC
- Emball'iso S.A.
- InsulTote LLC

Opportunités de marché et perspectives d'avenir
Une opportunité claire réside dans l'emballage isotherme qualifié en performance et riche en données pour les sciences de la vie et l'industrie pharmaceutique, où les acheteurs privilégient une performance thermique validée et des registres auditables. L'adoption des normes thermiques ISTA, y compris la Standard 20 et les profils ISTA 7E/8E, favorise une transition des shippers standardisés vers des systèmes préqualifiés capables de raccourcir les cycles de validation client. L'activité produit d'avril 2026, telle que le lancement par Altor Solutions des shippers thermiques précertifiés Odyssey, illustre la commercialisation continue axée sur la vente fondée sur la certification.
La substitution de matériaux motivée par la durabilité et l'économie de la réutilisation créent également des opportunités inexploitées, en particulier là où les mandats des détaillants et les frais de REP au niveau des États augmentent le coût du cycle de vie de l'EPS à usage unique. Les programmes fournisseurs associant qualification et isolation alternative, par exemple le lancement par TemperPack d'un Qualified Shipper Program en septembre 2025 centré sur une isolation compostable, reflètent la concurrence pour attirer des acheteurs recherchant à la fois une performance conforme et un risque d'élimination réduit. Parallèlement, les lacunes dans l'infrastructure de logistique inverse maintiennent des facteurs de conception de service, notamment la densité de collecte, la capacité de remise en état et le suivi, comme éléments de différenciation pour des déploiements évolutifs de shippers réutilisables.
Recent Industry Developments in Marché des Conteneurs d'Expédition Isolés en Amérique du Nord
- Avril 2026 : Sonoco a introduit un shipper de palette à température contrôlée pour le transport pharmaceutique prolongé à l'échelle de la palette, positionné autour du maintien de la température sur plusieurs jours. Ce lancement cible des trajets à plus forte valeur où la stabilité palettisée, les preuves de qualification et la réduction du risque d'écart de température façonnent les décisions d'emballage.
- Avril 2025 : Sonoco ThermoSafe a lancé ChillTherm Bio, un shipper de palette QPMC en EPS biodégradable destiné aux applications des sciences de la vie et de la santé. Le produit élargit les options pour les expéditeurs cherchant à concilier exigences de performance thermique, durabilité et contraintes de fin de vie, dans un contexte de politiques d'emballage clients plus strictes.
- Juillet 2024 : Cryopak a finalisé l'acquisition du segment de fabrication de gel-packs de Garden State Cold Storage (clôturée le 10 mai 2024), ajoutant une capacité de fabrication à Carteret, dans le New Jersey. Au cours de la même période, Cryopak a investi dans la technologie de congélation en spirale et la fabrication d'amidon dans son site d'Atlanta, renforçant le contrôle des délais et l'accès à des intrants isolants durables à plus grande échelle.


Marché des Conteneurs d'Expédition Isolés en Amérique du Nord Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Ce marché couvre les conteneurs d'expédition isolés utilisés pour protéger les marchandises sensibles à la température lors du transport en Amérique du Nord, principalement aux États-Unis et au Canada. Le dimensionnement est exprimé en termes de revenus pour les solutions de conteneurs utilisées dans les expéditions en chaîne du froid pour les flux d'utilisation finale courants.
Exclusions du périmètre : Nous excluons les locations d'équipements actifs de contrôle de la température (tels que les réfrigérateurs motorisés), les emballages généraux non isolés et les services de fret purs qui ne commercialisent pas d'unités de conteneurs isolés.
Aperçu de la Segmentation
- Par type de matériau
- Polystyrène expansé (EPS)
- Mousse de polyuréthane (PU)
- Polypropylène expansé (EPP)
- Mousses biodégradables à base d'amidon
- Autres matériaux (panneaux à isolation sous vide, packs de gel)
- Par application utilisateur final
- Sciences de la vie et pharmaceutique
- Aliments précuits et surgelés
- Produits frais
- Viande fraîche et produits de la mer
- Boulangerie, plantes et fleurs
- Autres (cosmétiques, vins, boissons)
- Par type de produit
- Expéditeurs en boîtes rigides à usage unique
- Expéditeurs en boîtes rigides réutilisables
- Expéditeurs en pochettes et enveloppes à usage unique
- Expéditeurs en vrac de taille palette
- Par plage de capacité
- Jusqu'à 5 L
- 5 - 20 L
- 20 - 60 L
- Supérieur à 60 L (palette)
- Par pays
- États-Unis
- Canada
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour ancrer le contexte de la demande en matière d'expédition à température contrôlée et pour maintenir la cohérence de nos hypothèses avec ce qui est observable dans les données publiques. Nous avons consulté des sources officielles et ouvertes telles que le Bureau du recensement des États-Unis pour les indicateurs commerciaux et manufacturiers, la Food and Drug Administration des États-Unis et le Département de l'Agriculture des États-Unis pour les signaux de manutention en chaîne du froid et de distribution alimentaire, ainsi que Statistique Canada pour les indicateurs de la demande transfrontalière et intérieure. Nous avons également examiné les orientations publiques d'agences telles que les Centres pour le contrôle et la prévention des maladies pour les besoins en matière d'expéditions de soins de santé, ainsi que la littérature scientifique en libre accès pour comprendre les performances d'isolation et les pratiques d'emballage typiques.
Pour traduire ces signaux en un modèle utilisable, nous avons examiné les dépôts de documents d'entreprises, les présentations aux investisseurs, les catalogues de produits et la presse réputée afin de cartographier ce qui est vendu et comment il est positionné selon les applications (par exemple, les expéditions en sciences de la vie par rapport aux produits alimentaires frais). Un abonnement payant couvrant les données financières et les actualités des entreprises a été utilisé de manière sélective pour normaliser les répartitions de revenus et identifier les principaux changements de produits, et une base de données de brevets a été consultée pour suivre les évolutions des matériaux d'isolation susceptibles de faire évoluer les prix de vente moyens au fil du temps. Les sources documentaires répertoriées ici sont illustratives, et de nombreux autres documents publics et ensembles de données ont également été vérifiés pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur la confirmation de ce qui est réellement acheté, en quelles quantités et selon quelles exigences de température et de durée, étant donné que les sources documentaires montrent rarement ces détails de manière cohérente. Nous avons échangé avec des décideurs en matière d'emballage et des utilisateurs de la logistique de la chaîne du froid dans les secteurs alimentaire, de la santé et de la distribution spécialisée aux États-Unis et au Canada afin de valider les points de prix, les taux de réutilisation et la composition des canaux. Nous avons ensuite utilisé ces données pour combler les lacunes et recouper le modèle final.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 29 % | Directeurs généraux : 12 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 43 % |
| Acteurs de moindre envergure : 22 % | Responsables : 45 % |
Dimensionnement du Marché et Prévisions
Notre dimensionnement commence par une reconstruction descendante du besoin adressable en expéditions en chaîne du froid en Amérique du Nord. Les flux d'expéditions dans les secteurs pharmaceutique et alimentaire sont traduits en utilisation probable de conteneurs isolés à l'aide de formats d'emballage typiques et de couloirs de température. Pour maintenir des totaux réalistes, le résultat est corroboré par des approximations ascendantes sélectives, telles que des vérifications de prix par volume pour les tailles de conteneurs courantes, des vérifications des canaux fournisseurs et distributeurs, et des contrôles de cohérence par rapport aux indicateurs de capacité et de débit déclarés.
Les principaux paramètres du modèle comprennent la part des expéditions nécessitant un emballage à température contrôlée, la répartition entre les conteneurs rigides à usage unique et réutilisables, les bandes de capacité de charge utile typiques (par exemple, les petits expéditeurs de laboratoire par rapport aux expéditeurs en vrac plus grands), les cycles de remplacement et de réutilisation qui affectent la demande unitaire, et l'évolution des prix de vente moyens liée aux choix de matériaux tels que le polystyrène expansé, le polypropylène expansé et les solutions à base de polyuréthane. Étant donné que les données peuvent être inégales selon les applications, nous comblons les lacunes en utilisant des ratios de substitution validés à partir d'utilisations finales adjacentes, puis nous les ajustons après les retours primaires sur le comportement d'achat réel.
Pour les prévisions, nous utilisons une analyse de scénarios étayée par des vérifications de tendances sur la pénétration de la chaîne du froid et les évolutions de la composition des produits. La demande est façonnée par les réglementations, les schémas de livraison du commerce électronique et les besoins en expéditions de soins de santé qui ne suivent pas toujours une trajectoire linéaire. Les trajectoires de croissance ont été soumises à des tests de résistance en faisant varier les hypothèses sur les taux de réutilisation, la substitution des matériaux d'isolation et la répercussion de l'inflation, de sorte que la prévision reste explicable et reproductible.
Cycle de Validation des Données et de Mise à Jour
Avant que les chiffres ne soient finalisés, les résultats sont comparés à des signaux indépendants, tels que les indicateurs d'activité des expéditions en chaîne du froid, les tendances commerciales et de production, et les schémas d'évolution des prix observés sur le marché. Lorsqu'un écart semble inhabituel, nous revérifions les facteurs sous-jacents, réexaminons les hypothèses qui ont créé l'écart et recontactons certains interlocuteurs si le changement est lié à une évolution significative de la composition des produits ou de la demande d'utilisation finale. Les révisions internes sont effectuées par étapes afin que la logique des catégories, les vérifications arithmétiques et la cohérence narrative soient vérifiées séparément avant validation.
Les rapports sont actualisés selon un cycle annuel, et des ajustements intermédiaires sont effectués lorsque des événements majeurs reconfigurent la demande, les prix ou la réglementation. Juste avant la publication ou la livraison, une dernière révision par un analyste est effectuée pour refléter les mises à jour publiques les plus récentes et tout changement de marché confirmé, afin que les clients reçoivent la vue la plus actuelle.
Taille du Marché des Conteneurs d'Expédition Isolés en Amérique du Nord selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Différents éditeurs peuvent afficher des tailles de marché différentes pour les conteneurs d'expédition isolés, car la catégorie peut être définie de plusieurs façons, et chaque choix modifie le chiffre d'affaires comptabilisé. Les raisons les plus courantes sont les délimitations géographiques, le fait que les systèmes réutilisables soient traités comme des revenus de produits ou comme un flux assimilable à un service, et la manière dont les prix sont convertis et mis à jour d'une année à l'autre.
Le tableau montre également comment des articles d'emballage adjacents peuvent être intégrés dans le total, et comment cela fait monter ou baisser la valeur selon ce qui est comptabilisé. Certaines estimations regroupent les enveloppes isolées, les packs de gel ou les emballages isolés plus larges dans le même ensemble, et d'autres étendent la couverture au Mexique ou incluent davantage l'élément de service de fret. Le tableau met en évidence cet écart de périmètre. Dans le modèle de Mordor Intelligence, le décompte est limité aux conteneurs d'expédition isolés vendus pour les expéditions en chaîne du froid aux États-Unis et au Canada, avec des compositions de matériaux et de capacités utilisées pour maintenir la cohérence des prix de vente moyens entre les utilisations finales.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,85 milliard USD (2025) | |
| Association Professionnelle A | 2,30 milliards USD (2025) | Utilise une définition plus large de l'emballage qui semble inclure les enveloppes isolées et d'autres formats d'emballage thermique aux côtés des systèmes de conteneurs rigides, ce qui élargit le pool de revenus pour la même année. |
| Revue Professionnelle B | 1,60 milliard USD (2025) | Se concentre principalement sur les couloirs des sciences de la vie et exclut plusieurs applications alimentaires et de denrées périssables spécialisées, et applique une progression de prix prudente qui peut sous-estimer les revenus lorsque les coûts des matériaux évoluent. |
En examinant les trois valeurs, l'écart s'explique mieux par ce qui est inclus en tant que produit et par les utilisations finales considérées comme relevant du périmètre. Notre approche maintient la traçabilité des étapes en liant les volumes aux besoins d'expédition, puis en validant les prix et la composition par le biais d'entretiens, de sorte que le chiffre final peut être reproduit et mis à jour avec des données d'entrée claires.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché nord-américain des conteneurs d'expédition isothermes en 2026 ?
La taille du marché nord-américain des conteneurs d'expédition isothermes est de 1,97 milliard USD en 2026.
Quel est le taux de croissance prévu pour les conteneurs d'expédition isothermes en Amérique du Nord ?
Le marché devrait se développer à un CAGR de 6,37 %, pour atteindre 2,68 milliards USD d'ici 2031.
Quel matériau détient la plus grande part des conteneurs d'expédition isothermes vendus en Amérique du Nord ?
Le polystyrène expansé est en tête avec une part de 43,35 % en 2025.
Quel segment d'utilisation finale connaît la croissance la plus rapide pour les conteneurs isothermes ?
L'expédition de viande fraîche et de produits de la mer affiche le CAGR le plus élevé à 6,79 % jusqu'en 2031.
Qu'est-ce qui stimule l'adoption des conteneurs d'expédition isothermes réutilisables ?
Les mandats de durabilité des détaillants et la hausse des redevances EPR poussent les utilisateurs vers des formats réutilisables qui réduisent les déchets et les coûts à long terme.
Quel pays contribue le plus à la demande en Amérique du Nord ?
Les États-Unis représentent 87,65 % du chiffre d'affaires régional en raison de leur grande base pharmaceutique et de leur infrastructure de commerce électronique mature.
Dernière mise à jour de la page le:



