
Taille et part du marché indien de l'ingénierie, de l'approvisionnement et de la gestion de la construction (EPCM)
Analyse du marché indien de l'ingénierie, de l'approvisionnement et de la gestion de la construction (EPCM) par Mordor Intelligence
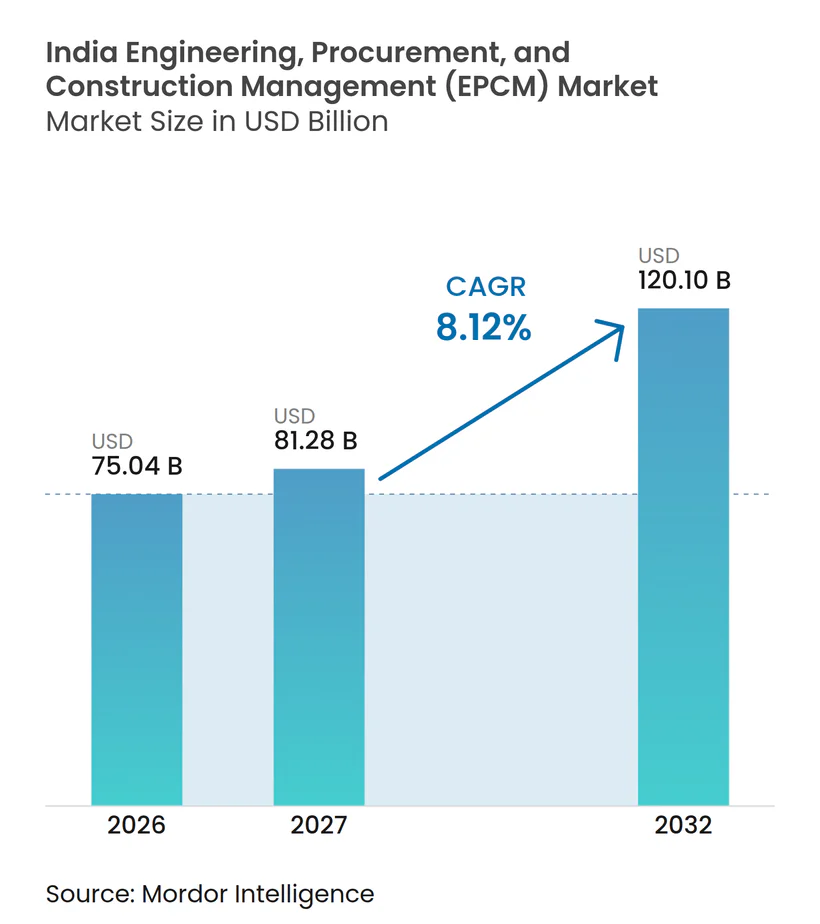
La taille du marché indien de l'ingénierie, de l'approvisionnement et de la gestion de la construction (EPCM) devrait augmenter de 75,04 milliards USD en 2026 à 81,28 milliards USD en 2027 et atteindre 120,1 milliards USD d'ici 2032, avec un CAGR de 8,12 % sur la période 2027-2032.
Les programmes d'infrastructure publique et le déploiement des énergies renouvelables en Inde accroissent le besoin d'une livraison de projets coordonnée. La croissance de la capacité des centres de données élargit la demande potentielle de coordination des installations parallèlement à la livraison d'infrastructures numériques. Les conditions mondiales ont exercé une pression sur les coûts des matériaux et de la logistique pour les projets de routes nationales en Inde, signalée en avril 2026, compliquant les décisions d'exécution. Les dépendances en matière de coûts et de foncier favorisent une mobilisation par étapes, tandis que les exigences de modélisation pour la qualification des travaux publics ajoutent des obligations de gestion de l'information. Cela déplace l'accent commercial de l'obtention de missions vers la définition de lots de travaux exécutables, où les allocations de coûts des routes nationales et la disponibilité des sites doivent être alignées avant que la supervision soutenue puisse commencer.
Principaux enseignements du rapport
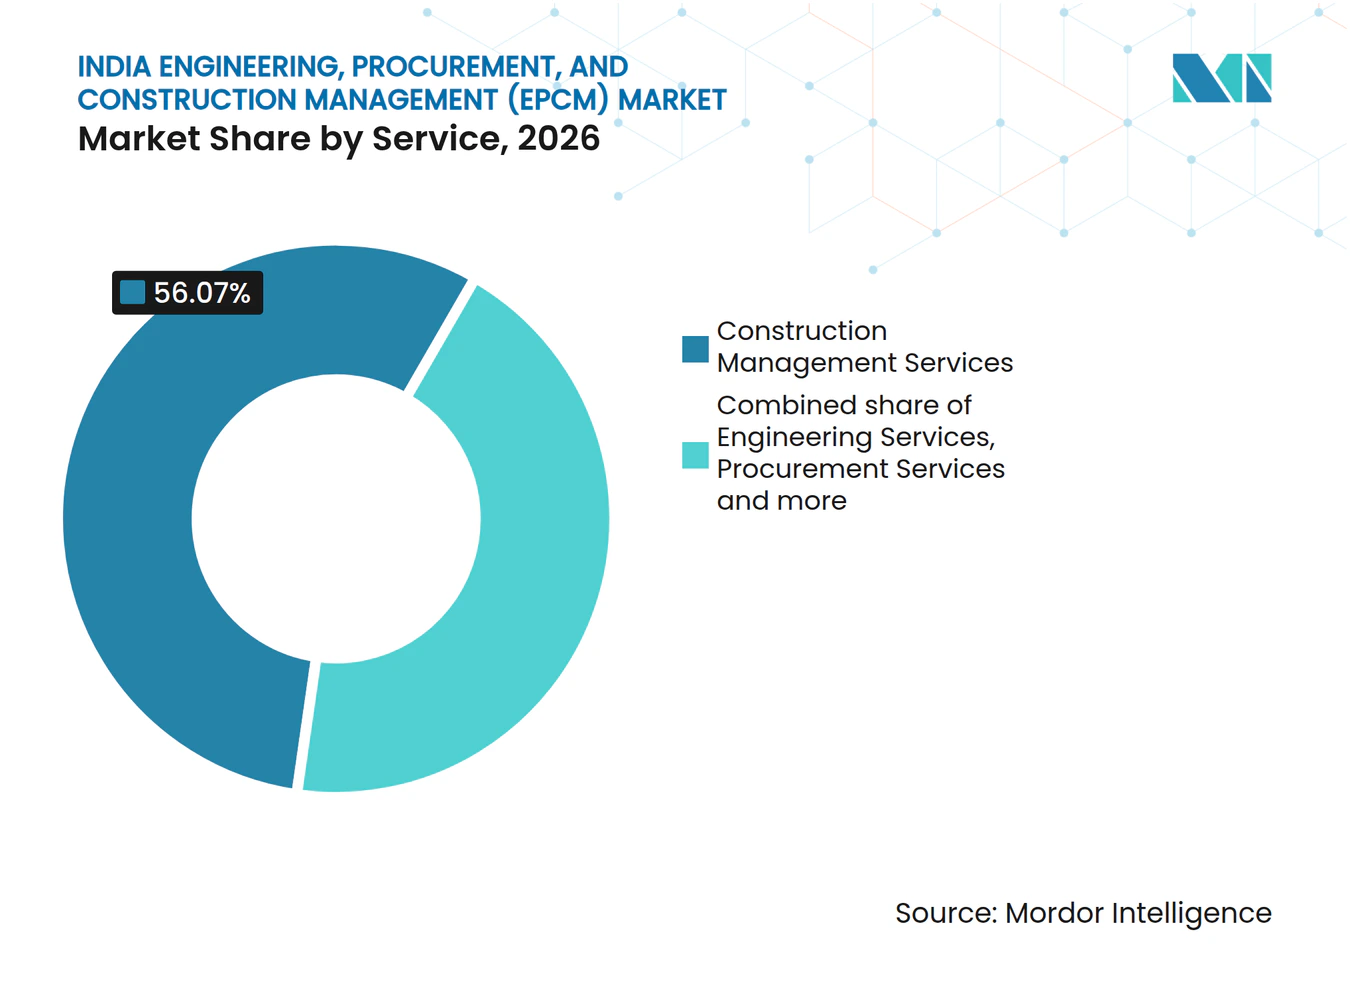
- Par service, les services de gestion de la construction ont dominé avec une part de marché de 56,07 % du marché indien de l'ingénierie, de l'approvisionnement et de la gestion de la construction (EPCM) en 2026, tandis que les autres services devraient connaître la croissance la plus rapide avec un CAGR de 9,78 % sur la période 2027-2032.
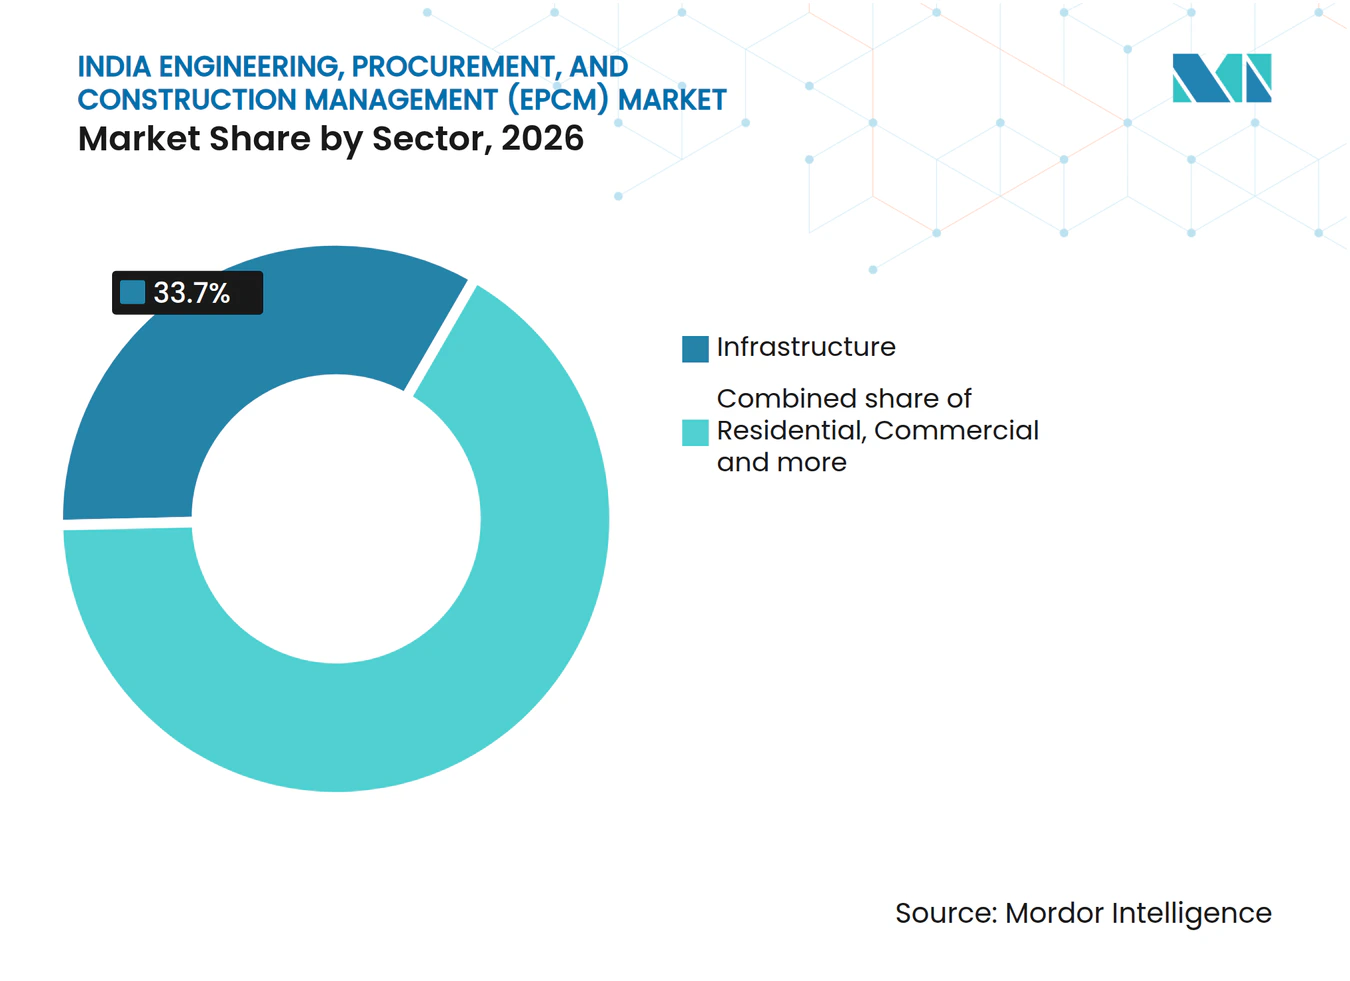
- Dans la répartition par secteur, l'infrastructure détenait une part de 33,7 % de la taille du marché indien de l'ingénierie, de l'approvisionnement et de la gestion de la construction (EPCM) en 2026, tandis que le résidentiel devrait être le segment à la croissance la plus rapide avec un CAGR de 10,82 % sur la période 2027-2032.
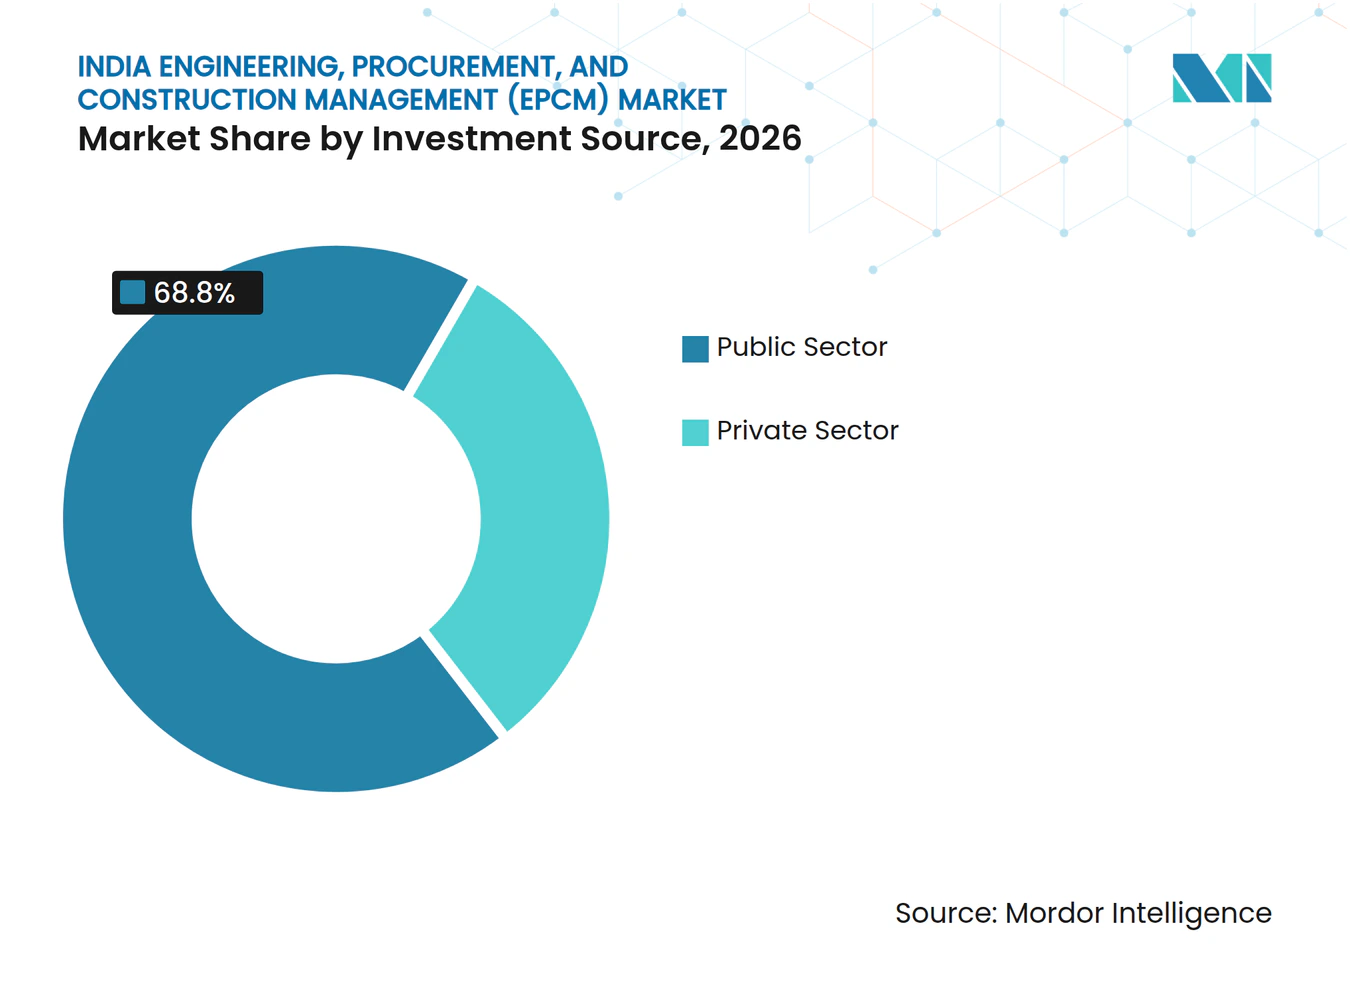
- Parmi les sources d'investissement, le secteur public a dominé avec une part de 68,8 % en 2026, et le secteur privé devrait connaître la croissance la plus rapide avec un CAGR de 9,35 % sur la période 2027-2032.
- Sur le plan géographique, l'Inde de l'Ouest a dominé avec une part de 28,54 % en 2026, tandis que l'Inde du Sud devrait connaître la croissance la plus rapide avec un CAGR de 9,22 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| Méga-dépenses d'investissement public en infrastructure (Budget exercice 2026-27) | +3.1% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Montée en puissance rapide des gigaprojets d'énergies renouvelables et d'hydrogène vert | +2.6% | Panipat, Bina, Vizag et Numaligarh | Moyen terme (2 à 4 ans) |
| Accélération des mandats de jumeau numérique et de BIM dans les appels d'offres publics | +1.6% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Essor des centres de données et des parcs industriels hyperscale | +1.8% | Installation de Manesar de PowerGrid | Court terme (≤ 2 ans) |
| Financement lié aux critères ESG réduisant le coût du capital pour les projets EPCM | +0.6% | Centres de services financiers internationaux indiens | Moyen terme (2 à 4 ans) |
| Entrée de solutions modulaires « conçues pour l'Inde » portées par des équipementiers mondiaux | +0.5% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Méga-dépenses d'investissement public en infrastructure (Budget exercice 2026-27)
Les programmes de dépenses publiques créent une demande de services lorsque les priorités budgétaires acquièrent un périmètre de projet défini et un modèle de livraison. Le budget de l'Union indienne pour l'exercice 2026-27 a proposé des dépenses d'investissement public d'environ 9 % supérieures aux estimations budgétaires de l'exercice 2025-26. Par ailleurs, le 10 avril 2026, le Comité d'évaluation des partenariats public-privé du Département des affaires économiques a donné son approbation finale à une autoroute régionale greenfield au nord d'Hyderabad, dans le Telangana, dans le cadre du modèle d'annuité hybride. Le Ministère des transports routiers et des autoroutes était le maître d'ouvrage du projet. Les missions au stade de l'approbation offrent aux prestataires EPCM une voie d'accès aux programmes publics avant le déploiement complet de la construction. Les décisions des maîtres d'ouvrage publics concernant les lots de services de pré-construction déterminent donc le moment où une priorité budgétaire devient une mission de gestion facturable.
Montée en puissance rapide des gigaprojets d'énergies renouvelables et d'hydrogène vert
Le déploiement des énergies renouvelables et l'approvisionnement en hydrogène pour les raffineries créent des sources complémentaires de travaux d'exécution de projets. L'Inde a ajouté 24,56 GW de capacité d'énergie renouvelable, y compris la grande hydroélectricité, d'avril à septembre 2026. En août 2026, le Ministère des nouvelles énergies et des énergies renouvelables a annoncé l'attribution de capacités de production d'hydrogène vert totalisant 30 000 tonnes métriques par an pour 4 sites de raffinerie indiens. Le ministère a décrit une mise en œuvre en mode construction-propriété-exploitation par des développeurs privés, plaçant l'investissement de projet auprès de ces développeurs. Ces développeurs sont des acheteurs potentiels de services d'ingénierie et de gestion à mesure que la capacité d'approvisionnement en hydrogène attribuée progresse vers l'exécution du projet.
Accélération des mandats de jumeau numérique et de BIM dans les appels d'offres publics
Un livrable de modélisation des données du bâtiment (BIM) spécifié transforme la coordination numérique en une composante de la mission de construction. Le Département central des travaux publics (CPWD) a enregistré un mandat BIM pour les travaux dépassant son seuil de coût dans son plan d'adoption 2024, en citant un mémorandum de service du 14 novembre 2023. Pour les prestataires EPCM qui soumissionnent à ces missions, le périmètre de livraison comprend la préparation et la coordination des maquettes, favorisant les équipes qui relient les informations d'ingénierie au séquençage de la construction et aux mises à jour des maquettes. Étant donné que le mandat couvre les travaux du CPWD dépassant son seuil de coût, la demande de services liés au BIM se concentre dans les projets départementaux de plus grande envergure.
Essor des centres de données et des parcs industriels hyperscale
L'expansion de la capacité des centres de données crée des travaux au-delà de la planification, notamment la livraison contractuelle d'infrastructures numériques. La capacité des centres de données en Inde est passée d'environ 375 MW en 2020 à environ 1 500 MW en 2025, selon le Ministère de l'électronique et des technologies de l'information.[1] En septembre 2025, PowerGrid Teleservices Limited, filiale en propriété exclusive de Power Grid Corporation of India Limited, a attribué à Invenia-STL Networks Limited un contrat pour un centre de données à Manesar. L'accord couvrait la conception, la construction, la mise en service et la maintenance de l'ensemble de l'infrastructure informatique et cloud pour une installation Tier III greenfield. Il comprenait également la création d'un centre de données de reprise après sinistre. Le périmètre combiné de livraison et de maintenance à Manesar confère au prestataire d'infrastructure numérique contractuel un rôle qui va au-delà de la mise en service, reliant les travaux d'installation initiaux aux obligations de service ultérieures.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur la prévision de CAGR | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| Blocages liés à l'acquisition foncière et aux autorisations environnementales | -0.8% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Volatilité des prix de l'acier et du ciment comprimant les marges EPC | -0.6% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Pénurie aiguë de chefs de projet et de responsables assurance/contrôle qualité de niveau intermédiaire et senior | -0.4% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Tension sur le fonds de roulement due à l'allongement des délais de recouvrement dans le secteur public | -0.3% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Blocages liés à l'acquisition foncière et aux autorisations environnementales
La disponibilité du foncier peut empêcher l'attribution d'un marché autoroutier de se traduire par un chantier continuellement disponible. Dans une réponse parlementaire du 3 avril 2025, le Ministère des transports routiers et des autoroutes a indiqué que 683 projets de routes nationales lancés depuis le 1er avril 2014 avaient dépassé leurs délais initiaux.[2] L'acquisition foncière et les autorisations réglementaires figuraient parmi plusieurs causes identifiées, aux côtés du déplacement des réseaux, des problèmes liés aux entrepreneurs et d'autres obstacles. Pour les gestionnaires de construction, ces dépendances rendent la séquence des fronts de travaux utilisables plus importante que la date d'attribution nominale. Un déploiement interrompu sur des tronçons inaccessibles peut ralentir la conversion des travaux d'ingénierie et de supervision attribués en revenus de services soutenus.
Volatilité des prix de l'acier et du ciment comprimant les marges EPC
En avril 2026, le Ministère des transports routiers et des autoroutes a signalé que les conditions mondiales avaient fait monter les prix des carburants, des matériaux de construction et de la logistique, affectant les projets de routes nationales en Inde. Le ciment Portland ordinaire et l'acier doux figuraient parmi les intrants mentionnés dans le mécanisme d'ajustement des prix EPC associé. Pour les maîtres d'ouvrage, la hausse des prix des carburants, des matériaux et de la logistique augmente le coût des lots de routes nationales. Des efforts supplémentaires de réconciliation des coûts peuvent incomber aux prestataires EPCM qui coordonnent ces lots avant que les décisions de mise en œuvre ne soient arrêtées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service :
la supervision de la construction ancre les missions de gestion plus largesLes services de gestion de la construction représentaient une part de 56,07 % de la taille du marché indien de l'ingénierie, de l'approvisionnement et de la gestion de la construction (EPCM) en 2026. NBCC (India) Limited exécutait 38 000 unités dans le cadre de 25 projets Amrapali à Noida et Greater Noida au cours de l'exercice 2025-26, avec plus de 32 550 logements achevés et en cours de remise.[3] Pour ce segment le plus important, la distinction entre l'achèvement physique et la remise montre pourquoi la gestion peut s'étendre au-delà de la coordination des travaux de construction actifs. Les équipes de gestion peuvent donc planifier la libération des ressources autour des remises achevées, en alignant la fin de leur mission sur le transfert des logements aux occupants.
Les autres services devraient être le segment à la croissance la plus rapide, avec un CAGR de 9,78 % sur la période 2027-2032. Le 24 novembre 2025, NBCC a signé un accord la désignant comme consultant en gestion de projet et agence d'exécution pour le projet Naveen Nagpur de l'Autorité de développement de la région métropolitaine de Nagpur. Sa désignation plus large comprenait des études de faisabilité financière, la gestion des appels d'offres, la coordination de la conception et la supervision du programme de construction. Cette combinaison crée de la place pour des livrables de conseil et de coordination définis séparément au sein d'une mission de mise en œuvre plus large, permettant aux prestataires de tirer des revenus de la préparation d'un projet à l'exécution ainsi que de la gestion de sa livraison ultérieure.



Par secteur :
les programmes d'infrastructure soutiennent la profondeur d'exécutionL'infrastructure représentait une part de marché de 33,7 % du marché indien de l'ingénierie, de l'approvisionnement et de la gestion de la construction (EPCM) en 2026. En août 2026, le Ministère des statistiques et de la mise en œuvre des programmes suivait 1 731 projets d'infrastructure du secteur central en cours dans 17 ministères et départements. Ce programme central en cours confère au segment le plus important une base d'activité d'exécution répartie entre différents organismes publics de mise en œuvre, parallèlement aux opportunités issues de nouvelles annonces de projets. Une base de projets en cours peut soutenir les travaux de supervision entre les nouvelles attributions, rendant la continuité de l'exécution plus pertinente sur le plan commercial que le seul volume d'annonces.
Le résidentiel devrait être le segment à la croissance la plus rapide, avec un CAGR de 10,82 % sur la période 2027-2032. En juillet 2026, le Ministère du logement et des affaires urbaines a signalé un total cumulé de 12,1 millions de logements mis en chantier dans le cadre des programmes Pradhan Mantri Awas Yojana-Urban (PMAY-U) et PMAY-U 2.0. Le total national comprend les logements issus de la Mission nationale de renouvellement urbain Jawaharlal Nehru (JnNURM). Cette échelle cumulée du programme fait de la coordination répétée du logement une source pertinente de demande de services. Les gestionnaires de programmes de logement peuvent standardiser les rapports entre les lots de logements, permettant à la supervision de se concentrer sur les différences de progression de la livraison plutôt que de reconstruire les contrôles pour chaque mission.

Note: Parts de segment de tous les segments individuels disponibles à l'achat du rapport
Par source d'investissement :
les programmes publics dominent tandis que les projets privés d'énergie progressentLe secteur public était le segment de source d'investissement le plus important, représentant une part de 68,8 % des services EPCM en 2026. Le budget de l'Union pour l'exercice 2026-27 a proposé 7 corridors ferroviaires à grande vitesse, un corridor de fret dédié et 20 nouvelles voies navigables nationales, en plus de sa proposition de dépenses d'investissement public. L'éventail des actifs de transport proposés indique des missions potentielles dans différents programmes de mise en œuvre et offre plusieurs voies d'accès aux travaux financés par le secteur public. Servir plusieurs programmes proposés peut donner aux prestataires des pipelines publics distincts, réduisant la dépendance à l'égard de l'avancement d'un seul projet de transport.
Le secteur privé devrait être le segment à la croissance la plus rapide, avec un CAGR de 9,35 % sur la période 2027-2032. Le 20 septembre 2026, le Chief Minister de l'Assam, Himanta Biswa Sarma, a posé la première pierre de la centrale thermique ultra-supercritique de 3 200 MW planifiée par Adani Power à Chapar, dans le district de Dhubri en Assam. Adani Power a reçu une lettre d'attribution d'Assam Power Distribution Company Limited en novembre 2025, et la mise en service par phases est prévue à partir de décembre 2030. Le passage d'un engagement d'approvisionnement attribué vers une capacité de production planifiée crée une demande potentielle de définition d'ingénierie et de supervision de la construction. Une période de livraison pluriannuelle donne aux développeurs privés la possibilité de commander des services de gestion à mesure que les investissements individuels dans l'énergie progressent vers leurs dates de mise en service prévues.
Analyse géographique
Marché de l'ingénierie, de l'approvisionnement et de la gestion de la construction (EPCM) en Inde de l'Ouest
L'Inde de l'Ouest représentait une part de 28,54 % de la taille du marché indien de l'ingénierie, de l'approvisionnement et de la gestion de la construction (EPCM) en 2026. Au 1er avril 2026, 52 projets ferroviaires sanctionnés totalisant 5 956 kilomètres se situaient entièrement ou partiellement dans le Maharashtra. Le programme correspondant du Gujarat comprenait 35 projets sanctionnés totalisant 2 969 kilomètres, se situant également entièrement ou partiellement dans cet État. Le doublement des voies et la conversion d'écartement représentent 39 des 52 sanctions du Maharashtra et 27 des 35 du Gujarat, orientant les opportunités d'ingénierie et de supervision dans ces programmes vers la modernisation des voies ferrées existantes plutôt que vers de nouvelles lignes.
Marché de l'ingénierie, de l'approvisionnement et de la gestion de la construction (EPCM) en Inde du Sud
L'Inde du Sud devrait être la géographie à la croissance la plus rapide, avec un CAGR de 9,22 % sur la période 2027-2032. Le 4 septembre 2026, l'Autorité nationale des autoroutes de l'Inde (NHAI) a signalé une percée d'excavation sur un tunnel de 3,68 kilomètres en construction en Andhra Pradesh. La NHAI prévoyait alors l'achèvement du projet d'ici mi-2027. Le tunnel s'inscrit dans le Lot 9 du Corridor économique Bengaluru-Kadapa-Vijayawada (NH-544G), reliant les progrès sur ce site à la livraison d'un itinéraire plus large. La livraison du corridor offre donc une base pour des travaux de gestion sur des lots de construction liés, avec une valeur dans la synchronisation de la disponibilité de l'itinéraire au-delà de l'avancement d'un seul tunnel.
L'Inde du Nord comprend des missions de transport public et d'immobilier, illustrées par la désignation d'Engineering Projects (India) Ltd. au cours de l'exercice 2025-26 comme agence de mise en œuvre/d'exécution de projet pour les parcelles foncières et les sites de terminus de bus de Delhi Transport Corporation. L'Inde de l'Est et du Nord-Est joue un rôle distinct en matière de connectivité, avec le Premier ministre Narendra Modi inaugurant la ligne ferroviaire Bairabi-Sairang de 51,38 kilomètres du Mizoram et la gare de Sairang près d'Aizawl le 13 septembre 2025. L'Inde centrale soutient également la livraison institutionnelle, Engineering Projects (India) Ltd. ayant obtenu une mission d'agence d'exécution/consultant en gestion de projet pour des écoles résidentielles et un Institut de formation industrielle (ITI) au Madhya Pradesh au cours de l'exercice 2025-26. Le Conseil de protection sociale des travailleurs du bâtiment et autres constructions du Madhya Pradesh était le client de cette mission. Les rôles d'agence de livraison d'Engineering Projects (India) Ltd. à Delhi et au Madhya Pradesh créent des missions de gestion côté maître d'ouvrage qui sont commercialement distinctes des contrats de construction.
Cadre réglementaire et perspectives
Cette comparaison couvre certaines juridictions du point de vue des prestataires EPCM coordonnant la conformité aux plans de gestion des déchets pour les projets de construction concernés. Les règles indiennes de 2025 sur les déchets de construction et de démolition sont entrées en vigueur le 1er avril 2026, obligeant les producteurs à préparer des plans de gestion des déchets de projet pour approbation par les autorités locales. Les entrepreneurs et prestataires de services concernés doivent aider les producteurs de déchets en matière de collecte, de respect des objectifs et de coordination avec les parties concernées. Les règles nationales répartissent l'administration entre les organismes centraux, étatiques et locaux, faisant de l'allocation des responsabilités un élément important de la livraison des projets.
Tableau réglementaire
| Facteur de décision | Inde | Maharashtra |
|---|---|---|
| Autorité principale | Conseil central de contrôle de la pollution ; autorités locales pour les plans de projet | Comité de surveillance étatique prescrit par les règles ; autorités locales et de développement |
| Instruments ou directives clés | Règles de 2025 sur les déchets de construction et de démolition, en vigueur depuis avril 2026 | Administration étatique et locale des mêmes règles nationales |
| Effet commercial | Obligations d'approbation du plan de gestion des déchets du producteur et d'assistance pour les rôles de service concernés | Surveillance locale des objectifs de projet et rapports de mise en œuvre du Conseil d'État au CPCB |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | En renforcement | En renforcement |
| Source: Mordor Intelligence | ||
La note Moyenne de l'Inde reflète les obligations de planification et de coordination qui créent des opportunités de services tout en ajoutant des travaux de conformité. La note Moyenne du Maharashtra reflète les couches de surveillance étatique et locale qui rendent l'allocation des responsabilités importante pour les équipes de livraison. Les deux perspectives En renforcement reflètent la hausse programmée des objectifs de recyclage des producteurs pour les projets de reconstruction et de démolition, passant de 50 % des déchets de l'année précédente en 2026-27 à 75 % en 2027-28. À mesure que les objectifs augmentent, les équipes de projet doivent réconcilier les volumes de déchets planifiés avec les performances de recyclage, faisant du suivi des déchets une composante du contrôle de la livraison.
Étapes de la chaîne de valeur
La chaîne de valeur EPCM relie la définition d'ingénierie, la coordination des approvisionnements et la supervision de la mise en œuvre côté client. Le centre d'ingénierie de Chennai, inclus dans la vente de Petrofac Emirates en mai 2026 au consortium dirigé par Mason Capital Management et Pearlstone Alternative, fournit des services d'ingénierie onshore et offshore, notamment la conception d'ingénierie en amont et les travaux EPCm. Tata Consulting Engineers facilite l'approvisionnement des clients par la sélection des fournisseurs, l'approvisionnement, la commande, l'inspection et la préparation et l'attribution des appels d'offres. Ensemble, ces rôles montrent comment les prestataires de services peuvent capter des revenus en définissant et en coordonnant les responsabilités de livraison à travers les étapes, sans avoir besoin de fournir eux-mêmes chaque composant physique.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Définition d'ingénierie | Consultants en ingénierie tels que Petrofac et Engineering Projects (India) Ltd. | Revenus issus des livrables d'ingénierie | Définition incomplète lors du transfert vers l'approvisionnement | Convenir des livrables et des jalons d'approbation avant la publication de l'appel d'offres |
| Coordination des approvisionnements | Consultants en gestion des approvisionnements tels que Tata Consulting Engineers | Revenus issus des services de gestion des approvisionnements | Spécifications d'appel d'offres et responsabilités des fournisseurs non résolues | Réconcilier les spécifications et les limites de responsabilité avant l'attribution |
| Supervision de la mise en œuvre | Consultants en gestion de projet tels que NBCC (India) Limited et Engineering Projects (India) Ltd. | Honoraires de conseil en gestion de projet | Modifications de périmètre pendant la mise en œuvre | Définir le contrôle des modifications et les transferts de mise en service |
| Source: Mordor Intelligence | ||||
NBCC décrit des honoraires PMC fixes pour les projets de réaménagement, ainsi que des honoraires de commercialisation distincts. Pour des missions à honoraires fixes comparables, des limites claires entre le périmètre de gestion et les demandes supplémentaires des clients aident à contenir les efforts de coordination non tarifés. Cela confère une valeur commerciale aux transferts convenus et au contrôle des modifications à mesure qu'un projet passe de la définition d'ingénierie vers la mise en service.
Paysage concurrentiel
Concentration du Marché
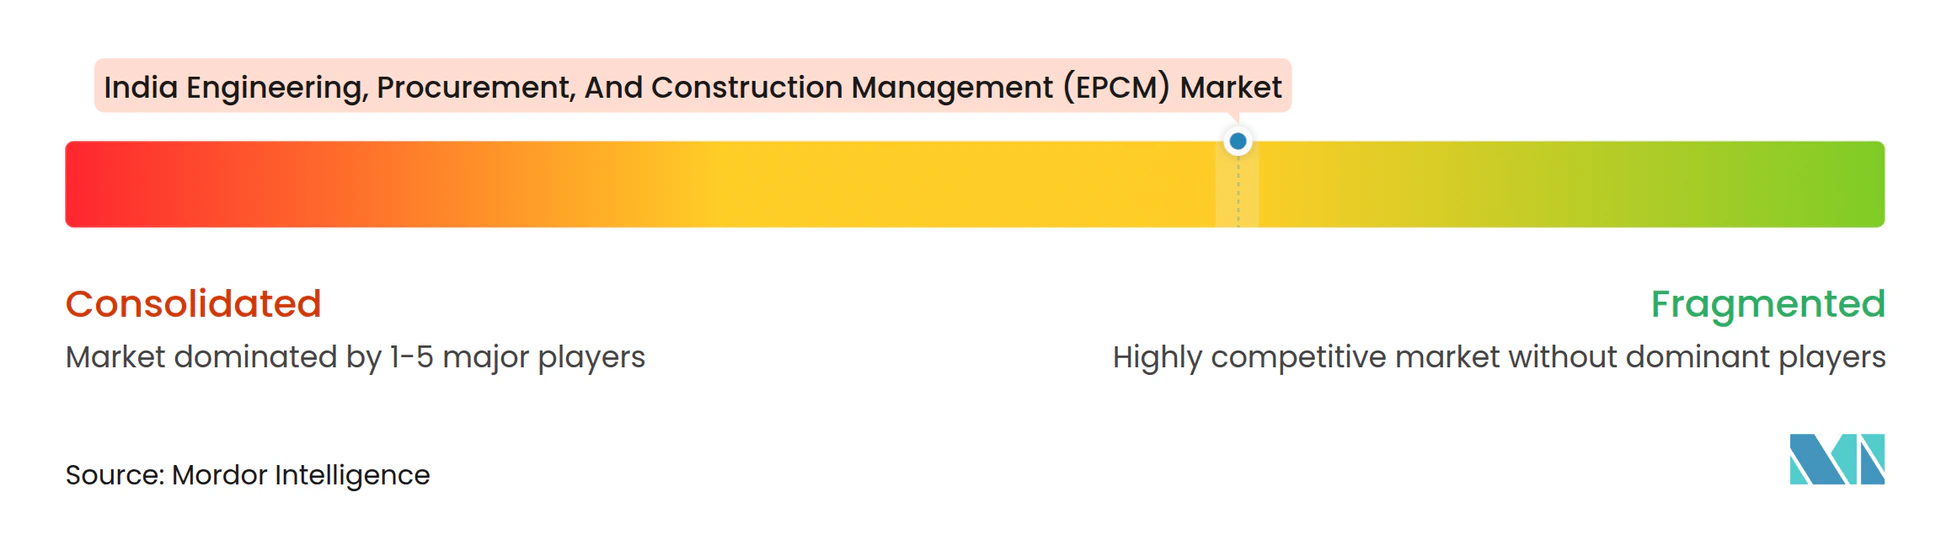
La division Transmission et distribution d'énergie de Larsen & Toubro a remporté une commande dans la zone d'énergies renouvelables d'Andhra Pradesh pour des lignes de 765 kV et 400 kV en juin 2025, illustrant la concurrence des groupes d'infrastructure diversifiés. Tata Projects fournit des services EPC d'infrastructure et de gestion de projet, tandis que la division E&C de Reliance Infrastructure couvre le développement de projets, l'ingénierie, la construction et la mise en service. Certaines entités du groupe de reporting de GMR Power and Urban Infra ont travaillé en tant qu'entrepreneurs EPC d'infrastructure au cours de l'exercice 2024-25, séparément de la plateforme de développeur/opérateur d'aéroports de GMR Group. Le champ des fournisseurs combine donc des groupes de contractants diversifiés avec des périmètres de services différents, faisant de l'allocation de la conception, de la construction et de la supervision côté maître d'ouvrage un élément central de la sélection des fournisseurs.
Afcons Infrastructure a reçu un contrat de travaux civils et d'infrastructure connexe en octobre 2025. Ce même mois, Tata Projects a été désigné entrepreneur principal pour le projet résidentiel The Trillion d'Experion Developers à Gurugram. La désignation de Tata Projects illustre comment un rôle d'entrepreneur principal peut concentrer la responsabilité de la livraison de la construction chez un seul entrepreneur. Pour un maître d'ouvrage conservant la révision du calendrier et de la qualité parallèlement à une telle désignation, cette supervision définit une mission de conseil potentielle avec des responsabilités distinctes du périmètre de livraison de l'entrepreneur principal.
La passation de marchés de travaux publics introduit une distinction concurrentielle supplémentaire entre la capacité de soumission et le seul conseil technique. Le manuel des travaux 2025 du Département des dépenses décrit les critères collectifs de chiffre d'affaires de construction, d'expérience, de trésorerie, de personnel et d'équipement pour les soumissionnaires en coentreprise. Il fixe également des critères financiers distincts au niveau des partenaires, avec des limites de trésorerie conditionnelles pour les partenaires principaux et les autres partenaires. Les partenaires principaux et les autres partenaires ont besoin d'un chiffre d'affaires et d'une expérience en construction, bien qu'une limite de trésorerie conditionnelle inférieure puisse être acceptée pour les autres partenaires. Un spécialiste en conseil ne peut donc pas se qualifier en tant que partenaire par le seul conseil technique, faisant des références en construction et de la capacité financière des barrières à l'entrée dans les marchés de travaux concernés.
Leaders du secteur indien de l'ingénierie, de l'approvisionnement et de la gestion de la construction (EPCM)
-
Larsen & Toubro
-
Tata Projects
-
Reliance Infrastructure
-
GMR Group
-
Afcons Infrastructure
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché indien de l'ingénierie, de l'approvisionnement et de la gestion de la construction (EPCM) Entreprises couvertes dans ce rapport
- Larsen & Toubro
- Tata Projects
- Reliance Infrastructure
- GMR Group
- Afcons Infrastructure
- Hindustan Construction Company
- NCC Ltd
- IVRCL
- KEC International
- Gammon India
- Simplex Infrastructures
- Patel Engineering Ltd
- Megha Engineering & Infrastructures
- Salasar Techno Engineering
- Kalpataru Projects International
- Dilip Buildcon
- BHEL
- Shapoorji Pallonji
- Ashoka Buildcon
- PNC Infratech
Opportunités clés pour les acteurs du marché
Ces opportunités comparent la garantie indépendante, la coordination multi-sites et la gestion des interfaces partenaires pour les développeurs de centres de données. Le 18 juin 2026, la Société financière internationale (SFI) a annoncé un soutien au financement pour le développement planifié par Sify Infinit Spaces Limited de 2 centres de données prêts pour l'IA à Navi Mumbai et Chennai avec une capacité combinée de 103 MW. Un examen de la SFI de juin 2026 a décrit l'engagement par Sify d'un consultant indépendant en gestion de projet pour surveiller et superviser la construction des centres de données, y compris la conformité environnementale et sociale. La combinaison d'une capacité planifiée prête pour l'IA et d'une supervision indépendante soutient des opportunités de services qui séparent la garantie du maître d'ouvrage de la livraison de la construction.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Supervision indépendante de la construction et de la conformité | Utilisation par l'acheteur d'une surveillance indépendante parallèlement au développement de centres de données | Développeurs de centres de données | Combiner la supervision de l'avancement avec la surveillance environnementale et sociale | Duplication des tâches entre le moniteur indépendant et l'entrepreneur | Cabinets indépendants de conseil en gestion de projet |
| Coordination sur plusieurs développements d'IA multi-sites | Investissement planifié couvrant plusieurs installations prêtes pour l'IA | Développeurs gérant plusieurs installations | Standardiser les jalons tout en maintenant la responsabilité au niveau du site | Réconciliation des périmètres de site avec les rapports de programme communs | Cabinets de conseil dotés de capacités de gestion de programme multi-sites |
| Gouvernance des installations dirigées par des partenariats | Plan d'installation IA d'HCLTech en Odisha en juillet 2026 avec Sarvam et le gouvernement d'Odisha | Développeurs de centres de données travaillant avec des partenaires technologiques et publics | Définir les interfaces de livraison et les responsabilités d'escalade | Accord sur les droits de décision des partenaires | Équipes de gestion de projet et d'ingénierie côté maître d'ouvrage |
| Source: Mordor Intelligence | |||||
L'ouverture la plus forte est une mission de supervision indépendante qui associe l'avancement de la construction à la conformité environnementale et sociale. Cette combinaison donne à un développeur une vue unique sur la cohérence de l'avancement de la livraison avec les obligations attachées au projet. Un service de supervision combiné peut signaler les problèmes de conformité avant qu'ils ne deviennent des litiges d'achèvement, donnant aux développeurs une raison de payer pour une vérification au-delà des rapports d'avancement de la construction.
Développements industriels récents dans Marché indien de l'ingénierie, de l'approvisionnement et de la gestion de la construction (EPCM)
- Oct 2026 : L&T Energy CarbonLite Solutions a obtenu un avis limité de procéder de DVC CIL Power Private Ltd pour le lot de l'installation principale de la centrale thermique de Chandrapura au Jharkhand. L'avis complet de procéder est conditionnel aux autorisations environnementales requises et à l'achèvement de la période d'avis limité.
- Août 2026 : Le Ministère des nouvelles énergies et des énergies renouvelables a annoncé l'attribution de capacités de production d'hydrogène vert totalisant 30 000 tonnes métriques par an pour 4 sites de raffinerie indiens, avec des développeurs privés mettant en œuvre les projets dans le cadre d'arrangements de construction-propriété-exploitation.
- Juin 2026 : La SFI a annoncé un financement pour le développement planifié par Sify Infinit Spaces Limited de 2 centres de données prêts pour l'IA à Navi Mumbai et Chennai avec une capacité combinée de 103 MW. Son examen de juin a décrit l'engagement par Sify d'un consultant indépendant en gestion de projet pour superviser la construction des centres de données, y compris la conformité environnementale et sociale.
Marché indien de l'ingénierie, de l'approvisionnement et de la gestion de la construction (EPCM) Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché indien de l'ingénierie, de l'approvisionnement et de la gestion de la construction (EPCM) mesure les dépenses annuelles en Inde pour les services EPCM fournis aux maîtres d'ouvrage. Il couvre les services d'ingénierie, d'approvisionnement, de gestion de la construction et autres pour les projets résidentiels, commerciaux et d'infrastructure financés par des sources publiques ou privées dans toutes les régions de l'Inde.
Exclusions du périmètre : la valeur des contrats de construction EPC, clés en main et conception-construction, les équipements, matériaux et intrants de construction achetés séparément, les licences logicielles autonomes, BIM et de jumeau numérique, les services autonomes d'exploitation, de maintenance et de révision après la livraison du projet, et les services EPCM pour des projets situés en dehors de l'Inde sont exclus.
Aperçu de la segmentation
- Par service
- Services d'ingénierie
- Services d'approvisionnement
- Services de gestion de la construction
- Autres services
- Par secteur
- Résidentiel
- Commercial
- Infrastructure
- Par source d'investissement
- Secteur public
- Secteur privé
- Par région
- Inde du Nord
- Inde de l'Ouest
- Inde du Sud
- Inde de l'Est et du Nord-Est
- Inde centrale
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Des sources officielles telles que les documents du budget de l'Union du Ministère des finances, qui fournissent les allocations de capital public et les priorités des programmes, et les publications PAIMANA du Ministère des statistiques et de la mise en œuvre des programmes, qui suivent les coûts, l'avancement et le calendrier des projets d'infrastructure centraux, soutiennent le dimensionnement. Des publications telles que celles du Ministère des nouvelles énergies et des énergies renouvelables aident à distinguer la capacité annoncée et les attributions de projets de l'activité livrée, et des documents tels que le Plan d'action pour l'adoption du BIM du Département central des travaux publics décrivent les exigences en matière d'information numérique qui peuvent affecter les services d'ingénierie et de coordination.
Les rapports annuels et les dépôts réglementaires des entreprises peuvent clarifier les revenus de services, les prises de commandes, l'exécution des projets et l'exposition géographique, avec les documents destinés aux investisseurs et la presse économique réputée utilisés pour recouper le calendrier et le périmètre des contrats lorsque disponibles. Ces sources aident à séparer les honoraires de services EPCM des valeurs de contrats de construction et des dépenses en intrants de projet. Les sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
La recherche primaire couvre les maîtres d'ouvrage, les agences publiques de mise en œuvre, les prestataires de services EPCM, les spécialistes de l'ingénierie et de l'approvisionnement, et les responsables de la gestion de la construction, avec une enquête structurée utilisée lorsque des données comparables sur les honoraires, le calendrier et le périmètre sont disponibles. Les répondants vérifient les interprétations des sources secondaires concernant les phases de projet, les limites de service, la source de financement, le secteur et l'attribution régionale, tandis que les questions se concentrent sur les éléments probants pouvant clarifier les lacunes dans les données publiées sur les honoraires ou les projets. Les analystes triangulent ces témoignages avec les archives publiques et les attributions de projets rapportées, documentent les éléments contradictoires et cherchent des éclaircissements auprès des types de répondants concernés lorsqu'une réponse modifie substantiellement une donnée d'entrée ou une classification.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 20 % | |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs plus petits : 20 % | Managers : 45 % |
Dimensionnement du marché et prévisions
L'estimation descendante part de la demande des maîtres d'ouvrage de projets en Inde et des pipelines de projets publics et privés, puis valorise les honoraires EPCM attachés aux services d'ingénierie, d'approvisionnement, de gestion de la construction et services connexes plutôt que les dépenses totales de construction. Les analystes utilisent des indicateurs tels que les budgets d'investissement centraux et étatiques, les coûts et calendriers de projets PAIMANA, l'activité de construction de logements et de bâtiments commerciaux au niveau sectoriel, les annonces de projets renouvelables et industriels, et les carnets de commandes des entreprises ou les revenus de services déclarés pour estimer le calendrier et l'échelle de la demande de services. Les parts de segment sont construites à partir du périmètre de service documenté des contrats et des offres des prestataires, du secteur et de la source de financement du projet, et de la localisation du projet, avec des allocations régionales vérifiées par rapport aux attributions et aux archives de projets. Les prévisions combinent une régression multivariée pour les relations entre les indicateurs d'activité et la demande d'honoraires avec une analyse de scénarios pour les retards de projets, les variations de coûts et les changements de financement. Les éléments probants sur les honoraires de service et les coûts de projet sont maintenus distincts afin que les achats en transit ne gonflent pas les revenus du marché. Des vérifications ascendantes sélectives comparent les attributions de projets échantillonnées et les honoraires de service divulgués, ou les agrégats de revenus de services au niveau des fournisseurs, avec le total descendant. Lorsque les valeurs d'honoraires sont manquantes, les analystes utilisent le périmètre de contrat documenté et les éléments probants d'honoraires comparables pour encadrer une estimation et enregistrent la donnée d'entrée non résolue. Les experts primaires peuvent examiner les hypothèses sous-jacentes à chaque variable et facteur de prévision, et les analystes réexaminent une donnée d'entrée lorsque le calendrier, le périmètre ou les éléments probants d'honoraires du projet sont en conflit substantiel.
Cycle de validation et de mise à jour des données
Les analystes triangulent les allocations budgétaires, les archives de suivi de projets, les divulgations des prestataires, les annonces de contrats et les témoignages des répondants, en vérifiant que le périmètre et les revenus de services ne sont pas comptabilisés en double. Ils testent les évolutions d'une année sur l'autre, les parts de segment, les totaux régionaux et les hypothèses d'honoraires pour détecter les anomalies, comparent les écarts significatifs avec les signaux indépendants de projets et d'entreprises, et résolvent les différences signalées par révision des sources ou re-contact ciblé avant validation. Les analystes examinent toutes les anomalies dans un processus de révision en plusieurs étapes, puis actualisent le modèle annuellement, le mettent à jour entre les cycles lorsqu'un événement politique, de financement, de projet ou de coût significatif modifie une donnée d'entrée clé, et effectuent une nouvelle passe sur les sources et les hypothèses avant la livraison.
Taille du marché indien de l'ingénierie, de l'approvisionnement et de la gestion de la construction de Mordor Intelligence comparée aux autres estimations publiées
Les estimations publiées du marché EPCM indien divergent en valeur et en période de prévision, et les distinctions documentées incluent le mix de projets couverts et la question de savoir si l'estimation comptabilise un service, une solution ou l'exécution de la construction. L'estimation approuvée de Mordor Intelligence mesure les dépenses des maîtres d'ouvrage en revenus de services EPCM pour les projets résidentiels, commerciaux et d'infrastructure indiens, tandis que le Cabinet de conseil mondial A décrit un cadre d'entrepreneur qui inclut l'exécution de la construction sur site et le Cabinet de conseil régional B mesure les solutions de gestion de la construction.
Les principaux facteurs d'écart comprennent le périmètre du marché et la couverture des produits. Le Cabinet de conseil mondial A liste les utilisateurs finaux dans le pétrole et le gaz, la production d'énergie, l'infrastructure et l'industrie, avec des types de services de conception, d'approvisionnement, de construction et de gestion de projet, ainsi que des modèles de conception-construction et de livraison de projet intégrée. Ses secteurs d'utilisateurs finaux listés ne mentionnent pas les projets résidentiels ou commerciaux, ce qui peut réduire la couverture, tandis que son rôle d'exécution de la construction peut l'élargir. L'estimation du Cabinet de conseil régional B porte sur les solutions de gestion de la construction et sa page décrit des technologies et logiciels basés sur le cloud, un produit plus étroit que les honoraires des prestataires pour les services d'ingénierie, d'approvisionnement, de gestion de la construction et services connexes. Ces distinctions expliquent pourquoi les chiffres publiés ne partagent pas un périmètre ou une année uniques.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 81,28 milliards USD (2027) | |
| Cabinet de conseil mondial A | 18,7 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 77,0 % à la valeur 2027 de ce rapport de 81,28 milliards USD, 1 an plus tard. Ses secteurs d'utilisateurs finaux listés omettent les projets résidentiels et commerciaux, ce qui peut réduire le mix de projets mesuré, tandis que sa définition attribue l'exécution de la construction à l'entrepreneur EPCM, ce qui peut élargir les travaux couverts. |
| Cabinet de conseil régional B | 1,1 milliard USD (2025) | À sa base de 2025, cette estimation est inférieure de 98,6 % à la valeur 2027 de ce rapport de 81,28 milliards USD, 2 ans plus tard. L'estimation couvre les solutions et logiciels de gestion de la construction, plutôt que les honoraires des prestataires EPCM pour les services d'ingénierie, d'approvisionnement, de gestion de la construction et services connexes. |
Le Cabinet de conseil mondial A segmente le marché par utilisateurs finaux dans le pétrole et le gaz, la production d'énergie, l'infrastructure et l'industrie et inclut l'exécution de la construction sur site, et le Cabinet de conseil régional B valorise les solutions et logiciels de gestion de la construction ; aucun de ces chiffres ne mesure donc les dépenses des maîtres d'ouvrage en honoraires de services EPCM pour les projets résidentiels, commerciaux et d'infrastructure indiens.
Questions clés auxquelles répond le rapport
Quelles sont les perspectives de taille du marché indien de l'ingénierie, de l'approvisionnement et de la gestion de la construction (EPCM) ?
La taille devrait passer de 81,28 milliards USD en 2027 à 120,1 milliards USD d'ici 2032, avec un CAGR de 8,12 % sur la période 2027-2032.
Qu'est-ce qui stimule la demande de services EPCM en Inde ?
Le budget indien pour l'exercice 2026-27 a proposé des dépenses d'investissement public d'environ 9 % supérieures aux estimations budgétaires de l'exercice 2025-26. Le déploiement des énergies renouvelables et l'expansion des centres de données soutiennent également les travaux de livraison de projets.
Quel service domine le secteur EPCM indien ?
Les services de gestion de la construction ont dominé avec une part de 56,07 % en 2026. Les autres services devraient connaître la croissance la plus rapide avec un CAGR de 9,78 % sur la période 2027-2032.
Quelles entreprises participent au secteur EPCM indien ?
Les principaux acteurs comprennent Larsen & Toubro, Tata Projects, Reliance Infrastructure, GMR Group et Afcons Infrastructure.
Qu'est-ce qui pourrait ralentir la livraison des projets EPCM en Inde ?
Les retards d'accès au foncier et d'obtention des autorisations peuvent interrompre la mobilisation. Les projets de routes nationales en Inde ont également subi des pressions sur les coûts des matériaux et de la logistique signalées en avril 2026.
Quelle région indienne est en tête, et laquelle devrait connaître la croissance la plus rapide ?
L'Inde de l'Ouest a dominé avec une part de 28,54 % en 2026. L'Inde du Sud devrait connaître la croissance la plus rapide avec un CAGR de 9,22 % sur la période 2027-2032.