
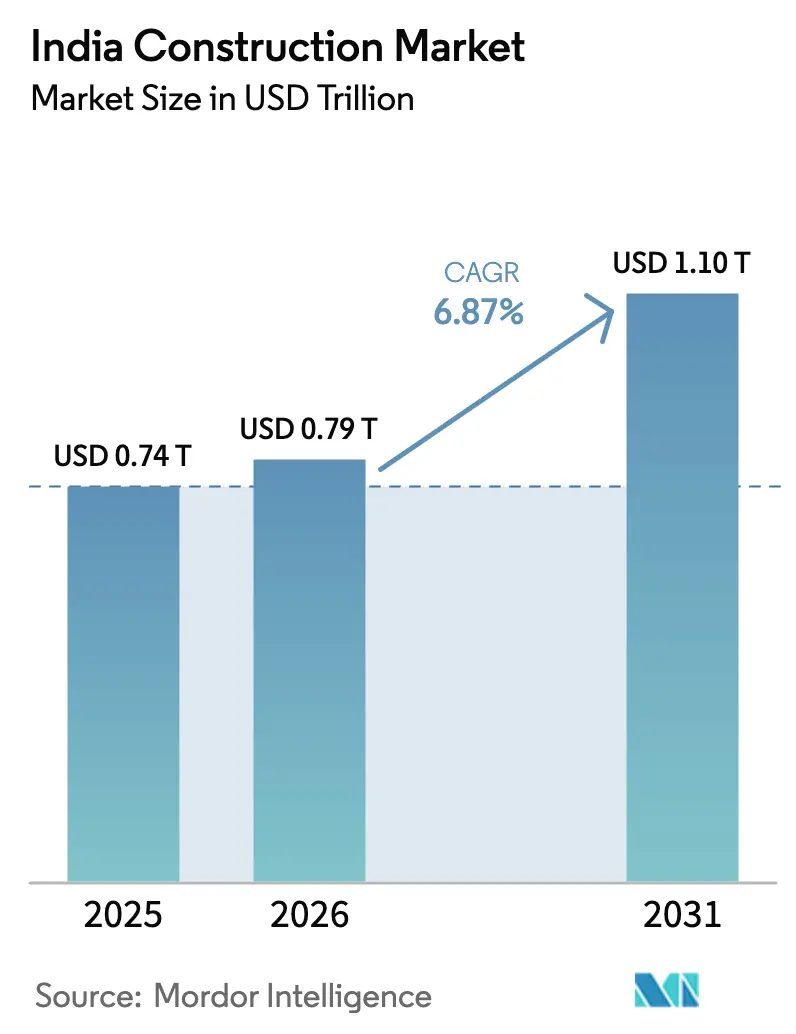
Analyse du marché de la construction en Inde par Mordor Intelligence
La taille du marché de la construction en Inde devrait augmenter de 0,79 trillion USD en 2026 à 0,84 trillion USD en 2027 et atteindre 1,18 trillion USD d'ici 2032, avec un CAGR de 7,12 % sur 2027-2032.
Les programmes d'infrastructure publics et le développement privé élargissent le pipeline de projets accessibles aux entrepreneurs indiens. Le financement urbain des villes de niveau 2 et 3, la transmission d'énergie renouvelable et les parcs industriels de défense orientent les travaux vers les routes, les réseaux, les usines et les installations spécialisées. Les corridors de centres de données et la livraison modulaire accroissent la demande en alimentation électrique fiable, en rapidité d'exécution et en formats de construction reproductibles. Le conflit en Asie de l'Ouest de mars 2026 a perturbé l'approvisionnement en bitume de l'Inde, augmentant le risque lié aux intrants pour les entrepreneurs routiers dont les tarifs avaient été fixés avant la perturbation. Les projets de transmission et les installations industrielles préfabriquées favorisent les entreprises EPC intégrées capables de coordonner les lots génie civil, électrique, conception, fabrication et érection ; les entrepreneurs doivent donc protéger leurs marges sur les travaux routiers exposés tout en développant leur capacité de coordination pour les programmes techniquement complexes.
Points clés du rapport
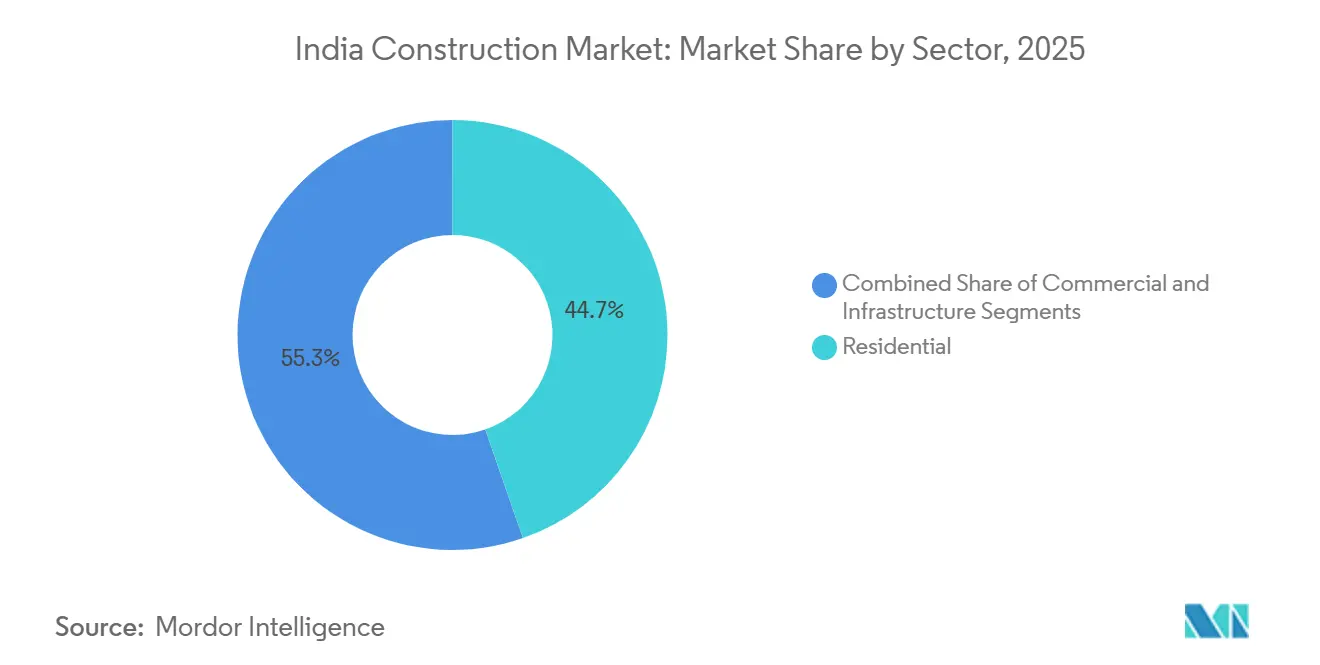
- Le résidentiel représentait une part de 44,18 % de la taille du marché de la construction en Inde en 2026, tandis que l'infrastructure est le secteur à la croissance la plus rapide avec un CAGR de 9,7 % sur la période 2027-2032.
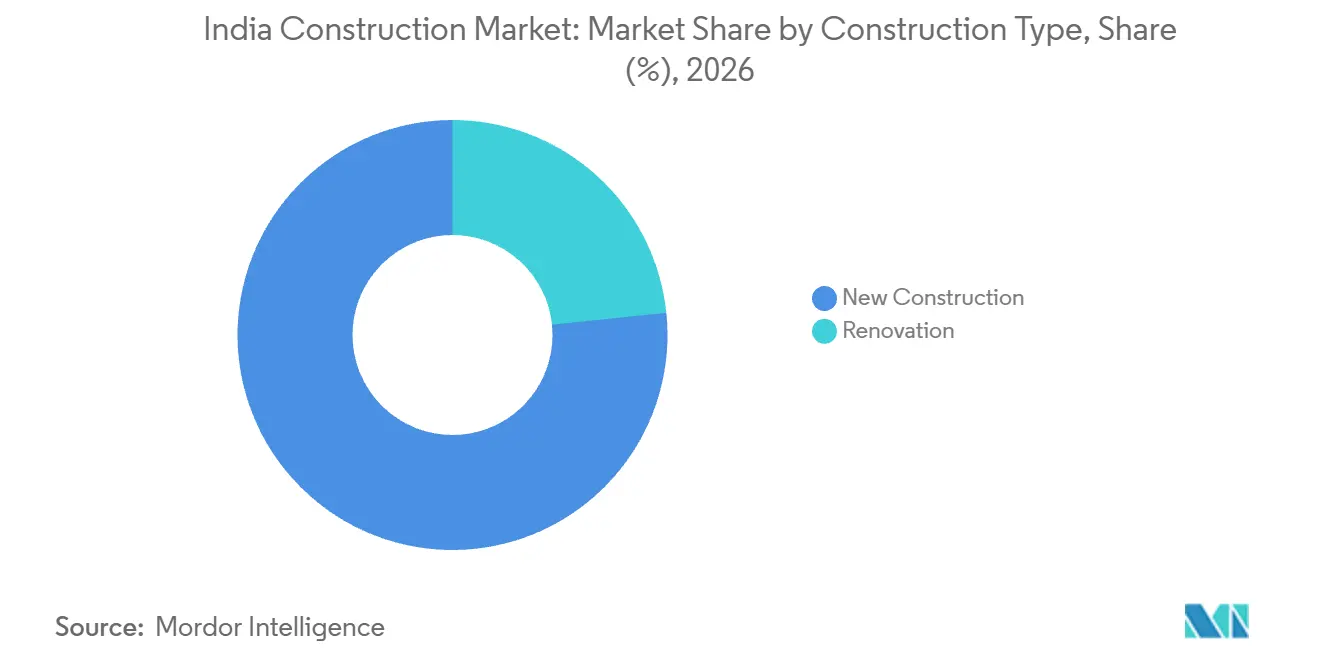
- La nouvelle construction représentait une part de 76,65 % du marché de la construction en Inde en 2026, tandis que la rénovation devrait connaître la croissance la plus rapide avec un CAGR de 8,2 % sur la période 2027-2032.
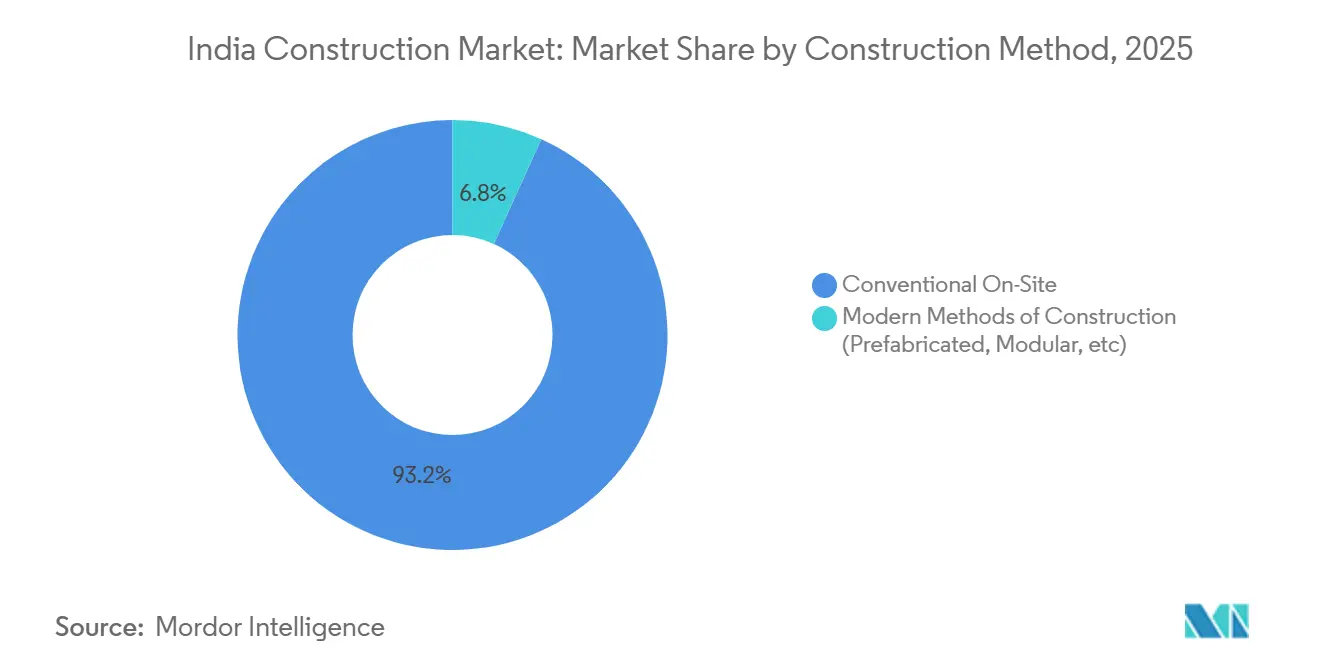
- La construction conventionnelle sur site représentait une part de 93,21 % du marché de la construction en Inde en 2026, tandis que les méthodes modernes de construction (préfabriquée, modulaire, etc.) constituent la méthode de construction à la croissance la plus rapide avec un CAGR de 7,4 % sur la période 2027-2032.
- L'investissement public a fourni 50,32 % de la taille du marché de la construction en Inde en 2026, tandis que l'investissement privé est la source à la croissance la plus rapide avec un CAGR de 10,3 % sur la période 2027-2032.
- L'Inde de l'Ouest détenait la plus grande position géographique avec une part de 40,7 % du secteur de la construction en Inde en 2026, tandis que l'Inde de l'Est est la zone géographique à la croissance la plus rapide avec un CAGR de 7,5 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Forte augmentation des dépenses d'investissement en infrastructure en FY26 (NIP, Gati Shakti) | +2.8% | Corridors nationaux et principaux États | Court terme (≤ 2 ans) |
| Projets d'infrastructure urbaine de niveau 2/3 soutenus par l'UIDF | +1.5% | Villes de niveau 2 et 3 à l'échelle nationale | Moyen terme (2-4 ans) |
| Objectif de capacité énergétique non fossile de 500 GW stimulant l'essor de l'EPC dans les services publics | +1.8% | Rajasthan, Gujarat et corridors éoliens du sud | Long terme (≥ 4 ans) |
| Investissements dans les corridors de défense catalysant la construction de parcs fournisseurs | +1% | Corridors de l'Uttar Pradesh et du Tamil Nadu | Moyen terme (2-4 ans) |
| Corridors d'incitation aux centres de données au niveau des États dans les villes émergentes | +0.7% | Maharashtra, Telangana et Tamil Nadu | Moyen terme (2-4 ans) |
| Demande portée par les REIT pour les entrepôts de classe A et les espaces de travail flexibles | +0.52% | Mumbai, Bengaluru et Delhi NCR | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Forte augmentation des dépenses d'investissement en infrastructure en FY26 (NIP, Gati Shakti)
Les acheteurs publics anticipent la demande en infrastructures dans les budgets et approbations de projets de l'exercice 2026. Au 11 août 2026, le Groupe de planification des réseaux de PM GatiShakti avait évalué 396 projets d'infrastructure, dont 256 approuvés et 198 en cours de mise en œuvre. Les corridors ferroviaires économiques dans le cadre de PM GatiShakti comprennent 434 projets cartographiés, dont 122 approuvés et 198 en phase d'évaluation. Les entreprises publiques centrales, Indian Railways et NHAI ont augmenté leurs dépenses d'investissement combinées au premier trimestre de l'exercice 2026 de 15 % en glissement annuel et ont atteint 21,34 % de leur objectif annuel. Le Pipeline national d'infrastructures suivait plus de 9 766 projets dans 37 sous-secteurs dans l'Enquête économique 2024-25. Cette séquence fait avancer les marchés publics, les travaux de génie civil et les lots spécialisés, favorisant les entrepreneurs capables de mobiliser équipements et fonds de roulement avant que le pipeline global n'atteigne la phase d'exécution, créant ainsi des opportunités à court terme plus importantes dans l'ensemble du secteur de la construction en Inde.
Projets d'infrastructure urbaine de niveau 2/3 soutenus par l'UIDF
Les villes de plus petite taille bénéficient d'un canal de financement dédié aux infrastructures urbaines dans les villes de niveau 2 et 3. Au 30 novembre 2025, la National Housing Bank (NHB) avait alloué 300 milliards INR (3,38 milliards USD), approuvé 138,4 milliards INR (1,56 milliard USD) et décaissé 18,7 milliards INR (210,5 millions USD) via l'UIDF. Au 31 juillet 2025, la NHB avait signalé 816 projets UIDF approuvés et 9 achevés pour les infrastructures urbaines en Inde. Au 31 juillet 2025, le ministère des Finances avait élargi l'éligibilité à l'UIDF à toutes les activités d'infrastructure urbaine, à l'exception du logement, de l'énergie, des télécommunications et des transports urbains. Seuls 9 des 816 projets UIDF approuvés étaient achevés au 31 juillet 2025, de sorte que les travaux à court terme pour les entrepreneurs se situaient dans les démarrages de projets et les lots en phase intermédiaire. Les entrepreneurs disposant de partenaires de livraison locaux et de conceptions standardisées peuvent soumissionner pour les lots éligibles, tandis que le décaissement lié au remboursement exige une planification rigoureuse des flux de trésorerie.
Objectif de capacité énergétique non fossile de 500 GW stimulant l'essor de l'EPC dans les services publics
Le développement des énergies renouvelables traduit les ambitions politiques en construction de réseaux de transmission et de production. L'Inde a atteint 300,5 GW de capacité électrique installée non fossile au 31 juillet 2026, dépassant 60 % de son objectif de 500 GW pour 2030. Le pays a installé un record de 55,29 GW de capacité non fossile au cours du FY2025-26, dont 44,6 GW de solaire et 6 GW d'éolien. Les corridors d'énergie verte et la transmission interétatique pour plus de 500 GW étaient planifiés, avec des réseaux pour 207 GW d'éolien et de solaire à venir en cours de mise en œuvre en janvier 2026. POWERGRID a remporté 23 projets de transmission en FY2024-25, dont des systèmes d'évacuation d'énergie renouvelable au Rajasthan, au Gujarat et à Kurnool. La demande EPC dans les services publics se déplace vers l'intégration au réseau, les lignes longue distance et la mise en service spécialisée plutôt que vers les seuls équipements de production.
Investissements dans les corridors de défense catalysant la construction de parcs fournisseurs
Les corridors industriels de défense convertissent les achats stratégiques en besoins d'usines et d'infrastructures. En avril 2026, le corridor de l'Uttar Pradesh avait enregistré 420,6 milliards INR (4,5 milliards USD) d'engagements d'investissement, dont 44,1 milliards INR (471,6 millions USD) réalisés. Le corridor du Tamil Nadu avait enregistré 327 milliards INR (3,5 milliards USD) d'investissements, dont 64,5 milliards INR (689,6 millions USD) réalisés. Une installation d'intégration et d'essai BrahMos à Lucknow a lancé son premier lot de missiles le 18 octobre 2025. L'appel d'offres de juillet 2025 de la Tamil Nadu Industrial Development Corporation (TIDCO) recherchait un concessionnaire pour 269 462 pieds carrés d'usines clés en main à Varapatti Defence Industrial Park. Ces projets font des services publics sécurisés, des coques de production et du soutien aux essais les lots de construction pertinents, les contrôles de niveau défense façonnant les exigences des soumissionnaires dans l'ensemble du secteur de la construction en Inde.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Contentieux croissant sur l'acquisition foncière dans le cadre de Bharatmala Pariyojana | -0.4% | Corridors d'autoroutes nationales et États concernés | Moyen terme (2-4 ans) |
| Volatilité des prix du bitume importé et des métaux comprimant les marges | -0.35% | Bengaluru et chaînes d'approvisionnement routières nationales | Court terme (≤ 2 ans) |
| Moratoires sur l'extraction de sable liés à l'épuisement des nappes phréatiques | -0.25% | Districts de construction soumis au stress hydrique | Moyen terme (2-4 ans) |
| Charge de conformité aux prêts liés aux critères ESG pour les entrepreneurs de niveau intermédiaire | -0.2% | Réseaux d'entrepreneurs MSME indiens | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contentieux croissant sur l'acquisition foncière dans le cadre de Bharatmala Pariyojana
Les litiges fonciers retardent la construction Bharatmala après que les entrepreneurs ont fixé le prix de la main-d'œuvre, des équipements et du financement. Au Pendjab en avril 2025, l'arbitrage en attente sur les indemnisations et les procédures judiciaires concernant les terrains acquis ont empêché la NHAI de prendre possession des terrains et ont nui à l'avancement des projets autoroutiers. En mai 2026, la NHAI a résilié 3 lots Bharatmala Delhi-Amritsar-Katra au Pendjab après que des blocages dans l'acquisition foncière et des protestations d'agriculteurs, ainsi que d'autres obstacles, ont bloqué les travaux à environ 40 % à 60 % d'avancement. En août 2026, des centaines d'agriculteurs du Pendjab attendaient toujours une indemnisation tandis que des dossiers d'arbitrage restaient en suspens sur plusieurs corridors. Les autorités de Ludhiana coordonnaient avec les agriculteurs et les arbitres pour résoudre les dossiers restants sur le fond. Cette réponse pourrait résoudre certains litiges, mais la possession et l'indemnisation non résolues continuent d'imposer des retards et des coûts de portage aux entrepreneurs routiers.
Volatilité des prix du bitume importé et des métaux comprimant les marges
La volatilité des intrants réduit directement la marge disponible sur les contrats routiers et de construction à prix fixe. Ashoka Buildcon a signalé une exposition à la volatilité des prix du bitume et de l'acier ou du fer, les clauses d'indexation n'atténuant le risque que dans une certaine mesure. En août 2026, les entrepreneurs de Bengaluru ont suspendu les travaux civiques et d'infrastructure après que les prix du bitume ont plus que doublé et que d'autres prix de matériaux ont augmenté, invoquant de lourdes pertes aux tarifs déjà soumissionnés. Le bitume importé représentait 33,77 % de la consommation indienne d'avril à janvier FY2025-26. Le MoRTH a introduit un ajustement de prix spécial et des paiements mensuels pour les travaux d'autoroutes nationales éligibles en avril 2026. L'ajustement du MoRTH s'applique aux travaux d'autoroutes nationales éligibles, de sorte que les contrats civiques soumissionnés à des tarifs plus anciens, comme à Bengaluru, supportent les pertes de réévaluation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur :
Ampleur du résidentiel et dynamisme des infrastructuresLe résidentiel représentait une part de 44,18 % de la taille du marché de la construction en Inde en 2026. PMAY-U et PMAY-U 2.0 avaient sanctionné plus de 12,5 millions de logements urbains et en avaient achevé et livré plus de 10 millions à travers l'Inde au 9 août 2026.[1] L'écart entre plus de 12,5 millions de logements sanctionnés et plus de 10 millions livrés au 9 août 2026 laisse un pipeline approuvé encore à construire. La mise en œuvre de PMAY-U 2.0 doit traiter l'identification des bénéficiaires, le suivi des projets, l'achèvement et l'occupation dans les États et les collectivités locales urbaines. Ces contrôles rendent les programmes de logement urbain dépendants d'une livraison coordonnée sur site et d'une remise documentée.
L'infrastructure est le segment à la croissance la plus rapide dans le secteur de la construction en Inde, avec un CAGR de 9,7 % sur la période 2027-2032. Les dépenses en capital du gouvernement de l'Inde ont augmenté de près de 89 % entre l'exercice 22 et l'allocation budgétée pour l'exercice 26, renforçant le pipeline de financement public.[2] La NHAI a construit 5 313 kilomètres d'autoroutes nationales au cours de l'exercice 2025-26, dépassant son objectif de près de 15 %. L'Inde a également ajouté 6 511 kilomètres-circuit de lignes de transport à haute tension et 100 368 MVA de capacité de transformation au cours de l'année 2025. Ensemble, les réalisations en matière d'autoroutes et de transport d'électricité favorisent les entreprises EPC capables de coordonner les lots génie civil, électrique et mise en service sur les sites d'infrastructure.



Par type de construction :
Ampleur de la nouvelle construction et croissance de la rénovationLa nouvelle construction représentait une part de 76,65 % de la taille du marché de la construction en Inde en 2026. PMAY-G avait achevé 31,2 millions de logements à travers l'Inde au 3 août 2026. Les 7,9 millions de logements approuvés restants étaient en cours de construction à cette date. Les bénéficiaires construisant ces logements eux-mêmes ou sous leur supervision, le volume de nouvelles constructions rurales parvient aux fournisseurs principalement sous forme de demande dispersée, maison par maison, de matériaux plutôt que sous forme de grands lots d'entrepreneurs.
La rénovation est le segment à la croissance la plus rapide du marché de la construction en Inde, avec un CAGR de 8,2 % sur la période 2027-2032. MHADA a signé un accord de réaménagement en septembre 2026 portant sur 475 bâtiments cédés et 259 bâtiments non cédés dans le quartier Kamathipura de Mumbai, au service d'environ 8 001 locataires et résidents. Mahindra Lifespace Developers a été désigné en février 2025 pour le réaménagement en cluster de 3 sociétés résidentielles dans le complexe Lokhandwala de Mumbai. Ces projets concernent des actifs occupés existants, faisant du travail en phases et de la coordination avec les locataires des éléments centraux de la livraison. Les entrepreneurs doivent préserver l'accès et l'habitabilité tout en séquençant les travaux et la remise, ce qui favorise les compétences spécialisées.

Par méthode de construction :
Dominance de la construction sur site et modernisationLa construction conventionnelle sur site représentait une part de 93,21 % de la taille du marché de la construction en Inde en 2026. L'activité d'infrastructure maritime d'ITD Cementation comprenait des fondations sur pieux en béton coulé en place forés et des projets nationaux en cours d'exécution en Andhra Pradesh et au Maharashtra au cours de l'exercice 2024-25. Le rapport annuel 2024-25 d'ITD Cementation répertorie les fondations sur pieux coulés en place forés parmi les capacités maritimes, tandis que le document de mars 2025 du BMTPC associe la pratique du coulage en place aux dépassements de coûts et de délais dans le logement de masse. Cette combinaison fait du travail réalisé sur site la solution par défaut pratique pour les lots maritimes et de génie civil lourd, tandis que le constat de dépassement dans le logement de masse plaide en faveur des méthodes industrialisées pour les composants répétitifs.
Les méthodes modernes de construction (préfabriquée, modulaire, etc.) constituent le segment à la croissance la plus rapide dans le secteur de la construction en Inde, avec un CAGR de 7,4 % sur la période 2027-2032. Le 6 novembre 2025, EPACK Prefab a divulgué des commandes de fourniture et de montage de structures métalliques (PEB) d'INOX Neo Energies pour un projet de cellules solaires de 5 GW en Odisha et de Reliance Industries pour des cités préfabriquées pour le personnel au Gujarat. Le 30 juin 2026, EPACK Prefab a déclaré une capacité de 147 122 tonnes métriques par an de structures métalliques (PEB), un taux d'utilisation de 75,15 % et un carnet de commandes préfabriquées en attente. Ces commandes associent les structures fabriquées en usine aux installations industrielles et d'hébergement du personnel nécessitant une livraison répétable. Les éléments probants indiquent que la conception, la fabrication et le montage coordonnés constituent la capacité commerciale susceptible de convertir les méthodes modernes en lots de projets plus importants.
Par source d'investissement :
Ampleur du public et croissance du privéL'investissement public représentait une part de 50,32 % du marché de la construction en Inde en 2026. Le budget de l'Union indienne prévoit 12,22 billions INR (134,3 milliards USD) de dépenses en capital du gouvernement central pour l'exercice 2026-27, y compris le soutien en capital aux États. Le gouvernement central a enregistré environ 5,81 billions INR (67,25 milliards USD) de dépenses en capital au cours du premier semestre de l'exercice 2025-26. Le chiffre du premier semestre de l'exercice 2025-26 correspond à des dépenses enregistrées, tandis que celui de l'exercice 2026-27 est une projection budgétaire ; ainsi, les marchés sur lesquels les entrepreneurs peuvent soumissionner dépendent de la part de l'enveloppe prévue qui parvient effectivement à l'attribution.
L'investissement privé est la source à la croissance la plus rapide dans le secteur de la construction en Inde, avec un CAGR de 10,3 % sur la période 2027-2032. La RBI a recensé 1 839 projets d'investissement privé d'entreprises en 2025-26, contre 1 581 en 2024-25. Les projets greenfield représentaient 89,2 % du coût des projets privés sanctionnés par les banques et les institutions financières en 2025-26, et l'infrastructure en représentait 54,2 %. La CREDAI a signalé 614 218 unités de résidence principale vendues par des promoteurs dans 50 villes indiennes en 2025, avec une valeur des ventes des promoteurs en hausse de 16 % par rapport à 2024. Les promoteurs privés développent leurs pipelines résidentiels et d'infrastructure, ce qui accroît la demande de financements flexibles, d'approbations plus rapides et de livraison intégrée.
Analyse géographique
Marché de la construction en Inde de l'Ouest
L'Inde de l'Ouest représentait une part de 40,7 % de la taille du marché de la construction en Inde en 2026. MHADA visait 5 112 unités de logement via son Conseil du Konkan et 2 538 unités via son Conseil de Mumbai pour le FY2026-27. Le Maharashtra a également approuvé 147 grands projets d'amélioration routière couvrant 1 100 kilomètres en FY2025-26. Ces programmes publics de logement et de routes donnent à l'Inde de l'Ouest un pipeline de construction substantiel. Les entrepreneurs disposant d'une expertise locale en matière d'approbations et d'une logistique urbaine à fort volume peuvent servir à la fois les programmes de logement et de transport sur des sites contraints.
Marché de la construction en Inde de l'Est
L'Inde de l'Est est la géographie à la croissance la plus rapide, avec un CAGR de 7,5 % sur 2027-2032. Tata Projects a indiqué qu'environ 23 % de ses prises de commandes du FY2026 provenaient d'Inde de l'Est. L&T Energy Hydrocarbon a obtenu une grande commande en FY2026 pour des projets de conversion du charbon en acide nitrique, de nitrate d'ammonium et de synthèse d'ammoniac à Lakhanpur en Odisha. L'autoroute côtière de l'Odisha a reçu l'approbation finale d'évaluation PPP en novembre 2025, ajoutant des lots routiers à annuité hybride entre Rameshwar, Konark et Paradeep. Les installations de traitement industriel et le transport côtier combinent la connectivité publique avec l'expansion privée, créant un pipeline lié qui favorise les entreprises EPC capables d'intégrer des lots complexes et de gérer la logistique longue distance.
Le tronçon Namo Bharat de l'Inde du Nord entre Delhi et Meerut a été inauguré en janvier 2025, documentant une étape de construction ferroviaire achevée. Le projet de chemin de fer de banlieue de Bengaluru en Inde du Sud avait l'acquisition foncière achevée sur 2 corridors et les travaux de gares en cours en mai 2026. L'Inde centrale a achevé une section ferroviaire de 56 kilomètres convertie à l'écartement normal au Madhya Pradesh en août 2026, étendant l'accès à plus de 100 villages. Les travaux de gares sur les corridors de Bengaluru constituent le lot de génie civil actif en Inde du Sud, tandis que le tronçon Delhi-Meerut et la section à écartement normal du Madhya Pradesh sont des inaugurations achevées. Ce contraste laisse l'Inde du Sud avec une livraison de gares en cours, tandis que les exemples de l'Inde du Nord et de l'Inde centrale décrivent un accès ferroviaire opérationnel.
Cadre réglementaire et perspectives
Pour un entrepreneur et un promoteur immobilier évaluant des projets, le code national du bâtiment modèle fixe la base technique tandis que l'adoption par les États et les régulateurs détermine les frictions liées à l'enregistrement, aux rapports et aux autorisations. La comparaison utilise l'Inde, l'Uttar Pradesh et le Karnataka, qui associent le code national du bâtiment à 2 régimes RERA d'État. Les évaluations reflètent la même perspective des participants et mettent l'accent sur la certitude, l'effort de soumission et l'exposition à l'application.
Tableau réglementaire
| Facteur de décision | Inde | Uttar Pradesh | Karnataka |
|---|---|---|---|
| Autorité principale | BIS et ministères nationaux | UP RERA | Karnataka RERA |
| Instruments clés ou orientation | Code modèle NBC 2016 ; chapitres de la quatrième révision ouverts aux commentaires en 2025 | Enregistrement des projets, directives sur les comptes de collecte, rapports et inspections 2026 | Enregistrement des projets, rapports trimestriels 2026-27, audits annuels et pénalités de retard |
| Effet commercial | Élevé | Élevé | Élevé |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Sans changement | Durcissement | Durcissement |
| Source: Mordor Intelligence | |||
Le NBC 2016 du BIS est le code de construction modèle de l'Inde couvrant le contrôle du développement, la sécurité incendie, la conception structurelle, les services, la durabilité et l'administration de la construction.[3] Il s'applique par l'intermédiaire des organismes adoptants et des règlements locaux, et le BIS a ouvert les chapitres de la quatrième révision à commentaires en 2025 sans remplacement adopté. Les directives du 11 mai 2026 de l'UP RERA sur les comptes de projet (3e révision) et les avis de rapport et d'inspection de 2026 décrivent les exigences actuelles, tandis que les pénalités 2026-27 du Karnataka RERA et l'avis d'audit annuel de l'exercice 2025-26 poursuivent les obligations antérieures. Pour un promoteur, l'attractivité moyenne reflète un accès gérable associé à une exposition récurrente à la documentation et à l'application dans ces régimes étatiques.
Étapes de la chaîne de valeur
La chaîne de valeur de la construction en Inde va de la production de matériaux et de la fourniture d'équipements à la livraison intégrée de projets et aux opérations à long terme. Les matériaux captent le volume des ventes, tandis que les entreprises EPC captent la conception, les achats, la mise en service et l'intégration des services. Les principaux goulots d'étranglement sont l'exposition aux intrants, la capacité fragmentée des fournisseurs et la coordination sur des sites complexes. L'exécution numérique et le développement des fournisseurs constituent des réponses pratiques en matière de résilience.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en ciment, béton et acier | Fabricants de matériaux et fournisseurs de béton prêt à l'emploi tels que UltraTech Cement et Tata Steel | Ventes de ciment, de béton et d'acier ainsi que livraison de mélanges | Les intrants importés et les fluctuations de prix peuvent comprimer les marges des entrepreneurs | Les programmes d'approvisionnement multi-sources et de développement des capacités des fournisseurs réduisent l'exposition aux interruptions |
| Équipements lourds et logistique de chantier | Fabricants d'équipements et réseaux de services concessionnaires tels que JCB India | Ventes d'équipements, pièces, maintenance et service sur le terrain | Les sites éloignés font face à des retards de service et de pièces | La couverture des concessionnaires, les entrepôts de pièces et les points de service maintiennent les flottes productives |
| Ingénierie et intégration EPC | Entrepreneurs EPC et intégrateurs conception-construction tels que Tata Projects et Larsen & Toubro | Honoraires d'ingénierie, contrats de construction et mise en service | Les interfaces entre conception, achats et construction créent des risques de calendrier | La livraison intégrée et la coordination numérique améliorent la prévisibilité |
| Construction et mise en service de projets | Entrepreneurs en infrastructure industrielle et urbaine tels que Tata Projects et Larsen & Toubro | Exécution de la construction, mise en service et paiements aux jalons | Les coûts des matériaux sur les marchés émergents pénalisent les acteurs plus petits | Les méthodes BIM, IoT, IA et modulaires soutiennent un contrôle plus rigoureux |
| Exploitation, réparations et maintenance | Prestataires de services sur le cycle de vie tels que Tata Projects | Revenus de maintenance, d'arrêt, de réparation et de renouvellement | Les actifs vieillissants nécessitent un accès continu aux services | La couverture du cycle de vie sous contrat protège la disponibilité et crée des travaux récurrents |
| Source: Mordor Intelligence | ||||
La chaîne récompense les entreprises qui coordonnent les matériaux, les équipements et la livraison plutôt que d'optimiser un seul intrant. L'activité d'évaluation des fournisseurs et de renforcement des capacités d'UltraTech montre que la résilience est construite en amont, tandis que les méthodes numériques de Tata Projects traitent la variabilité d'exécution. Le service sur le cycle de vie ajoute des revenus récurrents après la construction et fait de la fiabilité un facteur de différenciation pour les propriétaires d'infrastructure. Les fournisseurs qui combinent un soutien terrain vérifié avec une livraison intégrée sont positionnés pour capter davantage de valeur à mesure que les projets deviennent techniquement complexes.
Paysage concurrentiel
Concentration du Marché
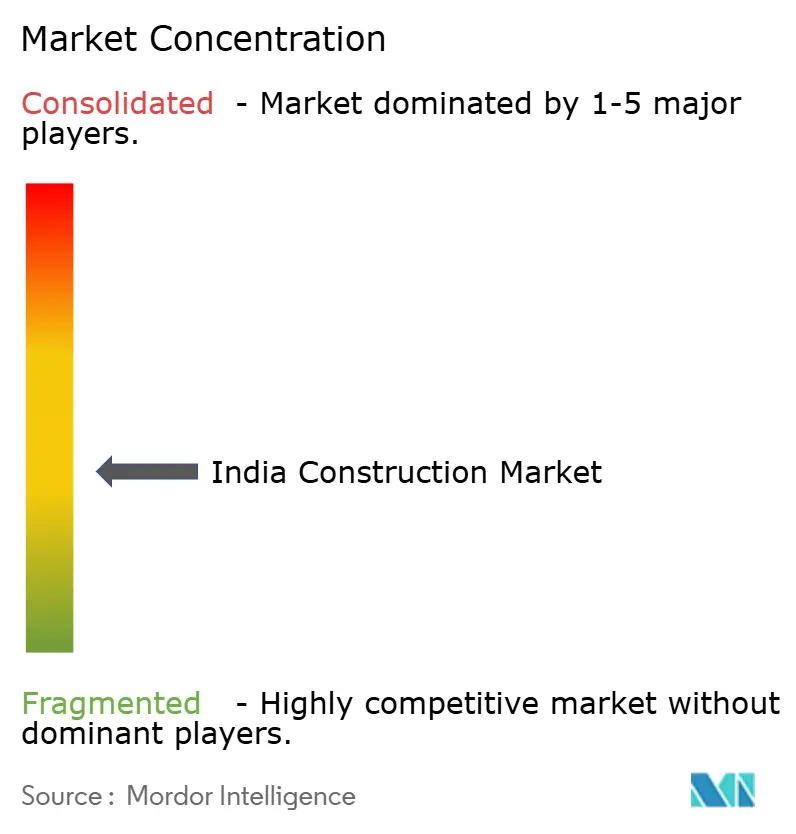
Larsen & Toubro (L&T), Megha Engineering & Infrastructures, Shapoorji Pallonji, Tata Projects et KEC International sont les principaux acteurs actifs dans cet ordre. Larsen & Toubro opère en tant qu'entrepreneur EPC indien dans les infrastructures et les services connexes. Megha Engineering & Infrastructures assure le transport, l'eau, l'énergie, le génie lourd et les hydrocarbures, tandis que Shapoorji Pallonji couvre l'ingénierie, la construction, les infrastructures, l'énergie, l'eau et l'immobilier. Tata Projects se concentre sur les grandes infrastructures urbaines et industrielles, et KEC International couvre la transmission, le génie civil, le transport, les énergies renouvelables, les pipelines et les câbles. Cette diversité crée une structure diversifiée dans laquelle les acheteurs peuvent consolider les lots avec les entreprises leaders tandis que les spécialistes régionaux conservent des ouvertures dans les autorisations et l'exécution locales.
L&T a remporté une commande le 10 juin 2025 pour construire des lignes de transmission de 765 kV et 400 kV pour une zone d'énergie renouvelable en Andhra Pradesh. Megha Engineering & Infrastructures (MEIL) a obtenu la commande de la Nuclear Power Corporation of India Limited (NPCIL) le 23 avril 2025 pour construire 2 réacteurs nucléaires de 700 MW chacun au Karnataka. La filiale de Shapoorji Pallonji, Afcons, a réalisé sa première percée de tunnelier (TBM) sur le tunnel hydraulique de la City and Industrial Development Corporation (CIDCO) en décembre 2025, un mois avant le calendrier prévu. Tata Projects a enregistré sa prise de commandes la plus élevée de tous les temps en FY2026 et a priorisé les centres de données et les installations de technologie avancée. Les lots de transmission, nucléaires et de tunnels sont des travaux à long cycle et techniquement spécialisés, de sorte que les challengers ont besoin de références de livraison et de systèmes comparables pour se qualifier pour des appels d'offres similaires.
KEC International a obtenu sa première commande de ligne de transmission pour alimenter un centre de données en Inde de l'Ouest le 14 juillet 2026. Les travaux dans les centres de données, les énergies renouvelables et le nucléaire élèvent les barrières de qualification car les acheteurs exigent l'intégration au réseau, les contrôles de sécurité et la livraison à long cycle. Les entrepreneurs régionaux restent des challengers là où les approbations locales et l'exécution foncière dominent, tandis que les plus grandes entreprises peuvent regrouper conception, achats et construction. Cette combinaison fait de la familiarité avec les approbations au niveau des États un facteur de différenciation pour les challengers sans la même étendue de lots. Étant donné que le NBC 2016 du BIS s'applique par l'intermédiaire des agences d'adoption et des règlements locaux, les soumissionnaires doivent satisfaire aux conditions d'approbation locales qui favorisent les entreprises ayant des antécédents d'exécution établis dans chaque État.
Leaders du secteur de la construction en Inde
-
Larsen & Toubro (L&T)
-
Megha Engineering & Infrastructures
-
Shapoorji Pallonji
-
Tata Projects
-
KEC International
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Construction en Inde Entreprises couvertes dans ce rapport
- Larsen & Toubro (L&T)
- Megha Engineering & Infrastructures
- Shapoorji Pallonji
- Tata Projects
- KEC International
- Afcons Infrastructure
- Dilip Buildcon
- Hindustan Construction Company
- NCC Limited
- Lodha Group
- Sobha Ltd
- Godrej Properties
- Oberoi Realty
- Ashoka Buildcon
- IRB Infrastructure Developers
- Adani Realty
- GMR Airports Limited
- Kalpataru Projects International Limited
- Punj Lloyd
- EPC Constructions India Ltd
- Reliance Infrastructure
Principales opportunités pour les participants au marché
Les marchés publics ouverts et les programmes de logement nouvellement approuvés créent des travaux à court terme pour les entrepreneurs capables de gérer la conformité, la logistique à distance et la maintenance pluriannuelle. Les appels d'offres de la NHIDCL et de l'ITBP sont attendus pour le 26 octobre 2026, et la DDA a ouvert les offres pour ses routes du Secteur 8B le 13 octobre 2026. Leur exigence commune la plus forte est la discipline de livraison auprès des acheteurs publics et sur les sites spécialisés.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Logement urbain abordable | Le MoHUA a approuvé 193 000 logements PMAY-U 2.0 supplémentaires dans 11 États le 16 octobre 2026 | Ménages urbains EWS et agences de logement d'État | Proposer des lots clés en main standardisés et préfabriqués avec suivi de l'occupation | Identification des bénéficiaires, suivi, achèvement et occupation dans les États et les ULB | Larsen & Toubro et Tata Projects, qui livrent du logement de masse et des équipements sociaux |
| Systèmes d'éclairage public sur autoroutes nationales | La NHIDCL a lancé un appel d'offres de cinq ans pour le contrôle et la surveillance centralisés, avec des offres attendues le 26 octobre 2026 | Opérateurs d'autoroutes NHIDCL | Soumissionner un lot d'installation plus exploitation et maintenance sur cinq ans | Préqualification et obligations de service à long terme | KEC International et Larsen & Toubro via la capacité EPC en infrastructure |
| Infrastructure de défense et frontalière éloignée | L'ITBP a lancé un appel d'offres ouvert de génie civil pour des hébergements et des bureaux dans la vallée de Nelong en Uttarakhand, avec des offres attendues le 26 octobre 2026 | ITBP et agences de défense | Regrouper les travaux de génie civil en haute altitude, la logistique et la mise en service rapide | Altitude d'environ 14 305 pieds et calendrier de 300 jours | Tata Projects et Larsen & Toubro avec capacité d'infrastructure stratégique et clés en main |
| Corridors routiers urbains | La DDA a lancé des appels d'offres pour des routes à emprise de 30 mètres et 60 mètres et des travaux UER-III dans le Secteur 8B, avec le statut d'attribution non résolu au 19 octobre 2026 | DDA et promoteurs de mise en commun foncière | Combiner la construction de corridors avec la gestion du trafic par phases et la coordination des réseaux | Interfaces multi-lots et calendrier d'attribution non résolu | Tata Projects et KEC International dans l'EPC civil et de transport |
| Source: Mordor Intelligence | |||||
Le logement urbain abordable constitue l'ouverture centrale car le MoHUA a approuvé 193 000 logements PMAY-U 2.0 supplémentaires dans 11 États le 16 octobre 2026 dans le cadre de la Construction par les bénéficiaires et du Logement abordable en partenariat. Les entrepreneurs qui associent des systèmes de construction standardisés à des contrôles des bénéficiaires et de l'occupation peuvent réduire les frictions d'exécution. La mise en œuvre au niveau des États détermine le moment où l'allocation approuvée devient un travail exécutable pour les fournisseurs.
Développements industriels récents dans Marché de la Construction en Inde
- Oct 2026 : Le ministère du Logement et des Affaires urbaines a approuvé 193 000 logements PMAY-U 2.0 supplémentaires dans 11 États dans le cadre de la Construction par les bénéficiaires et du Logement abordable en partenariat.
- Sep 2026 : MHADA a signé un accord d'agence de construction et de développement avec Bhagirathi Housing et Mathi Developers pour le réaménagement de 34 acres de Kamathipura comprenant 475 bâtiments cédés et 259 bâtiments non cédés au service d'environ 8 001 locataires et résidents.
- Août 2026 : Afcons Infrastructure a reçu la Lettre d'Acceptation de la Brihanmumbai Municipal Corporation (BMC) pour un tunnel d'eau dessalée de 19,18 milliards INR (201,6 millions USD) de Manori à Mahavir Nagar à Mumbai, incluant la TVA et les opérations et la maintenance.
Marché de la Construction en Inde Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché de la construction en Inde mesure les dépenses annuelles consacrées à l'activité de construction réalisée en Inde pour les bâtiments et les ouvrages de génie civil, y compris les nouvelles constructions et les rénovations produisant des actifs achevés et en place. Il couvre les travaux commandés par des maîtres d'ouvrage publics et privés et réalisés par des méthodes traditionnelles sur site ou par des méthodes modernes préfabriquées et modulaires dans le cadre de projets résidentiels, commerciaux et d'infrastructure.
Exclusions du périmètre : les services immobiliers purs, notamment le courtage et la location, le conseil en conception seule indépendant et les matériaux de construction vendus en dehors des travaux de construction exécutés sont exclus.
Aperçu de la segmentation
- Par secteur
- Résidentiel
- Appartements/Copropriétés
- Villas/Maisons individuelles
- Commercial
- Bureaux
- Commerce de détail
- Industrie et logistique
- Autres
- Infrastructure
- Infrastructure de transport (routes, chemins de fer, voies aériennes, autres)
- Énergie et services publics
- Autres
- Résidentiel
- Par type de construction
- Nouvelle construction
- Rénovation
- Par méthode de construction
- Conventionnel sur site
- Méthodes modernes de construction (préfabriqué, modulaire, etc.)
- Par source d'investissement
- Public
- Privé
- Par région
- Nord de l'Inde
- Sud de l'Inde
- Ouest de l'Inde
- Est de l'Inde
- Centre de l'Inde
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire triangulerait les signaux de demande et de coût de construction spécifiques à l'Inde à partir d'autorités publiques telles que le Budget de l'Union et l'Enquête économique pour les dépenses d'investissement et les hypothèses macroéconomiques, le Bureau d'information de la presse pour les communiqués sur les programmes de logement et d'infrastructure, le Ministère des statistiques et de la mise en œuvre des programmes pour les intentions de dépenses en capital privé, la Confédération des associations de promoteurs immobiliers de l'Inde pour les ventes et lancements résidentiels, et le Bureau des normes indiennes pour le Code national du bâtiment et les normes de construction. Ces sources fournissent des pipelines de projets, des allocations de politique, des mesures d'activité et des règles techniques qui ancrent les hypothèses relatives aux secteurs, aux sources d'investissement et aux méthodes de construction.
Les rapports annuels des entreprises, les dépôts auprès des bourses de valeurs, les avis d'appels d'offres, les mises à jour des régulateurs et la presse économique réputée viendraient compléter les séries publiques avec les flux de commandes des entrepreneurs, l'exposition aux prix des matériaux, le calendrier des projets et les données régionales. Les sources citées sont illustratives et non exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
La recherche primaire utiliserait des entretiens structurés avec des promoteurs indiens, des maîtres d'ouvrage publics et des donneurs d'ordre en infrastructure, des entrepreneurs EPC, des sous-traitants spécialisés, des fournisseurs de matériaux et des prêteurs. Les discussions permettraient de tester les hypothèses secondaires au niveau des variables, de clarifier le calendrier des projets et la répartition régionale, d'identifier les lacunes dans la couverture de la rénovation ou des méthodes modernes, et de trianguler les anomalies avant que les données d'entrée des prévisions ne soient acceptées.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 20 % | |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs plus petits : 25 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Le modèle commence par une estimation descendante des dépenses de construction indiennes, en utilisant les dépenses d'investissement publiques et privées, l'activité de construction et d'infrastructure, la consommation de ciment et d'acier, les attributions de projets et les indices de coûts de construction comme variables de vérification croisée. Les parts par secteur, type de construction, méthode, source d'investissement et région sont construites à partir de répartitions publiées et d'indicateurs de projets, puis réconciliées avec le total national, tandis que des vérifications ascendantes sélectives utilisent des agrégations de fournisseurs, des vérifications de canaux et une valeur moyenne de projet échantillonnée multipliée par le volume exécuté. La valeur est prévue par une régression multivariée informée par les dépenses d'investissement, les achèvements de logements, les attributions d'infrastructure, l'inflation des coûts des intrants et la formation de projets privés, avec un lissage exponentiel utilisé lorsqu'une série courte est plus stable et des ajustements de scénarios couvrant les retards d'approbation, l'accès au foncier et les chocs sur les prix des matériaux. Les indicateurs de volume sont suivis séparément de la valeur afin que les effets de prix et de composition du portefeuille de projets restent visibles. Les observations régionales ou de niche manquantes sont interpolées à partir des années adjacentes et des indicateurs d'activité, signalées pour examen par les analystes, et testées auprès d'experts primaires qui remettent en question les hypothèses au niveau des variables plutôt que de fournir un consensus inventé.
Cycle de validation des données et de mise à jour
Les analystes triangulent les dépenses déclarées, les attributions de projets, les carnets de commandes des entrepreneurs, les achèvements de logements, le débit des matériaux et les indices de prix officiels, avec des signaux indépendants provenant des publications budgétaires, des appels d'offres et des dépôts réglementaires. Ils examinent les anomalies par réconciliation des sources, vérifications des années et des unités, examen des valeurs aberrantes et seuils de variance avant validation, et reprennent contact avec les répondants concernés lorsqu'un écart matériel, une contradiction ou un changement de statut de projet subsiste. L'ensemble de données est actualisé annuellement, mis à jour entre les cycles pour les événements matériels de politique, de financement, de matières premières ou de projets, et soumis à un nouvel examen avant livraison des définitions, de l'arithmétique, des citations et des moteurs de prévision.
Taille du marché de la construction en Inde selon Mordor Intelligence comparée aux autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché de la construction en Inde mesure les dépenses annuelles consacrées à l'activité de construction réalisée en Inde pour les bâtiments et les ouvrages de génie civil, y compris les nouvelles constructions et les rénovations produisant des actifs achevés et en place.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les parts par secteur, type de construction, méthode, source d'investissement et région sont construites à partir de répartitions publiées et d'indicateurs de projets, puis réconciliées avec le total national, tandis que des vérifications ascendantes sélectives utilisent des agrégations de fournisseurs, des vérifications de canaux et une valeur moyenne de projet échantillonnée multipliée par le volume exécuté.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,84 billion USD (2027) | |
| Consultance mondiale A | 0,74 billion USD (2025) | Sur la base de 2025, cette estimation est inférieure de 11,9 % à la valeur de ce rapport pour 2027, soit 0,84 billion USD, 2 ans plus tard. Sa base publiée de 2025 précède l'année de comparaison 2027, tandis que la page décrit une prévision jusqu'en 2031, de sorte que la mesure antérieure est directionnellement inférieure à mesure que le pipeline de projets indien se développe. |
| Étude sectorielle B | 653,28 milliards USD (2026) | Sur la base de 2026, cette estimation est inférieure de 22,2 % à la valeur de ce rapport pour 2027, soit 0,84 billion USD, 1 an plus tard. Sa valeur publiée de 2026 précède l'année de comparaison 2027, et la page rapporte des catégories distinctes pour la construction de bâtiments, le génie civil lourd, les entrepreneurs spécialisés et l'aménagement foncier et le développement, de sorte que le traitement des travaux de projet intégrés peut produire un total de niveau projet inférieur. |
Les analystes de Mordor Intelligence triangulent les dépenses déclarées, les attributions de projets, les carnets de commandes des entrepreneurs, les achèvements de logements, le débit des matériaux et les indices de prix officiels, avec des signaux indépendants provenant des publications budgétaires, des appels d'offres et des dépôts réglementaires.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché de la construction en Inde et ses perspectives de croissance ?
Le marché devrait passer de 0,84 trillion USD en 2027 à 1,18 trillion USD d'ici 2032 avec un CAGR de 7,12 % sur 2027-2032.
Quelles forces stimulent la demande de construction en Inde ?
Les dépenses d'investissement du gouvernement ont augmenté de près de 89 % entre le FY22 et l'allocation budgétisée du FY26, tandis que l'UIDF avait approuvé 138,4 milliards INR (1,56 milliard USD) pour les infrastructures urbaines de niveau 2 et 3 en novembre 2025.
Quel secteur de la construction est en tête du secteur ?
Le résidentiel détenait une part de 44,18 % en 2026, soutenu par plus de 10 millions de logements PMAY-U achevés et livrés au 9 août 2026.
Quelles entreprises sont actives dans le secteur de la construction ?
Larsen & Toubro, Megha Engineering & Infrastructures, Shapoorji Pallonji, Tata Projects et KEC International sont les principaux acteurs actifs, Tata Projects ayant enregistré sa prise de commandes la plus élevée de tous les temps en FY2026.
Quel défi pourrait affecter les marges et la livraison dans la construction ?
Les prix du bitume ont plus que doublé à Bengaluru en août 2026, incitant les entrepreneurs à suspendre les travaux civiques et d'infrastructure aux tarifs d'appels d'offres existants.
Quelle géographie connaît la croissance la plus rapide ?
L'Inde de l'Est devrait croître à un CAGR de 7,5 % sur 2027-2032, et Tata Projects a signalé environ 23 % de ses prises de commandes du FY2026 dans la région.