
Taille et part du marché des infrastructures en Inde
Analyse du marché des infrastructures en Inde par Mordor Intelligence
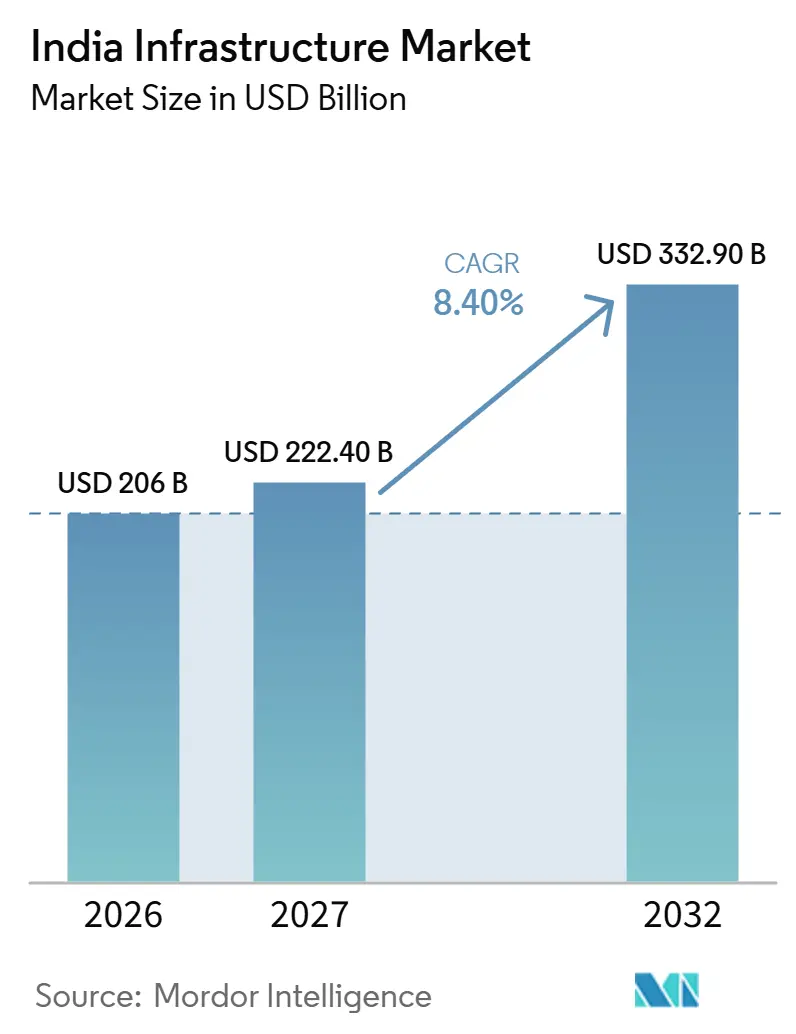
La taille du marché des infrastructures en Inde devrait augmenter de 206 milliards USD en 2026 à 222,4 milliards USD en 2027 et atteindre 332,9 milliards USD d'ici 2032, avec un CAGR de 8,4 % sur 2027-2032.
Les programmes de transport financés par l'État en Inde se combinent avec la demande du réseau électrique issue de la production d'énergie renouvelable et des charges industrielles concentrées. Le financement vert soutient les investissements éligibles dans le métro, créant des voies permettant aux promoteurs d'organiser les capitaux nécessaires à la construction. Les entrepreneurs se démarquent en intégrant la livraison civile et des systèmes, liant leur rôle commercial à l'utilisabilité des infrastructures achevées. La pression sur les coûts de main-d'œuvre et les exclusions de financement pour les actifs liés au charbon limitent la facilité avec laquelle les projets proposés peuvent devenir des travaux exécutables. Les lots de métro et de transmission offrent aux entrepreneurs intégrés de meilleures opportunités, tandis que les promoteurs liés au charbon font face à des choix de financement restreints et les entrepreneurs à forte intensité de main-d'œuvre font face à des coûts de livraison plus élevés.
Principaux enseignements du rapport
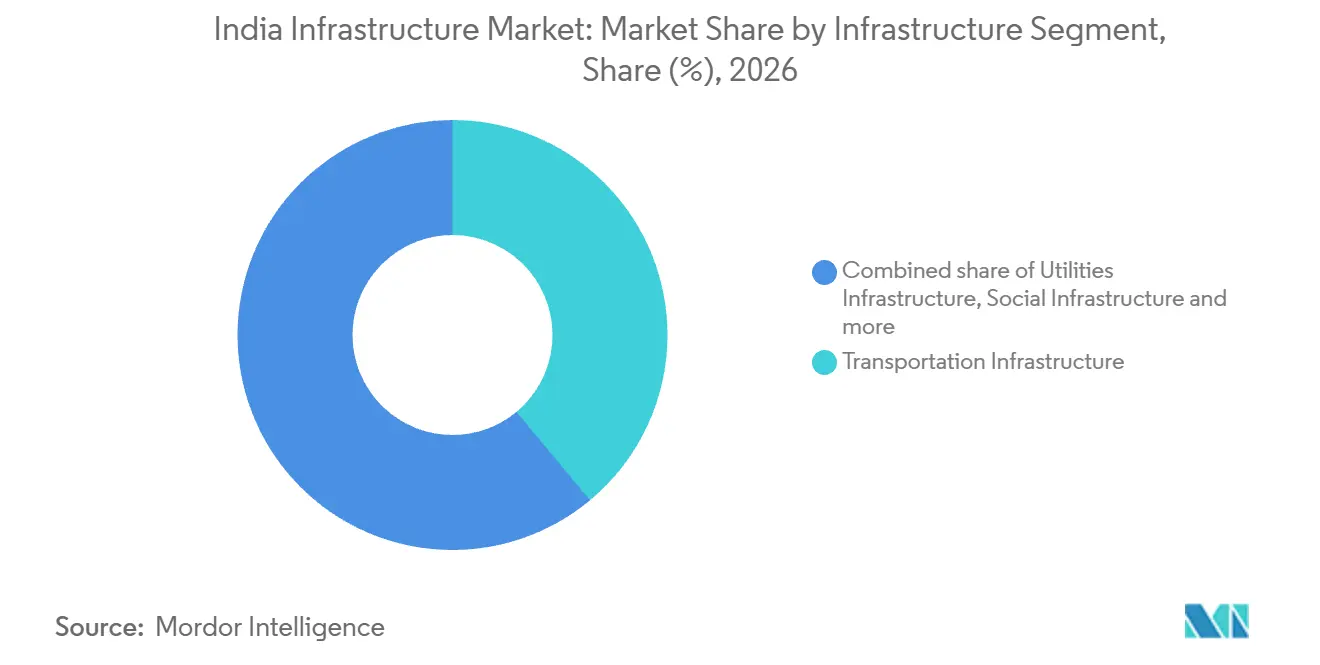
- Dans l'ensemble des segments d'infrastructure, les infrastructures de transport détenaient une part de marché des infrastructures en Inde de 38,96 % en 2026, tandis que les infrastructures de services publics devraient connaître la croissance la plus rapide avec un CAGR de 10,4 % sur 2027-2032.
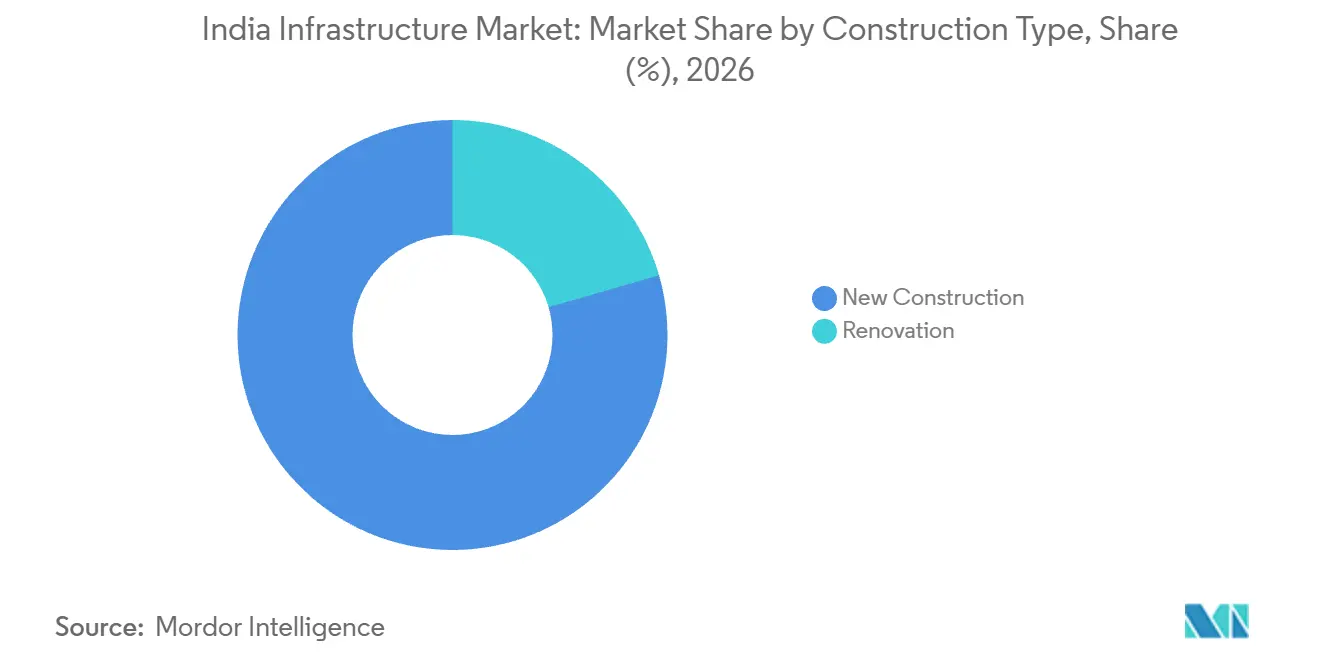
- Par type de construction, la nouvelle construction représentait une part de 79,48 % de la taille du marché des infrastructures en Inde en 2026, avec une rénovation prévue pour croître le plus rapidement avec un CAGR de 10,1 % sur 2027-2032.
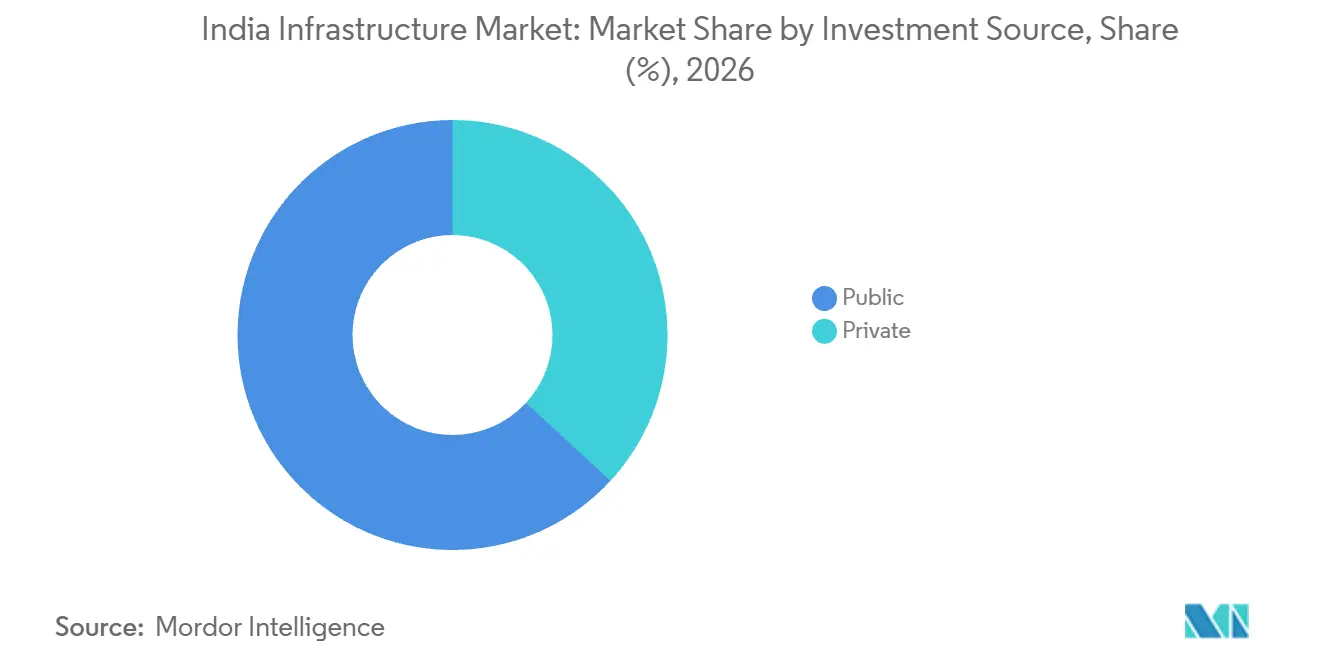
- Parmi les sources d'investissement, le financement public était en tête avec une part de 63,14 % des dépenses d'infrastructure en 2026, et l'investissement privé devrait croître le plus rapidement avec un CAGR de 10,9 % sur 2027-2032.
- Géographiquement, la région métropolitaine de Mumbai était en tête avec 15,39 % des dépenses d'infrastructure indiennes en 2026, tandis qu'Hyderabad devrait connaître la croissance la plus rapide avec un CAGR de 11,7 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Plan Directeur National PM GatiShakti raccourcissant les cycles d'approbation des infrastructures | +3.3% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Mission Hydrogène Vert stimulant la construction d'infrastructures de pipelines, de ports et de stockage | +1.8% | Port de Paradip, Odisha | Long terme (≥ 4 ans) |
| Obligations Vertes Souveraines mobilisant des capitaux pour les projets de métro et de recharge de véhicules électriques | +2% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Demande croissante de centres de données hyperscale catalysant les parcs industriels alimentés par les énergies renouvelables | +2.2% | Navi Mumbai, Pendurthi et Vizag | Moyen terme (2-4 ans) |
| Deuxième vague de privatisation des aéroports stimulant les contrats EPC des aéroports régionaux | +0.7% | Amritsar, Varanasi, Raipur et Tiruchirappalli | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Plan Directeur National PM GatiShakti raccourcissant les cycles d'approbation des infrastructures
Dans le cadre de PM GatiShakti, le Groupe de Planification des Réseaux avait évalué 396 projets d'infrastructure du gouvernement central au 11 août 2026. En février 2026, le gouvernement a indiqué que l'intégration du Plan Directeur National PM GatiShakti avec le Groupe de Suivi des Projets avait accéléré la résolution des problèmes et des blocages réglementaires.[1] Le Groupe de Suivi des Projets suit les jalons des projets et escalade les problèmes de mise en œuvre. Dans l'instantané d'août, 198 des 256 projets approuvés étaient en cours de mise en œuvre, rendant la coordination de la livraison pertinente pour un important pipeline de construction. Pour un maître d'ouvrage, la résolution d'un blocage réglementaire peut libérer un lot de travaux concerné pour l'exécution, rapprochant la connectivité planifiée de l'activité de construction facturable.
Mission Hydrogène Vert stimulant la construction d'infrastructures de pipelines, de ports et de stockage
Le développement portuaire orienté vers l'hydrogène crée une demande d'actifs de manutention connectés au-delà de l'installation de production elle-même. En février 2026, le Ministère des Ports, de la Navigation et des Voies Navigables a approuvé une jetée au Port de Paradip avec un stockage, des pipelines et des équipements de manutention planifiés. L'installation proposée traiterait 4 millions de tonnes métriques par an d'hydrogène vert, d'ammoniac et d'autres cargaisons liquides, avec l'Autorité Portuaire de Paradip mettant en œuvre un arrangement de construction-exploitation-transfert. Pour les promoteurs de terminaux, cette combinaison crée une opportunité de construction couvrant le quai et ses systèmes de manutention de cargaison associés, chaque composant contribuant à la capacité de manutention utilisable. La livraison coordonnée devient essentielle à la valeur commerciale du terminal, car un quai isolé ne peut pas assurer sa fonction de manutention de cargaison approuvée.
Obligations Vertes Souveraines mobilisant des capitaux pour les projets de métro et de recharge de véhicules électriques
Le financement du métro bénéficie lorsque des projets publics éligibles peuvent s'appuyer sur un canal de financement vert défini. Le relevé des dépenses de l'exercice 2024-25 de l'Inde a enregistré l'investissement en fonds propres réel dans les projets de métro parmi les programmes éligibles au financement par Obligations Vertes Souveraines. Les dépenses des programmes éligibles ont dépassé les émissions souveraines, l'excédent étant financé par les recettes générales. Les fonds propres publics peuvent aider les promoteurs à organiser le financement d'un métro avant de s'engager sur les travaux civils et systèmes associés. Par ailleurs, la Nouvelle Banque de Développement a déclaré avoir alloué 65,31 millions USD de ses propres produits d'obligations vertes aux lignes 2A, 2B et 7 du Métro de Mumbai d'ici fin 2025.[2] Cela crée une ouverture pour les promoteurs de métro afin de structurer le financement de la construction autour du soutien en fonds propres publics et du capital vert lié aux projets provenant d'émetteurs distincts.
Demande croissante de centres de données hyperscale catalysant les parcs industriels alimentés par les énergies renouvelables
L'expansion des centres de données crée une demande d'infrastructure à travers les connexions au réseau nécessaires pour alimenter des charges concentrées. Un document d'appel d'offres de PFC Consulting Ltd de 2025 a signalé 3,5 GW de demandes de connectivité au réseau pour des centres de données par phases à Navi Mumbai et environ 800 MW de connectivité accordée. Ces mesures fournissent une base pour dimensionner les réseaux physiques et planifier la construction autour des connexions demandées. En juillet 2026, Adani Energy Solutions Ltd a remporté un projet de transport d'électricité interétatique principalement destiné aux projets proposés d'hydrogène vert et d'ammoniac à Vizag. La société a indiqué que le système soutiendrait également la charge attendue des centres de données dans la région Pendurthi-Vizag, avec une livraison contractée sur 30 mois. Les actifs de transport partagés et les connexions à haute capacité constituent donc l'opportunité de construction, permettant aux travaux d'utilité physique de servir simultanément les clients industriels et numériques.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Durcissement des normes de financement ESG restreignant le financement des projets liés aux combustibles fossiles | -0.5% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Pénuries de main-d'œuvre qualifiée lors de méga-projets simultanés faisant grimper les charges salariales | -1.1% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Durcissement des normes de financement ESG restreignant le financement des projets liés aux combustibles fossiles
Les infrastructures liées au charbon font face à un obstacle de financement lorsqu'un projet ne répond pas aux règles d'éligibilité environnementale d'un prêteur. En mars 2025, la Banque Asiatique d'Investissement dans les Infrastructures a approuvé des conditions de facilité de prêt pour l'Inde excluant l'extraction du charbon, le transport du charbon, les centrales au charbon et les infrastructures dédiées exclusivement à ces activités. Aditya Birla Capital Limited est l'intermédiaire financier de la facilité, plaçant la restriction dans une voie définie vers le financement de projets. Pour un promoteur concerné, l'amélioration du profil technique ou de crédit d'un projet ne peut pas en soi supprimer une exclusion basée sur l'activité. La contrainte commerciale est donc que les travaux dédiés au charbon ne peuvent pas s'appuyer sur ce canal de financement, ce qui les laisse dépendants de l'obtention d'un financement éligible ailleurs.
Pénuries de main-d'œuvre qualifiée lors de méga-projets simultanés faisant grimper les charges salariales
La disponibilité des travailleurs qualifiés limite la facilité avec laquelle les entrepreneurs en infrastructure peuvent convertir de nouveaux contrats en travaux réalisés sur site. Au premier semestre 2026, WT India a signalé une hausse des coûts de main-d'œuvre qualifiée et non qualifiée dans la construction, dans un contexte de contraintes de disponibilité des compétences et de pressions sur le coût de la vie dans les villes de premier rang.[3] Pour les travaux civils à forte intensité de main-d'œuvre, ces pressions augmentent le coût de livraison des travaux déjà attribués. Un entrepreneur peut donc faire face à un écart plus important entre la valeur des travaux obtenus et les ressources nécessaires pour les exécuter. Au cours de l'exercice 2026, Tata Projects Ltd et le Conseil de Développement de l'Industrie de la Construction ont proposé aux jeunes sans emploi une formation sur site, une éducation professionnelle et une assurance d'emploi via Kaushal Nayak. La limite commerciale immédiate est la quantité de travaux qu'un entrepreneur peut affecter de manière rentable pendant que les nouveaux travailleurs acquièrent les compétences nécessaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par segment d'infrastructure :
les routes ancrent l'échelle tandis que les réseaux électriques s'étendentLes infrastructures de transport représentaient une part de 38,96 % de la taille du marché des infrastructures en Inde en 2026. C'était le segment le plus important, avec l'autorité nationale des autoroutes de l'Inde, la NHAI, construisant 5 313 kilomètres d'autoroutes nationales au cours de l'exercice 2025-26. En septembre 2025, la NHAI a indiqué que la sous-traitance au-delà des limites autorisées dans les projets d'ingénierie, d'approvisionnement et de construction serait classée comme une pratique indésirable, avec des pénalités équivalentes aux pratiques frauduleuses. Pour les entrepreneurs routiers, l'ajout de capacité de livraison via des sous-traitants nécessite donc une attention aux limites attachées à leurs lots de travaux. La sous-traitance disciplinée devient une capacité commerciale dans un grand programme autoroutier, car l'expansion via des entreprises extérieures comporte des contraintes spécifiques aux contrats et des sanctions potentielles.
Les infrastructures de services publics devraient être le segment à la croissance la plus rapide, avec un CAGR de 10,4 % sur 2027-2032. Le 14 janvier 2026, le réseau national indien a mis en service la ligne 765 kV Bhadla II-Sikar II, permettant l'évacuation de 1 100 MW supplémentaires d'énergie renouvelable au Rajasthan. La capacité d'évacuation supplémentaire était destinée à l'énergie des complexes solaires de Bhadla, Ramgarh et Fatehgarh. Pour les propriétaires de production, la ligne élargit la capacité à acheminer l'énergie vers le réseau, liant l'utilisation commerciale des actifs renouvelables à la livraison de transport. Cette relation crée une demande de construction là où la capacité d'évacuation doit accompagner la production, donnant aux entrepreneurs de services publics un rôle dans la résolution d'une contrainte de réseau au-delà de la centrale électrique elle-même.

Par type de construction :
les actifs de remplacement élargissent la demande de nouvelle constructionLa nouvelle construction représentait une part de marché des infrastructures en Inde de 79,48 % en 2026. En tant que segment le plus important, son opportunité s'étend au remplacement complet d'infrastructures desservant déjà un itinéraire établi. Le 6 avril 2025, le Premier Ministre Narendra Modi a inauguré le nouveau pont ferroviaire de Pamban de 2,08 kilomètres au Tamil Nadu, qui a remplacé un pont cantilever vieux de 110 ans. Rail Vikas Nigam Ltd a construit le pont, reliant Rameswaram au continent via un nouvel actif physique. Pour les maîtres d'ouvrage, la construction de remplacement peut donc maintenir des opportunités de livraison d'actifs complets même là où une connexion de transport existe déjà.
La rénovation devrait être le segment à la croissance la plus rapide, avec un CAGR de 10,1 % sur 2027-2032. Les Chemins de Fer Indiens ont renouvelé environ 54 600 kilomètres de voies sur leur réseau de 2014 à février 2026. Le renouvellement était basé sur l'âge, le trafic supporté et l'état de la voie, les travaux étant priorisés pour maintenir une circulation sûre aux vitesses autorisées. De telles interventions basées sur l'état peuvent maintenir la demande de construction sur les actifs ferroviaires existants sans nécessiter un corridor entièrement nouveau. Pour les propriétaires ferroviaires, la capacité de construction précieuse consiste à restaurer l'état de la voie tout en préservant la fonction de service de l'itinéraire existant.
Par source d'investissement :
l'échelle publique rencontre la flexibilité du financement privéL'investissement public était le segment le plus important, représentant 63,14 % des dépenses d'infrastructure en 2026. Dans le budget de l'exercice 2026-27, le Ministère des Finances a proposé des dépenses en capital du gouvernement central de 12,2 billions INR (134,7 milliards USD). Étant donné que les 12,2 billions INR constituent une proposition budgétaire plutôt qu'un résultat réel, ils signalent une capacité fiscale planifiée pour les futurs programmes. Les fournisseurs au service des clients publics dépendent donc de la rapidité avec laquelle les allocations de capital se convertissent en travaux attribués.
L'investissement privé devrait être le segment à la croissance la plus rapide, avec un CAGR de 10,9 % sur 2027-2032. Le 24 juin 2025, Adani Airports Holdings Limited a obtenu un financement pour l'Aéroport International de Mumbai combinant 750 millions USD de billets de refinancement avec la possibilité de lever 250 millions USD supplémentaires. Le cadre visait à donner au programme de développement, de modernisation et d'amélioration de la capacité de l'aéroport une plus grande flexibilité financière. Le refinancement des obligations existantes et la provision pour un financement supplémentaire jouent des rôles différents au sein de la même stratégie de capital privé. Étant donné que les 750 millions USD de billets sont destinés au refinancement de la dette existante, l'opportunité de construction pour les entrepreneurs dépend du montant de la provision supplémentaire de 250 millions USD tiré pour le programme d'investissement de l'aéroport.
Analyse géographique
Marché des Infrastructures de la Région Métropolitaine de Mumbai
La région métropolitaine de Mumbai représentait une part de 15,39 % de la taille du marché des infrastructures en Inde en 2026. Dans son budget de l'exercice 2026-27 de février 2026, l'Autorité de Développement de la Région Métropolitaine de Mumbai a alloué 87 % des dépenses proposées aux projets d'infrastructure. Pour les entrepreneurs de génie civil et d'installation au service de la région, l'allocation à forte composante infrastructurelle de l'autorité crée une base de clients publics concentrée dont les ressources planifiées peuvent soutenir plusieurs lots de travaux dans la zone métropolitaine. Le poids commercial de la région combine donc une grande base de projets avec un investissement public concentré, laissant l'accès aux travaux de construction sensible aux priorités d'exécution et à la séquence de passation des marchés de l'autorité.
Marché des Infrastructures d'Hyderabad
Hyderabad devrait être la ville à la croissance la plus rapide, avec un CAGR de 11,7 % sur 2027-2032. Le 21 juin 2025, Hyderabad Metro Rail Limited a indiqué que sa proposition de Phase 2(B) pour 3 corridors, approuvée par le cabinet de l'État du Telangana, avait été soumise au Gouvernement de l'Inde. La proposition de 86,1 kilomètres comprenait des connexions de métro vers Bharat Future City, Medchal et Shamirpet, donnant au réseau planifié un périmètre de construction couvrant plusieurs destinations urbaines. Si autorisées et financées, ces extensions créeraient des lots de corridors et de systèmes supplémentaires pour les entrepreneurs, donnant au réseau métropolitain proposé une voie directe vers la demande de construction.
Au sein de Delhi NCR, les corridors du Métro de Delhi inaugurés le 8 mars 2026 devaient améliorer la connectivité à Burari et Yamuna Vihar. Le Cabinet de l'Union a approuvé les 2 corridors de métro suburbain de Pune le 25 juin 2025, et le corridor Koteshwar Road-aéroport d'Ahmedabad le 10 juin 2026. L'attribution de contrat du 2 mai 2025 de Chennai Metro Rail Limited à Bridge & Roof Company India Ltd couvrait le complexe multimodal de Broadway avec Kuralagam, tandis que la BWSSB de Bengaluru a attribué à VA TECH WABAG des travaux de conception-construction-exploitation des eaux usées en juillet 2026. Le projet approuvé par la Banque Asiatique de Développement à Kolkata en 2025 prévoyait 84 kilomètres de canalisations de collecte et d'évacuation des eaux usées et pluviales principales et secondaires, 176 kilomètres de canalisations latérales et 50 000 raccordements d'égouts domestiques, couvrant les réseaux en vrac et l'accès des ménages. Les besoins de continuité du fret dans le reste de l'Inde diffèrent, illustrés par le pont Aunta-Simaria du Bihar, inauguré le 22 août 2025, reliant Mokama et Begusarai pour les véhicules lourds contournant le Rajendra Setu dégradé.
Cadre réglementaire et perspectives
La comparaison couvre des juridictions sélectionnées du point de vue des promoteurs d'infrastructure préparant de nouveaux projets et couvrant la reconstruction après démolition. Les obligations nationales d'autorisation environnementale dépendent de la catégorie planifiée d'un projet, et les notifications de 2024 ont supprimé une exigence distincte de Consentement à Établir pour les projets nécessitant déjà une autorisation préalable. Au sein du Maharashtra, la comparaison se concentre sur la juridiction de l'Autorité de Développement de la Région Métropolitaine de Pune (PMRDA), où les règles de juillet 2026 ont étendu le cadre unifié de contrôle du développement. Les conseils régionaux de contrôle de la pollution peuvent offrir des commentaires ou des conditions d'évaluation, et le Consentement à Exploiter fournit un mécanisme opérationnel distinct.
Tableau réglementaire
| Facteur de décision | Inde | Maharashtra (zone PMRDA) |
|---|---|---|
| Autorité principale | Ministère de l'Environnement, des Forêts et du Changement Climatique pour l'autorisation de catégorie A ; autorités des États et des territoires de l'Union pour l'autorisation de catégorie B ; autorités locales ou de développement pour l'évaluation des déchets recyclables | La PMRDA administre l'examen des autorisations de développement |
| Instruments ou directives clés | Notification EIA 2006 ; exemption de Consentement à Établir distinct ; Règles de Gestion des Déchets de l'Environnement (Construction et Démolition), 2025 | Réglementation Unifiée de Contrôle et de Promotion du Développement étendue à la PMRDA en juillet 2026 |
| Effet commercial | Autorisation préalable pour les nouveaux projets planifiés et les extensions dépassant les seuils ; obligations de recyclage des producteurs pour la reconstruction couverte | Examen de conformité des bâtiments et des structures dans le cadre applicable de contrôle du développement |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Durcissement | Assouplissement |
| Source: Mordor Intelligence | ||
La note Moyenne de l'Inde équilibre le processus d'autorisation préalable et l'exemption de consentement distinct par rapport aux exigences de responsabilité des producteurs pour les projets de reconstruction couverts. En vertu des règles de 2025, effectives au 1er avril 2026, les objectifs de recyclage des producteurs de reconstruction passent de 50 % pour 2026-27 à 75 % pour 2027-28 et 100 % à partir de 2028-29. Les autorités locales ou de développement évaluent les déchets recyclables de l'année précédente formant la base cible, soutenant une perspective de Durcissement à mesure que les obligations progressives des producteurs augmentent. La note Moyenne et la direction d'Assouplissement de la région de Pune au Maharashtra reflètent le passage à un cadre unifié en juillet 2026, tandis que l'examen de conformité des bâtiments et des structures de la PMRDA préserve la charge d'autorisation.
Étapes de la chaîne de valeur
La chaîne de valeur compare la manière dont les prestataires d'ingénierie, les fournisseurs de matériaux et les entrepreneurs de construction génèrent des revenus à partir de la livraison d'infrastructures physiques. Tata Projects Ltd combine les travaux civils avec les capacités de voies, de sous-stations, d'électrification et de signalisation dans ses activités d'infrastructure indiennes. Larsen & Toubro Ltd a reçu un lot de voies ferroviaires à grande vitesse nationales au cours de l'exercice 2025-26, illustrant l'opportunité de revenus basée sur les projets au stade de la construction. L'intégration de l'ingénierie et de l'exécution peut étendre le périmètre de revenus d'un entrepreneur, tandis que la responsabilité des interfaces détermine le niveau de risque de livraison qui accompagne cette opportunité.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Ingénierie et planification des interfaces | Prestataires d'ingénierie et de systèmes tels que Tata Projects Ltd | Honoraires d'ingénierie et d'intégration | Interfaces civiles et systèmes non résolues | Définir les responsabilités d'interface avant l'installation |
| Approvisionnement en matériaux de construction | Fournisseurs de ciment et de béton tels que UltraTech Cement Limited ; fournisseurs d'acier tels que Tata Steel Limited | Ventes de matériaux | Exposition aux prix des intrants entre l'appel d'offres et la consommation | Aligner les livraisons avec le séquençage des travaux et les conditions d'ajustement applicables |
| Construction et installation des systèmes | Entrepreneurs en infrastructure tels que Larsen & Toubro Ltd et Tata Projects Ltd | Facturations de construction et d'installation | Coordination de l'achèvement civil avec l'installation des systèmes | Séquencer les lots de travaux autour des interfaces d'installation convenues |
| Source: Mordor Intelligence | ||||
Les dispositions d'ajustement des prix ne peuvent protéger les flux de trésorerie de construction que dans les conditions d'éligibilité contractuelles. La circulaire d'avril 2026 du Ministère des Transports Routiers et des Autoroutes prévoyait des ajustements mensuels du bitume pour les travaux éligibles sur les autoroutes nationales du 1er avril au 30 juin 2026. L'éligibilité exigeait des offres déposées avant le 31 mars 2026 et une clause d'escalade existante, avec des quantités limitées à la consommation réelle selon la formule de mélange approuvée. La résilience dépend donc de la correspondance entre les registres des intrants et les termes du contrat pour la période de travaux spécifique, ainsi que de la coordination des matériaux avec l'installation.
Paysage concurrentiel
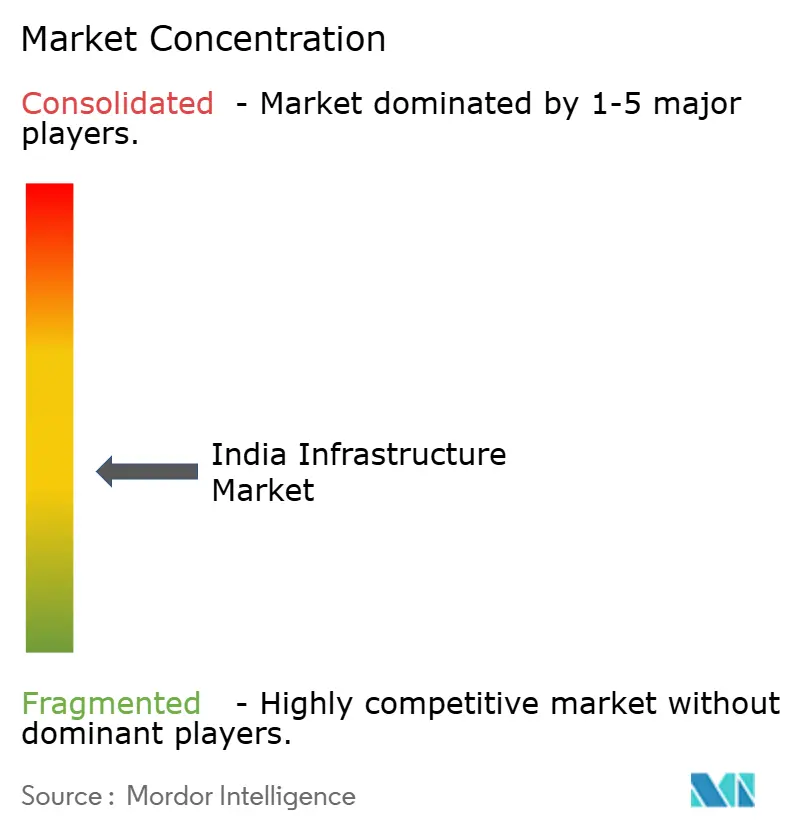
La base d'entrepreneurs modérément fragmentée comprend Larsen & Toubro Ltd dans l'électrification et les systèmes de métro, et Tata Projects Ltd avec des commandes de l'exercice 2026 d'Adani et Torrent dans son portefeuille plus large. Hindustan Construction Company Ltd réalise des contrats ferroviaires, de métro et d'eau, tandis que NCC Ltd effectue des constructions de santé publique. Shapoorji Pallonji Engineering & Construction, une division de Shapoorji Pallonji And Company Private Limited, fournit des services d'entreprise générale et de conception-construction. Ce mélange centre la concurrence sur l'adéquation des capacités de livraison au périmètre d'actifs physiques et de passation de marchés de chaque maître d'ouvrage, laissant de la place aux entreprises établies avec une expertise adaptée à des lots de construction et d'installation particuliers.
L'intégration des systèmes offre aux entrepreneurs une voie vers un périmètre plus large de travaux de métro techniquement connectés. En décembre 2025, Larsen & Toubro Ltd a remporté les travaux d'électrification de la Ligne 4 du Métro de Mumbai couvrant 24,72 kilomètres de route et 22 stations surélevées. Le lot comprenait la conception, la fabrication, la fourniture, l'installation, l'intégration, les essais et la mise en service des systèmes d'alimentation électrique et de traction. La combinaison de ces responsabilités permet à une autorité de métro de placer les équipements connectés et les obligations de livraison dans le périmètre d'un seul entrepreneur. L'avantage concurrentiel est la responsabilité jusqu'à la mise en service, car l'acheteur a besoin que les systèmes d'alimentation et de traction installés fonctionnent ensemble avant que le lot puisse remplir son rôle de transport prévu.
La direction concurrentielle reflète également les conditions de qualification que les maîtres d'ouvrage publics attachent aux travaux sur les actifs existants. L'appel d'offres du Métro de Delhi du 22 janvier 2026 exigeait des travaux similaires de peinture de structures métalliques réalisés ou substantiellement achevés sur un réseau de métro en exploitation au cours des 5 années précédentes. Les offres pour le contrat de peinture des garde-corps de viaduc étaient prévues du 4 au 10 février 2026. L'expérience plus ancienne ou la capacité générale de peinture métallique seule ne peut pas satisfaire ces conditions spécifiques au contrat. L'expérience de peinture sur réseau en exploitation agit donc comme une barrière à l'entrée pour les challengers et favorise les entrepreneurs qui ont déjà peint des structures métalliques sur des systèmes de métro en service.
Leaders du secteur des infrastructures en Inde
-
Larsen & Toubro Ltd
-
Tata Projects Ltd
-
Hindustan Construction Company Ltd
-
NCC Ltd
-
Shapoorji Pallonji Engineering & Construction
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Infrastructures en Inde Entreprises couvertes dans ce rapport
- Larsen & Toubro Ltd
- Tata Projects Ltd
- Hindustan Construction Company Ltd
- NCC Ltd
- Shapoorji Pallonji Engineering & Construction
- Afcons Infrastructure Ltd
- GMR Airports Ltd
- IRB Infrastructure Developers Ltd
- Adani Ports & SEZ Ltd
- Reliance Infrastructure Ltd
- Dilip Buildcon Ltd
- KEC International Ltd
- Ashoka Buildcon Ltd
- JSW Infrastructure Ltd
- Kalpataru Projects International Ltd
- Power Grid Corporation of India Ltd
- Megha Engineering & Infrastructures Ltd
- G R Infraprojects Ltd
- Welspun Enterprises Ltd
- Rail Vikas Nigam Ltd
- NBCC (India) Ltd
- Cemindia Projects Ltd
- Capacit'e Infraprojects Ltd
Opportunités clés pour les acteurs du marché
Les opportunités comparent des lots spécialisés de construction routière et de tunnels pour les acheteurs d'infrastructures de transport public. La Société Nationale de Développement des Autoroutes et des Infrastructures (NHIDCL) a émis des appels d'offres en août et septembre 2026 combinant des ouvrages d'art majeurs avec des travaux de transport adjacents ou des traitements de sol. Larsen & Toubro Ltd et Hindustan Construction Company Ltd disposent de capacités ferroviaires, routières ou de tunnels pertinentes qui en font des bénéficiaires potentiels dans le cadre des exigences applicables des appels d'offres. Pour le lot du Brahmapoutre, la participation au stade des offres est limitée aux candidats préqualifiés et est soumise à une autorisation de sécurité nationale.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principale barrière | Bénéficiaires probables |
|---|---|---|---|---|---|
| Tunnel routier et ferroviaire à double tube à 4 voies sur le Brahmapoutre et ses accès | Appel d'offres d'août 2026 avec date limite de dépôt des offres le 2 novembre 2026 | NHIDCL / infrastructures de transport | Coordonner les accès et les infrastructures ferroviaires dans un tube de tunnel | Préqualification et autorisation de sécurité nationale | Potentiellement Larsen & Toubro Ltd, sous réserve de qualification |
| Tunnels à double tube Sudhmahadev-Dranga et routes d'accès au Jammu-et-Cachemire | Appel d'offres d'août 2026 avec offres dues le 30 octobre 2026 | NHIDCL / infrastructures de transport | Associer l'excavation des tunnels à la livraison des routes d'accès | Coordination des travaux à double tube et des routes d'accès | Potentiellement Hindustan Construction Company Ltd |
| Élargissement de la NH-10 Rangpo-Ranipool, tunnels et viaducs au Sikkim | Appel d'offres de septembre 2026 avec offres dues le 16 novembre 2026 | NHIDCL / améliorations routières | Combiner l'élargissement à 2 voies avec accotement revêtu avec tunnels, viaducs et traitement de sol | Zones de glissement et d'affaissement vulnérables | Potentiellement Hindustan Construction Company Ltd et Larsen & Toubro Ltd |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est la responsabilité des interfaces autour des ouvrages civils majeurs. Dans ces lots, les accès, les travaux ferroviaires ou le traitement des terrains vulnérables s'inscrivent dans le périmètre de construction et affectent les ressources nécessaires à la livraison. L'avantage commercial repose donc sur la tarification groupée de ces obligations connexes, car une estimation limitée au tunnel seul peut laisser les coûts d'exécution à l'échelle du corridor non couverts.
Développements industriels récents dans Marché des Infrastructures en Inde
- Oct 2026 : Le Premier Ministre a inauguré le tronçon Poonamallee-Vadapalani de la Phase II du Métro de Chennai au Tamil Nadu le 11 octobre.
- Sep 2026 : Le Ministre de l'Intérieur de l'Union Amit Shah a dédié la Phase 3 de la Route Élevée Barapullah aux résidents de Delhi le 29 septembre.
- Sep 2026 : Le Ministre des Transports Routiers et des Autoroutes Nitin Gadkari a inauguré le corridor surélevé à 6 voies de 5,15 kilomètres à Porvorim sur la NH-66 à Goa le 9 septembre.
Marché des Infrastructures en Inde Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché des infrastructures en Inde mesure les dépenses annuelles consacrées aux activités de construction et de mise à niveau des infrastructures réalisées en Inde. Il couvre les travaux civils de base ainsi que l'installation et la mise en service des équipements d'infrastructure physique dans le cadre de projets publics et privés.
Exclusions du périmètre : les coûts d'acquisition foncière, les actifs purement numériques, les tours de télécommunication, les aménagements intérieurs de centres de données et les installations en nuage sont exclus.
Aperçu de la segmentation
- Par segment d'infrastructure
- Infrastructure de transport
- Infrastructure de services publics
- Infrastructure sociale
- Infrastructure d'extraction
- Par type de construction
- Nouvelle construction
- Rénovation
- Par source d'investissement
- Public
- Privé
- Par villes clés
- Région métropolitaine de Mumbai
- Delhi NCR
- Pune
- Bengaluru
- Hyderabad
- Chennai
- Kolkata
- Ahmedabad
- Reste de l'Inde
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les documents budgétaires du Ministère des Finances et l'Enquête Économique décrivent les dépenses publiques en capital et les priorités d'investissement sectorielles, tandis que les publications de l'Enquête Économique du Bureau d'Information de la Presse suivent les attributions routières, les parcs logistiques et l'expansion des infrastructures ferroviaires. Les publications du Ministère des Transports Routiers et des Autoroutes fournissent le contexte du réseau routier, de la construction et de l'exécution des projets, et le Moniteur PPP Inde de la Banque Asiatique de Développement fournit le contexte de financement public-privé et d'investissement sectoriel planifié pour les transports, les services publics et les infrastructures sociales.
Les rapports annuels des entreprises, les dépôts en bourse, les présentations aux investisseurs, les documents d'appel d'offres et la presse économique réputée peuvent apporter des détails sur les attributions de projets, le calendrier des dépenses, les coûts des intrants et la capacité des entrepreneurs pour l'Inde. Ces sources nommées sont illustratives et non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens structurés et des questionnaires couvriraient les maîtres d'ouvrage publics et privés indiens, les entrepreneurs, les prestataires d'ingénierie, d'approvisionnement et de construction, les fournisseurs d'équipements et les spécialistes sectoriels dans les domaines des transports, des services publics, des infrastructures sociales et d'extraction. Les répondants aideraient à vérifier l'interprétation des sources secondaires concernant les étapes de facturation, l'exécution des projets, le financement et l'affectation des segments, tandis que les différences non résolues seraient retracées jusqu'aux dossiers de projet ou aux indicateurs indépendants et triangulées avant utilisation.
Distribution des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux : 21 % | |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 39 % | |
| Petits acteurs : 22 % | Responsables : 40 % |
Dimensionnement du marché et prévisions
Un modèle descendant estime les dépenses annuelles de l'Inde pour les travaux d'infrastructure éligibles en USD, en utilisant les dépenses en capital centrales et étatiques, les plans d'investissement sectoriels, les dépenses au niveau des projets et l'avancement des attributions, ainsi que les indicateurs de coûts des intrants de construction. La régression multivariée relie les dépenses historiques à ces indicateurs de demande et d'exécution, avec une analyse de scénarios pour les changements dans le calendrier des projets, le financement et la livraison. Les données de suivi public et les budgets de projets divulgués fournissent des vérifications ascendantes sélectives via des récapitulatifs annuels de lots de travaux, tandis que les valeurs de projets manquantes sont estimées à partir de contrats divulgués comparables et vérifiées par rapport aux totaux sectoriels. Lorsque les attributions de contrats s'étendent sur plusieurs années, le modèle n'inclut que la valeur des travaux soutenus de l'année dans l'estimation annuelle.
Les parts de segment sont construites en affectant les dépenses observées et les preuves de projets aux transports, aux services publics, aux infrastructures sociales ou d'extraction, à la nouvelle construction ou à la rénovation, au financement public ou privé, et aux villes indiennes spécifiées ou au reste de l'Inde. Les analystes comparent les parts résultantes avec les allocations budgétaires et d'investissement officielles, l'activité contractuelle et les données régionales de projets, puis demandent aux experts sectoriels indiens de remettre en question les principales hypothèses variables et la direction des prévisions. Les lacunes sont comblées avec les indicateurs sectoriels, de stade de projet et de coûts les plus proches, les hypothèses étant réexaminées lorsque les preuves sont contradictoires.
Cycle de validation des données et de mise à jour
Les analystes triangulent les dépenses et les décaissements de projets avec les allocations budgétaires, les attributions de contrats, les divulgations des entreprises, les indicateurs sectoriels et les preuves d'entretiens, vérifiant si chaque signal se réfère à des travaux planifiés ou exécutés et évitant le double comptage des équipements installés dans les factures EPC. Ils examinent les mouvements inhabituels et les différences matérielles entre les sources, documentent la résolution et effectuent un examen en plusieurs étapes de l'extraction des sources, des calculs, des affectations de segments et des hypothèses de prévision avant validation. Un nouveau contact est déclenché lorsque les preuves d'un expert entrent en conflit avec des dossiers de projet plus récents ou qu'une hypothèse matérielle reste peu claire. Lorsque les dossiers de projet et les divulgations des entreprises sont en désaccord, les analystes retracent l'élément jusqu'à sa source et le testent par rapport à un signal indépendant. L'ensemble de données est actualisé annuellement, révisé entre les cycles après des événements budgétaires, politiques ou de projets importants, et soumis à une nouvelle vérification des sources et des calculs avant la livraison.
Taille du marché des infrastructures en Inde selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les intrants utilisés pour modéliser la demande. Le marché des infrastructures en Inde mesure les dépenses annuelles consacrées aux activités de construction et de mise à niveau des infrastructures réalisées en Inde.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Un modèle descendant estime les dépenses annuelles de l'Inde pour les travaux d'infrastructure éligibles en USD, en utilisant les dépenses en capital centrales et étatiques, les plans d'investissement sectoriels, les dépenses au niveau des projets et l'avancement des attributions, ainsi que les indicateurs de coûts des intrants de construction.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 222,4 milliards USD (2027) | |
| Cabinet de conseil régional A | 262 milliards USD (2024) | À sa base de 2024, cette estimation est supérieure de 17,8 % à la valeur de ce rapport pour 2027 de 222,4 milliards USD, 3 ans plus tard. Sa chaîne de valeur déclarée comprend des produits, technologies et services commercialement déployés dans les utilisations finales industrielles, commerciales et grand public, élargissant le périmètre mesuré au-delà des facturations annuelles de construction de projets. |
| Éditeur de recherche régional B | 137 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 38,4 % à la valeur de ce rapport pour 2027 de 222,4 milliards USD, 2 ans plus tard. La projection de construction d'infrastructure croissante de la source place cette estimation plus tôt dans la série que la mesure de l'année en cours du rapport. |
Les analystes de Mordor Intelligence triangulent les dépenses et les décaissements de projets avec les allocations budgétaires, les attributions de contrats, les divulgations des entreprises, les indicateurs sectoriels et les preuves d'entretiens, vérifiant si chaque signal se réfère à des travaux planifiés ou exécutés et évitant le double comptage des équipements installés dans les factures EPC.
Questions clés auxquelles le rapport répond
Quelle est la taille et les perspectives de croissance du marché des infrastructures en Inde ?
La taille devrait atteindre 222,4 milliards USD en 2027 et 332,9 milliards USD d'ici 2032, avec un CAGR de 8,4 % sur 2027-2032.
Quelles forces soutiennent la demande de construction d'infrastructures ?
La coordination PM GatiShakti, le financement vert éligible pour le métro et la demande de réseau des centres de données soutiennent la construction. Un document d'appel d'offres de 2025 a signalé 3,5 GW de demandes de connectivité par phases pour des centres de données à Navi Mumbai.
Quel segment d'infrastructure détient la plus grande part des dépenses ?
Les infrastructures de transport étaient en tête avec 38,96 % des dépenses d'infrastructure en 2026.
Quelles entreprises sont en concurrence dans le secteur des infrastructures ?
Les principales entreprises comprennent Larsen & Toubro Ltd, Tata Projects Ltd, Hindustan Construction Company Ltd, NCC Ltd et Shapoorji Pallonji Engineering & Construction.
Quel est le principal défi d'exécution pour les entrepreneurs en infrastructure ?
La disponibilité et le coût de la main-d'œuvre contraignent la livraison. Au premier semestre 2026, WT India a signalé une hausse des coûts de main-d'œuvre qualifiée et non qualifiée dans la construction, dans un contexte de contraintes de disponibilité des compétences et de pressions sur le coût de la vie dans les villes de premier rang.
Quels sites indiens sont en tête des dépenses d'infrastructure et des prévisions de croissance ?
La région métropolitaine de Mumbai était en tête avec 15,39 % des dépenses en 2026. Hyderabad devrait connaître la croissance la plus rapide avec un CAGR de 11,7 % sur 2027-2032.