
Taille et part de marché de la construction commerciale en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 181.31 Milliards de dollars |
| Taille du Marché (2026) | 191.12 Milliards de dollars |
| Taille du Marché (2031) | 248.69 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.41 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la construction commerciale en Inde par Mordor Intelligence
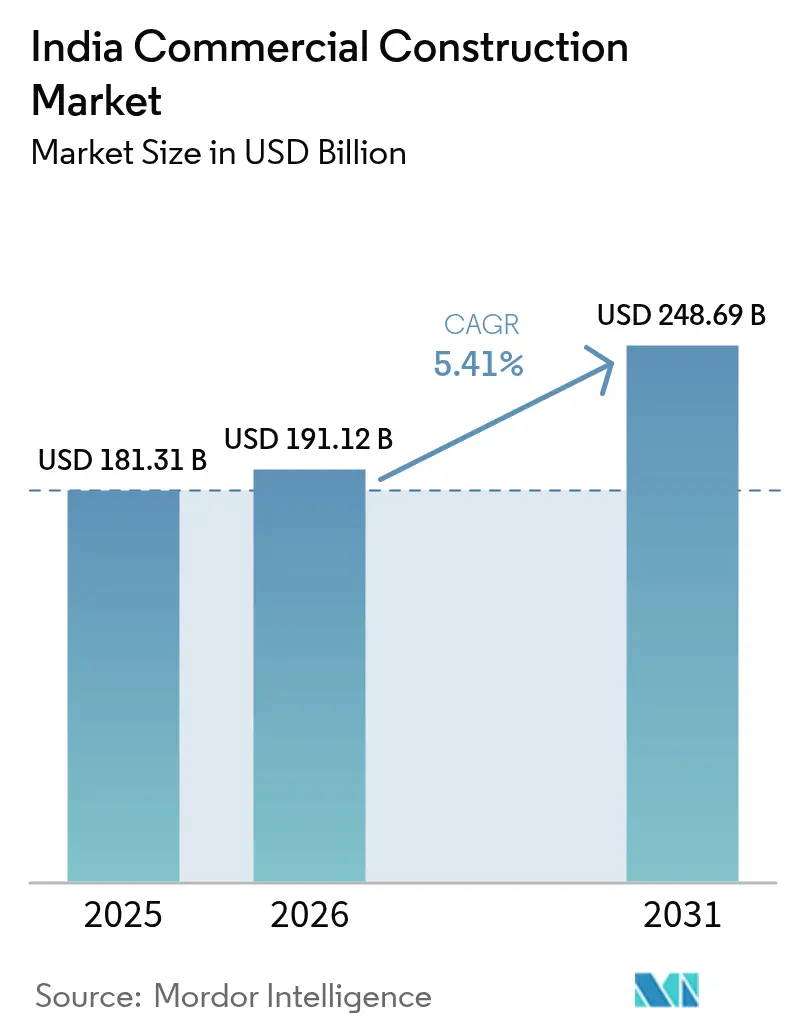
La taille du marché de la construction commerciale en Inde en 2026 est estimée à 191,12 milliards USD, en hausse par rapport à la valeur de 2025 de 181,31 milliards USD, avec des projections pour 2031 indiquant 248,69 milliards USD, progressant à un TCAC de 5,41 % sur la période 2026-2031. Les dépenses en capital publiques en cours de 135,1 milliards USD au titre de l'exercice 2025-26, associées au pipeline de projets de 18,1 milliards USD de la Mission Villes Intelligentes, continuent de soutenir la demande fondamentale. Les liquidités apportées par les SIIC, l'essor des développements de centres de données et les entrées soutenues de capitaux privés maintiennent la dynamique des projets malgré l'inflation des coûts à court terme. Les promoteurs affinent leurs chaînes d'approvisionnement et adoptent des outils numériques de gestion de chantier pour contrer la hausse des coûts des matériaux tout en répondant à des exigences de durabilité plus strictes. Dans toutes les régions, le marché de la construction commerciale en Inde reflète un pivot vers les corridors technologiques de l'Inde du Sud, même si l'Inde de l'Ouest conserve ses avantages d'échelle grâce à ses vastes réserves de capitaux et à ses taux élevés d'occupation par les entreprises.
Principaux enseignements du rapport
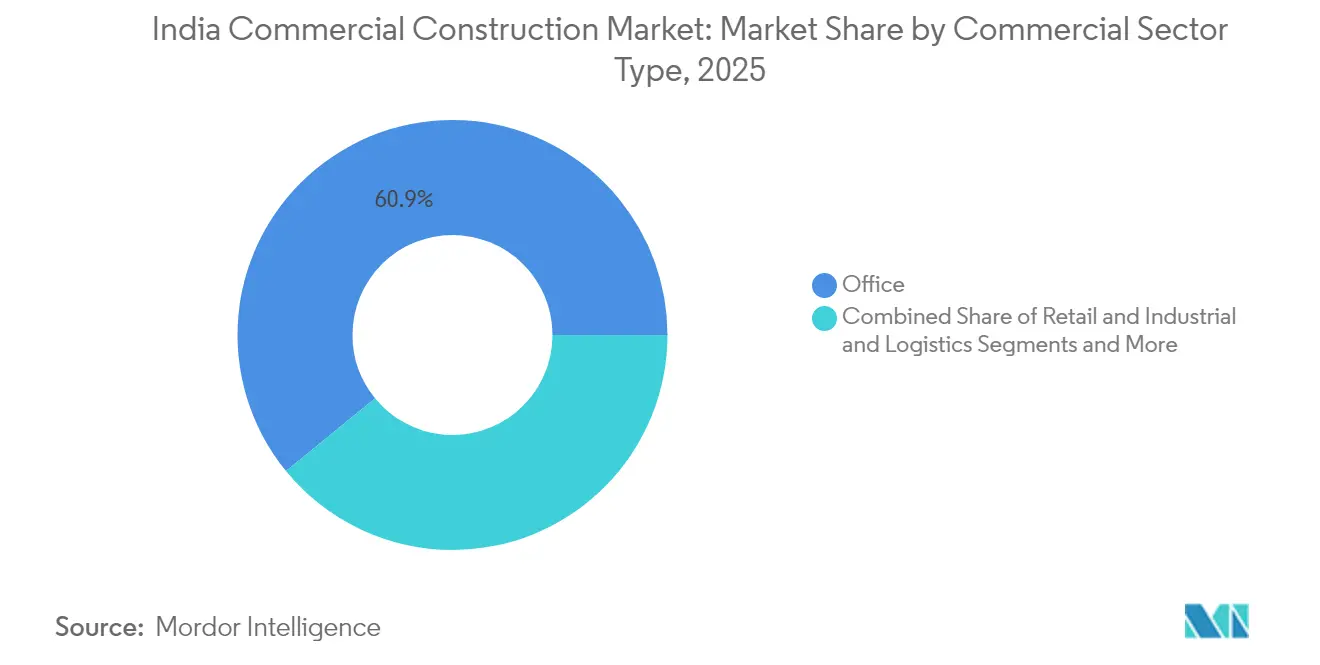
- Par type de secteur commercial, les bureaux ont dominé avec une part de revenus de 60,90 % en 2025 ; l'industrie et la logistique devrait se développer à un TCAC de 6,84 % jusqu'en 2031.
- Par type de construction, les nouvelles constructions ont représenté 73,65 % de la taille du marché de la construction commerciale en Inde en 2025, tandis que les activités de rénovation progressent à un TCAC de 6,93 % jusqu'en 2031.
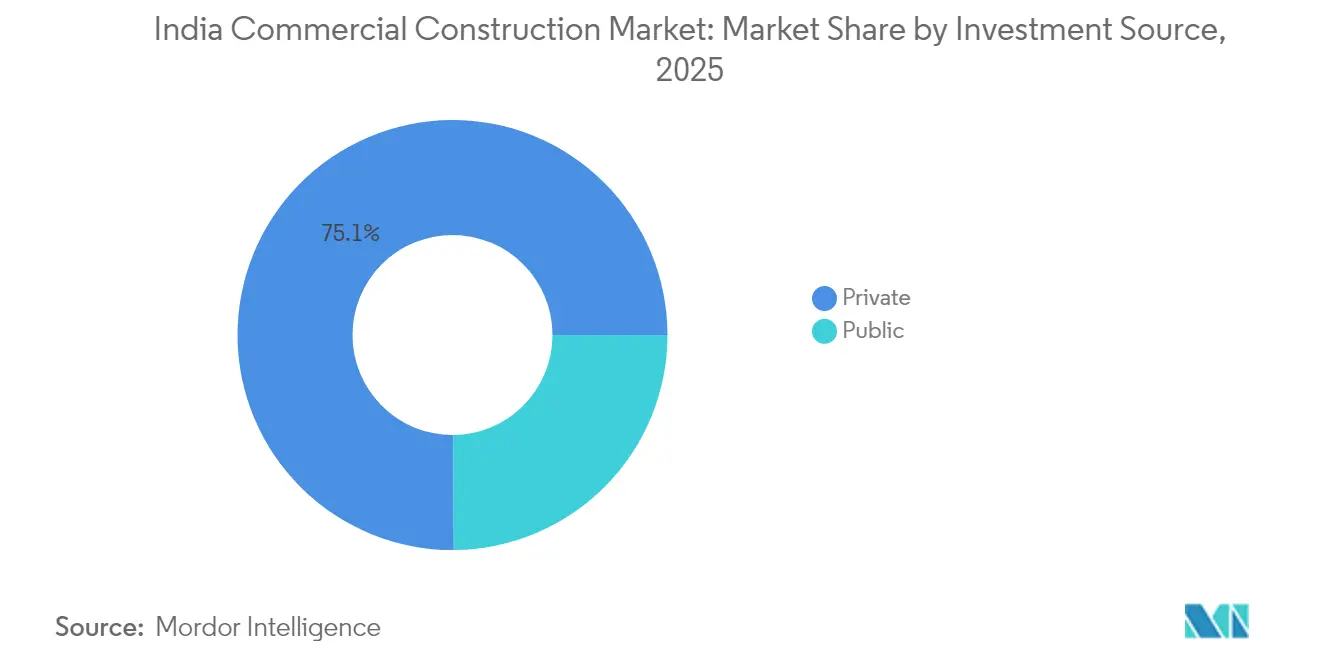
- Par source d'investissement, les capitaux privés détenaient 75,10 % de la part de marché de la construction commerciale en Inde en 2025 ; le financement public enregistre le TCAC le plus rapide à 7,05 % jusqu'en 2031.
- Par région, l'Inde de l'Ouest a obtenu une part de revenus de 39,20 % en 2025, tandis que l'Inde du Sud devrait progresser à un TCAC de 7,48 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la construction commerciale en Inde
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| Impulsion des villes intelligentes et des infrastructures | 1.5% | National, avec des gains précoces dans les villes de niveau 1 | Moyen terme (2-4 ans) |
| Injection de liquidités par les SIIC | 1.2% | Mumbai, Bengaluru, Hyderabad, Delhi-RCN | Court terme (≤ 2 ans) |
| Développements de centres de données | 0.9% | Mumbai, Chennai, Hyderabad, Gujarat | Court terme (≤ 2 ans) |
| Culture des espaces flexibles | 0.8% | Villes métropolitaines, en expansion vers les villes de niveau 2 | Moyen terme (2-4 ans) |
| Vague de rénovations zéro émission nette | 0.7% | Mondial, concentré dans les immeubles de bureaux de catégorie A | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Impulsion des villes intelligentes et des infrastructures
Plus de 7 500 projets de villes intelligentes d'une valeur de 18,1 milliards USD ont atteint leur achèvement, et les premiers succès à Agra et Pune démontrent des modèles reproductibles pour les quartiers à usage mixte. Les centres de commandement intégrés génèrent une demande spécialisée pour des bâtiments opérationnels à forte densité de données, tandis que les améliorations des transports en commun stimulent les pôles commerciaux le long des nouveaux corridors. Les obstacles à l'agrégation foncière dans les municipalités de plus petite taille retardent encore les calendriers, ce qui incite les gouvernements des États à affiner leurs politiques d'acquisition. Les partenariats public-privé se multiplient à mesure que les municipalités regroupent la voirie, les services publics et les zones commerciales en concessions uniques. À moyen terme, ces initiatives fournissent un plancher de demande constant pour le marché de la construction commerciale en Inde.
Injection de liquidités par les SIIC
Quatre SIIC actives gèrent désormais 1,72 milliard USD en distributions cumulées et ont débloqué une base d'actifs bruts de 7,47 milliards USD pour le réinvestissement. L'introduction en bourse de Knowledge Realty Trust en août 2025, qui a levé 578 millions USD, témoigne d'un appétit croissant des investisseurs pour des portefeuilles commerciaux axés sur le rendement. Environ 60 % du parc de bureaux de catégorie A satisfait aux critères d'éligibilité aux SIIC, élargissant l'univers investissable pour les fonds de pension et souverains. Les nouveaux apports en fonds propres permettent d'accélérer le démarrage des grands campus, en particulier dans les corridors bénéficiant de connexions fibre et électriques fiables. Une acceptation plus large des structures de petites et moyennes SIIC est en passe de canaliser les capitaux des investisseurs particuliers vers des projets de taille intermédiaire dans des villes de niveau 2, élargissant ainsi la base de financement de l'ensemble du marché de la construction commerciale en Inde[1]Bureau de l'efficacité énergétique, "Système de notation par étoiles pour les bâtiments commerciaux," beeindia.gov.in.
Développements de centres de données
La charge informatique nationale devrait passer de 0,9 GW en 2023 à près de 2 GW d'ici 2026, nécessitant 6,02 milliards USD de nouveaux capitaux. Le campus hyperscale planifié par Reliance au Gujarat illustre le passage vers des salles multicouches à refroidissement par immersion liquide conçues pour les charges de travail d'IA. Le coût de construction par MW a augmenté pour atteindre 8 à 9 millions USD, intensifiant l'accent mis sur l'ingénierie de la valeur et les tableaux électriques préfabriqués. Les grands groupes EPC internationaux tels que Leighton Asia du groupe CIMIC s'associent à des spécialistes locaux pour combiner les normes mondiales de disponibilité avec la maîtrise des procédures d'autorisation régionales. Le pipeline qui en résulte continue d'élargir le marché de la construction commerciale en Inde, en particulier dans les districts riches en énergie dotés d'infrastructures fibre.
Culture des espaces flexibles
Le parc brut d'espaces de coworking devrait plus que doubler pour atteindre 126 millions de pieds carrés d'ici 2028, à mesure que les entreprises institutionnalisent les politiques de travail hybride. L'acquisition par Embassy Group de WeWork India pour 84,3 millions USD et son introduction en bourse planifiée valident le modèle opérationnel à actifs légers et riche en services. Les profils de demande flexibles favorisent les plateaux modulaires, les cloisons préfabriquées et les systèmes de gestion des espaces pilotés par l'IoT. Les anciens immeubles des quartiers d'affaires centraux se rénovent avec des cabines acoustiques et des espaces bien-être pour rester compétitifs. En conséquence, les promoteurs intègrent des suites prêtes à l'installation dans les nouvelles tours, liant ainsi les calendriers de construction à des cycles de location de plus en plus courts.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| Inflation des coûts de construction | -0.6% | National, aiguë dans les villes métropolitaines | Court terme (≤ 2 ans) |
| Retards dans les autorisations réglementaires | -0.4% | Spécifique à certains États, sévère dans le Nord et l'Ouest | Moyen terme (2-4 ans) |
| Goulots d'étranglement de la capacité du réseau électrique (villes de niveau 2) | -0.3% | Villes de niveau 2, particulièrement dans le Nord et le Centre de l'Inde | Moyen terme (2-4 ans) |
| Risque de vacance lié à la fuite vers la qualité | -0.2% | Marchés de bureaux métropolitains, concentrés à Hyderabad et Bengaluru | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Inflation des coûts de construction
Les coûts moyens de construction ont atteint 33,4 USD par pied carré en 2025 après une hausse de 39 % sur quatre ans. Le seul poste main-d'œuvre a augmenté de 25 % au cours des 12 derniers mois, le ralentissement de la migration vers les centres urbains ayant amplifié les tensions. La volatilité des prix de l'acier et du ciment pénalise les promoteurs de taille plus modeste, qui ne disposent pas d'instruments de couverture. Les entrepreneurs réagissent en substituant des granulats extraits localement, en adoptant des stations automatisées de pliage des armatures et en planifiant les coulages pendant les plages horaires à tarif énergétique réduit. Néanmoins, si les pressions salariales persistent en 2026, les projets marginaux pourraient descendre en dessous des taux de rendement minimum, amputant la croissance globale du marché de la construction commerciale en Inde.
Retards dans les autorisations réglementaires
Bien que la numérisation des registres fonciers et les tableaux de bord à guichet unique améliorent la transparence, les autorisations multiples relatives à l'environnement, au patrimoine et aux services publics s'étendent encore au-delà de 12 mois dans plusieurs États. Les retards peuvent éroder les taux de rentabilité interne jusqu'à 200 points de base, ce qui incite les promoteurs à anticiper la vérification juridique préalable et à mener des révisions de conception en parallèle. Le dispositif de règlement arbitral du gouvernement central vise à débloquer les paiements en suspens sur les projets publics, bien que l'adoption varie selon les organismes. La persistance de ces délais constitue un risque matériel qui freine l'expansion à court terme de certaines parties du marché de la construction commerciale en Inde.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de secteur commercial : prédominance des bureaux au milieu d'une montée en puissance du secteur industriel
Le segment des bureaux a capté 60,90 % des revenus de 2025, illustrant la primauté des centres de compétences mondiaux dans des métropoles comme Bengaluru et Mumbai. La densification des espaces de travail, les conceptions orientées vers le bien-être et les noyaux verts pré-certifiés définissent désormais les schémas d'absorption premium. La taille du marché de la construction commerciale en Inde pour les actifs de bureaux devrait progresser à un rythme soutenu, à mesure que les multinationales renouvellent leurs engagements à long terme et que les entreprises technologiques nationales agrandissent leurs sièges sociaux. La préférence croissante pour les espaces de travail ponctuels et les configurations riches en salles de réunion soutient la flexibilité des aménagements intérieurs, tandis que les propriétaires déploient des capteurs intelligents pour suivre l'utilisation et réduire les charges d'exploitation.
L'industrie et la logistique, dynamisées par le commerce électronique et les incitations liées aux programmes de production liée aux incitations, affiche les perspectives de TCAC les plus élevées à 6,84 %. Les entrepôts de catégorie A intègrent des toitures solaires, de l'automatisation à grande hauteur et des nœuds de chaîne du froid à proximité des centres de consommation. Les promoteurs divisent les derniers kilomètres de hubs en structures à plusieurs niveaux qui optimisent les terrains urbains coûteux. Le marché de la construction commerciale en Inde harmonise les entrepôts industriels, les installations de transbordement et les espaces de bureaux collaboratifs au sein de parcs uniques afin de réduire les temps de trajet des locataires et de diminuer les émissions. À mesure que les chaînes d'approvisionnement se régionalisent, l'acquisition foncière le long du corridor de fret Delhi-Mumbai et de la ceinture Chennai-Bengaluru s'intensifie, inclinant davantage l'axe de croissance vers les zones industrielles intégrées.
Note: Les parts de marché de l'ensemble des segments individuels sont disponibles à l'achat du rapport


Par type de construction : leadership de la nouvelle construction avec accélération de la rénovation
La nouvelle construction a contribué à hauteur de 73,65 % du chiffre d'affaires de 2025, portée par les corridors en zone vierge et les quartiers d'affaires ancrés autour des aéroports. Les grands campus prévoient dès la phase de conception des supports pour les façades solaires, les puits de lumière à récupération de lumière du jour et la prédisposition aux micro-réseaux. Les entrepreneurs standardisent les noyaux préfabriqués et le coffrage en aluminium pour réduire les délais. Les dépenses d'investissement dans les pôles technologiques de l'Inde du Sud maintiennent le marché de la construction commerciale en Inde orienté vers les nouvelles constructions jusqu'au milieu de la décennie.
La demande de rénovation, quant à elle, progresse désormais à un TCAC de 6,93 % à mesure que les propriétaires d'actifs s'efforcent de s'aligner sur les engagements de neutralité carbone de 2030. La taille du marché de la construction commerciale en Inde associée aux rénovations s'élargit chaque fois que des tours emblématiques obtiennent les certifications LEED Platine ou GRIHA 5 étoiles. Les propriétaires de portefeuilles déploient des jumeaux numériques pour cartographier les déperditions énergétiques avant de prescrire des rénovations d'enveloppe, des refroidisseurs à haute efficacité et un éclairage à réponse à la demande. Les périodes de retour sur investissement se raccourcissent à mesure que les tarifs de l'électricité augmentent, rendant l'économie de la rénovation profonde plus attrayante que la démolition-reconstruction dans les micro-marchés premium.
Par source d'investissement : prééminence du capital privé avec l'élan du secteur public
Les investisseurs privés ont fourni 75,10 % des dépenses de 2025, guidés par des modèles éprouvés de vente par strates et des sorties prévisibles via les SIIC. Les fonds de pension mondiaux co-développent avec les grands acteurs locaux, se prémunissant contre les changements de politique tout en récoltant des spreads de rendement par rapport aux obligations des marchés développés. Le secteur de la construction commerciale en Inde enregistre des opérations en club récurrentes se concentrant autour des zones économiques spéciales et des axes de transport.
Les dépenses publiques, progressant à un TCAC de 7,05 %, se concentrent désormais sur les zones commerciales orientées vers les transports en commun et les pôles d'infrastructure numérique. Le Maha InvIT du Maharashtra est pionnier d'un modèle de financement mixte qui regroupe des routes à péage et des galeries marchandes adjacentes, attirant des engagements privés multi-tranches. Les États accordent des subventions de viabilité et des concessions de bail foncier pour catalyser des pôles à usage mixte le long des axes autoroutiers. Cette approche de partage des risques élargit le champ des investissements et atténue la volatilité cyclique pour le marché de la construction commerciale en Inde.
Note: Les parts de marché de l'ensemble des segments individuels sont disponibles à l'achat du rapport
Analyse géographique
L'Inde de l'Ouest a conservé une part de 39,20 % en 2025, grâce à l'écosystème financier de Mumbai et aux zones industrielles du Gujarat. Le taux d'occupation engagé de 90,6 % du Mindspace REIT ancre la confiance des investisseurs, tandis que 7,47 milliards USD d'actifs bruts sont réinjectés dans des projets d'expansion. La rareté des terrains dans le cœur de Mumbai oriente les promoteurs vers Navi Mumbai et Thane, où les prolongements de métro ouvrent l'accès à des parcelles moins coûteuses. Les régions d'investissement spéciales du Gujarat attirent des projets dans les batteries, les semi-conducteurs et les centres de données, renforçant l'ancrage occidental du marché de la construction commerciale en Inde.
L'Inde du Sud, dont le TCAC devrait atteindre 7,48 %, tire parti du vivier de talents technologiques de Bengaluru et de l'agilité politique d'Hyderabad. Hyderabad dispose de 28,7 millions de pieds carrés en construction, mais le taux de vacance pourrait atteindre 24 % si l'absorption est à la traîne. L'économie portuaire de Chennai soutient des parcs logistiques qui associent des cours à conteneurs à des pavillons de transbordement. La politique industrielle spatiale 2024 du Tamil Nadu réserve des réserves foncières pour des pôles aérospatiaux, attirant des fournisseurs de niche et doublant la demande commerciale dans les ceintures périurbaines. Les améliorations du réseau électrique et les corridors d'énergie renouvelable sont essentiels pour soutenir l'essor de l'Inde du Sud au sein du marché de la construction commerciale en Inde.
Le Nord et l'Est de l'Inde sont en retrait en valeur absolue, mais présentent un potentiel de pipeline gouvernemental disproportionné. Le projet d'aéroport international de Noida, achevé à 80 % sur un investissement de 3,46 milliards USD, stimule les façades hôtelières et de bureaux le long de l'Expressway Yamuna. L'Inde de l'Est aligne son programme de modernisation portuaire sur des pôles logistiques intérieurs, favorisant un entreposage intégré près de Kolkata et Paradip. L'Inde Centrale bénéficie de villes industrielles liées à l'exploitation minière et de parcelles foncières à tarif concessionnel. Les promoteurs calibrent leurs stratégies de mise sur le marché en fonction des matrices d'incitations propres à chaque État, conscients que le débit réglementaire et la fiabilité des services publics varient considérablement à travers le marché de la construction commerciale en Inde.
Paysage réglementaire
L'activité de construction commerciale en Inde s'inscrit dans un cadre à plusieurs niveaux comprenant des lois nationales (notamment le Real Estate (Regulation and Development) Act, 2016 (RERA) et les statuts fondamentaux relatifs aux contrats et à la propriété), ainsi que des règlements de construction étatiques ou municipaux régissant les permis d'aménagement, la sécurité incendie et des personnes, et les raccordements aux services publics. Le 30 avril 2026, le Bureau of Indian Standards (BIS) a notifié les National Building Construction Standards (NBCS) 2026 (SP 7:2026) en tant que référence successeur au NBC 2016, et le déclencheur pratique de mise en conformité dépend de leur adoption dans les règlements locaux, ce qui crée des calendriers de transition variables selon les États pour les promoteurs et les entreprises d'EPC.
La conformité environnementale et en matière de déchets se renforce parallèlement à la numérisation des permis. À compter du 1er avril 2026, la mise en œuvre par le Ministry of Environment, Forests and Climate Change (MoEFCC) des Construction Waste Rules de 2025 a introduit des obligations de responsabilité élargie du producteur (REP) pour les promoteurs dépassant certains seuils de surface bâtie (20 000 m² et plus), poussant les équipes de projet à formaliser la ségrégation des déchets, la reprise et la documentation. Les processus d'approbation deviennent également plus sensibles aux délais avec l'expansion des systèmes automatisés d'examen des plans et des guichets uniques, notamment TG-bPASS au Telangana et les soumissions basées sur l'Auto-DCR dans des organismes du Maharashtra tels que MCGM et PMC, ainsi que les processus liés aux autorités de Delhi, avec des soumissions numériques conformes CAO et un suivi basé sur des portails qui structurent la discipline d'exécution.
Analyse de la chaîne de valeur
La chaîne de valeur de la construction commerciale en Inde commence par l'assemblage foncier et la planification du développement (promoteurs, financiers et diligence raisonnable juridique), puis passe à la conception (consultants en architecture et en ingénierie), à l'approvisionnement et à l'exécution (entrepreneurs EPC et sous-traitants spécialisés pour les lots CVC/électricité, les façades et les aménagements intérieurs). Viennent ensuite la mise en service et l'exploitation, où les gestionnaires immobiliers et les exploitants d'installations traduisent les spécifications techniques en performance sur le cycle de vie. Les mécanismes de financement et de réduction des risques sont désormais plus étroitement liés à la livraison, le recyclage d'actifs stabilisés soutenu par des REIT vers de nouvelles constructions, les coentreprises institutionnelles et les engagements de préabail à long terme influençant les choix de conception tels que la modularité des plateaux, les caractéristiques ESG et les normes de disponibilité pour les centres de données.
Les intrants en amont comprennent le ciment, l'acier, les granulats, le verre, les équipements CVC, les équipements électriques et les éléments préfabriqués, tandis que la logistique de projet et la disponibilité de la main-d'œuvre limitent fréquemment les calendriers. Les preuves du secteur pointent vers des goulots d'étranglement tels que l'acquisition de terrains, les livraisons tardives de matériaux et les pénuries de main-d'œuvre qualifiée, et le côté offre fait également face à un risque lié à des contraintes potentielles sur les matières premières métalliques (acier, cuivre, aluminium) en l'absence de logistique et de suivi politique adéquats. Sur le plan logistique, des initiatives telles que la National Logistics Policy et la Unified Logistics Interface Platform (ULIP) sont utilisées pour améliorer la visibilité des expéditions et réduire les frictions dans les mouvements multimodaux. L'écosystème de livraison est en outre tiré par de grands pôles commerciaux liés aux infrastructures (notamment les développements de villes aéroportuaires et les campus de centres de données hyperscale), qui exigent une coordination plus étroite des mouvements d'équipements lourds, de la disponibilité de l'énergie et de la fibre, et des chaînes d'approvisionnement CVC/électricité spécialisées.
Paysage concurrentiel
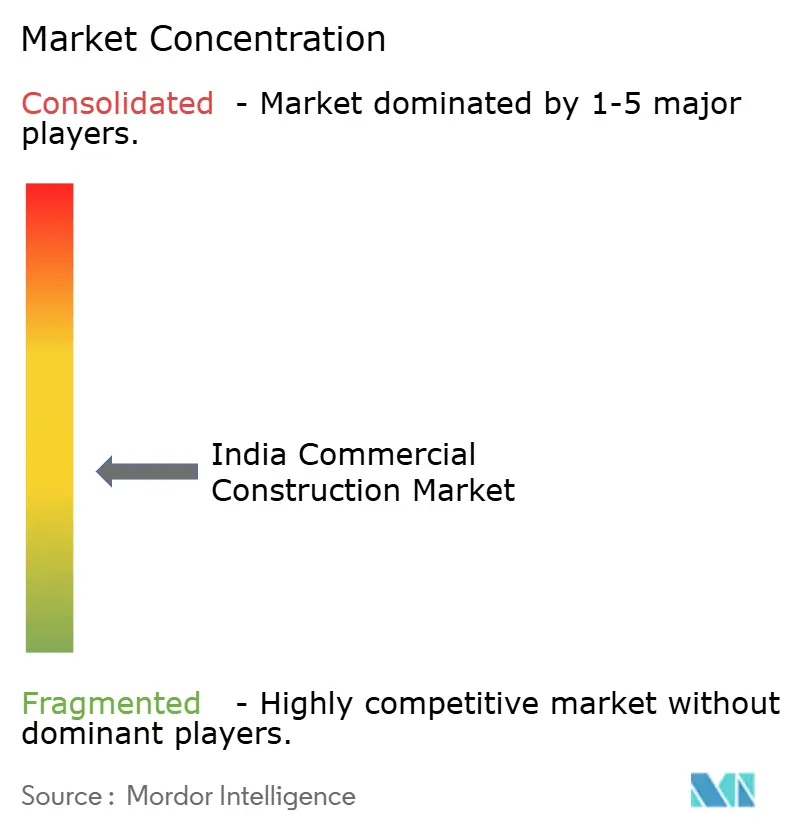
La concurrence reste modérément fragmentée, les acteurs établis tels que DLF, Prestige et Lodha maintenant leur notoriété multi-ville et leur accès aux financements institutionnels. Les négociations du groupe Adani pour acquérir Emaar India pour 482 à 603 millions USD illustrent une impulsion de consolidation susceptible de remodeler rapidement les hiérarchies régionales. Les leaders du marché se différencient grâce à des plateformes intelligentes de gestion des bâtiments, des protocoles de livraison sans défaut et des bureaux de gestion de projets de bout en bout qui compriment les délais.
Les conglomérats d'ingénierie-approvisionnement-construction tels que Larsen & Toubro ont enregistré une croissance de revenus à deux chiffres et 9,65 milliards USD de nouvelles commandes pour le deuxième trimestre de l'exercice 2025, soulignant l'avantage des capacités intégrées de conception à la construction. Ces géants pilotent la surveillance de l'avancement par drones et l'impression 3D en béton pour améliorer la productivité. Les spécialistes de niveau intermédiaire captent des niches dans l'aménagement des centres de données, l'ingénierie des façades et les rénovations ESG, s'associant souvent à des entrepreneurs mondiaux pour gravir l'échelle de la complexité.
La surveillance réglementaire exercée par la RERA renforce la confiance des consommateurs en imposant des avances clients séquestrées et des engagements de livraison dans des délais définis. Les coûts de conformité favorisent toutefois les plateformes riches en capitaux, ce qui pousse les promoteurs de plus petite taille à se tourner vers des coentreprises ou à se retirer purement et simplement. L'expertise en construction verte, la construction modulaire avancée et les pipelines fonciers panindiens continueront de définir les avantages concurrentiels sur le marché de la construction commerciale en Inde jusqu'en 2030.
Leaders du secteur de la construction commerciale en Inde
DLF Ltd.
Prestige Group
Macrotech Developers (Lodha)
Embassy Group
Brigade Enterprises
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les dépenses publiques d'investissement et les pipelines de PPP structurés élargissent le champ adressable pour les formats commerciaux liés à la mobilité et aux infrastructures civiques. Le Budget de l'Union 2026-27 a augmenté les dépenses publiques d'investissement à 12,2 lakh crore INR (contre 11,2 lakh crore INR pour l'exercice 2025-26), tandis que le Department of Economic Affairs a lancé un pipeline PPP de trois ans couvrant 852 projets d'une valeur supérieure à 17 lakh crore INR. Ces programmes créent un horizon de demande plus clair pour la construction commerciale autour des nœuds orientés vers le transport, des quartiers liés aux aéroports et des ensembles à usage mixte adjacents à des actifs publics, en particulier lorsque les États fournissent des mécanismes de bail foncier et de soutien à la viabilité.
La rotation du capital privé se resserre également vers des actifs commerciaux spécialisés, où les exigences des locataires élèvent les spécifications techniques et l'intensité des aménagements intérieurs. Les centres de données attirent le capital-investissement immobilier, cité comme la première destination des flux de capital-investissement au premier semestre 2026, avec une part de 38 % des flux entrants au deuxième trimestre 2026, ce qui renforce la dynamique en faveur des campus à forte densité énergétique et des ensembles CVC/électricité résilients. Sur le plan de l'exécution, la livraison industrialisée et la coordination numérique offrent une autre voie de différenciation, des organisations telles que NCRTC utilisant le BIM pour la conception des stations Namo Bharat et coordonnant via le laboratoire BIM APARIMIT au dépôt de Duhai, ce qui indique un basculement vers une livraison basée sur des modèles même si les normes BIM nationales restent fragmentées. Les entrepreneurs et promoteurs capables de standardiser des flux de travail alignés sur l'ISO 19650, des ensembles CVC/électricité préfabriqués et une logistique de matériaux traçable (y compris le suivi activé par ULIP) devraient améliorer la compression des délais et la documentation de conformité, en particulier à mesure que les exigences en matière de déchets et de durabilité se renforcent.
Développements récents du secteur
- Juillet 2026 : Prestige Estates Projects Ltd a signé un accord d'investissement pour acquérir une participation de 50 % dans Advent Convention and Hotels International Ltd pour environ 504 crore INR afin de développer un projet commercial à Andheri East, Mumbai (environ 1,5 million de pieds carrés, avec une valeur de développement brute déclarée de 4 500 crore INR). La transaction renforce la position commerciale de Prestige à Mumbai et ajoute un pipeline prêt à l'exécution soutenu par une structure pilotée par un partenaire. Elle reflète également un appétit continu pour la mise à l'échelle par le biais d'investissements au niveau des plateformes et des projets plutôt que de s'appuyer uniquement sur l'agrégation foncière organique.
- Juin 2026 : Prestige Group et Bangalore Airport City Ltd (BACL) ont conclu un partenariat pour développer un centre de conventions sur une parcelle de 14,2 acres à Bangalore Airport City, avec un investissement d'environ 1 800 crore INR. Le projet lie la demande de construction commerciale aux écosystèmes à usage mixte portés par l'aéroport, où l'hôtellerie, les événements et le commerce de détail peuvent se regrouper aux côtés de parcs d'affaires. Il met en lumière la manière dont les promoteurs regroupent des actifs de destination pour diversifier les flux de trésorerie au-delà des tours de bureaux traditionnelles.
- Août 2025 : Knowledge Realty Trust a levé environ 578 millions d'USD lors d'une introduction en bourse REIT, couvrant un vaste portefeuille à Mumbai, Bengaluru et Hyderabad. Cette cotation a élargi la liquidité institutionnelle pour les actifs commerciaux stabilisés et renforcé la voie de recyclage des projets achevés vers un nouveau capital de développement. Ce mécanisme de financement soutient une rotation plus rapide du capital pour les promoteurs disposant de portefeuilles de bureaux de qualité REIT.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre la valeur totale de l'activité de construction de bâtiments commerciaux en Inde, suivie sous forme de dépenses consacrées à la création et à la modernisation de bâtiments couvrant les usages commerciaux courants, et mesurée en USD pour l'année de référence et la période de prévision indiquées.
Exclusions de périmètre : ce marché exclut le logement résidentiel, les infrastructures civiles lourdes (routes, rail, aéroports, ports) et les services d'ingénierie de conception pure qui ne débouchent pas sur une valeur de travaux de construction exécutés.
Aperçu de la segmentation
- Par type de secteur commercial
- Bureaux
- Commerce de détail
- Industrie et logistique
- Autres
- Par type de construction
- Nouvelle construction
- Rénovation
- Par source d'investissement
- Public
- Privé
- Par région
- Inde du Nord
- Inde du Sud
- Inde de l'Ouest
- Inde de l'Est
- Inde Centrale
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le point de départ concernant l'activité de projets en Inde, l'orientation des dépenses et les signaux de demande régionaux. Nous avons examiné des sources publiques telles que les comptes nationaux du MOSPI, les séries de crédit et de taux d'intérêt de la Reserve Bank of India, les publications sur les IDE dans la construction et l'immobilier du DPIIT, et les publications du National Statistical Office qui aident à expliquer les cycles d'investissement et les pressions sur les prix.
Pour traduire l'activité en valeur de marché, nous avons également consulté les barèmes de prix du CPWD et des États lorsqu'ils étaient disponibles, ainsi que les séries de prix des matériaux et les avis d'appels d'offres des portails d'achats publics centraux et étatiques, ainsi que les rapports annuels et présentations aux investisseurs des promoteurs et développeurs. Certaines bases de données payantes sur les données financières des entreprises et l'actualité ont été utilisées pour recouper les bassins de revenus, les attributions de projets et le calendrier des grands développements. Les sources mentionnées ci-dessus sont données à titre illustratif, et de nombreux autres documents et jeux de données publics ont également été consultés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de ce qui est réellement construit et payé, et sur la manière dont les budgets de projets évoluent entre les bureaux, le commerce de détail et les actifs industriels et logistiques. Nous avons échangé avec un ensemble d'entrepreneurs, de personnel d'EPC, de sous-traitants, de distributeurs de matériaux, de consultants et de propriétaires d'actifs pour confirmer les tailles de projets typiques, les parts de rénovation, les délais d'exécution et l'impact des approbations et du financement.
La couverture a été équilibrée entre les grands pôles de construction, avec des vérifications supplémentaires dans les villes secondaires à forte croissance afin que les hypothèses de répartition régionale ne soient pas surajustées à quelques métropoles.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Segment supérieur : 34 % | Dirigeants (CXO) : 15 % |
| Segment intermédiaire : 51 % | Responsables fonctionnels/d'unité : 36 % |
| Acteurs plus petits : 15 % | Managers : 49 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une approche descendante, où la production de construction et les signaux d'investissement sont reconstitués en dépenses de construction commerciale, puis filtrés à l'aide de facteurs de répartition spécifiques à l'Inde pour les bureaux, le commerce de détail et les actifs industriels et logistiques. Une fois le premier total obtenu, des vérifications ascendantes sélectives ont été utilisées, telles que des tailles de tickets de projets échantillonnées multipliées par le nombre de projets observés, ainsi que la répartition des revenus des entrepreneurs et les retours des canaux sur les cycles de facturation, pour ajuster les écarts temporels.
Les principaux intrants ayant façonné le modèle comprennent la part de nouvelle construction par rapport à la rénovation, les fourchettes typiques de coût par pied carré selon le type d'actif, le pipeline de projets planifiés et attribués, les conditions de prêt pour les promoteurs et les occupants, ainsi que l'inflation des coûts des matériaux et de la main-d'œuvre qui modifie la valeur même lorsque les volumes sont stables. Lorsque les signaux ascendants étaient épars dans les villes plus petites, les éléments manquants ont été traités par des ratios régionaux calibrés ancrés aux fourchettes d'entretiens et aux annonces publiques de projets.
Pour les prévisions, nous nous sommes appuyés sur une analyse de scénarios soutenue par un consensus d'experts, où les variables macroéconomiques (taux, disponibilité du crédit et intention d'investissement) et les moteurs sectoriels (perspectives d'absorption des bureaux, reprise de la location de commerces de détail et demande d'entreposage) sont traduits en croissance des dépenses, puis testés par rapport aux contraintes de capacité d'exécution.
Validation des données et cycle de mise à jour
Les estimations ont été triangulées à l'aide de plusieurs vérifications indépendantes, notamment l'orientation des dépenses de construction dans les comptes nationaux, l'activité visible des appels d'offres et un contrôle de cohérence par rapport à l'exposition commerciale des grands entrepreneurs. Les valeurs aberrantes ont été signalées dès le départ, suivies d'un second examen des hypothèses telles que l'inflation des coûts, l'intensité de la rénovation et le calendrier des projets retardés avant la finalisation des chiffres.
Nous recontactons également les sources lorsque le modèle montre des variations marquées qui ne peuvent être expliquées par des changements politiques ou de financement connus, afin que le récit final corresponde à la réalité du marché. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des changements budgétaires majeurs, des chocs de taux ou des attributions de projets exceptionnellement importantes. Avant la livraison, les dernières actualités et données sont revues une nouvelle fois afin que les clients reçoivent une vision actualisée.
Estimation du marché de la construction commerciale en Inde par Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres de taille de marché publiés pour la construction commerciale en Inde semblent souvent très éloignés les uns des autres, car le terme commercial est traité différemment selon les sources, et parce que la valeur des projets peut être comptabilisée à différentes étapes. Le calendrier de conversion des devises, le traitement de l'inflation et l'inclusion ou non de la rénovation peuvent également faire varier une valeur en USD même lorsque l'activité sous-jacente reste similaire.
Les dépenses d'infrastructure civile lourde (telles que les métros et les autoroutes) se situent hors du périmètre de Mordor Intelligence, et cette seule différence d'inclusion explique généralement pourquoi certains totaux publiés semblent bien plus importants qu'un chiffre de construction commerciale pure. Un autre facteur est la manière dont la valeur est comptabilisée, certaines estimations mélangeant les valeurs de transactions immobilières ou des indicateurs de location avec les dépenses de construction, tandis que d'autres appliquent des hypothèses de croissance agressives sans vérification du pipeline de projets ni validation de la répartition régionale.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 181,31 milliards d'USD (2025) | |
| Cabinet de conseil régional A | 65,00 milliards d'USD (2024) | Utilise une définition plus étroite axée principalement sur certains types de bâtiments et peut ne pas saisir pleinement la valeur d'exécution à l'échelle de l'Inde couvrant à la fois la nouvelle construction et la rénovation, ce qui tend à sous-estimer les totaux par rapport aux dépenses de construction commerciale complètes. |
| Éditeur sectoriel B | 220,00 milliards d'USD (2025) | Inclut probablement des catégories de construction adjacentes, et peut également majorer les valeurs en utilisant une inflation élevée ou une conversion agressive du pipeline sans vérifications cohérentes de ce qui a réellement été attribué et exécuté au cours de l'année. |
Le tableau montre que l'écart s'explique principalement par ce qui est comptabilisé comme construction commerciale et par le moment où la valeur est reconnue, plutôt que par une simple différence de calcul. En rattachant l'estimation aux signaux d'exécution des projets, à la progression des coûts et aux vérifications de répartition régionale, le chiffre final reste traçable à des intrants reproductibles qui peuvent être retestés lorsque de nouvelles attributions, financements ou tendances de prix évoluent.


Principales questions abordées dans le rapport
Quelle est la valeur actuelle du marché de la construction commerciale en Inde ?
La taille du marché de la construction commerciale en Inde est de 191,12 milliards USD en 2026 et devrait atteindre 248,69 milliards USD d'ici 2031.
Quel segment se développe le plus rapidement au sein de l'immobilier commercial indien ?
Les projets d'industrie et de logistique sont en tête avec un TCAC projeté de 6,84 % jusqu'en 2031, portés par l'exécution des commandes du commerce électronique et la délocalisation de la production industrielle.
Quelle est l'ampleur du pipeline de dépenses publiques soutenant l'activité de construction commerciale ?
Les allocations gouvernementales de 135,1 milliards USD pour l'exercice 2025-26 et les initiatives des États telles que le Maha InvIT soutiennent un pipeline pluriannuel de projets aidés par le secteur public.
Pourquoi les centres de données sont-ils si essentiels à la future demande de construction commerciale ?
La charge informatique nationale devrait plus que doubler d'ici 2026, nécessitant plus de 6 milliards USD en construction spécialisée intégrant un refroidissement à haute densité et une alimentation électrique résiliente.
Quelles stratégies aident les promoteurs à atténuer la hausse des coûts de construction ?
Les entreprises s'appuient de plus en plus sur la substitution de matériaux locaux, les systèmes en béton préfabriqué et les outils numériques de gestion de projet pour compenser l'inflation et accélérer les calendriers.
Dernière mise à jour de la page le:



