
Taille et part du marché de la construction en Afrique
Analyse du marché de la construction en Afrique par Mordor Intelligence
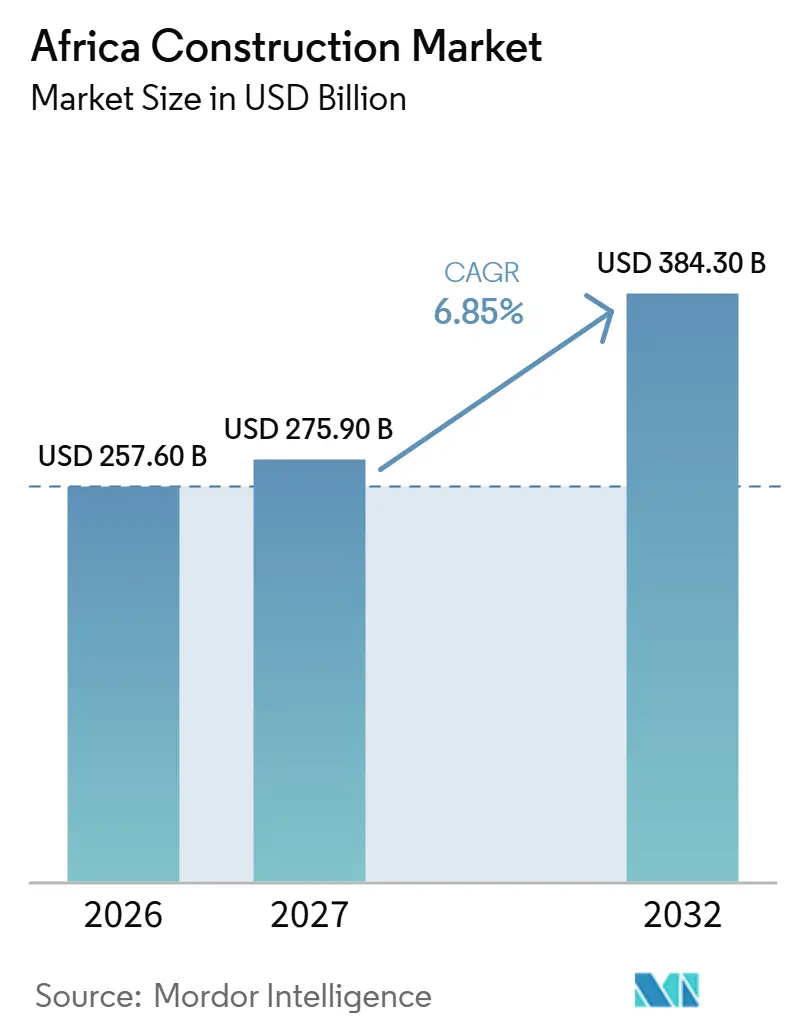
La taille du marché de la construction en Afrique devrait croître de 257,6 milliards USD en 2026 à 275,9 milliards USD en 2027 et devrait atteindre 384,3 milliards USD d'ici 2032 à un CAGR de 6,85 % sur 2027-2032.
Les pénuries de logements urbains et les engagements en matière d'infrastructures publiques soutiennent la demande de construction, tandis que l'investissement numérique crée des travaux de construction spécialisés au Kenya. Le conflit au Moyen-Orient, qui a débuté en février 2026, ajoute une incertitude économique, rendant la conversion des plans d'investissement en travaux exécutables plus importante pour les entrepreneurs. La livraison civile intégrée et la capacité des usines modulaires offrent aux entrepreneurs différentes façons de répondre à la demande de construction d'utilités et de bâtiments industriels. Les entrepreneurs en logement et en services publics au service de programmes institutionnels financés au Kenya et en Afrique du Sud disposent par conséquent d'une voie plus claire vers les travaux, tandis que l'incertitude liée au conflit complique les engagements d'investissement plus larges.
Principaux enseignements du rapport
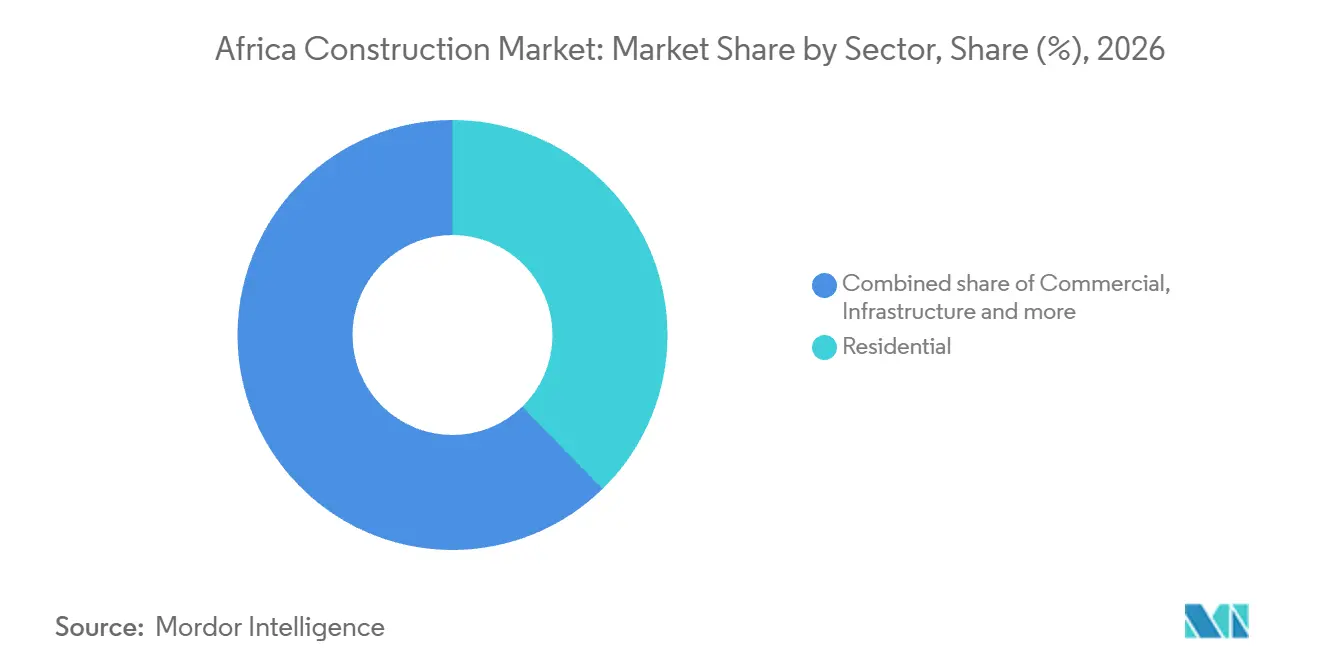
- Par secteur, la construction résidentielle a dominé avec une part de marché de la construction en Afrique de 37,71 % en 2026, les infrastructures étant prévues pour croître le plus rapidement à un CAGR de 8,7 % durant 2027-2032.
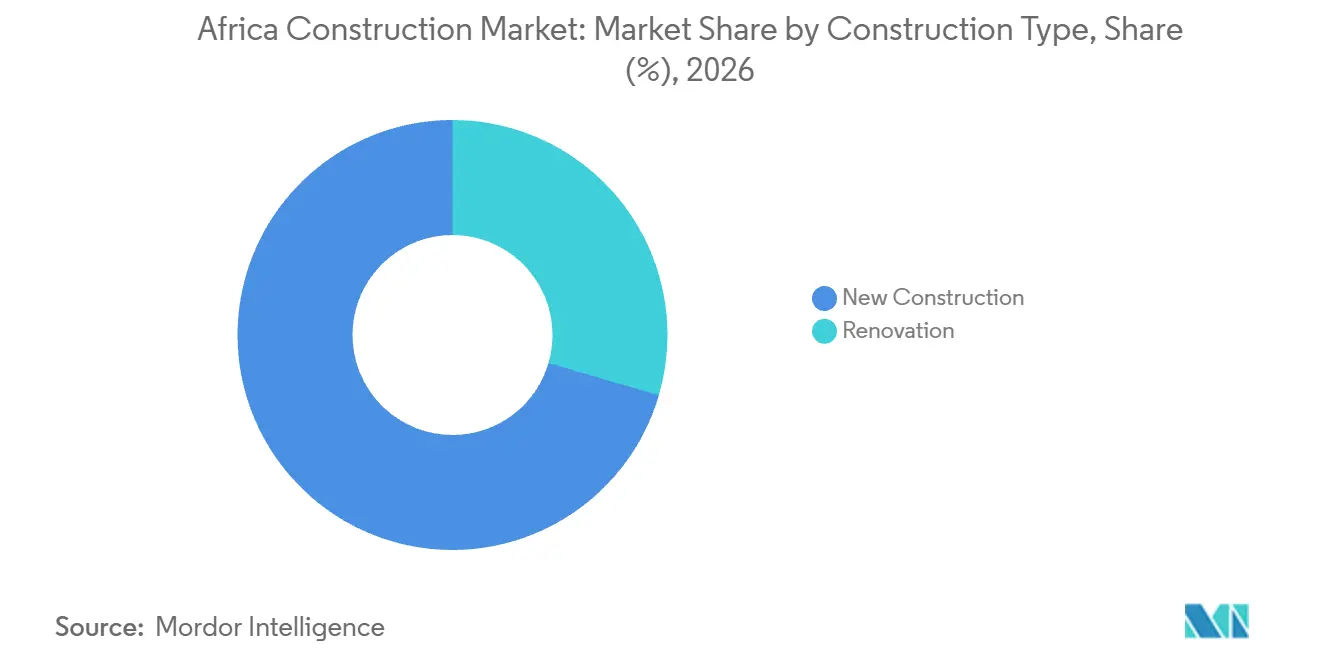
- Le type de construction a été dominé par la nouvelle construction, qui détenait une part de 70,48 % de la taille du marché de la construction en Afrique en 2026, tandis que la rénovation devrait croître le plus rapidement à un CAGR de 8,9 % durant 2027-2032.
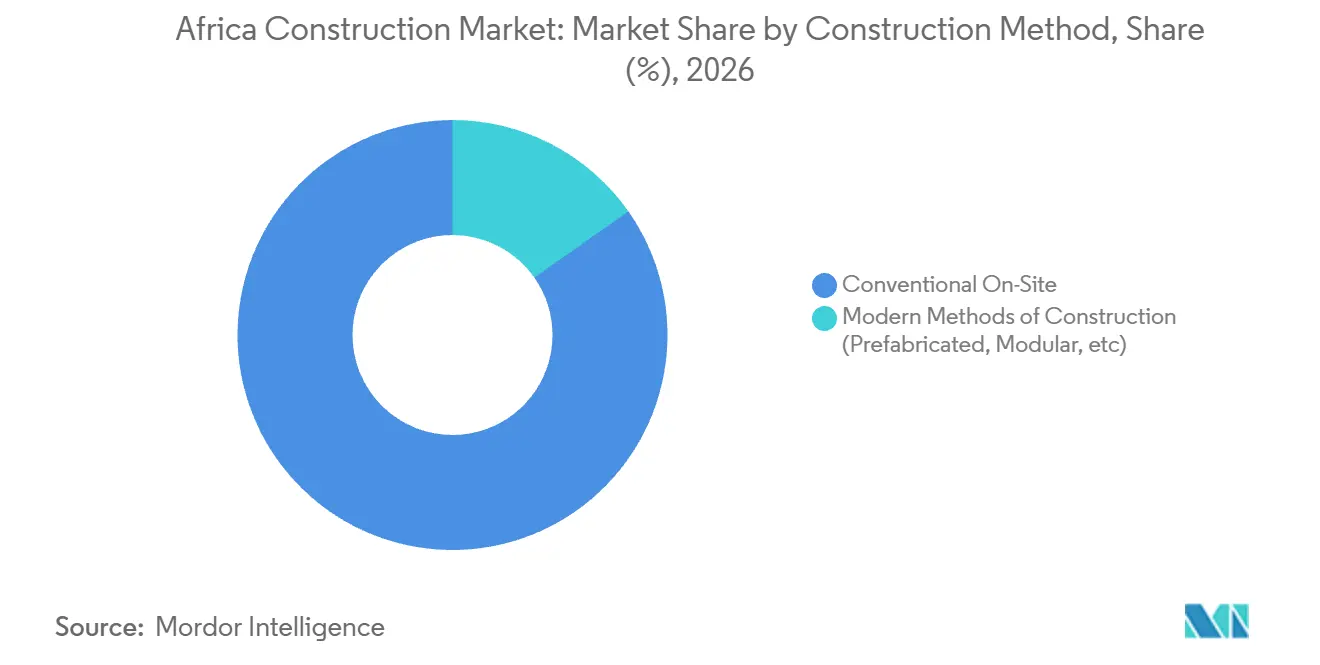
- Parmi les méthodes de construction, la livraison traditionnelle sur site détenait 84,75 % des dépenses de construction en 2026, tandis que les méthodes modernes de construction, y compris la construction préfabriquée et modulaire, devraient croître le plus rapidement à un CAGR de 9,3 % durant 2027-2032.
- Par source d'investissement, l'investissement public a dominé avec 75,16 % des dépenses de construction en 2026, et l'investissement privé devrait croître le plus rapidement à un CAGR de 10,1 % durant 2027-2032.
- Géographiquement, l'Égypte a dominé avec 37,22 % des dépenses de construction en 2026, tandis que le Kenya devrait croître le plus rapidement à un CAGR de 8,6 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Facteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Urbanisation rapide et déficit de logements | +2.4% | Nigéria, Égypte et Éthiopie | Long terme (≥ 4 ans) |
| Diversification économique et rebond du PIB | +1.8% | Kenya et Éthiopie | Court terme (≤ 2 ans) |
| Programmes d'infrastructures soutenus par les gouvernements et pipelines de PPP | +2.6% | Afrique du Sud et Égypte | Moyen terme (2-4 ans) |
| Expansion des corridors logistiques panafricains | +1.3% | Côte d'Ivoire, Ghana, Togo, Bénin et Nigéria | Long terme (≥ 4 ans) |
| Afflux de financements pour la construction verte (ex. : obligations climatiques) | +0.7% | Afrique du Sud et Côte d'Ivoire | Moyen terme (2-4 ans) |
| Développements de parcs industriels liés à la ZLECAf | +0.5% | Ghana et Nigéria | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Urbanisation rapide et déficit de logements
L'urbanisation génère de nouveaux besoins en logements dans des zones qui présentent déjà des besoins non satisfaits substantiels. En 2025, ONU-Habitat a signalé une offre annuelle de 131 000 nouveaux logements en Éthiopie face à une demande annuelle de 400 000 logements, avec un déficit existant supplémentaire.[1] Il a indiqué que la poursuite de la croissance de la population urbaine accentuerait cette pénurie de logements. La Division de la population des Nations Unies a prévu que 7 pays dans le monde, dont le Nigéria, l'Égypte et l'Éthiopie, ajouteraient collectivement plus de 500 millions de résidents urbains durant 2025-2050. Cette offre couvre moins d'un tiers de la demande annuelle avant même de comptabiliser l'ancien déficit, de sorte que la production de logements doit augmenter bien au-delà des livraisons déclarées avant que la pénurie ne se résorbe.
Diversification économique et rebond du PIB
La Banque mondiale a prévu une croissance du PIB de l'Afrique subsaharienne de 4,3 % en 2026, après une estimation de 4,1 % en 2025. Elle a lié ces perspectives à une demande intérieure plus forte et aux investissements associés à la transition énergétique et aux technologies numériques. Nxtra by Airtel Africa, la branche centres de données d'Airtel Africa, a commencé la construction à Tatu City près de Nairobi, au Kenya, le 9 septembre 2025. L'installation prévue de 44 MW a ensuite reçu une cible de livraison révisée à juillet 2027. La cible révisée place les revenus de construction prospectifs avant les revenus d'exploitation de l'installation, de sorte que l'investissement dans la capacité numérique crée une demande de construction en amont de la prestation de services.
Programmes d'infrastructures soutenus par les gouvernements et pipelines de PPP
Le Trésor national d'Afrique du Sud a estimé les dépenses d'infrastructure du secteur public à 1,07 trillion ZAR (66,88 milliards USD) pour 2026/27-2028/29.[2] Son estimation couvrait tous les niveaux de gouvernement, les entreprises publiques et autres entités publiques, créant une large base de commandes. La Facilité budgétaire pour les infrastructures du pays a également approuvé 5 projets durant 2025/26. Ces approbations relient les perspectives de dépenses pluriannuelles à des décisions de financement spécifiques, offrant aux entrepreneurs civils une base plus concrète pour identifier les missions prospectives au sein du programme plus large.
Expansion des corridors logistiques panafricains
Les programmes routiers transfrontaliers créent des opportunités de construction dans les sections nationales connectées. En juin 2026, la Communauté économique des États de l'Afrique de l'Ouest a indiqué que la Côte d'Ivoire, le Ghana, le Togo, le Bénin et le Nigéria avaient réaffirmé leurs engagements en phase d'investissement pour l'autoroute à 6 voies Abidjan-Lagos prévue. Les partenaires recherchaient ses dépenses d'investissement de construction estimées à 15 milliards USD, avec des sections devant ouvrir progressivement à partir de 2030. Le 12 octobre 2026, la Banque islamique de développement et le Bénin ont signé un accord de cofinancement de 306,9 millions EUR (343,1 millions USD) pour le projet d'élargissement et de mise à niveau de la route Godomey-Ouidah-Hillacondji le long de ce corridor. L'accord couvrant un seul projet routier au Bénin tandis que le financement à l'échelle du corridor était encore en cours de mobilisation, les opportunités à court terme dépendent de lots financés séparément.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité politique et réglementaire et risque contractuel | -0.9% | Kenya et Afrique du Sud | Court terme (≤ 2 ans) |
| Déficits de main-d'œuvre qualifiée et écarts de productivité | -0.8% | Nigéria et Éthiopie | Long terme (≥ 4 ans) |
| Pénurie de devises fortes et risque de contrôle des capitaux | -0.5% | Nigéria et Éthiopie | Court terme (≤ 2 ans) |
| Chocs climatiques entraînant des coûts d'assurance et de reconstruction | -0.3% | Mozambique et Afrique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité politique et réglementaire et risque contractuel
p>Le risque de non-paiement des contrats peut empêcher les engagements de construction publics de se concrétiser en installations achevées. Dans son rapport de la Semaine provinciale 2025, le Parlement d'Afrique du Sud a enregistré qu'un entrepreneur impayé causait des retards majeurs à l'extension de la bibliothèque de Baketon à Springs, avec des retards remontant à 2022. Ce cas relie directement l'échec de paiement à la livraison de la construction. Pour un entrepreneur, un marché sans paiement fiable peut nécessiter de financer les travaux avant que les recettes correspondantes n'arrivent. Cette exposition peut limiter les ressources disponibles pour faire avancer les travaux contractuels, même lorsque le périmètre physique est défini. Un retard datant de 2022 dans le rapport de 2025 montre que des travaux impayés peuvent laisser un entrepreneur assumer son propre financement pendant des années.Déficits de main-d'œuvre qualifiée et écarts de productivité
Le logement auto-construit fait face à une contrainte de main-d'œuvre qui va au-delà du nombre de travailleurs disponibles. En octobre 2025, la Banque mondiale a décrit des pénuries de travailleurs qualifiés et des coûts élevés de personnel qualifié dans le logement auto-construit en Afrique subsaharienne. Elle a lié cette pression sur les coûts à la dépendance continue envers des artisans peu qualifiés. Un répondant de Lagos Island à l'enquête du Deuxième trimestre 2026 du Moniteur mondial de la construction de la Royal Institution of Chartered Surveyors a également signalé un manque d'experts en modélisation des données du bâtiment. En août 2025, le ministère de l'Urbanisme et des Infrastructures d'Éthiopie a également signalé des pénuries de compétences et une faible productivité, avec un temps d'arrêt élevé des équipements dû à une formation et une certification insuffisantes. L'ajout de main-d'œuvre générale laisse non résolu le coût de l'expertise technique rare, limitant la capacité des prestataires de logements à étendre de manière abordable le volume de travaux qu'ils livrent de manière fiable.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur :
échelle du logement et livraison active des infrastructuresLa construction résidentielle représentait une part de 37,71 % de la taille du marché de la construction en Afrique en 2026, ce qui en fait le plus grand segment. Le ministère du Logement du Nigéria a signalé plus de 10 000 unités commencées dans 14 États et le Territoire de la capitale fédérale durant les 2 premières années du Programme de logement Renewed Hope jusqu'en août 2025. Ces démarrages illustrent une voie de programme public vers les travaux résidentiels s'étendant au-delà d'une seule ville ou d'un développement phare. Le ministère a comptabilisé les unités commencées plutôt que livrées, de sorte que le poids du programme dans le secteur dépend du nombre de ces démarrages qui deviennent des logements achevés.
Les infrastructures constituent le segment à la croissance la plus rapide, avec une prévision d'expansion à un CAGR de 8,7 % durant 2027-2032. Le ministre des Travaux publics et des Infrastructures d'Afrique du Sud, Dean Macpherson, a signalé 82 projets d'infrastructure en construction en août 2026. Cette base de projets actifs place la demande au-delà du stade de l'annonce. Les entrepreneurs qui y répondent ont besoin d'une capacité pour des étapes de livraison successives, de sorte que l'opportunité à court terme réside dans l'exécution des travaux en cours.

Par type de construction :
pipelines de nouvelles constructions et rénovations ultérieuresLa nouvelle construction représentait une part de marché de la construction en Afrique de 70,48 % en 2026, ce qui en fait le plus grand segment. En Afrique du Sud, les plans résidentiels du secteur privé approuvés par les grandes municipalités avaient la valeur aux prix courants la plus élevée parmi les catégories résidentielle, non résidentielle et additions-et-modifications en janvier-juillet 2026. Au sein de ce pipeline national de construction privée, la concentration de la valeur des approbations dans les logements fournit un axe d'application pour les spécialistes de la nouvelle construction. Les plans approuvés précèdent les démarrages de construction, de sorte que ce classement montre d'où les travaux de nouvelle construction sont susceptibles de provenir plutôt que les travaux déjà en cours.
La rénovation est le segment à la croissance la plus rapide, avec un CAGR prévu de 8,9 % durant 2027-2032. Le 12 mars 2026, le ministère de la Santé et des Services sociaux de l'État d'Ekiti a attribué à Step Development Limited des travaux de rénovation supplémentaires couvrant 9 hôpitaux généraux, la clinique de la résidence du gouvernement et d'autres bâtiments du secteur de la santé. L'attribution crée une voie vers la demande de construction à travers un parc d'installations publiques établi. Pour les entrepreneurs du secteur de la santé, un seul acheteur peut regrouper les besoins d'amélioration de plusieurs bâtiments existants en un lot de travaux défini. Les attributions ultérieures peuvent renouveler la demande au sein du même parc d'installations, prolongeant la relation de construction au-delà du lot d'amélioration initial.
Par méthode de construction :
livraison sur site et capacité d'usine modulaireLa construction traditionnelle sur site détenait 84,75 % des dépenses de construction en 2026, ce qui en fait le plus grand segment. Julius Berger Nigeria PLC a achevé des projets comprenant le dédoublement de la route Opolo-Elebele, le pont de liaison Opebi-Mende et l'hôpital multispécialités d'Asokoro Hillside durant l'exercice 2025. La livraison de routes, de ponts et d'hôpitaux par un seul entrepreneur illustre l'éventail des clients civils et de bâtiment servis par la construction sur site. Servir ces différentes structures place la coordination de leurs lots de travaux séparés avec l'entrepreneur, donnant à la livraison intégrée sur site un rôle au-delà de la fourniture d'un seul composant de bâtiment.
Les méthodes modernes de construction, y compris la construction préfabriquée et modulaire, constituent le segment à la croissance la plus rapide, prévu à un CAGR de 9,3 % durant 2027-2032. WACO Modular a effectivement doublé la capacité de production de son usine de Jet Park à Boksburg, en Afrique du Sud, en ajoutant une zone d'assemblage de 660 mètres carrés en juin 2026. Elle a également achevé un projet de construction modulaire pour l'opération Marikana d'un producteur sud-africain de métaux du groupe du platine et de chrome en février 2026. Les acheteurs miniers fournissent une application industrielle spécifique pour les bâtiments modulaires, tandis que la capacité d'usine supplémentaire permet aux fabricants de poursuivre davantage de commandes par une voie de production vers la capacité de construction.
Par source d'investissement :
livraison d'utilités publiques et conversion du pipeline privéL'investissement public représentait 75,16 % des dépenses de construction en 2026, ce qui en fait le plus grand segment. L'Égypte a achevé 719 projets d'assainissement dans le cadre de la Phase Un de l'initiative gouvernementale Haya Karima d'ici fin juin 2025. Une seule initiative de service public peut coordonner de nombreuses missions d'utilités séparées, donnant à la demande de construction une structure de programme au-delà de tout projet d'assainissement individuel. Avec 719 projets livrés dans le cadre d'un seul programme gouvernemental, l'accès à ces missions passait par la commande de service public et ses exigences en matière d'assainissement.
L'investissement privé est le segment à la croissance la plus rapide, prévu à un CAGR de 10,1 % durant 2027-2032. En Afrique du Sud, la valeur réelle agrégée des plans de construction privés approuvés par les grandes municipalités a augmenté de 1,2 % aux prix constants de 2019 en janvier-juillet 2026 par rapport à janvier-juillet 2025. Les gains dans les plans résidentiels et non résidentiels ont compensé un déclin dans les additions et modifications. Ces approbations élargissent le pool de projets susceptibles de générer des travaux de construction privés. Transformer ce pool en démarrages de construction offre une voie de croissance pour les entrepreneurs privés, avec l'opportunité concentrée dans les catégories de bâtiments gagnant des approbations.
Analyse géographique
Marché de la Construction en Égypte
L'Égypte détenait une part de marché de la construction en Afrique de 37,22 % en 2026, ce qui en fait la plus grande géographie. En septembre 2026, son initiative Logement pour tous les Égyptiens couvrait 1 073 118 logements à revenus faibles et moyens, comprenant 877 174 unités achevées, 188 368 en construction et 7 576 en cours d'offre. Servir plusieurs étapes de livraison d'un programme national de logement peut offrir aux entrepreneurs spécialisés une continuité à travers des programmes successifs, à condition que leur capacité de site corresponde à la charge de travail de construction de l'initiative. Cela oriente l'expansion des entrepreneurs vers les unités en construction, où l'achèvement de lots de logements successifs peut convertir la charge de travail active de l'initiative en logements supplémentaires livrés.
Marché de la Construction au Kenya
Le Kenya est la géographie à la croissance la plus rapide, avec une prévision d'expansion à un CAGR de 8,6 % durant 2027-2032. Le président William Ruto a inauguré 500 logements nouvellement achevés au camp militaire de Roysambu à Nairobi le 26 février 2026, dans le cadre d'un programme de logement en partenariat public-privé des Forces de défense du Kenya.[3] La Phase Un visait 3 069 logements dans 5 établissements militaires pour le personnel de service et leurs familles. Le logement militaire dédié introduit un bénéficiaire institutionnel identifiable dans un programme de construction phasé et multi-sites, offrant aux constructeurs une voie spécifique des engagements nationaux à la livraison locale. Avec 3 069 logements, l'objectif de la Phase Un était plus de 6 fois les 500 unités inaugurées en février 2026, de sorte que la majeure partie de son échelle prévue se situait au-delà de cette remise à Roysambu.
Le canal de location-vente du Nigéria a livré des logements à Abuja le 23 juin 2026, avec Brains & Hammers comme constructeur et la Banque fédérale hypothécaire du Nigéria comme financeur dans le cadre d'un partenariat public-privé. La ministre du Logement humain d'Afrique du Sud a déclaré en mai 2026 que le département utilise le logement social, abordable et entièrement subventionné, ce dernier également connu sous le nom de Breaking New Ground. Le maire d'Addis-Abeba en Éthiopie a annoncé le début de la construction à Arada GoodnessVillage en juin 2026, combinant logements de remplacement, centres commerciaux et équipements publics partagés. Au sein du reste de l'Afrique, la Côte d'Ivoire offre un exemple à usage mixte à travers le projet de bureaux, commerces et hôtel Village Notre Père planifié par Groupe Duval à Abidjan, financé par IFC et Proparco en mai 2025. Les entrepreneurs font par conséquent face à différentes structures de financement, du financement par la banque hypothécaire du Nigéria d'un constructeur privé aux promoteurs de logements publics en Afrique du Sud et en Éthiopie, jusqu'au promoteur intégré soutenu par des prêteurs en Côte d'Ivoire.
Cadre réglementaire et perspectives
La comparaison évalue les conditions d'approbation de construction sélectionnées en Égypte et au Kenya du point de vue des entrepreneurs en bâtiment nationaux. L'Égypte autorise des documents de propriété alternatifs dans son processus d'administration locale, tandis que le Kenya combine l'application du code national avec les approbations de conception des comtés. Les évaluations jugent comment ces prérequis façonnent la voie de la préparation du projet aux travaux légalement approuvés, avec une orientation future axée sur les mêmes exigences d'approbation.
Tableau réglementaire
| Facteur de décision | Égypte | Kenya |
|---|---|---|
| Autorité principale | Unités administratives locales dans les villes et villages | L'Autorité nationale de la construction applique le code ; les gouvernements de comté approuvent les conceptions |
| Instruments ou orientations clés | Règle de document de propriété du Décret 943 de 2024 | Code national du bâtiment, 2024, en vigueur le 1er mars 2025 |
| Effet commercial | Les demandeurs de permis peuvent utiliser des documents prouvant la propriété à la place d'un contrat notarié | Drainage, assainissement et gestion des eaux pluviales requis avant approbation |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||
La note Moyenne de l'Égypte reflète la flexibilité documentaire aux côtés de l'obligation continue de prouver la propriété. Sa prévision Aucun changement repose sur cette voie opérationnelle, puisque la discussion du ministre du Logement égyptien de mars 2025 portait sur des amendements proposés à certaines dispositions de la loi sur la construction. La note Moyenne du Kenya reconnaît un cadre de conformité national défini couplé à une administration de comté. Sa prévision Aucun changement maintient ces prérequis d'approbation tout en traitant le système de construction électronique proposé et la loi sur la construction en cours d'élaboration en juin 2026 comme des changements de coordination prospectifs.
Étapes de la chaîne de valeur
Les prêteurs captent les intérêts, les entrepreneurs civils intégrés perçoivent les paiements de planification et de construction, et les fabricants captent les ventes de produits à mesure que les projets financés progressent vers la livraison sur site. Julius Berger Nigeria PLC a signalé des complexités logistiques liées à la sécurité et des perturbations de calendrier dans certaines régions nigérianes durant l'exercice 2025. Au stade de la construction, la perturbation de l'accès au site peut interrompre la conversion des conceptions financées et des intrants fabriqués en travaux civils achevés.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Financement de projet | Prêteurs seniors tels qu'IFC ; prêteurs aux promoteurs tels que Nedbank CIB ; financeurs de logements tels que la Banque fédérale hypothécaire du Nigéria | Intérêts des prêts liés à la construction | Conditions de certification sur le financement de la construction verte | Aligner les spécifications du projet avec l'éligibilité au financement |
| Planification civile et ingénierie | Entrepreneurs en planification civile intégrée tels que Julius Berger Nigeria PLC | Paiements contractuels pour la planification et l'ingénierie civile | Coordination entre les responsabilités de planification et de construction | Conserver la responsabilité de la résolution des interfaces conception-exécution |
| Fabrication d'intrants et de bâtiments modulaires | Producteurs de ciment tels que Dangote Cement ; fabricants de bâtiments modulaires tels que WACO Modular | Ventes de ciment et de bâtiments modulaires | La capacité d'assemblage peut contraindre le débit modulaire | Faire correspondre les commandes modulaires à la capacité d'assemblage et aux étapes de livraison sur site |
| Construction et remise | Entrepreneurs en ingénierie et construction tels que Orascom Construction et Julius Berger Nigeria PLC ; constructeurs de logements tels que Brains & Hammers Limited | Paiements pour les travaux de construction livrés | Exposition aux calendriers liée à la sécurité dans certaines parties du Nigéria durant l'exercice 2025 | Séquencer les lots de travaux en fonction de l'accès au site évalué et des risques de livraison |
| Source: Mordor Intelligence | ||||
Les entrepreneurs intégrés peuvent capter les paiements de planification et d'exécution tout en assumant la responsabilité de l'interface entre ces activités. La fabrication modulaire crée une interface de production séparée, rendant la capacité d'assemblage pertinente pour le volume qu'un fournisseur peut s'engager à livrer. L'opportunité structurelle est de coordonner le financement, les engagements d'usine et l'exécution sur site, de sorte que la valeur captée à un stade antérieur soutienne un lot de construction livrable.
Paysage concurrentiel
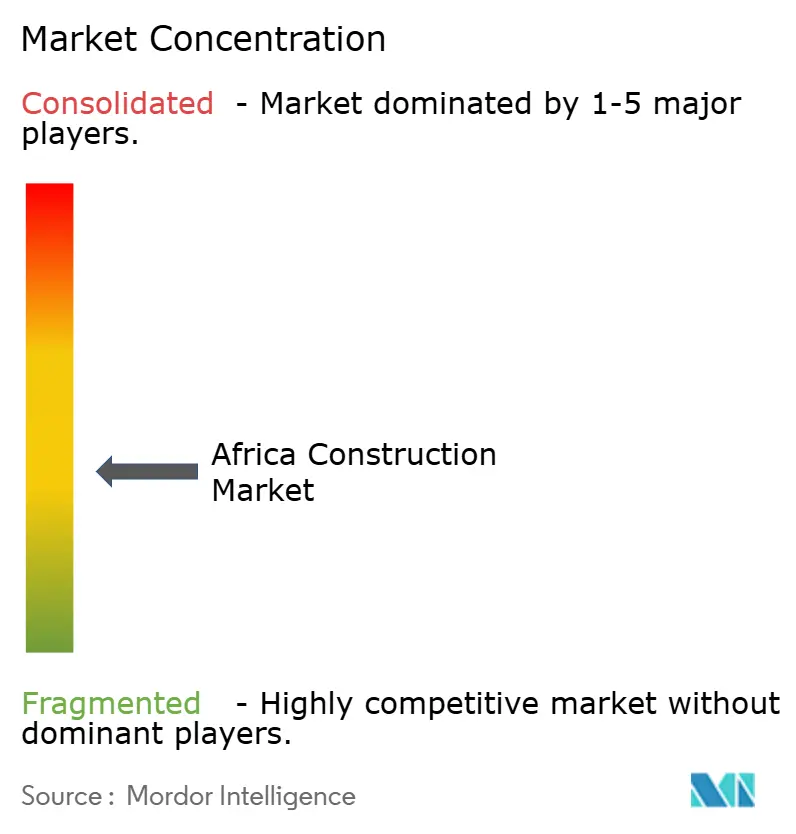
La concurrence est modérément fragmentée, avec des acteurs majeurs incluant China Communications Construction Group Ltd, China Railway Construction Corp. Ltd, Vinci SA, Dangote Group et Bouygues SA. CHEC, une filiale de China Communications Construction Company Limited cotée en bourse et contrôlée par China Communications Construction Group Ltd, avait achevé les installations portuaires de Simandou en Guinée d'ici novembre 2025. China Railway Construction Corp. Ltd a répertorié 109 projets africains dans son rapport annuel 2025, combinant la contractualisation de construction avec l'exploitation d'infrastructures. Vinci SA opère à travers VINCI Construction dans des pays africains dont le Kenya et l'Afrique du Sud. Dangote Group a réalisé la route en béton Obajana-Kabba dans l'État de Kogi, au Nigéria, tandis que son activité Dangote Cement produit du ciment, couvrant à la fois la livraison de construction et les matériaux.
Le 3 mars 2025, la filiale de VINCI Construction Sogea-Satom a été sélectionnée par la Société nationale de l'eau et de l'assainissement d'Ouganda pour rénover, restructurer et étendre le réseau d'eau de Kampala. L'attribution comprenait également l'augmentation de la capacité de l'usine de traitement de Katosi, avec une livraison alors prévue pour août 2027. Pour les acheteurs d'utilités, la combinaison des améliorations du réseau et de l'expansion de l'usine dans un seul périmètre de travaux relie les actifs de distribution aux installations qui soutiennent leur capacité. La date de livraison prévue d'août 2027 donne à ce périmètre combiné un horizon de livraison, liant l'engagement de capacité de l'entrepreneur aux travaux de réseau et d'usine de traitement.
La direction concurrentielle dépend également de la qualification pour des travaux plus importants. Le Conseil de développement de l'industrie de la construction d'Afrique du Sud exige que les clients publics indiquent les grades des entrepreneurs et évaluent l'éligibilité par rapport à ceux-ci, sous réserve d'exceptions de développement conditionnel et d'enregistrement. Un entrepreneur potentiellement émergent peut recevoir des travaux d'un grade au-dessus de sa limite si le client dispose d'un programme de développement ciblé, accepte son potentiel de grade supérieur et fournit un soutien financier, de gestion ou autre à l'exécution. Un soumissionnaire non enregistré capable du grade requis doit soumettre sa demande de classement et s'enregistrer dans les 21 jours ouvrables suivant la clôture de l'appel d'offres pour rester éligible. La progression vers des contrats publics plus importants dépend donc de l'éligibilité au grade et, pour les entrepreneurs potentiellement émergents utilisant la voie de développement, de l'engagement du client à fournir un soutien à l'exécution.
Leaders du secteur de la construction en Afrique
-
China Communications Construction Group Ltd
-
China Railway Construction Corp. Ltd
-
Vinci SA
-
Dangote Group
-
Bouygues SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Construction en Afrique Entreprises couvertes dans ce rapport
- China Communications Construction Group Ltd
- China Railway Construction Corp. Ltd
- Vinci SA
- Dangote Group
- Bouygues SA
- Aveng Ltd
- WBHO (Wilson Bayly Holmes-Ovcon)
- Orascom Construction
- BAM International
- Shapoorji Pallonji Group
- Julius Berger Nigeria PLC
- Sonatrach (Infrastructure arm)
- Consolidated Contractors Company (CCC)
- China National Machinery Industry Corp. (Sinomach)
- Power Construction Corp. of China (PowerChina)
- Shapoorji Pallonji Africa
- Group Five Construction
- Arab Contractors
- Dumez Nigeria PLC
- General Nile Company for Roads & Bridges
Opportunités clés pour les participants au marché
Les opportunités comparent le stade de passation de marchés, l'éligibilité des entrepreneurs et la voie vers des lots de construction définis. La passation de marchés de transmission d'Afrique du Sud consultait 7 soumissionnaires préqualifiés en octobre 2026 avant la demande finale de propositions ciblée. Les besoins de l'acheteur couvrent les nouvelles infrastructures de transmission et les travaux de construction de logements abordables.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Obstacle principal | Bénéficiaires probables |
|---|---|---|---|---|---|
| Travaux civils de transmission en Afrique du Sud | La Phase I couvre environ 1 164 kilomètres ; la demande finale de propositions est ciblée pour le deuxième trimestre 2027 | Département de l'électricité et de l'énergie et passation de marchés d'infrastructure dirigée par le Trésor national | Proposer des lots de travaux civils définis par le biais d'équipes de soumissionnaires qualifiés | Accès par le groupe de passation de marchés préqualifié ; les offres contraignantes suivent la demande finale de propositions | Entrepreneurs en travaux civils s'associant à des soumissionnaires de transmission qualifiés |
| Travaux de cadre de logements abordables au Kenya | Le cadre couvre 2026-2029 ; date de clôture le 26 octobre 2026 | Département d'État pour le logement et le développement urbain | Construire une offre de livraison de logements reproductible dans la catégorie d'enregistrement applicable | Enregistrement AGPO et exigences de l'Autorité nationale de la construction | Entrepreneurs en bâtiment enregistrés AGPO éligibles |
| Travaux civils d'autoroute et de péage au Ghana | Les invitations à soumissionner pour Accra-Kumasi étaient attendues le 23 octobre 2026 | Accra-Kumasi Expressway Limited | Poursuivre les lots de travaux civils routiers et de péage avec des soumissionnaires principaux qualifiés | Date limite de préqualification fixée au 9 octobre 2026 | Entrepreneurs en travaux routiers ayant accès à des équipes de soumissionnaires qualifiés |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est le programme de transmission d'Afrique du Sud, où la Phase I couvre environ 1 164 kilomètres et la demande finale de propositions est ciblée pour le deuxième trimestre 2027. La participation privée est prévue comme mécanisme de livraison supplémentaire, créant une voie pour les équipes d'infrastructure qualifiées pour répondre à l'expansion de la transmission. La date de clôture du cadre kenyan étant fixée au 26 octobre 2026, l'effort de proposition là-bas appartient aux entrepreneurs enregistrés AGPO, tandis que les équipes préqualifiées d'Afrique du Sud ont un horizon de préparation plus long.
Développements industriels récents dans Marché de la Construction en Afrique
- Oct 2026 : Le gouvernement du Gauteng en Afrique du Sud a ouvert le corridor routier K155 amélioré desservant Johannesburg et Ekurhuleni, le corridor étant pleinement opérationnel.
- Sep 2026 : L'administration municipale d'Addis-Abeba a achevé 960 logements en 4 mois à Kitel Tera dans le quartier de Merkato et les a restitués aux résidents précédemment relogés.
- Sep 2026 : L'Autorité des nouvelles communautés urbaines d'Égypte a proposé 10 000 logements en location-vente dans environ 26 nouvelles villes, comprenant environ 5 000 unités achevées et 5 000 prévues pour la construction sur 3 ans.
Marché de la Construction en Afrique Portée du rapport et méthodologie de recherche
Définition du marché et couverture
Le marché de la construction en Afrique mesure les dépenses annuelles en travaux de construction livrés en Afrique. Il couvre les travaux de bâtiment et de génie civil de la planification à l'achèvement, avec une valeur classée par secteur, type de construction, méthode de construction, source d'investissement et pays.
Exclusions du périmètre : La fabrication en amont de matériaux de construction et les matériaux de construction vendus séparément, les transactions immobilières autonomes et les travaux de construction livrés en dehors de l'Afrique sont exclus.
Aperçu de la segmentation
- Par secteur
- Résidentiel
- Appartements/Copropriétés
- Villas/Maisons individuelles
- Commercial
- Bureaux
- Commerce de détail
- Industrie et logistique
- Autres
- Infrastructures
- Infrastructures de transport (routes, voies ferrées, voies aériennes, autres)
- Énergie et services publics
- Autres
- Résidentiel
- Par type de construction
- Nouvelle construction
- Rénovation
- Par méthode de construction
- Chantier conventionnel
- Méthodes modernes de construction (préfabrication, modulaire, etc.)
- Par source d'investissement
- Public
- Privé
- Par géographie
- Nigeria
- Afrique du Sud
- Égypte
- Kenya
- Éthiopie
- Reste de l'Afrique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire utilise des sources telles que les rapports de programme pays d'ONU-Habitat sur l'offre et la demande de logements, les publications de la Mise à jour économique africaine de la Banque mondiale sur la production régionale et les conditions d'investissement, la série Pouls de l'Afrique de la Banque mondiale sur le contexte macroéconomique et de développement, et les revues budgétaires du Trésor national d'Afrique du Sud sur les plans d'infrastructure publique. Ces sources aident à cadrer la demande nationale et les pipelines de projets, tandis que les statistiques nationales, les autorités de construction, les plans ministériels et les documents de projet peuvent fournir des mesures au niveau national de l'activité de construction, des coûts, des approbations et des travaux publics.
Les rapports annuels des entreprises et les documents destinés aux investisseurs décrivent l'activité des entrepreneurs, la capacité, les carnets de commandes et l'exposition aux projets, tandis que la couverture de presse réputée peut clarifier les attributions, les retards et l'état des projets. Les analystes comparent ces comptes avec les communiqués officiels et les indicateurs de construction. Les sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et enquêtes structurées devraient inclure des prestataires de construction, des maîtres d'ouvrage, des responsables de la passation de marchés publics et des infrastructures, des promoteurs et des participants financiers travaillant dans des pays africains, avec des questions adaptées au rôle du répondant. Les répondants peuvent tester les résultats secondaires sur les travaux livrés, le calendrier des projets, le financement, les coûts de construction et l'activité nationale ou par segment, tout en identifiant les preuves manquantes ou incohérentes. Les analystes devraient faire un suivi des lacunes importantes par une reprise de contact ciblée et comparer les explications des répondants avec les dossiers officiels de projets, les divulgations des entreprises et les indicateurs de marché indépendants avant de les intégrer.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 18 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 32 % | |
| Petits acteurs : 20 % | Managers : 50 % |
Dimensionnement du marché et prévisions
Une estimation descendante construit les dépenses annuelles de construction à partir des estimations nationales africaines, puis réconcilie les totaux nationaux avec la frontière du marché régional et vérifie les composantes sélectionnées par rapport aux agrégations des fournisseurs, aux vérifications des entrepreneurs et des canaux, ou à la valeur moyenne des contrats échantillonnée multipliée par le volume de projets livrés. Le modèle suit la production de construction et la formation brute de capital fixe, les permis de construire et les démarrages de logements, les budgets de projets publics et la progression des attributions ou des décaissements, les carnets de commandes des entrepreneurs et les mouvements des coûts des intrants de construction. Ces indicateurs aident à distinguer l'activité, la conversion de projets, le financement et les effets de coûts nominaux. Les parts de segment et de pays sont dérivées des valeurs de construction déclarées, des preuves de permis et de projets, et de l'activité au niveau national, les catégories résiduelles n'étant attribuées qu'après l'estimation des catégories directement attestées. La régression multivariée peut relier la valeur historique du marché à l'activité macroéconomique, aux pipelines de projets financés, à la demande de logements et aux indicateurs de coûts, tandis que l'analyse de scénarios teste des voies alternatives d'exécution de projets et de financement pour la période de prévision. Les analystes traitent les observations manquantes de pays ou de segments avec des indicateurs de substitution documentés et des estimations bornées, puis vérifient la cohérence des observations ascendantes sélectives plutôt que de les traiter comme une construction complète du marché. Les entretiens avec des spécialistes africains pertinents en matière de projets, d'entrepreneurs et de finance peuvent tester si les trajectoires de variables proposées et les calendriers de projets sont plausibles au niveau national et par segment, et tout conflit non résolu retourne à l'examen des preuves. Lorsque la production annuelle de construction n'est pas disponible pour un pays, les analystes utilisent la progression documentée des projets, les permis et les divulgations des entrepreneurs comme preuves partielles avant de réconcilier l'estimation.
Cycle de validation des données et de mise à jour
Les analystes triangulent l'estimation du marché et ses composantes nationales et par segment par rapport à la production de construction indépendante, au financement et aux attributions de projets, aux divulgations des entreprises et aux indicateurs de logement ou d'infrastructure. Ils enquêtent sur les valeurs aberrantes, les changements de couverture, les effets de change et les écarts importants par rapport aux historiques des sources, documentent la résolution et escaladent les différences non résolues par un processus d'examen multi-étapes par les analystes et les responsables seniors avant la validation finale. Une reprise de contact est déclenchée lorsque les explications des répondants entrent en conflit avec les dossiers de projets, les changements importants de calendrier ou de financement de projets clés, ou lorsqu'un intrant national ou par segment important manque de soutien. Les données sont actualisées annuellement, révisées entre les cycles lorsqu'un événement important modifie la livraison ou le financement de projets, et soumises à un nouvel examen des sources et des calculs avant livraison. Lorsqu'un changement important de financement, de périmètre ou de calendrier apparaît lors de l'examen, les analystes reprennent contact avec le répondant ou le propriétaire de la source concerné et réévaluent les intrants nationaux et par segment affectés.
Estimation du marché de la construction en Afrique par Mordor Intelligence comparée à d'autres estimations publiées
Le marché de la construction en Afrique mesure les dépenses annuelles en travaux de construction livrés en Afrique. Le modèle suit la production de construction et la formation brute de capital fixe, les permis de construire et les démarrages de logements, les budgets de projets publics et la progression des attributions ou des décaissements, les carnets de commandes des entrepreneurs et les mouvements des coûts des intrants de construction.
Les principaux écarts méthodologiques sont traités par une frontière de transaction cohérente, des intrants de demande spécifiques au marché et des vérifications croisées tout au long de l'étude. Les analystes triangulent l'estimation du marché et ses composantes nationales et par segment par rapport à la production de construction indépendante, au financement et aux attributions de projets, aux divulgations des entreprises et aux indicateurs de logement ou d'infrastructure.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 275,9 milliards USD (2027) | |
| Éditeur de recherche commerciale A | 312,6 milliards USD (2026) | À sa base de 2026, cette estimation est supérieure de 13,3 % à la valeur 2027 de ce rapport de 275,9 milliards USD, 1 an plus tard. |
| Éditeur de recherche commerciale B | 232,08 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 15,9 % à la valeur 2027 de ce rapport de 275,9 milliards USD, 2 ans plus tard. Son année de mesure antérieure et sa trajectoire de prévision publiée plus lente indiquent toutes deux une valeur inférieure à une estimation régionale d'année ultérieure. |
Mordor Intelligence lie l'estimation au périmètre défini de l'étude et au modèle de demande. Les analystes triangulent l'estimation du marché et ses composantes nationales et par segment par rapport à la production de construction indépendante, au financement et aux attributions de projets, aux divulgations des entreprises et aux indicateurs de logement ou d'infrastructure.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la construction en Afrique et ses perspectives de croissance ?
Le marché devrait atteindre 275,9 milliards USD en 2027 et 384,3 milliards USD d'ici 2032, avec un CAGR de 6,85 % sur 2027-2032.
Qu'est-ce qui soutient la demande de construction en Afrique ?
Les pénuries de logements, les programmes d'infrastructures publiques et l'investissement numérique soutiennent la demande. En 2025, ONU-Habitat a signalé une demande annuelle de logements en Éthiopie de 400 000 logements contre une offre de 131 000, avec un déficit existant supplémentaire.
Quel secteur de construction détient la plus grande part en Afrique ?
La construction résidentielle a dominé avec 37,71 % des dépenses de construction régionales en 2026, tandis que les infrastructures devraient croître le plus rapidement à un CAGR de 8,7 % durant 2027-2032.
Quelles entreprises sont les principaux concurrents dans la construction en Afrique ?
Les acteurs majeurs comprennent China Communications Construction Group Ltd, China Railway Construction Corp. Ltd, Vinci SA, Dangote Group et Bouygues SA. Leurs activités comprennent les travaux portuaires de Simandou de CHEC, l'attribution du réseau d'eau de Kampala à Sogea-Satom et la livraison de route en béton de Dangote.
Quels défis pourraient contraindre la croissance de la construction en Afrique ?
Les coûts de main-d'œuvre spécialisée et les risques de non-paiement des entrepreneurs peuvent contraindre la livraison. Un répondant de Lagos Island à l'enquête du deuxième trimestre 2026 de la Royal Institution of Chartered Surveyors a signalé une pénurie d'experts en modélisation des données du bâtiment.
Quels pays africains mènent l'activité de construction et les prévisions de croissance ?
L'Égypte détenait 37,22 % des dépenses de construction régionales en 2026, tandis que le Kenya devrait croître le plus rapidement à un CAGR de 8,6 % durant 2027-2032.