
Taille et parts du marché du traitement du virus respiratoire syncytial humain
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
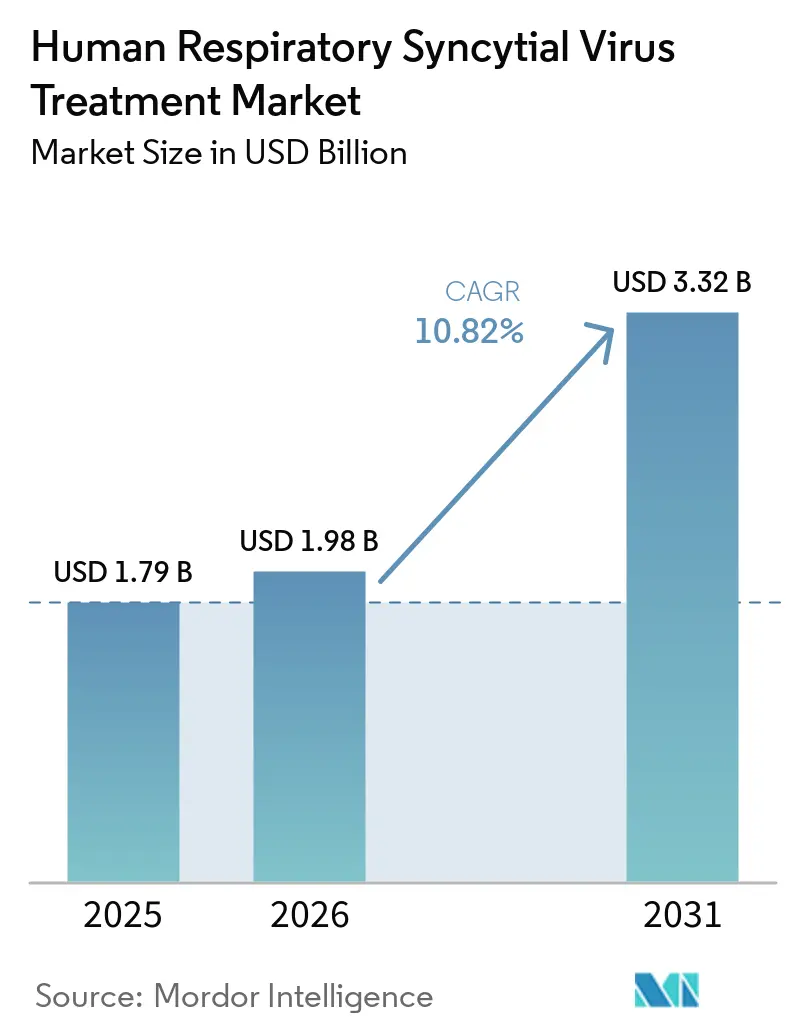
| Taille du Marché (2026) | 1.98 Milliards de dollars |
| Taille du Marché (2031) | 3.32 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.82 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du traitement du virus respiratoire syncytial humain par Mordor Intelligence
La taille du marché du traitement du virus respiratoire syncytial humain en 2026 est estimée à 1,98 milliard USD, en hausse par rapport à la valeur de 2025 de 1,79 milliard USD, avec des projections pour 2031 indiquant 3,32 milliards USD, progressant à un CAGR de 10,82 % sur la période 2026-2031. Les vagues post-pandémiques persistantes de cas de VRS, le lancement commercial de trois vaccins pour adultes et la couverture en forte hausse de l'immunoprophylaxie infantile élargissent les volumes adressables dans les pays à revenus élevés et intermédiaires. Les anticorps monoclonaux à action prolongée consolident un paradigme de soins préventifs qui remodèle les priorités des formulaires, tandis que les programmes d'ARNm accélérés et les programmes de petites molécules prolongent le cycle d'innovation au-delà des inhibiteurs de fusion traditionnels. Les fabricants développent des capacités flexibles, car les fluctuations saisonnières de la demande restent difficiles à prévoir sur un marché qui se diversifie géographiquement. La concurrence s'intensifie alors que les grands acteurs du secteur des vaccins se disputent les contrats avec les payeurs publics et que les biotechs de taille intermédiaire s'appuient sur des accords de licence ciblés pour conserver des options de cession de licence en phase avancée.
Principaux enseignements du rapport
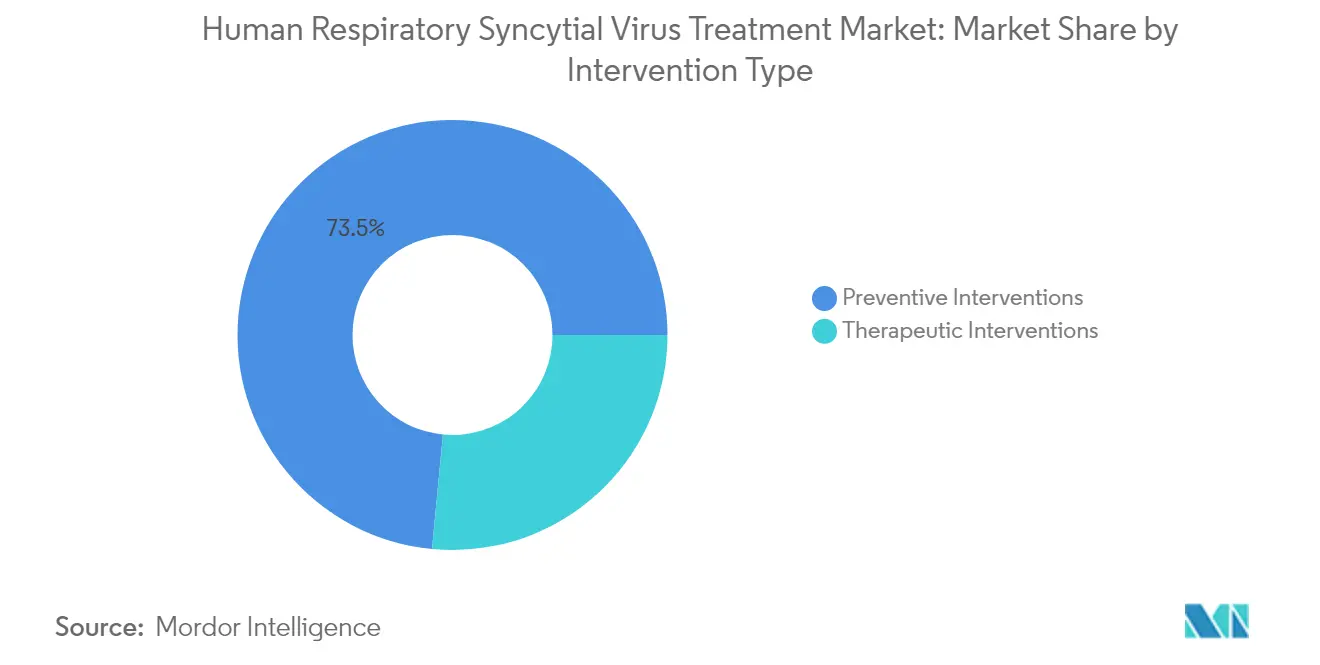
- Par type d'intervention, la prophylaxie par anticorps monoclonaux a représenté 43,98 % de la part de marché du traitement du virus respiratoire syncytial humain en 2025, tandis que les vaccins devraient afficher le CAGR le plus rapide de 11,93 % d'ici 2031.
- Par voie d'administration, les produits injectables ont représenté 78,04 % de la taille du marché du traitement du virus respiratoire syncytial humain en 2025 ; les antiviraux oraux devraient progresser à un CAGR de 12,41 % sur la période 2026-2031.
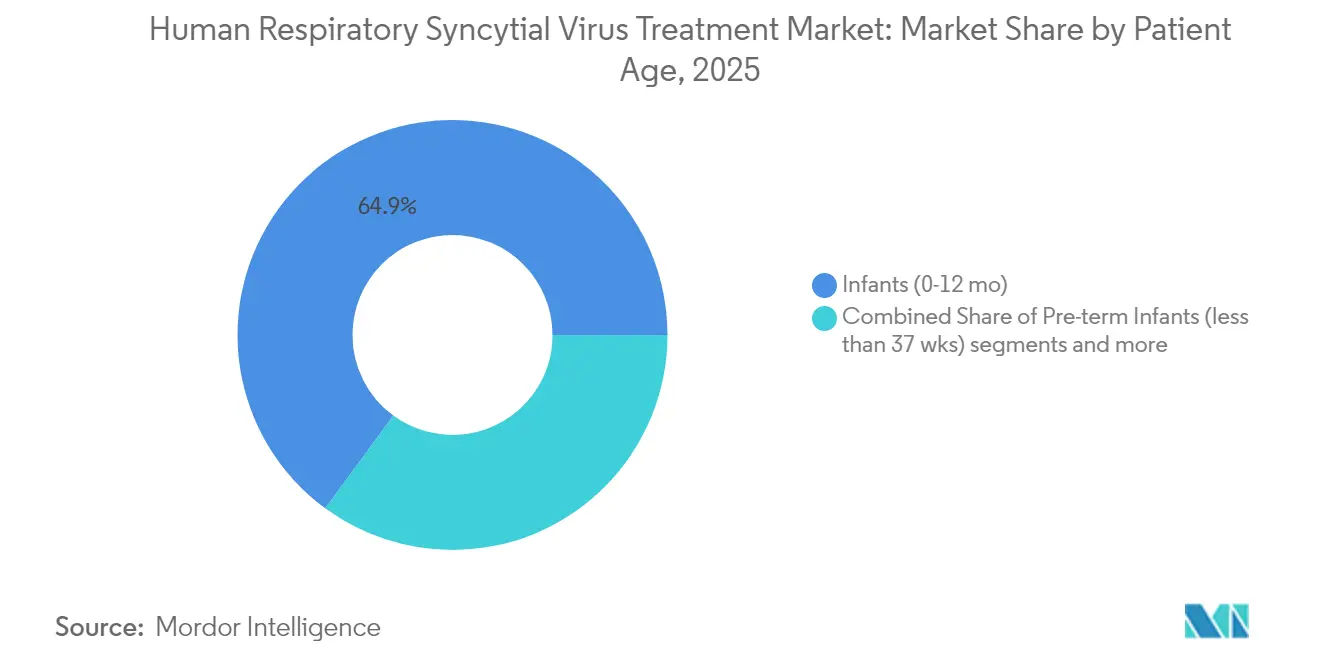
- Par type de patient, les nourrissons de moins d'1 an ont représenté 64,92 % du chiffre d'affaires total en 2025, tandis que la cohorte des personnes âgées de ≥60 ans connaîtra la croissance la plus rapide avec un CAGR de 13,56 % jusqu'en 2031.
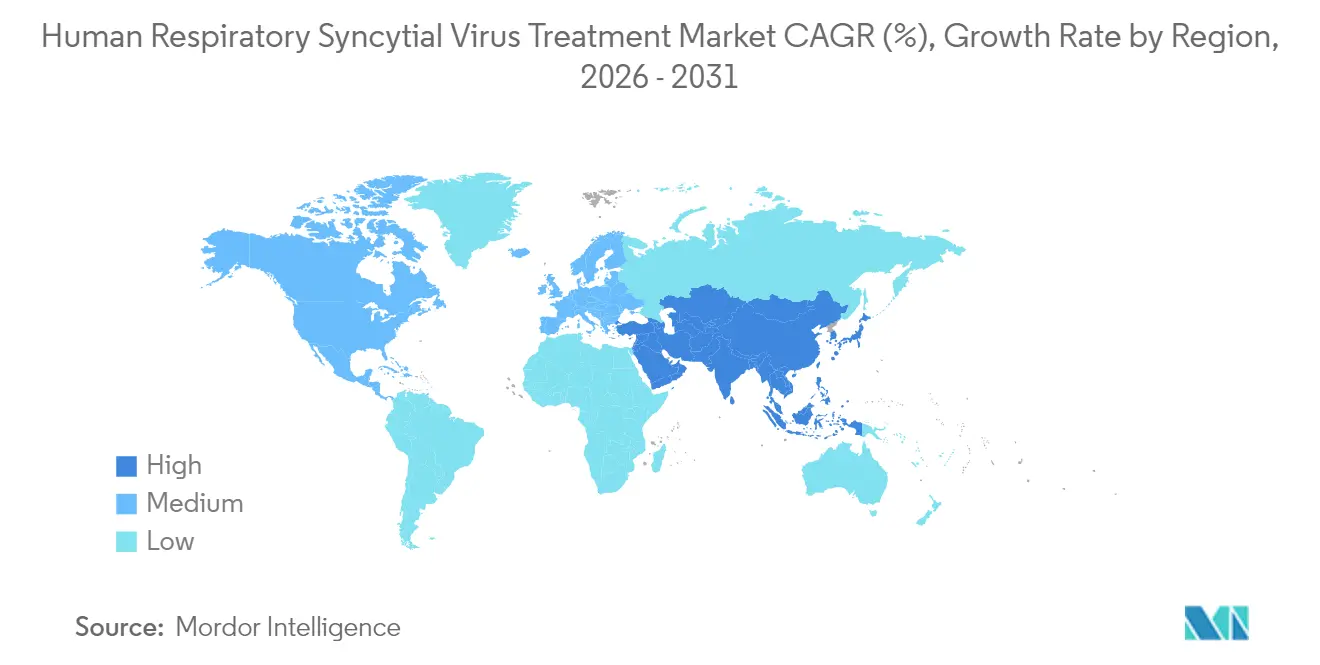
- Par géographie, l'Amérique du Nord a capté 39,12 % du chiffre d'affaires en 2025 ; la région Asie-Pacifique devrait enregistrer un CAGR de 11,58 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor de l'adoption mondiale de la prophylaxie par anticorps monoclonaux à action prolongée | +4.9% | Mondial, avec un accent sur l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Hausse des hospitalisations des adultes de ≥60 ans entraînant une adoption rapide des vaccins | +2.8% | Amérique du Nord, Europe, Japon | Court terme (≤ 2 ans) |
| Programmes nationaux de vaccination infantile dans les économies émergentes | +1.5% | Asie-Pacifique, Amérique latine, Moyen-Orient | Moyen terme (2-4 ans) |
| Flux croissant de capital-risque dans les thérapeutiques antivirales orales stimulant l'étendue du pipeline | +1.2% | Mondial, avec un impact initial en Amérique du Nord | Long terme (≥ 4 ans) |
| Voie de préqualification de l'OMS pour les vaccins maternels contre le VRS | +0.6% | Mondial, avec un accent sur les pays à revenus faibles et intermédiaires | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor de l'adoption mondiale de la prophylaxie par anticorps monoclonaux à action prolongée
Le nirsevimab assure une protection sur toute la saison avec une seule injection et a démontré une efficacité d'environ 70 à 80 % contre la maladie à VRS nécessitant une prise en charge médicale dans les essais pivots. Les accords d'expansion de l'approvisionnement approuvés en 2024 ont assuré une disponibilité plus large pour la saison 2024-2025, renforçant la confiance des payeurs et soutenant une intégration plus rapide dans les recommandations. Les cadres de remboursement aux États-Unis et en Europe atténuent le coût élevé par dose, permettant aux systèmes hospitaliers de réorienter les budgets préventifs du palivizumab vers des plateformes à action plus prolongée. Les analyses de marché indiquent que chaque gain de 10 points de pourcentage dans la couverture des nourrissons éligibles se traduit par près de 150 millions USD de chiffre d'affaires annuel incrémental. La valeur clinico-économique évidente devrait maintenir le marché du traitement du virus respiratoire syncytial humain dans un corridor de tarification premium à moyen terme.
Hausse des hospitalisations des adultes de ≥ 60 ans entraînant une adoption rapide des vaccins
La surveillance des Centres pour le contrôle et la prévention des maladies a confirmé entre 60 000 et 160 000 hospitalisations et jusqu'à 10 000 décès annuels parmi les personnes âgées américaines, catalysant l'alignement des payeurs en faveur de la vaccination systématique contre le VRS pour les adultes plus âgés à risque élevé[1]. Trois vaccins homologués couvrent désormais cette cohorte, chacun démontrant une efficacité supérieure à 67 % contre les maladies des voies respiratoires inférieures. Les données réelles de la première saison ont enregistré une efficacité d'environ 75 % dans la prévention des hospitalisations, renforçant la décision de rembourser un schéma à dose unique. Des consortiums d'approvisionnement public-privé en Allemagne et au Japon reproduisent la couverture américaine, élargissant davantage l'empreinte du marché du traitement du virus respiratoire syncytial humain parmi les personnes âgées. La dynamique d'adoption ajoute donc environ 2,8 % aux prévisions globales de CAGR jusqu'au milieu de la décennie.
Programmes nationaux de vaccination infantile dans les économies émergentes
Les déploiements pilotes en Australie et au Brésil ont validé des modèles de délivrance combinant la vaccination maternelle entre 32 et 36 semaines de gestation avec des campagnes post-natales d'anticorps monoclonaux[2]. Les gouvernements indien et indonésien élaborent des recommandations similaires, soutenus par le financement de Gavi et l'étude de marché mondiale de l'OMS, qui encourage les achats groupés. Les cohortes de naissances élevées en Asie du Sud et du Sud-Est accélèrent la montée en volume une fois les décisions politiques finalisées. En conséquence, le marché du traitement du virus respiratoire syncytial humain bénéficie d'une demande portée par les politiques publiques plutôt que par des dépenses purement discrétionnaires, rehaussant la trajectoire de croissance à moyen terme de 1,5 %.
Flux croissant de capital-risque dans les thérapeutiques antivirales orales stimulant l'étendue du pipeline
L'activité de transactions a dépassé 900 millions USD en transactions divulguées au cours de 2024, soutenant plusieurs essais de phase 2 pour des inhibiteurs de protéines N et L de nouvelle génération. L'administration orale promet un traitement à domicile et une meilleure observance, des attributs valorisés par les payeurs cherchant à limiter les hospitalisations chez les adultes présentant des comorbidités. Les premières données issues de défis humains avec le S-337395 et le zelicapavir ont montré des réductions de la charge virale approchant 90 %, renforçant la conviction des investisseurs. Ces programmes élargissent la dynamique concurrentielle en attirant des spécialistes non vaccinaux, garantissant que le marché du traitement du virus respiratoire syncytial humain conserve un entonnoir d'innovation s'étendant au-delà des grandes capitalisations pharmaceutiques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préoccupations relatives à la résistance aux antiviraux autour de la ribavirine réduisant la confiance des médecins | -0.8% | Mondial, avec un impact plus élevé dans les régions où la ribavirine est largement utilisée | Moyen terme (2-4 ans) |
| Volatilité saisonnière de la demande compliquant la planification des capacités pour les fabricants | -1.2% | Mondial, avec un impact variable selon la saisonnalité régionale du VRS | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Préoccupations relatives à la résistance aux antiviraux autour de la ribavirine réduisant la confiance des médecins
L'émergence de souches de VRS résistantes à la ribavirine érode la confiance des cliniciens dans la molécule et, par extension, jette une incertitude sur le domaine plus large de la thérapie antivirale. Bien que la ribavirine soit désormais principalement réservée aux patients immunodéprimés, des rapports sporadiques de résistance peuvent influencer les attitudes de prescription envers les nouveaux candidats à petites molécules. Par conséquent, les développeurs doivent démontrer des profils de barrière à la résistance robustes dans les dossiers cliniques, retardant légèrement les courbes d'adoption. Le frein à la croissance globale est actuellement estimé à 0,8 %, un vent contraire modeste mais notable alors que le marché du traitement du virus respiratoire syncytial humain évolue vers des modalités de traitement diversifiées.
Volatilité saisonnière de la demande compliquant la planification des capacités pour les fabricants
Les épidémies de VRS se sont décalées de leurs fenêtres hivernales traditionnelles pendant la pandémie de COVID-19, perturbant les prévisions des fabricants et créant des ruptures de stock pour Beyfortus fin 2023. Les entreprises investissent dans des lignes de remplissage-finition à double usage et dans des entrepôts frigorifiques modulaires, mais la production culmine encore bien avant que la demande ne devienne visible. Les sur-commandes risquent des dépréciations de stocks, tandis que les sous-commandes compromettent les objectifs de santé publique et érodent la valeur de la marque. Jusqu'à ce que la modélisation prédictive s'améliore, les défis de planification des capacités devraient amputer de 1,2 % le CAGR du marché du traitement du virus respiratoire syncytial humain à court terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'intervention :
les stratégies préventives surpassent les options thérapeutiquesLa prophylaxie par anticorps monoclonaux a représenté 43,98 % du chiffre d'affaires de 2025, confirmant un pivot décisif du marché vers la prévention et constituant la base de revenus la plus importante au sein du marché du traitement du virus respiratoire syncytial humain. Le schéma une fois par saison du nirsevimab a été rapidement intégré dans les recommandations pédiatriques, tandis que le clésrovimab expérimental de Merck pourrait intensifier la rivalité s'il est approuvé en 2025. Les vaccins pour adultes, bien que plus récents, enregistrent l'expansion la plus forte à mesure que les payeurs les intègrent dans des cadres d'approvisionnement de type grippe. Le CAGR collectif de 11,93 % des vaccins devrait combler l'écart de revenus avec les anticorps d'ici 2031, démontrant comment le marché du traitement du virus respiratoire syncytial humain diversifie les modalités de produits sans cannibaliser les franchises existantes.
Les thérapeutiques telles que les antiviraux oraux représentent une part plus modeste mais bénéficient d'un capital-risque soutenu, générant un pipeline d'inhibiteurs de fusion et de polymérase destinés aux soins ambulatoires. La réduction de la charge virale au jour 5 de 1,4 log du zelicapavir par rapport au placebo indique que ces agents pourraient cibler les populations adultes à haut risque chez lesquelles les vaccins sont moins performants. À mesure que ces traitements passent aux essais en phase avancée, les évaluations favorables des technologies de santé seront déterminantes. Par conséquent, le positionnement concurrentiel repose désormais sur la démonstration d'un bénéfice spécifique à la population plutôt que sur la promesse d'une efficacité générale, façonnant les futurs critères d'évaluation sur l'ensemble du marché du traitement du virus respiratoire syncytial humain.

Par voie d'administration :
la domination des injectables mise au défi par l'innovation oraleLes injectables ont représenté 78,04 % des ventes de 2025 et conservent des avantages logistiques chez les nourrissons et dans les établissements de soins de longue durée, où la protection par injection unique simplifie l'observance. Les présentations en seringues préremplies et les programmes de vaccins combinés ancrent davantage l'administration intramusculaire pour les campagnes de masse. Néanmoins, les antiviraux oraux devraient gagner des parts à un CAGR de 12,41 %, encouragés par la préférence des payeurs pour les options ambulatoires qui limitent les journées d'hospitalisation et le temps en fauteuil de perfusion. Cette croissance illustre comment la commodité liée à la forme galénique peut redistribuer les pools de revenus au sein de la taille du marché du traitement du virus respiratoire syncytial humain pour les adultes à haut risque et les groupes immunodéprimés.
Les formulations intranasales et inhalées restent exploratoires mais pourraient compléter l'immunité systémique en renforçant les défenses muqueuses, un attribut attrayant tant pour la prophylaxie que pour la prophylaxie post-exposition rapide. Des consortiums académiques ont rapporté des approches prometteuses de stabilisation de la protéine F du VRS qui pourraient sous-tendre de futurs candidats sans aiguille. Si les seuils d'efficacité sont atteints, ces modalités pourraient s'imposer dans les segments des enfants d'âge scolaire et des adolescents actuellement mal desservis, ajoutant de nouveaux flux de volume au marché du traitement du virus respiratoire syncytial humain.
Par âge du patient :
l'accent pédiatrique s'étend aux adultes plus âgésLes nourrissons de moins d'un an ont généré 64,92 % des revenus de 2025, ce qui reflète les calendriers préventifs universellement recommandés qui accordent la priorité à ce groupe à forte charge de morbidité. L'épidémiologie post-lancement montre une baisse des taux d'hospitalisation de 28 à 43 % lors de la première saison de l'hémisphère nord marquée par une utilisation généralisée du nirsevimab, ce qui valide l'investissement des payeurs. La taille du marché du Traitement du Virus Respiratoire Syncytial Humain pour la cohorte pédiatrique devrait rester importante, car les naissances mondiales dépassent 130 millions par an, mais la croissance se modère à mesure que la couverture sature dans les pays à revenus élevés.
Les adultes âgés de 60 ans et plus constituent le groupe à la croissance la plus rapide, guidés par des données claires sur la morbidité et de nouvelles options vaccinales. La charge d'hospitalisation rivalise avec celle de la grippe, et les analyses coût-efficacité soutiennent une vaccination systématique pour les personnes de 75 ans et plus. L'adoption dans la tranche des 60-74 ans progresse à mesure que l'ACIP élargit ses recommandations, permettant une couverture stratifiée par risque et renforçant la confiance des payeurs. Les dossiers réglementaires émergents ciblent les adultes âgés de 18 à 59 ans présentant des comorbidités, ce qui implique que le marché du Traitement du Virus Respiratoire Syncytial Humain adoptera progressivement un paradigme de prévention tout au long de la vie. Les adultes âgés de 18 à 64 ans représentaient 43,64 % de la part du marché des vaccins contre les virus respiratoires en 2024, soutenu par les obligations vaccinales antigrippales en milieu professionnel et la large éligibilité aux rappels contre la COVID-19.
Analyse géographique
Marché du traitement du virus respiratoire syncytial humain en Amérique du Nord
L'Amérique du Nord a contribué à hauteur de 39,12 % du chiffre d'affaires mondial en 2025, soutenue par un remboursement solide, une forte sensibilisation à la maladie et une codification rapide des recommandations relatives aux vaccins et aux anticorps. Les États-Unis à eux seuls ont dispensé plus de 4 millions de doses d'anticorps monoclonaux au cours de la saison 2024-2025, mais la couverture reste inégale, avec seulement 22,2 % des personnes âgées éligibles vaccinées en mars 2025. Le Canada évalue un programme national de vaccination pour les adultes âgés de 60 ans et plus, ce qui pourrait ajouter environ 120 millions USD d'opportunité annuelle au marché régional du traitement du virus respiratoire syncytial humain.
Marché du traitement du virus respiratoire syncytial humain en Europe
L'Europe détient la deuxième part de marché la plus importante, mais l'adoption varie considérablement d'un État membre à l'autre. L'approbation par l'Allemagne de l'immunisation des personnes âgées de 60 ans et plus dans le cadre du régime d'assurance légale accélère les achats, tandis que les pays d'Europe du Sud s'en remettent encore au jugement individuel des médecins. Les approbations de l'EMA pour plusieurs options de vaccins et d'anticorps créent une base réglementaire harmonisée, mais des évaluations des technologies de santé divergentes façonnent l'accès au marché à l'échelle locale. Les efforts de parité en matière de remboursement menés par la Commission européenne pourraient améliorer l'équité transfrontalière et accroître la part du marché du traitement du virus respiratoire syncytial humain dans les marchés sous-pénétrés.
Marché du traitement du virus respiratoire syncytial humain en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, affichant un CAGR de 11,58 % grâce à la hausse des dépenses de santé, au poids démographique et au leadership dans les essais sur les prophylactiques contre le VRS. La couverture vaccinale des adultes âgés au Japon a dépassé 40 % lors de sa première saison, reflétant une forte réactivité des consommateurs aux recommandations des médecins. Les agences de santé publique chinoises évaluent des candidats nationaux en matière d'anticorps et de vaccins, ce qui pourrait débloquer des volumes de plusieurs milliards de dollars une fois les négociations nationales sur le remboursement des médicaments conclues. Par ailleurs, l'Inde et l'Indonésie privilégient des cadres d'immunisation maternelle soutenus par Gavi, ce qui indique que l'élargissement du mix de payeurs étendra davantage l'empreinte du marché du traitement du virus respiratoire syncytial humain.
Marché du traitement du virus respiratoire syncytial humain au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud et le Moyen-Orient & l'Afrique représentent ensemble moins de 10 % du chiffre d'affaires de 2025, mais le fardeau de la maladie laisse entrevoir une demande latente. Le Brésil a réservé des fonds fédéraux pour l'immunisation maternelle dans le cycle budgétaire 2025, tandis que les États membres du Conseil de coopération du Golfe ont lancé des processus d'appel d'offres pour la vaccination des adultes âgés. Les obstacles à l'accès, notamment les infrastructures de chaîne du froid et les contraintes budgétaires, freinent l'adoption immédiate, mais la voie de préqualification de l'OMS et les engagements en matière de tarification différenciée pourraient accélérer les points d'inflexion sur ces nouvelles frontières du marché du traitement du virus respiratoire syncytial humain.
Paysage réglementaire
La réglementation en matière de prévention et de traitement du VRS évolue sous l'effet d'extensions d'indication et de politiques vaccinales en constante évolution au sein des grandes agences. Aux États-Unis, la FDA a continué d'élargir l'accès aux vaccins contre le VRS homologués, et les recommandations cliniques du CDC (mises à jour en février 2026) préconisent une dose unique pour tous les adultes de 75 ans et plus, ainsi que pour les adultes de 50 à 74 ans présentant un risque accru de forme grave du VRS. Cela renforce un cadre fondé sur le risque qui influence la couverture par les payeurs et l'adoption par les prestataires de soins.
En Europe, l'activité de variation post-autorisation a été soutenue pour les vaccins contre le VRS destinés aux adultes. La Commission européenne a publié en janvier 2026 une décision modifiant l'autorisation de mise sur le marché d'Arexvy de GSK, et les avis positifs du CHMP de l'EMA en mars 2026 ont soutenu l'extension d'Arexvy aux adultes de 50 à 59 ans présentant un risque accru, tout en mettant à jour l'indication de mResvia de Moderna aux adultes à risque de 18 à 59 ans. Parallèlement à la préqualification par l'OMS en mars 2025 d'ABRYSVO de Pfizer pour l'immunisation maternelle dans les filières des pays à revenu faible ou intermédiaire (PRFI), ces mesures élargissent les populations ciblées et accélèrent les décisions d'accès au niveau national, en cohérence avec les cycles d'achat saisonniers.
Paysage concurrentiel
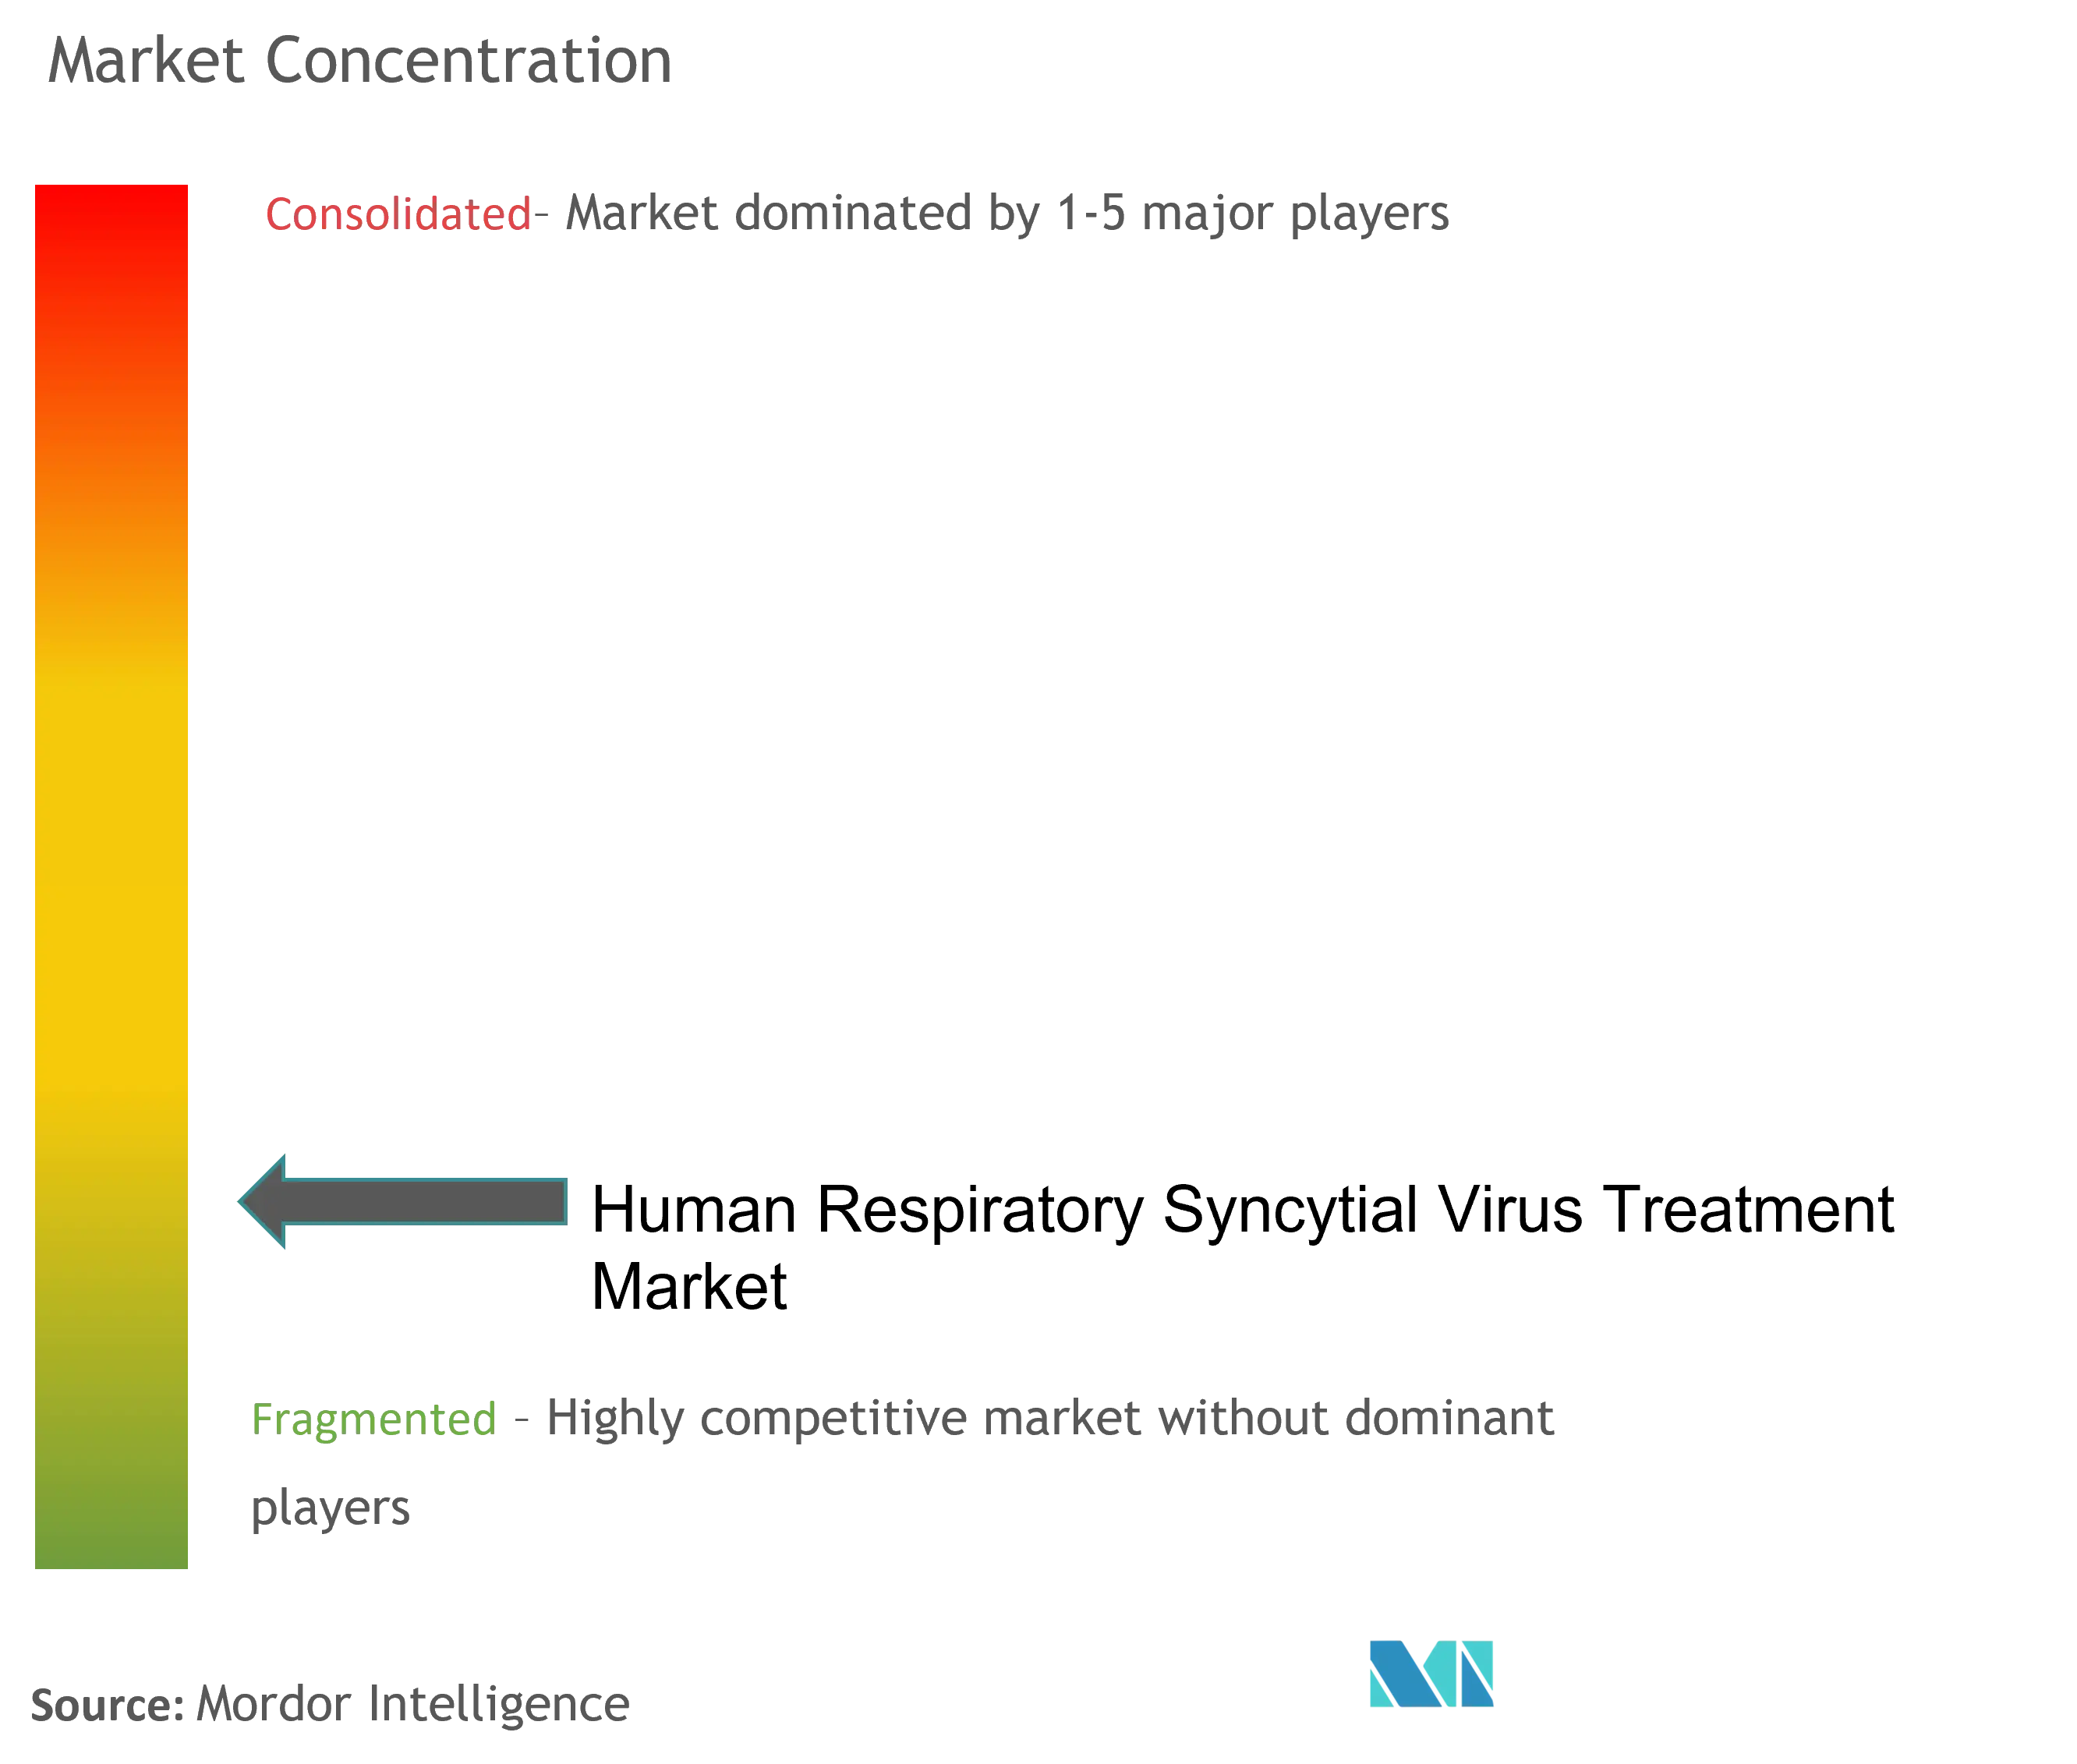
Le marché du traitement du virus respiratoire syncytial humain est modérément concentré, les cinq premiers fournisseurs générant un chiffre d'affaires significatif en 2024. AstraZeneca et Sanofi dominent le segment des anticorps monoclonaux grâce à leur Beyfortus co-commercialisé, dont le chiffre d'affaires du quatrième trimestre 2024 a atteint 161 millions USD après la levée des contraintes de capacité. GSK et Pfizer occupent des positions de premier plan dans les vaccins, s'appuyant chacun sur de solides infrastructures de grippe saisonnière pour rationaliser les lancements commerciaux, tandis que Moderna exploite son expertise en ARNm pour capter des parts supplémentaires chez les adultes à la suite de son approbation de 2024.
Les acquisitions stratégiques remodèlent les portefeuilles : l'achat d'Icosavax par AstraZeneca pour 1,1 milliard USD sécurise un candidat à double pathogène ciblant le VRS et le métapneumovirus humain, ouvrant potentiellement des primes pour les vaccins combinés. L'accord antérieur de Pfizer avec ReViral a renforcé son pipeline antiviral avec le sisunatovir, offrant une diversification au-delà des vaccins. Les partenariats restent privilégiés pour la scalabilité régionale ; par exemple, GSK a conclu des accords d'approvisionnement avec le Serum Institute of India pour accélérer la pénétration une fois que les autorités réglementaires indiennes auront approuvé la vaccination des adultes.
Le risque de disruption provient de petites biotechs qui poussent des modalités différenciées. L'inhibiteur oral de la protéine L S-337395 de Shionogi et l'inhibiteur de la protéine N zelicapavir d'Enanta ont tous deux reçu le statut de voie rapide de la FDA, soulignant l'appétit réglementaire pour de nouveaux traitements. Les avantages concurrentiels reposeront probablement sur la différenciation clinique dans des sous-groupes de patients spécifiques, l'agilité de fabrication pour gérer les pics saisonniers et la capacité à négocier des contrats basés sur la valeur. Par conséquent, les entreprises qui livrent des produits combinés multi-virus ou des anticorps biosimilaires rentables pourraient redéfinir les bases concurrentielles sur l'ensemble du marché du traitement du virus respiratoire syncytial humain.
Leaders du secteur du traitement du virus respiratoire syncytial humain
-
AbbVie Inc
-
Merck & Co
-
AstraZeneca
-
GSK plc
-
Bausch Health Companies Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du traitement du virus respiratoire syncytial humain Entreprises couvertes dans ce rapport
- AstraZeneca
- Sanofi
- Pfizer
- GlaxoSmithKline
- Moderna
- Merck
- Johnson & Johnson
- F. HoffmannLa Roche Ltd.
- Shionogi & Co., Ltd.
- Swedish Orphan Biovitrum
- Meissa Vaccines Inc.
- Enanta Pharmaceuticals Inc.
- Icosavax Inc.
- ReViral Ltd. (Pfizer)
- ADMA Biologics
- Inhalon Biopharma
- Vir Biotechnology Inc.
- Synairgen plc
Lire l’analyse des entreprises de traitement du virus respiratoire syncytial humain
Opportunités de marché et perspectives d'avenir
L'extension des indications vers des adultes plus jeunes et à haut risque crée un nouvel espace commercial au-delà de la cible initiale des 60 ans et plus, et pousse les entreprises vers des stratégies d'accès au marché plus fines, selon les comorbidités et le cadre de soins. La preuve la plus manifeste est l'extension d'indication accordée par la FDA en mars 2026 pour Arexvy de GSK aux adultes de 18 à 49 ans présentant un risque accru de maladie des voies respiratoires inférieures liée au VRS. Cela étend la demande vers les régimes financés par les employeurs, les canaux de vaccination pilotés par des spécialistes (pneumologie et cardiologie), et les opportunités d'immunisation en milieu hospitalier, qui diffèrent des campagnes destinées aux seniors pilotées par les pharmacies.
Les marchés publics et la contractualisation multi-pays deviennent essentiels pour l'assurance des volumes et de l'approvisionnement, en particulier en Europe. En juillet 2026, la Commission européenne a signé un contrat-cadre d'achat conjoint avec Moderna pour un maximum de 24 millions de doses de mRESVIA sur quatre ans, afin de soutenir l'accès des pays membres pour la saison hivernale 2026-2027, illustrant comment la participation aux appels d'offres, la préparation du remplissage-finition et l'exécution de la chaîne du froid se traduisent en gains de parts de marché. Du côté pédiatrique, l'approbation par la FDA en juin 2025 d'Enflonsia (clesrovimab-cfor) de Merck ajoute une nouvelle option de prophylaxie à action prolongée pour les nouveau-nés et les nourrissons, intensifiant la concurrence avec les programmes établis à base de nirsevimab et accroissant l'importance des évaluations comparatives des technologies de santé, de la planification saisonnière de l'approvisionnement et de l'intégration dans les référentiels nationaux d'immunisation infantile.
Développements industriels récents dans Marché du traitement du virus respiratoire syncytial humain
- Mars 2026 : GSK a annoncé que la FDA américaine a approuvé une extension d'indication d'âge pour Arexvy afin d'inclure les adultes de 18 à 49 ans présentant un risque accru de maladie des voies respiratoires inférieures liée au VRS. Cette extension d'indication élargit le champ de bataille concurrentiel au-delà des seniors et crée de nouveaux axes de ciblage et de remboursement liés aux parcours de vaccination axés sur les comorbidités.
- Juin 2025 : Merck a annoncé que la FDA américaine a approuvé Enflonsia (clesrovimab-cfor) pour prévenir la maladie des voies respiratoires inférieures liée au VRS chez les nouveau-nés et les nourrissons abordant leur première saison de VRS. Cette approbation ajoute une nouvelle alternative de prophylaxie infantile à action prolongée et accroît la pression concurrentielle sur l'approvisionnement saisonnier, la contractualisation et le positionnement dans les recommandations face aux programmes établis d'anticorps monoclonaux.
- Décembre 2024 : Merck a annoncé que la FDA américaine a accepté la demande de licence de produit biologique pour le clesrovimab, un anticorps monoclonal à action prolongée conçu pour protéger les nourrissons durant leur première saison de VRS. L'acceptation du dossier réglementaire a signalé un élan en phase avancée dans l'immunoprophylaxie infantile et préfigurait de nouvelles négociations d'achat et de formulaire autour des options à action prolongée.
Marché du traitement du virus respiratoire syncytial humain Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Dans le cadre de cette étude, le marché couvre la valeur des interventions médicales utilisées pour prévenir ou traiter l'infection par le virus respiratoire syncytial humain (VRS) chez les patients, mesurée en termes de revenus générés dans les principaux environnements de soins de santé et zones géographiques.
Exclusions du périmètre : les produits et services de diagnostic autonomes destinés à la détection du VRS sont exclus de ce dimensionnement du marché.
Aperçu de la Segmentation
- Par type d'intervention
- Interventions préventives
- Prophylaxie par anticorps monoclonaux
- Vaccins
- Interventions thérapeutiques
- Antiviraux
- Immunomodulateurs
- Soins de soutien
- Interventions préventives
- Par voie d'administration
- Injectable
- Oral
- Inhalé
- Intranasal
- Par âge du patient
- Nourrissons prématurés (<37 semaines)
- Nourrissons (0-12 mois)
- Enfants (1-5 ans)
- Adultes (18-59 ans)
- Adultes plus âgés (≥60 ans)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Conseil de coopération du Golfe
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par l'alignement des données fondamentales sur la maladie et les environnements de soins, afin que le modèle soit ancré dans des flux réels de patients et des signaux de santé publiés. Nous avons consulté des sources publiques telles que le CDC américain, l'Organisation mondiale de la Santé, le CDC européen et les agences nationales de santé pour les schémas de saisonnalité du VRS et les définitions des groupes à risque. Pour le contexte des voies de prévention et de traitement, des sources telles que des recommandations cliniques évaluées par des pairs, des notices publiques de la FDA et de l'EMA, ainsi que des registres d'essais cliniques ont également été utilisées.
Ensuite, le contexte de tarification et de commercialisation est construit à partir des rapports annuels des entreprises, des retranscriptions d'appels aux résultats, des présentations aux investisseurs et de la presse spécialisée en santé réputée, ce qui permet de confirmer comment les produits sont commercialisés et où la demande se développe. Nous avons également utilisé des abonnements payants sélectifs pour les données financières et le renseignement sur les entreprises, ainsi que des bases de données de brevets pour recouper l'intensité du pipeline et les signaux de calendrier. Ces exemples ne sont pas exhaustifs, et des sources publiques et payantes supplémentaires ont été examinées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens Primaires et Enquêtes
Les données primaires ont été recueillies par le biais de discussions avec des experts et de questionnaires structurés auprès de cliniciens, de parties prenantes hospitalières et pharmaceutiques, de payeurs et de participants du secteur impliqués dans les thérapeutiques et la prévention du VRS. Ce marché étant mondial, les données ont été équilibrées entre les principales régions afin de refléter les différences de saisonnalité, d'accès et de remboursement, puis les hypothèses ont été revérifiées lorsqu'une variable faisait varier les totaux au-delà des attentes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux : 14 % | APAC : 37 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 36 % |
| Acteurs de plus petite taille : 16 % | Managers : 49 % | Amériques : 27 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit selon une approche descendante dans laquelle les pools de population à risque et d'incidence sont convertis en un pool de demande traitée, puis traduits en valeur à l'aide du mix thérapeutique et des prix typiques par environnement de soins. Pour maintenir le modèle pratique, nous nous concentrons sur un petit ensemble de variables qui font évoluer le marché de manière répétable, notamment l'intensité de la saisonnalité du VRS, les taux d'hospitalisation des nourrissons et des adultes âgés, l'adoption de l'immunisation préventive avant la saison du VRS, les schémas de durée de thérapie, ainsi que l'accès des payeurs et la rigueur du remboursement.
Une fois les totaux établis, nous les corroborons par des approximations ascendantes sélectives, notamment des vérifications prix fois volume par voie d'administration, des vérifications de canaux comparant la dispensation hospitalière à la dispensation en officine ou en pharmacie spécialisée, et des agrégations à partir des revenus de produits divulgués lorsqu'ils sont suffisamment fiables pour être utilisés. Lorsqu'un produit présente des signaux publics limités dans certains pays, l'écart est comblé par des marchés analogues et des retours de médecins sur le calendrier d'adoption, puis contraint par des plafonds basés sur l'épidémiologie.
Les prévisions sont réalisées à l'aide d'une analyse de scénarios soutenue par une régression multivariée simple sur les facteurs les plus stables, principalement l'intensité de la saisonnalité, la croissance de la population à risque et les courbes d'adoption des nouvelles options préventives. Les retours d'experts sont utilisés pour maintenir le calendrier de lancement, les étapes d'accès et la progression attendue des prix à un niveau réaliste, puis les résultats sont soumis à des vérifications de cohérence par rapport à ce que les répondants observent dans les cycles cliniques et d'approvisionnement.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée en plusieurs cycles de vérifications afin que les chiffres finaux ne reposent pas sur une seule série de données ou une seule hypothèse. Nous comparons les résultats du modèle à des signaux indépendants tels que les tendances publiques d'hospitalisation, les mises à jour des politiques de vaccination et les divulgations générales de revenus qui indiquent la direction du marché, puis toute variance importante est examinée pays par pays.
Si une anomalie persiste, des appels de suivi sont déclenchés pour retester les hypothèses sur l'adoption, la tarification ou le mix de paramètres, puis le modèle est recalculé avec les données mises à jour. Les révisions sont effectuées en plusieurs étapes analytiques avant validation finale. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, suivies d'une dernière vérification avant livraison pour maintenir la vue à jour.
Taille du Marché du Traitement du Virus Respiratoire Syncytial Humain selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Il est courant de constater des tailles de marché différentes pour le traitement du VRS, car les éditeurs ne comptabilisent pas toujours les mêmes produits, les mêmes cas d'usage ou le même calendrier de revenus, même lorsque le nom du marché semble identique. Les différences proviennent également de la manière dont la prévention est traitée par rapport à la thérapie, de la façon dont la saisonnalité régionale est normalisée, et du fait que le prix catalogue ou le prix net réalisé est retenu.
Les revenus des tests de diagnostic se situent en dehors du périmètre de Mordor Intelligence ici, ce qui réduit le total par rapport aux estimations qui intègrent les tests VRS, le dépistage ou les services de laboratoire aux côtés des revenus médicamenteux. L'écart s'accroît également lorsque certaines sources appliquent une adoption agressive des nouvelles options préventives dans toutes les régions simultanément, ou lorsque le calendrier de conversion des devises et les règles d'érosion des prix ne sont pas mis à jour pour correspondre aux comportements récents de remboursement.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,98 milliard USD (2026) | |
| Éditeur Spécialisé A | 1,84 milliard USD (2025) | Utilise une année de base et un cadre de reporting différents, et inclut explicitement les soins de soutien et les services connexes sur la base du prix départ usine, ce qui peut faire varier les totaux par rapport à une construction de revenus axée sur le traitement. |
| Rapport Sectoriel B | 2,18 milliards USD (2025) | Couvre certains pays majeurs sélectionnés plutôt qu'une couverture mondiale complète, et la configuration de croissance plus rapide suggère des hypothèses d'adoption et de progression des prix plus agressives pour les nouvelles options sur la fenêtre de prévision. |
Entre les trois chiffres, les principaux facteurs sont l'alignement du périmètre (notamment la question de savoir si les éléments de test et de service sont comptabilisés), l'année de base utilisée, et la rapidité avec laquelle l'adoption de la prévention est supposée s'étendre au-delà des pays adopteurs précoces. En maintenant le modèle ancré dans les pools de demande des patients, l'utilisation saisonnière et les vérifications pratiques des prix, le chiffre final reste traçable jusqu'aux données qui peuvent être revérifiées et mises à jour à mesure que le marché évolue.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché du traitement du virus respiratoire syncytial humain ?
La taille du marché du traitement du virus respiratoire syncytial humain est évaluée à 1,98 milliard USD en 2026 et devrait atteindre 3,32 milliards USD d'ici 2031, progressant à un CAGR de 10,82 %.
Pourquoi les anticorps monoclonaux gagnent-ils du terrain par rapport aux antiviraux traditionnels ?
Les anticorps à action prolongée tels que le nirsevimab offrent une protection sur toute la saison en une seule dose et ont démontré une efficacité de 70 à 80 % en milieu clinique, soutenant une adoption rapide et une intégration dans les recommandations.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait progresser à un CAGR de 11,58 %, portée par la hausse des dépenses de santé, les grandes cohortes de naissances et les initiatives croissantes de vaccination des adultes.
Quels sont les principaux obstacles à une adoption mondiale plus large des vaccins contre le VRS ?
La volatilité saisonnière de la demande, les contraintes de la chaîne du froid et les défis d'accessibilité financière dans les pays à revenus faibles et intermédiaires peuvent retarder le déploiement malgré les efforts de préqualification de l'OMS.