
Taille et parts du marché des essais cliniques en neurologie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 7.13 Milliards de dollars |
| Taille du Marché (2032) | 9.89 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.78 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des essais cliniques en neurologie par Mordor Intelligence
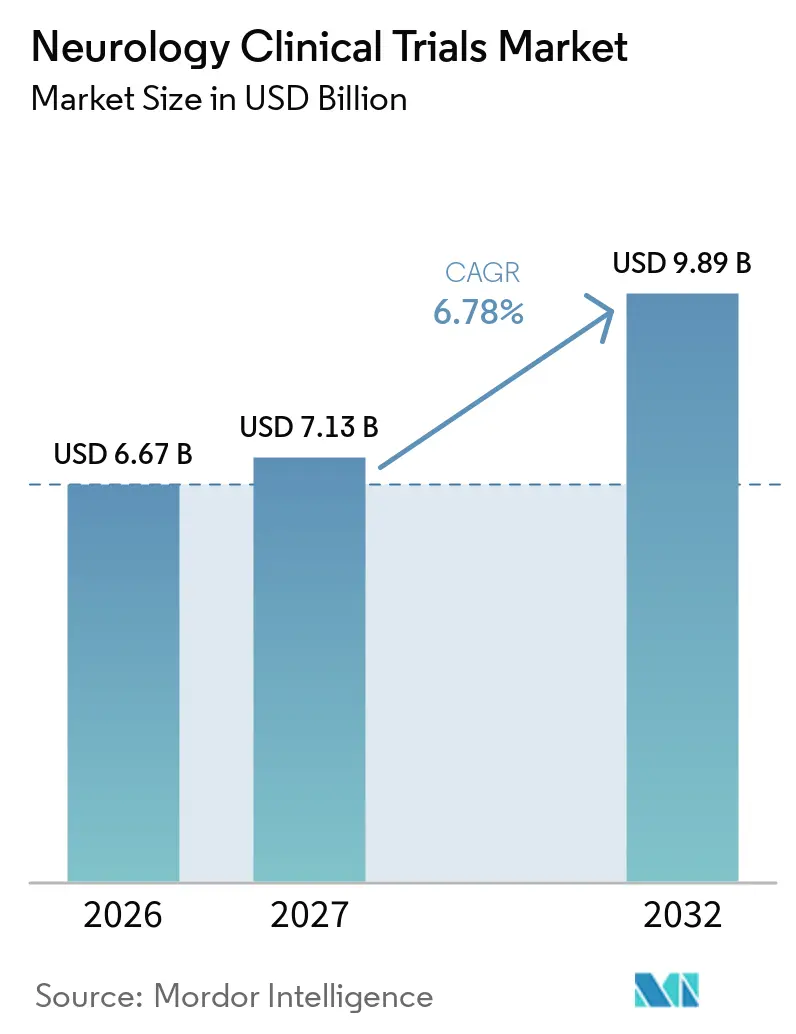
La taille du marché des essais cliniques en neurologie devrait s'étendre de 6,67 milliards USD en 2026 et 7,13 milliards USD en 2027 à 9,89 milliards USD d'ici 2032, enregistrant un CAGR de 6,78 % entre 2027 et 2032.
La croissance découle de la convergence entre la modernisation réglementaire, l'élargissement des outils de santé numérique et l'intensification des dépenses de recherche sur le système nerveux central (SNC), qui accélèrent ensemble le délai de mise sur le marché des neurothérapies innovantes. L'adoption rapide de modèles d'études décentralisées et hybrides réduit les contraintes liées aux visites sur site, élargit la portée géographique et améliore la densité des données, tandis que les biomarqueurs fluides et d'imagerie validés rationalisent les décisions d'arrêt ou de poursuite en phase précoce. Les investissements en capital-risque dans les start-ups de neurologie ont atteint des niveaux records en 2025, portés par la confiance dans les plateformes de thérapie génique, de thérapie cellulaire et d'interface cerveau-ordinateur (BCI) qui promettent des effets modificateurs de la maladie dans des indications jusqu'alors réfractaires. Les organisations de recherche sous contrat (CRO) continuent d'élargir leurs capacités en neurosciences, offrant un soutien de bout en bout — incluant les statistiques de conception adaptative, les opérations décentralisées et la logistique neurochirurgicale complexe — que les sponsors biotechnologiques de plus petite taille externalisent de plus en plus. Par ailleurs, les voies d'accélération de la Food and Drug Administration (FDA) américaine pour les maladies neurodégénératives raccourcissent les délais de développement et encouragent les approches de première classe.
Principaux enseignements du rapport
- Par phase, les études de Phase III ont dominé avec 52,02 % de la part du marché des essais cliniques en neurologie en 2026, tandis que les essais de Phase I devraient afficher le CAGR le plus élevé, à 8,65 %, jusqu'en 2032.
- Par conception d'étude, les essais interventionnels ont représenté 77,65 % des revenus en 2026 ; les formats décentralisés et hybrides sont appelés à croître à un CAGR de 8,72 % jusqu'en 2032.
- Par indication, la maladie d'Alzheimer a détenu 23,21 % de la taille du marché des essais cliniques en neurologie en 2026 ; les programmes de thérapie génique et cellulaire pour la sclérose latérale amyotrophique (SLA) devraient se développer à un CAGR de 9,43 % jusqu'en 2032.
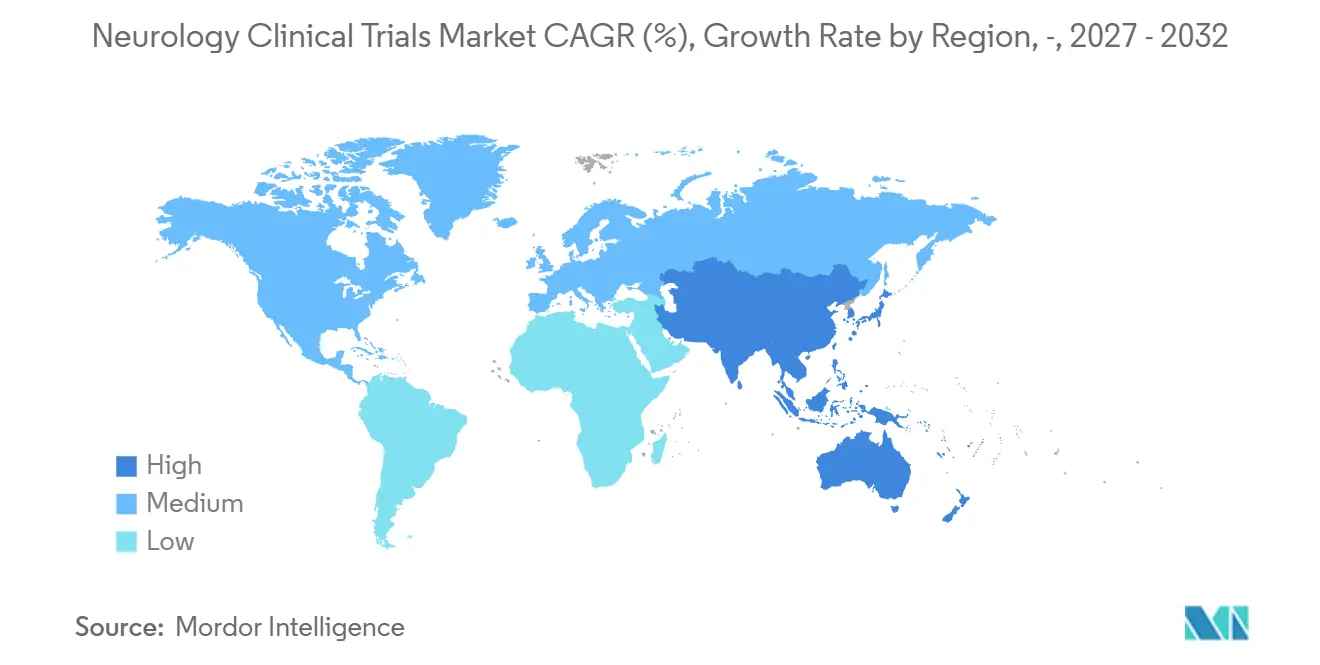
- Par géographie, l'Amérique du Nord a capté 41,88 % des revenus en 2026, tandis que l'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 7,54 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Charge mondiale croissante des troubles neurologiques | +1.8% | Mondial ; plus fort dans les régions vieillissantes d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Investissement croissant dans le développement de médicaments pour le SNC | +1.5% | Amérique du Nord et UE en cœur ; débordement vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Initiatives réglementaires favorables aux neurothérapeutiques | +1.2% | États-Unis et UE en premier ; adoption mondiale | Court terme (≤ 2 ans) |
| Avancées technologiques dans la conception des essais et la santé numérique | +1.0% | Marchés développés en premier ; diffusion mondiale | Moyen terme (2-4 ans) |
| Expansion des capacités des organisations de recherche sous contrat | +0.8% | Principaux pôles d'ORC dans le monde | Court terme (≤ 2 ans) |
| Adoption croissante de la médecine de précision et des biomarqueurs | +0.7% | Amérique du Nord et UE en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Charge mondiale croissante des troubles neurologiques
Les affections neurologiques touchent désormais plus d'un milliard de personnes dans le monde, créant une demande urgente de thérapies modificatrices de la maladie qui alimente le volume des essais cliniques. La maladie d'Alzheimer seule touche 55 millions de personnes et devrait doubler d'ici 2050, entraînant un changement de pipeline vers des agents ciblant l'amyloïde et la tau à la suite des approbations par la FDA de l'aducanumab et du lecanemab[1]. La prévalence de la maladie de Parkinson a dépassé 10 millions, et des essais régénératifs tels que les progéniteurs dopaminergiques de cellules iPS de l'Université de Kyoto ont montré des améliorations du score moteur chez 4 patients sur 6[2]. L'incidence des accidents vasculaires cérébraux continue d'augmenter, l'étude chinoise sur le tirofiban réduisant la détérioration neurologique précoce de 68 % par rapport à l'aspirine dans 10 centres spécialisés. Le vieillissement de la population élargit donc les bassins de recrutement des essais et assure une dynamique de croissance pluriannuelle pour le marché des essais cliniques en neurologie.
Investissement croissant dans le développement de médicaments pour le système nerveux central
Les investisseurs pharmaceutiques et en capital-risque ont engagé des sommes record dans les programmes SNC en 2025, attirés par des voies réglementaires plus claires et des plateformes technologiques transformatrices. AbbVie a lancé une alliance de 2 milliards USD avec Gilgamesh Pharmaceuticals pour créer des neuroplastogènes non hallucinogènes destinés aux troubles psychiatriques. Bayer a fait progresser la thérapie génique AB-1005 pour la maladie de Parkinson en phase II dans quatre pays après des résultats favorables de sécurité en phase Ib. Eisai a porté son allocation annuelle en capital-risque à 4 milliards JPY, en réservant des fonds aux start-ups en neurologie. De nouveaux fonds spécialisés tels que Nexus NeuroTech Ventures ont émergé pour incuber des projets d'ICO, d'édition génique et de neuro-immunologie. L'afflux de capitaux accélère les délais de preuve de concept et diversifie les choix de modalités.
Initiatives réglementaires favorables aux neurothérapeutiques
Les autorités mondiales ont introduit des voies simplifiées qui compriment les cycles de mise sur le marché sans diluer la surveillance de la sécurité. La FDA a reclassifié les dispositifs thérapeutiques numériques pour le TDAH en classe II avec des contrôles spéciaux, avec effet en septembre 2024, facilitant la délivrance rapide d'autorisations pour les interventions neuro basées sur des logiciels. Les désignations de dispositif révolutionnaire pour les dosages de la chaîne légère de neurofilament (NfL) à base sanguine et pour plusieurs interfaces cerveau-ordinateur soulignent l'ouverture des régulateurs aux nouveaux critères d'évaluation et aux nouvelles plateformes. Les ateliers NIH-FDA de 2024 ont créé des cadres préliminaires pour les évaluations des résultats cliniques des ICO, permettant aux sponsors de s'aligner tôt sur les attentes des agences[3]. Les projets d'harmonisation européens, tels que les protocoles multinationaux pour la stimulation électrique transorbiculaire, réduisent encore les lourdeurs bureaucratiques. Ces évolutions stimulent le marché des essais cliniques en neurosciences en éliminant les goulots d'étranglement qui décourageaient autrefois les programmes à haut risque.
Avancées technologiques dans la conception des essais et la santé numérique
Les essais cliniques décentralisés tirent parti du consentement électronique, des téléconsultations et des dispositifs portables pour atteindre les participants à mobilité réduite ou atteints de troubles cognitifs. L'étude MIRAI Remote, une investigation entièrement masquée avec simulation contrôlée du thérapeutique smartphone CT-152 pour le trouble dépressif majeur, a validé la faisabilité des essais cliniques décentralisés tout en maintenant la rigueur des données. Precision Neuroscience a obtenu l'autorisation de la FDA pour un réseau d'électrodes corticales sans fil de 1 024 contacts pouvant résider en intracrânien pendant 30 jours, fournissant une télémétrie neurale sans précédent. Les plateformes d'entraînement cognitif en réalité virtuelle et les dispositifs portables de neurostimulation du sommeil grand public enrichissent encore les mesures de résultats. Ensemble, ces outils augmentent la granularité des données, réduisent les taux d'abandon et élargissent les bassins de recrutement.
Analyse de l'impact des contraintes*
| Analyse de l'impact des contraintes | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé et complexité des essais en neurosciences en phase tardive | -1.5% | Mondial ; plus important dans les marchés sensibles aux coûts | Moyen terme (2-4 ans) |
| Exigences éthiques et réglementaires strictes | -1.2% | Mondial, intensité variable | Long terme (≥ 4 ans) |
| Défis de recrutement liés à des critères d'éligibilité étroits | -1.0% | Mondial ; aigu dans les maladies rares | Court terme (≤ 2 ans) |
| Modèles précliniques prédictifs limités | -0.8% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé et complexité des essais en neurosciences en phase tardive
Les grandes tailles d'échantillon, les suivis prolongés et les évaluations complexes des résultats font grimper les coûts par patient. L'étude HERCULES a recruté 1 131 patients atteints de sclérose en plaques secondairement progressive non récidivante dans 31 pays, illustrant l'échelle logistique requise pour les indications progressives. Les essais de phase III parallèles de Sanofi pour le frexalimab mettent en lumière la charge financière liée au test de nouveaux mécanismes dans des cohortes récidivantes et progressives. Les études de thérapie cellulaire pour l'épilepsie nécessitent des centres neurochirurgicaux et une surveillance pluriannuelle, ce qui alourdit les dépenses. Ces obstacles en capital peuvent décourager les petites entreprises et limiter la diversité géographique des essais pivots.
Exigences éthiques et réglementaires strictes pour les études sur le SNC
Les troubles cognitifs complexifient le processus de consentement, et les dispositifs implantés font l'objet d'une surveillance de sécurité à long terme. L'essai PRIME ICO de Neuralink doit suivre les participants pendant 72 mois dans le cadre d'une exemption de dispositif expérimental. Les essais de migraine pédiatrique comme le BHV-3000 de Pfizer nécessitent des processus de double assentiment et une surveillance spécialisée. Ces couches supplémentaires allongent les délais et augmentent les coûts administratifs, tempérant la croissance à court terme du marché des essais cliniques en neurologie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par phase :
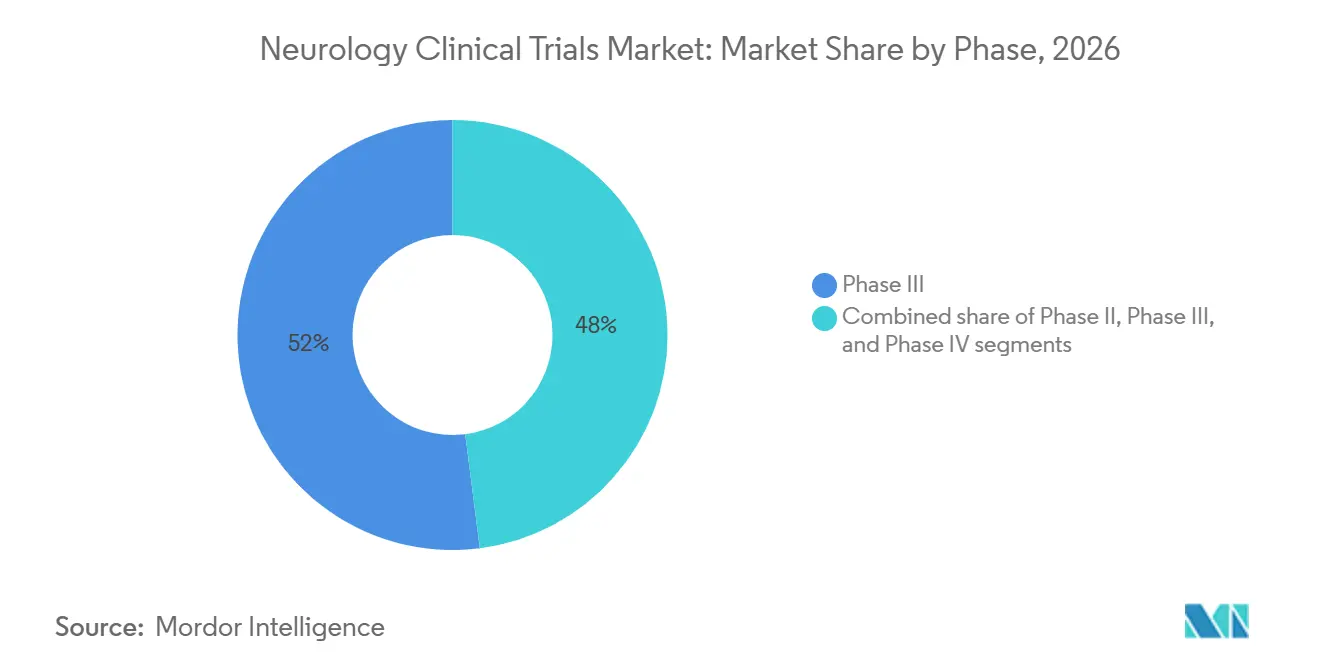
l'innovation en phase précoce s'accélèreLa Phase III a détenu la part dominante de 52,02 % du marché des essais cliniques en neurologie en 2026, reflétant le poids élevé en revenus des grandes études confirmatoires. Pourtant, la Phase I affiche un CAGR de 8,65 % jusqu'en 2032, à mesure que les programmes de thérapie génique, cellulaire et BCI se multiplient. La thérapie génique AMT-162 SOD1-SLA d'UniQure est passée à sa deuxième cohorte de dosage en moins d'un an, soulignant la rapidité du débit en phase précoce. De même, l'essai de sécurité Layer 7 de Precision illustre l'évaluation en amont nécessaire pour les neurotechnologies invasives. Cette vague d'activité en Phase I signale un pipeline robuste qui alimentera les volumes en phase tardive après 2027.
Les études en phase avancée restent néanmoins essentielles pour l'acceptation par les payeurs et l'inclusion dans les recommandations. Le succès de l'essai HERCULES avec le tolebrutinib a montré un retard de 31 % dans la progression du handicap, ouvrant la voie au dépôt réglementaire et au lancement commercial. Les études de Phase IV post-commercialisation — bien que moins importantes en termes de dépenses — fournissent des données probantes en conditions réelles essentielles pour les extensions d'indication, comme l'illustre l'étude du mécanisme des ganglions lymphatiques de l'ocrelizumab menée par l'UCSF.

Par conception d'étude :
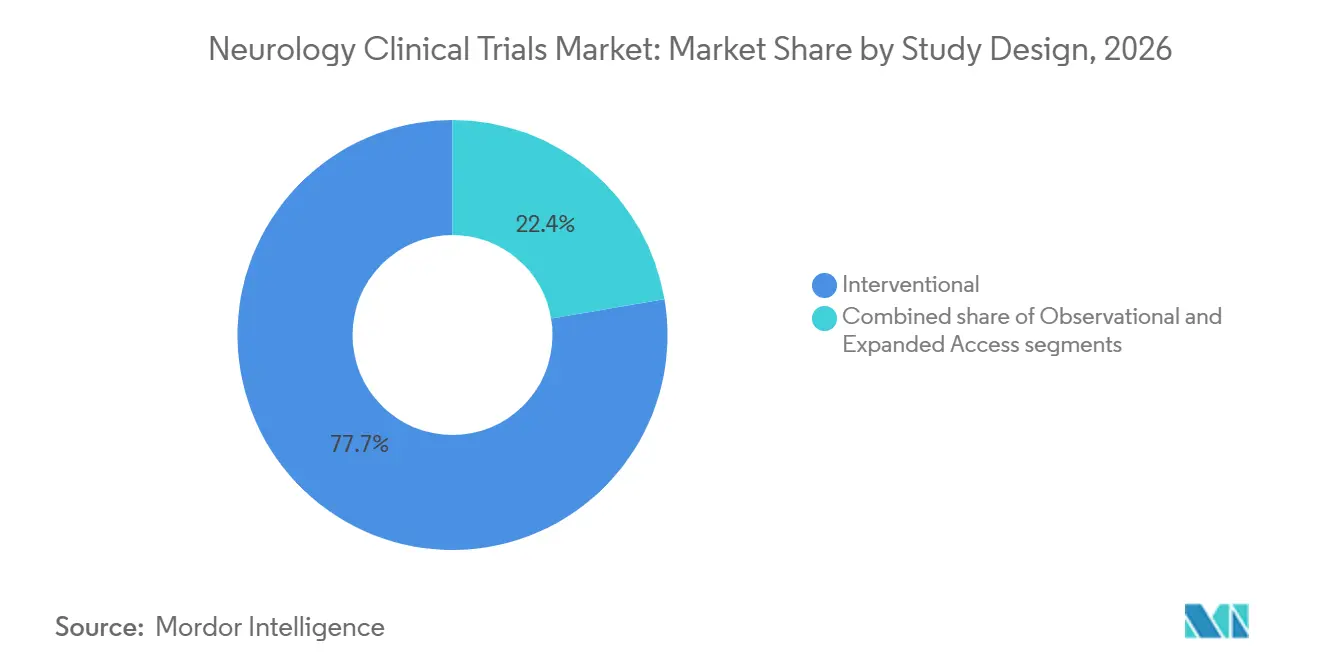
les modèles décentralisés transforment l'engagementLes essais interventionnels ont représenté 77,65 % des revenus de 2026, ancrés par les évaluations d'efficacité des médicaments et des dispositifs. Cependant, les formats décentralisés et hybrides devraient progresser à un CAGR de 8,72 %, portés par des plateformes numériques permettant les tests cognitifs à distance, la collecte d'ePRO et les contrôles de sécurité par télémédecine. L'étude à distance MIRAI, thérapeutique pour smartphone contrôlée par simulation pour la dépression, a illustré la décentralisation de niveau réglementaire. Les flux de données des dispositifs portables — des montres à ECG intégré aux bandeaux EEG domestiques — alimentent des algorithmes adaptatifs, facilitant la détection précoce des signaux d'efficacité et réduisant les visites sur site. Les registres observationnels et les programmes d'accès élargi continuent de générer des informations propices à la formulation d'hypothèses, mais représentent une part plus modeste de la taille du marché des essais cliniques en neurologie.
Par indication :
la thérapie génique stimule l'innovation dans la SLALa maladie d'Alzheimer a conservé 23,21 % des revenus de 2026, soutenue par un grand nombre de patients et de nouvelles approbations anti-amyloïdes. Pourtant, les essais de thérapie génique et cellulaire dans la SLA enregistreront un CAGR de 9,43 % à mesure que les approches de précision s'attaquent aux formes monogéniques. Le vecteur antisens AMT-162 d'UniQure et le Tofersen de Biogen/Ionis illustrent l'acceptation réglementaire des stratégies à base d'acides nucléiques. La maladie de Parkinson bénéficie des efforts de remplacement cellulaire tels que les greffes de cellules iPS de l'Université de Kyoto, tandis que la sclérose en plaques explore les inhibiteurs de BTK comme le tolebrutinib. Les programmes sur les accidents vasculaires cérébraux et la migraine adoptent progressivement l'imagerie par intelligence artificielle et les compléments de santé numérique pour affiner la mesure des critères d'évaluation, maintenant une diversification élevée des indications.
Analyse géographique
Marché des Essais Cliniques en Neurologie en Amérique du Nord
L'Amérique du Nord demeure le centre de gravité de la recherche en neurosciences de haute complexité. Les désignations de percée thérapeutique de la FDA pour les interfaces cerveau-ordinateur, les thérapeutiques numériques et les biomarqueurs liquidiens réduisent l'opacité réglementaire et attirent les sponsors multinationaux. L'alliance neuroplastogène d'AbbVie à 2 milliards USD et le programme annuel de 10 millions USD du NIH consacré aux dispositifs invasifs dans le cadre de l'initiative BRAIN renforcent la profondeur des capitaux. Des sociétés de recherche sous contrat fortement interconnectées telles qu'IQVIA et Syneos assurent une logistique spécialisée en neurochirurgie et en surveillance à distance, consolidant ainsi la domination régionale.
Marché des Essais Cliniques en Neurologie en Asie-Pacifique
La dynamique de l'Asie-Pacifique découle d'un soutien politique étendu et d'une infrastructure rentable. L'essai d'interface cerveau-ordinateur invasive de Shanghai StairMed place la Chine parmi les rares nations à mettre en œuvre des neuroimplants de pointe. L'étude chinoise sur le tirofiban dans l'AVC, menée dans 10 centres, a démontré la capacité à gérer des essais aigus de plus de 1 000 patients. Les succès de la thérapie de Parkinson par cellules iPS au Japon alimentent les pipelines de médecine régénérative. Conjugués à la charge croissante des maladies neurologiques au sein d'une classe moyenne en expansion, ces facteurs déplacent les empreintes des sponsors vers l'est.
Marché des Essais Cliniques en Neurologie en Europe
L'Europe s'appuie sur des réseaux panrégionaux pour mener des essais multicentriques de manière efficace. L'étude allemande EPIsoDE sur la psilocybine, le projet britannique de stimulation par interférence temporelle dans la maladie d'Alzheimer et les essais pan-européens sur les auto-anticorps neurologiques liés au COVID long illustrent l'étendue de l'exploration thérapeutique. L'harmonisation de l'examen éthique dans le cadre des directives de l'EMA réduit les délais de mise en place, tandis que les subventions Horizon Europe compensent les coûts pour les consortiums académico-industriels.
Paysage réglementaire
La surveillance réglementaire des essais en neurologie continue d'évoluer avec des mises à jour majeures dans les agences mondiales. En juin 2026, l'ICH E6(R3) Annexe 2 a atteint l'étape 4 et a été adoptée par l'EMA CHMP, renforçant la gestion de la qualité basée sur le risque et une surveillance modernisée pour les essais du SNC, y compris l'exécution décentralisée et hybride. La FDA a publié une directive révisée sur les maladies d'Alzheimer précoces : Développement de médicaments pour le traitement en mars 2024, et l'EMA a mis à jour son cadre de développement de l'épilepsie avec la Révision 3 adoptée par le CHMP en février 2025 (effective au 30 septembre 2025). En 2026, le CHMP a adopté un document conceptuel sur l'investigation clinique des médicaments pour la myasthénie grave pour consultation publique, signalant une attention continue de l'UE aux directives d'essais spécifiques aux indications, parallèlement aux attentes transversales telles que les méthodes bayésiennes.
Paysage concurrentiel
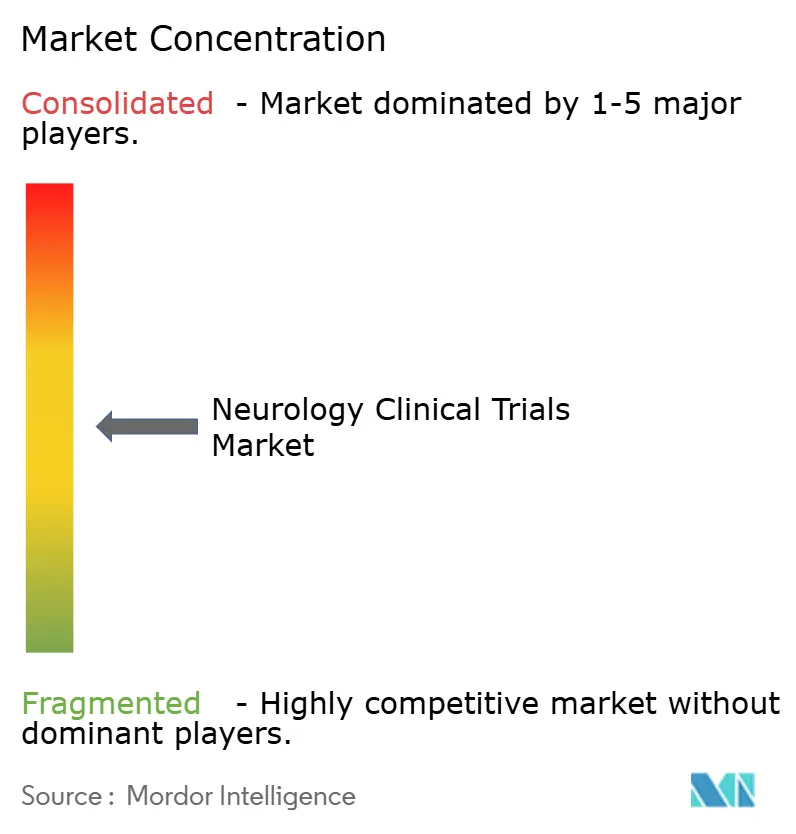
La concurrence sur le marché est équilibrée entre les grands acteurs pharmaceutiques établis et les innovateurs biotechs agiles, avec une concentration globale modérée. Les grandes capitalisations dominent les programmes en phase tardive dans les maladies prévalentes : Sanofi dans la sclérose en plaques, Novartis dans la migraine et AbbVie dans les neuroplastogènes psychiatriques. Les biotechs pilotent les modalités de frontière — UniQure dans la thérapie génique, Precision Neuroscience dans les ICO et Neurona dans la thérapie cellulaire — en s'associant souvent pour accéder à la fabrication à grande échelle ou aux réseaux d'essais mondiaux.
Les collaborations stratégiques stimulent la différenciation, le pacte d'AbbVie avec Gilgamesh Pharmaceuticals offrant un accès précoce aux psychédéliques non hallucinogènes et l'aidant à se distinguer des concurrents ISRS traditionnels. Charles River–Insightec et Bayer–AskBio illustrent des alliances horizontales mêlant expertise en ORC, dispositifs et thérapie génique. Les acteurs de la santé numérique se font concurrence en validant les thérapeutiques logicielles par des études randomisées, MIRAI Remote se positionnant pour capter des niches d'adhérence aux antidépresseurs.
Les ORC façonnent de plus en plus les résultats en intégrant des capacités décentralisées et des analyses de neuro-imagerie. Les algorithmes propriétaires de recherche de patients d'IQVIA réduisent les délais de recrutement, tandis que Syneos fusionne les plateformes d'évaluation à distance avec la supervision neurochirurgicale sur site. Une telle différenciation de services exerce une pression sur les petites ORC, stimulant la spécialisation de niche (par exemple, les dispositifs portables de détection des crises).
Leaders du secteur des essais cliniques en neurologie
-
Novartis AG
-
Biogen
-
F. Hoffmann-La Roche Ltd
-
Eli Lilly & Co.
-
Abbvie, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Essais Cliniques en Neurologie Entreprises couvertes dans ce rapport
- Abbvie
- AstraZeneca
- Biogen
- Eli Lilly and Company
- Eisai
- Novartis
- Sanofi
- Merck
- Roche
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Supernus (Adamas)
- Athira Pharma
- Annovis Bio
- Zydus Group
- Neurocrine Biosciences
- Voyager Therapeutics
- IQVIA
- Parexel International (MA) Corporation
- Charles River
- Syneos Health
- MedPace
Lire l’analyse des entreprises de essais cliniques en neurologie
Opportunités de marché et perspectives d'avenir
Des opportunités opérationnelles émergent lorsque les promoteurs combinent des conceptions alignées sur les régulateurs avec une capture de données à haute densité et des critères d'évaluation centrés sur le patient. La transition vers le règlement européen sur les essais cliniques s'est achevée le 30 janvier 2025, exigeant que toutes les nouvelles demandes initiales d'essais UE/EEE passent par le CTIS, créant une demande pour les promoteurs et les CRO capables d'exécuter efficacement des soumissions harmonisées et des mises en place multi-pays. En 2026, l'adoption de l'étape 4 de l'Annexe 2 de l'ICH E6(R3) accroît la prime accordée aux fournisseurs capables d'opérationnaliser la gestion de la qualité basée sur le risque à travers des programmes neurologiques complexes, y compris des éléments décentralisés. Les critères d'évaluation numériques et les évaluations à domicile, tels que l'application mobile Roche PD et la capture de données basée sur une plateforme, soutiennent un dépistage et un suivi évolutifs, tandis que l'activité des promoteurs en 2026-2025 renforce un basculement vers des études pilotées par des plateformes avec des parcours d'inscription simplifiés.
Développements industriels récents dans Marché des Essais Cliniques en Neurologie
- Juin 2026 : le CHMP de l'EMA a adopté un document conceptuel sur l'investigation clinique des médicaments pour la myasthénie grave pour consultation publique, signalant une attention continue de l'UE aux directives d'essais spécifiques aux indications ainsi qu'aux approches bayésiennes.
- Novembre 2025 : Roche a rapporté que l'étude de phase III FENhance 2 sur le fenebrutinib dans la sclérose en plaques récurrente a atteint son critère d'évaluation principal. Un résultat positif à un stade avancé augmente les activités cliniques ultérieures et accroît la demande pour des capacités spécialisées d'exécution d'essais sur la SEP récurrente.
- Mars 2024 : la FDA a publié une directive révisée, Early Alzheimer's Disease: Developing Drugs for Treatment, pour aider les promoteurs développant des thérapies pour la maladie à un stade précoce. Les attentes mises à jour concernant la conception des essais et les preuves influencent les choix de protocole, la sélection des critères d'évaluation et l'utilisation des biomarqueurs dans les programmes cliniques sur la maladie d'Alzheimer.
Marché des Essais Cliniques en Neurologie Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Dans cette méthodologie, le marché couvre la valeur de la conduite d'études cliniques axées sur la neurologie à l'échelle mondiale, mesurée comme les dépenses des sponsors liées à la planification, à l'exécution et à la gestion des essais dans les principaux types d'études et phases pour les troubles du système nerveux.
Exclusions du périmètre : les essais neurodiagnostiques portant uniquement sur des dispositifs et les registres post-commercialisation sont exclus de la taille du marché.
Aperçu de la Segmentation
- Par phase
- Phase I
- Phase II
- Phase III
- Phase IV
- Par conception d'étude
- Interventionnel
- Observationnel
- Accès élargi
- Par indication
- Épilepsie
- Accident vasculaire cérébral
- Maladie d'Alzheimer
- Maladie de Parkinson
- Sclérose en plaques
- Migraine
- Sclérose latérale amyotrophique
- Autres indications
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par la cartographie de ce qui est étudié, où cela est étudié et comment l'activité des essais évolue dans le temps. Nous nous appuyons sur des sources publiques telles que l'Organisation Mondiale de la Santé pour le contexte de la charge de morbidité, les NIH et ClinicalTrials.gov pour les enregistrements d'essais et les signaux d'activité, la FDA américaine et l'Agence Européenne des Médicaments pour le rythme des approbations et des réglementations, et les statistiques de santé de l'OCDE pour les comparateurs au niveau des systèmes entre pays.
Ensuite, nous relions ces signaux à la logique des dépenses en utilisant les communications des sponsors et des prestataires de services, les rapports annuels, les présentations aux investisseurs et la presse sectorielle crédible, afin de comprendre comment les budgets évoluent avec la complexité des protocoles. Si nécessaire, nous consultons également des abonnements payants pour les données financières et le renseignement sur les entreprises, ainsi que des bases de données de brevets pour vérifier l'intensité de l'innovation autour des mécanismes neurologiques clés. Les sources documentaires listées ici sont illustratives uniquement, et de nombreuses références publiques et payantes supplémentaires ont été utilisées pour la collecte de données, la vérification croisée et la clarification.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour confirmer ce que les signaux documentaires ne peuvent pas expliquer entièrement, notamment la façon dont les coûts des essais en neurologie varient selon l'indication, la complexité du protocole et la géographie. Nous avons échangé avec un ensemble de sponsors, d'équipes de services de recherche sous contrat, de rôles orientés vers les sites et de spécialistes de soutien en Asie-Pacifique, en EMEA et dans les Amériques, ce qui a permis de valider des hypothèses telles que la durée typique des essais, les difficultés de recrutement des patients et la part du travail externalisé par rapport à celui conservé en interne.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs généraux (CXO) : 17 % | Asie-Pacifique : 42 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 34 % |
| Acteurs de plus petite taille : 17 % | Managers : 49 % | Amériques : 24 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit selon une séquence descendante et ascendante, où l'activité mondiale des essais en neurologie est reconstituée à partir du nombre et de la composition des études, puis traduite en dépenses à l'aide de références de coût par étude et de coût par patient validées lors des entretiens. Pour rester pratique, le modèle utilise un petit ensemble de facteurs reproductibles, puis les résultats sont vérifiés par rapport à des approximations ascendantes sélectives telles que les budgets d'études échantillonnés, la tarification des lignes de services et l'intensité d'externalisation au niveau régional.
Les données d'entrée clés (illustratives) comprennent le nombre d'études en neurologie actives et nouvellement enregistrées par phase, la répartition entre les conceptions interventionnelles et observationnelles, les fourchettes d'enrôlement moyennes pour les indications courantes comme la maladie d'Alzheimer et la sclérose en plaques, les évolutions de la composition géographique des sites, et les marqueurs de complexité des protocoles qui influencent les charges de surveillance et de gestion des données. Lorsque les données ascendantes sont insuffisantes pour un pays ou une indication de niche, l'écart est comblé à l'aide de ratios de marchés comparables et de courbes de coûts pondérées par phase, suivis d'une révision par des experts avant intégration dans le total.
Les prévisions utilisent une analyse de scénarios, de sorte que les perspectives peuvent refléter la façon dont les cycles de financement, les délais réglementaires et les contraintes de recrutement peuvent évoluer d'une année à l'autre. Les hypothèses sur les démarrages d'essais, la durée et l'inflation des coûts sont testées sous pression avec les données primaires, puis ajustées pour que la courbe reste cohérente avec les signaux observables d'activité des essais.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée en plusieurs couches afin que le résultat final ne soit pas déterminé par un seul ensemble de données ou une seule hypothèse. Nous comparons les totaux modélisés avec des signaux indépendants tels que la dynamique d'enregistrement des essais, les principales activités d'approbation et de dépôt, et les évolutions publiquement discutées des dépenses de R&D, puis nous examinons les écarts importants avant validation finale.
Les valeurs aberrantes sont examinées par des vérifications analytiques internes, et des rappels sont déclenchés lorsqu'une donnée d'entrée clé change, comme une variation soudaine des démarrages d'essais pour une indication majeure ou un glissement clair vers l'exécution décentralisée. Le rapport est actualisé annuellement, et les événements significatifs peuvent déclencher des mises à jour intermédiaires, suivies d'une révision finale avant livraison afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché Mondial des Essais Cliniques en Neurologie selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les valeurs publiées pour ce marché peuvent sembler très éloignées même lorsque le nom du sujet paraît similaire, car les équipes comptabilisent souvent différentes parties des dépenses liées aux essais, et elles peuvent utiliser des années de base ou des trajectoires d'inflation différentes. Des différences apparaissent également lorsqu'une estimation s'appuie fortement sur le nombre d'essais, tandis qu'une autre repose davantage sur des ratios généraux de dépenses en recherche clinique.
Le tableau de référence montre un écart clair, et dans le modèle de Mordor Intelligence, la valeur est limitée aux études en neurologie évaluant des médicaments et des produits biologiques dans le cadre de conceptions interventionnelles, observationnelles et d'accès élargi. Les dépenses sont comptabilisées autour des sites, des services CRO, de la gestion des données et des technologies habilitantes, plutôt que des travaux neurodiagnostiques portant uniquement sur des dispositifs. D'autres chiffres publiés peuvent intégrer des essais adjacents sur des dispositifs médicaux, utiliser une escalade de coûts agressive pour les protocoles complexes, ou appliquer un calendrier de conversion de devises qui déplace les mêmes dépenses locales vers un total en USD plus élevé ou plus faible.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 6,25 milliards USD (2025) | |
| Revue Professionnelle A | 6,22 milliards USD (2025) | Souvent présenté comme un chiffre de type presse généraliste avec une visibilité limitée sur les postes de coûts inclus, et peut mélanger l'activité des études non médicamenteuses selon la façon dont les services de recherche clinique sont définis. |
| Cabinet de Conseil Régional B | 6,80 milliards USD (2025) | Tend à supposer un coût moyen par étude plus élevé en raison d'une inflation plus rapide de la complexité des protocoles, et peut étendre le périmètre aux essais adjacents sur des dispositifs liés au SNC, ce qui pousse le total à la hausse. |
Pour ces trois chiffres, le principal enseignement est que les règles de périmètre et de traduction des coûts expliquent la majeure partie de l'écart, et non la demande sous-jacente d'études en neurologie. Notre approche reste traçable car les signaux d'activité des essais sont liés à un ensemble défini de postes de dépenses, et les hypothèses sont revérifiées avec des praticiens avant que les totaux ne soient finalisés.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des essais cliniques en neurologie ?
La taille du marché des essais cliniques en neurologie était de 6,25 milliards USD en 2025 et devrait atteindre 9,89 milliards USD d'ici 2032.
Quelle phase d'essai connaît la croissance la plus rapide ?
Les études de Phase I affichent la croissance la plus élevée avec un CAGR de 8,65 % à mesure que les programmes de thérapie génique, cellulaire et d'interface cerveau-ordinateur se multiplient.
Quelle indication est en tête par revenus ?
Les essais sur la maladie d'Alzheimer représentent 23,21 % des revenus de 2026, soutenus par de récentes approbations de médicaments modificateurs de la maladie.
Pourquoi l'Asie-Pacifique est-elle considérée comme le moteur de croissance ?
La région affiche un CAGR de 7,54 % jusqu'en 2032 grâce à l'expansion des infrastructures cliniques, aux politiques favorables et aux coûts opérationnels plus faibles.
Quelles technologies transforment l'exécution des essais ?
Les plateformes de surveillance décentralisée, les capteurs portables et les réseaux d'électrodes corticales sans fil autorisés par la FDA remodèlent l'engagement des patients et la collecte des données.
Quelle est la concentration du paysage concurrentiel ?
Les cinq premiers sponsors contrôlent environ 45,0 % des essais en neurosciences en phase tardive, indiquant une concentration modérée avec une large place pour les perturbateurs biotechs.