
Taille et part du marché des piles à combustible au méthanol direct
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 481.24 Millions de dollars américains |
| Taille du Marché (2031) | 942.27 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 14.39 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des piles à combustible au méthanol direct par Mordor Intelligence
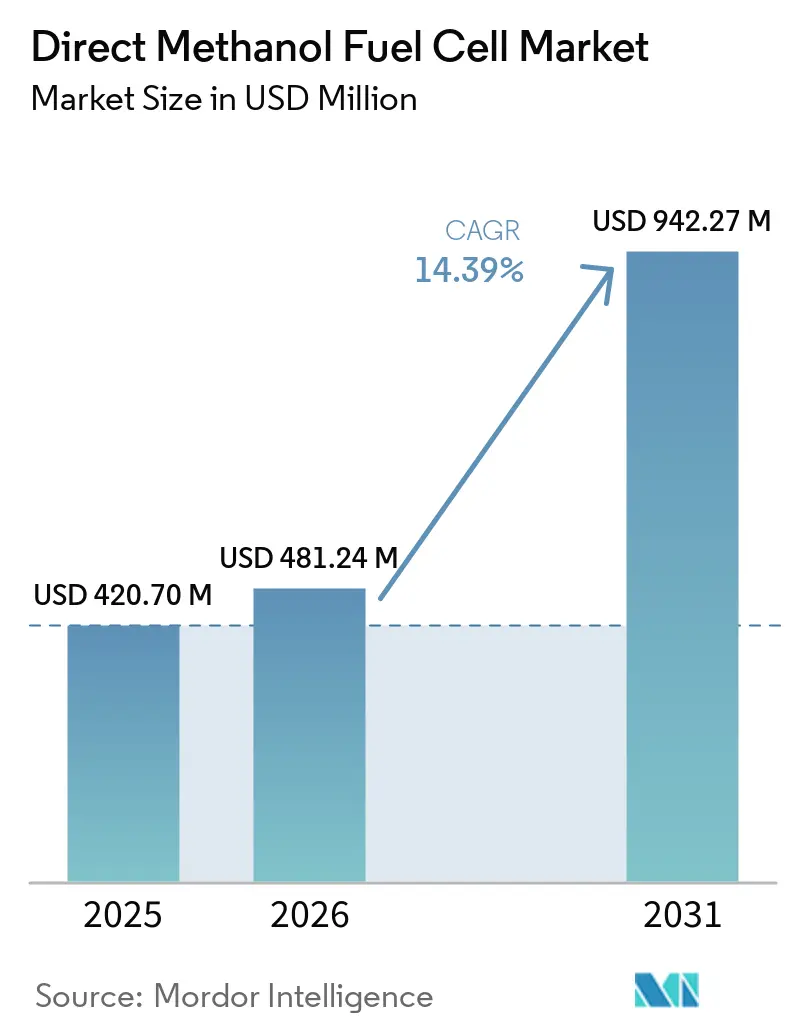
La taille du marché des piles à combustible au méthanol direct en 2026 est estimée à 481,24 millions USD, en croissance par rapport à la valeur de 2025 de 420,70 millions USD, avec des projections pour 2031 indiquant 942,27 millions USD, croissant à un CAGR de 14,39 % sur la période 2026-2031.
La demande croissante d'alimentation électrique portable silencieuse dans les opérations militaires, l'expansion des infrastructures de télécommunications dans les régions éloignées, et les attributs de stockage favorables du méthanol par rapport à l'hydrogène comprimé soutiennent cette expansion. Les programmes militaires des États membres de l'OTAN déploient des unités auxiliaires alimentées au méthanol qui éliminent les signatures acoustiques et thermiques, tandis que les opérateurs de télécommunications se tournent vers cette technologie pour la sauvegarde des antennes-relais là où la fiabilité du réseau est faible. L'innovation dans les composants, notamment au sein des ensembles électrode-membrane, a commencé à réduire les chargements en catalyseurs et à améliorer la résistance au croisement du méthanol, ouvrant ainsi des voies de réduction des coûts. La dynamique concurrentielle favorise les entreprises qui combinent des composants de stack propriétaires avec une logistique intégrée de carburant, rendant la différenciation technologique plus importante que la tarification. Sur le plan régional, l'Asie-Pacifique s'est imposée comme la région la plus dynamique grâce à des programmes gouvernementaux reliant les objectifs d'énergie propre à la politique industrielle, créant des opportunités de volume pour les fournisseurs de composants et les intégrateurs de systèmes.
Principaux points à retenir du rapport
- Par composant, les ensembles électrode-membrane détenaient 40,65 % de la part du marché des piles à combustible au méthanol direct en 2025 et progressent à un CAGR de 15,08 % jusqu'en 2031.
- Par puissance de sortie, la catégorie 100 W–1 000 W représentait 55,40 % de la taille du marché des piles à combustible au méthanol direct en 2025 et devrait croître à un CAGR de 14,55 % jusqu'en 2031.
- Par application, la télédétection et la surveillance ont capté 43,70 % des revenus de 2025 ; les applications militaires devraient afficher le CAGR le plus élevé de 16,12 % jusqu'en 2031.
- Par utilisateur final, les opérateurs de télécommunications ont mené avec une part de revenus de 36,60 % en 2025 ; le secteur militaire et de la défense devrait se développer à un CAGR de 15,95 % jusqu'en 2031.
- Par région, l'Amérique du Nord a mené avec une part de revenus de 37,50 % en 2025, tandis que l'Asie-Pacifique devrait afficher le CAGR le plus élevé de 18,20 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande militaire d'alimentation électrique portable silencieuse | +3.2% | Mondial, focus OTAN | Moyen terme (2-4 ans) |
| Augmentation des installations de sauvegarde pour antennes-relais de télécommunications dans les zones éloignées | +2.8% | Asie-Pacifique, MEA, Amérique latine | Court terme (≤ 2 ans) |
| Stabilité du prix du méthanol par rapport à l'hydrogène | +2.1% | Mondial | Long terme (≥ 4 ans) |
| Objectifs carbone de l'UE axés sur la défense | +1.9% | Europe et alliés | Moyen terme (2-4 ans) |
| Exigence d'endurance des mini-drones au-dessus de 8 h | +1.7% | Amérique du Nord, Europe, APAC | Moyen terme (2-4 ans) |
| Règles d'émissions maritimes pour l'alimentation électrique auxiliaire | +1.5% | Mondial, plus fort en UE et en Californie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande militaire d'alimentation électrique portable silencieuse
Les exigences de furtivité dans la guerre moderne interdisent les signatures acoustiques et thermiques des générateurs à combustion interne. Les piles à combustible au méthanol fonctionnent par voie électrochimique, éliminant les vibrations détectables et les gaz d'échappement, ce qui permet aux soldats et aux plateformes autonomes de rester dissimulés tout en alimentant des appareils électroniques. Le Département de la défense des États-Unis finance une feuille de route couvrant les chargeurs portés par les soldats, les véhicules terrestres et les plateformes submersibles.[1] Les démonstrations de l'OTAN du système portable EMILY 3000 ont validé des missions de cinq jours sans ravitaillement, incitant la Bundeswehr à passer des contrats d'approvisionnement de suivi. Le méthanol liquide offre trois fois la densité d'énergie volumétrique de l'hydrogène comprimé à 350 bar, facilitant la logistique sur le champ de bataille. Les programmes de R&D intègrent désormais des reformeurs de méthanol avec des stacks PEM afin que des grades de carburant logistique courants puissent être utilisés sans cylindres haute pression. À mesure que les forces armées élargissent leurs stratégies d'électrification, les directives d'approvisionnement spécifient de plus en plus des profils acoustiques faibles, accélérant l'adoption des unités à méthanol direct dans les relais radio, les radars et les actifs de commandement mobile.
Augmentation des installations de sauvegarde pour antennes-relais de télécommunications dans les zones éloignées
Les opérateurs mobiles qui étendent leur couverture 4G et 5G vers des zones peu peuplées doivent garantir la disponibilité là où le réseau est défaillant. Les déploiements en Indonésie et dans le nord du Canada montrent que les piles à combustible au méthanol peuvent maintenir les stations de transcepteurs de base en ligne pendant 72 heures avec une seule cartouche de 80 L, remplaçant les générateurs diesel qui nécessitent des ravitaillements mensuels. Les opérateurs citent le fonctionnement silencieux, la maintenance négligeable et un temps de ravitaillement inférieur à 5 minutes comme critères d'achat clés. L'état liquide du méthanol dans les conditions ambiantes évite les lourds cylindres composites dont les systèmes à hydrogène ont besoin, réduisant les dépenses d'investissement de site et permettant la livraison par des camions-citernes standard. Combinées avec des panneaux solaires et des tampons lithium-ion, les piles à combustible au méthanol direct répondent désormais aux spécifications des nouvelles antennes qui limitent le poids et l'empreinte de l'infrastructure. La proposition de valeur est amplifiée par les régulateurs en Inde et au Nigeria qui renforcent les limites d'émissions autour des groupes électrogènes diesel, incitant les opérateurs à se tourner vers des options d'alimentation plus propres.
Stabilité du prix du méthanol par rapport à l'hydrogène
Le méthanol mondial est produit à partir de gaz naturel, de charbon, et de plus en plus de CO₂ capturé grâce à l'hydrogène vert, créant une base d'approvisionnement diversifiée qui atténue les fluctuations de prix. Le CME Group prévoit une demande passant de 113 millions de tonnes à plus de 170 millions de tonnes d'ici 2040, fournissant des économies d'échelle qui contribuent à compenser la volatilité des matières premières. Les courbes de coûts montrent que le méthanol vert atteindra 315 à 350 USD/t d'ici 2050, tandis que l'hydrogène renouvelable devrait coûter 2,7 USD/kg, se traduisant par des prix d'énergie livrée plus élevés. De manière importante, le méthanol peut transiter par des méthaniers chimiques conventionnels et des conteneurs intermédiaires en vrac sans le conditionnement cryogénique ou haute pression que nécessite l'hydrogène, réduisant l'incertitude sur le coût livré pour les utilisateurs finaux tels que les agences de logistique de défense et les opérateurs miniers éloignés. Les accords d'approvisionnement à long terme sont donc plus faciles à structurer, ce qui soutient les décisions d'investissement en capital dans les projets de piles à combustible au méthanol direct dans les segments stationnaire et maritime.
Objectifs carbone de l'UE axés sur la défense
Le règlement FuelEU Maritime oblige les navires de plus de 5 000 GT faisant escale dans les ports de l'UE à réduire l'intensité de leurs émissions de gaz à effet de serre de 2 % en 2025 et de 80 % d'ici 2050.[2] Les auxiliaires navals et les flottes de garde-côtes examinent les unités d'alimentation auxiliaire au méthanol pouvant fonctionner avec de l'e-méthanol synthétisé à partir de CO₂ capturé et d'hydrogène renouvelable. Les agences d'approvisionnement de défense en Allemagne et aux Pays-Bas ont déjà introduit des critères d'appel d'offres accordant un poids supplémentaire aux émissions sur le cycle de vie. Les piles à combustible au méthanol offrent une voie de conformité immédiate car elles évitent les filtres à particules et les équipements de post-traitement requis par les groupes électrogènes diesel. Les installations à quai bénéficient également d'une réduction des émissions de Scope 1 et d'un alignement sur les objectifs nationaux de neutralité carbone. Cette certitude réglementaire incite les chantiers navals européens à concevoir des navires dotés de salles de piles à combustible prêtes pour le méthanol, accélérant ainsi la courbe d'apprentissage et le carnet de commandes pour les fournisseurs de piles à combustible à méthanol direct en europe.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût et risque d'approvisionnement du catalyseur platine-ruthénium | −2.4% | Mondial | Long terme (≥ 4 ans) |
| Faible efficacité volumétrique par rapport au lithium-ion au-dessus de 1 kW | −1.8% | Mondial | Moyen terme (2-4 ans) |
| Restrictions de transport du méthanol sur les aéronefs commerciaux | −1.2% | Routes aériennes mondiales, impact le plus fort en Amérique du Nord et en UE | Moyen terme (2-4 ans) |
| Réticence des équipementiers après les premières défaillances dans l'électronique grand public | −0.9% | Mondial, concentré dans les marchés d'électronique grand public | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût et risque d'approvisionnement du catalyseur platine-ruthénium
L'Afrique du Sud et la Russie représentent près de 80 % de la production primaire de platine et de ruthénium, exposant la chaîne d'approvisionnement à des perturbations géopolitiques et sociales. Le World Platinum Investment Council prévoit que les applications liées à l'hydrogène et aux piles à combustible demanderont 875 koz de platine annuellement d'ici 2030, resserrant la disponibilité pour les autres secteurs. Les couches de catalyseur dans les piles à combustible au méthanol direct utilisent actuellement jusqu'à 6 mg PGM cm² pour lutter contre l'empoisonnement au CO, liant directement le coût du stack aux prix au comptant des métaux. Les recherches menées par le Département de l'énergie des États-Unis visent un chargement ≤ 3 mg PGM cm² et une densité de puissance de pointe ≥ 300 mW cm² d'ici 2030, selon ENERGY.GOV. Le ruthénium à atome unique ancré sur des feuilles de graphène a fourni des cinétiques encourageantes de réduction de l'oxygène, mais la durabilité sous cyclage reste en cours de validation. Les initiatives de recyclage ne peuvent fournir que 10 à 15 % de la demande projetée cette décennie, aussi les développeurs recherchent-ils des catalyseurs non-PGM et des alliages à haute entropie, bien que ceux-ci ne soient pas susceptibles d'atteindre une maturité commerciale en volume avant 2030.
Faible efficacité volumétrique par rapport au lithium-ion au-dessus de 1 kW
Au-delà de 1 kW de puissance, l'encombrement du système devient un défi. Les stacks DMFC de pointe produisent environ 181 mW cm² à 80 °C, ce qui se traduit par des empreintes plus importantes que les batteries offrant plus de 700 W/kg pour le même volume. Les applications à haute densité telles que les camions frigorifiques électriques privilégient le lithium-ion avec des chauffages diesel auxiliaires. Les solutions hybrides associant un stack méthanol de 5 kW pour la charge de base à un pack lithium-ion pour les transitoires atténuent les limitations de densité de puissance mais ajoutent du poids et de la complexité. Les progrès dans les couches de catalyseur imprimées par jet d'encre ont réduit le volume mort de 15 % et amélioré l'uniformité de la distribution du courant, mais l'adoption à grande échelle est ralentie par les cycles de qualification. En conséquence, le marché des piles à combustible au méthanol direct continue d'être dominé par les installations de 100 W à 1 000 W où les contraintes volumétriques sont moins aiguës.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
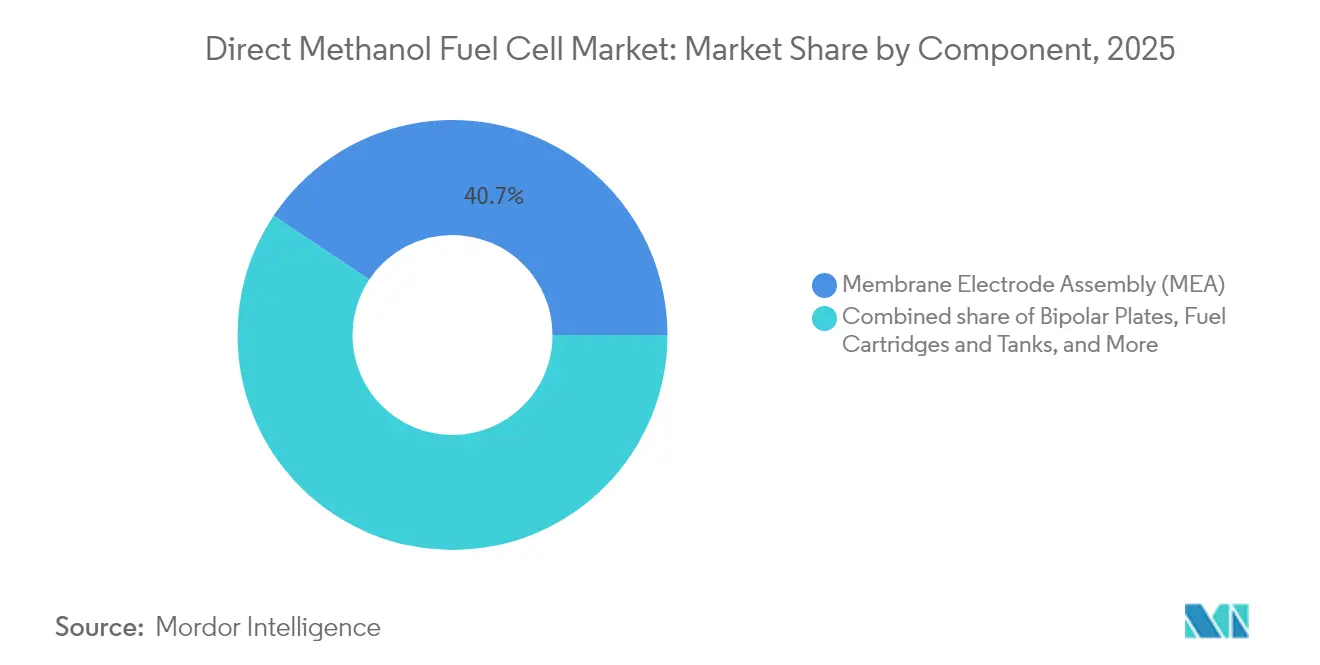
l'ensemble électrode-membrane mène l'innovationLes ensembles électrode-membrane ont contrôlé la plus grande part de revenus de 40,65 % en 2025, et le segment devrait afficher le CAGR le plus rapide de 15,08 % jusqu'en 2031. Les membranes composites en alcool polyvinylique haute performance présentent désormais une perméabilité au méthanol inférieure à 1 × 10⁻⁶ cm²/s et une conductivité protonique supérieure à 70 mS/cm à 60 °C, des métriques qui se rapprochent du Nafion tout en utilisant des squelettes non fluorés. Des variantes réticulées incorporant de l'acide 5-sulfosalicylique améliorent encore la durabilité sous cyclage thermique. Dans les plaques bipolaires, les revêtements en niobium-titane ont augmenté la conductivité électrique de 42,6 % et la conductivité thermique de 3,5 %, dépassant les objectifs du Département de l'énergie des États-Unis et réduisant l'écart de coût avec l'acier inoxydable de référence. La fabrication additive permet des géométries de champ d'écoulement en serpentin qui optimisent la distribution des réactifs et la gestion de l'eau, réduisant les pertes de pression différentielle du stack de 18 %. Les cartouches de carburant et les composants d'équilibre de l'installation croissent en parallèle à mesure que les intégrateurs portables et stationnaires demandent des solutions clés en main. Les membranes biosourcées émergentes issues de la cellulose bactérienne affichent une conductivité de 62,2 mS/cm et ouvrent des opportunités d'économie circulaire. Les avancées continues garantissent que le marché des piles à combustible au méthanol direct bénéficie de réductions de coûts parallèlement à des gains de fiabilité.

Par puissance de sortie :
la dominance de la gamme intermédiaire reflète le point d'équilibre applicatifLa catégorie 100 W–1 000 W a capté 55,40 % de la taille du marché des piles à combustible au méthanol direct en 2025 et devrait maintenir son leadership avec un CAGR de 14,55 % jusqu'en 2031. Les unités dans cette gamme offrent le compromis optimal entre intervalle de ravitaillement, encombrement et coût d'investissement pour les usages en télécommunications, surveillance et auxiliaires militaires. Les appareils de moins de 100 W servent des niches d'électronique grand public et de nœuds de capteurs où les interventions de maintenance sont coûteuses. Au-dessus de 1 kW, les systèmes PEM à hydrogène et à oxyde solide offrent une densité de puissance plus élevée, limitant la part des DMFC à l'alimentation auxiliaire marine et aux sites industriels hors réseau. De récentes démonstrations d'un stack maritime de 200 kW prouvent la scalabilité mais restent pré-commerciales. Dans l'ensemble, le segment de gamme intermédiaire continuera à capter les investissements car les intégrateurs poursuivent des architectures modulaires permettant de connecter en parallèle plusieurs stacks de 500 W pour la redondance tout en restant dans les contraintes de facteur de forme.
Analyse par application :
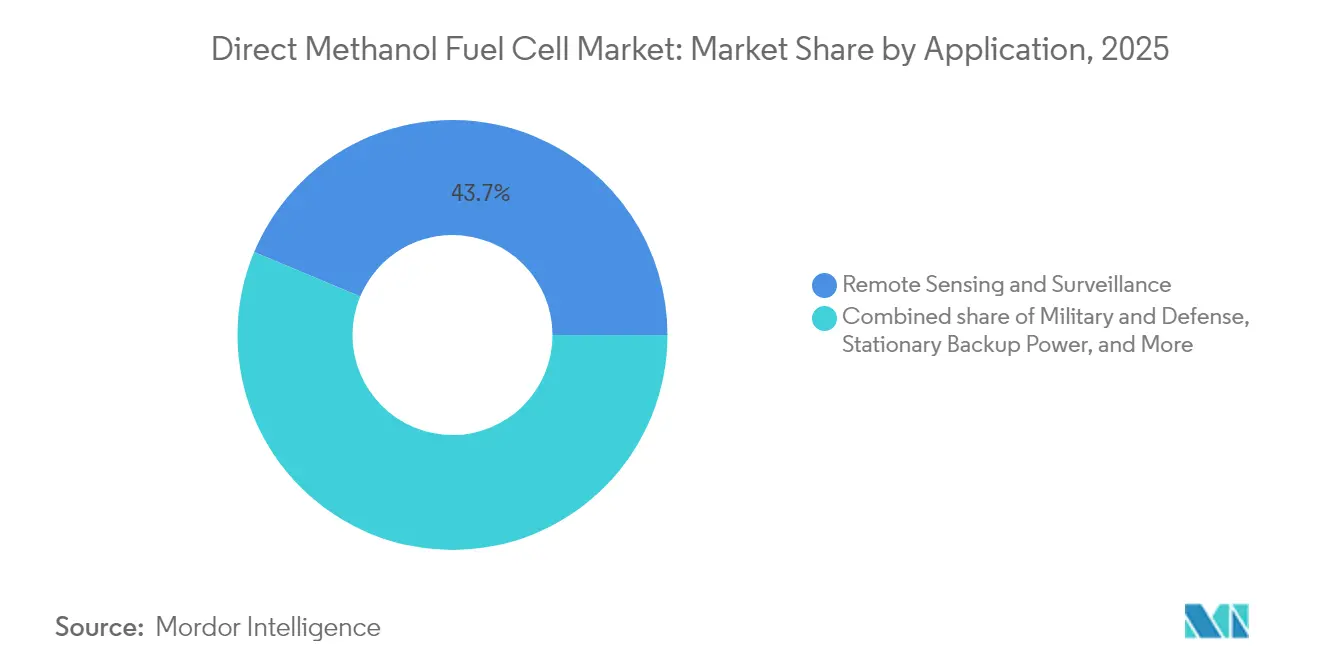
la télédétection mène les déploiements actuelsLa télédétection et la surveillance ont représenté 43,70 % des revenus de 2025 car les plateformes sans pilote et les stations de surveillance environnementale valorisent le fonctionnement silencieux et de longue durée. Les contrôleurs de stack basés sur l'IA qui ajustent l'alimentation en carburant et le débit d'air en temps réel ont amélioré l'utilisation du carburant de 6 %, étendant encore l'autonomie. Les applications militaires affichent le CAGR le plus élevé de 16,12 % jusqu'en 2031, soutenues par des programmes financés en Europe et en Amérique du Nord privilégiant la résilience énergétique. L'alimentation portable pour les loisirs de plein air, la construction et les événements maintient une adoption régulière, notamment là où les réglementations limitent les groupes électrogènes diesel. L'adoption dans les navires de plaisance et les embarcations de loisir s'accélère sous des limites d'émissions portuaires plus strictes. L'alimentation de secours stationnaire croît plus lentement mais reste un flux de revenus stable pour les applications d'antennes et de centres de données nécessitant un temps de fonctionnement prolongé sans personnel sur site.
Par secteur d'utilisation final :
les opérateurs de télécommunications dominent les revenus actuelsLes opérateurs de télécommunications détenaient 36,60 % du total des revenus en 2025, les déploiements de réseaux en Asie du Sud-Est, en Afrique et en Amérique latine s'appuyant sur les piles à combustible au méthanol pour compléter les réseaux solaires pour les sites hors réseau. Le secteur militaire est la catégorie de clients à la croissance la plus rapide avec un CAGR de 15,95 %, porté par les budgets de modernisation de l'OTAN mettant l'accent sur les capacités de veille silencieuse. Les entreprises pétrolières, gazières et minières déploient des unités méthanol pour la surveillance des têtes de puits et les systèmes de sécurité, citant une tolérance élevée au soufre par rapport aux stacks à hydrogène à échange de protons. Les segments industriels et de construction adoptent des générateurs DMFC portables pour se conformer aux ordonnances urbaines sur le bruit. Les marques d'électronique grand public ne sont pas revenues sur le marché à grande échelle depuis l'échec des premiers chargeurs de téléphones mobiles sur les coûts, mais l'amélioration de la logistique des cartouches et la miniaturisation des stacks pourraient raviver l'intérêt après 2027.
Analyse géographique
Marché des Piles à Combustible à Méthanol Direct en Amérique du Nord
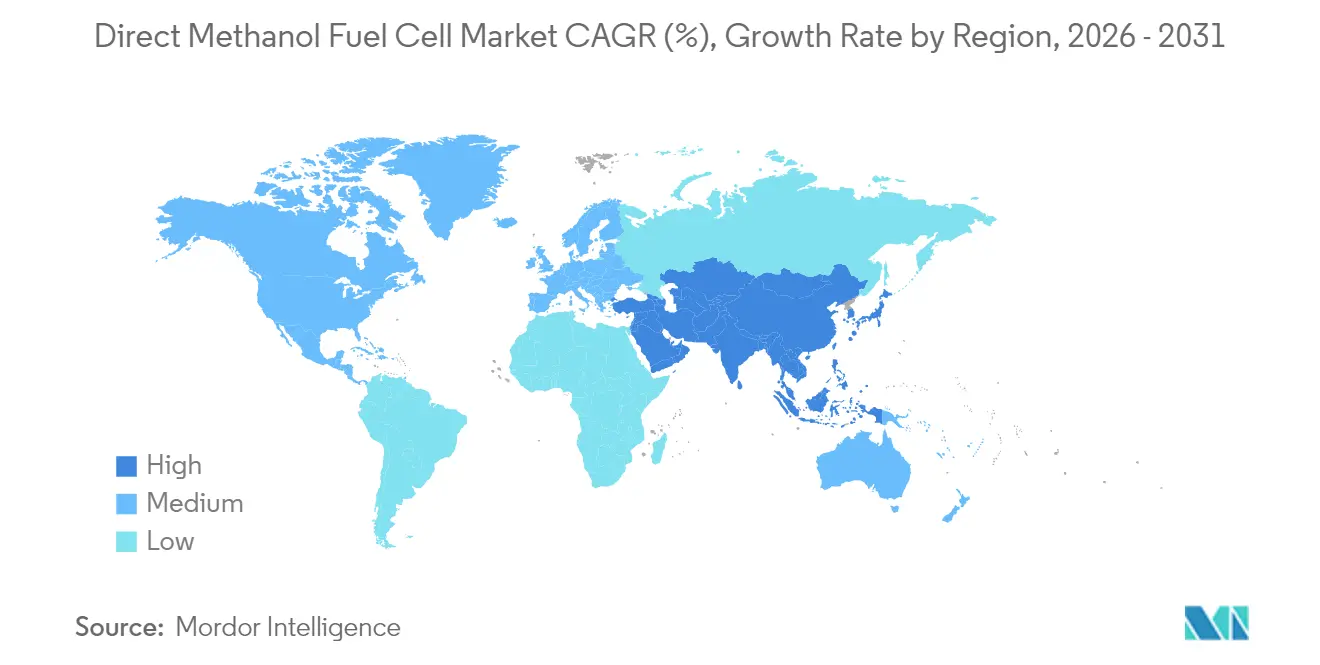
L'Amérique du Nord a généré 37,50 % des revenus mondiaux en 2025, soutenue par des allocations de défense privilégiant des sources d'alimentation silencieuses et le renforcement des télécommunications dans les territoires éloignés. Le financement fédéral en R&D dépasse 7 milliards USD pour l'hydrogène et les technologies connexes, conférant aux fournisseurs régionaux un avantage en matière d'innovation. Le California Air Resources Board classe le méthanol comme carburant marin alternatif exempté, ajoutant un potentiel maritime dans les ports du Pacifique. Malgré son leadership, la région fait face à une concurrence croissante sur les coûts de la part des fabricants asiatiques qui bénéficient d'économies d'échelle.
Marché des Piles à Combustible à Méthanol Direct en Asie-Pacifique
L'Asie-Pacifique devrait croître à un TCAC de 18,20 % jusqu'en 2031, portée par la coordination des politiques industrielles et une large capacité de fabrication. La Corée dispose de plus de 1 GW de capacité installée en piles à combustible toutes chimies confondues, ce qui en fait un pôle de composants. La Chine a dépassé le Japon en taille de flotte de véhicules à pile à combustible en se concentrant sur les bus et les camions logistiques qui partagent les stations de ravitaillement en méthanol avec les unités d'alimentation stationnaires. Le Japon conserve son leadership technique et étend ses démonstrations dans les réseaux électriques des villes intelligentes. L'Inde et les nations de l'ASEAN déploient des tours DMFC dans des projets d'obligation de service universel, augmentant les volumes régionaux sur la période de prévision.
Marché des Piles à Combustible à Méthanol Direct en Europe
L'Europe continue d'influencer l'orientation technologique via des normes d'émissions strictes. La règle FuelEU Maritime est entrée en vigueur le 1er janvier 2025 et impose une réduction de 2 % de l'intensité des gaz à effet de serre, déclenchant des demandes de reconversion au méthanol pour les générateurs auxiliaires. La Bundeswehr allemande a passé des commandes répétées d'unités portables au méthanol après que des essais sur le terrain ont confirmé une surveillance silencieuse de cinq jours à des températures arctiques. La région du Benelux a lancé sa première usine d'e-méthanol utilisant un électrolyseur PEM de 1,25 MW pour approvisionner la navigation intérieure, ancrant la croissance de la demande locale. L'Europe du Sud et de l'Est signalent des déploiements pilotes dispersés alignés sur les fonds de relance de l'UE qui réservent une alimentation portable propre aux infrastructures critiques.
Paysage réglementaire
Les systèmes de piles à combustible à méthanol direct (DMFC) se situent à la croisée des normes de sécurité et de performance des piles à combustible et des réglementations de manipulation chimique du méthanol, avec des exigences de conformité qui diffèrent selon l'usage final (portable, alimentation de secours stationnaire, auxiliaire maritime ou mobilité). La normalisation internationale s'appuie principalement sur la série IEC 62282 pour les technologies de piles à combustible, y compris les mises à jour pour les petits systèmes stationnaires telles que IEC 62282-3-201:2025 et IEC 62282-3-202:2025, qui définissent les méthodes d'essai que les fabricants et intégrateurs utilisent pour qualifier leurs produits en vue de déploiements tels que la sauvegarde télécom et l'alimentation d'infrastructures distantes.
Au-delà de la CEI, les cadres nationaux façonnent la conception des systèmes et des cartouches, l'étiquetage et la certification de sécurité. La norme chinoise dédiée à la sécurité des systèmes DMFC, GB/T 33983.1-2017, appuie les approches locales de conformité pour le matériel DMFC. En Europe, les régimes environnementaux et de gestion responsable des produits tels que REACH pour les produits chimiques affectent l'approvisionnement en méthanol, la documentation de transport et la sélection des matériaux dans l'ensemble des équipements auxiliaires DMFC. La politique de décarbonation maritime, notamment FuelEU Maritime (en vigueur depuis le 1er janvier 2025), accroît également l'attention portée aux émissions vérifiables sur cycle de vie et à la validation de la sécurité embarquée pour les systèmes d'alimentation auxiliaire utilisant des carburants dérivés du méthanol.
Paysage concurrentiel
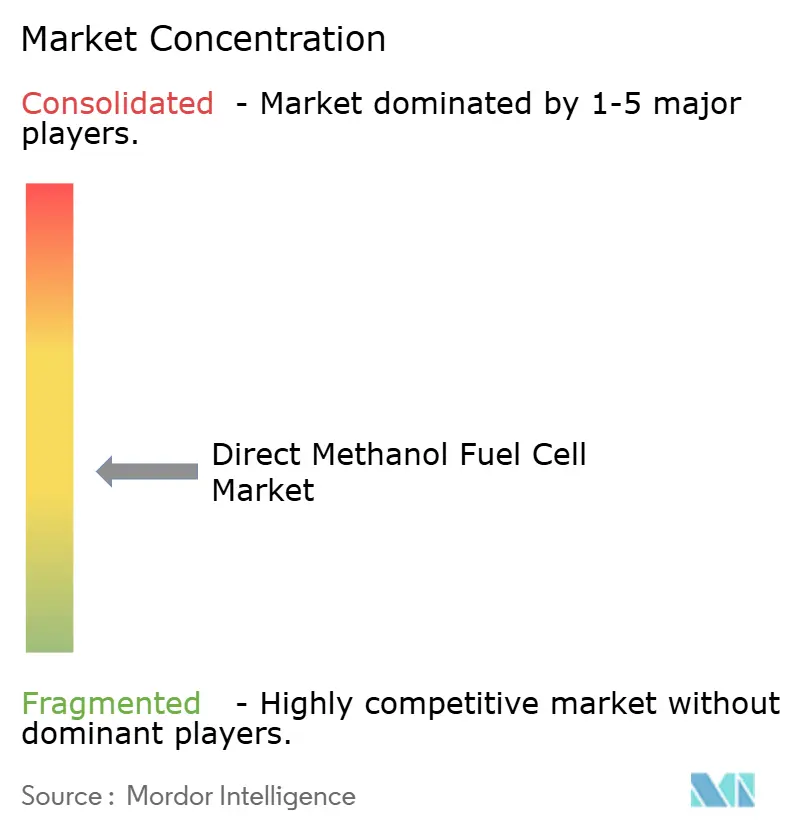
Le marché des piles à combustible au méthanol direct est modérément fragmenté, avec moins de dix fournisseurs représentant la majorité des expéditions mondiales, sans qu'aucun ne dépasse une part de 20 %. SFC Energy exploite des stacks intégrés verticalement et des certifications OTAN pour sécuriser des contrats de défense haut de gamme. Blue World Technologies a introduit une conception PEM haute température à 180 °C atteignant une efficacité électrique de 55 %, offrant un coût de cycle de vie convaincant pour les clients maritimes. Johnson Matthey a cédé sa division des technologies de catalyseurs à Honeywell pour 1,8 milliard GBP, permettant à chaque entreprise de se concentrer sur ses compétences essentielles tout en maintenant un nœud de licence technologique pour les grands projets d'e-méthanol.
Les partenariats stratégiques dominent les stratégies de croissance : SFC a acquis les actifs d'alimentation stationnaire scandinaves de Ballard Power Systems pour consolider sa présence régionale, tandis que HIF Global a sélectionné les catalyseurs eMERALD de Johnson Matthey pour une usine d'e-méthanol de 700 000 t/an en Uruguay. La R&D se concentre sur les catalyseurs à faible teneur en PGM, les membranes haute température et les contrôles d'équilibre de l'installation assistés par l'IA. Nature Energy rapporte des algorithmes autonomes ayant augmenté l'utilisation du carburant de 4 points de pourcentage lors d'un essai de durabilité de 1 000 heures. Les barrières à l'entrée restent élevées en raison des coûts de certification et de la nécessité d'une distribution mondiale de cartouches, mais la baisse des coûts des membranes et les programmes d'innovation ouverte peuvent permettre à des entrants spécialisés de cibler l'aviation sans pilote et les capteurs de terrain au cours des cinq prochaines années.
Leaders du secteur des piles à combustible au méthanol direct
-
SFC Energy AG
-
Blue World Technologies ApS
-
Johnson Matthey Plc
-
Horizon Fuel Cell Technologies
-
Ballard Power Systems Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Piles à Combustible à Méthanol Direct Entreprises couvertes dans ce rapport
- Blue World Technologies ApS
- Johnson Matthey Plc
- SFC Energy AG
- Ballard Power Systems Inc.
- Horizon Fuel Cell Technologies
- Oorja Protonics Inc.
- MeOH Power Inc.
- TreadStone Technologies Inc.
- Fujikura Ltd.
- VIASPACE Inc.
- Siqens GmbH
- SerEnergy A/S
- Sushui Energy Technology
- Hitachi Zosen Corp.
- Toshiba Energy Systems & Solutions
- Panasonic Corp.
- Plug Power Inc.
- Protonex Technology Corp.
- Sony Corp. (Fuel-cell R&D)
- Tokuyama Corp.
Lire l’analyse des entreprises de pile à combustible à méthanol direct
Opportunités de marché et perspectives d'avenir
Les déploiements dans la défense, la sécurité publique et les infrastructures critiques créent des espaces vierges pour les systèmes DMFC qui combinent un fonctionnement silencieux et une logistique de carburant liquide simplifiée avec une alimentation longue durée dans la plage de 100 W à 1 000 W, la mise à l'échelle étant soutenue par des architectures hybrides. Le signal de demande le plus visible est apparu en mai 2026, lorsque SFC Energy a annoncé une commande d'environ 42,7 millions d'EUR pour fournir des systèmes de piles à combustible destinés aux opérations en Ukraine dans le cadre de l'initiative d'habilitation du gouvernement fédéral allemand, indiquant une traction soutenue par les achats pour une alimentation à pile à combustible au méthanol éprouvée sur le terrain.
L'expansion du portefeuille vers des configurations à reformeur et hybrides élargit l'écart entre les besoins portables DMFC inférieurs à 1 kW et les besoins stationnaires multi-kW pour les sites hors réseau et semi-permanents, y compris la surveillance à distance, les tours télécoms et l'alimentation en expédition. En juillet 2026, SFC Energy a signé un accord pour acquérir des actifs clés de Siqens GmbH, y compris une technologie brevetée de pile à combustible à reformeur méthanol, reflétant une consolidation continue autour de la propriété intellectuelle et de l'intégration système pouvant élargir la couverture produit, des cartouches portables aux modules stationnaires à usage intensif. Par ailleurs, les objectifs de R&D visant à réduire les charges en métaux du groupe du platine et à améliorer la densité de puissance continuent de soutenir des trajectoires de réduction des coûts pour les assemblages membrane-électrode, la qualification selon les méthodes d'essai CEI et la logistique intégrée du carburant restant des facteurs clés pour les fournisseurs.
Développements industriels récents dans Marché des Piles à Combustible à Méthanol Direct
- Juillet 2026 : SFC Energy a obtenu une commande de suivi d'environ 3,1 millions de CAD auprès d'un fournisseur nord-américain de solutions de surveillance mobile pour les piles à combustible au méthanol EFOY Pro 2800. Cette affaire récurrente témoigne d'une dynamique de commercialisation pour les DMFC dans la vidéosurveillance à distance, où l'autonomie et le fonctionnement à faible entretien réduisent les visites de service et permettent des déploiements autonomes plus longs.
- Mai 2026 : SFC Energy a annoncé une commande d'environ 42,7 millions d'EUR pour fournir des systèmes de piles à combustible à l'Ukraine dans le cadre de l'initiative d'habilitation du gouvernement fédéral allemand. En tant que plus grosse commande unique de l'entreprise, elle renforce le cas d'usage de la défense et de la sécurité pour une alimentation à base de méthanol rapidement déployable et soutient des avantages d'échelle sur les piles, les équipements auxiliaires et la logistique des cartouches.
- Juin 2024 : Blue World Technologies a achevé les tests d'un module de pile à combustible maritime PEM haute température de 200 kW conçu pour fonctionner au méthanol vert dans ses installations d'Aalborg, au Danemark. Cette étape soutient l'adoption des piles à combustible au méthanol proches des DMFC dans l'alimentation auxiliaire marine, où les réglementations sur les émissions et les exigences portuaires poussent les armateurs vers des solutions de production embarquée alternatives.
Marché des Piles à Combustible à Méthanol Direct Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les revenus générés par les systèmes de piles à combustible à méthanol direct et le matériel associé de stack et d'équilibre de centrale qui convertissent le méthanol en électricité pour des usages finaux portables, stationnaires et de mobilité spécialisée dans les principales régions.
Exclusions du périmètre : les piles à combustible à hydrogène PEM, les piles à combustible à oxyde solide et les ventes de méthanol pur non associées à du matériel DMFC sont exclues.
Aperçu de la Segmentation
- Par composant
- Ensemble électrode-membrane (MEA)
- Plaques bipolaires
- Cartouches de carburant et réservoirs
- Matériel d'équilibre de l'installation (BoP)
- Autres
- Par puissance de sortie
- Inférieure à 100 W
- De 100 à 1 000 W
- Supérieure à 1 000 W
- Par application
- Alimentation portable
- Militaire et défense
- Télédétection et surveillance
- Navires de plaisance et embarcations de loisir
- Alimentation de secours stationnaire
- Autres utilisations de niche
- Par secteur d'utilisation final
- Organisations militaires
- Opérateurs de télécommunications
- Pétrole, gaz et mines
- Industrie et construction
- Équipementiers d'électronique grand public
- Transport et logistique
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Pays nordiques
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour construire la structure du modèle de départ et pour définir les conditions aux limites en matière d'adoption et de disponibilité de l'offre. Nous avons consulté des sources publiques telles que l'Agence internationale de l'énergie, les documents du programme sur les piles à combustible du Département américain de l'énergie, les séries de prix du méthanol et de l'énergie de l'Administration américaine d'information sur l'énergie, ainsi que les statistiques douanières sur les flux liés au méthanol et les codes SH liés aux piles à combustible, lorsque disponibles.
Du côté de l'industrie, nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs, les communiqués de presse et les articles techniques afin de comprendre les plages de puissance typiques, les exigences des cas d'usage et le positionnement des produits DMFC par rapport aux batteries et aux autres piles à combustible. Un abonnement payant aux données financières et aux actualités des entreprises a été utilisé pour vérifier les informations sur les revenus et les annonces de capacité, et une base de données de brevets a été utilisée pour suivre l'activité autour des membranes, des catalyseurs et des conceptions de stack. Ces sources documentaires sont fournies à titre illustratif uniquement, et nous avons également utilisé d'autres documents publics pour collecter des données, recouper les hypothèses et combler les lacunes.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur la validation de la manière dont les unités DMFC sont achetées et déployées dans les domaines de l'alimentation portable, de l'alimentation de secours et des usages industriels et de défense de niche, puis sur la traduction de ces informations en hypothèses de prix et de volumes. Nous avons échangé avec des fabricants, des spécialistes de composants, des partenaires de distribution et des intégrateurs de systèmes en Asie-Pacifique, en EMEA et dans les Amériques afin de combler les lacunes de la recherche documentaire et de tester les paramètres du modèle avant la finalisation.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 15 % | Asie-Pacifique : 42 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 35 % |
| Acteurs de plus petite taille : 22 % | Managers : 49 % | Amériques : 23 % |
Dimensionnement du Marché et Prévisions
La construction principale du dimensionnement a utilisé une approche descendante dans laquelle le bassin de demande a été reconstitué à partir des déploiements d'appareils adressables et d'alimentation de secours, puis les taux de pénétration des DMFC par cas d'usage et par région ont été appliqués, et la valeur a été dérivée en utilisant les prix typiques des systèmes. Nous avons ensuite corroboré les totaux par des vérifications ascendantes sélectives, notamment des expéditions d'échantillons de fournisseurs, des vérifications de canaux de distribution et le prix de vente moyen multiplié par les volumes unitaires estimés, ce qui a permis d'ajuster les valeurs aberrantes.
Les paramètres les plus déterminants comprenaient les prix de vente moyens par classe de puissance, la répartition entre les déploiements portables et stationnaires, les intervalles de remplacement et de maintenance des pièces clés de stack, l'évolution du prix du méthanol susceptible d'influencer l'économie d'exploitation, et les schémas d'approvisionnement régionaux pour l'alimentation à distance et les applications de type défense. Pour les prvisions, nous avons effectué une analyse de scénarios, puis affiné la fourchette en utilisant les avis d'experts sur le calendrier d'adoption, le soutien politique à l'alimentation à faibles émissions et le rythme de commercialisation des membranes et catalyseurs améliorés. Lorsque les signaux ascendants étaient insuffisants pour les pays de plus petite taille, nous avons comblé les lacunes en utilisant des analogies régionales, puis vérifié ces hypothèses par rapport aux retours des entretiens.
Cycle de Validation des Données et de Mise à Jour
Les résultats du modèle ont été comparés à des signaux indépendants tels que les commentaires publiés sur les expéditions de piles à combustible, les expansions de production annoncées et les fourchettes de prix observées, puis les écarts ont été examinés avant validation. Lorsqu'un paramètre provoquait un changement inhabituel pour une région ou une application, l'hypothèse était réexaminée et, si nécessaire, les répondants étaient recontactés pour confirmer si le changement était réel ou un artefact.
Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, notamment des lancements majeurs de produits, des changements de politique ou des perturbations de l'approvisionnement. Avant la livraison, un analyste effectue une nouvelle vérification complète des principaux paramètres et conversions afin que les clients reçoivent une vue actualisée alignée sur les dernières informations disponibles.
Taille du Marché Mondial des Piles à Combustible à Méthanol Direct de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les piles à combustible à méthanol direct peuvent différer considérablement car les produits comptabilisés et la conversion des unités en dollars ne sont pas traités de la même manière partout. Des différences apparaissent également lorsqu'une source utilise une année de base antérieure, suppose une érosion des prix plus rapide ou applique une définition plus large qui intègre des technologies de piles à combustible adjacentes.
Les cartouches de carburant et l'approvisionnement en méthanol en vrac se situent en dehors du périmètre de Mordor Intelligence, ce qui explique pourquoi les totaux peuvent paraître inférieurs aux estimations qui regroupent les dépenses récurrentes en carburant avec les revenus matériels. Les écarts proviennent également de la manière dont les expéditions d'alimentation portable sont traitées, du fait que les déploiements militaires et de télédétection sont ou non comptabilisés comme un bassin de demande distinct, et de l'utilisation d'une conversion de devises basée sur une moyenne annuelle ou sur un point dans le temps.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 0,48 milliard USD (2026) | |
| Revue Professionnelle A | 3,40 milliards USD (2024) | Cette estimation semble utiliser une définition de valeur plus large qui peut regrouper le matériel système avec les dépenses au niveau des composants et à l'échelle des applications, et elle part également d'une année de base différente, ce qui modifie la courbe d'adoption implicite. |
| Cabinet de Conseil Mondial B | 2,64 milliards USD (2023) | Le chiffre est ancré à une année de base antérieure et peut agréger les DMFC avec des catégories de stack et de systèmes adjacents entre les applications, et la fenêtre de prévision ainsi que les hypothèses de prix ne sont pas clairement liées au comportement du prix de vente moyen par classe de puissance. |
L'écart entre les sources reflète principalement le périmètre et la comptabilisation de la valeur, plutôt qu'un désaccord sur la croissance de la demande en DMFC. En maintenant le modèle ancré sur des déploiements de matériel DMFC identifiables, puis en validant les prix et les volumes par des entretiens, nous sommes en mesure de proposer un chiffre pratique, plus facile à reproduire et à mettre à jour au fur et à mesure que de nouveaux signaux émergent.
Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des piles à combustible au méthanol direct ?
Le marché est évalué à 481,24 millions USD en 2026 et devrait atteindre 942,27 millions USD d'ici 2031, reflétant un CAGR de 14,39 %.
Quel segment de composant connaît la croissance la plus rapide ?
Les ensembles électrode-membrane mènent la croissance avec un CAGR de 15,08 % jusqu'en 2031, portés par les avancées dans les membranes composites à faible perméabilité.
Pourquoi les entreprises de télécommunications sont-elles de grands adoptants des systèmes DMFC ?
Les opérateurs de télécommunications utilisent les piles à combustible au méthanol pour la sauvegarde des antennes dans les zones hors réseau car les systèmes fournissent une alimentation silencieuse et de longue durée avec une maintenance minimale et un ravitaillement en liquide simple.
Comment les réglementations maritimes à venir affectent-elles la demande de DMFC ?
Le règlement FuelEU Maritime exige que les navires visitant les ports de l'UE réduisent l'intensité en gaz à effet de serre à partir de 2025, incitant les armateurs à envisager des unités d'alimentation auxiliaire au méthanol conformes sans post-traitement.
Qu'est-ce qui limite la pénétration des DMFC dans les applications de haute puissance au-dessus de 1 kW ?
Les contraintes actuelles de densité de puissance et d'encombrement rendent les batteries lithium-ion ou les piles à combustible PEM à hydrogène plus efficaces volumétriquement à des puissances supérieures à 1 kW, bien que les configurations hybrides offrent une solution partielle.
Quel est le principal risque de la chaîne d'approvisionnement pour la production de DMFC ?
La dépendance aux métaux du groupe du platine, notamment le platine et le ruthénium provenant principalement d'Afrique du Sud et de Russie, pose des risques de coût et de disponibilité jusqu'à ce que les catalyseurs non-PGM atteignent leur maturité commerciale.