
Taille et part du marché de la bio pharma logistique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
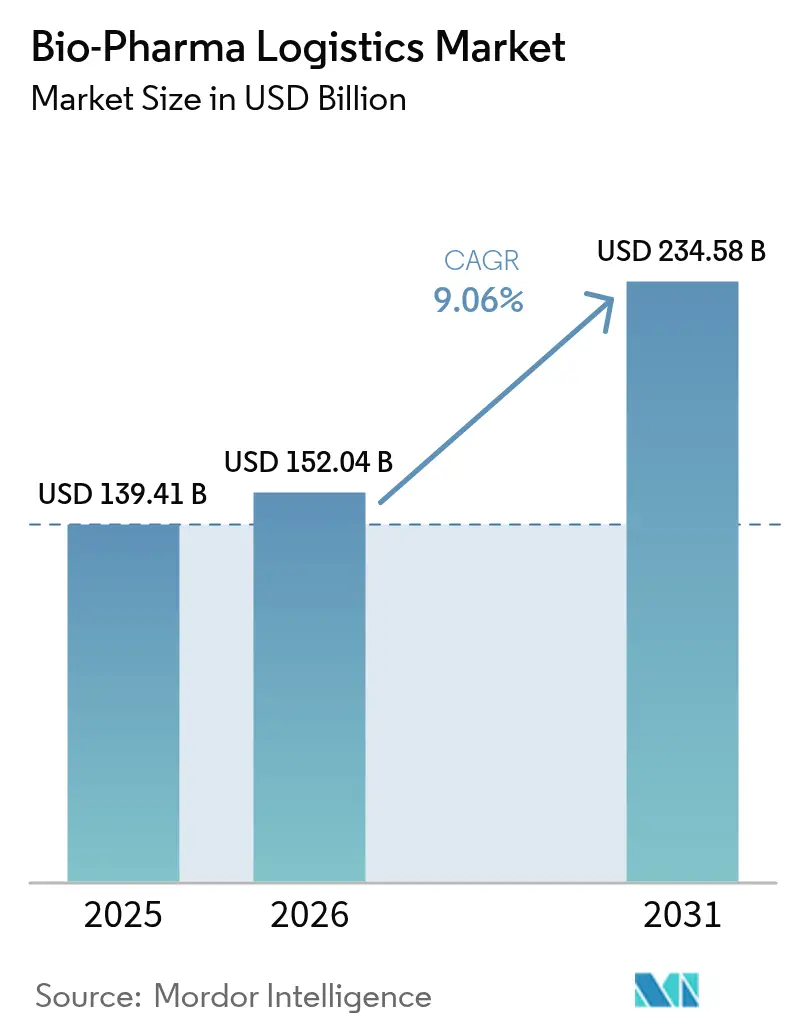
| Taille du Marché (2026) | 152.04 Milliards de dollars |
| Taille du Marché (2031) | 234.58 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.06 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
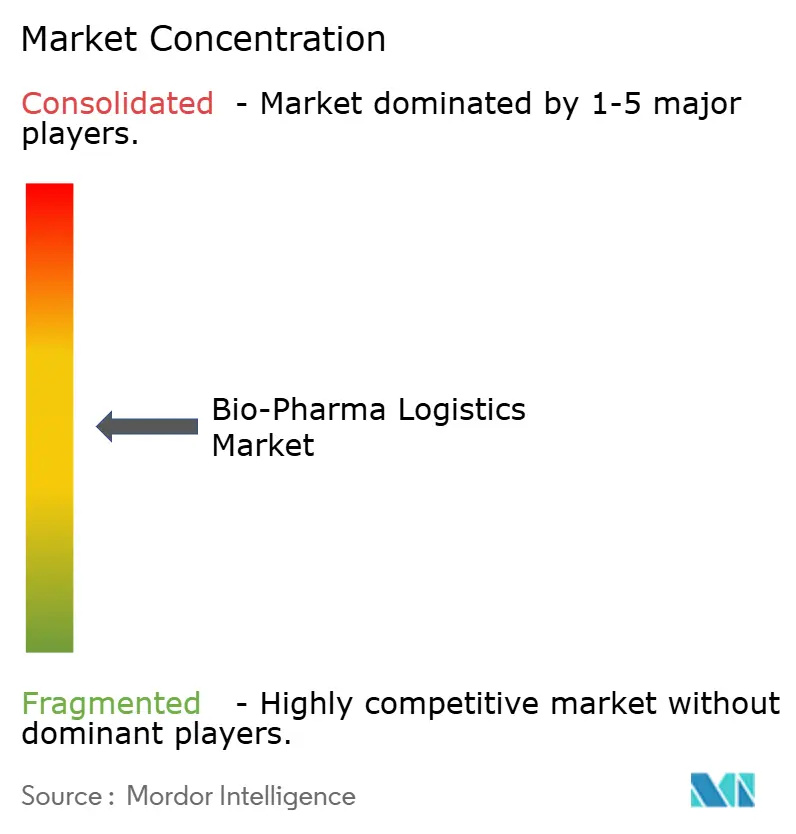
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la bio pharma logistique par Mordor Intelligence
Le marché de la bio pharma logistique était évalué à 139,41 milliards USD en 2025 et devrait croître de 152,04 milliards USD en 2026 pour atteindre 234,58 milliards USD d'ici 2031, à un TCAC de 9,06 % pendant la période de prévision (2026-2031). Cette croissance reflète un pivot sectoriel, passant de la distribution conventionnelle de médicaments en vrac vers des réseaux hautement spécialisés à température contrôlée, conçus pour les biologiques avancés, les vaccins à ARNm et les thérapies cellulaires & géniques personnalisées. Les exigences de mise à l'échelle pour l'expédition à ultra-basse température (jusqu'à −150 °C) remodèlent les portefeuilles de services, poussant les prestataires à développer leurs capacités en azote liquide et en surveillance en temps réel. La sévérité accrue du contrôle réglementaire — illustrée par la décision de l'Agence européenne des médicaments de mettre fin aux extensions généralisées des certificats de bonnes pratiques de distribution — amplifie également la demande pour des partenaires logistiques tiers certifiés. Les pressions parallèles en matière de durabilité stimulent les investissements dans les emballages réutilisables, l'optimisation des itinéraires et les flottes électrifiées, alors que les expéditeurs cherchent à réduire les émissions de la chaîne d'approvisionnement qui représentent plus de 80 % des émissions de carbone du secteur.
Principaux enseignements du rapport
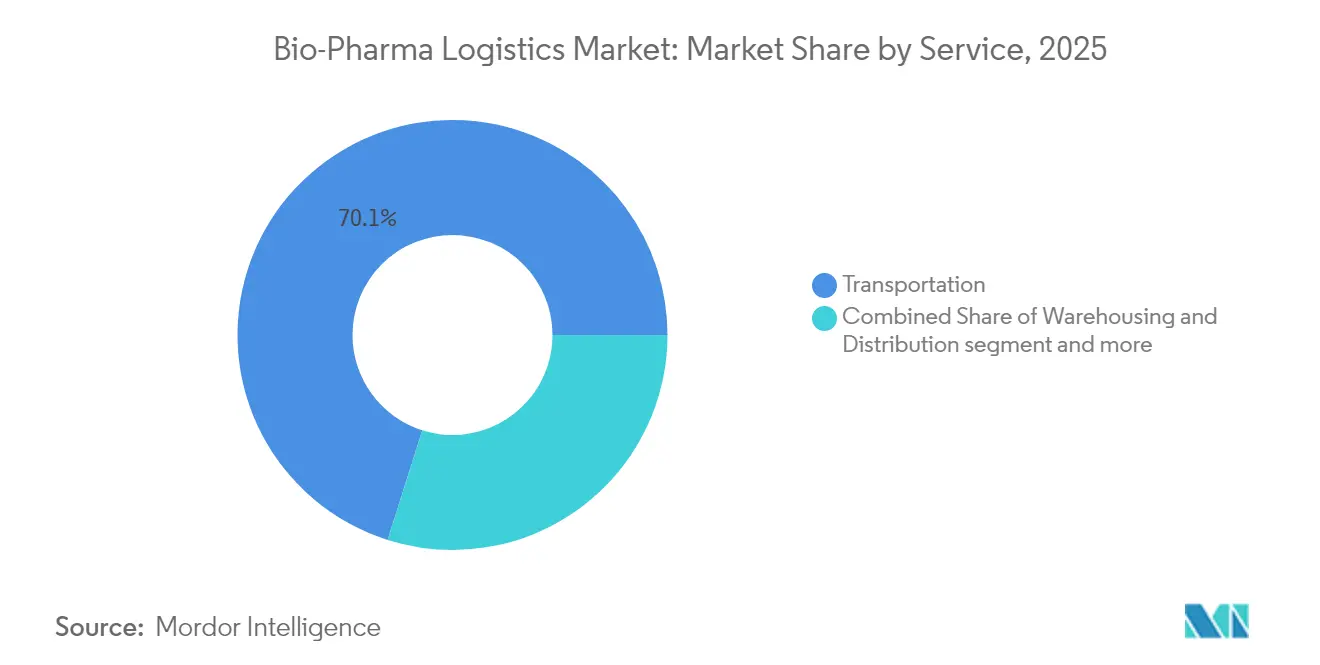
- Par service, le transport détenait 70,12 % de la part de marché de la bio pharma logistique en 2025. Le marché de la bio pharma logistique pour les services à valeur ajoutée devrait dépasser le marché global avec un TCAC de 10,77 % entre 2026 et 2031.
- Par plage de température, la chaîne du froid représentait 68,40 % de la taille du marché de la bio pharma logistique en 2025. Le marché de la bio pharma logistique pour la chaîne du froid progresse à un TCAC de 10,49 % entre 2026 et 2031.
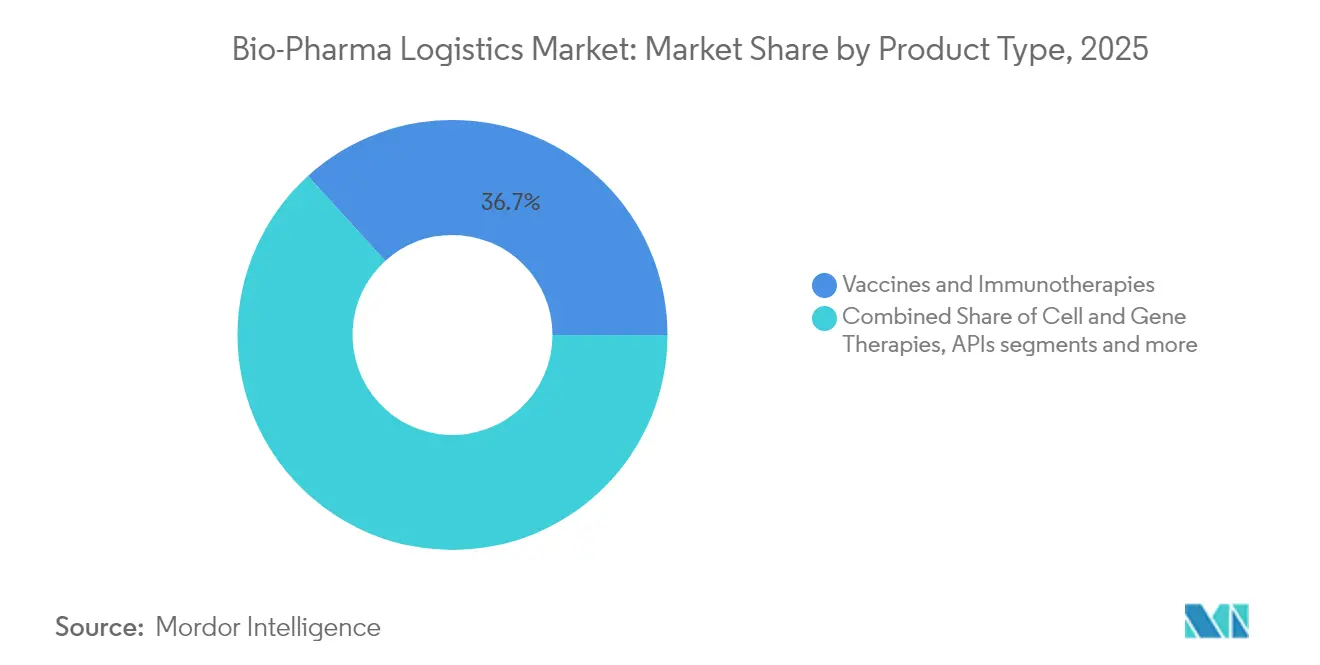
- Par type de produit, les vaccins et immunothérapies étaient en tête avec 36,74 % de la part des revenus du marché de la bio pharma logistique en 2025. Le marché de la bio pharma logistique pour les thérapies cellulaires et géniques affiche la trajectoire la plus rapide avec un TCAC de 13,05 % entre 2026 et 2031.
- Par utilisateur final, les fabricants de bio pharma ont capturé 58,10 % de la part du marché de la bio pharma logistique en 2025. Le marché de la bio pharma logistique pour les ORC/OFC enregistre le TCAC projeté le plus élevé à 12,02 % entre 2026 et 2031.
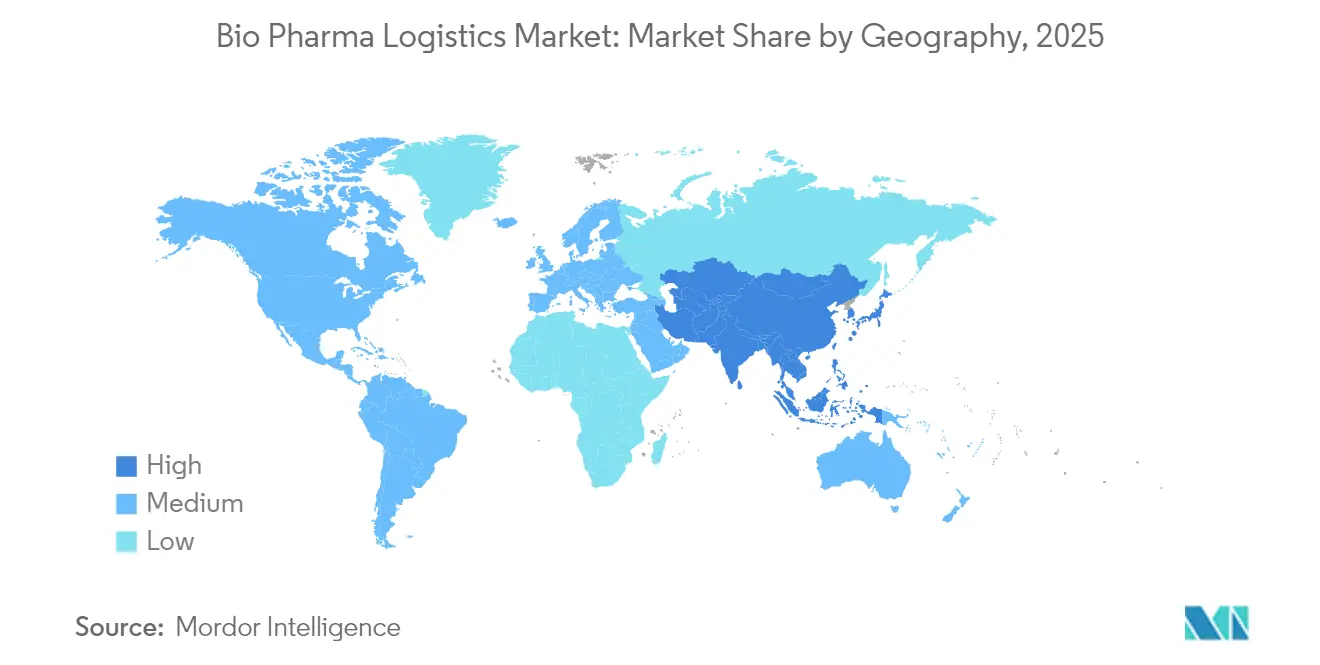
- Par géographie, l'Amérique du Nord a conservé le leadership avec 41,20 % de la part du marché de la bio pharma logistique en 2025. Le marché de la bio pharma logistique pour l'Asie-Pacifique devrait s'étendre à un TCAC de 11,06 % entre 2026 et 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de la bio pharma logistique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la part des biologiques de haute valeur et de la pharmacie de spécialité amplifiant la demande de chaîne du froid | +2.1% | Mondial, avec une concentration en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Croissance des thérapies avancées (ARNm, cellulaires et géniques) nécessitant une logistique à ultra-basse température | +1.8% | Amérique du Nord et Europe en tête, Asie-Pacifique émergente | Long terme (≥ 4 ans) |
| Mondialisation et décentralisation des essais cliniques accélérant les expéditions directes au patient | +1.4% | Mondial, avec adoption précoce en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Conformité stricte aux bonnes pratiques de distribution/bonnes pratiques x (BPD/BPx) à l'échelle mondiale imposant l'externalisation vers des prestataires logistiques tiers certifiés | +1.6% | Mondial, avec les marchés émergents qui rattrapent leur retard | Moyen terme (2 à 4 ans) |
| Commerce électronique et distribution directe au consommateur de médicaments spécialisés stimulant la livraison du dernier kilomètre à température contrôlée | +1.2% | Marchés développés en tête, expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion de la fabrication de biologiques sur les marchés émergents augmentant les flux transfrontaliers de chaîne du froid | +1.1% | Asie-Pacifique en cœur, débordement vers le Moyen-Orient et l'Afrique et l'Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la part des biologiques de haute valeur et de la pharmacie de spécialité amplifiant la demande de chaîne du froid
Les défaillances de la chaîne du froid coûtent au secteur 35 milliards USD par an, soulignant l'impératif financier d'une gestion résiliente des températures. Les prestataires logistiques déploient des analyses prédictives basées sur l'IA pour anticiper les risques d'écart de température, tandis que des améliorations sécuritaires contrent la montée des menaces liées aux contrefaçons. Frontier Scientific Solutions a investi 1,5 milliard USD dans des infrastructures de Zone de Commerce Extérieur autour des aéroports de Wilmington et de Shannon afin de réduire les délais de transit et de protéger les biologiques de haute valeur [1]Frontier Scientific Solutions, "Les investissements en Zone de Commerce Extérieur renforcent le corridor de chaîne du froid pour les biologiques," biopharminternational.com.
Croissance des thérapies avancées (ARNm, cellulaires et géniques) nécessitant une logistique à ultra-basse température
Les produits à base d'ARNm et de vecteurs viraux nécessitent un stockage jusqu'à −150 °C. Cryoport et SK Pharmteco ont lancé une plateforme intégrée couvrant la fabrication et la distribution adaptée à ces thérapies[2]Cryoport Systems, "Cryoport et SK pharmteco annoncent une plateforme intégrée de chaîne d'approvisionnement pour les thérapies avancées," cryoport.com. Les recherches sur les lipides thermostables qui préservent l'ARNm à une réfrigération standard pourraient réduire la dépendance aux réseaux de congélation profonde, mais les pipelines actuels s'appuient encore largement sur les infrastructures cryogéniques. L'acquisition par DHL de CRYOPDP, qui gère plus de 600 000 envois ultra-froids par an, illustre la consolidation autour des capacités spécialisées.
Mondialisation et décentralisation des essais cliniques accélérant les expéditions directes au patient
Les essais décentralisés améliorent le recrutement et la rétention, mais déplacent la logistique du dépôt vers le site vers la livraison à domicile. Les commanditaires exigent désormais des modèles d'inventaire flexibles et orientés par la demande, ainsi qu'une coordination de télésanté. FedEx a étendu ses Centres de sciences de la vie en Asie et déployé un suivi basé sur des capteurs pour gérer le contrôle de la température à domicile [3]FedEx étend ses centres de sciences de la vie en Asie avec un suivi basé sur des capteurs," BioSpectrum Asia, biospectrumasia.com.
Conformité stricte aux bonnes pratiques de distribution/bonnes pratiques x (BPD/BPx) à l'échelle mondiale imposant l'externalisation vers des prestataires logistiques tiers certifiés
Le retour de l'Agence européenne des médicaments en 2025 à la certification stricte des bonnes pratiques de distribution et la révision du Calendrier M de l'Inde imposent les meilleures pratiques mondiales, incitant les fabricants de médicaments à externaliser vers des réseaux tels que les 270 sites certifiés bonnes pratiques x de Kuehne+Nagel. Aux États-Unis, le régime de sérialisation de la Loi sur la sécurité de la chaîne d'approvisionnement des médicaments accroît encore davantage la complexité de la conformité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contraintes de capacité dans le fret aérien à température contrôlée et l'approvisionnement en azote liquide/glace carbonique entraînant une volatilité des coûts | -1.3% | Mondial, avec une pression aiguë en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Divergences des exigences réglementaires et douanières mondiales provoquant des retards et des risques d'écart de température | -0.9% | Mondial, affectant particulièrement les expéditions transfrontalières | Moyen terme (2 à 4 ans) |
| Empreinte carbone élevée des opérations de chaîne du froid entraînant des investissements coûteux en durabilité | -0.7% | Mondial, avec des exigences plus strictes en Europe et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Pénurie de main-d'œuvre qualifiée et d'infrastructures certifiées aux bonnes pratiques de distribution dans les régions émergentes limitant la fiabilité | -0.6% | Marchés émergents en Asie-Pacifique, Moyen-Orient et Afrique, et Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contraintes de capacité dans le fret aérien à température contrôlée et l'approvisionnement en azote liquide/glace carbonique entraînant une volatilité des coûts
Les pénuries de glace carbonique lors du déploiement du vaccin contre la COVID-19 ont révélé une base d'approvisionnement fragile. Les unités de séparation de l'air sont aux prises avec des prix de l'énergie élevés, tandis que la capacité de soute des frets aériens est en concurrence avec le commerce électronique. Le Centre de traitement pharmaceutique de l'Aéroport de Vienne a doublé son espace de chaîne du froid, mais les réservations anticipées dépassent toujours la disponibilité des créneaux, provoquant des pics tarifaires et forçant des changements de mode de transport.
Divergences des exigences réglementaires et douanières mondiales provoquant des retards et des risques d'écart de température
Seulement 14 % des dispensateurs américains étaient prêts pour la Loi sur la sécurité de la chaîne d'approvisionnement des médicaments (DSCSA) avant la période de grâce d'application de la Food and Drug Administration (FDA), et des taux d'erreur de 30 % dans les données du Système de communication d'informations sur les événements de la chaîne d'approvisionnement (EPCIS) risquent de mettre en quarantaine les expéditions. La loi chinoise contre l'espionnage a retardé les inspections occidentales, tandis que l'arriéré du Règlement européen sur les dispositifs médicaux ralentit les autorisations de produits combinés, prolongeant collectivement les durées de séjour aux frontières et accentuant le risque d'écart de température.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service : les services à valeur ajoutée dépassent le transport traditionnel
Le transport représentait 70,12 % du chiffre d'affaires du marché de la bio pharma logistique en 2025, ancré par les réseaux routiers pour le dernier kilomètre et les corridors aériens pour les biologiques urgents. Néanmoins, les services à valeur ajoutée devraient croître de 10,77 % par an jusqu'en 2031, car les clients exigent l'étiquetage, le conditionnement en kits et la libération par une personne qualifiée en parallèle du transport de base. Les prestataires exploitent l'IA dans les entrepôts pour anticiper les pics de capacité et prévenir les écarts de température. La plateforme FastChain de Catalent illustre le passage vers une exécution orientée par la demande, associant un inventaire en temps réel à des dépôts régionaux. La taille du marché de la bio pharma logistique pour les services à valeur ajoutée devrait s'élargir régulièrement, reflétant la complexité réglementaire et les besoins en emballage centré sur le patient. Le transport conservera son envergure mais subira une pression tarifaire à mesure que l'offre se resserrera dans le transport frigorifique routier et le fret aérien.
Au sein du transport, la logistique routière reste dominante pour les livraisons en dessous de zéro à travers les réseaux continentaux, tandis que l'aérien joue un rôle critique dans les envois de thérapies géniques à ultra-froid malgré les contraintes de capacité persistantes. Le fret maritime gagne modestement des parts de marché à mesure que les objectifs de durabilité favorisent les changements modaux pour les biologiques stables. La croissance de l'entreposage suit les préférences des clients pour le stockage externalisé, notamment en Europe où les nouvelles salles froides conformes aux bonnes pratiques de fabrication ouvrent la voie à la distribution transfrontalière.


Par plage de température : domination de la chaîne du froid dans un contexte de croissance ultra-froide
Les services de chaîne du froid ont représenté 68,40 % du marché de la bio pharma logistique en 2025 et connaîtront la croissance la plus rapide avec un TCAC de 10,49 %. Les couloirs réfrigérés (2-8 °C) soutiennent les flux de vaccins et d'insuline, tandis que l'ultra-froid (−20 °C à −150 °C) émerge comme le sous-segment phare pour les thérapies à ARNm et les thérapies cellulaires et géniques. La taille du marché de la bio pharma logistique liée aux envois ultra-froids devrait presque doubler d'ici 2031. Les prestataires investissent dans des panneaux à isolation sous vide, des matériaux à changement de phase et des expéditeurs à base d'azote sec avec des balises IdO pour des flux de température en direct.
Les réseaux ambiants (15-25 °C) continuent de servir les solides oraux traditionnels, mais croissent plus lentement à mesure que les formulaires s'orientent vers les biologiques. Le congelé (0 °C à −20 °C) reste une niche pour les principes actifs pharmaceutiques spécifiques et les stocks à long terme. Les impératifs de durabilité accélèrent le passage aux expéditeurs réutilisables et aux réfrigérateurs électrifiés, créant des modèles hybrides associant l'énergie verte à une masse thermique dense. Des projets pilotes de chaîne de blocs (blockchain) suivent les événements de la chaîne de garde pour assurer la conformité.
Par type de produit : les thérapies cellulaires et géniques mènent la croissance portée par l'innovation
Les vaccins et immunothérapies ont mené les revenus de 2025 avec une part de 36,74 %, portés par les programmes de santé publique en cours. Cependant, les thérapies cellulaires et géniques affichent la croissance la plus dynamique avec un TCAC de 13,05 % jusqu'en 2031, stimulant la demande de conteneurs sur mesure et surveillés. Les emballages qualifiés pour la chaîne du froid des vecteurs viraux intègrent des amortisseurs de vibrations et de la glace carbonique à libération lente. La part de marché de la bio pharma logistique pour les vaccins se modérera à mesure que les programmes prophylactiques se stabiliseront, tandis que les principes actifs pharmaceutiques et les biologiques en vrac maintiennent un volume régulier vers les usines de grande capacité.
Les tests analytiques avancés, tels que la chromatographie en phase inverse par paires d'ions pour le profilage des impuretés de l'ARNm, allongent les délais de pré-libération, rendant le stockage intermédiaire sécurisé vital. Les biologiques en dose finie bénéficient des efficacités des usines de remplissage-finition mais dépendent toujours d'une visibilité de bout en bout sur la chaîne du froid.
Par utilisateur final : les ORC et OFC stimulent l'accélération de l'externalisation
Les fabricants de bio pharma détenaient 58,10 % de la part des revenus en 2025 ; cependant, les organisations de recherche sous contrat (ORC)/organisations de fabrication sous contrat (OFC) croissent le plus rapidement avec un TCAC de 12,02 %, car les entreprises externalisent leur complexité. Ce glissement multiplie les couloirs d'expédition, car chaque OFC sert plusieurs commanditaires. Les hôpitaux et les sites d'essais cliniques nécessitent des options directes au patient et un réapprovisionnement flexible. La taille du marché de la bio pharma logistique allouée aux flux de travail des ORC/OFC augmentera donc de manière disproportionnée, attirant des transporteurs spécialisés titulaires de licences d'essais cliniques et d'une expertise en visite à distance.
Les fabricants commandent toujours des volumes importants, en s'appuyant sur des contrats à long terme avec des intégrateurs pour sécuriser les capacités. Les pharmacies de spécialité et les modèles émergents de livraison directe au thérapeute forment une queue diversifiée, chacun exigeant un suivi granulaire pour la chaîne d'identité.
Analyse géographique
L'Amérique du Nord a conservé 41,20 % de la part du marché de la bio pharma logistique en 2025, soutenue par une fabrication pharmaceutique bien établie, des réseaux denses certifiés aux bonnes pratiques de distribution, et l'adoption précoce de la surveillance activée par l'IdO. Des programmes d'investissement majeurs, tels que l'acquisition par UPS d'Andlauer Healthcare Group pour 1,6 milliard USD, approfondissent l'infrastructure régionale et renforcent le leadership en matière de normes.
L'Asie-Pacifique devrait croître à un TCAC de 11,06 % et représentera la majorité de la valeur incrémentale du marché d'ici 2031. Les innovateurs chinois délocalisent la production de vecteurs à Singapour et en Thaïlande pour diversifier les risques, tandis que l'Inde développe sa production d'injectables en vertu de règles de bonnes pratiques de fabrication révisées. Le nouveau hub pharmaceutique multi-locataires de Singapour incarne l'élan de la région vers le stockage frigorifique de haute qualité et le dédouanement rapide transfrontalier. En conséquence, la taille du marché de la bio pharma logistique liée aux couloirs commerciaux intra-asiatiques devrait s'accélérer.
L'Europe reste une puissance, s'appuyant sur une conformité réglementaire stricte et de vastes corridors de froid routiers et ferroviaires. L'extension climatiquement neutre de DHL de 30 000 m² près de Francfort soutient l'entreposage en dessous de zéro jusqu'à −70 °C, renforçant la capacité du continent à gérer les pipelines de thérapies cellulaires et géniques. La consolidation en cours améliore la qualité des services, bien que des contraintes de capacité persistent dans les principaux carrefours de fret comme Schiphol et Bruxelles.
L'Amérique du Sud et le Moyen-Orient et l'Afrique présentent des profils d'opportunités émergentes. Les campagnes gouvernementales de vaccination et l'augmentation du traitement des maladies chroniques catalysent le besoin de salles froides certifiées et d'interfaces route-air. Cependant, des réseaux électriques insuffisants et une supervision limitée des bonnes pratiques de distribution posent des défis de qualité de service, ralentissant le rythme des mises à niveau des infrastructures.

Paysage réglementaire
Les opérations logistiques biopharmaceutiques sont gérées selon les exigences des BPD et des BxP au sens large, couvrant le stockage, la manutention, le transport et la documentation des produits médicinaux au sein de réseaux multipartites. Dans l'UE, les lignes directrices BPD relatives aux produits médicinaux (2013/C 343/01) et aux substances actives (2015/C 95/01), mises en œuvre via l'EudraLex Volume 4 et appliquées par les autorités nationales compétentes, renforcent les exigences en matière de contrôle de température prêt pour l'audit, de qualification des fournisseurs et de validation des trajets. Ceci s'aligne avec le contexte du rapport selon lequel l'EMA a mis fin aux extensions générales des certificats BPD en 2025, ce qui accroît la dépendance envers des partenaires logistiques tiers certifiés.
L'alignement mondial est renforcé par les Bonnes pratiques de distribution de l'OMS (TRS 957 Annexe 5 et TRS 1025 Annexe 7), utilisées comme cadres de référence dans les marchés qui construisent ou mettent à jour leurs systèmes BPD. Pour les chaînes d'approvisionnement vétérinaires, les règlements d'exécution de la Commission (UE) 2025/2091 et (UE) 2025/2154 sont entrés en pleine application le 16 juillet 2026, ajoutant une couche de conformité supplémentaire pour les opérateurs desservant des portefeuilles multi-espèces et des infrastructures partagées. Les régulateurs et auditeurs ont également élargi leur attention aux modèles de dernier kilomètre et de livraison directe au patient/à l'hôpital, augmentant les exigences relatives à la qualification des transporteurs, à la cartographie thermique et à l'intégrité des données au sein des réseaux de livraison distribués.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les fabricants biopharmaceutiques, les CRO/CMO et les promoteurs d'essais cliniques qui définissent les profils de stabilité des produits et les besoins de libération, y compris l'étiquetage, le kitting et la libération par une personne qualifiée. Ils sélectionnent ensuite des emballages conformes (expéditeurs passifs à PCM, solutions à glace sèche ou expéditeurs cryogéniques pour les trajets ultra-froids) et des dispositifs de surveillance. Les fournisseurs en amont comprennent les fournisseurs d'emballages et de modules capteurs/IoT, les partenaires d'approvisionnement en glace sèche et en azote liquide, ainsi que les sociétés de services de validation qui qualifient les configurations d'emballage, les itinéraires et les procédures opératoires normalisées de manutention. Ce travail est suivi par les transitaires, les compagnies aériennes, les agents de manutention au sol et les intégrateurs exploitant des tours de contrôle alignées sur les BPD, puis par des nœuds d'entreposage et de distribution multi-températures situés près des aéroports, des ports maritimes et des populations de patients denses.
L'exécution dépend d'une infrastructure certifiée et d'une normalisation à travers les points de transfert, avec le programme IATA CEIV Pharma souvent utilisé comme point d'ancrage des achats pour auditer les compagnies aériennes, les agents de manutention et les transitaires par rapport aux BPD, aux côtés des pratiques de contrôle de température de l'IATA. La chaîne s'organise de plus en plus autour de campus régionaux, automatisés et multi-températures afin de réduire les délais de transfert et les risques d'excursion thermique. Cela est illustré par DHL Supply Chain qui a repris la gestion du centre de distribution de vaccins de Sanofi à Val-de-Reuil, en France (février 2026) et par McKesson qui a choisi Moore, dans l'Oklahoma, pour une installation régionale de distribution pharmaceutique hautement automatisée de 330 000 pieds carrés, avec une capacité de chaîne du froid élargie et une alimentation de secours complète (juin 2026). Le cross-docking aux points d'entrée aériens et les partenaires conformes du dernier kilomètre restent des goulots d'étranglement fréquents, en particulier pour les produits biologiques sensibles au temps et les expéditions d'essais cliniques décentralisés, où de multiples petites livraisons augmentent les exigences en matière de scan, de données et de contrôle de température.
Paysage concurrentiel
Le marché de la bio pharma logistique est modérément consolidé, les cinq premiers intégrateurs contrôlant une majorité estimée de la capacité certifiée mondiale. DHL, UPS, FedEx, Kuehne+Nagel et DB Schenker s'appuient sur leur solidité financière pour développer des campus multi-températures et des tours de contrôle basées sur l'IA. DHL a alloué 2 milliards EUR (2,29 milliards USD) à la logistique de santé d'ici 2030, incluant de nouvelles chambres de congélation profonde pour renforcer les couloirs de thérapies cellulaires. UPS a suivi avec des acquisitions ciblées en Europe et au Canada, ajoutant des entrepôts à six zones et un savoir-faire en emballages passifs.
Des spécialistes tels que Cryoport Systems et World Courier se différencient par des solutions de bout en bout pour les médicaments personnalisés. L'alliance stratégique de Cryoport avec SK pharmteco fusionne les services de fabrication de vecteurs et de transport cryogénique pour capturer de la valeur tout au long de la chaîne des thérapies avancées. Pendant ce temps, les acteurs régionaux investissent dans l'intégration verticale ; le Groupe YCH d'Asie et Kerry Logistics déploient des tableaux de bord virtuels de température pour concurrencer les intégrateurs mondiaux dans l'exécution du dernier kilomètre local.
L'adoption des technologies constitue le nouveau champ de bataille. Les prestataires intègrent des documents électroniques vérifiés par chaîne de blocs (blockchain) pour simplifier les formalités douanières et utilisent des analyses prédictives pour prévoir les cycles de renouvellement de la glace carbonique. Les initiatives de durabilité — notamment les flottes de camions électriques et les expéditeurs réutilisables à changement de phase — servent à la fois les objectifs de coûts et d'image de marque, alors que les clients recherchent des chaînes d'approvisionnement neutres en carbone.
Des espaces non exploités subsistent dans les marchés émergents insuffisamment desservis où les installations conformes aux bonnes pratiques de distribution sont rares. Les entreprises proposant une livraison par drone à température contrôlée socialement acceptée et des salles froides alimentées à l'énergie solaire sont en mesure de saisir la croissance, à condition d'obtenir les approbations réglementaires locales.
Leaders du secteur de la bio pharma logistique
Deutsche Post DHL Group
Kuehne + Nagel
UPS (Marken)
FedEx
DSV
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité consiste à développer et à moderniser les infrastructures de stockage et de transfert multi-températures aux principaux nœuds pharmaceutiques, en particulier pour les produits biologiques, les vaccins et les thérapies avancées où un contrôle plus strict est nécessaire aux points de transfert. Les ajouts de capacité en 2026 indiquent un comblement actif des espaces vacants, notamment Movianto qui agrandit son site d'Alost, en Belgique, pour augmenter le stockage sur palettes à température contrôlée, et Langham Logistics qui ouvre une grande installation de chaîne du froid à Plainfield, dans l'Indiana, avec une capacité importante de 2-8 °C. Ces investissements soutiennent les expéditeurs qui souhaitent réduire les temps d'attente et les risques d'excursion thermique, tout en gérant une complexité accrue des références produits et des tailles d'expédition plus réduites liées aux médicaments spécialisés et à la distribution des essais cliniques.
Une autre opportunité réside dans l'exécution intégrée et pilotée par les données de la chaîne du froid, qui relie l'emballage, la surveillance et l'orchestration à travers les modes de transport et les partenaires. UPS a annoncé un investissement de 48 millions de USD dans 27 installations de cross-docking à température contrôlée à travers les Amériques, l'Europe et l'Asie (juin 2026), et DHL a étendu un réseau de chaîne du froid aérien avec une ligne dédiée Bruxelles-Cincinnati opérée par un Boeing 777 cargo (février 2026), reflétant le développement continu de trajets sensibles au temps pour les produits à haute valeur. Les services qui opérationnalisent la conformité soutiennent également la croissance des offres à valeur ajoutée, notamment l'étiquetage, le kitting et la libération par une personne qualifiée, ainsi que les modèles de tours de contrôle. Cette demande est renforcée à mesure que la livraison directe au patient et la logistique des essais décentralisés augmentent le nombre de points de contact nécessitant des données auditables sur la température et la chaîne de traçabilité.
Développements récents du secteur
- Juillet 2026 : FedEx a lancé une organisation dédiée, FedEx Life Sciences, axée sur les produits pharmaceutiques, les dispositifs médicaux et les essais cliniques. Cette initiative consolide les capacités spécifiques au secteur de la santé au sein d'une structure spécialisée conçue pour gérer une complexité de service accrue, notamment le contrôle de température et la manutention sensible au temps à travers les réseaux mondiaux.
- Juin 2026 : UPS a annoncé un investissement de 48 millions de USD dans 27 installations de cross-docking à température contrôlée aux États-Unis et sur certains marchés internationaux. L'extension de la couverture de cross-docking aux principaux points de transfert réduit l'exposition lors des transferts air-sol et renforce la capacité pour les flux de produits biologiques et de médicaments spécialisés.
- Mai 2025 : DHL Group a agrandi son campus Life Sciences and Healthcare à Florstadt, en Allemagne, en ajoutant un quatrième centre logistique et en augmentant la capacité totale à environ 140 000 palettes. Cette extension renforce la profondeur de l'entreposage multi-températures dans un hub européen clé utilisé pour la distribution réglementée et les services à valeur ajoutée.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché est défini comme les services logistiques tiers utilisés pour déplacer, stocker et distribuer des produits biopharmaceutiques dans les conditions de manutention requises (y compris les besoins de contrôle de température), depuis la libération de fabrication jusqu'à la livraison clinique et commerciale, à travers les couloirs commerciaux mondiaux.
Exclusions du périmètre : Nous excluons les produits pharmaceutiques à petites molécules, les réactifs de diagnostic, les dispositifs médicaux et la logistique interne captive qui n'est pas vendue en tant que service tiers.
Aperçu de la segmentation
- Par service
- Transport
- Route
- Rail
- Mer/Océan
- Air
- Entreposage et distribution
- Services à valeur ajoutée (étiquetage, conditionnement en kits, libération par personne qualifiée)
- Transport
- Par plage de température
- Chaîne du froid
- Ambiant (15-25 °C)
- Réfrigéré (2-8 °C)
- Congelé (0 °C à -20 °C)
- Ultra-froid / Cryogénique (-20 °C à -150 °C)
- Chaîne hors froid
- Chaîne du froid
- Par type de produit
- Vaccins et immunothérapies
- Thérapies cellulaires et géniques
- Principes actifs pharmaceutiques et biologiques en vrac
- Biologiques en dose finie
- Autres
- Par utilisateur final
- Fabricants de bio pharma
- Organisations de recherche sous contrat (ORC) et organisations de fabrication sous contrat (OFC)
- Hôpitaux et sites d'essais cliniques
- Autres utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines)
- Reste de l'Asie-Pacifique
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas et Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège et Suède)
- Reste de l'Europe
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie Saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par la cartographie de ce qui constitue les expéditions biopharmaceutiques et de l'endroit où les dépenses logistiques sont réellement enregistrées, afin que le marché ne soit pas confondu avec le fret sanitaire au sens large. Nous avons utilisé des sources publiques telles que les publications de l'Organisation mondiale de la santé, les indicateurs commerciaux de l'Organisation mondiale du commerce, les données d'expédition par catégorie de l'UN Comtrade, et les lignes directrices de la FDA américaine et de l'EMA qui influencent la manière dont les entreprises structurent la manutention et la conformité, ainsi que les séries macroéconomiques de l'OCDE pour aligner le contexte de la demande.
Nous avons ensuite recoupé les signaux de demande et les réalités opérationnelles en utilisant des sources telles que les rapports annuels et les présentations aux investisseurs de fournisseurs logistiques cotés, les statistiques aéroportuaires et de fret aérien, et une couverture presse crédible des expansions de capacité de chaîne du froid et des perturbations de trajets. Le cas échéant, nous avons fait référence à des abonnements payants pour les données financières et de renseignement d'entreprises, à des bases de données de brevets pour les innovations en matière d'emballage et de surveillance, et à des bases de données d'importation et d'exportation au niveau des expéditions pour vérifier l'intensité commerciale. Les sources listées ici sont uniquement illustratives, et de nombreuses autres références publiques et payantes ont également été utilisées pour collecter des données, valider des hypothèses et clarifier des questions en suspens.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur des entretiens et des enquêtes avec des opérateurs logistiques, des spécialistes de l'emballage et de la surveillance de la chaîne du froid, ainsi que des responsables de la chaîne d'approvisionnement biopharmaceutique qui gèrent le choix des trajets, les niveaux de service et les exigences de conformité. Nous avons couvert l'APAC, l'EMEA et les Amériques afin que les hypothèses sur la part de marché à température contrôlée, l'équilibre entre le transport aérien et maritime, et les frais de manutention premium puissent être alignées sur la manière dont les expéditions circulent dans chaque région.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 35 % | Cadres dirigeants : 14 % | APAC : 48 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 29 % |
| Petits acteurs : 17 % | Managers : 59 % | Amériques : 23 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une construction descendante où la production biopharmaceutique et les flux commerciaux sont reconstitués en un pool de dépenses logistiques exploitable, puis ajustés en fonction de l'intensité de la chaîne du froid selon le trajet et les besoins de manutention des produits. Ce qui fait fonctionner le modèle en pratique, c'est que certains éléments sont suivis de manière cohérente, tels que la part des produits biologiques dans les pipelines pharmaceutiques, la répartition des expéditions à température contrôlée, la dépendance au transport aérien pour les thérapies sensibles au temps, la complexité des trajets (transfrontalier versus national), et la répercussion des services d'emballage, de surveillance et de conformité sur les factures logistiques.
Ces totaux sont ensuite corroborés par des vérifications ascendantes sélectives, principalement en échantillonnant les revenus des fournisseurs, en appliquant des répartitions de mix de services, et en validant la dépense logistique moyenne implicite par classe d'expédition. Lorsque les divulgations de revenus sont incomplètes, les lacunes sont traitées à l'aide d'un étalonnage entre pairs et de proxys liés à la capacité (par exemple, l'empreinte d'entreposage et les signaux d'utilisation des chambres froides), suivis de nouvelles vérifications avec les données d'entretiens. Les prévisions s'appuient sur une analyse de scénarios, où les hypothèses relatives à la croissance des produits biologiques, à la pénétration de la chaîne du froid, à la pression tarifaire et aux expansions de réseau sont testées avant que la trajectoire finale ne soit arrêtée.
Validation des données et cycle de mise à jour
La validation s'effectue par une triangulation répétée entre le modèle et des signaux de marché indépendants, tels que les tendances du fret aérien, les expansions de fabrication biopharmaceutique et les ajouts observables d'infrastructures de chaîne du froid. Les valeurs aberrantes sont signalées tôt, et les facteurs sous-jacents sont réexaminés afin que des événements ponctuels ne déforment pas la série temporelle.
Avant validation finale, un deuxième analyste examine la chaîne de calcul, et des appels de clarification sont déclenchés lorsqu'une hypothèse clé change ou qu'un écart important apparaît par rapport aux indicateurs externes. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et une vérification finale avant livraison est effectuée afin que les informations les plus récentes soient reflétées.
Taille du marché mondial de la logistique biopharmaceutique de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour la logistique biopharmaceutique ne correspondent pas toujours car chaque éditeur trace la limite du marché à un endroit différent, et peut également utiliser des années, des périodes de conversion monétaire et des inclusions de services différents. Les principales différences observées concernent généralement ce qui est considéré comme des services logistiques par rapport aux activités adjacentes, ainsi que la manière dont les primes de chaîne du froid sont appliquées au fil du temps.
L'écart principal provient du fait que l'emballage, la surveillance et d'autres services complémentaires soient ou non entièrement intégrés à la logistique. Mordor Intelligence ne les comptabilise que lorsqu'ils font partie d'un contrat logistique payant pour des expéditions biopharmaceutiques, plutôt qu'une vente de produit séparée ou une activité interne. Des différences peuvent également apparaître lorsqu'une estimation utilise une majoration mondiale unique pour la tarification de la chaîne du froid, tandis qu'une autre s'ajuste selon le mix de trajets, la part aérienne et la sensibilité thérapeutique, ce qui tend à modifier la valeur de l'année en cours.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 152,04 milliards de USD (2026) | |
| Éditeur sectoriel A | 135,88 milliards de USD (2024) | Utilise une année de référence 2024 et une liste de services plus large qui inclut explicitement l'emballage et la surveillance, ce qui peut gonfler le revenu logistique lorsque ceux-ci sont comptabilisés en dehors des contrats de transport et d'entreposage. |
| Portail de recherche B | 143,19 milliards de USD (2024) | Rapports exprimés en millions de USD avec des exclusions déclarées limitées, et la répartition est présentée à un niveau élevé (chaîne du froid versus non-chaîne du froid), ce qui peut manquer les effets de mix au niveau du trajet qui modifient la tarification et la dépense implicites. |
L'écart entre les trois chiffres s'explique en grande partie par le choix de l'année et par ce qui est intégré au revenu des services logistiques, notamment pour les compléments liés à la chaîne du froid. En maintenant les éléments liés aux besoins de manutention des expéditions et en vérifiant la dépense implicite par rapport aux divulgations des fournisseurs et aux signaux d'intensité commerciale, la valeur obtenue est plus facile à retracer et à reproduire lors de la mise à jour du marché.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de la bio pharma logistique ?
Le marché de la bio pharma logistique a atteint 152,04 milliards USD en 2026 et est en voie d'atteindre 234,58 milliards USD d'ici 2031.
Quel segment du marché de la bio pharma logistique connaît la croissance la plus rapide ?
Les services à valeur ajoutée — tels que l'étiquetage, le conditionnement en kits et la libération par une personne qualifiée — se développent à un TCAC de 10,77 %, dépassant le transport traditionnel.
Pourquoi la logistique à ultra-froid est-elle cruciale pour la croissance future ?
Les thérapies avancées à base d'ARNm et les thérapies cellulaires et géniques nécessitent des températures jusqu'à −150 °C, stimulant les investissements dans les infrastructures cryogéniques et les emballages spécialisés.
Quelle région contribuera le plus à la croissance incrémentale d'ici 2031 ?
L'Asie-Pacifique affiche le TCAC prévisionnel le plus élevé à 11,06 %, soutenu par le développement croissant de la biofabrication et des essais cliniques.
Comment les objectifs de durabilité influencent-ils le secteur ?
Les expéditeurs et les transporteurs adoptent des emballages réutilisables, des flottes électrifiées et des algorithmes d'optimisation des itinéraires pour réduire les émissions qui représentent plus de 80 % des émissions de carbone de la chaîne d'approvisionnement pharmaceutique.
Dernière mise à jour de la page le:



