
Taille et part de marché européen de la logistique chimique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 113.18 Milliards de dollars |
| Taille du Marché (2026) | 117.57 Milliards de dollars |
| Taille du Marché (2031) | 138.20 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.29 % |
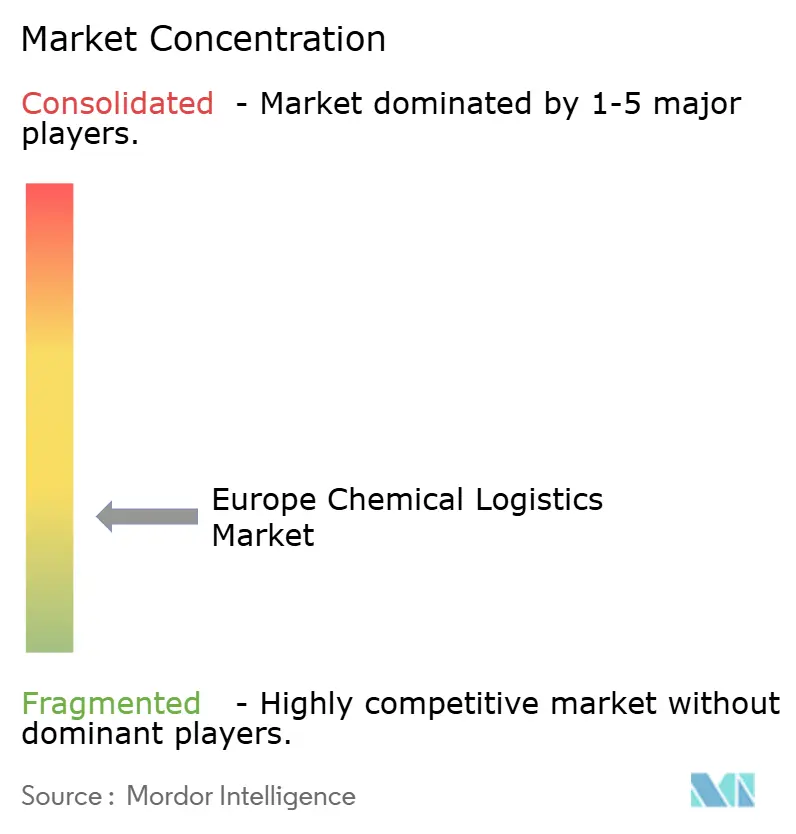
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
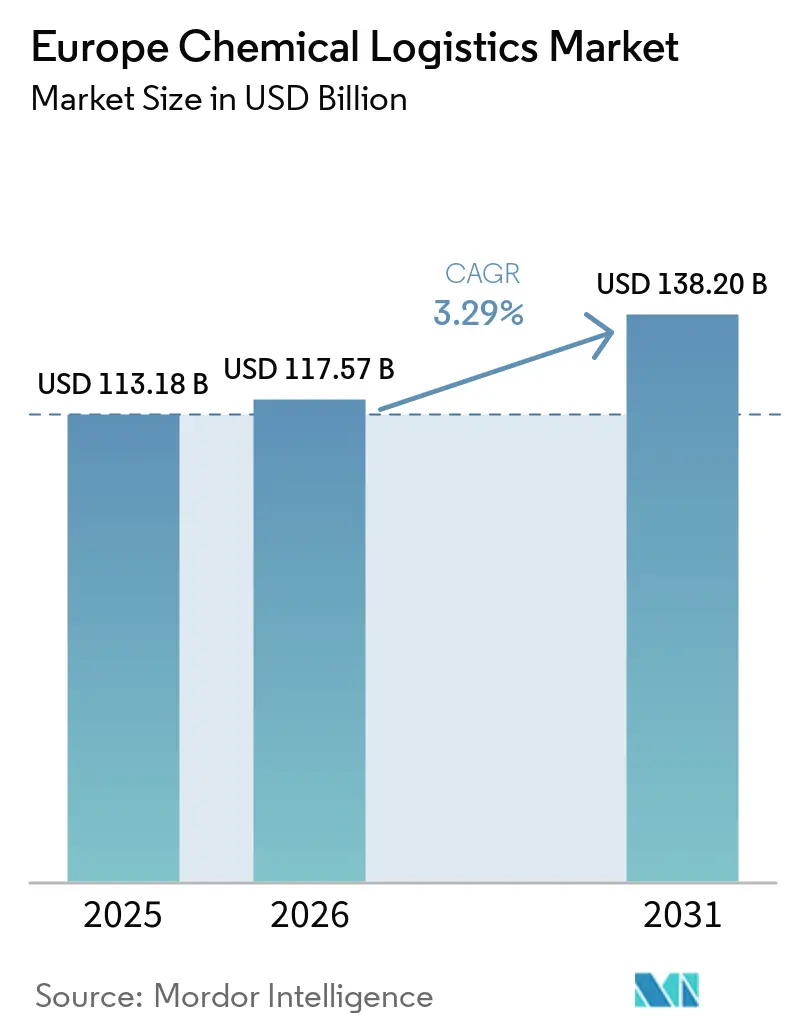
Analyse du marché européen de la logistique chimique par Mordor Intelligence
La taille du marché européen de la logistique chimique devrait croître de 113,18 milliards USD en 2025 à 117,57 milliards USD en 2026 et devrait atteindre 138,20 milliards USD d'ici 2031, à un TCAC de 3,29 % sur la période 2026-2031.
L'expansion régulière découle de clusters de production chimique résilients, d'incitations gouvernementales continues en faveur du fret ferroviaire et d'une demande croissante de services à température contrôlée soutenant la production de chimie verte et de produits biologiques. Les entreprises optimisent les routes transfrontalières pour s'aligner sur les mandats de diversification énergétique de REPowerEU, tout en renforçant les réseaux en étoile autour des centres de fabrication de spécialités. Les plateformes numériques d'appariement du fret améliorent l'utilisation des actifs pour les marchandises dangereuses, et les fusions entre les principaux prestataires logistiques tiers (3PL) accélèrent la densité des réseaux. Cependant, l'inflation des coûts liée aux péages indexés sur le CO₂ et la pénurie de conducteurs certifiés ADR resserrent les capacités, rendant la conformité réglementaire et l'adoption des technologies essentielles pour le positionnement concurrentiel sur le marché européen de la logistique chimique.
Principaux points à retenir du rapport
- Par service, le transport a représenté 64,40 % de la part de marché européen de la logistique chimique en 2025, tandis que les services à valeur ajoutée devraient enregistrer le TCAC le plus rapide de 3,56 % jusqu'en 2031.
- Par secteur d'utilisation final, le pétrole et le gaz ont représenté 25,60 % de la taille du marché européen de la logistique chimique en 2025 ; les produits chimiques de spécialité devraient connaître la croissance la plus rapide avec un TCAC de 3,73 % jusqu'en 2031.
- Par classe de danger, les produits chimiques dangereux ont représenté une part dominante de 71,50 % du marché européen de la logistique chimique en 2025 et devraient se développer à un TCAC de 4,05 % jusqu'en 2031.
- Par contrôle de la température, la logistique sous contrôle thermique devrait afficher le TCAC le plus élevé de 4,32 % entre 2026 et 2031, bien que les services sans contrôle thermique aient conservé une part de revenus de 59,40 % en 2025.
- Par géographie, l'Allemagne a dominé avec une part de revenus de 16,80 % en 2025, tandis que la Pologne devrait enregistrer le TCAC le plus rapide de 4,08 % sur la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Concentration de la demande en produits chimiques verts | +0.8% | Allemagne, Pays-Bas, France | Moyen terme (2-4 ans) |
| Réorientation des produits chimiques en vrac dans le cadre de REPowerEU | +0.9% | Ensemble de l'Europe, plus forte en Allemagne et aux Pays-Bas | Court terme (≤ 2 ans) |
| Subventions aux voies de garage ferroviaires sur site | +0.5% | Allemagne, Pays-Bas | Long terme (≥ 4 ans) |
| Expansion des parcs de réservoirs ISO conformes ADR | +0.6% | Clusters industriels à travers l'Europe | Moyen terme (2-4 ans) |
| Densification des réseaux 3PL par fusions-acquisitions | +0.7% | Région DACH et ensemble de l'Europe | Moyen terme (2-4 ans) |
| Plateformes numériques d'appariement du fret pour marchandises dangereuses | +0.4% | Adoption précoce en Allemagne et aux Pays-Bas | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La demande en produits chimiques verts concentrant les charges près des pôles de spécialité
Les fabricants dédiés à la chimie durable relocalisent leur production à proximité des clusters établis, raccourcissant les distances de livraison tout en intensifiant les exigences en matière d'infrastructures sous contrôle thermique et conformes ADR. L'intégration par ICIG des sites Valtris Advanced Organics dans sa plateforme Vynova illustre comment l'intégration verticale au sein des parcs chimiques accroît la densité de chargement et nécessite des entrepôts spécialisés avec surveillance environnementale continue. Les prestataires logistiques offrant des capacités de chaîne du froid validées et des flottes de réservoirs ISO étanches obtiennent des tarifs premium, car les intermédiaires pharmaceutiques et cosmétiques exigent des protocoles de manutention stricts.
REPowerEU accélérant la réorientation intra-européenne des produits chimiques en vrac
La politique de l'UE visant à réduire la dépendance aux matières premières russes a redirigé les flux de produits chimiques en vrac vers les ports occidentaux et les hubs multimodaux intérieurs. L'extension par l'Allemagne de 229 millions EUR (252,73 millions USD) de subventions d'accès aux voies ferrées jusqu'en 2028 renforce la viabilité ferroviaire, réduisant les coûts de bout en bout jusqu'à 20 % par rapport au transport routier longue distance. Les prestataires 3PL agiles capables d'harmoniser la conformité douanière, sécuritaire et environnementale dans plusieurs États membres décrochent de nouveaux contrats alors que les fabricants renégocient leurs chaînes d'approvisionnement[1].
Subventions aux voies de garage ferroviaires sur site en Allemagne et aux Pays-Bas
Les subventions pour les voies de garage ferroviaires en usine réduisent les coûts de manutention et limitent les émissions de carbone. Les parcs industriels à base chimique qui investissent dans des voies privées signalent des réductions de 2 à 3 jours dans les cycles commande-livraison, tout en détournant les volumes en vrac des autoroutes encombrées. Le transfert modal qui en résulte amplifie l'avantage concurrentiel des prestataires opérant des services de trains blocs et des stations certifiées de nettoyage de wagons-citernes, renforçant le segment ferroviaire du marché européen de la logistique chimique[2].
Expansion des parcs de location de réservoirs ISO conformes ADR
Des spécialistes de la location tels que Trifleet et Eurotainer développent leurs flottes européennes, libérant les chargeurs de lourds investissements initiaux. Les conceptions standardisées simplifient le nettoyage, la certification et la modernisation des capteurs, améliorant l'utilisation de la flotte tout en garantissant la conformité réglementaire. La disponibilité accrue de réservoirs ISO à caisse mobile offre de la flexibilité pour les pics de demande saisonniers et pour les nouvelles formulations biosourcées, accélérant la réactivité de la chaîne d'approvisionnement dans le secteur européen de la logistique chimique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Pénurie de conducteurs de camions certifiés ADR | -0.7% | Allemagne et Royaume-Uni | Court terme (≤ 2 ans) |
| Péages de corridor CO₂ plus stricts sur l'Autobahn allemande | -0.5% | Allemagne, avec répercussions aux Pays-Bas et en Autriche | Moyen terme (2-4 ans) |
| Capacité limitée des sillons ferroviaires | -0.4% | Allemagne, Pays-Bas, France | Long terme (≥ 4 ans) |
| Hausse inflationniste des emballages de spécialité | -0.6% | Ensemble de l'Europe, aiguë dans la chaîne du froid pharmaceutique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie de conducteurs de camions certifiés ADR
Les frais de formation allant de 600 à 1 700 GBP constituent une barrière à l'entrée, tandis que les départs en retraite dépassent la délivrance de nouveaux permis. Le marché européen de la logistique chimique connaît donc des déséquilibres sur certaines lignes et des hausses des tarifs spot à court préavis. Les prestataires y font face avec des académies internes, des primes salariales et une planification plus stricte des itinéraires, mais les lacunes de capacité persistent, notamment pour les marchandises dangereuses à conséquences élevées[3].
Péages de corridor CO₂ plus stricts sur l'Autobahn allemande
L'Allemagne a introduit des péages indexés sur le carbone qui augmentent les coûts au kilomètre pour les véhicules diesel Euro VI jusqu'à 15 %, impactant directement les flottes de marchandises dangereuses dont les options de conversion des groupes motopropulseurs restent limitées. La diversification des itinéraires vers le rail, les voies navigables intérieures et les solutions intermodales atténue la charge, mais nécessite une réingénierie des réseaux à forte intensité capitalistique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service :
la domination du transport stimule la consolidationLe transport a conservé 64,40 % des revenus en 2025, les mouvements spécialisés de camions-citernes, de wagons-citernes ferroviaires et de conteneurs ISO restant l'épine dorsale du marché européen de la logistique chimique. Le segment sécurise des économies d'échelle grâce à des projets de densification des réseaux tels que le projet de rachat de DB Schenker par DSV. Parallèlement, la taille du marché européen de la logistique chimique pour les services à valeur ajoutée devrait croître à un TCAC de 3,56 %, reflétant une hausse des tâches d'étiquetage, de reconditionnement et d'inspection qualité intégrées aux centres de distribution chimique multi-clients.
Au sein du transport, la route achemine les envois urgents ou dangereux, tandis que le rail gagne des parts sur les longs corridors grâce aux incitations gouvernementales. Les plateformes numériques mettant en relation les capacités conformes ADR avec les chargements de retour réduisent les trajets à vide, améliorant les marges même si les majorations de péage augmentent. Le fret aérien et les solutions de cabotage maritime répondent aux chargements de niche à haute valeur, là où le délai de transit ou les remises sur volume l'emportent sur les surcoûts.
Les offres à valeur ajoutée incluent de plus en plus la documentation réglementaire, la gestion des données de sécurité et le reporting en matière de développement durable, permettant aux chargeurs d'externaliser la complexité de la conformité. Alors que les déclarations environnementales, sociales et de gouvernance (ESG) deviennent obligatoires, les prestataires 3PL intègrent des tableaux de bord CO₂ dans leurs portails, traduisant les performances logistiques en données d'émissions exploitables. La demande croissante de logistique de site, de mélange et de tests d'échantillons brouille davantage la frontière entre la fabrication sous contrat et la logistique tierce, élevant le niveau de sophistication des services dans le secteur européen de la logistique chimique.
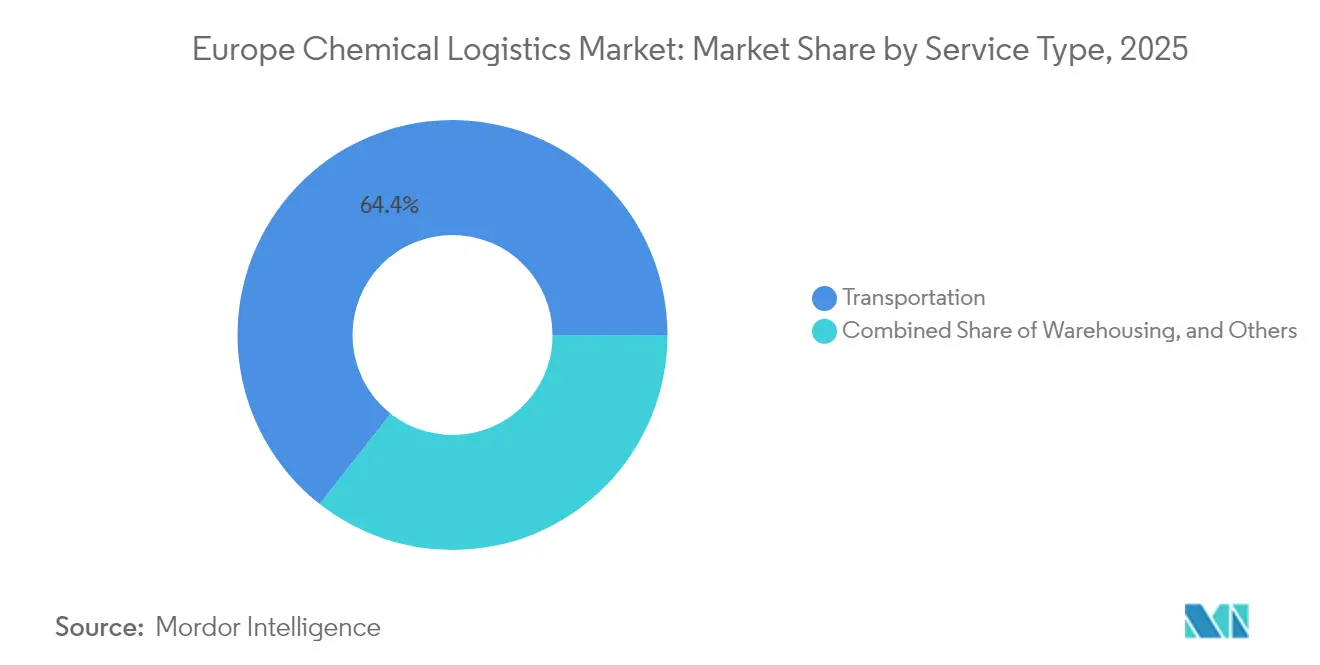
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par secteur d'utilisation final :
le leadership du pétrole et du gaz face à la croissance des spécialitésLe pétrole et le gaz ont représenté 25,60 % des revenus de 2025, soutenus par des flux établis de matières premières pétrochimiques. Cependant, la demande en produits chimiques de spécialité des secteurs pharmaceutique et cosmétique devrait croître à un TCAC de 3,73 %, dépassant les segments en vrac. La taille du marché européen de la logistique chimique pour la distribution pharmaceutique bénéficie de nouveaux sites de produits biologiques qui exigent des solutions de chaîne du froid certifiées GDP, comme le campus de Dublin agrandi d'UPS Healthcare.
La logistique cosmétique reproduit désormais les conditions applicables aux médicaments, mettant l'accent sur la constance de la température, la ségrégation des allergènes et la traçabilité des lots. Les initiatives de chimie verte intensifient l'urgence pour les environnements contrôlés. Les chargeurs pétrochimiques, en revanche, font face à la volatilité des prix et aux obstacles de la transition énergétique, ce qui encourage des projets d'efficacité tels que la modernisation des voies de garage et la connectivité fluviale dans les complexes de raffinage. Les produits agrochimiques et les gaz industriels restent des contributeurs stables, bien qu'ils nécessitent des emballages diversifiés, des GRV aux bouteilles en faisceaux, élargissant les compétences des prestataires 3PL sur le marché européen de la logistique chimique.
Par classe de danger :
les produits chimiques dangereux stimulent les services premiumLes marchandises dangereuses ont représenté 71,50 % des revenus en 2025, commandant des tarifs de fret premium et le déploiement d'équipements spécialisés. La part de marché européen de la logistique chimique pour les matières dangereuses bénéficie de barrières réglementaires qui limitent la concurrence aux opérateurs certifiés. Les prestataires gèrent la formation continue des conducteurs, les inspections périodiques des véhicules et les extensions d'assurance, renforçant les obstacles à l'entrée sur le marché.
Le secteur européen de la logistique chimique exploite la télématique avancée, les capteurs de pression et la géolocalisation pour se conformer aux directives ADR et Seveso. Les flux non dangereux, bien que substantiels, subissent une marchandisation à mesure que les transporteurs de fret général empiètent ; les marges restent donc plus faibles. Le TCAC prévu de 4,05 % pour le segment dangereux jusqu'en 2031 est soutenu par la croissance des précurseurs de batteries lithium-ion, des bio-solvants et des réactifs de haute pureté, chacun nécessitant une ségrégation et une documentation minutieuses.
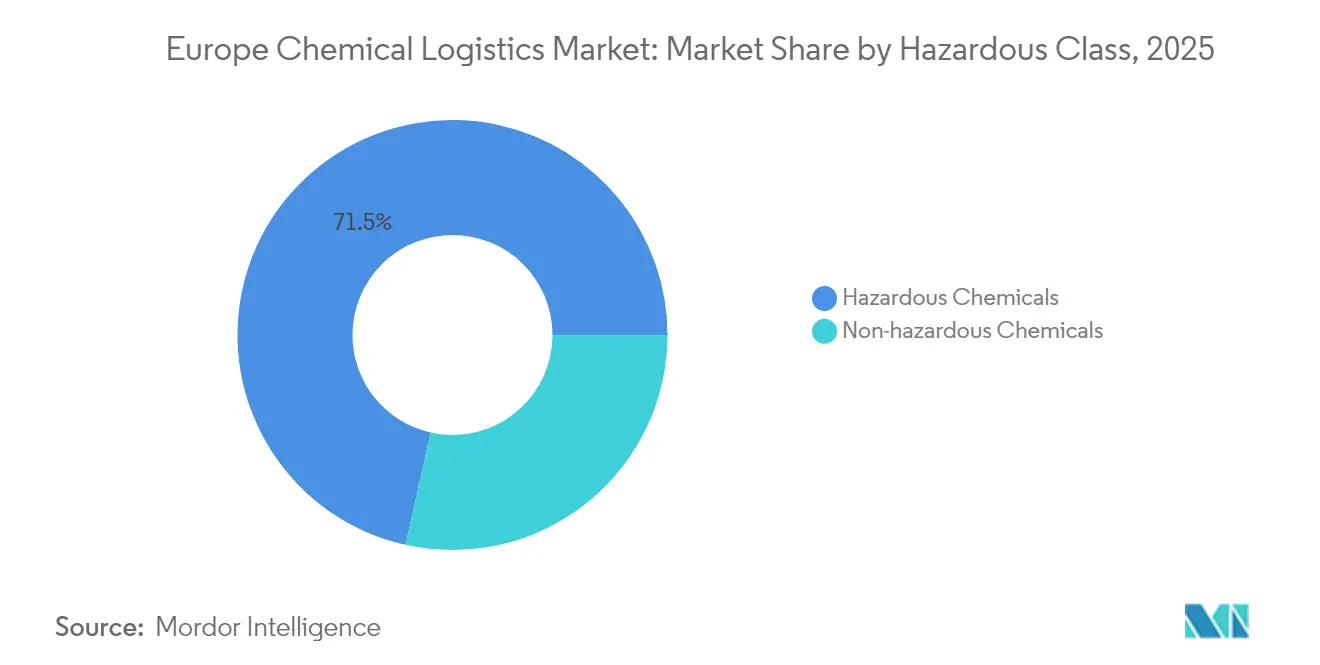
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par contrôle de la température :
l'expansion de la chaîne du froid stimule la croissanceLe fret sous contrôle thermique devrait progresser à un TCAC de 4,32 %, plus rapidement que le marché européen de la logistique chimique dans son ensemble, porté par les produits biologiques, les vaccins et les additifs sensibles à la chaleur. Les opérateurs modernisent leurs remorques avec des groupes frigorifiques électriques et une surveillance à distance pour s'aligner sur la législation européenne relative au transport écologique. Des projets de démonstration comme les camions frigorifiques électriques à batterie de Frigo Logistics en Pologne illustrent la viabilité précoce.
Les mouvements sans contrôle thermique représentent encore la majeure partie des volumes grâce aux résines de commodité et aux minéraux inorganiques. Pourtant, les chargeurs demandent de plus en plus une cartographie thermique validée, même pour les marchandises ambiantes, afin de garantir l'intégrité du produit dans des conditions climatiques imprévisibles, incitant les transporteurs en place à se moderniser technologiquement.
Analyse géographique
Marché allemand de la logistique chimique
L'Allemagne a capturé 16,80 % des revenus de 2025 grâce à sa production chimique de 200 milliards EUR (220,72 milliards USD) et à son réseau de dépôts conformes à l'ADR. Les subventions fédérales aux péages ferroviaires et les investissements public-privé renforcent la capacité des corridors et soutiennent le marché européen de la logistique chimique. Néanmoins, les péages indexés sur le CO₂ alourdissent les dépenses de transport routier, stimulant la diversification modale. Les clusters matures de Ludwigshafen, Leverkusen et du Rhin-Ruhr s'appuient sur des synergies barge-rail-route synchronisées, favorisant la demande de services d'orchestration 4PL.
Marché polonais de la logistique chimique
La Pologne s'impose comme l'arena à la croissance la plus rapide avec un CAGR de 4,08 %, soutenue par un stock d'entrepôts dépassant 35 millions de m² et un appétit des investisseurs pour des parcs modernes de classe A conformes aux normes de stockage chimique. Les corridors de fret reliant la Silésie aux ports baltiques permettent le transit est-ouest, tandis que des coûts de main-d'œuvre plus faibles renforcent la compétitivité. Les 3PL internationaux étendent leur présence — le site de Rawicz de DB Schenker est passé à 27 000 m² en mai 2025 pour soutenir les clients en produits chimiques optiques et de spécialité.
Marchés européens au sens large
Les Pays-Bas, la France et le Royaume-Uni disposent de plateformes multimodales sophistiquées. Les terminaux de vrac liquide de Rotterdam et son réseau de pipelines ancrent les approvisionnements en matières premières transatlantiques. Les traversées du Channel à Calais facilitent l'acheminement de produits chimiques britanniques sous contrainte de délais, bien que les procédures douanières post-Brexit imposent des investissements dans les déclarations numériques. L'Europe du Sud (Italie, Espagne) exploite les routes méditerranéennes pour les échanges d'agrochimiques et de résines, aidée par les initiatives croissantes en matière de produits chimiques renouvelables. Les pays nordiques se concentrent sur les dérivés de l'hydrogène vert et les matériaux avancés, exigeant des tarifs de fret premium en raison de leur géographie éloignée et de leurs exigences de sécurité strictes.
Paysage réglementaire
Le marché fonctionne dans le cadre des règles européennes sur les produits chimiques et le transport de marchandises dangereuses, qui déterminent l'emballage, l'étiquetage, la documentation et la qualification des transporteurs pour les mouvements dangereux et à température contrôlée. L'ADR 2025 est entré en vigueur le 1er janvier 2025, tandis que la directive déléguée (UE) 2025/149 de la Commission a exigé des États membres qu'ils alignent leurs règles nationales sur le progrès technique pour l'ADR/RID/ADN avant le 30 juin 2025, renforçant les mises à jour continues des procédures opérationnelles pour la route, le rail et les voies navigables intérieures.
Les obligations de conformité s'étendent également à la classification chimique en amont et aux flux de déclaration des déchets et des articles en aval, qui influencent les exigences de stockage et de distribution. Le règlement (UE) 2024/2865 a modifié le CLP, y compris des dispositions qui renforcent les responsabilités pour les ventes en ligne de produits chimiques vers l'UE par des opérateurs non européens via un fournisseur établi dans l'UE, avec des dispositions transitoires pour l'étiquetage et l'emballage allant jusqu'au 31 décembre 2026. Pour l'application et la flexibilité, la décision d'exécution (UE) 2026/1041 de la Commission (5 mai 2026) a autorisé des dérogations nationales spécifiques en vertu de la directive 2008/68/CE, et la directive déléguée (UE) 2025/1801 de la Commission a fixé une échéance au 23 juin 2026 pour que les États membres adoptent des mesures relatives aux contrôles du transport de marchandises dangereuses, augmentant la prime accordée aux procédures opérationnelles standardisées auditables, à la formation et à la préparation aux inspections sur les couloirs transfrontaliers.
Analyse de la chaîne de valeur
La création de valeur dans la logistique chimique en Europe débute au niveau des clusters de production intégrés et des parcs chimiques, puis se poursuit via le transport en vrac et conditionné (camion-citerne, wagon-citerne ferroviaire, conteneur-citerne ISO, barge/transport maritime à courte distance), pour arriver dans des terminaux spécialisés et des centres de distribution multi-clients pour le stockage, l'échantillonnage, l'étiquetage et la documentation réglementaire. Les nœuds passerelles tels que le port de Rotterdam et le cluster chimique d'Anvers concentrent la manutention de vrac liquide et le stockage de marchandises dangereuses, tandis que les plateformes intérieures en Allemagne, au BENELUX et en Pologne relient les usines aux corridors multimodaux via des terminaux intermodaux et des points certifiés de nettoyage et de maintenance pour citernes et caisses mobiles.
Les goulots d'étranglement critiques tendent à se concentrer autour des contraintes de capacité des corridors, du risque de perturbation modale et de la disponibilité de la main-d'œuvre et des équipements conditionnée par la conformité. La résilience ferroviaire et fluviale reste centrale, car le corridor du Rhin soutient une grande part des flux de produits chimiques en vrac, et des travaux de rénovation majeurs sur la ligne ferroviaire de la rive droite du Rhin entre Troisdorf et Wiesbaden, débutant en juillet 2026 et se poursuivant jusqu'à mi-décembre 2026, montrent comment des interruptions de capacité planifiées peuvent se traduire en report vers la route et en congestion des terminaux. Les investissements se concentrent donc sur les infrastructures trimodales et le stockage haut de gamme : Noord Natie Odfjell Antwerp Terminal a annoncé un plan pluriannuel dépassant 200 millions d'EUR (novembre 2025), tandis que des opérateurs comme Bertschi ont étendu leurs capacités de terminaux intermodaux à Rotterdam (achevé en juin 2025) et mis en service l'installation trimodale de marchandises dangereuses d'Anvers Zomerweg (exploitation démarrée en novembre 2024).
Paysage concurrentiel
La concurrence sur le marché européen de la logistique chimique reste modérée. L'acquisition prévue de DB Schenker par DSV est sur le point de reclasser les acteurs en combinant de vastes réseaux terrestres européens et une solide expertise chimique. L'acquisition en juillet 2025 par Logwin de Hanse Service Group a ajouté des capacités de chaîne du froid certifiées GDP, signalant une consolidation ciblée vers des niches à marges élevées.
Les investissements technologiques différencient les leaders du marché : XPO Logistics intègre la planification des itinéraires par IA et des tableaux de bord CO₂ pour répondre aux objectifs de développement durable des chargeurs. Les spécialistes régionaux plus petits survivent grâce à une expertise unique, comme la gestion des voies de garage ferroviaires en vrac ou la logistique de site intégrée dans les parcs chimiques.
Les plateformes intégrées offrant une visibilité de bout en bout, une documentation réglementaire et un reporting des émissions décrochent des contrats premium. La modernisation des flottes vers des carburants alternatifs reste progressive en raison des contraintes techniques liées au transport de marchandises dangereuses, mais les pionniers sécurisent les appels d'offres de contrats verts auprès des producteurs axés sur le développement durable.
Leaders du secteur européen de la logistique chimique
-
DHL
-
DSV A/S
-
CEVA Logistics
-
XPO Logistics
-
Kuehne + Nagel
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de la logistique chimique Entreprises couvertes dans ce rapport
- DHL
- DSV A/S
- CEVA Logistics
- XPO Logistics
- Kuehne + Nagel
- BDP International
- Bertschi AG
- Suttons International
- Den Hartogh Logistics
- Broekman Logistics
- Rhenus Logistics
- H. Essers
- Log4Chem
- Chemical Express
- JCL Logistics
- MOL Logistics
- DACHSER
- De Rijke Group
- Noatum Logistics
- Pfenning Logistics GmbH
Lire l’analyse des entreprises de logistique chimique europe
Opportunités de marché et perspectives d'avenir
L'opportunité se concentre sur les capacités spécialisées dans les principales portes d'entrée chimiques et leurs antennes intérieures, en particulier pour le stockage de polymères, de vrac liquide et de marchandises dangereuses pouvant s'adapter entre la route, le rail et la barge. En juin 2026, Van Moer Logistics a inauguré un hub de polymères doté de 63 nouveaux silos au port d'Anvers dans le cadre d'un programme d'investissement de 185 millions d'EUR, et en juin 2026, LBC Tank Terminals a approuvé le projet Rainbow 5 Phase A à Rotterdam pour ajouter 41 000 mètres cubes de capacité d'ici 2028. Ces projets indiquent où les expéditeurs constituent des tampons de débit et de stock, créant des besoins connexes en positionnement de conteneurs-citernes ISO, en services de nettoyage et de réparation, et en tâches à valeur ajoutée (échantillonnage, étiquetage, assurance qualité et documentation de conformité) autour de ces mêmes nœuds.
La collaboration numérique et les outils de conformité constituent également des domaines d'attention à court terme, étant donné la prédominance des produits chimiques dangereux sur le marché et le durcissement des contrôles de transport et des responsabilités CLP. L'enquête de numérisation ECTA, Cefic et ECLIC de mai 2026 a mis en évidence la normalisation et la sécurité comme principaux obstacles à la collaboration basée sur les API, laissant place à des couches de données interopérables reliant les fiches de données de sécurité, les flux de travail UFI et d'étiquetage, les documents de transport et le reporting des émissions à travers des réseaux multi-transporteurs. Du côté de la demande, l'activité de financement des logiciels en phase précoce suggère des besoins des PME, comme Kyrok qui a obtenu 3,1 millions d'EUR en juin 2026 pour appliquer l'IA aux chaînes d'approvisionnement pharmaceutiques et chimiques, tandis que les grands expéditeurs de produits sensibles continuent d'investir dans l'automatisation, notamment Symrise qui a lancé en mai 2026 les travaux d'une extension de 25 millions d'EUR de son centre logistique de Holzminden avec un entrepôt automatisé à hautes travées.
Développements industriels récents dans Marché européen de la logistique chimique
- Juillet 2026 : CEVA Logistics a prolongé un accord de cinq ans pour continuer à gérer le centre de distribution pharmaceutique de GSK de 9 830 m² à Robakowo, en Pologne. Ce renouvellement renforce la demande de capacités de distribution à température contrôlée conformes aux BPD dans les corridors d'Europe centrale, où les exigences de manutention des produits dangereux et de qualité pharmaceutique se recoupent en matière de personnel, de contrôle des processus et de sécurité des sites.
- Juin 2026 : DHL Group a annoncé une stratégie de croissance logistique dans les nouvelles énergies couvrant le stockage d'énergie par batterie, l'hydrogène, le solaire et l'éolien. Cette initiative accroît les besoins de manutention spécialisée et de logistique de projet (y compris les composants dangereux et les matériaux sensibles), incitant les prestataires à étendre leurs capacités certifiées, leurs outils de visibilité et leur exécution multimodale à travers l'Europe.
- Juillet 2025 : Logwin AG a acquis Hanse Service Internationale Fachspedition GmbH et Pharmalogisticspartner Internationale Fachspedition GmbH, ajoutant 7 600 m² d'espace à température contrôlée avec les certifications BPD, grossiste et IFS. Cette opération renforce la profondeur de la distribution en chaîne du froid et réglementée, en phase avec la demande de services à température contrôlée et à valeur ajoutée en croissance plus rapide au sein de la logistique chimique et des sciences de la vie.
Marché européen de la logistique chimique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Dans le cadre de cette étude, le marché européen de la logistique chimique couvre les services logistiques rémunérés utilisés pour déplacer et stocker des produits chimiques en toute sécurité, notamment le transport, l'entreposage, la distribution et les services de manutention associés sur les routes européennes.
Exclusions du périmètre : cette évaluation exclut la logistique captive interne réalisée entièrement par les producteurs chimiques, ainsi que la valeur de la fabrication chimique.
Aperçu de la segmentation
- Par service (valeur, millions USD)
- Transport
- Route
- Rail
- Aérien
- Maritime
- Entreposage, distribution et gestion des stocks
- Autres services
- Transport
- Par secteur d'utilisation final (valeur, millions USD)
- Pharmaceutique
- Cosmétique
- Pétrole et gaz
- Produits chimiques de spécialité
- Autres utilisateurs finaux
- Par classe de danger (valeur, millions USD)
- Produits chimiques dangereux
- Produits chimiques non dangereux
- Par contrôle de la température (valeur, millions USD)
- Sous contrôle thermique (réfrigéré/chauffé)
- Sans contrôle thermique
- Par géographie (valeur, millions USD)
- Allemagne
- Royaume-Uni
- Pays-Bas
- France
- Italie
- Espagne
- Pologne
- BENELUX (Belgique, Pays-Bas et Luxembourg)
- NORDIQUES (Danemark, Finlande, Islande, Norvège et Suède)
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par une définition claire de ce que signifie la « logistique chimique » en Europe, puis nous l'avons associée à des activités mesurables telles que les flux de fret, les besoins de stockage et la manutention soumise à des exigences de conformité strictes. Nous avons utilisé des sources publiques pour ancrer la vue macroéconomique et réduire la dépendance aux hypothèses.
Nous avons consulté des sources en libre accès telles que les séries de transport et de commerce d'Eurostat, l'Agence européenne des produits chimiques (ECHA) pour le contexte réglementaire, les orientations de l'UNECE sur l'ADR pour le transport de marchandises dangereuses, les statistiques de transport et d'énergie de la Commission européenne, ainsi que les publications d'associations professionnelles telles que Cefic pour les signaux de production chimique régionale. Nous avons également examiné les rapports annuels d'entreprises, les présentations aux investisseurs et la presse spécialisée pour comprendre la composition des services, les besoins des clients et les ajouts de capacité. Le cas échéant, des abonnements payants ont été utilisés pour les données financières des entreprises et les bases de données de brevets, et une base de données de niveaux d'expédition import-export a été utilisée de manière sélective pour vérifier les routes commerciales et la direction des flux. Les sources mentionnées ici sont illustratives, et de nombreuses autres références publiques et payantes ont été utilisées pour la collecte de données, les recoupements et les clarifications.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur la validation de la manière dont les volumes chimiques se traduisent en dépenses logistiques externalisées, et sur la prime payée pour la manutention de matières dangereuses, le contrôle de la température et la documentation conforme. Nous avons échangé avec des opérateurs logistiques, des prestataires d'entreposage et des expéditeurs de produits chimiques dans les principaux marchés européens, et avons utilisé leurs contributions pour confirmer les hypothèses relatives à la répartition modale, à l'utilisation des capacités, à l'évolution des prix et à la composition des services.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 36 % | Directeurs généraux (CXO) : 14 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 29 % |
| Petits acteurs : 15 % | Managers : 57 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une approche descendante dans laquelle la production chimique européenne et les signaux commerciaux ont été reconstitués en demande logistique adressable, puis ajustés en fonction de la part externalisée par rapport à celle gérée en interne. Après avoir constitué ce vivier de demande, nous l'avons converti en valeur de marché en appliquant une logique de composition des services et de tarification qui reflète la nature fortement réglementée des produits chimiques.
Les indicateurs clés comprenaient la répartition modale entre la route, le rail, la mer et les pipelines, la part de manutention des matières dangereuses par rapport aux matières non dangereuses, l'activité à température contrôlée, l'intensité du débit d'entreposage et l'éventail des services à valeur ajoutée tels que l'étiquetage, le conditionnement en fûts et le soutien à la documentation. Ces variables n'ont pas été traitées comme fixes, car les prix et la composition évoluent avec les coûts du carburant et de l'énergie, les péages routiers liés au CO2 et les variations de la production chimique par pays. Nous avons corroboré les résultats à l'aide de vérifications ascendantes sélectives, telles que des références de revenus de prestataires échantillonnés, des vérifications ponctuelles des tarifs de transport par route et des discussions sur l'utilisation des capacités d'entreposage. Lorsque des lacunes dans les données existaient, nous avons utilisé des fourchettes prudentes, puis les avons validées lors d'appels de suivi.
Pour les prévisions, nous avons effectué une analyse de scénarios autour de la production chimique et de la reprise des échanges, des trajectoires des coûts de l'énergie et du carburant, et des impacts du renforcement réglementaire sur les capacités conformes. La courbe annuelle finale a été lissée pour éviter des sauts irréalistes, en utilisant les fourchettes de consensus partagées par les répondants primaires sur l'évolution attendue des prix et l'utilisation des capacités.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été vérifiés par rapport à des signaux indépendants tels que la direction de la production chimique, les mouvements d'exportation-importation et les évolutions de l'activité de transport, puis examinés pour détecter tout saut de valeur ne pouvant être lié à un facteur réel. Lorsque des écarts ont été constatés, les hypothèses ont été retestées et des reprises de contact ciblées ont été utilisées pour confirmer si le changement provenait de la composition, des prix ou d'une limite de périmètre.
Avant la validation finale, le travail fait l'objet d'un examen analytique en plusieurs étapes au cours duquel les calculs sont réexécutés, la cohérence des unités est vérifiée et les agrégats par pays sont réconciliés avec le total européen. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, tels que des changements réglementaires ou des variations importantes des coûts. Juste avant la livraison, nous effectuons une dernière vérification afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché européen de la logistique chimique selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la logistique chimique européenne ne concordent pas toujours, principalement parce que le périmètre des services et la base de tarification ne sont pas identiques d'une étude à l'autre. Certaines estimations se concentrent uniquement sur les segments de transport, tandis que d'autres ajoutent l'entreposage et la manutention à valeur ajoutée, ce qui peut modifier le total dans une large mesure.
En suivant les pondérations de la composition des services et en actualisant les majorations de coûts liées à l'ADR dans le modèle, Mordor Intelligence maintient le total du marché européen de la logistique chimique ancré à l'activité de transport observable et aux besoins de stockage, plutôt qu'aux revenus généraux des services chimiques. Les différences proviennent également de la manière dont le rail et les pipelines sont traités, de l'application uniforme ou non des primes pour matières dangereuses, et de l'alignement du calendrier de conversion des devises sur l'année de référence indiquée.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 113,18 milliards USD (2025) | |
| Revue professionnelle A | 101,91 milliards USD (2024) | Présentée comme distribution chimique et orientée vers l'activité centrée sur le transport, avec une visibilité limitée sur l'entreposage spécialisé et la manutention à valeur ajoutée dans le total indiqué. |
| Cabinet de conseil régional B | 14,52 milliards USD (2025) | Semble ne couvrir qu'une tranche étroite des dépenses logistiques (souvent des services spécialisés ou uniquement pour matières dangereuses), ce qui exclut les grands volumes non dangereux ainsi que les activités courantes de stockage et de distribution. |
L'écart dans le tableau s'explique principalement par ce qui est comptabilisé comme « logistique » et par la manière dont le transport de produits chimiques est interprété. Lorsque le périmètre inclut le transport ainsi que l'entreposage chimique, la distribution et les services complémentaires conformes, la valeur se situe naturellement bien plus haut et peut être rattachée à des facteurs d'activité clairs. Notre approche maintient ces facteurs explicites, ce qui rend le total plus facile à reproduire et à tester sous différentes conditions.
Questions clés auxquelles le rapport répond
Quel sera le chiffre d'affaires de la logistique chimique en Europe d'ici 2031 ?
La taille du marché européen de la logistique chimique était évaluée à 113,18 milliards USD en 2025 et devrait croître de 117,57 milliards USD en 2026 pour atteindre 138,20 milliards USD d'ici 2031, à un TCAC de 3,29 % durant la période de prévision (2026-2031).
Quelle catégorie de service domine les dépenses de logistique chimique en Europe ?
Les services de transport dominent avec une part de 64,40 % grâce aux mouvements spécialisés de camions-citernes, wagons-citernes ferroviaires et conteneurs ISO.
Pourquoi la Pologne est-elle le hub logistique à la croissance la plus rapide pour les produits chimiques ?
Sa base d'entrepôts modernes de 35 millions de m², sa position géographique stratégique est-ouest et ses coûts d'exploitation inférieurs propulsent un TCAC de 4,08 %.
Qu'est-ce qui stimule la demande de transport chimique sous contrôle thermique ?
L'expansion de la fabrication de produits biologiques et de produits cosmétiques nécessite des réseaux de chaîne du froid validés, propulsant le segment à un TCAC de 4,32 %.
Comment les péages basés sur le CO₂ affectent-ils le fret chimique en Allemagne ?
Les péages indexés sur le carbone augmentent les coûts de transport routier jusqu'à 15 %, poussant les chargeurs vers le rail et les options intermodales pour maîtriser les dépenses.
Quelles stratégies concurrentielles les leaders du marché poursuivent-ils ?
Les principaux prestataires 3PL consolident leurs réseaux par des acquisitions et adoptent des plateformes numériques optimisant le routage des marchandises dangereuses et le reporting des émissions.