
Taille et part de marché de la logistique chimique du CCG
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 9.10 Milliards de dollars |
| Taille du Marché (2026) | 9.51 Milliards de dollars |
| Taille du Marché (2031) | 11.86 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.52 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique chimique du CCG par Mordor Intelligence
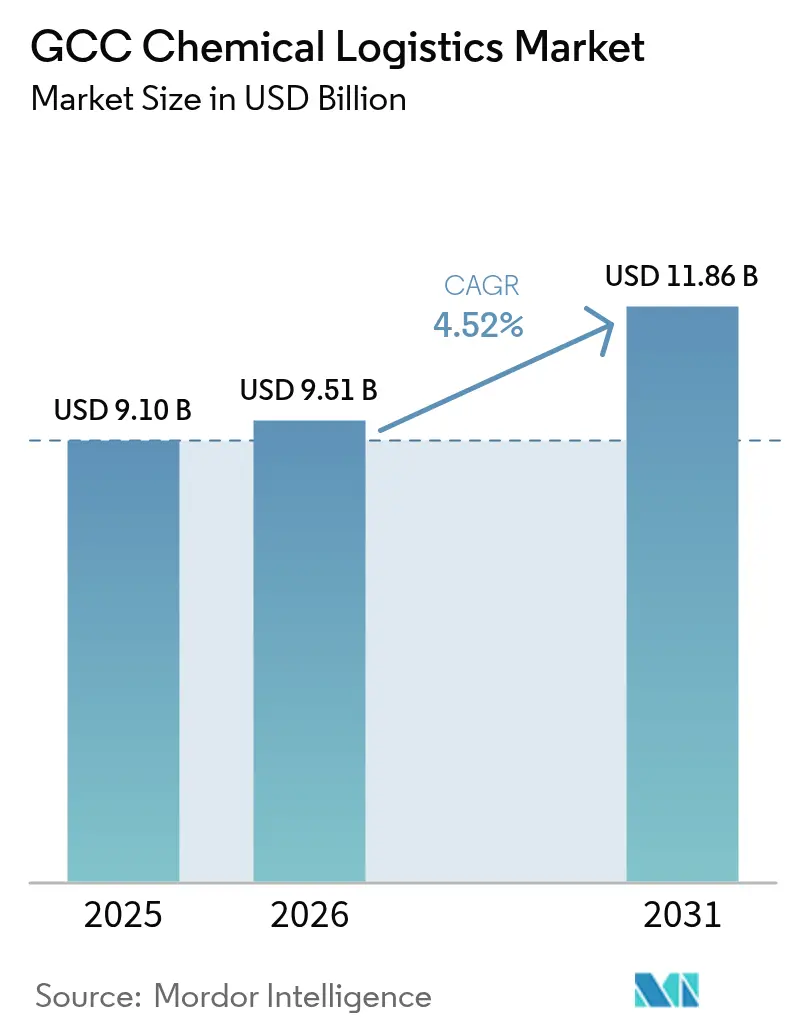
La taille du marché de la logistique chimique du CCG devrait passer de 9,10 milliards USD en 2025 à 9,51 milliards USD en 2026 et devrait atteindre 11,86 milliards USD d'ici 2031 à un CAGR de 4,52 % sur la période 2026-2031.
Le positionnement de la région en tant que plaque tournante mondiale de la pétrochimie, combiné à des ajouts de capacité à grande échelle et à des zones industrielles intégrées, stimule la demande à long terme de services logistiques multimodaux. Les investissements continus dans les ports, le rail et les clusters portuaires améliorent la connectivité, tandis que le resserrement des règles relatives à la santé, à la sécurité et à l'environnement (HSE) pousse les fabricants vers des prestataires tiers spécialisés. La demande de transport frigorifique conforme aux bonnes pratiques de distribution (GDP) s'accélère à mesure que les importations pharmaceutiques augmentent, et les plateformes numériques gagnent du terrain alors que les opérateurs recherchent une visibilité en temps réel et un contrôle prédictif des flux de marchandises dangereuses. Les risques géopolitiques de transit par le détroit d'Ormuz et la mer Rouge stimulent simultanément les investissements dans des corridors alternatifs et des solutions avancées d'acheminement de secours.
Points clés du rapport
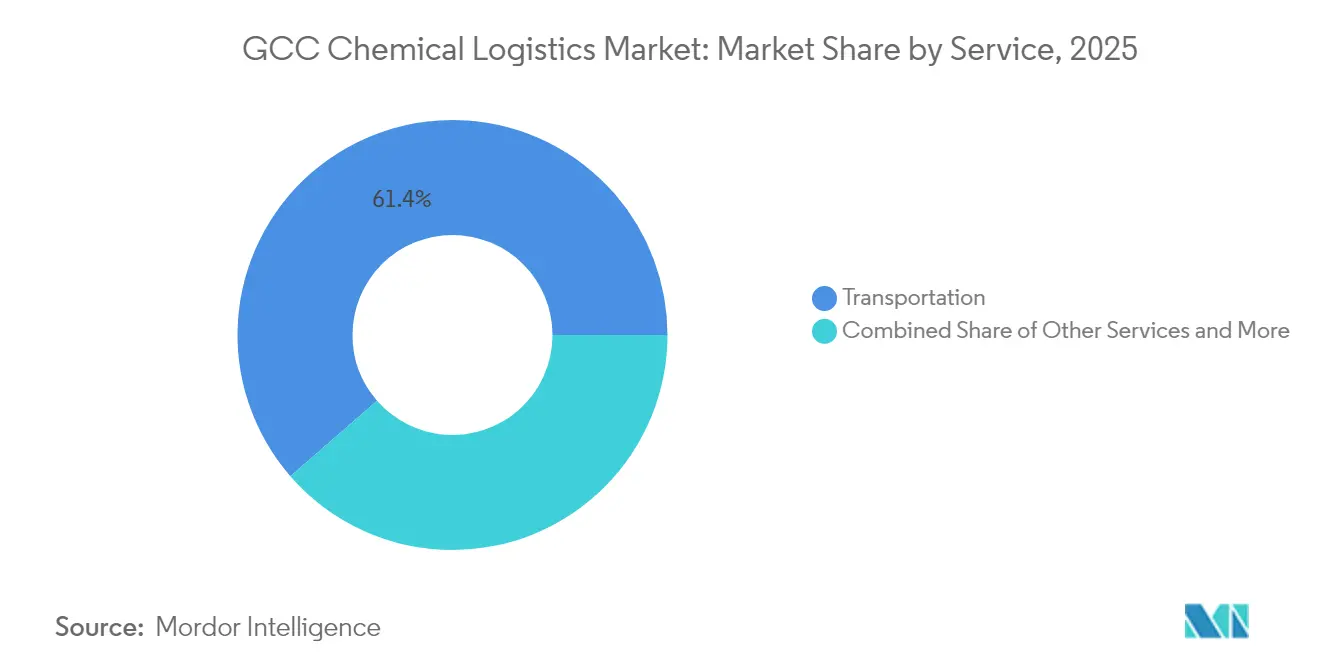
- Par service, le transport représentait 61,40 % de la part de marché de la logistique chimique du CCG en 2025, tandis que l'entreposage, la distribution et la gestion des stocks progressent à un CAGR de 4,05 % jusqu'en 2031.
- Par industrie d'utilisation finale, le pétrole et le gaz représentaient 35,60 % de la taille du marché de la logistique chimique du CCG en 2025, tandis que le secteur pharmaceutique est le segment à la croissance la plus rapide avec un CAGR de 4,70 % jusqu'en 2031.
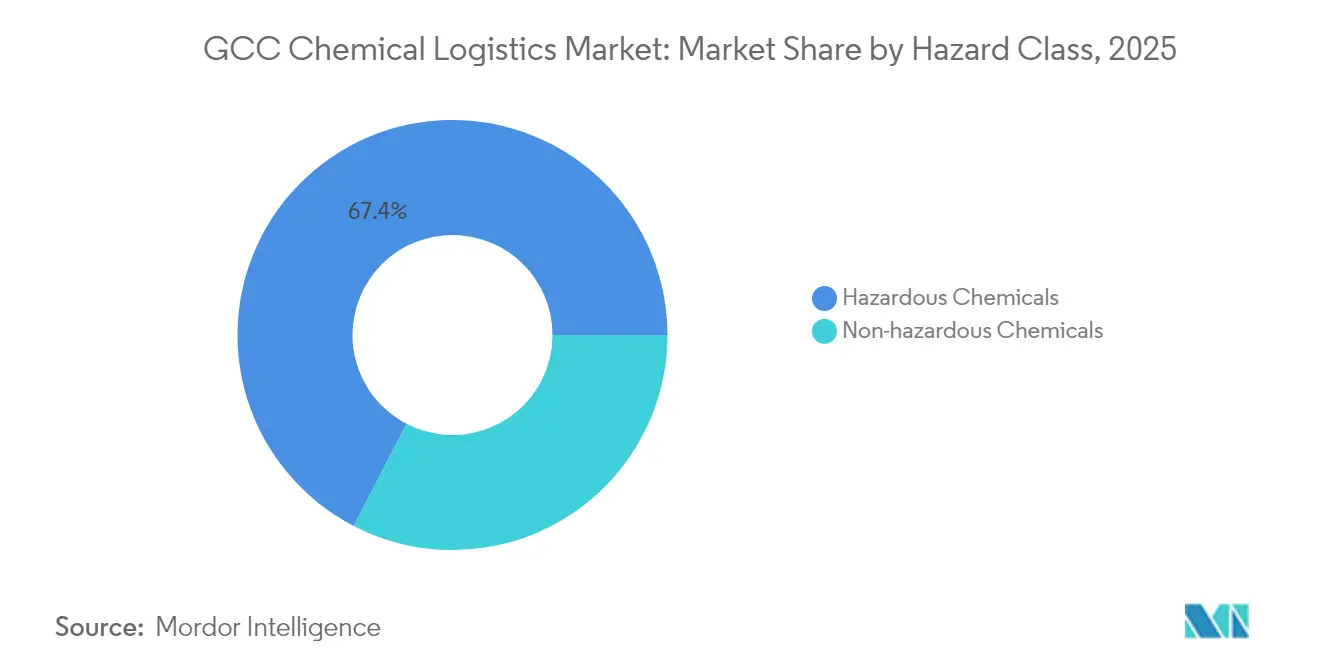
- Par classe de danger, les produits chimiques dangereux représentaient 67,40 % de la part de marché de la logistique chimique du CCG en 2025 ; les marchandises non dangereuses devraient se développer à un CAGR de 3,62 % entre 2026 et 2031.
- Par contrôle de la température, les marchandises non soumises au contrôle de température dominaient avec une part de 80,70 % en 2025 et devraient se développer à un CAGR de 4,18 %.
- Par pays, l'Arabie saoudite représentait 40,70 % de la taille du marché de la logistique chimique du CCG en 2025 ; les Émirats arabes unis sont appelés à progresser à un CAGR de 3,95 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la logistique chimique du CCG
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| Montée en puissance des expansions de capacité de production pétrochimique | +1.8% | Arabie saoudite, Qatar, Émirats arabes unis avec répercussions sur le Koweït et Oman | Moyen terme (2-4 ans) |
| Investissements massifs dans les infrastructures multimodales (ports, rail et pont terrestre) | +1.2% | CCG mondial, concentré en Arabie saoudite et aux Émirats arabes unis | Long terme (≥ 4 ans) |
| Renforcement des réglementations HSE favorisant l'externalisation vers les prestataires logistiques tiers (3PL) | +0.9% | CCG mondial avec adoption précoce aux Émirats arabes unis et en Arabie saoudite | Court terme (≤ 2 ans) |
| Essor des importations pharmaceutiques et de produits chimiques de spécialité nécessitant un transport conforme aux GDP | +0.7% | Régional, avec une demande premium aux Émirats arabes unis, en Arabie saoudite et au Qatar | Moyen terme (2-4 ans) |
| Clusters chimiques « à proximité des terminaux » liés aux zones économiques spéciales (ZES) stimulant la demande logistique sur site | +0.5% | Arabie saoudite (Jubail, Yanbu), Émirats arabes unis (JAFZA), Qatar (Ras Laffan) | Long terme (≥ 4 ans) |
| Adoption de tours de contrôle à positionnement avancé et de jumeaux numériques pour contourner les perturbations d'itinéraires | +0.4% | CCG mondial avec des leaders technologiques aux Émirats arabes unis et en Arabie saoudite | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Montée en puissance des expansions de capacité de production pétrochimique
Des projets majeurs tels que l'expansion de l'usine de traitement du gaz de Fadhili de Saudi Aramco, d'une valeur de 7,7 milliards USD, augmenteront la production de matières premières et créeront de nouveaux flux pour l'éthane, le naphta et les dérivés de vapocraqueurs à alimentation mixte[1]Organisation de standardisation du Conseil de coopération du Golfe, « Projet de règlement technique sur l'alignement du SGH », gso.org.sa. La diversification croissante de la production oblige les prestataires logistiques à gérer plusieurs classes de danger et plages de température au sein d'un même réseau. Les complexes intégrés situés à Jubail, Yanbu et Ras Laffan nécessitent une programmation synchronisée des matières premières entrantes et des produits sortants, ce qui incite à investir dans des flottes de citernes spécialisées, des terminaux de récupération de vapeur et des systèmes de manutention portuaire. La hausse des volumes de débit qui en résulte soutient une croissance régulière du marché de la logistique chimique du CCG, car les producteurs recherchent une capacité assurée et la conformité réglementaire.
Investissements massifs dans les infrastructures multimodales
La plateforme Logisti 2 de l'Arabie saoudite et le programme régional de 2,5 milliards USD de DP World améliorent les transferts modaux entre la route, le rail et la mer. Les nouveaux systèmes communautaires réduisent les délais de dédouanement, tandis que les parcs logistiques intérieurs rapprochent le stockage des clusters chimiques. Etihad Rail renforce la connectivité interémirats, et le concept de réseau ferroviaire du Golfe promet des services de trains en blocs transfrontaliers pour les liquides en vrac. Les améliorations des infrastructures élargissent les options de corridors, réduisent les coûts de manutention et soutiennent l'évolutivité requise par le marché de la logistique chimique du CCG.
Renforcement des réglementations HSE favorisant l'externalisation vers les prestataires logistiques tiers (3PL)
L'alignement du Conseil de coopération du Golfe sur le SGH Rev. 5 des Nations Unies impose un étiquetage bilingue, des pictogrammes normalisés et des règles harmonisées d'intervention d'urgence. La conformité exige des chauffeurs certifiés, des flottes équipées ADR et un stockage séparé. De nombreux producteurs ne disposent pas du temps ou de l'échelle nécessaires pour internaliser ces exigences et externalisent de plus en plus vers des prestataires spécialisés équipés de systèmes de documentation numérique et de tours de contrôle 24h/24 et 7j/7. L'externalisation soutient la trajectoire de croissance du marché de la logistique chimique du CCG et élève les références en matière de niveaux de service.
Essor des importations pharmaceutiques et de produits chimiques de spécialité nécessitant un transport conforme aux GDP
Les directives 2024 de la Municipalité de Dubaï imposent une surveillance continue de la température de 2-8 °C et de 15-25 °C pour les produits de santé[2]Département de la santé et de la sécurité de la Municipalité de Dubaï, « Directives techniques relatives aux exigences de stockage des produits de consommation », dm.gov.ae. Les directives de l'Organisation mondiale de la santé (OMS) renforcent la gestion des risques de bout en bout. Ces normes élargissent l'empreinte des entrepôts prêts pour les GDP et des flottes de véhicules réfrigérés dédiés, stimulant la demande à tarifs premium et développant un sous-segment de chaîne du froid distinct au sein du marché de la logistique chimique du CCG.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| CAPEX élevé pour les flottes et entrepôts conformes ADR | -1.1% | CCG mondial avec un impact aigu en Arabie saoudite et aux Émirats arabes unis | Moyen terme (2-4 ans) |
| Points d'étranglement géopolitiques augmentant le risque de délai de transit | -0.8% | CCG mondial avec une exposition sévère via le détroit d'Ormuz et les routes de la mer Rouge | Court terme (≤ 2 ans) |
| Pénurie de main-d'œuvre certifiée ADR/IMO | -0.6% | Régional, plus sévère en Arabie saoudite et au Qatar | Long terme (≥ 4 ans) |
| Volatilité de la transition énergétique dans les flux de produits chimiques en vrac | -0.4% | CCG mondial avec les leaders de la transition, les Émirats arabes unis et l'Arabie saoudite, les plus touchés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
CAPEX élevé pour les flottes et entrepôts conformes ADR
Le câblage antidéflagrant, les systèmes de contrôle des vapeurs et les systèmes spéciaux de suppression d'incendie font grimper les coûts des flottes et des installations bien au-dessus des références applicables aux marchandises générales. Les obligations de recertification continue et de formation des équipages s'ajoutent aux dépenses d'exploitation et découragent les acteurs de plus petite taille. Les obstacles en matière de capital ralentissent l'expansion des réseaux et tempèrent l'intensité concurrentielle sur le marché de la logistique chimique du CCG.
Points d'étranglement géopolitiques augmentant le risque de délai de transit
Plus de 20 % du pétrole maritime mondial transite par le détroit d'Ormuz, alors que la capacité des pipelines de contournement n'est que de 2,6 millions de barils par jour[3]Administration américaine d'information sur l'énergie (U.S. Energy Information Administration), « Points d'étranglement du transit pétrolier mondial », eia.gov. Les déviations en mer Rouge via le cap de Bonne-Espérance allongent les voyages de 10 à 14 jours. Des temps de voyage plus longs font grimper les taux d'affrètement et les coûts des stocks de produits, obligeant les opérateurs à maintenir des stocks tampons et à explorer des options alternatives de rail ou de pipeline. Ce risque pèse sur les perspectives de croissance du marché de la logistique chimique du CCG.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service : Dominance du transport au milieu de la transformation numérique
Le transport a conservé une part de 61,40 % du marché de la logistique chimique du CCG en 2025, soutenu par d'importants liens autoroutiers reliant les clusters pétrochimiques aux terminaux d'exportation. Les camions-citernes routiers restent le principal outil pour les déplacements régionaux, mais les investissements dans Etihad Rail et les corridors ferroviaires proposés du réseau ferroviaire du Golfe détourneront progressivement les flux massifs en vrac vers le rail. Le transport maritime gouverne les recettes d'exportation, et la disponibilité des navires-citernes chimiques est un levier de capacité critique. Le fret aérien s'occupe des cargaisons spécialisées et pharmaceutiques pour lesquelles le délai de transit est critique.
L'entreposage, la distribution et la gestion des stocks est le service à la croissance la plus rapide avec un CAGR de 4,05 % jusqu'en 2031, soutenu par la demande d'entrepôts à jumeau numérique et de systèmes pick-to-light qui améliorent la productivité. Les services à valeur ajoutée continus tels que l'étiquetage et le reconditionnement sont également en hausse, renforçant les solutions intégrées sur le marché de la logistique chimique du CCG.


Par industrie d'utilisation finale : Leadership du pétrole et du gaz avec accélération pharmaceutique
Le pétrole et le gaz ont contribué à hauteur de 35,60 % à la taille du marché de la logistique chimique du CCG en 2025, reflétant les flux de matières premières au sein de complexes à intégration verticale. La dépendance aux contrats à long terme amortit la volatilité et fournit des volumes de base stables pour le déploiement des flottes.
Le fret pharmaceutique, bien que plus modeste, se développe à un CAGR de 4,70 %, porté par les dépenses de santé régionales et la conformité obligatoire aux GDP. Les produits chimiques de spécialité servent les industries de conversion en aval, et les cosmétiques conservent une part de niche tout en bénéficiant de la hausse des revenus disponibles. Les tendances de diversification soutiennent la diversité de la demande et sous-tendent la résilience sur le marché de la logistique chimique du CCG.
Par classe de danger : Dominance des défis liés aux marchandises dangereuses
Les produits chimiques dangereux contrôlaient 67,40 % de la part de marché de la logistique chimique du CCG en 2025, englobant les liquides inflammables, les corrosifs et les substances toxiques relevant des codes ADR et IMO. La forte concentration de danger nécessite des actifs spécialisés, des protocoles d'intervention en cas d'incident et des audits de sécurité récurrents.
Les volumes de produits non dangereux, bien que moins importants à 32,60 %, comprennent des ingrédients pharmaceutiques sensibles à la température, ce qui génère des opportunités de rendement premium. Une croissance équilibrée dans les deux classes soutient l'optimisation du réseau et l'utilisation des capacités au sein du marché de la logistique chimique du CCG.
Par contrôle de la température : Les marchandises ambiantes en tête, croissance de la chaîne du froid
Les flux non soumis au contrôle de température représentaient 80,70 % du marché de la logistique chimique du CCG en 2025, reflétant la dominance des produits pétrochimiques transportés dans des conditions ambiantes.
Les marchandises sous contrôle de température représentent 19,30 % mais sont en croissance en raison des flux entrants pharmaceutiques et de produits chimiques de spécialité qui exigent une conformité à 2-8 °C et 15-25 °C. Les investissements dans la chaîne du froid génèrent des rendements plus élevés mais nécessitent une surveillance robuste et des processus validés, renforçant les barrières à l'entrée et la différenciation des services dans le secteur de la logistique chimique du CCG.
Analyse géographique
L'Arabie saoudite détenait 40,70 % du marché de la logistique chimique du CCG en 2025, ancrée par des pôles intégrés à Jubail et Yanbu, qui génèrent des flux entrants et sortants denses. Le Parc logistique de Jeddah, d'une valeur de 240 millions USD, et plusieurs zones économiques spéciales élargissent les corridors multimodaux et attirent des opérateurs logistiques étrangers. Une vaste demande intérieure, associée aux projets à venir d'hydrogène vert et d'ammoniac, élargira les besoins en services et maintiendra l'élan des investissements sur le marché de la logistique chimique du CCG.
Les Émirats arabes unis sont la géographie à la croissance la plus rapide, progressant à un CAGR de 3,95 % jusqu'en 2031. La Zone franche de Jebel Ali et le port Khalifa offrent des parcs de stockage en cuves à la pointe de la technologie, des entrepôts ADR et des systèmes de dédouanement automatisés qui réduisent le temps d'immobilisation et attirent les activités de réexportation. L'acquisition par Tristar Group d'un terminal de produits chimiques de Shell a élargi la capacité de 5 505 m³ et illustre l'engagement continu du secteur privé. La position des Émirats arabes unis en tant que plaque tournante du fret aérien et du transbordement amplifie son importance au sein du marché de la logistique chimique du CCG.
Paysage réglementaire
La conformité en matière de logistique chimique dans le CCG est façonnée par un alignement régional sur la classification et l'étiquetage des marchandises dangereuses, ainsi que par une gouvernance plus stricte du transport. La norme GSO 2654:2026, approuvée le 30 avril 2026, établit un cadre harmonisé aligné sur la révision 10 du SGH de l'ONU, favorisant des étiquettes bilingues et des exigences de fiches de données de sécurité plus cohérentes entre les États membres, tout en laissant les calendriers d'application au niveau national aux autorités nationales.
Des règles spécifiques à chaque mode de transport ajoutent des exigences supplémentaires pour les opérateurs. Aux Émirats arabes unis, la General Civil Aviation Authority exige la conformité aux marchandises dangereuses via le CAR Part VI aligné sur l'Annexe 18 de l'OACI et les DGR de l'IATA pour tous les manutentionnaires et transporteurs aériens ; en Arabie saoudite, les autorisations d'importation aérienne et les exigences de permis d'importation de produits chimiques augmentent les besoins en documentation et en préapprobation. Dans toute la région, le programme Gulf-SQAS de GPCA est utilisé comme outil d'évaluation standardisé pour la sécurité, la sûreté et la gestion environnementale dans la logistique chimique, aidant les chargeurs et les prestataires 3PL à rationaliser les attentes d'audit dans des réseaux multi-sites et multi-pays.
Analyse de la chaîne de valeur
La chaîne de valeur de la logistique chimique du CCG commence avec les producteurs et importateurs (pétrochimie, produits chimiques industriels et produits pharmaceutiques), puis achemine la cargaison à travers les interfaces portuaires et de zones franches où elle est reçue, inspectée et dédouanée avant de passer au stockage et à la distribution spécialisés. Les hubs proches des terminaux tels que la zone franche de Jebel Ali (Jafza) et Ruwais relient les parcs de réservoirs, les entrepôts conformes ADR et la manutention à valeur ajoutée (empotage/dépotage de conteneurs, réétiquetage, reconditionnement et échantillonnage) avec des liaisons routières, maritimes et aériennes sélectionnées, créant des couloirs à haute fréquence entre les zones industrielles et les points d'entrée/sortie d'exportation et d'importation.
Les infrastructures spécialisées, les propriétaires d'actifs et les prestataires de services constituent le cœur opérationnel, couvrant les 3PL chimiques, les opérateurs maritimes et terminaux, ainsi que les promoteurs et investisseurs de zones industrielles. Les développements récents de la chaîne montrent l'afflux de capitaux vers la capacité intermédiaire, notamment un entrepôt chimique spécialisé à température contrôlée de 11 millions USD ouvert à Jafza en janvier 2026 (loué à Safe Logistics), et un accord entre ADNOC Logistics and Services et TA'ZIZ pour un port chimique dédié dans la zone industrielle de produits chimiques TA'ZIZ à Ruwais, dont l'achèvement est prévu pour le quatrième trimestre 2026. Des goulots d'étranglement apparaissent encore à l'interface maritime, où les perturbations et la congestion du transport maritime peuvent accroître la variabilité des délais et pousser les chargeurs vers le stockage tampon, la diversification des itinéraires et une coordination de type tour de contrôle entre transporteurs et terminaux.
Paysage concurrentiel
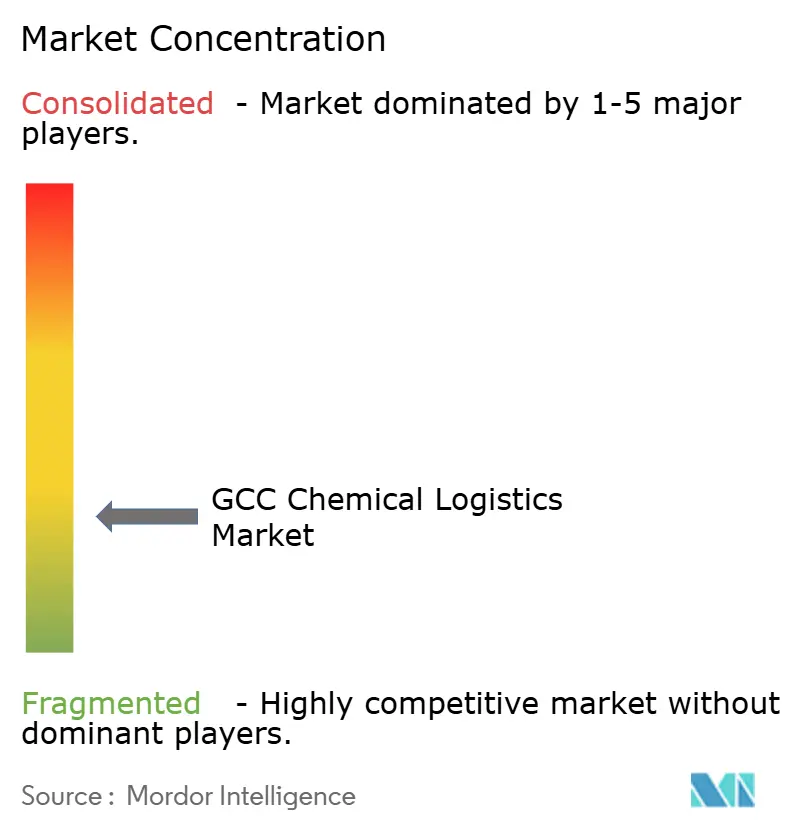
Le marché de la logistique chimique du CCG est modérément fragmenté mais tend vers la consolidation. La plateforme ASMO de DHL Supply Chain et de Saudi Aramco agrège les dépenses d'approvisionnement et de logistique dans toute la chaîne de valeur énergétique, créant un acheteur de plusieurs milliards de dollars avec un levier de négociation sur les actifs et la technologie. La coentreprise de CEVA Logistics et Almajdouie combine 2 000 actifs et d'importantes installations locales, élevant l'échelle des services et la portée géographique.
L'accent stratégique s'est déplacé vers les jumeaux numériques, la visibilité des tours de contrôle et le routage assisté par intelligence artificielle (IA) qui anticipe les congestions portuaires et les perturbations météorologiques. Les opérateurs investissent également dans des citernes cryogéniques et des conteneurs ISO conçus pour l'hydrogène liquide et l'ammoniac, anticipant les futurs corridors d'exportation.
Des opportunités inexploitées existent dans la chaîne du froid pharmaceutique, la logistique sur site dans les zones économiques spéciales et la collecte des déchets dangereux au dernier kilomètre, où les capacités actuelles sont limitées. Les spécialistes régionaux tels que RSA-TALKE, Den Hartogh et Bahri Logistics défendent leurs parts de marché grâce à des configurations de flotte de niche et à une connaissance locale, tandis que les acteurs mondiaux apportent des processus normalisés et des portefeuilles de services plus larges. Le mélange qui en résulte enrichit la dynamique concurrentielle du marché de la logistique chimique du CCG.
Leaders du secteur de la logistique chimique du CCG
Al-Futtaim Logistics
RSA-TALKE
BDP International (PSA BDP)
Bahri Logistics
Kanoo Logistics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'investissement intégré dans les produits chimiques et la capacité portuaire dédiée créent un espace identifiable pour les prestataires capables de regrouper stockage conforme, transport multimodal et orchestration usine-port. Aux Émirats arabes unis, TA'ZIZ et Alpha Dhabi ont signé un partenariat stratégique en mai 2026 pour un investissement en capital de 10 milliards USD visant à développer l'écosystème des produits chimiques industriels dans la ville industrielle d'Al Ruwais, en parallèle de la sécurisation par TA'ZIZ d'accords d'enlèvement et d'approvisionnement en matières premières à long terme avec des partenaires tels qu'ADNOC, Proman, Emirates Global Aluminium et Mitsubishi Corporation. Ces étapes ajoutent de la demande pour l'accès aux postes à quai, le stockage en réservoirs, le positionnement de conteneurs ISO et la manutention de produits chimiques conditionnés, capable d'évoluer à mesure que de nouvelles gammes de produits sont mises en service.
Les opportunités reposent aussi sur des installations de stockage sur mesure et des mesures politiques qui réduisent les frictions transfrontalières. En Arabie saoudite, Mawani et Arabian Chemical Terminals ont signé un contrat dépassant 500 millions SAR en décembre 2025 pour construire des réservoirs de stockage spécialisés pour produits chimiques et pétrochimiques d'une capacité de 70 000 tonnes cubiques au port commercial de Jubail, élargissant les options de stockage en réservoirs tiers à proximité des principaux pôles de production. Parallèlement, les actions du ministère saoudien des Transports et des Services logistiques en avril 2026, notamment une exonération des frais de stockage de 60 jours pour le fret en transit du CCG au port du roi Abdulaziz à Dammam, soutiennent la planification des corridors et peuvent orienter la demande vers des prestataires disposant de solides capacités en matière de douane, de documentation et de gestion du transit. À mesure que la gestion des risques liés aux itinéraires devient plus opérationnelle, l'investissement dans les tours de contrôle, les plateformes de visibilité et le hubbing avancé autour des principaux ports et zones industrielles reste une voie de différenciation pratique, en particulier pour les expéditions dangereuses et sensibles à la température qui nécessitent une surveillance continue et des processus prêts à faire face aux incidents.
Développements récents du secteur
- Juillet 2026 : Bahri Logistics a signé un accord avec Grandweld Shipyard pour construire deux navires de soutien offshore avancés, dont la livraison est prévue pour août 2026. Cette initiative renforce la capacité de service offshore de Bahri Logistics et ajoute une capacité maritime pouvant soutenir les activités de logistique chimique liées à l'énergie dans les corridors industriels saoudiens.
- Juin 2025 : DHL a annoncé une allocation de 500 millions EUR pour de nouvelles portes d'entrée, entrepôts et mises à niveau de flotte en Arabie saoudite et aux Émirats arabes unis. Cet investissement soutient une capacité d'entreposage et de transport spécialisée que les chargeurs de produits chimiques utilisent pour le stockage conforme, la documentation et la distribution sensible au temps dans le CCG.
- Octobre 2024 : CEVA Logistics et Almajdouie ont finalisé une coentreprise formant une grande plateforme logistique intégrée en Arabie saoudite. L'empreinte combinée et la base d'actifs accroissent la capacité à offrir des solutions de logistique chimique de bout en bout, soutenant la demande d'externalisation là où la conformité HSE et la couverture réseau sont déterminantes.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché couvre les services logistiques tiers utilisés pour déplacer, stocker et manipuler des produits chimiques dans les pays du CCG, où la conformité, les exigences de sécurité et les actifs spécialisés (tels que les citernes et les entrepôts chimiques) influencent la tarification et la demande des services.
Exclusions du périmètre : cela n'inclut pas la logistique interne réalisée entièrement par les producteurs de produits chimiques avec leur propre flotte, leurs propres terminaux ou entrepôts, sans composante de service logistique payante.
Aperçu de la segmentation
- Par service
- Transport
- Route
- Rail
- Air
- Mer
- Entreposage, distribution et gestion des stocks
- Autres services
- Transport
- Par industrie d'utilisation finale
- Pharmaceutique
- Cosmétique
- Pétrole et gaz
- Produits chimiques de spécialité
- Autres utilisateurs finaux
- Par classe de danger
- Produits chimiques dangereux
- Produits chimiques non dangereux
- Par contrôle de la température
- Sous contrôle de température (réfrigéré/chauffé)
- Non soumis au contrôle de température
- Par pays
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Koweït
- Bahreïn
- Oman
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier le bassin de demande et le contexte opérationnel de la logistique chimique dans le CCG avant de construire les totaux du modèle. Nous avons examiné des séries commerciales et macroéconomiques publiques, puis les avons reliées aux signaux de production chimique et d'activité en aval qui déterminent généralement les besoins de fret et de stockage chimique.
Les sources consultées comprenaient des documents officiels et ouverts tels que les portails statistiques nationaux et les ministères des Transports des pays du CCG, UN Comtrade et les publications des douanes nationales, les données énergétiques de l'OPEP et de l'AIE pour les signaux relatifs aux matières premières pétrochimiques, les publications de trafic des autorités portuaires, et les directives en matière de sécurité et de marchandises dangereuses d'organismes tels que la CEE-ONU. Nous avons également examiné les rapports annuels, les présentations aux investisseurs et la presse réputée pour vérifier les ajouts de capacité et les développements de corridors. Le cas échéant, nous avons utilisé des abonnements payants pour les données financières d'entreprises et la veille d'actualités, ainsi qu'une base de données d'expéditions import-export pour valider l'intensité des couloirs commerciaux. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources ont été utilisées lors de la collecte des données, de la validation et des clarifications de suivi.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la confirmation de ce qui est externalisé par rapport à ce qui est conservé en interne, et sur la compréhension de la façon dont les prix varient selon la classe de danger, les besoins de contrôle de température et la durée de stockage. Nous avons échangé avec des responsables logistiques, des chargeurs de produits chimiques, des opérateurs de terminaux et des professionnels axés sur la conformité à travers le CCG, afin de pouvoir vérifier et affiner les hypothèses relatives à l'utilisation, à la combinaison de services et aux conditions contractuelles habituelles.
Répartition des répondants au travail de terrain de recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Segment supérieur : 37 % | Cadres dirigeants : 18 % |
| Segment intermédiaire : 45 % | Responsables fonctionnels/d'unité : 32 % |
| Petits acteurs : 18 % | Managers : 50 % |
Dimensionnement et prévisions du marché
Le dimensionnement a débuté par une reconstruction descendante du bassin de demande de la logistique chimique du CCG, où la production chimique et les flux commerciaux ont été convertis en besoins probables de transport et de stockage, puis traduits en dépenses logistiques à l'aide d'hypothèses de combinaison de services et de prix moyens. Nous avons corroboré les résultats par des vérifications ascendantes sélectives, notamment des fourchettes de dépenses d'échantillons de chargeurs, des vérifications d'activité au niveau des corridors et de petites agrégations de revenus de services spécialisés pour confirmer des totaux cohérents en direction.
Les principales données utilisées dans le modèle comprenaient les volumes de production et d'exportation de produits chimiques par pays, les signaux de trafic portuaire et de connectivité de l'arrière-pays, la part de manutention dangereuse par rapport à non dangereuse, les exigences en matière de contrôle de température par rapport à l'absence de contrôle, la durée typique de séjour en entrepôt, et les évolutions des coûts du carburant et de la main-d'œuvre qui affectent les prix. Lorsque les observations directes étaient limitées, les lacunes ont été comblées à l'aide d'indicateurs de substitution tels que l'intensité des couloirs commerciaux et des fourchettes d'utilisation validées par des experts, suivies d'une normalisation prudente afin qu'une valeur aberrante ne fausse pas le total du CCG.
Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par des modèles de tendance simples, et les hypothèses ont été ancrées sur les ajouts de capacité chimique attendus, les développements en matière de politique commerciale et de corridors, et les améliorations constantes des infrastructures de stockage et de manutention spécialisées. Les prévisions finales ont été soumises à des tests de résistance en vérifiant si la dépense logistique implicite par tonne restait dans des fourchettes corroborées par les entretiens sur la période de prévision.
Validation des données et cycle de mise à jour
Nous validons les résultats en triangulant le modèle avec des signaux indépendants tels que les tendances d'activité portuaire, les changements d'orientation du commerce chimique et les calendriers publiés d'expansion de capacité, puis en effectuant des contrôles d'écart au niveau des pays et des services. Lorsqu'un chiffre semble incohérent, il est revérifié par rapport à ses données d'entrée. Des appels de suivi sont déclenchés lorsque la différence ne peut être expliquée par la saisonnalité, des projets ponctuels ou des effets de calendrier.
Avant validation finale, le travail passe par un processus d'examen analyste en plusieurs étapes afin que les hypothèses, le traitement des devises et les moteurs de croissance restent cohérents entre les sections. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels qu'une mise en service majeure de capacité, une évolution réglementaire concernant le transport de matières dangereuses, ou un changement marqué des conditions de fret. Juste avant la livraison, nous effectuons une dernière passe de révision afin que les clients reçoivent la vision la plus récente.
Taille du marché de la logistique chimique du CCG selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la logistique chimique du CCG peuvent différer même lorsque les mêmes pays sont examinés, car les limites de service et les éléments de dépenses comptabilisés ne sont pas toujours alignés. En pratique, les plus grandes différences proviennent généralement de ce qui est considéré comme un revenu de logistique externalisée, de la façon dont les services dangereux et à température contrôlée sont tarifés, et de la manière dont le calendrier des devises de l'année de référence est traité.
Les choix d'inclusion et d'exclusion créent la majeure partie de l'écart, suivis par la rapidité avec laquelle le prix par tonne est supposé évoluer avec les coûts du carburant, de la main-d'œuvre et de la conformité. Certains modèles incluent les flottes internes et le stockage chimique captif dans le total, ce qui gonfle rapidement la valeur. D'autres modèles restent plus bas car seul le revenu de la logistique tierce est comptabilisé, puis vérifié par rapport aux signaux commerciaux et de production. Le transport et le stockage captifs gérés par les producteurs se situent en dehors du périmètre de Mordor Intelligence, ce qui explique en partie pourquoi sa valeur de 2025 peut paraître inférieure aux estimations combinant activités externalisées et internes.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 9,10 milliards USD (2025) | |
| Revue spécialisée A | 15,60 milliards USD (2023) | L'estimation semble utiliser une année de référence antérieure et une vision plus large des dépenses pouvant inclure l'activité logistique détenue par les producteurs ou des services de chaîne d'approvisionnement plus larges, au-delà de la logistique chimique tierce payante. |
| Éditeur sectoriel B | 42,70 milliards USD (2026) | Ce chiffre concerne la logistique des marchandises dangereuses, qui peut inclure des cargaisons dangereuses non chimiques et des services de manutention dangereuse plus larges, la rendant structurellement plus importante que la logistique exclusivement chimique dans le CCG. |
La comparaison montre que le principal facteur n'est pas mathématique, mais concerne ce qui est comptabilisé comme revenu de logistique chimique et si les cargaisons dangereuses adjacentes ou les opérations internes sont incluses. En maintenant le périmètre limité aux services logistiques payants pour le mouvement et le stockage de produits chimiques, puis en validant le résultat par des vérifications liées à la production et au commerce, la taille finale du marché reste traçable à des données claires et peut être reproduite lorsque les hypothèses doivent être mises à jour.


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché de la logistique chimique du CCG d'ici 2031 ?
Le marché de la logistique chimique du CCG devrait atteindre 11,86 milliards USD d'ici 2031, avec une croissance à un CAGR de 4,52 %.
Quel segment de service connaît la croissance la plus rapide au sein de la logistique chimique du CCG ?
L'entreposage, la distribution et la gestion des stocks se développent à un CAGR de 4,05 % jusqu'en 2031 en raison de la demande croissante de services à valeur ajoutée et de services de jumeaux numériques.
Quelle est la part de marché de l'Arabie saoudite dans la logistique chimique du CCG ?
L'Arabie saoudite représentait 40,70 % du marché de la logistique chimique du CCG en 2025, ancrée par des pôles pétrochimiques intégrés.
Pourquoi la logistique pharmaceutique gagne-t-elle du terrain dans le CCG ?
Des règles GDP strictes et la hausse des dépenses de santé stimulent un CAGR de 4,70 % pour le fret pharmaceutique, renforçant la demande de transport et de stockage sous contrôle de température.
Quels sont les principaux risques affectant le transit des marchandises chimiques dans la région ?
Les points d'étranglement géopolitiques au détroit d'Ormuz et en mer Rouge élèvent le risque de délai de transit et incitent à des acheminements de secours et à la constitution de stocks tampons.
Quelles tendances technologiques façonnent l'avantage concurrentiel ?
Les jumeaux numériques, les tours de contrôle en temps réel et les systèmes de manutention cryogénique pour les cargaisons émergentes d'hydrogène et d'ammoniac différencient les prestataires leaders.
Dernière mise à jour de la page le:



